Как уменьшить налог по усн
Федеральный закон от 31.07.2023 № 389-ФЗ
Комментарий
Президент РФ подписал Федеральный закон от 31.07.2023 № 389-ФЗ, который изменил для ИП на УСН и ПСН правила уменьшения налога (авансовых платежей) на сумму страховых взносов. Поправки связаны с проблемой, которая появилась при уменьшении налога на страховые взносы в связи с переходом с 01.01.2023 на уплату налогов ЕНП (подробно об этом мы писали здесь).
Обратите внимание, изменения вступили в силу 31.07.2023, но распространяются на правоотношения с 01.01.2023. Рассмотрим подробнее, что изменилось.
Учет страховых взносов при УСН
Объект «доходы»
В соответствии с п. 3.1 ст. 346.21 НК РФ (в редакции, действовавшей до 31.07.2023) ИП на УСН с объектом налогообложения «доходы» уменьшали сумму налога (авансовых платежей по налогу), исчисленную за налоговый (отчетный) период, на сумму страховых взносов (в пределах исчисленных сумм), уплаченных в данном налоговом (отчетном) периоде. Иначе говоря, ранее взносы в уменьшение единого налога (авансовых платежей) учитывались по факту оплаты.
По новым правилам налог уменьшается на сумму страховых взносов, которые подлежат уплате в соответствующем налоговом периоде. При этом взносы считаются подлежащими уплате в конкретном налоговом периоде, даже если дата их уплаты в соответствии с п. 7 ст. 6.1 НК РФ переносится на первый рабочий день следующего года.
Срок уплаты фиксированных страховых взносов за 2023 год в размере 45 842 руб. переносится с выходного дня (31.12.2023) на 09.01.2024. Однако на эту сумму подлежит уменьшению единый налог при УСН, рассчитанный к уплате за 2023 год.
Эти же правила применяются и в отношении дополнительных взносов, которые уплачиваются в размере 1 % с доходов свыше 300 000 руб. Они уменьшают налог того периода, в котором подлежат уплате.
По итогам 2023 года доход ИП составил 450 000 руб. Соответственно, не позднее 01.07.2024 он должен перечислить в бюджет дополнительную сумму взносов в размере 1500 руб. (1 % х (450 000 руб. – 300 000 руб.)).
На эту сумму (1500 руб.) ИП сможет уменьшить налог при УСН (авансовый платеж) за 2024-й, а не 2023 год.
Однако новые нормы не дают однозначного ответа на вопрос, можно ли на всю годовую сумму взносов (в т. ч. в размере 1 % с доходов свыше 300 000 руб.), подлежащую уплате в соответствующем налоговом периоде, уменьшить авансовый платеж по УСН за I квартал или это надо делать равномерно в течение всего года.
Из информации ФНС России от 03.08.2023 следует, что ИП вправе уменьшить налог (авансовый платеж по налогу) на всю сумму страховых взносов до их фактической уплаты (31 декабря и 1 июля) в течение налогового периода применения УСН. Например, ИП на УСН вправе уменьшить авансовый платеж по этому налогу с I квартала 2023 года на подлежащие уплате в этом году фиксированные страховые взносы за себя по сроку уплаты 31.12.2023 в размере 45 842 рублей.
Что касается плательщиков, которые в 2023 году для уменьшения авансовых платежей на сумму уплаченных страховых взносов воспользовались рекомендациями контролирующих ведомств (подали заявление о зачете), полагаем, предпринимать дополнительные действия не нужно (в т. ч. перерассчитывать платежи).
Кроме того, изменениями предусмотрен переходный период. Так, в 2023-2025 годах можно уменьшать единый налог при УСН (авансовые платежи) на сумму задолженности по страховым взносам, уплаченную после 01.01.2023 за налоговые периоды до 2023 года.
ИП 18.01.2024 погасил задолженность по страховым взносам за 2022 год. На эту сумму он вправе уменьшать авансовые платежи (единый налог) по УСН с I квартала 2024 года.
В остальном порядок уменьшения единого налога (авансовых платежей) на сумму взносов остался прежним, а именно – ИП с работниками вправе уменьшить налог (авансы) не более чем на 50 %. На ИП без работников это ограничение не распространяется, т. е. они вправе уменьшать налог до нуля.
Объект «доходы, уменьшенные на величину расходов»
По действующему порядку ИП на УСН с объектом налогообложения «доходы, уменьшенные на величину расходов» при расчете суммы налога (авансовых платежей) по УСН страховые взносы учитывают в составе расходов (пп. 7 п. 1 ст. 346.16 НК РФ). При этом расходами страховые взносы для целей УСН признаются после их фактической оплаты (пп. 3 п. 2 ст. 346.17 НК РФ). Иначе говоря, для плательщиков с объектом «доходы минус расходы» основным условием для признания взносов расходами остается факт их уплаты. Изменения в эту норму не вносились.
С 01.01.2023 обязанность по уплате страховых взносов считается исполненной только при наступлении сроков их уплаты (ст. 45 НК РФ). При этом взносы подлежат уплате (п. 2 ст. 432 НК РФ):
- не позднее 31 декабря текущего года (в части взносов на ОПС с дохода до 300 000 руб. и ОМС),
- не позднее 1 июля следующего года (в части взносов на ОПС с дохода свыше 300 000 руб.).
Соответственно, право на уменьшение доходов на сумму страховых взносов возникает только в тех отчетных (налоговых) периодах, на которые приходятся эти даты.
Учитывая изложенное, полагаем, что изменения в ст. 346.21 НК РФ об учете взносов, подлежащих уплате в соответствующем налоговом периоде, для ИП на УСН с объектом «доходы минус расходы» проблему не решили.
По нашему мнению, для уменьшения доходов на сумму уплаченных страховых взносов ИП, как и ранее, необходимо руководствоваться рекомендациями контролирующих ведомств, то есть подавать заявление о зачете.
Возможно, ФНС России в ближайшее время даст разъяснения по этому вопросу. О них мы сообщим дополнительно. Следите за новостями на сайте.
Уменьшение стоимости патента при ПСН на страховые взносы
Для ИП на ПСН в части уменьшения суммы налога на страховые взносы предусмотрены правила, аналогичные для ИП на УСН с объектом «доходы». Иначе говоря, ИП на ПСН вправе уменьшить сумму налога (стоимость патента) к уплате в бюджет на страховые взносы, которые подлежат уплате в календарном году действия патента независимо от факта их уплаты в период действия патента.
Что касается плательщиков, которые в 2023 году для уменьшения стоимости патента на сумму уплаченных страховых взносов воспользовались рекомендациями контролирующих ведомств (подали заявление о зачете), полагаем, предпринимать дополнительных действий не надо.
Кроме того, для ИП на ПСН также действуют переходные положения об уменьшении в 2023-2025 годах суммы патента на сумму задолженности по страховым взносам, уплаченную после 01.01.2023 за налоговые периоды до 2023 года.
При этом ИП на ПСН, как и прежде, должны подавать уведомление об уменьшении стоимости патента на страховые взносы. Форма этого уведомления утверждена приказом ФНС России от 26.03.2021 № ЕД-7-3/218@.
При этом ИФНС пересчитает сумму налога, если ИП уменьшил патент на сумму страховых взносов большую, чем исчислена в этом календарном году, а потом:
- утратил статус ИП (т. е. снялся с учета в этом качестве);
- в период действия патента перешел на НПД (т. е. стал самозанятым);
- появились периоды, за которые ИП не должен уплачивать страховые взносы (например, период, в котором приостановлен статус адвоката).
Перерасчет производится в срок не позднее двух лет со дня окончания срока действия патента, в отношении которого установлено такое превышение. В этом случае ИФНС направит налогоплательщику через личный кабинет уведомление о произведенном перерасчете, а при отсутствии (прекращении) у него доступа к личному кабинету – по почте заказным письмом.
Еще одно новшество. В НК РФ закрепили право ИП направлять уведомление об уменьшении суммы налога через личный кабинет налогоплательщика.
Ежегодная индексация потенциально возможного дохода
ИП на ПСН исчисляют налог как произведение налоговой ставки и величины потенциально возможного к получению годового дохода. Величину потенциально возможного годового дохода по каждому виду деятельности на ПСН устанавливают региональные власти (п. 1 ст. 346.48 НК РФ, п. 1 ст. 346.51 НК РФ).
Поправками они получили право на его ежегодную индексацию на коэффициент-дефлятор, установленный на соответствующий календарный год. Норма вступает в силу 31.08.2023. Следовательно, субъекты РФ до конца года вправе принять соответствующие законы.
Уплата единого налога при УСН в случае смены места нахождения (места жительства)
Законодательно закреплено положение о том, что если организация (ИП) в течение года изменила место нахождения (место жительства), то налог (авансовые платежи по налогу) исчисляются по налоговой ставке, которая установлена законом субъекта РФ по новому месту нахождения организации (месту жительства ИП). Ранее такой порядок в НК РФ не был закреплен, но его рекомендовали контролирующие ведомства (см., например, письмо Минфина России от 23.05.2023 № 03-11-09/46940, доведенное до сведения налоговых органов письмом ФНС России от 09.06.2023 № СД-4-3/7372@, см. статью-рекомендацию). Эта поправка вступит в силу с 01.01.2024.
С 01.01.2023 организациям и ИП, которые производят ювелирные и другие изделия из драгоценных металлов, а также торгуют ими оптом или в розницу, запрещено применять УСН и ПСН. С 01.09.2023 такой же запрет введен для плательщиков, применяющих АУСН (ст. 7 Федерального закона от 31.07.2023 № 389-ФЗ). Это значит, что такие налогоплательщики должны отказаться от соответствующего вида деятельности либо перейти на ОСН.
В соответствии с пп. 2 п. 6 ст. 346.2 НК РФ производители подакцизных товаров не вправе применять ЕСХН. Исключение предусмотрено для тех, кто производит вино, шампанское, виноматериалы и прочее из собственного винограда. С 01.09.2023 добавится условие – доля такого винограда должна составлять не менее 70 %. Иными словами, применять ЕСХН смогут производители подакцизных товаров, у которых доля собственного винограда в сырье для производства составляет 70 % и более.
Смотрите также
Не пропускайте последние новости — подпишитесь
на бесплатную рассылку сайта:
Как уменьшить налог по усн
Содержание:
- Как определить, какую «упрощенку» использовать
- Способ 1. Платите меньше налогов с помощью страховых взносов
- Способ 2. Станьте самозанятым
- Способ 3. Купите себе патент
- Способ 4. Заключите агентский договор
- Способ 5. Зарегистрируйтесь в другом регионе
- Способ 6. Используйте налоговые каникулы
Как определить, какую «упрощенку» использовать
Упрощенная система налогообложения бывает двух видов:
- «Доходы» со ставкой 6%. Налог платят со всей выручки. Например, за месяц на счет пришло 350 тыс. рублей. Значит, на налоги уйдет 21 тыс. рублей.
- «Доходы минус расходы» со ставкой 15%. В этой версии учет сложнее, так как приходится учитывать и расходы. Например, компания продает партию фанеры за 500 тыс. рублей, но при этом 350 тыс. рублей ушло на ремонт оборудования и другие затраты. Налог рассчитывается с суммы 150 тыс. рублей. Бизнесмен заплатит 22,5 тыс. рублей налогов при ставке 15%. А если бы компания использовала вид «Доходы», то на налоги ушло бы 30 тыс. рублей, то есть больше. Только надо помнить, что в расходы бизнеса можно вносить не все затраты. Подробно они перечислены в Налоговом кодексе.
Для УСН есть и требования к бизнесу:
- Лимит в 100 сотрудников.
- Отсутствие филиалов.
- Лимит для выручки за год — 164,4 млн руб.
С 2021 года в России действует переходный режим: если компания увеличила выручку, но та не превысила 219,2 млн, и число сотрудников менее 130, то она остается на упрощенке, хотя налоговая ставка увеличится:
- 20% — для «Доходы минус расходы»;
- 8% — для «Доходы».
Если коротко, предприниматель должен посмотреть бизнес-модель и рассчитать, какой вид УСН позволит платить меньше налогов. Обычно, если 60% от доходов уходит на расходы, бизнесу подходит вариант «Доходы минус расходы».
Способ 1. Платите меньше с помощью страховых взносов
Индивидуальный предприниматель каждый год тратится на страховые взносы за себя. Например, в 2022 году на это уходит более 43 тыс. рублей. Деньги отправляют в Пенсионный фонд и Фонд обязательного медицинского страхования. Если ИП за год зарабатывает больше 300 тыс. рублей, то выплатит государству еще 1% с доходов в качестве взносов.
Так вот, если ИП работает один на УСН «Доходы», то может сократить налог на всю сумму страховых взносов. Когда есть сотрудники, то налоговый платеж уменьшают максимум на 50%.
Вид УСН «Доходы минус расходы» позволяет включить страховые взносы в расходы бизнеса. Только для начала надо их заплатить.
Многие предприниматели пропускают этот шаг — и зря. В некоторых случаях страховые взносы позволяют сократить налоговый платеж до 0 рублей.
Способ 2. Станьте самозанятым
Если вы работаете без сотрудников, то можете стать самозанятым и платить налог на профессиональный доход. В этом режиме отсутствуют страховые взносы и предприниматель самостоятельно заботится о них. Плюс налоговые ставки меньше, чем на УСН:
- 4% при работе с физическими лицами.
- 6% при работе с юридическими лицами.
Отчеты сдавать не нужно, но придется оформлять чеки. Нужно скачать приложение «Мой налог» и через него выписывать чеки для клиентов. ФНС выставляет сумму налога на основании этих документов.
К сожалению, самозанятость нельзя совмещать с ИП на УСН. Если решили стать самозанятым, придется сняться с упрощенки.
Внимательно прочтите условия оформления НПД Налог на профессиональный доход : закон разрешает использовать его не для всех видов деятельности. Например, запрещена перепродажа или торговля акцизными товарами.
Способ 3. Купите себе патент
Эта налоговая система стала альтернативой для еНВД, который отменили в 2021 году. Патент имеют право купить предприниматели, у которых меньше 15 сотрудников или торговля на площади не более 150 квадратных метров. Но система подходит не всем.
Например, на патенте не получится торговать товарами, подлежащими обязательной маркировке, включая лекарства или обувь. Суть в том, что предприниматель покупает патент и не платит остальные налоги, кроме страховых взносов. При этом стоимость патента разрешают уменьшить на взносы — полностью, если ИП работает один, и на 50% при работе с сотрудниками.
Режим можно совмещать с ИП на УСН: если взяли патент, то по упрощенке сдаете нулевую отчетность.
Проблема в том, что регионы самостоятельно определяют цену патента и лимиты доходов. Для этого на сайте ФНС действует специальный калькулятор. Узнайте стоимость и подумайте, выгодно ли вам переходить на ПСН.
Способ 4. Заключите агентский договор
Этот договор разрешает действовать от имени другой стороны (принципала). Например, предприниматель перепродает смартфоны и другую бытовую технику. По агентскому договору он забирает себе 10% с продаж.
Если выручка составила 500 тыс. рублей, агент забирает себе 50 тыс. рублей. Если у него УСН «Доходы», то 6% от суммы 50 тыс. рублей — 3 тыс. рублей. То есть агент платит налоги со своего вознаграждения. если бы он платил налог с 500 тыс. рублей, то отдал бы государству 30 тыс. рублей.
Способ 5. Зарегистрируйтесь в другом регионе
Регионы могут самостоятельно устанавливать ставки для УСН. Например, в Мурманской области ставка для УСН «Доходы» — 1%, а в Свердловской области — 7% для УСН «Доходы минус расходы».
Возможно, бизнесу есть смысл пройти регистрацию в регионе с более низкой ставкой, но для этого ИП придется сменить прописку или оформить временную регистрацию. Изучите вопрос. если для этого нет бюрократических барьеров, то такой вариант вполне рабочий.
Способ 6. Используйте налоговые каникулы
Если ИП только прошел регистрацию, то имеет право на двухлетние налоговые каникулы, но не в каждом регионе. Каникулы действуют для ИП на УСН и патентном режиме. Обычно это подходит предпринимателям из сферы производства, науки или социальной.
Региональные власти устанавливают свои критерии. В 2022 году налоговые каникулы действуют в Удмуртии, Башкирии, Дагестане и других регионах. ИП просто может не платить налоги, так как ФНС видит, что предприниматель попадает под эти правила. Тем не менее, лучше сдавать декларации со ставкой 0%, чтобы избежать неприятностей в будущем.
Как ИП на УСН уменьшить налоги
Есть несколько вариантов, как уменьшить налоги ИП на УСН. Все зависит от объекта налогообложения, который применяет предприниматель на упрощенке. Разбираемся, как платить в бюджет меньше.
Что относится к доходам на УСН
Доходы на упрощенной системе налогообложения — это заработок от предпринимательской деятельности на УСН ( ст. 346.15 НК РФ ). Все заработанные от бизнеса средства облагаются налогом по ставкам УСН. Кроме прямых доходов, в объекте налогообложения учитываются и внереализационные ( ст. 250 НК РФ ):
- банковские проценты, начисленные за хранение денег на расчетном счете;
- неустойки, полученные за нарушения условий договора от контрагентов;
- выплаты в пользу налогоплательщика от страховщиков;
- курсовая разница, образовавшаяся от реализации иностранной валюты по более выгодному курсу (переводится в рубли по текущему курсу ЦБ РФ);
- подарки, безвозмездно переданные ценности и пр.
УСН «Доходы»
Объект налогообложения — реализационные и внереализационные доходы. Затраты за отчетный период в базу не включаются. По правилам НК РФ уменьшение налога УСН 6% ИП с работниками и без них производится на величину страховых взносов, уплаченных за сотрудников и за себя, и на другие страховые платежи. Кроме того, ИП сможет уменьшить платеж по упрощенке на торговый сбор.
УСН «Доходы минус расходы»
Объект налогообложения тот же — вся реализационная и внереализационная прибыль, полученная при ведении бизнеса. База занижается на экономически обоснованные и документально подтвержденные затраты ( ст. 346.16 НК РФ ).
Как рассчитывается налог
Главное различие между двумя системами — в порядке расчета налогового платежа.
УСН «Доходы»
Ставка на федеральном уровне — 6 %, но региональные власти вправе снизить ее до 1 %. А если в регионе применяются налоговые каникулы, то предприниматели рассчитывают налог УСН по ставке 0 % в первые два года работы. Касается такое уменьшение налога на УСН «Доходы» ИП без работников и предпринимателей с работниками — конечная ставка от региональных законов ( ст. 346.20 НК РФ ).
Сумма взноса к уплате рассчитывается так: вся прибыль умножается на 6 % или ставку, установленную местными властями.
УСН «Доходы минус расходы»
Ставка — 15 %, в регионах варьируется от 5 до 15 %. Если в регионе ввели налоговые каникулы, то вновь созданные ИП рассчитывают платеж УСН по ставке 0 %.
Налоговый платеж исчисляется так: из полученных доходов вычитаются подтвержденные расходы, результат умножается на 15 % (или региональную ставку). Если превысили лимиты упрощенки по численности и доходам, то ставку повысят до 20 %.
Эксперты КонсультантПлюс разобрали, как считать и платить налоги и взносы ИП на всех системах налогообложения. Используйте эти инструкции бесплатно.
Как уменьшить налог при УСН «Доходы»
ИП на упрощенной системе налогообложения с доходным объектом налогообложения снижают налоговый платеж на величину уплаченных страховых взносов за работников и за себя. Предпринимателям из Москвы доступна еще одна льгота — вычет торгового сбора.
Уменьшение на страховые взносы
Если предприниматель является работодателем, то есть выплачивает заработную плату и иные вознаграждения, уменьшение налога по УСН «Доходы» ИП с работниками на величину страховых взносов производится не в полном объеме — уменьшить базу разрешено максимум на 50 % суммы налогового платежа (п. 3.1 ст. 346.21 НК РФ ). А если у ИП есть договоры ГПХ с физлицами, но в налоговом периоде работы, услуги по ним не выполнялись и вознаграждение не выплачивалось, то лимит в 50 % на него не распространяется ( Письмо ФНС № СД-4-3/12200@ от 14.09.2022 ).
Если у предпринимателя нет наемных служащих, то он вправе снизить итоговый платеж или аванс по упрощенной системе налогообложения на всю сумму уплаченных страховых взносов за себя. В 2023 году предприниматели платят за себя:
- 45 842 рубля — фиксированные страховые взносы (если прибыль не превышает 300 000 рублей);
- 45 842 рубля + 1 % — на фиксированные взносы и дополнительный взнос (если превысили лимит в 300 000 рублей).
Уменьшение на торговый сбор в Москве
Есть еще один способ снизить итоговый платеж — уменьшение налога УСН 6% ИП без работников и с наемными служащими на сумму торгового сбора. Эта опция доступна только предпринимателям, работающим в Москве.
Исчисленный взнос по упрощенной системе налогообложения уменьшается на полную величину торгового сбора. Никаких исключений для предпринимателей с работниками или без них не предусмотрено. Это дополнительная мера поддержки: московские ИП вправе снизить налоговый платеж и на величину страховых взносов, и на торговый сбор.
Вот как уменьшить УСН на торговый сбор в 2023 году — учесть всю сумму оплаченного сбора, но только при выполнении определенных условий (п. 8 ст. 346.21 НК РФ ):
- ИП подал в ИФНС уведомление о постановке на учет в качестве плательщика торгового сбора, даже если сделал это с опозданием (п. 6.2 Письма ФНС № ГД-4-3/11229@ от 26.06.2015 );
- торговый сбор уплатили в бюджет того же региона, что и платеж по УСН (Письмо Минфина № 03-11-11/65832 от 14.09.2018);
- ИП уменьшает налог по УСН по тому же виду деятельности, по которому платит торговый сбор (письма Минфина № 03-11-11/74434 от 27.09.2019, № 03-11-11/56437 от 09.08.2018);
- предприниматель раздельно учитывает доходы от деятельности, по которой платит торговый сбор, и от остальной деятельности (письма Минфина № 03-11-11/74434 от 27.09.2019, № 03-11-09/78212 от 18.12.2015, № 03-11-09/42494 от 23.07.2015).
Как уменьшить налог при УСН «Доходы минус расходы»
Этот объект налогообложения подходит тем ИП, у которых запланированы большие расходы. В ст. 346.16, 346.17 НК РФ указано, как минимизировать налог «Доходы минус расходы» — база для расчета уменьшается на все экономически обоснованные затраты: учитываются издержки, связанные с ведением бизнеса. Вся расходы, занижающие облагаемую базу, надо подтверждать документально.
Кроме того, налогооблагаемую базу уменьшают затраты на (п. 1 ст. 346.16 НК РФ):
- покупку основных средств и товарно-материальных ценностей;
- приобретение и создание нематериальных активов;
- ремонт оборудования и других основных средств;
- аренду, лизинг;
- заработную плату и другие вознаграждения работникам (в том числе командировки);
- сумму НДС по оплаченным товарам;
- проценты за кредиты;
- содержание служебного транспорта;
- пожарную безопасность и др.
Минимальный налог
ИП на упрощенке с объектом «Доходы минус расходы» доступна уплата минимального налога. Вот как это работает: предприниматель рассчитывает налог по итогам года и сравнивает с финансовым результатом, полученным за этот же расчетный период. Если исчисленный фискальный платеж меньше доходов, то ИП уплачивает в бюджет минимальный налог — 1 % от суммы поступивших средств в течение отчетного периода. ФНС опубликовала примерный расчет схемы:
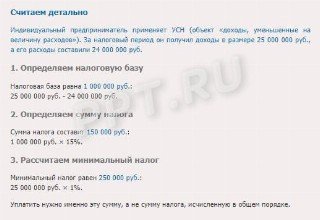
Предприниматели, которые в предыдущем году перечислили фискальный платеж в размере 1 %, вправе учесть в текущем году сумму превышения минимального налога над базовым платежом УСН. Сделать это получится только по окончании отчетного периода — по фактическим результатам деятельности за расчетный год.
Перенос убытков в расходы
ИП уменьшают налог УСН не только на фактические расходы, но и на величину убытков прошлых лет. Убыток, полученный по итогам года, предприниматель сможет учесть в течение следующих 10 лет.
Списание начинаем с более ранних убытков, то есть с тех, что зафиксированы 10 лет назад и позднее. Учет убытков возможен только при итоговом расчете налога, в квартальных платежах применить этот способ снижения аванса не получится (п. 7 ст. 346.18 НК РФ, Письмо Минфина № 03-11-11/24968 от 26.05.2014).
ИП получил убыток за прошлый год — 35 000 рублей.
Предприниматель платил в прошлом году минимальный налог — 5000 рублей.
Финансовый результат за расчетный год — 500 000 рублей.
Затраты в расчетном году — 350 000 рублей.
В прошлом году ИП отразил убыток и заплатил минимальный налог. В расчетном периоде предприниматель уменьшает фискальный платеж по УСН и на сумму минимального налога, и на убыток прошлого года. Он платит в бюджет по общей ставке УСН «Доходы минус расходы» 15 %.
Как правильно уменьшить налог на УСН: всё об учёте расходов в 2023 году

Налоговый кодекс разводит понятия «затраты» и «расходы». Если предприниматель будет все записывать в расходы, то он необоснованно занизит налог и нарушит закон. За это полагается штраф — 20% от суммы неуплаченного налога, но не менее 40 000 рублей.
Ошибки в бухучете могут обойтись очень дорого: от полной перепроверки данных — до расходов на восстановление данных. Но главному бухгалтеру не обязательно самому отвечать за эти риски. Часть рутинных бухгалтерских задач можно передать на аутсорсинг. Квалифицированные бухгалтеры не только подхватят ваш учет и отчетность, но и возьмут на себя финансовую ответственность — в случае ошибки штраф заплатит страховая, а не вы. Оставьте заявку.
Учет расходов зависит от объекта УСН. Если компания выбрала в качестве объекта «доходы», она может уменьшить налог только на расходы по налоговому вычету. Компании на объекте «доходы минус расходы» могут снизить налоговую базу на расходы из перечня, утвержденного в ст. 346.16 НК.
В 2023 году расходов, которые обязаны учитывать компании на УСН, стало больше. Причем эти изменения действуют задним числом — с 1 января 2022 года. Поэтому вы вправе учесть расходы из нового списка, когда будете считать годовой налог по УСН за 2022 год:
— безотчетные суммы до 700 рублей в день по командировкам в новые регионы, которые нуждаются в обеспечении жизнедеятельности населения и восстановлении объектов инфраструктуры;
— матпомощь военнослужащим, в том числе мобилизованным и проходящим службу по контракту;
Еще одно изменение — не нужно удерживать НДФЛ и начислять страховые взносы с доходов мобилизованных. Так что если в 2022 году вы перечисляли взносы и НДФЛ с таких выплат, обязательно пересчитайте платежи до того, как сдавать годовые отчеты.
Ниже разберем, какие расходы точно можно учесть при том и другом объекте.
Какие расходы снизят налог по УСН «доходы минус расходы»
Имущество и права
- Расходы на основные средства, их модернизацию и ремонт
- Сырье, материалы, товары для перепродажи, их доставка и хранение
- Покупка нематериальных активов, НИОКР, исключительных прав на изобретения и промышленные образцы
- Патенты
- Содержание служебного транспорта
- Канцтовары
- Пожарная безопасность и охрана имущества
- Строительство новых производств, цехов, агрегатов
- Покупка, аренда, техобслуживание и ремонт ККТ
- Обработка фискальных данных по онлайн-кассам
- Гарантийный ремонт
- Сертификация, обязательная оценка и экспертиза для получения лицензий
ИП на упрощенке с объектом «доходы минус расходы» закупил канцтовары и оплатил аренду ККТ. Расходы на канцтовары и аренду ККТ он должен учесть в расходах
Расходы на работников
- Зарплата, надбавки и доплаты, производственные премии, отпускные и больничные
- Оплата командировок, в том числе суточные, расходы на проезд и проживание
- Спецодежда и обязательные медосмотры
- Независимая оценка и повышение квалификации, обучение
- Обязательные страховые взносы
- Дезинфекция помещений и покупка средств защиты
Компания «Ромашка» 6 мая 2022 года выплатила работникам зарплату за апрель и перечислила в бюджет страховые взносы за этот месяц. После расчета зарплату, НДФЛ и страховые взносы можно учесть в расходах по УСН с объектом «доходы минус расходы»
Стоимость работ и услуг
- Аренда, лизинг
- Уборка производственных помещений
- Коммунальные услуги
- Услуги связи
- Покупка ПО, электронной подписи, создание и обновление сайта
- Банковские комиссии и проценты по кредитам
- Реклама
- Бухгалтерские, аудиторские и юридические услуги
- Услуги нотариуса
- Обязательные взносы на страхование, в том числе ОСАГО
- Судебные расходы и арбитражные сборы
- Взносы в саморегулируемые организации
Компания в апреле 2022 года оплатила аренду офиса вместе с коммуналкой, а также заплатила за ежемесячные услуги аутсосирговой бухгалтерии. Все эти расходы он сможет учесть и предоставить к вычету
Платежи в бюджет
- Входной НДС, который уплатили поставщикам
- Налоги и сборы
Исключение: авансы и налог по УСН, их учесть нельзя
- Госпошлины, таможенные платежи при ввозе товаров в Россию, плата в систему «Платон» и торговый сбор
- Взнос за негативное воздействие на окружающую среду
Предприниматель на упрощенке «доходы минус расходы» перечислил в бюджет налог по УСН и налог на имущество. Учесть в расходах он сможет только налог на имущество
Уменьшить налоговую базу можно также на сумму прошлых убытков и разницу между уплаченным минимальным и обычным налогом.
Например, компания за 2021 год перечислила в бюджет минимальный налог в размере 50 000 рублей. При расчете реального налога по ставке 15% сумма к уплате за этот период составила 40 000 рублей. Эту разницу компания может учесть в расходах и снизить налоговую базу по УСН за 2022 год на 10 000 рублей.
Рассчитать налогооблагаемую базу с учетом доступных льгот для вашего бизнеса помогут эксперты из Главбух Ассистент. Они подскажут, как сэкономить на налогах и на какие еще программы господдержки вам можно рассчитывать. Узнайте, насколько выгоднее полный бухгалтерский, налоговый и кадровый учет с юридической поддержкой по сравнению с содержанием штата сотрудников. Средний чек — от 14 490 рублей в месяц. Оставьте заявку.
Условия списания расходов
Расходы можно учесть, если они обоснованы, оплачены и подтверждены документами. Также должна быть погашена задолженность перед контрагентом.
Обоснованные расходы — это затраты, которые направлены на получение дохода. Например, компания купила товары, которые планирует перепродать и получить выручку. Расходы на такую покупку обоснованы и их можно списать — при выполнение двух других обязательных условий. Покупка товаров с благотворительной целью не будет считаться обоснованной: нет доходов, значит, и расходы учесть не получится.
Оплаченные расходы — те, что уже совершены. Компания может признать расходы только после того, как оплатила долг перед поставщиком, подрядчиком или исполнителем. Погасить задолженность можно как деньгами, так и актом взаимозачета или передачей имущества в счет долга.
Подтвержденные расходы — затраты, подкрепленные первичными и прочими документами. Какие именно нужны документы для подтверждения, зависит от вида расхода. Например, чтобы подтвердить расходы на товары, компания должна иметь на руках договор и накладную от подрядчика, а оплату услуг подтвердят договор и акт от подрядчика и исполнителя.
Частные условия списания расходов:
Стоимость сырья и материалов можно учесть как расходы после оплаты и оприходования. При этом не нужно ждать, когда материалы передадут в производство.
Расходы на работы и услуги не стоит учитывать сразу после оплаты — дождитесь окончания работ. Для подтверждения вам нужно получить от контрагента подписанный акт выполненных работ или оказанных услуг.
Покупку товаров можно списать в расходы после оплаты и реализации. Выручки от реализации дожидаться не нужно. Например, если компания оплатила товары 15 мая 2022 года, а продавать начала 1 июня, то включить в расходы стоимость оплаченных товаров она может 1 июня.
Если вы купили товары у компании, которая платит НДС, то входной налог также включите в расходы в тот же день, но пропишите отдельной строкой в книге учета.
А вот стоимость доставки и хранения товаров включите в расходы сразу после оплаты.
Расходы на основные средства компания имеет право учесть после того, как ввела объекты в эксплуатацию и оплатила — полностью или частично.
Зарплату, НДФЛ, алименты можно учесть в расходах на оплату труда на дату выплаты или перевода работнику. В книге учета доходов и расходов пропишите их отдельными строками. Аванс можно учесть в расходах только в последний день месяца, когда начислите зарплату.
Расходы на налоги и взносы можно списать в день, когда вы перевели необходимую сумму в бюджет.
Чтобы правильно учесть расходы на УСН и не получить претензий от ФНС, рекомендуем обратиться к экспертам Главбух Ассистент: вас проконсультируют по бухгалтерскому и налоговому учету, подготовят отчетность и покажут, как оптимизировать налоги. Если налоговая уже у вас, эксперты помогут пройти проверку и исправить ошибки учета. Оставьте заявку сейчас и получите месяц обслуживания в подарок.
Какие уменьшить налоговую базу на УСН «доходы»
При объекте «доходы» затраты учесть в расходах нельзя — никакие расходы не уменьшают налоговую базу. Но можно снизить налог за счет вычетов — уплаченные в бюджет страховые взносы и больничные пособия из средств работодателя.
Важно! В вычет больничных пособий работодатель имеет право включить НДФЛ, но не может учитывать доплаты к больничному.
Максимальный вычет ограничен 50% от начисленного налога или авансового платежа. Если сумма страховых взносов и пособий превышает ограничение, размер вычета можно рассчитать по формуле:
Вычет = Налог × 50%
Исключение — ИП без работников, они могут уменьшить налог до нуля.
Пример
Организация на УСН «доходы» в мае 2022 года погасила недоимку по страховым взносам за предыдущие налоговые периода в размере 4 000 рублей, а также начислила работнику пособие за первые три дня больничного — 2 000 рублей, из которых:
1 740 рублей — выплатила на руки сотруднику
260 рублей — уплатила в бюджет НДФЛ.Также компания начислила работнику доплату до среднего заработка — 3 000 рублей.
Итого к вычету по налогу по УСН компания может включить взносы и больничное пособие с НДФЛ — 6 000 рублей. Важно также убедиться, что такой вычет не превышает 50% от налоговой базы.
Если вы не включили уплаченные в январе–июне взносы и больничные пособия в вычет за полугодие, можете учесть их в вычете за девять месяцев.
Условия учета вычетов на УСН при объекте «доходы»
Упрощенец на объекте «доходы» обязан хранить документы, которые подтверждают расходы:
- по начислениям и выплатам заработной платы;
- по утвержденным авансовым отчетам;
- по расходам на случай встречной проверки контрагента и т. п.
Все нюансы учета расходов на упрощёнке мы собрали в удобной таблице. Скачайте и используйте:
Остались вопросы по снижению налога на упрощёнке? Задайте их экспертам аутсорсинга напрямую. Получите бесплатную консультацию.