Коды видов дохода в платежных документах с 01.05.2022 в 1С
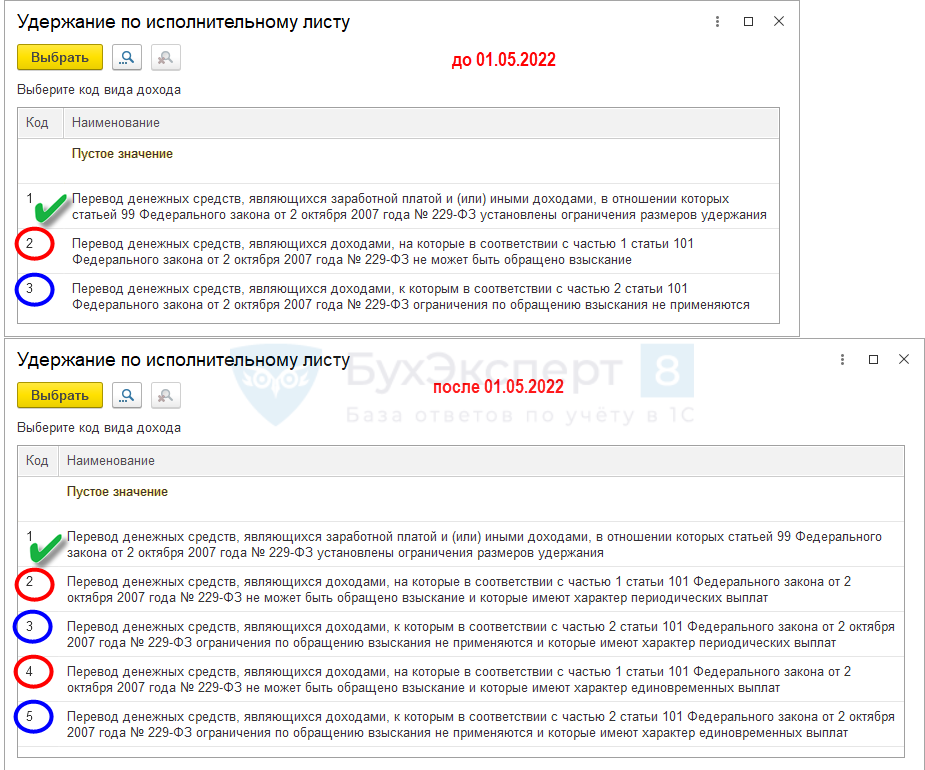
С 01.05.2022 увеличено количество кодов в платежном поручении при выплате доходов физическим лицам с 3-х до 5-ти (Указание Банка России от 25.03.2022 N 6104-У):
- доходы, часть которых можно удержать (ст. 99 Федерального закона от 02.10.2007 N 229-ФЗ): зарплата, вознаграждения по договорам ГПХ и пр. — «1» (1С – 1- разрешено, с ограничением по сумме );
- доходы, не подлежащие взысканию (перечислены в ч. 1 ст. 101 закона N 229-ФЗ): компенсации по законодательству РФ (в связи с командировкой, суточные, проезд и проживание; переводом; за пользование имуществом сотрудника и пр.), пособия за счет ФСС, кроме больничных, например, выплаты при рождении ребенка, а также алименты на детей и т. д.:
- «2» — для периодических выплат (1С — 2 — запрещено без оговорок для периодических выплат );
- «4» — для единовременных выплат (1С — 4 — запрещено без оговорок для единовременных выплат );
- «3» — для периодических выплат (1С — 3 — запрещено кроме алиментов для периодических выплат );
- «5» — для единовременных выплат (1С — 5 — запрещено кроме алиментов для единовременных выплат ).
Перечень выплат, указанных в ст. 101 закона N 229-ФЗ, является закрытым.
Код указывать не нужно при перечислении выплат, в отношении которых не установлены ограничения ст. 99 и 101 Федерального закона от 02.10.2007 N 229-ФЗ. Это означает, что банк может удержать из них любую сумму. Поэтому при перечислении сумм, не поименованных в этих статьях, но из которых делать удержание нельзя (например, подотчетных средств), рекомендуется указать код 3 или 5.
- на организации — 50 000-100 000 руб.;
- на ИП и должностных лиц — 15 000-20 000 руб.
Платежные поручения на зарплату с 1 мая 2022 года— примеры в 1С
В 1С коды дохода указываются в платежном поручении (с релиза 3.0.111.25).
Если в документе Платежное поручение ( Банк и касса — Платежные поручения ), созданном начиная с 01.05.2022, в адрес физического лица:
- указан Вид операции :
- Прочее списание;
- Перечисление подотчетному лицу;
- Перечисление заработной платы по ведомостям;
- Перечисление заработной платы работнику;
- Перечисление сотруднику по договору подряда;
- Перечисление депонированной заработной платы;
- Перечисление дивидендов;
- Выплаты самозанятым по реестру;
- Выплата самозанятому,
то появляется поле Удержание по исполнительному листу , где доступны варианты:
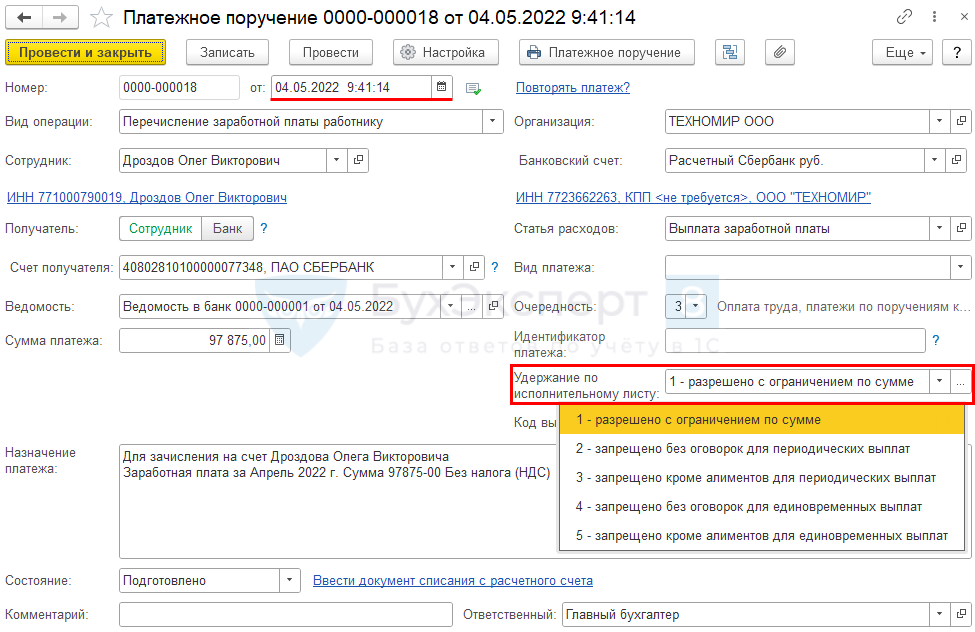
Выберите одно из этих значений, в результате платежное поручение заполнится в соответствии с требованиями законодательства. PDF
Если сумма к выплате состоит из нескольких доходов с разными кодами, например, 1 и 2, надо оформить два платежных поручения на каждый код.
В Платежном поручении с видом операции Прочее списание поле Удержание по исполнительному листу становится доступным, если в поле Получатель указано физическое лицо из справочника Контрагенты ( Вид контрагента — Физическое лицо).
После этого в поле Удержание по исполнительному листу появится еще одна аналитика:
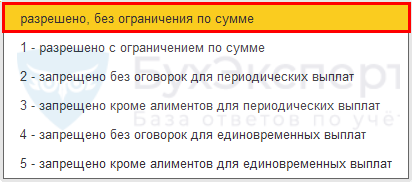
При выборе значения разрешено, без ограничения по сумме, поле Наз. пл. в платежном поручении не заполняется.
Ведомость в банк
Расширенные коды видов доходов можно добавить в платежные ведомости (с релиза 3.0.113).
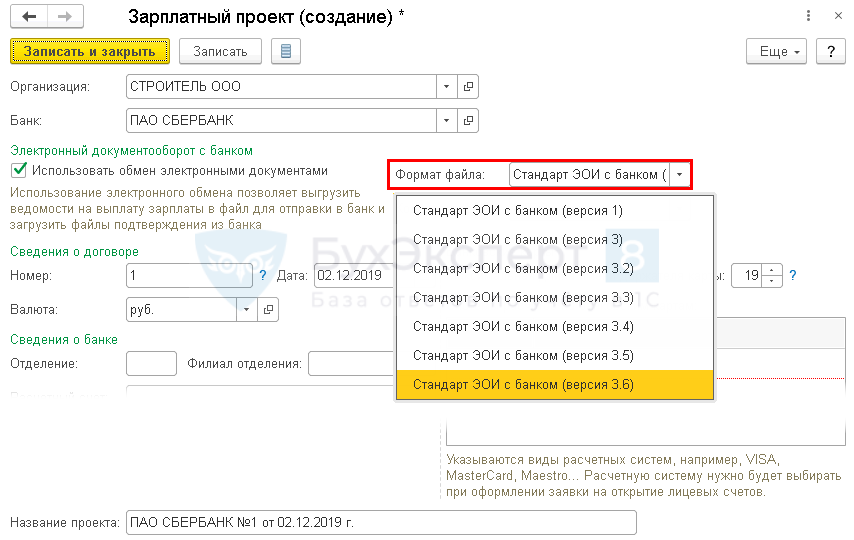
Шаг 1. Проверьте формат обмена с банком — версия 3.6 ( Зарплата и кадры — Зарплатные проекты ).
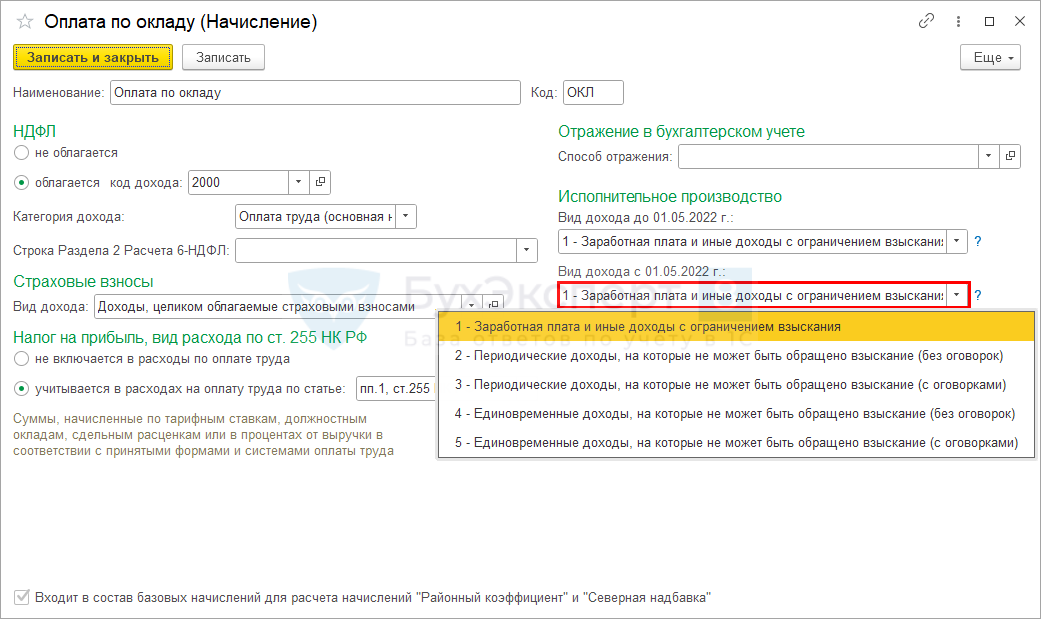
Шаг 2. В разделе Зарплата и кадры — Настройки зарплаты — Расчет зарплаты — Начисления укажите нужные коды в поле Вид дохода с 01.05.2022г. (с релиза 3.0.113).
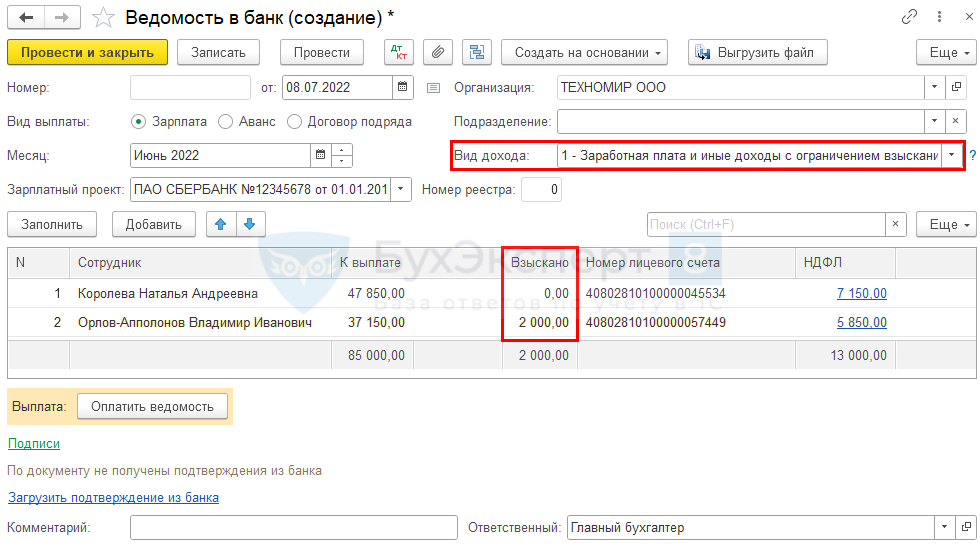
Шаг 3. В документе Ведомость в банк доступна для выбора аналитика Вид дохода ( Зарплата и кадры — Ведомости в банк ).
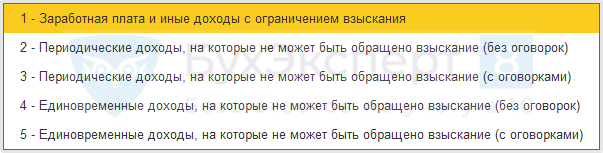
Укажите Вид дохода из перечня:
Ведомость заполнится только начислениями в данным кодом дохода — на каждый вид дохода заполните отдельную ведомость.
Графа Взыскано заполняется автоматически, если было удержание по исполнительным листам в документе Начисление зарплаты .
В результате заполнения этих данных код дохода и сумма удержания указывается:
- в файле выгрузки в банк; PDF
- в платежном поручении, сформированном на основании этой ведомости (при формировании ведомости На счета сотрудников ). PDF
В Платежном поручении с видом операции:
- Перечисление заработной платы по ведомостям ;
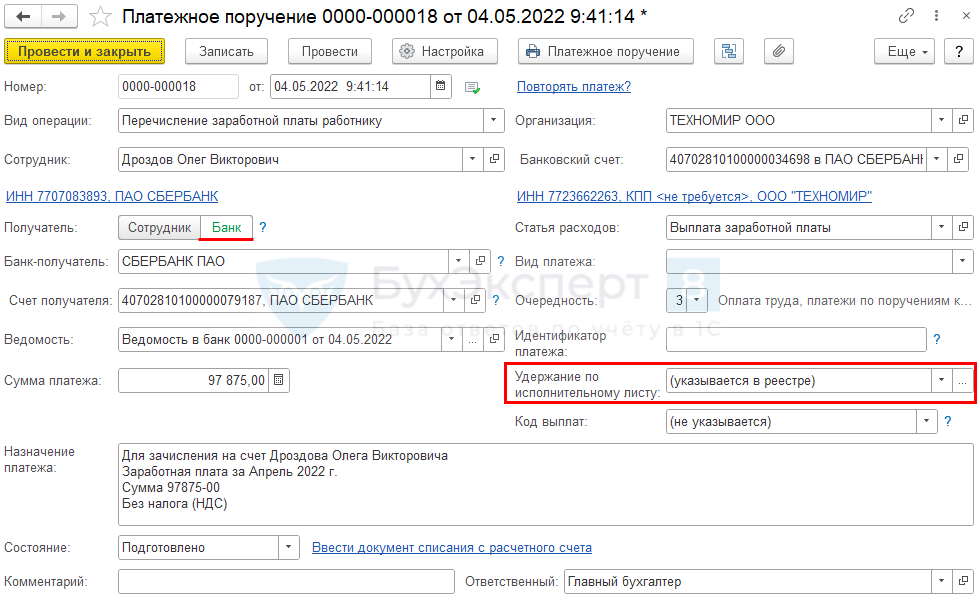
- Перечисление заработной платы работнику , если установлен переключатель
- Получатель — Банк,
в поле Удержание по исполнительному листу автоматически устанавливается вариант — (указывается в реестре).
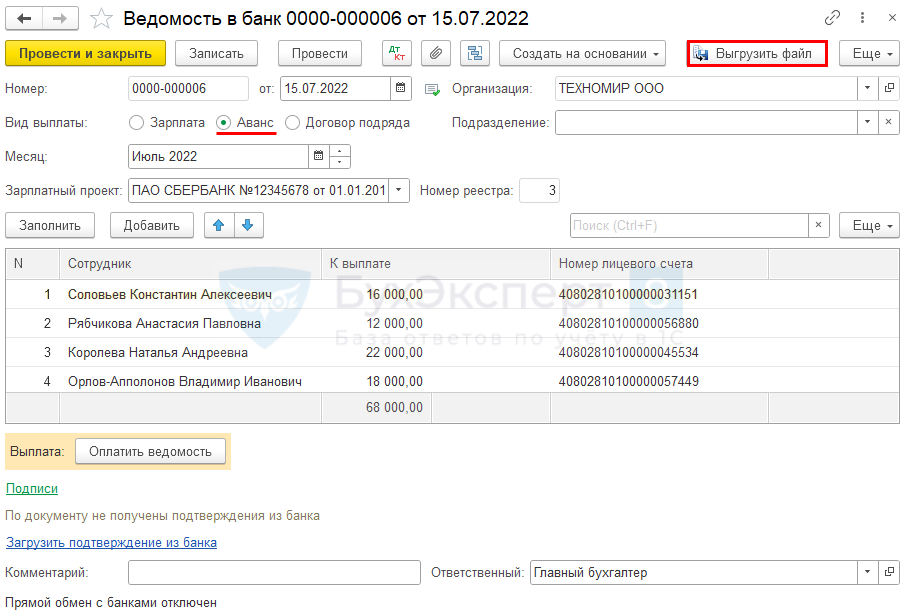
При формировании Ведомости в банк на аванс, нет возможности выбрать код вида дохода.
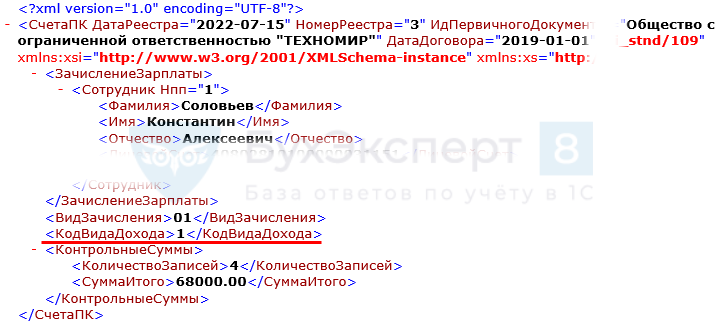
В файле передачи в банк ведомости на аванс автоматически указывается код вида дохода 1.
См. также:
Если Вы еще не подписаны:
Активировать демо-доступ бесплатно →
или
Оформить подписку на Рубрикатор →
После оформления подписки вам станут доступны все материалы по 1С:Бухгалтерия, записи поддерживающих эфиров и вы сможете задавать любые вопросы по 1С.
Подписывайтесь на наши YouTube и Telegram чтобы не пропустить
важные изменения 1С и законодательстваПомогла статья?
Получите еще секретный бонус и полный доступ к справочной системе БухЭксперт8 на 14 дней бесплатно
Похожие публикации
-
Закон предписывает указывать код выплаты зарплаты и других доходов в..Рассмотрим отдельные случаи предоставления материальной помощи в 1С 8.3 Бухгалтерия.Источник: Письмо Минфина от 02.06.2022 N 21-03-04/52301 Информация для: работодателей.
(6 оценок, среднее: 3,67 из 5)
Обсуждение (1)
Это получается, например, мат.помощь или пособие на погребение были кодом 2, стали кодом 4? А командировки, компенсация за молоко — так и остались кодом 2?
Новые коды в платежках на зарплату в 2022 — 2023 годах
Изменения в обязанностях работодателей по закону № 12-ФЗ
На работодателя трудовым законодательством возложено много разнообразных обязанностей. Одна из них — своевременная выплата зарплаты.
Можно ли выплачивать зарплату раньше срока и накажут ли работодателя за частые зарплатные выплаты, узнайте из этой статьи.
Законом «О внесении изменений в федеральный закон “Об исполнительном производстве”» от 21.02.2019 № 12-ФЗ эту обязанность дополнили: предписали работодателям при оформлении платежных поручений на выплату зарплаты и (или) иных доходов указывать специальный код вида дохода. Введенная кодировка позволит банкам и приставам отличать доходы, с которых можно удерживать долги. Заработало данное нововведение с 01.06.2020 (ст. 2 закона № 12-ФЗ).
Разработать коды и описать систему их отражения в зарплатных платежках законодатели обязали Банк России (п. 5.1 ст. 70 закона «Об исполнительном производстве» от 02.10.2007 № 229-ФЗ в редакции закона № 12-ФЗ). В настящее время порядок прописан в Правилах осуществления перевода денежных средств (утв. положением Центробанка от 29.06.2021 № 762-П). С 01.05.2022 этот порядок был обновлен.
Для каких доходов в платежках введены коды
У работодателей, которым приходится работать с новыми правилами, закономерно возник вопрос: по каким выплатам в платежках нужно указывать коды?
Закон № 12-ФЗ не уточняет конкретный перечень доходов, в отношении которых требуется проставление кодов в расчетных документах, хотя их группы в целом очерчены. К ним относятся заработная плата и иные доходы, в отношении которых ст. 99 закона № 229-ФЗ устанавливает ограничения, а также доходы, на которые не может быть обращено взыскание по ст. 101 закона № 229-ФЗ.
О максимально допустимых удержаниях из зарплаты граждан рассказывает этот материал.
С 01.05.2022 предусмотрены пять кодов:
Код
Когда ставить
Примеры выплат
В платежках по доходам, с которых взыскание возможно с учетом ограничений (ст. 99 закона № 229-ФЗ)
- зарплата, включая все ее составляющие и разновидности (надбавки, доплаты)*;
- премии;
- отпускные, включая компенсации за неиспользованный отпуск;
- средний заработок на время командировки;
- больничные;
- доплаты к пособиям за счет работодателя;
- увольнительные выплаты (выходные пособия, средний заработок и пр.);
- матпомощь, которая установлена не законодательством, а ЛНА работодателя;
- вознаграждение по ГПД, в т. ч. самозанятым гражданам (кроме договоров купли-продажи);
- дивиденды;
- авторские вознаграждения и др.
В платежках по выплатам периодического характера, на которые нельзя обратить взыскание (перечень указан в ч. 1 ст. 101 закона от 02.10.2007 № 229-ФЗ)
- возмещение командировочных расходов (кроме среднего заработка);
- компенсации за использование личного имущества в служебных целях;
- компенсации, связанные с переводом сотрудника на работу в другую местность;
- алименты;
- декретные выплаты и пособия на детей и др.
В платежках по выплатам периодического характера, с которых могут удерживаться алименты на несовершеннолетних детей и возмещение вреда в связи со смертью кормильца (ч. 2 ст. 101 Закона № 229-ФЗ, постановление Правительства от 02.11.2021 № 1908)
- ежемесячные выплаты в счет возмещения вреда здоровью;
- ежемесячные компенсации пострадавшим на ЧАЭС
В платежках по выплатам единовременного характера, на которые нельзя обратить взыскание (ч. 1 ст. 101 закона от 02.10.2007 № 229-ФЗ)
- матпомощь на рождение ребенка, регистрацию брака и т. п. (до 01.05.2022 этим выплатам присваивался код 2)
- разовые выплаты по возмещению вреда здоровью (до 01.05.2022 этим выплатам присваивался код 3)
*Что входит в зарплату для данных целей, можно посмотреть в п. 1 Перечня доходов, из которых удерживаются алименты на детей, утв. постановлением Правительства РФ от 18.07.1996 № 841.
Оформляем платежные документы по-новому
Введение рассматриваемой нами кодировки привело к тому, что теперь на разные виды доходов нужно оформлять отдельные платежки. Например, больше нельзя одним поручением перечислить человеку зарплату и командировочные.
То же касается и реестров, по которым выплаты производятся в рамках зарплатного проекта (к примеру, нужно формировать отдельные реестры на зарплату и детские пособия). На это указывает Центробанк на своем сайте.
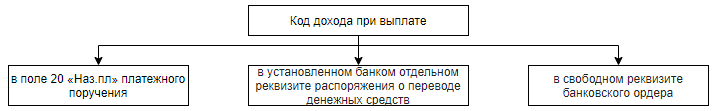
В платежном поручении указывать соответствующий код нужно в поле 20 «Наз. пл.».
Помимо кода дохода в назначении платежа в платежке или реестре теперь нужно указывать сумму удержаний по исполнительным листам, произведенных из доходов работников.
Как указывать сумму взыскания, если для выплаты зарплаты вы формируете и направляете в банк реестр и общую платежку к нему, мы рассказали в этой публикации.
Образец заполненной платежки смотрите и скачивайте в «КонсультантПлюс». Если у вас нет доступа к системе, получите пробный доступ бесплатно.
Если в коде ошибка или он не указан
Незаполнение поля 20 «Наз. пл.» может быть квалифицировано как правонарушение, предусмотренное ч. 3 ст. 17.14 КоАП РФ, штраф за которое для юрлиц составляет от 50 до 100 тыс. руб. (см., например, постановление Восемнадцатого ААС от 27.01.2022 № 18АП-16897/2021).
Также если вы не укажете код дохода в платежке, есть вероятность, что банк ее не исполнит. В этом случае вы рискуете просрочить зарплату. А за это предусмотрена разнообразная ответственность. Однако, как поясняет Центробанк, обязанности контролировать правильность указания плательщиками кодов в платежных поручениях у банков нет, а платежки без кодов подлежат исполнению кредитной организацией при положительном результате других процедур приема к исполнению.
Если вы поставите код 1 вместо кода 2 или 3, а в банке на работника есть исполнительный документ, банк произведет взыскание из денег, на которые оно обращаться не может. А это, как минимум, претензии к вам от работника. Возможно и судебное разбирательство.
Итоги
В настоящее время работодателям нужно указывать специальные коды видов доходов в расчетных документах по выплатам работникам. С их помощью банки смогут различать суммы, с которых можно удерживать долги в порядке исполнительного производства. С 01.05.2022 таких кодов стало пять вместо трех.
Стало больше кодов вида дохода в платежном поручении
На основании п. 4 ст. 4 Федерального закона от 10.07.2002 № 86-ФЗ ЦБ РФ устанавливает правила осуществления расчетов в Российской Федерации, в том числе правила осуществления перевода денежных средств.
В настоящее время с этой целью применяется Положение Банка России от 29.06.2021 № 762-П «О правилах осуществления перевода денежных средств» (далее – Положение).
Положением, в частности, определены форма и порядок заполнения платежного поручения и других распоряжений о переводе денежных средств. При этом предусмотрено, что при выплате гражданину заработной платы и (или) иных доходов могут применяться ограничения в рамках исполнительного производства.
С этой целью в распоряжениях о переводе денежных средств надо указывать коды вида дохода. До последнего времени их было три, а с 01.05.2022 стало пять.
Новый список кодов
Впервые для хозяйствующих субъектов обязанность указывать такие коды была установлена с 01.06.2020 Положением Банка России от 19.06.2012 № 383-П. В дальнейшем аналогичные правила оказались отражены в реквизит 20 Приложения 1 и реквизит 15.5 Приложения 12 к Положению (то есть, соответственно, в платежном поручении и платежном распоряжении).
Принято Указание от 25.03.2022 № 6104-У, которым и внесены изменения в Положение.
Список кодов теперь выглядит так:
Код вида дохода
Значение реквизита
Перевод денежных средств, являющихся заработной платой и (или) иными доходами, в отношении которых ст. 99 Федерального закона № 229-ФЗ установлены ограничения размеров удержания
Перевод денежных средств, являющихся доходами, на которые в соответствии с п. 1 ст. 101 Федерального закона № 229-ФЗ не может быть обращено взыскание и которые имеют характер периодических выплат, за исключением доходов, к которым в соответствии с п. 2 ст. 101 Федерального закона № 229-ФЗ ограничения по обращению взыскания не применяются
Перевод денежных средств, являющихся доходами, к которым в соответствии с п. 2 ст. 101 Федерального закона № 229-ФЗ ограничения по обращению взыскания не применяются и которые имеют характер периодических выплат
Перевод денежных средств, являющихся доходами, на которые в соответствии с п. 1 ст. 101 Федерального закона № 229-ФЗ не может быть обращено взыскание и которые имеют характер единовременных выплат, за исключением доходов, к которым в соответствии с п. 2 ст. 101 Федерального закона № 229-ФЗ ограничения по обращению взыскания не применяются
Перевод денежных средств, являющихся доходами, к которым в соответствии с п. 2 ст. 101 Федерального закона № 229-ФЗ ограничения по обращению взыскания не применяются и которые имеют характер единовременных выплат
Неизменными остались формулировки в отношении кодов 1 и 2. Но изменилась формулировка по коду 3, и появились два новых кода. Также указано, что надо учитывать единовременный или периодический характер выплат.
Коды стали следующими:
«3» – при переводе денежных средств, являющихся доходами, к которым в соответствии с ч. 2 ст. 101 Федерального закона № 229-ФЗ ограничения по обращению взыскания не применяются и которые имеют характер периодических выплат;
«4» – при переводе денежных средств, являющихся доходами, на которые в соответствии с ч. 1 ст. 101 Федерального закона № 229-ФЗ не может быть обращено взыскание и которые имеют характер единовременных выплат, за исключением доходов, к которым в соответствии с ч. 2 ст. 101 Федерального закона № 229-ФЗ ограничения по обращению взыскания не применяются;
«5» – перевод денежных средств, являющихся доходами, к которым в соответствии с ч. 2 ст. 101 Федерального закона № 229-ФЗ ограничения по обращению взыскания не применяются и которые имеют характер единовременных выплат.
При переводе денежных средств, не являющихся доходами, в отношении которых ст. 99 Федерального закона № 229-ФЗ установлены ограничения и (или) на которые в соответствии со ст. 101 Федерального закона № 229-ФЗ не может быть обращено взыскание, код вида дохода по-прежнему не указывается.
Поясним (частично напомним), о каких ограничениях и взысканиях идет речь.
О коде «1»
В соответствии с ч. 1 ст. 98 Федерального закона № 229-ФЗ судебный пристав-исполнитель обращает взыскание на заработную плату и иные доходы должника-гражданина в следующих случаях:
1) исполнение исполнительных документов, содержащих требования о взыскании периодических платежей;
2) взыскание суммы, не превышающей 10 000 руб.;
3) отсутствие или недостаточность у должника денежных средств и иного имущества для исполнения требований исполнительного документа в полном объеме.
Согласно ч. 3 этой же статьи в редакции, действующей с 30.12.2020, лица, выплачивающие должнику заработную плату или иные периодические платежи путем их перечисления на счет должника в банке или иной кредитной организации, обязаны указывать в расчетном документе сумму, взысканную по исполнительному документу.
Отметим, что в указанной действующей редакции в общем случае лица, выплачивающие должнику заработную плату или иные периодические платежи, в трехдневный срок со дня выплаты обязаны переводить удержанные денежные средства на депозитный счет службы судебных приставов, а не самому должнику.
Перечисление удержанных средств непосредственно взыскателю может производиться в случаях, предусмотренных ст. 9 Федерального закона № 229-ФЗ. В соответствии с этой статьей непосредственно взыскателем исполнительный документ о взыскании периодических платежей, о взыскании денежных средств может быть направлен в организацию или иному лицу, выплачивающим должнику заработную плату, пенсию, стипендию и иные периодические платежи, если взыскиваемые средства в общей сумме не превышают 100 000 руб.
Именно в этом случае следует указывать в расчетном документе сумму, взысканную по исполнительному документу.
Согласно ст. 99 Федерального закона № 229-ФЗ размер удержания из заработной платы и иных доходов должника, в том числе из вознаграждения авторам результатов интеллектуальной деятельности, исчисляется исходя из суммы, оставшейся после удержания налогов.
Обратите внимание: при исполнении исполнительного документа (нескольких исполнительных документов) с должника-гражданина может быть удержано не более 50% заработной платы и иных доходов. Удержания производятся до исполнения в полном объеме содержащихся в исполнительном документе требований.
Данное ограничение размера удержания не применяется при взыскании алиментов на несовершеннолетних детей, возмещении вреда, причиненного здоровью, возмещении вреда в связи со смертью кормильца и возмещении ущерба, причиненного преступлением. В этих случаях размер удержания из заработной платы и иных доходов должника-гражданина не может превышать 70%.
Таким образом, при наличии того или другого из названных ограничений указывается код дохода «1».
Ограничения размеров удержания из заработной платы и иных доходов должника-гражданина, предусмотренные ст. 99 Федерального закона № 229-ФЗ, не применяются при обращении взыскания на денежные средства, находящиеся на счетах должника, на которые работодатель производит зачисление заработной платы, за исключением суммы последнего периодического платежа.
Кроме того согласно п. 1.1 данной статьи в случае, если в постановлении судебного пристава-исполнителя об обращении взыскания на денежные средства, находящиеся на счетах должника, содержится требование о сохранении заработной платы и иных доходов должника ежемесячно в размере прожиточного минимума трудоспособного населения в целом по Российской Федерации, удержание денежных средств осуществляется с соблюдением требования о сохранении заработной платы и иных доходов должника-гражданина ежемесячно в размере указанного прожиточного минимума.
Данная норма введена Федеральным законом от 29.06.2021 № 234-ФЗ с 01.02.2022. Это ограничение тоже должно быть учтено организацией, производящей удержание по исполнительному листу, и при его применении также проставляется код «1».
Вот пример заполнения части платежного поручения с указанием кода «1»:
О коде 2
В части 1 ст. 101 Федерального закона № 229-ФЗ перечислены многочисленные виды доходов физического лица, на которые вообще не может быть обращено взыскание:
-
денежные суммы, выплачиваемые в возмещение вреда, причиненного здоровью;
денежные суммы, выплачиваемые в возмещение вреда в связи со смертью кормильца;
денежные суммы, выплачиваемые лицам, получившим увечья (ранения, травмы, контузии) при исполнении ими служебных обязанностей, и членам их семей в случае гибели (смерти) указанных лиц;
компенсационные выплаты за счет средств федерального бюджета, бюджетов субъектов РФ и местных бюджетов гражданам, пострадавшим в результате радиационных или техногенных катастроф;
компенсационные выплаты за счет средств федерального бюджета, бюджетов субъектов РФ и местных бюджетов гражданам в связи с уходом за нетрудоспособными гражданами;
ежемесячные денежные выплаты и (или) ежегодные денежные выплаты, начисляемые в соответствии с законодательством РФ отдельным категориям граждан (компенсация проезда, приобретения лекарств и др.);
денежные суммы, выплачиваемые в качестве алиментов, а также суммы, выплачиваемые на содержание несовершеннолетних детей в период розыска их родителей;
компенсационные выплаты, установленные законодательством РФ о труде (в связи со служебной командировкой, с переводом, приемом или направлением на работу в другую местность; в связи с изнашиванием инструмента, принадлежащего работнику; денежные суммы, выплачиваемые организацией в связи с рождением ребенка, со смертью родных, с регистрацией брака);
страховое обеспечение по обязательному социальному страхованию, за исключением страховой пенсии по старости, по инвалидности (с учетом фиксированной выплаты к страховой пенсии, повышений фиксированной выплаты к страховой пенсии), а также накопительной пенсии, срочной пенсионной выплаты и пособия по временной нетрудоспособности;
пенсии по случаю потери кормильца, выплачиваемые за счет средств федерального бюджета;
выплаты к пенсиям по случаю потери кормильца за счет средств бюджетов субъектов РФ;
пособия и выплаты гражданам, имеющим детей, выплачиваемые за счет средств федерального бюджета, государственных внебюджетных фондов, бюджетов субъектов РФ и местных бюджетов;
средства материнского (семейного) капитала, предусмотренные Федеральным законом от 29.12.2006 № 256-ФЗ «О дополнительных мерах государственной поддержки семей, имеющих детей»;
суммы единовременной материальной помощи, выплачиваемой за счет средств федерального бюджета, бюджетов субъектов РФ и местных бюджетов, внебюджетных фондов, за счет средств иностранных государств, российских, иностранных и межгосударственных организаций, иных источников (в связи со стихийным бедствием или другими чрезвычайными обстоятельствами; в связи с террористическим актом; в связи со смертью члена семьи; в виде гуманитарной помощи; за оказание содействия в выявлении, предупреждении, пресечении и раскрытии террористических актов, иных преступлений);
суммы полной или частичной компенсации стоимости путевок, за исключением туристических, выплачиваемой работодателями своим работникам и (или) членам их семей, инвалидам, не работающим в данной организации, в находящиеся на территории РФ санаторно-курортные и оздоровительные учреждения, а также суммы полной или частичной компенсации стоимости путевок для детей, не достигших возраста 16 лет, в находящиеся на территории РФ санаторно-курортные и оздоровительные учреждения;
суммы компенсации стоимости проезда к месту лечения и обратно (в том числе сопровождающего лица), если такая компенсация предусмотрена федеральным законом;
социальное пособие на погребение;
денежные средства, выделенные гражданам, пострадавшим в результате чрезвычайной ситуации, в качестве единовременной материальной помощи и (или) финансовой помощи в связи с утратой имущества первой необходимости и (или) в качестве единовременного пособия членам семей граждан, погибших (умерших) в результате чрезвычайной ситуации, и гражданам, здоровью которых в результате чрезвычайной ситуации причинен вред различной степени тяжести;
выплаты, осуществляемые в соответствии с нормативными правовыми актами Президента Российской Федерации и Правительства Российской Федерации в целях предоставления мер социальной поддержки отдельным категориям граждан и семьям, имеющим детей;
денежные выплаты, осуществляемые малоимущим гражданам в рамках оказания государственной социальной помощи, в том числе на основании социального контракта.
Два последних вида выплат из приведенного списка включены в него Федеральным законом от 30.12.2021 № 444-ФЗ, и на них не обращается взыскание с 01.01.2022.
Если организация или индивидуальный предприниматель перечисляют физическому лицу какой-либо из этих видов доходов, то в распоряжении о перечислении денежных средств надо указать код вида дохода «2».
Пример заполнения части платежного поручения с указанием кода «2»:
О коде «3»
Исключения при перечислении платежей, указанных в ч. 1 ст. 101 Федерального закона № 229-ФЗ – алиментные обязательства в отношении несовершеннолетних детей, а также обязательства о возмещении вреда в связи со смертью кормильца (ч. 2 той же статьи).
По этим платежам ограничения в виде запрета на взыскание не применяются в рамках денежных сумм, выплачиваемых в возмещение вреда, причиненного здоровью, либо компенсационных выплат за счет средств федерального бюджета, бюджетов субъектов РФ и местных бюджетов гражданам, пострадавшим в результате радиационных или техногенных катастроф.
При перечислении таких платежей вместо кода вида дохода «2» указывается код вида дохода «3». Но теперь только при условии, что названные платежи имеют характер периодических выплат.
Пример заполнения части платежного поручения с указанием кода «3»:
О коде «4»
Данный вид кода дохода указывается в том же порядке, что и код вида дохода «2». Отличие только в том, что код «4» проставляется, если выплата имеет единовременный характер (в отличие от кода «2», который относится к выплатам с периодическим характером).
Пример заполнения части платежного поручения с указанием кода «4»:
О коде «5»
Этот вид кода дохода, в свою очередь, указывается в том же порядке, что и код вида дохода «3». И здесь тоже отличие только в том, что код «5» проставляется, если выплата имеет единовременный характер (в отличие от кода «3», который относится к выплатам с периодическим характером).
Какой код вида дохода ставить в платежном поручении

Компании и ИП, которые перечисляют сотрудникам зарплату и другие выплаты физлицам, должны указывать в платежном поручении код дохода. Всего их пять.
Зачем нужны коды вида дохода
Чтобы перечислить сотрудникам зарплату или другие выплаты, компания или ИП оформляет платежное поручение и отправляет его в банк. Банк по этому документу перечисляет деньги на счета сотрудников.
При перечислении денег физлицам в платежном поручении нужно указывать реквизит — код вида дохода. Его ставят в платежках, чтобы показать банку, с каких доходов человека можно, а с каких нельзя удерживать долги, которые он обязан выплатить по исполнительным документам. Всего есть пять кодов.
Разберемся на примере, как это происходит.
Ирина заняла у Натальи деньги под расписку и не отдает их. Наталья подала в суд и выиграла процесс. Ирина не может отдать долг сразу, и суд решил взыскать долг частями с ее доходов. Для этого он выдал истцу исполнительный лист — документ, который подтверждает, что ответчик должен выполнить решение суда. На основании этого документа судебные приставы смогут взыскать долг.
Взыскать задолженность по исполнительному листу деньгами можно двумя способами:
- Из заработной платы при ее выплате. Для этого нужно отправить документ на работу должнику.
- Списать с банковских счетов должника, в том числе и с зарплатного счета. Для этого нужно отправить исполнительный лист в банк, где находятся счета должника.
Есть доходы, с которых нельзя удерживать долги по исполнительным листам, например алименты, пособия на ребенка, материальную помощь пострадавшим из-за чрезвычайных ситуаций и другие. Кроме того, иногда на счет приходят деньги, которые не относятся к доходам человека: командировочные, подотчетные, выданные авансом на рабочие задачи и другое.
Чтобы банк мог правильно списать суммы с банковского счета, ему нужно точно знать, можно ли с пришедшей выплаты взыскивать долги и какая это выплата — единовременная или периодическая. Для этого Центробанк изменил коды и обязал их указывать всех, кто перечисляет деньги физлицам.
В нашем примере так: если на счет Ирины поступит зарплата, банк удержит с нее взыскание, а вот с пособия на ребенка — нет.
Подписка на новое в Бизнес-секретах
Подборки материалов о том, как вести бизнес в России: советы юристов и бухгалтеров, опыт владельцев бизнеса, разборы нового в законах, приглашения на вебинары с экспертами.
Как определить код дохода
В поле 20 «Наз. пл.» платежного поручения при расчете с физлицами нужно проставить один из пяти кодов платежа. Он зависит в том числе от того, периодическая выплата или разовая. Для некоторых видов доходов ставить код не нужно.
Работодатель сам решает, какой это тип выплаты. Если деньги перечисляют каждый месяц, выплату можно назвать периодической, например алименты. К разовым переводам можно отнести материальную помощь в связи с чрезвычайной ситуацией или пособие на погребение.
Код 1. Цифру 1 ставят, когда перечисляют выплаты, из которых можно удерживать долги по исполнительным документам. Это зарплата, премии, отпускные, больничные, вознаграждение по ГПД — гражданско-правовому договору, — денежные подарки.
В таблице собрали примеры — сколько можно удерживать из зарплаты сотрудника по исполнительным документам.
Сколько можно удержать из зарплаты Пример 50% — максимальный размер удержаний вне зависимости от количества исполнительных листов Допустим, у Иванова зарплата на руки 50 000 ₽. Если на Иванова в банк поступил исполнительный лист — например, по возмещению ущерба другой компании, — ежемесячно банк имеет право удерживать не более 50% зарплаты, то есть максимум 25 000 ₽ 70% — удержания из заработной платы при отбывании исправительных работ, взыскании алиментов на несовершеннолетних детей, возмещении вреда, причиненного здоровью другого лица, возмещении вреда в связи со смертью кормильца и возмещении ущерба, причиненного преступлением К примеру, на Иванова с окладом 50 000 ₽ поступил еще один исполнительный лист на уплату алиментов на ребенка. Теперь банк будет взыскивать из его зарплаты сумму по двум исполнительным листам, но не более 70% — максимально 35 000 ₽ Если в постановлении пристава или в заявлении должника есть требование о сохранении месячного дохода в размере прожиточного минимума, эта сумма после удержания должна остаться у человека.
Код 2 ставят для периодических выплат, с которых нельзя удерживать суммы по исполнительным документам. Например, алиментов или компенсаций за изнашивание инструмента, принадлежащего работнику.
Код 3 ставят для периодических выплат, с которых можно удерживать алименты на детей и возмещение вреда в связи со смертью кормильца. Например, ежемесячное возмещение вреда, причиненного здоровью.
Код 4 используют для разовых выплат, с которых нельзя ничего удерживать. Например, с суточных и возмещения работнику командировочных расходов или с компенсации стоимости санаторных и курортно-оздоровительных путевок работникам и членам их семей.
Код 5 ставят, когда перечисляют разовые выплаты, с которых можно удерживать только алименты детям и возмещение вреда из-за смерти кормильца. Это разовая выплата в возмещение вреда здоровью.
Код не проставляется. Поле остается пустым при переводе денег, которые не относятся к доходам, и потому с них нельзя списывать долги.
Например, сотруднику перечисляют подотчетные деньги, компенсируют расходы на покупку чего-либо для компании, возвращают или выдают заем.
Чтобы было понятнее, мы собрали выплаты в таблицу.
Код Вид выплаты Пример выплаты 1 Выплаты, из которых можно удерживать долги по исполнительным документам Зарплата, премия, компенсация за неиспользованный отпуск, отпускные, оплата больничного, вознаграждение по договору ГПХ, дивиденды, выходное пособие при сокращении, оплата времени простоя 2 Периодические выплаты, с которых нельзя ничего удерживать Алименты, ежемесячная компенсация за использование личных инструментов работника в служебных целях 3 Периодические выплаты, с которых можно удерживать только алименты на детей и возмещение вреда в связи со смертью кормильца Ежемесячная выплата в счет возмещения вреда здоровью 4 Разовые выплаты, с которых нельзя ничего удерживать Возмещение командировочных расходов, пособие на погребение 5 Разовые выплаты, с которых можно удерживать только алименты детям и возмещение вреда из-за смерти кормильца Разовая выплата в счет возмещения вреда здоровью Не ставится В остальных случаях Подотчетные деньги, выдача или возврат займа Как заполнять платежные поручения
Компании и ИП, которые платят людям, должны заполнять платежку по определенным правилам:
- вносить сумму взыскания в назначение платежа;
- указывать код дохода в поле 20 «Наз. пл.»;
- при выплате зарплаты нескольким работникам оформлять одну платежку на всю сумму и к ней прикладывать реестр платежей.
Сумму взыскания — в назначение платежа. Если работодателю поступил исполнительный лист на сотрудника и деньги удержаны, сумму взыскания нужно указать в платежном поручении на перечисление зарплаты.
Ее указывают в реквизите 24 «Назначение платежа» так:
- символ «//»;
- буквы «ВЗС», то есть взысканная сумма;
- символ «//»;
- сумма цифрами. Рубли отделяются от копеек дефисом «-». Если взысканная сумма в целых рублях, то после дефиса «-» указывается «00»;
- символ «//».
Например, сумма взыскания — 15 000 ₽. Запись будет выглядеть так:
Код дохода — в поле 20. Когда компания платит зарплату работникам, вознаграждение по договору или совершает любую другую выплату дохода человеку, нужно указывать код вида дохода в платежном поручении — в поле 20 «Назначение платежа кодовое», а в платежке — «Наз. пл.».
Платежка с удержанием долга из зарплаты сотрудника будет выглядеть так:

Компания платит нескольким сотрудникам — общая платежка и реестр платежей. Если компания или ИП платит зарплату сразу нескольким сотрудникам, надо создать платежку на общую сумму всех выплат.

К общей платежке оформляют реестр платежей. В нем указывают лицевые счета сотрудников, удержанные суммы и суммы к выплате. Банк по реестру сам распределит деньги по лицевым счетам сотрудников.

Как выбрать правильный код в разных ситуациях
Разберем, как ставить код при заполнении платежных поручений, на примере некоторых выплат.
Сначала нужно проверить, является ли выплата доходом человека. Например, зарплата, премия, компенсация при увольнении — это доход сотрудника, нужно поставить код 1.
Если выплата не доход — например, полученный заем от работодателя или деньги, выданные под отчет, — то код вообще не ставим.
Разберем на примерах.
Перечисление по договорам ГПХ. Например, компания или ИП арендуют у человека небольшой склад и перечисляет ему арендную плату. Такая выплата — доход арендодателя. Значит, при перечислении денег нужно указать код 1.
Перечисление по договорам займа. Компания заняла деньги под проценты у своего участника и ежемесячно возвращает долг с процентами. Проценты по договору займа — это доход участника-займодавца. Значит, в платежке нужно поставить код 1.
Перечисление командировочных. Сумма командировочных включает разные выплаты: суточные, оплату проживания, проезда и провоза багажа.
Суточные и компенсация уже понесенных затрат — это не доход работника. Значит, смотрим ст. 101 закона 229-ФЗ: в ней есть компенсационные выплаты, к которым как раз относятся суточные и компенсация понесенных расходов. Поэтому при их перечислении следует проставить код 4.
А вот при перечислении сотруднику денег, к примеру на деловой ужин с клиентом, то есть подотчета, никакого кода ставить не нужно, потому что это не доход физлица, а подотчетные деньги компании или ИП.
Выплата компенсации за использование собственного автомобиля. Региональный менеджер ездит к клиентам на личном автомобиле, а компания или ИП ежемесячно перечисляют компенсацию за это. По компенсации за использование личного автомобиля проставляют код 2.
Если сотрудник пользуется своим ноутбуком для работы, а компания или ИП ему за это доплачивает, то при перечислении такой компенсации в поле 20 следует поставить цифру 2. Это будет компенсационной выплатой.
Что будет, если указать неверный код дохода
Ошибка в платежном поручении может привести к тому, что банк неверно спишет суммы с должников — например, взыщет долг с алиментов на ребенка или, наоборот, не спишет то, что должен был списать. Последствия зависят от того, какие основания были у банка для списания.
Исполнительные документы или постановление пристава. Судебные приставы могут оштрафовать за предоставление недостоверных сведений об имущественном положении должника:
- малую компанию или ИП — на 15 000—20 000 ₽;
- среднюю или крупную компанию — на 50 000—100 000 ₽;
- должностное лицо, отвечающее за заполнение платежек, — на 15 000—20 000 ₽.
Удержание в счет погашения кредита или займа. Штрафа от судебных приставов не должно быть, поскольку нет исполнительного производства.
В законе о потребительском кредите нет наказания за ошибку с кодом. Но оговорено, что если в поле 20 кода нет или код указан неверно, банк не получает дополнительного согласия заемщика на списание.
Чтобы не пострадал ни кредитор, ни заемщик, лучше следить за кодами. К тому же на получателя денег у банка могут оказаться исполнительные документы либо постановления приставов.
Не должно быть наказания, если перепутать разовые и периодические выплаты — коды 2—5. Заемщик может отозвать в течение 14 дней любое списание с кодами 2 и 3, а на каждое поступление с кодами 4 и 5 банк запросит у заемщика отдельное согласие, по которому сам и примет решение. В рамках исполнительного производства для поступлений с кодами 2—5 вообще неважно, разовые они или периодические.
Исправить ошибку в поле 20 платежки можно только одним способом — отозвать ее до того, как банк спишет деньги с расчетного счета. Затем нужно представить в банк платежку с верными данными.