Как формируется капитал имущество при производственном кооперативе
Статья 34. Источники формирования имущества кооператива
1. Источниками формирования имущества кооператива могут быть как собственные, так и заемные средства. Доля заемных средств в имуществе кооператива устанавливается его уставом.
(в ред. Федерального закона от 11.06.2003 N 73-ФЗ)
(см. текст в предыдущей редакции)
2. Кооператив формирует собственные средства за счет паевых взносов, доходов от собственной деятельности, а также за счет доходов от размещения своих средств в банках, от ценных бумаг и других.
(в ред. Федерального закона от 11.06.2003 N 73-ФЗ)
(см. текст в предыдущей редакции)
3. Кооператив является собственником имущества, переданного ему в качестве паевых взносов, а также имущества, произведенного и приобретенного кооперативом в процессе его деятельности.
(в ред. Федерального закона от 11.06.2003 N 73-ФЗ)
(см. текст в предыдущей редакции)
4. Для осуществления своей деятельности кооператив формирует фонды, составляющие имущество кооператива. Виды, размеры этих фондов, порядок их формирования и использования устанавливаются общим собранием членов кооператива в соответствии с настоящим Федеральным законом и уставом кооператива.
(в ред. Федерального закона от 03.11.2006 N 183-ФЗ)
(см. текст в предыдущей редакции)
5. Уставом кооператива может быть предусмотрено, что определенную часть принадлежащего кооперативу имущества составляет его неделимый фонд. Размер неделимого фонда устанавливается в стоимостном выражении, в том числе он может устанавливаться исходя из доли собственных средств кооператива (паевого фонда, нераспределенной прибыли (доходов) и других, за исключением резервного фонда).
(п. 5 в ред. Федерального закона от 03.11.2006 N 183-ФЗ)
(см. текст в предыдущей редакции)
5.1. Уставом кооператива может быть определен перечень объектов имущества, относимого к неделимому фонду. В такой перечень с указанием балансовой стоимости могут включаться здания, строения, сооружения, техника, оборудование, сельскохозяйственные животные, семена, фураж и иное имущество кооператива, не подлежащее в период существования кооператива разделу на паи членов кооператива и ассоциированных членов кооператива или выдаче в натуральной форме при прекращении членства в кооперативе.
(п. 5.1 введен Федеральным законом от 03.11.2006 N 183-ФЗ)
5.2. Решение о формировании неделимого фонда, его размере и перечне объектов имущества, относимого к неделимому фонду, принимается членами кооператива единогласно, если уставом кооператива не определен иной порядок принятия решений по данному вопросу.
(п. 5.2 введен Федеральным законом от 03.11.2006 N 183-ФЗ)
6. Кооператив в обязательном порядке формирует резервный фонд, который является неделимым и размер которого должен составлять не менее 10 процентов от паевого фонда кооператива. Размер, сроки и порядок формирования и использования резервного фонда устанавливаются в соответствии с настоящим Федеральным законом уставом кооператива. До формирования в полном объеме резервного фонда кооператив не вправе осуществлять кооперативные выплаты, начисления и выплату дивидендов по дополнительным паевым взносам членов кооператива, а в кредитном кооперативе также получать займы от членов кооператива и ассоциированных членов кооператива.
(в ред. Федерального закона от 03.11.2006 N 183-ФЗ)
(см. текст в предыдущей редакции)
7. В производственном кооперативе резервный фонд формируется за счет ежегодных отчислений не менее чем 10 процентов от прибыли, в потребительском кооперативе — за счет отчислений от доходов и за счет внесения членами данных кооперативов дополнительных (целевых) взносов пропорционально участию этих членов в хозяйственной деятельности кооператива и иных предусмотренных соответственно уставом производственного кооператива и уставом потребительского кооператива источников.
Лекция № 5. Имущество кооператива
Право оперирует понятием «имущество», определяя его как комплексный объект правовых отношений. Имущество – это вещи, т. е. материальные объекты, и имущественные права лиц – участников правовых отношений, а именно права требования, составляющие актив его имущества, а также долги, составляющие пассив. Для осуществления своей деятельности кооператив владеет, пользуется и распоряжается имуществом, принадлежащим ему на праве собственности, либо использует имущество на иных правовых основаниях.
Источниками формирования имущества кооператива могут быть как собственные, так и заемные средства. При этом размер заемных средств не должен превышать 60% от общего объема средств кооператива. Статьей 128 ГК РФ к термину «имущество» отнесены следующие виды объектов гражданских прав: вещи, ценные бумаги, а также «иные виды имущества, в том числе имущественные права». Имущество является основным объектом права собственности граждан и юридических лиц. Установленное законом требование, не превышать размер заемных средств кооператива более чем на 60%, является гарантией платежеспособности кооператива и его самостоятельности.
Кооператив формирует собственные средства за счет паевых взносов членов кооператива, доходов от собственной деятельности, а также за счет доходов от размещения своих средств в банках, от ценных бумаг и других. Своеобразие правового режима имущества кооператива связано с тем, что оно формируется в том числе из паевых взносов членов кооператива.
Таким образом, часть имущества кооператива представляет собой паи его членов. Правовое положение этой части имущества находится в зависимости от правового положения члена кооператива, за которым закреплен его пай. Пай как имущество лица, вступившего в кооператив, принадлежит кооперативу на праве собственности, но с условием членства данного лица в кооперативе. Как только лицо, передавшее пай, выходит из кооператива, пай, а также начисленные на него доходы из собственности кооператива переходят вновь во владение, пользование и распоряжение данного лица (физического или юридического).
Собственные средства кооператива как юридического лица может составить любое имущество, принадлежащее ему на праве собственности, за исключением отдельных видов имущества, которое в соответствии с законом не может принадлежать гражданам и юридическим лицам (ст. 213 ГК РФ).
Эти средства составляют основу хозяйственной деятельности кооператива. Заемные средства – это, собственно, и есть та часть имущества кооператива, которая состоит из его долгов или обязанностей (чаще всего это средства, предоставленные в кредит). Для хозяйственной деятельности заемные средства имеют определенное значение, поскольку они составляют часть оборотных средств, которая в отличие от собственных, не закрепляется в хозяйственном обороте, а участвует в нем только в течение установленного срока.
В состав имущества кооператива могут входить движимые и недвижимые вещи, деньги, ценные бумаги, а также другие объекты, предусмотренные законодательством. Используя имущество, кооператив должен соблюдать нормативно установленные требования к оформлению права собственности и иных прав на отдельные виды имущества.
В частности, законодательством устанавливается обязательная государственная регистрация недвижимых вещей, при этом в случаях, когда этого требует закон, наряду с государственной регистрацией должна осуществляться специальная регистрация или учет отдельных видов недвижимого имущества (ст. 131 ГК РФ).
Для сельскохозяйственных кооперативов существенное значение имеют нормативные акты, регулирующие порядок использования такого имущества, которое в основном используется в сельском хозяйстве. Кооператив является собственником имущества, переданного ему в качестве паевых взносов его членами, а также имущества, произведенного и приобретенного кооперативом в процессе его деятельности.
Кооператив вправе самостоятельно определить направление использования имущества, принадлежащего ему на праве собственности. Тем не менее, как хозяйствующий субъект кооператив не может не придерживаться принятого деления имущества, используемого в хозяйственной деятельности, на основной и оборотный капитал (или фонды) хотя бы потому, что ведение учета и отчетности предусматривает соблюдение определенных нормативно установленных правил.
В частности, при ведении учета средств кооператив должен руководствоваться Федеральным законом от 21 ноября 1996 г. № 129-ФЗ «О бухгалтерском учете» и Положением по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации (утв. приказом Минфина РФ от 29 июля 1998 г. № 34н).
Это Положение действует в части, не противоречащей данному закону, и устанавливает методологические основы бухгалтерского учета и отчетности для организаций, являющихся юридическими лицами по законодательству РФ независимо от подчиненности и форм собственности. Вводя правила учета, это Положение подробно определяет собственно понятия основных и оборотных средств организации и их состав.
Так, основные средства представляют собой совокупность материально-вещественных ценностей, используемых в качестве средств труда и действующих в натуральной форме в течение длительного времени как в сфере материального производства, так и в нематериальной сфере.
К основным средствам относятся здания, сооружения, передаточные устройства, рабочие и силовые машины и оборудование, измерительные и регулирующие приборы и устройства, вычислительная техника, транспортные средства, инструмент, производственный и хозяйственный инвентарь, рабочий и продуктивный скот, многолетние насаждения, внутрихозяйственные дороги и прочие средства.
К основным средствам относятся также капитальные вложения на улучшение земель (мелиоративные, осушительные, ирригационные и другие работы) и в арендованные здания, сооружения, оборудование и другие объекты. В составе основных средств учитываются находящиеся в собственности организации земельные участки, объекты природопользования (вода, недра и другие природные ресурсы).
Не относятся к основным средствам производства и учитываются в организациях (а значит, и в кооперативах) в составе средств в обороте:
1) предметы, служащие менее 1 года, независимо от их стоимости; предметы стоимостью на дату приобретения не более 1 млн руб. за единицу (исходя из их стоимости, предусмотренной в договоре) независимо от срока их службы, за исключением сельскохозяйственных машин и орудий, строительного механизированного инструмента, а также рабочего и продуктивного скота, которые относятся к основным средствам независимо от их стоимости, и другое имущество;
2) привлеченные средства, т. е. средства, не принадлежащие организации (в нашем случае кооперативу), но временно участвующие в его обороте. К оборотным средствам принято относить и незавершенное производство – это продукция (работы), не прошедшая всех стадий (фаз, пределов), предусмотренных технологическим процессом, а также изделия, неукомплектованные, не прошедшие испытания и технологической приемки.
Существенное значение в хозяйственном использовании имущества кооператива имеют капитальные вложения, которые по экономическому определению являются расходами на создание, расширение, реконструкцию и техническое перевооружение основного капитала, а также на связанные с этим изменения в оборотном капитале.
Поэтому они имеют отношение как к основным, так и к оборотным средствам.
В состав капитальных вложений включаются затраты на строительно-монтажные работы, приобретение оборудования, инструмента, инвентаря, прочие капитальные работы и затраты (проектно-изыскательские, геологоразведочные и буровые работы, затраты по отводу земельных участков и переселению в связи со строительством, на подготовку кадров для вновь создающихся организаций и другие).
Кроме капитальных вложений Положение по ведению бухгалтерского учета и бухгалтерской отчетности в РФ определяет понятие финансовых вложений. К ним относятся инвестиции организации в государственные ценные бумаги (облигации и другие долговые обязательства), ценные бумаги и в уставные капиталы других организаций, а также предоставленные другим организациям займы на территории России и за ее пределами.
Использование данной классификации материальных и денежных средств обязательно для кооператива и позволяет ему вести учет имущества и отчитываться о деятельности перед контролирующими органами по общепринятым правилам. Кроме экономических отличий существует разница и в правовом режиме основных и оборотных средств.
Это, в частности, касается источников их пополнения: оборотные средства пополняются за счет доходов организации, кредитных ссуд и т. п. источников; а основные средства – из определенных фондов организации.
Статья 34 ФЗ «О сельскохозяйственной кооперации» определяет два источника формирования собственных средств кооператива: паевые взносы членов кооператива и доходы кооператива. При этом Закон устанавливает, что источником доходов могут служить деятельность кооператива, размещение средств в банках, сделки с ценными бумагами. Список возможных источников дохода оставлен открытым.
Определение паевого взноса члена кооператива содержится в ст. 1 ФЗ «О сельскохозяйственной кооперации», а в ст. 3 указаны особенности формирования паевых фондов сельскохозяйственных производственных кооперативов.
Так, основным отличием источника формирования имущества колхоза от источника формирования имущества коопхоза является то, что в паевой фонд коопхоза не передаются земельные участки его членов – глав крестьянских хозяйств и граждан, ведущих личное подсобное хозяйство (п. 4 ст. 3 ФЗ «О сельскохозяйственной кооперации»). Одновременно на все виды производственного сельскохозяйственного кооператива распространяются нормы ст. 109 ГК РФ «Имущество производственного кооператива».
Определяя виды и особенности потребительских сельскохозяйственных кооперативов, Закон не указывает, какое имущество члена кооператива данного вида может служить паевым взносом, как это сделано в ст. 3 ФЗ «О сельскохозяйственной кооперации» для кооперативов производственных. Формирование имущества сельскохозяйственных потребительских кооперативов, таким образом, подчиняется требованиям гражданского законодательства, в том числе законодательства о кооперации. В частности, некоторые вопросы имущества кооператива регулируются ст. 116 ГК РФ «Потребительский кооператив».
Для осуществления своей деятельности кооператив формирует фонды, составляющие имущество кооператива. Виды, размеры этих фондов, порядок их формирования и использования устанавливаются общим собранием членов кооператива в соответствии с уставом кооператива. Кроме бухгалтерской отчетности сведения об имуществе кооператива, его источниках и распределении должны отражаться в учредительных и иных документах кооператива.
Устав кооператива должен содержать условия о размере паевых взносов членов кооператива, состав и порядок их внесения, ответственность за нарушение обязательства по внесению паевых взносов (ст. 11 ФЗ «О сельскохозяйственной кооперации»; ст. 108, 116 ГК РФ). Размер обязательного и дополнительного пая каждого члена кооператива, сроки его внесения, форма паевого взноса, размер выплат стоимости паевых взносов и даты этих выплат указываются в членской книжке члена кооператива (ст. 15 ФЗ «О сельскохозяйственной кооперации»).
Что касается целей создания фондов, то паевой фонд не только составляет основу хозяйственной деятельности, но и определяет характер имущественных отношений внутри кооператива.
В части формирования неделимого фонда кооператива Закон теперь конкретно определяет, что размер неделимого фонда устанавливается в стоимостном выражении и приводит открытый перечень объектов имущества, которое может быть отнесено уставом к неделимому фонду (п. 5 ст. 34 ФЗ «О сельскохозяйственной кооперации»).
В такой перечень с указанием балансовой стоимости могут включаться здания, строения, сооружения, техника, оборудование, сельскохозяйственные животные, семена, фураж и иное имущество кооператива, не подлежащее в период существования кооператива разделу на паи членов кооператива и ассоциированных членов кооператива или выдаче в натуральной форме при прекращении членства в кооперативе.
Поскольку право на создание неделимых фондов (кроме резервного) предоставлено кооперативу, то именно общее собрание должно решить, насколько целесообразно их формирование – как с хозяйственной точки зрения, так и с точки зрения интересов каждого из его членов.
Кооператив в обязательном порядке формирует резервный фонд, который является неделимым и размер которого должен составлять не менее 10 процентов от паевого фонда кооператива. Резервный фонд создается, в частности, для покрытия непроизводительных потерь и убытков, а также выплат доходов членам кооператива при отсутствии или недостаточности прибыли отчетного года для этих целей.
Порядок формирования резервного фонда устанавливается уставом кооператива (п. 6 ст. 34 ФЗ «О сельскохозяйственной кооперации»).
Новая редакция Закона уточняет, что до формирования в полном объеме резервного фонда кооператив не вправе осуществлять кооперативные выплаты, начисления и выплату дивидендов по дополнительным паевым взносам членов кооператива, а в кредитном кооперативе также получать займы от членов кооператива и ассоциированных членов кооператива. Новая редакция Закона также определяет, что в производственном кооперативе резервный фонд должен формироваться за счет средств ежегодных отчислений не менее 10% от прибыли, а в потребительском – за счет отчислений от доходов и за счет дополнительных (целевых) взносов, пропорциональных участию членов кооператива в его хозяйственной деятельности, за счет предусмотренных уставами производственных и потребительских кооперативов иных источников (п. 7 ст. 34 ФЗ «О сельскохозяйственной кооперации»).
Производственный кооператив для имущественной безопасности бизнеса
Это такая же форма юридического лица как ООО, АО и другие мало популярные товарищества и партнерства. По своей природе — форма самозанятости граждан, которые объединяются своим трудом для достижения некоего совместного результата. Кооператив, несмотря на свое название, вовсе не обязан заниматься только производственной деятельностью. Вместо уставного капитала у него паевой фонд, минимальный размер которого законодательно не установлен.Деятельность производственных кооперативов регулируется ст.ст. 106.1-106.6 ГК РФ и отдельным Законом.
Члены кооператива работают в кооперативе, не заключая с ним трудовые договоры. При этом дополнительно можно взять и наемных работников, однако их количество должно быть не более 30% от численности членов. Члены кооператива не учитываются при подсчете среднесписочной численности работников, что позволяет такой организации применять УСН даже в том случае, когда количество пайщиков превышает 100 человек.
Нюанс: Все члены кооператива отражаются в ЕГРЮЛ. При каждом случае изменения состава пайщиков Председатель кооператива должен внести изменения в ЕГРЮЛ, что само по себе занимает время.
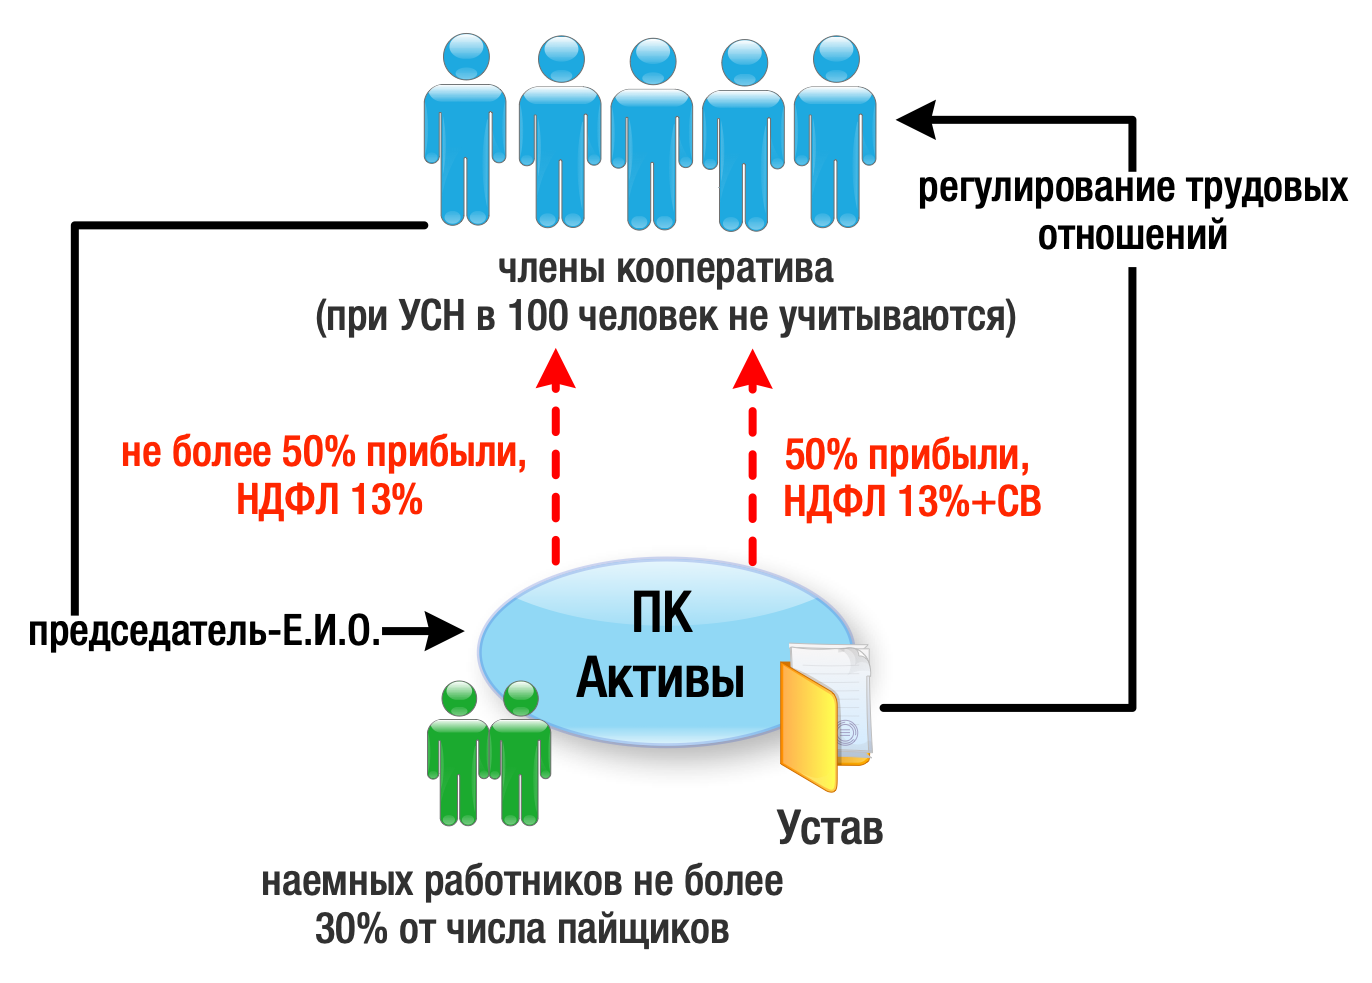
2. О членстве
В кооперативе должно быть минимум 5 членов в возрасте не менее 16 лет. Могут участвовать и юридические лица, но это должно быть прямо предусмотрено в уставе.
Нюанс: первая очевидная сложность в использовании кооператива — где набрать пять членов? Особенно, если мы хотим использовать его в качестве хранителя активов. Нечасто в бизнесе 5 и более партнеров. Следовательно, возможностей для использования ПК уже меньше. Конечно, можно включить доверенных лиц (друзей, детей, иных родственников), однако в таком варианте это гарантированная бомба замедленного действия. Почему? Запасаемся терпением и продолжаем читать. Или смотреть:
3. О паевом фонде и паевых взносах
У кооператива есть Паевой фонд. Его размер и размер паевого взноса учредители определяют в уставе. Паевым взносом могут быть деньги, ценные бумаги, иное имущество, в том числе имущественные права и иные объекты гражданских прав. Оценка паевого взноса до 25 тыс. руб. проводится при образовании кооператива по взаимной договоренности учредителей. Выше 25 тыс. руб. — независимым оценщиком.
Нюанс: следуя букве закона, можно предположить, что у всех членов кооператива может быть одинаковый размер пая, максимум в паевом фонде им может принадлежать несколько паев, кратных установленной в уставе величине. На практике все намного гибче, и размеры вкладов в паевой фонд конкретных учредителей можно установить разные. Как учредители договорятся. Любые вклады в паевой фонд освобождаются от налогов у получающей стороны (то есть самого кооператива) на основании льготы п.п. 3 п. 1 ст. 251 НК РФ.
Еще один нюанс: независимо от размера принадлежащего пая, у пайщика один голос на общем собрании членов. Это принципиальное отличие от ООО, где голоса пропорциональны долям в уставном капитале.
Когда это может пригодиться? Например, для обеспечения владельческого контроля. Независимо от размера вкладов «инвесторов» (предположим их два), у инициаторов некоего проекта (предположим, их трое) будет по одному голосу, то есть большинство. При этом размер долей в паевом фонде инвесторов пропорционален их вкладу. И финансово, и управленчески все справедливо.
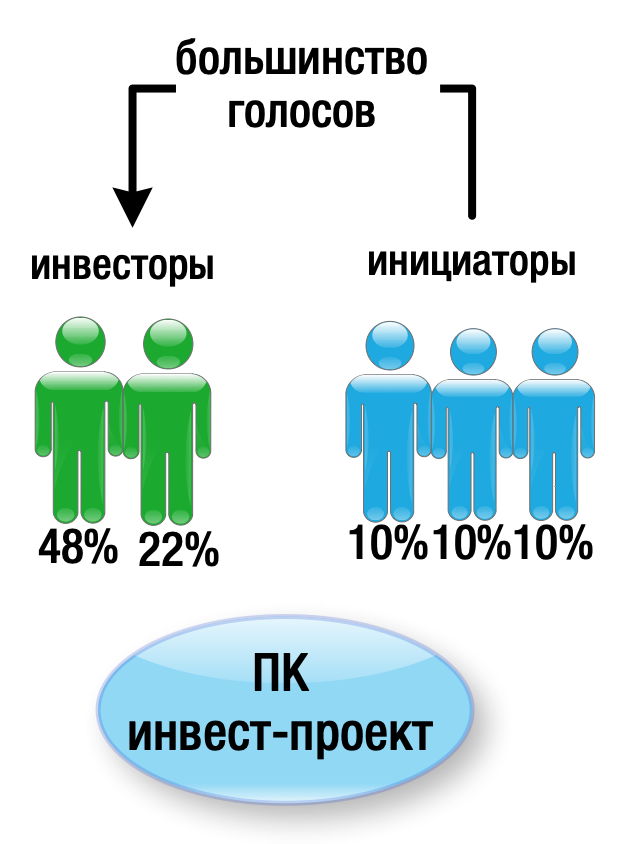
Несправедливость и риск проявляется при участии в ПК доверенных с лиц. Даже самый маленький пай дает 1 голос. А если таких дополнительных пайщиков несколько, возникают существенные управленческие риски, минимизировать которые достаточно сложно. В кооперативе между пайщиками нельзя заключить корпоративный договор, способный обеспечить владельческий контроль, как в ООО, обязывая к единообразному голосованию.
4. О дополнительных взносах в имущество кооператива
Если со вкладами в паевой фонд все ясно, то с дополнительными вкладами в имущество без увеличения уставного капитала (паевого фонда), которые возможны в привычных ООО и АО, не все просто. Напомним, помимо влекущего пропорциональное увеличение уставного капитала вклада в него, участник общества может безвозмездно осуществить взнос в имущество Общества, который у получателя так же освобождается от налогообложения при соблюдении ряда условий (п.п.3.7 и п.п. 11 п. 1 ст. 251 НК РФ). Это отличные инструменты для безналогового финансирования в группе компаний.
В отношении же кооператива два НО!
Первое «Но!»: вклады в имущество по п.п. 3.7 п. 1 ст. 251 НК РФ на кооперативы не распространяются. Налоговым кодексом эта льгота предусмотрена только для обществ и товариществ.
Второе «Но!» в том, что кристальной ясности в возможности передачи имущества без налоговых последствий по п.п. 11 п. 1 ст. 251 НК РФ нет. Толкуя Письмо от 25 сентября 2007 г. №03-03-06/1/694, касающегося схожим образом сформулированной нормы п.п. 3 п. 1 ст. 251 НК РФ, полагаем, что безналоговые вклады по этой льготе возможны. Однако следует помнить о том, что доля участия в ПК передающей или получающей стороны должна быть более 50% и имущество (кроме денег) в течение года не может никому передаваться.
Вывод по пункту: отсутствие льгот для более свободного рефинансирования денежных потоков в группе компаний опять существенно ограничивает использование ПК в роли Хранителя активов. Финансирование в виде вкладов в паевой фонд не всегда является приемлемым вариантом. Большой размер паевого фонда может излишне демонстрировать благосостояние компании.
5. О неделимом фонде и защите кооператива от личных кредиторов пайщика
Имущество, принадлежащее кооперативу, по решению его участников, можно передать в Неделимый фонд кооператива, плюсы которого:
На имущество, составляющее неделимый фонд, нельзя обратить взыскание по личным долгам участников (п. 1 ст. 11 Закона);
Имущество, составляющее неделимый фонд кооператива, не включается в паи членов кооператива (там же);
Взыскание по личным долгам члена кооператива не может быть обращено на неделимый фонд кооператива (ст. 13 Закона);
Пай состоит из паевого взноса члена кооператива и соответствующей части чистых активов кооператива (за исключением неделимого фонда) (ст. 9 Закона);
Взыскание по долгам члена кооператива не может быть обращено на неделимые фонды кооператива п.5 ст.106.5 ГК РФ и п. 3 ст. 74 ФЗ «Об исполнительном производстве».
Иными словами, производственный кооператив позволяет обособить свое имущество таким образом, что на него не может быть обращено взыскание по долгам его членов. И эта возможность прямо установлена законом.
Данный вывод подтверждается и многочисленной судебной практикой.
Возможность образования неделимого фонда кооператива и цели, в связи с которыми он образуется, необходимо предусмотреть в Уставе.
При этом должно быть принято отдельное решение о том, какое конкретное имущество кооператива составляет его неделимый фонд. И это решение должно найти свое отражение в бух.учете.
Создание неделимого фонда в производственном кооперативе практически не урегулировано законодателем. Все вопросы, связанные с его формированием, размером, перечнем входящего в него имущества, относятся к исключительной компетенции общего собрания. По общему правилу решение о создании и составе неделимого фонда принимается всеми членами кооператива единогласно. В уставе можно предусмотреть иное. При этом перечень активов, которые могут составлять неделимый фонд, ничем не установлен (деньги, здания, сооружения, основные средства производства, оборудование, транспорт, доли в компаниях и т.д.).
Одной из задач фонда, по сути, является обеспечение стабильности кооператива. Если пайщик вышел из кооператива, либо его исключили — имущественные интересы ПК будут обеспечены.
Неделимый фонд кооператива может быть распределен между членами кооператива только в случае его ликвидации, поскольку имущество кооператива, оставшееся после удовлетворения требований кредиторов, подлежит распределению между его членами.
В этом смысле плюсы ПК в сравнении с ООО понятны. «Складываем» все значимые активы в Производственный кооператив, принимаем решение о создании Неделимого фонда, и, в случае возникновения личных претензий к собственнику/пайщику, дотянуться до имущества кооператива будет затруднительно. Для сравнения: при обращении взыскания на долю в ООО кредиторы получат стоимость доли собственника с учетом рыночной стоимости имущества. Кредиторам члена ПК выплатят действительную стоимость пая без учета неделимого фонда.
«Взыскание по долгам члена производственного кооператива (артели) не может быть обращено на неделимые фонды производственного кооператива (артели)». п. 3 ст. 74 Федеральный закон от 2 октября 2007 г. №229-ФЗ «Об исполнительном производстве»
Этим же инструментом можно ограничить вхождение в бизнес нежелательных наследников партнеров, обеспечив выплату им только стоимости пая, без учета имущества, составляющего неделимый фонд.
В этом же кроется и дьявол. При наличии неделимого фонда у наследников нет способа потребовать выплаты им справедливой компенсации стоимости активов, а во вхождении в состав пайщиков им можно отказать.
Нюанс: по своим предпринимательским долгам кооператив, как организация, отвечает сам своим имуществом, в том числе составляющим неделимый фонд. Таким образом, использование ПК как операционной компании, вступающей в коммерческие отношения с поставщиками или покупателями, — табу, которое на корню способно убить главную идею — защитить имущество.
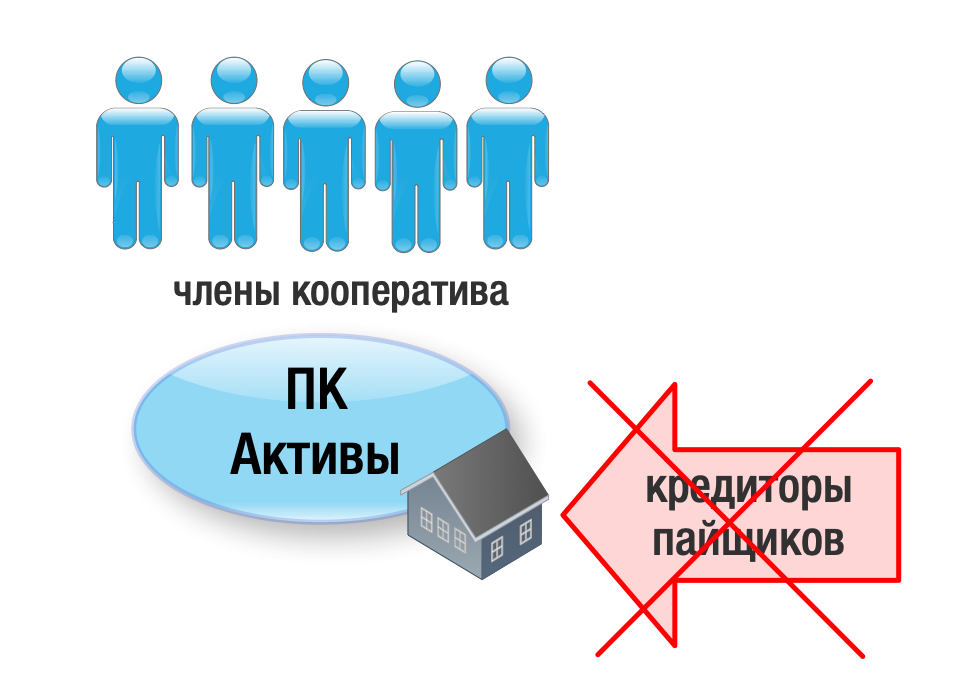
И еще нюанс: если вы сегодня получили иск от кредитора, а завтра создаете Производственный кооператив, передавая ему все активы, то подобную сделку с высокой долей вероятности признают недействительной. Так как никакой деловой цели у подобных мероприятий нет, кроме как причинить ущерб кредитору, сокрыв имущество от обращения на него взысканий.
Слишком много «Но!» для повсеместного использования этой формы.
4 условия, при соблюдении которых производственный кооператив может обеспечить имущественную безопасность вашего бизнеса
1 — Минимальное количество членов.
Их минимум пять. Таким образом, вам требуется пять собственников бизнеса, чьи права на имущество можно зафиксировать через доли в ПК.
2 — Семейный бизнес.
Вопрос распоряжения имуществом, составляющим неделимый фонд, относится к компетенции общего собрания членов. Учитывая, что у каждого пайщика один голос (независимо от размера его пая) для учета мнения всех скорее всего будет закреплено, что решения принимаются ими только единогласно. Таким образом, определив имущество в неделимый фонд, возможна ситуация, при которой забрать его оттуда, если один из пайщиков захочет выйти, без согласия всех остальных, будет невозможно.
Кроме того, в кооперативе нет возможности заключить корпоративный договор. А это на сегодняшний день один из лучших инструментов в регулировании отношений между собственниками бизнеса, возможность заключения которого установлена только для обществ.
Более того, это должен быть не просто семейный бизнес. Члены семьи должны не иметь явных конфликтов между собой, а решения приниматься без саботажа. Причина — порядок проведения собраний. Несмотря на достаточное количество положений Закона, позволяющих членам кооператива самостоятельно устанавливать для себя «правила игры», при внимательном прочтении нормативного акта можно с удивлением обнаружить, что в кооперативе не так то просто и легко провести общие собрания членов. И возможности изменить порядок Законом не предусмотрено.
3 — Активная фаза накопления имущества завершена, инвестиционные программы закрыты.
В кооперативе нет возможности осуществлять вклады в его имущество аналогично ООО/АО. Мы считаем это одним из важнейших ограничителей для ПК, поскольку вопрос безналогового реинвестирования крайне важен практически для любого бизнеса. А заработанная прибыль, как правило, и инвестируется на приобретение активов.
4 — Совершеннолетние наследники.
Относительно кооператива не предусмотрено гарантий прав несовершеннолетних наследников. Так как членами кооператива могут стать только граждане с 16 лет, возникает закономерный вопрос: в случае смерти одного из членов кооператива с имуществом, как обеспечить его, например, тринадцатилетнему сыну права на это имущество. В члены кооператива его нельзя принять, следовательно, ему нужно выплатить действительную стоимость пая его отца, которая (вспоминаем!) рассчитывается без учета имущества неделимого фонда. Вопрос открыт.
В качестве вывода
Производственный кооператив, безусловно, отличный инструмент для решения важного ряда задач бизнеса и его собственников, лечения и профилактики их бизнес-недугов. Однако, как у любого лекарства, у него имеется ряд противопоказаний и перечень случаев применения «с осторожностью».
Названных выше условий более чем достаточно для понимания необходимости принятия взвешенного решения в части использования производственного кооператива для хранения активов.
Один только вопрос, что за такое трудовое участие внесут собственники в качестве своего пая, может поставить вас в тупик. Иными словами, пилюля мощная, но не волшебная и «отпускается только по рецепту врача».
Как формируется капитал имущество при производственном кооперативе
1. Ассоциация — это:
• форма добровольного объединения экономически самостоятельных предприятий, организаций, которые одновременно могут входить в другие образования (основная цель — совместные решения научно-технических производственных, экономических, социальных и других задач)
2. В ЗАО величина уставного капитала не может быть меньше:
• 100 МРОТ, т.е. 10 тыс.руб.
3. Вид и способ структурного построения предприятия или корпорации, предусмотренный законами и другими правовыми нормами страны.
• Организационно-правовая структура организации
4. Внутреннее предпринимательство это:
• Интрапренерство
5. Выберите верное определение некоммерческой организации:
• это юридическое лицо, для которого получение прибыли и ее распределение между учредителями не выступает в качестве основной цели; получаемая прибыль используется для саморазвития, достижения уставных целей организации
6. Выберите наиболее полное определение коммерческой сделки:
• соглашение между двумя или несколькими сторонами на поставку товаров, выполнение работ или услуг в соответствии с принятыми условиями
7. Выберите наиболее полное определение понятия «предпринимательская деятельность»:
• деятельность коммерческих организаций, которая связана с вложением средств в целях получения прибыли на основе сочетания личной выгоды с общественной пользой
• предпринимательство — это собой свободное экономическое хозяйствование в различных сферах, осуществляемое субъектами рыночных отношений в целях удовлетворения потребности конкретных потребителей и общества в товарах (работах, услугах) и получения прибыли (дохода), необходимых для саморазвития собственного дела (предприятия) и обеспечения финансовых обязанностей перед бюджетами и другими хозяйствующими субъектами
8. Выберите наиболее полное определение юридического лица:
• организация, имеющая в собственности, хозяйственном ведении или оперативном управлении обособленное имущество и отвечающая по своим обязательствам этим имуществом, способная от своего имени приобретать и осуществлять имущественные и личные неимущественные права, нести обязанность, быть истцом и ответчиком в суде и имеющие самостоятельный баланс или смету
9. За унитарным предприятием имущество закрепляется:
• на праве хозяйственного ведения или оперативного управления
10. К некоммерческим организациям не относятся:
• финансово-промышленные группы
11. Как называются участники ЗАО?
• Акционеры
12. Как формируется капитал, имущество при производственном кооперативе:
• Члены вносят паевой взнос
13. Какая из указанных функций не является функцией предпринимательства:
• контрольная функция
14. Какие права имеет собственник в отношении принадлежащего ему имущества:
• право владения, пользования и распоряжения
15. Какое из перечисленных направлений не является направлением государственной поддержки и регулирования предпринимательства:
• формирование государственной программы производства экологически чистых продуктов