Учет давальческой переработки и материалов в 1С 8.3: позиция переработчика
Иногда организации выгоднее пользоваться для производства продукции услугами стороннего подрядчика, чем тратиться на оборудование, специализированные кадры и т. д. Для этого она заключает договор давальческой переработки с исполнителем.
Из статьи вы узнаете:
- что такое давальческая переработка;
- о нормативном регулировании этой хозяйственной операции в НУ и БУ;
- как вести бухгалтерский учет давальческого сырья у переработчика в 1С 8.3;
- как вести учет исполнителю, выполняющему переработку;
- проводки по давальческому сырью в 1С 8.3 у переработчика.
Учет давальческого сырья — нормативное регулирование
Давальческая переработка — это выполнение работ по производству продукции из материала заказчика по договору подряда (ст. 702, ст. 713 ГК РФ).
БУ. При передаче в переработку переход права собственности не происходит: материалы продолжают учитываться на балансе заказчика. У переработчика они отражаются на забалансовом счете 003 «Материалы, принятые в переработку» (п. 156 Методических указаний по учету материально-производственных запасов, утв. Приказом Минфина РФ от 28.12.2001 N 119н, План счетов 1С).
Доходы и расходы от выполнения работ по переработке относятся к доходам и расходам по обычным видам деятельности (п. 5 ПБУ 9/99, п. 5 ПБУ 10/99.).
НУ. Выручка исполнителя от выполнения работ по переработке сырья (материалов) заказчика — это доход от реализации (п. 1 ст. 248 НК РФ).
НДС. Передача сырья переработчику не является реализацией у заказчика и не облагается НДС (ст. 38, ст. 146 НК РФ).
Реализация исполнителем работ по переработке облагается НДС (пп. 1 п. 1 ст. 146 НК РФ, п. 5. ст. 154 НК РФ).
Учет давальческого сырья в 1С 8.3 у переработчика — пошаговая инструкция
- доска обрезная 5 м. куб. по цене 6 000 руб., на сумму 30 000 руб.
- скамья уличная 100 шт.
- готовую продукцию,
- акт выполненных работ на сумму 120 000 руб. (в т. ч. НДС 20%).
- 300 руб. — за ед. продукции.
| Дата | Дебет | Кредит | Сумма БУ | Сумма НУ | Наименование операции | Документы (отчеты) в 1С | |
| Дт | Кт | ||||||
| Поступление материалов в переработку | |||||||
| 02 сентября | 003.01 | — | 30 000 | Поступление материалов от заказчика в переработку | Поступление (акт, накладная) — Материалы в переработку |
||
| Списание материалов в производство | |||||||
| 03 сентября | 003.02 | 003.01 | 30 000 | Списание материалов в производство | Требование-накладная | ||
| Производство готовой продукции | |||||||
| 12 сентября | 20.02 | 20.01 | 30 000 | 30 000 | 30 000 | Выпуск готовой продукции по плановой стоимости | Отчет производства за смену |
| Оприходование готовой продукции | |||||||
| 12 сентября | 002 | — | 30 000 | Передача готовой продукции на склад | Операция, введенная вручную — Операция |
||
| Передача продукции заказчику | |||||||
| 13 сентября | — | — | — | Передача готовой продукции заказчику | Передача товаров — Передача продукции заказчику |
||
| — | 002 | 30 000 | Списание готовой продукции со склада | Операция, введенная вручную — Операция |
|||
| Реализация работ по переработке | |||||||
| 13 сентября | 62.01 | 90.01.1 | 120 000 | 120 000 | 100 000 | Выручка от реализации работ | Реализация услуг по переработке |
| 90.02.1 | 20.02 | 30 000 | 30 000 | 30 000 | Списание плановой себестоимости работ | ||
| — | 003.02 | 30 000 | Списание материалов заказчика с учета | ||||
| 90.03 | 68.02 | 20 000 | Начисление НДС с выручки | ||||
| Выставление СФ на реализацию работ | |||||||
| 13 сентября | — | — | 120 000 | Составление СФ на отгрузку | Счет-фактура выданный на реализацию | ||
| — | — | 20 000 | Отражение НДС в Книге продаж | Отчет Книга продаж | |||
| Начисление заработной платы и страховых взносов | |||||||
| 30 сентября | 20.01 | 70 | 20 000 | 20 000 | 20 000 | Начисление зарплаты | Начисление зарплаты |
| 70 | 68.01 | 2 600 | 2 600 | Удержание НДФЛ | |||
| 20.01 | 69.01 | 580 | 580 | Начисление взносов в ФСС | |||
| 20.01 | 69.03.1 | 1 020 | 1 020 | Начисление взносов в ФФОМС | |||
| 20.01 | 69.11 | 40 | 40 | Начисление взносов на НС и ПЗ | |||
| 20.01 | 69.02.7 | 4 400 | 4 400 | Начисление взносов в ПФР | |||
| Начисление амортизации | |||||||
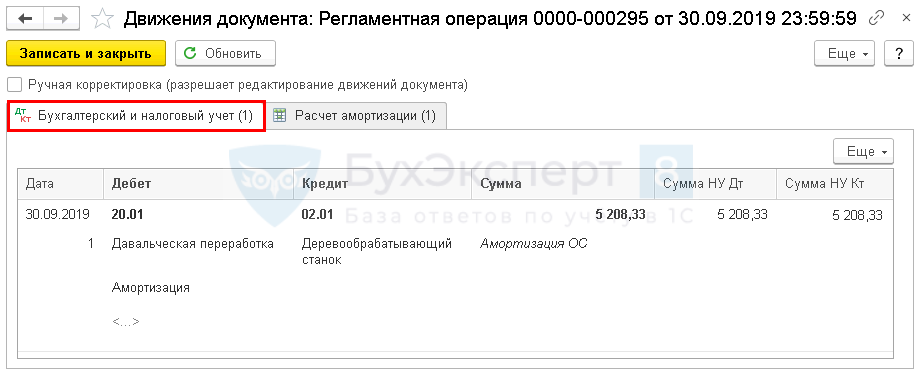
| 30 сентября | 20.01 | 02.01 | 5 208,33 | 5 208,33 | 5 208,33 | Начисление амортизации | Закрытие месяца — Амортизация и износ ОС |
| Корректировка себестоимости переработки материалов давальца | |||||||
| 30 сентября | 20.02 | 20.01 | 1 248,33 | 1 248,33 | 1 248,33 | Корректировка стоимости произведенных работ | Закрытие месяца — Закрытие счетов 20, 23, 25, 26 |
| 90.02.1 | 20.02 | 1 248,33 | 1 248,33 | 1 248,33 | Корректировка себестоимости реализованных работ | ||
Поступление давальческих материалов в переработку
Оформите поступление давальческого сырья от заказчика в 1С документом Поступление (акт, накладная) вид операции Материалы в переработку в разделе Производство — Переработка — Поступление в переработку — кнопка Создать (либо раздел Покупки — Покупки — Поступление (акты, накладные) — кнопка Поступление — Материалы в переработку ).
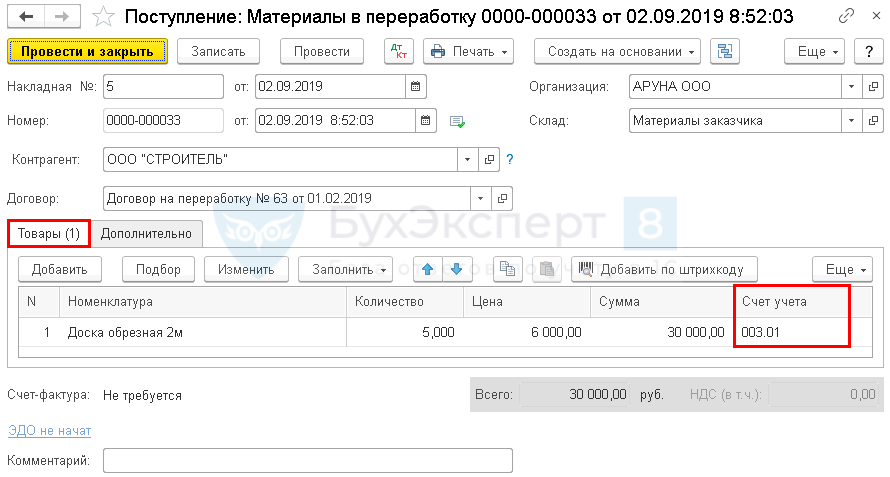
Укажите в шапке документа:
- Контрагент — заказчик по договору переработки, выбирается из справочника Контрагенты;
- Договор — договор с заказчиком:
- Вид договора — С покупателем.
Укажите на вкладке Товары :
- Номенклатура — наименование полученных материалов, выбирается из справочника Номенклатура;
- Сумма — стоимость материалов, указанная в документе передачи (в нашем примере — 6 000 руб.);
- Счет учета — 003.01 «Материалы на складе».
Проводки по документу

Документ формирует проводку:
- Дт 003.01 — отражение давальческих материалов за балансом.
Списание давальческих материалов в производство
Отразите передачу давальческих материалов в производство документом Требование-накладная в разделе Производство — Выпуск продукции — Требования-накладные — кнопка Создать (либо Склад — Склад — Требования-накладные — кнопка Создать ).
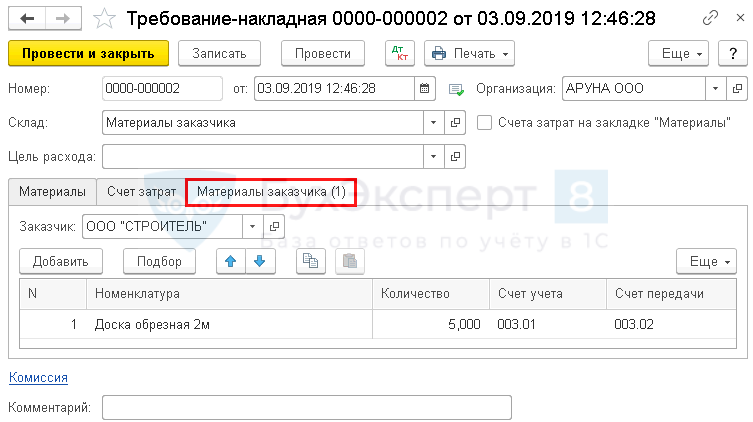
Укажите в шапке документа:
- Склад — склад, с которого передаются материалы.
Укажите на вкладке Материалы заказчика :
- Заказчик — заказчик по договору переработки, выбирается из справочника Контрагенты.
Укажите в табличной части:
- Номенклатура — передаваемые материалы, выбирается из справочника Номенклатура;
- Счет учета — 003.01 «Материалы на складе»;
- Счет передачи — 003.02 «Материалы, переданные в производство».
Проводки по документу
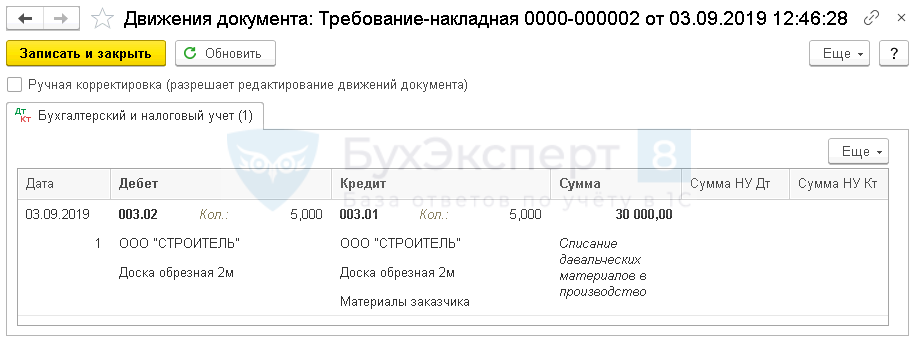
Документ формирует проводку:
- Дт 003.02 Кт 003.01 — передача давальческих материалов в производство.
Производство готовой продукции
Отразите выпуск продукции из давальческих материалов заказчика в 1С документом Отчет производства за смену в разделе Производство — Выпуск продукции — Отчеты производства за смену — кнопка Создать .
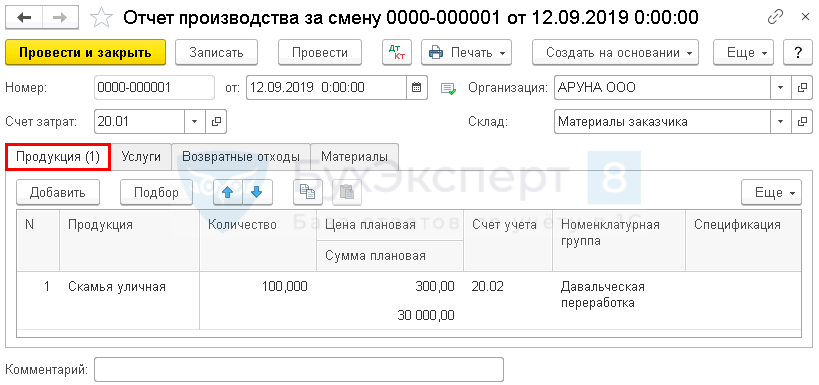
Укажите в шапке документа:
- Счет затрат — 20.01 «Основное производство»;
- Склад — склад, на котором учитываются материалы заказчика.
Укажите на вкладке Продукция :
- Продукция — продукция, произведенная из материалов заказчика, выбирается из справочника Номенклатура (в нашем примере — Скамья уличная):
- Вид номенклатуры — Продукция.
Проводки по документу

Документ формирует проводку:
- Дт 20.02 Кт 20.01 — отражены затраты на выпуск продукции по плановой стоимости.
Оприходование готовой продукции
Отразите поступление готовой продукции заказчика на склад документом Операция, введенная вручную в разделе Операции — Бухгалтерский учет — Операции, введенные вручную — кнопка Создать — Операция .
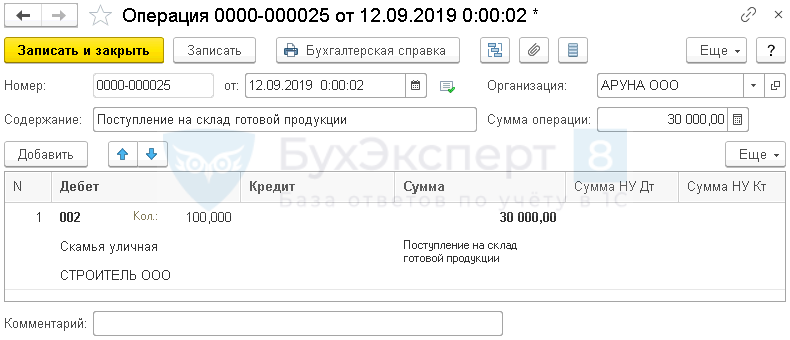
- Дебет — 002 «Товарно-материальные ценности, принятые на ответственное хранение»;
- Кол. — количество продукции, поступающей на склад;
- Сумма — стоимость поступающей продукции по цене использованного сырья.
Передача продукции заказчику
Создайте документ Передача товаров вид операции Передача продукции заказчику в разделе Производство — Переработка — Передача продукции заказчику — кнопка Создать .
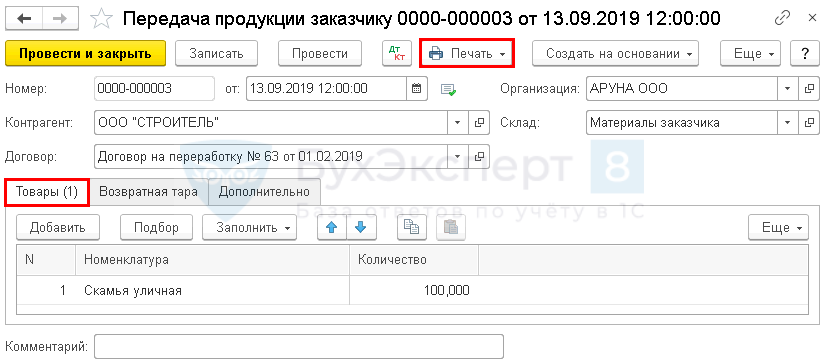
Укажите в шапке документа:
- Контрагент — заказчик по договору переработки, выбирается из справочника Контрагенты;
- Договор — договор с заказчиком;
- Склад — склад, с которого передается продукция.
Укажите на вкладке Товары :
- Номенклатура — наименование продукции, выбирается из справочника Номенклатура;
- Количество — количество передаваемой продукции.
Документ не формирует проводок: он служит для формирования печатных форм. По кнопке Печать можно распечатать бланк, утвержденный учетной политикой в качестве документа для передачи продукции заказчику:
- накладную на отпуск материалов на сторону (М-15),
- транспортную накладную,
- товарно-транспортную накладную (1-Т),
- товарную накладную (ТОРГ-12),
- универсальный передаточный документ (УПД).
Списание продукции со склада
Отразите списание продукции со склада документом Операция, введенная вручную в разделе Операции — Бухгалтерский учет — Операции, введенные вручную — кнопка Создать — Операция .
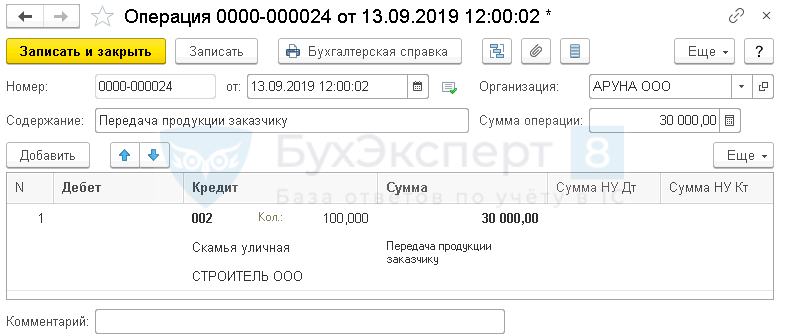
- Кредит — 002 «Товарно-материальные ценности, принятые на ответственное хранение»;
- Кол. — количество передаваемой со склада продукции;
- Сумма — стоимость передаваемой продукции.
Реализация работ по переработке давальческого сырья
Создайте документ Реализация услуг по переработке в разделе Производство — Переработка — кнопка Создать — Реализация услуг по переработке . Его можно создать и на основании документа Требование-накладная или Отчет производства за смену, тогда часть документа будет заполнена автоматически.

Проверьте заполнение документа.
В шапке укажите:
- Контрагент — заказчик по договору переработки, выбирается из справочника Номенклатура;
- Договор — договор с заказчиком,
На вкладке Материалы заказчика укажите:
- Номенклатура — наименование использованных материалов заказчика, выбирается из справочника Номенклатура;
- Количество — количество использованных материалов;
- Счет учета — 003.02 «Материалы, переданные в производство».
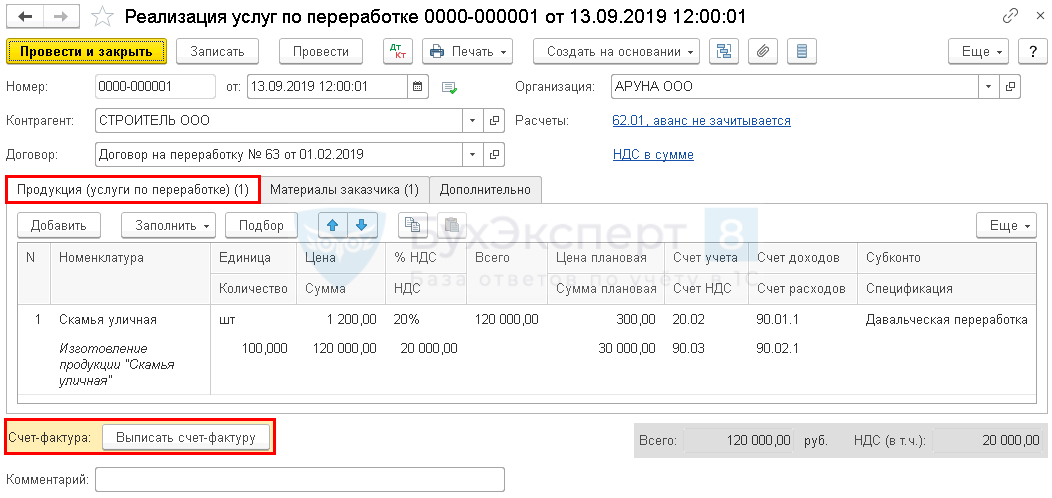
На вкладке Продукция (услуги по переработке) укажите:
- Номенклатура — продукция, произведенная из материалов заказчика, выбирается из справочника Номенклатура; в нижней строке укажите наименование работ по переработке для акта выполненных работ;
- Количество — количество произведенной продукции;
- Цена — цена за работы по производству единицы продукции;
- Цена плановая — плановая стоимость производства единицы продукции;
- Счет учета — 20.02 «Производство продукции из давальческого сырья»;
- Номенклатурная группа — номенклатурная группа производства работ по переработке;
- Спецификация — заполняется при использовании спецификации на продукцию в 1С, выбирается из справочника Спецификации номенклатуры (в нашем примере не заполняется).
Проводки по документу
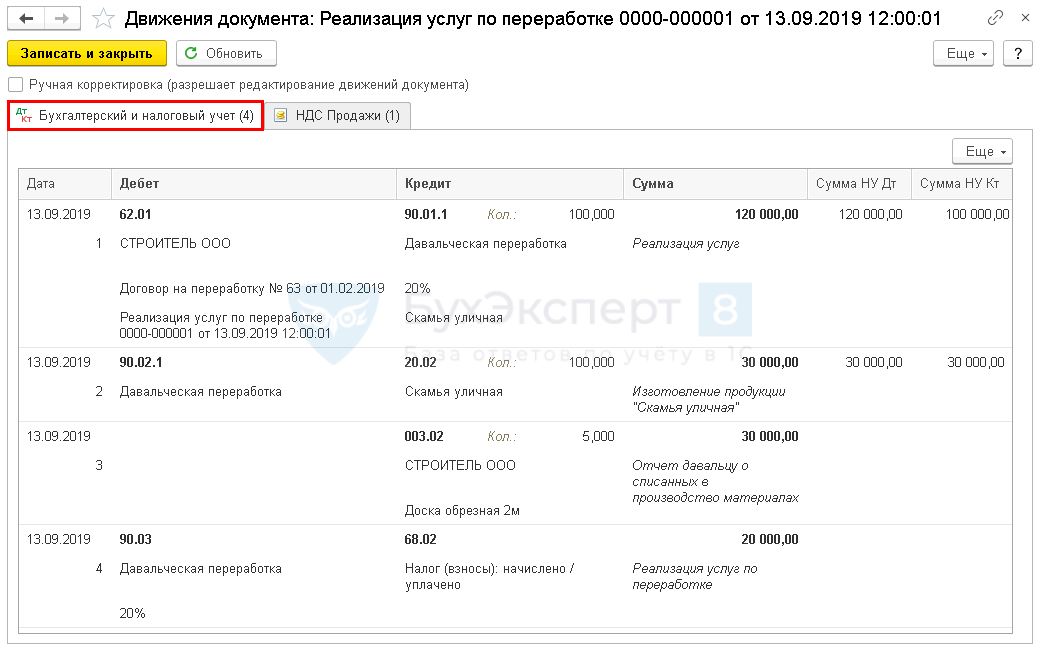
Документ формирует проводки:
- Дт 62.01 Кт 90.01.1 — выручка от реализации работ по переработке;
- Дт 90.02.1 Кт 20.02 — списание себестоимости проведенных работ по плановой цене;
- Кт 003.02 — списание материалов заказчика;
- Дт 90.03 Кт 68.02 — начисление НДС.
Выставление СФ на реализацию работ
Зарегистрируйте счет-фактуру по кнопке Выписать счет-фактуру в нижней части документа Реализация услуг по переработке .
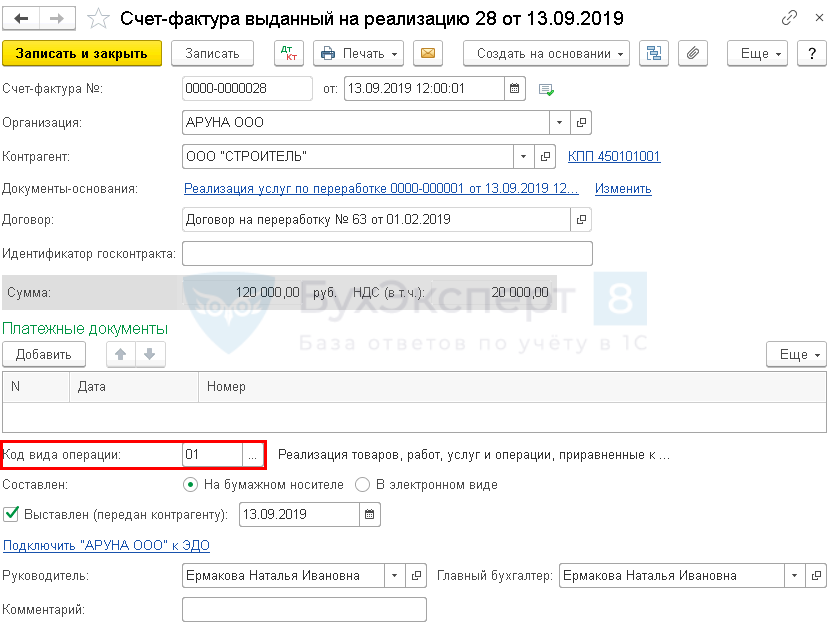
Данные счета-фактуры автоматически заполняются на основании документа Реализация услуг по переработке :
- Код вида операции — 01 «Реализация товаров, работ, услуг и операции, приравненные к ней».
Начисление заработной платы и страховых взносов
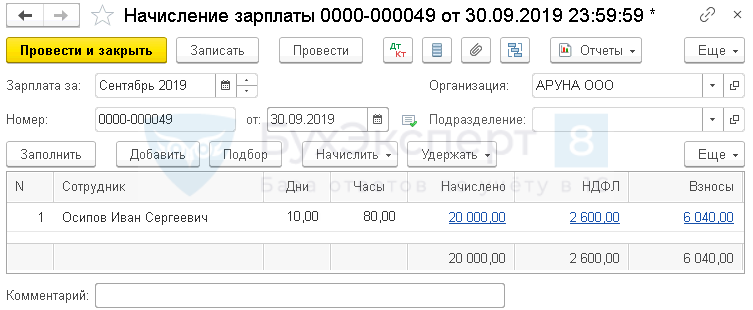
В конце месяца начислите заработную плату сотрудникам, занятым в производстве работ, документом Начисление зарплаты в разделе Зарплата и кадры — Зарплата — Все начисления — кнопка Создать — Начисление зарплаты .
Проводки по документу
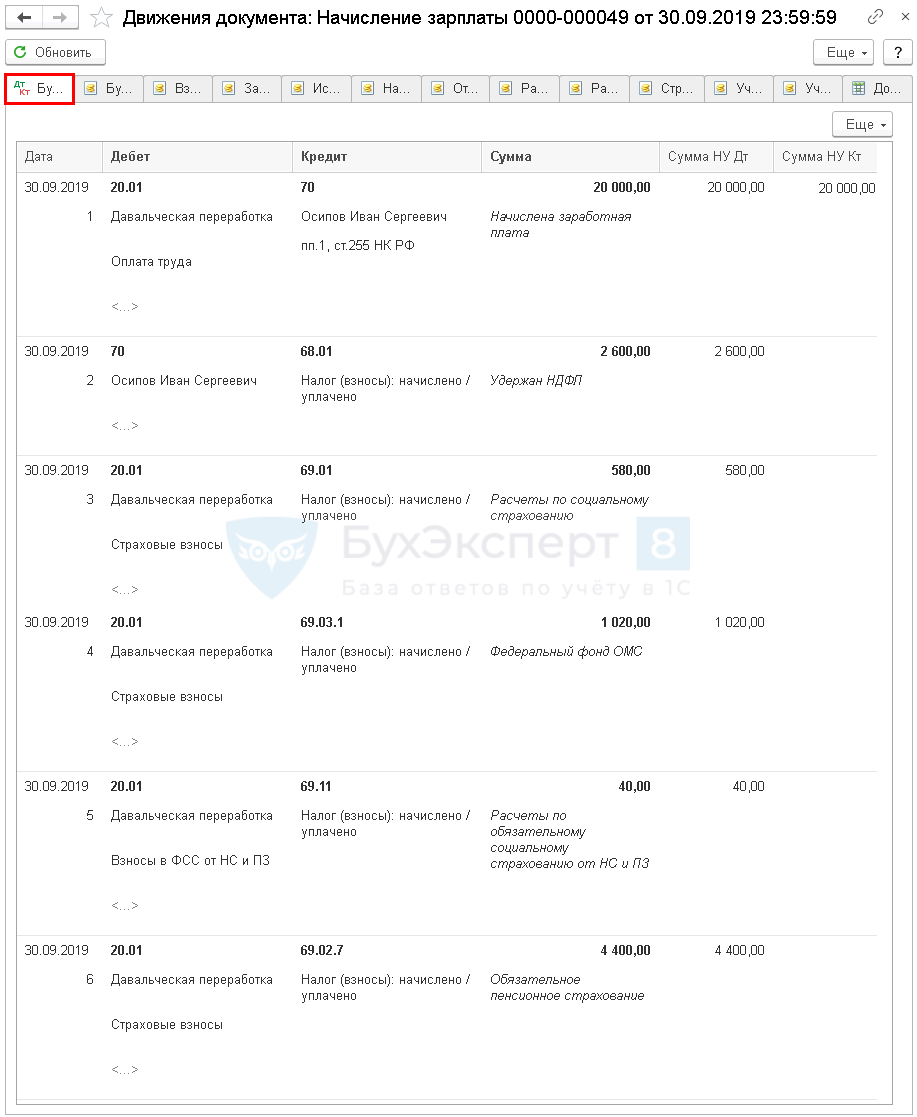
Документ формирует проводки:
- Дт 20.01 Кт 70 — начисление зарплаты;
- Дт 70 Кт 68.01 — удержание НДФЛ с зарплаты;
- Дт 20.01 Кт 69.01 — начисление страховых взносов на социальное страхование;
- Дт 20.01 Кт 69.03.1 — начисление страховых взносов в ФФОМС;
- Дт 20.01 Кт 69.11 — начисление страховых взносов от НС и ПЗ;
- Дт 20.01 Кт 69.02.7 — начисление страховых взносов на пенсионное страхование.
Начисление амортизации
Начисление амортизации по оборудованию, участвующему в обработке давальческого сырья, выполните в процедуре Закрытие месяца регламентная операция Амортизация и износ основных средств в разделе Операции — Закрытие периода — Закрытие месяца .
Корректировка себестоимости переработки материалов давальца
На конец периода, когда вся информация о затратах собрана, при выполнении процедуры Закрытие месяца в разделе Операции — Закрытие периода — Закрытие месяца сумма плановых расходов сравнивается с фактическими. Регламентной операцией Закрытие счетов 20, 23, 25, 26 проводится корректировка стоимости выпуска продукции (работ, услуг) на разницу между планом и фактом.
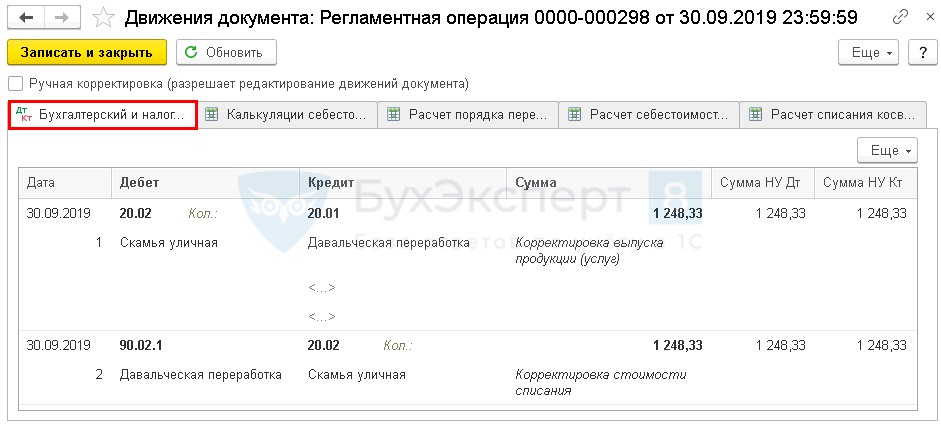
Регламентная операция Закрытие счетов 20,23,25,26 формирует проводку:
- Дт 20.02 Кт 20.01 — корректировка плановой стоимости работ до фактической себестоимости.
Расчет фактической себестоимости:
Затраты Сумма фактическая Плановая себестоимость Разница Оплата труда 20 000,00 Страховые взносы 6 000,00 Амортизация 5 208,33 Взносы в ФСС от НС и ПЗ 40,00 Итого 31 248,33 30 000,00 1 248,33 В примере фактическая себестоимость готовой продукции, рассчитанная в конце месяца, больше, чем плановая стоимость. Поэтому программа доводит плановую стоимость продукции до фактической с помощью дополнительной проводки Дт 20.02 Кт 20.01 на сумму разницы между фактом и планом.
Декларация по налогу на прибыль
В декларации по налогу на прибыль выручку от реализации работ по переработке давальческих материалов отражают:
- Лист 02 Приложение N 1: PDF
- стр. 011 «выручка от реализации товаров (работ, услуг) собственного производства».
Номенклатурная группа, относящаяся к реализации продукции, услуг и работ собственного производства, должна быть указана в Номенклатурных группах реализации продукции, услуг в разделе Главное — Настройки — Налоги и отчеты — вкладка Налог на прибыль . PDF
Именно от этой настройки зависит корректное заполнение стр. 011 Приложения N 1 к Листу 02 декларации по налогу на прибыль.
Декларация по НДС
В декларации по НДС сумму начисленного НДС отражают:
- В Разделе 3 стр. 010 «Реализация (передача на территории РФ…)»: PDF
- сумма выручки от реализации, без НДС;
- сумма начисленного НДС.
- данные счета-фактуры, код вида операции «01».
Мы рассмотрели учет давальческого сырья у переработчика в 1С 8.3.
См. также:
Если Вы еще не подписаны:
Активировать демо-доступ бесплатно →
или
Оформить подписку на Рубрикатор →
После оформления подписки вам станут доступны все материалы по 1С Бухгалтерия, записи поддерживающих эфиров и вы сможете задавать любые вопросы по 1С.
Подписывайтесь на наши YouTube и Telegram чтобы не пропустить
важные изменения 1С и законодательстваПомогла статья?
Получите еще секретный бонус и полный доступ к справочной системе БухЭксперт8 на 14 дней бесплатно
Похожие публикации
-
Акт сверки взаиморасчетов 1С — документ, содержащий сведения о состоянии.Производственный учет в 1С 8.3 Бухгалтерия упрощен, но имеет свои.Давальческая переработка: заказчик.Спецификация в 1С 8.3 Бухгалтерия — инструмент, который существенно облегчает.
(8 оценок, среднее: 4,25 из 5)
Учет давальческих материалов у заказчика: как списать и оформить передачу товаров в переработку — проводки
Учет давальческих материалов в строительстве у заказчиков, как правило, представляет собой предмет самого большого интереса. Аналогичным образом дела обстоят и в любых других областях, в которых присутствует сырье, направляемое на переработку в структурные подразделения сторонних организаций. К счастью, современное российское законодательство дает четкие ответы на вопросы в этой правоприменительной области.
Бухгалтерские и налоговые учетные процедуры реализуются в строго очерченных порядках, конечно, при грамотном, правильном и всестороннем подходе. Основной документ, регулирующий взаимоотношения сторон сделок по ДС — это ст. 220 ГК РФ. В этом регламенте подробно описаны аспекты, касающиеся прав собственности на новую недвижимую вещь, изготовленную путем рециклинга имеющихся компонентов.
Как учесть давальческое сырье
В 2021 году в строительстве, а также многих других областях коммерческой деятельности, часто встречаются ситуации, в рамках которых организация передает фирме определенный сырьевой объем, заказывая, например, услуги по его переработке. При этом материалы, адресуемые исполнителю, не переходят в полное владение подрядчика, оставаясь в бухучете покупателя операционных процедур. Все сопутствующие действия и мероприятия в обязательном порядке фиксируются на бумаге, а статус основного документа получает обыкновенный договор подряда.
Для того чтобы грамотно произвести все операции, специалисты в области бухгалтерского дела должны уметь свободно обращаться со счетом № 10, а также представленными в его графах субсчетами (№ 003, № 10-7) и так далее. Все стандарты, касающиеся записей в данном правоприменительном поле, прописаны, например, в Приказе Минфина № 94Н от 31.10.2000 года. Аналогичным образом задействуются и выкладки, предложенные в ст. 702 Гражданского кодекса Российской Федерации. Здесь опубликованы и прототипы, применяемые в качества образца при составлении договора подряда.
Бухгалтерский учет по давальческому сырью в строительстве
Классический бухучет, как правило, разбирается на простых и ярких примерах. Итак, если какая-либо организация заказала услуги у другой фирмы, а затем передала ей подлежащие переработке материалы, все графы сопутствующей документации будут заполняться так:
- передача изделий подрядчику;
- списание средств на проведение ремонтных операций;
- отражение стоимости мероприятий;
- задействование НДС в расчетах;
- возвращение неиспользованных объемов;
- получение предмета сделки.
В рамках просматриваемых процедур, специалист будет вынужден задействовать целый перечень дебетных счетов. К их числу относятся пункты, размещенные под номерами 10-7, 08, 20, 26, 44, 19, 10-1 и 10-8.
Операции с давальческим сырьем в бухгалтерском учете
С давальческим сырьем проводятся различные операции. Это может быть:
- переработка нефти с целью получения горюче-смазочных материалов;
- переработка сельскохозяйственной продукции с целью получения консервации, круп, муки, масла и т. д.;
- переработка полиэтилена в гранулах с целью получения ПВХ-продукции;
- строительство объектов или ремонт техники;
- прочее.
Основной целью для давальца (заказчика) является получение готовой продукции (полуфабрикатов) с заданными характеристиками из переданного переработчику (исполнителю) сырья/материалов.
Правила отражения операций с ДС у заказчика и подрядчика
Основной особенностью учета для таких операций является то, что это самое давальческое сырье/материалы не передается в собственность (на баланс) исполнителю — следовательно, учитывается им на забалансовом счете 003. А значит, и сам заказчик не списывает с баланса ДС, а переносит его на особый субсчет 7 аналитического учета, открываемый к счету 10 (приказ Минфина России от 31.10.2000 № 94н).
Соответственно, и право собственности на готовую продукцию, произведенную исполнителем из ДС, также остается за заказчиком переработки (п. 1 ст. 220 и п. 2 ст. 703 ГК РФ). Это обусловливает:
- У заказчика то, что факт передачи ДС в переработку в налоговом учете (при ОСН и УСН) не показывается. Стоимость услуг по переработке включается впоследствии в материальные затраты, причем на ОСН — на момент подписания переработчиком отчета, а на УСН — после оплаты услуг исполнителя. Стоимость переданного на переработку ДС списывается заказчиком в таком размере, который указал переработчик в своем отчете о расходовании сырья (п. 1 ст. 713 ГК РФ).
- У исполнителя то, что он принимает ДС на забалансовый счет 003 по стоимости, указанной в договоре на переработку. Если же в договоре нет указания о цене переданных материалов/сырья, то переработчик может вести учет в условных единицах стоимости.
Особенности учета у исполнителя определяются также тем, что у него:
- Открытие забалансового счета необходимо для своевременного контроля наличия и движения ДС.
- Готовая продукция, которая была произведена из ДС, учитывается также на забалансовом счете. Она принимается на хранение и учитывается по условной цене. Учет ведется по количеству и сумме. Необходимо организовать аналитический учет ДС в разрезе заказчиков, по видам ДС и по их местонахождению.
- Не отражается в налоговом учете факт получения от заказчика ДС, также не учитывается изготовленная для давальца готовая продукция.
- Стоимость выполненных работ признается как выручка от реализации, при этом датой отражения данного факта в бухучете для налогоплательщиков на ОСН является дата подписания заказчиком отчета, а на УСН — дата поступления от него оплаты.
О том, как ведется бухучет при помощи забалансовых счетов, вы узнаете из нашей статьи.
В случае передачи заказчику полученных в результате переработки ДС полуфабрикатов, которые требуют дальнейшей доработки уже у самого заказчика, их учет осуществляется заказчиком на счете 21 или на отдельном субсчете к счету 10 по той фактической цене, которая определяется путем подсчета всех произведенных затрат (п. 23 ФСБУ 5/2019 «Запасы», до 2021 г. — пп. 5, 7 ПБУ 5/01).
Важно! С 01.01.2021 правила учета МПЗ регулируются ФСБУ 5/2019 «Запасы» (утв. приказом Минфина от 15.11.2019 № 180н), ПБУ 5/01 утратило силу. Нюансы учета МПЗ по ФСБУ 5/2019 описаны в КонсультантПлюс. Оформите пробный бесплатный доступ к системе и переходите в Путеводитель.
Проводки по бухучету ДС
Отражение в бухучете операций с ДС у заказчика окажется таким:
- Дт 10.7 Кт 10.1 (10.8) — передача ДС исполнителю;
- Дт 10.1 Кт 10.7 — получение прошедших обработку материалов;
- Дт 10.1 Кт 60 —к стоимости материалов добавлена стоимость работ по переработке ДС;
- Дт 19 Кт 60 — учтен НДС со стоимости работ по переработке;
- Дт 68 Кт 19 — принят НДС к вычету;
- Дт 60 Кт 51 — исполнителю перечислен платеж за выполненные работы по переработке ДС;
- Дт 20 Кт 10.1 — направлены в производство переработанные на стороне материалы;
- Дт 43 Кт 20 — принята на учет готовая продукция, изготовленная из ДС.
Заказчик в случае оприходования от исполнителя продукции, которая считается полуфабрикатом, может делать и такие проводки:
- Дт 21 (10.2) Кт 10.7 — списание ДС на изготовление полуфабрикатов;
- Дт 21 (10.2) Кт 60 — отнесение туда же стоимости услуг по переработке;
- Дт 19 Кт 60 — учтен НДС по переработке;
- Дт 20 Кт 21 (10.2) — полуфабрикат отпущен в производство.
Если у вас есть доступ к КонсультантПлюс, проверьте правильность учета и документального оформления операций у заказчика с помощью Готового решения. Если доступа нет, получите бесплатный пробный доступ и переходите к Готовому решению.
Исполнитель в бухучете в отношении операций с ДС будет использовать следующие проводки:
- Дт 003 — принято ДС от заказчика и передано в переработку;
- Дт 20 Кт 02 (10, 23, 25, 26, 60, 69, 70) — учтены затраты на переработку ДС;
- Кт 003 — готовая продукция из ДС отгружена заказчику;
- Дт 62 Кт 90.1 — отражена выручка от выполнения работ по переработке;
- Дт 90.3 Кт 68 — начислен НДС со стоимости работ по переработке;
- Дт 90.2 Кт 20 — списана себестоимость переработки;
- Дт 51 Кт 62 — поступила оплата от заказчика.
Отображение информации по кредиту счета 10 у исполнителя возможно только в отношении его собственных материалов (например, ГСМ для оборудования, на котором выполняется работа). Стоимость ДС в себестоимость у исполнителя никогда не включается.
Если у вас есть доступ к КонсультантПлюс, проверьте правильность учета и документального оформления операций у подрядчика с помощью Готового решения. Если доступа нет, получите бесплатный пробный доступ и переходите к Готовому решению.
Документальное оформление операций с ДС
При передаче ДС исполнителю заказчик обычно оформляет накладную по форме М-15 и обязательно делает пометку «на давальческих условиях» или «давальческое сырье». Хотя есть возможность применять любые формы первичных документов, т. к. использование унифицированных форм с 2013 года перестало быть обязательным. Но зачастую за образец берется именно форма М-15.
Накладная выписывается в двух оригинальных экземплярах, один из которых передается исполнителю, а второй остается на складе при отпуске ДС.
Данные для выписки накладной берутся из договора, наряда и других сопутствующих документов. Исполнитель при приемке ДС передает заказчику доверенность на получение ТМЦ.
Поступление ДС на склад давальца оформляется первичным документом, который может быть оформлен как приходный ордер формы М-4, в нем также делается пометка «давальческое сырье».
Передача произведенной из ДС продукции от давальца заказчику оформляется актом приема-передачи. По результатам оказания услуг по переработке исполнитель также оформляет отчет.
В отчете описывается факт использования ДС при переработке, отражается наличие излишков и отходов. Оставшиеся после переработки материальные ценности (и/или отходы) должны быть возвращены заказчику, если в договоре на переработку не указано условие расчета за выполненные работы излишками сырья (возвратными отходами). В договоре также прописываются условия передачи возвратных отходов заказчику и порядок утилизации безвозвратных отходов. Здесь следует отметить, что оплата возвратными отходами является товарообменной операцией и влечет за собой не только дополнительное начисление налогов (на прибыль и НДС), но и необходимость оформления товаросопроводительных документов на передачу исполнителю возвратных отходов в собственность.
Формы акта и отчета на законодательном уровне не утверждены. Поэтому бланки этих документов стоит разработать самостоятельно и приложить в качестве дополнений к договору о переработке.
Как составить отчет об использовании давальческого сырья, рассказали эксперты КонсультантПлюс. Оформите пробный доступ к системе и переходите в Готовое решение. Это бесплатно.
Полученная в результате переработки ДС продукция (полуфабрикаты, которые будут дорабатываться компанией-заказчиком) приходуется заказчиком на свой склад по приходному ордеру, оформленному по форме М-4. Документ составляется в одном экземпляре и остается у материально ответственного лица.
Особенности отражения операций с неиспользованными остатками ДС
При выполнении некоторых видов работ, например, изготовлении из металлопроката конструкций, у исполнителя часто остаются неиспользованные материалы. Поэтому могут возникать и дополнительные проводки по отражению операций с этими остатками у исполнителя и заказчика-давальца.
На забалансовом счете исполнителя после переработки ДС остались материалы. В зависимости от договоренности между контрагентами возможны такие ситуации, отображаемые следующими проводками.
- Дт 10 Кт 91 — отражены возвратные отходы, которые были безвозмездно переданы исполнителю (в этом и далее случаях — по соглашению с заказчиком-давальцем);
- Дт 10 Кт 60 (76) — оприходованы остатки ДС, переданные от давальца в счет расчетов за работы (на сумму стоимости передаваемого ДС без НДС);
- Дт 19 Кт 60 (76) — на сумму НДС по передаваемому ДС;
- Дт 60 (76) Кт (62) — взаимозачет стоимости ДС (с НДС) в счет оплаты работ, выполненных для давальца.
- Дт 10.1 Кт 10.7 — оприходованы давальцем возвращенные исполнителем материалы, которые не были им использованы или остались после переработки;
- Дт 62 (76) Кт 90 — остатки ДС у исполнителя у исполнителя переданы ему в счет оплаты работ (с НДС);
- Дт 90 Кт 10.7 — на сумму стоимости передаваемых материалов, оставшихся после переработки, без НДС;
- Дт 90 Кт 68 — начислен НДС по передаваемым остаткам;
- Дт 60 Кт 62 (76) — взаимозачет стоимости ДС с НДС в счет оплаты услуг по переработке.
Об оформлении договора о зачете взаимных требований читайте в материале «Договор взаимозачета между организациями – образец».
Итоги
В бухучете заказчик и исполнитель услуг по переработке ДС отражают по-разному. Заказчик не списывает материалы/сырье, переданные в переработку, с баланса, а отражает операцию по передаче давальцу на субсчете 10.7. Переработчик учитывает поступившее ДС не в балансе, а на забалансовом счете 003.
Особенностью учета ДС является то, что в налоговом учете операции по движению ДС, связанные с переработкой, не отражаются. Полученное вознаграждение за выполненные по переработке ДС услуги считается выручкой от реализации у исполнителя и расходами, увеличивающими стоимость материалов, передававшихся в обработку, у давальца.
Передача ДС в переработку обычно осуществляется по накладной, оформленной по форме М-15, с отметкой о том, что сырье является давальческим.
Оприходование ДС на складе у исполнителя, а также продукции переработки на складе заказчика производится с оформлением приходных ордеров по форме М-4. На всей первичной документации, формирующейся у исполнителя, делается отметка о том, что это давальческое сырье.
Факт использования ДС при переработке отражается в отчете исполнителя. Произведенная из ДС продукция, а также непереработанные остатки и возвратные отходы передаются по актам приема-передачи с указанием количества и стоимости.
Учет операций с давальческим сырьем
Ситуации, когда организация передает материалы или товары на сторону для переработки, обработки и доработки, характерны не только для организаций, осуществляющих производственную деятельность, но и для строительных, торговых организаций, организаций, работающих в сфере оказания услуг. Особенность таких операций заключается в том, что передающая сторона сохраняет за собой право собственности на исходное сырье (материалы), переданное в переработку, и готовую продукцию, а переработчик лишь оказывает необходимые услуги по переработке сырья с передачей готовой продукции заказчику.
Взаимоотношения сторон договора, заключенного между давальцем и переработчиком на изготовление готовой продукции из давальческого сырья, регулируются главой 37 «Подряд» ГК РФ.
В соответствии со ст. 702 ГК РФ по договору подряда одна сторона (подрядчик) обязуется выполнить по заданию другой стороны (заказчика) определенную работу и сдать ее результат заказчику, а заказчик обязуется принять результат работы и оплатить его. В ст. 703 ГК РФ определено, что договор подряда может быть заключен на изготовление или переработку (обработку) вещи либо на выполнение другой работы с передачей ее результата заказчику. По договору подряда, заключенному на изготовление вещи, подрядчик передает права на нее заказчику.
Предоставленный заказчиком материал подрядчик обязан использовать экономно и расчетливо, после окончания работы представить заказчику отчет об израсходовании материала, а также возвратить его остаток либо с согласия заказчика уменьшить цену работы с учетом стоимости остающегося у подрядчика неиспользованного материала (ст. 713 ГК РФ).
Согласно ст. 720 ГК РФ заказчик обязан в сроки и в порядке, которые предусмотрены договором подряда, с участием подрядчика осмотреть и принять выполненную работу (ее результат), а при обнаружении отступлений от договора, ухудшающих результат работы, или иных недостатков в работе немедленно заявить об этом подрядчику.
Таким образом, для реализации договора переработки сырья необходимы следующие документы:
1) договор на переработку (договор подряда);
2) акт приема-передачи сырья в переработку;
3) отчет переработчика об использовании сырья (составляется в натуральных единицах и содержит сведения о количестве поступившего сырья, количестве и ассортименте полученной продукции, количестве неиспользованного сырья и количестве отходов, в том числе возвратных);
4) акт приема-передачи выполненных работ (содержит стоимостную оценку затрат на производство по каждому виду полученной продукции).
Бухгалтерский учет у переработчика
Как правило, у подрядчика-переработчика не возникает затруднений при оформлении и отражении в учете операций с давальческим сырьем, поскольку учет выручки и затрат на выполнение работ (оказание услуг) в этом случае ведется в общеустановленном порядке. Исключение составляют лишь материалы, поступившие в переработку, стоимость которых не участвует в формировании себестоимости готовой продукции.
Полученное в переработку давальческое сырье организация-переработчик учитывает на забалансовом счете 003 «Материалы, принятые в переработку» по договорной стоимости. Согласно Инструкции по применению Плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций, утвержденной приказом Минфина России от 31.10.2000 г. № 94н, аналитический учет организуется по заказчикам, видам, сортам сырья и материалов и местам их нахождения.
При приемке давальческого сырья в первичных учетных документах переработчика обязательно указывают наименование заказчика, наименование самого материала, его количество и стоимость, а также места хранения и переработки.
В бухгалтерском учете переработчика производятся следующие записи:
Д-т 003 — принята к учету стоимость давальческого сырья;
Д-т 20, К-т 10, 26, 60, 70, 69 — отражены расходы по переработке давальческого сырья;
Д-т 62, К-т 90 — отражена выручка от реализации выполненных работ (оказанных услуг) по переработке давальческого сырья;
Д-т 90, К-т 68 — начислен НДС со стоимости услуг по переработке;
Д-т 90, К-т 20 — списаны фактические затраты по оказанию услуг;
Д-т 90, К-т 99 — определен финансовый результат;
К-т 003 — по факту передачи готовой продукции заказчику списана стоимость давальческого сырья.
Бухгалтерский учет у давальца
Рассмотрим порядок отражения в бухгалтерском учете заказчика операций по переработке сырья в готовую продукцию.
Приобретение сырья, предназначенного для переработки, отражается по общим правилам:
Д-т 10-1, К-т 60 — приобретено сырье (материалы), предназначенное для переработки;
Д-т 19, К-т 60 — отражена сумма НДС со стоимости приобретенного сырья (материалов);
Д-т 60, К-т 51 — произведены расчеты с поставщиком сырья;
Д-т 68, К-т 19 — НДС со стоимости сырья (материалов) принят к возмещению;
Д-т 10-7, К-т 10-1 — приобретенное давальцем сырье (материалы) передано в переработку.
Операция по передаче сырья оформляется накладной на отпуск материалов (форма № М-15), подписанной обеими сторонами.
После выполнения подрядчиком работ, предусмотренных договором, он передает готовую продукцию давальцу, представляет ему отчет переработчика о расходе сырья и акт приема-передачи выполненных работ.
Отчет переработчика содержит данные о количестве полученного, использованного и неиспользованного сырья (материалов), количестве произведенной из этого сырья готовой продукции, а также сведения об отходах, если они имеются. Акт приема-передачи выполненных работ содержит данные о фактически выполненных работах и их стоимости.
На основании акта и отчета в бухгалтерском учете давальца на дату подписания акта делаются следующие записи:
Д-т 20, К-т 10-7 — стоимость сырья, переданного в переработку, списана на затраты по производству готовой продукции;
Д-т 20, К-т 60 — в расходах на производство отражена стоимость выполненных подрядчиком (переработчиком) работ;
Д-т 19, К-т 60 — отражен НДС со стоимости выполненных подрядчиком работ;
Д-т 43 (10), К-т 20 — отражена себестоимость готовой продукции или обработанного материала, предназначенных для дальнейшей переработки.
Если в процессе переработки подрядчиком будут использованы не все переданные ему от давальца материалы, оприходование возвращенных из переработки материалов в бухгалтерском учете давальца следует отразить следующим образом:
Аналогичный порядок отражения операций в учете должны использовать строительные организации, привлекающие субподрядчиков для выполнения определенного объема работ с использованием материалов генподрядчика.
Если организация ведет капитальное строительство с привлечением подрядных организаций, которые выполняют работы из материала заказчика, то порядок отражения в бухгалтерском учете операций с давальческим сырьем будет аналогичен приведенному выше, но вместо счета 20 «Основное производство» следует использовать счет 08 «Вложения во внеоборотные активы».
Необходимость отражения в учете операций по переработке сырья может возникнуть и у торговых организаций (например, в ситуации, когда закупленная большая партия продукции или ее часть передается на расфасовку). При этом меняются номенклатура продукции, ее вес и стоимость. Для отражения в бухгалтерском учете операции по фасовке товаров следует применять порядок, аналогичный используемому промышленными предприятиями для отражения операций по переработке сырья и материалов. В бухгалтерском учете это отражается записями:
Д-т 41-1, К-т 60 — приобретены товары для реализации;
Д-т 19, К-т 60 — отражена сумма НДС со стоимости приобретенных товаров;
Д-т 41-5, К-т 41-1 — часть товара передана на фасовку.
В момент получения расфасованных товаров от исполнителя (подрядчика-переработчика) на основании отчета переработчика и акта приема-передачи выполненных работ в бухгалтерском учете торговой организации делают записи:
Д-т 20, К-т 41-5 — списана стоимость товаров, переданных на фасовку;
Д-т 20, К-т 60 — отражена стоимость услуг по переработке;
Д-т 19, К-т 60 — отражена сумма НДС со стоимости услуг;
Д-т 41-1, К-т 20 — оприходованы товары, поступившие с фасовки, по новой стоимости и, возможно, в другом количестве.
Если торговая организация не использует счет 20 «Основное производство», она может открыть специальный субсчет на счете 41 «Товары» для использования его в целях аккумулирования затрат на переработку сырья.
Общая система налогообложения
Каких-либо особенностей при определении налоговой базы по налогу на прибыль организаций для переработчиков и давальцев налоговым законодательством не установлено. Налоговая база по прибыли определяется как разница между доходами, полученными от реализации выполненных работ, и расходами, соответствующими критериям главы 25 НК РФ.
Упрощенная система налогообложения
Относительно признания и отражения в учете давальца затрат на переработку сырья при применении упрощенной системы налогообложения необходимо отметить следующее. Согласно п.п. 5 п. 1 ст. 346.16 НК РФ при определении объекта налогообложения налогоплательщик уменьшает полученные доходы на материальные расходы, которые принимаются для целей налогообложения при условии их соответствия критериям, указанным в п. 1 ст. 252 НК РФ, в порядке, предусмотренном ст. 254 НК РФ (п. 2 ст. 346.16 НК РФ). В соответствии с п. 2 ст. 346.17 НК РФ расходами налогоплательщика признаются затраты после их фактической оплаты.
Таким образом, материальные расходы должны быть экономически оправданны, документально подтверждены, направлены на получение дохода и фактически оплачены. К материальным расходам в целях ст. 254 НК РФ относятся:
затраты налогоплательщика на приобретение сырья и (или) материалов, используемых в производстве товаров (выполнении работ, оказании услуг) и (или) образующих их основу либо являющихся необходимым компонентом при производстве товаров (п.п. 1 п. 1 ст. 254 НК РФ);
затраты на приобретение работ и услуг производственного характера, выполняемых сторонними организациями или индивидуальными предпринимателями, а также на выполнение этих работ (оказание услуг) структурными подразделениями налогоплательщика (п.п. 6 п. 1 ст. 254 НК РФ). К работам (услугам) производственного характера относятся выполнение отдельных операций по производству (изготовлению) продукции, выполнению работ, оказанию услуг, обработке сырья (материалов), контроль за соблюдением установленных технологических процессов, техническое обслуживание основных средств и другие подобные работы.
Сумма материальных расходов уменьшается на стоимость возвратных отходов (п. 6 ст. 254 НК РФ). Под возвратными отходами понимаются остатки сырья (материалов), образовавшиеся в процессе производства товаров, частично утратившие потребительские качества исходных ресурсов и в силу этого используемые с повышенными расходами (пониженным выходом продукции) или не используемые по прямому назначению. Не относятся к возвратным отходам остатки товарно-материальных ценностей, которые в соответствии с технологическим процессом передаются в другие подразделения в качестве полноценного сырья (материалов) для производства других видов товаров (работ, услуг), а также попутная (сопряженная) продукция, получаемая в результате осуществления технологического процесса.
К материальным расходам для целей налогообложения приравниваются технологические потери при производстве и (или) транспортировке (п.п. 3 п. 7 ст. 254 НК РФ).
Кроме того, организациям, применяющим упрощенную систему налогообложения, для признания расходов следует руководствоваться разъяснениями МНС России к ст. 346.17 НК РФ, изложенными в письме от 11.06.03 г. № СА-6-22/657 (с изменениями и дополнениями от 21.06.04 г. № 22-0-10/1078@). В письме указано, что понесенные налогоплательщиками материальные затраты при применении кассового метода определения доходов и расходов включаются в состав расходов, учитываемых при исчислении налоговой базы применительно к порядку, предусмотренному п.п. 1 п. 3 ст. 273 НК РФ. В соответствии с данным подпунктом материальные расходы, а также расходы на оплату труда учитываются в составе расходов в момент погашения задолженности путем списания денежных средств с расчетного счета налогоплательщика, выплаты из кассы, а при ином способе погашения задолженности — в момент такого погашения. Аналогичный порядок применяется в отношении уплаты процентов за пользование заемными средствами (включая банковские кредиты) и при оплате услуг третьих лиц. При этом расходы по приобретению сырья и материалов учитываются в составе расходов по мере списания данного сырья и материалов в производство.
Поскольку переработка сырья означает фактическое использование его в производственном процессе (списание в производство), независимо от того, когда будет закончен цикл переработки сырья в готовую продукцию, организации, применяющие упрощенную систему налогообложения, формально имеют право (при условии оплаты произведенных затрат) учесть в составе расходов затраты на приобретение и переработку сырья.
На основании полученного от переработчика отчета и подписанного сторонами акта приема-передачи выполненных работ в книге учета доходов и расходов организации, применяющей упрощенную систему налогообложения, необходимо отразить следующие расходы:
- стоимость приобретенного и оплаченного сырья, ранее переданного в переработку, за минусом стоимости остатков и возвратных отходов;
- оплаченную стоимость услуг переработчика.
Следует обратить внимание на то, что в случае поступления продуктов переработки в дальнейшее производство в периоде, следующем за периодом их поступления от переработчика, списание этих продуктов в производство следует осуществлять по нулевой стоимости, поскольку данные расходы были учтены ранее.
ведущий эксперт отдела бухгалтерского учета и налогообложения консалтинговой группы Руна