ГСМ по топливным картам: как правильно принимать бензин к учету
Как правило, механизм получения ГСМ по топливным картам выглядит так: водитель заправляет автомобиль на АЗС, предъявляет топливную карту, получает чек ККТ / терминальный чек, а по истечении месяца поставщик выставляет учреждению итоговую товарную накладную за отпущенный в этом периоде товар.
Получив такую накладную за декабрь лишь в январе следующего года, главный бухгалтер отразила в учете поступление ГСМ январской датой, поскольку годовая отчетность на тот момент уже была сдана. Однако главбух не учла важный момент: условия контракта на поставку моторного топлива, согласно которым право собственности на ГСМ переходит к учреждению в момент их получения. А факт получения подтверждается терминальным чеком АЗС.
Выявленный контрольным органом некорректный учет ГСМ, полученного по топливным картам, и, как следствие, искажение отчетности привели к штрафу по ст. 15.15.6 КоАП.
Главный бухгалтер попыталась оспорить наказание в суде, но безуспешно. Судьи двух инстанций полностью поддержали ревизоров. Факты хозяйственной жизни подлежат отражению в регистрах бухгалтерского учета в том периоде, в котором были совершены. ГСМ получены учреждением в момент заправки автомобилей, а значит, этот факт подлежит отражению в регистрах бухгалтерского учета в декабре (Решение Архангельского областного суда от 30 июня 2021 г № 7р-256/2021).
На протяжении ряда лет бухгалтеры задаются вопросом: можно ли принимать к учету ГСМ по чекам АЗС в течение месяца или для этого нужна накладная поставщика? Ведь учитывая поступление ГСМ на основании сводных документов поставщика, то есть по итогам месяца, списать топливо бухгалтер может один раз в месяц – после того, как будет отражено его поступление, хотя фактически ГСМ уже израсходованы. Как в таком случае обеспечить своевременное и достоверное отражение в учете фактов хозяйственной жизни? Неоднократно подобные вопросы рассматривали и эксперты Службы Правового консалтинга ГАРАНТ.
Ситуацию еще в 2018 году прояснил Минфин России. По его мнению, если чек АЗС рассматривать как документ, подтверждающий факт хозяйственной жизни – отпуск ГСМ, то оформлен он должен быть с учетом требований Федерального закона от 6 декабря 2011 г. № 402-ФЗ «О бухгалтерском учете», а именно – содержать все обязательные реквизиты. При соблюдении данного условия учреждение может без опасений отражать в учете поступления ГСМ на основании чека АЗС, приложенного к путевому листу. Если при этом по итогам месяца поставщик дополнительно формирует сводный документ, например, товарную накладную, то поступление ГСМ по нему повторно отражать в учете не нужно. Такой документ используется для сверки показателей, ранее отраженных в бухгалтерском учете учреждения.
Все важные документы и новости о коронавирусе COVID-19 – в ежедневной рассылке Подписаться
Как оприходовать бензин по топливным картам
Дата публикации 06.12.2019
Использован релиз 3.0.74
В "1С:Бухгалтерии 8" учет ГСМ можно вести двумя способами. От способа учета зависят виды документов, используемых для отражения операций поступления и списания ГСМ:
- Без использования документов "Путевой лист" (например, путевые листы формируются во внешней программе):
- Учет ГСМ ведется на счете 10.03.1 "Топливо на складе".
- Приобретение ГСМ отражается одним из документов:
- "Авансовый отчет" – при покупке топлива на АЗС подотчетными лицом;
- "Поступление (акт, накладная)" с видом операции "Товары (накладная)" – при предоставлении поставщиком документов на выбранное на АЗС топливо по топливным картам за период;
- Списание ГСМ отражается документом:
- "Требование-накладная" – при списании топлива (списание производится на общее количество израсходованного топлива за период в сумме, рассчитанной исходя из выбранного способа оценки МПЗ в "Учетной политике" ("По средней" или "По ФИФО") (рис. 1).
- С использованием документов "Путевой лист" (раздел: Покупки):
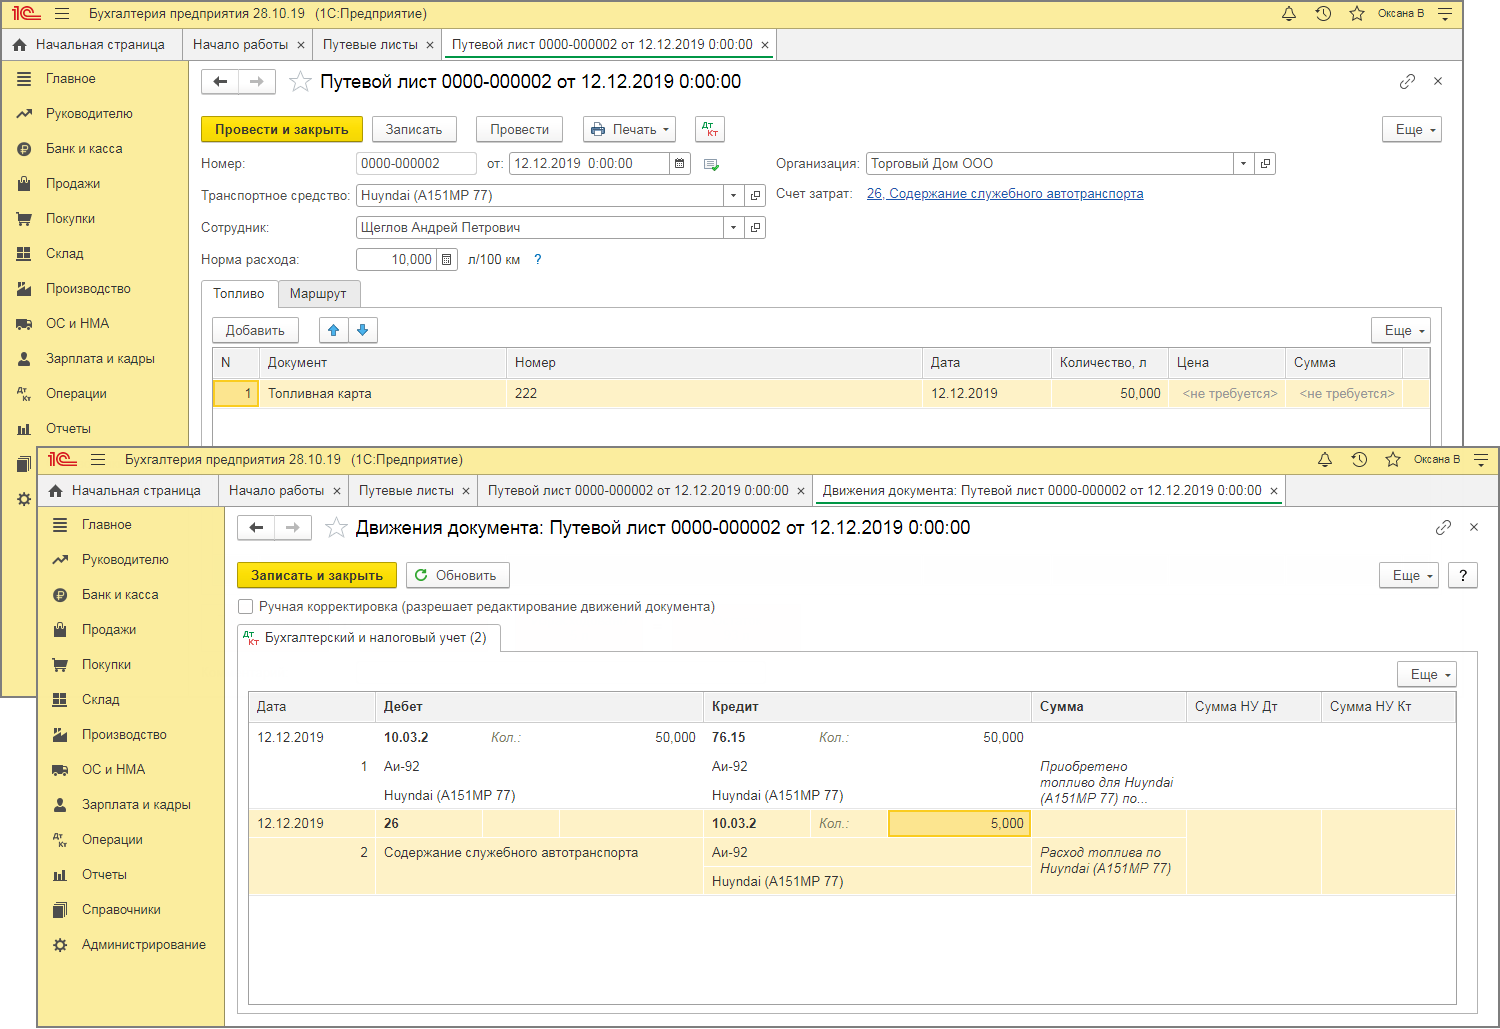
- Учет ГСМ ведется на счете 10.03.2 "Топливо в баке".
- Приобретение ГСМ отражается документами:
- "Путевой лист" – при покупке топлива на АЗС подотчетным лицом за наличные либо по банковской карте (по количеству и сумме) или при получении топлива на АЗС по топливным картам (только по количеству без суммы) (рис. 2);
- "Поступление (акт, накладная)" с видом операции "Топливо" (используется только для топлива, полученного на АЗС по топливным картам) – при предоставлении поставщиком документов на выбранное на АЗС топливо по топливным картам за период (по количеству и сумме);
- Списание ГСМ отражается документами:
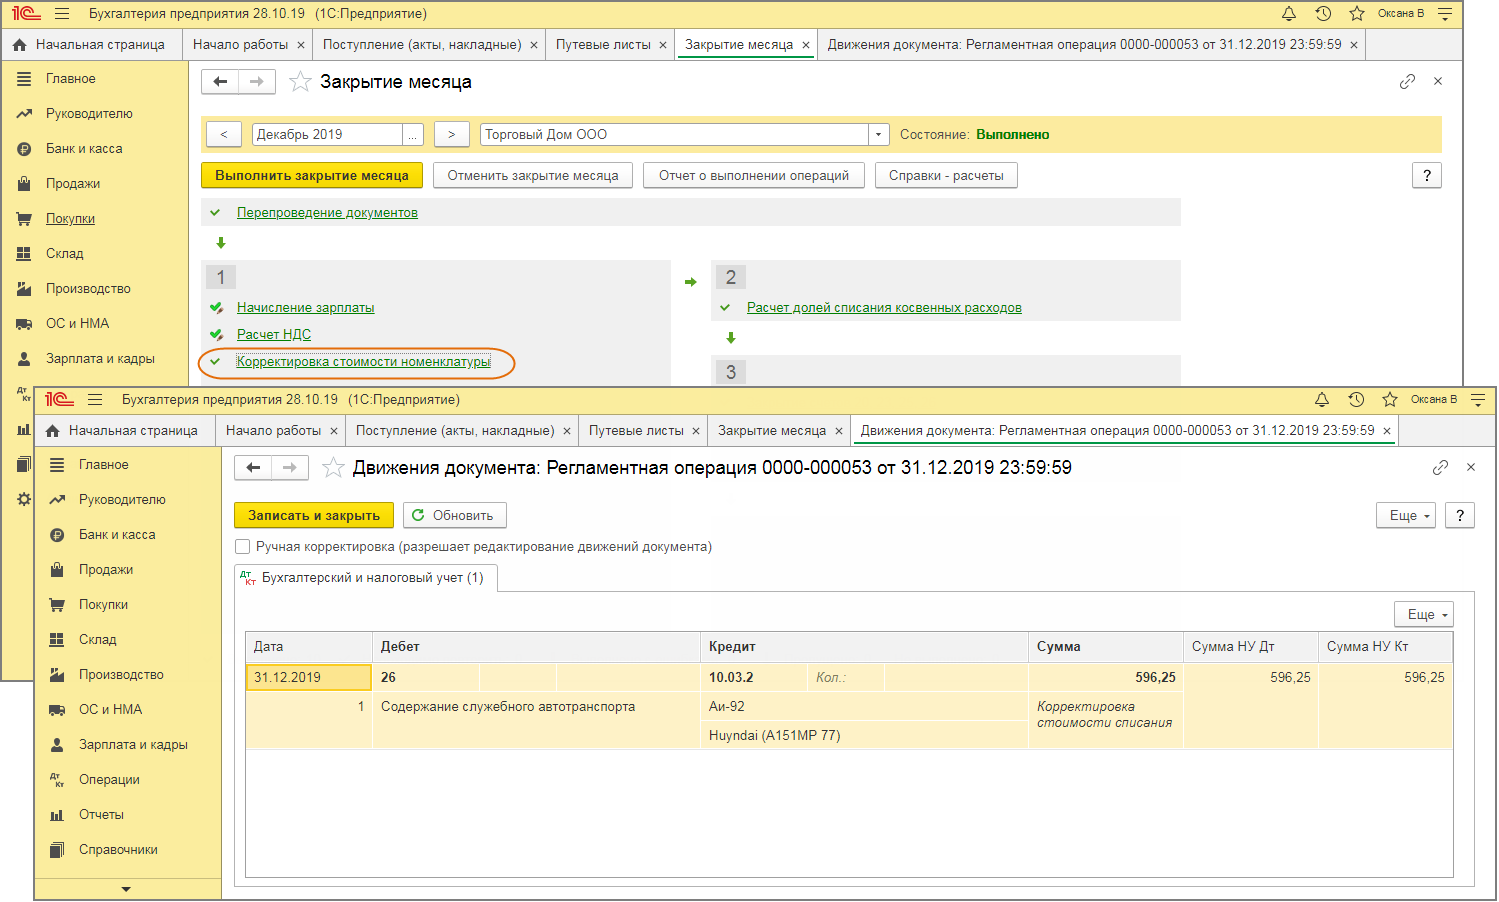
- "Путевой лист" (тот же документ, которым отражено приобретение топлива) – формирует проводки по списанию израсходованного по путевому листу топлива (только в количестве без суммы).
- Регламентная операция "Корректировка стоимости номенклатуры" – формирует проводки по списанию общей суммы израсходованного за месяц топлива только в сумме без количества (способ оценки МПЗ всегда "По средней" вне зависимости от выбранного в "Учетной политике") (рис. 3).

Смотрите также
- Транспортные расходы организации
- Учет ГСМ по топливным картам
- Учет ГСМ по по талонам с переходом права собственности в момент заправки ТС
- Учет ГСМ по по талонам с переходом права собственности в момент получений талонов
Не пропускайте последние новости — подпишитесь
на бесплатную рассылку сайта:
Учет ГСМ в 1С 8.3 пошаговая инструкция
Учет ГСМ в 1С 8.3 Бухгалтерия — совокупность не очень сложных действий в программе. Правда, и здесь есть свои особенности. В данной статье мы сосредоточимся на операции списания ГСМ в 1С без использования функциональности Путевые листы , а также напомним, как организовать учет этих материалов в 1С 8.3.
- как оформить списание ГСМ в 1С 8.3;
- какими документами оприходовать ГСМ;
- как списать бензин, в т. ч. по топливным картам в 1С 8.3.
Учет ГСМ в 1С 8.3 пошаговая инструкция
В организации учет и списание ГСМ состоит из:
- поступления;
- распределения (если ГСМ закупается централизованно);
- расходования;
- списания.
Рассмотрим таблицу оформления операций учета и списания ГСМ в 1С 8.3.
Приобретение ГСМ централизованно
Принятие на учет по накладной
Приобретение ГСМ через подотчетника
Принятие на учет по авансовому отчету
Распределение ГСМ по автомобилям
Заправка авто ГСМ по талонам, когда право собственности на топливо перешло после аванса
Заправка авто ГСМ со склада организации
Учет расходования ГСМ
Расход по путевым листам
Как видим, одна из важнейших процедур: учет расходования ГСМ — не находит отражения в 1С 8.3 Бухгалтерия 3.0 при выключенной функциональности Путевые листы . Там отражается лишь результат данной операции — списание топлива по путевым листам в 1С 8.3.
Списание топлива в 1С 8.3 пошаговая инструкция
Из таблицы видно, что списание топлива в 1С производится одинаково: вне зависимости, ведется ли учет ГСМ по топливным картам в 1с 8.3, или по талонам, или как-то еще. А вот приобретение и сам учет бензина на складах (централизованном складе или в баках автомобилей) различаются.
Поступление ГСМ
Поступление ГСМ может быть:
- через подотчетных лиц (за наличные, по платежным корпоративным картам, топливным картам, ведомостям или талонам);
- централизованным (по талонам, при переходе права собственности на топливо в момент аванса или приобретение в резервуары организации).
При приобретении ГСМ через подотчетных лиц в 1С используется документ Авансовый отчет, раздел Банк и касса — Авансовые отчеты .
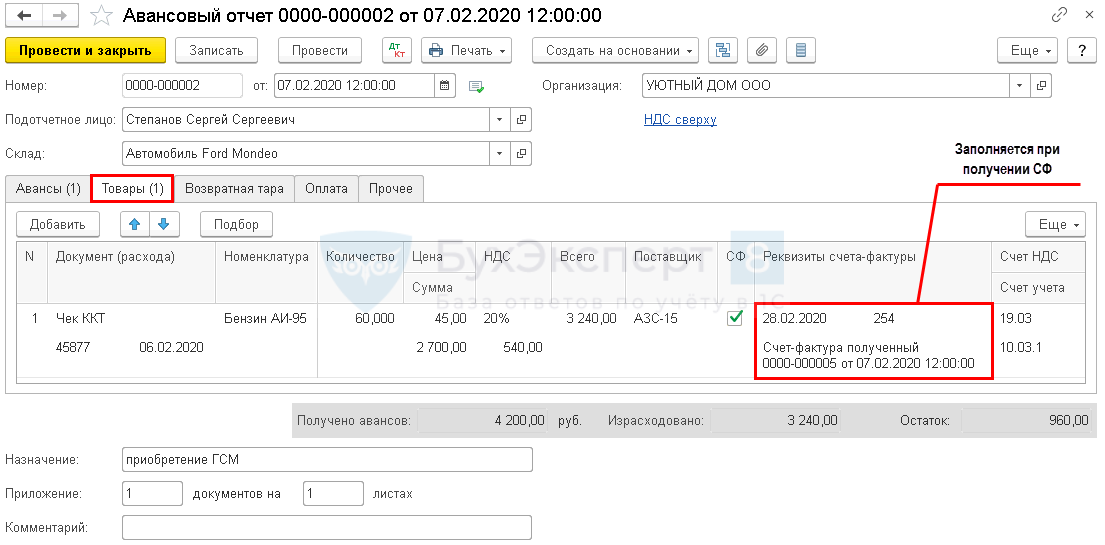
Если топливо приобретается по ведомостям, талонам и топливным картам, организация получает товарную накладную и счет-фактуру. Поэтому НДС, предъявляемый поставщиком, можно принять к вычету. Оформление документа Авансовый отчет выглядит следующим образом:
Если топливо приобретается за наличные или по платежным картам, других документов, кроме чека, поставщик не предъявляет, поэтому НДС принять к вычету нельзя. Оформление документа Авансовый отчет выглядит так:
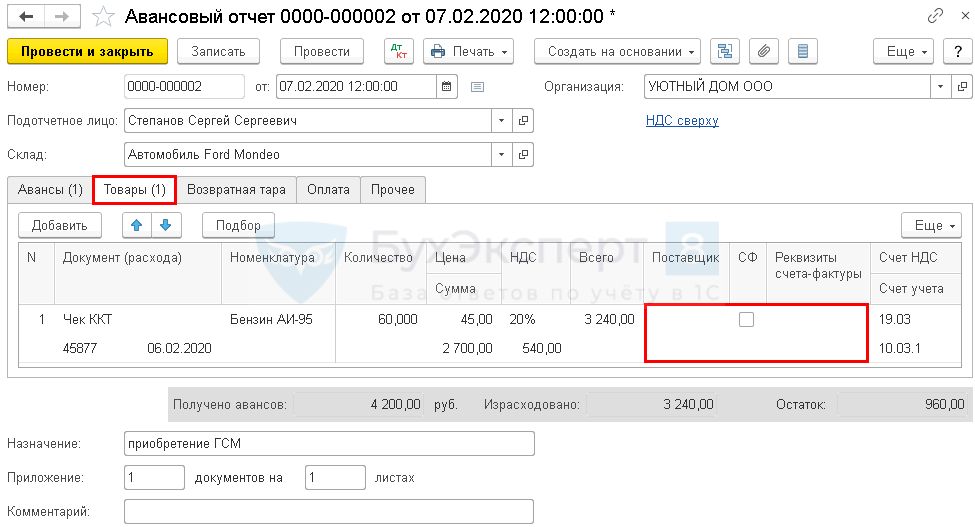
- НДС выделен, заполнена графа НДС ;
- нет СФ, не заполнены Реквизиты счета-фактуры .
При централизованном приобретении ГСМ в 1С используется документ Поступление (акт, накладная) вид операции Товары (накладная), раздел Покупки — Поступление (акты, накладные) . Счет-фактура регистрируется, и НДС принимается к вычету в общем порядке.
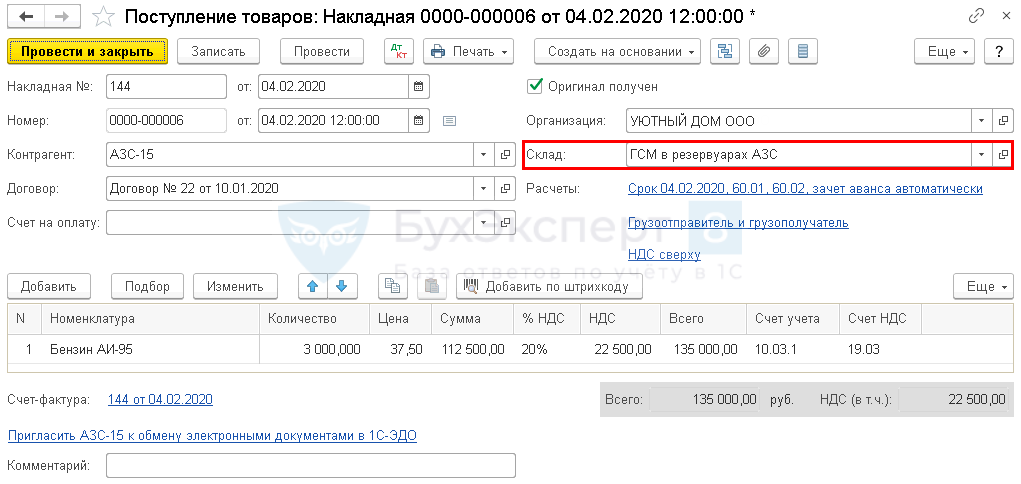
Учет топлива
Дальнейший учет бензина в баках автомобилей и его списание в 1С 8.3 производится:
- перемещением с общего склада (ГСМ в резервуарах или ГСМ в резервуарах АЗС) на склад с наименованием авто (склад Авто) документом Перемещение товаров , раздел Склад — Перемещение товаров — если такое перемещение необходимо;
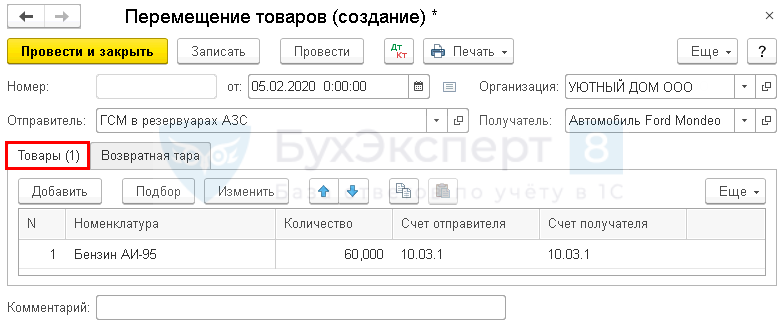
- учетом вне программы по путевому листу количества израсходованного топлива;
- списанием ГСМ.
Как списать топливо в 1С 8.3
Списание ГСМ, в т. ч. по топливным картам в 1С 8.3 производится с помощью документа Требование-накладная , раздел Склад — Требования-накладные .
- Склад — наименование склада учета ГСМ.
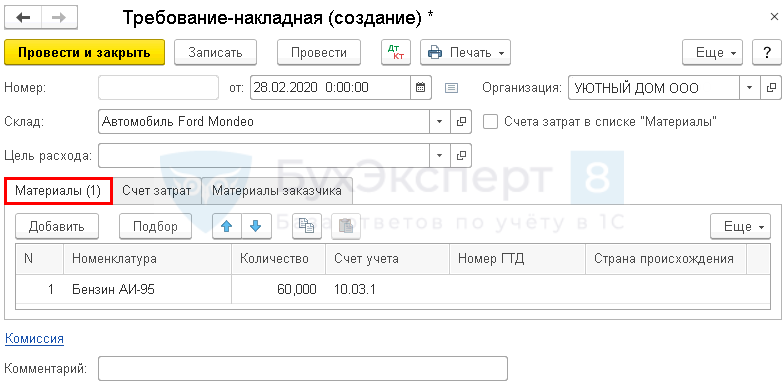
Вкладка Материалы :
- Номенклатура — марка топлива из справочника Номенклатура: Материалы;
- Количество — количество учитываемого на счете 10.03 «Топливо» топлива указанной марки.
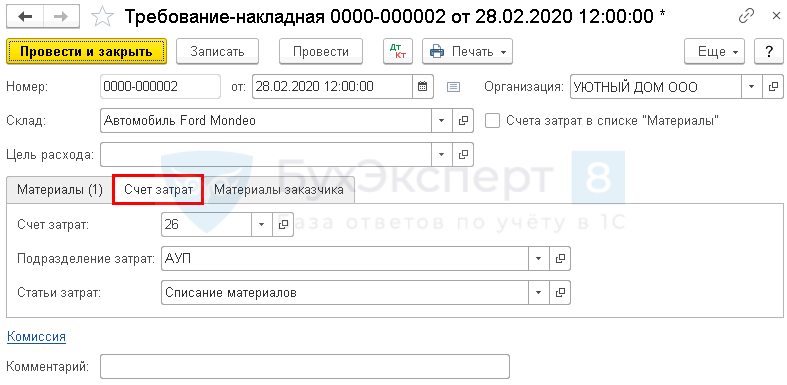
Вкладка Счет затрат :
- Счет затрат — счет затрат, на который списывается ГСМ;
- Подразделение затрат — подразделение организации, где числится авто и для нужд которого используется;
- Статьи затрат — Списание материалов (с установленным видом расхода НУ).
Проводки
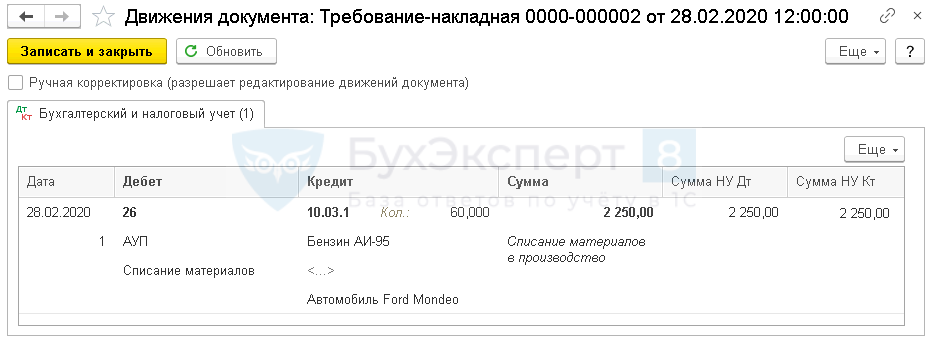
Документ формирует проводку:
- Дт 26 (20, 23, 25) Кт 10.03.1 — списание ГСМ в расходы.
Мы рассмотрели в пошаговой инструкции учет и списание бензина в 1С 8.3
См. также:
Если Вы еще не подписаны:
Активировать демо-доступ бесплатно →
или
Оформить подписку на Рубрикатор →
После оформления подписки вам станут доступны все материалы по 1С Бухгалтерия, записи поддерживающих эфиров и вы сможете задавать любые вопросы по 1С.
Подписывайтесь на наши YouTube и Telegram чтобы не пропустить
важные изменения 1С и законодательства
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе БухЭксперт8 на 14 дней бесплатно
Похожие публикации
-
.Путевой лист — один из документов, на основании которых производится.В 2021-2026 годах действуют новые правила заполнения путевого листа. Расскажем.В 2023 — 2029 годах действуют новые правила заполнения путевого.
(7 оценок, среднее: 5,00 из 5)
Как отражать топливные карты в бухгалтерском учете
Учет топливных карт в бухгалтерском учете — это способ контроля объемов приобретения ГСМ сотрудниками организации, за который обычно отвечает бухгалтер компании.
Особенности работы с топливными картами
Топливная карта — это особое платежное средство, которое позволяет приобрести ГСМ. Воспользоваться этим сервисом могут только юридические лица. Карточная оплата топлива широко используется многими крупными продавцами ГСМ. Это не совсем платежное средство — оно не позволяет оплачивать какие-либо иные товары и услуги. Воспользоваться ими можно только на определенных заправочных станциях.
Такой порядок оплаты ГСМ очень удобен любой организации: и занимающейся транспортными перевозками, и имеющей большой автопарк, и той, которая имеет только один автомобиль в собственности. Карты, в зависимости от порядка работы сервиса, могут быть:
- денежными: на них зачисляется определенная денежная сумма, которую можно расходовать на приобретение ГСМ;
- литровыми: зачисляется определенное количество топлива, доступного для заправки на АЗС.
Большее распространение получили денежные карточки для приобретения топлива. Именно такие предлагают большинство крупных сетей АЗС.
Порядок работы сервиса
Все крупные продавцы нефтепродуктов предлагают такой сервис. Например, информация о нем, а также о подключении к программе представлена Лукойлом.
Списание топлива по топливным картам юридического лица происходит в порядке, который будет прописан в договоре, заключенном между покупателем и поставщиком АЗС.
В личном кабинете можно в оперативном режиме отслеживать все операции и контролировать их:
- перечисление аванса поставщику ГСМ;
- списание денежных средств в оплату;
- отчет о количестве и стоимости приобретенного топлива;
- остатки денежных средств.
Для работника-водителя этот порядок приобретения ГСМ также удобен, поскольку не нужно получать деньги подотчет, собирать подтверждающие их расход документы и сдавать авансовый отчет.
Как учитывать топливные карты в бухгалтерском учете
Смарт-карта на приобретение топлива может предоставляться сетью АЗС платно или бесплатно. Именно от этого зависит порядок, на каком счете учитывать топливные карты.
Бесплатно получаемые носители не отражают на балансе организации. Для их учета целесообразно открыть отдельный забалансовый счет, присвоив ему свободный номер (не указанный в Плане счетов бухучета), например 012. Также целесообразно организовать аналитический учет в разрезе каждого носителя и лиц, которые будут ответственны за его использование.
Если поставщик ГСМ взимает плату за изготовление электронных носителей, их при поступлении целесообразно отразить в составе ТМЦ, а затем списать их стоимость на текущие расходы организации.
В любом случае необходимо отразить, на каком счете и каким образом учитываются топливные карты в учетной политике организации.
| Содержание операции | Дебет | Кредит |
|---|---|---|
| Приобретение за плату | ||
| Получен акт приема-передачи (накладная) на смарт-карты | 10 | 60 |
| Получен счет-фактура (при применении поставщиком НДС) | 19 | 60 |
| Стоимость смарт-карт учтена в сумме расходов текущего периода | 20, 25, 26, 44 | 10 |
| Перечислена оплата поставщику | 60 | 51 |
| НДС принят к возмещению | 68 | 19 |
| Забалансовый учет (и платное, и бесплатное поступления) | ||
| Приняты на забалансовый учет электронные носители | 012склад | |
| Выдана смарт-карта АЗС ответственному сотруднику | 012работник | 012склад |
| Ответственным сотрудником смарт-карта возвращена организации | 012склад | 012работник |
| Списан более не используемый электронный носитель | 012склад | |
Выдача топливных карт сотрудникам: как оформить
Выдачу электронных носителей сотрудникам необходимо оформить. Для этого организация сама может разработать форму документа. Назвать его можно, например, акт-приема передачи.
Образец акта приема-передачи
Аналогичным образом оформляется и возврат электронного носителя от ответственного сотрудника, который более не будет ее использовать. Ту же смарт-карту выдать другому сотруднику.
При большом количестве носителей и ответственных сотрудников каждый раз оформлять выдачу и возврат отдельным документом неудобно — для учета движения смарт-карт можно использовать журнал учета выдачи и возврата.
Выбор порядка документального оформления предоставлен организации. Его порядок и формы документов необходимо закрепить в локально-нормативном акте.
Обычно электронные носители имеют срок своего использования. После его окончания невозможные для дальнейшего использования смарт-карты нужно списать с забалансового учета. Для документального подтверждения списания оформляется акт на списание.
Акт на списание топливных карт: образец
Учет бензина по топливным картам в бухгалтерии
Электронные носителя являются частью договора на поставку топлива. Для отражения расчетов с поставщиком ГСМ предназначен счет 60 Плана счетов бухучета. Приобретенные ГСМ учитываются в составе ТМЦ на счете 10. Поступление отражается на основании документов, предоставленных поставщиком. Он должен передать организации:
- накладную (акт приема-передачи);
- счет-фактуру;
- отчет по топливным картам об отпущенном топливе.
Для отражения списания ГСМ с учета и отражении их стоимости в затратах используются общие правила. Для подтверждения расхода ГСМ необходимо утверждение нормативов списания и оформление путевых листов.
| Содержание операции | Дебет | Кредит |
|---|---|---|
| Пополнен баланс смарт-карты сети АЗС | 60авансы | 51 |
| Приняты к учету ГСМ, отпущенные с использованием электронных носителей | 10 | 60 |
| Отражен НДС по поступившим ГСМ | 19 | 60 |
| Зачтен ранее перечисленный аванс поставщику | 60 | 60авансы |
| Стоимость ГСМ учтена в составе расходов | 20, 25, 26, 44 | 10 |
| НДС принят к вычету | 68 | 19 |
Как учитывать бензин по топливным картам в бюджетном учреждении
Бюджетные учреждения используют в бухучете особенный план счетов. Но учет топливных карт в целом аналогичен бухучету в коммерческой организации. Об этом недавно высказался Минфин в Письме от 02.10.2018 № 02-07-10/70752.
По мнению контролирующего органа, чтобы отразить топливные карты, учет в бухгалтерии нужно организовать на забалансовом счете. Это обусловлено тем, что они не являются самостоятельным объектом бухучета. Дальнейшее перечисление денежных средств и их расходование для приобретения топлива будет отражаться на счете 20600 «Расчеты по выданным авансам».