Как произвести расчет амортизации автомобиля
Амортизация авто – это списание стоимости машины в зависимости от степени ее износа. Данная процедура предполагает постепенное списание по частям на протяжении всего срока эксплуатации ТС.
Общие положения и законодательные нормы по вопросу амортизации в бухгалтерском учете.
Амортизация авто. Как и зачем?
- относятся к издержкам компании;
- подлежат вычитанию из основных средств;
- считаются денежным эквивалентом износа объекта.
Расчеты выполняются не только при приобретении компанией авто, но и при оформлении на работу сотрудника с личным ТС, которое будет использоваться для исполнения служебных обязанностей. Амортизационные траты фиксируются и в бухучете, и в налоговом учете. Регулярное отражение расходов в этих документах обязательно, так как единовременное списание всех амортизационных отчислений приведет к появлению отрицательных показателей в малом периоде.
Выполнение амортизационных расчетов – обязанность как для ЮЛ, так и для ИП.
Это ответственность любого налогоплательщика, занимающегося предпринимательской деятельностью. Расчеты позволяют отчитаться о тратах организации.
Они также требуются для таких целей, как:
- Оценка реальной стоимости ТС для нужд страховой компании.
- Эксплуатация собственного ТС для служебных нужд.
- Передача авто в лизинг.
Это обязательная мера для лица, занимающегося коммерческой деятельностью.
Основа амортизационных вычислений – это стоимость ТС с вычетом НДС. Ее нужно поместить на дебете счета «Основные средства». Списание фиксируется на счете «Амортизация ОС». На протяжении какого срока происходят амортизационные начисления? Они актуальны на всем периоде полезной эксплуатации ТС, который устанавливается Постановлением Правительства №1 от 1 января 2002 года. При расчетах могут быть использованы справочники, в которых содержится балансовая стоимость разных моделей авто. Данную стоимость нужно разделить на время эксплуатации ТС. Результат – это и есть денежный эквивалент износа.
ВАЖНО! Если приобретен б/у автомобиль, нужно учитывать период эксплуатации ТС прошлым владельцем. Сведения для выполнения точных расчетов можно узнать из техпаспорта на машину.
Методы расчета амортизации
Существует несколько методов расчета амортизации:
-
Линейный. Суть метода заключается в том, что отчисления равномерно выполняются на всем протяжении срока эксплуатации. Списание происходит равными суммами. Способ отличает масса преимуществ: простота, комфорт, одинаковое распределение скопившейся амортизации. Однако присутствует и относительный минус: данный метод не подходит компаниям, которые желают оплатить больший процент износа в начале эксплуатации ТС. Способ не позволяет провести учет моментального ремонта машины, которая подверглась моральному износу.
Для расчета используется формула:
среднегодовая стоимость основных средств * норма амортизации ТС/100%.
Для проведения расчетов используется следующая формула:
остаточная цена на начало периода * норма износа * коэффициент форсирования/100%.
Для расчетов применяется следующая формула:
начальная стоимость ТС * норма амортизации.
Организация вправе выбрать любой из существующих методов. Но нужно учитывать, что после ввода авто в эксплуатацию изменить выбранный способов будет нельзя.
Амортизация для легкового авто
Для расчета амортизации легкового ТС лучше всего подходит линейный метод. Первоначальная цена авто должна соответствовать стоимости, указанной в первичных документах. В стоимость могут входить расходы на доставку машины. Время полезного использования отдельно устанавливается по каждой группе объектов.
Амортизация для грузового авто
Грузовое ТС предназначается для интенсивной работы. По этой причине фактический износ может наступить прежде выплаты всей стоимости машины. По этой причине подсчет будет более объективным, если компания использует метод расчета по пробегу. Списания происходят пропорционально длительности и объему работ. Для проведения расчетов в начале использования нужно подсчитать примерный километраж за весь период эксплуатации. Реальный километраж определяется за счет снятия показаний со счетчика ТС. Данная процедура проводится ежемесячно.
Порядок расчетов
Расчеты производятся по следующему алгоритму:
- Определение периода полезной эксплуатации авто.
- Выбор метода вычисления амортизации (обычно это линейный способ).
- Фиксация выбранного метода в учетных документах предприятия.
- Выполнение расчетов.
Выбранный способ амортизации запрещается менять под конкретный объект.
ВАЖНО! Списания начинают производиться с даты ввода ТС в эксплуатацию, а не с фактической покупки автомобиля и его постановки на учет в ГИБДД. Начало амортизации – 1 число месяца, который следует за месяцем начала эксплуатации ТС. Рассмотрим пример. Авто было приобретено 25 января. В эксплуатацию оно введено 15 февраля. В этом случае списания будут производиться с 1 марта.
Пример расчетов №1
Организация в 2006 году купила ТС за 300 000 рублей. Период полезной эксплуатации составляет 5 лет. Сумма чисел лет эксплуатации составляет 15 (1+2+3+4+5). Производятся следующие списания:
- 2007 год: 5/15*300 тысяч = 100 тысяч. Месячная амортизация: 100 тысяч/12 = 8 333 рубля.
- 2008 год: 4/15*300 тысяч = 80 тысяч. Месячная амортизация: 80 тысяч/12 = 6 667 рублей.
- 2009 год: 3/15*300 тысяч = 60 тысяч. Месячная амортизация: 60 тысяч/12 = 5 000 рублей.
Дальнейшие расчеты производятся по аналогии вплоть до 5 года эксплуатации.
Для налогового учета сумма амортизационных трат является аналогичной в каждом месяце. Она составит 5 000 рублей (300 тысяч рублей/60 месяцев использования).
Пример №2
Приобретено ТС за 200 000 рублей. Пробег его за 3 года составил 90 000 км. Расчетный износ равен 18,6%. Для нахождения амортизации нужно стоимость авто умножить на износ: 200 тысяч*18,6%. Получается 37 200 рублей.
Для определения остаточной стоимости нужно вычесть износ из цены ТС. Получается 162 800 рублей. После этого можно подсчитать траты на 1 км пробега: износ делится на стоимость авто. Получается 0,18 р/км (37 200/200 000).
Амортизация легкового автомобиля в 2023 году: примеры расчета и методов

Амортизация легкового автомобиля — это процесс учета износа и старения автомобиля в бухгалтерии и налоговой отчетности. Она позволяет учесть уменьшение стоимости авто с течением времени в процессе его эксплуатации и использования.
Существует несколько методов расчета амортизации легковых автомобилей. Один из них — линейный метод. По этому методу, стоимость автомобиля равномерно распределяется на равные части на протяжении определенного срока использования. Данный метод является одним из наиболее простых и распространенных.
Определение срока использования для расчета амортизации осуществляется в зависимости от класса группы автомобилей. Группа автомобилей делится на легковые, грузовые и автобусы. Для каждой группы устанавливается свой срок эксплуатации, который учитывается при расчете суммы амортизационных отчислений.
Пример расчета амортизации легкового автомобиля по линейному методу. Полезный срок службы автомобиля составляет 5 лет. Стоимость авто — 1 000 000 рублей. По линейному методу, сумма амортизации в год составит 200 000 рублей (1 000 000 / 5). Таким образом, налоговая база по автомобилю будет уменьшаться на эту сумму каждый год в течение 5 лет.
Амортизация легкового автомобиля в 2023 году является важным аспектом для учета в бухгалтерии и налоговом учете. Правильный расчет амортизации позволяет достоверно отразить стоимость автомобиля с учетом его износа и старения, а также оптимизировать налоговые платежи.
Определяем амортизационную группу легкового авто
Амортизация легкового автомобиля – это процесс учета старения и износа авто в бухгалтерском и налоговом учете. Для определения амортизационной группы легкового автомобиля необходимо знать срок полезного использования машины. В примере возьмем легковой автомобиль сроком полезного использования 5 лет.
Существует несколько методов определения группы амортизации легкового автомобиля. В налоговом учете наиболее распространенный метод – линейный. При линейном методе амортизационные группы определяются на основе суммы цифр чисел. В линейном методе группы амортизации легковых автомобилей, грузовых автомобилей и автобусов обычно состоят из 4 цифр – 8, 12, 18 и 24. Для легкового автомобиля со сроком полезного использования 5 лет группа амортизации будет определяться следующим образом:
- Автомобили с группой амортизации 8 будут амортизироваться в полном объеме в течение 5 лет.
- Автомобили с группой амортизации 10 будут амортизироваться на 4/5 от полной стоимости в течение 5 лет.
- Автомобили с группой амортизации 18 будут амортизироваться на 2/5 от полной стоимости в течение 5 лет.
- Автомобили с группой амортизации 24 будут амортизироваться на 1/5 от полной стоимости в течение 5 лет.
Таким образом, определяя амортизационную группу легкового автомобиля в бухгалтерском учете, необходимо учитывать его срок полезного использования и выбранный метод амортизации.
Пример линейного метода

Линейный метод амортизации широко применяется для легковых автомобилей в налоговом и бухгалтерском учете. Он основан на равномерном распределении амортизационной суммы на протяжении срока полезного использования машины.
Для определения амортизационной группы легкового автомобиля используется таблица, которая учитывает срок службы таких машин. Например, группа 6 предусматривает срок полезного использования от 5 до 6 лет. В зависимости от группы определяется ставка амортизации, которая применяется к первоначальной стоимости автомобиля.
Для примера, возьмем легковой автомобиль с первоначальной стоимостью 1 000 000 рублей и сроком полезного использования 5 лет. По линейному методу, амортизационная сумма за каждый год будет составлять 200 000 рублей (1 000 000 / 5).
Таким образом, по истечении каждого года, автомобиль будет учтен на сумму 200 000 рублей в бухгалтерском учете и будет списана соответствующая сумма налоговым органом. После пяти лет полезного использования автомобиль будет полностью амортизирован.
Пример способа по сумме чисел срока полезного использования
Расчет суммы налогов, связанных с амортизацией легкового автомобиля в 2023 году, осуществляется по бухгалтерскому учету. Для этого определяем группу амортизации, в которую входит авто, и рассчитываем амортизационную группу.
В данном примере рассмотрим группу амортизации для грузовых автомобилей. Предположим, что срок полезного использования для авто этой группы составляет 5 лет.
Для расчета амортизации по сумме чисел срока полезного использования применяется линейный способ. То есть, каждый год уменьшаем стоимость автомобиля на равную сумму. Начальную стоимость авто необходимо разделить на срок полезного использования, чтобы определить размер амортизации на каждый год.
- Стоимость грузового автомобиля: 1 000 000 руб.
- Срок полезного использования: 5 лет
Амортизацию на каждый год определяем по формуле: амортизация = стоимость авто / срок полезного использования.
Таким образом, годовая амортизация будет составлять: 1 000 000 руб. / 5 лет = 200 000 руб.
Итак, сумма амортизации на каждый год будет уменьшаться на 200 000 руб. В результате через 5 лет стоимость автомобиля будет полностью списана.
Расчет в бухгалтерском учете
Расчет амортизации легкового автомобиля в бухгалтерском учете выполняется с учетом срока полезного использования и выбранного метода. Для легковых авто в зависимости от группы, к которой они относятся, определяем амортизационные сроки и методы расчета.
Например, для легковых автомобилей в бухгалтерском учете может использоваться метод прямолинейной амортизации. При этом сумма амортизационной премии определяется путем деления разницы между стоимостью машины и остаточной стоимостью по группе на срок полезного использования. Таким образом, каждый год сумма амортизации будет уменьшаться в фиксированном размере.
В налоговом учете также применяется амортизация легковых автомобилей, однако здесь может быть использован другой способ расчета. Например, применяется метод ускоренной амортизации с учетом коэффициента ускорения и метода дифференцированного расчета, который учитывает изменения ставок амортизации в зависимости от срока использования машины.
Также в бухгалтерском учете легковые автомобили могут относиться к определенной группе, например, к группе автобусов или грузовых машин. В этом случае для расчета амортизации авто используется метод, принятый для соответствующей группы.
Амортизационные группы для грузовых машин и автобусов

При учете амортизации грузовых машин и автобусов применяются амортизационные группы, которые определяются в соответствии с положениями бухгалтерского и налогового учета.
В бухгалтерском учете амортизационные группы делятся по сумме использования и по сроку полезного использования. В зависимости от метода расчета амортизации применяются разные способы определения амортизационных групп.
Например, при использовании линейного метода амортизация определяется на основе равномерного распределения стоимости актива на протяжении его срока службы. В таком случае, грузовые машины и автобусы могут быть отнесены к одной амортизационной группе.
В налоговом учете амортизационные группы также определяются по критерию суммы использования, однако могут быть установлены и дополнительные параметры, учитывающие особенности использования авто в процессе предпринимательской деятельности.
Таким образом, амортизационные группы для грузовых машин и автобусов являются важным элементом бухгалтерского и налогового учета, позволяющим правильно определить сроки и порядок начисления амортизации для данной категории автомобилей.
Амортизация в налоговом учете
Амортизация в налоговом учете – это способ учета износа и старения автомобилей, применяемый для определения суммы амортизационных отчислений, которые должны быть проведены в бухгалтерском учете. Амортизацию легкового авто, автобусов, грузовых машин и других машин определяют налоговым и бухгалтерскими методами.
Амортизацию легкового автомобиля в налоговом учете проводят с использованием группы и различных способов расчета. Амортизационные группы в налоговом учете определяются в зависимости от полезного срока и года ввода в эксплуатацию автомобилей.
Один из способов определения амортизации автомобиля в налоговом учете – это линейный метод. С помощью этого метода амортизационная группа распределяется на равные сроки использования автомобилей. Например, если полезный срок группы составляет 10 лет, то годовая амортизационная ставка будет равна 10% от стоимости автомобиля.
Примером другого способа определения амортизации в налоговом учете является группа по числу полезных лет. В этом случае, группы автомобилей формируются в зависимости от ожидаемого срока их полезного использования. Каждой группе присваивается амортизационная ставка, основанная на средней степени износа машин.
Онлайн калькулятор амортизации автомобиля — расчет линейным способом и по километражу
Амортизационные отчисления являются частью производственных издержек, учитываемых при ведении бизнеса в финансовых, экономических расчетах. В отношении ТС наиболее часто избирается линейный способ расчета амортизации или вариант исчисления по фактически выполненным работам (километражу). Компания самостоятельно определяет оптимальный способ амортизационного исчисления и фиксирует выбранную вариацию.
Далее размещены 2 онлайн-программы (калькуляторы) для вычисления амортизации автомобиля: линейным способом и с привязкой к километражу.
Онлайн калькуляторы для расчета амортизации автомобиля
Ниже представлены два простых калькулятора, которые позволяют в режиме онлайн рассчитать амортизационные отчисления по приобретенному грузовому или легковому автомобилю.
Для расчета необходимо заполнить поля онлайн формы, после чего производится автоматический расчет.
Линейный способ
Относится к наиболее популярным методам расчета амортизационных отчислений. Для определения месячной, годовой амортизации, необходимы следующие исходные данные:
- Первоначальная цена (графа 1) — суммированные издержки по приобретению автомобиля. (графа 2) — СПИ в бухгалтерской документации определяется компанией с учетом прогнозируемого эксплуатационного периода, в налоговых документах он устанавливается по амортизационной категории, к которой относится рассматриваемое ТС.
В калькулятор заносятся сведения об изначальной стоимости и СПИ (применяется месячный параметр). Расчетные итоги показывают проценты месячные/годовые нормы амортизации и объем месячных/годовых сумм амортизационных отчислений.
Немного ниже имеется пример амортизационного онлайн-расчета линейной методикой.
По километражу
Этот вариант тоже повсеместно применим касательно ТС. В его основе нормативный и фактический пробег автотранспорта в километрах.
Для определения автомобильных амортизационных отчислений по километражу посредством онлайн-сервисов, надлежит достоверно заполнять имеющиеся графы:
- Цена (1) — суммированные издержки на покупку транспорта.
- Нормативный пробег в км (2) за эксплуатационный период — согласно ПТС.
- Фактический пробег (число км перемещения транспорта) — для определения годового показателя указывают годовой пробег (3), для выявления ежемесячного — вносят пробег за месяц (4).
После внесения этих сведений программа автоматически произведет необходимые вычисления. Их результат — информация об амортизационной норме в рублевом эквиваленте на 1 км, а также взносы, приходящиеся на искомый период: год или месяц.
Примеры с вычислениями по километражу опубликованы далее.
Примеры для 2022 года
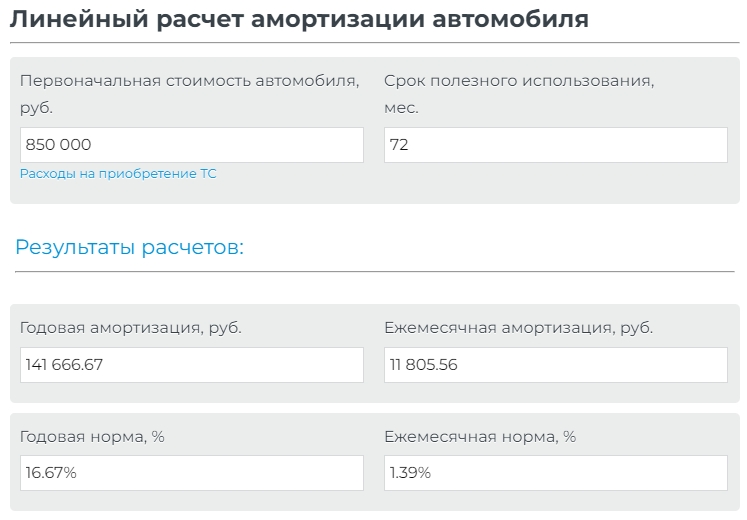
Пример 1 для линейной методики:
Фирма приобрела грузовик за 850 тыс. ₽. Его СПИ 6 лет (6*12 мес. = 72 мес.).
Заполняют 2 графы в программе:
- 1 — 850 тыс.;
- 2 — 72.
Итоговые онлайн-вычисления:
Пример № 2 для способа исчисления по километражу:
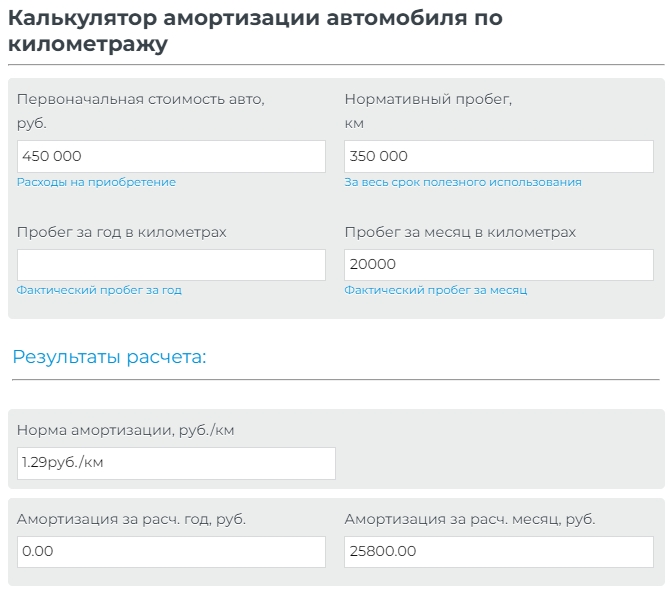
Компания приобрела ТС с нормативным пробегом до 350 тыс. км. Цена — 450 тыс. ₽.
За 30 суток машина проехала 20.000 км. Рассчитывается амортизация для списания в первичный эксплуатационный период.
В программе заполняют три графы — 1, 2 и 4 (450 тыс., 350 тыс. и 20 тыс.).
Итоговые онлайн-вычисления:
Как рассчитать амортизационные отчисления для авто?
Есть 4 расчетных методики бухучета:
В отношении ТС в подавляющем большинстве случаев избирается линейный метод или по пропорции пройденным километрам.
Расчетные формулы для линейной методики:
Годовая АН = 1/СПИ в годах*100%
Годовой амортизационный показатель= Цена*Годовая амортизационная норма (ГАН)
Месячная амортизационная норма= 1/ СПИ в месяцах*100%
Месячный амортизационный показатель= Цена* Месячная норма (либо ГАН/12).
Допустимо добавить ускоряющий коэффициент (до 3-х) для оперативного списания стоимостного параметра автотранспорта в первичный эксплуатационный период.
Когда избран вариант определения в соотношении с имеющимся пробегом в км, то применяются иные формулы.
Расчетный формуляр по пробегу:
Амортизационная норма (АН)= Цена/Нормативный пробег в км
Годовой амортизационный показатель= Фактический пробег в км за год*АН.
Месячный амортизационный показатель= Фактический пробег в км за месяц*АН.
Амортизация грузового автомобиля-2022. Как бухгалтеру не запутаться в нововведениях
Что такое амортизация имущества, как ее рассчитать, как списать стоимость основных затрат? Более подробно о данном процессе на примере амортизации грузовых автомобилей, а также о последних изменениях порядка амортизации в бухучете читайте в нашей статье.
Проще говоря, амортизация — это способ учета затрат, позволяющий регулярно списывать стоимость приобретенного имущества в расходы организации. Правильно учитывать амортизацию — значит постепенно возмещать средства, потраченные на его покупку.
Это позволит сэкономить деньги и использовать возмещенные за покупку старого имущества (машины, станка) средства на приобретение нового.
«Семь новых ФСБУ: Аренда, НМА, ОС, Капвложения, Документооборот, Запасы, Инвентаризация» самый экспертный курс Клерка, помогающий разобраться со сложными официальными требованиями. Мы уже добавили новый стандарт, «Инвентаризация»: увеличили часы и дополнили программу без повышения стоимости.
Обучение очень удобное: понятные видео лекции, тесты, примеры в 1С, онлайн-встречи с преподавателями, ответы на все ваши вопросы в закрытом чате.
Стоимость обучения
189997599 руб. до 20 октября. Успейте записаться
Группа амортизации грузового автомобиля
Перед тем как перейти к подробному повествованию о порядке амортизации грузовых автомобилей, стоит напомнить, что данный процесс различен для налогового учета и бухучета.
При этом в вопросах учета основных средств, а также их амортизации при бухучете произошли изменения. Так, для отчетности за 2022 год необходимо применять новые федеральные стандарты бухучета ФСБУ 6/2020 «Основные средства» и ФСБУ 26/2020 «Капитальные вложения», утвержденные приказом Минфина от 17.09.2020 № 204н.
Как работать с этими двумя ФСБУ рассказали эксперты на курсе «Шесть новых ФСБУ». Посмотрите бесплатный урок — там говорим про ФСБУ 25/2018.
Для начала рассмотрим существующие амортизационные группы в сфере налогового учета.
В соответствии с положениями НК (ст. 256) амортизировать можно только то имущество, стоимость которого более 100 тыс. рублей и срок полезного использования (СПИ) более 12 месяцев.
К амортизируемому имуществу относятся основные средства и нематериальные активы. К основным средствам относятся задания, станки, автомобили. Не амортизируются земельные участки и иные объекты природопользования (вода, недра), объекты незавершенного капитального строительства, ценные бумаги.
Чтобы рассчитать амортизацию, все основные средства подразделяются на амортизационные группы в зависимости от СПИ . Всего их десять. Они установлены частью 3 ст. 258 НК. Однако в указанной статье перечислены группы и СПИ имущества, соответствующий каждой группе.
Для того чтобы понять, к какой амортизационной группе относится именно ваше имущество, воспользуйтесь классификацией основных средств, включаемых в амортизационные группы, утвержденной постановлением Правительства от 01.01.2002 № 1.
Грузовые автомобили относятся к следующим амортизационным группам:
Третья (в нее входят грузовые автомобили с дизельным (бензиновым) двигателем и массой не более 3,5 тонны). Код ОКОФ для указанных автомобилей с бензиновым двигателем — 310.29.10.42.111, с дизельным двигателем — 310.29.10.41.111;
Четвертая (в нее входят средства автотранспортные грузовые (автомобили грузовые, дорожные тягачи для полуприцепов (автомобили общего назначения: бортовые, фургоны, автомобили-тягачи; автомобили-самосвалы) (код ОКОФ 310.29.10.4), автобетоновозы (код ОКОФ 310.29.10.59.113), автолесовозы (код ОКОФ 310.29.10.59.120);
Пятая (в нее входят грузовые автомобили):
с бензиновым двигателем массой свыше 3,5 тонн (но не более 12 тонн) (код ОКОФ 310.29.10.42.112);
с дизельным двигателем массой свыше 3,5 тонн (но не более 12 тонн) (код ОКОФ 310.29.10.42.112);
с дизельным двигателем массой свыше 12 тонн (код ОКОФ 310.29.10.41.113);
с бензиновым двигателем массой свыше 12 тонн (код ОКОФ 310.29.10.42.113), а также
средства автотранспортные специального назначения (автомобили-тягачи седельные) (код ОКОФ 310.29.10.5);
средства автотранспортные специального назначения прочие, не включенные в другие группировки (мусоровозы) (код ОКОФ 310.20.10.59.390).
При определении амортизационной группы грузового автомобиля его марка не будет иметь значения. Главное, чем стоит руководствоваться, — это техническими характеристиками автомобиля, например, массой или его видом в зависимости от предназначения и вида выполняемых работ (самосвал, тягач и т. д).
Для того чтобы правильно определить технические характеристики своего автомобиля, рекомендуем воспользоваться информацией, содержащейся в ПТС.
В бухучете как таковых амортизационных групп не предусмотрено. ФСБУ 6/2020 установлено, что основные средства подлежат классификации в зависимости от их видов (например, транспортные средства, оборудование и т. п.). Основные средства одного вида могут быть объединены в группы. Причем по одной группе следует придерживаться одного способа начисления амортизации.
Амортизации в рамках бухучета подлежит любое основное средство, за исключением:
земельных участков, объектов природопользования, музейных экспонатов;
основных средств, используемых для мобилизационной подготовки (законсервированных и предоставленных во временное пользование).
Срок использования грузового автомобиля для начисления амортизации
В налоговом учете СПИ грузового автомобиля напрямую зависит от амортизируемой группы, к которой относится такой автомобиль:
Для третьей группы установлен СПИ свыше 3 лет до 5 лет включительно.
Для четвертой группы — свыше 5 лет до 7 лет включительно.
Для пятой группы — свыше 7 лет до 10 лет включительно.
Для бухучета в соответствии с ФСБУ 6/2020 СПИ определяется организацией самостоятельно. Причем связь между СПИ и группой, в которую входит основное средство, по аналогии с налоговым учетом не установлена.
Таким сроком будет считаться период времени, в течение которого собственник основного средства может извлечь выгоду от его использования. По некоторым основным средствам СПИ рассчитывается исходя из количества продукции, полученной от его использования.
При определении СПИ необходимо учитывать:
планируемый срок эксплуатации;
срок морального устаревания (определяется с учетом рыночного спроса или процесса усовершенствования производственных мощностей);
срок физического износа (определяется исходя из режима эксплуатации).
Начисление амортизации грузового автомобиля в 2022 году с учетом последних изменений в законодательстве РФ
Рассмотрим основные новеллы ФСБУ 6/2020 на примере амортизации грузовых автомобилей.
Отсутствует обязанность начислять амортизацию ежемесячно
Ее периодичность будет определять организация самостоятельно. Рекомендуем в учетной политике организации закрепить регулярность начисления амортизации (ежемесячно, ежеквартально, ежегодно или с другой периодичностью).
Больше не нужно приостанавливать начисление амортизации в случаях неиспользования основного средства (простоя)
Например, у организации определенное время отсутствуют заказы и грузовой автомобиль в это время простаивает и не осуществляет доставку материалов. При этом амортизация на него может продолжать начисляться.
Начисление амортизации следует приостановить, если ликвидационная стоимость основного средства будет равна балансовой стоимости.
или превысит ее. Понятие ликвидационной стоимости впервые введено в стандарты и означает денежную сумму, которую организация могла бы получить в случае выбытия основного средства из эксплуатации в конце его СПИ. При этом из этой суммы вычитаются затраты на выбытие.
Пример № 1.
СПИ грузового автомобиля установлен до 7 лет (до 2021 года). Организация приняла решение в 2021 году продать указанный автомобиль за 300 тыс. рублей. Расходы на продажу составили 20 тыс. рублей. Тем самым ликвидационная стоимость грузового автомобиля составляет 280 тыс. рублей.
ФСБУ установлены случаи, когда ликвидационная стоимость равна нулю:
не ожидается поступлений от выбытия основного средства;
ожидаемая сумма от выбытия несущественна;
ожидаемая сумма не может быть определена.
Пример № 2.
В конце СПИ грузовой автомобиль пришел в негодность и не подлежал ремонту. Попытки его продажи на протяжении долгого времени не принесли результата. Организация приняла решение обратиться в специализированную организацию и разобрать указанный грузовой автомобиль, а в последующем полученные запчасти выставить на продажу. Однако от их продажи удалось выручить только 2 тыс. рублей, которые организация признала несущественной суммой. В таком случае ликвидационная стоимость грузового автомобиля считается равной нулю.
Выберите дату, с которой начнете начислять амортизацию
Как правило, ее начисление следует начинать с даты признания в бухучете. При этом у собственника есть право действовать по старому порядку, то есть начислять амортизацию с 1-го числа месяца, следующего за месяцем признания основного средства.
Выберите один из способов начисления амортизации
ФСБУ с 2022 года сократили перечень таких способов. Теперь их три:
способ уменьшаемого остатка;
пропорционально количеству продукции (объему работ) в натуральном выражении (только для основных средств, СПИ которых определяется исходя из количества продукции или объема работ).
Обратите внимание, что указанные выше нововведения относятся к бухучету. В налоговом учете положения, касающиеся амортизации, остаются прежними (ст. 256–259.3 НК).
Как рассчитать амортизацию грузового автомобиля
Для того чтобы рассчитать амортизацию грузового автомобиля, определите способ, по которому будете ее начислять, и закрепите его в учетной политике организации.
Рассмотрим способы начисления амортизации, предусмотренные в ФСБУ 6/2020.
1. Линейный способ
Начисление амортизации необходимо осуществлять таким способом, чтобы стоимость объекта погашалась равномерными частями.
Для расчета суммы амортизации по линейному способу воспользуйтесь калькулятором (формулой):
сумма амортизации = (балансовая стоимость — ликвидационная стоимость) / оставшийся СПИ.
Пример.
Организация приняла к учету грузовой автомобиль в апреле 2022 года стоимостью 150 000 рублей. СПИ машины 20 месяцев. Ликвидационная стоимость определена как нулевая. Амортизация начисляется с 1 мая 2022 года ежемесячно.
Таким образом, сумма амортизации за май 2022 года будет равна:
(150 000 — 0) /20 = 7 500.
2. Способ уменьшаемого остатка
Суть данного способа начисления амортизации заключается в том, что ее сумма должна уменьшаться за одинаковые периоды по мере истечения СПИ основного средства.
Формула для исчисления амортизации по данному способу ФСБУ 6/2020 не предусмотрена. Организация определяет ее самостоятельно, исходя из принципа указанного способа.
3. Начисление амортизации пропорционально количеству (объему) продукции
Такой способ подходит для основных средств, СПИ которых определяется исходя из количества продукции, полученной от использования такого средства.
Для расчета суммы амортизации по указанному способу воспользуйтесь калькулятором (формулой):
сумма амортизации = (балансовая стоимость — ликвидационная стоимость) х показатель количества продукции /оставшийся СПИ.
Обращаем внимание, что в целях налогового учета НК выделяет только два способа начисления амортизации: линейный и нелинейный.
Стоимость амортизации грузового автомобиля за один км
В процессе работы грузовые автомобили, как и любой транспорт, подвергаются поломкам, что приводит к их более быстрому износу. По этой причине многие организации используют метод начисления амортизации на такие машины пропорционально от пройденного километража (это третий способ, установленный ФСБУ 6/2020). Для этого необходимо подтверждать фактический пробег по показаниям одометра автомобиля.