Как оформить переход на фсбу 6 2020
Дата публикации 25.02.2022
Документация: «Переход на ФСБУ 6/2020 «Основные средства»:
- для 1С:ERP
- для 1С:КА
Видеозапись: 1С:Лекторий «Переход на ФСБУ 6/2020 и ФСБУ 26/2020. Рекомендации по переходу и применение в 1С:КА и 1С:ERP УП 2».
Какие способы перехода на ФСБУ 6/2020 автоматизированы в 1С:ERP и 1С:КА?
Организации могут перейти на учет по ФСБУ 6/2020 3 способами:
- Ретроспективный переход (не реализован в 1С:ERP и 1С:КА). Такой вариант является трудоемким и подразумевает ведение учета таким образом, как если бы новый стандарт применялся с момента возникновения затрагиваемых им фактов хозяйственной жизни, то есть с пересчетом сравнительных показателей отчетности прошлых лет;
- Упрощенный переход или «упрощенный ретроспективный» (реализован в 1С:ERP и 1С:КА). П. 49 ФСБУ 6/2020 разрешает выполнять переход упрощенно. Для реализации данного способа необходимо единовременно скорректировать балансовую стоимость ОС на нераспределенную прибыль (п. 50 ФСБУ 6/2020) в межотчетном периоде. То есть пересмотреть элементы амортизации и пересчитать амортизацию за период использования ОС, исходя из новых параметров, а разницу отнести на счет 84;
- Перспективный переход (реализован в 1С:ERP и 1С:КА). Данный вариант предназначен для организаций, применяющих упрощенные способы ведения бухгалтерского учета, включая упрощенную бухгалтерскую (финансовую) отчетность. Такой вариант применяется только в отношении фактов хозяйственной жизни, имевших место после начала применения стандарта, без изменения сформированных ранее данных бухгалтерского учета. То есть позволяет не пересчитывать балансовую стоимость ОС (п. 51 ФСБУ 6/2020), а ФСБУ 6/2020 применять после 01.01.2022 по вновь поступающим объектам внеоборотных активов. При этом периодическое изменение параметров элементов амортизации и корректировку стоимости начисленной амортизации организация может делать в корреспонденции со счетом 91.
Каким образом при переходе на ФСБУ 6/2020 списать малоценные основные средства?
При переходе на ФСБУ 6/2020 необходимо списать малоценные основные средства и можно вести их учет как ТМЦ в эксплуатации за балансом.
Для этой цели рекомендуется использовать два документа: Списание ОС (выбрать статью актива/пассива и настроить счет 84 для списания), а также Ввод остатков ТМЦ в эксплуатации. Если нужно списать стоимость только в БУ, продолжая вести учет в НУ, рекомендуется создать документ Списание ОС с типом операции Частичное списание ОС и указать полную стоимость в БУ и ноль в НУ.
Документы списания ОС необходимо ввести после закрытия декабря на 31.12.2021, указав время 23:59:59.
Почему при продаже или списании основных средств не формируются проводки со счетом 01.09?
Отсутствие проводки со счетом 01.09 при продаже или списании ОС объясняется тем, что в версии 2.5.7 для поддержки требований законодательства добавлены отдельные сущности учета в виде предопределённых статей расходов, а именно Расходы, связанные с продажей ОС и Расходы, связанные со списанием ОС.
Нужно в этих статьях настроить новую группу финансового учета Расходы, связанные с продажей/списанием ОС и указать там счет учета 01.09.
Сами предопределенные статьи Расходы, связанные с продажей ОС и Расходы, связанные со списанием ОС при реализации ОС не используются. Статья нужна для формирования стоимости ОС перед продажей. При реализации ОС необходимо выбрать иную статью с другим счетом учета.
Как отразить оприходование материалов при списании основных средств?
При выбытии ОС могут оставаться материалы, которые в дальнейшем организация может использовать или продать.
ФСБУ 6/2020 и 26/2020 регламентируют поступление таких материалов:
- убыток от ликвидации основного средства можно уменьшить на стоимость поступивших материалов;
- стоимость поступивших материалов в бухгалтерском учете определяется по рыночным ценам, но не может превышать в сумме балансовую стоимость ОС и затраты на демонтаж.
В связи с этим при ликвидации основного средства и определении убытка от списания нужно учитывать и поступившие материалы.
Подробнее описано в статье:
- для 1С:ERP
- для 1С:КА
Каким образом делать корректировки для перехода на ФСБУ 6/2020?
Частая ситуация при переходе на ФСБУ 6/2020: ОС уже полностью самортизировано, или необходимо выделить ликвидационную стоимость, большую чем остаточная стоимость. В таких случаях нужно восстановить ранее начисленную амортизацию проводкой Дт 02 Кт 84. Если амортизация недоначислена, то проводка будет Дт 84 Кт 02.
Корректировки по ФСБУ 6/2020 являются ретроспективными и делаются в межотчетном периоде, то есть:
- Проводки по 84 счету необходимо делать 31.12.2021, указав время 23:59:59.
- Эти проводки не должны попадать в бухгалтерскую отчетность за 2021 год.
- Проводки должны попадать в отчетность за 2022 год.
Рекомендуемое решение – добавить корректирующие величины к показателям бухгалтерской отчетности, то есть суммы проводок, сделанных при переходе на новый стандарт, вычитаются из показателей отчетности. Корректировки по счетам учета, кроме счетов 01 и 02, делаются вручную или при помощи обработки. Для заполнения отчетности неважно, каким образом сформированы проводки. Анализируются определенные корреспонденции с 84 счетом на 31.12.21 в 23:59:59.
Важно: закрытие декабря нужно делать до корректировок и после корректировок еще раз.
Подробнее описано в статье:
- для 1С:ERP
- для 1С:КА
Каким образом делать корректировки по счетам 01 и 02 для перехода на ФСБУ 6/2020?
- Срок полезного использования;
- Способ начисления амортизации;
- Ликвидационная стоимость.
Изменения элементов амортизации оформляются документом Изменение параметров ОС.
При пересмотре элементов амортизации становится неактуальной сумма накопленной амортизации. Ее необходимо скорректировать в корреспонденции со счетом 84. Для этого предназначен документ Корректировка стоимости и амортизации ОС, который можно создать и автоматически заполнить на основании документа Изменение параметров ОС (но следует выделять случаи изменений в учетной политике по другим причинам).
В документе Изменение параметров ОС нужно выбрать событие с видом Прочее.
Амортизация скорректируется в соответствии с формулой:
Акорр — сумма корректировки накопленной амортизации объекта ОС;
ПС – первоначальная стоимость объекта ОС;
ЛС — ликвидационная стоимость объекта ОС;
СПИобщ – общий срок полезного использования объекта ОС в месяцах;
СПИист – истекший срок полезного использования объекта ОС на дату перехода на ФСБУ 6/2020;
Ан – сумма накопленной по объекту ОС амортизации до даты перехода на ФСБУ 6/2020.
Подробнее описано в статье:
- для 1С:ERP
- для 1С:КА
Для чего используется признак Уточнение периода?
В документ Корректировка стоимости и амортизации ОС добавлен признак Уточнение периода. На форме он представлен как Корректировка в связи с изменением учетной политики. Признак автоматически устанавливается при создании документа Корректировка стоимости и амортизации ОС на основании документа Изменение параметров ОС или в рабочем месте Групповое изменение элементов амортизации.
Признак будет использоваться при последующих доработках и пока ни на что не влияет.
Как перейти на учет по ФСБУ 6/2020, если в 1С:ERP и 1С:КА вводятся остатки основных средств в декабре 2021 г.?
В 1С:ERP и 1С:КА не поддерживаются одновременное использование функционала ретроспективных корректировок и создание документов ввода остатков ОС в декабре 2021 г. Необходимо корректировки сделать в «старой» системе, где предполагается подготовка и сдача отчетности за 2021 г., и затем ввести остатки с учетом корректировок в новую систему. Закрытие месяца в месяце ввода остатков не делается.
Как рассчитывается амортизация при применении ФСБУ 6/2020?
Для расчета амортизации в бухгалтерском учете при применении ФСБУ 6/2020 используются такие же формулы, как и для управленческого учета.
- для 1С:ERP
- для 1С:КА
Как учитывать ТМЦ в виде групповых основных средств?
В 1С:ERP и 1С:КА реализован учет ТМЦ в виде групповых основных средств в соответствии с рекомендацией БМЦ Р-125/2021-КпР «Групповая единица учета основных средств».
Просьба ознакомиться со статьей:
- для 1С:ERP
- для 1С:КА
Как учитывать узлы и компоненты амортизации основных средств?
По ФСБУ 6/2020 в составе основных средств выделяются части ОС, имеющие особые параметры амортизации: обычно это другой срок полезного использования. Такие части ОС нужно амортизировать обособленно, но учитывать в составе ОС.
Кроме узлов (материальных частей ОС), это может быть совокупность затрат на ремонт, техосмотр. Это новые объекты амортизации, для которых учет не был автоматизирован ранее.
В 1С:ERP и 1С:КА поддержан учет таких частей основных средств, что позволяет осуществлять анализ и контроль ОС как совокупности амортизируемых объектов.
Просьба ознакомиться со статьей:
- для 1С:ERP
- для 1С:КА
Автоматизированы ли в системе изменения, связанные с переходом на ФСБУ 6/2020, для учета внеоборотных активов Версия 2.2 (ВНА 2.2)?
Учет по ФСБУ 6/2020 поддерживается только в режиме учета внеоборотных активов Версия 2.4 (ВНА 2.4). Рекомендуется сначала переходить на редакцию 2.5, затем на ВНА 2.4 не позднее ноября 2021 г., чтобы данные были готовы к корректировкам перехода на ФСБУ 6/2020 в конце 2021 года.
Не пропускайте последние новости — подпишитесь
на бесплатную рассылку сайта:
Как перейти на ФСБУ 6/2020 и не наделать ошибок: пошаговая инструкция
С 1 января 2022 года переход на ФСБУ 6/2020 стал обязательным для всех внебюджетных организаций. Задача бизнеса — оперативно применить новые правила ведения бухучета и сдать финансовую отчетность без ошибок.
Федеральный стандарт бухгалтерского учета «Основные средства» — это новые правила ведения бухучета, которые пришли на замену устаревшему положению по бухучету 6/01 (ПБУ 6/01). Переход на новый ФСБУ 6 сблизил систему российского бухучета с международными стандартами финансовой отчетности (МСФО).
Приказ Минфина РФ регламентировал обстоятельства учета основных средств (далее — ОС) и заложил новые термины, которые бухгалтеры раньше не использовали. Как показывает практика, первичные проблемы перехода на ФСБУ 6/2020 возникают из-за неверной трактовки правил и их некорректного применения.
Правила перехода на ФСБУ 6/2020
Наибольшей модернизации при переходе на ФСБУ 6 требует учетная политика компании. По новым правилам организация должна самостоятельно устанавливать лимит стоимости объектов ОС [1] Приказ Минфина России от 17.09.2020 № 204н «Об утверждении Федеральных стандартов бухгалтерского учета ФСБУ 6/2020 «Основные средства» и ФСБУ 26/2020 «Капитальные вложения». URL: https://www.consultant.ru/ . Выделить такие объекты из общего числа активов помогают такие критерии, как:
- наличие материально-вещественной формы;
- использование организацией для достижения ее целей;
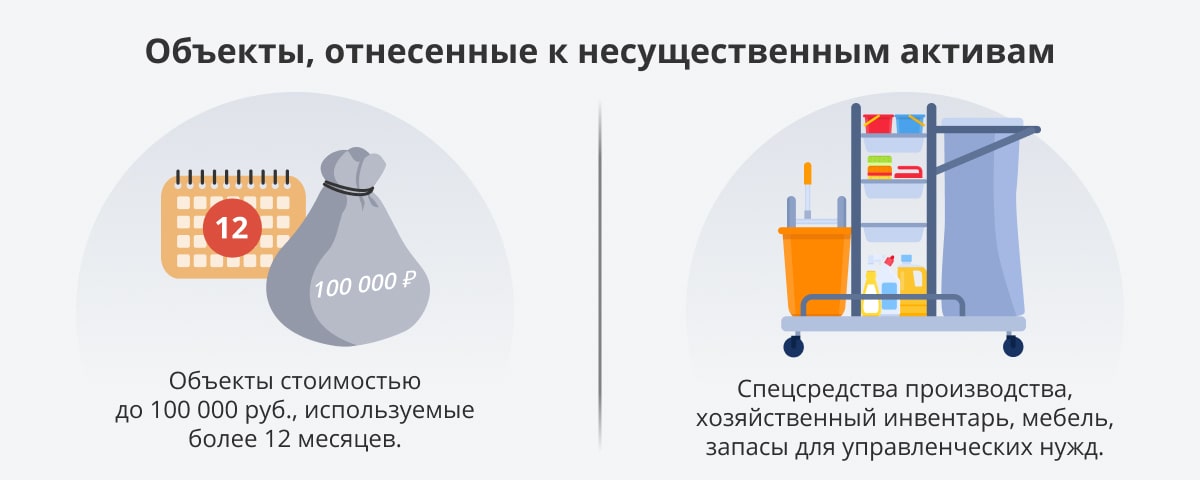
- участие в операционных циклах либо применение не менее 12 месяцев;
- создание доходов для компании в будущем.
Когда организация переходит на ФСБУ 6/2020, действие стандарта не распространяется на активы, стоимость которых ниже установленного лимита. В этой ситуации проверка по критериям соответствия не проводится, актив учитывается в расходах текущего периода. Компания контролирует перемещение этих объектов.
Кто должен переходить на ФСБУ 6?
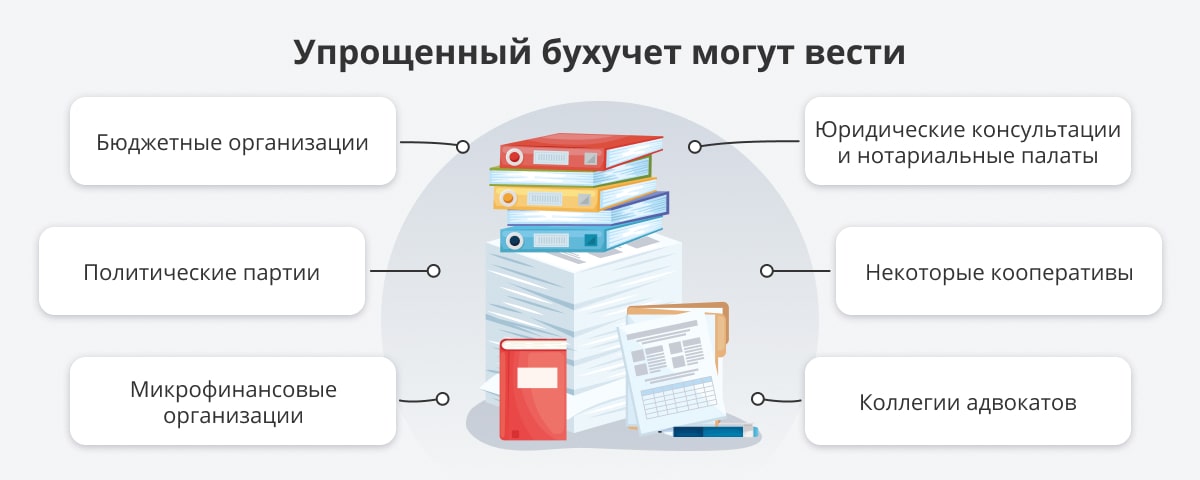
Переход на ФСБУ 6/2020 с 2022 года затрагивает только коммерческие и некоммерческие организации. В бюджетной сфере новые правила ведения бухучета не применяются.
Законодатель создал щадящие условия для компаний, которые ведут упрощенный бухучет. Малое предприятие при переходе на ФСБУ 6/2020 освобождается от ряда обязанностей:
- проверять ОС на обесценение и учитывать их балансовую стоимость в ходе обесценения;
- корректировать первоначальную стоимость объекта ОС, если изменяются оценочные обязательства по его демонтажу, утилизации и восстановлению природы;
- раскрывать сведения по переоценке и обесцениванию ОС, сверке остатков ОС, балансовой стоимости амортизируемых и неамортизируемых ОС, некоторых других показателей в ограниченном объеме.
Для организаций малого и среднего бизнеса с выручкой до 800 млн рублей и со штатом работников до 100 человек предусмотрен упрощенный переход на ФСБУ 6. Доля государственного участия в компаниях с упрощенным бухучетам не превышает 25% [2] Федеральный закон от 24.07.2007 № 209-ФЗ «О развитии малого и среднего предпринимательства в Российской Федерации». URL: http://www.consultant.ru/ .
Сроки перехода
Приказ Минфина РФ устанавливает для компаний конкретный срок перехода на ФСБУ 6/2020 — 1 января 2022 года [3] Приказ Минфина России от 17.09.2020 № 204н «Об утверждении Федеральных стандартов бухгалтерского учета ФСБУ 6/2020 «Основные средства» и ФСБУ 26/2020 «Капитальные вложения». URL: https://www.consultant.ru/ . Бухгалтерская отчетность за отчетный 2022 год формируется и сдается по новому стандарту.
Если организация затянет с оформлением перехода на ФСБУ 6/2020, это чревато не только проблемами со сдачей финансовой отчетности. Компанию ждет административное наказание по ст. 15.11 КоАП РФ — штраф до 10 000 рублей. При повторном нарушении сумма взыскания увеличивается, должностное лицо может быть подвергнуто дисквалификации на срок до двух лет [4] «Кодекс Российской Федерации об административных правонарушениях» от 30.12.2001 № 195-ФЗ. URL: https://www.consultant.ru/ .
Особенности перехода на ФСБУ 6
С переходом на ФСБУ 6 корректируются привычные правила:
- меняется подход к определению малоценных активов, которые могут не учитываться как ОС;
- уменьшается количество способов амортизации объектов ОС (в частности, исключен способ вычисления по сумме лет полезного использования);
- вводится понятие «обесценение» из практики МСФО, что означает состояние актива, при котором его балансовая стоимость выше прибыли от использования или продажи актива;
- ОС распределяются по видам и группам, учитываются по первоначальной и переоцененной стоимости [5] Барановская К. С. Основные аспекты применения ФСБУ 6/2020 «Основные средства». Липецк. 2022. URL: https://www.elibrary.ru/ .
В рамках перехода на стандарт ФСБУ 6 вводятся новые термины, которые раньше не применялись в ПБУ: балансовая стоимость, группа ОС, инвестиционная недвижимость, ликвидационная стоимость, элементы амортизации. Понятие «текущая стоимость» заменено на «переоцененную стоимость». По правилам перехода на ФСБУ 6 не учитываются долгосрочные активы к продаже и капитальные вложения.
С принятием нового стандарта изменились правила переоценки. Теперь процедуру проходят все организации, а не только коммерческие фирмы. Это позволяет регулировать стоимость объекта, не допускать отклонений от справедливой стоимости.
При переходе на ФСБУ 6 в отчетности отражается пропорциональный пересчет первоначальной стоимости и накопленной амортизации объекта ОС. В данной ситуации первоначальная стоимость корректируется с учетом амортизации, а полученный результат пересчитывается для достижения равенства справедливой стоимости объекта.
По новым правилам при переходе предприятия на ФСБУ 6/2020 учет ОС осуществляется по общему принципу: наличие права собственности у организации не является обязательным условием для признания ОС активом организации [6] Гапон М. Н. Изменения в учете основных средств согласно ФСБУ 6/2020 «Основные средства». Омск. 2021. URL: https://www.elibrary.ru/ .
Методы перехода на ФСБУ 6/2020
Пункт 48 Приказа Минфина РФ № 204н определяет ретроспективный переход компаний на ФСБУ 6/2020: под новые правила ведения бухучета адаптируется вся отчетность компании. Организации с упрощенным бухучетом осуществляют переход на ФСБУ 6 перспективным методом — стандарт применяется только к документации 2022 года.
Полный ретроспективный метод
В рамках полного ретроспективного метода перехода на ФСБУ 6/2020 компания должна скорректировать все учетные записи за прошедшие отчетные периоды. Пересчет начинается с первых фактов хозяйственной жизни организации.
Упрощенный ретроспективный метод
Минфин РФ разрешает компаниям использовать упрощенный ретроспективный способ перехода на ФСБУ 6/2020. В этом формате компания корректирует балансовую стоимость ОС единовременно — на 1 января 2022 года. При этом данные за предыдущие периоды не пересчитываются. Бухгалтер вносит корректировки на 31 декабря 2021 года, но баланс за отчетный 2021 год принимается без учета изменений. Разница двух балансов должна быть пояснена [7] Ордынская М. Е. Учет основных средств в свете ФСБУ 6/2020 «Основные средства». Майкоп. 2021. URL: https://www.elibrary.ru/ .
Переход на ФСБУ 6 ретроспективно — оптимальный вариант для малых предприятий. Если новые правила бухучета внедряются в упрощенном формате, бухгалтер экономит время и оказывается защищен от многочисленных ошибок [8] Нардина С. А. Алгоритм перехода на ФСБУ 6/2020 «Основные средства» — оптимальный вариант. Омск. 2021. URL: https://www.elibrary.ru/ .
Перспективный метод
Перспективный переход на ФСБУ 6/2020 применяется к субъектам малого предпринимательства. Он предполагает использование ФСБУ 6 только в отношении фактов хозяйственной жизни, имевших место после начала применения стандарта, и не требует корректировки сформированных ранее данных. Однако перспективный метод не могут применять компании, которые проходят обязательный аудит [9] Федеральный закон от 30.12.2008 № 307-ФЗ «Об аудиторской деятельности». URL: http://www.consultant.ru/ . Для них переход на ФСБУ 6 осуществляется ретроспективно.
Переход на ФСБУ 6/2020 по шагам
К переходу на новый ФСБУ 6/2020 организация должна тщательно подготовиться:
- Провести инвентаризацию активов, выделить объекты, которые можно отнести к ОС.
- Зафиксировать лимит стоимости ОС.
- Определить ликвидационную стоимость объектов, находящихся на балансе предприятия.
- Выделить группы объектов ОС, подобрать их способы оценки — по первоначальной или по переоцененной стоимости.
Расчет амортизации после перехода на ФСБУ 6 в 2022 году отличается от ПБУ 6/01.
Отличия амортизации по ФСБУ от ПБУ [10] Ордынская М. Е. Учет основных средств в свете ФСБУ 6/2020 «Основные средства». Майкоп. 2021. URL: https://www.elibrary.ru/
Критерий
ФСБУ 6/2020
ПБУ 6/01
Старт амортизации
Дата принятия на учет. Допустим вариант из ПБУ
Первое число месяца, следующего за месяцем принятия к учету
Конец амортизации
Дата снятия с учета. Допустим вариант из ПБУ
Первое число месяца, следующего за месяцем выбытия с учета
Приостановка амортизации
Балансовая стоимость равна или меньше ликвидационной
Консервация на 3 месяца и дольше, восстановление от 12 месяцев
База для начисления амортизации
К списку объектов, которые не амортизируются, добавилась инвестиционная недвижимость.
Разберем порядок перехода на ФСБУ 6/2020 упрощенным ретроспективным методом по шагам:
- Установите сумму лимита к стоимости ОС, к которым не будут применяться требования нового стандарта.
- Классифицируйте ОС по группам:
- I группа — ОС со стоимостью больше установленного лимита;
- II группа — ОС со стоимостью меньше установленного лимита.
- Сгруппируйте запасы по срокам полезного использования:
- менее 12 месяцев (группа № 1З);
- более 12 месяцев, при стоимости больше установленного лимита (группа № 2З);
- более 12 месяцев, при стоимости меньше установленного лимита (группа № 3З).
- Объедините группы ОС и запасов в блоки:
- I группа ОС + группа № 2З = новый состав ОС организации;
- II группа ОС + группа № 3З = ОС под списание;
- группа № 1З — запасы для учета.
- Спишите ОС и запасы со стоимостью меньше установленного лимита в порядке единовременной корректировки на нераспределенную прибыль.
- Образуйте новые группы:
- запасы выше лимита (переводим в состав ОС);
- несамортизированные ОС выше лимита (пересматриваем элементы амортизации: способ амортизации, ликвидационную стоимость, оставшийся срок полезного использования);
- самортизированные ОС выше лимита (продолжают работать после пересмотра элементов амортизации), продаются (переводятся в долгосрочные активы к продаже) или списываются [11] Нардина С. А. Алгоритм перехода на ФСБУ 6/2020 «Основные средства» — оптимальный вариант. Омск. 2021. URL: https://www.elibrary.ru/ .
Универсального алгоритма перехода на ФСБУ 6 не существует. В каждом случае формируются поправки по массе критериев: учитывается размер предприятия, наличие филиалов, специфика деятельности, бизнес-цели, организационная форма, характер ведения бухучета.
Проблемы перехода на ФСБУ 6/2020
Руководители российских компаний нередко плохо понимают, как правильно перейти на ФСБУ 6. Бухгалтеры сталкиваются с проблемами в ходе внедрения каждого раздела нового стандарта в действующую отчетность: от особенностей учета ОС до начисления амортизации.
Возможные ошибки и проблемы при переходе на ФСБУ 6
- тяжелая адаптация к новым правилам;
- различия в подходах к бухгалтерскому и налоговому учету;
- отсутствие унифицированных форм документов первичной бухгалтерской отчетности;
- сложности в классификации об установлении балансовой стоимости ОС;
- проблемы с расчетом ликвидационной стоимости из-за прогнозирования ликвидности [12] Барановская К. С. Основные аспекты применения ФСБУ 6/2020 «Основные средства». Липецк. 2022. URL: https://www.elibrary.ru/ .
Ошибки при начислении амортизации связаны с выделением амортизируемых и неамортизируемых объектов, с вариантами начисления амортизации, ее периодичностью и сроками [13] Дружиловская Э. С. Методологические проблемы начисления амортизации активов в российском и зарубежном учете коммерческих и некоммерческих организаций негосударственного сектора и пути их решения. Нижний Новгород. 2021. URL: https://www.elibrary.ru/ .
Некоторые коммерческие компании некорректно ведут собственную бухгалтерскую отчетность, не могут правильно перестроиться под изменяющиеся стандарты. Закономерный итог ошибок перехода на ФСБУ 6 — нерациональное использование ОС и потеря прибыли [14] Бачуринская И. Н. Учет основных средств на предприятии в свете нового ФСБУ 6/2020 «Основные средства». Киров. 2022. URL: https://www.elibrary.ru/ .
В условиях отечественного рынка переход на ФСБУ 6/2020 становится испытанием для бизнеса. Время уходит на адаптацию отчетности под требования закона, а ошибки ведут к финансовым рискам.
Помощь в переходе на ФСБУ 6/2020
Как перейти на ФСБУ 6/2020 с пользой для бизнеса, рассказала Татьяна Ефременкова — руководитель проектов департамента «Финансовое консультирование, аудит и МСФО» компании «КСК ГРУПП»:
«При переходе на ФСБУ — адаптированный вариант международных стандартов — бухгалтеры компаний сталкиваются с решением проблем, которые ранее перед ними не стояли. В случае с МСФО и вовсе возникает масса непонимания — приходится внедрять международные стандарты в бизнес через адаптированные интерпретации Минфина.
Например, эксперты «КСК ГРУПП» прорабатывали финансовую отчетность крупной российской торгово-производственной компании под принятые во всем мире стандарты. Целью организации было участие в иностранном тендере. Нашим общим результатом стала полная перестройка отчетности. За 1,5 месяца команда аудиторов «КСК ГРУПП» провела подготовку входящих остатков и сравнительной информации, отчетности за первый отчетный год, разработала методику трансформации и консолидации, обучила сотрудников фирмы процессам подготовки отчетности в новом формате. Трансформация завершилась в срок, и клиент выиграл тендер [15] Официальный сайт «КСК ГРУПП». URL: https://kskgroup.ru/ .
Если МСФО внедряется по желанию руководителя или в зависимости от стратегии компании, то ФСБУ 6 уже обязателен для всех внебюджетных организаций. Профессиональная помощь в переходе на новый стандарт становится вкладом в будущее бизнеса, промежуточным шагом к принятым в мире стандартам отчетности, к освоению новых рынков.
Мы предлагаем услуги по переходу на ФСБУ 6. Их стоимость рассчитывается индивидуально. Вне зависимости от суммы клиент получает отлаженную систему бухгалтерского учета в соответствии с обязательными стандартами».
P. S. «КСК ГРУПП» — ведущая юридическая компания, занимающая лидирующие позиции в топовых рейтингах юридических и консалтинговых компаний [16] Список крупнейших аудиторских групп. 2022. URL: https://raex-rr.com/ . Ее эксперты реализовали 20 000 проектов за 27 лет работы.
* ООО «КСК»: ИНН — 7725685410, ОГРН — 1107746010052. ООО «КСК АУДИТ»: ИНН — 7725546209, ОГРН — 1057747830337.

Новые ФСБУ призваны реформировать бухгалтерский учет. Некоторые из новых стандартов обязательны для применения с 2022 года.

При переходе на ФСБУ 6/2020 можно воспользоваться помощью специализированных компаний и квалифицированных специалистов.

Задать интересующие вопросы по внедрению ФСБУ можно на бесплатной консультации со специалистом.

При переходе на ФСБУ 6 предусмотрен ряд особенностей и щадящих условий.

Консультанты уже изучили новые ФСБУ и знают, как сделать переход безболезненным для компании.

Несоответствие отчетности новым стандартам ФСБУ может привести к ошибкам в отчетности, штрафам и доначислениям.
- 1,3 Приказ Минфина России от 17.09.2020 № 204н «Об утверждении Федеральных стандартов бухгалтерского учета ФСБУ 6/2020 «Основные средства» и ФСБУ 26/2020 «Капитальные вложения». URL: https://www.consultant.ru/document/cons_doc_LAW_365338/76123180f1200d66eb1102dd61173d0f8d64d569/
- 2 Федеральный закон от 24.07.2007 № 209-ФЗ «О развитии малого и среднего предпринимательства в Российской Федерации». URL: http://www.consultant.ru/document/cons_doc_LAW_52144/
- 4 «Кодекс Российской Федерации об административных правонарушениях» от 30.12.2001 № 195-ФЗ. URL: https://www.consultant.ru/document/cons_doc_LAW_34661/
- 5,12 Барановская К. С. Основные аспекты применения ФСБУ 6/2020 «Основные средства». Липецк. 2022. URL: https://www.elibrary.ru/download/elibrary_48058786_11478707.pdf
- 6 Гапон М. Н. Изменения в учете основных средств согласно ФСБУ 6/2020 «Основные средства». Омск. 2021. URL: https://www.elibrary.ru/download/elibrary_44635422_72079293.pdf
- 7,10 Ордынская М. Е. Учет основных средств в свете ФСБУ 6/2020 «Основные средства». Майкоп. 2021. URL: https://www.elibrary.ru/download/elibrary_47932857_42247292.pdf
- 8,11 Нардина С. А. Алгоритм перехода на ФСБУ 6/2020 «Основные средства» — оптимальный вариант. Омск. 2021. URL: https://www.elibrary.ru/download/elibrary_47609746_37720925.pdf
- 9 Федеральный закон от 30.12.2008 № 307-ФЗ «Об аудиторской деятельности». URL: http://www.consultant.ru/document/cons_doc_LAW_83311/
- 13 Дружиловская Э. С. Методологические проблемы начисления амортизации активов в российском и зарубежном учете коммерческих и некоммерческих организаций негосударственного сектора и пути их решения. Нижний Новгород. 2021. URL: https://www.elibrary.ru/download/elibrary_47187968_92685525.pdf
- 14 Бачуринская И. Н. Учет основных средств на предприятии в свете нового ФСБУ 6/2020 «Основные средства». Киров. 2022. URL: https://www.elibrary.ru/download/elibrary_48704670_89904611.pdf
- 15 Официальный сайт «КСК ГРУПП». URL: https://kskgroup.ru/cases/transformation-rsbu-into-msfo/
- 16 Список крупнейших аудиторских групп. 2022. URL: https://raex-rr.com/business/audit/rating_of_audit_groups
Подольских Анна Ответственный редактор
Как показывает практика, у экономических отделов компаний при переходе на ФСБУ 6 возникает множество мелких конкретных вопросов, связанных с деталями этого процесса. Упрощенный и перспективный методы перехода несколько облегчают положение, но, пока не будет наработан опыт, ошибки при внедрении новых стандартов учета могут возникать регулярно. Крупные компании нередко решают эту проблему, пригласив стороннего эксперта для организации переходного этапа.
Бухгалтерская отчетность по РСБУ и ее отличия от МСФО
Новые федеральные стандарты бухгалтерского учета: переход без ошибок

Стоимость проведения аудиторской проверки: кому доверить аудит?
© 2023 АО «Аргументы и Факты» Генеральный директор Руслан Новиков. Главный редактор еженедельника «Аргументы и Факты» Михаил Чкаников. Директор по развитию цифрового направления и новым медиа АиФ.ru Денис Халаимов. Шеф-редактор сайта АиФ.ru Владимир Шушкин.
Алгоритм перехода на ФСБУ 6/2020, ФСБУ 25/2018 в 1С
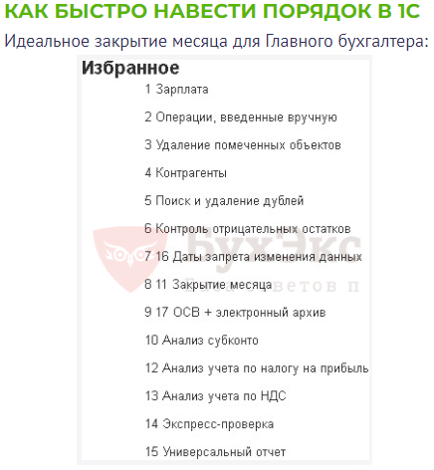
Подготовьте 2021 год к закрытию. Для идеального закрытия года в 1С воспользуйтесь алгоритмом, поместив его в Избранное .
Осуществите процедуру Закрытия месяца за декабрь 2021, при этом пропустите операции перехода на новые ФСБУ:
- операцию Переход на ФСБУ 25 ;
- операцию Переход на ФСБУ 6 .
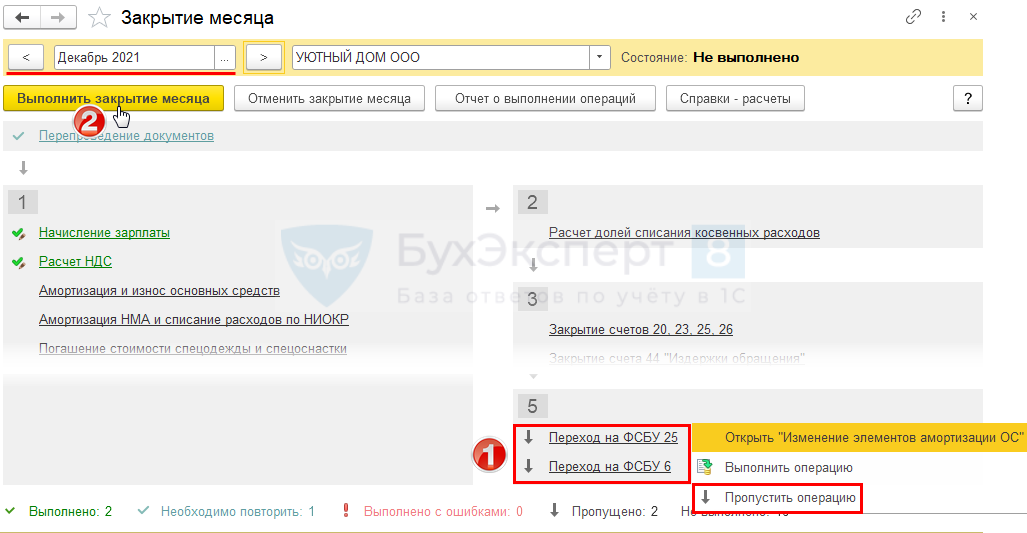
При первичном закрытии декабря 2021 операции перехода на ФСБУ нужно пропустить вне зависимости от того, какой способ перехода на ФСБУ 6 и 25 будет выбран, альтернативный или перспективный.
Подробнее о пошаговом закрытии месяца
Шаг 2. Сдайте Бухгалтерскую отчетность за 2021
Сдайте бухгалтерскую финансовую отчетность (БФО) за 2021 год.
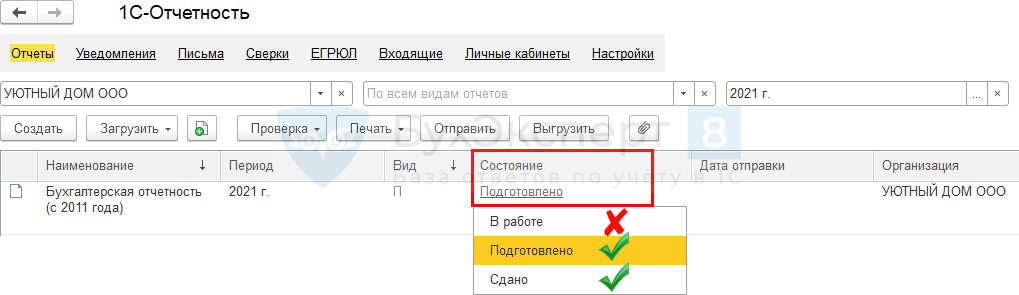
Бухотчетность за 2021 формируется по старым ПБУ и изменения в остатках, связанные с переходом на ФСБУ 6, 26 и 25 не включаются в конечные остатки Баланса за 2021 на 31.12.2021.
Шаг 3. Сделайте копию базы за 2021
После закрытия 2021 года в программе 1С сделайте архивную копию базы и распечатайте или сохраните в электронном виде ОСВ за 2021 год с группировкой По субсчетам .
Архивная копия и ОСВ с остатками по субсчетам понадобятся для сравнения результатов перезакрытия декабря 2021 года, если будет осуществлен альтернативный переход на новые ФСБУ.
Шаг 4. Внесите изменения в учетную политику с 2022 года
Внесите изменения в Учетную политику с 2022 года (УП) в связи с переходом на ФСБУ 6 PDF , ФСБУ 26 PDF и ФСБУ 25 PDF Укажите способы перехода:
- ретроспективный – не реализован в 1С;
- альтернативный (упрощенно-ретроспективный);
- перспективный.
Подробнее о том, как выбрать оптимальный способ перехода в 1С
Примеры учетных политик с 2022 года:
Шаг 5. Проверьте настройки Учетной политики в 1С
Проверьте настройку Учетной политики в 1С ( Главное – Учетная политика ). Переключатель должен быть установлен С 2022 года .

Шаг 6. Ввод операций по переходу на ФСБУ 25
В зависимости от выбранного способа перехода на ФСБУ 25 действия в 1С будут различаться.
Альтернативный переход на ФСБУ 25
При альтернативном переходе осуществите операции согласно пошаговой инструкции:
- создайте и проведите документы Поступление в аренду и (или) Поступление в лизинг от 31.12.2021;
- осуществите проведение операции Переход на ФСБУ 25 в процедуре Закрытия месяца за декабрь 2021, как указано в Шаге 8.
Перспективный переход на ФСБУ 25
При перспективном переходе никаких действий в 1С не требуется!
В процедуре Закрытия месяца за декабрь 2021 операция Переход на ФСБУ 25 должна оставаться пропущенной. Это и будет означать, что перспективный переход на ФСБУ 25 выполнен в 1С.
Шаг 7. Ввод операций по переходу на ФСБУ 6
В зависимости от выбранного способа перехода на ФСБУ 6 действия в 1С будут различаться.
Альтернативный переход на ФСБУ 6
При альтернативном переходе осуществите операции согласно пошаговой инструкции:
- создайте и проведите штатные документы по переходу на ФСБУ 6 Перевод ОС в малоценное оборудование и Изменение элементов амортизации ОС от 31.12.2021;
- проведите прочие операции, связанные с переходом на ФСБУ 6 от 31.12.2021. Полный перечень операций и документов возможных для перехода на ФСБУ 6, указан в таблице PDF
- проведите операции в процедуре Закрытия месяца за декабрь 2021, как указано в Шаге 8:
- Перевод ОС в малоценное оборудование ;
- Переход на ФСБУ 6 .
Перспективный переход на ФСБУ 6
При перспективном переходе никаких действий за декабрь 2021 в 1С не требуется!
В процедуре Закрытия месяца за декабрь 2021 операция Переход на ФСБУ 6 должна оставаться пропущенной. Это и будет означать, что перспективный переход на ФСБУ 6 выполнен в 1С.
Но, если на 01.01.2022 в остатках существуют активы, которые необходимо переклассифицировать в ОС и наоборот, то осуществите это согласно таблице. PDF Документы в 1С вводите датой 01.01.2022.
Шаг 8. Альтернативный переход на ФСБУ 6 и 25 в 1С
Вернитесь в декабрь 2021 в процедуру Закрытия месяца . Если ссылка Перепроведение документов стала синей после ввода документов, связанных с переходом на новые ФСБУ, то необходимо их перепровести.
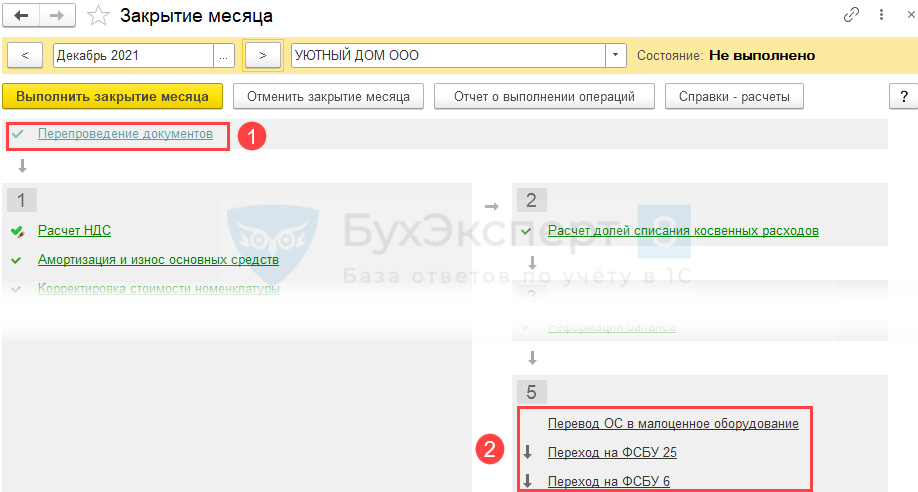
После этого проведите регламентные операции:
- Перевод ОС в малоценное оборудование ;
- Переход на ФСБУ 25 ;
- Переход на ФСБУ 6 .
- провести только операцию Переход на ФСБУ 6 ;
- операцию Переход на ФСБУ 25 оставьте пропущенной;
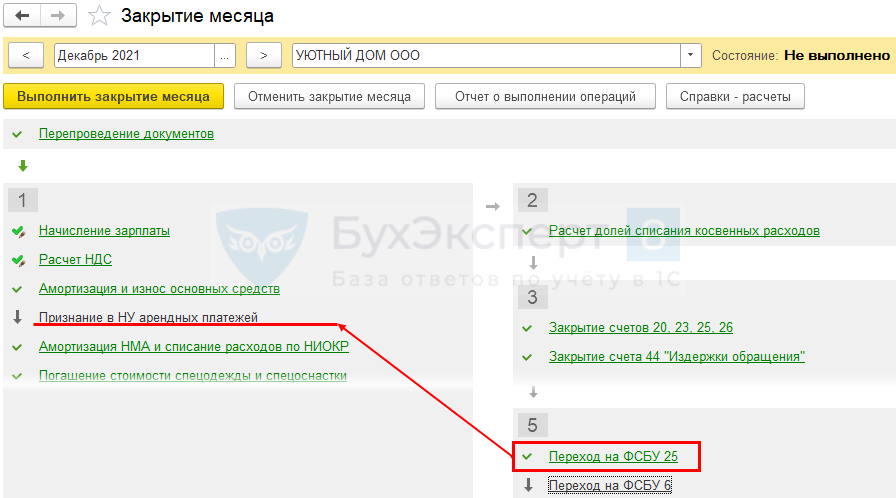
После проведения регламентной операции Переход на ФСБУ 25 в 1 блоке появилась новая операция Признание в НУ арендных платежей . Что с ней делать, проводить или нет?
Регламентная операция Признание в НУ арендных платежей формирует проводки по признанию расходов по договорам аренды и лизинга в НУ. Если при переходе на ФСБУ 25 впервые признано ППА по договору аренды, то в декабре 2021 появится новая операция Признание в НУ арендных платежей .
В декабре она не создаст проводок. Чтобы не перепроводить месяц можно пропустить эту операцию.
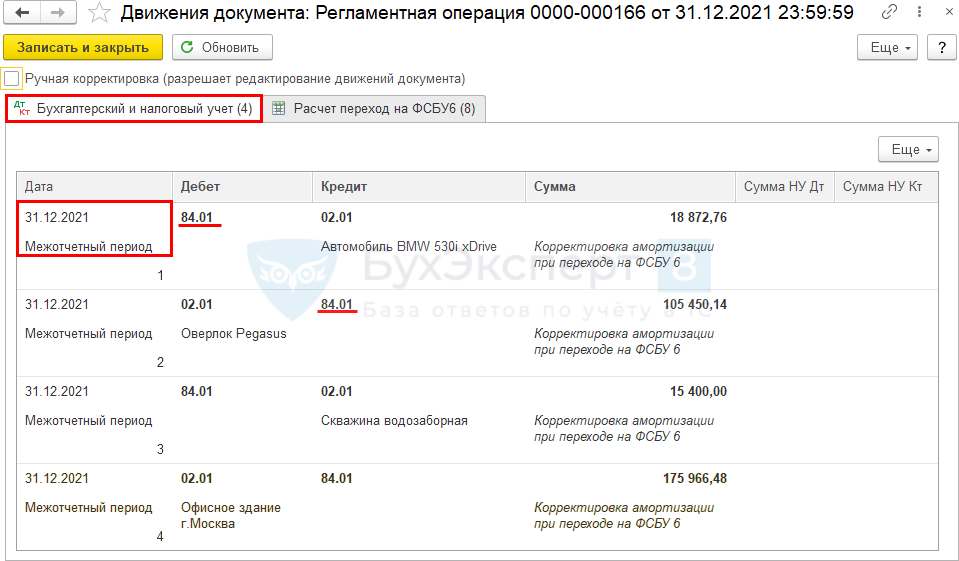
Проводки операции Переход на ФСБУ 6 :
Проводки операции Переход на ФСБУ 25 :
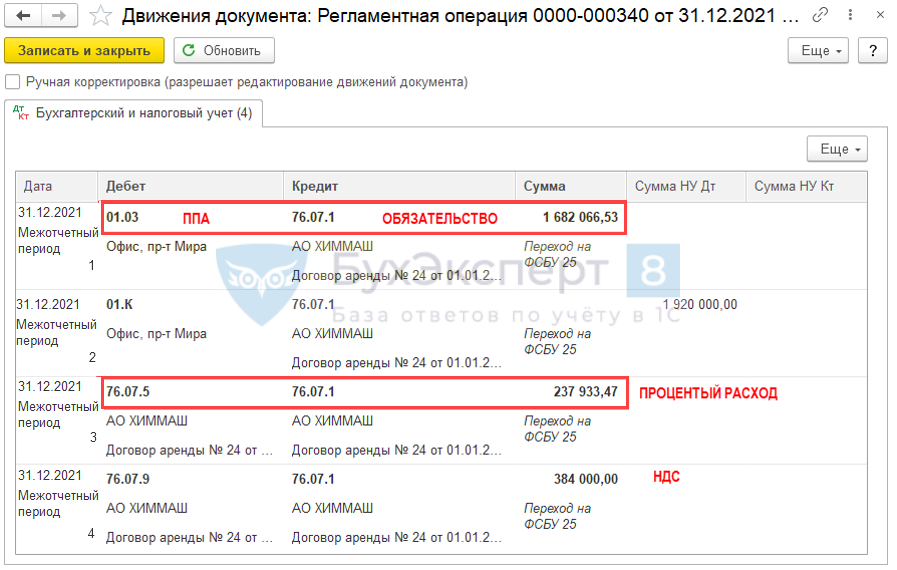
Проводки будут сформированы датой 31.12.2021, они:
- НЕ влияют на НУ,
- не учитываются в конечном сальдо на 31.12.2021 Баланса за 2021 год;
- учитываются в начальном сальдо на 31.12.2021 Баланса за 2022 год.
Если при повторном Закрытии месяца за декабрь 2021 пришлось осуществить перепроведение документов, то необходимо сверить новую ОСВ с первичной ОСВ, сохраненной на Шаге 3.
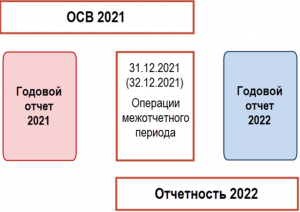
Операции по переходу на новые ФСБУ в программе 1С являются операциями межотчетного периода и в ОСВ отражаются обособленно.
При иных изменениях, требуется разобраться в связи с чем поменялось сальдо. Рекомендуем снова отработать переход на ФСБУ на копии базы 1С, сохраненной на Шаге 3.
Если в результате перехода на новые ФСБУ по счету 84.01 «Прибыль, подлежащая распределению» образовалось отрицательное сальдо, то создайте на 31.12.2021 корректирующую проводку по субсчетам 84 счета, как указано в статье Отрицательное сальдо на 84 счете после перехода на ФСБУ 6.
При применении ПБУ 18 в Закрытии месяца за декабрь 2021 в блоке 6 появится операция Корректировка отложенного налога по ПБУ 18 , узнайте подробнее об особенностях ее проведения >>
- Перевод ОС в малоценное оборудование ;
- Переход на ФСБУ 25 ;
- Переход на ФСБУ 6 .
Бухгалтерская отчетность за 2021 и 2022
Перспективный переход на новые ФСБУ не затрагивает бухотчетность (БФО) за 2021 и 2022.
Результаты альтернативного перехода на новые ФСБУ не учитываются в БФО за 2021, а отразятся в БФО за 2022 в виде корректировки входящего сальдо на 31.12.2021 в Балансе.
Бухгалтерская отчетность за 2021 не подлежит исправлению в связи с операциями по альтернативному переходу на ФСБУ 6, 25, которые проводятся 31.12.2021. Операции по переходу меняют входящее сальдо на 31.12.2021 только в БФО за 2022.
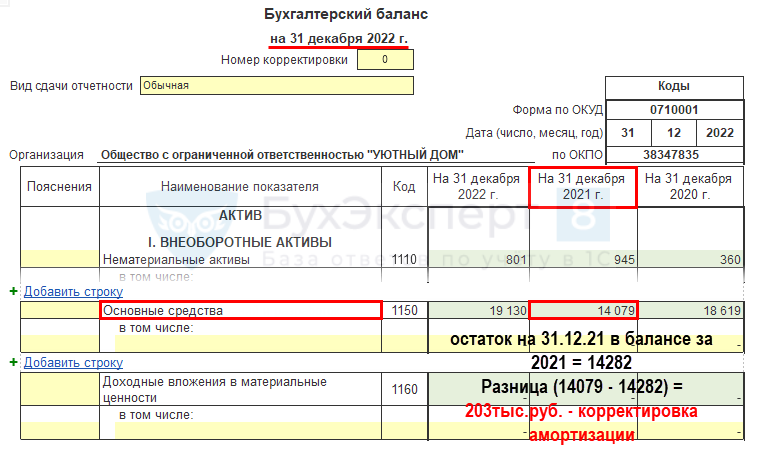
Конечное сальдо Баланса за 2021 на 31.12.2021 не совпадет с начальным сальдо Баланса за 2022 на 31.12.2021 по строкам, в которых отражаются положения переходного периода на новые ФСБУ.
Все операции по переходу на ФСБУ 6 и 25 в программе 1С, в т. ч. списание стоимости малоценных ОС, являются операциями межотчетного периода и не влияют на сдачу Бухгалтерской отчетности за 2021.
Бухотчетность при альтернативном переходе на ФСБУ 6
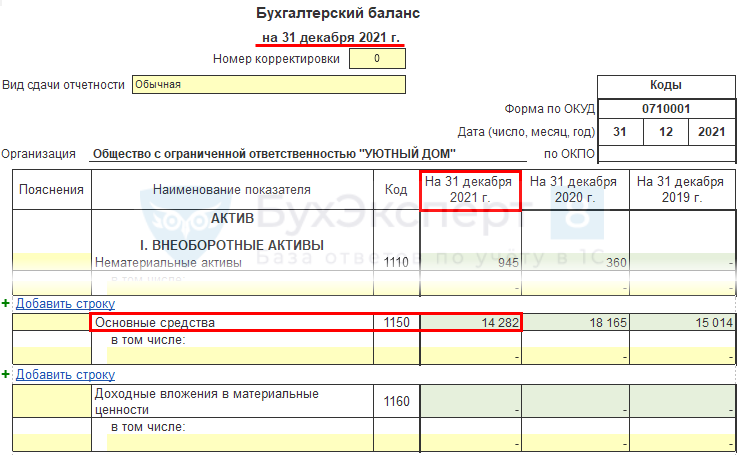
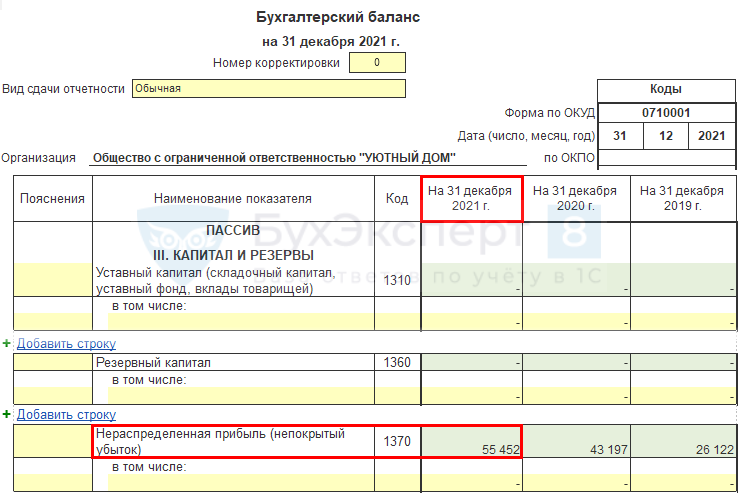
Бухгалтерский баланс за 2021
В Балансе за 2021 остатки отражаются без учета перехода на ФСБУ 6.
Бухгалтерский баланс за 2022
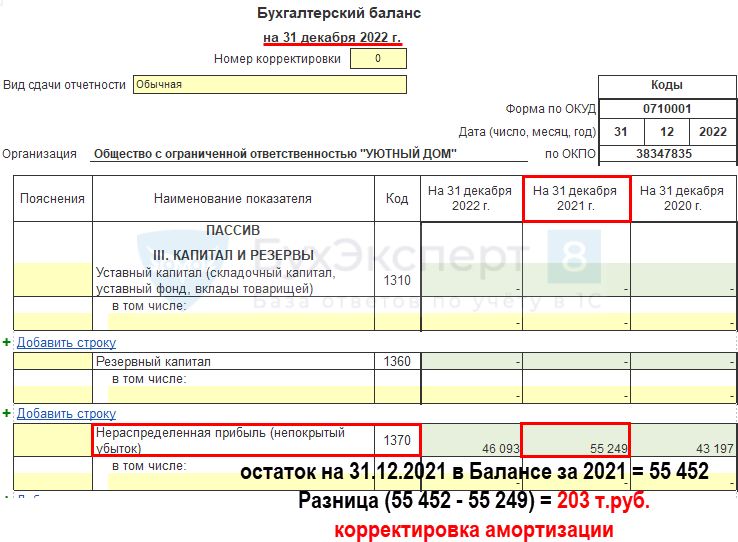
В случае корректировки балансовой стоимости ОС, а также в связи с реклассификацией активов остатки в Бухгалтерском балансе за 2022 в виде входящего сальдо На 31 декабря 2021 г. могут быть изменены:
- по стр. 1150 «Основные средства»;
- по стр. 1210 «Запасы»;
- по стр. 1370 «Нераспределенная прибыль (непокрытый убыток)».
Бухотчетность при альтернативном переходе на ФСБУ 25
Бухгалтерский баланс за 2021
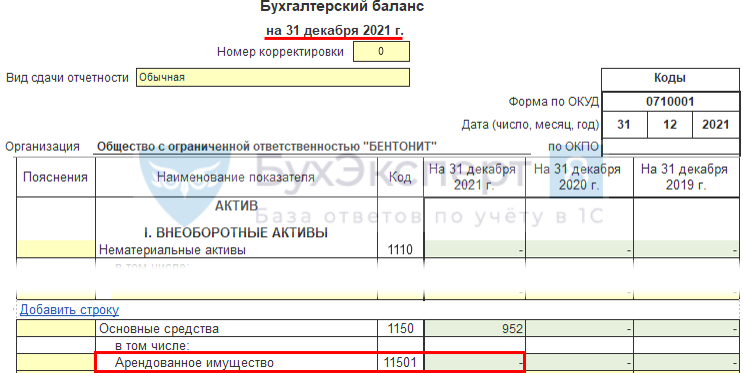
В Балансе за 2021 остатки отражаются без учета перехода на ФСБУ 25.
Бухгалтерский баланс за 2022
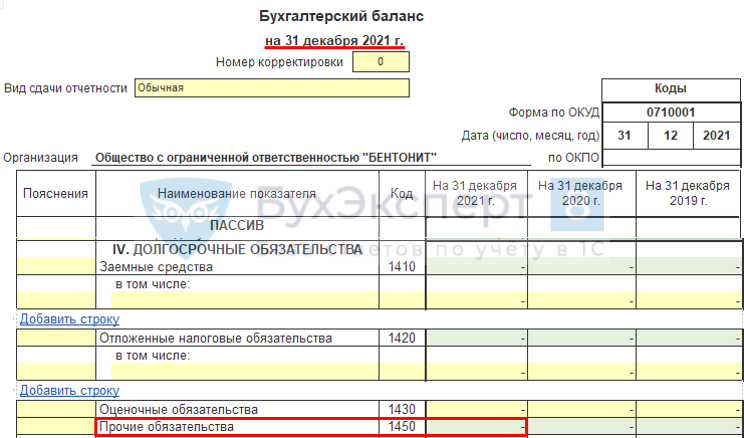
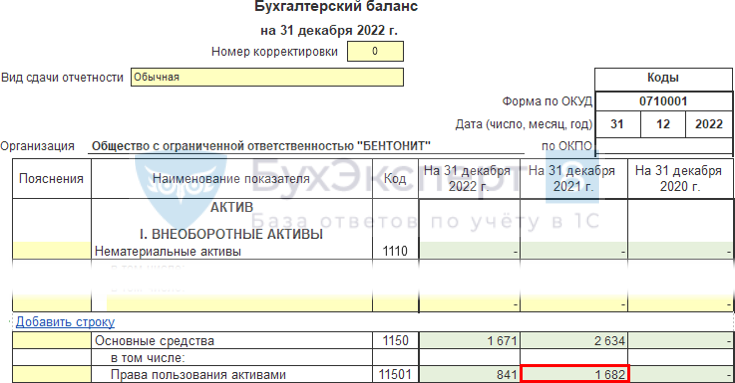
В случае отражения ППА и обязательств по аренде, а также, связанных с ними корректировок, остатки в Бухгалтерском балансе за 2022 в виде входящего сальдо На 31 декабря 2021 г. могут быть изменены:
- по стр. 1150 «Основные средства», в т.ч. стр.11501 «Права пользования активами»;
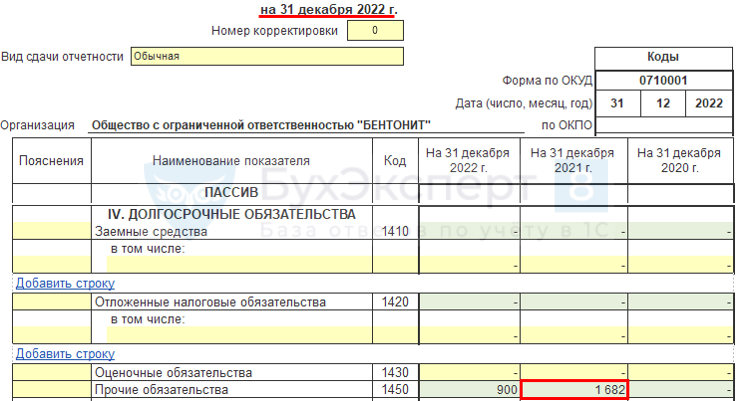
- по стр. 1450 «Прочие обязательства»;
- по стр. 1370 «Нераспределенная прибыль (непокрытый убыток)».
Мы рассмотрели переход на ФСБУ 6, ФСБУ 25 без ПБУ 18 в 1С: Бухгалтерия, переход с учетом ПБУ 18 здесь >>
См. также:
Если Вы еще не подписаны:
Активировать демо-доступ бесплатно →
или
Оформить подписку на Рубрикатор →
После оформления подписки вам станут доступны все материалы по 1С:Бухгалтерия, записи поддерживающих эфиров и вы сможете задавать любые вопросы по 1С.
Подписывайтесь на наши YouTube и Telegram чтобы не пропустить
важные изменения 1С и законодательстваПомогла статья?
Получите еще секретный бонус и полный доступ к справочной системе БухЭксперт8 на 14 дней бесплатно
Похожие публикации
-
БухЭксперт8 рассматривает переход с Бухгалтерии ПРОФ на версию КОРП для.В статье рассмотрим алгоритм перехода на стандарты ФСБУ 6 и..В связи с Информационным письмом для пользователей и партнеров №.
(5 оценок, среднее: 5,00 из 5)
Как перейти на ФСБУ 6/2020: алгоритм
С 2022 году все, кто имеет основные средства и готовит бухгалтерскую отчётность, должны применять ФСБУ 6/2020 «Основные средства». Новую учётную политику нужно подготовить до конца 2021 года.
С 2022 году все, кто имеет основные средства и готовит бухгалтерскую отчётность, должны применять ФСБУ 6/2020 «Основные средства». Новую учётную политику нужно подготовить до конца 2021 года.
Перейти на новый стандарт можно одним из двух способов: прогрессивным или ретроспективным. Можно уложиться в алгоритм из семи шагов.
1. Утвердите новую учётную политику
Прежде — о способах перехода. Их особенности приведены в таблице 1.
Таблица 1. Способы перехода на стандарт ФСБУ 6/2020 «Основные средства»
Способ перехода
Особенности
Это основной способ. Данные за предыдущие периоды нужно рассчитать по новым правилам, но так, будто стандарты применялись всегда (п. 48 ФСБУ 6/2020).
Следует скорректировать только входящие данные по основным средствам на 01.01.2022, затем вести учёт стоимости и амортизации по требованиям нового стандарта (п. 49 ФСБУ 6/2020).
В учётной политике нужно указать, какой способ перехода вы выбрали. Мы сакцентируем внимание на прогрессивном способе перехода, поскольку большинство компаний выбирает именно его.
При формировании новой учётки нужно обратить внимание на начисление амортизации, отражение переоценки, инвестиционную недвижимость. Все аспекты приведены в таблице 2.
Таблица 2. Основные аспекты, на которые нужно обратить внимание при формировании новой учётной политики
Особенности
Лимит стоимости для основных средств
Согласно п. 5 ФСБ 6/2020 компания самостоятельно может установить стоимость, с которой объект считается основным средством.
Оставшиеся под новой планкой объекты следует списать в расходы.
Амортизация начисляется с даты признания в бухучёте основных средств. Но можно начислять амортизацию и по-старому — с месяца, следующего за месяцем, в котором ОС были приняты к учёту, если закрепить это в учётной политике.
От момента начала начисления будет зависеть окончание начисления амортизации при выбытии объекта:
- если с момента признания в учете — заканчивать начисление следует в момент выбытия;
- если с месяца, идущего за месяцем признания, то заканчивать надо по аналогии — с месяца, следующего за месяцем выбытия.
Способы начисления амортизации
Начислять амортизацию можно следующими методами:
- линейным;
- уменьшаемого остатка;
- пропорционально количеству продукции (работ, услуг).
А вот начисление методом списания стоимости по сумме числа лет срока полезного использования в ФСБУ 6/2020 не предусмотрено.
Признание существенных затрат на обеспечение работы ОС. Отдельным объектом ОС следует признавать объект, требующий существенных расходов на техобслуживание и ремонт при условии проведения таких мероприятий реже, чем раз в год (Информационное сообщение Минфина № ИС-учет-29).
С 1 января 2022 года описать переоценку ОС можно:
- путём списания всей накопленной амортизации проводкой Дт 02 — Кт 01;
- доведения счёта 01 до рыночной стоимости (с отнесением дельты на прибыль (убыток)).
Прежним способом отражать переоценку также не запрещается. В новой учётке нужно указать, для каких групп ОС и какой именно способ применяется.
Тест на обесценение
Проводить тест на обесценение следует не реже одного раза в год (на 31 декабря).
ФСБУ 6/2020 не содержит порядка тестирования. Для этого предложено пользоваться МСФО (IAS) 36 (п. 38 ФСБУ 6/2020), где предписано проводить тест на обесценение каждый раз при по явлении соответствующих признаков, в том числе, чаще, чем раз в год.
Согласно ФСБУ 6/2020 инвестиционную недвижимость следует выделять в отдельную статью учёта. Она оценивается по первоначальной стоимости, а затем — по справедливой или рыночной.
Разницу от изменения стоимости относят на счёт 91, не задействуя счет 83. Признанные инвестиционной недвижимостью объекты не амортизируются (информационное обращение Минфина № ИС-учет-29).
2. Проведите переоценку ОС
Если вы ведёте учёт основных средств на основе переоценённой стоимости, потребуется провести переоценку на дату корректировки и признать дооценку. Результат дооценки нужно отнести в состав капитала.
3. Основные средства со стоимостью ниже установленного лимита нужно списать, а объекты с попадающей в лимит стоимостью включить в ОС
Из состава основных средств нужно убрать объекты, стоимостью ниже планки, установленной учётной политикой.
По общему правилу списывается нераспределённая прибыль (п. 49 ФСБУ 6/2020). Но объект ОС можно переклассифицировать и в другой актив.
Если объект не был в составе ОС, но согласно новой учётной политике должен туда попасть, также потребуется отразить переклассификацию и применить требования учёта по ФСБУ 6/2020.
4. Выделите основные средства, по которым не начисляется амортизация
По ФСБУ 6/2020 амортизация не начисляется по:
- объектам с неизменными потребительскими свойствами (водные и земельные ресурсы и т.п)
- инвестиционной недвижимости;
- объектам, предназначенным только для выполнения законодательства РФ в сфере мобилизации и мобилизационной подготовки и не используемых в иной деятельности.
5. Установите ликвидационную стоимость
На предмет определения ликвидационной стоимости необходимо проанализировать объекты, образовавшие перечень ОС, подлежащих учёту по новому стандарту.
В ряде случаем ликвидационная стоимость может быть равной нулю:
- если возможная сумма поступлений от будущего выбытия объекта ОС не существенна согласно критериям уценки, установленных учётной политикой.
- не ожидается поступлений от выбытия объекта ОС по завершению срока полезного использования
- нельзя определить возможную к получению сумму выбытия (например, для новых объектов, ранее не присутствовавших на рынке).
Ликвидационная стоимость влияет на расчёт амортизации.
6. Пересмотрите срок полезного использования и способы амортизации
Сопоставьте, насколько установленные ранее способы начисления амортизации и срок полезного использования соответствуют новой учётной политике. Выделите объекты, по которым амортизацию нужно пересчитать.
Можно оставить как есть объекты, по которым:
- способ амортизации менять не требуется;
- не нужно пересматривать срок полезного использования;
- признана равной нулю ликвидационная стоимость.
По остальным ОС нужно пересчитать накопленную амортизацию. Для ежемесячного расчёта амортизации по убывающему остатку можно пользоваться формулой:
СА(мес) = (БС — ЛС)/ СПИ, где:
СА(мес) — Сумма амортизации за месяц;
БС — балансовая стоимость;
ЛС — ликвидационная стоимость;
СПИ — срок полезного использования в месяцах.
7. Внесите переходные корректировки
Внесение корректировок зависит от выбранного способа перехода (таблица 3).
Таблица 3. Алгоритмы корректировок при прогрессивном и ретроспективном способах перехода
Прогрессивный
Ретроспективный
1. Вычислите новую балансовую стоимость объекта (НБС):
НБС = Первоначальная стоимость до перехода на ФСБУ 6/2020 — Накопленная амортизация по ФСБУ 6/2020.
2. Сравните НБС с прежней балансовой стоимостью.
3. Если есть расхождения, сделайте корректировку через амортизацию:
Дт 02 (84) — Кт 84 (02).
При корректировке балансовой стоимости первоначальная стоимость основных средств меняться не должна. Корректировать можно только сумму накопленной амортизации.
- Результаты нужно отразить так, будто ФСБУ 6/2020 применяли всегда.
- Пересчитайте сравнительные показатели за попадающие в отчётность годы.
Проводки, в основном, затронут те же счета, что и при прогрессивном переходе — 02 и 84.
Если при корректировке балансовая стоимость объекта оказалась меньшей или равной ликвидационной стоимости, начисление амортизации нужно приостановить до появления положительной разницы.
На данные, полученные после переходных корректировок, нужно опираться при ведении учёта в 2022 и последующих годах.