Аккредитив при покупке недвижимости что это такое
Аккредитив при покупке недвижимости — специальная форма расчетов между покупателем и продавцом, которая защищает их обоих. При использовании этого инструмента банк гарантирует соблюдение всех этапов сделки.
Если простыми словами, то Аккредитив — безналичный способ расчетов между продавцом и покупателем недвижимости. Аккредитивом банк гарантирует, что продавец получит деньги за квартиру в полном объеме, если выполнит условия договора купли-продажи и предоставит необходимый пакет документов.
Суть расчетов за недвижимость через аккредитивы сводятся к следующему. Покупатель недвижимости кладет деньги в банк на специальный счет. Деньги продавцу с этого счета банк переводит только после того, как получит и проверит документы, подтверждающие переход права собственности на недвижимость.
Через аккредитив покупают недвижимость как на первичном рынке, так и на вторичном. Аккредитив используют не только девелоперы и банки, которые выдают ипотеку, но и покупатели, которые приобретают квартиры на собственные сбережения.
- договор купли-продажи квартиры;
- договор долевого участия;
- договор уступки права требования.
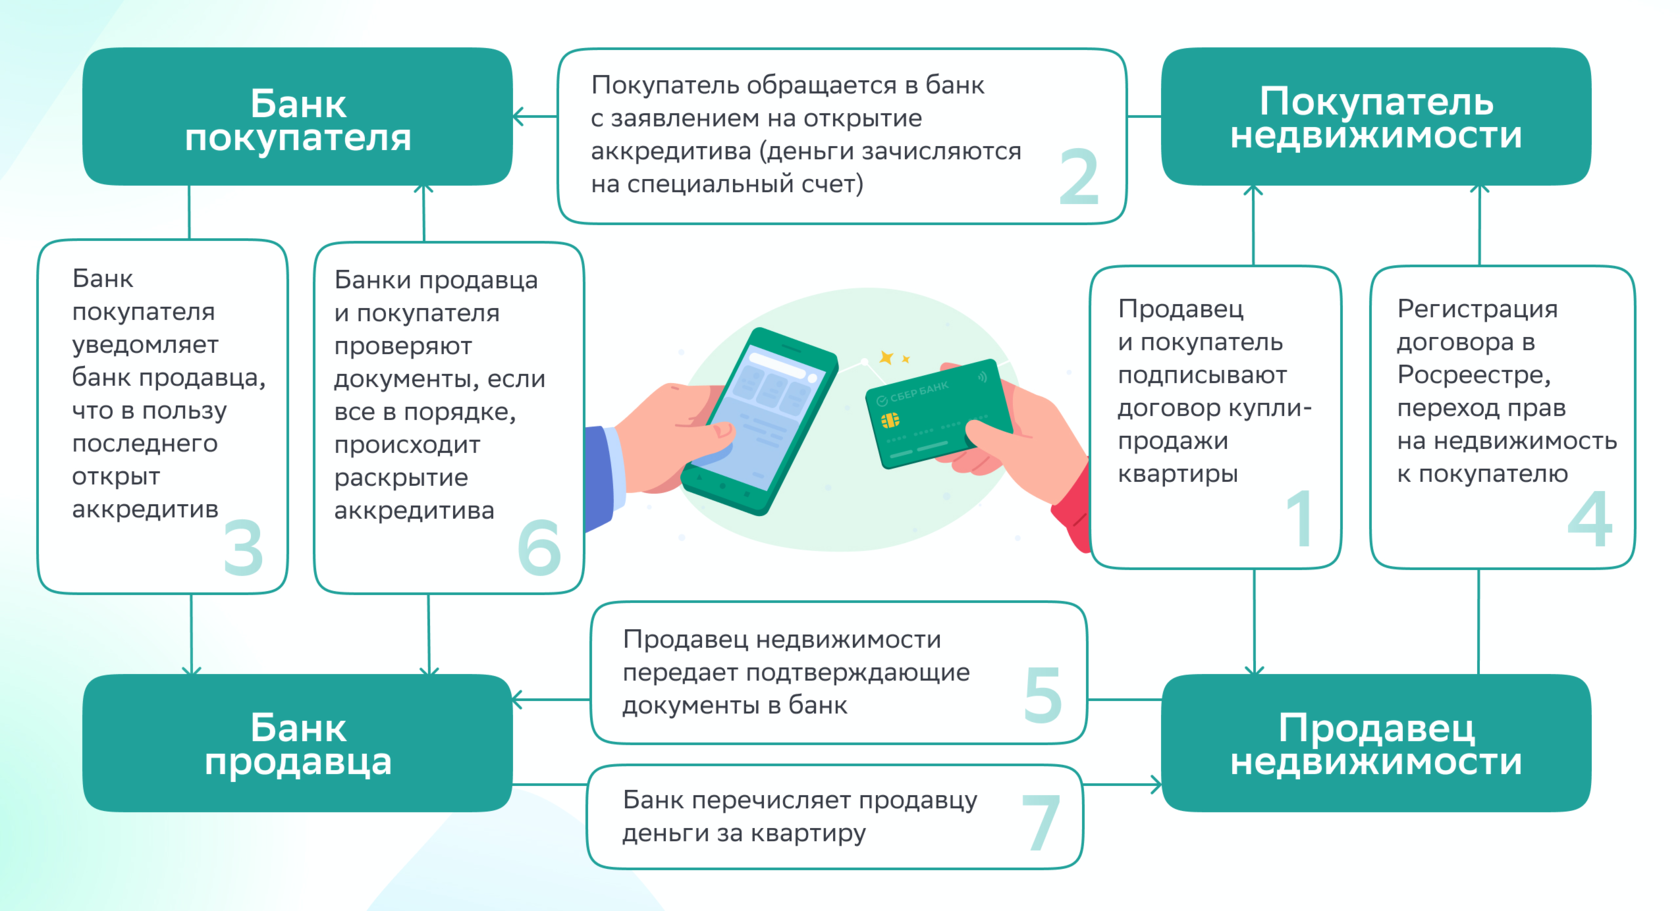
Одно из главных преимуществ расчетов через аккредитив в том, что продавец и покупатель могут находиться в разных городах. Чтобы провести сделку с недвижимостью, им не нужно приезжать друг к другу. Покупатель может оформить аккредитив в своем банке, а проверку документов проведет банк продавца.
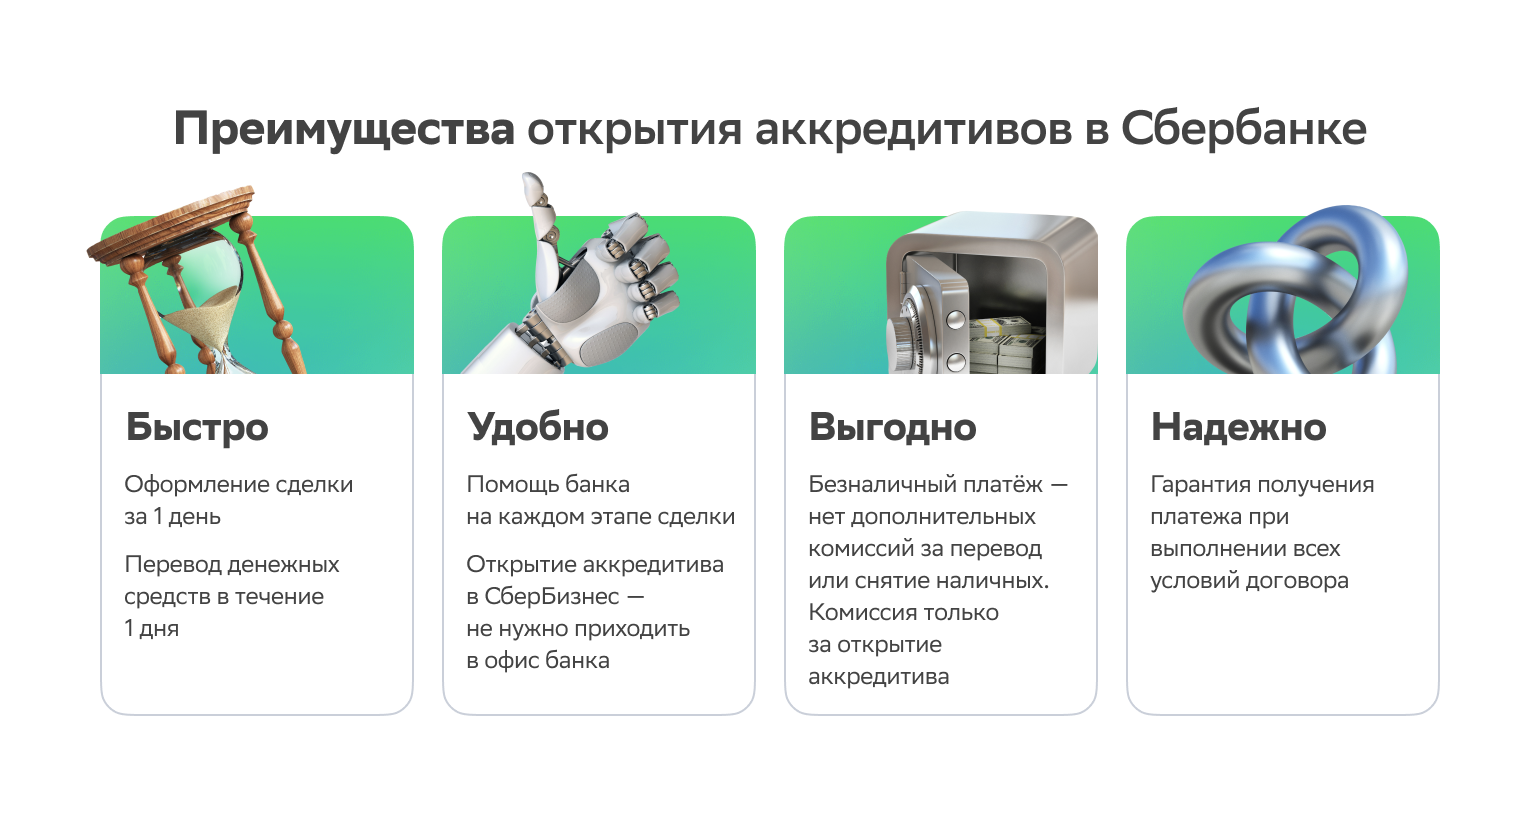
- чтобы открыть аккредитив не нужно приходить в офис банка, сделать это можно дистанционно за 10 минут, например, в Сбербанке;
- сделку проведут день в день. Столько же займет перевод денег в размере, предусмотренным договором;
- удобно — банк будет помогать на каждом этапе сделки;
- выгодно — нет скрытых платежей, вы платите комиссию только за открытие аккредитива;
- надежно — в банке заблокируют деньги до тех пор, пока каждая сторона не выполнит условия сделки купли-продажи;
- не нужно пересчитывать наличные и проверять на подлинность;
- расчеты по аккредитиву регулирует параграф 3 глава 46 ГК РФ и нормативы Центробанка;
- аккредитив может раскрыться автоматически — банк самостоятельно запрашивает выписку из Росреестра, после перехода права собственности переводит деньги продавцу.
- Альтернативные сделки (когда цепочка состоит из нескольких сделок)
- В сделке участвуют несовершеннолетние
- Сделки по доверенности
- Сделки с первичным и вторичным жильем
- Трансграничные сделки/в иностранной валюте (покупка недвижимости за рубежом или покупка нерезидентами в РФ)
- Межрегиональные сделки (когда клиент и покупатель находятся в разных городах, например, Москва и Владивосток)
- Оплата комиссии риелтора (отдельный вид аккредитива «аккредитив с трансферацией»).
- если квартира принадлежит нескольким собственникам, придется открывать несколько аккредитивов;
- у банка могут отозвать лицензию, поэтому кредитную организацию надо выбирать тщательно.
Аккредитивы бывают разных видов, рассмотрим, чем он отличаются.
Отзывный или безотзывный аккредитив при покупке квартиры — аккредитив по условиям которого покупатель может или не может отозвать деньги назад.
Акцептный или безакцептный аккредитив при покупке квартиры — нужно ли дополнительное согласие (акцепт) покупателя, чтобы банк перевел деньги продавцу недвижимости после того, как он выполнит все условия аккредитива.
Покрытый аккредитив при покупке квартиры или непокрытый — в зависимости от того, переводит фактически или нет деньги покупатель на аккредитивный счет. При этом банк должен становиться гарантом платежа в любом случае.
- крупных торговых сделок внутри страны;
- для сделок, связанных с покупкой и продажей акций и долей, если организация образована в форме ООО;
- крупных сделок между физическими лицами при покупке-продаж;
- экспортно-импортных операций для международных платежей.
- 2000 руб. по сделкам без ипотечных средств Сбера,
- 3400 руб. по сделкам с ипотекой.
- Покупатель обращается к риэлтору.
- Риэлтор подготавливает документы по сделке и направляет их в банк.
- Банк на основании полученных документов подготавливает заявление на аккредитив и делает его доступным в мобильном приложении СберБанк Онлайн.
- Покупатель проверяет заявление в мобильном приложении СберБанк Онлайн. Если все в порядке, нажимает кнопку «Подтвердить».
- Деньги списываются на специальный счет, где будут храниться до выполнения условий сделки.
- Продавец квартиры получает смс от банка о том, что аккредитив оформлен и видит его в мобильном приложении СберБанк Онлайн.
- Регистрация сделки между продавцом и покупателем проходит в Росреестре.
- Существует возможность автоматического раскрытия аккредитива после исполнения условий сделки.
- Банк проверяет документы и если все в порядке, то переводит продавцу деньги в день, когда предоставили документы.
Если вы захотите посмотреть подробные условия аккредитива еще раз, перейдите в приложение и введите слово «Аккредитив». Выберите уже открытый аккредитив и нажмите «Документы по операции», выберите нужный документ. После этого нажмите «Получить документ», чтобы сохранить его или отправить на электронную почту.
Раскрытие аккредитива произойдет только после того, как получатель денег представит заранее оговоренные документы. Например, подтвердит, что товар поставил или право собственности на недвижимость, перешло к покупателю. Это удобно, когда компании заключают сделку в первый раз и не уверены друг в друге, и для сделок с недвижимостью. Кроме того, на сегодняшний момент аккредитив может раскрыться автоматически. В этом случае банк самостоятельно запрашивает выписку из Росреестра и после перехода права собственности переводит деньги продавцу.
Условия раскрытия аккредитива банк фиксирует в заявлении на его открытие. Там можно найти перечень документов, которые должен представить продавец, чтобы банк перевел деньги на его личный счет. Для подтверждения обычно используют подписанный договор купли-продажи квартиры, выписку из Росреестра, которая подтверждает, что право собственности на недвижимость перешло к покупателю, может быть выписка из Домовой книги или единый жилищный документ, где видно, что все прежде прописанные в квартире люди сняты с учета. Стороны могут предусмотреть дополнительные условия для раскрытия аккредитива, а могут оставить только один пункт. Банк раскроет аккредитив, руководствуясь, утвержденными между продавцом и покупателем, условиями.
Аккредитив
Опасаетесь рисков, связанных с предоплатой по сделке? Желаете подстраховаться как клиент, впервые сотрудничающий с новым поставщиком? Воспользуйтесь преимуществами аккредитива – одного из самых надёжных и выгодных банковских инструментов, используемых при заключении контрактов.
Аккредитивная форма расчётов выгодна как продавцу, так и покупателю. Может с одинаковым успехом использоваться не только при внутрироссийских сделках, но и во внешнеторговых операциях. Сегодня услуги проведения расчётов в форме документарных аккредитивов предоставляются большинством крупных российских банков.
Аккредитив: что это простым языком?
Говоря простыми словами, аккредитивом называется открываемый в банке специальный счёт, на котором можно зарезервировать денежные средства при проведении сделок по продаже товаров или предоставлении услуг (выполнении работ). При полном соблюдении обеими сторонами оговоренных в контракте условий, банк выплачивает необходимую сумму на счёт получателя (бенефициара).
Таким образом, банк выступает в роли гаранта и берёт на себя ответственность за совершение выплат. Поставщик на 100% уверен, что товар/услуга будут оплачены, а покупатель знает, что сможет оплатить их вовремя и без задолженности.
Аккредитивная форма
Действует по следующей схеме.
- Стороны заключают контракт, в котором оговариваются условия аккредитивного расчёта.
- Покупатель подаёт в свой банк (эмитент) заявление на открытие аккредитивного счёта и вносит на него необходимую для покрытия сделки сумму (бронирует средства).
- После успешного открытия аккредитива банк-эмитент извещает об этом банк продавца (авизующий банк).
- Авизующий банк уведомляет продавца об открытии аккредитива. Продавец отгружает товар и предоставляет подтверждающие документы в свой банк.
- После проверки документов оплата перечисляется на счёт продавца банком-эмитентом или авизующим банком (в зависимости от условий договора).
Безотзывный аккредитив
Один из основных и часто используемых видов документарных расчётов. В отличие от отзывного аккредитива, подтверждённый или неподтверждённый безотзывный не отзывается и не изменяется ни одной из сторон (включая банк) без предварительного согласия продавца/поставщика. Считается самой надёжной формой аккредитивных расчётов, так как полностью освобождает торгово-денежную сделку от всех возможных рисков, в первую очередь финансовых.
Если в процессе проведения сделки поставщик и покупатель придут к взаимному соглашению, условия безотзывного аккредитива могут быть изменены.
Договор аккредитива
В договоре о проведении сделки, предусматривающей такую форму расчётов, оговаривается и строго фиксируется любая информация, которая впоследствии может быть использована при совершении торгово-денежной операции и оплате по ней:
- наименования поставщика и получателя,
- вид используемой аккредитивной формы (безотзывная/отзывная, покрытая/непокрытая),
- сумма, бронируемая на счету для оплаты сделки,
- сроки действия обязательства,
- размер комиссии,
- порядок оплаты,
- порядок действий в случае не погашения задолженности по аккредитиву,
- права и обязанности всех сторон.
Оплата аккредитивом
Расчёты аккредитивами предусматривают перечисление средств на счёт продавца только в том случае, если все оговоренные контрактом условия были выполнены. В частности, перечисление денег на счёт продавца производится после полной отгрузки товара и предоставления в банк всех требуемых документов. В том случае, если условия договора по аккредитиву были нарушены, плательщик (покупатель) имеет право отказаться от оплаты и вернуть товар поставщику.
Нюанс: аккредитивный счёт открывается покупателем за собственные деньги или с привлечением кредитных средств банка (при наличии права на кредитование).
Открытие аккредитива
Для открытия аккредитивного счёта в банковскую организацию подаётся письменное заявление в соответствующей форме. В заявлении обозначается:
Что такое аккредитив, как работает и как его открыть: разбор
Аккредитив — это безналичная форма расчета, при которой деньги перечисляются покупателем продавцу не напрямую, а при посредничестве банка. Кредитное учреждение выступает гарантом добросовестного проведения сделки. Проще говоря, покупатель открывает счет, перечисляет туда средства в полном объеме, банк деньги замораживает и выдает продавцу только после того, как тот подтвердит выполнение условий договора. За эти свои услуги банк берет плату.
Такая схема часто используется, когда стороны сотрудничают впервые и не хотят рисковать своими деньгами. Привлечение банка позволяет избежать мошенничества: продавец уверен, что вся сумма по сделке зарезервирована. А покупатель знает, что деньги переведут продавцу только после завершения сделки. Аккредитивом пользуются как физлица, так и компании. К нему прибегают, когда сделка не может быть завершена одномоментно.
На территории России порядок работы с аккредитивами определен нормативными документами Банка России и Гражданским кодексом.
Когда используют аккредитив
1. Крупные сделки между физлицами
К аккредитиву часто прибегают при купле-продаже недвижимости (квартиры, дома, земли и т. д.) на вторичном рынке. Другие дорогостоящие товары можно просто передать покупателю в момент оплаты, но при продаже недвижимости нужно ждать регистрации перехода права собственности в Росреестре.
2. Операции между юрлицами внутри России
Компании также используют аккредитивы при крупных сделках, в том числе при продаже доли компании или пакета акций. Схема применяется и в торговых операциях.
Пример: производитель мебели решил закупить древесину у нового поставщика. Стороны раньше друг с другом не работали, поэтому намерены произвести расчет с помощью аккредитива. Они договариваются, что оплату поставщик получит после предъявления в банке документов об отгрузке заказанной древесины.
3. Внешняя торговля, операции по импорту-экспорту
В трансграничные сделки с использованием аккредитива вовлечены уже не три стороны (банк, покупатель и продавец), а четыре. В схеме участвуют два банка: один обслуживает импортера, другой — экспортера. Принцип взаимодействия тот же, просто документы при раскрытии аккредитива проверяют оба банка. Международные операции по аккредитиву проводятся в соответствии с правилами Международной торговой палаты (ICC, International Chamber of Commerce). На английский язык «аккредитив» переводится как documentary credit / letter of credit / LC / DC.
Как работает аккредитив
Подробно разберем, как проводится сделка с использованием аккредитива на примере продажи квартиры.
Стороны решают использовать при оплате аккредитив. Причем такая схема возможна и при ипотечной сделке. В договоре купли-продажи указывают условия открытия аккредитива:
-
банк-эмитент;
сроки (например, открытие аккредитива на 120 дней с возможностью продления еще на 60 дней);
условия раскрытия аккредитива: какие документы должен будет предъявить банку продавец, чтобы подтвердить завершение сделки. Например, выписку из Единого государственного реестра недвижимости (ЕГРН);
порядок действий на случай срыва сделки.
Пример договора купли-продажи квартиры с использованием аккредитива:
-
Покупатель отправляется в банк и открывает аккредитив в пользу продавца, вносит на счет деньги;
Начинается процесс перерегистрации квартиры;
Продавец ждет проведения регистрации в Росреестре, после этого собирает документы, которые нужны для раскрытия аккредитива, и предъявляет их банку. Например, выписку из ЕГРН;
Банк раскрывает аккредитив, то есть перечисляет деньги на счет продавца.
Аккредитив, счет эскроу и банковская ячейка: чем отличаются
Банковская ячейка — это место в физическом хранилище, которое арендует покупатель. Он кладет в ячейку наличные деньги, чтобы позже их забрал продавец. Условия раскрытия ячейки фиксируются сторонами в договоре.
Отличия ячейки от аккредитива:
аккредитив — это безналичная форма оплаты сделки, а в банковскую ячейку кладут наличные деньги. То есть средства нужно сначала снять со счета, потом принести в хранилище банка. При открытии аккредитива возможен безналичный перевод;
банк отвечает за сохранность самой ячейки, а не ее содержимого: в ситуации, когда продавец приходит за деньгами, открывает ячейку и не находит их внутри, кражу доказать очень сложно;
при размещении денег в ячейку должны присутствовать все стороны сделки. Продавцу стоит внимательно пересчитать всю сумму и проверить купюры. Открытие аккредитива может происходить без продавца, деньги ему впоследствии переведут в безналичном виде.
Счет эскроу очень похож на аккредитив и работает по той же схеме: деньги покупателя блокируются банком и выдаются продавцу только после подтверждения сделки, однако есть несколько важных отличий.
Отличия эскроу-счета от аккредитива:
эскроу-счета — относительно новый для России банковский инструмент, сейчас он используется в основном при покупке квартиры на первичном рынке, в строящемся доме. Аккредитив применяют в намного более широком перечне сделок;
эскроу-счета открывают меньшее количество банков, чем аккредитивы. Полный перечень кредитных банков, уполномоченных вести счета эскроу, есть на
аккредитив может быть отзывным, а счет эскроу закрывается только при участии всех сторон сделки;
за открытие и обслуживание счета эскроу банк не взимает комиссию, по аккредитиву — взимает.
Виды аккредитивов
отзывный или безотзывный
Отзывный аккредитив можно изменить или аннулировать по требованию покупателя без предварительного согласования с продавцом, то есть написав заявление. Безотзывный аккредитив корректируется или отменяется только с согласия обеих сторон.
В договоре нужно четко указать, является аккредитив отзывным или безотзывным. При отсутствии такого разъяснения аккредитив считается отзывным.
покрытый (депонированный) и непокрытый (гарантированный)
При покрытом аккредитиве банк покупателя сразу переводит все деньги в банк продавца, то есть покрывает все обязательства. Такая схема применяется в ходе сделок в России. При трансграничным сделках более распространены непокрытые аккредитивы. Их также называют гарантированными. В этом случае банк покупателя дает право банку продавца списывать нужную сумму со счета по мере исполнения обязательств.
подтвержденный и неподтвержденный
Подтвержденный аккредитив часто применяется в международных сделках. Это схема, при которой аккредитив подтверждается сторонней кредитной организацией по просьбе банка-эмитента. То есть идет двойная гарантия добросовестного исполнения договора. При этом банк, подтвердивший аккредитив наряду с банком-эмитентом, также берет на себя обязательства по этому аккредитиву.
кумулятивный и некумулятивный
Кумулятивный аккредитив позволяет покупателю присоединить неизрасходованные средства к новому аккредитиву, то есть аккумулировать деньги. Такая схема подходит тем, кто часто рассчитывается с помощью аккредитива в одном и том же банке.
Плюсы и минусы аккредитивов
Плюсы
Расчеты через аккредитив прозрачны и безопасны как для продавца, так и для покупателя;
Аккредитив можно открыть практически в любом банке и отделении;
Аккредитив можно оформить быстро. Банки в России уже давно работают с аккредитивами, поэтому наладили схему взаимодействия с клиентами, часто его можно оформить онлайн и в мобильном приложении банка;
При открытии аккредитива не требуется личное присутствие продавца.
Минусы
Аккредитивы не входят в государственную систему страхования вкладов;
Сложный документооборот: для раскрытия аккредитива нужно точное выполнение всех прописанных условий;
Банк берет комиссию за открытие аккредитива;
При проведении сделки с помощью аккредитива нужно уложиться в сроки, прописанные в договоре.
Как открыть аккредитив
Аккредитив можно открыть при личном визите в отделение банка. Также многие банки позволяют сделать это онлайн, на сайте или через мобильное приложение. Последовательность действий следующая:
Стороны договариваются о проведении расчетов с помощью аккредитива, определяют основные его параметры (отзывный / безотзывный и т. д.) и вносят эти условия в договор, а также выбирают банк;
Покупатель открывает счет в банке и вносит на него средства либо пополняет уже имеющийся счет. Средства переведут на специальный счет для расчетов по аккредитиву. Кроме того, банк возьмет комиссию;
Покупатель подает заявление на открытие аккредитива в выбранном банке. Часто образец документа размещен на сайте банка и с ним можно заранее ознакомиться;
При открытии аккредитива нужно представить договор, в соответствии с которым открывается счет (например, договор купли-продажи, договор оказания услуг и т. д.). Некоторые банки могут запросить дополнительные сведения;
Присутствие второй стороны при открытии аккредитива необязательно.
Как работать с аккредитивом
Тщательно проверить, какие характеристики аккредитива зафиксированы в договоре: как правило, используют безотзывный покрытый аккредитив, который нельзя аннулировать или изменить без согласия второй стороны;
Проверить сроки, на которые открывается аккредитив, и оценить, разумны ли они: успеете ли вы за этот временной промежуток закрыть сделку;
Если вы продавец, то стоит заранее подумать, как быстро вы сможете получить документы для раскрытия аккредитива;
Внимательно прочитать все документы, необходимые для раскрытия аккредитива: даже орфографические ошибки и описки могут стать для банка основанием для нераскрытия аккредитива.
Что такое аккредитив в банке
«Доверяй, но проверяй!» — этот принцип лежит в основе продуктивных взаимоотношений, особенно если речь идет о деньгах. Аккредитив — отличный банковский инструмент, который гарантирует, что оба партнера выполнят условия сделки согласно договору.
Что такое аккредитив
Аккредитив — форма безналичных расчетов, где выплата денег происходит после выполнения контрагентом определенных условий. Его применяют как в предпринимательской деятельности, так и в сделках между физическими лицами.
Оформить аккредитив можно как отдельным соглашением, так и условием в базовом договоре, например, купли-продажи квартиры.
Аккредитивы на территории России регулируются:
Международная торговая палата регулирует трансграничные аккредитивы в соответствии с общими правилами .
Какие бывают формы безналичных расчетов
Как работает аккредитивный договор
В обычной сделке принимают участие две стороны — покупатель и продавец. В случае с аккредитивом их может быть три или даже четыре.
Посредником выступает банк, причем в некоторых случаях их может быть два — по одному для каждой стороны. Аккредитивный договор используют в тех случаях, когда сделка не может быть осуществлена одномоментно.
Представим, что Роман, руководитель отдела закупок компании-производителя деревянной мебели премиум-класса, нашел нового поставщика элитного сырья. Отечественная фирма «Буратино» по выгодной цене предлагает дорогую на рынке карельскую березу, но с отсрочкой в два месяца.
Роман убедил руководство, что несмотря на малую известность поставщика на рынке, с помощью аккредитива можно снизить риск неисполнения обязательств. Партнеры заключают сделку.
Покупатель переводит в банк оговоренную сумму. Финансовая организация «замораживает» деньги на счете, о чем уведомляет поставщика. Компания «Буратино» приступает к выполнению заказа – у ее руководства не остается сомнений в том, что контрагент оплатит поставку.
После выполнения своих обязательств в полном объеме поставщик представляет в банк подтверждающие документы, и ему открывается доступ к деньгам на счете. Все стороны договора удовлетворены с минимальными рисками. Банк получил свою комиссию, а Роман — хорошую премию.
Аккредитив при покупке недвижимости
С помощью аккредитива проводятся сделки по купле-продаже недвижимости . В отличие, скажем, от покупки автомобиля, быстро переоформить жилье не получится. После перевода денежных средств на счет получателя запускается процесс перерегистрации права собственности в Росреестре. Процедура занимает не один день, и до ее завершения владельцем недвижимости формально будет считаться продавец.
В такой ситуации аккредитивный договор избавит покупателя от опасений потерять свои деньги, так и не вступив в законное владение квартирой, домом или дачным участком . Ведь продавец получит деньги только после перехода права собственности к покупателю, что должно быть зарегистрировано Росреестром.
Однако на практике россияне в качестве альтернативы аккредитиву стали использовать договор , который выполняет ту же обеспечительную функцию, но имеет ряд преимуществ:
- менее формализованная, чем аккредитив, форма расчетов;
- отсутствие комиссии. В частности, по договору Д Д У расходы на открытие и обслуживание счета эскроу принимает на себя застройщик;
- невозможность списания денег со счета. У аккредитива такой опции нет.
Порядок действий после одобрения ипотеки
К простоте, удобству и максимальной выгоде стремятся все. Совкомбанк предлагает физлицам расширить возможности кредитования при помощи залога коммерческой недвижимости. Оставьте простую заявку и узнайте, какими условиями можете воспользоваться именно вы.
Плюсы и минусы аккредитива
Преимущество аккредитивов по сравнению с другими видами банковских договоров явное и несомненное — безопасность сделки для обеих сторон.
Безотзывный договор гарантирует, что покупатель обязан оплатить по договору, если поставщик исполняет свои обязательства надлежащим образом. И наоборот, он без проблем вернет свои деньги, если продавец в оговоренный срок не представил товар.
При всех обозначенных плюсах такие договоры обладают и рядом недостатков:
- комиссия банка — за услугу посредничества с вас возьмут от 0,1% до 0,6% договорной суммы, в зависимости от условий;
- юридические нюансы — бенефициар должен в точности соблюсти все пункты договора, иначе может остаться без денег, с забитыми товаром складами;
- «горы бумаги» — торговые операции в рамках аккредитива часто сопровождаются большим объемом документов;
- списание денег— при аккредитиве можно принудительно списать деньги со счета, арестовать их или приостановить операции. В этом плане более предпочтительной альтернативой расчетов является эскроу;
- формальная проверка банка— кредитная организация проверяет документы, полученные от контрагента, по формальным основаниям. В большинстве случаев никакой ответственности за невыявление подлога банк не понесет.
- Сделки между физическими лицами.
- Операции купли-продажи в пределах одного государства.
- Экспортно-импортные торговые соглашения.
- импортер-покупатель;
- банк-эмитент — организация на стороне плательщика;
- авизирующий банк — представитель поставщика товара или услуги;
- экспортер (бенефициар сделки).
Просто и понятно об эскроу-счете: что это и кто может им пользоваться
К счастью для банкиров, большинству людей эти недостатки кажутся несущественными, поскольку как минимум не стоят потраченных нервных клеток и седых волос на голове.
Где применяется аккредитив
Область применения аккредитивных договоров обширна.
Чаще всего к ним обращаются, если покупают недвижимость или другие крупные объекты. Аккредитивный договор в этом случае будет иметь довольно простую форму.
Помимо классических торговых сделок к ним относятся взаимоотношения коммерческих организаций с акционерами. Например, покупка доли в ООО или операции с акционерным капиталом.
Это особый вид аккредитива, потому что посредниками в нем выступают сразу два банка — один на стороне экспортера (бенефициара сделки), второй представляет интересы импортера. Этот вид договора заслуживает отдельного внимания.
Экспортно-импортный аккредитивный договор
Рассмотрим, каким образом можно безопасно осуществлять сделки на международном рынке. В таком случае у контрагентов — граждан различных государств или юрлиц, зарегистрированных на территории разных стран, — возникает дополнительная сложность.
Банк может находиться под юрисдикцией только одного государства. Процедура заключения аккредитивного договора и так довольно сложна. Дополнительные бюрократические проволочки, связанные с необходимостью иметь дело с иностранным банком, могут отбить желание ввязываться в подобную «авантюру» у одного из контрагентов.
Но банкиры не были бы банкирами, если бы не смогли найти выход из подобного затруднительного положения. Посовещавшись в международном финансовом кругу, они придумали экспортно-импортную схему, добавив в нее нового участника. Их стало четыре:
Компания-производитель, желая повысить статус производимой мебели, ищет способы завоевать благосклонность самых привередливых клиентов. В поисках еще более изысканных сортов дерева Роман наткнулся на итальянскую фирму « Пиноккио » , в ассортименте которой есть элитные бакаут, эбен и макассар. Цены приемлемые, срок поставки — не более трех месяцев. Производитель начинает переговоры с экспортером элитного сырья.
Договорившись, компания переводит всю сумму на счет банка-эмитента «РусБанк». Тот, в свою очередь, уведомляет об этом авизирующий ItalianoBank. Итальянский банк сообщает бенефициару — фирме « Пиноккио » , что аккредитив открыт. Экспортер приступает к исполнению заказа.
После доставки продукции в определенное место компании совместно оформляют подтверждающие документы. А процесс продолжается в обратном направлении.
Агенты « Пиноккио » предоставляют документы в авизирующий банк, а тот, в свою очередь, проверяет их соответствие требованиям аккредитивного договора. Если расхождений нет, ItalianoBank направит документы в банк-эмитент. «РусБанк», также удостоверившись в их правильности, перечислит оговоренную сумму на расчетный счет компании « Пиноккио » в авизирующем банке.
Виды банковских аккредитивов
Сложность документооборота, присущая аккредитивным договорам, в большей степени связана с разнообразием подходов и нюансами всевозможных рыночных ситуаций и кейсов. По этой причине классификаций в сфере подобных банковских услуг множество. Рассмотрим основные виды аккредитивных договоров.
Отзывный и безотзывный
Безотзывный аккредитив наиболее распространен. В рамках такого договора покупатель (импортер) обязан уведомить бенефициара и его авизирующий банк перед отзывом средств со счета банка-эмитента. Такие действия автоматически прекращают действие договора и обязательства сторон друг перед другом.
В случае с отзывным аккредитивом покупатель имеет право вернуть свои средства из банка, не ставя при этом в известность контрагента. Этот вид договора слабо распространен из-за того, что для продавца теряется главный плюс аккредитива — он не получает гарантий оплаты своего труда. Такие договоры применяются крайне редко, а кроме того, они запрещены в экспортно-импортных отношениях международным законодательством.