Фондоёмкость
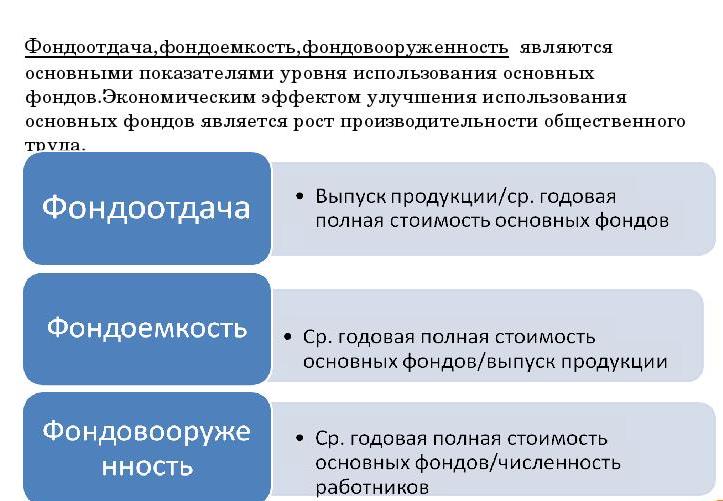
Фондоёмкость – показатель эффективности использования основных средств предприятия, рассчитанный как обратный показателю фондоотдача.
Расчет
Фондоёмкость = Основные средства / Выручка
Экономический смысл фондоёмкости в том, что она показывает сумму основных средств предприятия, приходящихся на 1 рубль полученной выручки. Соответственно, этот показатель выше для отраслей, требующих бо́льших вложений во внеоборотные активы (такие отрасли называют фондоёмкие), и меньше – для отраслей с высокой долей оборотных активов (например, оптовая и розничная торговля).
Как и показатель фондоотдачи, фондоёмкость может применяться для анализа эффективности использования основных средств, но только в рамках конкретной отрасли, поскольку сильно зависит от вида деятельности. По этой же причине нет нормативно утвержденного или нормального значения данного показателя, анализировать показатель нужно в динамике и в сравнении с конкурентами.
Фондоемкость основных производственных фондов
Фондоемкость производственных фондов представляет собой коэффициент, отражающий стоимость основных средств (фондов), которая приходится на каждую единицу выпускаемой продукции.
Можно отметить, что каждому предприятию необходимо оборудование, помещения и коммуникации с целью обеспечения выпуска продукции и получения прибыли.
В данном случае показатель фондоемкости способен отразить денежное выражение необходимых производственных фондов каждого рубля выпущенных изделий.
Коэффициент фондоемкости обладает возможностью показать, какого размера вложения должны быть осуществлены для того, чтобы нарастить объемы производства на соответствующее количество процентов. Это может быть осуществлено при условии рационального использования техники, технологии.
Статья: Фондоемкость основных производственных фондов
Зная величину показателя фондоемкости производственных фондов, предприятие может узнать, на какую сумму необходимо увеличить капиталовложения для получения увеличения выпуска продукции на требуемую величину. В этом случае предполагают, что техника используется рационально, ее количество увеличивается, что способствует наращиванию масштабов производства.
Коэффициент фондоемкости чаще всего используют в капитальном строительстве, добывающей промышленности, при заготовке леса и в других отраслях, которые характеризуются высоким уровнем емкости капитала и большими объемами производства, которые в малой степени зависят от интеллектуального труда.
Фондоемкость основных производственных средств
Фондоемкость основных производственных средств или фондов является финансовым показателем, отражающим эффективность управления основными средствами предприятия. Его значение характеризует размер в стоимостном выражении основных средств на каждую единицу выпускаемой (реализованной) продукции.
Основные производственные фонды в своем составе могут быть представлены зданиями, сооружениями, оборудованием, машинами, транспортом, производственным инвентарем и др. Основные фонды обеспечивают нормальный и эффективный производственный процесс любой организации.
Показатель фондоемкости нашел широкое применение в государствах на современном этапе, используясь в качестве обоснования производственных планов в разрезе всего государства.
Показатель фондоемкости находится в обратной зависимости от другого показателя – фондоотдачи. Формула для вычисления коэффициента имеет следующий вид:
Кфе = 1 / Фондоотдача
- СОС – стоимость основных средств (средняя за выбранный период),
- Q – объем выпущенной продукции.
При вычислении коэффициента фондоемкости специалисты используют бухгалтерскую и производственную отчетность, в которой отражаются объемы произведенной продукции.
При практическом применении часто используют модификацию показателя фондоемкости, используя среднегодовое значение показателя основных производственных средств и выручку от реализации выпущенных изделий.
Этот показатель можно определить только по бухгалтерскому балансу по следующей формуле:
Кфе = (ОСнг + ОСкг) • 0,5 / В
- ОСнг и ОСкг – стоимость основных средств на начало и конец года,
- В – сумма выручки.
Если использовать строки баланса и отчета о финансовых результатах, то формула фондоемкости основных производственных фондов принимает следующий вид:
Кфе = строка 1150 ББ / строка 2110 ОФР
- Кфе – фондоемкость основных фондов (руб.),
- Строка 1150 ББ – основные фонды по бухгалтерскому балансу (руб.),
- Строка 2110 ОФР – сумма выручки по отчету о финансовых результатах (руб.)
С помощью представленной формулы фондоемкости основных фондов можно определить степень их окупаемости.
Анализ фондоемкости
Для коэффициента фондоемкости не существует единого всеми принятого нормативного значения. Его анализ осуществляется в разрезе за несколько лет.
В случае, когда происходит снижение коэффициента фондоемкости, можно говорить о росте эффективного использования фондов, наращивании мощностей.
Если показатель фондоемкости начинает превышать среднеотраслевые значения, то специалисты констатируют уменьшение эффективного производства в сравнении с аналогичными компаниями отрасли.
Если же показатель снижается в отношении к среднеотраслевому значению, то можно резюмировать рост результативности использования основных фондов.
Результат расчета в соответствии с формулой фондоемкости производственных фондов специфичен по разным типам продукции и отраслям. По этой причине коэффициент фондоемкости анализируют в отдельности по каждой из отраслей (выпускаемой продукции).
Показатели фондоемкости анализируют за несколько лет. В целом можно сказать, что когда показатель фондоемкости растет, то эффективность производства падает. Если показатель фондоемкости начинает снижаться, то можно говорить о росте производственной эффективности.
Посредством использования показателя фондоемкости основных производственных фондов можно провести оптимизацию всех процессов на производстве.
Виды фондоемкости
С помощью показателя фондоемкости можно охарактеризовать степень оптимизации всего производственного процесса, если использовать его при оценке эффективности компаний и отраслей. Так, показатель фондоемкости отрасли характеризует отношение основных средств к валовой товарной продукции.
Принято выделять 2 вида фондоемкости в отрасли — прямую и полную.
Прямая фондоемкость показывает результативность основных средств, которые задействованы в создании товара,
Полная фондоемкость, кроме основных средств, включает фонды, которые косвенным образом принимают участие в выпуске продукции. На сегодняшний день этот показатель вспомогательный и используется редко.
Также нередко используют показатель косвенной фондоемкости, который содержит в себе стоимость производственных фондов, функционирующих в смежных организациях и принимающих косвенное участие в процессе создания продукции (комплектующие и сопутствующие изделия).
Что такое и в чем измеряется фондоемкость, как посчитать показатель – формула расчета
Фондоемкость представляет собой важнейший показатель, дающий характеристику эффективности применения основных средств. В чем его смысл с экономической точки зрения, зачем производится расчет, как изменить его значение, будет рассмотрено в статье.

Фондоемкость – что это такое, зачем нужен показатель
Под фондоемкостью принято понимать особый показатель финансово-экономического типа (коэффициент), которые дает характеристику рациональности пользования внедренными производственными фондами фирмы. Речь идет об объектах нематериального характера, обеспечивающих производство товаров. Параметр отражает перечень основных средств (в стоимостном выражении), приходящихся на один рубль произведенной продукции.
Формула фондоемкости по бухгалтерскому балансу
Экономическая суть данного показателя заключается в том, что он выступает в качестве суммы основных промышленных фондов в рамках изначальной стоимости, деленной на объем произведенной продукции. По факту это величина, которая является обратной по отношению к фондоотдачи. Если есть возможность отследить динамику ее увеличения, стоит оптимизировать процесс производства.
То есть это количество ОПФ (основных производственных фондов организации), которое приходится на 1 рубль изготовленного товара. Формула выглядит следующим образом:
Где ФЕ – это фондоемкость, СОФ – стоимость основных фондов (средний показатель за годовой отрезок времени), а ВП – выпуск продукции.
То есть чем меньшее значение имеет полученная величина, тем лучше для предприятия. Проведя сравнительный анализ между значением коэффициента и среднеотраслевым нормативом, можно сделать вывод о том, насколько в хорошем положении находится предприятие в сравнении с конкурентами.
Если рассматривать равенство, которое соблюдается при использовании баланса, можно отобразить его следующим образом:
К = (ОС (НП) + ОС (КП)) * 0,5) / В,
где ОС (НП) и ОС (КП) – основные средства на начало и конец периода соответственно, В – выручка от реализации. В балансовом документе, таким образом, можно отобразить следующие строки:
К = (1150н + 1150к) * 0,5 / 2110.
Формула расчета коэффициента фондоемкости
Коэффициент фондоемкости является величиной, которая обратно пропорциональна фондоотдаче. Формула ее расчета достаточно проста, логична и понятна:
Где ФО – фондоотдача (именно она является величиной, обратной фондоемкости).

Анализ коэффициента фондоемкости – нормативы
Для коэффициента не разработано нормативное значение, в связи с этим не стоит изучать его в динамике за конкретный отрезок времени, чтобы определить уровень, оптимальный для предприятия. Рост параметра свидетельствует об уменьшении отдачи оборудования на производстве. Уменьшение его, наоборот, говорит о том, что фирма стала более эффективно использовать ресурсы в сравнении с прошлыми периодами.
Фондоемкость отраслей
Фондоемкость отраслей показывает стоимостное значение фондов производства (по конкретной отрасли) на один рубль валовой выпущенной продукции. С ее помощью можно определить степень, с которой произошла оптимизация процесса производства продукции.
Виды фондоемкости
Коэффициент фондоемкости на практике может быть представлен в двух разновидностях:
- прямое значение, отображающее степень результативности использования ОПФ, которые были задействованы в производственном процессе;
- полный показатель, на основании которого определяется эффект от эксплуатирования ОПФ и средств, которые относятся к производственному процессу косвенно.
Общая формула – альтернативный вариант расчета фондоемкости
Альтернативный вариант расчета параметра:
Где СОС – стоимость основных средств, а под ОПП принято понимать объем продукции, которая была произведена.
Для определения данного значения используется отчетность бухгалтерского и производственного типа. На практике применяется модификация данного значения, в которой принято использовать величину основных фондов производства и выручку от продажи (формула была указана выше).
Пример расчета
Чтобы иметь общее представление о порядке расчета показателя, необходимо рассмотреть практический пример. Допустим, стоимость основных средств организации составляет 350 т. р., за 2018 год она изготовила продукцию на сумму 500 т. р., а за 2019 г. – на 600 т. р. Это значит, что фондоемкость ее за 2018 и 2019 год соответственно составила:
2018: К = 350 / 500 = 0,7;
2019: К = 350 / 600 = 0,583.
Таким образом, показатель снижается, а это значит, что предприятие стало использовать основные средства более эффективно (об этом также свидетельствует повышение стоимости произведенной продукции).
Что влияет на показатели фондоемкости
На рассматриваемый параметр оказывает влияние одновременно несколько факторов. Подробный перечень:
- объем производства продукции;
- общая величина ее продаж;
- структурные и качественные показатели ОС (число простоев, их продолжительность, внедрение новых технических приспособлений, вынужденные издержки технического характера, сменность работы оборудования);
- степень износа (амортизации) ОПФ;
- коэффициент оптимальности загрузки производственных площадей;
- мощность.
Пути снижения фондоемкости
Сниженный показатель будет свидетельствовать о более эффективном использовании основных мощностей. В связи с этим предприятию стоит направить все усилия на то, чтобы уменьшить его значение. Лучшие решения можно представить следующим образом:
- обновление основных мощностей производства для поддержания их требуемого (нормального) состояния;
- внедрение оборудования, подразумевающего использование высочайших технологий и увеличенных мощностей;
- совершенствование качественных параметров продукции;
- повышение конкурентоспособности на рынке для увеличения суммы выручки;
- выход на новые рынки сбыта с их предварительным изучением.
Таким образом, фондоемкость представляет собой важнейший показатель, характеризующий деятельность предприятия.
Формула фондоемкости
Для расчета фондоемкости используют данные бухгалтерского баланса предприятия. Единицей измерения фондоемкости являются рубли.
Для расчета используется формула фондоемкости:
Кф=ОСнг/Вп
где Кф – коэффициент фондоемкости (руб.),
ОСнг – основные средства на начало года (среднегодовая стоимость в рублях),
Вп – выручка от продаж (руб.).
Показатель фондоемкости – величина, обратная фондоотдаче, поэтому его можно найти по следующей формуле:
Кф = 1/Фондоотдача
При практическом использовании в числителе применяется среднегодовое значение основных фондов производства, а в знаменателе выручка от продажи выпущенной продукции. Этот показатель рассчитывают при использовании данных бухгалтерского баланса, при этом формула фондоемкости принимает следующий вид:
Кф = (ОСнг + ОС кг)*0,5/Вп
Здесь Кф – коэффициент фондоемкости (руб.),
ОСнг – стоимость на начало года основных средств (руб.),
ОСкг – стоимость на конец года основных средств (руб.).
Посредством этой формулы фондоемкости можно оценить степень окупаемости по основным производственным фондам.
Формула фондоемкости по бухгалтерскому балансу
Еще одним способом рассчитать фондоемкость является формула фондоемкости по бухгалтерскому балансу, при этом основные средства берутся по первоначальной и по остаточной стоимости. Формула фондоемкости по бухгалтерскому балансу выглядит следующим образом:
Кф = стр.1150 ББ/ стр. 2110 ОФР
Здесь Кф – показатель фондоемкости (руб.),
Стр. 1150 ББ – стоимость основных средств в соответствии с бухгалтерским балансом (руб.),
Стр. 2110 ОФР – выручка от продаж в соответствии с отчетом о финансовых результатах (руб.)
Что показывает формула фондоемкости
Формула фондоемкости отражает сумму основных средств, которая приходится на 1 рубль выпущенной продукции.
Степень эффективности использования оборудования предприятия будет тем выше, чем меньше показатель фондоемкости. Если во времени показатель фондоемкости будет иметь отрицательную динамику, то это считается благоприятным для предприятия. В случае возрастающей фондоемкости и убывающей фондоотдачи, делают вывод о нерациональном использовании производственных мощностей и неполной их загрузке, что требует дополнительного поиска резервов.
Результаты вычисления по формуле фондоемкости будут специфичными по различным отраслям и видам продукции, поэтому данный показатель анализируется по каждой аналогичной отрасли (продукции).
Виды фондоемкости
В соответствии с участием основных средств в процессе производства продукции фондоемкость бывает нескольких видов:
- Полная фондоемкость, применяемая для обоснования темпов и пропорций прироста при расширенном воспроизводстве, оценки результативности по отраслевой структуре и расположению производства, ценообразования и потребности в основных фондах на перспективу;
- Прямаяфондоемкость, учитываемая по стоимости основных фондов определенного производства в приростном значении;
- Косвенная фондоемкость, содержащая в себе стоимость основных средств, которые функционируют на смежных предприятиях и принимают косвенное участие при создании изделий (комплектующих и сопутствующих) на определенном предприятии.
Примеры решения задач
2016 – 483425 рублей,
2015 – 353428 рублей.
Стоимость основных средств:
2016 – 284368 рублей,
2015 – 279540 рублей.
Найти фондоемкость текущего и прошлого года и определить, насколько эффективно используются основные фонды предприятия.
Определим фондоемкость за 2015 год:
Кф (2015) = 279540/353428=0,79 рублей
Определим фондоемкость за 2016 год:
Кф (2016) = 284368/483425= 0,59 рублей
Вывод. Мы видим, что на каждый рубль произведенной продукции стоимость основных средств составила соответственно 0,79 рублей в 2015 году и 0,59 рублей в 2016 году. Мы видим, что произошло уменьшение показателя, что говорит о том, что предприятие стало работать более эффективно.
Основные средства (стр. 1150):
На 31 декабря 2015 года – 140 тыс. руб.
На 31 декабря 2016 года – 116 тыс. руб.
Выручка предприятия (стр. 2110):
За 2015 год – 210 тыс. руб.,
За 2016 год – 190 тыс. руб.
Кф (2016) = 116/190 = 0,61 рублей.
Вывод. Таким образом, для того, что бы получить рублевый доход, нужно использовать основной капитал в размере 67 копеек в 2015 году и 61 копейку в 2016 году. В целом, можно сделать вывод, что эффективность работы предприятия по сравнению с 2015 году возросла, поскольку показатель фондоемкости уменьшился.