Как потратить маткапитал на первоначальный взнос по ипотеке: личный опыт
Один из способов взять ипотеку без накоплений на первоначальный взнос — оформить в качестве него материнский капитал. Расскажу, как я использовала господдержку, с какими трудностями столкнулась и о чем советую подумать заранее.
Переезды такое дело, от которого рано или поздно устаешь. На шестой по счету съемной квартире мы с мужем решили, что пора задуматься об ипотеке: если и перевозить вещи еще раз, то только в свой дом. Примерно в это же время я забеременела, что еще больше укрепило желание приобрести жилье.
Первой же трудностью на этапе обдумывания стал первоначальный взнос: на него у нас не хватало накоплений. Но 2020 год и рождение ребенка принесли новые возможности. Мы получили право на материнский капитал.
Господдержка — весомый аргумент в пользу покупки своего жилья. Но ее может быть недостаточно. Желательно иметь накопления, чтобы можно было увеличить сумму первоначального взноса или направить их на обустройство новой квартиры. Лучше заранее открыть вклад с выгодными условиями и копить с умом.
Заставьте свои сбережения работать и приносить вам пассивный доход! В Совкомбанке есть линейка вкладов с гибкими условиями — вы сможете подобрать подходящий вариант. Высокая ставка убережет деньги от инфляции и поможет быстрее накопить на крупные покупки. Подайте заявку онлайн!
Ипотека без первоначального взноса
Когда в 2019 году я забеременела, мы мало обсуждали покупку жилья: тогда маткапитал выдавали только на второго ребенка. Но после изменений в законодательстве право на эту меру господдержки дали и родителям первенцев (появившихся на свет в 2020 году и позже).
О возможности получить заем на квартиру без первоначального взноса нам рассказал знакомый риелтор. Он уговаривал последовать его примеру и оформить ипотеку.
Звучало заманчиво. Кое-какие накопления у нас к тому моменту были, но все равно недостаточно для первого взноса. Кроме того, эти средства хотелось потратить на ремонт и обустройство нового жилья.
Первым делом составили план действий:
- собрать документы;
- отправить заявки в банки;
- присмотреть квартиру;
- оформить сделку;
- перебраться и надолго забыть о переездах.
Новые возможности с рождением ребенка
Мер господдержки для молодых семей становится все больше. Ежегодно появляются новые программы, а материнский капитал индексируется. В 2020 году на первого ребенка он составлял 466 617 ₽, а в 2023 году — уже 586 946,72 ₽.
Сейчас программа действует до 2026 года, ее регулярно продлевают. Ежегодно правом на такую поддержку пользуются около миллиона россиян . На ипотеку деньги по сертификату можно потратить разными способами.
Естественно, есть и минусы. Самый существенный — маткапитал практически невозможно вернуть, а недвижимость, купленную с его использованием, очень сложно продать. Об этом расскажу позже.
В нашем случае эта мера поддержки стала существенным и очень своевременным подспорьем. Спустя три месяца после рождения сына мы начали реализовывать план по покупке собственного (пусть и в перспективе) жилья.
Как использовать материнский капитал на погашение ипотеки
Выбор ипотеки с материнским капиталом в виде первоначального взноса
В 2020 году цены и ставки отличались от актуальных для 2023 года, но сам процесс оформления почти не претерпел изменений. Самое существенное, что поменялось: раньше материнский капитал оформляли через Пенсионный фонд России (ПФР), а теперь такой организации нет.
С начала 2023 года ПФР и ФСС (Фонд социального страхования) объединились в Социальный фонд России (СФР). Воспользоваться господдержкой через новую организацию пока довелось немногим, но, на первый взгляд, в процедуре получения маткапитала ничего не изменилось.
Сертификат на рожденного вами ребенка создается автоматически, на усыновленного нужно написать заявление.
Распорядиться средствами можно через:
-
,
- МФЦ,
- отделение СФР.
Для удобства продолжу называть госорган Пенсионным фондом, потому что на момент оформления сделки мы обращались туда.
Направить материнский капитал на первоначальный взнос можно не в каждом банке. Госорганизация перечисляет средства в течение месяца, иногда немного дольше. На это время кредитор предоставляет свои деньги, что не всегда ему выгодно.
В нашем случае из-за недопонимания перечисление заняло два месяца, но дополнительных проблем с банком не возникло.
Мы подали заявки на ипотеку в несколько финансовых организаций и получили несколько одобрений. Выбрали самую выгодную процентную ставку (ипотеку оформили под 7,8% годовых) и перешли к следующему этапу.
Новой семье нужен дом. Место, где будут счастливыми расти дети, куда всегда захочется вернуться. Совкомбанк ежедневно помогает осуществить мечту о своем жилье сотням молодых семьей с детьми по программе «Детская ипотека» с господдержкой. Квартиры на первичном рынке в ипотеку от трех до 30 лет.
Как мы выбирали квартиру, какие вопросы возникли у пенсионного фонда
Последняя квартира, которую мы с мужем снимали в городе, была однокомнатной небольшой хрущевкой на четвертом этаже. Возможно, получать удовольствие от жизни в такой — дело привычки. Но чем дольше нам приходилось там жить, тем больше хотелось перебраться в свой дом.
И я, и муж выросли в частных домах с участками, где всегда можно выйти на улицу, найти уединенный уголок или собраться большой семьей. И когда дело дошло до выбора жилья, мы не только перебирали квартиры, но и поглядывали в сторону частного сектора.
Маткапитал можно вложить в покупку как квартиры, так и дома (даже недостроенного) на первичном или вторичном рынке. Важно, чтобы помещение не было признано ветхим или аварийным.
Трезво оценив свои финансовые возможности, мы отказались от недвижимости в городе в пользу сельской местности. Разница в ценах была существенная, а брать слишком большой заем на десятки лет совсем не хотелось.
Но была проблема: ипотеку нам одобрили именно на квартиру, так что о покупке дома без повторной отправки заявок можно было забыть. Да и стоил он значительно больше, чем мы планировали потратить. Компромиссом для нас стала квартира в частном доме.
Сама я в такой выросла, поэтому не считаю особенности недвижимости минусами. Мы выбрали просторную (80 м²) светлую трешку с удобной планировкой в доме, разделенном на трех хозяев, за 2 250 000 ₽. К квартире прилагался земельный участок и несколько хозпостроек.
В результате мы получили:
- ипотеку в размере 2 250 000 ₽, не потратив ни рубля из собственных сбережений;
- возможность оформить в качестве первого взноса маткапитал (466 617 ₽) и уменьшить заем на эту сумму;
- низкую на тот момент процентную ставку в 7,8% годовых;
- обязательство погасить долг за 22 года, выплачивая по 14 189 ₽ в месяц.
Земельный участок вызвал вопросы и в банке во время оформления сделки, и в ПФР. Специалистов интересовало, почему он прилагается к квартире. Но так как жилое помещение было оформлено по всем правилам, после ряда уточнений все возражения сняли.
Оформление сделки
Нам предложили зарегистрировать сделку в электронном виде (ради понижения ставки на доли процента). В этом случае банк сам отправлял документы на электронную регистрацию права собственности в Росреестр.
По словам нашего риелтора, иногда сотрудники также связываются с ПФР — тогда подавать заявление на распоряжение маткапиталом самостоятельно не нужно. Но зачастую документ оформляют в МФЦ или отделении Пенсионного фонда (теперь СФР).
Еще на этапе сбора документов я получила выписку об остатке маткапитала. Через сайт госуслуг ответ на запрос пришел практически мгновенно.
Когда подошло время сделки, выяснилось, что условия ипотеки с таким первоначальным взносом меняются на разных этапах оформления.
Ежемесячный платеж в договоре изначально указан без учета первого взноса.
Что делать, чтобы ожидания совпали с реальностью? Действовать по инструкции:
- оформить сделку;
- написать заявление на распоряжение маткапиталом;
- дождаться, когда его перечислят;
- получить обновленный график с уменьшенными платежами.
У нас, как я уже говорила, возникли трудности. Я упустила из вида, что нужно лично подать заявление в ПФР, и просто ждала, когда платеж уменьшится. Спустя два месяца взнос оставался большим, поэтому пришлось разбираться.
Распоряжение маткапиталом и доступная ипотека
Когда выяснилось, что ПФР ничего не перечислит в банк без моего заявления, я решила сходить в ближайший МФЦ.
Предварительно выяснила, что нужно взять с собой:
- паспорт;
- СНИЛС;
- свидетельство о браке;
- свидетельство о рождении ребенка;
- справку о займе из банка (брала в отделении, но сейчас можно через приложение);
- ипотечный договор;
- выписку из ЕГРН.
В данный момент распорядиться господдержкой можно онлайн .
Важно: если вы вкладываете материнский капитал в жилье, то берете на себя обязательство выделить в недвижимости доли детям. До 2020 года его заверяли нотариально. Затем оставили только на законодательном уровне. Доли нужно выделить в течение 6 месяцев после снятия обременений с недвижимости.
Спустя пару дней мне позвонила сотрудница Пенсионного фонда. Расспрашивала, почему квартира идет с земельным участком. Она также попросила прислать фото дома, в котором находится наше новое жилье.
В течение нескольких дней ПФР одобрил заявку, средства перевели в банк. А мне пересчитали ежемесячный платеж.
Использовать или не использовать материнский капитал на ипотеку
Поддержка государства для молодых семей — возможность купить жилье даже без накоплений. Не знаю, когда бы мы взяли ипотеку, если бы не эта программа.
Сертификат также можно сделать частью первоначального взноса, если заем крупный. Остаток суммы в таком случае придется добавлять из личных средств.
Но учтите, что продать жилье, в которое вложен маткапитал, на сегодняшний день практически невозможно.
На это нужно разрешение органов опеки. Дают его взамен на гарантии, что ребенку предоставят долю в другой квартире: аналогичной или больше. Потому что жилищные условия для детей можно улучшить, но никак не ухудшить.
За пару десятков лет жизнь может значительно измениться: потребуется переезд или раздел имущества. Например, захочется продать жилье за городом и перебраться в мегаполис, где более высокооплачиваемая работа и больше возможностей дать детям хорошее образование.
Но если квартира там будет меньше, опека откажет: это не сочтут улучшением жилищных условий.
Даже после полного погашения ипотеки нельзя продать квартиру с детскими долями без разрешения. Это можно сделать только двумя путями:
- дождаться совершеннолетия детей;
- купить новое жилье, выделить в нем новые доли детям, а затем продать приобретенное с господдержкой.
Использовать или не использовать материнский капитал на покупку нового жилья — каждый решает для себя сам. Получить такую поддержку от государства не сложно, как и направить деньги на первоначальный взнос или погашение ипотеки. Достаточно только правильно выбрать банк.
Как потратить материнский капитал на первоначальный взнос
Я собиралась купить новую квартиру и накопила около миллиона рублей.
использовала маткапитал на первоначальный взнос
Материнский капитал решила использовать, чтобы остались деньги на ремонт и мебель.
С маткапиталом брать ипотеку несложно, но чуть дольше, чем без него. Расскажу, что делать, чтобы банк учел маткапитал в качестве первоначального взноса.
Маткапитал и ипотека
Материнский капитал — не наличные деньги, а сертификат, который выдает социальный фонд после рождения первого или второго ребенка. Программа действует с 2007 года и пока до 31 декабря 2026 года.
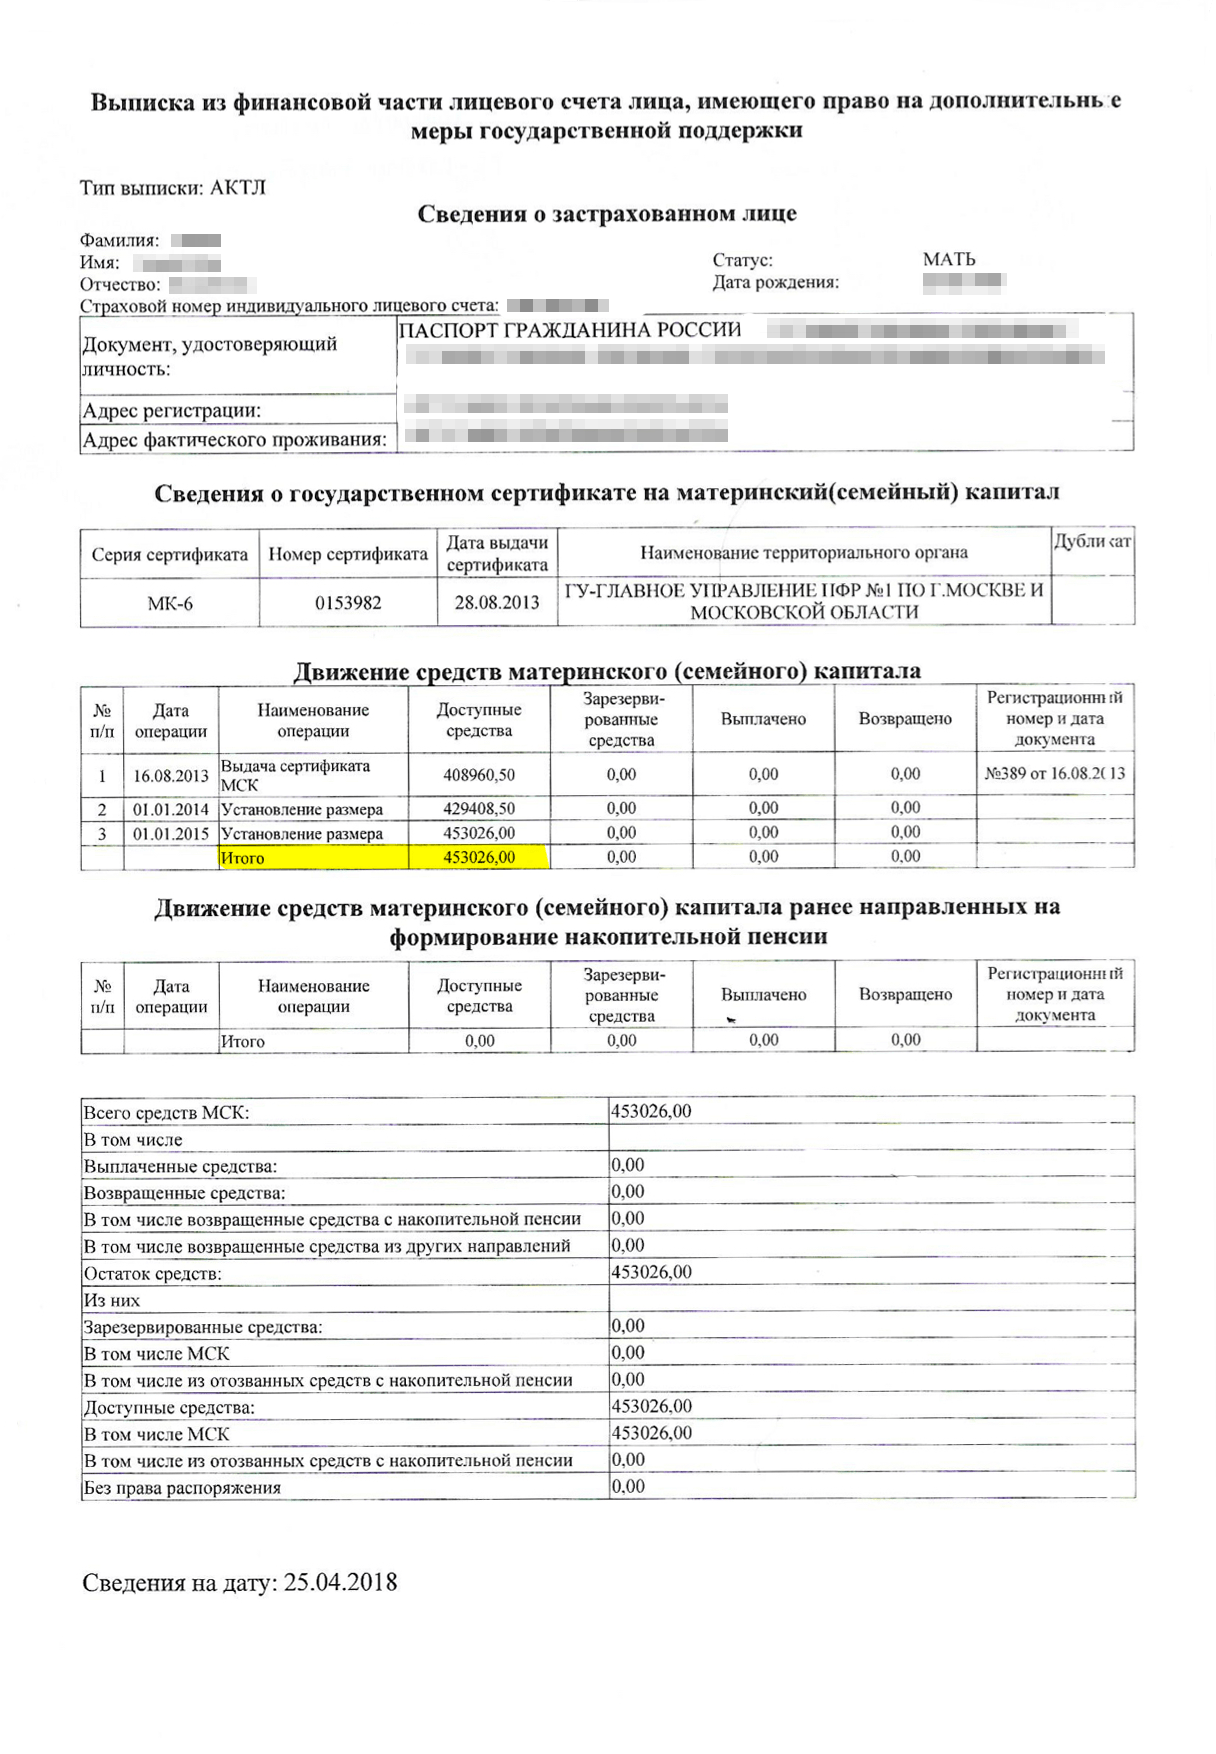
Когда я брала ипотеку, размер маткапитала был 453 026 ₽. В 2023 году он составляет 775 628,25 ₽ — для семей, у которых родился второй ребенок с 1 января 2020 года. С 2020 года МСК назначают даже за первого ребенка, если он родился или был усыновлен не раньше 1 января 2020 года, но размер выплаты будет меньше — 586 946,72 ₽. За второго ребенка доплачивают до полной суммы МСК.
Размер материнского капитала в 2023 году
| Момент возникновения права на МСК | МСК на первого ребенка | МСК на второго ребенка | МСК на третьего ребенка |
|---|---|---|---|
| Первый ребенок родился после 1 января 2020 года | 586 946,72 ₽ | — | — |
| Первый и второй ребенок родились после 1 января 2020 года | 586 946,72 ₽ | 188 681,53 ₽ | — |
| Первый ребенок родился до 2020 года, а второй — после 1 января 2020 года | — | 775 628,25 ₽ | — |
| Первый и второй ребенок родились до 2020 года | — | 586 946,72 ₽ | — |
| Первый и второй ребенок родились до 2007 года, а третий — после 1 января 2020 года | — | — | 775 628,25 ₽ |
| Третий или последующий ребенок родился с 2007 до 2020 года, на второго маткапитал не оформляли | — | — | 586 946,72 ₽ |
Размер материнского капитала в 2023 году
| Первый ребенок родился после 1 января 2020 года | |
| МСК на первого ребенка | 586 946,72 ₽ |
| МСК на второго ребенка | — |
| МСК на третьего ребенка | — |
| Первый и второй ребенок родились после 1 января 2020 года | |
| МСК на первого ребенка | 586 946,72 ₽ |
| МСК на второго ребенка | 188 681,53 ₽ |
| МСК на третьего ребенка | — |
| Первый ребенок родился до 2020 года, а второй — после 1 января 2020 года | |
| МСК на первого ребенка | — |
| МСК на второго ребенка | 775 628,25 ₽ |
| МСК на третьего ребенка | — |
| Первый и второй ребенок родились до 2020 года | |
| МСК на первого ребенка | — |
| МСК на второго ребенка | 586 946,72 ₽ |
| МСК на третьего ребенка | — |
| Первый и второй ребенок родились до 2007 года, а третий — после 1 января 2020 года | |
| МСК на первого ребенка | — |
| МСК на второго ребенка | — |
| МСК на третьего ребенка | 775 628,25 ₽ |
| Третий или последующий ребенок родился с 2007 до 2020 года, на второго маткапитал не оформляли | |
| МСК на первого ребенка | — |
| МСК на второго ребенка | — |
| МСК на третьего ребенка | 586 946,72 ₽ |
Я получила сертификат в 2013 году. Потратить его по закону можно несколькими способами: на покупку или строительство жилья, на пенсию мамы, обучение детей или социальную адаптацию детей с инвалидностью. При переводе средств маткапитала в счет ипотеки или первоначального взноса по кредиту не нужно ждать, пока ребенку исполнится три года.
Взять справку из ПФР
Ипотечный кредит оформляют одновременно со сделкой купли-продажи квартиры. Банку нужно подтверждение того, что вы не потратили материнский капитал или его часть на другие нужды. Поэтому понадобится справка из социального фонда с указанием суммы маткапитала.
Справку дают не сразу, а в течение пяти рабочих дней, поэтому лучше заказать ее в СФР заранее. Для получения бумаги потребуется паспорт.
Вас попросят от руки написать заявление на выдачу справки о размере сертификата. Также справку можно получить лично в МФЦ или онлайн через личный кабинет на сайте СФР.
Готовый документ нужно отдать менеджеру банка перед тем, как подпишете кредитный договор.
Подать заявление на ипотеку
Я воспользовалась маткапиталом в 2018 году, когда он был равен 453 026 ₽. Если добавить к нему 150 тысяч, то получалось около 600 тысяч рублей первоначального взноса. Это как раз 10% собственных средств, которые мой банк требовал для выдачи ипотечного кредита в 5 миллионов рублей. Столько мне было нужно для покупки трехкомнатной квартиры в Подмосковье.
При оформлении ипотеки работнику банка нужно сказать, что частью первоначального взноса будет маткапитал. Это важно, потому что у банков по-разному проходят расчеты при использовании маткапитала. Также многие требуют внести собственные деньги в счет первоначального взноса помимо маткапитала.
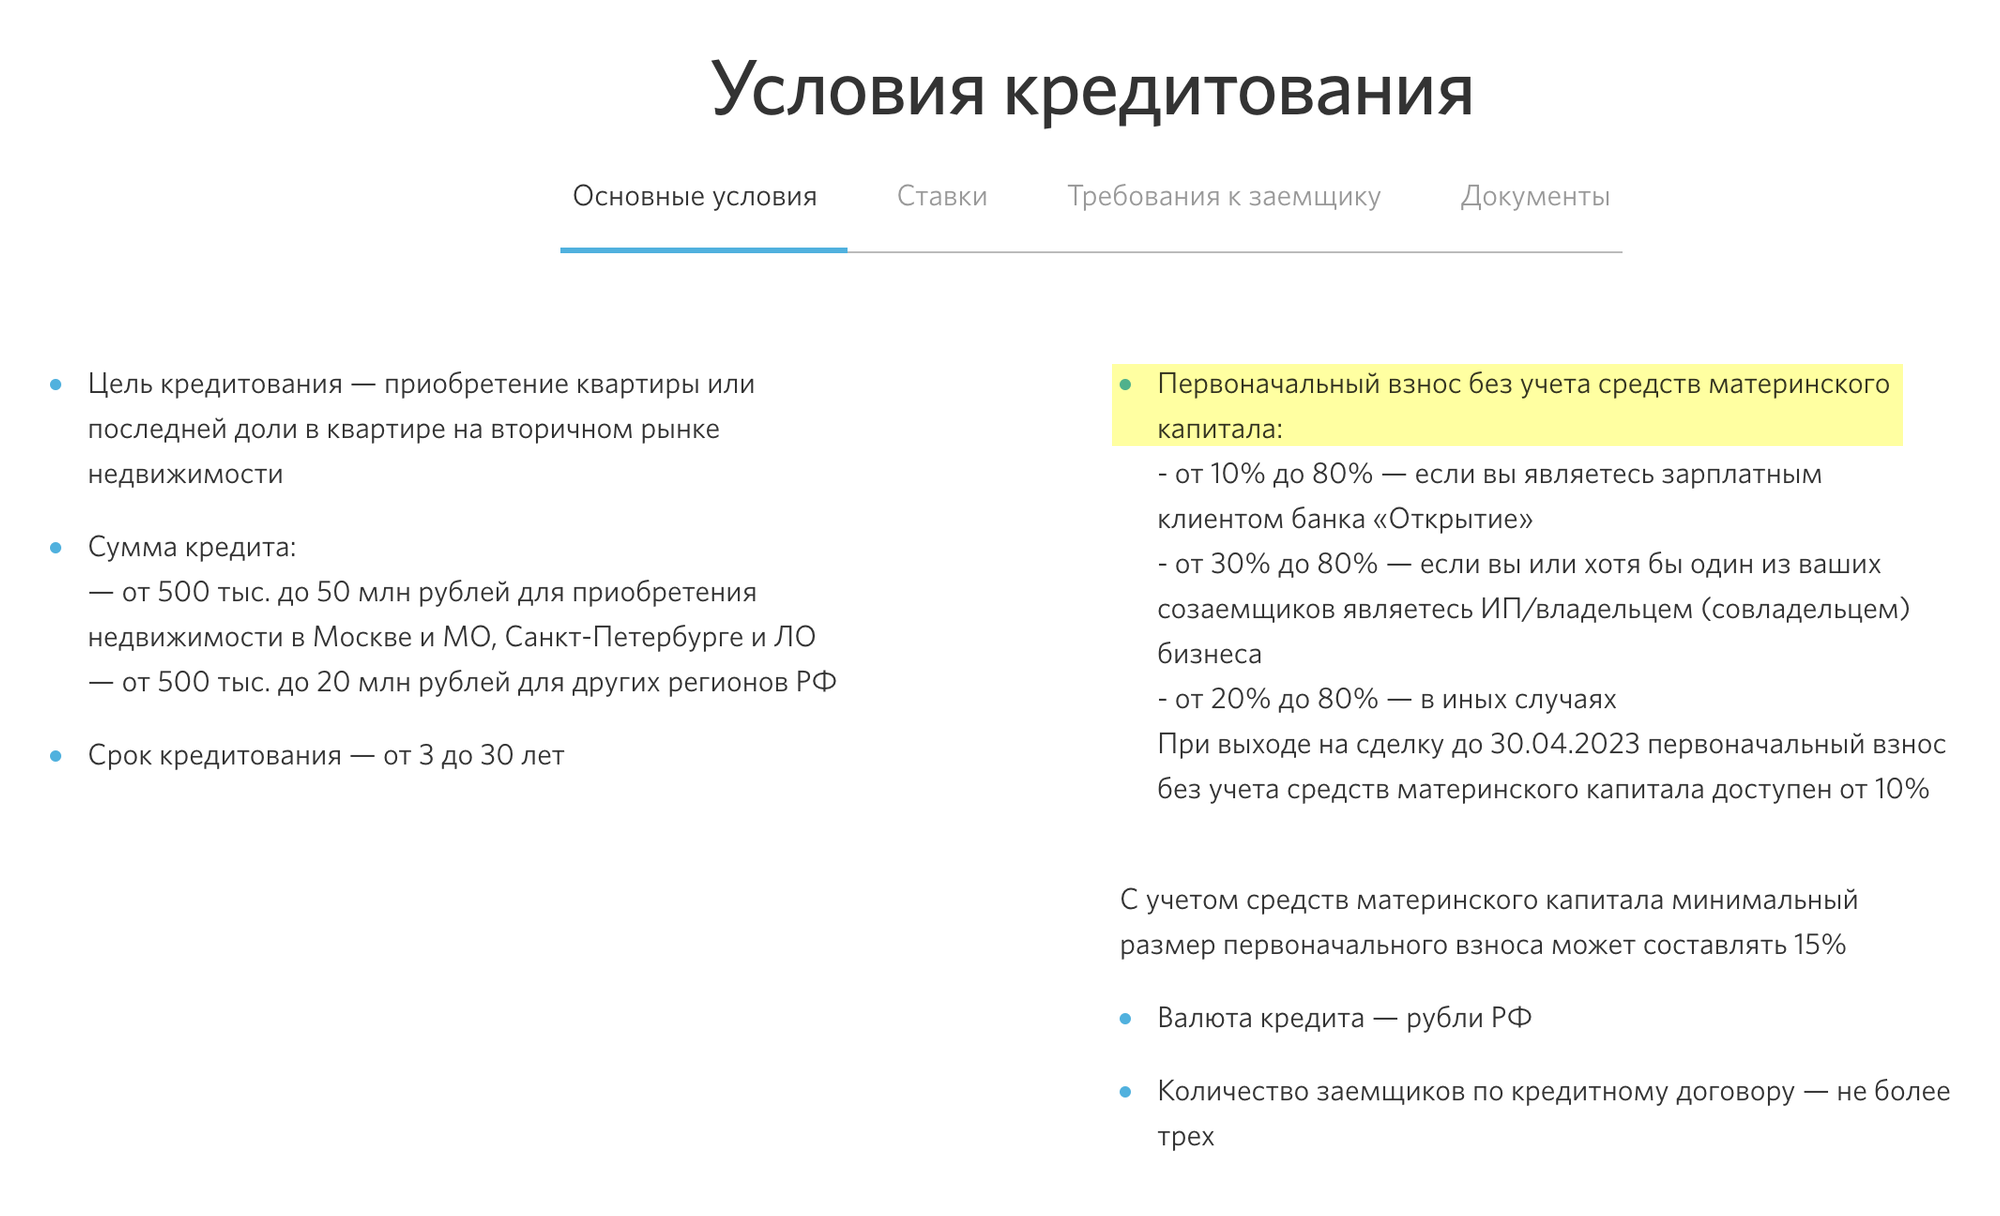
Я подавала документы через интернет и указала в заявке ту сумму, которую решила внести: 453 026 ₽ маткапитала плюс 156 000 ₽ наличными — 609 000 ₽.
Позже мне перезвонил менеджер и уточнил, в каком виде будет внесен первоначальный взнос. Использование материнского капитала никак не повлияло на решение об ипотеке: в этот же день мне одобрили кредит на сумму 5 349 200 ₽.
Я ожидала, что в договоре будет кредит на сумму квартиры минус 600 тысяч, то есть сразу с учетом маткапитала. Но в реальности он оказался только с учетом моих наличных денег, то есть без учета маткапитала. Так произошло, потому что банк увеличивал сумму ипотеки на маткапитал. Но так работают не все банки. Банк может выдать кредит без учета маткапитала, тогда продавцу придется ждать перевод из социального фонда. Чтобы продавец не ждал выплаты от СФР, часто сумму кредита увеличивают на выплату.
В договоре ежемесячные платежи были больше, чем показывал банковский калькулятор при подаче заявки на ипотеку.
СФР не сразу перечисляет маткапитал в банк, на это уходит до месяца. Пока деньги не поступят, банк не будет засчитывать маткапитал в кредит. Поэтому мой совет: постарайтесь сразу же заняться перечислением маткапитала, чтобы он пришел в банк в первые месяцы использования кредита. Так вы переплатите меньше.
После того как деньги из социального фонда поступят на ваш кредитный счет, сумму кредита пересчитают, поэтому платежи станут меньше.
Ежемесячные выплаты за квартиру стоимостью 5 300 000 ₽
| Первоначальный взнос | Сумма кредита | Ежемесячный платеж |
|---|---|---|
| Наличными 600 000 ₽ | 4 700 000 ₽ | 49 000 ₽ |
| Наличными 150 000 ₽ + маткапитал | 5 150 000 ₽ | 55 000 ₽ |
Ежемесячные выплаты за квартиру стоимостью 5 300 000 ₽
| Первоначальный взнос | Наличными 600 000 ₽ |
| Сумма кредита | 4 700 000 ₽ |
| Ежемесячный платеж | 49 000 ₽ |
| Первоначальный взнос | Наличными 150 000 ₽ + маткапитал |
| Сумма кредита | 5 150 000 ₽ |
| Ежемесячный платеж | 55 000 ₽ |
Взять справку из банка о получении кредита
После того как оформите кредитное соглашение и подпишете договор купли-продажи квартиры, в банке нужно взять справку о предоставлении кредита. Она понадобится СФР для перечисления маткапитала в банк: вы должны показать фонду, на что вы собираетесь потратить деньги.
Справку можно оформить у сотрудников отделения. Чтобы не тратить время, я сделала ее сразу после сделки, пока ждала окончания бумажных формальностей. Если получать справку в другой день, понадобятся паспорт и ипотечный договор.
Справку выдают по форме банка, в ней указывают номер кредитного договора, имена всех заемщиков и сумму ипотеки. Также должно быть написано, куда предоставляется справка: в социальный фонд.
Нужно ли оформлять нотариальное обязательство
Одно из условий перечисления материнского капитала в счет первоначального взноса — наделить детей правом собственности на квартиру. В 2018 году нужно было предоставить в СФР, помимо справки из банка, нотариальное обязательство сделать всех членов семьи равноправными собственниками квартиры.
В 2020 году такое обязательство отменили, но это не значит, что доли не придется выделять: эта обязанность осталась. Но тратиться на нотариуса теперь не нужно. А если банк разрешит, доли можно выделить и до погашения кредита — Росреестр не будет против.
Подать документы в СФР на перевод капитала
После получения справки из банка нужно собрать пакет документов и отнести его в социальный фонд по месту регистрации или фактического проживания. Также документы можно подать в МФЦ.
Для перевода маткапитала в счет ипотеки понадобятся:
- Выписка из ЕГРН, которую выдают покупателю после регистрации сделки.
- Справка из банка о выдаче кредита.
- Паспорт.
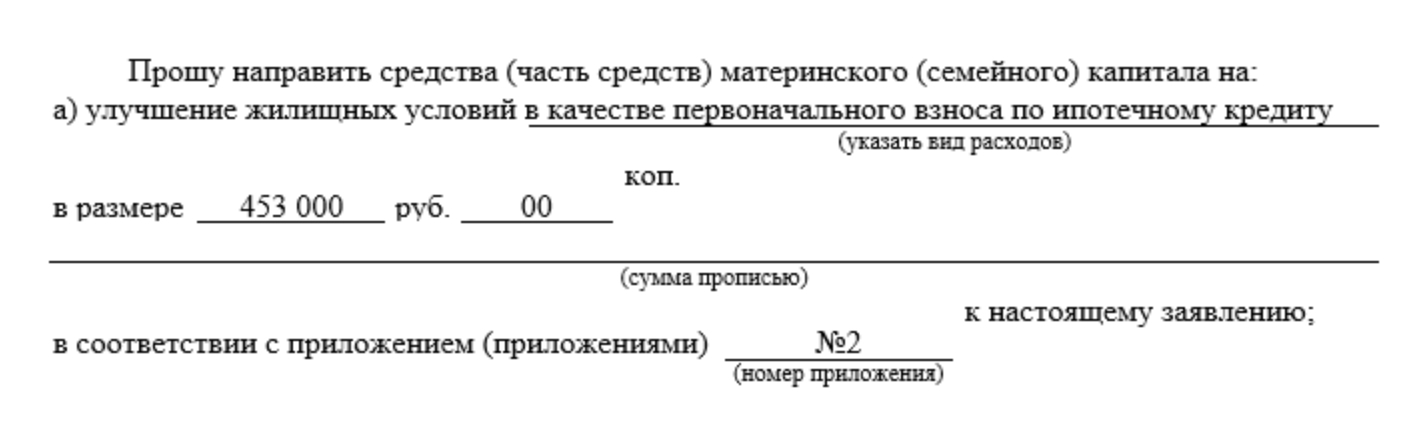
В СФР придется заполнить заявление и приложение к нему. Это можно сделать заранее. Для этого на сайте фонда в разделе «Какие документы предоставить» нужно скачать бланк заявления на распоряжение средствами МСК и бланк сведений к заявлению.
В заявлении необходимо указать данные так, как они написаны в документах. В части, где просите перечислить средства, в назначении платежа нужно указать «в качестве первоначального взноса по ипотечному кредиту на основании Приложения №2» — это и есть бланк сведений по установленной форме. В нем нужно указать номера документов и даты их выдачи.
Заявление можно подать несколькими способами.
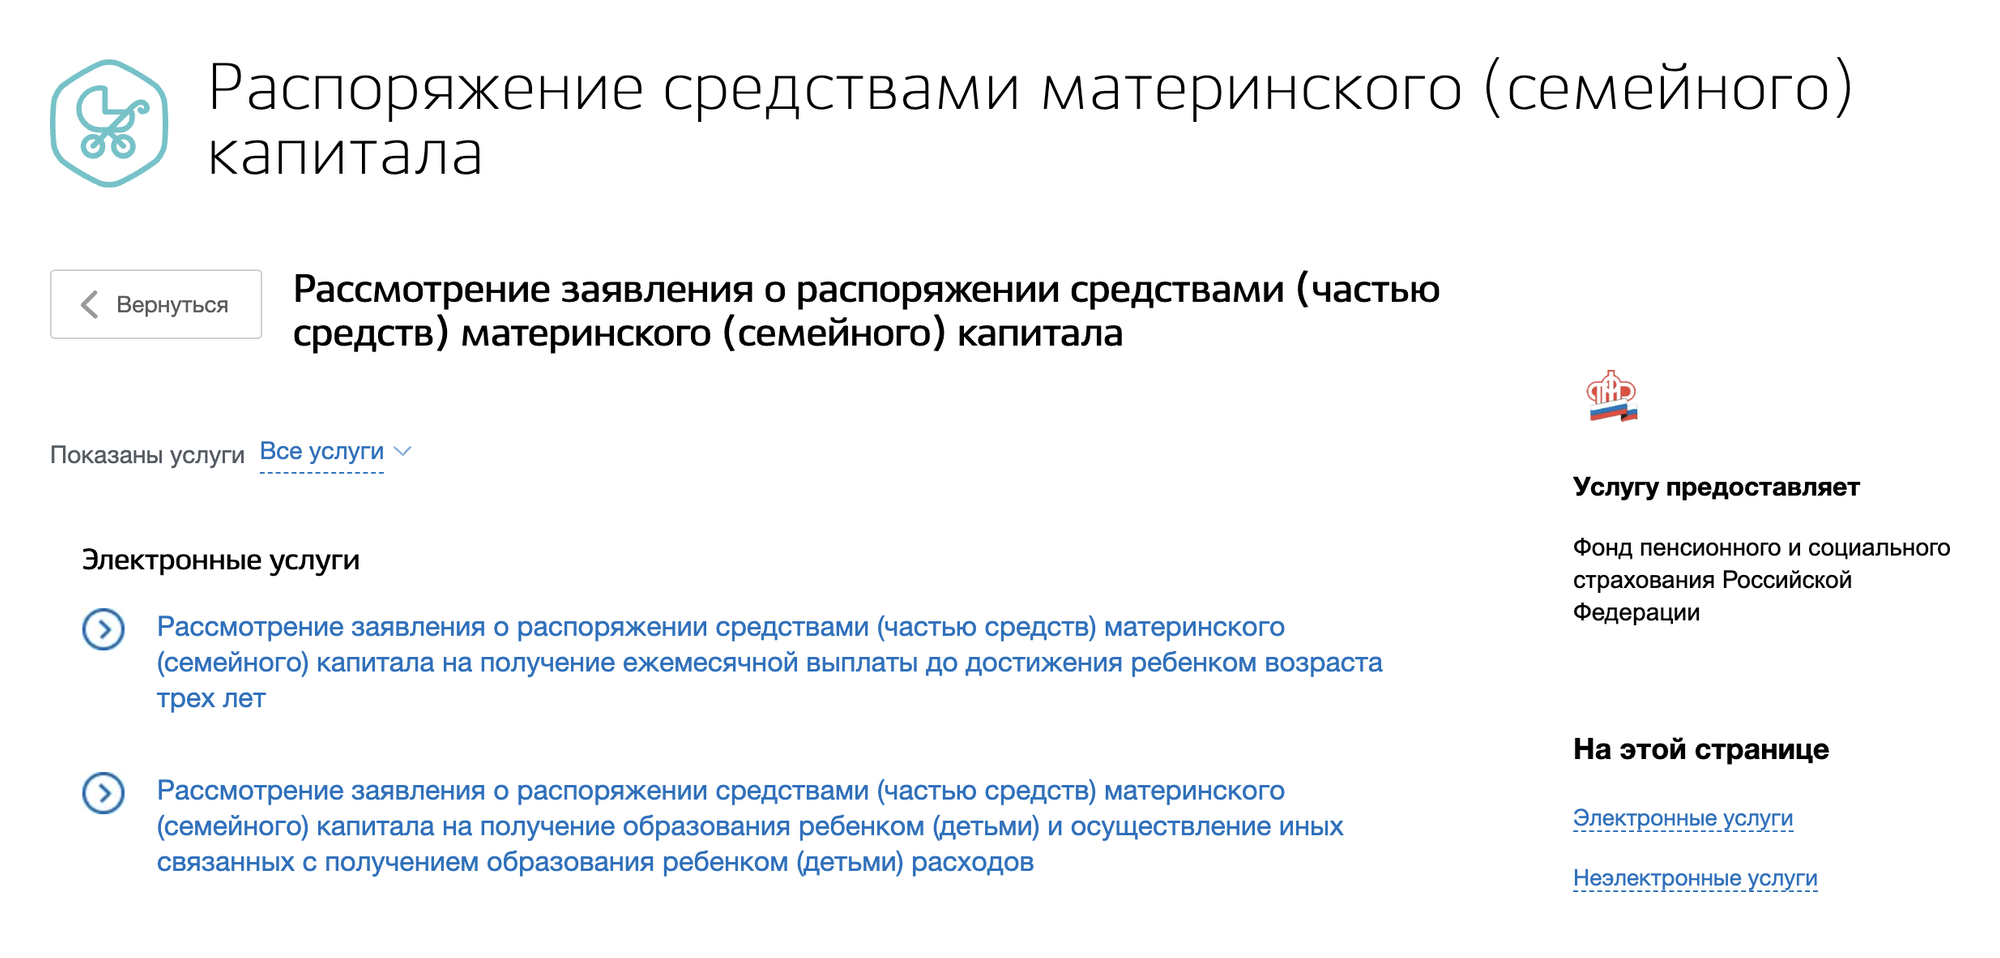
На сайте СФР через «Личный кабинет гражданина» — для этого нужно зарегистрироваться на сайте госуслуг.
На госуслугах — сервис предложит пройти короткий опрос, по результатам которого выдаст точный перечень необходимых документов.
Оригиналы необходимых документов нужно будет позже представить в социальный фонд в назначенный день. После того как СФР заберет документы, он выдаст расписку об их получении.
Социальный фонд принимает решение о переводе денег в течение десяти рабочих дней. Деньги переводят в течение пяти рабочих дней. Сумма поступает на счет в банке, который вы открыли по ипотечному договору, и списывается в счет погашения кредита. Никакого заявления о списании средств мне писать не пришлось. Однако в разных банках могут быть разные условия, этот момент стоит уточнить у вашего менеджера.
Основной долг гасится автоматически с уменьшением размера платежа. Сумма процентов, которые были начислены по кредиту, тоже пересчитывается. Поэтому после поступления денег материнского капитала следующий ежемесячный платеж будет меньше.
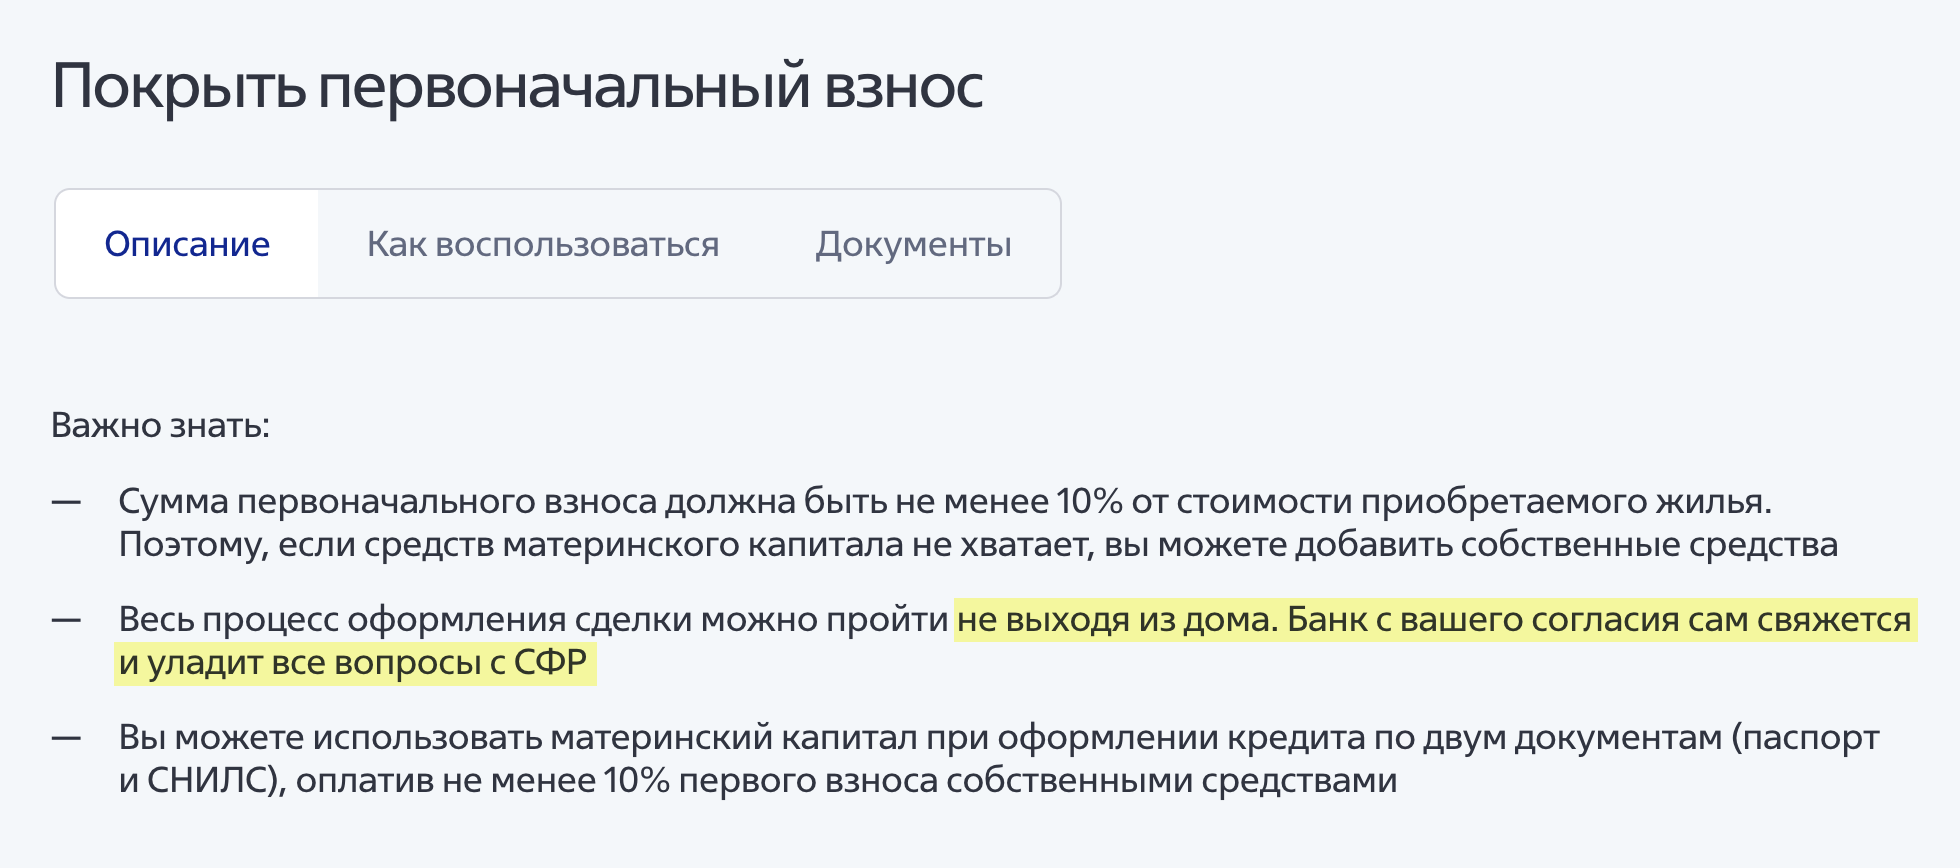
Через банк — он самостоятельно передаст заявление в электронном виде в СФР. А когда фонд перечислит деньги, банк зачтет их в счет досрочного погашения ипотеки. Список банков, которые так работают, указан на сайте СФР.
Запомнить
Чтобы использовать маткапитал в качестве первоначального взноса по ипотеке, нужно:
- Взять справку из социального фонда о том, что вы не потратили материнский капитал на другие нужды.
- Сообщить ипотечному менеджеру, что вы планируете внести маткапитал в качестве первоначального взноса.
- Взять справку из банка о том, что получили кредит, и передать ее в СФР.
- Подать заявление в СФР о перечислении денег маткапитала в счет первоначального взноса по кредиту самостоятельно в отделении фонда или через банк.
А если брать ипотеку на строительство дома, как тогда применить маткапитал?
Dr. Schwanz, думаю, что нюансы процедуры стоит уточнить в выбранном банке.
Добрый вечер! Как быть моей невестка отказал ПФР выдачи маткапитала на первоначальный взнос за ипотеку, мотивируятем, сто второму ребёнку нет 3-х лет. Как быть. Подскажите наши действия
Dr. Schwanz, присоединяюсь к вопросу.
А есть ли разница в том, используете вы мат капитал на первоначальный взнос, или как досрочное частичное погашение кредита по ипотеке? Я слышала, что банки не охотно дают ипотеку, если а первоначальный взнос входит мат капитал, и что выгоднее затем использовать его как частичное досрочное погашение. Есть ли какая-то разница?
Процесм получения очень простой. Особенно на постройку дома. Сейчас как раз строю дом и готов поделиться опытом
Ivan, если не затруднит — напишите мне пожалуйста ваш контакт
Сам планирую строить дом, есть сертификат, но непонятно, как его использовать в качестве первого взноса, банки говорят что так нельзя.
Ivan, с удовольствием послушаем!
Очень сложный процесс. Мы покупали дом с использованием маткапитала и сертификата Молодая семья. Это был треш. Я, может, проглядела в твоей статье, но не могу не сказать: тщательно проверяйте все данные на документах, которые оформляете помощью специалистов. Из-за того, что они допустили опечатки, мы подали документы в банк за 2 дня до истечения срока сертификата.
Тома, мы не использовали сертификат, покупали без программы Молодая семья). Процесс применения только маткапитала более простой, там нет таких строгих сроков, поэтому опечатки не так страшны. Хотя у нас тоже был нюанс: ошибка в ипотечном договоре. Ее не заметили в Росреестре, когда оформляли право собственности, зато увидел нотариус. Поэтому пришлось идти в банк, переделывать договор, потом идти обратно за свидетельством. Но в нашем случае это было не критично, я не стала засорять статью лишними подробностями.
Тома, сертификат неактуален, а остальными нюансами можете поделиться?
Добрый день. Все в общем правильно, только нет необходимости наделять всех равными долями на квартиру, т.к. доли детей окажутся завышенными, что усложнит в дальнейшем операцию продажи квартиры при желании ее поменять на другую или просто продать. Достаточно, чтобы стоимость долей детей была не меньше суммы материнского капитала в целом. Да и обоих родителей тоже нет необходимости наделять собственностью, разве что так хочется. Vladimir Yu.
Маткапитал — странный предмет. Он вроде есть, а вроде и нет ����♀️.
Здесь ничего не сказано про очень интересную ситуацию, с которой мы сейчас столкнулись. Есть такая программа — гос поддержка при рождении второго / третьего ребенка. Ипотека при этом берется под 6%, остальное гасит государство. Но, при втором же ребенке даётся и мат капитал. Однако нельзя сразу использовать и гос поддержку, и мат капитал в качестве первоначального взноса. Варианта два — либо брать ипотеку с гос поддержкой, но первоначальный 20% и весь свой, а дальше средствами мат капитала гасить досрочно, либо брать обычную ипотеку с мат капиталом в качестве первоначального. Во втором случае и первоначальный меньше просят. Говорю на примере самого известного всем сбербанка в СПб.
Понятно, что в итоге намного выгоднее где-то найти 20% на первоначальный, а мат капитал уже в досрочку пускать, но получается очень накладно.

Дмитрий, спасибо за информацию. У меня сейчас как раз такая дилемма. Мат капитал или господдержка. Вы в Сбере узнавали? А в других банках не пробовали?
Ксю, в других не узнавали, только в Сбере
Можно же обойтись без нотариального обязательства, изначально купив квартиру в общую долевую собственность на супругов и всех детей
Ekaterina, понял свою ошибку, спасибо. В течение 6 месяцев после перечисления ПФР средств маткапитала — это без ипотеки. С ней — отсчёт от снятия обременения, вы правы.
Банки — отдельная тема. Иногда ставят жесткие рамки по процедуре оформления, навязывают формы договоров и соглашений, а иногда "ну можете сами сделать, потом нам принесёте"
Там написано в обязательстве — после снятия обременения с жилища.
Beau, нет, не в течение 6 месяцев. А после погашения кредита в течение 6 месяцев. Кредит можно гасить хоть сколько. Не знаю, возможно, зависит от банка. В нашем даже разговора не было о долевой собственности. Сразу сказали про справку из пфр и оформление обязательства.
Ekaterina, но ведь в любом случае выделить доли необходимо в течение 6 месяцев, а погасить кредит в такой срок редко кому удаётся (это к словам о невозможности сделать собственниками детей до погашения кредита — впервые сталкиваюсь, есть нормативка?). Практика пока небольшая, но буквально в конце августа составляли договоры купли-продажи (квартиры, комнаты, земельного участка с домом) с привлечением кредитных средств и средств маткапитала — оформляли сразу общую долевую собственность на всех членов семьи. Сбербанк был не против, а клиентам даже проще — не нужно лишний раз к нотариусу идти

Beau, как делали без обращения к нотариусу?
Хотим брать ипотеку с использованием мк как первоначальный взнос, и выделением долей сразу на всех, но банк утверждает, что тогда сделка должна проходить через нотариуса
Beau, оформление обязательства. Когда вы берете квартиру в ипотеку, то собственником становится тот, кто взял кредит. Он не может сделать собственниками детей, пока его не погасит. Когда в процессе покупки участвует маткапитал получается противоречие между интересами банка и требованиями закона сделать детей собственниками. Обязательство его устраняет.
Ekaterina, какую процедуру вы имеете в виду?
Beau, насколько я понимаю, такая процедура разработана специально для того, чтобы снизить риски банка. Мне кажется, никто не даст ипотеку, если вы будете оформлять договор купли-продажи сразу с детьми-собственниками.
Здравствуйте, А вот щас за первого дают 450тр,можно ли использовать мат капитал на погашение ипотеки или первоначальный взнос не дожидаясь 3х лет с момента рождения ребёнка?
Одна молодая семья решила купить квартиру в ипотеку. Купила. Правительство подарило немножко денег в обмен на оформление немножко бумаг. Это не было так страшно. Семья использовала маткапитал для погашения части кредита.
За 10 лет кредита кое-что изменилось.
Семья решила сменить место жительства и уехала в другой регион, где сняла жильё для себя и своих всё ещё несовершеннолетних детей. Они полагали, что выплатят кредит, продадут квартиру и купят на эти деньги жильё там, где им нравится.
Теперь коротко о главном. Кто-то "невозможно" может трактовать как "очень сложно" или "законно сложно".
1. Продать квартиру без исполнения обязательства по выделению долей — невозможно.
2. Выделить детям доли, находясь в другом регионе — невозможно.
3. Получить разрешение опеки на продажу — невозможно (они требуют пакет документов на покупаемое жильё). Плюс снова — другой регион. И никого не волнует, что дети вынуждены жить на съёмной квартире не по удобствам, а по финансовым возможностям родителей. Главное, чтобы "благополучие" было подтверждено бумажкой. А по бумажкам у семьи таки есть собственность.
Поэтому.
Десять раз подумайте, прежде чем вкладывать маткапитал в недвижимость.
Скажите пожалуйста, дети уже имеют доли в ранее купленной в 2-х комнатной квартире. В данном случае можно использовать мат капитал как первоначальный внос?
Столько статей про маткапитал и жильё, что кажется, что ипотеку берут только семьи с детьми. Вот бы кто написал, с какими минимальными требованиями вообще имеет смысл пробовать брать ипотеку обычному человеку, без всяких плюшек от государства.
Катерина, мы брали без детей и плюшек от государства. Минимальные требования нао уточнять у конкретного банка. Идеально брать в том банке, где у вас зарплатный проект, там могут быть особые условия для вас. Наш банк нам дал в 2013 году под 11,88, что было очень неплохо. Позже мы рефинансировали его под 10,75. Первоначальный взнос у нас был на квартиру — около 40 процентов. Доход совместный больше 200 тыс, ипотека бралась в 2013 году, осталось платить 3 года.
На самом деле, взять ипотеку под первоначальный взнос материнским капиталом практически невозможно, сам бегаю по банкам и везде отказывают, говорят что сначала давайте наличку а уж потом мат. Капитал. Вот посоветуйте банки которые дают ипотеку под мат.капитал.
С одной стороны сумма очень грустная, с другой процесс довольно сложный. Думаю, надо брать все равно 🙂
Насколько сложно потом будет продать эту квартиру с несовершеннолетними детьми в доле?

подскажите может кто сталкивался с ситуацией по мат капиталу , у меня двое детей от первого брака, вышла замуж второй раз купили квартиру в ипотеку хотели внести мат кап в ипотеку , но пришел отказ , что и как сделать не знаем, сказали что нынешний муж не должен иметь прав на квартиру чтоб внести мат капитал
Екатерина, огромное спасибо за статью. У меня вопрос: если вы использовали маткапитал на частичное погашение первоначального взноса по ипотечному договору, вы указывали этот момент в договоре купли- продажи квартиры? Или же в разделе Порядок расчетов были фразы: часть наличкой и часть заемными средствами, без акцента , что первоначальный взнос гасится маткапиталом? Заранее спасибо за ответ
В самом начале в примерах "размеры материнского капитала" перечислены все случаи, когда он положен? Там нет случая что второй родился в 2019 и за него получили 466т, и в 2020 родился третий — за него положен маткапитал ещё 150т? Непонятно
Очень сложно. на сайте Госуслуг и в личном кабинете ПФР заполнить правильно заявление-нетривиальная задача, потом еще кучу документов принести в ПФР (не проще их приложить на сайте как в налоговой?). Далее еще куча вопросов "а где печати, росписи и т.д.?" -электронная регистрация-что это. ПФР не в курсе, это все в Ленинградской области. кошмар, получили 4 отказа за месяц, без каких-то внятных комментариев со стороны ПФР.
Екатерина, а тончо пфр перечисляет маткапитал банку? В сбере нам сказали, что пфр перечисляет средства непосредственно продавцу.
Голова уже кругом
Ваша статья называется "Как потратить материнский капитал на первоначальный взнос", при этом вы описываете как потратили капитал на досрочное погашение, а отнюдь не на первоначальный взнос.
Были такие случаи, что взял ипотеку с первоначальным взносом МК, а пенсионный фонд отказал?
Ну вы же пошагово не показали как заполнить заявление чтобы использовать материнский капитал в качестве первого взноса.
Комментарий удален пользователем
Борис, 10% это, как правило, минимальный взнос, требуемый банком. Лучше внести чуть больше, я не совсем верно выразилась, спасибо за замечание.
Ипотека с материнским капиталом
Прежде чем оформить ипотеку с материнским капиталом, отфильтруйте 590 предложений по критериям. После чего подберите оптимальный вариант, заключив сделку с одной из 94 компаний по ставке от 0.1% на 19.10.2023. Всего в каталоге 94 банка.
| Меню каталогов |
| Льготная ипотека |
| Квартира на вторичном рынке |
| Семейная ипотека |
| Онлайн-заявка на ипотеку |
| Рефинансирование ипотеки |
| Ипотека со скидкой от застройщиков |
| Квартира в новостройке |
| Без подтверждения дохода |
| Ипотека для IT |
| Многодетным семьям |
| На долю в квартире |
| Военная ипотека |
| Продукт | Банк | Ставка | Платеж | ||
| Семейная ипотека | Банк «Открытие» | 5,99 % | 1 | Подробнее | Оставить заявку |
| Для семей с детьми | Сбербанк | 6,00 % | 1 | Подробнее | Оставить заявку |
| Семейная ипотека | ВТБ | 6,00 % | 1 | Подробнее | Оставить заявку |
| Семейная ипотека | Банк ДОМ.РФ | 5,80 % | 1 | Подробнее | Оставить заявку |
| Семейная ипотека | Альфа-Банк | 5,80 % | 1 | Подробнее | Оставить заявку |
| Семейная ипотека | Росбанк | 3,50 % | 1 | Подробнее | Оставить заявку |
| Семейная ипотека | РНКБ | 5,00 % | 1 | Подробнее | Оставить заявку |
| Госпрограмма 2020 | Промсвязьбанк | 8,00 % | 1 | Подробнее | Оставить заявку |
| Семейная ипотека | Россельхозбанк | 5,00 % | 1 | Подробнее | Оставить заявку |
| Ипотека «под ключ» | Банки.ру | 5,50 % | 1 | Подробнее | Оставить заявку |
| Вторичный рынок | Райффайзен Банк | 15,79 % | 1 | Подробнее | Оставить заявку |
| Ипотека с господдержкой для семей с детьми | Совкомбанк | 4,34 % | 1 | Подробнее | Оставить заявку |
| Для семей с детьми | Уралсиб | 5,89 % | 1 | Подробнее | Оставить заявку |
| Госпрограмма для семей с детьми | Абсолют Банк | 5,99 % | 1 | Подробнее | Оставить заявку |
| Своя земля | Примсоцбанк | 15,90 % | 1 | Подробнее | Оставить заявку |
Предложения месяца
Отзывы об ипотеке
Ипотека с материнским капиталом — в каких банках выгоднее получить в 2023 году
| Банк | Ставка | Ежемесячный платёж | Сумма |
| Банк «Открытие» | 5.99 % | 10 738 ₽ | 12 000 000 ₽ |
| Сбербанк | 6 % | 10 746 ₽ | 12 000 000 ₽ |
| ВТБ | 6 % | 10 746 ₽ | 30 000 000 ₽ |
| Банк ДОМ.РФ | 5.8 % | 10 574 ₽ | 30 000 000 ₽ |
| Альфа-Банк | 5.8 % | 10 574 ₽ | 12 000 000 ₽ |
| Росбанк | 3.5 % | 8 699 ₽ | 12 000 000 ₽ |
| РНКБ | 5 % | 9 899 ₽ | 6 000 000 ₽ |
| Промсвязьбанк | 8 % | 12 547 ₽ | 12 000 000 ₽ |
| Россельхозбанк | 5 % | 9 899 ₽ | 12 000 000 ₽ |
| Банки.ру | 5.5 % | 10 318 ₽ | 50 000 000 ₽ |
| Райффайзен Банк | 15.79 % | 20 633 ₽ | 3 000 000 ₽ |
| Совкомбанк | 4.34 % | 9 361 ₽ | 12 000 000 ₽ |
| Уралсиб | 5.89 % | 10 651 ₽ | 12 000 000 ₽ |
| Абсолют Банк | 5.99 % | 10 738 ₽ | 12 000 000 ₽ |
| Примсоцбанк | 15.9 % | 20 756 ₽ | 2 000 000 ₽ |
Подробнее
Материнский капитал выделяется для молодых семей с двумя и более детьми. Один из возможных путей его применения –– улучшение жилищных условий.
Причем использовать его допустимо как при покупке первичного, так и вторичного жилья. Ниже мы рассмотрим все плюсы и минусы ипотеки с материнским капиталом, а также пошагово разберем план действий для более быстрого заключения договора.
На что направить средства
- На первоначальный взнос –– от 20 % стоимости объекта. Оптимальное решение для тех, у кого недостаточно денег для внесения первой оплаты. В таком случае убедитесь в том, что кредитор готов принять государственную помощь в качестве первой выплаты. Если у вас отсутствуют личные дополнительные накопления, вам может быть отказано.
- На погашение задолженности. Прежде чем направить определенную сумму на погашение кредитования, уведомите банковского представителя. Срок перечисления средств составит один или два месяца.
- На выплату остатка. Узнайте, предусматривается ли комиссия за преждевременную выплату кредита.
Каждый банк имеет право на применение ряда ограничений на оформление ипотеки с материнским капиталом.
Требование к жилью и заемщику
- местонахождение в России;
- наличие всех необходимых благ цивилизации;
- пригодное состояние для жизни вне зависимости от сезона (не ветхая и не аварийная постройка).
Что касается личности клиента, то к ней выдвигаются строгие параметры. Принимаются заявления только от тех лиц, которые достигли возраста 21 год и имеют российское гражданство. Верхняя возрастная граница может варьироваться от 60 до 85 лет.
Особое внимание уделяется платежеспособности. Важно иметь официальный стабильный доход, который можно подтвердить, предоставив трудовую книжку и справку о доходах. Кроме этого, в учет берется доход ближайших родственников.
Аргументами в вашу пользу также послужат: наличие акций и облигаций, зарплатной карты этого банка, хорошей кредитной истории.
Алгоритм оформления документов
- Оформление сертификата.
- Определение цели реализации мер поддержки.
- Выбор банка-партнера.
- Сбор документов. В пакет входит паспорт, свидетельства (о браке, рождении детей, разводе, о смерти супруга), полис пенсионного страхования, военный билет (если капитал выдан на мужчину).
- Подача данных и получение одобрения.
- Получение нотариального заверения о том, что дети имеют долю в новой недвижимости.
- Заполнение заявления в Пенсионном фонде с указанием цели расходования средств.
- Подписание договора купли-продажи.
Основные преимущества получения ипотеки таким способом –– это возможность использовать средства до достижения ребенком трехлетнего возраста, приобретение собственного дома или квартиры с выделенными долями от покупки детям. Из явных недостатков можно выделить длительность процедуры и возложение долговых обязательств на оговоренный срок.
Какие банки предоставляют и одобряют ипотечный кредит с материнским капиталом?
На данный момент кредит на приобретение недвижимости с материнским капиталом можно получить в следующих банках:
- Банк Жилищного Финансирования — Готовое жилье — от 14.99%
- Уралсиб — Жилой дом с земельным участком — от 15.99%
- Абсолют Банк — Первичный рынок — от 15.7%
- Совкомбанк — Новостройка — от 10.9%
- Уралсиб — Новостройки — от 15.49%
- Уралсиб — Готовое жилье — от 15.49%
- Абсолют Банк — Стандарт — от 15.7%
- Совкомбанк — Недвижимость на вторичном рынке — от 10.9%
- Райффайзен Банк — Квартира в новостройке — от 15.39%
- Промсвязьбанк — Новостройка — от 13.3%
| �� Минимальная ставка ипотеки: | от 0.1% |
| �� Первоначальный взнос ипотеки: | от 5 ₽ |
| �� Количество предложений: | 590 |
| �� Количество банков: | 94 |
Ипотечные кредиты в городах
- Москва
- Санкт-Петербург
- Екатеринбург
- Новосибирск
- Нижний Новгород
- Уфа
- Краснодар
- Самара
- Ростов-на-Дону
- Челябинск
- Омск
- Казань
- Воронеж
- Пермь
- Красноярск
- Тюмень
- Волгоград
- Ярославль
- Саратов
- Калининград
Предложения в банках
- Сбербанк
- Альфа-Банк
- ВТБ
- Банк «Открытие»
- Банк ДОМ.РФ
- Росбанк
- Райффайзен Банк
- Россельхозбанк
- Промсвязьбанк
- Абсолют Банк
Каталоги
- Самая выгодная
- На комнату
- На нежилое помещение
- На строительство жилья
- Без первоначального взноса
- Для учителей
- На гараж
- Военная
- На дачу
- Новинки
- Ипотека для молодой семьи
- Онлайн-заявка
- ВТБ Ипотека
- Ипотека Сбербанк
- На земельный участок
- Многодетным семьям
- На вторичном рынке
- Ипотека ДомКлик
- Ипотека Молодая семья
- Рефинансирование военной ипотеки
- С господдержкой для семей с детьми
- Для пенсионеров
- Займ на карту
- Калькулятор ипотеки на готовое жилье
- Калькулятор рефинансирования военной ипотеки
- Калькулятор рефинансирования ипотеки
- Калькулятор сельской ипотеки
- Калькулятор ипотеки с первоначальным взносом
- Калькулятор льготной ипотеки
- Калькулятор ипотеки ДомКлик
- Калькулятор новой ипотеки
- Калькулятор военной ипотеки
- Калькулятор ипотеки
- Ипотека для IT-специалистов
- Ипотечное меню
- Ипотека от застройщика
- Калькулятор ипотеки молодая семья
- Калькулятор семейной ипотеки
- Калькулятор ипотеки на строительство дома
- Калькулятор ипотеки без первоначального взноса
- Калькулятор ипотеки с материнским капиталом
- Дальневосточная ипотека
- С первоначальным взносом 10 процентов
- Под 2 процента
- Молодежная ипотека
- На машиноместо
- Для сотрудников МВД
- На ремонт
- Социальная ипотека для бюджетников
- Ипотека безработным
- Под 3 процента
- Под 1 процент
- На 30 лет
- Без прописки
- На 3 года
- На 2 миллиона рублей
- На 25 лет
- На 3000000 рублей
- На 10 лет
- Рефинансирование ипотеки под 6 процентов
- На 20 лет
- На деревянный дом
- Под залог земельного участка
- На 1000000 рублей
- Рефинансирование ипотеки молодая семья
- Под залог имеющейся недвижимости
- Для врачей
Дополнительно
- Кредитный калькулятор
- Самая выгодная
- На комнату
- На нежилое помещение
- На строительство жилья
- Без первоначального взноса
- Для учителей
- На гараж
- Военная
- На дачу
- Новинки
- Ипотека для молодой семьи
- Онлайн-заявка
- ВТБ Ипотека
- Ипотека Сбербанк
- На земельный участок
- Многодетным семьям
- На вторичном рынке
- Ипотека ДомКлик
- Ипотека Молодая семья
- Рефинансирование военной ипотеки
- С господдержкой для семей с детьми
- Для пенсионеров
- Займ на карту
- Калькулятор ипотеки на готовое жилье
- Калькулятор рефинансирования военной ипотеки
- Калькулятор рефинансирования ипотеки
- Калькулятор сельской ипотеки
- Калькулятор ипотеки с первоначальным взносом
- Калькулятор льготной ипотеки
- Калькулятор ипотеки ДомКлик
- Калькулятор новой ипотеки
- Калькулятор военной ипотеки
- Калькулятор ипотеки
- Ипотека для IT-специалистов
- Ипотечное меню
- Ипотека от застройщика
- Калькулятор ипотеки молодая семья
- Калькулятор семейной ипотеки
- Калькулятор ипотеки на строительство дома
- Калькулятор ипотеки без первоначального взноса
- Калькулятор ипотеки с материнским капиталом
- Дальневосточная ипотека
- С первоначальным взносом 10 процентов
- Под 2 процента
- Молодежная ипотека
- На машиноместо
- Для сотрудников МВД
- На ремонт
- Социальная ипотека для бюджетников
- Ипотека безработным
- Под 3 процента
- Под 1 процент
- На 30 лет
- Без прописки
- На 3 года
- На 2 миллиона рублей
- На 25 лет
- На 3000000 рублей
- На 10 лет
- Рефинансирование ипотеки под 6 процентов
- На 20 лет
- На деревянный дом
- Под залог земельного участка
- На 1000000 рублей
- Рефинансирование ипотеки молодая семья
- Под залог имеющейся недвижимости
- Для врачей
Эксперты направления ипотечных кредитов
Задать вопрос об ипотеке
Все продукты Банки.ру
Калькуляторы
Вклады и инвестиции
Кредиты и займы
Страхование
Карты
Ипотека
Кредитные карты
Депозиты
Ипотечные кредиты
Потребительские кредиты
Дебетовые карты
ОСАГО и КАСКО
Расчетно-кассовое обслуживание
Микрозаймы
Установка приложения Банки.ру
Наведите камеру своего телефона на QR-код и перейдите по ссылке
ООО "Информационная платформа" использует файлы cookie для повышения удобства пользователей и обеспечения должного уровня работоспособности сайта и сервисов. Cookie называются небольшие файлы, содержащие информацию о настройках и предыдущих посещениях веб-сайта. Если вы не хотите использовать файлы cookie, то можете изменить настройки браузера. Условия использования смотрите здесь.
ООО «Информациооная платформа» является правооблодателя инновационного сервиса «Banki.ru Недвижимость и Ипотека», который обеспечивает точный подбор объектов с помощью алгоритмов искусственного интеллекта, обеспечивает мгновенный скоринг клиента и подбор ипотечных программ на основе big data. Продукт основан на технологии инструментов взаимодействия (API), применяется в качестве рекомендательной системы и агрегатора.
Ключевой функционал сервиса:
— точный подбор объектов с помощью алгоритмов ИИ;
— проверка истории объекта, оценка выявленных рисков, рекомендации по их минимизации;
— мгновенный скоринг клиента и подбор ипотечных программ на основе big data;
— автоматизация совершения сделки.
ООО «Информационная платформа» оказывает партнерам — юридическим лицам услуги по распространению рекламы (рекламной информации) в сети «Интернет» с использованием программы для ЭВМ. ООО «Информационная платформа» является участником проекта «Сколково».
ИНН: 7727468531;
ОГРН: 1217700311883;
Адрес: 121205, г. Москва, вн.тер.г. муниципальный округ Можайский, территория инновационного центра «Сколково», Большой бульвар, 42, стр. 1, этаж 3, помещение № 1100, рабочее место №6;
ОКВЭД: 62.01
© 2005—2023 ООО "Информационная платформа". При использовании материалов гиперссылка на Banki.ru обязательна.
Свидетельство на товарный знак № 445945 от 18.10.2011г.
*На основании исследований ИОМ «Анкетолог», Tiburon Research, август 2022 года
Как использовать маткапитал в ипотеке: полная инструкция
Продажа квартиры, купленной с использованием маткапитала
Обязательства распорядителей
Еженедельная рассылка с лучшими материалами «Открытого журнала»
Без минимальной суммы, платы за обслуживание и скрытых комиссий
Откройте счёт с тарифом «Всё включено» за 5 минут, не посещая офис.
проект «Открытие Инвестиции»
Открыть брокерский счёт
Тренировка на учебном счёте
Об «Открытие Инвестиции»
Москва, ул. Летниковская,
д. 2, стр. 4
8 800 500 99 66
Согласие на обработку персональных данных
Размещённые в настоящем разделе сайта публикации носят исключительно ознакомительный характер, представленная в них информация не является гарантией и/или обещанием эффективности деятельности (доходности вложений) в будущем. Информация в статьях выражает лишь мнение автора (коллектива авторов) по тому или иному вопросу и не может рассматриваться как прямое руководство к действию или как официальная позиция/рекомендация АО «Открытие Брокер». АО «Открытие Брокер» не несёт ответственности за использование информации, содержащейся в публикациях, а также за возможные убытки от любых сделок с активами, совершённых на основании данных, содержащихся в публикациях. 18+
АО «Открытие Брокер» (бренд «Открытие Инвестиции»), лицензия профессионального участника рынка ценных бумаг на осуществление брокерской деятельности № 045-06097-100000, выдана ФКЦБ России 28.06.2002 (без ограничения срока действия).
ООО УК «ОТКРЫТИЕ». Лицензия № 21-000-1-00048 от 11 апреля 2001 г. на осуществление деятельности по управлению инвестиционными фондами, паевыми инвестиционными фондами и негосударственными пенсионными фондами, выданная ФКЦБ России, без ограничения срока действия. Лицензия профессионального участника рынка ценных бумаг №045-07524-001000 от 23 марта 2004 г. на осуществление деятельности по управлению ценными бумагами, выданная ФКЦБ России, без ограничения срока действия.