Аккредитив или номинальный счет в чем разница

Номинальный счет — удобный инструмент для сотрудничества с исполнителями. Но не всегда понятно, нужен ли он компании и стоит ли рассчитываться с исполнителями с его помощью.
Рассказываем, что такое номинальный счет, зачем он нужен, чем отличается от расчетного счета и почему использовать его безопасно.
Что такое номинальный счет
Перед тем, как говорить о тонкостях работы, разберемся с терминами: «владелец счета», «бенефициар» и его «волеизъявление».
Представим, что в Консоль. Про обратился Николай — он руководит сервисом каршеринга и регулярно сотрудничает с 200 исполнителями. Николай хочет автоматизировать выплаты исполнителям. Для этого Консоль. Про подключит компанию Николая к номинальному счету.
Тот, кому принадлежат все права на деньги, лежащие на счете. Он решает, куда, когда и в каких количествах владелец счета может перечислять средства. Бенефициаров может быть несколько, тогда каждому из них принадлежат права на конкретную сумму денег на счете — средства разных бенефициаров не смешиваются. В нашем примере бенефициар Николай.
Бенефициар пополняет баланс, а владелец занимается всеми остальными действиями: общается с банком, формирует платежные поручения для оплаты, открывает и закрывает счет, перечисляет деньги. Делает он это только по волеизъявлению бенефициара.
Распоряжение бенефициара, благодаря которому владелец счета может совершать операции с деньгами бенефициара. Банк запрашивает подтверждение волеизъявления бенефициара перед каждым действием владельца счета.
В случае с платформой Консоль. Про волеизъявление — подписанный акт о выполненных работах и нажатие кнопки «Оплатить». В этот момент бенефициар как бы говорит: «Я хочу перевести эту сумму этому исполнителю», и владелец счета делает это.
Кому и зачем нужен номинальный счет
Пока что Николай не понимает что это, почему нельзя по-старинке пользоваться расчетным счетом и переживает, что платформа сможет воспользоваться его деньгами по своему усмотрению.
Давайте разберем основные вопросы, которые возникают при столкновении с номинальным счетом: кому он нужен, зачем, как работает и чем отличается от расчетного.
Зачем нужен номинальный счет
Какие есть схемы расчетов с исполнителями
Расчетный счет, который принадлежит платформе

Зачем нужно. Чтобы избавить бухгалтера от необходимости формировать много платежных поручений на выплаты контрагентам и делегировать эту обязанность третьему лицу.
Какие риски. Платформа, которой принадлежит счет, получает все юридические права на деньги на своем расчетном счете с момента их зачисления.
Если Николай захочет вернуть деньги со счета платформы, ему нужно будет юридически обосновать, почему он хочет вернуть их обратно.
Это как когда вы хотели отправить деньги своему знакомому на карту, но ошиблись в номере и перевели их незнакомому человеку, а потом пытаетесь вернуть средства и доказать, что они принадлежат вам.
Если платформа отказывается добровольно возвращать деньги, взыскать их можно будет только в судебном порядке, если суд примет решение в пользу Николая.
Расчетный счет компании Николая, интегрированный на платформу

Зачем нужно. Чтобы платежные поручения формировались автоматически через платформу и бухгалтеру не нужно было вручную отправлять выплаты исполнителям.
Какие риски. Если Николай решит интегрировать счет на платформу, то открывать его в банке-партнере платформы придется ему. Банк же может отказать его компании в открытии счета, если она, например, не пройдет комплаенс.
Бухгалтерской отчетностью по счету и общением с банком будет заниматься компания Николая — так как счет открыла именно она.
Номинальный счет платформы

Зачем нужно. Чтобы автоматизировать выплаты исполнителям, освободить бухгалтера от необходимости делать много платежных поручений и вести отчетность — всем этим займется владелец счета.
Какие риски. Для бенефициаров риск возникает, если в договоре номинального счета прописано, что банк может списать с него деньги за оплату своих услуг и в случае кредитования счета.
Сотрудничать с Консоль. Про безопасно, так как в нашем договоре номинального счета указано, что все обязательства Консоль. Про привязаны к нашему расчетному счету. Банк не может списать деньги по долгам или штрафам с номинального счета.
Возможность кредитования номинального счета у нас не предусмотрена. Так что в любом случае деньги бенефициаров в безопасности.
В чем разница между расчетными счетами и номинальным
Как Консоль.Про помогает работать с номинальным счетом
Предоставляет возможность стать бенефициаром номинального счета
Номинальный счет уже открыт платформой. При добавлении на счет новых бенефициаров Консоль. Про должна предоставлять в банк сведения о них, чтобы, в случае разногласий, тот, кому принадлежат деньги, был защищен.
В договоре с банком обязательно указывают, как платформа передает информацию о бенефициарах, как будет использоваться счет и какие операции с деньгами может проводить владелец. Открытие, закрытие и любые действия по нему владелец должен согласовывать с бенефициаром.
Распределяет деньги на счете по бенефициарам
У Консоль. Про один номинальный счет, на котором лежат деньги разных бенефициаров. Все деньги на счете делятся по виртуальным ячейкам: одна компания — одна ячейка.
Чтобы банк и владелец номинального счета не путались, у каждого бенефициара есть свой идентификационный номер. Бенефициар скачивает счет в личном кабинете платформы для пополнения счета.
В нем указан в том числе идентификационный номер, по которому учитываются средства на счете.
Можно представить номинальный счет как комнату, в которой сидит много бизнесменов со своими деньгами. Когда кто-то из них хочет перевести деньги исполнителю, Консоль. Про, как владелец счета, берет их у нужного бенефициара и переводит на счет исполнителя.

Деньги Николая на номинальном счете никогда не смешаются с деньгами других бенефициаров. А Консоль. Про не сможет взять их себе или распорядиться ими без его согласия
Оплачивает услуги исполнителей по волеизъявлению бенефициара

Не нужно ждать и контролировать оплату — деньги придут исполнителю, как только он подпишет акт
Собирает все операции в одном месте и предоставляет отчетность по счету
В личном кабинете компании есть вкладка «Номинальный счет». Там в режиме реального времени появляется информация о счете и операциях: баланс, реквизиты, дата, сумма и назначение платежа.
Также в личном кабинете можно скачать выписку по счету или подключить интеграцию — тогда мы автоматически будем загружать отчетность в «1С».
В личном кабинете можно пополнять счет, смотреть историю всех операций, получать реквизиты и формировать счет на оплату с указанием нужной суммы

Пример отчета Роялти-2 по номинальному счету
Упрощает ведение бухгалтерской отчетности
Деньги на счету всё равно нужно учитывать, так как они не принадлежат владельцу счета и всё еще числятся как оборот бенефициара. При этом количество операций по счету со стороны компании уменьшается.
Вот как бухгалтеру нужно учитывать движение средств на счете:
Автоматизируем уплату налогов для исполнителей
В Консоль. Про есть Налоговая копилка — фактически это просто номинальный счет, на который автоматически зачисляется сумма, необходимая для оплаты налогов. Потом эти деньги перечисляются в ФНС в счет уплаты налогов.
Деньги на счете в безопасности, потому что к ним нет доступа ни у владельца счета, ни у банка. Все выплаты автоматизированы, и в случае возникновения проблем всё общение с банком берет на себя Консоль.Про.
Кто защищает деньги бенефициара на счете
Деньги на счете защищают и закон, и банки.
Полномочия владельца счета сильно ограничены частью ст. 860.1 — 860.6 ГК РФ, и предусмотреть иные условия в договоре нельзя.
Действия владельца счета контролируют банки. Они не дадут платформе проводить операции и пользоваться счетом без распоряжения бенефициара. Перед любым действием владельца, банк запрашивает согласие бенефициара. Если не запросит, будет привлечен к ответственности.
Кто и как закрывает счет и расторгает договор
Договор номинального счета с участием бенефициара можно изменить или расторгнуть только с согласия бенефициара, если законом или договором номинального счета не предусмотрено иное.
Если владелец счета отправит в банк заявление о расторжении договора номинального счета, банк обязан незамедлительно предупредить об этом бенефициара.
Есть три сценария.
Бенефициар захотел расторгнуть договор
Владелец решил закрыть счет
Если закрыть счет решит Консоль. Про, то платформа подает заявление в банк. Банк незамедлительно уведомляет бенефициаров о поданном заявлении.
По выбору бенефициара деньги перечислят на другой номинальный счет или на расчетный счет бенефициара.
Владелец или бенефициар решили перевести счет в другой банк
Если возникнут проблемы с банком-партнером и его придется сменить, то все обязательства по смене банка и заключению с ним договора возьмет на себя Консоль. Про — бенефициару нужно будет только продолжать пополнять баланс.
Чтобы перевести счет в другой банк, владелец счета уведомляет о закрытии счета бенефициаров, они дают согласие на перевод счета в другой банк, и Консоль. Про заключает с ним договор.
Еще раз коротко
→ Номинальный счет — инструмент для работы с исполнителями через платформы. Он помогает защитить деньги, упростить работу с отчетностью для бухгалтера и автоматизировать выплаты.
→ Платформы или сервисы, которые его используют, распоряжаются деньгами других лиц по их волеизъявлению.
→ Деньги на счете принадлежат бенефициару, который решает, когда, сколько и кому перечислять средства со счета.
→ Действия владельца счета и банка ограничены ст. 860.1 — 860.6 ГК РФ. Там же прописаны права бенефициара.
→ Деньги всё еще нужно учитывать в отчетности и на счетах: они принадлежат компании-бенефициару.
→ Платформа может закрыть счет, но только с обязательным уведомлением бенефициара. Бенефициар может прекратить использовать счет в любой момент и запросить деньги обратно на свой расчетный счет.
Что такое номинальный счет в банке
Номинальный счет — это специальный банковский депозит для распоряжения опекуном денежными средствами, принадлежащими подопечному. О том, как опекуну открыть такой счет, как снимать с него деньги, о его достоинствах и недостатках, а также о важных моментах, на которые стоит обратить внимание, читайте далее.
Понятие «номинальный счет» и виды таких счетов
Определение понятия «номинальный счет» дано в п. 1 ст. 860.1 ГК РФ. Номинальный счет используется его владельцем для распоряжения чужими деньгами (владельцем счета называют того, кто его открыл, а хозяин средств, которые лежат на счете, называется бенефициаром).
В нормах ГК РФ специально указан случай, когда должен использоваться именно номинальный счет. Речь идет об отношениях опекуна и подопечного. Соответственно, основной акцент в статье мы сделаем на этих взаимоотношениях.
Согласно п. 1 ст. 37 ГК РФ на номинальный счет, который открывает в банке опекун, перечисляются средства, полагающиеся его подопечному.
На номинальный счет в этом случае подлежат зачислению лишь целевые средства, перечень которых обозначен в п. 1 ст. 37 ГК РФ:
- алименты;
- пенсии и пособия;
- средства, выплачиваемые в качестве возмещения вреда здоровью, потери кормильца и иные подобные выплаты.
Банк не зачисляет на номинальный счет иные виды средств (не предусмотренные п. 1 ст. 37 ГК РФ), которые полагаются подопечному. В частности, на номинальный счет не зачисляются средства, выплачиваемые страховыми компаниями, проценты по вкладам подопечного, пенсионные накопления, маткапитал.
Что касается видов номинальных счетов, то нормы ГК их прямо не перечисляют. При этом не стоит путать номинальный счет с другими специальными счетами, открываемыми в банках для строго определенных законом целей (публичные депозитные счета, залоговые, эскроу).
Например, счет эскроу, согласно ст. 860.7 ГК РФ, используется для заморозки денег его владельца и передачи их в указанный момент другому лицу. Залоговый счет предназначается для внесения денег, используемых в качестве залога.
Когда используется номинальный счет
Обязанность открытия и использования номинального банковского счета предусмотрена ст. 37 ГК РФ. Соответственно, если подопечному полагается хотя бы одна из выплат, указанных в п. 1 этой нормы, то она подлежит зачислению только на номинальный счет, открытый опекуном в банке.
Закон не запрещает использование номинального счета и для других целей, не связанных с установлением опеки. Например, одно лицо может предоставить право распоряжения своими средствами другому лицу. В этом случае все нюансы использования номинального счета будут определяться доверенностью и договором с банком.
Согласно п. 3 ст. 860.1 ГК РФ на банк законом может возлагаться обязанность по контролю за движением средств на таком счете. Арест и списание денег возможны только на основании судебного решения по обязательствам владельца средств (подопечного).
Поэтому применение номинального счета — способ контроля над расходами опекуна и инструмент для защиты денег подопечного от списания.
Как открыть такой счет
Номинальный счет открывается банком опекуну по его письменному заявлению. Заявление оформляется сотрудником банка в отделении по месту жительства подопечного.
Для открытия счета от опекуна потребуются следующие документы:
- паспорт;
- свидетельство о рождении или паспорт подопечного;
- документ, подтверждающий установление опеки.
Разрешение от органов опеки для открытия счета не нужно. Не стоит забывать, что на нескольких подопечных может быть открыт один номинальный счет. В этом случае банк будет вести отдельный учет средств каждого подопечного, если иное не предусмотрено в договоре.
Заключение договора
Требования и порядок заключения договора на открытие номинального счета зафиксированы в ст. 860.1 и 860.2 ГК РФ.
Договор заключается только в письменной форме.
Стороны договора — банк и опекун. Что касается подопечного, то он может быть участником данного договора (но это необязательно). В этом случае его подпись также требуется для заключения сделки.
В договоре, согласно п. 2 ст. 860.1 ГК РФ, обязательно должны быть указаны данные подопечного, а также основания возникновения опеки.
Порядок снятия денег с номинального счета
Согласно п. 1 ст. 37 ГК РФ, опекун расходует средства, получаемые на подопечного, самостоятельно и исключительно в интересах подопечного. При этом расходование средств, аккумулированных на номинальном счете, не требует предварительного разрешения органов опеки. То есть опекун может расходовать и снимать деньги со счета без чьего-либо одобрения и по мере необходимости.
Однако это не значит, что опекун может бесконтрольно тратить деньги подопечного. Он ежегодно, не позднее 1 февраля, обязан отчитываться перед органом опеки о расходовании средств.
В отчет включаются все расходы, производимые с номинального счета, за исключением затрат:
- на питание;
- одежду и обувь, медикаменты и иные предметы первой необходимости;
- прочие мелкие бытовые нужды.
В ежегодный отчет можно не включать информацию о расходах средств номинального счета опекунам, которые являются родителями (усыновителя) инвалидов с детства и воспитывали их с момента рождения (усыновления) до достижения 18 лет.
Однако поскольку орган опеки имеет право проверять порядок расходования средств с номинального счета у любого опекуна, все чеки, подтверждающие целевое назначение произведенных расходов с номинального счета, желательно сохранять.
Кроме того, банк по заявлению опекуна может выдать выписку о движении средств по номинальному счету, где будут указаны все расходы.
Длительное поручение
Длительное поручение — это заявка от опекуна банку на перевод определенной суммы в определенный момент (единовременно или периодически) с номинального счета на другой банковский счет, открытый как опекуну, так и третьим лицам.
Предварительное согласие на такой перевод органов опеки или банка не требуется.
Преимущества и недостатки номинальных счетов
Номинальный счет имеет три характерные черты, отличающие его от других видов счетов:
- целевое назначение поступлений, зачисляемых на счет;
- целевое назначение расходов, производимых с такого счета;
- возможность лимитирования, а также контроля банка за целевым использованием денег.
Эти характеристики номинального счета можно считать как преимуществами, так и недостатками — в зависимости от условий, в которых он используется.
На что стоит обратить внимание
Номинальный счет — это банковский продукт, который банки начали предоставлять недавно и в весьма ограниченном наборе ситуаций.
Арест средств и списание средств с номинального счета допускаются по обязательствам именно бенефициара, а не владельца счета. Это разумно — за проблемы и долги попечителя бенефициар отвечать не может, хотя счет и открыт попечителем.
Кроме того, нормы о номинальном счете устанавливают уникальные правила о порядке разглашения банком банковской тайны относительно счета. Так, ст. 860.4 ГК РФ закрепляет, что бенефициар по договору номинального счета вправе требовать от банка предоставления сведений, составляющих банковскую тайну, если такое право дано ему договором.
- о денежных средствах, поступающих на счет, и их количестве;
- о размере и основаниях перечисления средств в пользу бенефициара;
- об остатке по счету;
- прочие сведения, которые по общему правилу банк не может разглашать третьим лицам.
Номинальный счет — это нововведение в отечественном законодательстве, которое еще не в полной мере апробировано на практике. Надеемся, что наша статья поможет вам правильно сориентироваться в вопросах работы с такими счетами.
4 риска потерять деньги при заключении сделки с недвижимостью
Передача денег — самый главный этап покупки недвижимости. И самый ответственный, поскольку речь идет о крупных денежных суммах. Сегодня мало кто приходит на сделку с чемоданом наличных и просто передает их под расписку. Есть другие, гораздо менее рискованные способы, но и их нельзя назвать на 100% безопасными.
Рассказываем об основных способах взаиморасчетов между продавцом и покупателем, уязвимых местах и о том, на что нужно обратить внимание.
Аккредитив — это, по сути, безналичная форма расчета покупателя с продавцом. Покупатель открывает специальный банковский счет, вносит туда необходимую для покупки квартиры сумму, после регистрации сделки продавец предъявляет банку договор купли-продажи с печатью регистрационной палаты, затем деньги с аккредитива переводятся на его счет.
Каковы риски
Это самый безопасный вид передачи денег, заверяют эксперты рынка недвижимости. Банк выступает в некоторой степени гарантом правильных взаиморасчетов по сделке.
«Во-первых, можно не использовать наличные и, следовательно, легче избежать связанных с ними рисков — краж, фальшивых купюр и т. п., — поясняет управляющий партнер компании «Метриум» Мария Литинецкая. — Во-вторых, поступление денег на аккредитив, их полную сумму и подлинность удостоверяет банк, а не физическое лицо. В-третьих, при оформлении аккредитивного договора защищена вся сумма, тогда как количество наличных в ячейке никому не известно».
В то же время безналичные расчеты на вторичном рынке жилья не распространены, отмечают эксперты: многие люди вообще не знают, что это такое, и боятся прибегать к такому способу передачи или получения денег. Они зачастую скептически относятся к банковской системе, ведь банки по-прежнему «лопаются», и даже лидеры отрасли подвергаются санации. Поэтому, как отметил брокер агентства недвижимости Century 21 Panorama Realty Константин Ламин, в настоящее время сделки с использованием аккредитива в основном проводятся в крупных банках с государственным участием (Сбербанк, ВТБ).
«При банкротстве финансовой организации люди теряют средства, лежащие на счету в этом банке, а вот содержимое банковских ячеек принадлежит их арендаторам, — добавил директор департамента вторичного рынка компании «Инком-Недвижимость» Михаил Куликов. — К тому же многие клиенты хранят свои накопления в валюте, и они не собираются использовать безналичный расчет, так как опасаются, что колебания валютных курсов могут привести к изменению стоимости недвижимости».
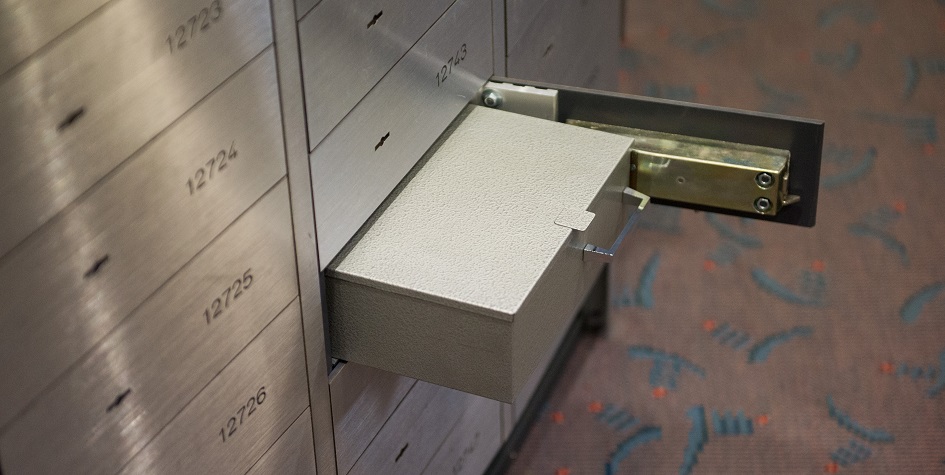
Чаще всего (в 90% случаев) на вторичном рынке Москвы при сделках купли-продажи квартир используют банковские ячейки. Передача денег происходит следующим образом. Стороны заключают договор купли-продажи, после этого покупатель закладывает деньги в банковскую ячейку. Как только право собственности зарегистрировано, продавец берет экземпляр договора, едет в банк, открывает ячейку и забирает деньги. Стоимость аренды банковской ячейки составляет порядка 4–5 тыс. руб. в месяц, которые оплачивает покупатель.
«Договор аренды ячейки может быть и двух-, и трехсторонним, соответственно, в договоре участвуют банк и покупатель или банк, покупатель и продавец, — рассказала управляющий партнер компании «Миэль-Сеть офисов недвижимости» Татьяна Саксонцева. — В договоре аренды ячейки прописываются условия, при которых может быть открыта ячейка и кто может ее открыть. Чаще всего ячейка арендуется на один-два месяца. В этот срок договор купли-продажи недвижимости проходит процедуру государственной регистрации».
Каковы риски
При проведении таких расчетов банк не контролирует закладываемую в ячейку сумму, не проверяет, какие там купюры и сколько их. Существует дополнительная услуга по описи вложения в банковскую ячейку, она платная и ее оказывают не все банки.
«Теоретически здесь возможны мошеннические действия при передаче средств: подмена пакета с деньгами, закладка фальшивых купюр, — пояснил Константин Ламин. — Даже не исключен сговор с сотрудником банка, когда мошенники незаконным путем получают доступ к ячейке. За последние несколько лет подобные случаи были в Москве и Санкт-Петербурге. Поэтому во избежание подобных неприятностей следует выбирать надежные банки, зарекомендовавшие себя, и обязательно заказывать там услугу по проверке подлинности денежных знаков перед их закладкой в ячейку».
Стоимость такой услуги составляет от 0,1% от объема проверяемой суммы. Кроме того, есть компании, предлагающие в аренду счетные машины с возможностью проверки купюры на подлинность. Цена услуги — от 6 тыс. руб. за два часа.
«При сумме сделки более 10 млн руб. уже есть смысл взять в аренду счетную машину, а не пользоваться услугами банка», — советует Мария Литинецкая.
Это еще одна из форм безналичных расчетов, где, в отличие от аккредитива, счетом, с которого происходит перечисление денежных средств по сделке, является специальный счет нотариуса, открытый в банке.
Этот вид расчетов не распространен, он применяется в основном в сделках, требующих обязательного нотариального удостоверения. Для сделок, совершаемых в простой письменной форме, этот способ передачи денег влечет за собой немалые расходы — около 0,5% от суммы сделки.
Каковы риски
Здесь есть два важных момента: доверие к нотариусу, проводящему сделку, а также надежность банка, где у этого нотариуса открыт счет.
«По законодательству, счета нотариусов не входят в конкурсную массу при банкротстве банка. Тем не менее перспектива затягивания процедуры возврата денежных средств со счета нотариуса при банкротстве банка вполне реальна», — считает Константин Ламин.
Передача денег из рук в руки
Это самый старый, простой и при этом самый небезопасный способ передачи крупной суммы денег. В этом случае по договоренности сторон наличные передаются продавцу сразу после подписания договора купли-продажи или после оформления всех документов. На заре рынка недвижимости именно таким образом осуществлялось большинство взаиморасчетов между продавцами и покупателями. Сейчас сделки, в которых деньги передаются из рук в руки, крайне редки. Но все-таки изредка это происходит.
Каковы риски
Рисков, напоминает Михаил Куликов, очень много. Продавцы (особенно если они сильно нервничают во время расчетов) могут банально недоглядеть за покупателями, неправильно подсчитать деньги и получить в результате меньшую сумму. Еще один случай, когда они могут пострадать из-за своей невнимательности, — получение «куклы», то есть сумки с деньгами, где сверху лежат настоящие купюры, а под ними — нарезанная бумага. Наконец, есть риск того, что после передачи денег продавца ограбят. Это может случиться и с покупателем, приехавшим на сделку с большой суммой наличных. Поэтому такой способ передачи денег эксперты настоятельно советуют не использовать совсем.
Проведение сделки покупки/продажи квартиры в Сбербанке
Рассмотрим виды сделок, которые можно проводить в Сбербанке:
1) Ипотечные сделки (если у Покупателя одобрена ипотека в Сбербанке)
2) Сделки с наличными деньгами (в данном случае возможно проведение сделки если речь идет об одном объекте недвижимости, т.к. альтернативные сделки с наличными деньгами Сбербанк пока не проводит)
В данной статье рассмотрим варианты проведения сделок во втором случае, когда есть Покупатель с «мешком» денег и Продавец. В первую очередь, всегда возникает вопрос каким образом будут происходить взаиморасчеты между участниками сделки. В данном случае Сбербанк предлагает три варианта взаиморасчетов:
1. Расчеты через депозитарную ячейку банка (наличная форма расчетов)
2. Безопасная система взаиморасчетов от ЦНС (Центр недвижимости от Сбербанка) (безналичная форма расчетов)
3. Аккредитив (безналичная форма расчетов)
Расчеты через банковскую ячейку – механизм отработанный и всем понятный. Покупатель закладывает денежную сумму за покупаемую квартиру в арендуемую в банке ячейку под условия доступа, при которых Продавец сможет забрать деньги только после регистрации перехода права на продаваемую им квартиру (при этом между Продавцом и Покупателем подписывается договор аренды банковской ячейки). Более того нужно иметь ввиду, что в условия доступа можно теперь включить не только зарегистрированный Договор купли-продажи квартиры и выписку ЕГРН, а также прописать любые другие условия доступа, например, Выписку из домовой книги, где будет указано, что бывший собственник снялся с регистрационного учета по адресу продаваемой квартиры (раньше в сбербанке такой возможности не было, сейчас сотрудники банка оформляют такие условия, подписывая дополнительное соглашение к Договору аренды банковской ячейки).
— после получения документов с регистрации можно в этот же день достать деньги из ячейки, не ждать «раскрытия» и перевода как в случае с ЦНС или Аккредитивом.
— если сделка проходит с «заниженной» стоимостью квартиры по договору купли-продажи, то взаиморасчеты через банковскую ячейку более предпочтительны.
— по договору аренды банковской ячейки нельзя заложить денежные средства на «третье» лицо, т.е. на человека не являющегося собственником квартиры. В этом случае нужно будет подготовить нотариальную доверенность, на данные полномочия.
— стоимость аренды банковской ячейки составляет 4 000 рублей
— проверка и пересчет денежных средств составляет 0,3% от суммы. Можно конечно разместить денежные средства в отделении Сбербанка, где будет проходить сделка, за 3 дня и заказать данную сумму к выдаче на день сделки, но на практике возникают некоторые сложности с выдачей, под разными предлогами, а-ля «проверка происхождения денег» и т.д., могут и перенести выдачу на другой день, на мой взгляд, лучше не рисковать.
Для развития деятельности банка в сфере недвижимости в 2015 году был создан ООО «Центр недвижимости от Сбербанка». Данный сервис был разработан в качестве аналога взаиморасчетов через банковскую ячейку, только в безналичной форме. В данном случае Покупатель размещает денежные средства на Номинальный счет, после регистрации перехода права собственности деньги поступают на счет Продавца. Нельзя совершить такую сделку, если:
Покупатель использует доверенность.
По договору более двух получателей денежных средств.
Объектом является земельный участок или дом с землей.
Участники не граждане России.
Недвижимость оформлена в собственность до 1998 года.
-после регистрации перехода права не обязательно самому приезжать в банк для раскрытия Номинального счета, т.к. Сбербанк самостоятельно отправляет запрос в Росреестр, и ожидает подтверждения о регистрации объекта недвижимости на нового собственника. Но если время поджимает, то зарегистрированные документы можно подвести в банк самому или поручить это действие любому лицу, доверенность для этого не потребуется.
— Стоимость услуг ЦНС составляет 2000 рублей. В эту сумму включено открытие номинального счета в Сбербанке, контроль смены собственника в Росреестре, прием и передача денег на счет Продавца.
— Продавец может указать счет для перечисления денежных средств любого другого банка, не только Сбербанка, при этом комиссия за перевод не взымается.
-Продавец экономит на проверке и пересчете денежных средств
— В условия доступа для раскрытия Номинального счета нельзя прописать «Дополнительные условия». Только Договор купли-продажи квартиры с отметкой Росреестра о зарегистрированном переходе права на Покупателя.
— После раскрытия Номинального счета, по регламенту Сбербанка денежные средства должны поступить на счет Продавца от 1 до 5 рабочих дней. Как правило, этот процесс проходит быстро 1-2 дня, но случаи задержек имеют место быть.
— Вызывает настороженность то, что владельцем номинального счета является некое ООО ЦНС, хоть и входящее в группу компаний Сбербанка
Аккредитив Сбербанка – проведение безналичных взаиморасчетов между участниками сделки. Эта схема взаиморасчетов аналогична безопасной системе взаиморасчетов через ЦНС. В день сделки открывается сберегательный банковский счет, на который размещаются денежные средства Покупателя, после регистрации перехода права собственности деньги поступают на счет Продавца. Но есть ряд важных отличий:
— по аналогии с ячейками, аккредитивную сделку можно проводить со всеми видами объектов недвижимости, нет ограничений, как в случае с системой безопасных взаиморасчетов ЦНС
— В договоре об открытии аккредитива можно прописать любые дополнительные условия доступа, не только ДКП
— у Продавца для перевода денежных средств должен быть открыт счет только в Сбербанке
— Для раскрытия аккредитива потребуется личное присутствие Продавца в банке с документами, подтверждающими условия доступа (либо вариант нотариальной доверенности).
— многие пишут, что процесс оформления аккредитива занимает большое количество времени по сравнению с ЦНС, на практике это не так, на мой взгляд, одинаково, все зависит от конкретного отделения Сбербанка и работающих в нем сотрудников, в общем тот самый «человеческий фактор».
— стоимость открытия аккредитива, также как и ЦНС составляет 2000 рублей, если речь идет о физических лицах.
Даная статья является ознакомительной и основывается на моем личном опыте, в ней не отражены многие нюансы о проведении сделок с юридическими лицами, нерезидентами, о переводе денежных средств из одного банка в другой для подготовки к сделке и т.д. Но, в целом, я надеюсь она поможет разобраться простым обывателям как действовать в том или ином случае.