Учет спецодежды в 1С 8.3 пошаговая инструкция
С началом применения ФСБУ 5/2019 бухгалтерский учет спецодежды изменился. Налоговый — остался прежним.
Подробнее Поступление спецодежды и передача ее в эксплуатацию с 2021 года
Списание спецодежды в 1С 8.3 пошаговая инструкция
Внимание! Ставка НДС изменена с 01.01.2019 с 18% на 20% и с 18/118 на 20/120.
05 июля Организация приобрела спецодежду: халат хозяйственный женский «Сафари» — 1 шт. стоимостью 885 руб. (в т. ч. НДС 18%).
20 августа с основного склада Аксютиной Ксении Витальевне выдана спецодежда — халат хозяйственный женский «Сафари» в количестве 1 шт.
14 декабря халат хозяйственный женский «Сафари» был возвращен из эксплуатации в связи с увольнением сотрудника.
Согласно учетной политике способ погашения стоимости спецодежды установлен для НУ и БУ — линейный. Срок использования — 5 месяцев. Затраты учитываются в составе материальных расходов малярного цеха.
Как списать спецодежду в 1С 8.3 пошагово. PDF
| Дата | Дебет | Кредит | Сумма БУ | Сумма НУ | Наименование операции | Документы (отчеты) в 1С | |
| Дт | Кт | ||||||
| Приобретение спецодежды | |||||||
| 5 июля | 10.10 | 60.01 | 750 | 750 | 750 | Принятие к учету спецодежды | Поступление (акт, накладная) — Товары (накладная) |
| 19.03 | 60.01 | 135 | 135 | Принятие к учету НДС | |||
| Списание (передача в эксплуатацию) спецодежды | |||||||
| 20 августа | 10.11.1 | 10.10 | 750 | 750 | 750 | Списание материалов | Передача материалов в эксплуатацию |
| МЦ.02 | 750 | 750 | Отражение стоимости спецодежды в эксплуатации на забалансовом счете | ||||
| Погашение стоимости спецодежды | |||||||
| 30 сентября | 20.01 | 10.11.1 | 150 | 150 | 150 | Погашение стоимости спецодежды | Закрытие месяца — Погашение стоимости спецодежды и спецоснаски |
| Возврат спецодежды из эксплуатации | |||||||
| 14 декабря | 20.01 | 10.11.1 | 150 | 150 | 150 | Погашение стоимости спецодежды | Возврат материалов из эксплуатации |
| 10.10 | 10.11.1 | 150 | 150 | 150 | Возврат спецодежды из эксплуатации | ||
| МЦ.02 | 750 | 750 | Списание стоимости спецодежды в эксплуатации с забалансового счета | ||||
Настройки учета спецодежды в 1С
Учет спецодежды в 1С
Определите способ погашения стоимости спецодежды в 1С для целей НУ в настройках УП по НУ в разделе Главное — Настройки — Налоги и отчеты — вкладка Налог на прибыль .

- Единовременно — стоимость спецодежды в НУ будет погашена в момент передачи ее в эксплуатацию.

- Указывается при передаче в эксплуатацию — погашение стоимости будет осуществляться аналогично БУ и устанавливается в Назначении использования при ее выдаче.

Ввод спецодежды
Занесите спецодежду в справочник Номенклатура в разделе Справочники — Товары и услуги — Номенклатура .

В карточке укажите:
- Вид номенклатуры — Спецодежда.
Назначение использования

По ссылке Назначение использования в карточке номенклатуры задайте по кнопке Создать параметры эксплуатации и списания стоимости:
- Наименование — наименование, которое более полно описывает использование спецодежды (или уникальное название), чтобы вы не спутали это назначение.
- Количество по нормативу выдачи — информативное поле, используется только для заполнения графы Количество в документе Передача материалов в эксплуатацию . Нормативы выдачи не отслеживается в программе.
- Способ погашения стоимости — способ списания стоимости для БУ и для НУ (только если в УП по НУ задан метод — Указывается при передаче в эксплуатацию ).
- Способ отражения расходов — способ учета затрат.

Назначение использования в 1С задается отдельно для каждой номенклатурной позиции спецодежды. Если спецодежду используете в разных подразделениях (по-разному отражаются затраты) или параметры выдачи ее отличаются, то создавайте для каждых параметров отдельное назначение использования спецодежды в 1С 8.3.
Бухэксперт8 не рекомендует изменять параметры уже введенного назначения использования.
Приобретение спецодежды
Оприходование спецодежды в 1С отражайте документом Поступление (акт, накладная) вид операции Товары (накладная) в разделе Покупки — Покупки — Поступление (акты, накладные) .

В табличной части укажите наименование спецодежды, поступившей в организацию, ее количество и стоимость.
Ознакомиться с нюансами заполнения каждого поля и графы в путеводителе
Проводки

Выдача спецодежды в 1С 8.3
Как списать спецодежду в 1С 8.3? Выдайте спецодежду документом Передача материалов в эксплуатацию в разделе Склад — Спецодежда и инвентарь — Передача материалов в эксплуатацию .
Выдача спецодежды в 1С 8.3

Заполните вкладку Спецодежда передаваемой спецодеждой:
- Физическое лицо — работник, получивший спецодежду;
- Назначение использования — порядок списания спецодежды.
Проводки

Списание спецодежды в 1С 8.3
Параметры погашения стоимости спецодежды в 1С задаются:
- для БУ — в документе Передача материалов в эксплуатацию ;
- для НУ — в настройках учетной политики.
Ежемесячное погашение стоимости в 1С происходит при выполнении процедуры Закрытие месяца операцией Погашение стоимости спецодежды и спецоснастки, раздел Операции – Закрытие периода – Закрытие месяца .
Халат хозяйственный женский «Сафари» выдан сотруднику 20 августа. Следовательно, погашение стоимости начинается с сентября.

Аналогично осуществляется погашение стоимости за следующие месяцы до ее полного погашения. При выбытии (возврате) спецодежды стоимость погашается за последний месяц в документе выбытия, например, в документе Возврат материалов из эксплуатации .
Расчет ежемесячной суммы:
Ежемесячная сумма, на которую погашается стоимость спецодежды, в 1С рассчитана правильно.

Возврат спецодежды при увольнении работника в 1С 8.3
Возврат спецодежды сотрудником в 1С оформите документом Возврат материалов из эксплуатации в разделе Склад — Спецодежда и инвентарь — Возвраты материалов из эксплуатации .
Документ Возврат материалов из эксплуатации в 1С используйте только, если возвращаемая спецодежда пригодна для дальнейшей эксплуатации. Если спецодежда непригодна, тогда спишите ее документом Списание материалов из эксплуатации в разделе Склад — Спецодежда и инвентарь — Списание материалов из эксплуатации .

На вкладке Спецодежда укажите возвращаемую спецодежду, документ партии выдачи и сотрудника, который ее возвращает.
Документ можно заполнить автоматически номенклатурными позициями спецодежды находящейся в эксплуатации, по кнопке Заполнить — Заполнить по остаткам .
Проводки

Мы рассмотрели учет спецодежды в 1С 8.3, а также выдачу и списание спецодежды в 1С 8.3.
См. также:
Если Вы еще не подписаны:
Активировать демо-доступ бесплатно →
или
Оформить подписку на Рубрикатор →
После оформления подписки вам станут доступны все материалы по 1С Бухгалтерия, записи поддерживающих эфиров и вы сможете задавать любые вопросы по 1С.
Подписывайтесь на наши YouTube и Telegram чтобы не пропустить
важные изменения 1С и законодательства
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе БухЭксперт8 на 14 дней бесплатно
Похожие публикации
-
Данная статья расскажет, как работает в 1С 8.3 касса. Вы.Разделение расходов на прямые и косвенные организации устанавливают самостоятельно в.Приближается дата начала обязательной маркировки обуви, табака, лекарств. Стать участником.В 2020 году работодатели переходят на ведение трудовых книжек в.
(5 оценок, среднее: 4,20 из 5)
Учет спецодежды и другой малоценки в «1С:Бухгалтерия 8»
Материалы газеты «Прогрессивный бухгалтер», октябрь 2021 г.
С 2021 г. спецодежду и другую малоценку отражаем в учете по-другому. Рассмотрим что изменилось в программе «1С:Бухгалтерия предприятия 3.0».
Новое в законодательстве
С 2021 г. вступил в силу новый ФСБУ 5/2019 «Запасы». Запасами теперь признают активы, которые потребляются, продаются либо используются в рамках операционного цикла организации или в течение периода не более 12 месяцев. То есть руководствуемся не стоимостью объекта, как раньше, а сроком его полезного использования.
По остальным активам, срок службы которых превышает 12 месяцев, организации могут выбрать по какому НПА им будет удобнее вести учет в 2021 г.: последний год применять ПБУ 6/01 или перейти на новый ФСБУ 6/2020.
ПБУ 6/01 предполагает, что активы, соответствующие всем признакам основных средств (ОС), но стоимостью до 40 000 руб., в бухгалтерском учете можно отражать в составе материально-производственных запасов (МПЗ).
По новому ФСБУ компании самостоятельно определяют в отношении каких активов будет применяться стандарт, исходя из лимита, установленного в учетной политике. По этой причине используем новое понятие – «Малоценное оборудование и запасы». Это те объекты, которые признаны несущественными в бухгалтерском учете. К ним относится большинство из того, что ранее было спецодеждой и спецоснасткой, а также мебель, оргтехника, компьютеры, электроинструмент, огнетушители и прочее.
Расходы на приобретение или создание таких объектов относятся к затратам периода, в котором они осуществлены. Суммы списываются в бухгалтерском учете сразу при приобретении ценностей, в налоговом учете – в момент ввода в эксплуатацию.
Как определить лимит стоимости ОС в учетной политике
Как и раньше, организация самостоятельно определяет стоимостной лимит для основных средств, но в отличие от ПБУ, в стандарте максимальная величина лимита не указана. Помимо этого, отсутствуют указания, что лимит необходимо устанавливать за единицу актива и что он должен измеряться в денежных единицах.
При установке лимита по новому ФСБУ 6/2020 учитывайте существенность информации о малоценных ОС. Чтобы отнести актив к малоценке, информация о нем должна быть несущественна для организации. Это та информация, наличие или отсутствие которой не влияет на экономические решения пользователей бухгалтерской отчетности.
Стоимостной лимит предпочтительнее определять сразу для всей совокупности несущественных основных средств. Например, организация может решить, что затраты на объекты группы «Офисная техника» или «Офисная мебель» – несущественны и могут списываться сразу в расходы, даже если один актив стоит 150 тыс. руб.
Настраиваем учет малоценки в программе
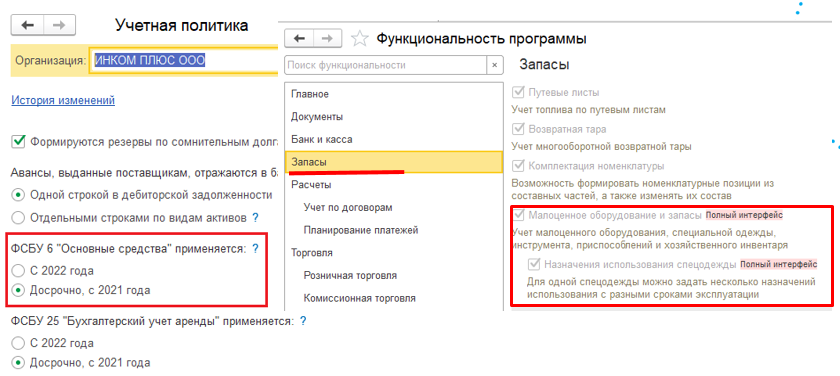
Первым делом укажите в учетной политике, как учитываете малоценку: по новому стандарту либо еще по ПБУ 6/01 (раздел «Главное» — «Учетная политика» — «ФСБУ 6 Основные средства»).
Спецодежду, оборудование можно учитывать в программе более детально, используя функциональность установки срока полезного использования объекта (раздел «Главное» — «Функциональность» — «Запасы» – флажок «Назначение использования спецодежды»).
Поступление малоценных объектов
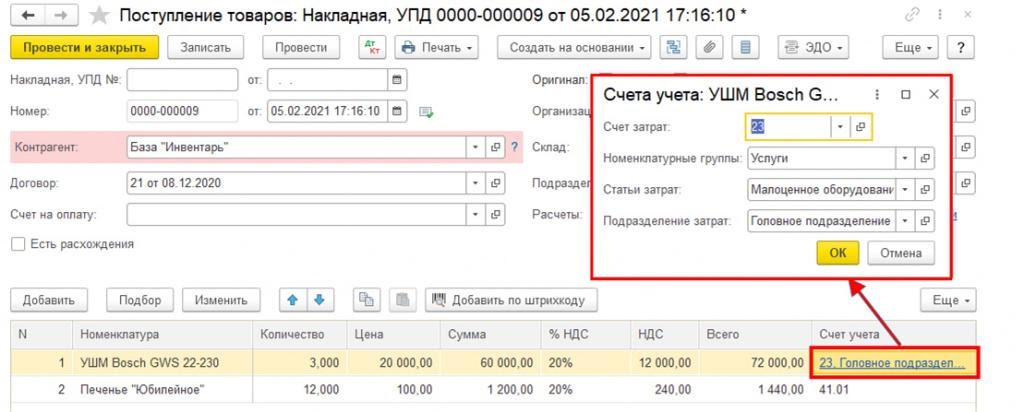
Для учета малоценного оборудования и запасов, признаваемых несущественными, в бухучете в План счетов программы добавили отдельный счет 10.21 «Малоценное оборудование и запасы» с двумя субсчетами и новый вид номенклатуры «Малоценное оборудование и запасы».
Чтобы оприходовать на склад нужные объекты, воспользуйтесь документом «Поступление товаров» или «Авансовый отчет». При их заполнении можно выбрать номенклатурную позицию с нужным видом. Тогда программа предложит сразу выбрать счет и аналитику затрат для отражения этих затрат в бухучете.
Проведенный документ сформирует проводки по оприходованию объектов на склад на счет 10.21.1 и по списанию стоимости активов в бухучете в расходы со счета 10.21.2 в счет затрат.
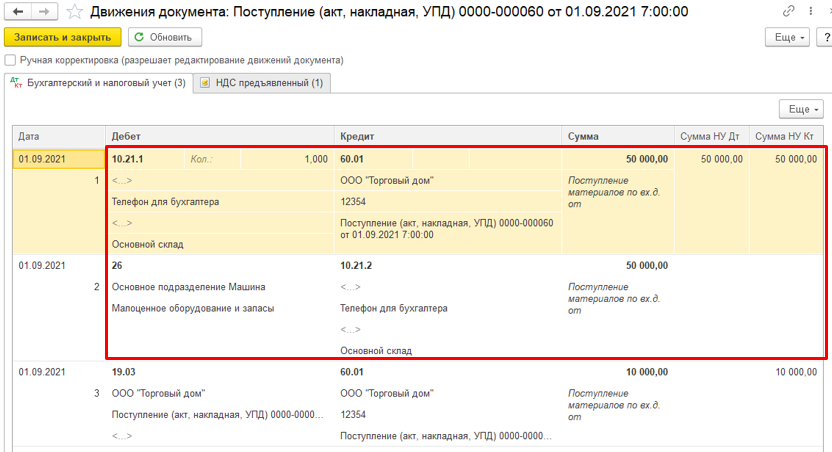
После того как отразили поступление объектов, с ними работают обычным образом — проводят перемещение, комплектацию, передачу в производство.
Передача объекта сотруднику в пользование
Передачу малоценного оборудования в эксплуатацию проводят одним из двух документов: «Расход материалов» или «Передача материалов в эксплуатацию».
Чтобы заполнить документ «Расход материалов», сначала укажите вид операции «Передача сотруднику». Затем выберите сотрудника, обязательно указав, как будет вестись учет по сотруднику. Вариант «Расход» предполагает оприходование и списание с забалансового счета данного актива. Вариант «Расход и остаток»: объект будет отражен на забалансовом счете и списан с него только после того, как проведем документ списания.
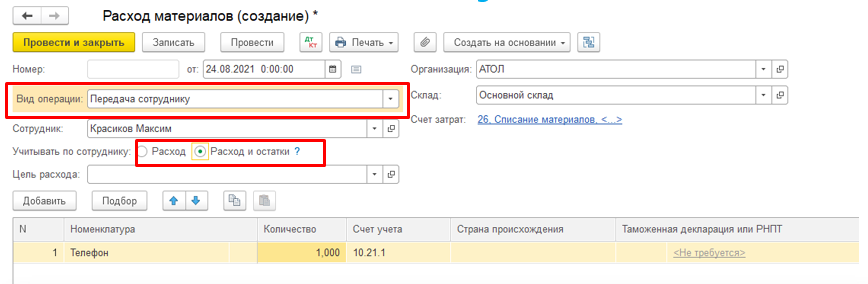
Указав все необходимые настройки в документе, подтягиваем в него нужный малоценный объект. Счет учета 10.21.1 подставляется автоматически. Не забываем проставить счет затрат, на который программа спишет стоимость актива в налоговом учете.
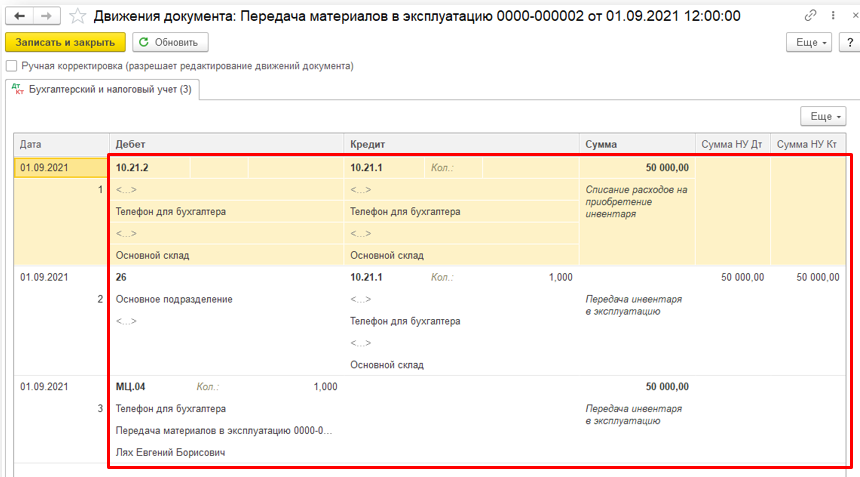
Итог: программа сформирует проводки по списанию, закроет счет 10.21. а также учтет объект на забалансовом счете МЦ.
Выбытие материалов из эксплуатации
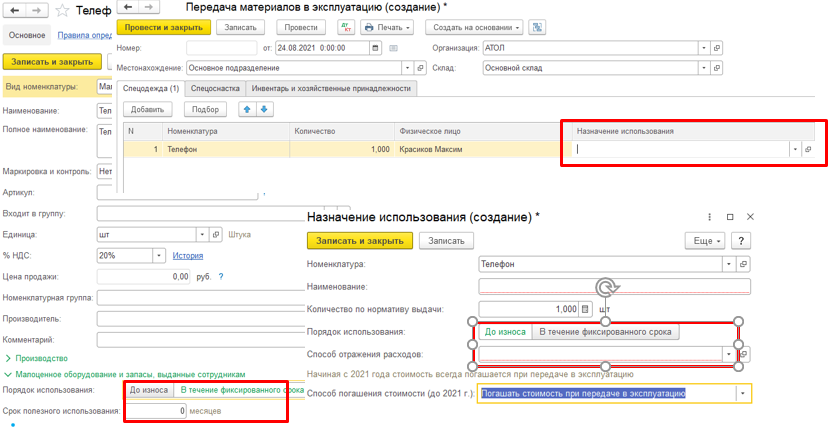
Чтобы отследить и проанализировать кому, сколько и чего выдали, изучаем отчет «Материалы, выданные сотрудникам». В нем также можно увидеть срок полезного использования объекта, сколько ему еще осталось служить и предполагаемую дату списания, если эти сведения отражали в программе. Указать эксплуатационный срок актива можно в карточке номенклатуры или в документе «Передача материалов в эксплуатацию» в поле «Назначение использования», если включили этот функционал.
Списание материалов в программе можно отразить двумя документами: «Списание материалов из эксплуатации» и «Списание товаров, материалов». Оба документа – в разделе «Склад».
Рассмотрим списание материалов документом «Списание товаров».
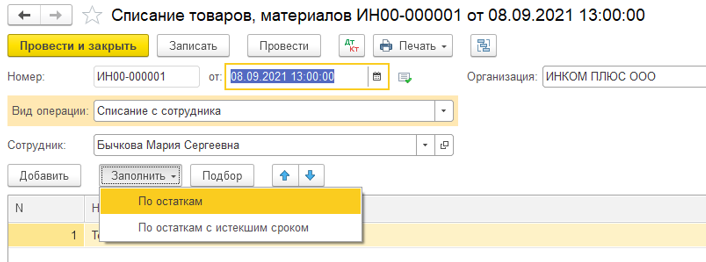
Чтобы документ заполнился автоматически по кнопке «Заполнить», сперва укажите вид операции «списание с сотрудника», далее – сотрудника. По кнопке «Заполнить», выбрав нужный способ заполнения – «по остаткам» или «по остаткам с истекшим сроком годности», программа подтянет все необходимые данные в документ. После проведения программа сформирует проводку по списанию объекта с забалансового счета МЦ.
Восстановить списанные активы в программе можно только ручными операциями.
Особенности учета некоторых объектов
НПА по бухучету не требуют обязательно применять критерий существенности в отношении спецодежды и других специальных средств производства, срок службы которых менее 12 месяцев. Их можно учитывать на счете 10 до передачи сотруднику в пользование.
Также не обязательно применять критерий существенности к малоценным ОС до перехода на новый стандарт ФСБУ 6/2020.
Отмена Методических указаний по учету спецсредств и внедрение в бухучет понятия существенности позволяют бухгалтеру выстроить учет и классификацию объектов так, как это действительно удобно и экономически целесообразно.
Учёт спецодежды по новым ФСБУ

Спецодежда – это одежда и обувь, предназначенная для защиты и снижения влияния вредных условий труда. Работодатель обязан обеспечивать работников при необходимости такой одеждой в соответствии со ст. 212 ТК РФ.
Учет запасов с 2021 года ведется в соответствии с Федеральным Стандартом бухгалтерского учета 5/2019. А учет основных средств регламентирует ФСБУ 6/2020, его применение обязательно с 2022 года.
К каким активам относятся расхода на спецодежду
Спецовка может быть отнесена к разным категориям. В зависимости от группы, в которую она попадет, используется тот или иной вид активов:
- запасы;
- основное средство;
- единовременные расходы.
Подробнее по каждому варианту.
Спецодежда как запасы
Спецовква становится «запасом», если максимальный срок ее использования один год или продолжительность среднего операционного цикла организации. В этом случае учет регулируется ФСБУ 5/2019 Запасы.
Согласно ранее действовавшему ПБУ 5/01 и Методическим указаниям по бухгалтерскому учету материально-производственных запасов, стоимость можно было гасить равными долями в течение срока использования либо единовременно при сроке пользования меньше года.
А в новом ФСБУ 5/2019 указано, что запасы списываются одним из трех способов:
- одновременно с признанием выручки от продажи;
- при выбытии в случаях, отличных от реализации;
- если не ожидается экономических выгод в будущем от использования запасов.
Помимо прочего согласно п. 41 и 43 стандарта, балансовая стоимость выбывающих запасов признается расходом того периода, в котором произошла реализация или иное выбытие.
В итоге: затраты на спецодежду считаются единовременными.
Особенности использования ФСБУ 5/2019 в отношении расходов на спецодежду
П. 47 Стандарта разрешает выбрать метод перехода — перспективно или ретроспективно.
Перспективный способ подразумевает, что Стандарт применяется в отношении операций, наступивших после начала применения ФСБУ 5. При рестроспективном методе показатели бухгалтерского учета пересчитываются так, будто Стандарт применялся всегда.
Перспективный метод никаких специальных операций не требует. После начала применения при поступлении спецодежды она отражается в составе запасов, при списании в эксплуатацию или продаже нужно признать в расходах ее стоимость:
- Д84К10.
- Д 20 (23,25,26,44) К 10.
При ретроспективном методе перехода на 31 декабря года, предшествующему началу года применения нужно единовременно списать на затраты часть стоимости спецодежды, которая на дату корректировки уже используется, но стоимость погашена не полностью. Корректировка традиционно относится на нераспределенную прибыль.
Спецодежда как основные средства
Если спецодежда дорогостоящая и превышает лимит стоимости ОС, который установлен согласно ФСБУ 6/2020, а срок использования — один год или длительность обычного операционного цикла организации, то она учитывается как объект основных средств и амортизируется в течение срока службы. Начало амортизации начинается с момента ввода в эксплуатацию или с начала месяца, следующего за ним. Право выбора этой даты у организации теперь есть на основании пп. а п. 33 ФСБУ 6/2020. Причем начало амортизации связано с отражением в составе основных средств, а не с выдачей работнику. То есть амортизацию невыданной спецодежды тоже можно начать начислять.
Поскольку ФСБУ 6 в 2022 действует в обязательном порядке, необходимо устанавливать ликвидационную стоимость объекта. Амортизировать объект можно только до момента ее достижения. До нулевой стоимости ОС теперь не изнашиваются. Но разрешается установить остаточную стоимость, равную нулю в расчете на то, что спецодежда в процессе использования изнашивается полностью и вряд ли ее можно продать по какой-либо минимальной цене после завершения срока носки.
Согласно этому Стандарту, перспективный метод перехода могут использовать только те организации, которые имеют право применять упрощенные способы ведения учета (не путать с УСН). Если организация к таким не относится, то придется пересчитывать по рестроспективному методу, меняя показатели отчетности так, будто ФСБУ 6/2020 применялся и раньше.
Разрешено произвести корректировку единовременно: на 31 декабря года, предшествующего году начала применения ФСБУ 6, отразить корректировку по счетам. Если компания планирует использовать Стандарт с 2022 года, то исправления надо внести на 31.12.2021. Показатели балансовой стоимости основных средств и амортизации пересчитать, а разницу между старыми и новыми значениями отнести на 84 счет.
Отнесение на расходы единовременно
Если у купленной спецодежды срок носки больше года, а стоимость меньше лимита основных средств, значит она не удовлетворяет ни критериям запасов по ФСБУ 5, ни признакам ОС согласно ФСБУ 6. В этом случае стоимость спецодежды относится на расходы единовременно. При этом общая стоимость ее списания не должна превышать установленного критерия существенности.
Списание спецодежды в бухгалтерском учете в 2022 — 2023 годах
С 01.01.2021 в бухгалтерском учете спецодежды нужно следовать правилам нового ФСБУ 5/2019 «Запасы». Методические указания по бухучету спецодежды (утв. приказом Минфина от 26.12.2002 № 135н) с этой даты утрачивают силу.
Согласно п. 3 ФСБУ 5/2019 спецодежда относится к запасам, если срок ее службы не превышает 12 месяцев.
За полученную спецодежду работник должен расписаться. Для этого нужно оформить карточку выдачи средств индивидуальной защиты на каждого сотрудника и ведомость на выдачу спецодежды. Образцы заполнения этих документов можно найти в КонсультантПлюс. Если у вас нет доступа к системе К+, получите пробный онлайн-доступ бесплатно.
Скачать бланк карточки учета СИЗ можно бесплатно, кликнув по картинке ниже:
При списании спецодежды учитываются определенные условия. Изучим их на простом примере.
ООО «Дизайн Ремонт», предоставляющее услуги по ремонту квартир, в мае закупило для работника, проводящего малярные работы, одежду:
- защитный костюм;
- головной убор;
- перчатки;
- защитные очки.
Стоимость без НДС, руб. / шт. (пару)
Относится к спецодежде?
П. 3 ФСБУ 5/2019, ст. 209, 212, 221 ТК РФ, п. 40 приказа Минфина РФ «О типовых нормах выдачи спецодежды во всех видах деятельности» от 09.12.2014 № 997н (далее — типовые нормы № 997н)
Срок эксплуатации спецодежды, мес.
не больше 12 мес.
П. 3 ФСБУ 5/2019, п. 40 типовых норм № 997н
+ п. 9 приказа «О типовых нормах выдачи спецодежды на ремонтно-строительные работы» от 16.07.2007 № 477 — уточнение по защитным очкам
Специфика списания спецодежды в бухгалтерском учете
При вводе в эксплуатацию, в разовом порядке или в течение срока эксплуатации
Подп. «д» п. 23, п. 43 ФСБУ 5/2019
Специфика списания спецодежды в налоговом учете
При вводе в эксплуатацию, в разовом порядке или в течение срока эксплуатации
При вводе в эксплуатацию, в разовом порядке (т. к. срок эксплуатации перчаток менее 1 отчетного периода)
При вводе в эксплуатацию, в разовом порядке или в течение срока эксплуатации
Подп. 3 п. 1 ст. 254 НК РФ
На какие расходы относится спецодежда в бухгалтерском учете
На производственные (или прочие — при досрочном прекращении производственных работ)
Подп. «д» п. 23 ФСБУ 5/2019
На какие расходы относится спецодежда в налоговом учете
На материальные — на основании документального подтверждения наличия условий труда, требующих применения спецодежды и определяемых при их специальной оценке
Подп. 3 п. 1 ст. 254 НК РФ
Спецодежда со сроком службы более 12 месяцев должна быть зафиксирована в бухучете как основное средство (ФСБУ 6/2020 «Основные средства», действующий с 2022 года, ПБУ 6/01 «Учет основных средств», действующий до конца 2021 года) и списываться в ежемесячном порядке в виде амортизации. Указанный метод целесообразен в отношении дорогостоящей спецодежды — стоимостью > 100 000 руб. ФСБУ 6/2020 позволяет установить любой лимит стоимости ОС, в том числе такой же, как для налога на прибыль — 100 000 руб. А имущество меньшей стоимости сразу списывать на расходы. Если в бухгалтерском учете лимит стоимости ОС установлен ниже 100 тыс. руб., то при зачислении в основные средства спецодежды стоимостью меньше указанного предела придется отражать временные разницы между налоговым и бухгалтерским учетом спецодежды.
Порядок учета ОС в бухгалтерском учете регламентирован:
- с 2022 года — ФСБУ 6/2020 «Основные средства», утв. приказом Минфина России от 17.09.2020 N 204н;
- до конца 2021 года — ПБУ 6/01 и разъяснен в Методических указаниях по бухгалтерскому учету ОС, утвержденных приказом Минфина России от 13.10.2003 № 91н.
С 2022 года утратил силу ПБУ 6/01 «Учет основных средств», его заменили два новых ФСБУ 6/2020 «Основные средства» и ФСБУ 26/2020 «Капитальные вложения». Как установить лимит стоимости ОС в бухучете согласно ФСБУ 6/2020, узнайте в Готовом решении от КонсультантПлюс. Получите пробный доступ к системе бесплатно и переходите в Готовое решение.
Порядок списания спецодежды, пришедшей в негодность раньше срока
В мае ООО «Дизайн Ремонт» передало в эксплуатацию 1 защитный костюм, 1 головной убор, 12 пар перчаток и 1 защитные очки.
Метод списания спецодежды определен в виде ежемесячного линейного списания, за исключением перчаток — по ним списание производится за 1 раз в полной сумме.
После начала эксплуатации спецодежды произошли события:
Сумма износа, списанная до порчи спецодежды
Сумма к списанию после порчи спецодежды
Списание оставшейся стоимости спецодежды в бухгалтерском учете
Испорчен костюм без возможности восстановления не по вине работника
430 руб. = 1 290 / 12 мес.× 4 мес. (июнь — сентябрь)
860 руб. = 1 290 – 430
Утерян головной убор по вине работника
133 руб. = 320 / 12 мес.× 5 мес. (июль — октябрь)
На расчеты с работником по возмещению ущерба
Безвозвратно испорчены 12 пар перчаток не по вине работника
1 560 руб.= 130 × 12 пар
Не осуществляется, т. к. стоимость перчаток списана в полной сумме в мае в составе производственных затрат
Продан костюм, введенный в эксплуатацию в сентябре, в связи с окончанием деятельности по ремонту квартир
322,50 руб. = 1 290 / 12 мес. × 3 мес. (октябрь — декабрь)
967,50 руб. = 1 290 – 322,50
На прочие расходы
Подробно порядок списания запасов в соответствии с требованиями нового ФСБУ 5/2019 описан в Готовом решении от КонсультантПлюс. Если у вас еще нет доступа к этой правовой системе, пробный доступ можно получить бесплатно.
Нормы списания спецодежды в бухгалтерском и налоговом учете
По п. 14 приказа Минздравсоцразвития России «Межотраслевые правила обеспечения работников средствами индивидуальной защиты» от 01.06.2009 № 290н (далее — межотраслевые правила) лимит списания спецодежды основывается на нормах, утвержденных либо отраслевыми актами, либо типовыми нормами № 997н.
Работодатель вправе утвердить собственные нормы, повышающие обеспеченность работников спецодеждой. Самостоятельно определяемые нормы должны соответствовать итогам проведенной специальной оценки условий труда (п. 6 межотраслевых правил).
Списание спецодежды в бухгалтерском учете производится на основании фактически произведенных затрат на ее покупку (производство).
Порядок отнесения спецодежды на материальные расходы в налоговом учете утверждается работодателем самостоятельно — в полном объеме на дату начала ее эксплуатации либо в течение нескольких отчетных периодов после начала применения (подп. 3 п. 1 ст. 254 НК РФ).
Нормы расходования спецодежды в НК РФ, как и в правилах бухгалтерского учета, не зафиксированы. Но позиция Минфина РФ (письма от 08.04.2016 № 03-03-06/1/20165, от 25.11.2014 № 03-03-06/1/59763) указывает на то, что предельная величина отнесения эксплуатируемой спецодежды на расходы в налоговом учете должна определяться организациями на основании норм, зафиксированных законодательством, либо внутренними актами работодателя.
При необоснованном превышении норм списания спецодежды возникают постоянные разницы между налоговым и бухгалтерским учетами спецодежды.
Формируемые при списании спецодежды проводки в бухгалтерском учете
По плану счетов, утвержденному приказом Минфина РФ от 31.10.2000 № 94н, движения по спецодежде фиксируются на счете 10, субсчетах «Спецодежда на складе» и «Спецодежда в эксплуатации».
Для контролируемого учета эксплуатируемой спецодежды, списываемой в разовом порядке при вводе в эксплуатацию, можно ввести забалансовый счет «Спецодежда в эксплуатации» (п. 8 ФСБУ 5/2019).
ООО «Дизайн Ремонт» отразило проводки по списанию спецодежды: