Особенности переоценки нематериальных активов
Фирма может повышать или уменьшать стоимость нематериальных активов в двух ситуациях: переоценка объектов или их обесценивание. Главная задача проведения мероприятия – приведение ранее определенной стоимости в соответствие с рыночными расценками.
Базовые особенности изменения
Переоценка нематериальных активов (НМА) – это право, а не долг предприятия. По этой причине она становится составляющей частью учетной политики конкретного предприятия. Право на проведение процедуры оговорено в пункте 17 Положения по бухучету «Учет НМА», установленного Приказом Минфина №153н от 27.12.2007. Переоценка может осуществляться только коммерческими структурами. Некоммерческие субъекты прав на переоценку не имеют.
Рассматриваемая процедура является добровольной.
Если принято решение о ее осуществлении, нужно прописать его в учетной политике, кроме того, в этом документе указывается регулярность проведения процедуры.
При определении периодичности переоценки нужно ориентироваться на нормативные акты. В частности, процедура может осуществляться не чаще раза в год. То есть компания может утвердить проведение переоценки частотой раз в год, раз в два, три, четыре года.
Вопрос: Как отразить в учете организации операции, связанные с переоценкой (уценкой) нематериального актива (НМА)?
Для целей бухгалтерского и налогового учета первоначальная стоимость НМА (исключительного права на интернет-сайт, предназначенный для использования в коммерческих целях), принятого на учет (введенного в эксплуатацию) в апреле прошлого года, составляет 360 000 руб. Амортизация в бухгалтерском и налоговом учете начисляется линейным способом (методом), срок полезного использования интернет-сайта установлен равным трем годам (исходя из предполагаемого срока получения экономических выгод). В декабре текущего года организация впервые приняла решение о проведении переоценки НМА. Средняя рыночная стоимость аналогичных интернет-сайтов, выставляемых на продажу в текущем году, 120 000 руб. Промежуточная бухгалтерская отчетность составляется на конец каждого месяца.
Посмотреть ответ
Переоценка может проводиться как в отношении всех НМА, так и в отношении однородных групп. В учетной политике нужно оговорить состав активов, которые будут переоцениваться, а также критерии объединения НМА в группы. В этом же документе требуется указать метод переоценки. В частности, это прямой перерасчет остаточной стоимости. Перерасчет осуществляется на основании рыночной стоимости. Для получения сведений о нынешней рыночной цене могут применяться эти источники:
- Сведения о ценах на такие же активы.
- Стоимости, указанные в торговых справочниках.
- Стоимости, указанные в СМИ и специализированных журналах.
- Оценка БТИ или независимого оценщика.
В учетной политике нужно указать бумаги, на основании которых проводится переоценка. Также требуется приложить бумаги, подтверждающие факт проведения процедуры и закрепляющие результаты. Разрабатывает их сама фирма.
Результаты изменения стоимости не будут включены в баланс текущего отчетного года. Однако их нужно включить в баланс на начало следующего периода. Они должны быть раскрыты с помощью пояснительной записки. Необходимость наличия пояснительной записки установлена пунктом 20 ПБУ 14/2007. Размер дооценки входит в добавочный капитал. Дооценка, соответствующая сумме уценки актива за прошлые периоды, учитывается на счете «Нераспределенная прибыль». Уценка актива учитывается на счете «Нераспределенная прибыль».
Подготовка к переоценке
Переоценка предполагает проведение подготовки. Она заключается в проверке наличия активов, которые будут переоцениваться. Соответствующее правило дано в Приказе Минфина №91 от 13 октября 2003 года. Решение о проведении переоценки подкрепляется распорядительным документом. Нужно составить перечень активов, с которыми будет осуществляться работа. Перечень включает в себя следующую информацию об активах:
- Наименование.
- Дата покупки.
- Дата, в которую объект принят к учету.
Если актив не куплен, но создан самой фирмой, нужно указать дату сооружения.
Проведение переоценки
Изменение стоимости проводится методом перерасчета остаточной стоимости. Правила перерасчета не указаны в ПБУ. В рамках процедуры нужно довести остаточную стоимость до рыночной цены. По этой причине нужно переоценивать и начальную стоимость активов, и сумму амортизации. В ходе процедуры устанавливается коэффициент перерасчета. Он представляет собой соотношение рыночной стоимости и остаточной цены. На коэффициент умножается и начальная стоимость НМА, и амортизация.
ВАЖНО! Результаты переоценки должны быть прописаны в отчетности.
Бухучет переоценки нематериальных активов
Изменение нематериальных активов подразумевает или дооценку (увеличение стоимости), или уценку (уменьшение стоимости).
Дооценка НМА
Дооценка проводится в том случае, если рыночная стоимость НМА больше начальной. Если раньше актив не уценивался, размер дооценки необходимо включить в добавочный капитал (счет 83). Если же он уценивался, дооценку нужно отразить на счете 91. Превышение дооценки над суммой уценки фиксируется на счете 83.
Пример
В декабре 2016 года фирма выполнила переоценку товарного знака. Начальная стоимость составляла 300 000 руб. Амортизация составила 1000 000 рублей. Остаточная стоимость составила 200 000 рублей (из начальной стоимости нужно вычесть амортизацию). Рыночная стоимость равна 500 000 рублей.
Коэффициент изменения стоимости равен 1,5 (начальная цена делится на остаточную).
Перерасчетная стоимость объектов составит 450 000 рублей (300 000 * 1,5).
Размер дооценки равен 150 000 рублей (450 000 – 300 000).
Новый размер амортизации составит 150 000 рублей (100 000 * 1,5).
Доначисленная амортизация равна 50 000 руб.
Выполняются следующие проводки:
- ДТ04 КТ83. Увеличение начальной стоимости активов.
- ДТ83 КТ05. Дооценка по амортизации.
Стоимость активов должна быть зафиксирована в балансе за 2016 год (строка 1110).
Если НМА был уценен в прошлые периоды, проводки будут следующими:
- ДТ04 КТ91/1. Сумма дооценки актива, соответствующая размеру прошлой уценки.
- ДТ91/2 КТ05. Объем дооценки амортизации, соответствующий прошлой уценке.
- ДТ04 КТ83. Размер дооценки сверх размера прошлой уценки.
- ДТ83 КТ05. Сумма дооценки амортизационных начислений больше размера прошлой уценки.
Новая стоимость в данном случае также будет зафиксирована на балансе по строке 1110.
Уценка активов
Уценка активов проводится в том случае, если рыночная цена НМА меньше той, по которому учтен объект. Выполняется она по той же схеме, что и при дооценке: определяется коэффициент, на него умножается первоначальная стоимость. Если актив не дооценивался в прошлые периоды, уценка учитывается на счете 91 (субсчет 2 «Прочие траты»). Если дооценка выполнялась, сумма учитывается на счете 83. Если размер уценки превышает размер прошлой дооценки, разница фиксируется на счете 91-2.
Если актив не дооценивался ранее, выполняются эти проводки:
- ДТ91/2 КТ04. Уменьшение начальной стоимости активов.
- ДТ05 КТ91/1. Уценка амортизационных платежей.
Если дооценка проводилась ранее, выполняются эти проводки:
- ДТ83 КТ04. Сумма уценки актива, соответствующая сумме прошлой дооценки.
- ДТ05 КТ83. Сумма уценки амортизации по активу, соответствующая сумме дооценки.
- ДТ91/2 КТ04. Размер уценки объекта сверх размера прошлой дооценки.
- ДТ05 КТ91/1. Размер уценки амортизации сверх размера прошлой дооценки.
Новая стоимость активов фиксируется на балансе (строка 1110).
Проверка НМА на обесценивание
Проверка НМА на обесценивание – это также право, а не обязанность фирмы. Проводится она в порядке, оговоренном в МСФО. Предварительно актив тестируется на наличие признаков обесценивания. НМА признается обесцененным в том случае, когда балансовая стоимость больше суммы, которая образуется после продажи. Уценка путем обесценивания проводится редко. Связано это с тем, что в ПБУ не даны правила по осуществлению этого мероприятия.
Куда относится сумма дооценки нематериальных активов
III. Последующая оценка нематериальных активов
16. Фактическая (первоначальная) стоимость нематериального актива, по которой он принят к бухгалтерскому учету, не подлежит изменению, кроме случаев, установленных законодательством Российской Федерации и настоящим Положением.
Изменение фактической (первоначальной) стоимости нематериального актива, по которой он принят к бухгалтерскому учету, допускается в случаях переоценки и обесценения нематериальных активов.
17. Коммерческая организация может не чаще одного раза в год (на конец отчетного года) переоценивать группы однородных нематериальных активов по текущей рыночной стоимости, определяемой исключительно по данным активного рынка указанных нематериальных активов.
(в ред. Приказа Минфина России от 24.12.2010 N 186н)
(см. текст в предыдущей редакции)
18. При принятии решения о переоценке нематериальных активов, входящих в однородную группу, следует учитывать, что в последующем данные активы должны переоцениваться регулярно, чтобы стоимость, по которой они отражаются в бухгалтерской отчетности, существенно не отличалась от текущей рыночной стоимости.
19. Переоценка нематериальных активов производится путем пересчета их остаточной стоимости.
20. Утратил силу. — Приказ Минфина России от 24.12.2010 N 186н.
(см. текст в предыдущей редакции)
21. Сумма дооценки нематериальных активов в результате переоценки зачисляется в добавочный капитал организации. Сумма дооценки нематериального актива, равная сумме его уценки, проведенной в предыдущие отчетные годы и отнесенной на финансовый результат в качестве прочих расходов, зачисляется в финансовый результат в качестве прочих доходов.
(в ред. Приказа Минфина России от 24.12.2010 N 186н)
(см. текст в предыдущей редакции)
Сумма уценки нематериального актива в результате переоценки относится на финансовый результат в качестве прочих расходов. Сумма уценки нематериального актива относится в уменьшение добавочного капитала организации, образованного за счет сумм дооценки этого актива, проведенной в предыдущие отчетные годы. Превышение суммы уценки нематериального актива над суммой его дооценки, зачисленной в добавочный капитал организации в результате переоценки, проведенной в предыдущие отчетные годы, относится на финансовый результат в качестве прочих расходов.
(в ред. Приказа Минфина России от 24.12.2010 N 186н)
(см. текст в предыдущей редакции)
При выбытии нематериального актива сумма его дооценки переносится с добавочного капитала организации на счет учета нераспределенной прибыли (непокрытого убытка) организации.
Результаты проведенной по состоянию на конец отчетного года переоценки нематериальных активов подлежат отражению в бухгалтерском учете обособленно.
(абзац введен Приказом Минфина России от 24.12.2010 N 186н)
22. Нематериальные активы могут проверяться на обесценение в порядке, определенном Международными стандартами финансовой отчетности.
Знакомьтесь: новый ФСБУ 14/2022 «Нематериальные активы»
28 июня 2022 года Минюст зарегистрировал Приказ Минфина России от 30.05.2022 № 86н «Об утверждении Федерального стандарта бухгалтерского учета ФСБУ 14/2022 «Нематериальные активы». Предлагаем рассмотреть основные положения нового стандарта по бухгалтерскому учету нематериальных активов (НМА).
ФСБУ 14/2022 обязателен к применению с 2024 года
Новый стандарт станет обязателен к применению начиная с бухгалтерской (финансовой) отчетности за 2024 год. При этом организация может принять решение о его применении до указанного срока.
Одновременно 1 января 2024 года утратит силу Приказ Минфина России от 27.12.2007 № 153н «Об утверждении Положения по бухгалтерскому учету «Учет нематериальных активов» (ПБУ 14/2007)».
Новый стандарт устанавливает требования к формированию в бухгалтерском учете информации о нематериальных активах и предназначен только для коммерческих компаний, организациями бюджетной сферы он не применяется.
Что является объектом нематериальных активов
Для целей бухгалтерского учета объектом НМА считается актив, характеризующийся одновременно следующими признаками:
не имеет материально-вещественной формы;
предназначен для использования организацией в ходе обычной деятельности при производстве и (или) продаже ею продукции (товаров), при выполнении работ или оказании услуг, для предоставления за плату во временное пользование, для управленческих нужд либо для использования в деятельности некоммерческой организации, направленной на достижение целей, ради которых она создана;
предназначен для использования организацией в течение периода более 12 месяцев или обычного операционного цикла, превышающего 12 месяцев;
способен приносить организации экономические выгоды (доход) в будущем (обеспечить достижение некоммерческой организацией целей, ради которых она создана), на получение которых организация имеет право (в частности, в отношении такого актива у организации при его приобретении (создании) возникли исключительные права, права в соответствии с лицензионными договорами либо иными документами, подтверждающими существование права на актив) и доступ иных лиц к которым организация способна ограничить;
может быть выделен (идентифицирован) из других активов или отделен от них.
Если актив, характеризующийся приведенными признаками, принадлежит нескольким организациям совместно, то он признается объектом НМА каждой из этих организаций. Аналогично учитывается актив и в случае, если исключительное право принадлежит организации (нескольким организациям) и иным лицам (например, физическому лицу (физическим лицам) Российской Федерации).
НМА являются, например:
результаты интеллектуальной деятельности;
средства индивидуализации юридического лица, товаров, работ, услуг и предприятий;
разрешения (лицензии) на осуществление отдельных видов деятельности.
Организация может принять решение не применять ФСБУ 14/2022 в отношении активов, характеризующихся приведенными признаками, но имеющих стоимость за единицу ниже лимита, утвержденного организацией. Указанный лимит устанавливается с учетом существенности информации об активах. При этом затраты на приобретение, создание активов признаются расходами периода, в котором завершены капитальные вложения, связанные с приобретением, созданием этих активов. Данное решение раскрывается в бухгалтерской (финансовой) отчетности с указанием лимита стоимости, установленного организацией.
ФСБУ 14/2022 не распространяется:
на финансовые вложения;
на результаты интеллектуальной деятельности и средства индивидуализации, приобретенные или созданные (находящиеся в процессе создания) для продажи в ходе обычной деятельности организации;
на права пользования активом, возникающие из договора аренды;
на поисковые активы;
на средства индивидуализации (например, фирменные наименования, товарные знаки, знаки обслуживания), созданные собственными силами организации;
на интеллектуальные и деловые качества персонала организации, его квалификацию и способность к труду;
на информацию о покупателях (заказчиках) и иных контрагентах организации, созданную собственными силами организации;
на материальные носители (вещи), в которых выражены результаты интеллектуальной деятельности и средства индивидуализации, в случае когда организацией принято решение об учете этих материальных носителей (вещей) отдельно от объекта нематериальных активов.
Гудвил
Информация о гудвиле (определение и признаки данного актива установлены МСФО (IFRS) 3 «Объединения бизнесов») формируется в порядке, предусмотренном МСФО (IFRS) 3.
Гудвил, созданный собственными силами организации, не признается активом в бухгалтерском учете организации.
Инвентарный объект
Единицей учета НМА является инвентарный объект, которым признается совокупность прав на него, возникающих в соответствии с договорами либо иными документами, подтверждающими существование у организации прав на такой актив.
В качестве инвентарного объекта НМА может признаваться сложный объект, включающий несколько охраняемых результатов интеллектуальной деятельности (например, кинофильм, иное аудиовизуальное произведение, театрально-зрелищное представление, мультимедийный продукт, единая технология).
Для целей бухгалтерского учета НМА подлежат классификации по видам (например, произведения науки, литературы и искусства, программы для электронных вычислительных машин (программы ЭВМ), базы данных, изобретения, полезные модели, промышленные образцы, секреты производства (ноу-хау), селекционные достижения, лицензии и разрешения) и группам. Группой НМА считается совокупность объектов НМА одного вида, объединенных исходя из сходного характера их использования.
Оценка объекта НМА
При признании в бухгалтерском учете объект НМА оценивается по первоначальной стоимости, которой считается общая сумма связанных с этим объектом капитальных вложений, осуществленных до признания объекта НМА в бухгалтерском учете.
Если в фактические затраты на приобретение, создание НМА включены фактические затраты на приобретение, создание материального носителя (вещи), в котором выражены результаты интеллектуальной деятельности, средства индивидуализации, и организация принимает решение учитывать такой материальный носитель отдельно от объекта НМА в составе основных средств или запасов, то первоначальная стоимость объекта НМА уменьшается на величину расчетной стоимости этого материального носителя. Расчетная стоимость материального носителя определяется исходя из фактических затрат на его приобретение, создание, а если их невозможно определить, то исходя из его справедливой стоимости, чистой стоимости продажи, стоимости аналогичных ценностей, и не может быть выше первоначальной стоимости объекта НМА.
После признания объект НМА оценивается в бухгалтерском учете одним из следующих способов:
по первоначальной стоимости;
по переоцененной стоимости.
Выбранный способ оценки применяется ко всей группе НМА.
При первом способе стоимость и сумма накопленной амортизации не подлежат изменению, за исключением случаев, установленных стандартом.
Способ оценки по переоцененной стоимости может применяться для оценки НМА, для которых существует активный рынок. В данном случае активный рынок определяется в соответствии с МСФО (IAS) 38 «Нематериальные активы».
По переоцененной стоимости не оцениваются средства индивидуализации, разрешения (лицензии) на осуществление отдельных видов деятельности.
При этом стоимость объекта НМА регулярно переоценивается таким образом, чтобы она была равна или не отличалась существенно от его справедливой стоимости, определяемой с использованием данных активного рынка. Справедливая стоимость определяется в порядке, предусмотренном МСФО (IFRS) 13 «Оценка справедливой стоимости».
Сумма дооценки НМА:
отражается в составе совокупного финансового результата периода, в котором проведена переоценка НМА, обособленно без включения в прибыль (убыток) этого периода, за исключением той части, в которой дооценка восстанавливает суммы уценки и (или) обесценения таких НМА, признанные в прошлые периоды расходом в составе прибыли (убытка);
в той части, в которой эта дооценка восстанавливает суммы уценки и (или) обесценения таких НМА, признанные в прошлые периоды расходом в составе прибыли (убытка), считается доходом в составе прибыли (убытка) периода, в котором проведена переоценка НМА.
Сумма уценки НМА:
признается расходом в составе прибыли (убытка) периода, в котором проведена переоценка НМА, за исключением той части, в которой эта уценка уменьшает суммы дооценки таких НМА, отраженные в составе совокупного финансового результата в прошлые периоды без включения в прибыль (убыток) периода, в котором проведена уценка НМА;
в той части, в которой уценка уменьшает признанные в таком же порядке в прошлые периоды суммы дооценки НМА и отражается в составе совокупного финансового результата периода, в котором проведена уценка НМА, обособленно без включения в прибыль (убыток) этого периода.
Суммы переоценки НМА, отраженные в составе совокупного финансового результата без включения в прибыль (убыток), формируют показатель накопленной дооценки НМА. Первоначально накопленная дооценка отражается обособленно в составе капитала в бухгалтерском балансе организации.
Впоследствии накопленная дооценка списывается на нераспределенную прибыль организации одним из следующих способов:
единовременно при списании объекта НМА, по которому была накоплена дооценка;
по мере начисления амортизации по объекту НМА. Принятый организацией способ списания накопленной дооценки применяется в отношении всех НМА.
Последствия изменения способа последующей оценки НМА отражаются перспективно (без пересчета данных за предыдущие периоды).
Первоначальная стоимость объекта НМА увеличивается на сумму капитальных вложений, связанных с улучшением (повышением) первоначально принятых нормативных показателей функционирования этого объекта, в момент завершения капитальных вложений.
В бухгалтерском балансе НМА отражаются по балансовой стоимости, которая представляет собой их первоначальную (переоцененную) стоимость, уменьшенную на суммы накопленной амортизации и накопленного обесценения.
Амортизация объекта НМА
Срок полезного использования объекта НМА
Для каждого объекта НМА организация определяет срок полезного использования (СПИ).
Для целей рассматриваемого стандарта СПИ считается период, в течение которого использование объекта НМА будет приносить экономические выгоды (доход) организации. Срок полезного использования отдельных объектов НМА определяется исходя из количества продукции (объема работ (услуг) в натуральном выражении), которое организация ожидает получить от их использования.
СПИ объекта НМА определяется исходя:
из срока действия прав организации на результаты интеллектуальной деятельности, средства индивидуализации;
из срока действия специального разрешения (лицензии) на осуществление отдельных видов деятельности;
из ожидаемого периода использования объекта НМА с учетом нормативных, договорных и других ограничений использования, намерений руководства организации в отношении использования объекта;
из ожидаемого морального устаревания (например, в результате изменения или усовершенствования производственного процесса или изменения рыночного спроса на продукцию, работы, услуги, производимые с использованием НМА);
из СПИ иного актива, с которым объект НМА непосредственно связан (например, СПИ материального носителя (вещи), в которой выражены результаты интеллектуальной деятельности, средства индивидуализации);
из других факторов, влияющих на использование объекта НМА организацией.
Порядок начисления амортизации
Стоимость НМА погашается посредством амортизации, если иное не установлено стандартом.
Не подлежат амортизации объекты НМА с неопределенным СПИ, то есть объекты, по которым невозможно надежно определить СПИ. Организация проверяет данные НМА на возможность определения СПИ ежегодно в конце отчетного периода, а также при возникновении фактов, свидетельствующих о появлении такой возможности. Амортизация НМА начинает начисляться с периода, в котором стало возможным надежно определить СПИ.
Амортизация НМА начисляется независимо от результатов деятельности организации в отчетном периоде.
Начисление амортизации НМА не приостанавливается (в том числе при временном прекращении использования объекта НМА), за исключением случая, когда ликвидационная стоимость объекта НМА становится равной или превышает его балансовую стоимость. Если впоследствии ликвидационная стоимость такого объекта НМА становится меньше его балансовой стоимости, начисление амортизации по нему возобновляется.
В данном случае ликвидационной стоимостью объекта НМА считается величина, которую организация получила бы от его выбытия после вычета предполагаемых затрат на выбытие. Причем объект НМА рассматривается таким образом, как если бы он уже достиг окончания СПИ и находился в состоянии, характерном для конца СПИ.
Ликвидационная стоимость объекта НМА считается равной нулю, за исключением случаев, когда:
договором предусмотрена обязанность другого лица купить у организации объект НМА в конце срока его полезного использования;
существует активный рынок для такого объекта, с использованием данных которого можно определить его ликвидационную стоимость;
существует высокая вероятность того, что активный рынок для объекта будет существовать в конце срока его полезного использования.
Сумма амортизации объекта НМА за отчетный период определяется таким образом, чтобы к концу срока амортизации балансовая стоимость этого объекта стала равной его ликвидационной стоимости.
Начисление амортизации объекта НМА:
начинается с даты его признания в бухгалтерском учете. По решению организации допускается начинать начисление амортизации с первого числа месяца, следующего за месяцем признания объекта НМА в бухгалтерском учете;
прекращается с момента его списания с бухгалтерского учета. По решению организации допускается прекращать начисление амортизации с первого числа месяца, следующего за месяцем списания объекта НМА с бухгалтерского учета.
Способ начисления амортизации организация выбирает для каждой группы НМА в соответствии с п. 40 и 41 ФСБУ 14/2022. При этом выбранный способ начисления амортизации должен:
наиболее точно отражать распределение во времени ожидаемых к получению будущих экономических выгод от использования группы нематериальных активов;
применяться последовательно от одного отчетного периода к другому, за исключением случаев, когда меняется распределение во времени ожидаемых к получению будущих экономических выгод от использования группы нематериальных активов.
Амортизация НМА, СПИ которых определяется периодом, в течение которого их использование будет приносить экономические выгоды организации, начисляется линейным способом или способом уменьшаемого остатка.
Начисление амортизации линейным способом производится таким образом, чтобы подлежащая амортизации стоимость объекта НМА погашалась равномерно в течение всего СПИ данного объекта. При этом сумма амортизации за отчетный период определяется как отношение разности между балансовой и ликвидационной стоимостью объекта НМА к величине оставшегося СПИ объекта.
Начисление амортизации способом уменьшаемого остатка производится таким образом, чтобы суммы амортизации объекта НМА за одинаковые периоды уменьшались по мере истечения СПИ данного объекта. При этом организация самостоятельно определяет формулу расчета суммы амортизации за отчетный период, обеспечивающую систематическое уменьшение этой суммы в следующих периодах.
Амортизация НМА, СПИ которых определяется исходя из количества продукции (объема работ (услуг) в натуральном выражении), которое организация ожидает получить от использования объекта нематериальных активов, начисляется пропорционально количеству продукции (объему работ (услуг) в натуральном выражении). Начисление амортизации данным способом производится таким образом, чтобы распределить подлежащую амортизации стоимость объекта НМА на весь СПИ объекта. При этом сумма амортизации за отчетный период определяется как произведение разности между балансовой и ликвидационной стоимостью объекта НМА на отношение показателя количества продукции (объема работ (услуг) в натуральном выражении) в отчетном периоде к оставшемуся СПИ объекта НМА. При применении этого способа не допускается определять сумму амортизации за отчетный период на основе величины поступлений (выручки или иного аналогичного показателя) от продажи продукции (работ, услуг), производимой (выполняемых, оказываемых) с использованием данного объекта нематериальных активов, за исключением случая, когда возможность получения экономических выгод от использования объекта НМА юридически обусловлена таким показателем.
Обратите внимание: СПИ, ликвидационная стоимость и способ начисления амортизации (элементы амортизации) объекта НМА определяются при признании этого объекта в бухгалтерском учете. Элементы амортизации объекта НМА подлежат проверке на соответствие условиям использования объекта НМА. Данная проверка проводится в конце каждого отчетного года, а также при наступлении обстоятельств, свидетельствующих о возможном изменении элементов амортизации. По результатам проверки при необходимости организация принимает решение об изменении соответствующих элементов амортизации. Возникшие в связи с этим корректировки отражаются в бухгалтерском учете как изменения оценочных значений.
Обесценение объектов НМА
Организация проверяет НМА на обесценение и учитывает изменение их балансовой стоимости вследствие обесценения в порядке, предусмотренном МСФО (IAS) 36 «Обесценение активов».
В бухгалтерском учете суммы накопленной амортизации и накопленного обесценения отражаются отдельно от первоначальной стоимости (переоцененной стоимости) объекта НМА и не изменяют ее.
Списание объекта НМА
Объект НМА, который выбывает или не способен приносить экономические выгоды в будущем, списывается с бухгалтерского учета. Списание объекта НМА обусловливается, например:
истечением срока действия прав на результаты интеллектуальной деятельности, средства индивидуализации;
прекращением использования объекта НМА вследствие его морального устаревания при отсутствии перспектив продажи или возобновления использования;
отчуждением исключительных прав на объект НМА другому лицу в связи с продажей, меной, передачей в виде вклада в капитал другой организации, передачей в некоммерческую организацию;
выбытием материального носителя (вещи), в котором выражены результаты интеллектуальной деятельности, средства индивидуализации, признанные объектом нематериальных активов, в связи с утратой, стихийным бедствием, пожаром, аварией и другими чрезвычайными ситуациями, приводящими к невозможности дальнейшего использования объекта нематериальных активов;
прекращением организацией деятельности, в которой использовался объект НМА, при отсутствии возможности его использования в продолжающейся деятельности, в том числе в связи с истечением срока действия специального разрешения (лицензии) на осуществление отдельных видов деятельности.
Объект НМА, предоставленный организацией, являющейся правообладателем (лицензиаром), в пользование при сохранении у организации прав на него, с бухгалтерского учета не списывается при условии его соответствия установленным признакам.
Объект НМА подлежит списанию в том отчетном периоде, в котором он выбывает или становится неспособным приносить организации экономические выгоды в будущем.
При списании объекта НМА суммы накопленной амортизации и накопленного обесценения относятся в уменьшение его первоначальной (переоцененной) стоимости.
Разница между суммой балансовой стоимости списываемого объекта НМА и затрат на его выбытие с одной стороны и поступлениями от выбытия этого объекта с другой стороны признается доходом или расходом в составе прибыли (убытка) периода, в котором списывается объект НМА.
Раскрытие информации об объекте НМА в отчетности
В бухгалтерской (финансовой) отчетности раскрывается с учетом существенности следующая информация:
балансовая стоимость НМА на начало и конец отчетного периода;
сверка остатков НМА по группам в разрезе первоначальной (переоцененной) стоимости, накопленной амортизации и накопленного обесценения на начало и конец отчетного периода, и движения НМА за отчетный период (поступление, выбытие, переклассификация в долгосрочные активы к продаже, изменение стоимости в результате переоценки, амортизация, обесценение, другие изменения);
балансовая стоимость амортизируемых и неамортизируемых НМА с указанием причин невозможности надежного определения срока полезного использования неамортизируемых активов;
результат от списания НМА за отчетный период;
результат обесценения НМА и восстановления обесценения, включенный в расходы или доходы отчетного периода;
результат переоценки НМА, включенный в доходы или расходы отчетного периода;
результат переоценки НМА, включенный в капитал в отчетном периоде;
сумма обесценения НМА, отнесенного в отчетном периоде на уменьшение накопленного результата переоценки;
балансовая стоимость НМА, в отношении которых имеются ограничения имущественных прав организации, в том числе находящихся в залоге, на отчетную дату;
способы оценки НМА (по группам);
элементы амортизации НМА и их изменения;
наименование, балансовая стоимость, оставшийся СПИ и иная информация в отношении объектов НМА, без знания которой заинтересованными пользователями невозможна оценка финансового положения организации или финансовых результатов ее деятельности;
величина затрат на создание собственными силами организации средств индивидуализации и иная информация (например, рыночная стоимость) о таких средствах индивидуализации, без знания которой заинтересованными пользователями невозможна оценка финансового положения организации или финансовых результатов ее деятельности.
В отношении НМА, оцениваемых по переоцененной стоимости, дополнительно раскрывается следующая информация по группам:
дата проведения последней переоценки НМА;
балансовая стоимость НМА, оцененных по переоцененной стоимости;
балансовая стоимость НМА, оцененных по переоцененной стоимости, которая была бы отражена в бухгалтерской (финансовой) отчетности при оценке их по первоначальной стоимости, на отчетную дату;
сумма накопленной дооценки НМА, не списанная на нераспределенную прибыль организации, с указанием способа списания накопленной дооценки на нераспределенную прибыль организации.
Организация также раскрывает предусмотренную МСФО (IAS) 36 информацию об обесценении НМА.
Для организаций, которые вправе применять упрощенные способы ведения бухгалтерского учета
Организация, которая имеет право на упрощенные способы ведения бухгалтерского учета, включая упрощенную бухгалтерскую (финансовую) отчетность, может не применять п. 43, пп. «б», «в», «д», «з»–«л» п. 49, п. 50, 51 ФСБУ 14/2022.
Соответственно, указанные организации вправе:
не проверять НМА на обесценение и не раскрывать соответствующую информацию;
не отражать всю информацию, приведенную в п. 49 ФСБУ 14/2022;
не раскрывать информацию в отношении НМА, оцениваемых по переоцененной стоимости;
начать применять рассматриваемый стандарт перспективно.
Изменение учетной политики
По общему правилу последствия изменений учетной политики в связи с началом действия ФСБУ 14/2022 отражаются ретроспективно (как если бы данный стандарт применялся с момента возникновения затрагиваемых им фактов хозяйственной жизни).
В бухгалтерской (финансовой) отчетности организации, начиная с которой применяется стандарт, допускается не пересчитывать сравнительные показатели за периоды, предшествующие отчетному. В этом случае действуют следующие правила:
в отношении объектов бухгалтерского учета, которые должны быть признаны в бухгалтерском учете как НМА и в соответствии с ранее применявшейся учетной политикой учитывались в составе НМА, организация должна на начало отчетного периода (конец периода, предшествующего отчетному) определить оставшийся СПИ и ликвидационную стоимость объектов НМА в соответствии с новым стандартом. Возникшие в связи с этим корректировки величин отражаются в бухгалтерском учете как изменения оценочных значений. Причем балансовая стоимость таких объектов НМА на начало отчетного периода (конец периода, предшествующего отчетному) не корректируется;
в отношении объектов бухгалтерского учета, которые должны быть признаны в бухгалтерском учете как НМА, но в соответствии с ранее применявшейся учетной политикой учитывались в составе активов других видов, организация должна на начало отчетного периода (конец периода, предшествующего отчетному) переклассифицировать их в НМА, признать в качестве их первоначальной стоимости балансовую стоимость соответствующего объекта бухгалтерского учета на момент его переклассификации и определить оставшийся СПИ, способ начисления амортизации и ликвидационную стоимость объектов НМА. Определенные в связи с этим величины погашения стоимости объектов НМА отражаются в бухгалтерском учете как изменения оценочных значений;
в отношении объектов бухгалтерского учета, которые согласно ранее применявшейся учетной политике учитывались в составе НМА, но в соответствии с новым стандартом таковыми не являются, организация должна на начало отчетного периода (конец периода, предшествующего отчетному) списать балансовую стоимость даных объектов в порядке единовременной корректировки на нераспределенную прибыль, за исключением случаев переклассификации объектов в другой вид активов.
Изменения балансовой стоимости НМА в связи с началом применения ФСБУ 14/2022, которые не связаны с изменениями других статей бухгалтерского баланса, списываются на нераспределенную прибыль организации.
Организация раскрывает выбранный ею способ отражения последствий изменения учетной политики в связи с началом применения нового стандарта в своей первой бухгалтерской (финансовой) отчетности, составленной с его применением.
Учет НМА с 2024 года
Организации, имеющие право на упрощенный бухгалтерский учет и отчетность (далее — «организации с упрощенным учетом»), должны отразить в учетной политике те преференции, которые будут использовать.
Организации с упрощенным учетом могут не применять новый стандарт и соответствующие изменения по капвложениям в НМА.
Затраты на НМА можно отражать в расходах по обычным видам деятельности по мере осуществления (Дт 20, 26, 44 Кт 60 …)
Компании с упрощенным учетом, применяющие стандарт, могут:
- учитывать капвложения по стоимости, указанной в документах поставщика (правообладателя);
- при обменных операциях принимать их на учет по балансовой стоимости передаваемых активов;
- не проверять капвложения на обесценение;
- раскрывать в отчетности информацию о НМА в сокращенном объеме;
- отражать переход на ФСБУ 14/2022 перспективно
Минфин разъяснил методологию учета НМА в Информационном сообщении от 18.07.2022 N ИС-учет-40.
Подробнее Минфин разъяснил, как учитывать НМА по новому ФСБУ 14/2022
Переход на ФСБУ 14/2022
Применение ФСБУ 14/2022 и изменений в ФСБУ 26/2020, касающихся НМА, обязательны с отчетности за 2024 год. Возможен досрочный переход.
При переходе выберите один из вариантов:
- перспективный (только для организаций с упрощенным учетом, п. 55 ФСБУ 14/2022);
- ретроспективный (п. 52 ФСБУ 14/2022);
- альтернативный или упрощенный ретроспективный (п. 53-54 ФСБУ 14/2022).
Вариант перехода отразите в учетной политике и раскройте в БФО за год начала применения стандарта.
Учет НМА по ФСБУ 14 — что нового
Условия признания НМА
- отсутствие материально-вещественной формы;
- использование в обычной или управленческой деятельности организации (или в деятельности, для которой создавалась НКО);
- срок эксплуатации — более 12 месяцев или в течение операционного цикла;
- возможность приносить экономические выгоды (достигать целей создания НКО);
- обособление от других активов
- наличие права у организации на получение экономических выгод от использования НМА, в т. ч. оформленное документально;
- стоимость объекта может быть достоверно определена;
- отсутствие материально-вещественной формы;
- срок эксплуатации — более 12 месяцев;
- возможность приносить экономические выгоды (достигать целей создания НКО);
- обособление от других активов;
- не предполагается продажа НМА ранее 12 месяцев использования
Организации могут вводить лимиты (критерии) существенности НМА, выделяя группы несущественных (малоценных) активов.
Затраты ниже лимита включаются в расходы периода, в котором закончены капвложения
Затраты на малоценные НМА не сразу отражаются в расходах. Сначала они формируют стоимость капвложений (Дт 08), а затем уже переносятся в расходы (Дт 90.02.1, 90.07.1 …).
Не подпадают под стандарт НМА:
- финансовые вложения;
- ППА, возникающие из договора аренды;
- долгосрочные активы к продаже;
- поисковые активы;
- НМА, созданные на продажу;
- средства индивидуализации, созданные силами самой организации;
- данные о контрагентах, собранные самостоятельно;
- индивидуальные качества сотрудников компании;
- материальные носители НМА, если принято решение учитывать их отдельно
Не учитываются как НМА:
- орграсходы (расходы, связанные с созданием организации);
- индивидуальные качества работников;
- материальные носители;
- финансовые вложения;
- НИОКР, не давшие положительного результата или незаконченные
Оценка при признании НМА
Фактическая (первоначальная) стоимость НМА, по которой он принят к БУ, в общем случае не подлежит изменению.
Изменение фактической (первоначальной) стоимости актива допускается в случаях его переоценки и обесценения
Формирование первоначальной стоимости
Затраты при приобретении, создании НМА (включая НИОКР) учитываются как капитальные вложения по нормам ФСБУ 26/2020.
ФСБУ 26/2020 теперь регулирует учет материальных ценностей, используемых для создания и улучшения НМА
- Исключительные права, права по лицензионным договорам на результаты интеллектуальной деятельности (РИД) и средства индивидуализации (СИ);
- создание НМА, включая НИОКР;
- улучшение, модернизация НМА;
- получение прав на ведение определенной деятельности (лицензирование);
- материальные носители, в которых выражены РИД и СИ (если организация решила включать их в стоимость НМА);
- амортизация, ремонт и содержание оборудования, использованного при создании НМА;
- зарплата работников, привлекаемых к созданию НМА;
- проценты по кредиту, подлежащие включению в инвестиционный актив;
- госпошлины и прочие аналогичные платежи;
- оценочные обязательства, связанные с использованием труда работников;
- иные затраты
- Суммы по договору об отчуждении исключительных прав;
- таможенные и иные пошлины, невозмещаемые налоги, связанные с приобретением НМА;
- вознаграждения посредникам;
- информационно-консультационные и иные услуги, связанные с приобретением актива.
Не входят в стоимость НМА:
- возмещаемые налоги;
- общехозяйственные расходы;
- НИОКР, которые признаны прочими доходами и расходами;
- расходы по займам и кредитам, кроме случаев формирования инвестактива
Необходимо вычитать из суммы капвложений расчетную стоимость:
- материальных носителей НМА, если организация решила их учитывать отдельно;
- продукции, полученной в ходе формирования капвложений;
- активов, на которые у исполнителя при выполнении заказа возникают права интеллектуальной собственности
Особенности учета капвложений в НИОКР
Введено деление затрат на выполнение НИОКР: относящихся к стадиям:
- исследования;
- разработок
Не включаются в капвложения на НИОКР, считаются расходами периода затраты:
- понесенные на исследовательской стадии;
- капвложения по разработкам, если не выполнены критерии признания КВ;
- затраты, которые сложно отнести к определенной группе
Переоценка НМА
После признания НМА оценивается одним из следующих способов:
- по первоначальной стоимости;
- по переоцененной стоимости
Выбранный способ оценки НМА применяется ко всей группе нематериальных активов.
При оценке НМА по переоцененной стоимости стоимость объекта регулярно переоценивается, чтобы она была равна или не отличалась существенно от его справедливой стоимости
Определяется отдельно для каждой группы переоцениваемых НМА исходя из того, в какой степени справедливая стоимость таких активов подвержена изменениям.
Если решено проводить переоценку не чаще раза в год, она проводится на конец отчетного года
- пересчет первоначальной стоимости и амортизации до величины балансовой стоимости, равной справедливой стоимости;
- корректировка балансовой стоимости
Если стало невозможным использовать данные активного рынка для переоцениваемого актива, он отражается в балансе по результатам последней переоценки, за вычетом накопленной амортизации и обесценения.
Если возможность оценки восстанавливается, способ оценки по переоцененной стоимости вновь применяется с даты восстановления
Дооценка отражается в составе совокупного финансового результата, без включения в прибыль текущего года. Исключение — дооценка на сумму уценки, признанной в прошлые периоды расходом в составе прибыли (убытка).
Сумма восстановления уценки прошлого периода признается доходом в периоде дооценки
Сумма дооценки зачисляется в добавочный капитал.
Дооценка в сумме уценки, признанной в прошлых периодах, относится на финансовый результат в качестве прочего дохода
Уценка отражается как расход в составе прибыли (убытка) периода уценки.
Та часть уценки, которая уменьшает дооценку прошлых периодов, уменьшает совокупный финансовый результат, не включенный в прибыль периода уценки
Уценка отражается одним из способов:
- относится на финансовый результат как прочий расход;
- уменьшает добавочный капитал, если ранее отражалась дооценка НМА
Способы списания накопленной дооценки на нераспределенную прибыль:
- равномерно, по мере начисления амортизации;
- единовременно при списании НМА
Амортизация НМА
При признании НМА определяются элементы амортизации:
- cрок полезного использования (СПИ);
- ликвидационная стоимость;
- способ амортизации.
Элементы амортизации проверяются (пересматриваются) на соответствие условиям использования НМА. Делается это на конец отчетного периода, либо при возникновении условий изменения элементов амортизации.
Ликвидационная стоимость считается равной нулю, за исключением случаев, когда:
- договором предусмотрена обязанность другого лица выкупить НМА по завершении его эксплуатации;
- для объекта НМА есть активный рынок, по данным которого определяется ликвидационная стоимость;
активный рынок с высокой степенью вероятности будет существовать до окончания срока эксплуатации НМА.
Факторы, которые влияют на СПИ:
- срок лицензии;
- моральное устаревание;
- СПИ актива, с которым НМА непосредственно связан.
Список факторов стал открытым.
СПИ определяется в зависимости от:
- cрока действия прав или контроля над НМА;
- ожидаемого срока использования актива;
- срока деятельности организации.
Это закрытый список.
Амортизация начисляется по выбору:
- с месяца постановки на учет по месяц выбытия;
- со следующего месяца после месяца постановки на учет до месяца следующего за месяцем выбытия..
Чтобы пользоваться вторым способом, необходимо его закрепить в учетной политике. В противном случае автоматически считается выбранным первый способ
Три способа начисления амортизации:
- линейный — амортизация за период считается как отношение разницы между балансовой и ликвидационной стоимостью, к оставшемуся СПИ;
- способ уменьшаемого остатка — порядок расчета амортизации организация утверждает сама;
- пропорционально выпуску продукции — расчет по формуле:
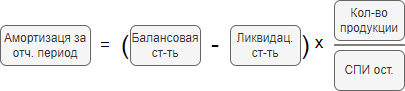
В расчете нельзя использовать сумму выручки как показатель выпуска продукции
Способы начисления амортизации:
- линейный — амортизация определяется исходя из фактической (первоначальной) стоимости и СПИ;
- способ уменьшаемого остатка — исходя из остаточной стоимости НМА на начало месяца, умноженной на дробь:
§ в числителе — установленный организацией коэффициент (не более 3);
§ в знаменателе — оставшийся СПИ.
пропорционально выпуску продукции — по формуле: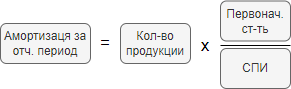
Запрет использовать в расчете сумму поступлений (выручки) при способе «пропорционально выпуску продукции» не установлен.
Обесценение НМА
| С 2024 г. ФСБУ 14/2022 |
До 2024 г. ПБУ 14/2007 |
| Проверка на обесценение стала обязательной, проводится по правилам IAS 36 «Обесценение активов». Добровольное применение осталось только у организаций с упрощенным учетом | Добровольный порядок проверки НМА на обесценение |
| п. 43 ФСБУ 14/2022 | п. 22 ПБУ 14/2007 |
Списание НМА
Случаи выбытия НМА:
- истечение срока действия прав;
- прекращение использования НМА из-за морального устаревания и отсутствии перспектив восстановления;
- отчуждение прав на НМА;
- при утрате, чрезвычайных ситуациях;
- завершение деятельности, в которой использовался НМА;
- передача в НКО
Случаи выбытия НМА:
- окончание срока действия права на НМА;
- переход исключительного права на НМА по договору или без договора;
- моральный износ;
- вклад в УК другой организации, паевой фонд;
- договор мены, дарения, вклад в совместную деятельность;
- выявленная недостача при инвентаризации
Информация, раскрываемая в отчетности
Капитальные вложения в НМА (ФСБУ 26/2020) раскрываются обособленно от данных по капвложениям в ОС, остальные данные раскрываются в соответствии с нормами ФСБУ 14/2022.
В БФО указываются:
- балансовая стоимость;
- движение НМА за отчетный период (поступление, выбытие, обесценение, амортизация, переоценка и т.п.)
- балансовая стоимость амортизируемых и не амортизируемых НМА с указанием причин невозможности определения СПИ;
- результат от списания НМА;
- результат от переоценки, обесценения, восстановления стоимости;
- затраты на НИОКР, отнесенные к расходам периода;
- балансовая стоимость НМА, по которым имеется ограничение прав (залог и т. п.);
- способы оценки НМА по группам;
- элементы амортизации и их изменение за период;
- затраты на создание НМА своими силами
Обязательно раскрываются в отчетности:
- стоимость обесцененных НМА и убыток от обесценения;
- фактическая (первоначальная) или текущая рыночная стоимость НМА — как с установленным СПИ, так и с неопределенным сроком (факторы, повлекшие неопределенность);
- стоимость списанных и поступивших НМА;
- суммы амортизации;
- стоимость НМА с неопределенным СПИ и причины невозможности определить;
- данные по переоцененным НМА.
Отдельно указывается стоимость НМА, созданных организацией
Перечислены параметры, которые нужно раскрывать по переоцененным НМА:
- данные последней переоценки;
- балансовая стоимость, по которой отражены НМА без переоценки;
- сумма дооценки, не списанная на нераспределенную прибыль;
- способ списания такой дооценки
По переоцененным НМА раскрывается их переоцененная и фактическая первоначальная стоимость, а также величина дооценки и уценки
Прочие нововведения
| Организация должна обеспечить надежный учет (в т. ч. на забалансовых счетах) и контроль результатов интеллектуальной деятельности и средств индивидуализации, на которые имеет исключительная права (права по договору), но которые не отвечают критериям признания НМА | Правила учета НМА, не отвечающих признакам НМА, не установлены |
| п. 9 ФСБУ 14/2022 | п. 21 ПБУ 14/2007 |
| Информация о гудвилле формируется по правилам IFRS 3. |
Подписывайтесь на наши YouTube и Telegram чтобы не пропустить
важные изменения 1С и законодательства
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе БухЭксперт8 на 14 дней бесплатно
Похожие публикации
-
Покупая компьютерную программу, можно приобрести на нее исключительные либо неисключительные.Учет нематериальных активов зачастую вызывает трудности как у начинающих, так.Производственный учет в 1С 8.3 Бухгалтерия упрощен, но имеет свои.Учет ОС ведется по инвентарным карточкам, которые заводятся на каждый.
(6 оценок, среднее: 5,00 из 5)
Обсуждение (1)
Обратите внимание! В Комментариях наши кураторы не отвечают на вопросы по программам 1С и законодательству. Задать вопрос нашим специалистам можно в Личном кабинете.