Приём оплаты картами
Чтобы клиенты могли платить картой, подключите услугу, которая называется «эквайринг». В этой статье разбираем, как всё устроено и сколько это стоит.

Что такое эквайринг
Эквайринг (от англ. acquire — «приобретать, получать») — это услуга, которую оказывает бизнесу банк-эквайер. Он предоставляет оборудование, с помощью которого можно принимать оплату картами, проводит платежи и берёт за это комиссию.
Ещё в процессе оплаты участвует банк-эмитент — выпустивший карту, которой пользуется покупатель.
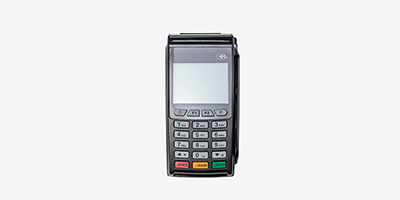
В торговых точках для приёма платежей используют POS-терминалы (англ. point of sale — «точка продажи»). Через них можно платить обычными и бесконтактными картами, а также другими устройствами, например смартфонами. Именно такой вид эквайринга — торговый — точно подойдёт розничному магазину.
Другой вариант — приём оплаты по QR-коду через банковское приложение. Куар-коды вы наверняка не раз видели: двухмерные штрихкоды, которые можно считать с помощью камеры смартфона. В СберБизнесе такой вид эквайринга называется SberPay QR.
Онлайн-кассу мы подключили ещё когда был только интернет-магазин, так как к нам стали приезжать за самовывозом в цветочную студию. Тогда доля безналичных платежей была небольшой. А когда появилась торговая точка, процент оплат картой вырос настолько, что мы поняли, что без эквайринга просто невозможно.

Плюсы эквайринга
Рост выручки
Карты смягчают «боль от оплаты» — неприятные ощущения, которые испытывают люди, расставаясь с деньгами. Позволив клиентам платить картой, вы не только избавите их от части переживаний, но сможете увеличить средний чек.
Покупатели, у которых есть карта с кэшбеком или бонусами, предпочитают этот вариант оплаты и готовы потратить чуть больше, так как часть суммы вернётся на счёт.
Удержание и привлечение новых клиентов
Платить картой удобнее, чем доставать и считать наличные. Из магазина никто не уйдёт снимать наличные и не передумает возвращаться, обманув вас. Наоборот: от других, у кого платить картами нельзя, придут к вам.
Можно стать партнёром какого-нибудь банка, и покупатели с его картами будут получать повышенный кэшбек за оплату ваших услуг. Для вас это обычная скидка, для клиента — повод зайти к вам снова.
Высокая скорость обслуживания
Эквайринг экономит время: на то, чтобы принять наличные, открыть кассу и отсчитать сдачу, его уходит больше, чем на то, чтобы нажать несколько кнопок на кассе и терминале. А если клиент платит смартфоном, который держит в руке, или часами, оплата происходит даже быстрее, чем просто картой.
Меньше расходы на инкассацию
Чем меньше наличных, тем реже придётся прибегать к инкассации денег сверх лимита кассы в конце рабочего дня. При выручке менее 200 000 рублей в день можно подключить самоинкассацию и вносить средства на расчётный счёт самостоятельно.
Безопасность расчётов
При безналичных расчётах невозможно расплатиться фальшивыми деньгами и почти исключается риск того, что кассир обсчитает покупателя: даже если он введёт неправильную сумму на терминале, в банковском приложении клиента останется соответствующее подтверждение.
Если наличными расплачиваются единицы, из кассы практически нечего красть. Продавцам будет сложнее обмануть вас: недостача заметнее.
Бесплатное обучение персонала
Банк-эквайер бесплатно обучает сотрудников торговой точки работе с оборудованием.
Минусы эквайринга
Банковская комиссия
Если клиентов с банковскими картами мало и прибыль от них низкая, эквайринг может быть невыгоден.
Про банковские расходы не забывайте. Ты открываешь бизнес и думаешь, что будешь платить налоги и спать спокойно. Нет — ещё, например, эквайринг, терминалы, стоимость обслуживания. Нельзя смотреть только на одну цифру — ставку по эквайрингу, смотрите расходы в сумме, что и как в перспективе, в дальнейшем.

Возможные технические проблемы
Если возникнут технические неполадки, оплата картами может перестать работать.
Минус терминалов на выездных мероприятиях — это то, что в точках может не быть сети. Я вживую наблюдала за своей знакомой, которая участвовала в маркете (прим. — выездная ярмарка) в большом парке, и интернета не было вообще. Организаторы пытались раздавать Wi-Fi, но это не спасало. В итоге покупатели переводили деньги на счёт или шли снимать наличные.

Деньги приходят не сразу
Между платежом и поступлением денежных средств на счёт продавца обычно проходит от 1 до 3 дней.
Пришлось отказаться от услуг банка-эквайера, потому что деньги очень долго приходили. К тому же, они привезли нам большой древний терминал, с которым было неудобно. Уже с открытием другого магазина сменили банк.

Как работает эквайринг в торговой точке
- Покупатель вставляет банковскую карту в платёжный терминал или прикладывает к нему смартфон, и карта считывается.
- Информация о платеже направляется в процессинговый центр банка-эмитента. Это подразделение проводит и контролирует операции.
- Банк-эмитент проверяет сумму остатка на счёте владельца карты. В некоторых случаях покупатель подтверждает сделку ПИН-кодом. Это дополнительная защита от мошенничества.
- Процессинговый центр банка-эмитента списывает деньги со счёта покупателя и перенаправляет в банк-эквайер.
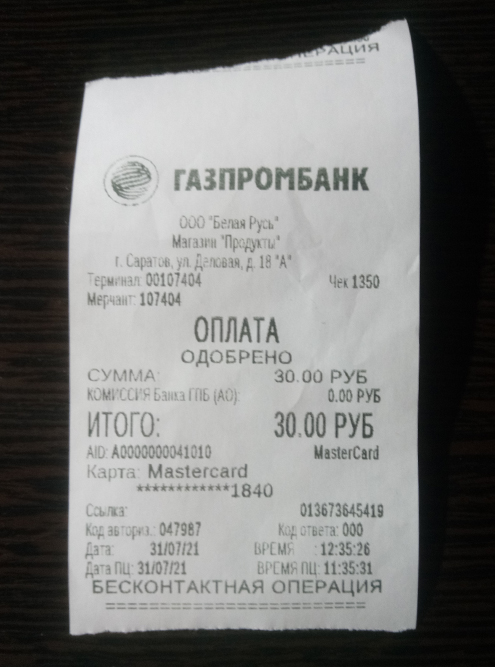
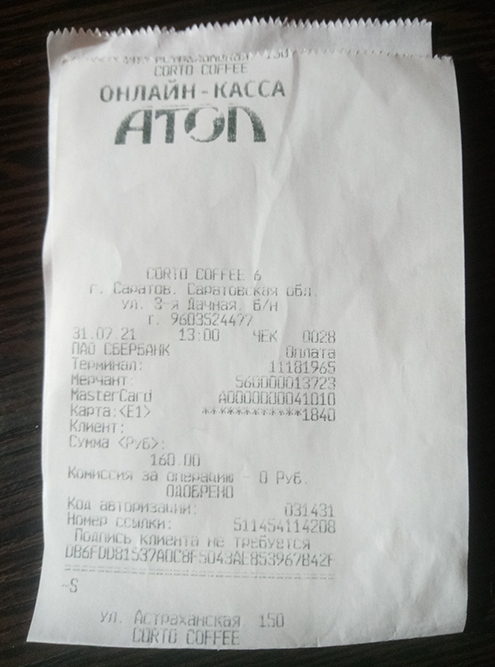
- POS-терминал распечатывает два экземпляра слип-чека — нефискального документа, подтверждающего операцию. Вместе с ним покупателю нужно выдать кассовый чек.
- Банк-эквайер переводит деньги со своего счёта на счёт продавца за вычетом комиссии. Срок обработки платежа зависит от условий договора банка и торговой точки, но не может превышать трёх рабочих дней.
Сколько это стоит
Тарифы банков различаются, но издержки у всех кредитных организаций одинаковые: они платят межбанковские комиссии и комиссии платёжным системам, тратятся на обслуживание оборудования и зарплаты персонала. Все эти расходы в той или иной мере включаются в ставку эквайринга.
Вот что ещё влияет на общую стоимость услуги.
Сфера бизнеса
Как правило, комиссия эквайринга для АЗС и, например, булочной будет отличаться. Это связано с тем, что сам банк-эквайер тоже платит комиссии платёжным системам.
Оборот
Общее правило: чем больше оборот, тем ниже обычно ставка. В СберБизнесе ставка динамическая — пересчитывается каждый месяц с учётом роста или падения оборота. А если клиент подключает торговый эквайринг и SberPay QR, учитывается общий объём безналичных платежей.
Регион деятельности
Ставка может меняться в зависимости от региона.
Тип оборудования
Есть автономные переносные и стационарные POS-терминалы, а также интегрируемые с онлайн-кассами. У СберБизнеса есть SmartPOS, объединяющий функции кассы и терминала эквайринга. А также сервис SberPay QR — приём оплаты по куар-коду от клиентов СберБанка, Тинькофф и Совкомбанк — Халва, при подключении которого вообще не нужно оборудование. Чем шире функционал терминала, тем выше стоимость.
Покупка или аренда терминалов
Оборудование можно купить или арендовать. Если покупаете терминал самостоятельно не у банка, проверьте, есть ли у него необходимые сертификаты. Без них принимать оплату вы не сможете.
Средняя стоимость терминалов по рынку — от 10 до 25 тысяч рублей.
Мы брали терминал в аренду, и поучаствовали только в двух маркетах в Питере, поэтому терминал лежал без дела несколько месяцев. Я попросила у менеджера банка льготные условия на месяц, в который не совершила ни одной операции, мне сделали скидку, а потом я расторгла договор, потому что терминал больше был не нужен.
Количество терминалов
Как правило, оборот, для которого банк устанавливает комиссию, рассчитывается как среднее арифметическое: выручка всех точек суммируется и делится на количество терминалов.
Сервисное обслуживание
Сервисное обслуживание каждого терминала тоже стоит денег. СберБизнес не берёт плату за него при обороте от 80 тысяч рублей на терминал или аренде онлайн-кассы. Плату за сервисное обслуживание онлайн-касс в СберБизнесе нужно вносить независимо от величины оборота.
Расходы на электричество и интернет
Терминалы могут работать от электросети или аккумулятора, а к интернету подключаться с помощью Ethernet, сим-карты или по Wi-Fi. СберБизнес предоставляет для своих терминалов сим-карты и оплачивает услуги связи за вас.
Есть ли процессинговый центр в банке
Размер комиссии может быть меньше, если у банка есть свой процессинговый центр, так как не нужны посредники. У СберБизнеса такой есть.
Если какой-то банк предлагает вам ставку значительно ниже, чем у конкурентов, будьте готовы к дополнительным комиссиям — например, за зачисление средств на расчётный счёт в другом банке.
Пример расчёта стоимости эквайринга в СберБизнесе
Особенность торгового эквайринга от СберБизнеса — динамическое ценообразование. Процент комиссии напрямую зависит от оборота и пересчитывается ежемесячно. Это значит, что, если ваш оборот резко вырастет, вам не придётся переплачивать или упрашивать банк снизить ставку — она снизится автоматически в рамках тарифной сетки.
Стоимость эквайринга складывается из суммы за сервисное обслуживание и размера комиссии с учётом оборота и количества терминалов.
В первые два календарных месяца после подключения эквайринга банк берёт комиссию по публичному тарифу для вашего типа бизнеса при среднем обороте — от 150 до 200 тысяч рублей в месяц. За сервисное обслуживание в этот период вы не платите.
Например, магазин детских товаров в Курске открыл счёт в СберБизнесе и подключил торговый эквайринг 23 марта. Согласно сетке тарифов, до конца марта и весь апрель размер комиссии составит 2,5% вне зависимости от реального оборота. А уже в мае ставку автоматически пересчитают в соответствии с фактическим объёмом безналичных платежей.
Предположим, в мае оборот магазина — 79 тысяч рублей, ставка — 2,5%, плата за сервисное обслуживание единственного терминала — 700 рублей.
В августе владельцы бизнеса подключают SberPay QR от СберБизнеса. Теперь при расчёте месячного оборота учитывается объём безналичных платежей и по терминалам, и по куар-коду — в сумме выходит 100 тысяч рублей. В связи с этим в сентябре ставка снижается до 2,35%, а сервисное обслуживание терминала становится в этом месяце бесплатным.
В октябре магазин в дополнение к терминалу арендует SmartPOS и платит уже только за сервисное обслуживание этого устройства. А за терминал не платит, пока оборот держится на том же уровне.
Терминалы оплаты
Среди электронных приспособлений, выполняющих операции с денежной наличностью, самые распространенные — терминалы оплаты. Некоторые путают их с банкоматами. Но терминалы только принимают деньги, в качестве платежей за различные услуги и денежных переводов.
Платежные терминалы отличаются по форме и функциональным опциям. Напольные устройства ставят в местах большой проходимости людей: торговых центрах, супермаркетах, кафе, подземных переходах. Встраиваемые, в основном, в офисах банков и фискальных структур. Навесные – устанавливают в небольших торговых точках, офисах, на улице.
Оплата через терминал
Электронные платежные системы отличаются не только удобством и скоростью операций, но и практичностью. Платежи по многим видам услуг зачисляются без комиссий. Оплата через терминал предусматривает погашение текущих счетов и задолженностей по жилищно-коммунальному сектору, банковских кредитов, налогов, государственных пошлин, патентов. Также, оперативно оплачиваются средства коммуникации – Интернет, услуги сотовых операторов, игры, развлечения.
По операционным оболочкам и типу, наиболее широко распространены терминалы «Qiwi», «Апельсин», «Элексент», «Связной».
Банковские терминалы оплаты
Банковские терминалы оплаты отличаются от банкоматов тем, что они предназначены для приема денежных средств по различным платежам. Кроме того, они позволяют самостоятельно осуществлять переводы на электронные счета, кошельки, осведомляться о поступлениях, штрафах, отслеживать состояние счетов. Кстати, погашать кредит через собственный банковский терминал финансовой организации выгодно, поскольку нет комиссионных сборов.
Однако степень защиты операций и надежность терминалов уступает банкоматам. Это касается и установки, и соединения, и системных параметров.
Терминал для оплаты картой
Терминал для оплаты картой – это один из видов электронного банкинга, рассчитанный на прием платежей по пластиковым дебетовым картам. Устройства могут синхронизироваться с операционной системой контрольно-кассовых аппаратов, а могут работать автономно.
Специализированное название этих автоматов – эквайринг- терминалы, независимо от модели, мультиопциональны, то есть проводят одновременно несколько операций: идентифицируют данные и выводят чек. Принцип эквайринг- терминалов основан на моментальных безналичных расчетах, что увеличивает скорость обслуживания клиентского потока.
Комиссия в терминалах оплаты
Как ни странно, но комиссия в терминалах оплаты может быть высокой, низкой или вообще отсутствовать. Эквайринговые компании, устанавливающие терминалы, регламентируют сбор комиссии за те или иные платежи и информация об этом должна быть в нижней части монитора.
Прежде чем производить оплату, особенно крупной суммы, имеет смысл ознакомиться с условиями обслуживания платежей и комиссионными сборами. Если информации нет, нужно искать другой терминал. Бывают казусы, что при увеличении суммы платежа, комиссия увеличивается параллельно, скажем с 2% до 7%, что бывает весьма ощутимо.
Оплата услуг через терминал
Оплата услуг через терминал может быть безналичной, посредством пластиковой кредитной карты, но можно внести наличные и осуществить платеж любой услуги. В обоих случаях нужно внимательно вводить данные, выбрав нужный адрес оплаты в общем меню. Данные – это наименование платежа, период, за который производится оплата, лицевой счет или идентификационный номер плательщика, сумма и выбор — «со страховкой» или без. По окончании процедуры нужно взять чек.
Стоит учесть, что терминалы с наличным расчетом не выдают сдачи, поэтому сумму округляют и вносят деньги с небольшим избытком, если число дробное.
Мобильный терминал оплаты
Мобильный терминал оплаты – это портативное электронное устройство, предназначенное для авторизации пластиковой платежной карты и проведения операции по ней. Таким способом можно приобретать любые товары и услуги в любой точке планеты. Главное условие – наличие сигнала сотовой связи. Устройство подключается по каналу Bluetooth, аудио-разъемом и через порт usb.
Принцип функционирования мобильного терминала основан на считывании информации с карты и идентификации данных в процессинговом центре. Операция по карте считается успешной после получения подтверждения запроса и авторизации.

Сбербанк терминалы оплаты
Самой крупной и надежной финансовой организацией в России считается Сбербанк, терминалы оплаты которой можно найти даже «в чистом поле». На примере одного Юго-Западного региона РФ, где установлено более 8000 терминалов самообслуживания, можно понять масштаб распространения платежных электронных устройств Сбербанка.
Клиенты Сбербанка России самостоятельно оплачивают услуги, кредиты, штрафы, налоги, транспортные документы и многое другое. Помимо этого, эквайринговым сектором Сбербанка активно пользуются те, кто отправляет денежные переводы своим контрагентам.
Терминалы оплаты киви
Qiwi – это электронная платежная система и соответственно она обеспечена собственными платежными терминалами. Особенность этой системы в том, что она позволяет оплачивать и через электронный кошелек в Интернете, и с помощью терминала.
Через терминалы оплаты «киви» осуществляют платежи физическим и юридическим лицам, покупку товаров и услуг в Сети, ЖКХ, мобильную связь, различные счета. Помимо этого, система обеспечивает одноименными пластиковыми картами «Qiwi», которые принимают к оплате всюду, где валидны карты платежной системы Visa, а также позволяют снять наличные в банкоматах.
Уличный платежный терминал
Уличный платежный терминал представляет собой автономный программно-аппаратный комплекс, рассчитанный на самообслуживание в формате приема платежей. Устройства бывают трех типов:
- Отдельно установленные стойки
- Вмонтированные
- Настенные или навесные.
Уличные терминалы отличаются высокой степенью защиты стального корпуса и сенсорного монитора от вандального обращения. Кроме того, эти электронные устройства адаптированы для работы в любых климатических условиях, поскольку оснащены терморегулятором, а также надежно защищены от воздействия атмосферных осадков.
Платежный терминал для помещений
Платежный терминал для помещений устанавливают в местах большой проходимости, как торговые центры, супермаркеты, вокзалы, аэропорты, рынки, а также в вестибюлях копаний и офисах. Несмотря на это, устройства достаточно надежные, обладающие повышенными требованиями к защите от взломов и сопротивляемостью к механическим повреждениям.
Помимо приема наличности для оплаты услуг, товаров, счетов, переводов и пр., терминалы для помещений несут функцию информационного табло. Наличие платежных терминалов в общественных местах существенно стимулирует увеличение клиентского потока.
Как выбрать терминалы оплаты?
Критериев выбора терминала несколько, но одним из основных считается тот, где и для чего он будет установлен. Дело в том, что терминалы отличаются по функциональности, по конструктивным особенностям, и по цене.
Так как выбрать терминалы оплаты? Исходя из площади, на которой будет установлен аппарат, предпочтение отдают оптимальной конструкции – напольный, встроенный или навесной. В торговых точках и на улице принято ставить напольную модель, в учебных заведениях, общежитиях, кафе – настенные модели. Кстати, стоимость терминалов для помещения несколько ниже «уличных» аналогов.
Продажа платежных терминалов
Учитывая развитие общества и возрастающие потребности населения, продажа платежных терминалов, равно как и приобретение их – довольно прибыльный бизнес. Разница в том, что рентабельность и доходность приобретенного терминала прямо пропорциональна денежному потоку, проходящему через него. А это напрямую связано с точкой локализации устройства.
Поэтому все стремятся поставить терминал в местах массовой проходимости людей. Кроме того, имеет значение внешний вид «автомата». Например, ярко раскрашенные и красивые терминалы заметны на расстоянии и привлекают внимание клиентов.
Работа с терминалом для оплаты: общие понятия и термины
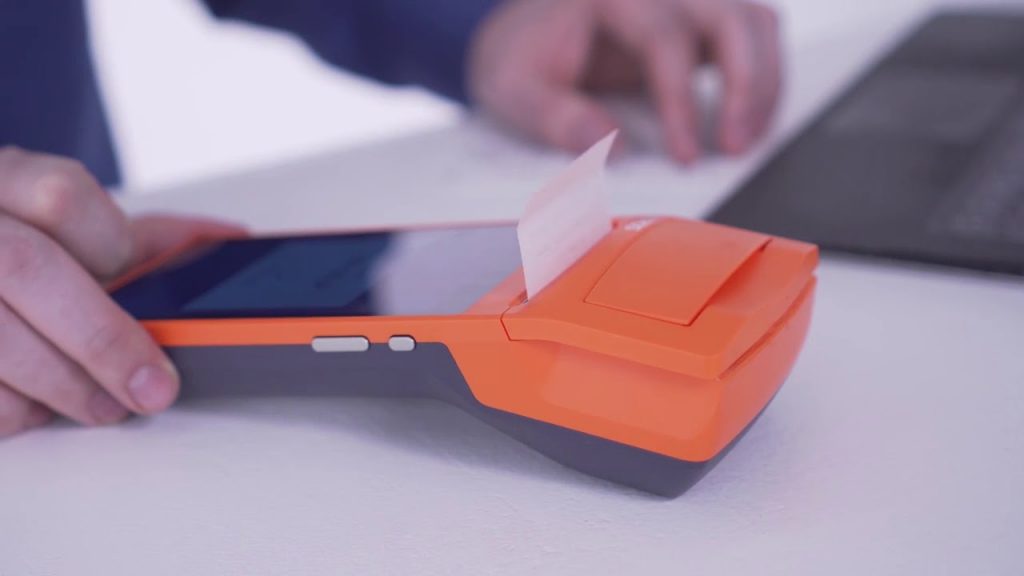
Торговые точки принимают оплату наличными. Если годовой оборот магазина превышает 40 миллионов рублей, владелец бизнеса обязан предоставить покупателям возможность оплатить покупку банковской картой. Об этом говорит 16 статья закона о защите прав потребителей. Разобрались с основными терминами, которые помогут в процессе оплаты.
Как называется терминал для оплаты картой
Чтобы считывать данные с пластиковой карты, нужен терминал. Это устройство распознает данные с магнитной ленты или чипа, отправляет информацию в банк и печатает чек об оплате. Банк списывает деньги у покупателя и перечисляет на счет продавца. Весь процесс проходит за десять секунд и на банковском языке называется эквайрингом. Поэтому терминалы иногда называются эквайринговыми или POS-терминалами. POS аббревиатура на английском — Point Of Sale — точка продаж.
Как называется оплата картой прикосновением к терминалу
Пластиковые карты бывают разными. У всех есть магнитная лента, у современных видов — встроенный чип, как у сим-карты в телефоне. Магнитную ленту считывают через ридер сбоку терминала, карты с чипом вставляют в нижний разъем.
Существуют карточки, которыми можно расплатиться бесконтактно. Их достаточно поднести к считывателю на расстояние одного сантиметра, чтобы устройство распознало данные. Технология бесконтактной оплаты называется PayPass или payWave, поэтому можно говорить «У меня карточка с ПэйПассом», «Я оплачиваю через ПэйПасс». Термин «Пейвейв» используют редко.
Некоторые модели телефонов поддерживают функцию ПэйПасс. Владелец карточки настраивает смартфон и может расплачиваться, когда подносит телефон к считывателю, например, в метро или на кассе магазина. Чип бесконтактной оплаты называется NFS, поэтому можно спрашивать «У вас есть Энфээс в телефоне?».
Как заказать терминал
1. Выбрать модель
Мы предлагаем четыре модели терминалов Инженико. Все они умеют считывать любые типы карт и принимать оплату прикладыванием карты на терминал.
2. Оставить заявку
Напишите в чат на сайте, мы поможем уточнить детали заказа и расскажем об условиях обслуживания.
3. Получить технику у курьера
Мы привозим устройства к вам домой или в офис. Они уже настроены и готовы к работе, остается подключить к интернету и работать.
Мы постоянно улучшаем ассортимент, поэтому цена и количество моделей могут меняться. Актуальная информация — на главной странице сайта.
Как работает эквайринг
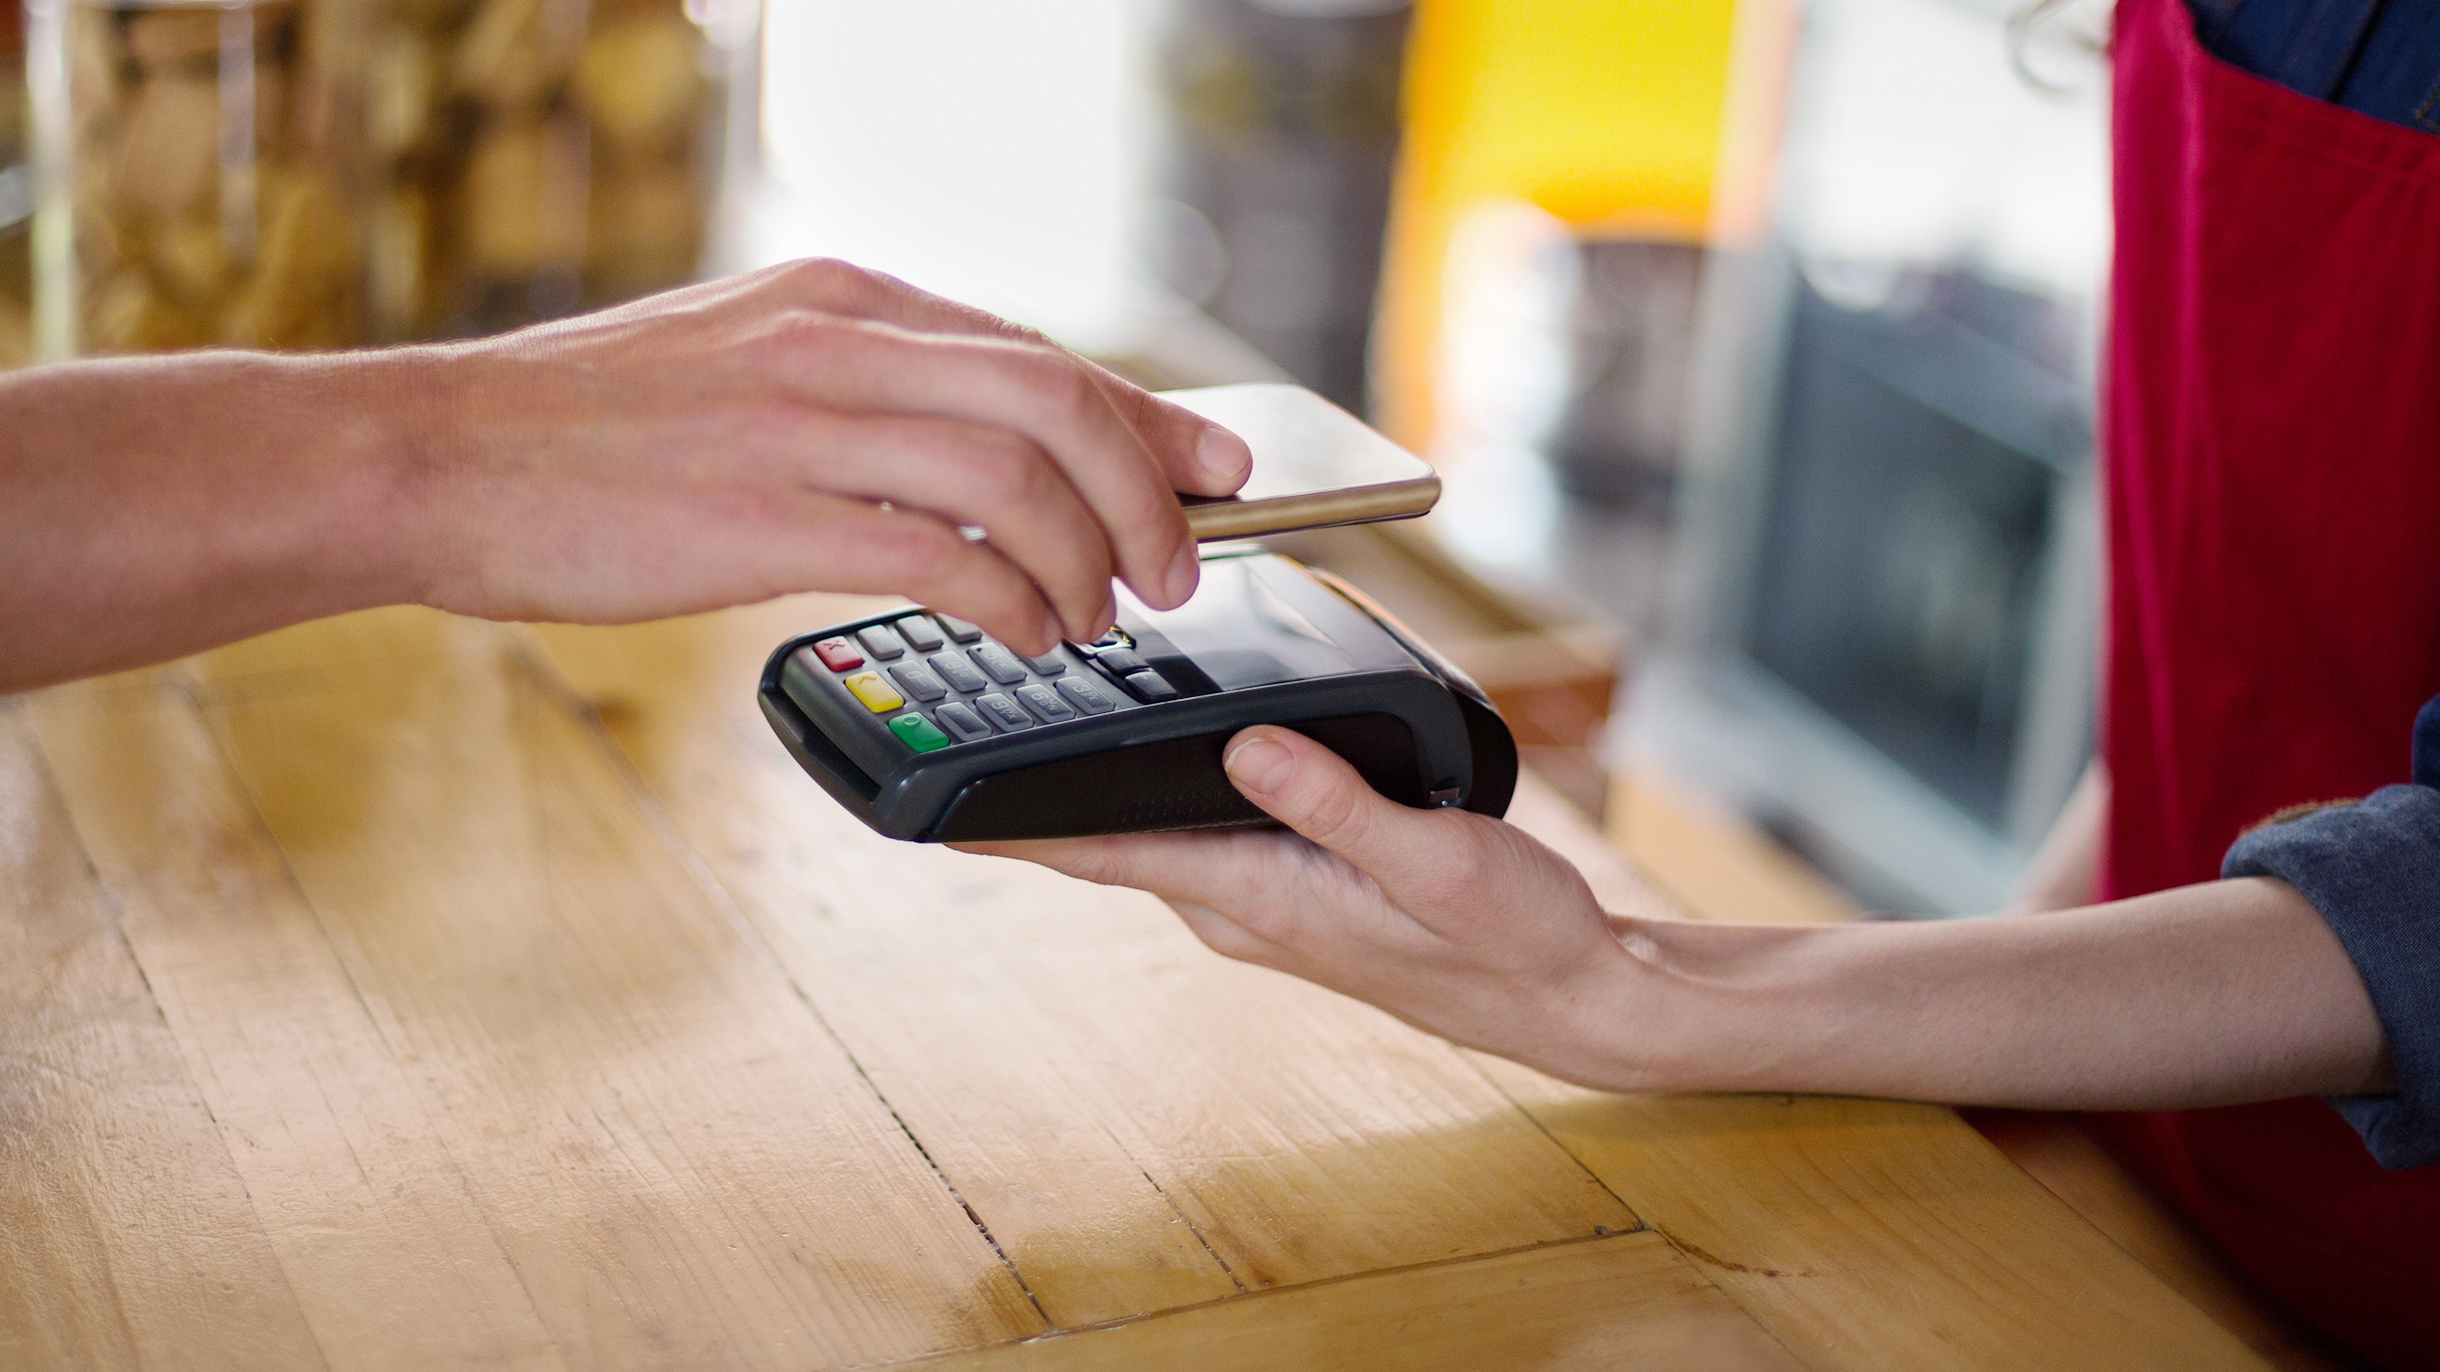
Эквайринг — это банковская услуга, которая дает возможность принимать безналичную оплату товаров и услуг банковской картой или смартфоном через платежные терминалы или интернет.
Эквайринг подходит любому бизнесу — и розничным точкам продажи, и интернет-магазину.
Принцип работы эквайринга. При торговом эквайринге продавец вводит сумму оплаты в терминале, покупатель прикладывает карту или смартфон к терминалу. В интернет-эквайринге сайт продавца перенаправляет покупателя на специальный платежный шлюз, куда передаются реквизиты продавца и сумма покупки.
Покупатель вводит данные своей карты. Информация о платеже — сумме и реквизитах карты — направляется в банк, выпустивший карту. Если на счету достаточная сумма, она списывается со счета покупателя и зачисляется в банк продавца.
Перечисление денег между банками происходит через платежную систему, их много разных: «Мастеркард», «Маэстро», «Виза», «Мир», «Американ-экспресс», «Юнион-пэй», JCB и другие. В 2022 году самые популярные системы «Виза» и «Мастеркард» приостановили операции в России. Операции этих систем внутри России теперь проводит Национальная система платежных карт, НСПК — тот же оператор, который обслуживает «Мир», поэтому перечисление денег между банками происходит по-прежнему.
Кто участвует в операции
Банк. В эквайринге участвуют два банка — банк-эквайер и банк-эмитент. Банк-эквайер оказывает услугу эквайринга. Он дает бизнесу терминал для приема карт — в интернете его заменяет платежный интернет-шлюз — и зачисляет деньги от покупателя на счет. Предприниматели сами решают, какой банк подключить в качестве эквайера.
Банк-эмитент — это банк, выпустивший карту покупателя, которой он платит через терминал или в интернете. Банк-эмитент перечисляет деньги со счета покупателя на счет продавца. Банк-эквайер и банк-эмитент могут совпадать, а могут быть разными.
Продавцы товаров и услуг. Продавцы — интернет-магазины и офлайн-точки продаж — заключают договор с банком, предоставляющим услуги эквайринга. Если это офлайн-магазин, предпринимателю придется прийти в банк лично, чтобы забрать терминал и привезти его на свою торговую точку.
После этого терминал устанавливают и подключают в магазине — и можно принимать оплату картами. Некоторые банки сами привозят терминал на точку. С онлайн-магазином нужно подключить платежный шлюз.
Покупатели. Чтобы воспользоваться услугой, у покупателя должна быть банковская карта той платежной системы, которую принимает продавец. В России у покупателей чаще всего есть карты «Мастеркард», «Маэстро», «Виза», «Мир». Лучше убедиться, что у вас в магазине можно оплатить покупку картами распространенных систем.
Требования к участникам эквайринга
Для подключения к эквайрингу бизнес продавца должен соответствовать закону. Например, через интернет нельзя продавать алкоголь или вейпы. Поэтому бизнесу по продаже алкоголя или вейпов через интернет откажет банк.
Еще нельзя продавать контрафактную продукцию, товары, нарушающие авторские права, и другие.
Проверку бизнеса перед подключением проводит банк. Каждый банк может устанавливать свой перечень критериев для принятия решения в подключении или отказе от подключения эквайринга. Например, банк может запросить у нового клиента прикрепить фотографии подключаемой торговой точки — чтобы убедиться, что это реально существующий бизнес.
Кому нужен эквайринг
Эквайринг нужен бизнесу, который хочет принимать оплату картой. Для разных видов бизнеса существуют свои виды эквайринга, которые позволяют принимать карту на стационарной торговой точке, в интернете, при оплате курьером и так далее — о них рассказываем ниже.
По закону торговые точки должны принимать платежные карты «Мир», если их выручка за предыдущий год превысила:
- 20 млн рублей в целом;
- 5 млн рублей в торговой точке.
С 2022 года большинство выпускаемых в России карт — это карты «Мир», поэтому имеет смысл поставить терминал и при меньших оборотах.
Подключили Систему быстрых платежей и снизили стоимость эквайринга до 0,4%
руководитель шахматной школы для детей «Яблоко Ньютона»
Мы обучаем шахматам онлайн, география наших клиентов — 5 стран. Параллельно с оформлением патента на школу и перехода с упрощенной системы налогообложения мы настраивали эквайринг.
Неделю сайт школы «одобряли» в банке: проверяли, есть ли на сайте документ о политике конфиденциальности, договор оферты, указан ли ИНН и контакты. После подключения эквайринга нам выставили процент за эту услугу 3,49%, хотя при первоначальном обращении обещали от 2,45%. Менеджеры сказали, что эквайринг для каждого клиента рассчитывается индивидуально. Через три дня процент эквайринга уменьшился до 2,49%, и этот процент меня устроил.
Перед проведением первого платежа нужно было подключить онлайн-кассу. Выбрала сервис «Атол», потому что они дольше всего работают на рынке и о них много отзывов. Еще три месяца кассы шли в подарок, если прийти к ним от Тинькофф-банка.
После оплаты онлайн-кассу необходимо зарегистрировать в ФНС. Это легко сделать самому, если есть квалифицированная электронная подпись — КЭП, которую ФНС выдает бесплатно. Нужно заплатить только за носитель подписи — 2000 ₽.
Дома я выяснила, что полученная КЭП не работает через привычный браузер «Гугл-хром», и я ничего не могу подписать, потому что не хватает каких-то расширений. Подпись заработала только через российский браузер «Спутник», о котором я до этого не слышала. Дальше мне за 15 минут зарегистрировали онлайн-кассу и подключили к личному кабинету Тинькофф-бизнеса.
Мы приняли наши первые платежи: сформировали ссылки на оплату, отправили их в «Вотсап» клиентам, а те переходили на страницу выбора вариантов оплаты и платили удобным способом.
Изначально я договорилась, чтобы при настройке кассы прием платежей по ПСН был основным, но на тот момент мы еще не получили патент. После первых принятых оплат оказалось, что по умолчанию у нас стоит УСН, так что мы обратились в сервис, и они поменяли на ПСН, а бухгалтер внесла исправления в платежные документы.
Спустя неделю я обнаружила в настройках эквайринга в личном кабинете, что можно подключить Систему быстрых платежей, и тогда стоимость эквайринга будет 0,4%. Включили ее и рассказали клиентам про СБП. Они не сразу разобрались, как оплатить через СБП. Опытным путем выяснили, что этот способ оплаты спрятан в 4-й вкладке и называется «Приложение банка» или «QR-код». Теперь вместе со ссылкой на оплату мы присылали родителям пошаговую инструкцию, как найти СБП.
На сегодня 40% родителей наших шахматистов оплачивают занятия через СБП. У остальных либо она не подключена, либо им так неудобно. Несколько клиентов вообще не смогли разобраться, как оплачивать по ссылке.