Счет 76.ВА — НДС по авансам и предоплатам выданным
Подчинен счету «Расчеты с разными дебиторами и кредиторами» (76).
Тип счета: Пассивный.
Аналитика по счету «76.ВА»:
| Субконто | Только обороты | Суммовой учет | Учет в валюте |
| Контрагенты | Нет | Да | Да |
| Счета-фактуры полученные | Нет | Да | Да |
Описание счета «НДС по авансам и предоплатам выданным»
Для отражения НДС от сумм оплаченных авансов и предоплат используют субсчет 76.ВА «НДС по авансам и предоплатам выданным». На счете выделяют НДС от суммы предварительной оплаты, перечисленной поставщику (исполнителю), в счет оплаты за неотгруженные товары, неоказанные работы, услуги.
Основанием для проведения расчетов по субсчету является счет-фактура, выданный поставщиком, договор, в котором предусмотрена выплата аванса. Проводки по НДС отражаются на счете 76.АВ по факту перечисления средств исполнителю (на основании платежного поручения).
Проводки по счету «76.ВА»
По дебету
| Дебет | Кредит | Содержание | Документ |
| 76.ВА | 68.02 | Восстановление НДС по предварительной оплате (аванс), ранее перечисленной поставщику | Формирование записей книги продаж |
По кредиту
| Дебет | Кредит | Содержание | Документ |
| 000 | 76.ВА | Ввод начальных остатков: НДС по авансам и предоплатам, выданным поставщикам и подрядчикам | Ввод остатков |
| 68.02 | 76.ВА | Вычет НДС по предварительной оплате (аванс), перечисленной поставщику | Счет-фактура полученный |
Статьи по теме
Ничего не найдено
Похоже, мы не можем найти запрашиваемую Вами информацию. Попробуйте найти через "Поиск".
Как заполняется строка 090 раздела 3 декларации по НДС
Положения п. 12 ст. 171 НК РФ предоставляют налогоплательщику право применения налогового вычета сумм НДС, входящих в состав перечисленных поставщикам авансов. Обязательными условиями применения вычета являются следующие моменты (п. 9 ст. 172 НК РФ):
- Наличие счета-фактуры поставщика, выставленного на сумму полученного им аванса, содержащего ссылку на номер платежного документа, которым налогоплательщик перечислил аванс. Особенности оформления таких счетов-фактур подробно освещены в письме Минфина РФ от 06.03.2009 № 03-07-15/39.
- Наличие документа, подтверждающего факт перечисления денежных средств в качестве аванса.
- Наличие договора с поставщиком, содержащего условие о перечислении аванса.
Принятие к вычету делается на полную сумму налога, указанную в счете-фактуре на аванс, выданном поставщиком (п. 12 ст. 171 НК РФ), с восстановлением сумм этого налога на дату частичного или полного закрытия аванса (подп. 3 п. 3 ст. 170 НК РФ).
Важно! КонсультантПлюс предупреждает:
Если вы перечислили аванс в одном квартале, а счет-фактуру получили в другом, то принять к вычету НДС вы можете.
Подробнее смотрите в КонсультантПлюс. Пробный доступ к системе можно получить бесплатно.
При получении счета-фактуры от поставщика по каждому выданному авансу на сумму относящегося к нему НДС делается бухгалтерская проводка:
Дт 68/02 Кт 76/ВА,
где 76/ВА – субсчет учета НДС по выданным авансам.
Общая сумма налога, подлежащая включению в вычеты, отраженные в декларации по НДС за соответствующий налоговый период, определяется как оборот по кредиту субсчета 76/ВА в корреспонденции с дебетом субсчета 68/02 за этот период.
В декларации по НДС сумма налога, подлежащая вычету по авансам, перечисленным поставщику, отражается в разделе 3 по строке 130 (п. 38.14 Порядка заполнения налоговой декларации по налогу на добавленную стоимость, утвержденного приказом ФНС России от 29.10.2014 № ММВ-7-3/558@).
С отчета за 1 квартал 2023 года декларацию по НДС нужно оформлять на бланке, в ред. приказа ФНС от 12.12.2022 № ЕД-7-3/1191@. О том, как заполнить декларацию по НДС за 3 квартал 2023 года, мы рассказали в нашей статье.
Построчный алгоритм с примерами заполнения всех двенадцати разделов отчета вы найдете в КонсультантПлюс. Пробный доступ к системе можно получить бесплатно. Если вам нужен образец декларации по НДС за 3 квартал 2023 г., переходите по этой ссылке.
Подробнее о заполнении данной строки читайте здесь.
Восстановление НДС по авансам поставщику
Восстановление налога по перечисленным поставщикам авансам происходит в моменты, когда аванс по одной из приведенных ниже причин закрывается (подп. 3 п. 3 ст. 170 НК РФ):
1. Получены документы поставщика по поставке, произведенной в счет ранее оплаченного аванса или его части.
2. Аванс полностью или частично возвращен поставщиком.
3. Изменено назначение платежа, и он перестал квалифицироваться как аванс в счет будущей поставки.
4. Произведено списание суммы незакрытого аванса на финансовые результаты.
5. Аванс учтен при зачете взаимных требований.
Необходимость восстановления НДС не для всех перечисленных случаев является бесспорной. Подробнее об этом — в материалах:
-
;
- «НДС с аванса при расторжении договора разрешили не восстанавливать».
Однако в некоторых случаях отказ от восстановления налога, скорее всего, повлечет за собой споры с налоговыми органами.
При восстановлении на сумму НДС, арифметически (по соответствующей налоговой ставке в формуле расчета) отвечающую сумме закрытого аванса, делается бухгалтерская проводка:
Дт 76/ВА Кт 68/02,
где 76/ВА – субсчет учета НДС по выданным авансам.
Общая сумма налога, восстановленная за налоговый период и подлежащая включению в декларацию по НДС, определяется как оборот по дебету субсчета 76/ВА в корреспонденции с кредитом субсчета 68/02 за этот период.
Пример восстановления НДС, принятого к вычету с аванса от КонсультантПлюс:
Организация «Альфа» (применяет ОСН) перечисляет 15 июня продавцу аванс за товары 60 000 руб., в том числе НДС — 10 000 руб. По итогам II квартала она заявляет сумму НДС с аванса к вычету.
Посмотреть пример полностью можно в КонсультантПлюс, получив бесплатный пробный доступ к системе.
Порядок заполнения строки 090 декларации по НДС
Общая сумма НДС с закрытых за отчетный период авансов, перечислявшихся поставщику, отражается по строке 090 раздела 3 декларации по НДС, имеющей название «Суммы налога, подлежащие восстановлению в соответствии с подп. 3 п. 3 ст. 170 Налогового кодекса Российской Федерации».
 Сумма строки 090 входит составной частью в сумму по строке 080 «Суммы налога, подлежащие восстановлению, всего» (ст. 38.8 Порядка заполнения декларации по НДС).
Сумма по строке 080, в свою очередь, учитывается в итоговой сумме налога, отражаемой по строке 118 «Общая сумма налога, исчисленная с учетом восстановленных сумм налога» раздела 3 декларации по НДС (п. 38.12 Порядка заполнения декларации по НДС).
Итоги
В строке 090 раздела 3 декларации по НДС отражаются восстановленные суммы НДС, ранее принятые к вычету при перечислении поставщику аванса и получения от него счета-фактуры. Восстанавливается ранее принятый к вычету НДС с авансов в случае:
- когда произошло изменение условий (или расторжение договора) и возврат ранее перечисленного аванса;
- при получении товаров (выполнения работ, оказания услуг, передачи имущественных прав).
В учете восстановление НДС отражается обратной проводкой: Дт 76/ВА Кт 68/02.
Как рассчитать НДС. Пример расчета

Кстати, наш учебный центр РУНО посвятил этому уникальный практический курс, по окончании которого начинающий бухгалтер может разобраться в любых сложных и запутанных проводках по НДС, с легкостью заполняет декларацию по НДС. Узнайте о курсе » Налоговый практикум. Уровень 1. Практика по учету НДС: от проводок до отчета. Решение задач «. А теперь, обо всем по порядку.
Содержание:
Что такое НДС
Например:
Покупаем.
Покупаем товар у поставщика по стоимости №1 — 50 000 руб.
Сверху он накинул НДС №1 (20%) — 50 000* 20% = 10 000 руб.
Итого мы купили товар по стоимости с НДС №1 — 50 000+ 10 000=60 000 руб.
Продаем.
Продаем товар по стоимости №2 — 55 000 руб.
Накидываем НДС №2 (20%) — 55 000*20% = 11 000 руб.
Продаем товар по стоимости с НДС №2 — 55 000+11 000=66 000
СТОИМОСТЬ №2 — СТОИМОСТЬ №1 = ДОБАВЛЕННАЯ СТОИМОСТЬ
То есть, по сути, разница между стоимостью №2 и стоимостью №1 и есть добавленная стоимость. А НДС рассчитывается арифметически именно с этой разницы.
НДС=(55 000 — 50 000)*20%=1 000 руб.
Очень важно!
Для правильного расчета НДС необходимо:
→ четко разбираться в проводках по расчету с поставщиками и покупателями (счета 60,62),
→ по авансам выданным и полученным (76.АВ, 76.ВА),
→ по учету НДС (счета учета 19, 68.02),
→ уметь анализировать ОСВ и находить в ней ошибки
Ведь от этого напрямую зависит правильность расчета НДС, корректное заполнение декларации по НДС, и, как следствие, уплата налога в бюджет… Я вам советую отработать практические навыки по составлению проводок по расчету НДС и заполнению налоговой декларации с учетом всех последних изменений на нашем новом практическом курсе “ Налоговый практикум. Уровень 1. Отработка навыков работы со счетами по НДС. Решение примеров ”.
Кто уплачивает НДС
Как зафиксировано в статье 143 НК РФ платить НДС должны компании и ИП, использующие общую систему налогообложения.
Условно плательщики НДС распределяются на 2 группы:
— налогоплательщики «внутреннего» НДС, который платится при реализации товаров, работ или услуг на территории нашей страны;
— налогоплательщики «ввозного» НДС, уплачиваемого на таможне при ввозе товаров в Россию.
Момент возникновения обязанности по уплате НДС

Пример 1. Расчет НДС: обязанность уплаты — в момент отгрузки
15 марта — отгрузка товара
1. Дт 62.1 Кт 90.1 — 240 000 р. — отгружен товар
2. Дт 90.3 Кт 68.02 — 40 000 р. — выставлен счет-фактура
Именно в этот день у нас и возникает обязательство перед бюджетом по уплате налога.
Посмотрим в оборотно-сальдовую ведомость и проанализируем обороты по счетам 62.01, 68.02, 90

3. Дт 51 Кт 62.1 — 236 000 р. — оплачен товар.
Посмотрим в оборотно-сальдовую ведомость и проанализируем обороты по счетам 62.01, 51

Пример 2. Расчет НДС: обязанность уплаты — в момент оплаты (аванс)
15 марта
1. Дт 51 Кт 62.2 — 240 000 р. — получен аванс от покупателя
При получении предварительной оплаты от покупателя, у продавца есть 5 дней, чтобы выставить счет-фактуру на аванс, в день выставления счета- фактуры начисляется НДС, т.е. возникает наш долг перед бюджетом.
2. Дт 76.АВ Кт 68.02 — 40 000 р. — выставлен счет-фактура на аванс, начислен НДС
Посмотрим в оборотно-сальдовую ведомость и проанализируем обороты по счетам 62.02, 51

3. Дт 62.1 Кт 90.1 — 240 000 р. — отгружен товар
4. Дт 90.3 Кт 68.02 — 40 000 р. — выставлен счет-фактура, начислен НДС
5. Дт 68.02 Кт 76.АВ — 40 000 р. — зачтен НДС с полученного аванса.
Посмотрим в оборотно-сальдовую ведомость и проанализируем обороты по счетам 62.02, 51

Внимание!
Нельзя допускать ошибок в проводках по учету НДС с авансов и зачету НДС с авансов. Эти ошибки приводят к неверному заполнению декларации, искажению данных и камеральным проверкам.
Чтобы не делать в учете НДС ошибок вначале отработайте практические навыки по составлению проводок по расчету НДС и заполнению налоговой декларации.
На курсе более 80 задач, в том числе по заполнению налоговой декларации.
По завершению дистанционного видеокурса вы сможете:
— без труда анализировать операции по НДС с авансов и зачету авансов
— “читать” ОСВ, находить в ней ошибки и знать, как их исправлять
— заполнять декларацию по НДС так, чтобы избежать камеральных проверок
По окончании: удостоверение о повышении квалификации!
Налоговые ставки
Руководствуясь 164 статьей НК РФ, можно определить существующие налоговые ставки НДС.
20%. Основная ставка составляет 20% — она применима для большинства объектов налогообложения.
10%. На некоторые группы продовольственных товаров, детские товары, медицинские препараты, книги распространяется ставка НДС, равная 10%.
0%. Экспортеры применяют ставку 0%, при условии документально подтвержденного факта экспортной сделки в налоговом органе.
Налоговый кодекс предусматривает еще одно понятие, такое как расчетная ставка. Ее следует применять при поступлении авансов или предоплаты за товар. Рассчитывается она так: 20% : 120% или 10 %: 110% в зависимости от категории вышеупомянутых товаров.
Например:
Получен аванс от покупателя за товар, облагаемый по ставке 20% в сумме 120 000 руб.
Рассчитываем НДС по расчетной ставке 20% :120%.
120 000*20:120=20 000 руб.
Как правильно рассчитать НДС
Для того, чтобы правильно рассчитать НДС к уплате изначально следует определить налоговую базу. Налоговая база — это сумма всех доходов, полученных организацией за расчетный период. Данная сумма равняется:
Стоимость реализованных товаров
(работ, услуг)
Авансы полученные
НДС = Налоговая база х Налоговая ставка (%)
Следует помнить, что если деятельность компании предусматривает реализацию товаров, облагаемых по разным ставкам НДС, то налоговая база рассчитывается по каждой категории товара отдельно.
Налоговые вычеты по НДС
В начале статьи мы разбирали понятие «добавочная стоимость». Так вот, для того, чтобы налогоплательщик верно рассчитал именно свою «добавочную стоимость», и соответственно НДС, подлежащий уплате в бюджет, действует понятие — налоговый вычет (ст.171 НК РФ).
Вычет — это НДС, который вы уплатили либо поставщику товаров, услуг или работ в процессе вашей хозяйственной деятельности, либо на таможне при импорте товаров, а так же НДС, с сумм за поступивший товар или оказанные работы.

Так какой же налог мы должны отдать в бюджет?
Вернемся к нашему примеру, разобранному в самом начале статьи.
НДС к уплате = НДС №2 –НДС №1
где
НДС №2 — налог, начисленный на стоимость товара при продаже.
НДС №1 — НДС, который мы уплатили поставщику при покупке товара, другими словами налоговый вычет.
Посмотрите, как определить сумму НДС, уплачиваемую в бюджет на счете 68.02 на этом фрагменте из нашего курса Налоговый практикум , заодно убедитесь, насколько просто и наглядно проходят наши занятия. Получить пробный доступ к курсу
Как подтвердить начисление и вычеты по НДС
Счет-фактура
Хотите быть уверенным, что декларация составлена без ошибок и Вам не грозит камералка? Жмите сюда→>
Книга продаж
Продавец должен учитывать счета-фактуры, которые сам выписал покупателю в журнале учета выставленных счетов-фактур. Хотя на сегодняшний день это право, а не обязанность. Но все же я рекомендую придерживаться старых правил, чтобы удобно было вести учет, тем более, что эта форма сохранилась во многих бухгалтерских программах. Далее ее необходимо зарегистрировать в книге продаж. Вот это уже важный налоговый документ! На основании этого документы вы будете заполнять декларацию по НДС. А так же ее по необходимости могут затребовать налоговые органы.
Книга покупок
В свою очередь, чтобы иметь право на вычет по НДС, вам необходим счет-фактура, полученный от поставщика. Подтвердить уплату НДС при импорте следует документом, в котором зафиксирована уплата налога на таможне. «Входящие» счета-фактуры регистрируются в журнале учета полученных счетов-фактур и в книге покупок.
Вычитание суммы «входящего» налога покупок, отраженного в книге покупок из суммы «исходящего» налога, учтенного в книге продаж и есть НДС, который нужно в сроки уплатить в бюджет.
Бухгалтерский учет НДС. Проводки
В бухгалтерском учете НДС, полученный от покупателей и подлежащий уплате в бюджет, имеет отражение на счете 68.02 «Расчеты с бюджетом по НДС» .
Оборот по Дебету 68.02
Дт 68.02 Кт 19 Принят НДС к вычету
Дт 68.02 Кт 51 Перечислен НДС в бюджет
Дт 68.02 Кт 76АВ Зачтен НДС с аванса полученного
Дт 68.02 Кт 76ВА Принят к вычету НДС с аванса, выданного поставщику
Обороты по Кредиту 68.02
Дт 90.3 Кт 68.02 Начислен НДС с отгрузки
Дт 76.АВ Кт 68.02 Начислен НДС с аванса полученного
Дт 76.ВА Кт 68.02 Восстановлен НДС с аванса, выданного поставщикам

Посмотрите весь подробный алгоритм расчета НДС с проводками и анализом оборотно-сальдовой ведомости на примере урока из курса “ Бухучет и налогообложение для начинающих + 1С 8.3. Практикум ”
Уникальная методика, применяемая на данном курсе, позволяет пройти обучение в форме стажировки в реальной компании.
Программа курса одобрена Департаментом образования г. Москвы и полностью отвечает стандартам в области дополнительного профессионального образования.
Дистанционный экспресс-курс «Основы бухгалтерского учета + 1С 8.3» с выдачей именного сертификата
На простом языке и в короткие сроки вы изучите все участки бухгалтерии и узнаете, как:
- грамотно составить бухгалтерские проводки
- «прочитать» оборотно-сальдовую ведомость
- вести учет с поставщиками и покупателями
- вести учет денежных средств в кассе и на расчетном счете
- рассчитать прибыль и заполнить баланс
О курсе:
- Выпускников: 1244
- Объем: 12 академических часов
- Срок доступа: 25 дней
- Возможность продлить доступ: Да
- Нужен ли вам этот курс по быстрому освоению бухучета и налогов? Пройти тест
- Отзывов: 10. Читать
Изучите подробную программу курса с описанием тем и практических заданий!
КУРСЫ, КОТОРЫЕ ВАМ ПОМОГУТ СТАТЬ ПРОФЕССИОНАЛОМ!
Налоговый практикум. Уровень 1. Отработка навыков работы со счетами по НДС. Решение примеров дистанционно
Налоговый практикум. Уровень 2. Технология составления деклараций по НДС и налогу на прибыль на ситуациях из практики дистанционно
Налоговый практикум. Уровень 3. Аудит расчета НДС и налога на прибыль для разных договоров и видов деятельности дистанционно
Учет зарплаты и кадров + 1С ЗУП 8.3 очно / дистанционно
Кадровое делопроизводство со знанием 1С ЗУП 8.3. Инспектор по кадрам дистанционно
НДС с авансов полученных и авансов выданных
В статье мы рассмотрим, как в программе 1С:Бухгалтерия 8 ред. 3.0 оформить счёт-фактуру на аванс и как отразить зачёт аванса.
Покупатель может полностью или частично внести предоплату за товары. Рассмотрим, как отразить НДС с аванса полученного от покупателя в 1С:Бухгалтерия 8 ред. 3.0.
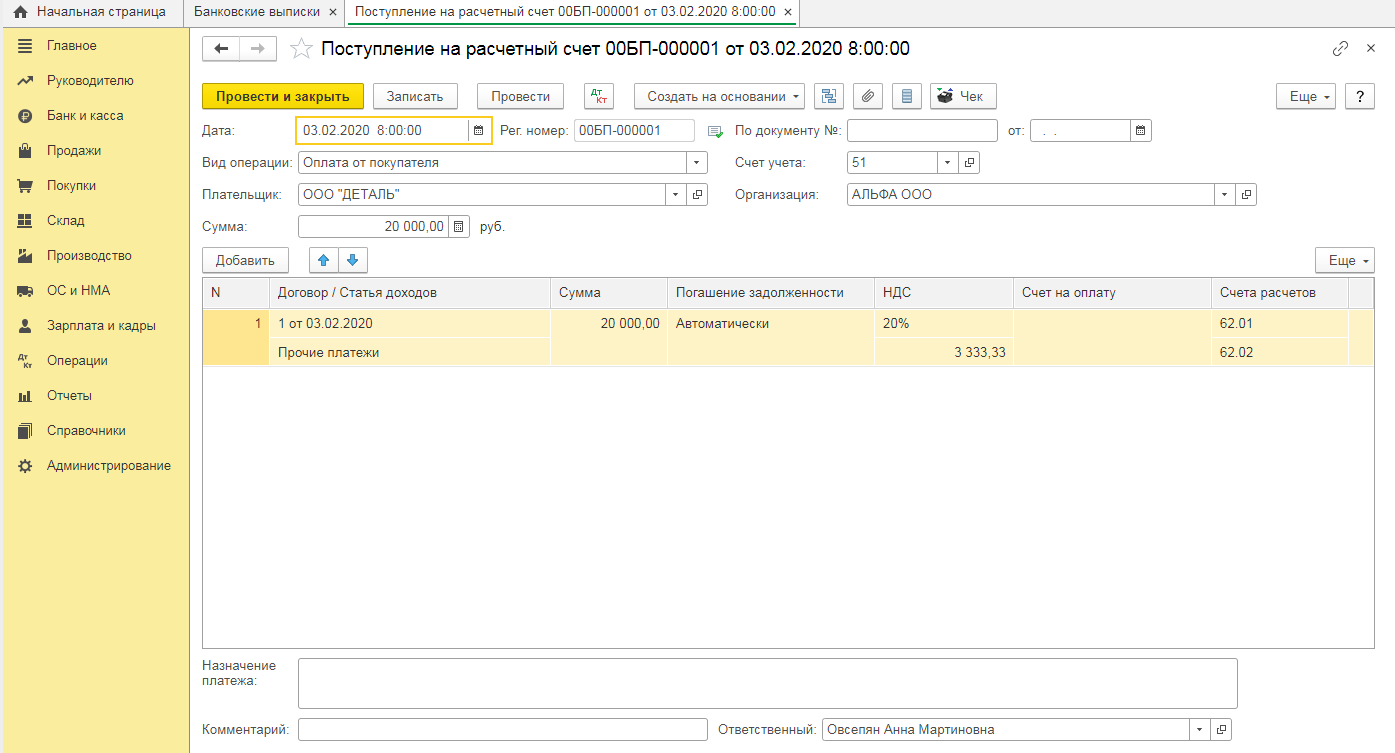
1) Поступил аванс от покупателя «Поступление на расчётный счёт» Дт 51 Кт 62.02.
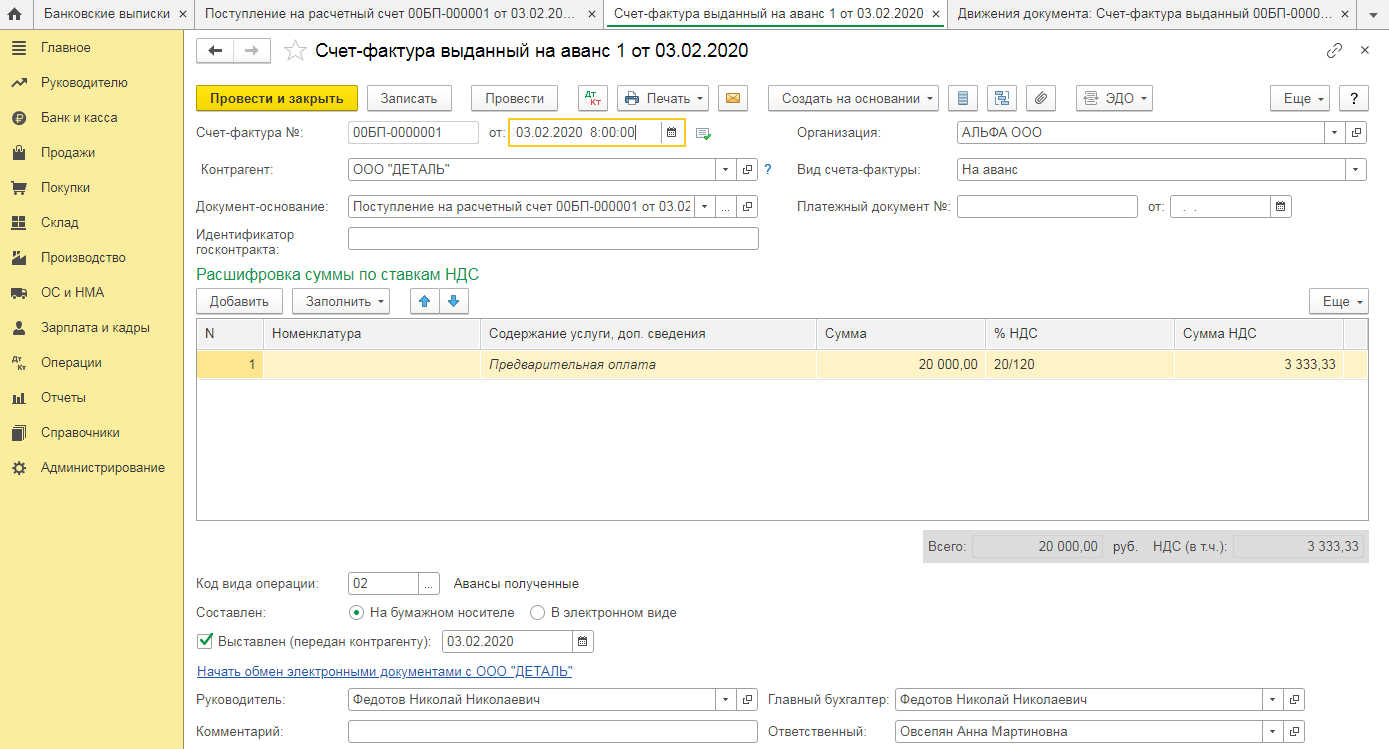
2) Из поступления на расчётный счёт выписать «Счёт-фактура выданный», запись попадёт в книгу продаж Дт 76АВ Кт 68.
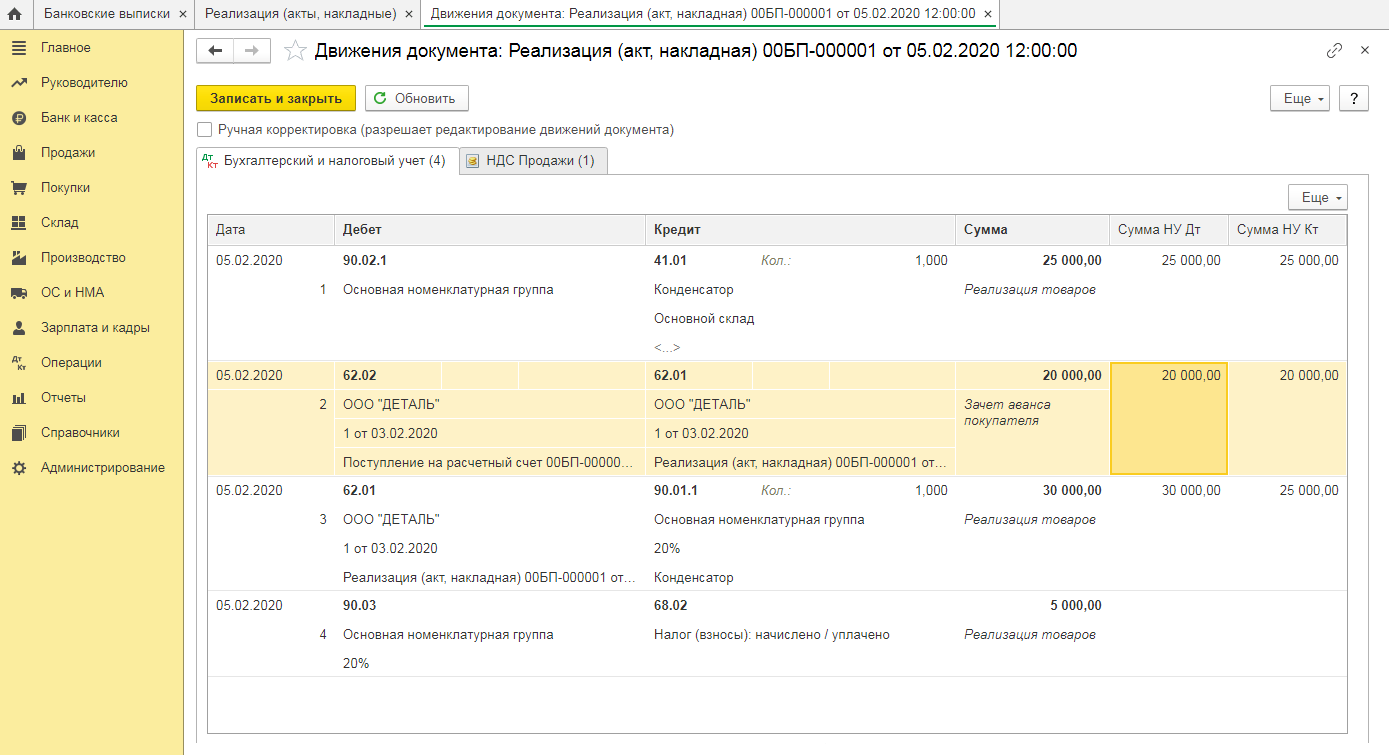
3) Раздел «Продажи» ‒ «Реализация»:
Дт 61.01 Кт 90.01 ‒ выручка от реализации
Дт 90.02 Кт 41 ‒ себестоимость
Дт 90.03 Кт 68.02 ‒ НДС
Дт 62.02 Кт 62.01 ‒ зачёт аванса
4) Поступила оплата от покупателя «Поступление на расчётный счёт» Дт 51 Кт 62.01.
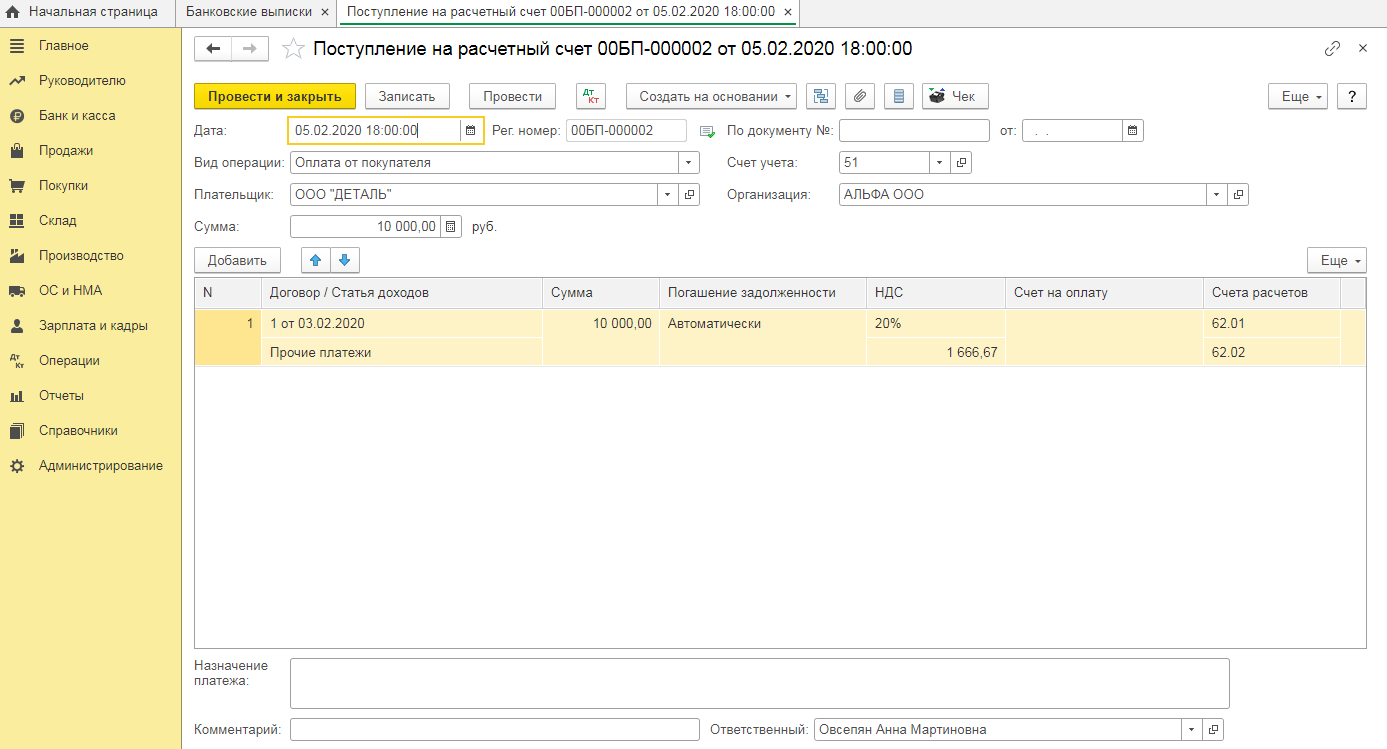
5) Формирование записей книги покупок ‒ Дт 68.02 Кт 76АВ.
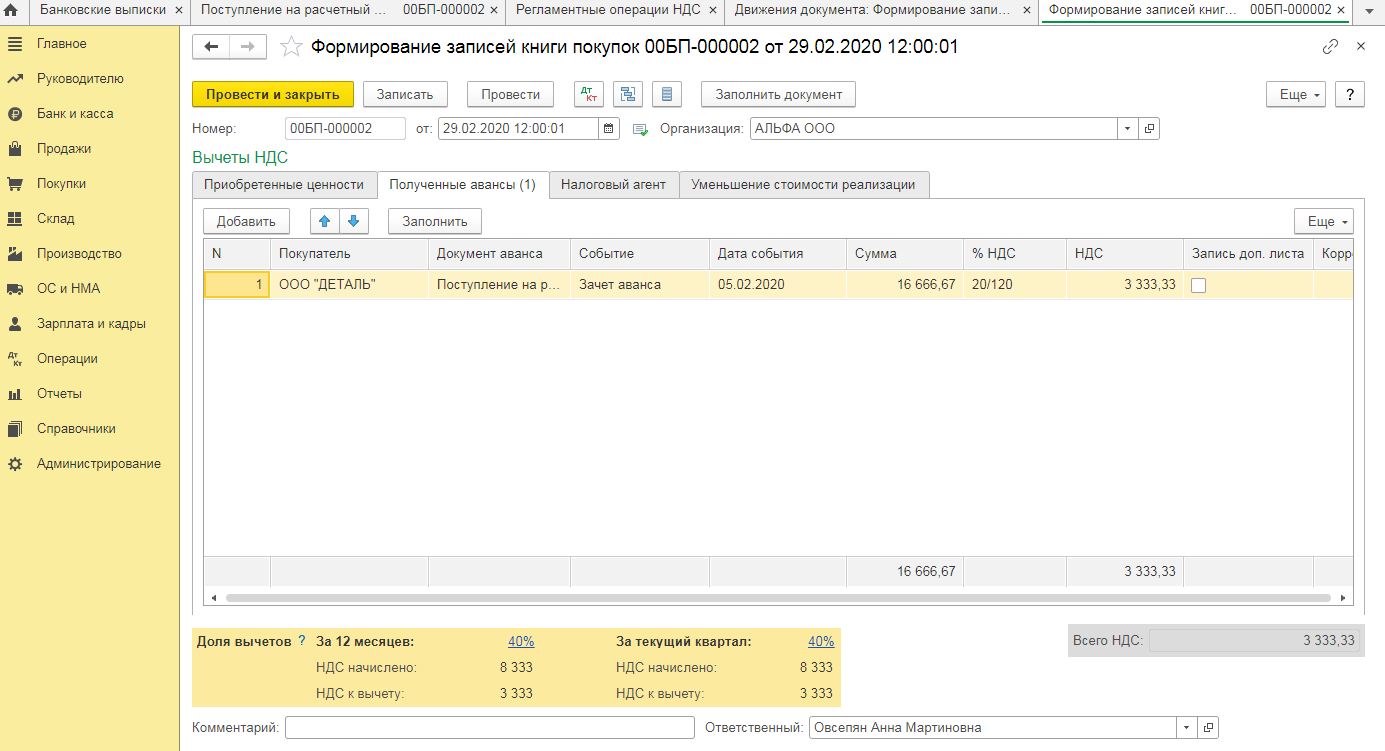
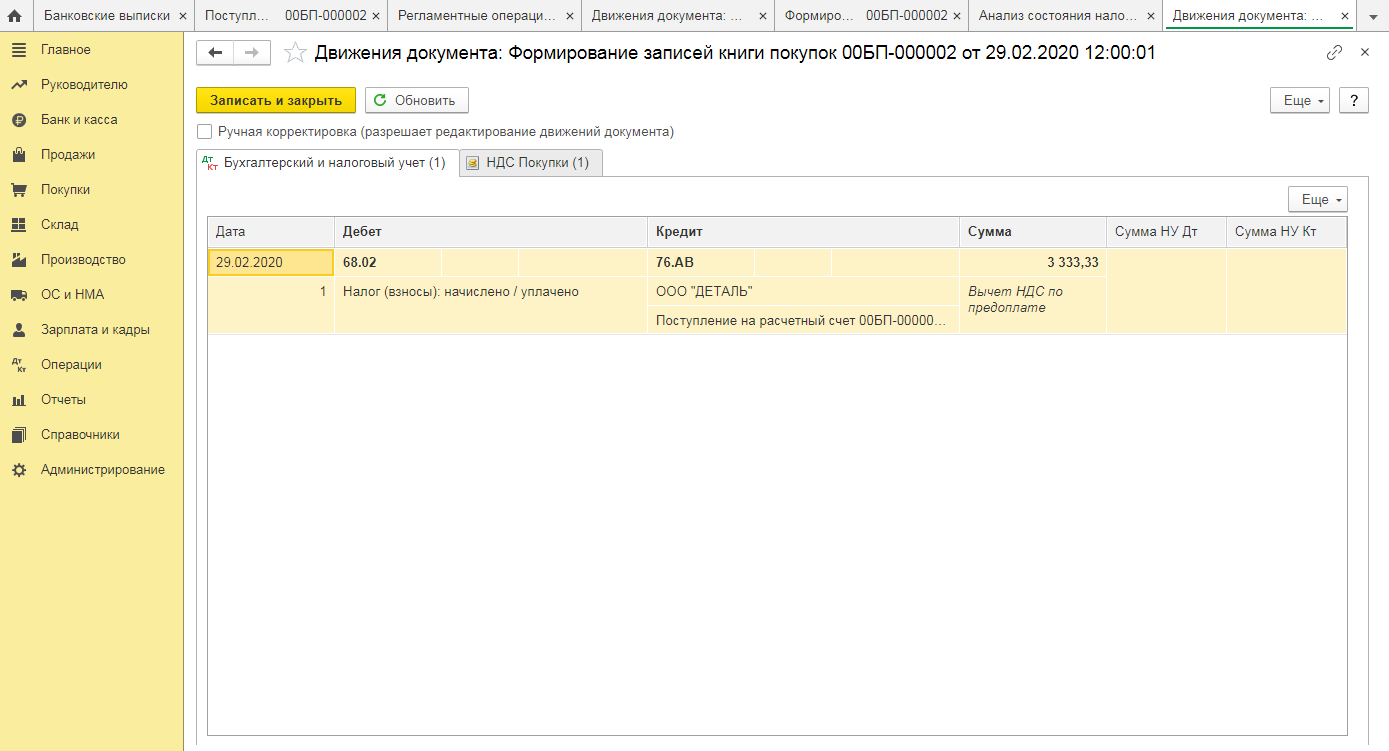
Далее рассмотрим, как в 1С:Бухгалтерия 8 ред. 3.0 отразить расчёты по НДС при выдаче аванса поставщику. Для отражения НДС по авансам выданным служит счёт 76ВА.
1) Перечислен аванс поставщику.
Раздел «Банк и касса» ‒ «Списание с расчётного счёта» Дт 60.02 Кт 51.
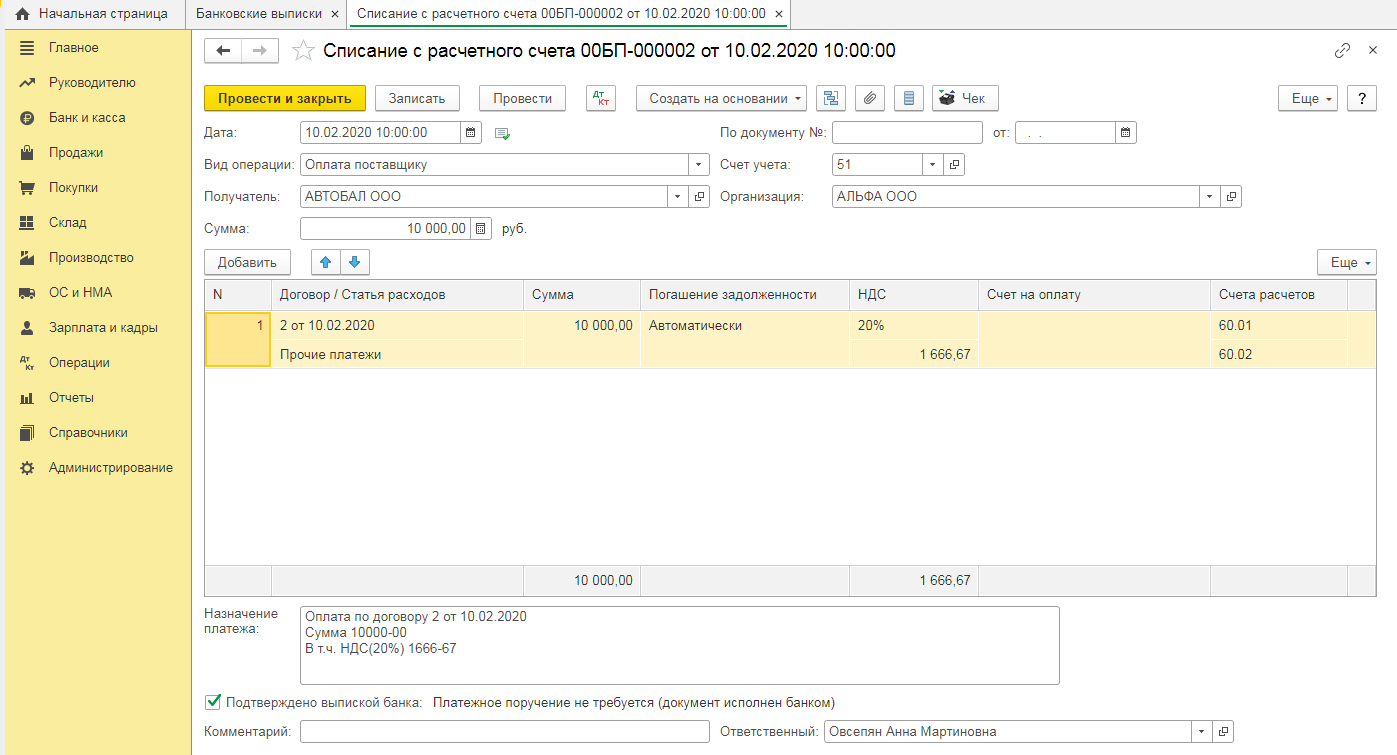
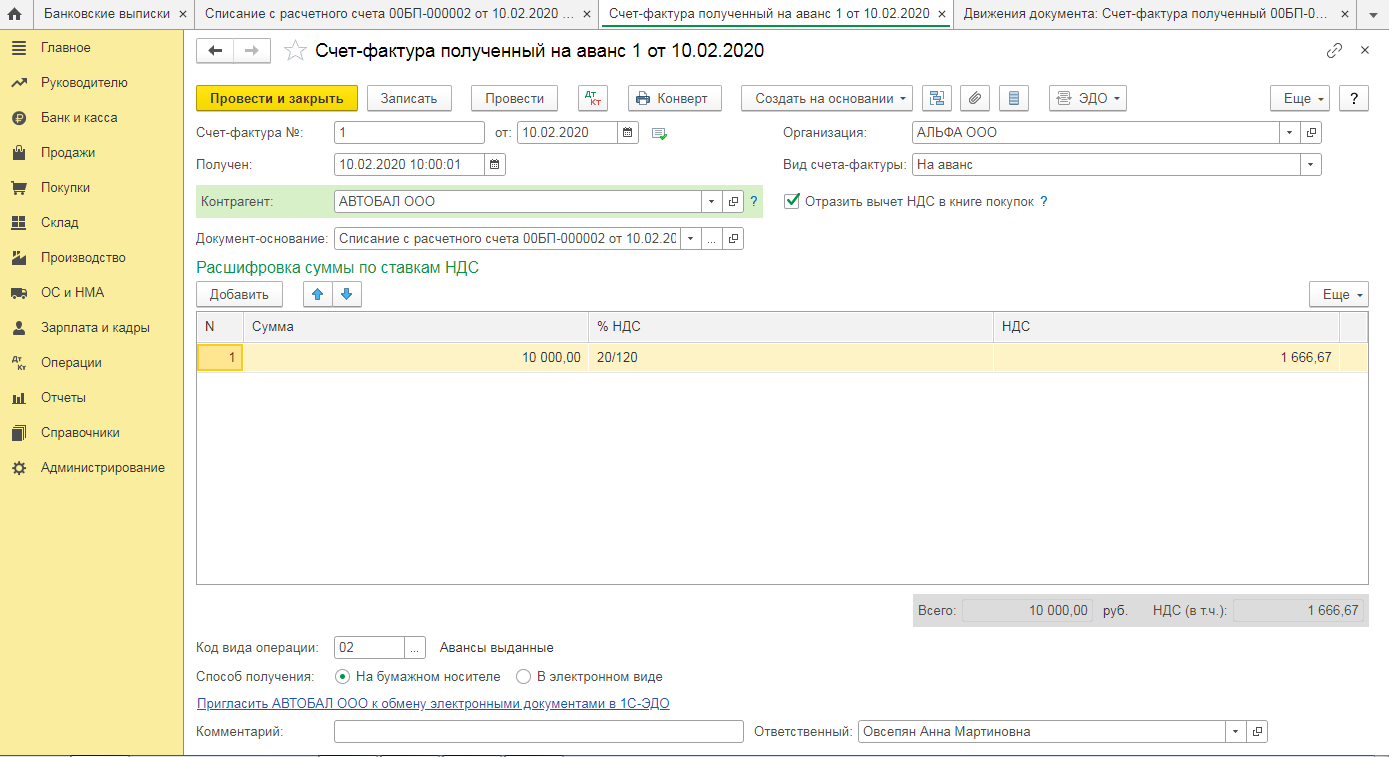
2) Создать на основании списания с расчётного счёта «Счёт-фактура полученный» Дт 68.02 Кт 76ВА, данная запись попадёт в книгу покупок.
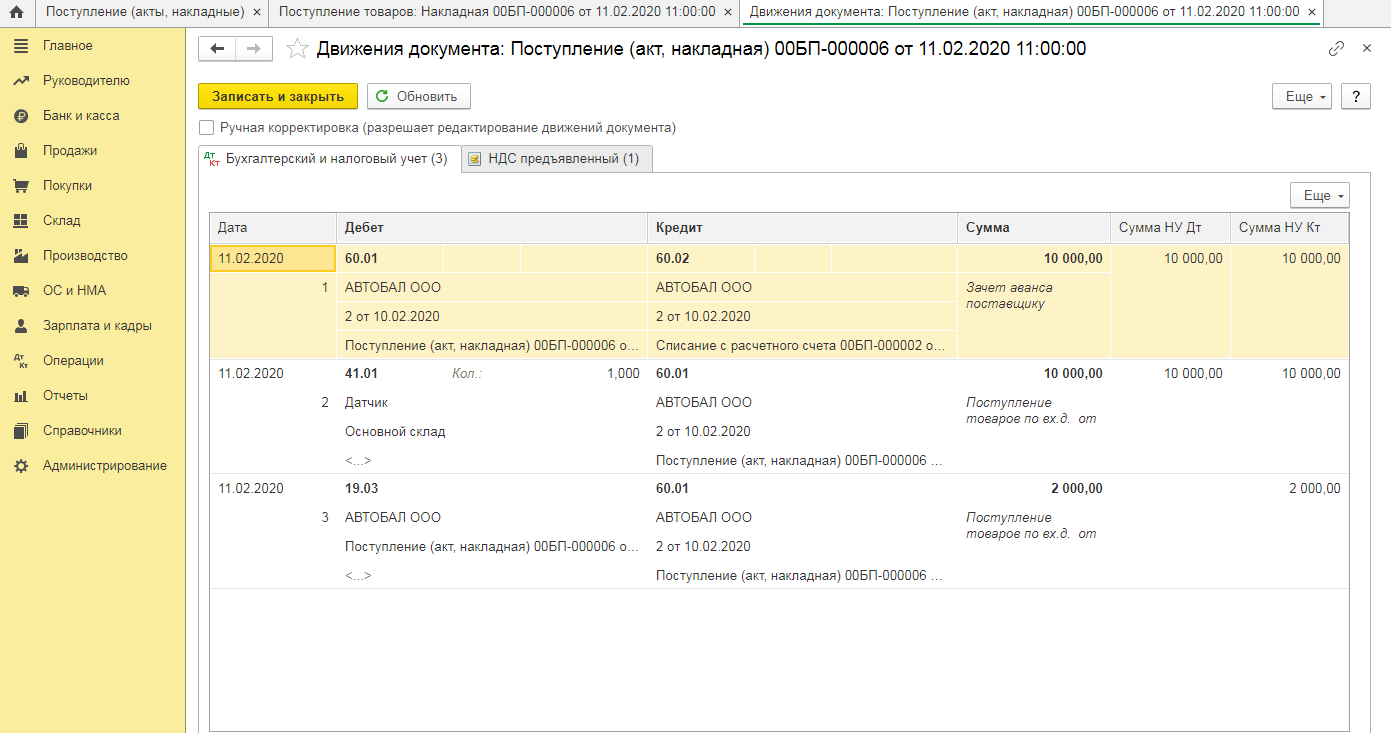
3) Раздел «Покупки» ‒ «Поступление»:
Дт 60.01 Кт 60.02 ‒ зачёт аванса
Дт 41.01 Кт 60.02 ‒ сумма обязательств перед поставщиком (без учёта НДС)
Дт 19.03 Кт 60.01 – НДС
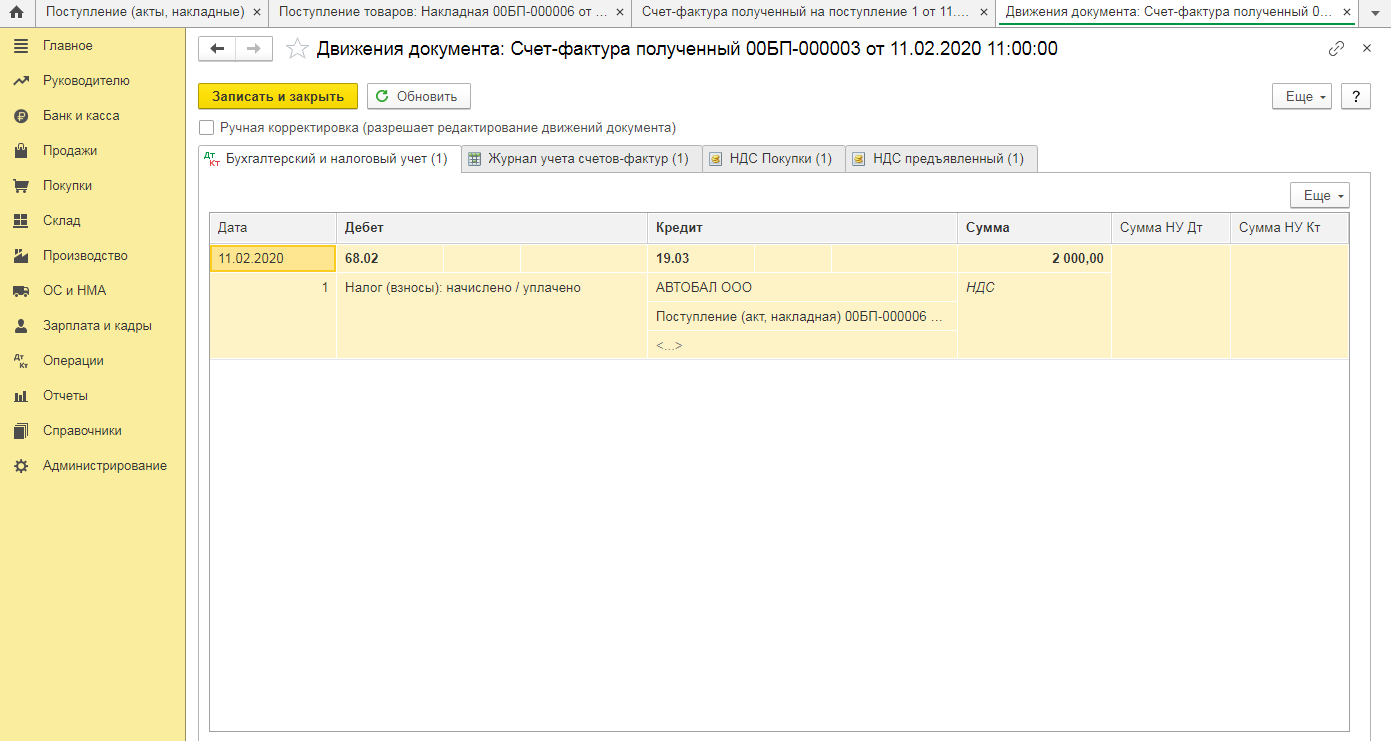
4) «Счёт-фактура полученный» ‒ Дт 68.02 Кт 19.03.
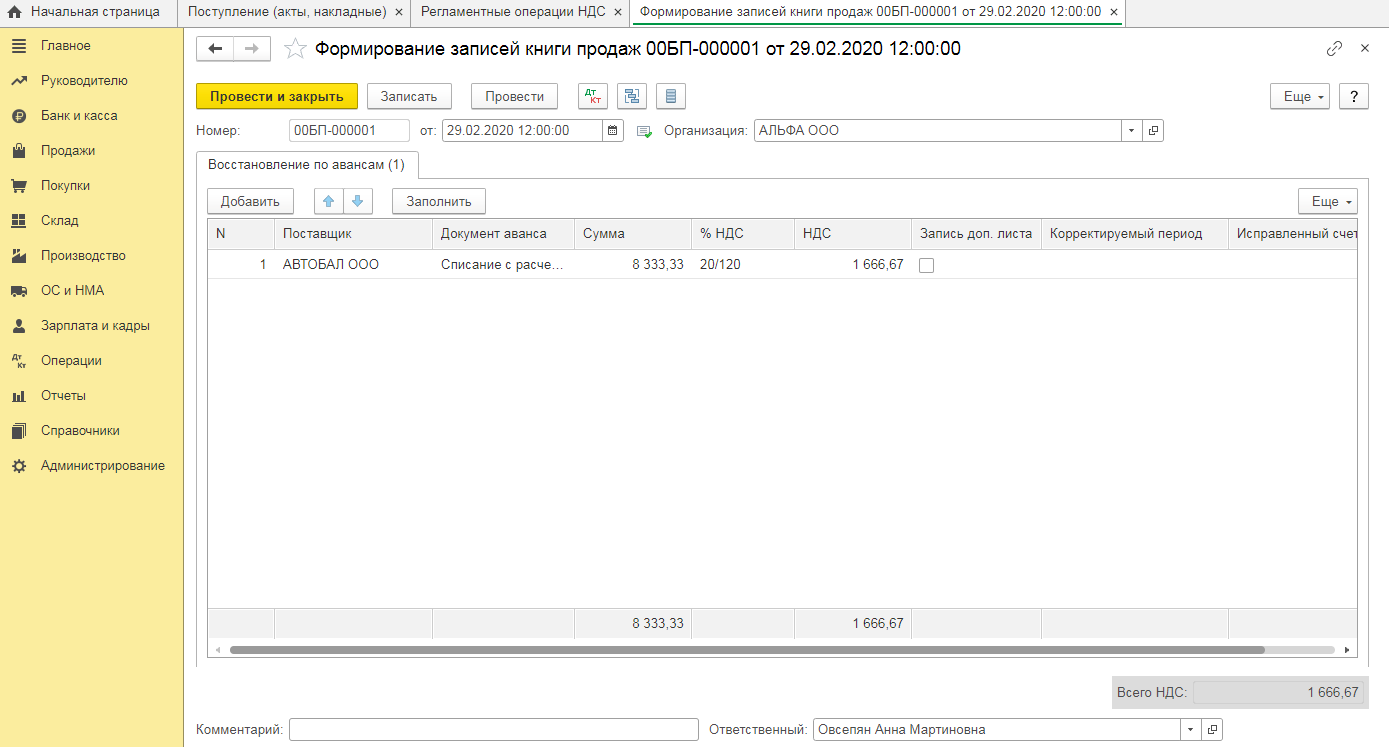
5) Формирование записей книги продаж ‒ Дт 76ВА Кт 68.02
Для того чтобы убедиться в корректности операций, можно сформировать оборотно-сальдовую ведомость по счёту 76АВ (по авансам полученным) и 76ВА (по авансам выданным): дебетовый и кредитовый обороты равны, сальдо нет – всё верно!
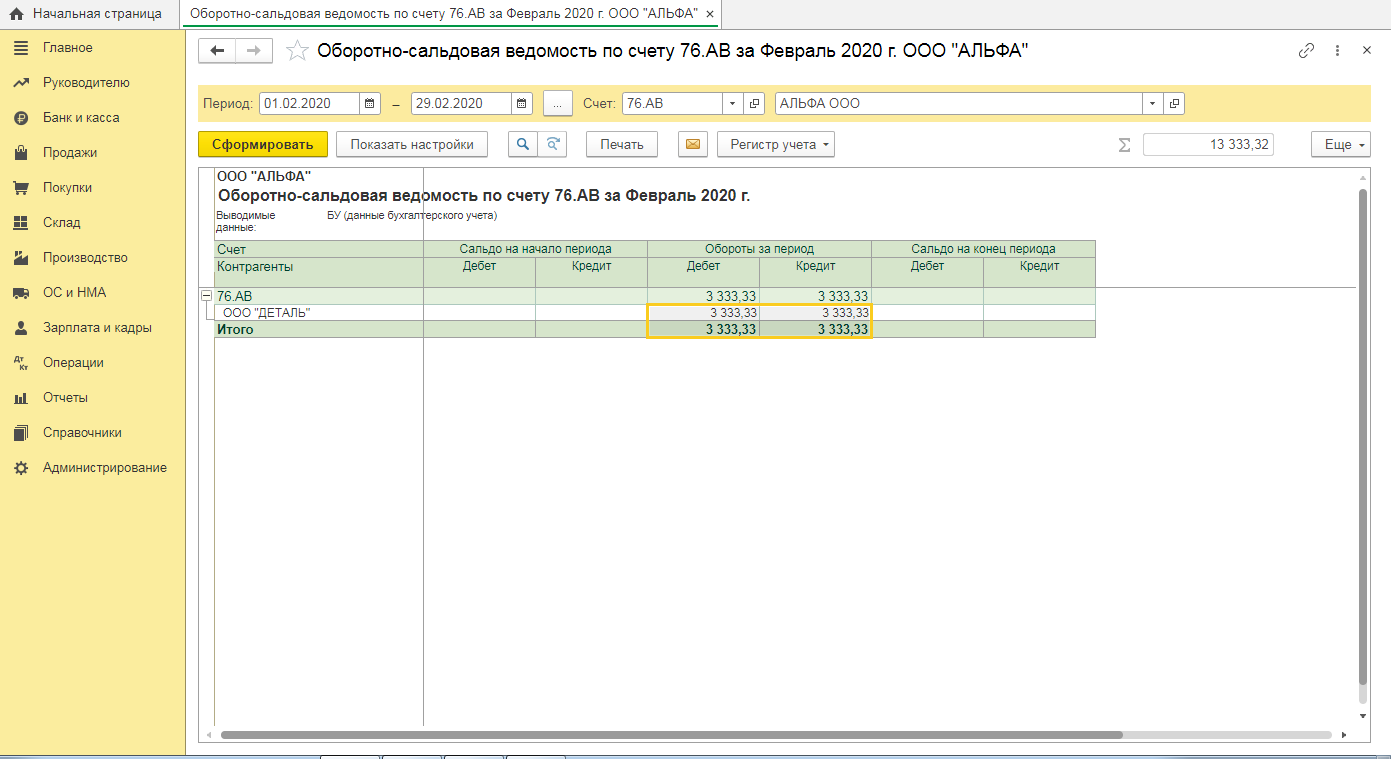
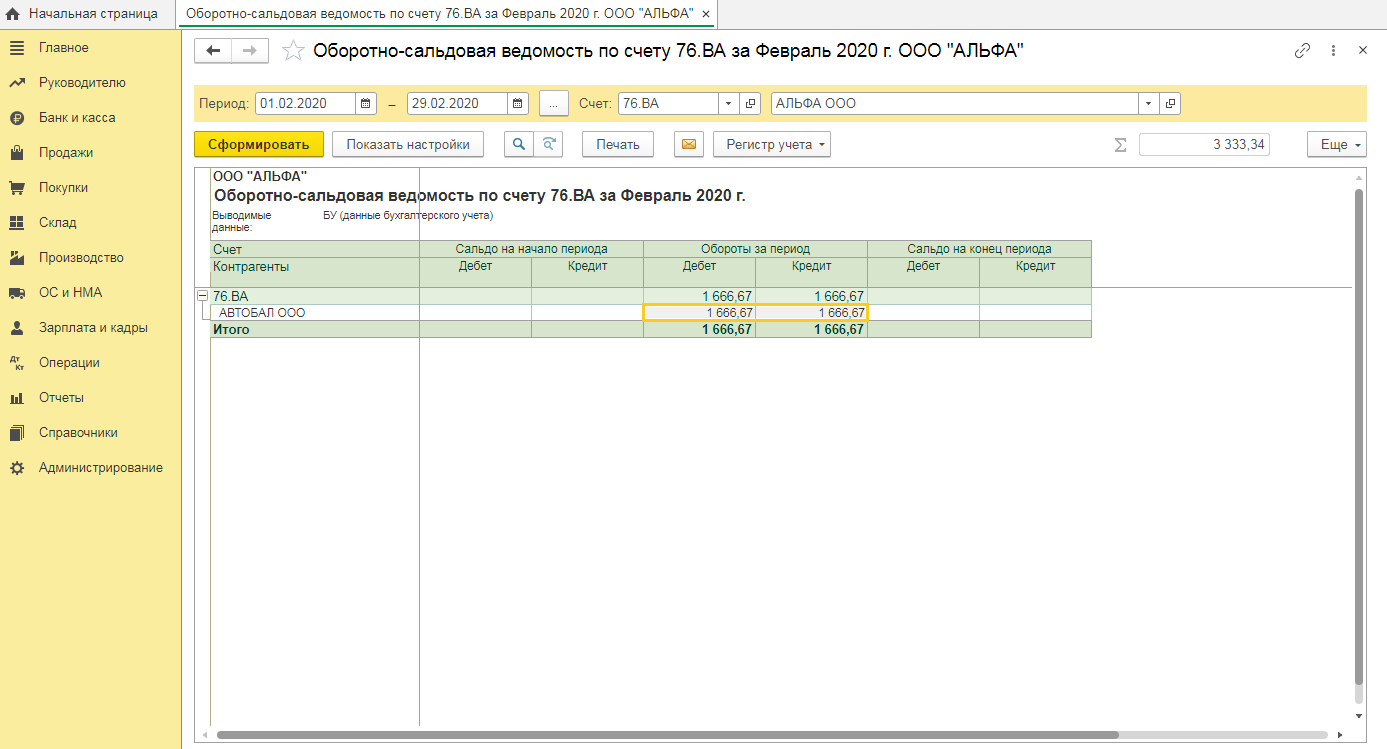
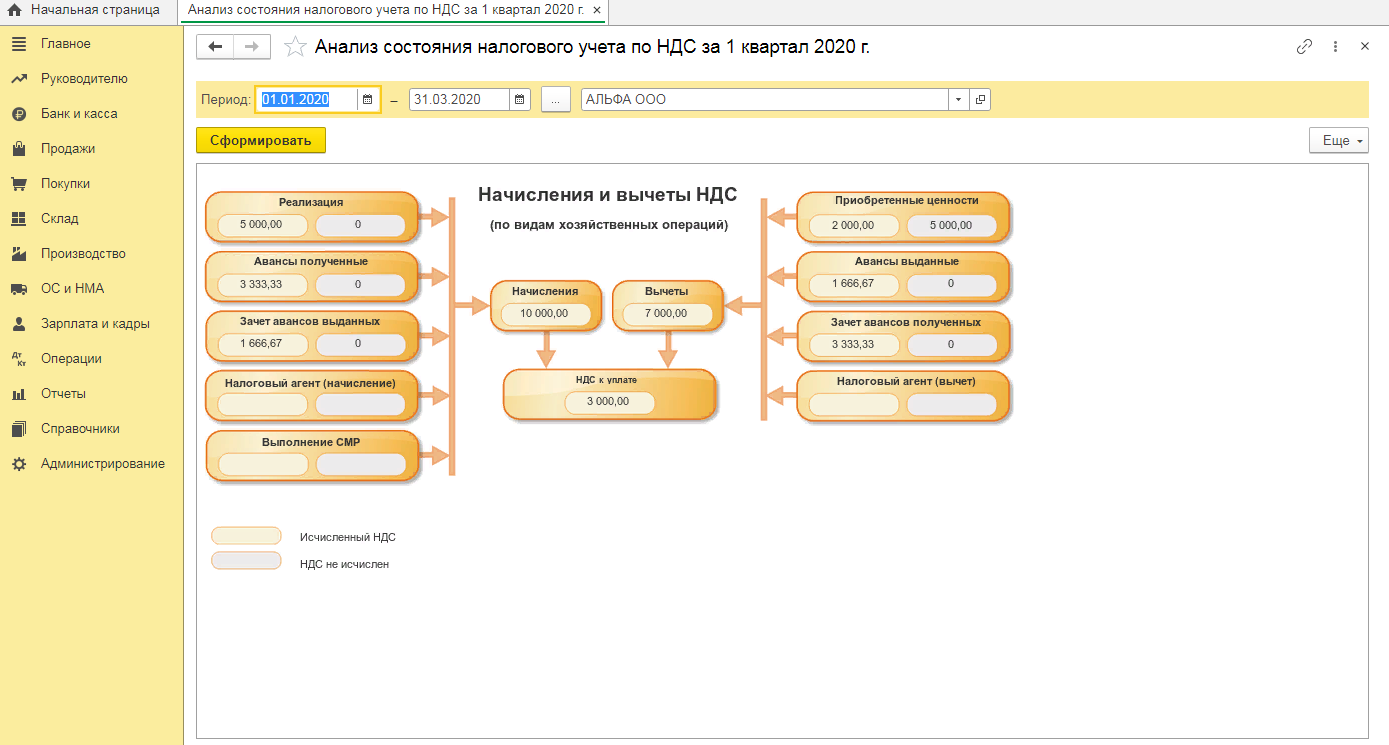
Также для проверки рекомендуем отчёт «Анализ учёта по НДС». В отчёте отдельными блоками схематично показана структура налоговой базы по НДС.
В декларации по НДС в разделе 3 по строке 070 отражается сумма аванса и НДС с аванса полученного; по строке 080 (в т. ч. 090) ‒ восстановленная сумма НДС с зачтённой суммы предоплаты.
НДС не теряет своей актуальности и зачастую вызывает сложности. Мы рассмотрели учёт НДС с авансов. Если вопросы остались, мы будем рады вам помочь. Всего лишь нужно обратиться к нам на Линию консультаций 1С компании «Что делать Консалт». Первая консультация бесплатно!
Свидетельство о регистрации СМИ: Эл № ФС77-67462 от 18 октября 2016 г. Контакты редакции: +7 (495) 784-73-75, smi@4dk.ru
Поздравляем! Вы успешно подписались на рассылку
Получите полный доступ к КонсультантПлюс бесплатно!
Вы переходите в систему КонсультантПлюс
- Прайс-лист 1С
- Купить Консультант Плюс
- Купить 1С
- Записаться на семинар
- Большой тест-драйв
- Калькуляторы
- Производственный календарь
- Путеводители
- Удаленная поддержка
- Приложение Информер
- Помощь Информер
- Тесты
- Вакансии
- О нас
- Контакты
- Политика конфиденциальности
- Новости законодательства
Физическое лицо, ставя галочку напротив текста «Я даю согласие на обработку персональных данных» и/или нажимая на кнопку отправки заполненной формы на интернет-сайтах — https://www.4dk.ru/, https://4dk-consultant.ru, https://4dk-reg.ru, https://meprofi.ru, https://cpk4dk.ru (далее — Сайты), обязуется принять настоящее Согласие на обработку персональных данных (далее — Согласие).
Действуя свободно, своей волей и в своем интересе, а также подтверждая свою дееспособность, физическое лицо дает свое согласие ООО «ЧТО ДЕЛАТЬ КОНСАЛТ», местонахождение: 127083, г. Москва, ул. Мишина, д.56, ЭТАЖ 3, КОМ. 307, ОГРН 5137746191941, ИНН 7714923575 (далее — Оператор), на обработку своих персональных данных со следующими условиями:
1. Согласие дается на обработку персональных данных, с использованием средств автоматизации.
2. Согласие дается на обработку следующих персональных данных:
- • фамилия, имя, отчество;
- • место работы и занимаемая должность;
- • адрес электронной почты;
- • номера контактных телефонов
3. Оператор осуществляет обработку полученной от Пользователей информации в целях оказания услуг в соответствии с уставной деятельность, в том числе предоставления Пользователю доступа к персонализированным ресурсам Сайтов; связи с Пользователем, путем направления уведомлений, запросов и информации, касающихся оказываемых услуг, исполнения соглашений и договоров; обработки запросов и заявок от Пользователя, а также проверки, исследования и анализа данных, позволяющих поддерживать и улучшать сервисы Оператора.
4. Основанием для обработки персональных данных является: статья 24 Конституции Российской Федерации; устав Оператора; настоящее согласие на обработку персональных данных.
5. В ходе работы с персональными данными будут совершены следующие действия: сбор, запись, систематизация, накопление, передачу (распространение, предоставление, доступ), хранение, уточнение (обновление, изменение), извлечение, использование, блокирование, удаление, уничтожение.
Пользователь дает свое согласие на передачу своих персональных данных при условии обеспечения в отношении передаваемых данных целей использования, предусмотренных п.3, следующим лицам, являющимся партнерами Оператора:
- ООО «ЧТО ДЕЛАТЬ СИСТЕМА»
Местонахождение: 127083, г. Москва, вн.тер.г. муниципальный округ Савеловский, ул. Мишина д.56. Этаж/комн 6/617
ИНН 7714469778; ОГРН 1217700112080. - ООО «ЧТО ДЕЛАТЬ»
Местонахождение: 127083 г. Москва, ул. Мишина д.56, комната 306
ИНН 7714378062; ОГРН 1167746252728. - ООО «ЧТО ДЕЛАТЬ АУДИТ»
Местонахождение: 127083 г. Москва ул. Мишина д.56, этаж 5, комната 509
ИНН 7714948185; ОГРН 5147746225798. - ООО «ЧТО ДЕЛАТЬ КВАЛИФИКАЦИЯ»
Местонахождение: 127083, г. Москва, ул. Мишина, д.56
ИНН 7714349600; ОГРН 1157746706523. - ООО «ЧДВ»
Местонахождение: 127083, г. Москва, ул. Мишина, д. 56, этаж 6, ком.609
ИНН 7714988300; ОГРН 1177746359889. - ООО «СЕРВИС СОФТ»
Местонахождение: 430030, Республика Мордовия, город Саранск, ул. Васенко, д.13,этаж 4, помещение 7
ИНН 1327032250/ОГРН 1181326002527. - ООО «ЧТО ДЕЛАТЬ РЕШЕНИЕ»
Местонахождение: 127083, г. Москва, ул. Мишина, д.56, офис 308
ИНН 7714986720 / ОГРН 1177746340617.
6. Согласие на обработку персональных данных может быть отозвано субъектом персональных данных. В случае отзыва субъектом персональных данных согласия на обработку персональных данных оператор вправе продолжить обработку персональных данных без согласия субъекта персональных данных при наличии оснований, указанных в пунктах 2 — 11 части 1 статьи 6, части 2 статьи 10 и части 2 статьи 11 Федерального закона 152-ФЗ.
7. Согласие действует все время до отзыва субъектом согласия на обработку персональных данных.