Электронное предоставление ДТ
Электронное декларирование (ЭД) – это технология, при которой заявление сведений в таможенные органы осуществляется в электронной форме. Юридическая значимость документов в электронной форме обеспечивается применением электронной подписи.
Документы в электронной форме подаются участниками ВЭД в таможенные органы по каналам связи через Интернет. Таким же образом данные в электронной форме поступают участнику ВЭД от таможенных органов.
Взаимодействия участников ВЭД и таможенных органов при электронном декларирования происходит по следующей схеме:

Передача электронных документов по этим узлам происходит в следующем порядке:
- декларант формирует пакет документов, который включает ДТ и документы, подтверждающие сведения из ДТ, и направляет этот пакет документов информационному оператору. Предварительно ДТ и все документы подписываются ЭП декларанта;
- информационный оператор в автоматическом режиме пересылает все полученные документы в ЦИТТУ ФТС, где проводится проверка подлинности ЭП, документов и ДТ, а также проводится фарматно-логический контроль;
- далее документы направляются на таможенный пост через РТУ и таможню;
- на таможенном посту инспектор отдела ОТОиТК производит принятие документов, их проверку и присвоение справочного таможенного номера.
Дальнейшее взаимодействия строится исходя из выбранной таможенной процедуры и может включать следующие шаги:
- отзыв декларации на товары;
- запрос дополнительных документов;
- внесение изменений в ДТ и документы;
- досмотр товаров.
Информационный оператор — это уполномоченная ЦИТТУ ФТС России организация, которая берёт на себя обязанности по передаче документов участников ВЭД, в электронном виде с ЭП в таможенные органы.
Согласно приказу ФТС России от 17 сентября 2013 года №1761 перед подачей ДТ декларант должен все документы, необходимые для таможенного контроля разместить в ЭАДД. ЭАДД — это сервис облачного хранения электронных документов в инфраструктуре таможенных органов, расположенный на уровне ЦИТТУ. Порядок взаимодействия включает следующие шаги:

- Декларант выполняет запрос в АСТО на создание электронного архива.
- АСТО обрабатывает запрос. Создает виртуальную папку (архив) для хранения электронных документов и отправляет подтверждение с идентификатором этой папки.
- Декларант отправляет сообщение с требованием поместить документ в электронный архив.
- АСТО размещает полученный документ в виртуальной папке и присваивает ему идентификатор. Присвоенный идентификатор вместе с подтверждением размещения документа в архиве возвращается декларанту.
- Декларант для каждого документа в графе 44 ДТ указывает данные о их размещении в ЭАДД (напротив каждого документа указывается идентификатор папки и идентификатор электронного документа) и отправляет декларацию в таможенный орган.
- Таможенный инспектор, получая декларацию, выполняет запрос электронных документов из ЭАДД по данным из 44й графы ДТ.
Для отправки электронной декларации на товары в таможенные органы необходимо:
Что такое электронная таможенная декларация?
Нагрузка на таможенные органы увеличивается пропорционально росту международной торговли. Такая ситуация была предсказуема, поэтому началось постепенное внедрение в работу таможни электронного документооборота. Создание ЕАЭС еще больше повлияло на развитие информационных технологий при перемещении товаров через границу. Внедрение электронной таможенной декларации существенно облегчило взаимодействие пограничного надзорного органа и участников ВЭД.

Содержание статьи:
Что такое электронная таможенная декларация?
Таможенное декларирование — это сообщение информации о товаре по заранее установленной форме с учетом выбранного таможенного режима и процедуры.
ТК ЕАЭС допускает подачу декларации в бумажном и электронном виде. Оба варианта имеют равную юридическую силу.
Электронная таможенная декларация представляет собой набор электронных данных, внесенных в специальный программный комплекс, достоверность которых подтверждается ЭЦП декларанта. С помощью специальных каналов связи происходит ее передача в таможенные органы, где она проходит регистрацию и проверку в целях получения разрешения на выпуск товара через границу государства.
Требования к структуре и формату декларации на товары, а также к декларации таможенной стоимости установлены в решениях Коллегии ЕАК от 16 января 2018 г. № 2 и № 4. Их применение рекомендовано обеспечить государствам — членам ЕАЭС — с 1 февраля 2019 г.

Преимущества электронного декларирования
Практика применения электронного декларирования обозначила многочисленные преимущества такого способа обмена информацией:
- Подать таможенную декларацию в электронном виде можно из любой точки России;
- Время нахождения груза в месте досмотра значительно сократилось (вплоть до одного часа);
- Процесс таможенного оформления стал простым, прозрачным и понятным;
- Все этапы растаможки можно отслеживать в онлайн режиме со своего компьютера;
- Экономия на расходах, затрачиваемых ранее для проезда участника ВЭД к месту досмотра груза;
- Экономия на сборах за таможенное оформление (при электронном декларировании размер сборов исчисляется в размере 75% от обычно применяемых ставок);
- Криптографическая защита обеспечивает безопасность и надежность процесса декларирования;
- Независимость от времени работы таможни (декларацию можно подать электронно в любое удобное время);
- Уменьшение бумажного документооборота за счет создания электронных архивов долгосрочной документации;
- Оперативность в исправлении ошибок и обмене недостающими документами при помощи заочного общения со специалистом таможни.
Для таможни внедрение электронного документооборота позволило оптимизировать людские ресурсы, решить проблемы с недостоверным декларированием и коррупцией, а также ускорить поступление в бюджет таможенных платежей.

Процедура электронного декларирования товаров
Таможенное декларирование в электронной форме производится декларантом самостоятельно или через таможенного представителя. В обоих случаях процедура подачи ЭД будет состоять из следующих шагов:
- Осуществляется подготовка всех необходимых документов, в том числе происходит их перевод в XML формат (декларация на товар, декларация таможенной стоимости и опись предъявляемых документов).
- Подготовленные материалы пересылаются в электронный архив декларанта.
- В программе заводится процедура таможенного оформления, и ЭД передается с комплектом материалов в таможню. Если при начале процедуры таможенного оформления выбран «Удаленный выпуск», то изменить его на «Обычный» уже не получится, так как ее открытие происходит автоматически на основании анализа данных, указанных в графе 30 ЭД, и места подачи декларации. Передача ЭД и документов к ней осуществляется программой автоматически после успешного открытия процедуры таможенного оформления.
- Сотрудник таможни осуществляет проверку декларации, по результатам которой документу присваивается уникальный номер в системе или декларанту высылается уведомление об отказе в его регистрации с указанием на допущенные ошибки. После внесения исправлений ЭД прилагаемые к ней документы подаются повторно. Сотрудник таможни и участник ВЭД имеют возможность обмениваться электронными сообщениями по вопросам, связанным с заполнением ЭД.
- В некоторых случаях потребуется таможенный досмотр товаров. О принятом решении таможня уведомляет декларанта, который обязан подтвердить получение сообщения. По результатам досмотра составляется акт. Электронная копия направляется участнику ВЭД.
- После прохождения всех формальностей на таможне и завершения проверки электронной декларации на товары таможня присваивает ей статус «Выпуск разрешен». С указанного момента процедура электронного декларирования считается завершенной.
- После выпуска товара допускается внесение в ЭД корректировок (при необходимости).
Таможенный представитель в данной процедуре представляет интересы участника ВЭД и за него заполняет все необходимые формы, а также оперативно отвечает на поступающие от инспектора вопросы, возникающие в связи с проверкой ЭД.

История внедрения электронного таможенного декларирования
Первая попытка наладить электронный документооборот при прохождении таможенного оформления грузов была предпринята в России в 2002 году. В этих целях уполномоченным органом создана специальная технология, получившая название «ЭД-1», работавшая посредством присоединения к выделенному каналу связи. На ее внедрение требовались большие финансовые вложения, позволить которые мог далеко не каждый. Поэтому и обмен электронными данными не превышал 8-9% от общего числа подаваемых деклараций.
Ситуация кардинально изменилась с появлением технологии «ЭД-2», позволявшей передавать данные при помощи Интернета. К 2010 году большая часть участников ВЭД перешла на электронное декларирование. Готовность каждого из участников процесса таможенного оформления к электронному обмену данными позволила законодательно закрепить с 2014 года обязанность подачи деклараций в электронном виде (ч. 1 ст. 204, ч. 4 ст. 322 Закона № 311-ФЗ от 27.11.2010 «О таможенном регулировании в РФ»).
Устаревшая технология «ЭД-1» была отменена, а «ЭД-2» стало основным способом взаимодействия с таможней. Бумажные декларации все еще можно подать, но в строго оговоренных законом случаях.
Разработанная Правительством РФ «Стратегия развития таможенных органов до 2020 года» предусматривает полный переход на электронное декларирование к концу 2020 года.
Топ 10 проблемных вопросов, возникающих при электронном декларировании товаров. Разбираем сложные моменты на примере работы с программой ВЭД-Декларант.
Техническая служба ООО «Инфотех» ежедневно сталкивается с сотнями вопросов, связанными с электронным декларированием товаров. В данной статье мы решили осветить часть вопросов, оформив их в виде небольшого рейтинга десяти сложных ситуаций.
Рассматриваемые ситуации:
1. Получение запроса документов для подтверждения сведений, заявленных в декларации на товары.
2. Получение уведомления о необходимости предоставления товаров в таможенный орган и ответ на него.
3. Получение требования о проведении операций в отношении товаров и ответ на него.
4. Получение уведомления о необходимости совершения в отношении товаров действий, которые ранее не были совершены.
5. Повторная отправка информации о присутствие декларанта при досмотре.
6. Предоставление в электронном виде договора таможенного представителя.
7. Информационный обмен после окончательного выпуска.
8. Ходатайство о постановке дополнительных вопросов при таможенной экспертизе.
9. Предоставление оригинала документов по запросу таможенного органа.
10.Проблема размещения в электронном архиве документов с кодами 09021 и 09022.
Ситуация 1.
Получение запроса документов для подтверждения сведений, заявленных в таможенной декларации.
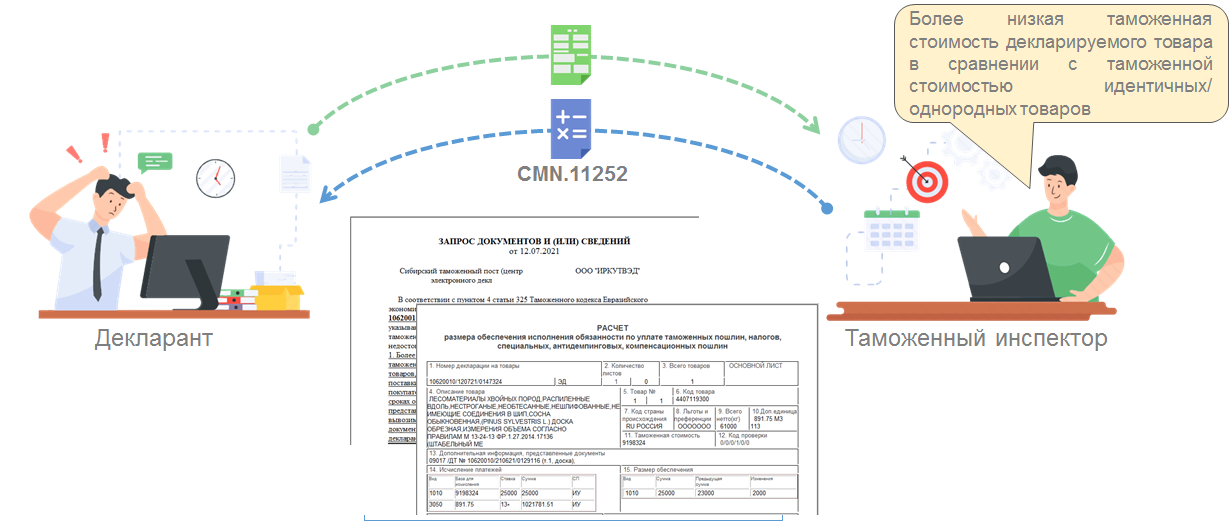
После регистрации декларации в ходе таможенной проверки документов и сведений таможенный инспектор может выполнить запрос документов, подтверждающих таможенную стоимость декларируемого товара. Данный запрос, кроме непосредственно перечня требуемых документов, обычно включает расчет размера обеспечения уплаты таможенных платежей (с указанием расчетной таможенной стоимостью) и сроки предоставления документов.
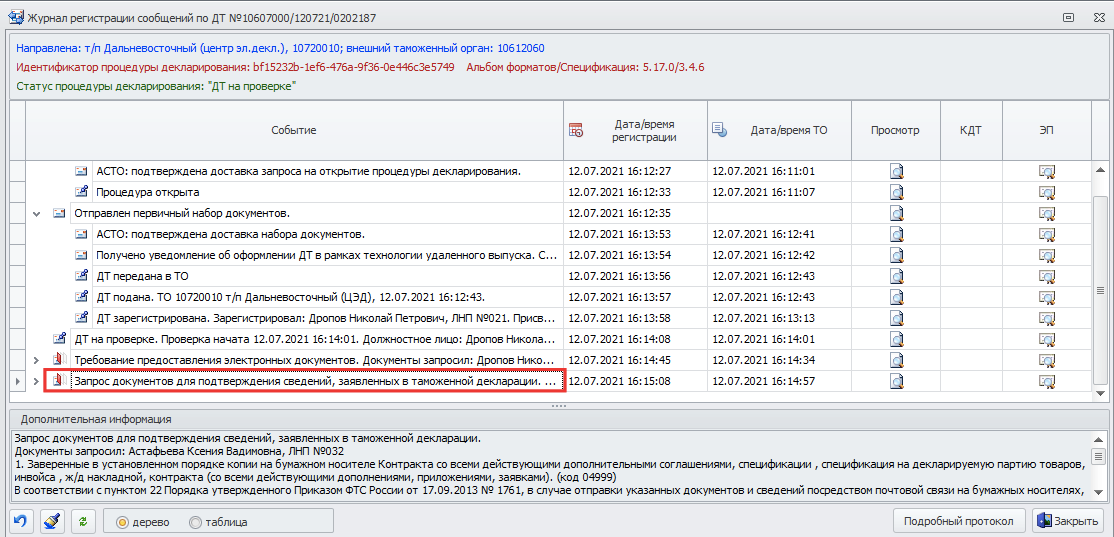
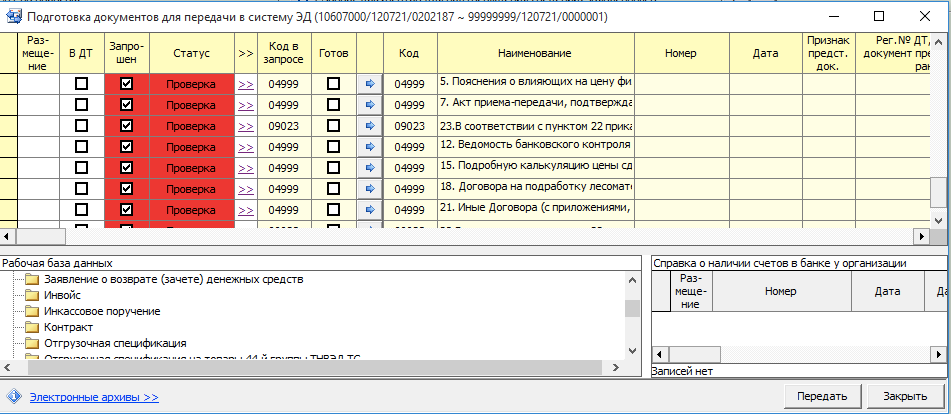
В программном средстве этот запрос можно увидеть в журнале регистрации сообщений и в окне подготовки документов (появятся новые строки с запрошенными документами).
Существует четыре возможных ответа на данный запрос:
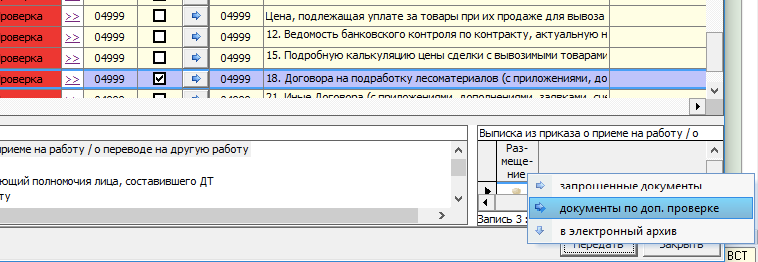
1. Предоставить запрошенные документы. Для этого нужно формализовать запрошенные документы, обязательно разместить их в электронном виде и передать документы инспектору через кнопку передать.
2. Выпуск под обеспечения без предоставления обеспечения. Если сумма размера обеспечения менее 500 евро (см. ТК ЕАСЭ ст. 146), то можно отказаться от предоставления обеспечения (формирования таможенной расписки).
Важно! Сумму обеспечения можно увидеть в документе «Расчет размера обеспечения» из запроса таможенного органа.

Отказ от предоставления обеспечения можно оформить с помощью корректировки (внести в 44-ю графу документ с кодом 09999 с соответствующим названием и содержимым), или воспользоваться отдельным пунктом в меню передачи Сведения о способе обеспечения->Отказ от предоставления обеспечения. В появившемся окне «Отказ от предоставления обеспечения» при необходимости отредактировать текст и нажать передать.
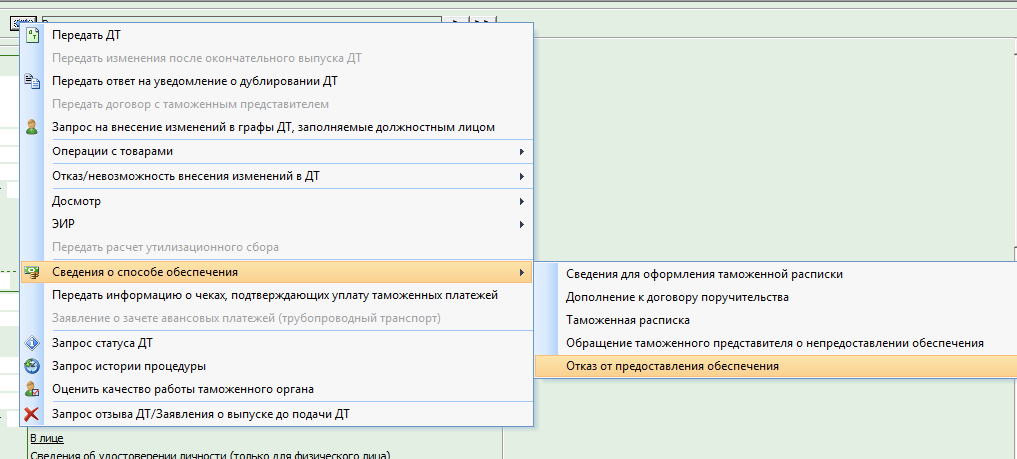
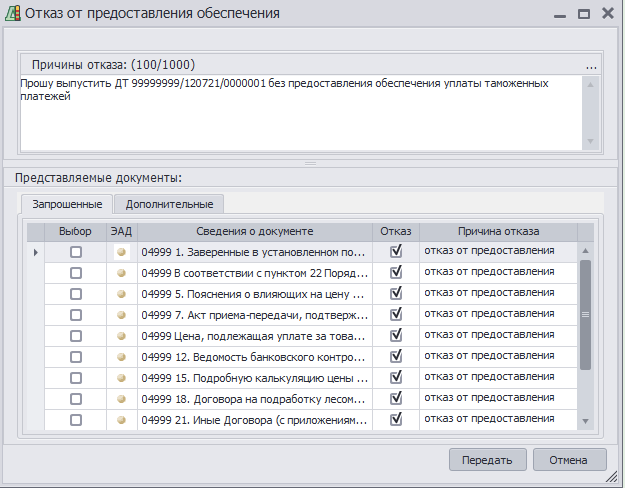
Отметим, что не смотря на отказ от предоставления документов, данные документы нужно будет предоставить после выпуска в сроки, которые указаны в запросе (60 календарных дней со дня регистрации таможенной декларации).
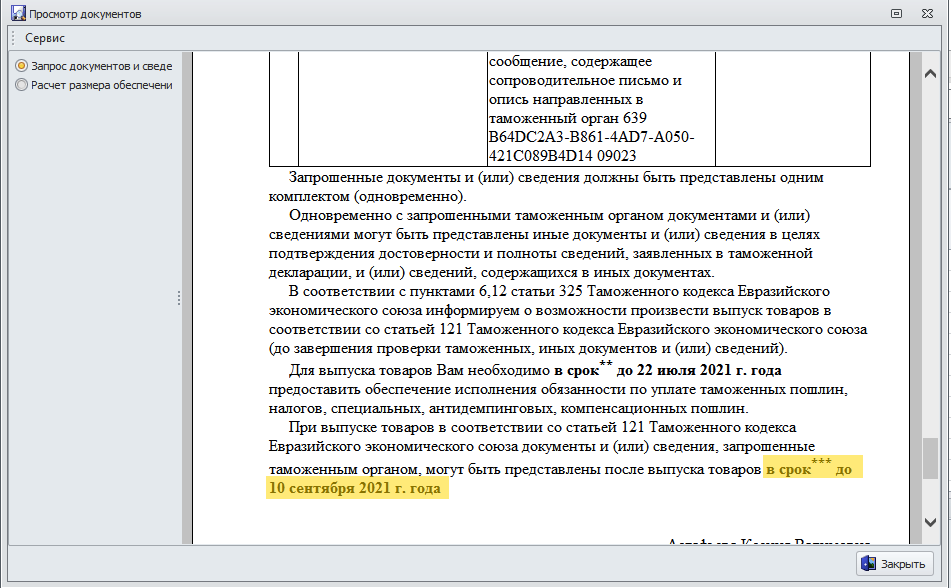
3. Выпуск под обеспечение с предоставлением обеспечения. Для выпуска под обеспечение необходимо:
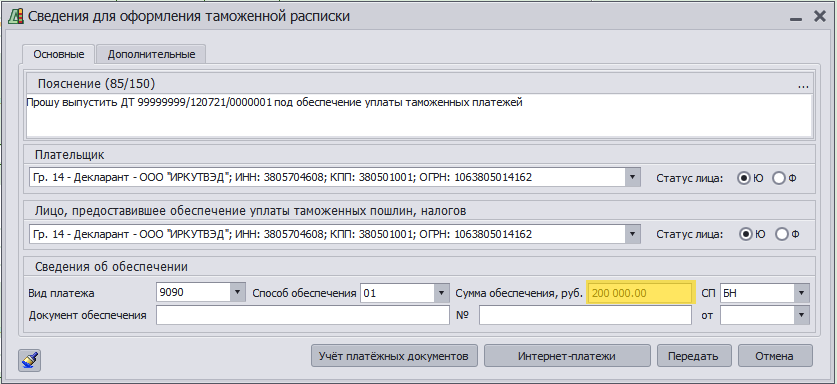
А) Отправить таможенному инспектору сведения для оформления таможенной расписки (при этом нужно убедиться, что на единых лицевых счетах достаточно денежных средств для оплаты обеспечения). Для отправки сведений необходимо зайти в меню передачи и выбрать пункт Сведения о способе обеспечения->Сведения для оформления таможенной расписки. В появившемся окне «Сведения для оформления таможенной расписки» проверить сумму обеспечения и нажать кнопку передать.
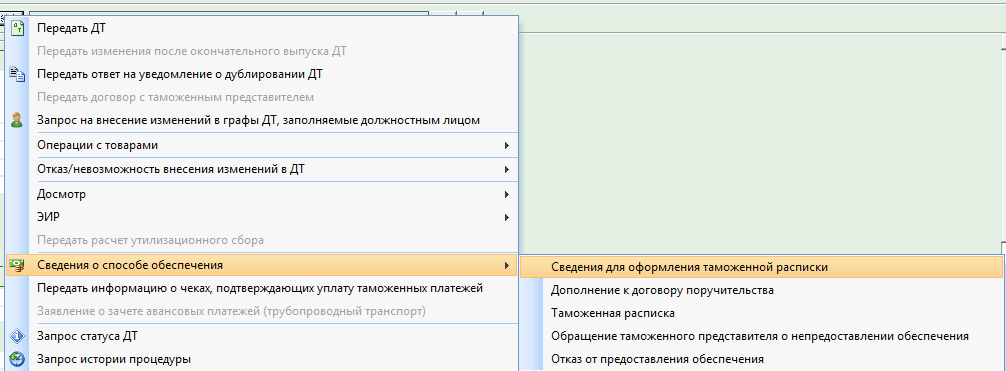
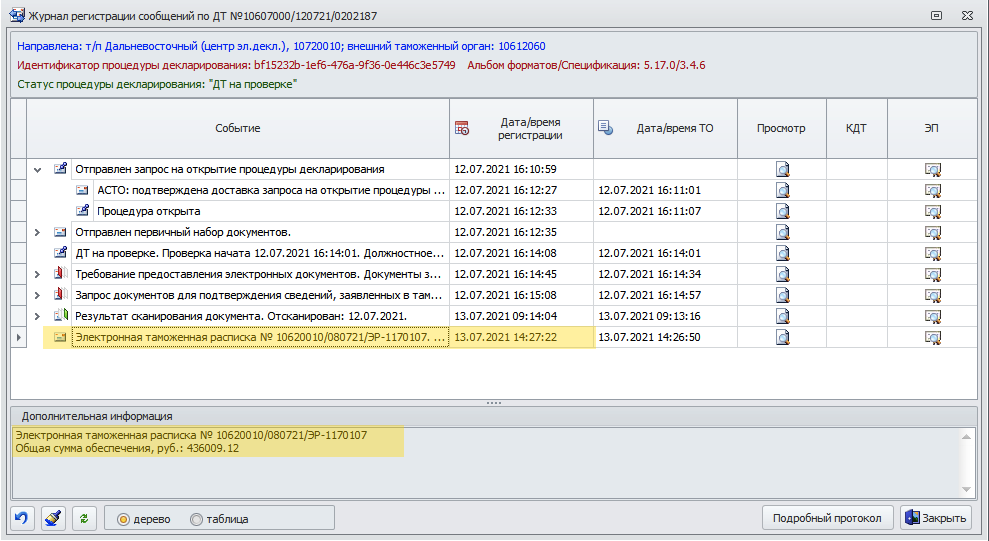
В) В ответ на отправленный документ из информационной системы таможенных органов будет получен документ с регистрационным номером таможенной расписки (обычно ответ приходит в течении 5 минут после отправки сведений).
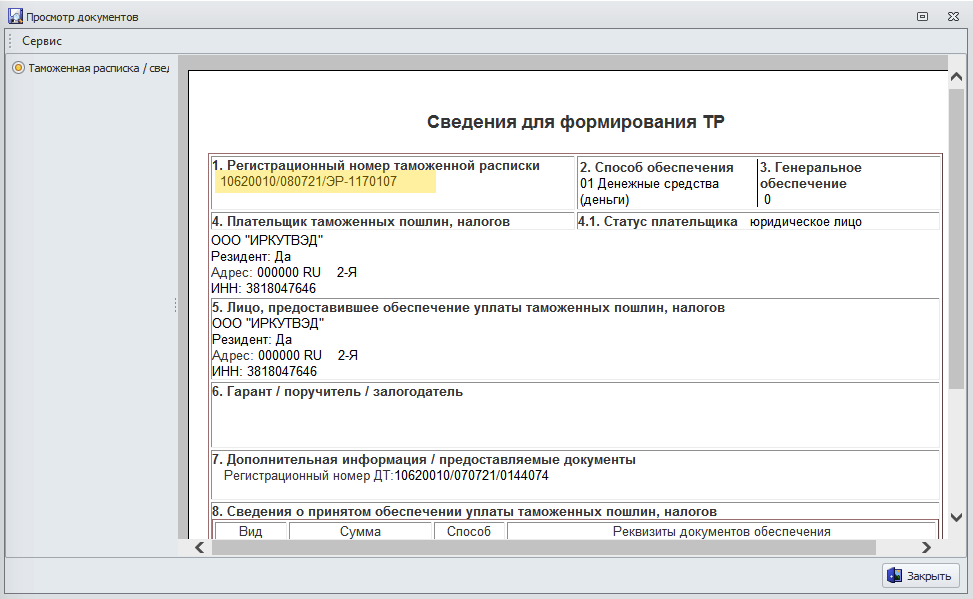
Полученный номер таможенной расписки необходимо с помощью КДТ добавить в 44-ю графу под кодом 07031 и передать такую корректировку инспектору (указать в качестве наименования ТР, признак предоставления 0, формализовать документ не нужно).
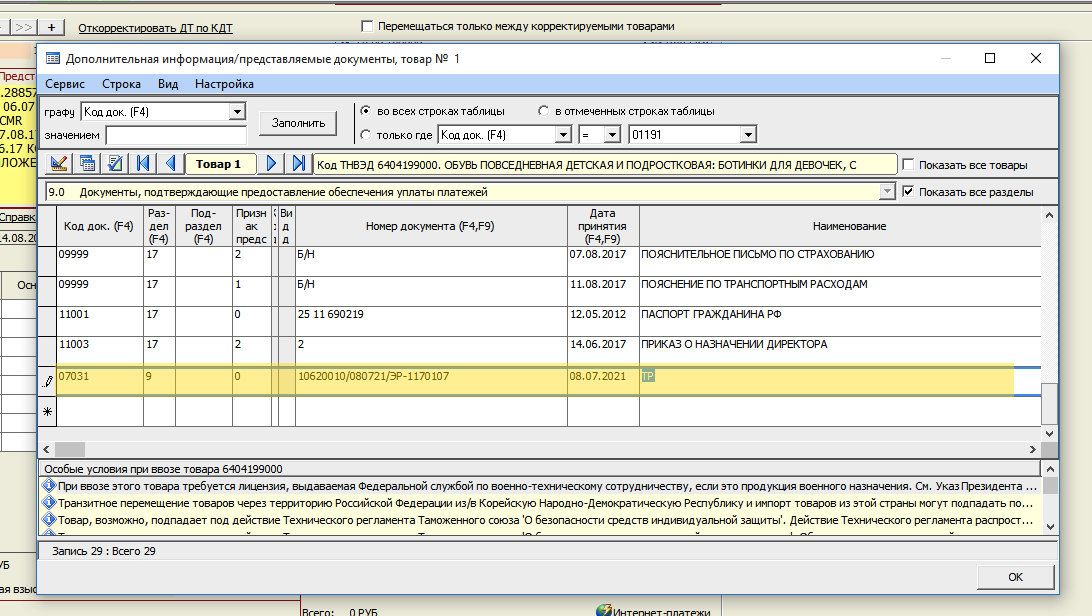
Важно! При подготовке КДТ указать в 8-ом элементе значение 2 «Изменение и (или) дополнение сведений, указанных в ДТ, о предоставленном обеспечении уплаты таможенных пошлин, налогов»

4. Согласие на корректировку таможенной стоимости. Декларант может согласиться на корректировку таможенной стоимости (например, у декларанта нет возможности предоставить запрошенные документы). Для этого достаточно создать КДТ и под кодом 09999 добавить документ «Согласие на корректировку ТС». Данный документ необходимо формализовать и разместить в архиве. Созданную корректировку отправить инспектору.
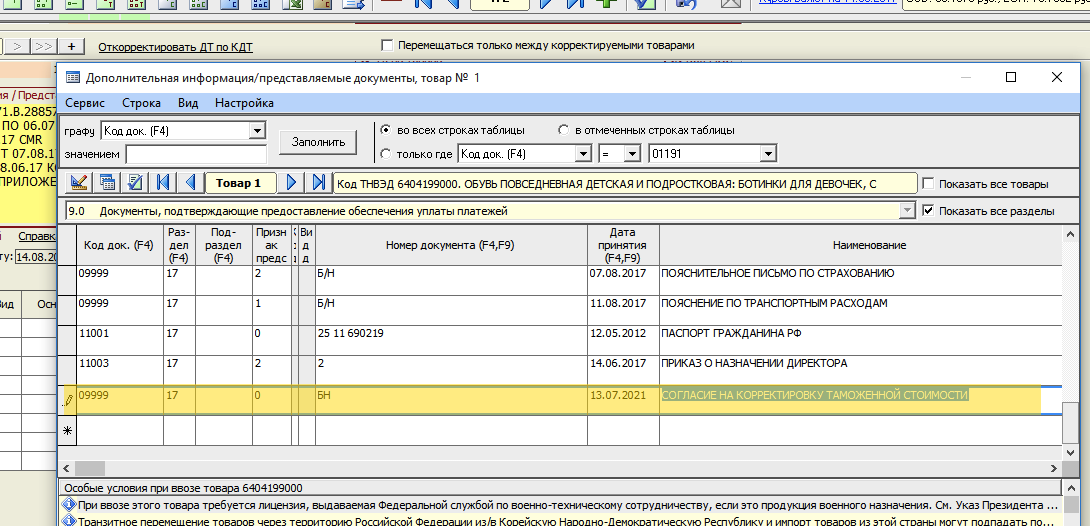
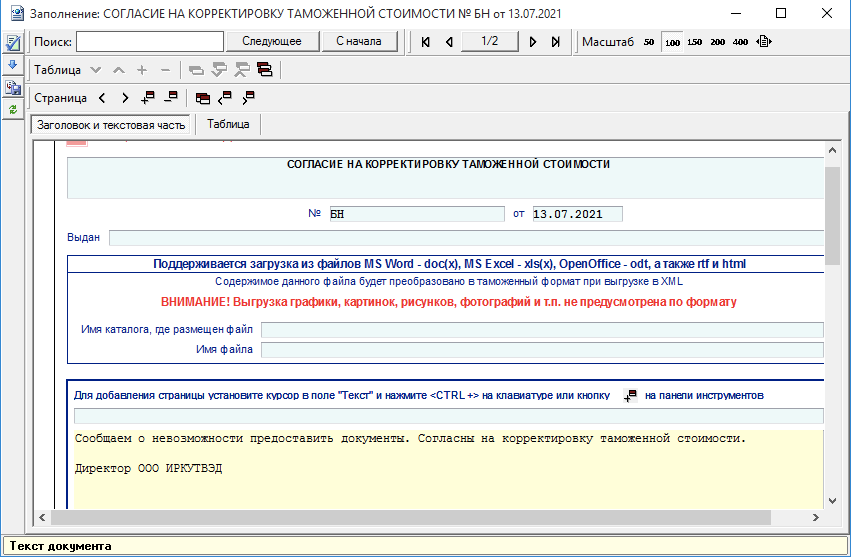
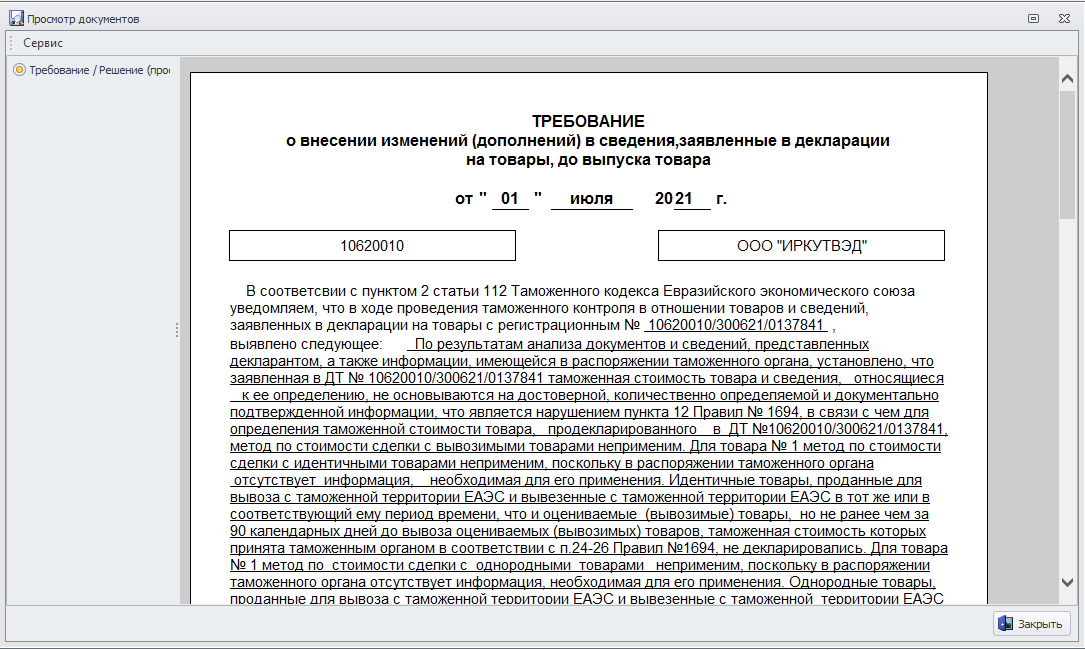
В ответ на отправленную корректировку должностное лицо таможенного органа передает требование на корректировку таможенной стоимости, в которой будет указан источник ценовой информации, метод определения таможенной стоимости и другая информация, необходимая для декларирования новой таможенной стоимости.
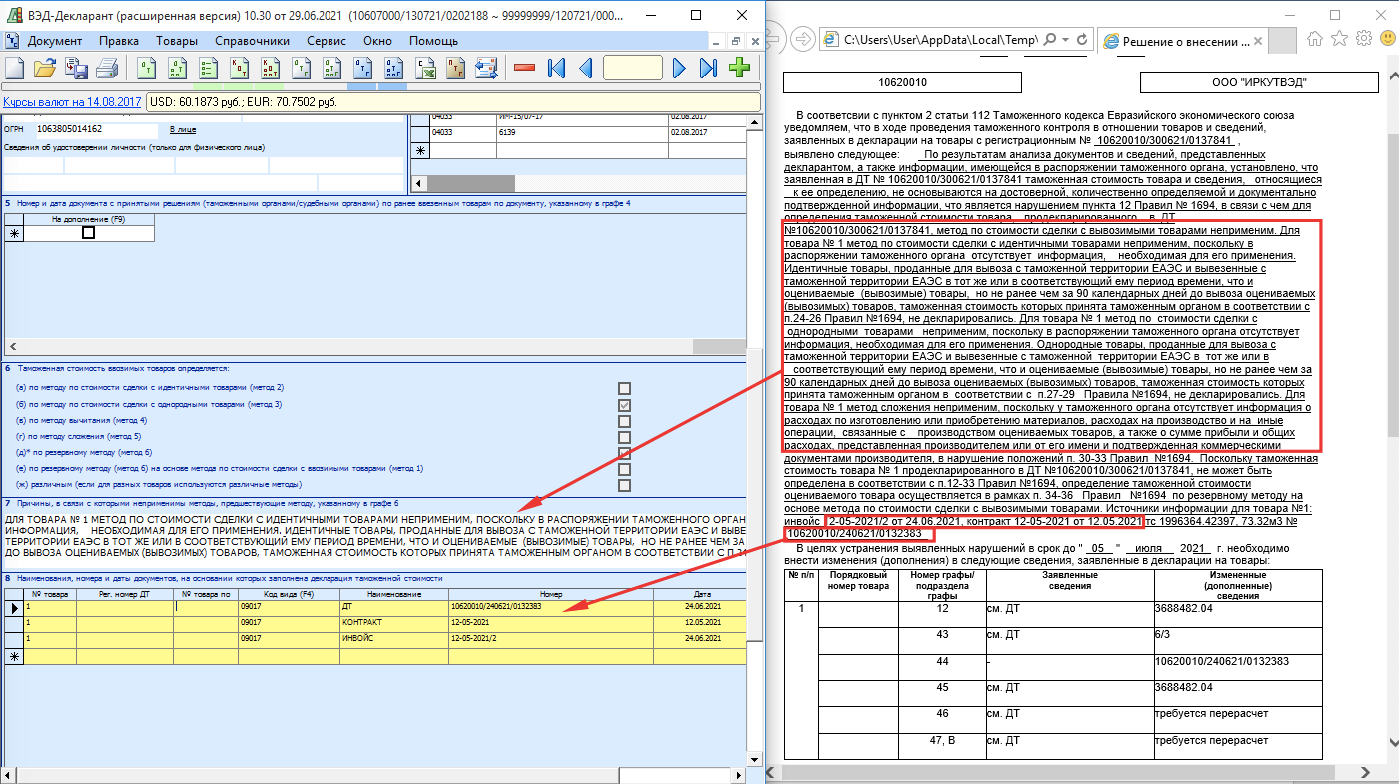
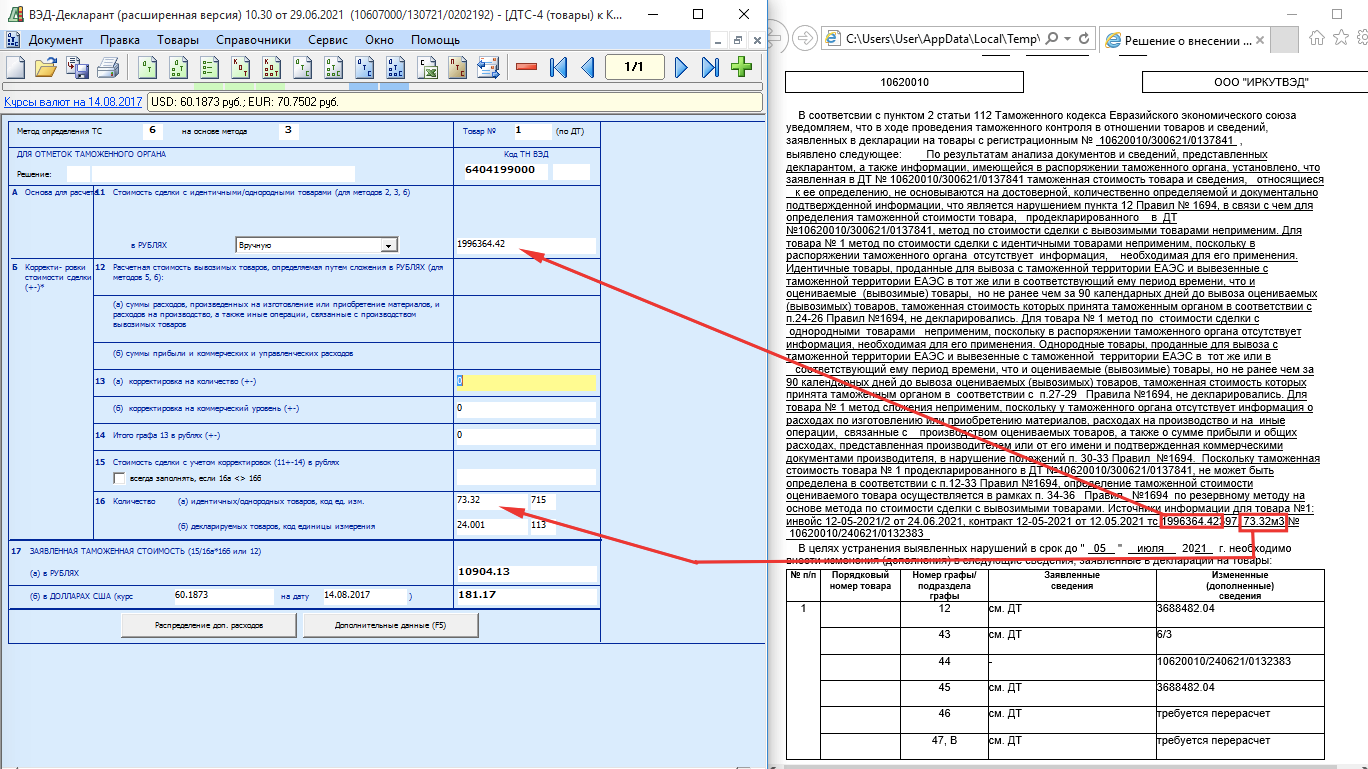
При корректировке ДТ на основе полученного требования нужно помнить следующее: новую ДТС нужно создавать в папке КДТ; на основном листе ДТС-2(4) необходимо указать сведения об источниках ценовой информации и причины, по которым другие методы не применимы. Отметим, что при заполнении ДТС нужно руководствоваться Приказом ФТС России № 152 от 27 января 2011 года (для ДТС-3 и ДТС-4) и Решением Коллегии Евразийской экономической комиссии № 160 от 16 октября 2018 года (для ДТС-1 и ДТС-2). Например, на приведенном ниже рисунке в 8й графе ДТС-3 в соответствии с требованиями таможенных органов не заполнены сведения в о номере товара по ДТ и регистрационном номере ДТ. Возможно в вашем случае эти поля должны быть заполнены.
Ситуация 2.
Получение уведомления о необходимости предоставления товаров в таможенный орган и ответ на него. 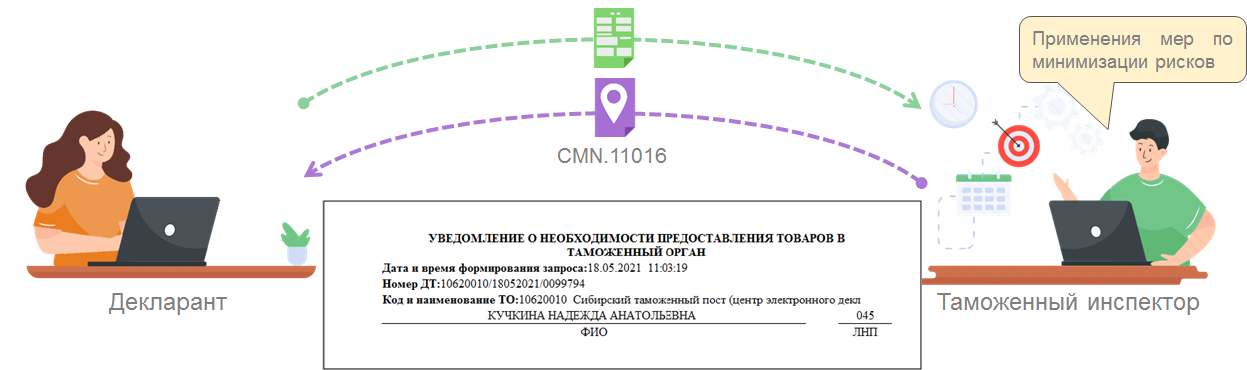
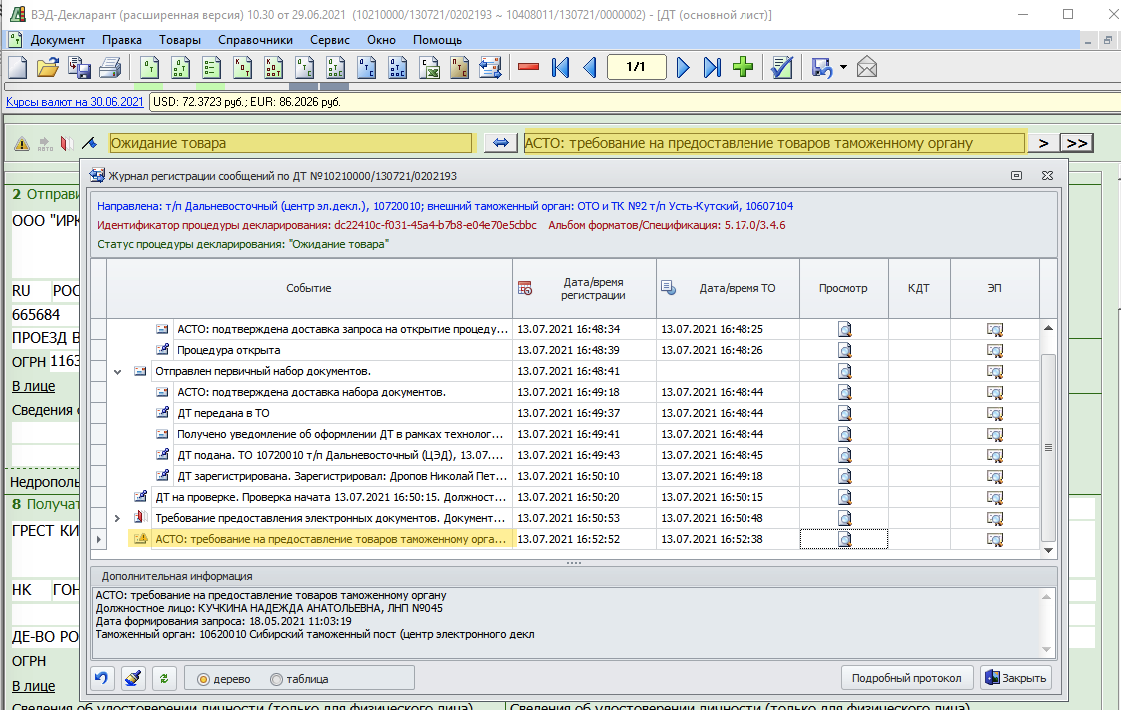
Данное уведомление направляет таможенный орган в преддверии проведения таможенного контроля. При этом статус ДТ меняется на «Ожидание товара». Уведомление можно просмотреть в журнале регистрации сообщений.

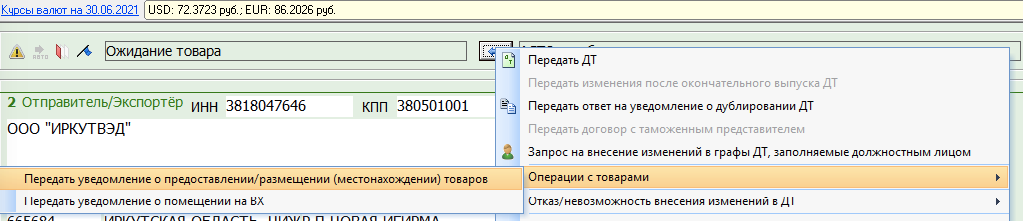
Для ответа на данное уведомление необходимо в меню передачи выбрать пункт Операции с товарами->Передать уведомление о предоставлении/размещении (местонахождении) товаров. В появившемся окне поставить переключатель «О предоставлении товаров», при необходимости заполнить информацию о местонахождении товара и нажать кнопку «Передать».

После обработки данного сообщения статус декларации изменится на «Товар предоставлен». 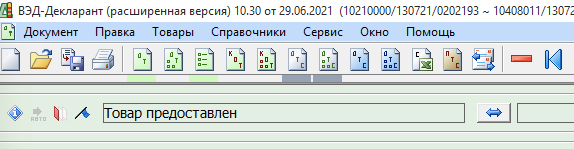
Ситуация 3.
Получение требования о проведении операций в отношении товаров и ответ на него.
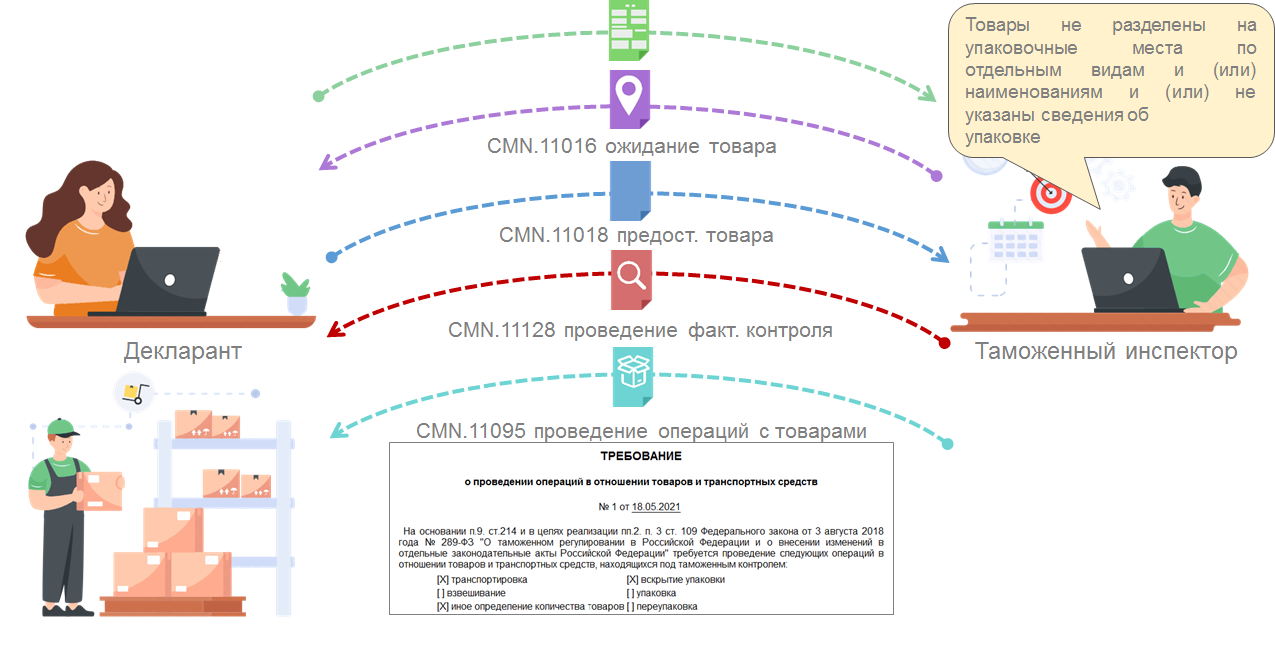
Данное требование приходит при проведении фактического контроля товара. Уведомление можно просмотреть в журнале регистрации сообщений.
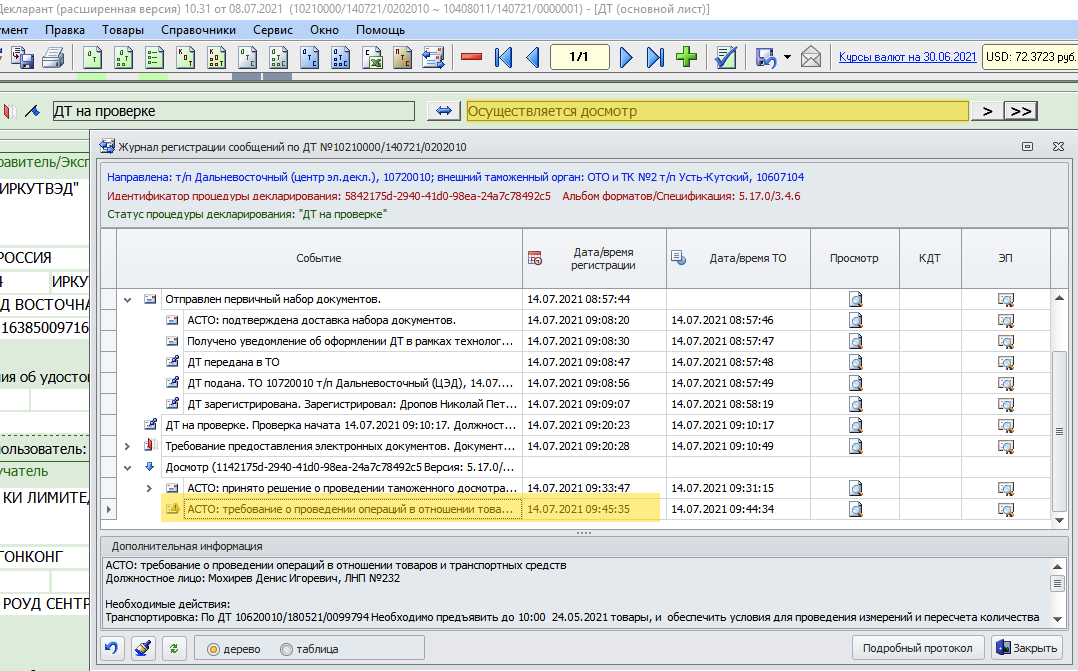
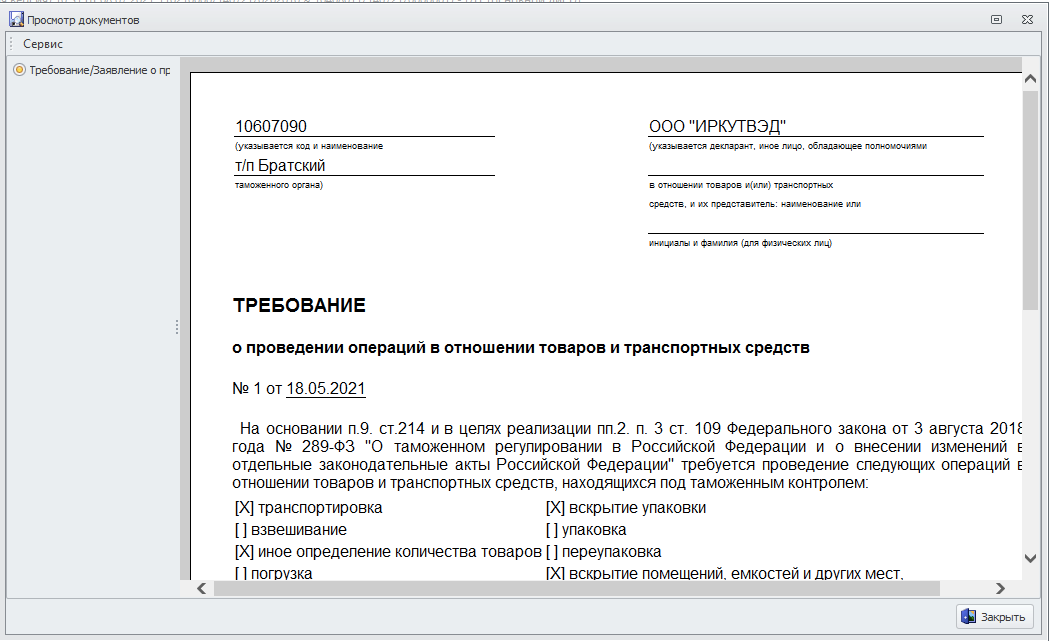
Система электронного декларирования позволяет ответить на данное требование двумя возможными вариантами:
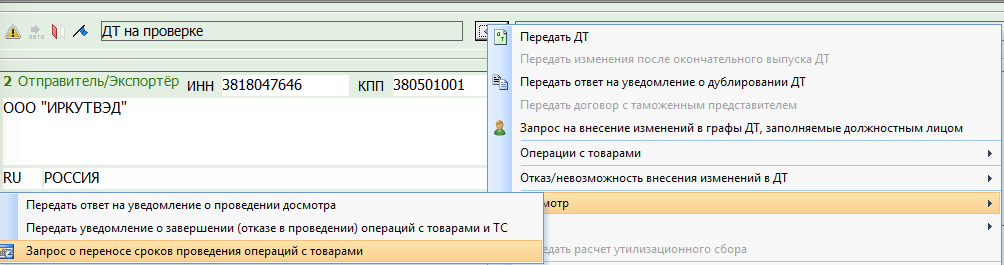
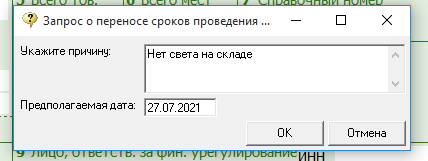
А) Перенос сроков проведения операций с товарами. Для передачи такого ответа необходимо в меню передачи выбрать пункт Досмотр->Запрос о переносе сроков проведения операций с товарами. В появившемся окне указать причину, необходимую дату и нажать кнопку «ОК».
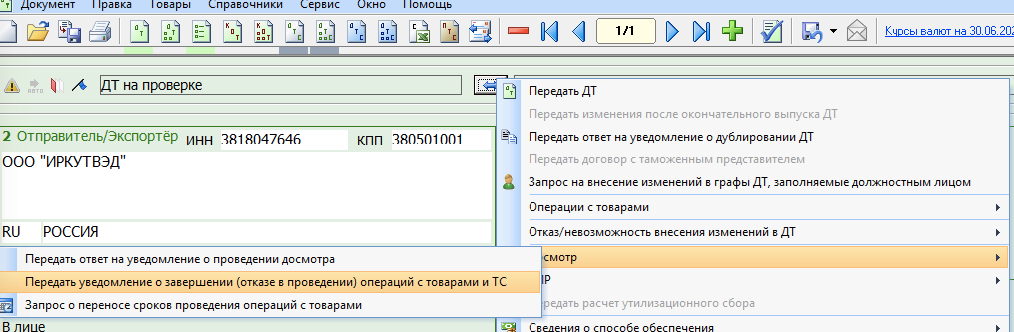
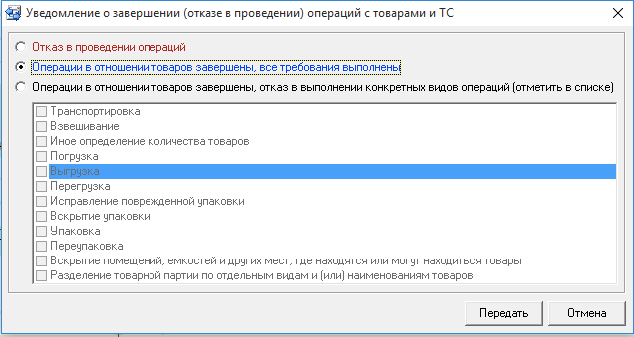
В) Завершение проведения операций (отказ в проведении требуемых операций). Для ответа на данное уведомление необходимо в меню передачи выбрать пункт Операции с товарами->Передать уведомление о завершении (отказе в проведении) операций с товарами и ТС. В появившемся окне поставить переключатель в необходимое положение и нажать кнопку «Передать».
Ситуация 4.
Получение уведомления о необходимости совершения в отношении товаров действий, которые ранее не были совершены (CMN.11114).

Данное сообщение отправляет инспектор и оно может содержать произвольный текст. Уведомление можно просмотреть в журнале регистрации сообщений.
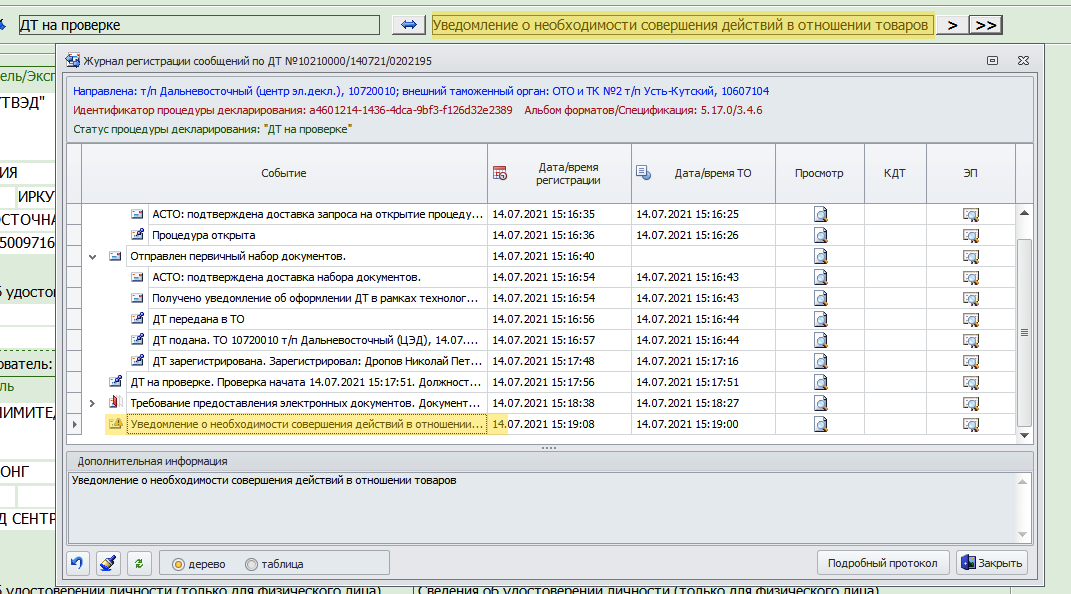
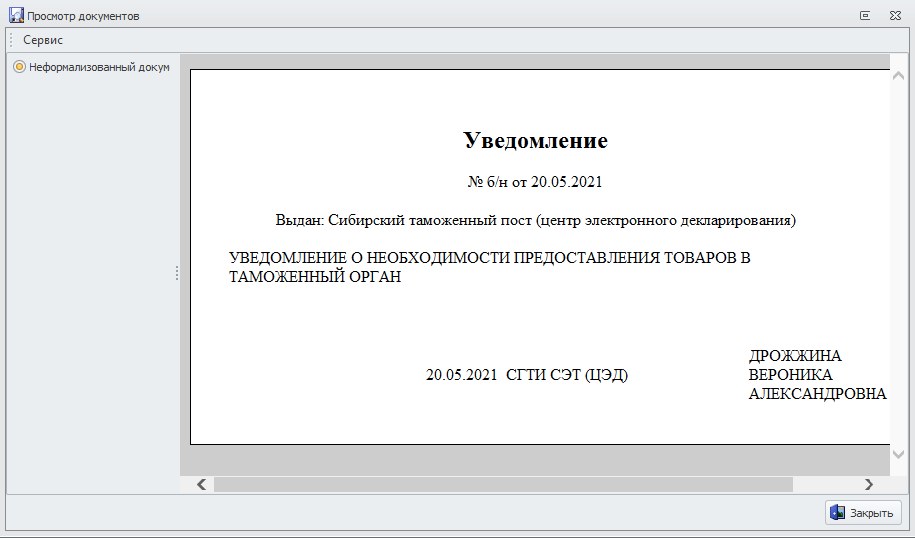
Основная сложность с данным сообщением заключается в том, что оно приводит к путанице. Декларант ищет способы ответить на данное сообщение в программе (особенно если в тексте сообщения есть указания на предоставления товара/совершения действий с товаром и т.д.). Но согласно действующей спецификации обмена данное уведомление не предполагает специального ответа на него.
Ситуация 5.
Повторная отправка информации о присутствие декларанта при досмотре.
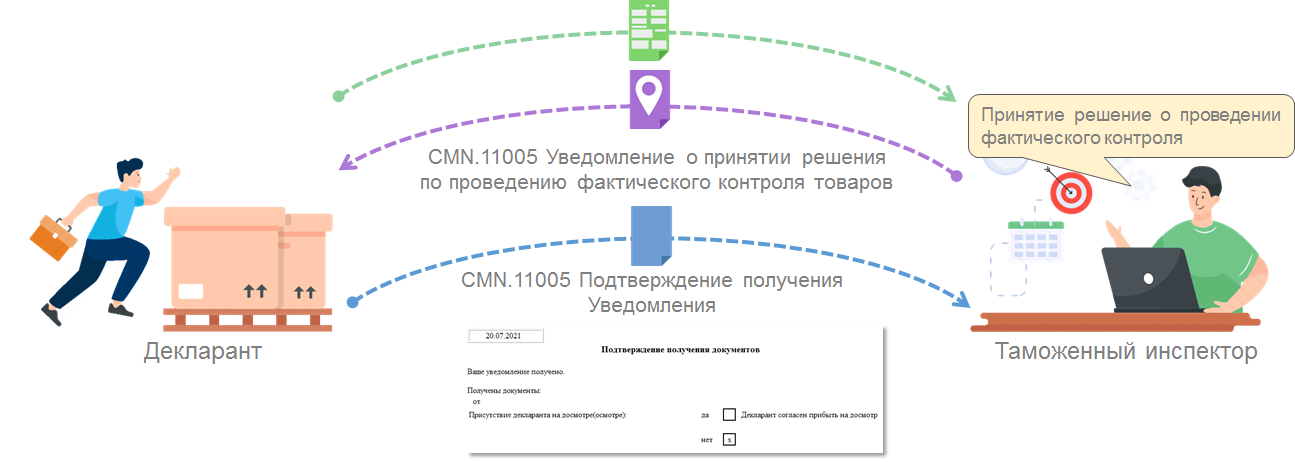
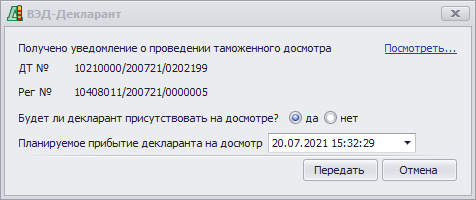
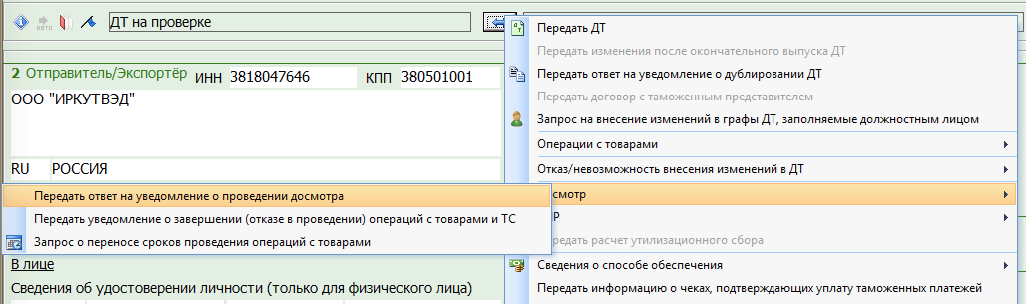
После получения уведомления о принятии решения о проведения фактического контроля программа ВЭД-Декларант показывает диалог, в котором декларант может ответить будет ли он присутствовать на досмотре. Данный ответ будет отправлен в таможенный орган. Иногда случается ситуация, при которой декларант преждевременно принимает это решение. Программа ВЭД-Декларант позволяет выполнить повторную отправку данного ответа. Для этого необходимо в меню передачи выбрать пункт Досмотр-> Передать ответ на уведомление о проведении досмотра. После выбора данного пункта снова появится диалог, в котором декларант может указать информацию о присутствии на досмотре.
Ситуация 6.
Предоставление в электронном виде договора таможенного представителя.
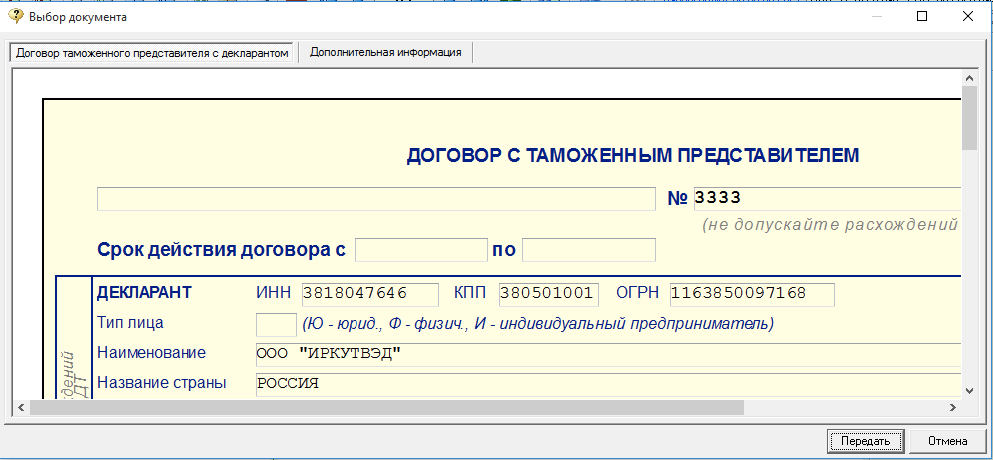
Информационный обмена между таможенным представителем и таможенным органом включает не только представление таможенной декларации, но представление электронного договора между декларантом и таможенным представителем. Данный договор нужен если оплату таможенных платежей выполняет таможенный представитель. (в других случаях электронный договор просто указывают в 44-й графе и отдельно от ДТ его не отправляют). Отправка договора должна предшествовать отправке ДТ и может выполнять прямо из декларации.
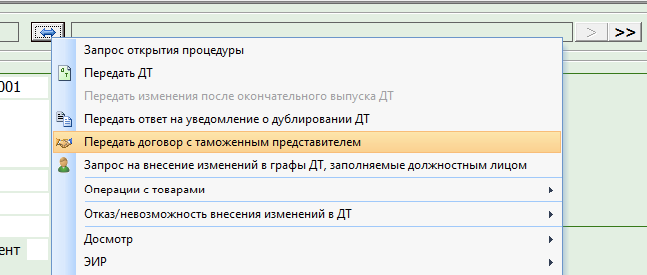
Для отправки договора необходимо:
– в меню передачи выбрать пункт «Передать договор с таможенным представителем».
– в диалоге открытия процедур указать код таможенного органа. Отправка договора между таможенным представителем и декларантом выполняется в таможенный орган с кодом 90000012.

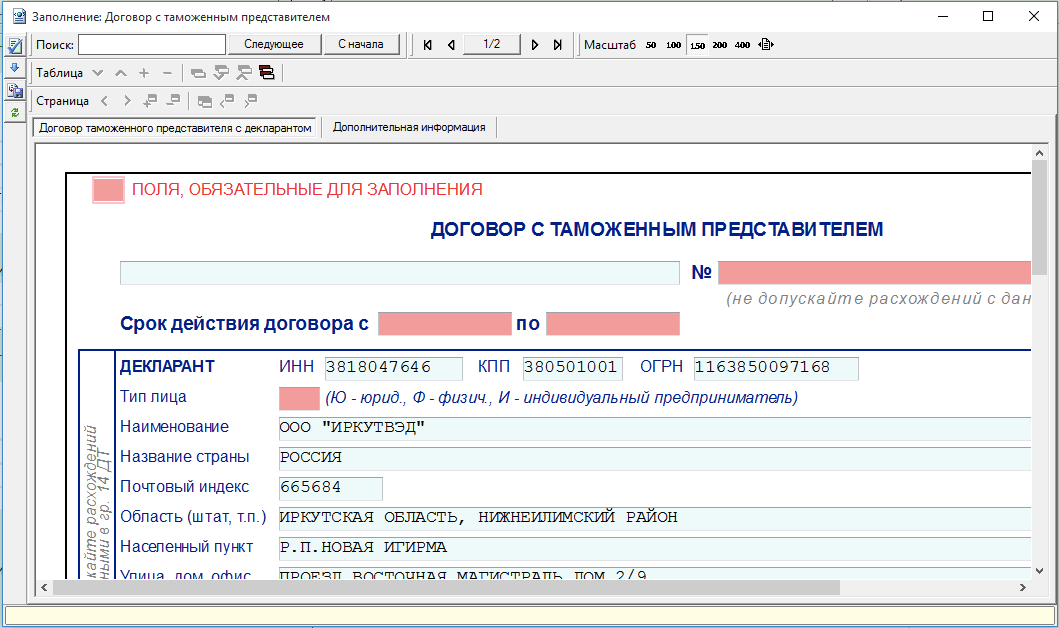
– в следующем диалоге необходимо формализовать договор. После закрытия окна передачи в окне просмотра договора нажать кнопку передать.
Ситуация 7.
Информационный обмен после окончательного выпуска.
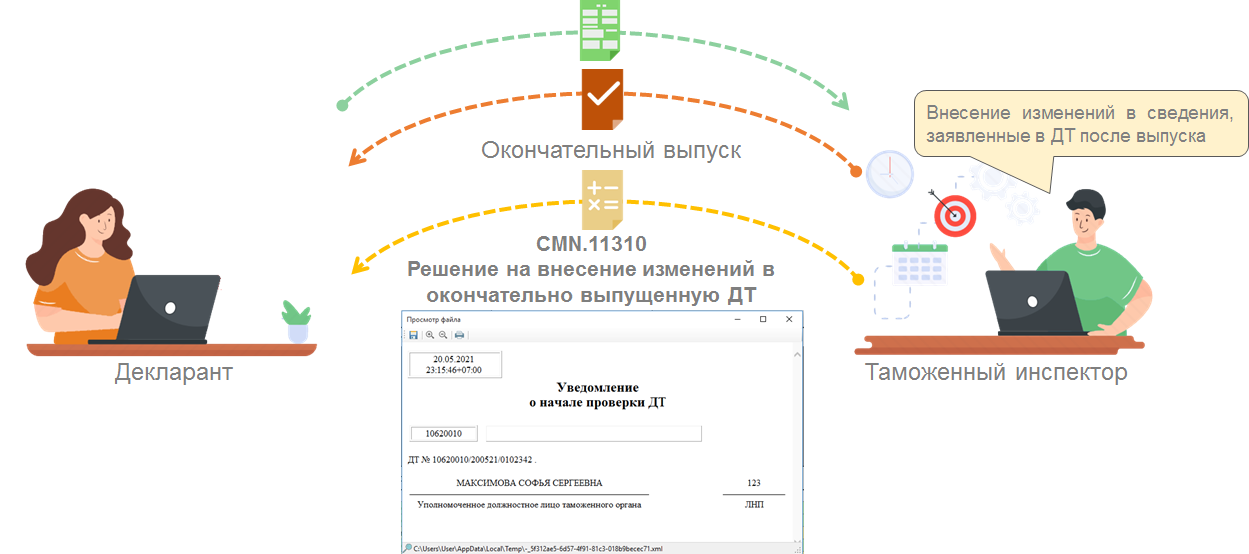
Корректировка декларации после окончательного выпуска для декларанта не вызывает сложностей (создается КДТ, пишется обращение и выполняется передача КДТ+ДТ). Но согласно Решению Коллегии Евразийской экономической комиссии № 289 от 10.12.2013 внесение изменений в ДТ после выпуска может выполнять не только декларант, но и должностное лицо таможенного органа. В системе электронного декларирования внесение изменений в ДТ после окончательного выпуска реализована в виде специального сообщения от таможни. После получения данного сообщения статус ДТ меняется на «Корректировка начата». Само решение можно просмотреть в окне подготовки документов.
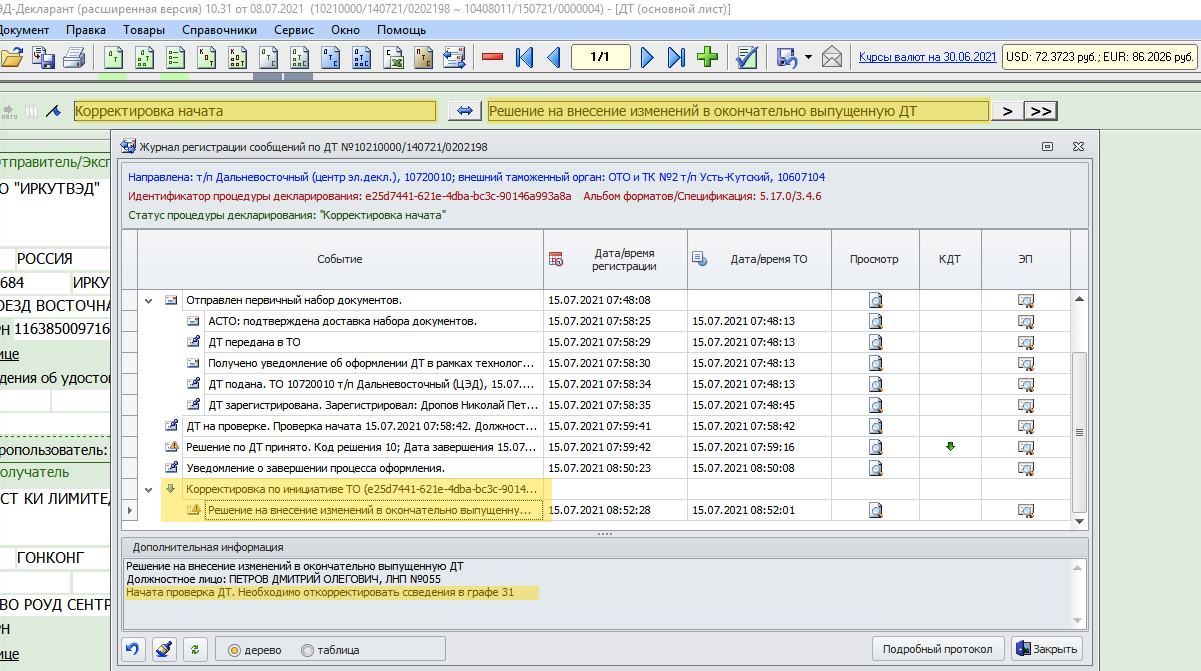
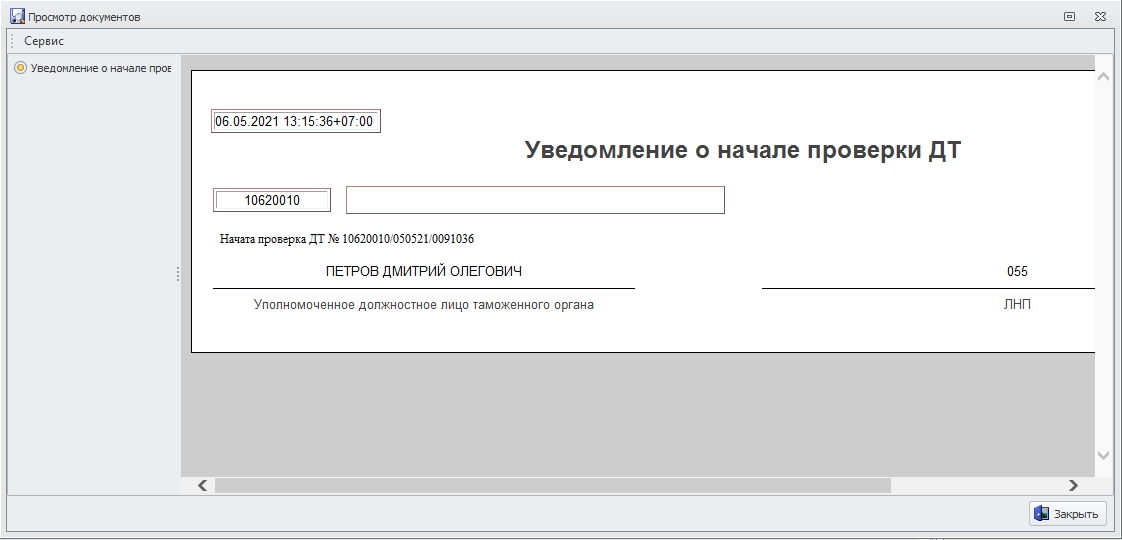
Важным для понимания в этой ситуации является следующее: на данное решение отвечать не нужно и не получится; пока инспектор не закончит свою корректировку (примет решение по своей корректировки и вернет ДТ в статус окончательного выпуска) декларант свою корректировку отправить не сможет.
Ситуация 8.
Ходатайство о постановке дополнительных вопросов при таможенной экспертизе.
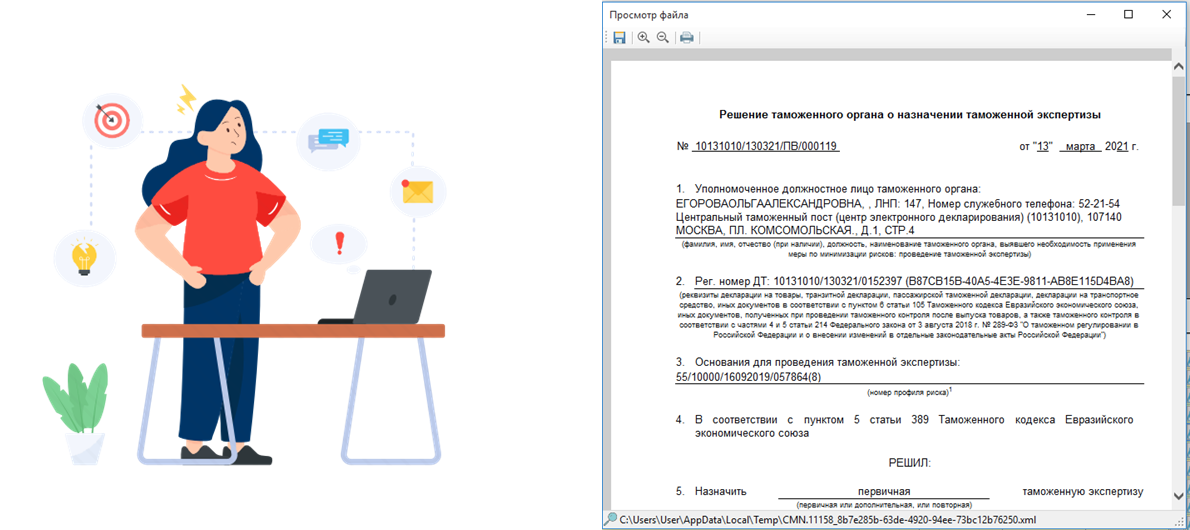
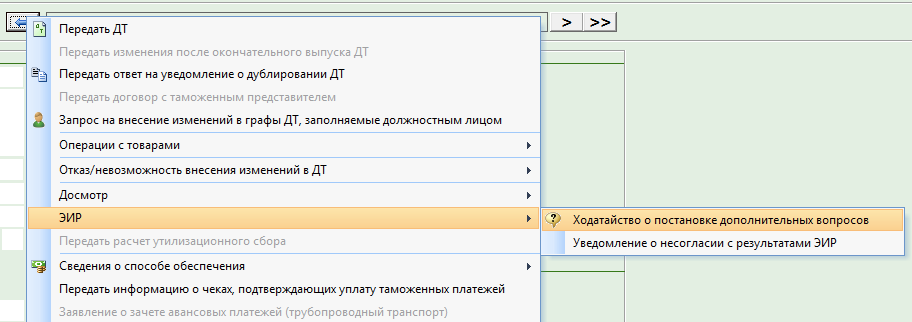
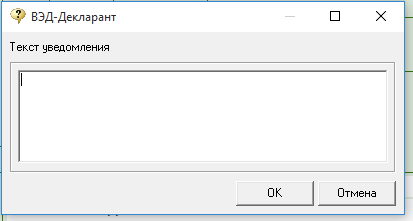
В случае принятия решения о назначении таможенной экспертизы (таможенного исследования) должностное лицо направляет декларанту соответствующее уведомление. Если на стороне декларанта возникают вопросы о назначенной таможенной экспертизе (таможенного исследования), декларант может отправить в таможенный орган ходатайство о постановке дополнительных вопросов. Для отправки ходатайства необходимо в меню передачи выбрать пункт ЭИР->Ходатайство о постановке дополнительных вопросов и в появившемся окне указать необходимую информацию.
Ситуация 9.
Предоставление оригинала документов по запросу таможенного органа
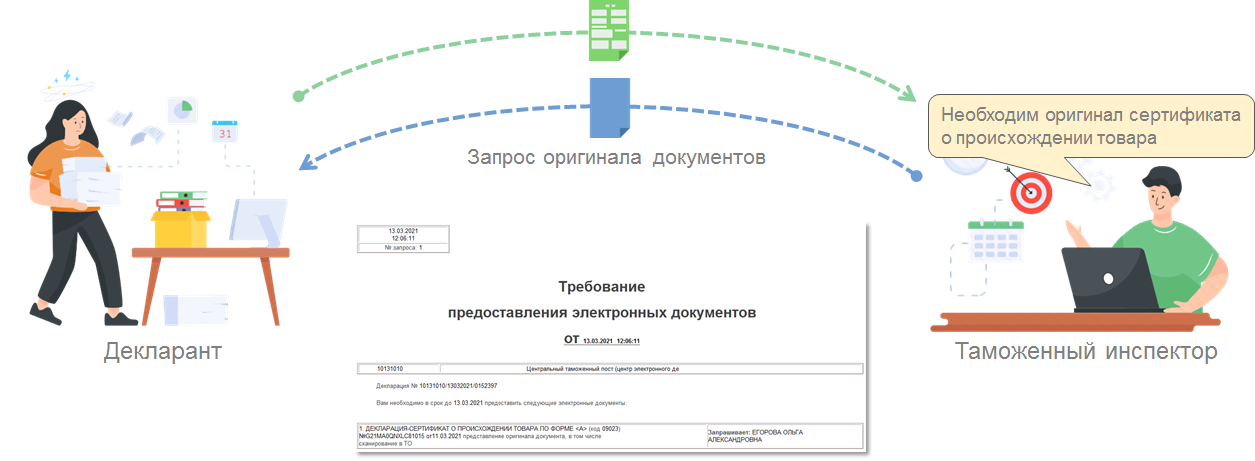
Запрос документов при проверке ДТ является распространенным явлением в электронном декларировании. В ответ на запрос декларант формализует необходимый документ и отправляет его. Сложность у декларантов возникает, когда таможенный орган запрашивает оригинал документов. Зачастую декларанту при получении такого запроса становится непонятно, как на него ответить (особенно если данный документ находится на другом таможенном посту).
Система электронного декларирования позволяет отвечать на данный запрос несколькими вариантами: предоставления оригинала очно; запрос на сканирование; идентификатор сканированного документа. Для ответа на запрос оригинала документов и выбора подходящего варианта необходимо в окне подготовки документов выделить запрос оригинала документов и в контекстном меню выбрать «Ответ на запрос оригинала документов…». Далее программа покажет окно с выбором перечисленных выше вариантов
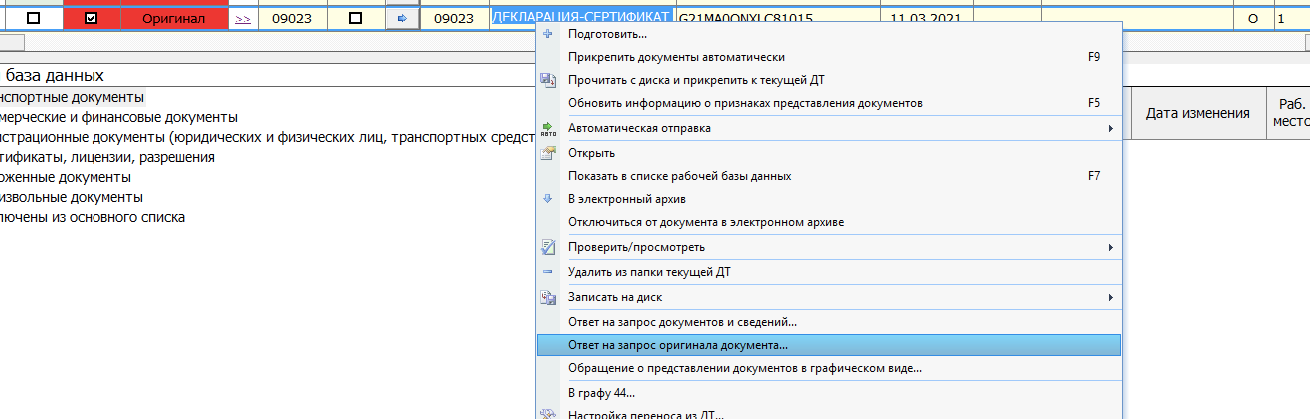
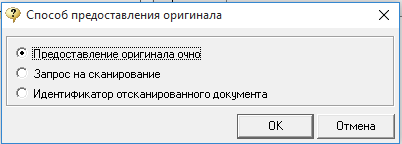
Подробнее об отправке оригиналов документов читайте в нашей статье https://ed2inteh.ru/предоставление-оригинала-документов/ .
Ситуация 10.
Проблема размещения в электронном архиве документов с кодами 09021 и 09022.
В связи с вступлением силу с 1 июля 2021 года спецификации обмена 5.17.0/3.4.6 таможенными органами в систему электронного декларирования добавлена дополнительная проверка наименования документов с кодами 09021 и 09022 при их размещении в электронном архиве.
Если наименование документа не соответствует требованиям приказа ФТС России №1761 от 17.09.2013, то такие документы не размещаются в архив декларанта. При этом из системы электронного декларирования приходит ошибка: «Некорректное наименование размещаемого документа. Наименования документов с кодом вида 09021 должны содержать слова “схем”, “чертеж”, чертёж”, “рисун”. Наименования документов с кодом вида 09022 должны содержать слова “технич”, “технологич”, “каталог”». Из данного сообщения становится понятно, что необходимо в наименование документа внести соответствующее изменение и повторно отправить его в электронный архив.
Краткое описание процесса электронного декларирования
Электронное декларирование товаров и взаимодействие с таможенным инспектором осуществляется через Интернет по защищенному соединению (ГОСТ 28147-89) из программного комплекса «Альта-ГТД» (далее – ПК). Система электронного декларирования «Альта-Софт» построена таким образом, что подключенный к ней декларант может проводить таможенное оформление грузов в любом месте, где есть Интернет.
Процесс электронного таможенного декларирования товаров условно можно разделить на несколько этапов:
- Подготовка необходимого пакета документов (ДТ, ДТС и др.).
- Подготовка документов, указанных в гр. 44 декларации на товары (ДТ), отправка документов в Электронный архив декларанта (ЭАД).
- Открытие процедуры и передача ДТ в таможенный орган.
- Работа декларанта с электронными сообщениями, получаемыми от инспектора при информационном обмене.
- Выпуск ДТ.
- Внесение изменений в ДТ после выпуска товаров.
На первом этапе готовится пакет документов ДТ, ДТС, КУТС и т.д. Подготовка ДТ может осуществляться разными способами – с занесением информации вручную, либо используя уже существующие декларации с похожими товарами (дублирование информации, использование специальных инструментов типа «Конструктор»), либо с использованием средств автоматизации (ПК «Артикул», ПК «Заполнитель»), или с использованием механизмов интеграции с корпоративными информационными системами заказчика (КИС).
Уже на первом этапе формируются и электронные копии документов, которые указаны в гр. 44 ДТ и должны быть предоставлены в таможенный орган.
На втором этапе выполняется отправка необходимых документов в ЭАД. Если документ уже был размещен в Архиве ранее, и в него не вносились изменения, повторно документ в ЭАД не отправляется. Для некоторых документов требуется указывать номер предшествующей ДТ, с которой они были поданы в первый раз. Для таких документов в ПК ведется специальный справочник.
После того, как все документы успешно размещены в ЭАД, можно отправлять ДТ в таможенный орган. При этом, сначала происходит открытие процедуры электронного декларирования. Важно знать, что если открылась процедура по технологии удаленного выпуска, то после ее «открытия» уже нельзя изменить тип процедуры на «обычную» и наоборот. Процедура «удаленного» выпуска открывается системой ЭД автоматически, на основании сведений, указанных в гр. 30, и места подачи ДТ в таможенный орган в электронном виде.
Если процедура ЭД успешно открылась, ПК автоматически отправляет ДТ в таможенный орган (ТО). ПК можно настроить так, чтобы ДТ была отправлена позже, например, в установленное время или после оплаты сборов через систему удаленной оплаты таможенных платежей.
Есть некоторые особенности для формирования пакета ДТ. Если отправка ДТ происходит в нерабочее время работы ТО, дополнительно требуется прикрепить в пакет документ «ЭД2 Разрешение подачи вне графика». На этапе когда процедура еще не открылась, и ДТ не ушла в ТО, возможен «технический» отзыв декларации. В этом случае ДТ не будет отправлена в таможню.
ТО принимает документы к оформлению и присваивает ДТ регистрационный номер или присылает протокол ошибок Форматно-Логического Контроля (ФЛК).
В процессе ЭД информационные системы декларанта и таможни обмениваются электронными сообщениями. От инспектора могут поступать различные запросы – на предоставление дополнительной информации, на корректировку сведений и т.д.
Декларант может вносить изменения в ДТ и документы и по своей инициативе почти на всех этапах оформления, но надо знать, что любые изменения должны быть приняты ТО. В случае необходимости проведения досмотра таможня присылает «Уведомление о досмотре», получение которого надо будет подтвердить. После проведения досмотра декларанту высылается «Акт досмотра».
Если инспектор в ходе проверки выявил несоответствия, то система ЭД пришлет «Уведомление о проведении дополнительной проверки» либо «Уведомление о корректировке таможенной стоимости», получение которого надо будет подтвердить. Если декларант согласен с присланной корректировкой, он вносит соответствующие изменения в предоставленные документы и отправляет изменения в таможню. Если же декларант не согласен на корректировку таможенной стоимости и отвечает отказом на уведомления таможни, тогда внесение изменений в ДТ переходит в ведение проверяющего инспектора.
При выпуске груза от таможни приходит «Уведомление о выпуске товара» либо «Отказ в Выпуске», либо «Уведомление о переходе на общеустановленный порядок оформления» (в случае если выпуск не возможен по каким-то причинам). По приходу сообщения о «выпуске» в ПК срабатывают различные выгрузки, предназначенные для обмена с КИС, ПК «Артикул», формирования базы «Зарегистрированных ДТ», печати ДТ в pdf, отправки по e-mail и т.д. Также надо учитывать, что большинство «Отчетов» в ПК строится с учетом того, что ДТ должны быть «выпущены».
После выпуска декларации для большинства таможенных режимов возможно внесение изменений в ДТ, как по инициативе декларанта, так и по инициативе таможенного органа.