Какую отчётность сдаёт НКО
Некоммерческие организации (НКО) должны отчитываться перед контролирующими органами наравне с коммерческими, и благотворительный характер их деятельности не даёт им никаких послаблений в этом вопросе. Помимо этого, для отдельных форм НКО предусмотрена специальная отчётность в Министерство юстиции.
В статье расскажем, какие отчёты должны сдавать НКО, что важно учитывать для корректного составления отчётности некоммерческих организаций и в какие сроки следует уложиться, чтобы не получить штраф.
Некоммерческая организация: понятие и формы
Согласно Федеральному закону от 12.01.1996 N 7-ФЗ (ред. от 14.04.2023), некоммерческая организация — это компания, деятельность которой сосредоточена не на получении прибыли, а на достижении благотворительных, социальных, образовательных, научных или культурных целей. Обычно основу экономики здесь составляют учредительские взносы, добровольные пожертвования, дивиденды, облигации и вклады.
Формы некоммерческих организаций перечислены во второй главе вышеупомянутого Закона № 7-ФЗ.
- Общественные и религиозные объединения. Сюда же относятся казачьи общества и общины малочисленных коренных народов РФ.
- Фонды, государственные корпорации или компании.
- Некоммерческие партнёрства.
- Учреждения (частные, бюджетные, государственные, муниципальные).
- Автономные некоммерческие организации (АНО).
- Ассоциации (союзы).
Виды отчётности НКО
НКО сдают такие виды отчётности, как:
- бухгалтерская;
- налоговая;
- отчётность во внебюджетные фонды;
- в Росстат;
- в Минюст.
Теперь поговорим подробнее о каждой из них.
Бухгалтерская отчётность НКО
Составляя бухотчётность, НКО должны обращаться к информации Минфина № ПЗ-1/2015 и Федеральному закону от 06.12.2011 N 402-ФЗ.
Некоммерческие организации могут сдавать отчётность по упрощённой форме КНД 0710096, включающей в себя:
- бухгалтерский баланс;
- отчёт о финансовых результатах;
- отчёт о целевом использовании средств.
Использовать нужно обновлённые бланки, утверждённые приказом Минфина от 19.04.2019 № 61н.
При этом некоторые НКО обязаны проводить аудиторскую проверку своей бухгалтерской отчётности, поэтому упрощённая форма КНД 0710096 для них под запретом. К числу таких организаций относятся:
- фонды;
- организации, исполняющие функции иноагента;
- организации, связанные с формированием крупного целевого капитала.
Аудиторское заключение в электронном виде сдаётся в ИФНС и размещается в Едином федеральном реестре сведений о фактах деятельности юридических лиц (ЕФРСФДЮЛ).
Налоговая отчётность НКО
С 2023 года единый налоговый счёт стал обязательным. Теперь он открывается автоматически для каждого лица, зарегистрированного в ФНС. В связи с этим сроки представления налоговой отчётности и погашения налогов стали едиными. Все суммы, подлежащие уплате конкретным лицом, зачисляются на его ЕНС. Плательщику нужно оформить одну платёжку на сумму, достаточную для погашения всех своих налогов, а инспекторы службы в дальнейшем распределят уплаченные средства, опираясь на ранее полученную отчётность.
Все НКО, независимо от формы и налогового режима, обязаны ежеквартально сдавать отчётность по форме 6-НДФЛ (налог на доходы физических лиц), если в штате есть официально трудоустроенные работники. Расчёт происходит на основании сумм НДФЛ, удержанных налоговым агентом за первый квартал, полугодие и девять месяцев. Справка 2-НДФЛ подаётся в составе 6-НДФЛ, но не ежеквартально, а один раз за год.
Далее состав налоговой отчётности НКО будет зависеть от формы некоммерческой организации и налогового режима, который она использует.
Отчётность НКО на ОСНО
При общей системе налогообложения НКО должны сдать в ФНС следующие документы:
- декларация по НДС;
- декларация по налогу на прибыль;
- декларация по налогу на имущество (если организация владеет недвижимостью, облагаемая база которой не считается от её кадастровой стоимости);
- расчёт 6-НДФЛ со справкой 2-НДФЛ;
- расчёт по страховым взносам (РСВ);
- персонифицированные сведения о физических лицах.
Последние три пункта применимы только к тем некоммерческим организациям, в которых есть сотрудники.
Отчётность НКО на УСН
Упрощённая система налогообложения обязывает некоммерческие организации отчитываться в ФНС по единому «упрощённому» налогу, а также сдавать расчёты 6-НДФЛ, РСВ и перссведения аналогично компаниям на ОСНО.
От сдачи деклараций по НДС и налогу на прибыль «упрощенцы»-НКО освобождены. Исключением являются только те организации, которые по каким-либо причинам причисляются к налоговым агентам по НДС (например, арендуют государственное имущество или проводят операции по договорам доверительного управления). Случаи обязательного исчисления и уплаты НДС организациями НКО на УСН описаны в статье 346.11 НК РФ.
Отчётность АНО на УСН
Автономной некоммерческой организацией (АНО) признаётся НКО, не имеющая членства и созданная с целью предоставления услуг в сфере науки, искусства, права, спорта, образования, здравоохранения и т.д. Особенности АНО подробно раскрываются в статье 10 Закона № 7-ФЗ.
Перечень налоговой отчётности для такой организации определяется так же, как для других НКО, и полностью зависит от системы налогообложения. АНО, как и другие компании, имеет право применять УСН, и в пользу выбора «упрощёнки» говорят две важные особенности:
- АНО может применять УСН даже в том случае, если доля участия другой компании выше 25%;
- АНО может применять УСН, даже если стоимость основных средств (неамортизируемых) составляет более 150 млн руб.
Помимо отчётности в ФНС, автономные некоммерческие организации сдают документы в СФР, Росстат и Минюст.
Отчётность в Минюст РФ
Большинство НКО сдают в Минюст два отчёта, бланки которых утверждены приказом Минюста от 30.09.21 № 185:
- форма № ОН0001 — о деятельности и персональном составе руководящих органов и работников;
- форма № ОН0002 — о целях расходования денежных средств и использования иного имущества.
В некоторых случаях Минюсту достаточно заявления о продолжении деятельности НКО, заполненного в произвольной форме. Но это возможно лишь при единовременном выполнении следующих условий:
- учредители организации не являются иностранными гражданами/компаниями либо лицами без гражданства;
- в течение года НКО не получала каких-либо средств от иностранных источников;
- сумма всех средств, полученных организацией в течение года, меньше 3 000 000 рублей.
Благотворительные организации, согласно п.2 ст. 19 Федерального закона от 11.08.95 № 135-ФЗ, должны ежегодно сдавать в Минюст специальный отчёт произвольной формы, включающий сведения о финансово-хозяйственной деятельности, персональном составе органа управления и содержании благотворительных программ.
Для других форм НКО (в частности, для религиозных организаций и казачьих обществ) также предусмотрены специальные отчёты. Узнать о необходимости их сдачи можно в территориальном управлении Министерства юстиции.
Отчётность НКО в СФР
С 1 января 2023 года ПФР и ФСС объединились в СФР. В связи с этим изменился порядок сдачи отчётности по страховым взносам, а новая форма ЕФС-1 заменила собой сразу несколько отчётов.
Теперь организации, в том числе НКО, если заключают трудовые или гражданско-правовые договоры со своими сотрудниками, должны представить в СФР отдельные разделы формы ЕФС-1:
- подраздел 1.1 раздела 1 (сведения о трудовой (иной) деятельности);
- подраздел 1.2 раздела 1 (сведения о страховом стаже);
- подраздел 1.3 раздела 1 (сведения о работниках государственных и муниципальных учреждений);
- подраздел 3 раздела 1 (реестры застрахованных лиц, за которых перечислены дополнительные страховые взносы);
- раздел 2 (сведения о взносах «на травматизм»).
Отчётность НКО в Росстат
Перечень форм статистической отчётности для всех разный. Зависит это преимущественно от формы НКО, размера бизнеса и сферы деятельности. Например, микропредприятия и субъекты малого бизнеса сдают сплошную статистическую отчётность только раз в пять лет, а в промежутках между этим Росстат осуществляет выборочную проверку, ежегодно составляя перечень организации, которые должны отчитаться.
Узнать, нужно ли сдавать статотчётность в текущем году, можно на официальном сайте Росстата. Там же можно ознакомиться с формами отчётности, которую нужно сдать. Для этого нужно выполнить ряд действий:
- на сайте ведомства найти организацию по ИНН, ОКПО или ОГРН;
- если организация должна отчитаться перед Росстатом, сайт выдаст перечень необходимых форм отчётности, которые можно здесь же скачать;
- если никаких форм статотчётности не найдено, значит, в этом году организация не должна сдавать статотчётность.
Отчёты НКО, которые нужно сдавать электронно
Существует перечень отчётов, которые необходимо сдавать строго в электронном виде. К ним относятся:
- декларации по НДС (только налогоплательщикам на упрощёнке разрешено сдавать бумажные декларации по НДС);
- отчёты по форме 6-НДФЛ (если в организации насчитывается 10 и более физлиц, получающих доход);
- РСВ и персонифицированные сведения в ФНС;
- сведения в СФР о стаже, трудовой деятельности, взносах на травматизм (если в организации есть 11 или более застрахованных лиц);
- бухгалтерская отчётность;
- статистическая отчётность.
Штрафы за несдачу отчётности НКО
Некоммерческая организация, как и любое другое юридическое лицо, несёт ответственность за просрочку отчётности или её отсутствие. Размеры штрафных санкций представлены ниже.
| Отчётность НКО | Штраф |
|---|---|
| Отчётность НКО в Минюст | За первичное нарушение сроков сдачи отчётности могут вынести предупреждение. При многократных опозданиях или непредставлении отчётов НКО может быть ликвидирована |
| Отчётность НКО в Росстат | Штраф от 10 000 до 20 000 рублей — для должностных лиц; от 20 000 до 70 000 рублей — для юрлиц; при повторном нарушении штраф возрастает: от 30 000 до 50 000 руб. и от 100 000 до 150 000 руб. соответственно |
| Бухгалтерская отчётность НКО | 200 рублей за каждый документ |
| Налоговая отчётность НКО | |
| 6-НДФЛ | 1 000 рублей за каждый месяц просрочки |
| Годовая декларация по налогу на прибыль, декларации по УСН, по НДС и по налогу на имущество организации | 5% суммы налога (взноса) к уплате за каждый месяц задержки, но не более 30% и не менее 1 000 рублей |
| Промежуточные декларации по налогу на прибыль | 200 рублей за каждый документ |
| Отчётность НКО в СФР | |
| Раздел 1 формы ЕФС-1 | 500 рублей за каждого застрахованного сотрудника |
| Форма СЗВ-ТД | От 300 до 500 рублей штрафа должностному лицу |
| Раздел 2 формы ЕФС-1 | 5% от суммы взносов к уплате за последние 3 месяца, но не более 30% и не менее 1 000 руб. |
Сроки сдачи отчётности для НКО
В таблице ниже представлены основные формы отчётности некоммерческих организаций и сроки их сдачи.
Какую отчетность сдает нко
Какие отчеты сдают НКО?
Некоммерческие организации (далее – НКО), как и все организации, должны сдавать бухгалтерскую, налоговую, статистическую отчетность, а также отчетность по страховым взносам. Есть и специальная отчетность для разных форм НКО – в Минюст и в территориальный орган.
Давайте с вами разберемся обо всём по порядку.
Бухгалтерская отчетность НКО
Бухгалтерскую отчетность сдают все НКО по общим правилам раз в год, в стандартные сроки – в течение 90 календарных дней после завершения отчетного года. НКО, которые имеют право на упрощенные способы бухучета, могут использовать упрощенные формы отчетности (п. 6.1 приказа Минфина от 02.07.2010 № 66н, п. 27 Информации Минфина от 29.06.2016 № ПЗ-3/2016).
Общие правила такие. Все НКО сдают Бухгалтерский баланс, Отчет о целевом использовании средств и приложения к ним. Это указано в п. 2 ст. 14 Закона от 06.12.2011 № 402-ФЗ.
Плюс к этому некоторые НКО сдают Отчет о финансовых результатах. Это нужно делать, когда:
- НКО получила существенный доход от приносящей доход деятельности;
- Невозможно оценить финансовое положение НКО без показателя полученного дохода.
Бухгалтерский баланс
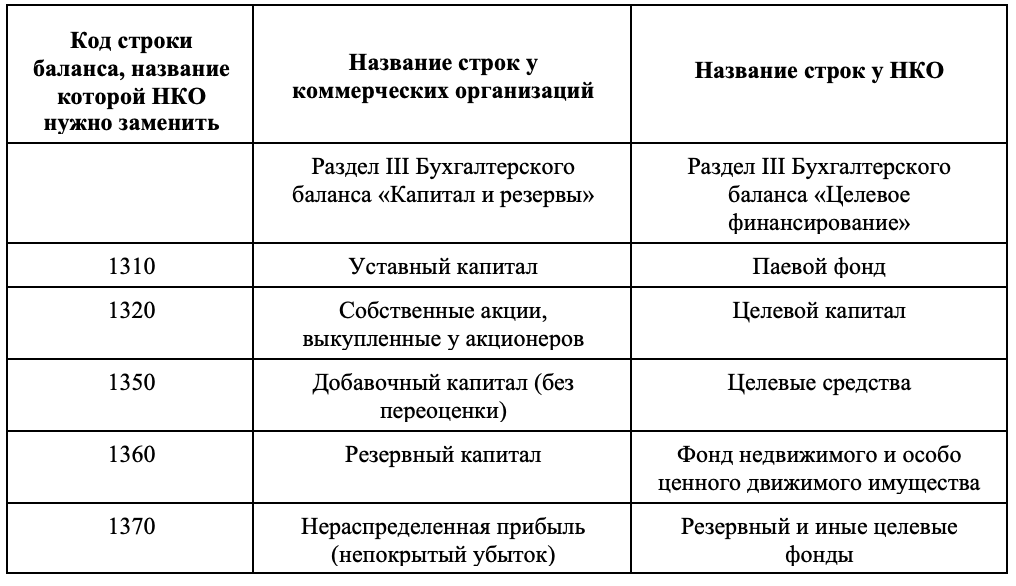
НКО заполняют баланс по-особому. Некоторые разделы нужно переименовать.
К примеру, Раздел III нужно назвать не «Капитал и резервы», а «Целевое финансирование».
Ведь у НКО нет цели получить прибыль. Вместо капитала и резервов НКО отражают остаток целевых поступлений. Строки баланса, которые НКО должны заменить в разделе III, названы в таблице ниже.
Отчет о движении денежных средств
Другие отчеты
Для НКО в форме Фонд, в том числе благотворительных, есть особенности. Они обязаны ежегодно публиковать отчеты об использовании своего имущества (п. 2 ст. 7 Федерального закона от 12.01.1996 N 7-ФЗ «О некоммерческих организациях»).
! Данный отчет не предоставляется в Минюст, его форма не установлена законодательством. Кроме того, нет определения понятия «публикация» (в связи с чем он может быть распечатан в качестве буклета или опубликован в СМИ). Необходимо обеспечить доступность ознакомления с отчетом.
Срок – ежегодно (дата не определена).
Благотворительные организации предоставляют отчет (форма также не утверждена), содержащий сведения о:
- финансово-хозяйственной деятельности;
- персональном составе высшего органа управления благотворительной организацией;
- составе и содержании благотворительных программ благотворительной организации (перечень и описание указанных программ);
- содержании и результатах деятельности благотворительной организации;
- нарушениях, выявленных в результате проверок, проведенных налоговыми органами, и принятых мерах по их устранению.
! Порядок и срок предоставления отчетности:
Налоговая отчетность
С 2023 года установлены единые сроки представления налоговой отчетности – не позднее 25-го числа месяца, следующего за отчетным периодом, а также единый срок уплаты налогов – 28 -го числа месяца, следующего за отчетным периодом.
Каждому налогоплательщику в ИФНС открыт единый налоговый счет в Федеральном казначействе. На этот счет начисляются налоги, поэтому достаточно будет формировать одну платежку на уплату всех сумм налогов. Налоговые инспекторы будут сами зачитывать деньги в счет уплаты налогов. Суммы налогов они узнают из сданных деклараций и расчетов или уведомлений. Уведомления нужно сдавать только в те месяцы, когда не сдается декларация, а налог платить нужно.
Все НКО обязаны сдавать расчет по форме 6-НДФЛ, ежеквартально.
За первый квартал, полугодие, девять месяцев — не позднее 25-го числа месяца, следующего за соответствующим периодом, за год — не позднее 25 февраля года, следующего за истекшим налоговым периодом.
В расчете сумм налога на доходы физических лиц, исчисленных и удержанных налоговым агентом, подлежат отражению за первый квартал удержанные суммы налога в период с 1 января по 22 марта включительно, за полугодие — удержанные суммы налога в период с 1 января по 22 июня включительно, за девять месяцев — удержанные суммы налога в период с 1 января по 22 сентября включительно; (п. 2 ст. 230 НК РФ.)
Начиная с отчетности за 2021 год справки 2-НДФЛ представляют в виде приложения к годовому расчету 6-НДФЛ.
В остальном состав налоговой отчетности в НКО зависит от налогового режима.
ОСНО — Общая Система Налогообложения
Налог на прибыль
Сдавать декларацию по налогу на прибыль обязаны все НКО. Эта обязанность не зависит от того, есть облагаемые доходы или нет. Такой вывод следует из ст. 246 и п. 1 ст. 289 НК.
Сроки подачи декларации по налогу на прибыль:
- ежемесячно, для организаций, которые перечисляют авансовые платежи ежемесячно, исходя из фактически полученной прибыли не позднее 25 календарных дней со дня окончания отчетного месяца (п. 3 ст. 289, абз. 4 п. 1 ст. 287 НК);
- ежеквартально, для организаций, которые перечисляют авансовые платежи ежеквартально, не позднее 25 календарных дней со дня окончания отчетного периода: I квартала, полугодия, девяти месяцев (п. 3 ст. 289 НК);
- ежеквартально, для организаций, которые перечисляют авансовые платежи ежемесячно, исходя из прибыли, полученной в предыдущем квартале, не позднее 25 дней со дня окончания отчетного периода: I квартала, полугодия, девяти месяцев (п. 3 ст. 289 НК);
- ежегодно, для всех организаций – плательщиков налога на прибыль, не позднее 25 марта года, следующего за истекшим годом (п. 4 ст. 289 НК).
- титульный лист (лист 01) с кодом «229»;
- расчет налога на прибыль организаций (лист 02);
- отчет о целевом использовании имущества (в т. ч. денежных средств), работ, услуг, полученных в рамках благотворительной деятельности, целевых поступлений, целевого финансирования (лист 07) – при наличии целевых поступлений;
- приложение 1 и приложение 2 к налоговой декларации – если были доходы и расходы, которые отражают в данных приложениях.
! Если НКО получает прибыль, декларацию нужно сдавать ежеквартально. При этом авансовые платежи не платят НКО, если доходы от реализации за предыдущие четыре квартала не превысили в среднем 10 млн руб. за каждый квартал (п. 3 ст. 286 НК).
НДС
НКО на общем режиме обязаны сдавать декларацию по НДС ежеквартально в общем порядке, до 25 числа месяца, следующего за кварталом. Если объекта обложения НДС нет, сдайте только титульный лист и раздел 1 (п. 3 Порядка, утв. приказом ФНС от 29.10.2014 № ММВ-7-3/558). Налоговая декларация по НДС представляется только в электронном виде (п. 5 ст. 174 НК).
- объекта налогообложения по НДС;
- операций по расчетным счетам.
Налог на имущество
НКО на общем режиме сдают декларацию по налогу на имущество не позднее 25 марта года, следующего за истекшим годом (п. 3 ст. 386, п. 1 ст. 379 НК). Исключение – организации, у которых нет основных средств.
Что касается остальных налоговых деклараций, то обязанность по их сдаче зависит от наличия у НКО облагаемого соответствующим налогом объекта.
УСН — Упрощенная система налогообложения
НКО на упрощенке сдают отчетность, обязательную для всех организаций.
Кроме того, НКО на упрощенке сдают ежегодно в налоговую инспекцию декларацию по единому налогу (п. 1 ст. 346.12 НК), не позднее 25 марта года, следующего за истекшим годом (подп. 1 п. 1 ст. 346.23, п. 1 ст. 346.19 НК), не позднее 25-го числа месяца, следующего за месяцем, в котором организация прекратила деятельность, в отношении которой применяла УСН (п. 2 ст. 346.23 НК), не позднее 25-го числа месяца, следующего за кварталом, в котором на основании п.а 4 ст. 346.13 НК организация утратила право на УСН (п. 3ст. 346.23 НК)
! Причем обязанность сдавать декларации по этому налогу не зависит от того, были доходы и расходы в отчетном периоде или нет. Такой вывод следует из положений п.а 1 ст. 346.19 и п.а 1 ст. 346.23 НК.
Декларация по УСН состоит из трех разделов. Первые два раздела заполняют все организации, вне зависимости от формы собственности, применяющие упрощенную систему налогообложения.
Что касается раздела 3 «Отчет о целевом использовании имущества» – то его заполняют некоммерческие организации. Коммерческие организации заполняют этот раздел только в случае получения ими целевых средств.
Если НКО осуществляла коммерческую деятельность, то кроме Раздела 3 нужно заполнить остальные разделы декларации (в зависимости от выбранной системы налогообложения «доходы» или «доходы минус расходы»).
Кроме того, НКО на упрощенке обязаны вести книгу учета доходов и расходов. Об этом сказано в ст. 346.24 НК и п. 1.1 Порядка, утв. приказом Минфина от 22.10.2012 № 135н.
НКО на упрощенке не платят налог на прибыль, налог на имущество и НДС (п. 2 ст. 346.11 НК). Поэтому и сдавать декларации по перечисленным налогам НКО не обязана. Но из этого правила есть исключения:
Отчеты НКО. Какую отчетность НКО должны сдать
Цель уставной деятельности некоммерческих организаций не связана с получением прибыли. Дополнительно в НКО может быть выручка и прибыль, которая направляется на уставные цели. Возникает раздельный бухгалтерский учет этих двух направлений, который необходимо достоверно отражать, предоставляя раздельную отчетность по направлениям.
Вопрос большой, рассмотрим его, исходя из направлений предоставления отчетности. Не забывайте, что за каждый не сданный в срок отчет штраф составит от 500 до 2000 рублей, плюс пени и штраф на неоплаченный согласно отчету налог!
Некоммерческим организациям необходимо обеспечить своевременную сдачу отчетности и правильное заполнение представляемых документов. Следует знать, что довольно часто ошибки в отчетах, сдаваемых в различные государственные органы, становятся причиной претензий к НКО, которую могут обвинить в нарушении законодательства, приостановив деятельность.
Цель достоверной отчетности:
- Грамотно отразить добровольные взносы и пожертвования, чтобы гос.органы не признали их выручкой и не начислили налоги;
- Сдать более 36 отчетов в Налоговую, СФР, Росстат, Минюст и избежать штрафа;
- Увеличить прозрачность некоммерческой организации и поднять уровень доверия в обществе;
- Подтвердить целевое расходование средств на уставные цели.
Отчетность некоммерческих организаций значительно отличается от коммерческих:
- НКО сдают другую форму баланса;
- Всегда заполняют в балансе форму 6, отчет о целевом использовании средств;
- Дополнительно отчитываются в Минюст;
- Заполняют дополнительные листы декларации УСН или прибыли;
- Всегда попадают в выборку дополнительных отчетов Росстата;
- Иначе отражают льготы по страховым взносам в налоговую;
- И многое другое.
Некоммерческим организациям наряду с другими предприятиями и структурами необходимо подготавливать документацию для сдачи в контролирующие органы в виде отчетности — налоговой, бухгалтерской и статистической. Также НКО отчитываются по страховым взносам и сдают специальные отчеты в Минюст РФ. Чтобы своевременно представить все необходимые документы и избежать проблем с законодательством, субъекты некоммерческой деятельности должны знать, какие отчеты сдают НКО, сроки их сдачи и другие аспекты отчетности, требующие особенного внимания.
В 2023 году отчетность сдается с использованием ЭЦП (электронная цифровая подпись), через интернет с помощью программ спецоператоров.
Приведем список минимальной отчетности нулевой НКО в 2023 году:
- Для ОСНО — Список отчетности для НКО на ОСНО
- Для УСН — Список отчетности для НКО на УСН
Бухгалтерская отчетность НКО — что это?
Бухгалтерская отчетность — это совокупность данных о финансовом положении организации, о ее имущественных сведениях и о результатах ее хозяйственной деятельности за определенный отчетный период.
Какую бухгалтерскую отчетность сдает НКО
Все субъекты некоммерческой деятельности обязаны вести бухгалтерский учет НКО и раз в год предоставлять бухгалтерскую отчетность согласно общим правилам. Отчитываясь перед соответствующим органом, организации должны подготовить для сдачи следующую документацию:
- Бухгалтерский баланс НКО (форма №1);
- Отчеты, подтверждающие целевое расходование средств (форма №6).
Каждый документ заполняется и оформляется по установленной форме, при их составлении учитываются особенности и специфика деятельности некоммерческой организации.
Некоторые НКО дополнительно сдают отчет о финансовых результатах. Он представляется в следующих случаях:
- Работа некоммерческой организации принесла ей выручку;
- Отчет необходим для оценки финансового состояния НКО.
Если не требуется предоставление отчета о финансовых результатах, то поступления от функционирования НКО отражается в документе о целевом использовании полученных средств.
Бухгалтерская отчетность НКО сдается на протяжении 90 дней после того, как закончится отчетный период.
Бухгалтерский баланс НКО отличается от баланса, составляемого коммерческими предприятиями. Так, раздел «Капиталы и резервы» заменен на «Целевое финансирование». В нем указываются суммы источников образования активов, а также отражаются остатки целевых поступлений. Также в бухгалтерском балансе НКО заменены некоторые другие строки, что обусловлено характером деятельности некоммерческих предприятий.
В отчете о целевом расходовании средств указываются затраты на благотворительные цели, на проведение различных мероприятий, на оплату труда и другие расходы, необходимые для функционирования организации. Сумма финансовых поступлений — общая и по конкретным статьям — различные взносы, доход от деятельности, остаток денег на начало и на конец отчетного периода.
У отдельных категорий НКО есть право сдавать упрощенную отчетность, как правило, не ведущие предпринимательскую деятельность и не имеющие реализационных оборотов, относящиеся к субъектам малого предпринимательства. Даже если организация решила сократить объем информации и использовать упрощенные формы отчетности с меньшей детализацией показателей, она должна обеспечить соблюдение всех основных требований к ней.
Не могут применять упрощенные способы ведения бухгалтерского учета, включая упрощенную бухгалтерскую (финансовую) отчетность организации, которые подлежат обязательному аудиту, признанные иностранными агентами, ЖК и ЖСК, микрофинансовые организации, бюджетные организации, адвокатские коллегии и прочие, перечисленные в п. 5 ст. 6 ФЗ № 402-ФЗ.
Отчет о движении денежных средств в состав бухгалтерской отчетности НКО вправе не включать. Это прямо прописано в п. 85 положения, утвержденного приказом Минфина от 29.07.1998 № 34н.
Некоторые НКО дополнительно сдают отчет о финансовых результатах. Он представляется в следующих случаях:
- Работа некоммерческой организации принесла ей выручку;
- Отчет необходим для оценки финансового состояния НКО.
Если не требуется предоставление отчета о финансовых результатах, то поступления от функционирования НКО отражается в документе о целевом использовании полученных средств.
Важно! Бухгалтерская отчетность сдается ежегодно, но не забывайте, что налоговая отчетность сдается ежеквартально! С 2023 года введен новый вид отчета: Персонифицированные сведения о физических лицах и срок его предоставления в ИФНС ежемесячно до 25 числа месяца, идущего за отчетным. Ежемесячные и ежеквартальные отчеты являются обязательными даже для недействующих (нулевых) некоммерческих организаций.
Отчеты НКО в Минюст
Субъекты некоммерческой деятельности предоставляют отчетность НКО в Минюст, указав в формах, утвержденных министерством юстиции Российской Федерации, всю необходимую информацию. Сдаваемые отчеты подтверждают, что среди сотрудников НКО нет иностранных лиц, а также организация не имеет зарубежных источников финансирования.
Сроки сдачи отчетности НКО в Минюст следующие:
- Форма №1 (ОН0001) — в документе указывается информация о руководителях некоммерческой организации, а также о характере и специфике ее деятельности;
- Форма № 2 (ОН0002) — в ней предоставляются данные об использованных целевых средствах и имуществе;
- Форма №3 (ОН0003) — в отчете отражаются все денежные средства и имущества, полученные НКО от международных и зарубежных компаний и предприятий, от иностранцев и лиц без гражданства. Заполнить ее можно, посетив официальный портал министерства юстиции.
Все эти отчеты НКО в Минюст имеют следующие сроки предоставления — до 15 апреля года, последующего за отчетным периодом.
Некоторые субъекты некоммерческой деятельности не сдают отчетность в Минюст по некоторым формам в следующих случаях:
- Организация не получала средств от зарубежных компаний или иностранных лиц;
- Учредители или сотрудники НКО не являются иностранцами;
- Организация за отчетный период получила поступлений общей суммой не более 3 млн. руб.
При этом вместо вышеперечисленных форм обязательно заполняется Заявление о продолжении деятельности, имеющее произвольную форму, и соответствующее требованиям законодательства РФ.
Предоставление отчетов в Минюст подтверждает намерение НКО работать в текущем году. При отсутствии верно сданных отчетов, Минюст инициирует принудительную ликвидацию НКО и возникает риск дисквалификации лиц, записанных в ЕГРЮЛ, согласно ФЗ-129.
В отличие от мер налоговой инспекции, Минюст редко штрафует некоммерческие организации, а действует в следующем порядке:
- НКО получает на юридический адрес предписание сдать отчетность. Советую всегда следить за юрадресом НКО.
- Если за 30 дней НКО не сдала отчетность, инициируется механизм принудительной ликвидации, Минюст принимает соответственное решение.
- Через 10 дней в ЕГРЮЛ появляется запись о предстоящей ликвидации.
- Происходит публикация в вестнике на три месяца. НКО должна успеть за этот срок устранить все недостатки. На этом этапе сдать отчетность сложнее, требуется около месяца.
- После публикации вестника за 30 дней НКО вычеркивается из ЕГРЮЛ. На этом этапе сделать уже ничего нельзя.
Если Вы получили запись в ЕГРЮЛ, советуем больше не испытывать судьбу. Рассмотреть возможность заключения договора с профессионалами в сфере НКО, например, с нами. Спасти НКО и больше не попадать в такую ситуацию.
Подробнее об отчетах в Минюст можете почитать в отдельной статье, это действительно важно.
Налоговая отчетность НКО
Некоммерческии организации также должны сдать отчетность в федеральную налоговую службу. Форма отчетности НКО в налоговую службу у разных субъектов может отличаться в зависимости от выбранной системы налогообложения.
С января 2023 года почти все сроки сдачи налоговой отчетности изменены на 25-е число с сохранением периодичности сдачи. Также обновлены формы отчетности и утверждены новые отчеты.
С 1 января 2023 года изменены сроки уплаты налогов: все налоги надо платить единым налоговым платежом (ЕНП), при подаче декларации налоговые службы самостоятельно распределят поступившие средства в счет исполнения налоговой обязанности. Срок уплаты налоговых платежей определен 28 число месяца, идущего за отчетным.
С января 2023 года внесены изменения в формы отчетности!
Формы отчетности, которые предоставляют все НКО независимо от системы налогообложения:
Новый вид отчетности — Персонифицированные сведения о физических лицах предоставляется ежемесячно до 25 числа месяца, идущего за отчетным.
С 2023 года НКО, как и другие организации должны подавать в ИФНС Уведомление об исчисленных суммах налогов, авансовых платежей, страховых взносах. Срок предоставления 25 число месяца, в котором установлен срок уплаты. Уведомление об исчисленных налогах далеко не всегда и не для всех налогов следует представлять ежемесячно — его надо предоставлять в отношении тех налогов, которые в ближайшее время будут уплачены
- 6-НДФЛ (Налог на доходы физических лиц) — ежеквартально, до 25 числа следующего месяца, даже если сотрудников нет. Будьте внимательны с 2023 года форма отчетности изменена.
- Расчет страховых взносов по сотрудникам — ежеквартально до 25 числа, даже если сотрудников нет.
НКО на ОСНО
Некоммерческие предприятия, использующие основную систему налогообложения (ОСНО), представляют в налоговую инспекцию следующий перечень документов
- Декларация по НДС — сдается строго в электронной форме, через ЭЦП, до 25-го числа месяца, идущего за отчетным периодом. Сдавать такой отчет необходимо каждый квартал. В случае отсутствия объекта, облагаемого НДС, некоммерческие предприятия сдают отчетность, состоящую из титульной страницы и первого раздела. Будьте внимательны с 01.01.2023 года утверждена новая форма Декларации.
- Декларация по налогу на прибыль — субъект некоммерческой деятельности, занимающийся предпринимательством, является плательщиком налога на прибыль. За каждый отчетный период предоставляется отчетность, которая должна сдаваться на протяжении 28 дней после его окончания квартала. Полный отчет за налоговый период сдается до 28 марта года, следующего за отчетным. Если НКО не осуществляет предпринимательскую деятельность, то она предоставляет в налоговую службу отчет, но не нулевой. Следует расшифровать целевые поступления в ЛИСТЕ 7. Будьте внимательны с 01.01.2023 года утверждена новая форма Декларации.
- Отчетность по налогам на имущество — в процессе своей деятельности выплачивают НКО налоги на имущество, имеющееся у них на балансе. Ежеквартально субъектами некоммерческой деятельности перечисляются авансовые платежи до 28 числа месяца. идущего за отчетным периодом, а вот их расчеты с 2023 года не предоставляются в ИФНС. Налоговые службы самостоятельно начисляют сумму налога.
- Земельный налог — если в распоряжении некоммерческой организации есть земельный участок, то она оплачивает сумму земельного налога авансовыми платежами до 28 числа месяца, идущего за отчетным периодом; Декларация по земельному налогу в ИФНС не подается. Налоговые службы самостоятельно начисляют сумму налога.
- Отчет по транспортному налогу — суммы траспортного налога оплачивает организация, если на балансе НКО есть транспортное средство, декларация по транспортному налогу. Оплата производится до 28 числа месяца. идущего за отчетным периодом. Налоговые службы самостоятельно исчисляют сумму налога.
Отчетность НКО на УСН
Некоммерческие организации, работающие на упрощенном режиме налогообложения, подают в налоговую инспекцию такую отчетность
- Декларация по УСН — обязательно заполняется и сдается некоммерческим предприятием, находящимся на упрощенном режиме налогообложения. Сроки отчетности НКО — документация сдается до 25 марта года, наступившего после отчетного периода.
Важно! Если в НКО не было дохода, все равно заполняется Лист 6 — целевые поступления.
Сроки сдачи отчетности НКО на УСН в 2023 году
| Отчет | Сроки | |||
| 1 квартал | 2 квартал | 3 квартал | 4 квартал | |
| Декларация УСН | 25.03.2023 | |||
| Имущественный налог | Декларация не предоставляется | |||
| СЗВ-М | Сдается только за декабрь 2022 г. до 15.01.2023. С 2023 года отчет отменен | |||
| 6-НДФЛ | 25.04. | 25.07 | 25.10 | 25.03.2024 |
| Персонифицированные сведения о физических лицах | Ежемесячно до 25 числа месяца, идущего за отчетным. Предоставляется в ИФНС | |||
| 4-ФСС на бумаге | Сдается только за 2022 г. до 20.01.2023. С 2023 года отчет отменен | |||
| 4-ФСС в электронном виде | Сдается только за 2022 г. до 25.01.2023. С 2023 года отчет отменен | |||
| СЗВ-стаж | Сдается только за 2022 г. С 2023 года отчет отменен | |||
НКО на упрощенной системе не платят НДС, налоги на прибыль и имущество, а также некоторые другие платежи. Но при этом бывают исключения для предприятий, арендующих имущество и в некоторых других случаях, что необходимо уточнять в органах налоговой службы.
Сдавая отчетность НКО 2023, субъекты некоммерческой деятельности наравне с другими предприятиями несут полную ответственность перед федеральной налоговой инспекцией за предоставленные в документах сведения.
Важно! Применение УСН не освобождает от сдачи ежеквартальных: 6-НДФЛ, Расчета страховых взносов, ежемесячных Персонифицированных сведений о физических лицах, Уведомление об исчисленных налогах, авансовых платежей, страховых взносах. Все перечисленные отчеты сдаются даже нулевыми НКО.
Отчетность за сотрудников НКО — если они есть или их нет
Отчетность по взносам и НДФЛ за сотрудников предоставляется в контролирующие органы всеми НКО.
Все НКО, выплачивающие вознаграждения за работу физическим лицам, являются налоговыми агентами и обязаны сдавать расчет по форме 6-НДФЛ ежеквартально, расчет по страховым взносам, персонифицированные сведения о физических лицах, форму ЕФС-1 в срок до 25 числа месяца, следующего за отчетным периодом.
- Если зарплаты нет, отчетность все равно предоставляется, просто нулевая.
Льгота по страховым взносам в отчетности. Почти все НКО, зарегистрированные в Минюсте, считаются социальными, применяя УСН, они могут начислять и уплачивать взносы 7,6%. А при достижении ФОТ по сотруднику в 2023 году более 1 917 000 руб. в год страховые взносы не уплачиваются вовсе.
Важно корректно отразить применение льготы в отчетности и заранее подготовить документы, в случае проверки по итогу года. Льготная ставка 7,6% — право, а не обязанность. Неуверенные в себе бухгалтера, часто отказываются от ее применения, опасаясь проверки всей организации.
Важно заметить, что волонтеры НКО без заработной платы в отчетности по сотрудникам не указываются.
Отчетность по страховым взносам
Все некоммерческие организации обязаны своевременно сдать отчетность в Налоговую, Социальный фонд России (СФР). Отчеты НКО 2023 по внебюджетным фондам сдаются согласно правилам, общим для предприятий всех видов деятельности.
Некоммерческими организациями заполняются следующие документы
- Отчеты в ИФНС — расчет страховых взносов (РСВ). Предоставляется ежеквартально до 25 числа.
- Отчеты в СФР — форма ЕФС-1. Она предоставляется по разделам, имеющих свои сроки предоставления. Форма ЕФС -1 состоит из разделов, которые являются аналогами ранее предоставляемых форм, СЗВ-ТД, СЗВ –СТАЖ, 4 ФСС.
Подробная инструкция как заполнить кадровые разделы отчета ЕФС-1 для НКО в 2023 году- в статье.
В связи с объединением ПФР и ФСС, утверждена единая отчетность, части которой нужно будет представлять в Фонд в разные сроки.
За 2022 год организациям необходимо представить отчетность по старым формам, действующим в 2022 году, а за 2023 год предоставляется новая квартальная отчетность ЕФС-1.
Вид отчетности
2022 год
2023 год
Сведения о застрахованных лицах (СЗВ-М)
Подается в 2023 году только за декабрь 2022 года
Сведения о страховом стаже застрахованных лиц (СЗВ-СТАЖ) и Сведения по страхователю, передаваемые для ведения индивидуального (персонифицированного) учета (ОДВ-1)
Подается в 2023 году только за 2022 год.
Расчет 4-ФСС (на бумаге)
Подается в 2023 году только за 2022 год
Расчет 4-ФСС (в электронном виде)
Подается в 2023 году только за 2022 год.
Подтверждение основного вида деятельности
Подается в 2023 году за 2022 год.
Утверждена новая форма
ЕФС-1 (новый отчет)
Подается в 2023 году только за декабрь 2022 года
- Отчеты в ПФР — отчетность в Пенсионный фонд РФ сдается на бумажных носителях или в электронной форме;
- СЗВ-М — ежемесячно в ПФР до 15 числа следующего месяца, даже если нет сотрудников. За декабрь 2022 года предоставляем последний раз, с 2023 года форма отменена.
- СЗВ-СТАЖ — ежегодно до 1 марта, даже если нет сотрудников; с 2023 года форма отменена.
- Сведения о трудовой деятельности зарегистрированного лица (СЗВ-ТД) предоставляются последний раз за декабрь 2022 г., с 2023 года форма отменена.
- ЕФС-1 предоставляется ежеквартально до 25 числа месяца, идущего за отчетным периодом.
Особое внимание необходимо уделить разделу 1 подраздел 1.1. «Сведения о трудовом стаже» — при приеме на работу/увольнении, приостановлении/возобновлении действия трудового договора — сроки предоставления раздела не позднее рабочего дня, следующего за днем издания приказа (распоряжения), документа или принятия иного решения, который подтверждает оформление/прекращение трудовых отношений, приостановление/возобновления действия трудового договора. Также в разделе отражаются заключенные договора ГПХ. Сроки предоставления данных по ГПХ не позднее рабочего дня, следующего за датой составления договора ГПХ и датой его окончания.
Алгоритм как заполнить каждый из кадровых разделов отчета ЕФС-1 — в материале.
Налоговым кодексом не предусмотрено освобождение от исполнения обязанности плательщика страховых взносов по представлению Расчетов в случае неосуществления организацией финансово-хозяйственной деятельности в том или ином отчетном периоде. Представляя Расчеты с нулевыми показателями, плательщик заявляет в налоговый орган об отсутствии в конкретном отчетном периоде выплат и вознаграждений в пользу физических лиц, являющихся объектом обложения страховыми взносами, и, соответственно, об отсутствии сумм страховых взносов, подлежащих уплате за этот же отчетный период.
Таким образом, в случае отсутствия у плательщика страховых взносов выплат в пользу физических лиц в течение того или иного расчетного (отчетного) периода плательщик обязан представить в установленный срок в налоговый орган Расчет с нулевыми показателями.
Дополнительные отчеты НКО и их сроки
Каждая некоммерческая организация должна была ежегодно представлять в фонд соцстраха документы, необходимые для подтверждения основного вида ее деятельности. В 2023 году по старым формам подаем подтверждение за 2022 год. С 2023 года будут введены новые формы и требования к подтверждению основного вида деятельности организации.
Вся документация должна быть подготовлена и сдана до 25 апреля и включать в себя
- Заявление на подтверждение основного вида деятельности НКО;
- Справку, подтверждающую основной вид деятельности организации;
- Пояснительную записку к бухгалтерскому балансу или ее копию.
В территориальный орган Министерства Юстиции некоммерческие организации направляют письмо о продолжении деятельности. Оно представляется лично руководителем организации или по доверенности, а также может быть отправлено по почте. Срок подачи письма конкретно не определяется, но его необходимо отправлять каждый год.
Кроме того, есть отдельные требования для некоммерческих организаций, являющихся фондами. Они должны каждый год отчитываться в использовании своего имущества и обязательно публиковать отчетность. При этом законодательством не определяются конкретные сроки публикации и ее вид, поэтому раз в год НКО необходимо опубликовать такой отчет в средствах массовой информации или на своем официальном сайте. Также можно напечатать специальную брошюру.
Дополнительные отчеты обязаны предоставлять и благотворительные организации. Так, в Министерство юстиции РФ они сдают отчетность о своей деятельности, в которой должна содержаться следующая информация:
- Сведения, касающиеся финансовой и хозяйственной сторон деятельности организации. Они должны подтверждать, что НКО, занимающаяся благотворительностью, соблюдает требования, предусмотренные законодательством в отношении имущества и фондов благотворительных организаций;
- Список персонального состава управляющего органа благотворительной организации;
- Сведения, в которых подробно раскрываются содержание и состав благотворительных программ и мероприятий, составленных и проводимых данной организацией, в том числе перечень программ и их описание;
- Данные о результатах благотворительной деятельности некоммерческой организации, сведения о нарушениях законодательства, выявленных в ходе проверок, и мерах, принятых для их устранения.
- Отчет о деятельности благотворительной организации представляется раз в год в территориальное отделение Минюста РФ в срок до 31 марта года, последующего за отчетным периодом.
- Отдельно выделяют отчетность, сдаваемую некоммерческой организацией, которая выполняет функции «иностранного агента». Такая НКО обязана представить в контролирующие органы следующие отчеты.
- Документы, в которых указываются специфика деятельности НКО и руководящий состав организации. Такой отчет представляется раз в полугодие до 15 числа месяца, идущего после окончания отчетного периода;
- Отчетность о денежных средствах и имуществе, об их целевом назначении и расходе. В том числе указываются денежные средства и имущество, полученные от иностранных организаций и граждан. Такая отчетность сдается каждый квартал до 15 числа месяца, идущего за окончанием отчетного периода;
- Аудиторское заключение, которое составляется по итогам проверки бухгалтерской или финансовой отчетности. Оно подается раз в год до 15 апреля.
Перечень отчетностей, сдаваемых некоммерческими организациями, довольно внушительный. Кроме основных отчетов, общих для всех НКО, сдаются дополнительные отчеты, список которых зависит от вида деятельности организации и некоторых других аспектов.
- Стоит упомянуть обязательный аудит, который должны проходить все фонды с оборотом более 3 млн.руб.
Главная задача субъектов некоммерческой деятельности — правильно заполнить и своевременно сдать все требуемые документы. Чтобы избежать ошибок и неточностей, ведущих к нарушению законодательства и административной ответственности, необходимо уточнять перечень отчетности и сроки ее сдачи в территориальных отделениях государственных органов. А также необходимо строго следовать инструкциям к заполнению документации, предлагаемым контролирующими службами.
Отчеты НКО в Росстат 2023
Субъекты некоммерческой деятельности наряду с другими юридическими лицами должны своевременно предоставлять в Росстат статистические отчеты, с указанием необходимой информации. Сроки и правила сдачи требуемых документов определены законодательством Российской Федерации, а в случае непредставления отчетов предусматривается административная ответственность.
В государственные статистические органы субъекты некоммерческой деятельности должны ежегодно сдавать индивидуальный перечень отчетности, узнать который можно на сайте Росстата. Общими для всех некоммерческих организаций, как правило, являются следующие отчеты:
- Форма №1-НКО — в отчете указывается информация о деятельности некоммерческого предприятия, представить его необходимо до 1 апреля года, последующего за отчетным периодом;
- Форма №11 (краткая) — в документе указывается информация об имеющихся основных средствах, их количестве и движении. Форму необходимо сдавать каждый год один раз до 1 апреля;
- 1-СОНКО — Сведения о деятельности социально ориентированной некоммерческой организации. Форму необходимо сдавать каждый год один раз до 1 апреля;
- П-4 — Сведения о численности и заработной плате работников.
Также в местные отделения Росстата представляются и другие отчеты, по срокам представления они могут быть ежемесячными и ежеквартальными. Окончательный перечень документации, включенной в статистическую отчетность НКО, определяется в зависимости от специфики деятельности организации. Предварительно перед сдачей отчетности необходимо уточнить в местных отделениях статистики, какие формы следует сдавать конкретной некоммерческой организации, количество и названия форм могут изменяться каждый год.
- Важно! Есть возможность проверить дополнительные отчеты для вашей организации на сайте статистики, вот ссылочка. У некоммерческих организаций список дополнительных форм может быть довольно большим.
Социально ориентированными некоммерческими организациями в Росстат сдается форма 1-СОНКО, в которой предоставляется вся необходимая информация о деятельности социально ориентированной НКО. Форму 1-СОНКО необходимо сдать до 1 апреля года, последующего за отчетным периодом.
- Будьте внимательны! С 01.01.2023 года многие формы статистической отчетности претерпели изменения.
Социально ориентированными считаются некоммерческие организации, которые в ходе своей деятельности помогают решить социально значимые проблемы. К СО НКО относятся субъекты, обеспечивающие социальную защиту физических лиц, охрану природы, а также объектов, имеющих культурную или архитектурную ценность, защиту животных. Также такие организации оказывают физическим и юридическим лицам правовую помощь. Они занимаются благотворительностью и деятельностью в различных областях — культурной, научной, образовательной и других.
Какие штрафы за непредставление НКО отчетности
За непредставление отчетности НКО, как и любая коммерческая организация, несет ответственность. Наказания предусмотрены разные: от предупреждения до административного штрафа, принудительной ликвидации.
Непредставление в установленный срок налоговой декларации влечет взыскание штрафа в размере 5% от неуплаченной в установленный срок суммы налога, подлежащей уплате (доплате) на основании этой декларации, за каждый полный или неполный месяц со дня, установленного для ее представления, но не более 30% указанной суммы и не менее 1000 руб.
Непредставление (несвоевременное представление):
- Бухгалтерской (финансовой) отчетности, сведений по форме 2-НДФЛ влечет наложение штрафа в размере 200 руб. за каждый непредставленный документ;
- Расчета 6-НДФЛ влечет наложение штрафа в размере 1000 руб. за каждый полный или неполный месяц со дня, установленного для его представления;
- Нулевого расчета РСВ, 4-ФСС влечет наложение штрафа в размере 1000 руб;
- Отчетов СЗВ-м, СЗВ-стаж влечет наложение штрафа в размере 500 руб. за каждое невключенное физлицо.
Помимо ответственности, установленной НК РФ, существует ответственность административная. Так, при нарушении сроков сдачи отчетности возможно предупреждение или наложение административного штрафа на должностных лиц в размере от 300 до 500 руб.
Важно! Организация может быть принудительно исключена из ЕГРЮЛ в порядке, предусмотренном статьей 21.1 № 129-ФЗ «О государственной регистрации юридических лиц и индивидуальных предпринимателей», если в течение последних 12 месяцев, предшествующих моменту принятия регистрирующим органом соответствующего решения:
- Не представляла документы отчетности, предусмотренные законодательством РФ;
- Не осуществляла операций хотя бы по одному банковскому счету.
Непредставление или несвоевременное представление статистической отчетности либо представление недостоверных данных влечет наложение административного штрафа на должностных лиц в размере от 10 000 до 20 000 руб., на юридических лиц — от 20 000 до 70 000 руб. (ст. 13.19 КоАП РФ). Повторное совершение данного административного правонарушения влечет наложение административного штрафа на должностных лиц в размере от 30 000 до 50 000 руб., а на юридических лиц — от 100 000 до 150 000 руб.
Неоднократное непредставление в установленный срок отчетов и информации в Минюст России инициирует принудительную ликвидацию НКО и возникает риск дисквалификации лиц, записанных в ЕГРЮЛ, согласно ФЗ-129.
В отличие от мер налоговой инспекции, Минюст редко штрафует некоммерческие организации, а действует в следующем порядке:
- НКО получает на юридический адрес предписание сдать отчетность. Советую всегда следить за юрадресом НКО;
- Если за 30 дней НКО не сдала отчетность, инициируется механизм принудительной ликвидации, Минюст принимает соответственное решение;
- Через 10 дней в ЕГРЮЛ появляется запись о предстоящей ликвидации;
- Происходит публикация в вестнике на 3 месяца. НКО должна успеть за этот срок устранить все недостатки. На этом этапе сдать отчетность сложнее, требуется около месяца;
- После публикации вестника за 30 дней НКО вычеркивается из ЕГРЮЛ. На этом этапе сделать уже ничего нельзя.
Если вы получили запись в ЕГРЮЛ, советуем больше не испытывать судьбу. Рассмотреть возможность заключения договора с профессионалами в сфере НКО, например, с нами. Спасти НКО и больше не попадать в такую ситуацию.
Пишите или звоните!
Форум НКО — крупнейшее сообщество НКО в России.
Или пишите ниже публичные комментарии, всем ответим.
Вдруг мы что-то забыли или вы хотите стать нашим счастливым клиентом!
А религиозные организации должны сдавать отчеты?
Ответ Юриста НКО: Добрый день! Да, религиозные организации, как и все некоммерческие организации, должны сдавать бухгалтерскую, налоговую, статистическую и прочие виды отчетностей.
Добрый день.
В автономной организации 8 человек. Всегда сдавали бух-фин.отчётность раз в год на бумажном носителе. Отчёт за 2019 год, который сдаём в 2020 году запросили в электронном виде, с Электронной подписью. Это действительно так, и уже за 2019 год надо сдавать только по электронной почте?
Добрый день, Надежда. Даже нулевая НКО без зарплат сдает около 40 отчетов в течении полного года в ИФНС, ПФР, ФСС, Росстат,Минюст. Отчеты ежемесячные, ежеквартальные и ежегодные. Все отчеты нужно сдавать через усиленную подпись — ЭЦП.
Здравствуйте — у нас Общественная организация защиты прав потребителей, какие отчеты в минюст надо сдать? и в какие сроки? Коммерческого дохода не было. балансы нулевые, сотрудников нет. Нужна ли аудиторская проверка?
Ответ: Добрый день, Ирина! отчеты необходимо сдавать до 15.04.2020 г. Отчет о продолжении деятельности НКО.
Добрый вечер. У нас НКО коллегия адвокатов на осно, адвокаты получают свой доход через коллегию, коллегия, в свою очередь, сдает за них отчет по доходам 2-ндфл, нужно ли еще сдавать за них 3-ндфл или такая обязанность теперь отсутствует. И можем ли мы сдавать упрощенный баланс?
Ответ: Добрый день, Мария! Так как обязанность по заявлению дохода в ИФНС лежит на коллегии, как на налоговом агенте, подавать адвокатам отдельно формы 3 НДФЛ не нужно. Коллегии не имеют право вести упрощенный бухгалтерский учет, и, соответственно, сдавать упрощенную бухгалтерскую отчетность.
Спасибо. Четко, конкретно.
Добрый день, Ольга! Спасибо большое, мы рады, будем и дальше для Вас стараться.
Здравствуйте! На руководителя нко сдается сзв-м, но трудовой договор с ним не заключён. Сейчас принято решение о назначении заработной платы руководителю. Нужно ли в этом случае сдавать сзв-тд?
Ответ: Добрый день, да, обязательно.
Здравствуйте, СО НКО получает пожертвования на осуществление уставной деятельности от иностранных лиц в российской валюте.Какие отчёты и в какие органы необходимо предоставить.? Существуют ли какие то нюансы в данном случае? Я так понимаю, что к иностранным агентам мы не относимся, т.к не участвуем в политической деятельности, правильно я понимаю? Нужно ли предоставлять в банк пояснения по данным поступлениям? Спасибо.
Ответ: Добрый день, Ольга!
Добрый день! В соответствии со ст.30 ГК РФ. Собственник жилого помещения осуществляет права владения, пользования и распоряжения принадлежащим ему на праве собственности жилым помещением в соответствии с его назначением и пределами его использования, которые установлены настоящим Кодексом.
А в ст.671 ГК РФ сказано, по договору найма жилого помещения одна сторона — собственник жилого помещения или управомоченное им лицо (наймодатель) — обязуется предоставить другой стороне (нанимателю) жилое помещение за плату во владение и пользование для проживания в нем.
2. Юридическим лицам жилое помещение может быть предоставлено во владение и (или) пользование на основе договора аренды или иного договора. Юридическое лицо может использовать жилое помещение только для проживания граждан.
Исходя из этого наниматель не может распоряжаться.
Добрый день! НКО на упрощенной системе и занимается предпринимательской деятельностью, будет два отдельных баланса или один сводный? Спасибо.
Ответ: Добрый день, Евгения! Будет один баланс.
Добрый день. Отправила баланс за 2019г через Такском (проверку в Такскоме прошел и ошибок не выявлено), но ИФН прислала уведомление об уточнении декларации (расчета) с кодом ошибки 0400400010 (Нарушено контрольное соотношение показателя формы НБО).
В балансе всего 2 показателя:
строка 1210 4, 4, 4; строка 1320 4, 4, 4;
строка 1230 0, 0, 5; строка 1350 0, 0, 5;
строка 1600 4, 4, 9; строка 1700 4, 4, 9.
Подскажите, пожалуйста, что не так.
Ответить: Добрый день, Ирина! ошибка не выявлена автоматическим контролем, но выявлена специалистом ИФНС, требуется подать уточненную декларацию в соответствии с требованием гос.органа.
Добрый день!
У нас спортивная НКО на ОСНО. Сдаем нулевые декларации, предпринимательская деятельность не ведется, сотрудников нет. С 2019 года нужно сдавать бух.отчетность только в эл.виде. Это денежные затраты, а НКО доходов не имеет. Можно ли все таки таким организациям продолжать сдавать бух.отчетность на бумажном носителе?
Добрый день, Елена! К сожалению, необходимо даже Вашей организации сдавать отчеты только в электронном виде.
АНО на УСН (6% от доходов), нет имущества, доходы за год около 50,0 т.р. без работников. какую отчетность сдавать за 2019год в т. ч. в ПФР?
Ответ: Добрый день, Нина!
У НКО даже на УСН порядка 40 отчетов в год. Более подробную консультацию по всем отчетам Вы можете получить у нашего бухгалтера по номеру +7 (495) 003-45-36.
здравствуйте. подскажите в ассоциации родителей детей — инвалидов , обязательно ли должна быть зарплата у членов ассоциации , а так же председателя, если решено не выплачивать . спасибо
Ответ:
Добрый день, Наталья! Членам ассоциации не выплачивается вознаграждение, а руководителю, в зависимости от решения общего собрания членов.
Добрый день! Может ли НКО получить прибыль и на какие цели её использовать ?
Ответ: Добрый день, НКО может получить прибыль и использовать полученную прибыль можно на развитие целей НКО.
Добрый день. НКО деятельность прекратило в марте 2017г. отчеты в Минюст не сдавали. Пришло предписание сдать отчеты с 2014-2017гг. Сдаем нулевые отчеты в налоговую. Если будет механизм принудительной ликвидации, налоговая снимает НКО с учета?
Ответ: Добрый день, да, в соответствии с законодательством РФ организацию обязаны снять с учета во всех государственных органах, но на практике встречали случаи, когда Минюст исключил организацию из своего реестра по решению суда (о прекращении деятельности НКО), а в ЕГРЮЛ организация осталась. Поэтому в зависимости от Ваших целей необходимо взаимодействовать с гос. органами.
Добрый день.
Подскажите, пожалуйста (в НКО нет штатного бухгалтера).
НКО была зарегистрирована в октябре 2018 года.
По состоянию на 21.07.19 вообще никакая отчетность не сдавалась (только в минюст).
Расчетный счёт не открыт, доходов не было, сотрудников нет.
Что делать, с чего начать? Какую отчётность сдавать в первую очередь?
Ответ: Необходимо сдать всю отчетность в ИФНС, ПФР, ФСС, РОССТАТ. В минюст вы уже сдали.
Второстепенной отчетности нет. ИФНС может принять решение о принудительной ликвидации Вашей организации.
Добрый день. Если деятельность АНО не велась больше 12 месяцев, отчеты не сдавались, движения по расчетному счету не было, бух.баланс нулевой, АНО автоматически закрывается? куда обратиться, чтобы получить документ, что АНО закрыто. Не надо наверное проводить длительную процедуру ликвидации АНО? Спасибо.
Ответ: Добрый день, Елена! АНО может быть закрыта либо по заявлению учредителей, в порядке определенном законодательством РФ, либо по инициативе Минюста на основании решения суда, если решения суда ре было, значит организация действующая и ее необходимо ликвидировать учредителям самостоятельно,либо ждать решения суда.
Вопрос :
НКО (общественная организация) сдает форму упрощенной бухгалтерской отчетности ОКУД 0710096 .
Нужно ли давать расшифровку (пояснительную записку) к строке 6310 (использовано на целевые мероприятия) в отчете о целевом использовании средств форма ОКУД 0710006 ?
Или лучше заполнять полную форму отчета о целевом использовании строки 6312 (расходы на проведение конференций . и т.п.) и 6313 (иные мероприятия) .
Нужны ли к этим строкам пояснения -расшмфровка ?
Ответ: Упрощенная бухгалтерская отчетность не предусматривает пояснительную записку. НКО имеют право самостоятельно определять детализацию статей и уровень их существенности.
Какую отчетность готовят НКО. Некоммерческий не значит неподотчетный
Некоммерческие организации оказывают большую поддержку государству в социальной сфере. Несмотря на это, НКО не освобождены от подготовки и сдачи отчетности. Расскажем о том, какую отчетность должны сдавать НКО в 2020 году.
Отчетность в Минюст РФ
В отличие от коммерческих организаций, НКО обязаны отчитываться о своей деятельности в Министерство юстиции Российской Федерации (Минюст РФ).
НКО в России разделены на три группы:
- общественные объединения (общественные организации и движения);
- НКО, включенные в реестр некоммерческих организаций, выполняющих функции иностранного агента;
- иные НКО (ассоциации, союзы, фонды, частные учреждения, автономные НКО).
Разберем подробнее особенности подготовки отчетности в Минюст РФ для каждой группы.
Общественные объединения
Общественные объединения обязаны подать отчет в Минюст РФ о своих средствах и имуществе, полученных от иностранных источников, а также предоставить письмо о продолжении деятельности. В состав письма входят:
1. Отчет об объеме денежных средств и иного имущества, полученных общественным объединением от иностранных государств, их государственных органов, международных и иностранных организаций, иностранных граждан, лиц без гражданства либо уполномоченных ими лиц и (или) российских юридических лиц, получающих денежные средства и иное имущество от указанных источников, о целях расходования этих денежных средств и использования иного имущества и об их фактическом расходовании и использовании.
Отчет заполняется по форме ОН0003 и сдается в Минюст РФ не позднее 15 апреля 2020 года. Для этого нужно разместить его на официальном сайте Минюста РФ. Отчет сдается независимо от наличия поступлений: если их не было, отчет сдается нулевым с прочерками вместо сумм.
2. Уведомление о продолжении деятельности.
Уведомление подается в территориальный орган Минюста РФ по почте, лично или через представителя по доверенности. Законодательно срок предоставления не определен, но обязанность подачи ежегодная. Обычно его подают одновременно с отчетом ОН0003.
НКО, выполняющие функции иностранного агента
За данным видом НКО контролирующие органы ведут наиболее пристальный надзор. Отчетность здесь сдается не в территориальное отделение Минюста, а исключительно в Минюст РФ. Подать отчетность можно:
- лично или через представителя с доверенностью;
- почтой с описью вложения по адресу: 119991, г. Москва, ул. Житная, д.14, Министерство юстиции Российской Федерации;
- в форме сканированных электронных документов с использованием сети «Интернет», в том числе через Единый портал государственных услуг.
Кроме указанных способов отправки отчетность публикуется на сайте Минюста России по ссылке www.unro.minjust.ru. Сроки публикации не установлены, но лучше сделать это одновременно со сдачей отчетов.
Иные НКО
Состав отчетности зависит от выполнения НКО следующих критериев:
- учредители, участники или члены НКО являются гражданами другого государства или лицами без гражданства;
- за отчетный период были поступления денег или имущества от иностранных источников;
- за отчетный период были поступления денег или имущества на сумму более 3 миллионов рублей.
Если выполняется любой из них, то НКО обязано сдать:
1. отчет о деятельности некоммерческой организации и о персональном составе ее руководящих органов по форме ОН0001;
2. отчет о целях расходования некоммерческой организацией денежных средств и использования иного имущества, в том числе полученных от иностранных государств, их государственных органов, международных и иностранных организаций, иностранных граждан, лиц без гражданства либо уполномоченных ими лиц и (или) от российских юридических лиц, получающих денежные средства и иное имущество от указанных источников по форме ОН0002.
Если НКО не соответствует ни одному из указанных критериев, достаточно подать уведомление о продолжении деятельности.
Уведомление и отчеты подаются не позднее 15 апреля 2020 года, путем размещения его на сайте Минюста.
Помимо отчетов в установленной форме и уведомления о продолжении деятельности есть два дополнительных отчета для отдельных видов НКО.
Фонды и благотворительные организации должны ежегодно публиковать отчеты о своей деятельности. Форма данного отчета не утверждена законодательно и не представляется в Минюст РФ. Отчет формируется организациями в информативной форме и публикуется в свободном доступе, например, на собственном интернет портале. Срок размещения не определен, но формироваться отчет должен ежегодно. Например, так выглядит отчет одного из наших клиентов — благотворительного общественного движения «Искорка Фонд».
Благотворительные организации готовят и сдают в Минюст РФ отчет благотворительной организации. Отчет сдается руководителем, лицом по доверенности или по почте не позднее 30 марта 2020 года.
Ответственность за непредставление отчетности
Подготовив отчетность, не лишним будет представить отчеты в бумажном виде в Минюст, получив отметку о приеме, которая будет служить подтверждением соблюдения установленных сроков для сдачи отчетов. Формы, необходимые можно скачать на официальном портале Минюста.
При нарушении сроков в адрес НКО выносится предупреждение об устранении нарушений. В предупреждении указывается срок (не менее месяца), в течение которого необходимо представить необходимые отчеты. Если его не выдержать, последствия будут такими:
- административный штраф на должностных лиц — от 1 000 до 2 000 рублей или дисквалификация на срок до 3 лет;
- административный штраф на юридическое лицо — от 10 000 до 20 000 рублей, исключение из ЕГРЮЛ или ликвидация по решению суда.
Бухгалтерская отчетность
НКО обязаны представлять в налоговые органы бухгалтерский баланс, отчет о финансовых результатах, отчет о целевом использовании денежных средств в срок не позднее 30 марта года следующего за отчетным. НКО, выполняющие функции иностранного агента, не вправе применять упрощенную бухгалтерскую отчетность.
Фонды; НКО, владеющие крупным целевым капиталом; НКО, выполняющие функции иностранного агента, и структурные подразделения иностранных некоммерческих организаций обязаны предоставить аудиторское заключение в региональные органы статистики не позднее 10 рабочих дней со дня, следующего за днем заключения, но не позднее 31 декабря 2020 года.
Также, с 2017 года организации обязаны в течение трех рабочих дней с даты получения аудиторского заключения разместить сведения о результатах аудита в Едином федеральном реестре сведений о фактах деятельности юридических лиц.
Налоговая отчетность и отчетность во внебюджетные фонды
В зависимости от наличия объектов налогообложения и выбранной системы налогообложения НКО обязаны сдавать следующие отчеты:
Статистическая отчетность
Состав статистических форм, подлежащих предоставлению в органы государственной статистики, зависит от:
- видов экономической деятельности НКО;
- информации о категории организации из единого реестра субъектов малого и среднего предпринимательства ФНС России;
- иных критериев отбора, установленных указаниями по заполнению конкретных форм.
Сформировать перечень форм для конкретной НКО со сроками их подачи можно на сайте Федеральной службы государственной статистики. Нужно только ввести ИНН, ОГРН или ОКПО этой НКО в соответствующие поля формы.
НКО — это самые человечные хозяйствующие субъекты в российской экономике.