Разновидности обособленных подразделений
В настоящее время различают три разновидности обособленных подразделений (ОП):
- Филиалы.
- Представительства.
- Иные ОП.
Первые два вида указаны в Гражданском кодексе РФ, а вот наличие третьего вида вытекает из Налогового кодекса РФ.
Общим признаком всех трёх разновидностей являются следующие характеристики:
- Территориальная обособленность от головной организации.
- Наличие стационарных рабочих мест.
- Положения об их работе утверждаются головной организацией.
- Не являются отдельными юридическими лицами.
Самым главным отличием филиала (представительства) от иных обособленных подразделений является объём полномочий.
Иные ОП по сути не обладают никакими функциями, просто сотрудники организации исполняют свои трудовые обязанности не по месту нахождения головной организации.
А вот филиалы и представительства могут осуществлять функции самой организации. Причём представительства обладают только полномочиями по представлению интересов организации и их защите, тогда как филиалу, наряду с указанным выше, может быть передан частично или полностью функционал головной организации. Например, филиалы могут от имени организации заключать сделки, участвовать в тендерах, представлять интересы компании в судах и других государственных органах.
Также в качестве отличия можно выделить порядок создание филиалов (представительств) и иных обособленных организаций. Для создания иных ОП требуется лишь предоставить форму С-09-3-1 в налоговую инспекцию, на основе которых налоговая ставит на учёт ОП, но данные об этом никак не отражаются в данных Единого государственного реестра (ЕГРЮЛ).
Для создания филиала (представительства) требуется более сложная процедура. Во-первых, возможность их создания должна быть предусмотрена в учредительных документах компании, далее участники организации должны принять решение о создании филиала, после форму Р13014 нужно подать в ФНС. Налоговая инспекция внесёт данные в ЕГРЮЛ и уже после этого она ставит филиал на налоговый учёт.
Некоторые источники выделяют в качестве отличия отсутствия возможности у простого ОП открыть отдельный расчётный счёт. Но то не совсем так. Законодательство не содержит запрета на открытия отдельного расчётного счёта для обособленных подразделений. Также п. 4.3 Инструкции Банка России от 30.05.2014 № 153-И содержит перечень документов, который необходимы для открытия расчетного счета юридическому лицу для совершения операций его обособленным подразделением.
Цель создания обособленных подразделений
Чтобы понять какая форма ОП наиболее приемлема в вашем случае, нужно понимать зачем вообще организация создаёт эти подразделения.
1. Если у компании образовалось стационарное рабочее место на подконтрольной ей территории, которая обособлена территориально от адреса организации — в таком случае мы говорим о возникновении простого обособленного подразделения. Причём созданным оно будет считаться со дня выполнения указанных выше условий, а не со дня уведомления налоговой.
2. В соответствии с п. 3 ст. 346.12 НК РФ организации, имеющие филиалы не имеют права применять УСН. Соответственно, если организации нужна упрощенная система налогообложения, то филиал ей создавать нельзя. И наоборот, если компании в середине года нужно перейти на ОСНО, то можно создать филиал и автоматически лишиться возможности использовать УСН.
Но тут есть некоторые риски: ФНС может отказать в регистрации филиала, обосновывая это тем, что его создание направлено на обход налогового законодательства и реальную деятельность через филиал организации не планирует осуществлять. И суды в таких случаях нередко будут на стороне налоговой инспекции.
3. Филиалы целесообразнее создавать, когда подразделение предполагается организовать на значительном отдалении от головной организации, например, в другом регионе РФ. А вот если подразделения создаются на территории одного района, то здесь более простым и удобным вариантом будет постановка их на учёт как простых ОП.
4. Целью создания обособленных подразделений обычно является расширение бизнеса, доступ к новых ресурсам или рынкам сбыта. Однако, в таких случаях многие компании идут по пути открытия новых организаций, то есть дочерних компаний или используют франчайзинг. Также если целью является сбыт товаров в регионах, часто используются услуги дилеров и дистрибьюторов.
Каждый из этих способ расширения бизнеса имеют свои достоинства и недостатки, но самое главное, что обособленные подразделения, как и вновь созданные дочерние организации находятся под контролем головного общества. А ОП в свою очередь также не может нести отдельной ответственности за свою деятельность, вся административная и иная ответственность всегда возлагается на головную организацию.
5. Причинами создания обособленных подразделений в регионах могут быть также более низкие заработные платы (особенно по сравнению с Москвой), особенности требований закона связанных с экологией (например, запреты на организацию определённых производств рядом с городами). В таких случаях также возможно образование филиала или простого ОП.
А вот открытие новой компании не всегда подойдёт, т.к. если сотрудники будут выполнять работу именно для головной организации, то между дочерней фирмой и основной необходимо будет оформление каких-либо договорных отношений, и не всегда безвозмездных. Тогда возникнут дополнительные расходы на погашение налогов и других расходов, возникших при этих сделках.
Таким образом, выбирая между филиалом, представительством и простым ОП основываемся на следующих выводах:
Налог на прибыль и НДС для обособленных подразделений
Материалы газеты «Прогрессивный бухгалтер», март 2019 г.
Одни организации, желая сохранить устойчивость в период кризиса, мобилизовали все силы и сделали резкий рывок вперед, другие начали искать новые рынки сбыта в новых регионах. И то, и другое очень часто приводит к тому, что организация нуждается в открытии обособленных подразделений. Но как правильно вести учет в таком случае? При условии, что есть налоги, которые платятся не только в федеральный бюджет, но и в местный.
Отличие обособленного подразделения от филиала
В ст. 55 ГК РФ сказано, что любая организация вправе открыть обособленное подразделение на территории России или за ее пределами. Обособленным подразделением (далее – ОП) является отдельный офис, который оборудован рабочими местами. Однако если вы снимаете пару офисов в одном здании, это не ОП, это одно подразделение, так как офисы имеют один адрес. Также нужно обратить внимание: если у вас в собственности есть какое-то помещение, где никто из сотрудников не числится, и вместо стола, стула и компьютера там лежат коробки со старыми документами – это не отдельное подразделение, это помещение со старыми коробками. Согласно ст.11 НК РФ и ст. 57 ТК РФ в ОП должны числиться сотрудники и это должно быть зафиксировано в трудовом договоре. То есть, в ОП должны быть и работники, и рабочие места, если что-то из этого отсутствует, то это уже не является ОП (Письмо Минфина от 03.11.2009 № 03-02-07/1-493).
Суть ОП в том, чтобы представлять интересы организации и продвигать ее продукцию. Оно не владеет отдельным имуществом, не может вести деятельность, которую не ведет «голова».
Если организация на УСН, вправе ли она образовать ОП? Да. А вот филиал создать нельзя. Основная разница между филиалом и ОП в том, что филиал может иметь свое собственное имущество.
Как открыть обособленное подразделение
Если вы решили открыть ОП, то фиксировать в Уставе это не нужно. В течение трех дней со дня решения открыть ОП нужно подать заявление на внесение подразделения в ЕГРЮЛ (п.5 ст. 5 Федерального закона от 08.08.2001 № 129-ФЗ), и обязательно в течение одного месяца нужно уведомить налоговый орган об открытии ОП. От головной организации оформляем уведомление и направляем его в ИФНС, к которой приписано головное подразделение.
Рассмотрим, как это делается в программе «1С:Бухгалтерия 8», ред. 3.0.
Открываем вкладку «Отчетность», раздел «1С-Отчетность», пункт «Уведомления, сообщения и заявления». Нажимаем кнопку «Создать» и выбираем «Создание обособленных подразделений».
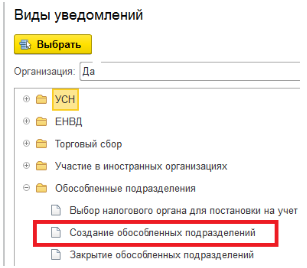
Заполняете уведомление, отправляете его и контролируете этапы отправки. Уведомление о постановке на учет от инспекции, в которой будет зарегистрировано ОП, вы получите по почте.
Далее заводим ОП в базе.
Открываем «Справочники» – «Предприятие» – «Организации», но вы можете войти в организацию из любого документа, например, из «Реализации» или «ОСВ», нажав на кнопку со значком «Раскрывающийся список».
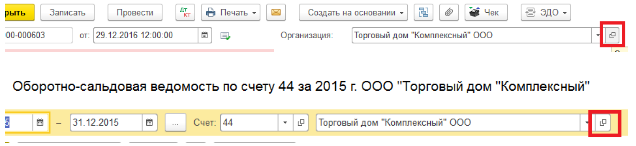
В организации выбираем вкладку «Подразделения», нажимаем «Создать». Отмечаем галочкой, что это обособленное подразделение, затем вносим все нужные данные, обязательно при этом указываем цифровой код для счета-фактуры – он будет указываться в счетах-фактурах, которые выставлены ОП.

Налог на прибыль
Если вы открыли ОП в одном регионе с головным (например, головное подразделение в Ростове-на-Дону, а ОП – в Сальске), то вам не нужно вести раздельный учет для расчета налога, так как платить вы будете его в один и тот же региональный бюджет – бюджет Ростовской области (п. 1 ст. 284 НК РФ).
Допустим, мы открыли ОП, запись о нем внесли в ЕГРЮЛ, поставили на учет в ИФНС и завели в базе. Получаем прибыль, из которой 17% должны заплатить в региональный бюджет. Как высчитать эти 17% для каждого ОП?
Налоговую базу можно рассчитать следующими способами:
по остаточной стоимости амортизируемого имущества + среднесписочная численность работников ОП;
по остаточной стоимости амортизируемого имущества + расходы на оплату труда сотрудников ОП.
Если имущество не числится в пользовании обособленного подразделения (арендовано вместе с офисом), то расчет ведется исходя только из численности работников или расходов на оплату труда.
Далее выбираем способ расчета и закрепляем его в учетной политике. В течение года менять его нельзя (п. 2 ст. 288 НК РФ).
Проведем расчет величины налоговой базы при наличии имущества у ОП. Следует обратить внимание, что расчет идет именно по амортизируемым объектам, а те, которые уже амортизированы, но еще числятся на балансе, не должны попасть в расчет. Например, у вас есть сервер, срок использования которого три года. Прошли три года, амортизацию мы более по нему не начисляем, но он все еще прекрасно работает и числится на балансе. Используем для вычисления эту формулу:
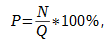
Р – удельный вес остаточной стоимости амортизируемого имущества;
N – средняя стоимость амортизируемого имущества, которое используется ОП;
Q – средняя стоимость всего амортизируемого имущества организации.
Теперь нам надо рассчитать трудовые показатели.
Удельный вес среднесписочной численности сотрудников подразделения рассчитывается по формуле:
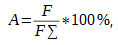
A – удельный вес среднесписочной численности работников в подразделении;
F – среднесписочная численность сотрудников подразделения;
F∑ – среднесписочная численность сотрудников по организации в целом.
Если мы возьмем для расчета расходы на заработную плату, то подставляем данные по аналогии в формулу выше (ЗП сотрудников ОП и ЗП сотрудников по организации в целом), и получившийся результат используем в дальнейшем.
Имея все необходимые показатели, мы определяем долю прибыли подразделения:

B – доля прибыли подразделения;
Р – удельный вес остаточной стоимости амортизируемого имущества;
A – удельный вес среднесписочной численности работников в подразделении или же удельный вес расходов на оплату труда сотрудников ОП (в зависимости от того, какой метод вы применяете). Уточним, что в расходы входят:
добровольное страхование жизни.
Если у вас несколько обособленных подразделений, то для каждого нужно сделать расчет по приведенной схеме, а от получившейся величины уже вычисляем налог.
Рассмотрим способ начисления на примере учета амортизируемых ОС и удельного веса заработной платы в базе.
Документом «Перемещение ОС» (вкладки «ОС и НМА», далее «Учет основных средств») переводим наше оборудование на нужное подразделение и при закрытии месяца регламентной операцией «Амортизация и износ основных средств» амортизация будет начислена на соответствующее подразделение и отразится по счету 02, субсчет 01 (формируем в разрезе подразделений и основных средств).
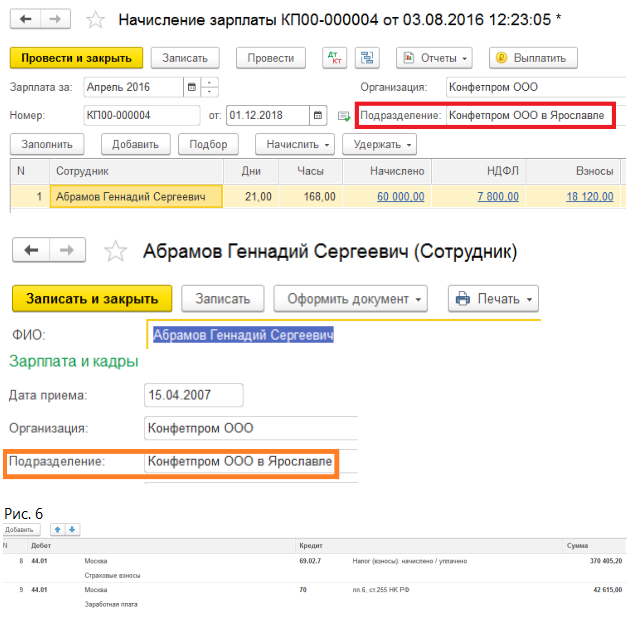
При начислении зарплаты в документе «Начисление зарплаты» выбираем подразделение, в котором числится сотрудник, и это же подразделение должно быть указано в карточке сотрудника, иначе документ начисления не заполнится. Если вы ведете зарплатный учет в программе «1С:Зарплата и управление персоналом 8» и выгружаете данные по оплате труда в «1С:Бухгалтерию 8», то исправьте подразделение в этом файле. Исправить вы можете, сформировав ОСВ по 44 счету, затем развернув карточку счета по нужной статье затрат и провалившись в операцию начисления.
При закрытии месяца во время проведения регламентной операции «Расчет налога на прибыль» заработная плата отразится в ней. Для проверки нажимаем левой кнопкой мыши по регламентной операции и выбираем «Показать проводки». В открывшемся окне в первой вкладке мы увидим сумму налога по каждому подразделению, во второй — долю налоговой базы и налоговую базу, также по каждому ОП. Эти же показатели попадут в декларацию по налогу на прибыль – в лист 2 приложения 5. Для каждого подразделения будет своя страница декларации.
Декларацию отправляем не только в головную ИФНС, но и в инспекции каждого обособленного подразделения, сумму налога по каждому ОП также отправляем в соответствующий бюджет. Во избежание неприятных сюрпризов сразу после оплаты налога запрашиваем Справку о состоянии расчетов с ФНС – ее можно заказать прямо из программы. Для этого нужно кликнуть по вкладке «Отчетность», далее перейти в «1С-Отчетность» и выбрать пункт «Сверки». Нажимаем мышкой по вкладке «Запросить сверку» и в ней выбираем «Справка о состоянии расчетов с ФНС». В поле «Кому» указываем нужную нам инспекцию, в поле «На дату» указываем нужную нам дату и отправляем.
С начала года НДС уже по ставке 20% поступает в федеральный бюджет (Федеральный закон от 03.08.2018 № 303-ФЗ): то есть декларацию отправляет головная организация, и разреза по ОП в ней не будет. Но некоторые нюансы все-таки касаются учета в разрезе подразделений. В счете-фактуре, выписанном ОП, указывается цифровой код – через слеш. Также в счетах-фактурах и УПД указывается КПП обособленного подразделения (Письма Минфина РФ от 18.05.2017 № 03-07-09/30038, от 10.02.2012 № 03-07-09/06, ФНС России от 16.11.2016 № СД-4-3/21730@). Еще одно требование к заполнению: в счете-фактуре по строке 3 «Грузоотправитель и его адрес» должно быть отражено наименование и почтовый адрес обособленного подразделения, от которого выставлен документ (Письма Минфина РФ от 10.02.2012 № 03-07-09/06, от 01.04.2009 № 03-07-09/15, от 04.05.2006 № 03-04-09/08).
Отчётность обособленного подразделения
Каждая компания стремится к расширению — открывает новые производственные помещения, склады, магазины не только в своём городе, но и за его пределами. Туда нанимают сотрудников, и образуется обособленное подразделение компании. Расскажем о том, какие обособленные подразделения бывают и как сдавать отчётность по деятельности обособленного подразделения.
Что такое обособленное подразделение
Обособленным подразделением называется любое территориально удалённое от местонахождения организации подразделение, в котором созданы стационарные рабочие места (то есть на срок более одного месяца) независимо от того, отражено ли создание такого подразделения в учредительных документах организации, и от полномочий, которыми оно наделено (ст. 11 НК РФ).
Обособленным подразделением может быть филиал или представительство, но это необязательно. Обособленное подразделение отличается от филиала и представительства (ст. 55 ГК РФ).
Филиал — это обособленное подразделение юридического лица, расположенное удалённо от места его нахождения и осуществляющее функции головной организации (либо их часть), в том числе функции представительства.
Представительство — это обособленное подразделение организации, расположенное удалённо от её местонахождения и представляющее интересы юридического лица и осуществляющее их защиту.
В отличие от филиала простое обособленное подразделение не вправе осуществлять функции головной организации (ст. 55 ГК РФ). Кроме того, сведения о филиале вносятся в ЕГРЮЛ, а о простом обособленном подразделении, имеющем стационарные рабочие места — нет (ст. 55 ГК РФ).
Другими словами, обособленным подразделением может быть и филиал, и представительство, и обычное обособленное подразделение, не имеющее статуса филиала или представительства.
В таблице для наглядности собраны отличия простого обособленного подраздедения, филиала и представительства по ключевым признакам.
| № п/п |
Простое обособленное подразделение, имеющее стационарные рабочие места | Филиал | Представительство |
|---|---|---|---|
| 1 | Функции подразделения | ||
| Работник ведёт трудовую деятельность на рабочем месте. | Осуществляет все или часть функций головной организации. Осуществляет функции представительства. | Представляет и защищает интересы самой организации. | |
| 2 | Возможность ведения коммерческой деятельности подразделением | ||
| Может вести коммерческую деятельность через рабочие места. | Может вести коммерческую деятельность. | Не может вести коммерческую деятельность. | |
| 3 | Необходимость уведомления налоговой инспекции о создании подразделения | ||
| Необходимо уведомить налоговую инспекцию в течение одного месяца со дня создания. | Обязанность уведомлять налоговую инспекцию не предусмотрена, поскольку сведения о филиале нужно внести в ЕГРЮЛ. | Обязанность уведомлять налоговую инспекцию не предусмотрена, поскольку сведения о представительстве нужно внести в ЕГРЮЛ. | |
| 4 | Отражение сведений о подразделении в ЕГРЮЛ | ||
| Сведения не указываются в ЕГРЮЛ. | Сведения указываются в ЕГРЮЛ. | Сведения указываются в ЕГРЮЛ. | |
| 5 | Порядок создания подразделения | ||
| Приказ генерального директора. | Решение собственника организации. | Решение собственника организации. | |
| 6 | Возможность самостоятельного ведения подразделением бухгалтерского учёта | ||
| Может вести самостоятельный бухгалтерский учёт, но бухгалтерская отчётность по организации в целом должна включать показатели деятельности всех обособленных подразделений. | Может вести самостоятельный бухгалтерский учёт, но бухгалтерская отчётность по организации в целом должна включать показатели деятельности всех филиалов | Может вести самостоятельный бухгалтерский учёт, но бухгалтерская отчётность по организации в целом должна включать показатели деятельности всех представительств. | |
| 7 | Возможность открытия подразделением собственного расчётного счёта в банке | ||
| Может открыть собственный расчётный счёт. | Может открыть собственный расчётный счёт. | Может открыть собственный расчётный счёт. | |
Бухгалтерская отчётность обособленных подразделений
Виды и формы отчётности зависят от места ведения бухгалтерского учёта.
Обособленное подразделение на отдельном балансе
Обособленное подразделение можно выделить на отдельный баланс. Это отражают в учредительных документах и учётной политике организации. В учётной политике закрепляют план счетов для подразделения, а также прописывают, как будет отражено их взаимодействие и какую отчётность будет представлять обособленное подразделение. У подразделения на отдельном балансе есть свой расчётный счёт и своя бухгалтерская служба.
Такое обособленное подразделение сдаёт внутреннюю бухгалтерскую отчётность, которая отражает имущественное и финансовое положение. Эту отчётность не сдают в налоговую, она нужна для управления компанией.
Обособленное подразделение, не выделенное на отдельный баланс
Такое подразделение не ведёт бухучёт, все операции отражает головная компания — это централизованный учёт. Данные заносят на основании первичной документации, которую обособленное подразделение передаёт в сроки, установленные учётной политикой.
При составлении бухотчётности в целом по компании показатели головной организации и обособленных подразделений необходимо суммировать. Имущество, закреплённое за выделенным обособленным подразделениям, отражается одновременно и в балансе головной организации, и в балансе самого подразделения.
Налоговая отчётность обособленных подразделений
Отчетность по НДС
НДС уплачивают только организации и ИП. Обособленное подразделение не является ни тем, ни другим, поэтому не сдаёт декларацию по НДС и не платит налог. Этим занимается головная организация. Но подразделение выставляет счета-фактуры при реализации товаров (работ, услуг) с НДС, указывая свой КПП.
Налог на прибыль
Налог на прибыль в федеральный бюджет и бюджет субъектов РФ уплачивается по-разному.
Декларацию по налогу на прибыль сдаёт каждое обособленное подразделение или выбирают одно ответственное, если все подразделения расположены в одном субъекте. Но в декларации, которую подаёт головная организация, отражают показатели обособленных подразделений.
Если организация и все обособленные подразделения расположены в одном регионе, то головная организация платит налог и предоставляет декларацию без разделения на подразделения.
Налог на имущество
Налог на имущество исчисляет и уплачивает в бюджет по своему месту нахождения только обособленное подразделение на отдельном балансе. Порядок уплаты закреплён в ст. 384 НК РФ.
Если обособленное подразделение и недвижимость находятся по разным адресам, то налог перечисляют в бюджет по месту нахождения недвижимости (ст. 385 НК РФ).
Декларацию представляют в ИФНС по месту уплаты налога (ст. 386 НК РФ), при этом указывают КПП головной организации.
Если обособленное подразделение не имеет отдельного баланса, то всё имущество можно учитывать в составе головной организации.
Транспортный налог
Обособленное подразделение уплачивает транспортный налог по месту нахождения транспортных средств, которое определяют в соответствии с пп. 2 п. 5 ст. 83 НК РФ.
Если в подразделении есть работники, которым выплачивают заработную плату, то подразделение платит НДФЛ и сдаёт отчётность самостоятельно.
Налог перечисляют в ту ИФНС, где обособленное подразделение стоит на учёте, за сотрудников, работающих по трудовому договору, и за исполнителей по гражданско-правовым договорам.
Если в одном муниципальном образовании компания имеет несколько подразделений, то НДФЛ платят по месту нахождения одного из них. Об этом необходимо сообщить в налоговую.
Обособленное подразделение подаёт расчёт сумм НДФЛ, исчисленных и удержанных налоговым агентом (форма 6-НДФЛ).
Акцизы
Порядок уплаты и сдачи отчётности зависит от категории подакцизной продукции:
- при реализации природного газа платежи и декларация будут проходить по месту нахождения предприятия;
- при реализации алкогольной продукции — по месту её реализации;
- по нефтепродуктам и остальным подакцизным товарам следует отчитываться как по месту принадлежности головной организации, так и всех её филиалов.
Отчётность обособленного подразделения по сотрудникам
Если обособленное подразделение самостоятельно начисляет и выплачивает заработную плату персоналу, то оно должно уплачивать страховые взносы и представлять расчёты по ним в Фонд социального страхования (ФСС) и Пенсионный Фонд России (ПФР) (п. 11 ст. 431 НК РФ). Подразделение представляет формы отчётности по месту своего нахождения:
- расчёт по страховым взносам на обязательные пенсионное, медицинское, социальное страхование — в ИФНС,
- расчёт по форме 4-ФСС — в территориальный орган ФСС,
- формы СЗВ-М и СЗВ-СТАЖ, СЗВ-ТД — в территориальный орган ПФР.
Отчётность при закрытии обособленного подразделения
Если компания принимает решение о закрытии обособленного подразделения, то в течение трёх дней она должна сообщить об этом в ИФНС по месту нахождения головной организации. Для этого составляют заявление № С-09-3-2. Сделать это можно лично или онлайн с использованием электронной подписи.
Декларацию по налогу на прибыль заполняют за период закрытия подразделения и за следующие отчётные периоды до конца года. Сдаёт отчёт в ИФНС головная организация. Если закрывают подразделение, ответственное за уплату налога на прибыль по всем филиалам, то выбирают нового представителя и сообщают об этом в налоговую.
Также нужно уволить сотрудников или перевести в другое подразделение в соответствии с требованиями ТК РФ.
До закрытия подразделения организация должна представить расчёт по форме 6-НДФЛ и справки о доходах и налогах физического лица в отношении работников данного подразделения в ИФНС по месту его учёта за последний отчётный период, то есть за период от начала года до дня завершения закрытия подразделения.
При необходимости нужно сдать декларации по транспортному налогу, налогу на имущество, земельному налогу и доплатить налоги.
Если подразделение состоит на учёте в ФСС, то его нужно снять с учёта. Для этого в территориальное отделение ФСС подают:
- заявление о снятии с учёта, утверждённое приказом ФСС от 22.04.2019 № 217,
- копию решения о закрытии,
- справку из банка о закрытии расчётного счёта.
Перед этим обособленное подразделение должно сдать расчёт по страховым взносам и 4-ФСС за последний квартал работы.
Подавать отдельное заявление в Пенсионный фонд не нужно. Сведения о снятии подразделения с учёта в ПФР передаст налоговая инспекция.
Обособленные подразделения
Как ни странно звучит, но создать обособленное подразделение можно и неумышленно. И хуже всего, что такое «неумышленное» создание обособленного подразделения может повлечь негативные последствия. В статье мы рассмотрим подобные случаи, что поможет нашим читателям избежать негативных последствий.
Обособленное подразделение организации – это любое территориально обособленное от нее подразделение, по месту нахождения которого оборудованы стационарные рабочие места, при этом рабочее место считается созданным, если оно создается на срок более одного месяца.
Причем подразделение будет признаваться обособленным независимо от того, отражено или не отражено его создание в учредительных или иных организационно-распорядительных документах организации, и от полномочий, которыми наделяется указанное подразделение (п.2 ст.11 НК РФ).
Когда обособленное подразделение считается созданным
Обособленное подразделение характеризует два признака:
1. оборудованные рабочие места, созданные на срок более одного месяца;
2. территориальная обособленность от головного подразделения.
Разберем эти признаки подробнее.
Признак первый. Налоговый кодекс не содержит понятия рабочего места, поэтому стоит обратиться к Трудовому кодексу.
Рабочее место – место, где работник должен находиться или куда ему необходимо прибыть в связи с его работой, и которое прямо или косвенно находится под контролем работодателя (ст.209 ТК РФ).
Например, в последнее время все большей популярностью пользуются так называемые «виртуальные офисы», когда сотрудники организации работают удаленно, то есть дома, на домашних компьютерах и т.д. Соответственно, квартира работника, его домашний компьютер не находятся под контролем работодателя, будь то прямым или косвенным, поэтому и создание обособленного подразделения не происходит.
Кроме этого, рабочее место должно быть создано самой организацией-работодателем (арендовано помещение или приобретено в собственность). К примеру, если клининговая компания направляет уборщицу в офис клиента для ежедневной уборки сроком на два месяца, то обособленного подразделения также не будет. Ведь если помещение или часть его не принадлежит организации-работодателю, то уборщица будет считаться командированным сотрудником (166 ТК РФ).
По мнению Минфина, каждый случай потенциального создания обособленного подразделения необходимо рассматривать отдельно. Так, специалисты финансового ведомства разъяснили, что для решения вопроса о наличии либо об отсутствии признаков обособленного подразделения организации должны учитываться существенные условия договоров (аренды, подряда, оказания услуг или иных), заключенных между организацией и ее контрагентом, характер отношений между организацией и ее работниками, а также другие фактические обстоятельства осуществления организацией деятельности вне места своего нахождения (письмо Минфина России от 18.02.2010 N 03-02-07/1-67).
Помимо прочего рабочие места должны быть оборудованы, то есть каждое рабочее место должно быть приспособлено для выполнения той функции, для которой создано.
Таким образом, можно сделать вывод, что рабочее место должно быть оборудовано, создано работодателем и находиться под его прямым или косвенным контролем.
Признак второй. Налоговый кодекс не дает определения территориальной обособленности. Однако, по нашему мнению, подразделение будет считаться территориально обособленным, если адрес его местонахождения отличается от адреса местонахождения головной организации, указанного в учредительных документах.
Для справки: место нахождения обособленного подразделения организации – место осуществления этой организацией деятельности через свое обособленное подразделение (п.2 ст.11 НК РФ).
Исходя из вышесказанного можно сделать вывод, что обособленное подразделение будет считаться открытым со дня оборудования рабочих мест по адресу, отличному от адреса места нахождения организации.
Обособленное подразделение, филиал, представительство
Гражданское законодательство выделяет два вида обособленных подразделений: филиал и представительство.
Представительством является обособленное подразделение юридического лица, расположенное вне места его нахождения, которое представляет интересы юридического лица и осуществляет их защиту (п.1 ст.55 ГК РФ).
Понятие «филиал» несколько шире понятия «представительство». Филиал – это обособленное подразделение юридического лица, расположенное вне места его нахождения и осуществляющее все его функции или их часть, в том числе функции представительства (п.2 ст.55 ГК РФ).
Понятие «обособленное подразделение» еще шире и включает в себя понятия «филиал» и «представительство». Каждый филиал или представительство являются обособленными подразделениями, но не каждое обособленное подразделение является филиалом или представительством.
Кроме того, филиал и представительство действуют на основании соответствующих положений, утвержденных головной организацией, и имеют руководителей. Сведения о представительствах и филиалах должны быть указаны в учредительных документах создавшего их юридического лица (п.3 ст.55 ГК РФ).
Обособленное подразделение не обязательно должно иметь руководителя. Также, нет обязанности у головной организации утверждать специальное положение об обособленном подразделении. А сведения о нем необязательно указывать в учредительных документах.
Обратите внимание, что представительство и филиал не являются юридическими лицами, соответственно не выступают субъектами гражданских или налоговых правоотношений (п.3 ст.55 ГК РФ). Также и обособленное подразделение не является юридическим лицом и не выступает субъектом гражданских и налоговых правоотношений. Филиалы, представительства и иные обособленные подразделения российских организаций лишь исполняют обязанности этих организаций по уплате налогов (ст.19 НК РФ).
Постановка на учет или уведомление?
Обособленное подразделение создано, что дальше? А дальше, если организация ведет деятельность через это подразделение, то она обязана в течение одного месяца со дня создания обособленного подразделения подать в налоговый орган по месту нахождения этого обособленного подразделения заявление о постановке на учет (п.4 ст.83 НК РФ).
А если обособленное подразделение создано, но деятельность через него не ведется? Если буквально трактовать указанную норму, то пока деятельность через обособленное подразделение не ведется, подавать заявление о постановке на учет не нужно. Однако, если, например, спустя два месяца после создания обособленного подразделения организация начнет вести деятельность через него, то нужно будет вставать на учет. Сделать это без нарушения установленного срока в рассматриваемом случае будет невозможно. Поэтому верным решением будет подать заявление о постановке на учет в течение месяца со дня создания обособленного подразделения, даже если деятельность через него пока не ведется.
Кроме подачи заявления о постановке на учет, организация обязана во всех случаях в течение месяца со дня создания обособленного подразделения сообщить об этом в налоговый орган по месту нахождения организации. О закрытии обособленного подразделения также необходимо сообщить в налоговый орган в течение месяца (подп.3 п.2 ст.23 НК РФ). Сообщение представляется в налоговый орган по форме N С-09-3, утвержденной приказом ФНС России от 21.04.2009 N ММ-7-6/252@ (п.7 ст.23 НК РФ).
Если же организация создала обособленное подразделение на территории муниципального образования, на котором находится сама организация, то вставать повторно на учет не нужно (п.1 ст.83 НК РФ). В этом случае необходимо будет лишь подать сообщение об открытии обособленного подразделения в порядке, предусмотренном подпунктом 3 пункта 2 статьи 23 НК РФ.
А если несколько обособленных подразделений организации находятся в одном муниципальном образовании на территориях, подведомственных разным налоговым органам, постановка организации на учет может быть осуществлена налоговым органом по месту нахождения одного из ее обособленных подразделений, определяемым организацией самостоятельно (п.4 ст.83 НК РФ).
Чтобы сделать это, организации необходимо письменно сообщить, какой налоговый орган она выбрала для постановки на учет по месту нахождения обособленного подразделения. Причем сообщить нужно в тот налоговый орган, который организация выбрала для постановки на учет. Сделать это можно, используя разработанную ФНС России рекомендуемую форму сообщения (КНД N 1111051) (приложение к приказу ФНС России от 24.03.2010 N ММ-7-6/138@).
«Юридический» и «фактический» адреса
Сейчас достаточно распространено такое обывательское понятие, как юридический адрес организации. Говоря юридический адрес, подразумевают адрес места нахождения организации.
Место нахождения организации определяется местом ее государственной регистрации. А государственная регистрация организации осуществляется по месту нахождения ее постоянно действующего исполнительного органа, а в случае отсутствия постоянно действующего исполнительного органа — иного органа или лица, имеющих право действовать от имени организации без доверенности (п.2 ст.54 ГК РФ).
Иными словами, адрес места нахождения организации – это тот адрес, который указан в учредительных документах.
Под фактическим адресом понимают адрес, где организация находится и осуществляет деятельность на самом деле.
По мнению некоторых территориальных налоговых органов, отличие «юридического» адреса от «фактического», по сути, является созданием обособленного подразделения. То есть они считают, что по фактическому адресу находится не сама организация, а ее обособленное подразделение.
По нашему мнению, такой подход неверный. Обособленное подразделение, в первую очередь, должно быть территориально обособлено от головной организации. А в ситуации, когда организация ведет деятельность по адресу, отличному от указанного в учредительных документах, обособленное подразделение не создается, поскольку в таком случае отсутствует головная организация (по «юридическому» адресу никого нет, и деятельность там не ведется). То есть для признания создания обособленного подразделения должна быть и головная организация.
Тем не менее, чтобы избежать лишних и ненужных споров с налоговыми органами, рекомендуем внести изменения в учредительные документы, поменяв сведения о месте нахождения организации.
По какой статье ответственность?
В Налоговом кодексе РФ есть две статьи, связанные с постановкой на учет.
Статья 116 НК РФ предусматривает штраф в размере 5000 рублей за нарушение срока подачи заявления о постановке на налоговый учет. Если срок нарушен более чем на 90 дней, то штраф увеличится в два раза и составит 10 000 рублей.
Сразу оговоримся, что за неуведомление налогового органа о создании или закрытии обособленного подразделения Налоговым кодексом ответственность не установлена.
Статья 117 НК РФ предусматривает ответственность за ведение деятельности без постановки на учет в налоговом органе.
Причем санкции по этой статье значительно больше, чем санкции по статье 116 НК РФ. Так, за указанное правонарушение статья 117 НК РФ предусматривает штраф в размере 10% от доходов, полученных от деятельности, которая велась без постановки на учет в налоговом органе, но не менее 20 000 рублей. Если такая деятельность велась более 90 дней, то штраф увеличится вдвое и составит 20% от доходов, но не менее 40 000 рублей.
Иными словами, статья 116 НК РФ должна применяться в тех случаях, когда организация сама подала заявление о постановке на учет, но при этом пропустила сроки. Статья 117 НК РФ должна применяться в случаях, если налоговый орган обнаружил и зафиксировал ведение организацией деятельности без постановки на налоговый учет.
Существует мнение, что объективная сторона статьи 117 НК РФ охватывает лишь ведение деятельности без постановки на учет вообще, а не обособленного подразделения. То есть, если организация стоит на учете в налоговом органе, то привлечь ее к ответственности за ведение деятельности через обособленное подразделение без постановки на учет в налоговом органе по месту его нахождения нельзя (постановления ФАС Московского округа от 20.06.2007 N КА-А40/5386-07, от 05.10.2007 N КА-А40/10377-07, ФАС Северо-Западного округа от 29.04.2004 N А66-6713-03).
Однако не все суды разделяют подобное мнение, например, ФАС Дальневосточного округа подтвердил правомерность привлечения налогоплательщика к ответственности по статье 117 НК РФ за ведение деятельности через обособленное подразделение без постановки на учет (постановление от 03.09.2008 N Ф03-А04/08-2/3593).
В заключение отметим: расширяя свой бизнес, не забывайте выполнять обязанности, возложенные налоговым законодательством, это поможет избежать ненужных споров и сэкономить деньги.