Варианты исхода налоговой проверки, или что следует за составлением акта
Контроль со стороны ИФНС не ограничивается проведением налоговых проверок. Тем не менее, именно по этому виду «ревизий» чаще всего возникают вопросы. В этой статье мы постарались подробно рассмотреть, чем именно могут закончится налоговые проверки как для инспекторов, так и для налогоплательщиков.
Следует различать два условно выделенных направления контрольной работы налоговых органов. Первое — это дела о выявленных в ходе камеральной или выездной проверки налоговых правонарушениях — налоговые проверки. Решения по таким проверкам принимаются в соответствии со статьей 101 Налогового кодекса РФ, обжалуются – 101.2 Налогового кодекса РФ.
Второе – это все остальные мероприятия контроля, которые осуществляет налоговая служба (проверка соблюдения порядка постановки на учет в налоговом органе, срока представления сведений об открытии и закрытии счета в банке, порядка регистрации объектов игорного бизнеса и пр.). Эти проверки рассматриваются в порядке, предусмотренном статьей 101.4 Налогового кодекса РФ.
Налогоплательщик вправе обжаловать решение налоговиков. Но еще прежде, чем будет принято какое-либо решение по результатам проверки, налогоплательщик имеет шанс доказать свою правоту.
Остановимся более подробно на налоговых проверках.
Итак, проверка закончилась
По факту окончания проверки главное для налогового инспектора правильно и своевременно оформить результаты проверки. А для налогоплательщика – воспользоваться своими правами на урегулирование разногласий с налоговиками, если он не согласен с выводами проверяющих или применяемыми санкциями.
Восстановим вкратце, как заканчиваются проверки. Если это выездная налоговая проверка, то инспектор в последний день ее проведения составит небольшую справку, в которой отразит проверенные периоды и существо проверки. Затем в течение двух месяцев инспектор будет оформлять подробный акт. Для участников консолидированной группы срок продлен до трех месяцев.
Если проверка камеральная, то в этом случае справка не составляется, акт будет написан в течение десяти дней после окончания проверки. И то, только если выявлены налоговые нарушений.
Если налогоплательщик не представлял письменные возражения по акту проверки, он может сделать это на стадии рассмотрения материалов проверки.
Еще пять дней дается для вручения акта лицу, в отношении которого проводилась проверка, или его представителю. Для участников консолидированной группы срок продлен до десяти дней.
И вот наконец ход за налогоплательщиком.
Подаем возражения
Налогоплательщик имеет право в течение пятнадцати дней со дня получения акта представить в налоговый орган, который проводил у него проверку, письменные возражения. Возражения могут быть поданы как по акту в целом, так и по его отдельным положениям. Для участников консолидированной группы срок продлен до тридцати дней.
Обратите внимание, что возражения — это первый шаг налогоплательщика доказать свою правоту. Здесь можно привести свои доводы, аргументы, а также предъявить подтверждающие материалы и документы, дать пояснения – все, что может «спасти» ситуацию. Ведь, в ходе проверки налоговики не делились своими секретами, а сделанные ими выводы субъективны. Возможно, они не учли особые обстоятельства или не удосужились запросить дополнительные первичные документы. Очень часто налогоплательщики заявляют ходатайство об оценке и применении обстоятельств, смягчающих ответственность за совершение налогового правонарушения.
В любом случае, по истечении этих пятнадцати дней, налоговая служба начнет принимать окончательное решение по результатам проверки, в котором уже четко будет указано, есть или нет нарушение налогового законодательства, если есть – какое и в каком размере.
Вынесение заключения начинается с рассмотрения материалов проверки. Рассматривается как сам акт проверяющего инспектора, так и представленные проверяемым лицом письменные возражения.
Вынесение заключения начинается с рассмотрения материалов проверки. Рассматривается как сам акт проверяющего инспектора, так и представленные проверяемым лицом письменные возражения.
Решение принимается в течение десяти дней с момента истечения пятнадцатидневного срока, предоставленного налогоплательщику для возражений. Срок может быть продлен, но не более чем на один месяц.
Проверенное лицо, в том числе ответственный участник консолидированной группы налогоплательщиков, извещается о времени и месте рассмотрения материалов налоговой проверки. И он лично или через своего представителя может участвовать в процессе рассмотрения материалов проверки. При этом, разрешено знакомиться со всеми материалами дела, включая материалы дополнительных мероприятий налогового контроля.
Не путайте возражения и обжалование – это разные способы защиты налогоплательщиком своих интересов. И производиться они должны на различных стадиях налогового контроля.
Порядок представления возражений закреплен в статье 100 (пункт 6) и статье 101 (пункт 4) Налогового кодекса РФ.
Итак, по результатам рассмотрения материалов налоговой проверки может быть вынесено одно из двух решений:
- о привлечении к ответственности за совершение налогового правонарушения;
- об отказе в привлечении к ответственности за совершение налогового правонарушения.
Чем отличаются эти решения? В первую очередь, санкциями. В решении о привлечении обязательно будут указаны суммы выявленной недоимки, начисленные на нее пени и наложенные штрафы. Решение же об отказе в привлечении может вообще не содержать сумм взысканий. Но может быть указаны недоимки и пени, подлежащие уплате в бюджет.
После того, как решение вручено, налогоплательщик имеет право его обжаловать. Обратите внимание, налогоплательщик имеет право обжаловать как решение о привлечении к ответственности, так и решение об отказе в привлечении к ответственности.
Нововведения в НК
В 2013 году законодатели приняли ряд поправок в Налоговый кодекс РФ, которые, во-первых, создают благоприятные условия для урегулирования споров между налоговой службой и налогоплательщиками без обращения в суд. А во-вторых – снижают нагрузку на судебные инстанции, обеспечивая последовательность досудебной и судебной стадии разрешения таких споров.
Основная канва поправок – обжалование решений налоговых органов в досудебном порядке всех без исключения проверок, по которым выявлены доначисления или наложены штрафы, то есть прежде чем идти в суд, несогласный с вынесенным решением налогоплательщик обязан обжаловать решение налоговиков в вышестоящем налоговом органе.
В перспективе такие новшества, как заявляли законодатели в законопроекте, имеют неоспоримые преимущества. Это быстрый способ рассмотрения споров – один месяц или в некоторых случаях пятнадцать дней против длительного, от трех месяцев до года, в суде. Кроме того, урегулирование в досудебной форме определенно снизит издержки налогоплательщика, так как не будет госпошлины, платы за услуги представителей и прочих расходов.
Поправки в первую часть Налогового кодекса РФ внесены Федеральным законом от 2 июля 2013 г. № 153-ФЗ (здесь и далее — Закон № 153-ФЗ). Подробнее об этих поправках читайте в следующих статьях.
А.М. Акиньшина, консультант по налогам
Данная статья взята из закрытого раздела сайта Практическая Бухгалтерия. Чтобы получить доступ к уникальным материалам и узнать больше, нажмите сюда >>.
Что такое камеральная проверка простыми словами
С камеральными налоговыми проверками сталкиваются все бизнесмены, когда отправляют любую отчетность в ИФНС. Они узнают об аудите, если оформили документацию с нарушениями. В статье расскажем, что такое камеральная проверка и как она проходит.
Каждый бизнесмен сталкивается с камеральными проверками, даже если не знает о них ничего. Хотя иметь представления об этом процессе так же важно, как вести основную деятельность, зарабатывать деньги или создавать инновационный товар. Только в случае с аудитом роль поставщика или заказчика играет налоговый орган.
Что такое камеральная налоговая проверка
Налоговые органы занимаются двумя видами проверок: выездными и камеральными. Первый предполагает посещение предприятия, оценку имущества, осмотр различной отчетности в офисе фирмы. Второй освобождает предпринимателей от личного общения с инспекторами: проходит в офисе территориальной инспекции ФНС, в которой организация стоит на учете.
Проверкой занимаются специалисты, работающие в отделах камеральных проверок. Причем таких подразделений в одном налоговом органе несколько.
Дело в том, что в инспекцию стекается множество документов, требующих проверок. Например, в одной только Москве в январе – августе сотрудники ФНС провели свыше 5 млн «камералок».
Аудит проводят в соответствии со статьей 88 Налогового кодекса РФ. В ней подробно изложено, как проводится контрольное мероприятие.
Андрей Фирсов – индивидуальный предприниматель, работающий по упрощенной системе налогообложения (УСН). Он ежегодно отчитывается о своих доходах, подавая декларацию.
После сдачи этих документов ИФНС начинает камеральную проверку. Инспекторы сверяют данные, предоставленные Андреем, с имеющимися у них. Они смотрят, верно ли оформлены ведомости, правильно ли рассчитаны налоги.
Если отдельные справки предприниматель заполнил не вполне корректно, то инспекция потребует разъяснений. После этого инспекторы согласятся, что нарушений нет, или подтвердят, что ошибки имеются. В таком случае ИФНС проведет перерасчет и добавит сумму, которую необходимо заплатить в качестве налогов.
Если окажется, что заплатить нужно было меньше, деньги вернут.
Не хотите нанимать бухгалтера в штат, а сами не справляетесь с налоговой отчетностью? У клиентов Совкомбанка есть простой выход из такой ситуации — онлайн-отчетность в ФНС.
Но камеральные проверки проводят не только в отношении ИП на УСН. ФНС анализирует отчетность всех юридических лиц и предпринимателей вне зависимости от налогового режима.
Когда начинается проверка отчетности
Камеральная налоговая проверка (КНП) начинается в тот момент, когда организация направила в ИФНС отчетность. По закону она длится три месяца. Поводов для предоставления деклараций множество, главное – помнить, что после этого ведомости и справки начинают анализировать. А за нарушения сроков подачи отчетов или неверно исчисленные налоги предусмотрены штрафы и пени.
Значительная часть «камералки» проходит без участия инспекторов. Для этого существует обширный инструментарий из автоматизированных систем. Туда поступают данные:
- о счетах, которые компания выставляет или получает;
- о расчетах из онлайн-касс;
- об операциях с недвижимым имуществом;
- из банков о движении средств.
Есть прекрасная возможность открыть расчетный счет в Совкомбанке с выгодными предложениями для предпринимателей! Подайте заявку, чтобы узнать индивидуальные условия, которые банк подберет для вас.
При необходимости налоговики проверят данные из Пенсионного фонда, Фонда соцстрахования и даже от Федеральной таможенной службы. У таможенников узнают информацию о сделках по товарам, перевезенным через государственную границу.
Какими бывают камеральные проверки
ФНС проводит два вида «камералок»: общую и углубленную.
Тип аудита
Описание
Поступивший от предпринимателя отчет загружается в автоматизированную информационную систему «Налог-3»
Программа анализирует представленные сведения, перепроверяет и сравнивает с ранее представленными отчетами
Проверка заканчивается, если сервис не выявил ошибок и нарушений
Проводится при обнаружении недочетов. Например, предприниматель заявил к оплате налогов одну сумму, а программа рассчитала другую*
Во время углубленной проверки инспектор отправляет запросы в другие государственные органы для подтверждения, проводила ли компания операции, которые не отражены в отчете
Поступившую из госорганов информацию проверяет не программа, а инспектор
КНП завершается, если фирма устраняет нарушения или выплачивает недоимку
* Не всегда разница в сумме налогов, рассчитанных вами и автоматизированной системой ФНС, свидетельствует о нарушениях.
ООО «Партнеры бизнеса» занимается агентской деятельностью, то есть выступает в качестве посредника. При подаче декларации фирма указала в качестве дохода 150 тысяч рублей, но в банковской выписке, которую получила ФНС, другая сумма – 1 млн рублей.
«Партнеры бизнеса» заключили соглашение на поставку обрезных досок на 1 млн рублей. Агентское вознаграждение по договору с клиентом составило 150 тысяч рублей.
Из-за особенностей бизнеса компания платит налог не со всей суммы сделки, а только с вознаграждения.
При углубленной проверке инспектор вправе:
- требовать дополнительные документы у организации, ее контрагентов и третьих лиц;
- допросить свидетеля;
- организовать проведение экспертизы необходимых выписок или подписи;
- осматривать помещения налогоплательщика;
- забирать необходимые документы;
- привлечь к проверке специалиста, например, для расчета затраченных строительных материалов и их стоимости.
На что обратить внимание при уточнении сведений
Не путайте допрос с опросом. Главное отличие в том, что допрос заканчивается составлением протокола. В него записывают все данные, которые предприниматель сообщает налоговикам.
На допросе задают более углубленные, детализированные вопросы. В арсенале инспекторов ФНС их 60. Спросить могут, где и при каких обстоятельствах заключалась сделка. Это серьезное мероприятие, к которому лучше заранее подготовиться.
Вопросы появились благодаря совместным усилиям сотрудников ФНС и Следственного комитета России. К этой неприятной процедуре могут привлечь не только руководителя организации и главного бухгалтера, но и рядового сотрудника. Поэтому на допрос лучше идти в сопровождении юриста.
Когда вас приглашают для пояснений, то ответы не записывают в бланк или протокол и не просят подписать документы.
Если на опросе вам предлагают пройти анкетирование или подписать бланк, имейте в виду, что необходимости в этом для дальнейшего аудита нет.
Если инспектор сомневается в исполнении сделок, то может запросить справки, чеки и выписки, подтверждающие их. Еще их требуют, чтобы узнать, имеет ли организация право на налоговый вычет по заявленной сумме.
Если фирма получила подобное требование, то по закону ответить она должна за 10 рабочих дней. В налоговую направляют заверенные копии документов.
На тех, что организация направляет через специальные сервисы (СБИС, «Контур», 1С) или «Личный кабинет налогоплательщика», должна стоять усиленная квалифицированная электронная подпись.
С Совкомбанком оформить заявления на электронную подпись можно за 5 минут. Сделать это можно онлайн, без посещения офиса банка. К тому же ее бесплатно доставят туда, куда укажете. Этой подписью предприниматели подписывают не только документы для ФНС, но и справки для участия в госзакупках, тендерах и многочисленных торгах.
Что такое электронная подпись
Нередко встречаются ситуации, когда ИФНС просит уточнений у контрагентов или третьих лиц проверяемой компании. Такие требования должны сопровождаться подробными обоснованиями . Если в документе этого нет, организация вправе игнорировать запрос.
Можно не отвечать на запросы, которые не имеют отношения к сути камеральной проверки. К непрофильным сведениям относится штатное расписание, оборотно-сальдовые ведомости, карточки по счетам.
Налоговая запрашивает много дополнительных сведений, а на подготовку ответа у компании есть только 10 дней. За это время нужно «поднять» документы, сделать копии и отправить их в инспекцию. Не всегда можно уложиться в этот срок.
ФНС вправе продлить время подготовки ответа. Для этого нужно написать заявление об отсрочке на следующий день после получения требования. В нем обязательно укажите, почему не успеете предоставить необходимые справки и выписки.
«Камералка» по возмещению налога на добавленную стоимость
Такие проверки всегда проходят тщательнее общих. Компании составляют эти декларации, чтобы вернуть деньги из государственной казны. А налоги собирают не для того, чтобы их просто отдавать частным организациям.
Еще до подачи декларации компания должна быть готова к поступающим от ИФНС запросам. Если инспекторам потребуется пройти на территорию фирмы, то предпринимателю придется организовать доступ к ней.
Зато такой аудит длится всего два месяца. Правда, если нарушения в документации будут найдены, срок проверки продлят до стандартных трех.
Начиная с 2020 года аудит по декларации НДС проводят за один месяц. Но такой срок применяется не ко всем. Контрольные мероприятия закончатся быстро, если будут соблюдены все условия:
- НДС выплачивают в заявительном порядке.
- По системе «Контроль НДС» компания относится к предприятиям со средним или низким уровнем риска.
- Предприниматель в этой базе данных относится к неопределенному уровню риска.
- В предыдущем квартале инспекция подтвердила право организации на возврат налога на добавленную стоимость в размере 70–100% от суммы, указанной в заявлении.
- Указанная к возврату сумма НДС должна быть ниже общей суммы налогов и акцизов, уплаченных государству за 36 месяцев до отчетного квартала.
Кроме того, проверка пройдет в ускоренном формате, если более 80% из сумм вычета приходится на сделки с поставщиками со средним или низким риском. Для предпринимателей этот уровень остается неопределенным. Еще 50% сделок должны проходить с теми партнерами, которые фигурировали в декларациях за предыдущий период.
Соответствие критериям ускоренной камеральной проверки оценивается за 10 дней с момента поступления декларации. Если налогоплательщик соответствует всем условиям, то аудит проходит за месяц. В противном случае ждать результата придется два, а то и три месяца.
Как завершается камеральная налоговая проверка
КНП завершается через три месяца после ее начала. Например, если компания подала декларацию 15 апреля, то датой завершения становится 15 июля, а если был подан документ по возмещению НДС – 15 июня.
Если дата окончания проверки выпадает на выходной или праздничный день, «камералка» завершается в ближайший рабочий день.
Если во время КНП фирма подала новую декларацию, то процедура начинается с самого начала, а анализ предыдущих документов прекращается.
Фирма подает «уточненку» в любой момент после подачи основной декларации, не дожидаясь требований о разъяснении тех или иных цифр. Ее составляют и отправляют, если компания сама нашла какие-то ошибки.
Кроме того, предприниматели для получения налогового вычета готовят декларацию 3-НДФЛ. Документы нужно успеть подать не позднее 30 апреля, если право на вычет возникло в предыдущем году.
Практика камеральных проверок получения налоговых вычетов физическими лицами

Принципы проведения камеральных проверок в отношении граждан
Важные моменты, на которые необходимо обратить внимание гражданину
К амеральная проверка является одним из видов налогового контроля и одним из видов налоговых проверок налогоплательщиков со стороны налоговых органов (ст. 87 НК РФ). Камеральная проверка проводится как в отношении юридических, так и в отношении физических лиц. Особенно это касается граждан при подаче документов на получение налоговых вычетов. Камеральная проверка проводится по месту нахождения налоговой инспекции на основе налоговых деклараций и подтверждающих документов, служащих основанием для исчисления и уплаты налога, а также других документов о деятельности налогоплательщика, имеющихся у налогового органа.
В соответствии с пунктом 2 статьи 88 Налогового кодекса камеральная проверка проводится в течение 3 месяцев с даты представления налогоплательщиком налоговой декларации и прилагающихся к ней документов, подтверждающих правильность расчетов и обоснованность запрашиваемых вычетов. Согласно информационному письму ФНС РФ б/н от 11.04.2006 г. камеральная проверка проводится в течение 3 месяцев со дня подачи налогоплательщиком необходимых документов; не позднее дня, следующего за окончанием проверки, налогоплательщик извещается о результатах. Если во время проверки не было найдено расхождений и несоответствий, то налоговая инспекция направляет налогоплательщику письменное сообщение о проведенной проверке и о предоставлении налогового вычета и о порядке его получения.
На практике встречаются случаи, когда налоговые инспекторы самовольно определяют дату ее начала – не с даты подачи документов, а с даты получения документов на проверку. Такая практика является неправомерной, так как определенный налоговым законодательством трехмесячный срок начинает течь именно с даты подачи документов. Также в ряде случаев налоговые инспекции самовольно трактуют налоговое законодательство, отсчитывая срок начала проверки со дня вынесения решения о ее проведении. В этом случае налоговые инспекторы путают понятия «вынесение решения» (которого для камеральных проверок не нужно) и «дату передачи документов инспектору для проверки и исполнения».
Судьи ФАС Московского округа в постановлении от 10.01.2002 г. № КА-А41/7839-01 отметили, что нельзя считать началом камеральной проверки ни дату вынесения решения о ее проведении, ни момент, когда инспектор приступил к исследованию представленных на проверку документов.
Таким образом, трехмесячный срок исчисляется с даты подачи документов в налоговый орган. Для подтверждения факта передачи документов налогоплательщику необходимо на втором экземпляре заявления на получение налогового вычета поставить отметку инспекции о принятии декларации и прилагаемых к ней документов.
Другим важнейшим моментом является представление документов, подтверждающих понесенные налогоплательщиком – физическим лицом затраты. Перечень документов, необходимых для получения каждой из категорий налоговых вычетов, налогоплательщику надо получить в налоговой инспекции по месту своей регистрации.
Подбирать документы на основании советов и мнений своих знакомых не следует, так как они могут не знать всех тонкостей и специфики рассмотрения именно в той налоговой инспекции, за которой вы закреплены. А при отсутствии необходимых документов налоговый инспектор не будет проводить проверку, так как начало проверки связано с одновременным наличием налоговой декларации и представлением налогоплательщиком необходимых подтверждающих документов. Согласно письму Минфина РФ от 13.04.2007 г. № 03-02-07/2-69 исчисление срока камеральной проверки начинается со дня, когда в налоговый орган представлены налоговая декларация и последний из подтверждающих документов.
Руководитель ООО как физическое лицо представил в налоговую инспекцию для получения налогового вычета заявление, налоговую декларацию и пакет подтверждающих документов 1 июня. Однако пакет документов был неполным, и потребовалось представить еще ряд документов. Это было выполнено налогоплательщиком только 15 июня. Следовательно, трехмесячный срок будет исчисляться не с 1 июня (когда он принес документы и заявление), а с 15 июня (когда были принесены последние необходимые документы).
Налогоплательщик – физическое лицо должен представлять в налоговую инспекцию только те документы, которые подтверждают сведения, указанные в налоговой декларации и являющиеся основанием для получения налогового вычета. Согласно постановлению ФАС Волго-Вятского округа от 03.02.2005 г. № А43-19621/2004-32-840 в требовании о предоставлении документов налоговая инспекция должна четко указать, какие именно документы ей необходимы для проверки.
При получении физическим лицом социального налогового вычета инспектор потребовал представить налоговую декларацию по форме 2-НДФЛ с места работы супруги. Налогоплательщик указал инспектору, что просьба незаконна, поскольку этот документ не включен в перечень необходимых документов для получения вычета. Кроме того, о требовании инспектора он сообщил руководителю ИФНС, который отменил его как незаконное и необоснованное.
Налоговый орган может также запрашивать у налогоплательщика и первичные документы (постановление Президиума ВАС РФ от 23.05.2006 г. № 14766/05).
Согласно постановлению ФАС Западно-Сибирского округа от 19.07.2006 г. № Ф04-4489/2006(24669-А03-37) при проведении камеральной проверки налоговый орган вправе истребовать у налогоплательщика только документы, подтверждающие правильность исчисления и своевременность уплаты налогов, в связи с чем в требовании о представлении этих документов подлежат указанию конкретные основания для их истребования.
Таким образом, от полноты комплекта представленных документов зависит начало проверки, ее окончание и получение налогоплательщиком имущественного налогового вычета.
В случае если в налоговой декларации в ходе проверки будут выявлены ошибки, неточности и/или расхождения с подтверждающими документами, то от физического лица – налогоплательщика могут потребовать уточненную налоговую декларацию. В этом случае трехмесячный срок будет отсчитываться от даты подачи уточненной налоговой декларации.
Согласно постановлению ФАС Западно-Сибирского округа от 06.06.2007 г. № Ф09-4282/07-03 сроки, установленные статьей 87 Налогового кодекса для проведения выездной и камеральной проверок, не могут быть применимы в отношении проверки уточненных налоговых деклараций и расчетов, так как эти сроки устанавливаются в качестве гарантии законных прав и интересов налогоплательщика.
При проведении камеральной проверки налоговые органы могут потребовать от налогоплательщика представлять дополнительные документы и пояснения по вопросам, возникающим в ходе проверки, а также потребовать внести изменения и дополнения в уже представленные документы. Это право предоставлено налоговым органам статьями 31, 88, 93 Налогового кодекса. Так, при проведении камеральных проверок инспектор вправе получать объяснения, затребовать у проверяемого лица необходимые сведения и получать документы, подтверждающие полноту и своевременность уплаты НДФЛ. Однако в названных статьях не закреплены ни сроки представления таких документов, ни порядок внесения исправлений. Это создает условия для субъективного рассмотрения вопросов налоговых вычетов в отношении налогоплательщиков – физических лиц.
Согласно пункту 4 статьи 88 Кодекса налогоплательщик имеет право пояснять сведения, содержащиеся в представленных им документах. Это позволит ему снять спорные вопросы в ходе первоначального рассмотрения документов, предотвратить затягивание проверки и, следовательно, избежать переноса сроков получения вычета. К сожалению, очень часто граждане дают комментарии и пояснения в устной форме, а наиболее «продвинутые» из них – в форме электронных писем на сайт соответствующей налоговой инспекции.
Однако это может иметь отрицательные для него последствия, так как устную информацию «в папку не подошьешь», а электронные сообщения не имеют соответствующих реквизитов и могут быть вообще не прочитаны нужным инспектором.
Также отрицательна для налогоплательщика и практика получения запросов и претензий в устной форме и по телефону. Необходимо помнить, что получение налоговых вычетов нужно самому гражданину, и поэтому процедуры общения с инспектором должны быть предельно формализованы и понятны, ведь в случае непредставления документов или получения путаных разъяснений процедуру придется повторить заново. Поэтому все запросы от налогового органа следует получать только в письменном виде, и ответы давать тоже только письменно, с простановкой отметки о вручении.
Мнение арбитражных судов поддержано и главным финансовым ведомством страны. В письме Минфина РФ от 24.08.2005 г. № 03-02-07/1-224 указывается, что истребуемые первичные документы могут подтвердить правильность и полноту уплаты налогов, при этом сам факт истребования не нарушает прав и свобод (и экономических, и гражданских) гражданина-налогоплательщика.
Кстати, все дополнительные документы и разъяснения гражданин подает только в случае, если инспектор найдет в налоговой декларации ошибки и неточности.
Проблемные ситуации, возникающие между гражданином и инспекцией при проведении камеральной проверки
При проведении проверок могут возникнуть ситуации, когда налоговый орган превысит свои права и полномочия, а заявитель-гражданин идет у него на поводу. Но это является не виной, а бедой налогоплательщика. Мало кто из заявителей подробно знает свои права и права инспектора. Кроме того, чисто психологически человек готов представить в контрольно-надзорные органы любой документ, чтобы приблизить положительное решение, да и менталитет русского человека таков, что он не будет лишний раз идти на конфликт с проверяющими. Мы рассмотрим лишь несколько возможных ситуаций, которые позволят физическому лицу не только получить вычет, но и пресечь попытки неправомерных действий налогового инспектора.
Повторная «камералка»
На практике возникают ситуации, когда налоговые органы после проведения камеральной проверки и вынесения положительного решения уведомляют налогоплательщика о проведении повторной камеральной проверки по «вновь открывшимся обстоятельствам» (некоторые из так называемых вновь открывшихся обстоятельств будут рассмотрены ниже). Однако Налоговый кодекс не содержит ни самого понятия «повторная налоговая проверка», ни требований и порядка ее проведения. Таким образом, требование о проведении повторной камеральной проверки является незаконным и необоснованным.
На стороне налогоплательщика в этом вопросе и мнение Минфина РФ, который в письме от 31.05.2007 г. № 03-02-07/1-267 указал, что проведение повторной камеральной проверки после вынесения решения незаконно. Налоговые инспекции могут проводить только проверку уточненных налоговых деклараций, подаваемых налогоплательщиком в соответствии с требованиями пункта 1 статьи 81 Кодекса. Но такая камеральная проверка будет считаться не повторной проверкой, а проверкой, проводимой в рамках проверки уточненной декларации.
Необходимо помнить и тот факт, что камеральная проверка проводится только в течение трех месяцев после подачи налоговой декларации. Если же этот срок нарушен, то применять штрафные санкции к налогоплательщику налоговая инспекция не имеет права. Это подтверждается и арбитражной практикой, в частности, постановлением ФАС Дальневосточного округа от 09.08.2004 г. № Ф03-А73/04-2/1989.
Нестандартные расходы для ИП
Нередко включение у индивидуальных предпринимателей при получении профессиональных налоговых вычетов нестандартных расходов, которые налоговикам кажутся странными и необоснованными. Инспекторы в своей практической деятельности с большим подозрением относятся к тем расходам предпринимателей, которые не подпадают под стандартные и знакомые им. Это связано с тем, что налоговики плохо разбираются в тонкостях производственных процессов у индивидуальных предпринимателей и «скатываются» на столь знакомые и любимые ими обоснованные расходы у предпринимателей, занятых в сфере розничной торговли.
Однако на стороне налогоплательщика в этом вопросе арбитражная практика. Арбитражные суды при вынесении решений исходят из вида деятельности индивидуального предпринимателя (см., в частности, постановление ФАС Волго-Вятского округа от 17.05.2006г. № А29-11853/2005а).
Задержка в перечислении вычета
На практике возможна и ситуация, когда после предоставления налогового вычета денежные средства не будут перечисляться гражданину в течение одного месяца или даже нескольких. В случае получения имущественного налогового вычета налогоплательщику будет перечисляться сумма излишне уплаченного НДФЛ с учетом предоставленного имущественного налогового вычета.
В соответствии с пунктом 9 статьи 78 Налогового кодекса возврат излишне уплаченной суммы налога доложен происходить в течение одного месяца со дня подачи заявления о возврате налога. Однако если возврат происходит после проведения камеральной проверки, то срок составит четыре месяца (3 месяца на проверку + 1 месяц на возврат по заявлению).
На практике налоговики придерживаются мнения, что возврат из бюджета сумм излишне уплаченного налога производится в течение месяца, который исчисляется с даты окончания камеральной проверки налоговой декларации и приложенных к ней документов.
Обратите внимание: практику в отношении срока предоставления имущественного налогового вычета налоговые органы распространили и на другие категории налоговых вычетов. На стороне инспекторов и арбитражная практика.
В пункте 11 информационного письма Президиума ВАС РФ от 22.12.2005 г. № 98 указано, что срок, в течение которого налогоплательщику должны вернуть из бюджета сумму излишне уплаченного налога/предоставить налоговый вычет, равен четырем месяцам.
Налогоплательщик – физическое лицо должен сам отслеживать срок поступления денежных средств на свой счет. Если срок поступления превысит один месяц, то на сумму излишне уплаченного налога, в соответствии с пунктом 9 статьи 78 Налогового кодекса, будут начисляться проценты за каждый день нарушения. Причем процентная ставка равна процентной ставке (ставке рефинансирования) ЦБ РФ, действовавшей в период нарушения срока возврата налога.
Предоставьте «первичку»!
Многие сталкивались с требованием представить первичные учетные документы для получения налогового вычета при проведении камеральной проверки. Такое «право» налоговикам предоставило письмо Минфина РФ от 26.01.2007 г. № 03-04-07-01/16, которое подменило понятие «подтверждающие документы» понятием «первичные документы», объединив их и по смыслу, и по правовой трактовке. Данный документ Минфина РФ был разослан ФНС РФ во все субъекты Федерации с пометкой для использования в работе, после чего и стали необоснованно запрашиваться первичные документы. Свою позицию Минфин РФ основывает на постановлении Президиума ВАС РФ от 23.05.2006 г. № 14766/05, согласно которому налоговый орган вправе истребовать у налогоплательщика первичные документы и при проведении камеральной проверки. Однако имеется и противоположное мнение суда, правда, не такой высокой инстанции.
Согласно постановлению ФАС Северо-Западного округа от 26.12.2005 г. № А42-2859/2005 в случае выявления налоговыми органами при проведении камеральной проверки ошибок в заполнении документов или противоречий в сведениях, содержащихся в представленных документах, налоговый орган, согласно статье 88 Налогового кодекса, не имеет права истребовать первичные документы. Истребование первичных документов у налогоплательщика означает превращение камеральной проверки в выездную.
Налоговый кодекс не требует представлять в налоговые инспекции первичные документы, подтверждающие расходы. Но это относится к расходам, уменьшающим налоговую базу по налогу на прибыль, так как в этом случае организации придется практически парализовать всю бухгалтерскую и финансовую работу. Но, по нашему мнению, это не относится к налоговым вычетам, на которые претендует физическое лицо. В отношении всех категорий вычетов Налоговый кодекс требует представлять одновременно с декларацией и документы, подтверждающие произведенные расходы. Для физических лиц такими документами будут именно платежные документы (кассовые чеки, платежные поручения, СЛИПы по пластиковым картам) и товарные документы (счета, товарные чеки и т.п.). Поэтому, получив требование от налогового инспектора, проводящего камеральную проверку, представить расчетные и товарные документы, которые относятся к категории первичных документов, не следует вступать с ним в конфликт и демонстрировать знания налогового законодательства, а следует уточнить перечень документов и оговорить срок, в который они будут представлены. В этом случае результат конфликта будет отрицательным для гражданина.
У вас – вновь открывшиеся обстоятельства
Как уже отмечалось, при проведении камеральной проверки возможны и ситуации, когда налогоплательщику будет сообщено о так называемых вновь открывшихся обстоятельствах. К таким обстоятельствам могут быть отнесены случаи неподачи налоговых деклараций за какой-либо период или якобы имевшихся фактах сокрытия доходов.
Одним из таких случаев неподачи налоговой декларации может быть ситуация, когда физическое лицо было зарегистрировано в качестве индивидуального предпринимателя (а в 90-е годы ряд организаций и предприятий любил переводить своих сотрудников в ИП, не задумываясь о стратегических последствиях для себя и работников), но не осуществлявшего никакой хозяйственной деятельности и не открывавшего счетов в качестве индивидуального предпринимателя в кредитных организациях. Однако если налогоплательщик не осуществлял никакой деятельности в качестве ИП и налоговые органы не располагают информацией о том, что данное физическое лицо занималось предпринимательской деятельностью, то претензии отпадают сами собой.
Также при отсутствии фактов ведения предпринимательской деятельности отпадает и вопрос о непредоставлении налоговых деклараций, так как обязанность по предоставлению налоговых деклараций возникает при наличии объекта налогообложения.
В этом вопросе арбитражная практика на стороне налогоплательщика (см., в частности, постановления ФАС Северо-Западного округа от 04.07.2001 г. № А13-205/01-11, от 03.04.2001 г. № А26-5290/00002-07/341). И хотя указанные постановления были приняты в 2001 году, на сегодняшний день они не потеряли своей актуальности.
Также безосновательны будут и претензии налоговых органов за непостановку на учет в социальных фондах, потому что инспекторы могут предъявлять иски только в случаях, предусмотренных Налоговым кодексом. А предъявление исков об обязанности налогоплательщика встать на учет в социальные фонды не предусмотрено Кодексом.
Другим довольно распространенным обстоятельством будет недекларирование дохода, полученного от реализации физическим лицом автотранспортного средства. При этом налоговые органы не утруждают себя обязанностью проверить, была ли реализация автомобиля и был ли получен доход от нее. Свою позицию они выстраивают на факте снятия автомобиля с учета в ГИБДД и поэтому – о факте его реализации.
То есть для налоговиков факт реализации связан с фактом снятия с учета, а доказательствами они себя не утруждают. Хотя бремя доказательства факта дохода возлагается на налоговый орган, а бремя доказательства факта расхода – на налогоплательщика (см. постановление Президиума ВАС РФ от 06.09.2005 г. № 2746/05). Но налоговые органы облегчают себе жизнь, перекладывая бремя доказательства на плечи налогоплательщика, действуя по старому принципу: «признание – царица доказательства». Кроме того, при реализации автомобиля по системе «трейд-ин» доказать факт получения дохода практически невозможно. В этом случае стоимость проданного автомобиля засчитывается в стоимость приобретаемого (покупатель оплачивает стоимостью старого часть стоимости нового автомобиля). Если же автомобиль был продан ниже цены, по который он был приобретен, то налоговой базы для исчисления дохода вообще не возникает.
Физическое лицо реализовало автомобиль, который был им приобретен в 2000 г. за 200 000 руб., за 50 000 руб. В результате сделки им не был получен доход, так как транспортное средство было реализовано ниже цены приобретения.
Согласно постановлению Президиума ВАС РФ от 17.09.2002 г. № 3558/02 при рассмотрении вопросов, касающихся неисполнения или ненадлежащего исполнения обязательств, лицо несет ответственность только при наличии вины.
Аналогичные претензии могут быть предъявлены физическому лицу и при реализации автомобиля лицом, которому транспортное средство передано по генеральной доверенности. Общеизвестно, что такая сделка является формой продажи автотранспортного средства. Но реализация автомобиля лицом, которому он передан по генеральной доверенности, еще не означает того, что он поделится частью дохода с тем физическим лицом, которое претендует на получение налогового вычета. Для снятия претензий гражданин может направить в налоговую письмо, в котором сообщить, что долю в доходах от реализации автомобиля он не получал, а с лицом, которому транспортное средство передано по доверенности и которое его реализовало, отношений не поддерживает.
Без вины виноватые
Налоговые органы практикуют привлечение физического лица – налогоплательщика к ответственности за неуплаченный налог. Часто это происходит в вузах с преподавателями-почасовиками, которым доход выплачивается, но по каким-то причинам не взимается НДФЛ. В этом случае обязанность по уплате налога возлагается на вуз как на налогового агента, который, в соответствии с пунктом 1 статьи 226 Налогового кодекса, был обязан исчислить и уплатить налог за сотрудника в бюджет. Поэтому на основании статьи 123 Налогового кодекса ответственность за неисполнение вышеуказанной обязанности возлагается на организацию – налогового агента, а не на работника – физическое лицо. В этом случае на гражданина распространяются нормы пункта 2 статьи 109 Налогового кодекса, согласно которым лицо не может быть привлечено к налоговой ответственности при отсутствии вины в совершении налогового правонарушения.
Работодатель тоже примет участие
Вопрос подачи физическим лицом документов на получение налогового вычета организации-работодателя напрямую вроде бы не касается. Но в случаях, если налогоплательщик – физическое лицо получал вычеты (стандартные, имущественные) по месту работы и по вопросам предоставления этих вычетов и их расчету у налогового органа появляются претензии, то возникают риски предъявления налоговых претензий к организации как к налоговому агенту и проведение проверки уже в отношении организации.
Важные моменты
Для того чтобы избежать возможных претензий к организации, необходимо организовать систему предоставления налоговых вычетов и бухгалтерскую работу так, чтобы впоследствии претензий не было.
Первоначально в организации внутренними документами необходимо установить порядок получения от сотрудников заявления на получение налоговых вычетов и форму заявления на их получение. Ряд организаций ошибочно считает, что достаточно один раз получить заявление на получение налогового вычета от сотрудника и в дальнейшем он будет предоставляться «автоматически». Такая позиция не верна и может повлечь штрафные санкции со стороны налогового органа за необоснованное занижение налоговой базы по НДФЛ.
Все заявления работодателю как налоговому агенту должны составляться по единой форме, с указанием статьи Налогового кодекса, на основании которой будет предоставляться налоговый вычет, и вида налогового вычета, которые получает работник. Часто возникает вопрос о необходимости представления в бухгалтерию организации-работодателя копии документов, подтверждающих законность запрашиваемого вычета. По нашему мнению, подтверждающие документы в бухгалтерию представлять необходимо, так как это позволит оправдать необходимость получения вычета работодателем как налоговым агентом.
Организация должна вести учет (в форме регистра управленческого учета) всех сумм предоставленных налоговых вычетов. Это необходимо для того, чтобы не возникло излишне вычтенных сумм и, как следствие, не появились претензии со стороны налоговых органов в занижении налоговой базы по НДФЛ.
Претензии, предъявляемые налоговыми органами организациям как налоговым агентам
Неверно исчислили налог
Самая часто встречающаяся претензия со стороны налоговых органов к налоговым агентам – это обвинение в невзимании налога и в его неверном исчислении (конечно же, в сторону занижения).
Часто налоговики обвиняют налоговых агентов в том, что они не удерживают сумму налога. Согласно пункту 5 статьи 226 Налогового кодекса в случаях, если налоговый агент не имеет возможности удержать у налогоплательщика сумму исчисленного налога, то он обязан в течение одного месяца сообщить в налоговую инспекцию по месту своей регистрации о невозможности удержать налог и о сумме налоговой задолженности. Ответственность по пункту 2 статьи 119 Налогового кодекса в этом случае возникнет при невыполнении налоговым агентом данных условий.
Централизованная бухгалтерия – меньше агентов
Нередко налоговики предъявляют претензии к организации, не являющейся агентом потому, что в организации учетом доходов и исчислением НДФЛ занимается централизованная бухгалтерия. В ряде организаций налоговый, бухгалтерский учет, исчисление и уплату налогов осуществляет централизованная бухгалтерия. Это практикуется в организациях, в которых существует так называемая «цеховая» система бухгалтерского учета (крупные промышленные и строительные компании). В этих организациях в структурные подразделения переданы только вопросы текущего бухгалтерского учета, а ряд стратегически важных вопросов (в том числе начисление и уплата налогов) возлагается на централизованную бухгалтерию.
Согласно постановлению ФАС Дальневосточного округа от 28.06.2006 г. № Ф03-А59/06-2/1799 в случае если бухгалтерский учет ведет централизованная бухгалтерия, то организация не признается налоговым агентом.
Следовательно, централизованная бухгалтерия будет признаваться законным и уполномоченным представителем налогового агента.
Запрет на средства налогового агента
Многие сталкивались с тем, что инспекция удерживала суммы не исчисленного и не перечисленного в бюджет налога за счет средств налогового агента. Согласно пункту 9 статьи 226 Налогового кодекса налоговым органам запрещается взыскивать сумму неуплаченного налога за счет средств налогового агента, так же как и налоговые агенты не могут уплачивать налог за счет своих собственных средств. В рассмотренной ситуации инспекция может только оштрафовать налогового агента согласно статье 123 Налогового кодекса.
В постановлении ФАС Уральского округа от 02.11.2004 г. № Ф09-1319/04-АК указывается, что требовать уплаты налога с налогового агента можно только в том случае, если агент не удержал НДФЛ при выплате дохода физическому лицу.
Камеральная проверка — что это?
Выездные проверки наводят ужас абсолютно на всех налогоплательщиков. Однако о камеральных проверках, с которыми сталкиваются абсолютно все компании и предприниматели и гораздо чаще, большинство руководителей компаний и собственников бизнеса знают лишь понаслышке.
Между тем от того, насколько качественно компания подготовилась к проверке, зависит ее финансовое благополучие и отсутствие необходимости вести оправдательную переписку с ИФНС, давать пояснения на налоговых комиссиях и сдавать уточненные декларации после акта камеральной проверки.
В данной публикации мы расскажем все о камеральной налоговой проверке.
Общая информация о камеральной проверке
Вы сдали в инспекцию налоговую декларацию – все, камералка началась.
Камеральная проверка – что это?
Камеральная налоговая проверка – это проверка соблюдения законодательства о налогах и сборах на основе налоговой декларации и других документов, которые налогоплательщик самостоятельно сдал в налоговую инспекцию, а также документов, которые имеются в распоряжении ИФНС.
Другими словами, камеральная проверка – это проверка налоговой отчетности компаний, ИП и физлиц. Камералка начинается сразу после того, как организация, предприниматель или физлицо представили в ИФНС налоговую декларацию.
Камеральная проверка ИП и компании проводится исключительно за тот налоговый период, который охватывает сданная декларация.
В отличие от выездной налоговой проверки, для «камералки» не требуется какого-либо решения руководителя ИФНС. Проверка начинается по факту сдачи налоговой декларации. Уведомление о начале камеральной проверки налогоплательщику также не направляется.
Периодичность камеральных проверок зависит от частоты сдачи отчетности.
Важно!
Для каждого налога Налоговым кодексом установлены свои сроки сдачи отчетности. При задержке подачи декларации на камеральную проверку на 10 дней и более налоговая инспекция вправе заблокировать компании банковские счета. ИФНС снимет блокировку только на следующий день после предоставления налоговой отчетности.
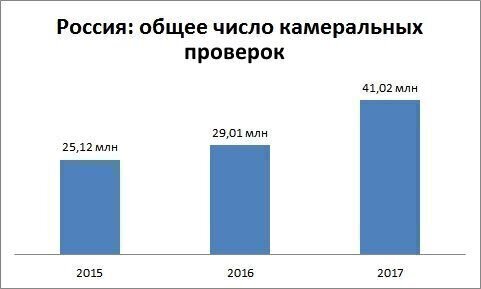
Диаграмма 1
Где проходит проверка
Камералка проводится по месту нахождения налогового органа, то есть непосредственно в инспекции. Такие проверки проводит отдел камеральных проверок в ИФНС.
Этапы камеральных проверок
Основные этапы камеральной проверки следующие:
- Проверка правильности исчисления налоговой базы.
На этом этапе проводится анализ, который включает в себя:- проверку логической связи между отдельными показателями, необходимыми для исчисления налоговой базы;
- проверку сопоставимости данных декларации с аналогичными показателями предыдущего периода;
- взаимоувязку показателей бухгалтерской отчетности и налоговых деклараций, а также отдельных показателей деклараций по различным видам налогов;
- оценку данных бухгалтерской отчетности и налоговых деклараций с точки зрения их соответствия имеющимся в ИФНС данным о финансово-хозяйственной деятельности компании.
- Проверка правильности арифметического подсчета данных в декларации, исходя из взаимоувязки показателей строк и граф, предусмотренных ее формой.
- Проверка обоснованности заявленных налоговых вычетов.
- Проверка правильности примененных ставок налога и льгот, их соответствие действующему законодательству.
Диаграмма 2
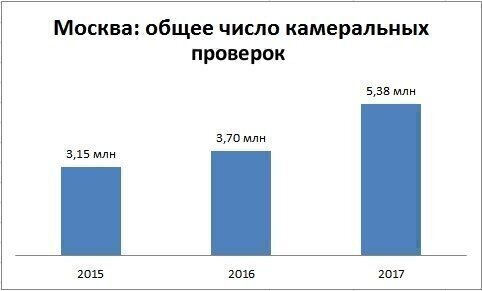
Как проходит камеральная проверка, правила и порядок
Регламент проведения камеральной проверки подробно прописан в статье 88 Налогового кодекса РФ.
Ход камеральной проверки можно коротко описать следующим образом.
- Налогоплательщик (компания или ИП) сдает декларацию.
- Данные сданного отчета регистрируются в автоматизированной информационной системе ИФНС.
- Показатели декларации проверяются по контрольным соотношениям – для каждого налога они свои.
- Показатели текущего периода анализируются в сопоставлении с аналогичными показателями за прошлый период.
- Показателей представленной декларации сравниваются с показателями в иной отчетности, в частности, с отчетами по другим налогам – с целью выявления явных расхождений.
- Если после вышеназванных действий налоговики не выявили ошибок. Противоречий или нарушений – у инспекции нет оснований для проведения углубленной камеральной проверки. На этом «камералка» успешно заканчивается.
- Если в декларации по тому или иному налогу выявлены противоречия, ошибки, нарушения – высылают требование о представлении документов либо пояснений, а уже потом, если из документов или пояснений не удается установить причину противоречий либо если подтверждены ошибки и нарушения, составляется акт камеральной налоговой проверки.
Когда камеральная налоговая проверка проходит с истребованием документов и пояснений
В отличие от выездных налоговых проверок, на камеральных проверках инспекторы ограничены в своих правах по истребованию документов и запросу пояснений.
Инспекторы вправе требовать документы и пояснения не на каждой камеральной проверке, а только в определенных случаях.
-
Ошибки и противоречия в декларациях
Инспекторы вправе запрашивать пояснения, если найдут ошибки или противоречия в отчетности. В случае выявления технической (счетной) ошибки либо явных несоответствий финансовых показателей в декларации налоговики потребуют предоставить пояснения либо корректировку (сдать уточненную налоговую декларацию).
Зачастую расхождения вполне закономерны, но проверяющие все равно просят их пояснить. Например, при выявлении расхождения выручки в декларациях компании по налогу на прибыль и в декларации по НДС, инспекторы просят его пояснить. Вместе с тем, расхождения между этими отчетами – это не ошибки или противоречия. Просто по некоторым операциям надо признать доход по налогу на прибыль, а НДС они не облагаются. В данном случае вправе требовать только пояснения. Представление каких-то дополнительных документов – по желанию компании.
Важно!
Подробнее о ситуациях, когда на камеральной проверке ИФНС вправе затребовать пояснения, читайте в публикации нашего блога «Какие документы вправе затребовать инспекция на камералке».
Какие пояснения требуют инспекторы на камеральных проверках
Когда инспекторы просят пояснения
Что делать компании
Итак, если во время камеральной проверки ИФНС находит в сданной декларации ошибки, расхождения либо несоответствие сведений, она сообщает об этом компании или ИП и присылает требование представить пояснения или внести исправления в налоговую декларацию (т.е. представить уточненную декларацию по тому или иному налогу).
Пояснения можно представить в письменном виде лично, по почте либо по телекоммуникационным каналам связи с использованием электронной подписи.
Срок на дачу пояснений – 5 рабочих дней со дня получения требования о представлении пояснений. На представление документов отводится 10 рабочих дней.
Важно!
С января 2017 г. представлять пояснения для камеральной проверки по НДС нужно будет только в электронном виде по ТКС по установленному ФНС формату. Бумажные будут считаться несданными, а значит, наступит ответственность по ст. 129.1 НК РФ. Сумма штрафа – 5 тыс. руб. за первичный проступок и 20 тыс. – за повторный. Таковы положения п. 3 ст. 88 и п. 1 ст. 129.1 Налогового кодекса РФ.
В любом случае, если у налоговиков возникают вопросы относительно сданной отчетности, речь идет уже об углубленной камеральной проверке. Процедура такой проверки зависит от ее оснований.
Во время углубленной камеральной проверки налоговики изучают и оценивают представленные документы и пояснения, а также проводят дополнительные мероприятия налогового контроля.
Диаграмма 4
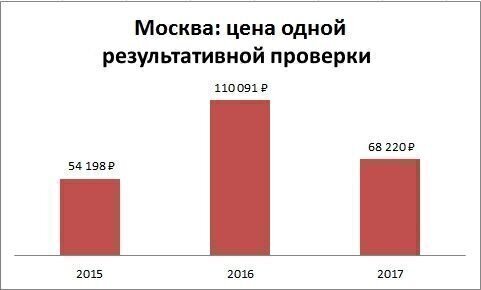
Какие контрольные мероприятия проводит ИФНС на камеральной проверке
Во время камеральной налоговой проверки инспекторы вправе проводить следующие мероприятия:
Мероприятие налогового контроля
Ссылка на Налоговый кодекс
Вызов в ИФНС для дачи пояснений
В ходе камеральной налоговой проверки ИФНС вправе потребовать пояснения от организации. Для этого в компанию направляется уведомление о вызове для дачи пояснений. В нем подробно указывается цель вызова организации. Вызов может быть направлен по телекоммуникационным каналам связи.
Требование дачи пояснений
В ходе камеральной налоговой проверки ИФНС вправе потребовать пояснения от организации. Для этого в компанию направляется требование о даче необходимых пояснений или внесения соответствующих исправлений
Истребование документов у проверяемой компании
Чтобы получить необходимые документы, инспекция должна направить в организацию требование. Запрашивать документы по телефону ИФНС не вправе. В требовании о представлении документов должно быть указано:
- в соответствии с какой статьей ИФНС требует документы;
- в какой срок они должны быть представлены;
- наименование и реквизиты документов, а также период, к которому они относятся;
- полное и сокращенное наименование проверяемой компании, ее ИНН, КПП;
- конкретное мероприятие налогового контроля, в ходе которого ИФНС требует документы (например, камеральная проверка по НДС за II квартал 2017 года).
Образец требования можно скачать в тексте статьи (под таблицей).
Истребование документов и сведений у контрагентов и иных лиц
В рамках камеральной проверки ИФНС вправе запросить документы или информацию о проверяемой компании у контрагентов или иных лиц, которые располагают такими сведениями (например, у банков).
Допрос свидетелей
Налоговое законодательство не содержит запрета на проведение допросов свидетелей в рамках камеральных проверок. Протоколы допросов свидетелей ИФНС вправе использовать в качестве доказательств при принятии решения по итогам камеральной проверки.
Проведение экспертизы
Инспекция вправе назначить проведение экспертизы в рамках камеральной проверки. Например, почерковедческую экспертизу подписей счетов-фактур, которые затребованы в ходе камеральной проверки.
Привлечение специалиста, переводчика
НК РФ предусматривает возможность привлечения специалиста или переводчика для участия в проведении тех или иных конкретных действий, неразрывно связанных с налоговым контролем и вызванных необходимостью привлечения специалиста. Допускается лишь в той мере, в какой не хватает навыков, знаний и умений должностных лиц, осуществляющих налоговый контроль.
Осмотр документов и предметов
В ходе камеральной проверки ИФНС осматривать помещения организации:
- если организация подала декларацию по НДС с возмещением;
- если в декларациях по НДС компании и ее контрагента ИФНС обнаружила расхождения, которые свидетельствуют о занижении налоговой базы или завышении вычета.
Кроме того, имеются судебные решения, которые подтверждают проведением осмотров на камеральных проверках по другим налогам.
Срок проведения камеральной налоговой проверки
Камерная проверка в налоговой проводится в течение 3-х месяцев со дня подачи декларации в ИФНС. При этом ИФНС может завершить камеральную проверку раньше, чем истекут отведенные на это три месяца, если успеет провести полный комплекс требуемых мероприятий налогового контроля ( письмо ФНС от 27.11.2014 № ЕД-4-15/24606 ).
В то же время в ходе камеральной проверки инспекторы могут начать проводить дополнительные мероприятия налогового контроля, а это еще один месяц. Порядок назначения и проведения дополнительных мероприятий налогового контроля определен п. 6 ст. 101 НК РФ.
Конечно, инспекторам нельзя выходить за 3 месяца, но бывает, что ИФНС допускает нарушение сроков. Это по факту ничем не грозит, т.е. если решение по камеральной проверке вынесено за сроками проверки, то это не будет являться основанием для его отмены.
Вместе с тем на практике налоговые органы нередко пропускают трехмесячный срок проведения камеральной налоговой проверки и увеличивают его. По итогам анализа судебных актов можно сделать вывод, что при незначительном пропуске установленного для проведения проверки срока данное нарушение может быть оценено арбитрами как несущественное. Например, в постановлении ФАС Московского округа от 06.11.2013 г. по делу № А40-29318/13-115-126 и постановлении Девятого арбитражного апелляционного суда от 25.07.2013 г. № 09АП-21611/2013 по делу № А40-29318/1 указано, что пропуск срока в 2-3 месяца не является основанием для отмены спорного решения, поскольку срок проведения проверки, указанный в ст. 88 НК РФ, не является пресекательным, и Налоговый кодекс не предусматривает последствий его пропуска.
Камеральная проверка декларации 3-НДФЛ
Налогоплательщиков-физлиц больше всего интересует камеральная проверка декларации 3-НДФЛ. Ее подают граждане, которые хотят получить налоговый вычет на обучение, лечение, при покупке жилья и т.д.
Статус проверки и срок выплат по результатам проверки 3-НДФЛ. С запуском сервиса «Личный кабинет налогоплательщика для физических лиц» появилась возможность отслеживать статус камеральной проверки налоговых деклараций 3-НДФЛ. Статус камеральной проверки может быть одним из следующих: завершена или в процессе, результат камеральной проверки, сведения по решениям на возврат, сумма налога к возврату.
Камеральная проверка завершена, когда перечислят деньги? Срок возврата налогового вычета после камеральной проверки 3-НДФЛ зависит от того, как долго длится в реальности камеральная проверка декларации 3-НДФЛ. По закону инспекции отводится на проверку стандартные три месяца, однако на практике этот срок может быть меньше (если представлены все документы и у инспекции нет вопросов к сумме заявленных вычетов), а может и затянуться. Срок выплаты налогового вычета после камеральной проверки составляет один месяц. То есть 1 месяц отводится ИФНС непосредственно на возврат налога на банковский счет, указанный налогоплательщиком в заявлении на возврат.
Таким образом, назвать конкретный срок перечисления налогового вычета после камеральной проверки невозможно. Максимально он может составить 4 месяца плюс 1 месяц закон даёт непосредственно на возврат налога.
Результат и возражение на результат проведения камеральной проверки
Если в ходе камеральной проверки инспекторы не выявили никаких ошибок, расхождений в отчетности либо нарушений налогового законодательства, то камеральная налоговая проверка автоматически завершается. Никаких уведомлений об успешном окончании «камералки» налогоплательщику не отправляют (за исключением камеральных проверок по НДС с возмещением).
В случае если на камеральной проверке выявлены нарушения:
- Составляется акт камеральной налоговой проверки ( статья 100 Налогового кодекса РФ) – в течение 10 рабочих дней с момента завершения камеральной проверки
- Акт камеральной проверки вручается налогоплательщику – не позднее 5 рабочих дней с даты составления;
- Если налогоплательщик согласен с выявленными ошибками и противоречиями, которые привели к занижению суммы налога к уплате, он вносит исправления либо добровольно уплачивает сумму доначислений по решению налогового органа. Если подается уточненка. После подачи уточненной налоговой декларации по ней начинается новая проверка.
- В случае несогласия с ошибками и недочетами, выявленными в ходе камеральной проверки, налогоплательщик подает возражение на акт камеральной проверки. Вместе с ним, как правило, в ИФНС предоставляются пояснения и оправдательные документы – на это дается 1 месяц.
- Руководитель ИФНС рассматривает материалы проверки, возражения на акт камеральной налоговой проверки и выносит решение: о привлечении либо об отказе в привлечении к ответственности за совершение налогового правонарушения – в течение 10 рабочих дней после окончания срока представления возражений.
Важно!
Инспекторы обязаны уведомить проверяемую компанию или ИП о времени и месте рассмотрения материалов проверки.
Также руководитель инспекции может принять решение о продлении срока рассмотрения материалов проверки (не более одного месяца) и проведении дополнительных мероприятий налогового контроля. Чаще всего такое происходит на камеральной проверке по НДС.
Камеральная проверка декларации по возмещению НДС
Проверка декларации по НДС, где налог заявлен к возмещению из бюджета, – это отельная категория камеральных проверок.
Камеральная проверка по НДС к возмещению – это более глубокая, детальная и проблематичная для компании проверка по сравнению с камеральной проверкой по любому другому налогу или проверкой декларации по НДС с налогом к уплате.
Когда в декларации по НДС налог к уплате, инспекторы запрашивают меньше документов и изучают их не так тщательно и предвзято. Все просто: НДС возмещается компаниям из бюджета, и самая большая часть налоговых правонарушений и преступлений в налоговой сфере связано именно с незаконным возмещением НДС.
Особенности возмещения НДС
(проверка декларации по НДС с возмещением)
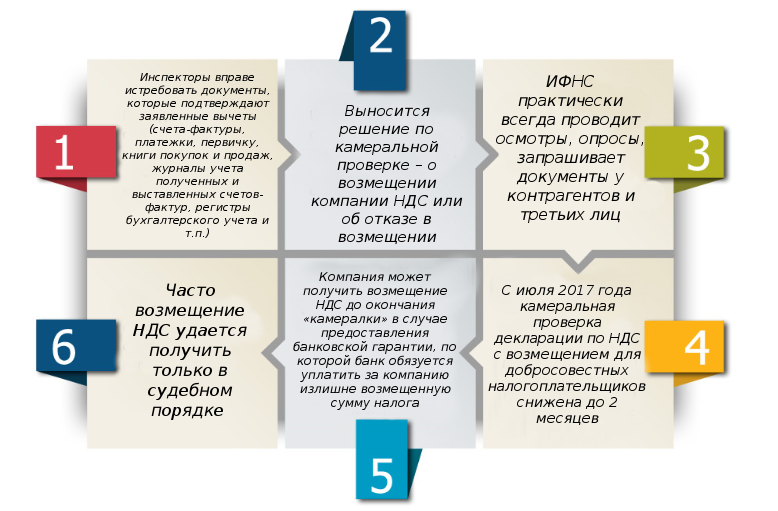
В чем особенности проверки декларации НДС с возмещением?
Как мы уже говорили выше, сложность такой камеральной проверки состоит в том, что налоговики вооружены полным комплектом контрольных мероприятий:
- могут прийти в компанию, наведаться на ее склад и производство с осмотром;
- могут проводить опросы и допросы свидетелей;
- могут запрашивать документы у контрагентов организации, у которой проходит проверка (проводить встречные проверки);
- могут проводить экспертизу почерка на счетах-фактурах и других документах;
- могут проводить выемку документов и т.д.
Практически на любой камеральной проверке по НДС надо быть готовым к тому, что ИФНС запросит большое количество документов и потребует пояснения. Если в первичных документах и счетах-фактурах ИФНС найдет расхождения и недочеты, возмещение НДС получить не удастся.
Если инспекторы не выявили в документах недочетов, – в течение 7 дней после окончания камеральной проверки налоговики должны принять решение о возмещении НДС. Поручение на возврат направляется в казначейство, которое обязано не позднее 5-дневного срока перечислить деньги на расчетный счет компании.
Важно!
Такие беспроблемные случаи возмещения НДС на практике почти не встречаются. Особенно, если речь идет о многомиллионных суммах налога к возмещению. Специалисты нашей компании имеют богатый опыт в вопросах сопровождения камеральных проверок по возмещению НДС. Мы регулярно помогаем нашим клиентам получить возмещение НДС на десятки и сотни миллионов рублей.
Сроки проведения камеральной проверки по НДС — 2017
Летом 2017 года срок проведения камеральной проверки по НДС был сокращен с трех до двух месяцев. Поручение о сокращении срока камеральной проверки НДС ФНС направила нижестоящим инспекциям письмом от 13.07.2017 № ММВ-20-15/112@ (Примечание: документ утратил силу в связи с принятием Федерального закона от 03.08.2018 № 302-ФЗ ). Новый порядок действует в отношении проверки декларации по НДС, представленных после 1 июля 2017 года за налоговые периоды с 2015 года.
Нововведение рассчитано только на добросовестных налогоплательщиков. Таковых, по данным ФНС, всего 12 тыс. компаний (или 60% от общего числа организаций, заявивших НДС к возмещению). Впервые новый, ускоренный, порядок камеральных проверок по НДС налоговики начали применять при проверке деклараций по НДС за II квартал 2017 года.
Сокращение срока проведения камеральной проверки по НДС стало возможным благодаря системе «АСК НДС-2», которая позволяет инспекторам проводить автоматизированный контроль операций как самого налогоплательщика, так и его контрагентов, и применять риск-ориентированный подход при проведении камеральных проверок деклараций по НДС к возмещению.
Важно!
FAQ по камеральным проверкам
Рассмотрим самые популярные вопросы, связанные с камеральными налоговыми проверками.
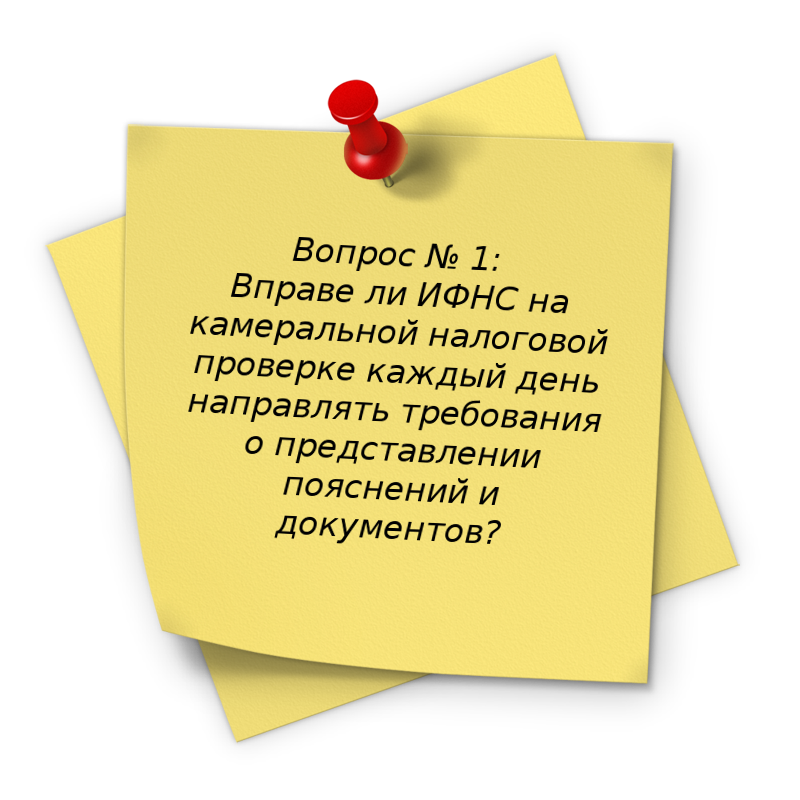 |
Ответ: Вправе, при наличии оснований. Налоговым кодексом не установлено ограничений по частоте истребования пояснений или документов на камеральной налоговой проверке. Ограничения наложены лишь на ситуации, в которых налоговики вправе высылать требования. Например, налоговики вправе требовать пояснения на камеральной проверке, если обнаружили противоречия или ошибки в сведениях, если компания сдала «уточненку» с уменьшением налога. Если инспекторы высылают требования законно, то на них нужно отвечать. Даже если компания получает их каждый день. Если требование незаконно, – надо сообщить об этом в ИФНС. Но в любом случае необходимо как-то отреагировать на запрос инспекции. |
 |
Ответ: Проводить осмотры на складах и в других помещениях налогоплательщика инспекторы вправе. Но чаще всего это происходит, если идет камеральная проверка по НДС, и в декларации налог заявлен к возмещению, либо налоговики нашли противоречия в декларации по НДС или расхождения с декларациями поставщиков. Инспекторам важно убедиться, что компания реально ведет деятельность, у нее есть товары на складе, штат сотрудников или оборудование, необходимое для производства товара. На проведение осмотра у инспекторов должно быть постановление, подписанное руководителем ИФНС или его замом. |
 |
Ответ: Да, вправе. Налоговый кодекс не содержит ограничений на проведение таких проверок. Поэтому налоговики могут одновременно провести камеральную налоговую проверку и выездную ревизию по одним и тем же налогам за одинаковый период. Ведь эти ревизии регулируют разные статьи – статья 88 и статья 89 Налогового кодекса РФ. |
 |
Ответ: ИФНС вправе оштрафовать компанию за каждый документ, который не был представлен на камеральной проверке. Но только при том условии, что эти документы просто обязаны быть у компании. Если запрошены «необязательные» бумаги, компания не обязана их предоставлять, а ИФНС – штрафовать за их непредставление. Однако обязательно стоит сообщить налоговикам, что компания не ведет документы, которые затребовала ИФНС. |
Отдел камеральных проверок в ИФНС
Отдел камеральных проверок есть в каждой ИФНС, и, как правило, не один. Каждый отдел камеральных проверок в налоговой службе имеет свое направление работы. Например, один занимается камеральными проверками возмещения НДС, а другой – специализируется на налоге на прибыль.
Основные задачи отдела камеральных проверок:
- проверка налоговых деклараций,
- отбор деклараций и налогоплательщиков для углубленных камеральных проверок;
- истребование документов и пояснений в рамках углубленных камеральных проверок;
- проверка уточненных налоговых деклараций;
- первичный отбор компаний и ИП, в отношении которых может быть назначена выездная проверка.
Помимо всех названных функций, сотрудники отдела камеральных проверок НДС в ходе проверки обоснованности возмещения НДС могут:
- истребовать документы у контрагентов в рамках встречных проверок;
- направлять запросы в таможню, правоохранительные органы, банки, регистрационную палату и т.д.);
- проводить осмотры;
- проводить опросы свидетелей;
- проводить экспертизу документов и т.д.
Наши эксперты готовы провести анализ требования, которые выставляет отдел камеральных проверок, и дать рекомендации о дальнейших действиях, а при необходимости, представлять интересы вашей компании в налоговой инспекции.