НДФЛ с отпускных и больничных с 2023 года
Разберем, что меняется с 2023 года в учете НДФЛ с отпускных и больничных.
- Что меняется для НДФЛ с отпускных и больничных
- Выплата отпускных в январе до 22 числа
- Выплата пособия по больничному в январе после 23 числа
- Если дата выплаты по ведомости отличается от планируемой даты выплаты
Что изменилось
Основные изменения в учете НДФЛ с отпускных и больничных с 2023 года:
- Изменился срок уплаты НДФЛ. Независимо от вида дохода удержанный налог необходимо перечислять бюджет ежемесячно не позднее 28 числа. Для декабря предусмотрено два срока уплаты: 28 декабря и последний рабочий день года.
- Появилась необходимость ежемесячно не позднее 25 числа представлять в ИФНС уведомление об удержанном НДФЛ.
Порядок определения даты получения доходов для отпускных и больничных не изменился. Подробное сравнение приведено в таблице.
Дата получения дохода
Дата фактической выплаты
Дата фактической выплаты
Последнее число месяца, в котором выплачены отпускные и больничные
Единый срок уплаты НДФЛ для всех доходов, зависит от даты выплаты:
- С 1 по 22 января – 28 января
- Для месяцев кроме января с 23 числа предыдущего месяца по 22 число текущего месяца – 28 число текущего месяца
- С 23 по 31 декабря – последний рабочий день года
Необходимость подачи уведомления
- Не позднее 25 числа месяца, в котором необходимо уплатить НДФЛ
- Для декабря – дополнительное уведомление в последний рабочий день года
Для заполнения уведомления в ЗУП 3.1 появился новый документ Отражение удержанного НДФЛ в бухучете ( Зарплата – Бухучет – Отражение удержанного НДФЛ в бухучете ). Он передается при синхронизации в бухгалтерскую программу, где создаем Уведомление об исчисленных суммах налогов – Передача данных об удержанном НДФЛ в 1С:Бухгалтерию (ЗУП 3.1.23.20). В ЗУП 3.1 заполнение уведомлений не реализовано.
Разберем новшества на примерах выплаты отпускных до 22 числа и пособия после 23 числа.
Выплата отпускных в январе до 22 числа
Сотруднице Орловой Е.Н. 12 января начислены и выплачены отпускные.
Это первая выплата сотруднице в январе. Зарплата за декабрь 2022 была начислена и выплачена в декабре.
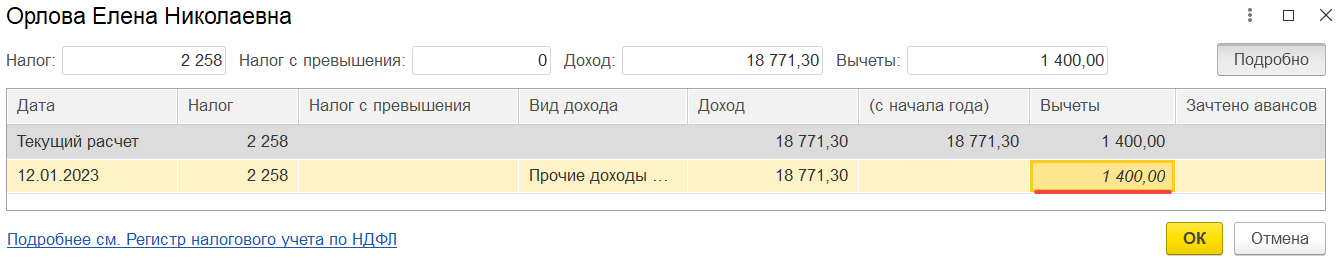
Орлова Е.Н. имеет право на стандартный налоговый вычет в размере 1 400 руб. Рассмотрим, как будет предоставлен вычет за январь и как подготовить уведомление об удержанном НДФЛ.
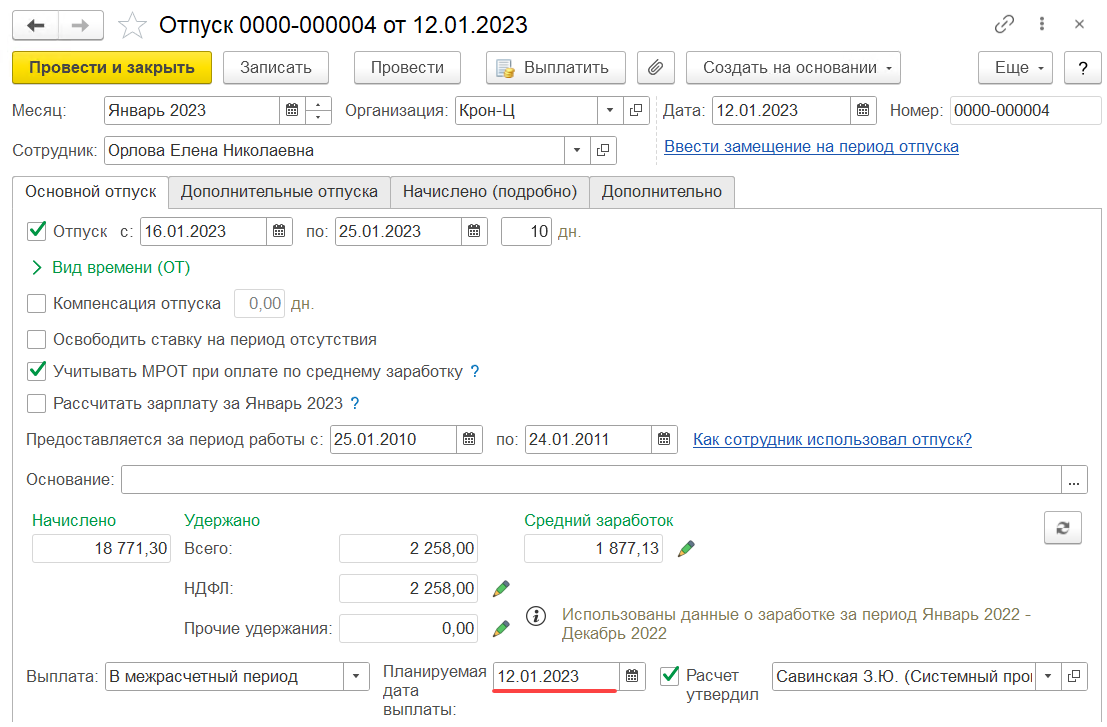
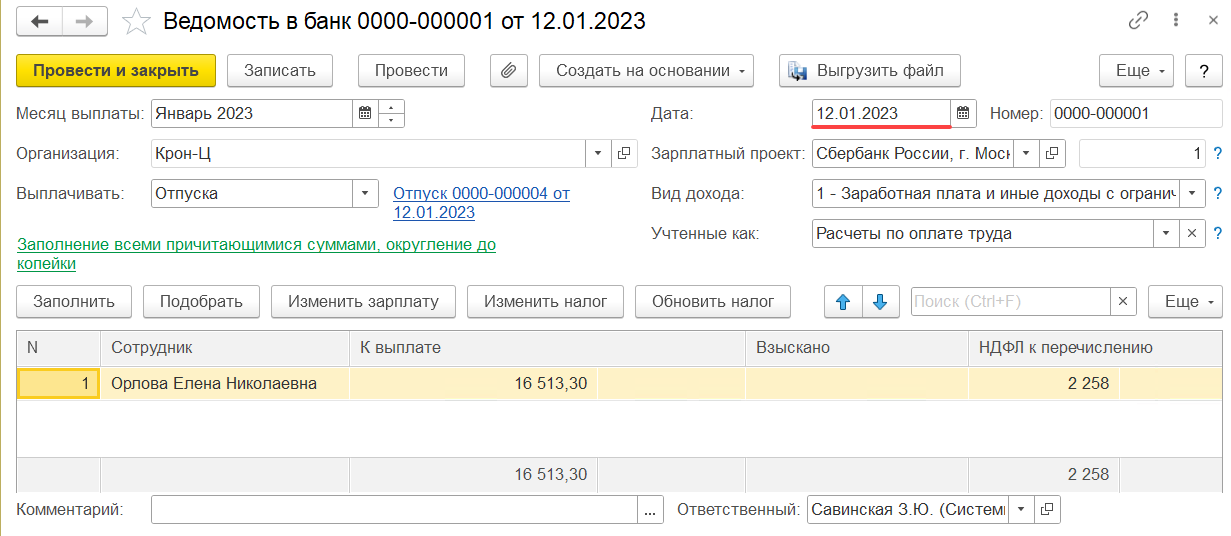
Датой получения дохода по отпускным и больничным является дата их фактической выплаты – 12 января. Поскольку до 12 января других выплат еще не производилось, выплата отпуска — это первый доход сотрудницы за месяц. Стандартный вычет за январь еще не «потрачен», поэтому он будет предоставлен при расчете Отпуска .
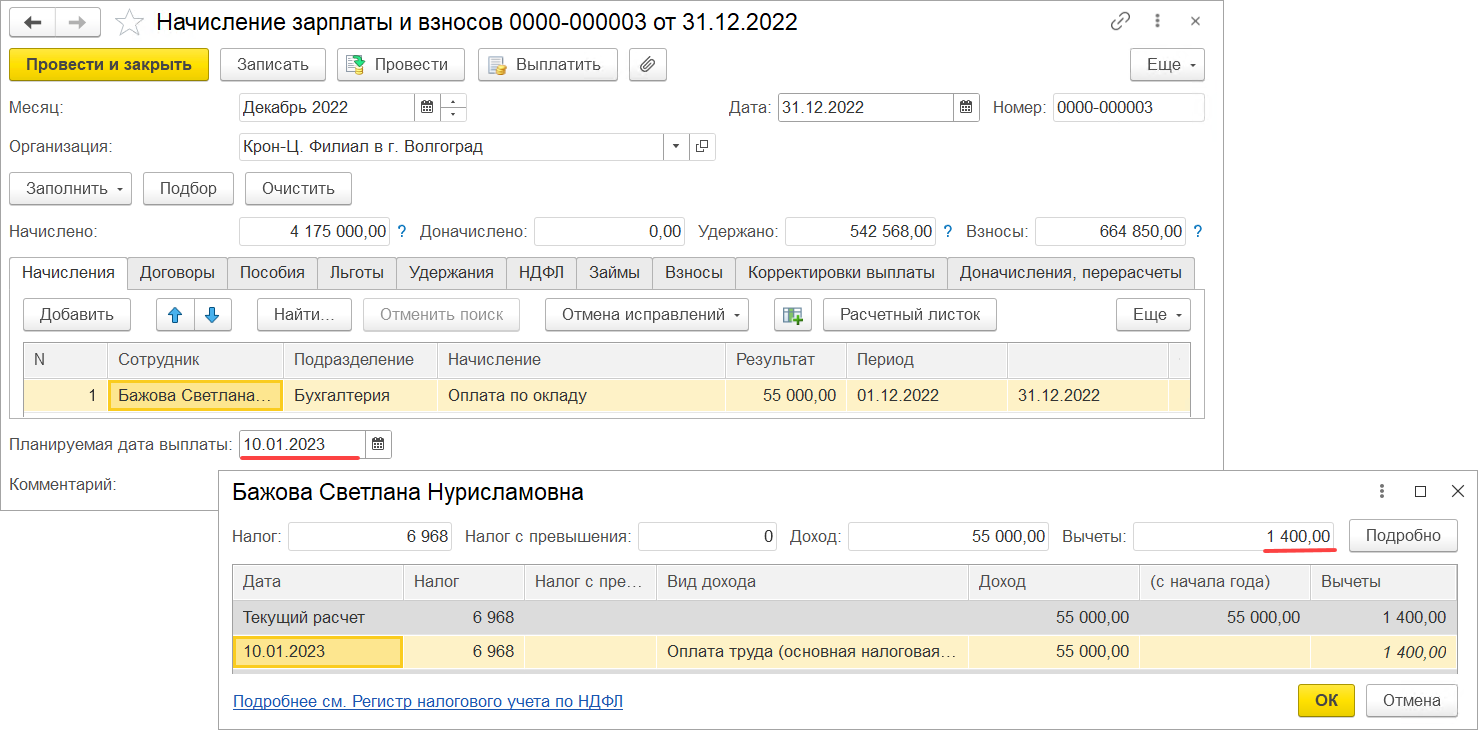
Если вычет за январь был предоставлен ранее, при расчете январского Отпуска такой вычет повторно не применится.
Например, 31 декабря прошлого года была начислена зарплата за декабрь с планируемой датой выплаты 10 января. В Начислении зарплаты и взносов дата получения дохода целей для учета НДФЛ – это дата планируемой выплаты. Месяцем получения дохода в данном случае – январь 2023. Поэтому налоговый вычет за январь будет применен в документе Начисление зарплаты и взносов за декабрь.
Второй раз при расчете отпускных в январе вычет предоставляться не будет.
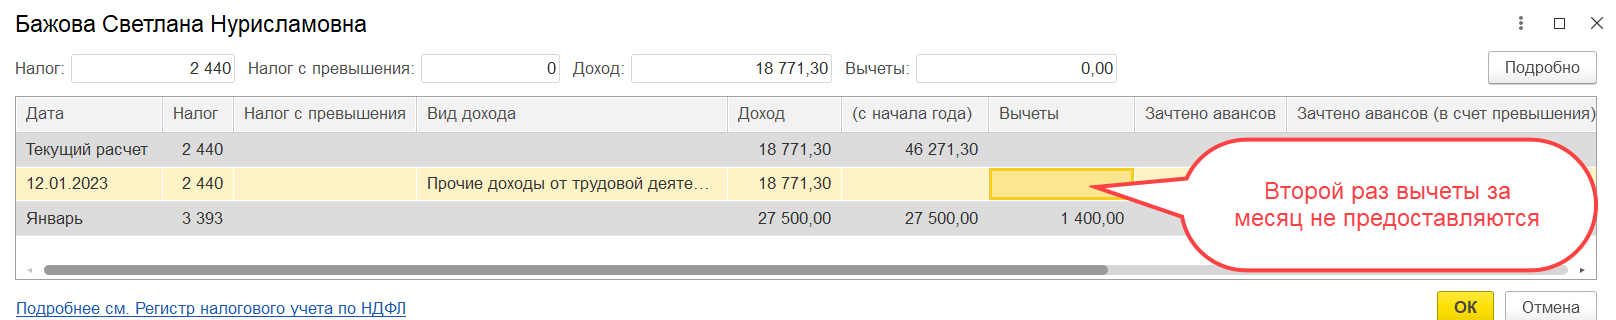
Дата удержания налога с отпускных Орловой Е.Н. определяется датой Ведомости — 12 января. Эта дата попадает в отрезок времени с 1 по 22 число. Срок подачи уведомления для налога, удержанного с 1 по 22 января – в январе, до 25 числа. Подготовительным документом для заполнения уведомления является Отражение удержанного НДФЛ в бухучете . Он заполняется аналогично уведомлению. Например, в январский документ попадают суммы НДФЛ, удержанные с 1 по 22 января. Т.к. налог с отпускных удержан в этот период, он попадет в Отражение удержанного НДФЛ в бухучете за январь.
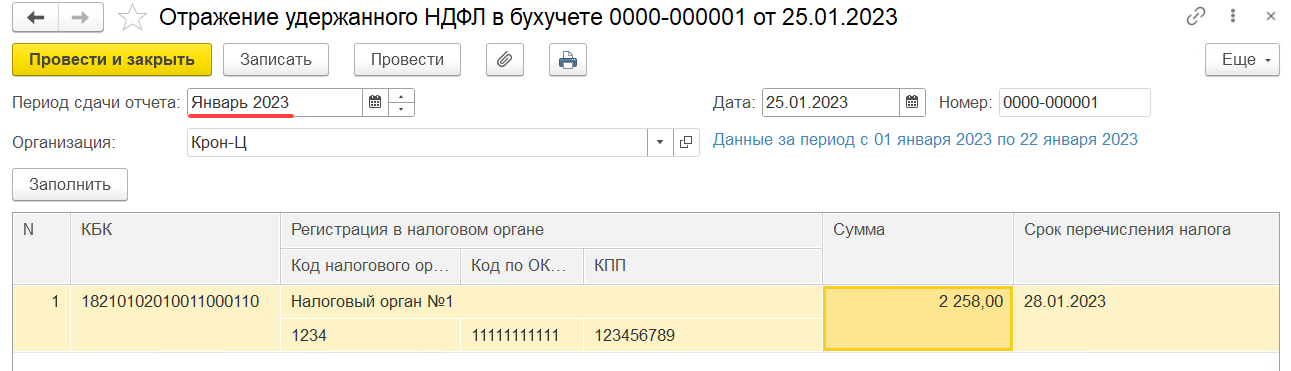
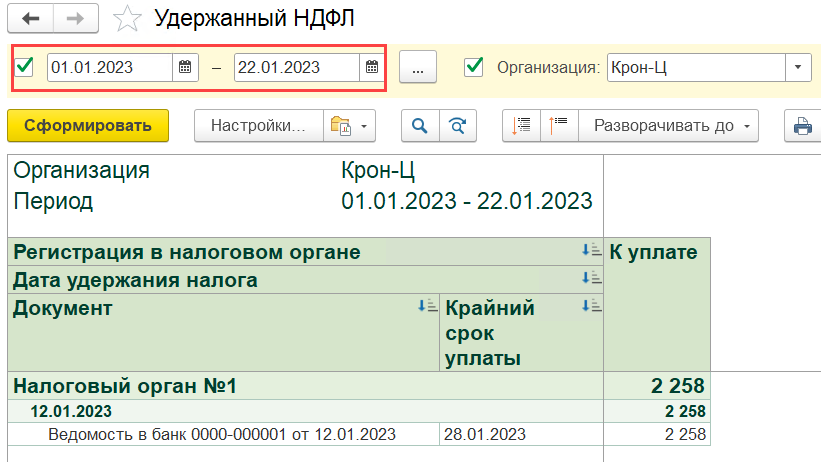
Проверить заполнение Отражения удержанного НДФЛ в бухучете можно отчетом Удержанный НДФЛ ( Налоги и взносы – Отчеты по налогам и взносам ). Для проверки январского документа укажем период формирования отчета с 1 по 22 января.
Выплата пособия по больничному в январе после 23 числа
Сотруднице Симутиной Е.Ф. Больничный лист выплачен 27 января.
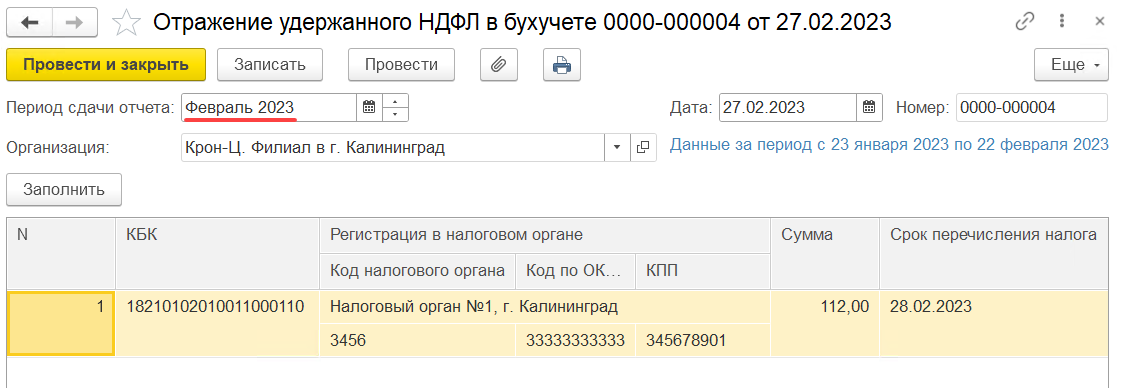
Определим, как будет зарегистрирован НДФЛ с больничного в документе Отражение удержанного НДФЛ в бухучете .
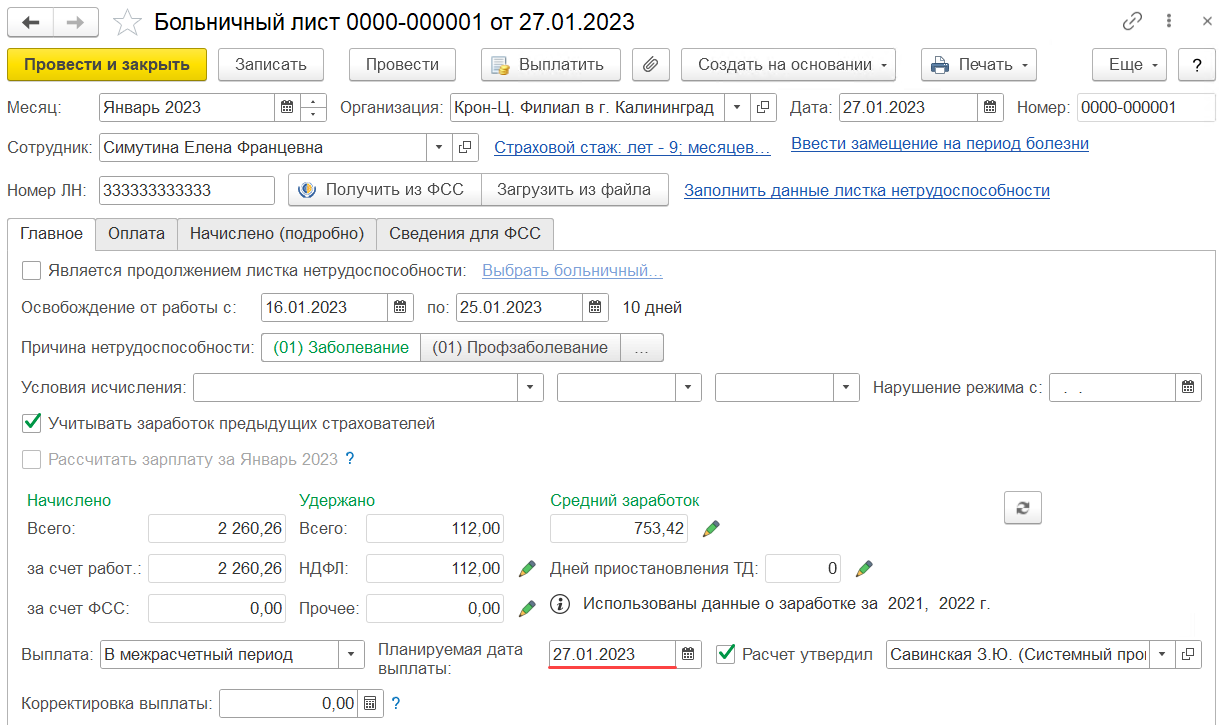
Дата удержания налога (27.01.23) приходится на период с 23 января по 22 февраля.
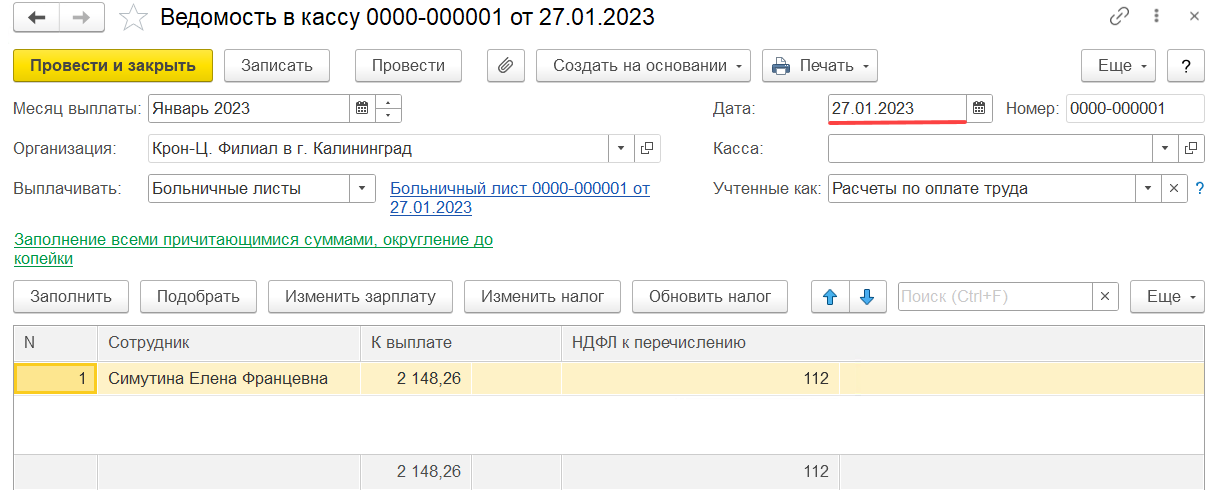
За период с 23 января по 22 февраля требуется предоставить уведомление об удержанном налоге в срок не позднее 25 февраля. Последний день уплаты удержанного НДФЛ с больничного – 28 февраля. Поэтому сумма НДФЛ по больничному попадёт в документ Отражение удержанного НДФЛ в бухучете за февраль месяц.
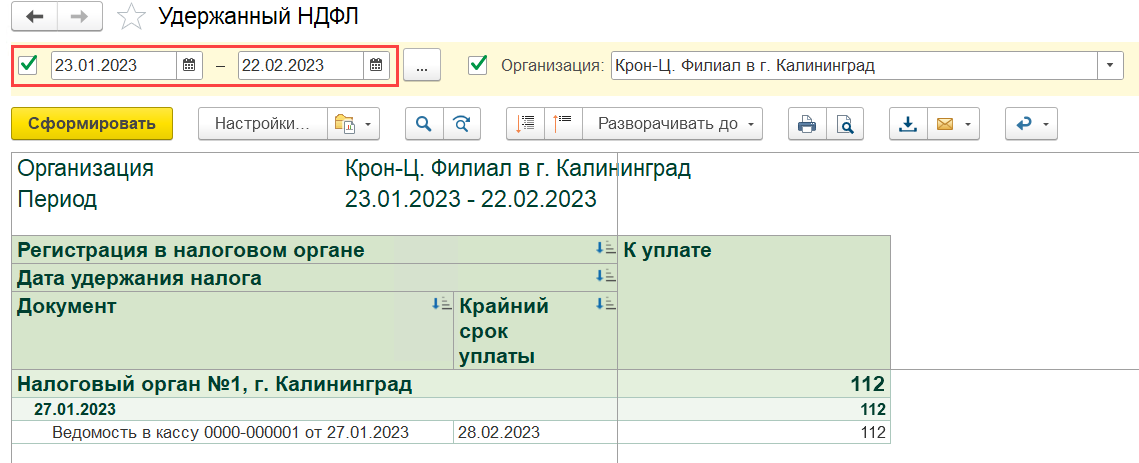
Проверим заполнение Отражения удержанного НДФЛ в бухучете отчетом Удержанный НДФЛ . Для проверки документа за февраль укажем период формирования отчета с 23 января по 22 февраля.
Если дата выплаты по ведомости отличается от планируемой даты выплаты
Если планируемая дата выплаты в документе начисления и дата выплаты по Ведомости отличаются, для определения срока уплаты НДФЛ используется дата фактической выплаты по Ведомости . Документ Отражение удержанного НДФЛ в бухучете также заполняется по данным Ведомости .
Разберем на примере.
Сотруднику Базину А.В. планировалось выплатить отпускные 20 января.
Фактически выплата произведена 23 января.
Проверим, как будет учтена сумма удержанного налога с отпускных в документе Отражение удержанного НДФЛ в бухучете .


Факт удержания налога с больничных и отпускных в учете НДФЛ определяется Ведомостью . Сумма налога будет отражена в документе Отражение удержанного НДФЛ в бухучете по дате Ведомости – 23 января. Суммы НДФЛ, удержанного в период с 23 января по 22 февраля, необходимо перечислить в бюджет не позднее 28 февраля. Подать уведомление по таким суммам требуется до 25 февраля. Поэтому НДФЛ с отпускных попадет в февральский документ Отражение удержанного НДФЛ в бухучете .

Дата удержания налога хранится в регистре накопления Расчеты налогоплательщиков с бюджетом по НДФЛ в поле Период .

Данные в отчете Удержанный НДФЛ также попадают в отчет по датам удержания налога из Ведомости . Планируемая дата выплаты в документах начисления на заполнение отчета Удержанный НДФЛ не влияет. Налог, удержанный с отпускных Базина А.В., будет включен в отчет за период с 23.01.2023 по 22.02.2022.

См. также:
Подписывайтесь на наши YouTube и Telegram чтобы не пропустить
важные изменения 1С и законодательства
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе БухЭксперт8 на 14 дней бесплатно
Похожие публикации
-
Источник: Письмо Минфина от 29.03.2023 N 03-04-05/27467 Информация для: работодателей.В статье разберем, как закрыть 2022 год в ЗУП 3.1 и.Источник: разъяснение ФНС Информация для: работодателей ФНС разместила памятку о..
(4 оценок, среднее: 5,00 из 5)
Больничный в 2022 году: важные тонкости для бухгалтера

Организация рассчитывает и выплачивает пособие только за первые 3 дня больничного, выданного из-за болезни или бытовой травмы.
Перечислить его нужно в ближайший день выплаты зарплаты. Остальные дни болезни оплачивает ФСС напрямую на основании сведений и документов от организации. Больничный по уходу за ребенком фонд полностью выплачивает за свой счет.
Если больничный (первичный) не закрыт, оплатите первые 3 дня болезни как обычно.
Отметим, при выплате пособий сотрудникам на удаленке особенностей нет.
НДФЛ с пособия по больничному удержите и перечислите с той части, которую выплачиваете за свой счет. С остальной это делает ФСС.
Срок уплаты налога — не позже последнего дня месяца выплаты пособия.
Переходящий больничный облагайте НДФЛ как обычно, но с учетом ряда особенностей.
За неуплату налога грозит штраф.
Больничный нужно отразить в 6-НДФЛ. Включите его в тот отчетный период, когда выплатили пособие. Например, если сотрудник болеет в декабре 2022 года, а пособие ему перечисляют в январе 2023 года, то больничный следует включить в расчет только за I квартал 2023 года.
Учтите: при подаче 6-НДФЛ за год нужно сдать также справку о доходах и суммах НДФЛ. В ней в сведениях о доходах с кодом 2300 отражайте исключительно больничный. Если в организации есть доплата к пособию, ее укажите с кодом 4800.
Страховые взносы с больничных начислять не надо.
В затраты по налогу на прибыль можно включить пособие по больничному, которое вы выплатили за свой счет. Учитывайте его в прочих расходах в том периоде, когда начислили.
Если в организации есть доплата к больничному до среднего заработка, облагайте ее НДФЛ и страховыми взносами. Такую выплату можно учесть в расходах по налогу на прибыль. Важное условие — она есть в трудовом и (или) коллективном договоре.
Как платить НДФЛ в 2023 году: главные изменения
С 2023 года налоговые агенты по НДФЛ будут работать по-новому: введены единый налоговой счет и уведомления об исчисленных и удержанных налогах, изменились реквизиты ФНС, сроки удержания и перечисления налога, а также порядок признания доходов.
Иллюстрация: Вера Ревина/Клерк.ру
Порядок признания доходов в целях НДФЛ
До 2023 года в целях НДФЛ доход работника признавался в последний календарный день месяца. Работодатели могли поэтому не удерживать налог при выплате аванса или зарплаты за первую половину месяца.
Теперь доход признается в день выплаты работнику денег из кассы или перечисления на счет.
Что это меняет? Теперь удерживать налог нужно при каждой выплате зарплаты, даже если это аванс.
Новое правило работает, даже если компания выплачивает работникам доход каждый день или каждую неделю.
Кипит голова от изменений? Эксперты уже разложили все по полочкам об НДФЛ в 2023 году. И про ЕНС не забыли. Присоединяйтесь к курсу — узнайте о всех новых правилах на ОСНО.
Что спрашивают бухгалтеры про НДФЛ по новым правилам
Бухгалтеры задают вот такие вопросы:
«Кто-то уже считал аванс февраля? Как вычеты себя ведут? У меня из 15 человек с вычетами троим только ндфл верно посчитался . После зп 10.02 никаких межрасчетных выплат не было. Ничего не меняла, чтобы нарушить последовательность, тк мучилась с начислением зарплаты , выплаты тогда задваивались если были межрасчетные выплаты. В зп все поправила, почему сейчас опять применяются?»
«Аванс за февраль вместо 25 перечисляем 22 февраля. А НДФЛ с аванса нужно перечислить 28.02 или после окончательного расчета зарплаты за февраль (в марте? Использую пп, а не уведомления»
«Пожалуйста, подтвердите. Зарплату за 1 половину января выплатили 25.01, за вторую – 12.02. Платим все ЕНП. В уведомлении код периода: страх взносы – 21/1, ндфл аванс – 21/1, вторую половину – 21/2. Верно?»
Постараемся привести всю основную информацию, чтобы вы знали, как себя вести в таких ситуациях.
Сроки уплаты НДФЛ в 2023 году
До 2023 года НДФЛ, удержанный из разных видов доходов, подлежал перечислению в ФНС в разные сроки. Так, НДФЛ с больничных и отпусков платили до конца месяца, когда была произведена выплата, а с зарплаты – на следующий день.
Начиная с 2023 года, для НДФЛ установлен единый срок перечисления, независимо от характера выплаты: зарплата, гонорар по договору ГПХ, отпуск, больничный или премия.
В общем случае платить налог нужно ежемесячно до 28 числа в составе единого налогового платежа. Правило переноса дедлайна на ближайший рабочий день в случае выпадения регламентированной даты на выходной или праздник сохранилось.
28 число текущего месяца – крайняя дата для перечисления НДФЛ, удержанного с 23 числа предыдущего месяца по 22 число текущего. С учетом переноса с выходных и индивидуальных правил для первого и последнего месяцев года, годовой график платежей по НДФЛ выглядит так:
Таким образом, если компания выплачивает аванс, например, 25 числа, а зарплату – 10, то НДФЛ удержанный при каждой из этих выплат, можно перечислить в ФНС единым платежом.
Уведомление налоговой об исчисленном и удержанном НДФЛ
С 2023 года все налогоплательщики обязаны подавать уведомления об исчисленных налогах, в том числе и по НДФЛ.
В уведомлении компания указывает КБК и суммы налога, которые подлежат уплате 28 числа текущего месяца. Срок подачи уведомления в общем случае – до 25 числа месяца, следующего за месяцем исчисления налога.
Для НДФЛ – нюансы с учетом сроков, сдвинутых относительно календарного месяца.
С учетом переносов крайних дат, выпавших на выходные дни, график предоставления уведомлений по НДФЛ такой:
Обратите внимание, что подавать уведомление в декабре необходимо дважды.
Реквизиты и правила оформления платежных поручений по НДФЛ
С 2023 года ФНС изменила реквизиты для перечисления налогов в бюджет. Полномочия по ведению единых налоговых счетов и администрированию поступлений на них возложены на Межрегиональную инспекцию Федеральной налоговой службы по управлению долгом в Тульской области. Поэтому получателем по всех платежках на перечисление ЕНП, в том числе и НДФЛ, будет Управление Федерального казначейства по Тульской области (Межрегиональная инспекция Федеральной налоговой службы по управлению долгом).
ИНН получателя – 7727406020
КПП получателя – 770801001
Наименование банка получателя средств – ОТДЕЛЕНИЕ ТУЛА БАНКА РОССИИ//УФК по Тульской области, г Тула
БИК ТОФК – 017003983
№ счета банка получателя средств – 40102810445370000059
№ казначейского счета – 03100643000000018500
Поля 22, 105 – 109 ФНС рекомендует заполнять нулями. Однако сервисы и программы дистанционного обслуживания некоторых банков могут ругаться на 0 в поле ОКТМО, тогда вбейте в него свой ОКТМО.
Поле 101 – код 01 (приказ Минфина от 30.12.2022 № 199).
Какие нужны КБК по НДФЛ в 2023 году
С 2023 года изменились КБК по дивидендам.
Коды бюджетной классификации, соответствующие налогам, сборам, штрафам и пени по НДФЛ, в 2023 году такие:
Для уплаты пени цифру в четырнадцатом разряде кода замените на «2». Для перечисления штрафов – на «3».
Но при заполнении платежного поручения на перечисление ЕНП эти коды не используются. КБК в платежках по ЕНП – 18201061201010000510. Даже если вы платите НДФЛ по старинке сразу после выплаты зарплаты, все равно указывайте код для ЕНП.
Коды, соответствующие каждому виду налога, пени, штрафа, нужно указывать в уведомлении.
Но на 2023 год объявлен переходный период. Налогоплательщики вправе продолжать уплачивать НДФЛ и другие налоги отдельными платежками с указанием КБК налога и ОКТМО почти по прежним правилам. Заполненные таким образом платежные документы – альтернатива подачи уведомления о начисленных налогах.
По ОКТМО и КБК налоговики идентифицируют принадлежность платежа и разнесут на нужный налог. Eсли платежка применяется в качестве уведомления, в поле 101 проставляется статус – 02.
Авансовый НДФЛ с доходов иностранцев
Фиксированный аванс по НДФЛ с выплат иностранцам, работающим по патенту, не вошел в ЕНС (п. 1 ст. 58, ст. 227.1 НК). Компании и физлица обязаны уплачивать его отдельно от налогов, формирующих ЕНП.
КБК для авансов по НДФЛ с доходов иностранных работников на патенте – 18210102040011000110. На этот код нужно уплачивать фиксированные авансовые, а не НДФЛ, удержанный из начисленной зарплаты.
Обычно фиксированный платеж по НДФЛ иностранец платит сам, но за него может заплатить и работодатель.
Как предоставлять 6-НДФЛ в 2023 году
Начиная с отчета за первый квартал 2023 года налогоплательщики будут отчитываться на бланке 6-НДФЛ, утвержденном приказом ФНС от 29.09.2022 № ЕД-7-11/881@.
Изменения в 6-НДФЛ – следствие переноса сроков уплаты налога. Поэтому в первом разделе нового бланка сроки перечисления НДФЛ в ФНС указаны по умолчанию. Их будет три или четыре (в расчете по итогам 2023 года).
В строку 021 налогоплательщик вписывает налог удержанный с 1 по 22 января, с 23 марта по 22 апреля, с 23 июня по 22 июля, с 23 сентября по 22 октября.
В строку 022 – с 23 января по 22 февраля, с 23 апреля по 22 мая, с 23 июля по 22 августа, с 23 октября по 22 ноября.
В строку 023 – с 23 февраля по 22 марта, с 23 мая по 22 июня, с 23 августа по 22 сентября, с 23 ноября по 22 декабря.
В строку 024 – с 23 по 31 декабря.
Во втором разделе изменился принцип заполнения: если в 2022 году он заполнялся по месяцам, за которые начислены суммы (кроме стр. 160), то в 2023 – исходя из месяца выплат (письмо ФНС от 09.11.2022 № БС-4-11/15099@).
При подготовке 6-НДФЛ за 1 квартал 2023 года отразите в расчете декабрьскую зарплату и удержанный и перечисленный налог, если выплата произведена в январе 2023.
Проверьте заполненный отчет, опираясь на контрольные соотношения, указанные в письме ФНС от 18.02.2022 № БС-4-11/1981@, с учетом изменений, внесенных письмами от 30.01.2023 № БС-4-11/1010@ и от 10.03.2022 № БС-4-11/2819@
Изменены и сроки предоставления в налоговую отчетов 6-НДФЛ. Это связано с введение единого дня для предоставления отчетности – 25 число.
Для НДФЛ в 2023 году с учетом переносов из-за выпадения крайнего дня на выходной отчетными датами будут:
НДФЛ при выплате больничного в 2021 году
С 2021 года ФСС сам выплачивает часть больничных напрямую работникам. Кто и как удерживает НДФЛ с больничного листа в 2021 году?
Оплата по больничному листу, за исключением декретных, облагается НДФЛ независимо от источника его выплаты.
НДФЛ с больничного пособия
Вся сумма, начисленная по обычному больничному листу, облагается НДФЛ в общем порядке.
Ставка налога – 13%.
- пособие по беременности и родам;
- ежемесячное пособие по уходу за ребенком до 1,5 лет;
- ежемесячная компенсация по уходу за ребенком до 3 лет.
Как выплачивают больничное пособие
Кто удерживает и перечисляет НДФЛ
По-прежнему, налог удерживает и перечисляет налоговый агент.
Так как первые три дня по больничному листу оплачивает работодатель, а остальные ФСС, то у работника возникает два налоговых агента:
- работодатель – перечисляет НДФЛ с больничного за первые три дня лечения;
- ФСС – перечисляет НДФЛ с пособия за оставшиеся дни лечения.
Напомним, по заявлению работника ФСС выдаст ему справку 2-НДФЛ. Правда при удержании НДФЛ не будут учитываться стандартные вычеты.
Когда НДФЛ должен быть уплачен
Налог с больничного листа удержать нужно непосредственно при выплате денег работнику (п. 1 и 4 ст. 226 НК).
Днем выплаты признается ближайший после назначения пособия день зарплаты.
Срок уплаты налога по больничному, т. е. перечисление в бюджет – не позднее последнего числа месяца, в котором было выплачено пособие. Например, если фирма оплатила лист нетрудоспособности 10 февраля, то перечислить НДФЛ в бюджет она должна не позднее 28 февраля.