Как экономить деньги при маленькой зарплате
Если научиться копить и экономить деньги правильно, то даже при зарплате, например, 40 000 руб. в месяц можно достигать крупных финансовых целей, например собрать первоначальный взнос по ипотеке. Главное — вести учет доходов и расходов. Рассказываем, как это сделать.
Нашу героиню зовут Наталья, она живет в Челябинске и работает менеджером по продажам. Ее оклад — 35 000 руб. плюс проценты от сделок, сумма которых может меняться от месяца к месяцу. Наталья зарабатывает в среднем 42 000 руб. в месяц. У нее есть потребительский кредит на 100 000 руб. А ее цель — купить квартиру в своем городе. Давайте разберемся, как накопить деньги при маленькой зарплате. В этом нам помогут основы финансовой грамотности.
Определите финансовую цель
Первое, что нужно сделать, — определиться с финансовой целью и конкретизировать ее; вы должны понимать, сколько вам нужно, на что и за какой период вы должны накопить эту сумму. Вашей целью может быть подушка безопасности или крупная покупка. Например, цель Натальи — за 7 лет накопить 250 000 руб. на первоначальный ипотечный взнос, чтобы купить двухкомнатную квартиру.
Если в семье общий бюджет, то важно, чтобы все члены семьи разделяли поставленную финансовую цель и были готовы вести семейный бюджет, иначе достигнуть цели будет сложно. Наталья в своих планах ориентируется только на себя.
Ведите бухгалтерию
Чтобы откладывать деньги правильно при маленькой зарплате, учет расходов нужно сделать ежедневной рутиной, как чистку зубов перед сном. Проще всего выделить для этого определенное время, например сразу после ужина за чашкой чая. При ведении учета важно вносить данные о тратах каждый день, чтобы не терялись мелкие расходы.Сохраняйте чеки и записывайте точные суммы трат, иначе к концу месяца будет большая погрешность.
Важно поделить расходы по категориям, но чтобы не запутаться в детализации, лучше не делать их слишком много. Достаточно выделить аренду и ЖКХ, еду, одежду, транспорт, отдых и развлечения, кредиты, обучение, медицину. Такая базовая классификация поможет научиться экономить деньги и копить.
Вести семейный бюджет проще одному человеку, который будет собирать информацию о тратах со всех членов семьи. Например, Наталья вносит свои расходы в таблицу каждый день после работы; оплаты картой смотрит в мобильном приложении, а наличные расходы восстанавливает по чекам.
Потребительский кредит она планирует погасить за 1,5 года. Ежемесячный платеж по кредиту составляет 5 900 руб. Его она тоже учитывает в расходах. Выглядит это примерно так:
Грамотный учет расходов за месяц поможет откладывать деньги. На скрншоте — пример таблицы для учета
В конце месяца остается проанализировать расходы. Доходы Натальи равны расходам. Цветом выделены категории, на которых можно сэкономить, чтобы откладывать деньги на достижение цели.
Психология расходов
Чуть более половины покупателей совершает импульсивные покупки. К таким относятся алкоголь, одежда, бытовая техника, продукты питания, особенно сладости, подарки и детские товары, а также недорогие товары для дома.
По оценкам маркетологов, количество импульсивных покупок в небольших магазинах составляет до 50% от оборота. Чтобы заставить человека купить товары, которые он не планировал, маркетологи используют специальные приемы:
- особые правила раскладки на полках: помещают товары в прикассовой зоне или на уровне глаз ребенка;
- упаковка ярких или привлекательных цветов, которые вызывают психологическую реакцию (например, пастельные тона вроде бежевого или салатового);
- товар в упаковке небольшого размера с низкой ценой за штуку, что создает иллюзию недорогой покупки, хотя на самом деле потребитель переплачивает.
Если не хотите потратить лишнего, то:
- не ходите в супермаркет голодным, чтобы не покупать аппетитные, но дорогие продукты, которые ваш организм хочет прямо сейчас;
- составляйте список покупок — это позволит остаться в рамках плана и купить только необходимое;
- не планируйте шоппинг в дни зарплаты, когда вы в эйфории или, наоборот, подавлены. Подбодрить себя покупкой — иногда эффективный, но дорогой способ.
Если вы задаетесь вопросом, как откладывать деньги при маленькой зарплате, помните про психологические ловушки на пути потребителя.
На чем можно сэкономить
Планируйте покупку продуктов. Если покупать долго хранящиеся продукты впрок и делать это в дискаунтерах, то можно сэкономить. Товары в таких магазинах на 20–30% дешевле, чем в магазинах у дома. А купоны и накопительные программы на прочие расходы сэкономят вам до 50% на определенные категории товаров. Их можно отслеживать, например, на сайтах KupiKupon, Promokod, Biglion.
Экономьте на абонементах. Семейный абонемент в фитнес-клуб на год может быть дешевле на 25%. Чтобы сэкономить на проезде, покупайте проездной: например, единая транспортная карта в Челябинске на год позволяет экономить 10%, годовой билет на московскую «Тройку» экономит 33% стоимости поездки.
Откажитесь от вредных привычек — это полезно не только для вашего бюджета, но и для здоровья. В России человек, который курит, в среднем покупает 262 пачки в год. Это от 37 до 56 тыс. руб. в год в зависимости от марки сигарет.
Не берите микрозаймов и не делайте покупок в рассрочку, если она не беспроцентная.
Следите за тарифами ЖКХ, установите счетчики воды, включайте стиральную машину ночью при низком тарифе, откажитесь от радиоточки. На этих статьях можно сэкономить до 12 тыс. руб. в год.
Сколько сэкономили
Наталья может экономить 3000 руб. в месяц
Наталья перераспределила расходы и высвободила средства для достижения своей финансовой цели. Даже при небольшой зарплате она сможет откладывать 3 000 руб. в месяц на будущую квартиру. За 7 лет ее сбережения составят: 3 000 руб. × 12 × 7 = 252 000 руб.
На чем не стоит экономить
Есть категории трат, на которых экономить невозможно или нежелательно, даже если необходимо откладывать деньги на будущее. У Натальи к таким категориям относится здоровье, обязательные траты вроде рассрочек и кредитов, а также расходы на проезд.
В вашем случае категории трат могут быть другими, например оплата ЖКХ, налоги и страховые взносы.
Что еще может входить в список необязательных трат, но которыми лучше не пренебрегать?
- Здоровье: стоматолог, ДМС, платные обследования;
- обучение, которое дает практические навыки и поможет повысить доход в ближайшем будущем;
- техника, которая может служить годами или которая используется в работе, например ноутбук;
- вещи, которые значительно повышают качество жизни, например ортопедический матрас, удобное кресло для работы, обогреватель;
- увлечения, которые приносят удовольствие и делают жизнь более наполненной, например спорт, изучение языка, рукоделие и т. д.
Где хранить накопления
Чтобы ваши накопления и подушка безопасности выросли и не обесценились инфляцией, откройте пополняемый банковский вклад. На сегодня процент по вкладам составляет 5−7% годовых. Суммы до 1,4 млн руб. застрахованы государством и не пропадут, даже если у банка отзовут лицензию.
Если у вас кредит
В случае если нужно начать копить с кредитами, ваша задача — снизить этот регулярный расход.
Как накопить 200000 рублей за год при маленькой зарплате
Содержание:
- Что мешает копить деньги
- На чем можно сэкономить
- Как начать копить
- Как быстро накопить деньги
- Работающие способы, чтобы накопить
- Как накопить деньги при маленькой зарплате
- Ошибки при попытке накопить
Что мешает копить деньги
Всем, кто задумывается, как накопить деньги, полезно знать о трех основных барьерах, которые в этом мешают.
- Первый — недостаточный уровень самоорганизации и дисциплины. Например, мы долго не можем себя заставить что-то сделать, пока не случится то, что нас к этому подтолкнет. В случае с деньгами именно срочные непредвиденные расходы наводят нас на мысль, что заниматься планированием бюджета и распределением средств имеет смысл постоянно, а не тогда, когда уже случилась какая-то чрезвычайная ситуация.
- Вторая проблема, актуальная в целом для общества потребления, это соблазны и мнимые потребности, которые предоставляет экономика потребления. Эмоциональные покупки часто становятся дополнительной статьей расходов и совсем не помогают разобраться, как научиться копить деньги. Еще одна пара туфель, новый гаджет, дорогая брендовая одежда могут уводить от действительно важной финансовой цели.
- Третья же проблема связана со свойственным многим людям подходом «один раз живем». Мы спешим потратить все здесь и сейчас, порой не имея плана на будущее и стратегии, как правильно накопить деньги. В марте 2020 года оказалось, что у 63% россиян нет никаких накоплений.
На чем можно сэкономить
Многие советы как накопить деньги рассказывают о том, как сэкономить на определенных группах товаров. Однако нужно помнить, что есть две вещи, расходы на которые сокращать не стоит — это продукты и лекарства.
В категории продуктов речь идет в первую очередь про овощи, фрукты, молочную группу: например, не лучшая идея заменять сливочное масло копеечным спредом.
Что касается лекарств, сэкономить не получится на том, что нужно купить и использовать прямо сейчас, в экстренной ситуации. А если брать какие-то сезонные средства вроде условного жаропонижающего на период эпидемии гриппа, их можно, во-первых, покупать в несезон, например, летом, во-вторых, заказывать через приложения — такой формат покупки дешевле, чем в физической точке.
В остальных вещах экономить можно: в покупке одежды и обуви, книг, товаров для дома и многого другого.
- Во-первых, глобальная экономика сегодня позволяет найти условные качественные джинсы производства Турции за 3000 рублей вместо производства Франции за 12 000 рублей.
- Во-вторых, учимся покупать сезонные вещи в несезон: верхнюю одежду или зимние сапоги летом, велосипеды весной. Но для этого нужно учиться планировать свои потребности и желания.
- В-третьих, ищем акции и скидки, планируем несрочные покупки на «черную пятницу». Я, например, так пополняю свою детскую библиотеку, приобретая в ноябре книги в два раза дешевле.
Как начать копить
Главное правило — выделять два раза в неделю по 20-30 минут, чтобы анализировать и просчитывать расходы. Это делают только 25% россиян, а почти 30% населения бюджет планируют меньше чем на месяц.
К чему такое отношение к деньгам приводит, ярко показала пандемия. Отчасти это объяснимо тем, что у нас и наших родителей не было практики регулярных визитов в банк, мы не знакомились с детства с депозитами. В результате у нас нет финансовой осознанности и понимания таких рутинных бытовых задач.
При этом большинство взрослых понимает, что основы финансовой грамотности необходимо закладывать уже с детства. По данным нашего исследования, 82,4% родителей рассказывают своим детям о том, как меньше тратить, и знакомят их с базовыми экономическими понятиями, 10% — затрагивают инвестиции и другие более сложные темы.
Чтобы объяснять их легко и доступно, есть различные игры и упражнения, обучающие в развлекательном формате. Например, в нашем курсе по финансовой грамотности информация подается в формате комиксов.
Как быстро накопить деньги
Быстро накопить деньги без рисков и огромного опыта на том же фондовом рынке весьма проблематично. Увеличивать личный капитал нужно терпеливо, поэтому начинать откладывать на что-то, что можно будет получить через условные три года, стоит уже сейчас.
Накопительный счет
Самый простой и гибкий способ: создаете его в приложении банка, закидываете любые суммы, когда появляется возможность. Платить за обслуживание не надо, жестких условий нет — в любое время деньги можно снять, рассчитаться ими за коммунальные услуги или еще что-то.
Финансы застрахованы, их не украдут, при этом есть некоторая дисциплина: постоянно что-то откладываете. Это вариант для тех, кто ищет способ, как начать копить деньги, но не для тех, кто хочет за условный год пополнить бюджет пассивными начислениями — процент очень низкий.
Начисление процентов на банковскую карту
Речь о картах с кэшбеком: по итогам месяца или после каждой покупки начисляются проценты — в пределах 1-4% в среднем. Точные условия зависят от конкретного банка. Обычно такие карты требуют всегда держать определенную сумму на счету, тратить в месяц сколько-то денег.
Депозит в банке
Вклад помогает накопить деньги чуть быстрее, чем накопительный счет — годовой прирост может доходить до 7%. Но инфляция все равно съедает большую часть.
Кроме того, есть ограничения: минимальная сумма депозита, высокая ставка обычно там, где год или дольше нельзя снимать деньги и добавлять новые. Зато вклад помогает контролировать себя и не трогать эти финансы. Вдобавок они застрахованы.
Здесь с накоплениями получается лотерея. Мы кладем на инвестиционный счет условные 500 000 рублей, брокер берет, например, 250 000 рублей и покупает на них акции какой-то компании.
Если идея выстрелит, владелец ИИС получит условные 5000 рублей дохода. Если не выстрелит — сумма не уменьшится.
Но предугадать, принесет ли счет прибыль, невозможно. Вдобавок, забирать деньги в течение трех лет, на которые открывается ИИС, нельзя. Зато не надо отчислять НДФЛ как за другие доходы и можно оформить налоговый вычет.
Работающие способы, чтобы накопить
Система «Четыре конверта»
Суть в том, чтобы из месячного дохода убрать сумму на обязательные расходы и 10% на инвестиции. Все остальное делите на четыре части.
Каждая из них — это деньги на одну неделю: на продукты, проезды, какие-то внезапные желания вроде пойти в кафе. Если что-то осталось, можно перенести на следующую неделю или сразу убрать в «копилку». Система помогает не остаться к концу месяца без денег.
Разобраться с постоянными тратами
Под постоянными расходами подразумеваются те, которые отвечают трем требованиям: регулярность, жизненная необходимость и обязательность.
Это коммунальные платежи, мобильная связь, ипотека, взносы за садик, школу. Чтобы с ними разобраться, надо сесть и посмотреть на календарь или изучить данные в приложении банка. Для удобства стоит все платежи свести к одному дню: это возможно даже с некоторыми кредитами.
Проплачиваете все условно 20 числа каждого месяца сразу после зарплаты, а дальше распоряжаетесь деньгами спокойно.
Техника «Шесть кувшинов»
Идея похожа на «конверты», только здесь сразу месячный бюджет делится на шесть частей.
- Первая — обязательные траты: на них выделяются 50-55% зарплаты.
- Вторая — накопления на дорогостоящие покупки: те, которые стоят 40% месячного дохода или больше.
- Третья — подушка безопасности: сюда идет 10% от зарплаты.
- Четвертая — развлечения, подарки к праздникам.
- Пятая — инвестиции.
- Шестая — благотворительность: деньги в приюты, детские дома или кому-то из родственников.
В зависимости от сезона «кувшины» могут меняться или их количество будет увеличиваться. Например, в ноябре-декабре уже появляется отдельная статья расходов «на праздники».
«Сбор хвостиков»
Эта система дополняет остальные способы накопить деньги, а не заменяет. Остатки с каждого месяца или с какой-то покупки можно перекидывать на другую карту, округляя суммы на основной.
Например, у вас 53 297,18 рублей. Перекидываете 297,18 рублей, чтобы оставить 53 000. Так копейками постепенно пополняется «копилка».
Я эти хвосты часто кидаю на карту, с которой покупаю продукты. В некоторых банках автоматически они перечисляются на накопительный счет.
Как накопить деньги при маленькой зарплате
Для того чтобы накопить деньги при небольшой зарплате, следует придерживаться стандартной тактики — рациональности и упорядоченности трат.
Полезно разобраться, какие траты действительно необходимы, а без каких обойтись можно. У меня возле работы есть пекарня, куда я какое-то время заходила каждый день и брала кофе за 85 рублей и булочку за 35 рублей.
Набегало 600 рублей за неделю и 2400 рублей за месяц. Неплохая сумма, улетающая по сути в никуда. И такие суммы набираются с других покупок вроде сигарет, чипсов, пакетика мармеладок и прочего. Чтобы лучше разобраться, что мешает копить, рекомендуем свериться с чек-листом ключевых ошибок.
Ошибки при попытке накопить
- Отсутствие системности и плохая самоорганизация — сегодня коплю и экономлю, послезавтра передумала и купила внезапно приглянувшиеся туфли, через неделю опять считаю траты.
- Неправильно выбранная стратегия — человек не соотносит возможности и цели. Например, при маленькой зарплате решено откладывать не на подушку безопасности, а на телевизор.
- Снятие денег раньше срока — хотели накопить 100 000 рублей, набрали 80 000 и решили закончить на этом.
Итак, чтобы чувствовать себя более свободно в принятии финансовых решений и понимать, как накопить деньги при маленькой зарплате или как накопить деньги за год, имеет смысл регулярно анализировать свои статьи расходов, знать виды и способы накоплений и выбирать для себя подходящие, планировать свой бюджет системно и регулярно.
Взрослым важно повышать собственную финансовую грамотность и говорить с детьми о деньгах с раннего возраста, чтобы уберечь их от ошибок и сформировать правильные финансовые привычки.
Брось себе вызов: накопить деньги в 2023 году
Эти челленджи удобно начинать с нового года, в них не придется долго вникать.
52-недельный челлендж
Как копим: каждую неделю откладываем незначительную сумму денег, еженедельно ее увеличивая. Лучше всего открыть вклад в банке, чтобы еще и проценты капали.
В нашем примере первая неделя начинается с 50 ₽. Дальше еженедельно сумма увеличивается на 50 ₽, то есть вносите уже 100 ₽, потом 150 ₽. Так за 52 недели можно накопить к концу года 68 900 ₽, не считая начисленных банком процентов (если сразу пополнять вклад).

Чтобы накопить деньги с хорошими процентами, можно рассмотреть счет «Доходный» от Ак Барс Банка , в котором нет ограничений по первоначальному взносу, сроку и пополнению.
Суммы пополнения можно менять, исходя из ваших финансовых возможностей: уменьшать или увеличивать. Например, если откладывать в первую неделю 100 ₽, во вторую — 200 ₽ и так далее, то к 52-й неделе накопите 137 800 ₽ без учета процентов по вкладу.
Или наоборот, начинаем с крупной сумм ы денег и постепенно уменьшаем в течение года: 2 600 ₽, 2 550 ₽, 2 500 ₽ и так далее. Заканчиваем в конце года на последней неделе взносом в 50 ₽. Накопленная сумма за 52 недели составит 68 900 ₽ без учета процентов по вкладу.
365-дневный челлендж
Как копим: откладыв аем деньги ка ждый день до конца года в реальную копилку. Начинаем с 1 ₽ и ежедневно добавляем еще по 1 ₽, то есть через месяц взнос будет 30 ₽, а в конце — 365 ₽. Итоговая сумма накопления за год достигнет 66 795 ₽. Для этого челленджа в магазинах продают копилки.
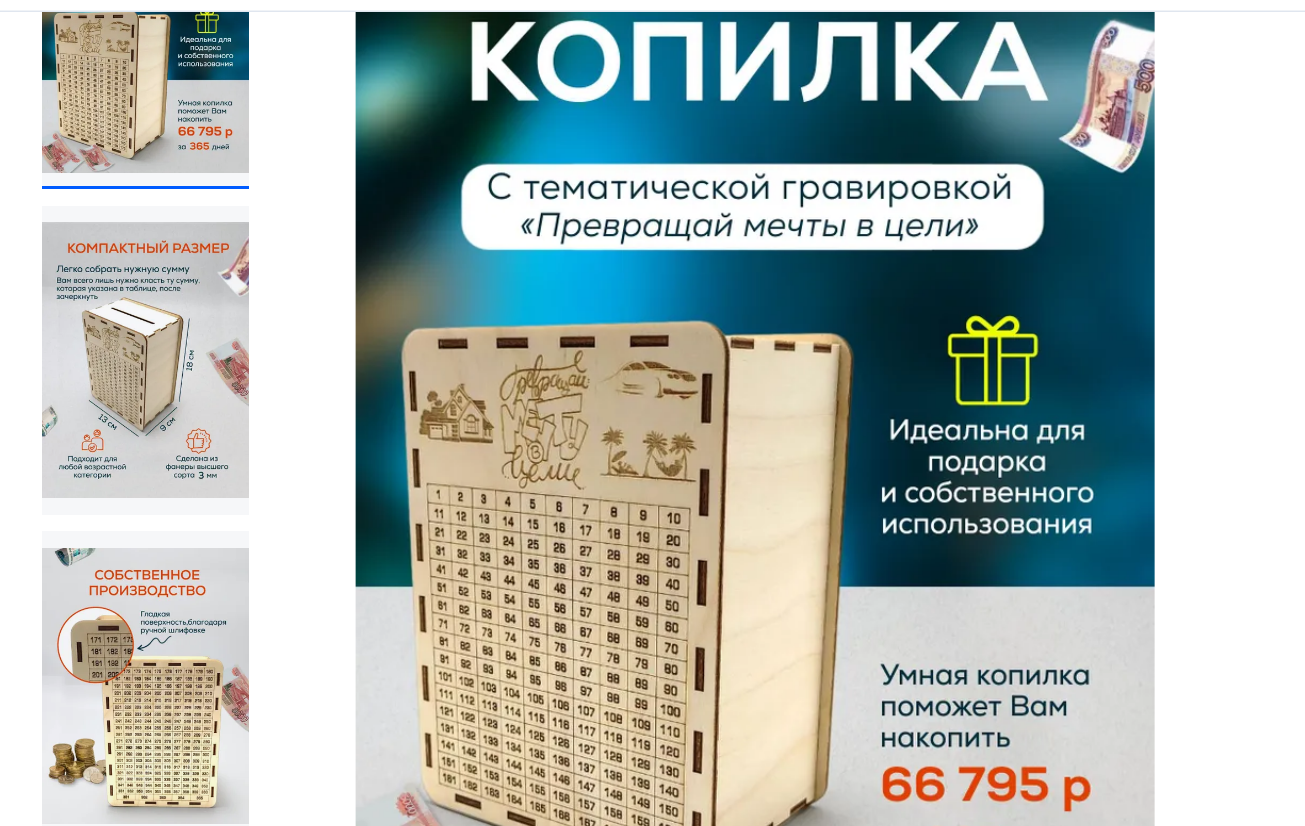
Пример копилки для бумажных денег: копит 66 795 ₽ за год
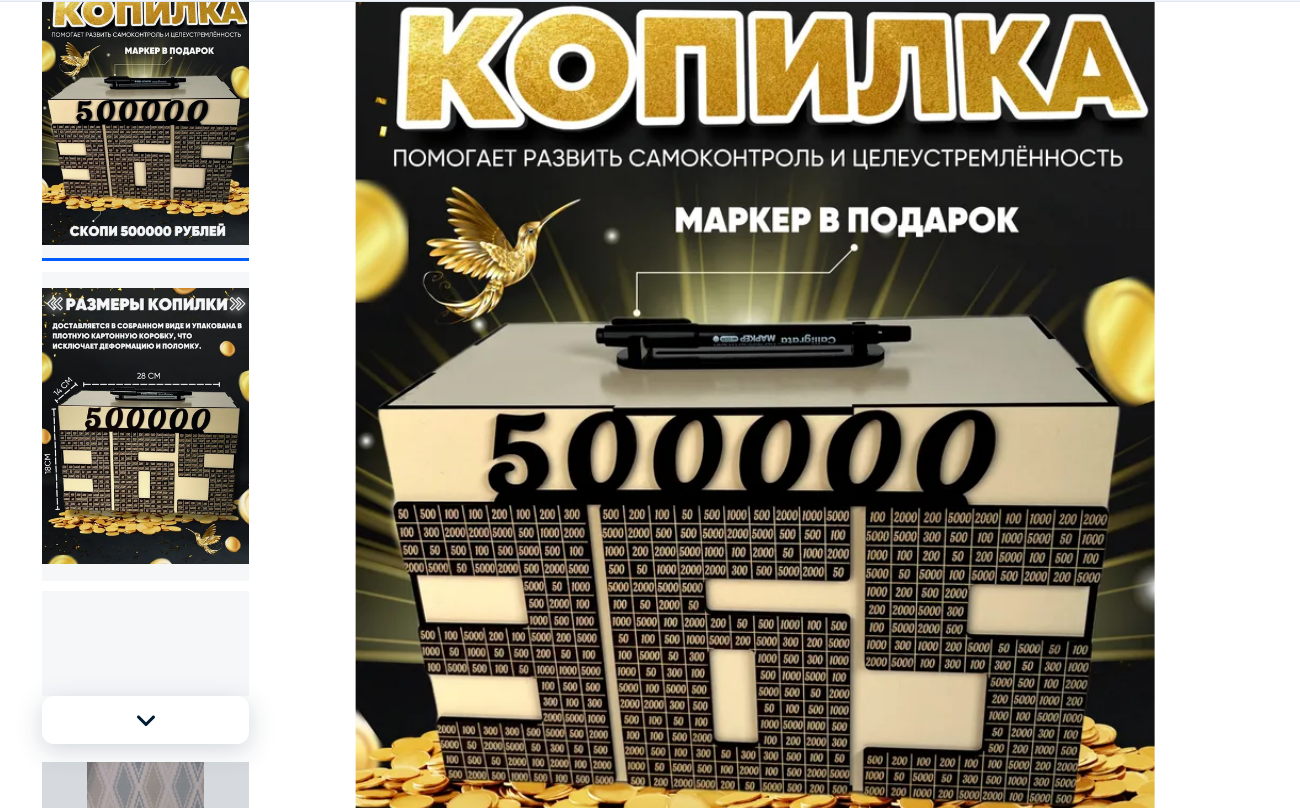
Со стартовым значением и шагом для увеличения суммы можно экспериментировать по настроению и финансовому положению. Есть разные варианты на 365 дней: накопить 500 000 ₽ или сразу 1 000 000 ₽. Для этого нужно будет откладывать от 50 ₽ до 5 000 ₽ каждый день.
Каждые две недели или раз в месяц
Как копим: ориентируемся не на откладываемую сумму, а на периодичность накоплений — ежемесячных или раз в две недели.
Если получаете зарплату дважды в месяц, в приложении банка можно настроить автопополнение виртуальной копилки поступления аванса и зарплаты. Можно настроить начисление определенного процента от поступлений: конечная сумма накоплений будет известна к концу года. Эти деньги можно копить на накопительном счете и получать дополнительные проценты от банка.
Если поступления раз в месяц, принцип тот же. Определяете стартовую сумму, шаг или процент от поступлений. Например, начинаем с 1 000 ₽ и наращиваем сумму накоплений на 1 000 ₽ в месяц. Тогда получится в январе 1 000 ₽, в феврале — 2 000 ₽ и так далее. В ноябре будет уже 11 000 ₽, в декабре — 12 000 ₽. За год накопится 78 000 ₽.
Раз в день
Как копим: откладываем каждый день комфортную сумму. Например, списываем с карты по 100 ₽ ежедневно, настроив автоматический перевод. И 31 декабря 2023 года получаем 36 600 ₽.
С автопереводом вы не забудете отложить деньги, а значит, к концу года на счете появится запланированная сумма.
Нестандартные челленджи
Если монотонное накопление кажется скучным, есть более увлекательные челленджи.
«Погодный» челлендж
Эксперты рекомендуют такой метод — копить деньги с помощью погоды. Выбираем один день недели, например, вторник, и смотрим на термометр за окном. После этого откладываем сумму, эквивалентную температуре.
Как копим: в любой день недели откладываем сумму, аналогичную цифрам на градуснике. В случае минусовой температуры можно игнорир овать, что цифра ниже нуля.
Можно играть с друзьями, родными и близкими, откладывая в любой валюте. А также в зависимости от желанной конечной суммы прибавлять нолик или два к числу на термометре.
Штраф за вредные привычки
Как копим: определяем привычку, с которой хотим завязать. А за нарушения штрафуем себя и устанавливаем для себя стимул — новый айфон или велосипед, исходя из желания рассчитываем штраф. Так за год можно освободиться от курения, злоупотребления сахаром или поездками на такси, еще и пополнив счет.
Вместо вредных привычек можно наказывать себя, например, за нарушение дисциплины: опоздания или прогуливание тренировок.
Один месяц — один челлендж
Как копим: каждый месяц в течение года выбираем новый челлендж. Так сделала автор блога The Budget of Mum:
- в январе после новогодних праздников приносила на работу еду из дома, не ела фастфуд;
- в феврале отказалась от походов в ресторан;
- в марте откладывала по $20 каждую пятницу;
- в апреле экономила $10 по каждой категории расходов;
- в мае меньше покупала продуктов и больше разгружала запасы из морозильника;
- в июне откладывала каждый день по $2;
- в июле отказалась от брендовых вещей, перейдя на реплики;
- в августе продала две ненужные вещи;
- в сентябре уменьшила счета за комуслуги, отказалась от неактуальных подписок;
- в октябре отказалась от кофе навынос;
- в ноябре проводила два дня в неделю без трат;
- в декабре составила бюджет на подарки, праздничный стол, салоны красоты, наряды, мероприятия и уложилась в бюджет, который был меньше прошлогоднего.
Радикальный челлендж
Как копим: считаем, сколько денег тратим в неделю, и уменьшаем эту сумму на 50-70%. Пробуем прожить неделю на сумму, меньше привычной.
Эксперты советуют устраивать такой челлендж перед большими покупками
Челлендж «Копи играючи»
Как копим: берем банку и 52 листка, вмещающихся в нее. Пишем на каждом листочке разные суммы, которые могут повторяться с комфортной периодичностью или, например, от 10 до 1 000 ₽. Ставим рядом копилку и каждую неделю достаем листок: сумму на нем откладываем в копилку.
Можно сразу определиться с целью и расписать на листочках такие суммы, чтобы в конце года — за 52 недели — на нее накопить.
Нескучно откладывать бумажные деньги
Как копим: покупаем 30 конвертов и пишем на них суммы от 100 до 1 000 ₽. Перемешиваем конверты, складываем стопкой и каждую неделю откладываем сумму, указанную на конверте.
А чтобы копить было еще приятнее, закажите дебетовую карту Ак Барс с 10% кешбэком. Оплачивать покупки и получать повышенный кешбэк можно до 31 декабря 2022. Подробнее об условиях можно почитать в статье «Кешбэк 10% на все покупки» .
Научиться управлять деньгами помогут и другие наши статьи:
Как жить, чтобы денег хватало: советы экспертов и пример бюджета

Трудности с деньгами в 2022 году испытывают 69% россиян — такие данные приводит Центр исследований гражданского общества Высшей школы экономики. Лишь 29% признались, что у них нет серьезных материальных проблем, а еще 2% затруднились с ответом.
При этом большинство (46%) считают, что улучшение финансового положения зависит от них самих, а 20% — что только от внешних обстоятельств.
Как распределить свой доход, чтобы его с лихвой хватило до следующей зарплаты? Можно ли начать откладывать, даже если кажется, что денег недостаточно? Рассказываем, что советуют финансовые консультанты.
Тратить только 65%
Минимум 5–10% семейного бюджета должно быть неприкосновенным запасом, говорит Олег Орлов, эксперт по финансовому планированию. На основные траты нужно закладывать лишь 65% доходов, остальное можно направить, например, в инвестиции.
«Человек может зарабатывать хоть 40 000 рублей, хоть 1 млн рублей, ему всегда будет не хватать этих денег. Нужно учиться жить не на 150% своего дохода, а на 65%», — говорит Олег Орлов.
Решить за 72 часа
По словам эксперта, все траты нужно обдумывать: нужно ли платить сейчас за эту вещь или услугу?
«Лучше взять паузу перед покупкой — 72 часа — и задаться вопросами: «Я проживу без этого?», «Есть ли у меня потребность?», — считает Орлов. — Не задаваясь этими вопросами, многие начинают брать вещи в кредит, а в итоге не справляются с кредитной нагрузкой».
Изучить выписку по счету
Хватает человеку денег до зарплаты или нет, зависит от его дисциплины, считает Игорь Поташов, инвестор, консультант компании «ЯрФинТраст». Вот что, по мнению эксперта, поможет экономить и копить:
«Поймите, сколько тратите в месяц. Для этого создайте список расходов — они фиксируются в выписке по банковской карте. Если платите наличными, то создайте заметку на телефоне и месяц ведите список расходов. После этого приоритизируйте каждую покупку — ставьте напротив «О» или «Н», — говорит Игорь Поташов. — «О» — это обязательные расходы: еда, аренда жилья, проезд и прочее. «Н» — необязательные: бары, рестораны, кинотеатры. Так поймете, сколько обязательно тратить в месяц, а сколько нет».
Сократить необязательные расходы
«Если можно в месяц из пяти походов в ресторан сделать только два — это хорошо. Так сэкономите больше денег, которые в последующем можно отложить», — говорит Игорь Поташов.
Сформировать фонд сбережений
«В онлайн-банке создайте сберегательный счет — это бесплатно. С каждого поступления денег переводите на него 10% от полученной суммы. Фонд сбережений формируется минимум на три месяца в зависимости от уровня обязательных расходов. Если в месяц тратите 50 000 руб., значит нужно накопить 150 000 рублей».
«Откладывать деньги каждый месяц — простой, но действенный способ. И делать это нужно сразу после того, как приходит зарплата: часть денег сразу перевели в кубышку, а на оставшиеся живете», — говорит Стас Ли, совладелец УК «ДАЛИ», инвестор в недвижимость.
Пример бюджета: на что уходят деньги и на чем можно сэкономить
Анна получает 100 000 рублей в месяц. Сейчас она тратит их на:
- Еду — 17 000 рублей
- Транспорт (общественный транспорт, такси) — 5 000 рублей
- Шопинг (одежда, косметика — в зависимости от потребностей) — 15 000 рублей
- Аренду однокомнатной квартиры — 30 000 рублей
- Кофе — 4 000 рублей
- Маникюр — 2 000 рублей
- Развлечения (походы в кафе с подругами) — 12 000 рублей
- Спортзал и бассейн — 15 000 рублей
При этом у Анны нет сбережений, откладывать ей нечего. В этот бюджет также не вписываются незапланированные траты: например, поход к врачу или замена сломавшегося телефона на новый.
В обязательные расходы нужно включить еду, транспорт, аренду — это 52 000 рублей. Из остальных, необязательных, можно сократить расходы на шопинг — как минимум до 10 000 рублей, кофе — исключить совсем или сократить в два раза, до 2 000 рублей, маникюр — делать самой, развлечения — до 7 000 рублей, спорт — сменить спортзал на домашние тренировки и бег, оставив только оплату бассейна (5 000 рублей). Тогда получится:
- Еда — 17 000 рублей
- Транспорт (общественный транспорт, такси) — 5 000 рублей
- Шопинг (одежда, косметика — в зависимости от потребностей) — 10 000 рублей
- Аренда однокомнатной квартиры — 30 000 рублей
- Кофе — 2 000 рублей
- Маникюр — 0 рублей
- Развлечения (походы в кафе с подругами) — 7 000 рублей
- Спортзал и бассейн — 5 000 рублей
Остаток 24 000 рублей можно откладывать весь или поделить: часть, например, направить в инвестиции, часть — в копилку.
Что еще можно сделать
Найти подработку
Подработка на фрилансе — самый очевидный вариант, если денег не хватает, а в повышении зарплаты отказали. Можно найти работу, которая требует только времени и не требует особой квалификации.
«Подрабатывать можно вечером после основной работы или в выходные дни», — говорит Стас Ли.
Использовать приложения для контроля расходов
Мы уже рассказывали про такие приложения, например «Тяжеловато». Пользователь указывает свой бюджет, на который ему предстоит прожить, и дату, до которой поступления денег не ожидается. Приложение рассчитывает дневную сумму, а пользователю остается только указывать свои траты в течение дня. В конце дня «Тяжеловато» предложит, что делать с сэкономленными деньгами — добавить к бюджету следующего дня или распределить равномерно на весь срок. Так же и с суммой, потраченной сверх лимита.
Отслеживать скидки
«Можно воспользоваться сайтами, с помощью которых отслеживать скидки на конкретные продукты и товары в различных магазинах. И идти целенаправленно за нужным продуктом в тот магазин, где на него сейчас самая низкая цена», — говорит Стас Ли.
Выяснить, какой кэшбэк можно получить
Многие банки предлагают кэшбэк на покупки по их картам. Посмотреть условия можно в каталоге Банки.ру. Еще можно получать кэшбэк от государства — налоговый вычет на лечение, спорт, образование, покупку квартиры или с процентов по ипотеке. Как это сделать, мы рассказывали в этом материале.
Продавать ненужные вещи на «Авито»
Наверняка в квартире есть вещи, которые не используются годами — лежат в шкафу, на лоджии, в коридоре.
«Пора стряхнуть с них пыль, привести их в порядок, выставить на «Авито» и продать, — говорит Стас Ли. — Можно получить 10–20% от их стоимости, а с новых — даже 30–50%».
Оформить кредитную карту или взять займ
Если деньги нужны срочно, можно обратиться в МФО или оформить кредитную карту. Но прежде — оценить, удастся ли вернуть деньги вовремя и со всеми процентами. Ставки по микрозаймам могут достигать 1% в день, а за снятие денег с кредитной карты могут взимать комиссию.
«Это может быть выходом, когда других вариантов не осталось. Сейчас есть кредитные карты с беспроцентным периодом пользования деньгами до 120 дней и больше, — говорит Стас Ли. — Но нужно точно понимать, что за ближайший месяц, максимум два финансовое положение изменится в лучшую сторону и кредит или займ удастся погасить».