Универсальный отчет для анализа данных регистра НДС Книга покупок
Проанализировать данные входящего НДС в налоговом отчете Книга покупок можно только поквартально. Если нужно посмотреть информацию за произвольный период или увидеть сведения по входящему НДС по отдельным событиям и видам ценностей, которые не отображаются в отчете, можно воспользоваться настройкой Универсального отчета по регистру накопления НДС Покупки .
Для этого создадим и сохраним в программе собственный отчет.
Настройка Универсального отчета
Универсальный отчет в программе расположен в разделе Отчеты — Стандартные отчеты — Универсальный отчет .
Заполнение шапки отчета
В шапке отчета укажите:
- Период — период составления отчета;
- Регистр накопления — тип источника данных;
- НДС Покупки — отчет формируем по регистру НДС Покупки ;
- Обороты — анализируем обороты по суммам.

Настройка отчета
Откройте настройку отчета по кнопке Настройки . Выберите Вид — Расширенный.


Для отчета Анализ входящего НДС заполним вкладки:
- Отборы ;
- Поля и сортировки ;
- Структура .
Вкладка Отборы
Для выбора конкретного вида ценности, например, отбора по товарам, установите:
- Поле — Вид ценности; Условие — Равно; Значение — Товары.
По кнопке Показывать выберите — В шапке отчета.

Заполненная вкладка Отборы выглядит следующим образом:

Если в базе данных учет ведется по нескольким организациям, добавьте на вкладке Отборы условие выбора организации в шапке отчета.
Если организация в базе данных одна, реквизит Организация в настройках выбрать невозможно. В нашей настройке мы даем пример для одной организации в базе. После загрузки настройки, которую мы предоставляем, вы сможете добавить нужный отбор самостоятельно.

Вкладка Поля и сортировки
На вкладке Поля и сортировки дополнительно к выставленным по умолчанию показателям по кнопке Добавить установите следующий показатель:
- Регистратор.

Используя стрелки «вверх» и «вниз», расположите поля в порядке следования и для более компактной формы отчета оставьте флажки только на следующих показателях:
- Поставщик ;
- Регистратор ;
- Событие ;
- Сумма без НДС ;
- НДС .

В окне Сортировки по кнопке Добавить укажите принцип упорядочивания данных в отчете:
- Поставщик — По возрастанию;
- Регистратор — По возрастанию.

Вкладка Структура
Исходная структура отчета содержит только детальные записи. Для построения собственной структуры отчета удалите настройку, заданную по умолчанию, по кнопке Удалить .

По кнопке Добавить задайте группируемые поля, как показано на рисунке.

Формирование отчета
В шапке отчета отображается отбор, заданный в настройке.

- Авансы выданные;
- Авансы полученные;
- Возврат;
- Материалы;
- Посреднические услуги;
- Представительские расходы;
- и т.д.
По кнопке Сформировать отчет будет построен по заданной настройками форме.

Чтобы каждый раз не пришлось настраивать отчет сначала, БухЭксперт8 советует сохранить настройки отчета в 1С по кнопке Сохранить вариант отчета .

После ввода наименования настройки, например, Анализ входящего НДС,нам не придется каждый раз настраивать отчет заново. По кнопке Выбрать настройки достаточно обратиться к сохраненной настройке.

Настройки можно выгрузить или передать по почте. Подробнее:
- Как отправить настройки по электронной почте
- Помощник бухгалтера – Универсальный отчет
- Копирование настроек другим пользователям
- Прайс приобретенных товаров по поставщикам
- Выгрузка и загрузка настроек Универсального отчета
- Проверка выплаты зарплаты в НУ
- Информация по всем реквизитам контрагентов
- Отчет по МОЛ по ОС
- Отчет по покупкам в разрезе поставщиков и товаров
- Отчет по продажам в разрезе покупателей и товаров
Подписывайтесь на наши YouTube и Telegram чтобы не пропустить
важные изменения 1С и законодательства
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе БухЭксперт8 на 14 дней бесплатно
Похожие публикации
-
Зависший НДС — ситуация, знакомая каждому бухгалтеру. А вот быстро.Формирование книги покупок и книги продаж в 1С 8.3 —.Оформить заявку на участие в онлайн-семинаре → Информация для участника.Программа семинара Отчетность по НДС за 3 кв.: новые налоговые.
(4 оценок, среднее: 5,00 из 5)
Как проверить книги продаж и покупок
На основании сведений из книги продаж и покупок определяется сумма НДС к уплате, составляется НДС-декларация. То есть это важный документ в рамках налогового учета. А потому все сведения, изложенные в книге, должны быть проверены.
Что собой представляет книга
Плательщики обязаны вести учет всех счетов-фактур. Их нужно фиксировать в журналах, предназначающихся для учета. Обычно составляются они по формам, установленным законом.
Если в этих бумагах будут содержаться ошибки, представители контролирующих органов вычеркнут ранее указанное значение, а затем доначислят налоги. Наличие неточностей приводит к необходимости дополнительного документооборота. А потому книгу нужно проверять заранее.
Общий порядок проверки
Книги продаж и покупок следует проверять в определенном порядке. Он облегчает обнаружение ошибок, сокращает объем работы. Рассмотрим все основные этапы проверки книги продаж:
- Сначала нужно удостовериться в том, что журнал оформлен правильно. То есть каждый зарегистрированный счет-фактура сопровождается указанием точного номера, даты регистрации, названия продукции, суммы НДС и совокупной стоимости. Грубой ошибкой является сквозная нумерация.
- Проверяется наличие всех нужных подписей. В журнал могут вноситься исправления. Их наличие допускается. Однако все поправки должны быть утверждены управленцем или главбухом. Если этого не сделано ранее, утверждение выполняется в рамках процедуры проверки.
- Нужно исполнить акт сверки сведений с покупателями. Эта процедура предшествует сшиванию журнала.
- Нужно сверить эти сведения: номера и даты счетов-фактур, данные о покупателе, ИНН. Производится сверка окончательных сумм. Для этой работы потребуется оборотно-сальдовая ведомость.
- Для полноценной проверки специалист должен знать правила заполнения журнала. В частности, если товар передается безвозмездно, операцию не нужно регистрировать. Не регистрируется фактура, которая выставляется на размер аванса при проведении частичной оплаты.
- Последний шаг – проставление нумерации. Книгу нужно сшить, скрепить данные посредством подписи управленца. На заключительном листе проставляется количество страниц.
Вопрос: Как налоговому агенту зарегистрировать счет-фактуру в книге покупок и книге продаж?
Посмотреть ответ
Второй шаг – проверка журнала покупок. Осуществляется в соответствии с этими этапами:
- Выполняются акты сверок с контрагентами. В процессе сверки проверяются суммы, даты регистрации. Требуется удостовериться, что реквизиты фирмы указаны верно.
- Данные из книги сверяются с данными из сальдовой ведомости.
- Если обнаружен недочет в счете-фактуре за предыдущий налоговый период, необходимо аннулировать его. Для этого книга дополняется еще одним листом. Оформляется декларация по НДС с верно указанной информацией. Подается она в ФНС. Аналогичный порядок действий актуален тогда, когда какой-либо счет-фактура не был зарегистрирован.
Это общий порядок проверки. Основа этой процедуры – сверка сведений.
Детали проверки журналов
Рассмотрим конкретные нюансы проверки журналов.
Проверка книги приобретений
Книга представляет собой обширную таблицу. В ней фиксируются счета-фактуры, а также бумаги, удостоверяющие верность расчета суммы НДС к вычету. Если сведения из первички зафиксированы в учетной программе верно, журнал покупок заполняется без недочетов.
Как осуществляется проверка? Сначала нужно обратить внимание на эти значения за единый период:
- Размер вычетов по НДС.
- Дебетовые суммы счета 68/2.
Ошибки можно найти при помощи программы «1С». Для этого нужно найти вкладку «НДС с приобретений», а затем нажать на вкладку по аналитике по первичке и контрагентам. Верность заполнения журнала покупок можно проверить по этой схеме:
Журнал покупок = Оборот по счету 19 (НДС с приобретений) + Оборот КТ счета 76АВ + Оборот КТ счета 76ВА.
Если обнаружены неточности, требуется сделать анализ сч. 68/02. Затем выполняется проверка равенства:
Кредитовый оборот за исключением выплаченного налога (запись ДТ68 КТ51) = НДС из журнала покупок.
Необходимо также выполнить проверку этих значений:
- Счета 60/01 и 60/02 соответствуют друг другу. По одному партнеру и соглашению не может быть остатков по дебету и кредиту.
- Сальдо по счету 76ВА по определенному контрагенту и по определенному соглашению (если соблюдаются положения из пункта 9 статьи 172 НК РФ) не превышает сальдо по счету 60/02 по такому же партнеру и соглашению, помноженному на ставку 18/118.
Проверка подразумевает проведение расчетов, сравнение документов.
Проверка книги продаж
Книга представляет собой налоговый регистр. Он необходим для фиксации всех бумаг, касающихся определения НДС. Верность содержания книги проверяется так:
Журнал продаж = Оборот по сч. 90/03 (НДС с продаж) + Оборот по ДТ сч. 76АВ + Оборот по ДТ сч.76АВ/
Как проверяется журнал продаж? Процедура потребует составления сальдовой ведомости по сч. 90/01. В журнале могут отсутствовать эти операции:
- Необлагаемые НДС.
- Со ставкой, равной 0%.
При данных обстоятельствах оборот по КТ счета 90/01, помноженный на ставку 18/118, тождественен обороту по дебету счета 90/03 (запись ДТ90/03 КТ68/02).
Что делать, если эти значения не равны друг другу? Необходимо исполнить проверку этих показателей:
- Если отсутствуют операции без обложения НДС или со ставкой 0%, сальдо по сч.19 на завершение периода составляет ноль.
- Счета 62/01 и 62/02 соответствуют друг другу. По одному партнеру и соглашению отсутствуют остатки по дебету и кредиту.
- Сальдо сч. 76АВ тождественно сальдо сч. 62/02, помноженного на 18/118. Если присутствуют авансы в валюте, необходимо добавить к формуле сальдо и этих счетов.
К СВЕДЕНИЮ! Проверкой занимается бухгалтер компании. Контроль выполняется перед оформлением декларации.
Особенности сверки
Книгу покупок рекомендуется сверять не с оборотной ведомостью, а с анализом сч. 68/2. Если неточностей в журнале нет, то должны совпасть эти показатели:
- Размер НДС по журналу приобретений.
- Размер вычетов по декларации.
- Сумма на дебетовом счете 68/2.
Если суммы не совпали, выполняется анализ несоответствий. Декларация по НДС создается на основании налоговых регистров. А потому нужно верно заполнять эти регистры. В рамках сверки ключевым является регистр учета «НДС с приобретений». Он настраивается на основании аналитики. Последняя предполагает детализацию всех операций: обозначение поставщиков, указание документов.
К СВЕДЕНИЮ! Убрать все неточности будет проще, если в электронной документации заполнена строка «разновидности взаиморасчетов».
Экспресс-проверка книги продаж
В рамках экспресс-проверки нужно обращать внимание на эти пункты:
- Хронология нумерации. Счета-фактуры должны быть пронумерованы в хронологическом порядке.
- Дата выписки счетов-фактур. Документы должны выставляться не позже 5-ти дней с даты предоставления услуг или отгрузки продукции.
Полная проверка – это длительная процедура. Экспресс-проверка позволяет сократить время на проведение мероприятия. В ее ходе проверяются самые существенные моменты.
Экспресс-проверка операций учета НДС в 1С
Сегодня мы с вами поговорим о замечательном инструменте, встроенном в программы 1С — об «Экспресс-проверке ведения учета». Надеюсь, что этот отчет станет вам надежным помощником, при проверке правильности отражения операций, связанных с ведением книги продаж и книги покупок и вы сможете оперативно выявлять самые распространенные ошибки учета НДС в программе.
Как обычно работать мы с вами будем в программе 1С:Бухгалтерия 8 редакция 3.0.
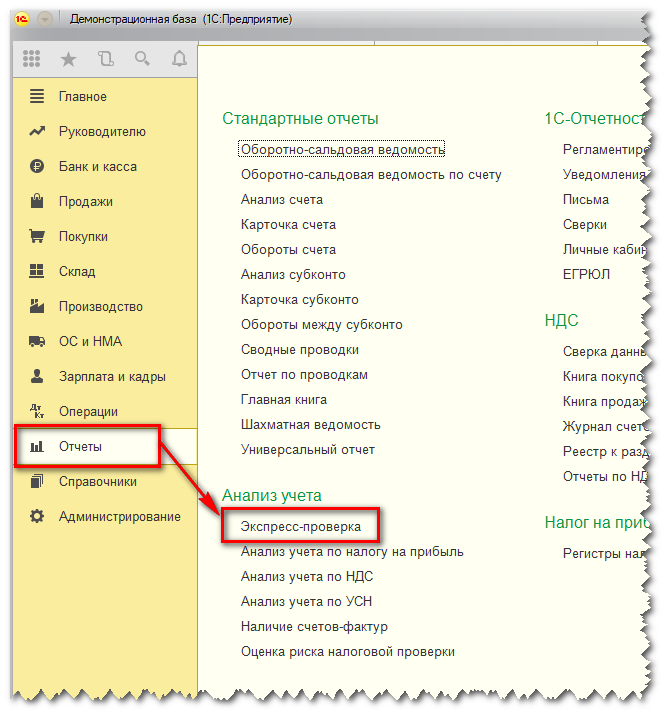
В меню «Отчеты» находим отчет «Экспресс-проверка»
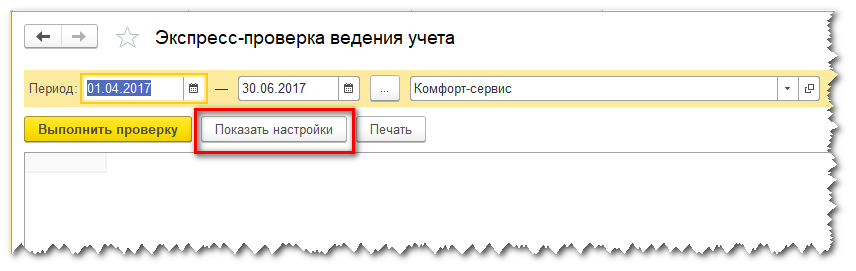
В открывшемся окне выбираем необходимый период и открываем настройки отчета:
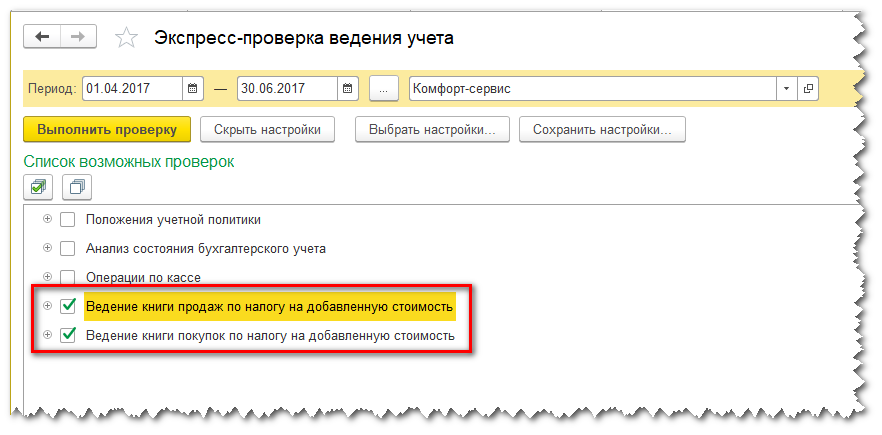
Так как в этой статье мы говорим об ошибках в учете НДС, то оставляем активными только два последних флажка. Остальные снимаем.
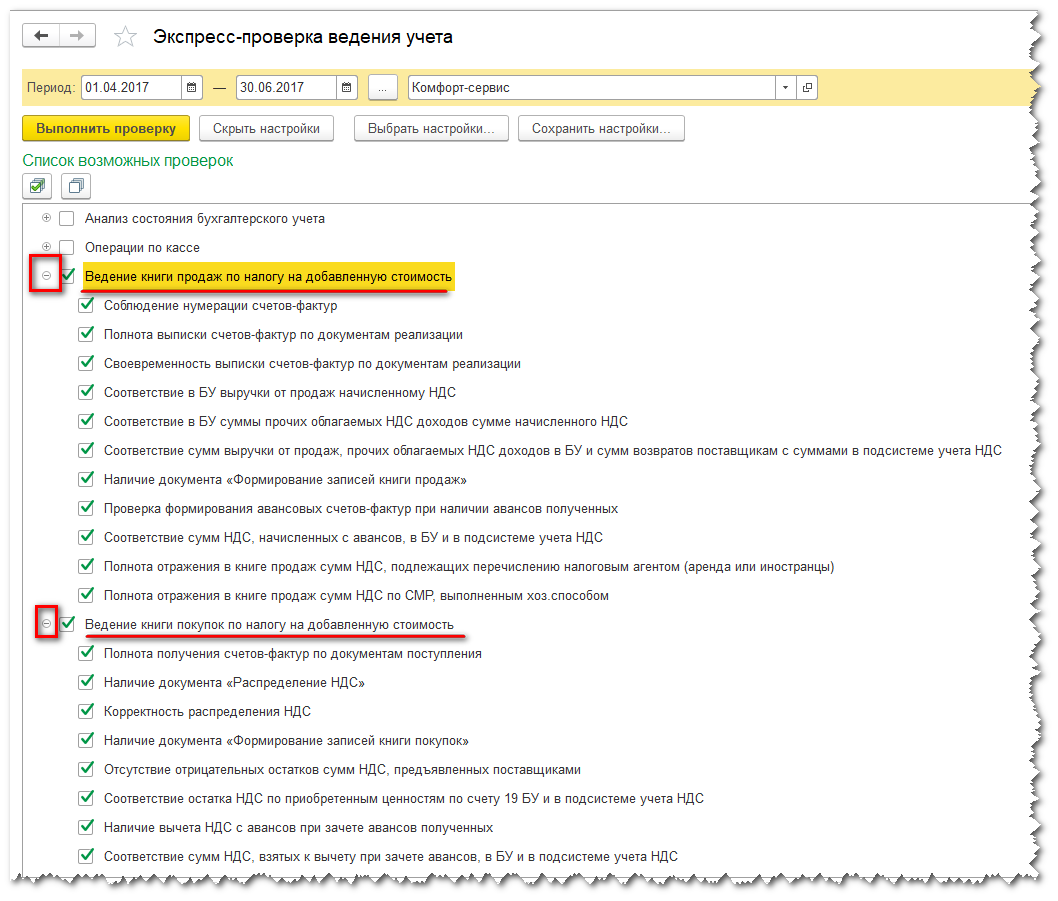
Можно раскрыть каждую возможность проверки и посмотреть, что программа будет проверять:
Нажимаем на кнопку» Выполнить проверку» и видим, например, вот такую картину:
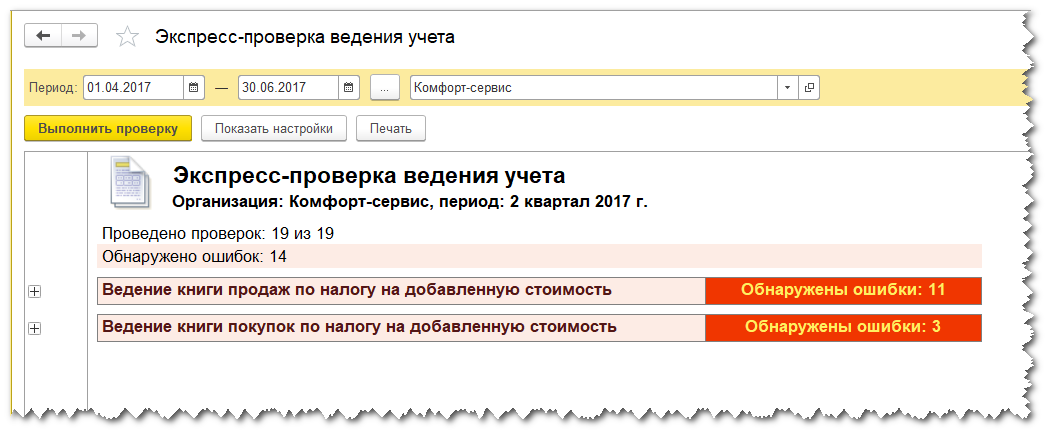
Почему я пишу «Например…»? Потому что, скорее всего у вас не будет такого количества ошибок в базе. Мы с коллегами очень постарались придумать пример, который будет вам интересен.
Итак, у нас по ведению книги продаж выявлено 11 ошибок. Что ж. Будем разбираться. Раскрываем наши ошибки, ого! Ошибки по ВСЕМ возможным параметрам проверки. Вот такие мы молодцы.
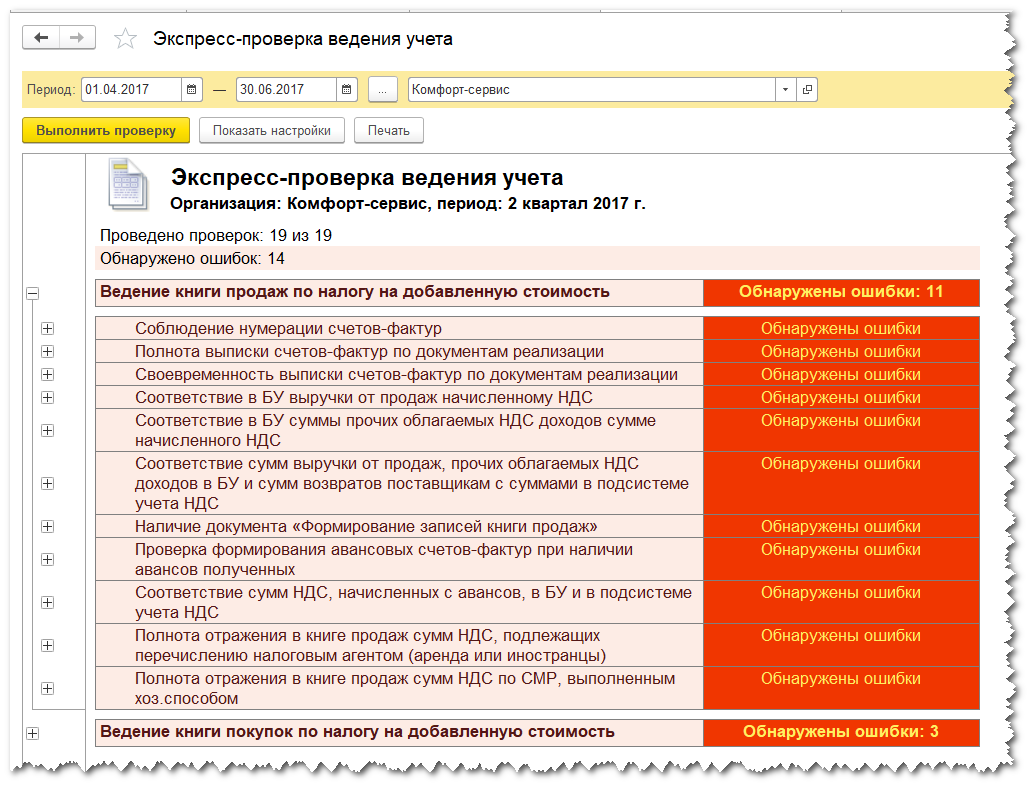
Давайте разбираться по порядку. Раскрываем первую найденную программой ошибку:
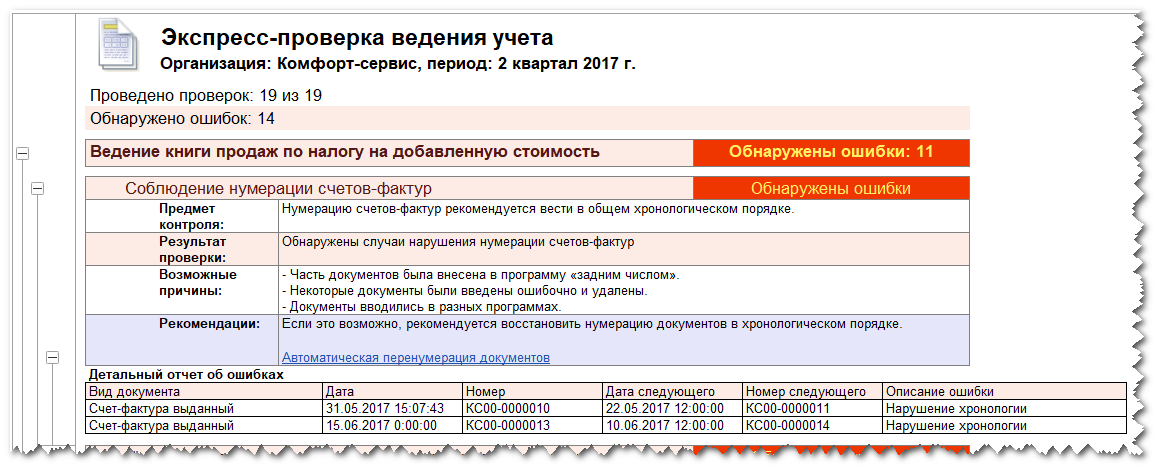
Итак, первое, на что указывает нам программа – это на несоблюдение хронологического порядка нумерации счетов-фактур. Более того, очень весело и резво программа предлагает в разделе «Рекомендации» предлагает запустить обработку по автоматической перенумерации документов. Вот как замечательно. Т.е. мы целый квартал с вами работали, выставляли нашим контрагентам счета-фактуры, а теперь раз, и все переделаем. Вот как раз этого делать и не нужно. В законе нигде не говорится, что мы обязаны строго соблюдать хронологию в нумерации счетов-фактур, так что эту ошибку мы воспримем как условную и ничего переделывать не будем.
Следующий этап проверки — полнота выписки счетов-фактур по реализации. Раскрывая этот этап, мы видим, что программа нам указывает на конкретный документ реализации, по которому мы по каким-то причинам не выставили счет-фактуру. Прямо из этой обработки мы можем открыть «проблемный» документ. Для этого надо два раза кликнуть по нему левой копкой мыши. Открыв документ, мы устраняем найденную ошибку:
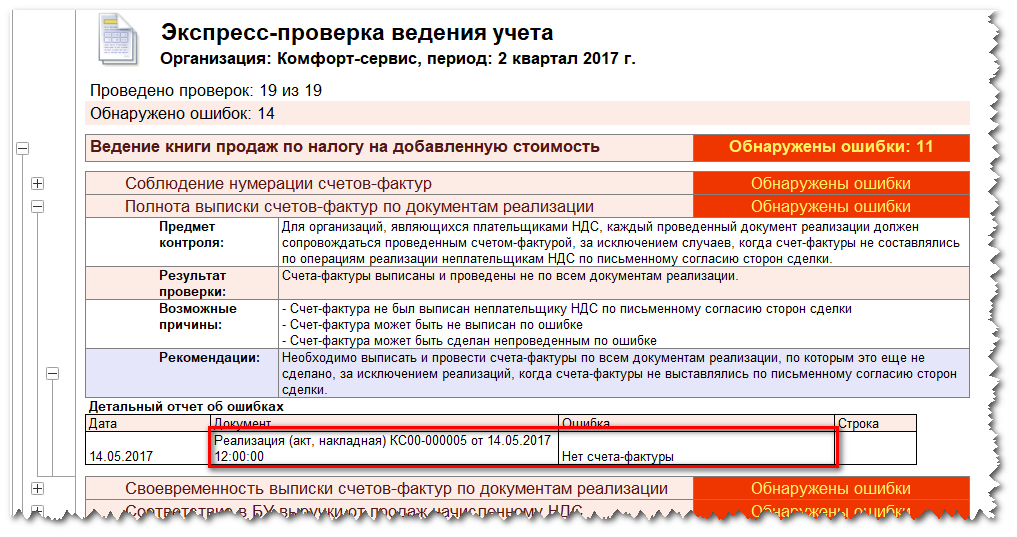
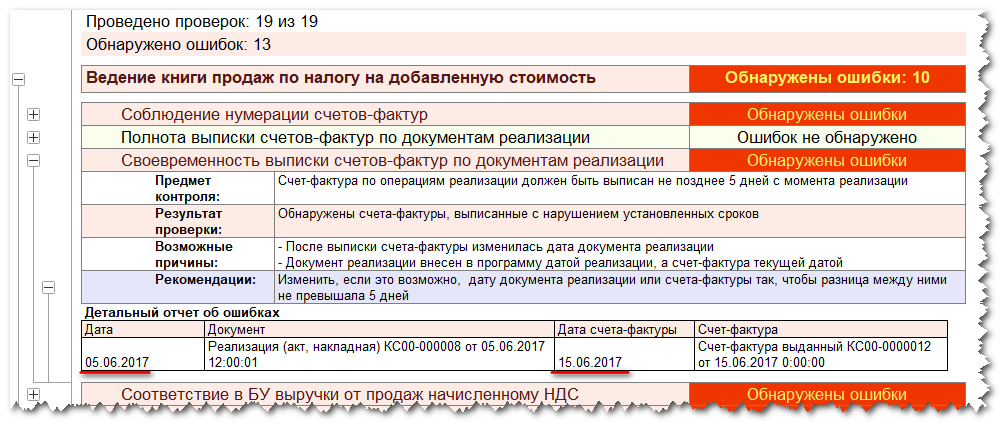
После того, как мы выписали счет-фактуру, выполним проверку еще раз. Ошибка исправлена, и мы переходим к следующему этапу. Своевременность выписки счетов-фактур по реализации. Здесь программа обнаружила ошибку, связанную с расхождением дат документа реализации и выписанного по ней счета-фактуры. Так же, мы можем прямо из этой обработки открыть либо реализацию, либо счет-фактуру и исправить дату документа:
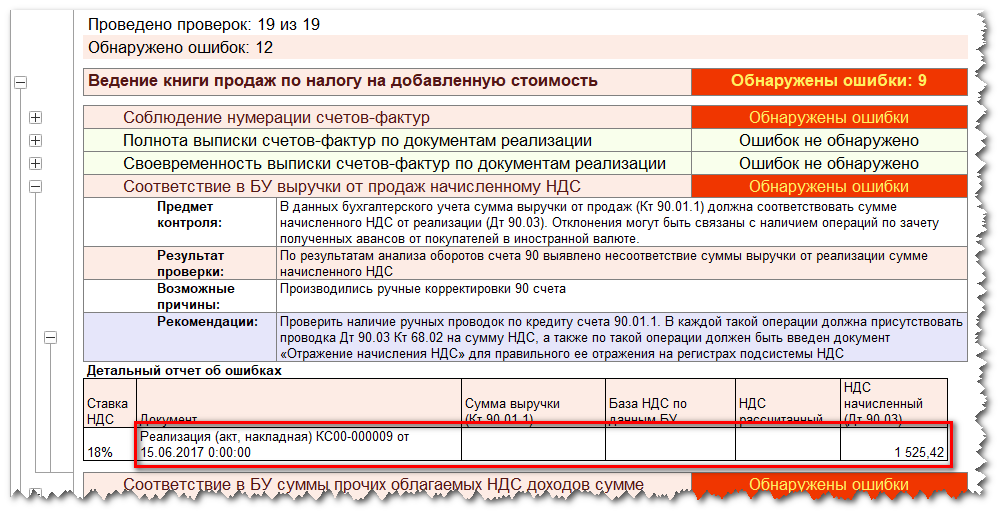
Исправляем эту ошибку и переходим к следующей. Здесь уже более интересный случай. Программа проверила соответствие в БУ суммы выручки по счету 90.01.1 сумме начисленного НДС от реализации по счету 90.03. В детальном отчете ошибок программа указывает нам на «проблемный» документ, в котором, скорее всего и содержится ошибка. И ту мы видим такую ситуацию: Сумма выручки, База НДС и НДС рассчитанный по данному документу отсутствует, а вот НДС начисленный – равен 1525,42.
Прежде чем открывать этот документ, давайте посмотрим на следующую ошибку в экспресс-проверке:
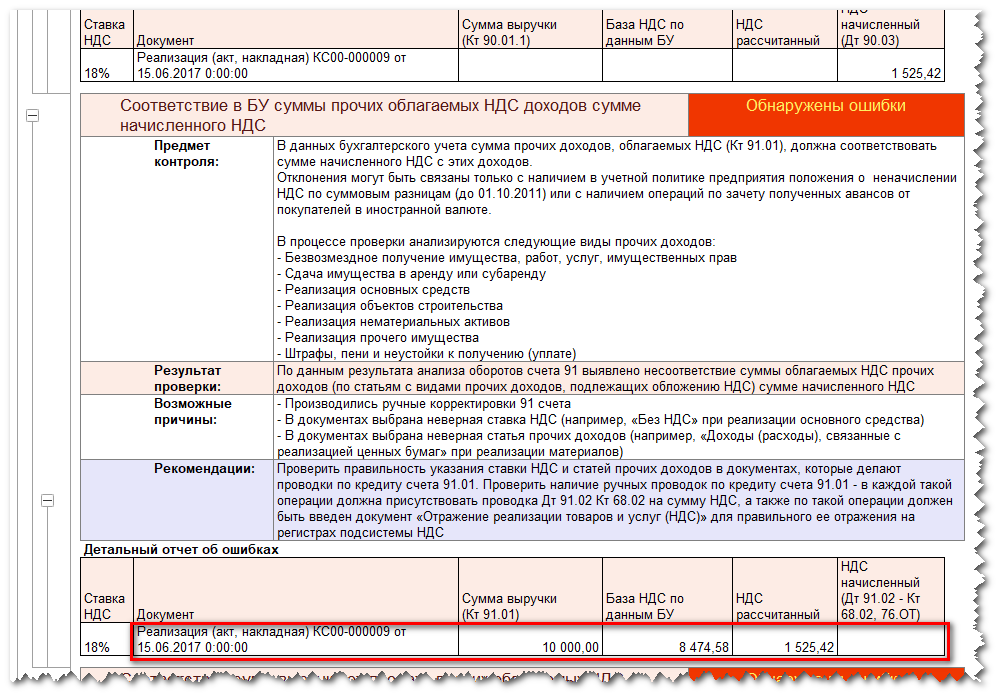
Мы видим, что в анализ попал тот же самый документ и на предыдущем этапе, только детальная информация об ошибке – прямо противоположная. Т.е. Сумма выручки, База НДС и НДС рассчитанный по данному документу есть, а вот НДС начисленный – отсутствует. Очевидно, что исправив документ – мы избавимся сразу от двух ошибок, выявленных экспресс-проверкой.
Открываем проблемный документ и по гиперссылке переходим в окно установки счетов учета. И в данном конкретном случае ошибка кроется в счет учета НДС:
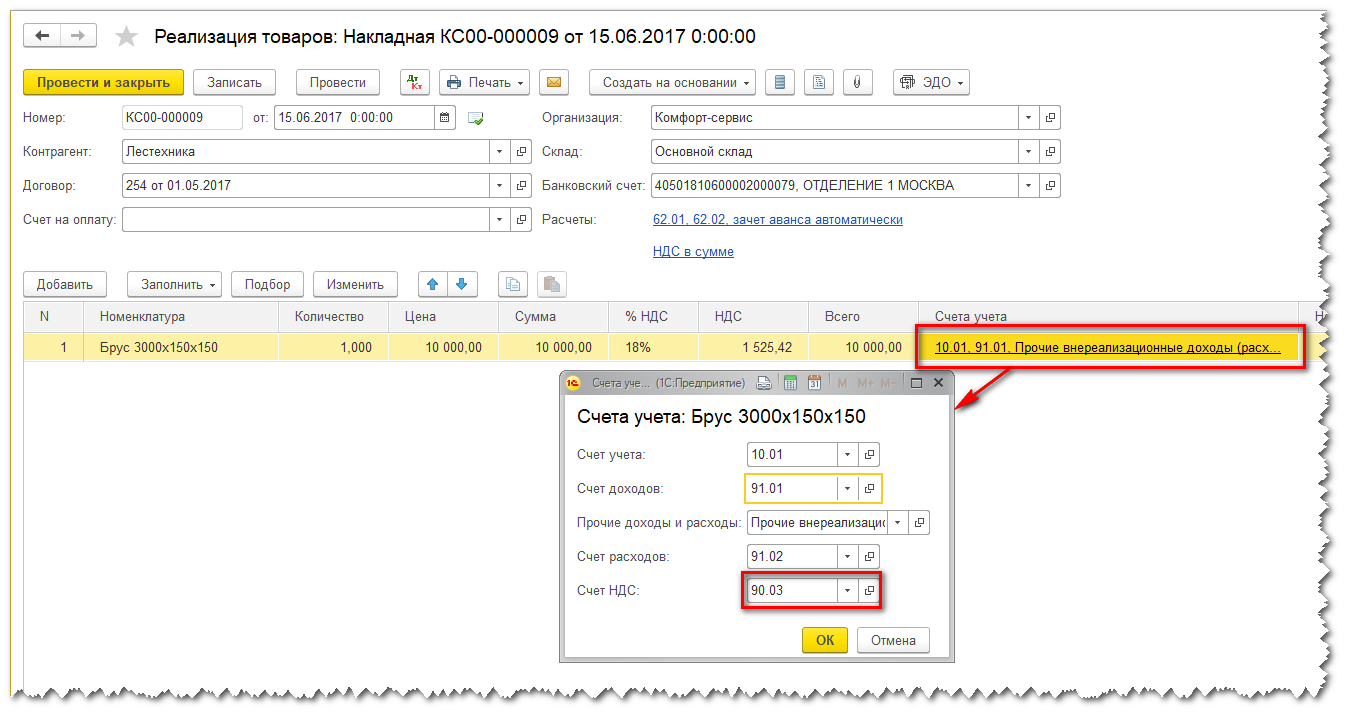
Если вы указали в документе счет доходов 91.01, то счет учета НДС в этом случае должен быть 91.02.
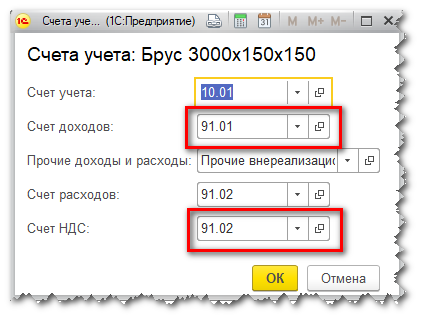
Это конечно добавляет некоторых сложностей при проверке декларации по НДС, но с этим придется смириться. Вносим исправление в счета учета, перепроводим документ и переформируем экспресс-проверку. Ошибок сразу стало на две меньше. Переходим к следующей строке нашего отчета:
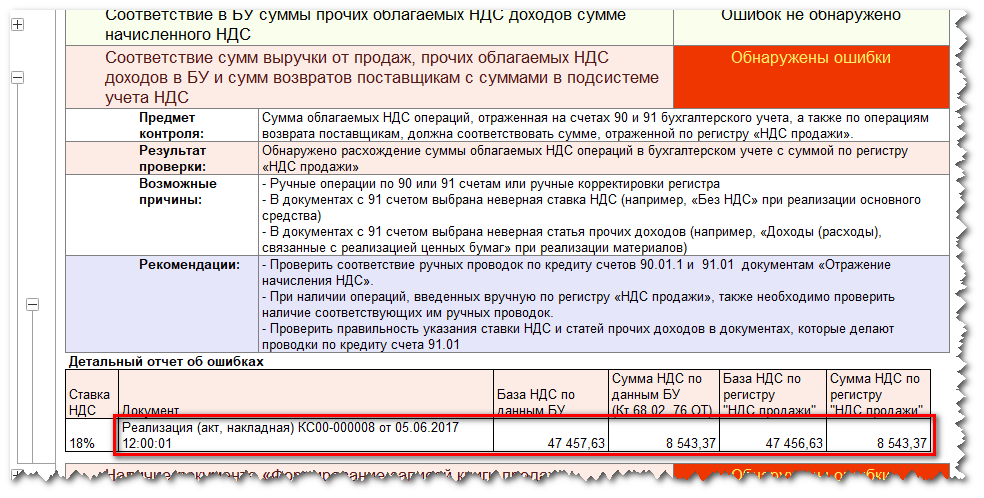
Здесь программа тоже нам выделяет некоторый документ, в котором обнаружены не соответствие Базы НДС в БУ с Базой НДС по регистру «НДС продажи». Конечно, причин этой ошибки может быть много, и программа предлагает нам некоторые из них. Очень часто проблемы возникают из-за ручных проводок и корректировок. В данном конкретном случае мы пытались «подправить» в документе сумму НДС и ошиблись на 1 руб. Нам надо открыть ошибочную реализацию:
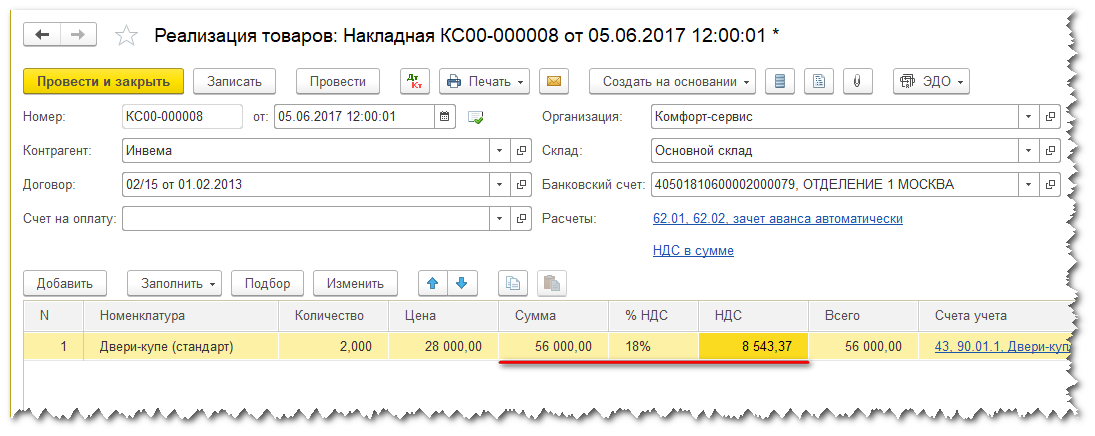
И просто «перенабрать» сумму реализации. А правильный НДС программа высчитает сама:
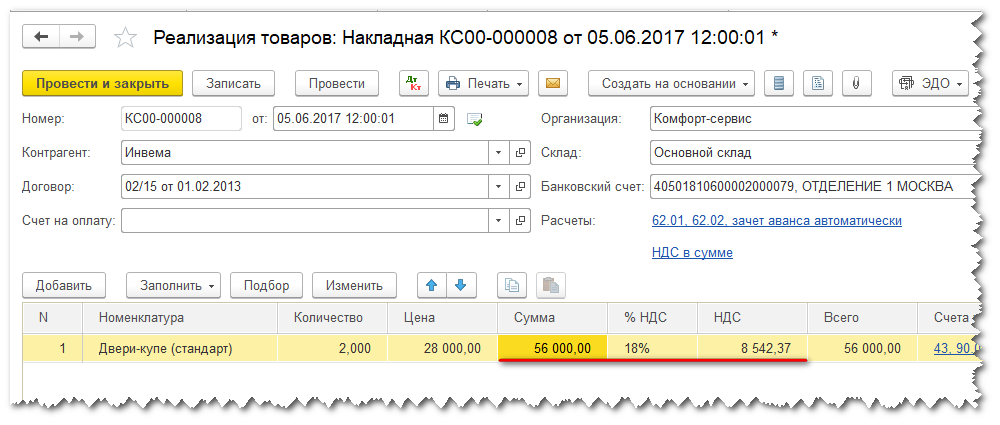
Проводим и закрываем документ и снова выполняем экспресс-проверку. Как видим, количество ошибок уменьшается. И следующая связана с отсутствием документа «»Формирование записей книги продаж»». Те пользователи, которые давно работают в программах 1С знают, что этот документ надо обязательно формировать в конце каждого квартала. Я рекомендую это делать всегда, даже если вы уверены в том, при автоматическом заполнении этот документ окажется пустым.
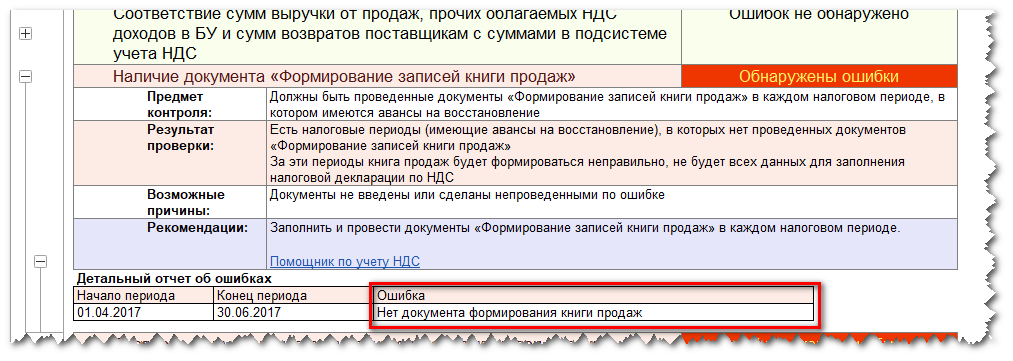
Прямо из этого отчета мы можем перейти в помощник по учету НДС или в разделе «Операции» перейти в список регламентных операций по НДС и сформировать необходимый документ.
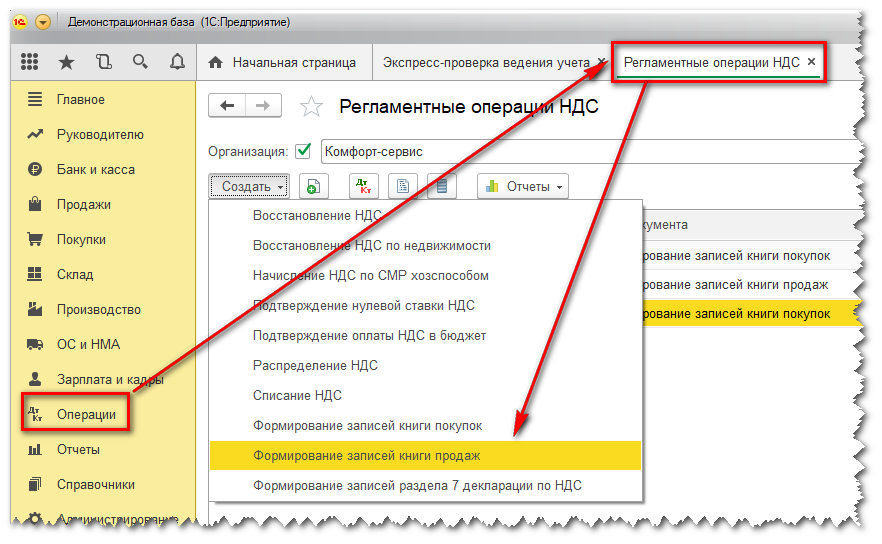
Заполняем документ и снова выполним экспресс-проверку. Следующая ошибка связана с расхождением сумм НДС, начисленных с авансов и сумм по регистру «НДС продажи». Но в этом конкретном случае программа даже не дает нам подсказки. В каком документе нам искать ошибку:
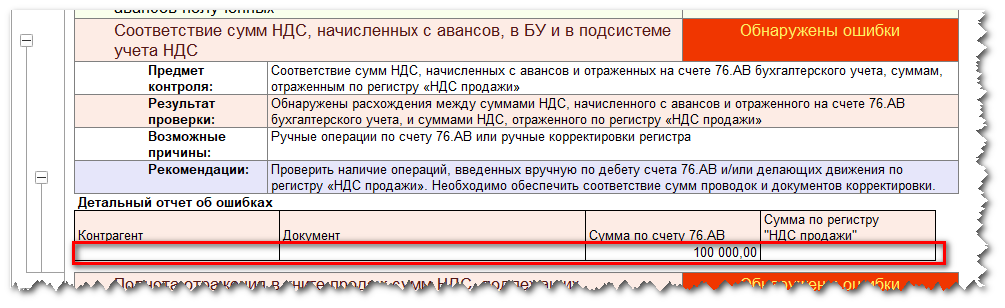
Здесь нам может помочь ОСВ по счету 76АВ:
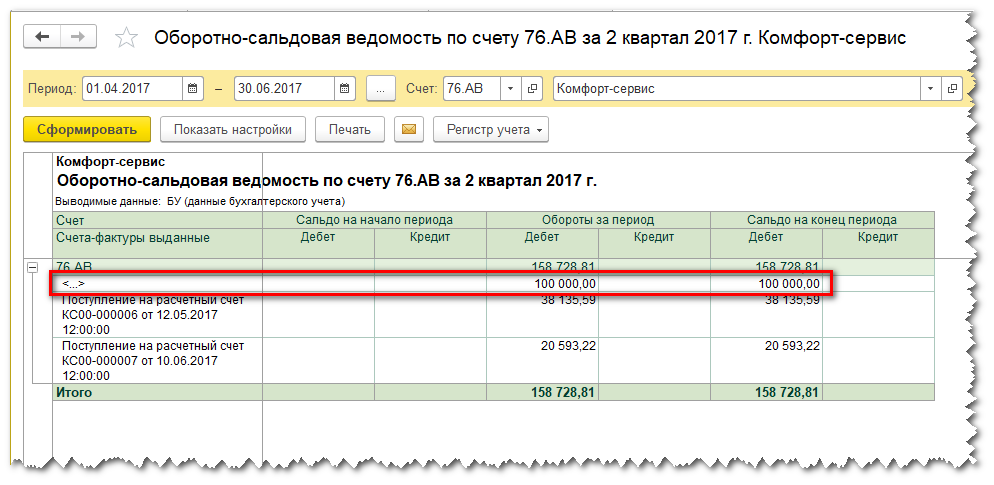
И в оборотно-сальдовой ведомости мы сразу же обращаем внимание на строку с пустым субконто. Открываем этот документ и видим, что эта проводка сделана с помощью операций введенной вручную.
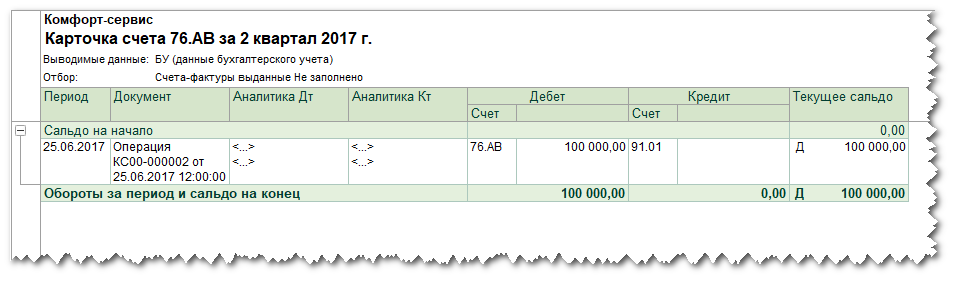
Как правило, пользователи допускают большинство ошибок именно в ручных проводках. Мы сейчас не будем разбираться в тонкостях этого документа. Просто пометим его на удаление, как ошибочный. Наша цель – рассмотреть работу экспресс-проверки.
Следующая ошибка связана с неполным отражением в книге продаж операций по агентским договорам.
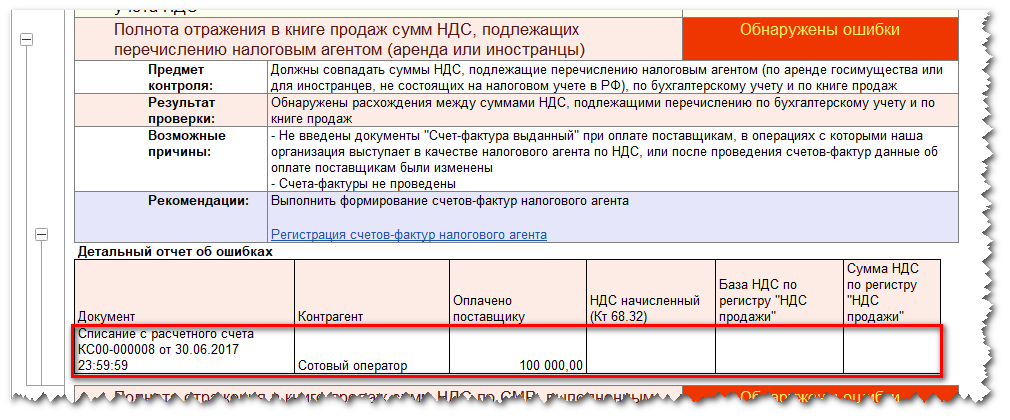
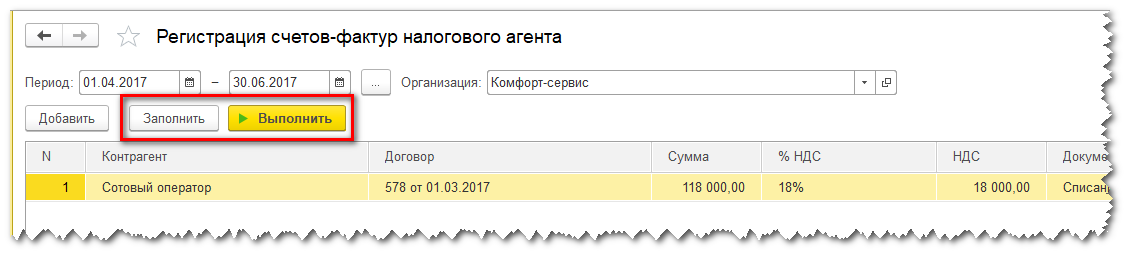
В разделе «Рекомендации» мы можем открыть обработку «Регистрация счетов-фактур налогового агента», и сначала заполнить табличную часть автоматически а потом нажать на кнопку «Выполнить».
И последняя ошибка в разделе проверки ведения книги продаж связана с неполным отражением в книге продаж сумм НДС по СМР. Программа также предлагает нам решение проблемы, сформировав документ «Начисление НДС по СМР» в регламентных операциях по НДС:
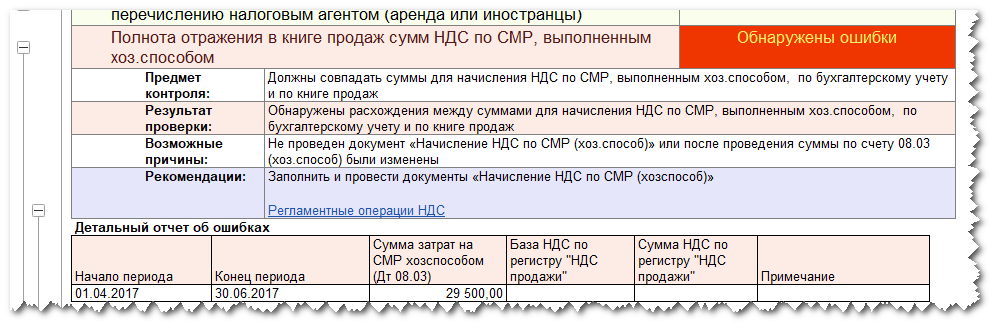
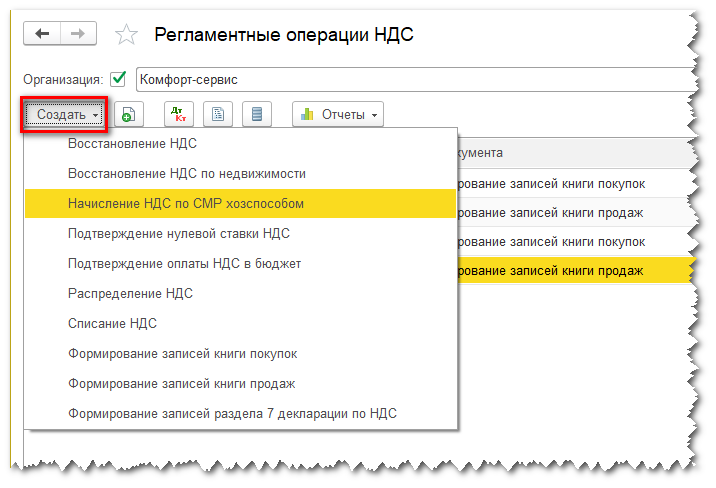
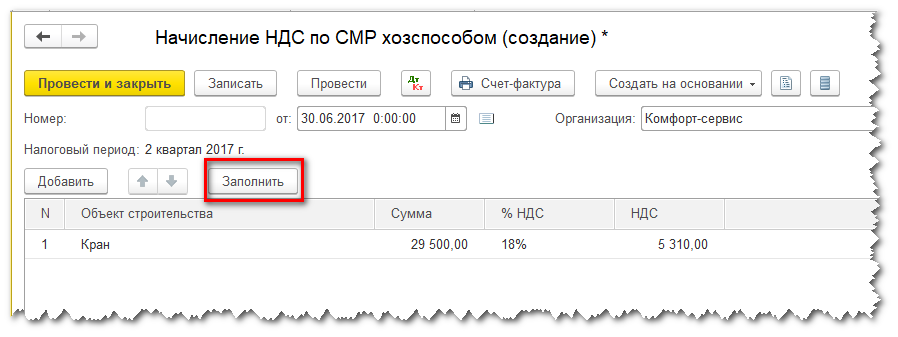
Документ также можно автоматически заполнить по данным информационной базы. И не забываем выписать на основании этого документа счет-фактуру.
Теперь еще раз запускаем проверку и видим, что по ведению книги продаж осталась одна ошибка, которую мы не принимаем как ошибку и исправлять не будем.
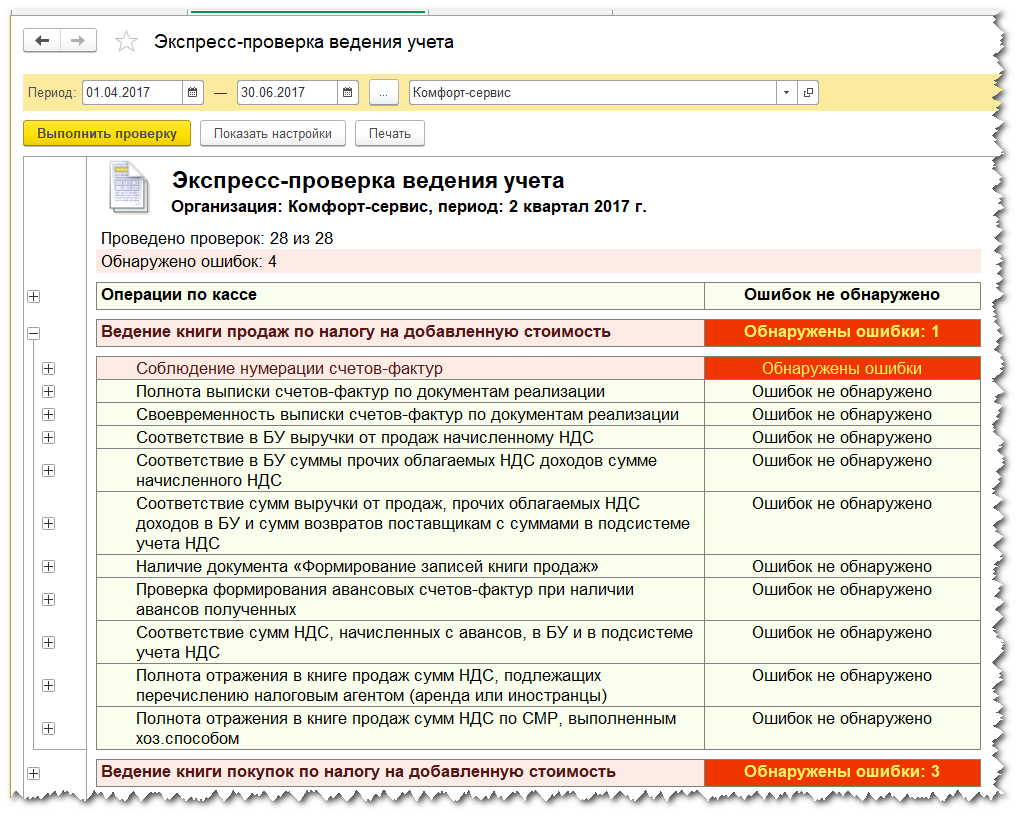
Ну а теперь рассмотрим правильность ведения книги покупок. К слову сказать, что это в наших же интересах правильно и как можно более полно отражать сведения в книге покупок, поэтому я только кратко коснусь этого раздела, рассмотрев три основные ошибки.
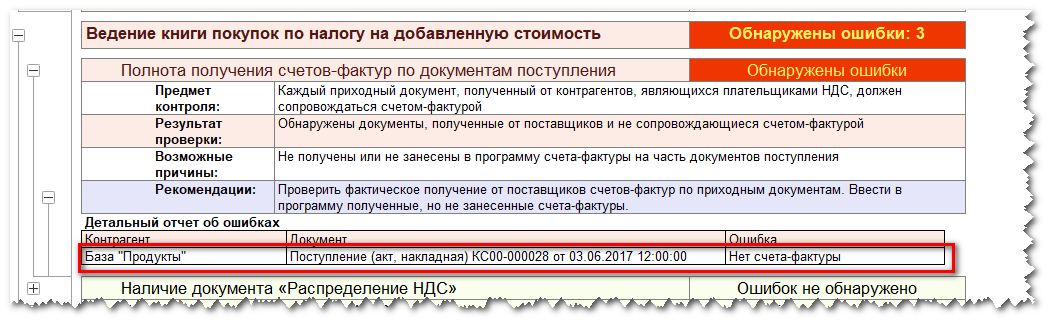
Первая – по аналогии с книгой продаж, программа подсказывает, что есть документы поступления, по которым отсутствует счет-фактура. Либо это ошибка, либо у вас действительно отсутствует оригинал документа. Здесь надо разбираться. Во всяком случае, программа нам подсказывает, какие документы надо проверить:
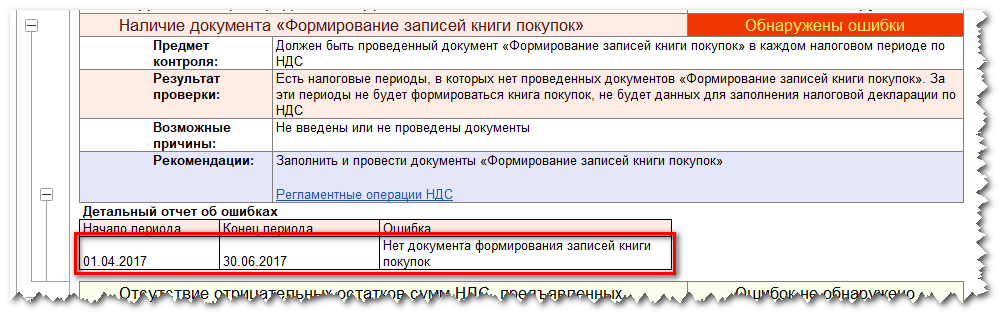
Следующая ошибка — отсутствие записей книги покупок. Эту регламентную операцию тоже необходимо делать каждый квартал обязательно:
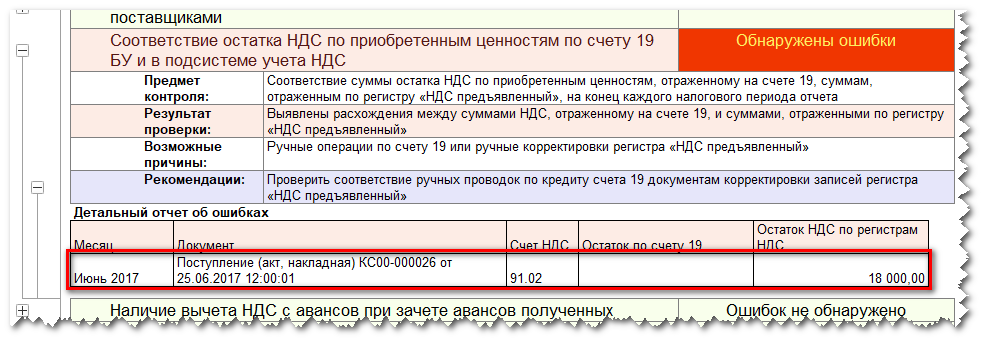
Ну и еще одна ошибка. Иногда встречается у пользователей – неправильно указан счет учета НДС в документе Поступления. Программа сравнивает данные по 19 счету и данные по регистрам НДС и оповещает нас об ошибке.
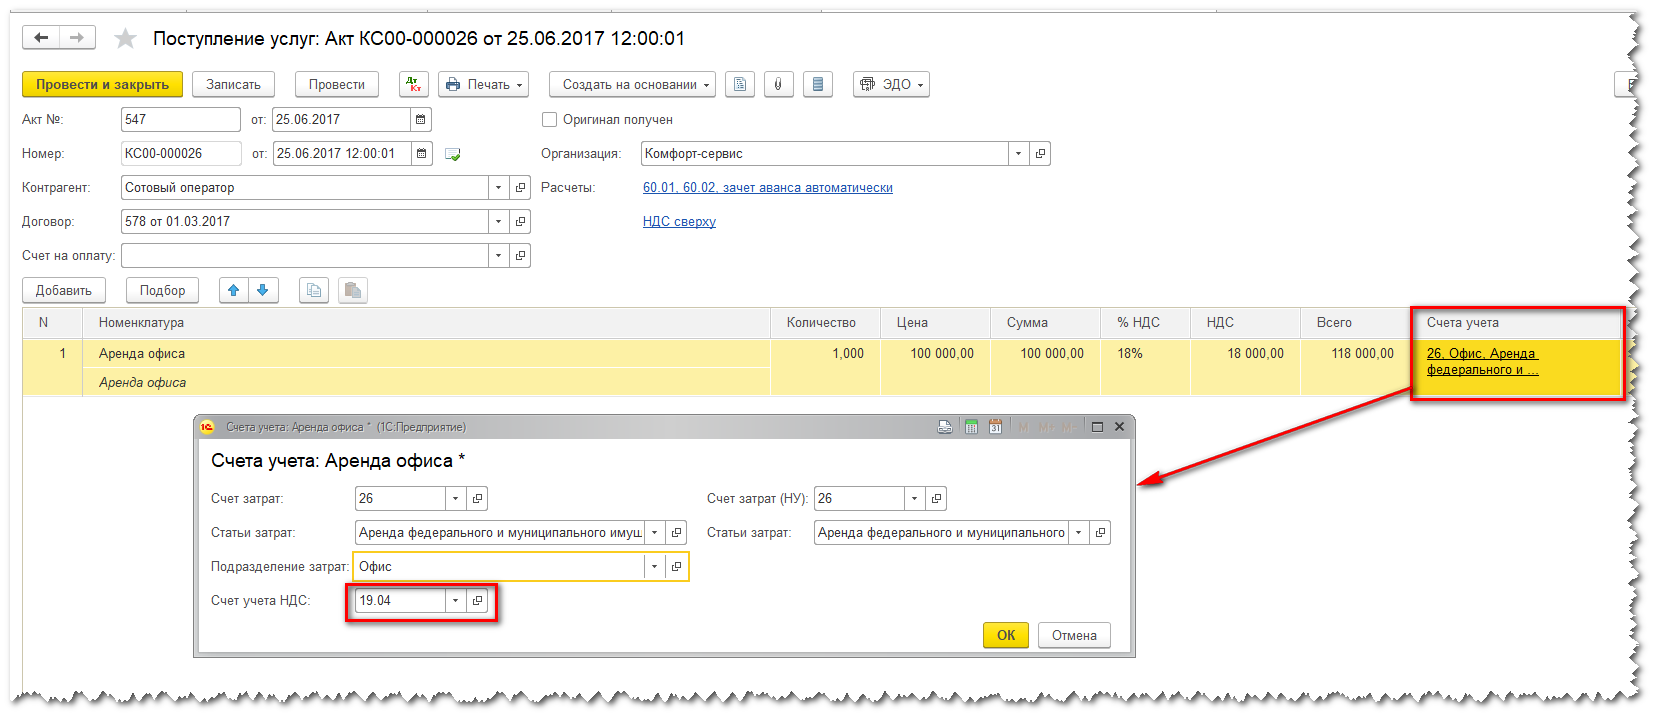
Открываем «проблемный» документ и исправляем счет учета НДС.
Также часто подобная ошибка в экспресс-проверке встречается при создании ручных операций по 19 счету. Напоминаю, что декларация по НДС заполняется по данным регистров накопления подсистемы НДС, поэтому ручных проводок по НДС следует избегать вообще.
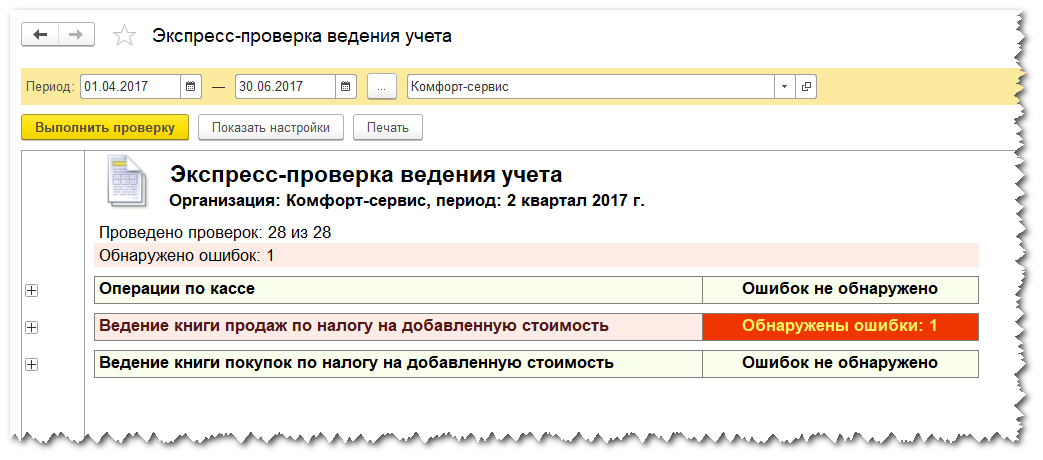
Проведем еще раз экспресс-проверку ведения учета и у нас благополучно все исправлено, кроме нумерации счетов-фактур.
Конечно, кому-то из читателей некоторые из рассмотренных ошибок покажутся надуманными и притянутыми за уши, но моя задача была познакомить вас с очень полезной обработкой и показать принцип ее работы. Конечно, ошибки бывают разные и не всегда их так легко найти, как я вам показала, но в основном, я надеюсь, благодаря этой статье вы нашли еще одного помощника по проверке НДС в программе 1С Бухгалтерия предприятия.
С вами была Виктория Буданова. Спасибо что Вы с нами. Успешных вам отчетных кампаний. Думаю, что скоро вы поймете, что 1С – это просто.
Как проверить книгу продаж и покупок в 2020 году?
Книга покупок — это большая таблица, которая ведется в электронном или бумажном виде и в которой регистрируются счета-фактуры и документы, подтверждающие правильность определения суммы НДС, подлежащей вычету или возмещению в порядке, установленном Налоговым кодексом.
Если вся первичка отражена в учетной бухгалтерской программе правильно, книга покупок сформируется без ошибок.
Чтобы убедиться в правильности заполнения журнала, необходимо совершить следующие действия:
- Проверить наличие счетов-фактур и их реквизиты. Все ли документы нашли свое отражение в книге, правильно ли внесены их реквизиты (дата, номер, названия, суммы).
- Подписать акты сверки с контрагентами. Это мероприятие всегда сокращает вероятность ошибок.
- Сверить данные из книги, оборотно-сальдовой ведомости и декларации. Об этом и пойдет речь далее.
Данные действия относятся как к книге покупок, так и к книге продаж.
Как проверить книгу покупок
Для этого обязательно надо проверить за один отчетный период:
- сумму вычетов в декларации по НДС;
- сумму по дебету счета 68.02.
Если эти суммы совпали с книгой покупок, значит, у вас все сформировано правильно, если нет, надо искать ошибки.
В программе «1С» расхождения в учете НДС можно найти с помощью налогового регистра «НДС покупок», выбрав аналитику по поставщикам и первичным документам.
Правильность заполнения книги покупок проверяется по формуле:

При наличии ошибок надо сформировать анализ счета 68.02 и проверить выполнение равенства:
Кредитовые обороты за период за минусом оплаченного налога (проводка Дт 68 Кт 51) = НДС в книге покупок
Также надо проверить:
- соответствие счетов 60.01 и 60.02: чтобы по одному и тому же контрагенту и одному и тому же договору не было дебетовых и кредитовых остатков;
- сальдо по счету 76.ВА по конкретному контрагенту и конкретному договору (при соблюдении условий, указанных в п. 9 ст. 172 НК РФ) должно быть не более, чем сальдо по счету 60.02 по этому же контрагенту и договору, умноженному на расчетную ставку 20/120.
Как проверяется книга продаж
Книга продаж — это налоговый регистр, который служит для отражения всех документов по начислению НДС.
Правильность заполнения книги продаж проверяется по формуле:Как проверить книгу продаж по оборотке

Для этого формируется оборотно-сальдовая ведомость (ОСВ) по счету 90.01. Если нет операций, не облагаемых НДС, и операций по ставке 0%, то кредитовый оборот по этому счету, умноженный на расчетную ставку 20/120, должен быть равен дебетовому обороту по счету 90.03 (Дт 90.03 Кт 68.02).
Как проверяется книга продаж, если данное равенство не выполнено? В этом случае необходимо проконтролировать следующее:
- Если нет операций, не облагаемых НДС, и операций по ставке 0%, то сальдо счета 19 на конец налогового периода должно быть равно 0.
- Соответствие счетов 62.01 и 62.02: чтобы по одному и тому же контрагенту и одному и тому же договору не было дебетовых и кредитовых остатков.
- Сальдо счета 76.АВ должно быть равно сальдо по счету 62.02, умноженному на 20/120. Если прошли авансы в валюте или в условных единицах, то надо прибавить сальдо и этих счетов.
Проверка книги покупок и книги продаж — это очень важные мероприятия, которые необходимо проводить бухгалтеру перед составлением налоговой декларации по НДС. Формулы и равенства, о которых мы рассказали в нашей статье, помогут избежать ошибок в заполнении этих важных налоговых регистров.