Уничтожение бухгалтерской документации без нарушений
Практически каждая организация сталкивается с тем, что в процессе ее деятельности появляется внушительный объем бухгалтерских документов. А если они становятся невостребованными? Все ли документы следует уничтожать? И когда процедуру уничтожения таких бухгалтерских бумаг не помешает оформить документально? В статье будет рассмотрено, как это сделать правильно.
Сроки хранения документов бухгалтерии
Организации следует обеспечить надлежащее хранение первичных учетных документов, регистров бухгалтерского учета и отчетности, аудиторских заключений в течение не менее пяти лет после отчетного года. При этом в отношении отдельных категорий документов учета могут быть установлены более продолжительные сроки в соответствии с правилами организации государственного архивного дела, утвержденными приказом Минкультуры от 25.08.2010 № 558 (ст. 29 Федерального закона от 06.12.2011 № 402‑ФЗ «О бухгалтерском учете»). Так, например, организация должна обеспечить постоянное хранение годовой бухгалтерской отчетности, передаточных актов, ликвидационных балансов, отчетности по МСФО, годовых отчетов о платежах и поступлении валюты, годовых расчетных ведомостей по отчислению страховых взносов, свидетельств о постановке на учет в налоговых инспекциях и ряда других документов.
Документы, связанные с организацией и ведением бухгалтерского учета, такие как учетная политика и стандарты экономического субъекта, организация должна хранить не менее пяти лет после года, в котором они использовались.
В последнее время расширяется документооборот в электронном формате. Бухгалтерам следует иметь в виду, что электронные носители документов учета и средства программного обеспечения надлежит сохранять в течение пятилетнего срока, который исчисляется со следующего года после года, в котором они использовались последний раз.
Положения Налогового кодекса требуют хранить первичные документы в течение четырех лет, считая с года, в котором документ в последний раз был использован для составления налоговой отчетности или расчета суммы налога (подп. 8 п. 1 ст. 23 НК РФ).
Уничтожение бухгалтерских и других учетных документов, отражающих экономическую деятельность организации, при наличии признаков банкротства влечет привлечение к уголовной ответственности (ст. 195 УК РФ).
Например, организация может перенести убыток на будущее в течение 10 лет в целях налогообложения. В этом случае четырехлетний срок хранения документов будет исчисляться по прошествии этих 10 лет. Получается, что для подтверждения правомерности переноса убытка необходимо хранить первичные документы в течение 14 лет.
Еще пример для исчисления срока хранения счетов‑фактур. Организация может применить вычет по НДС в течение трех лет после окончания соответствующего налогового периода. В частности, если по счету‑фактуре, полученному в I квартале 2015 года, организация применяет вычет через год, то срок исчисления для его хранения также отодвигается на год.
За сохранность документов организации несет ответственность ее руководитель. При смене руководства необходимо обеспечить их передачу, порядок которой организация определяет самостоятельно.
Уничтожение документов по истечении срока хранения
Уничтожение первичных учетных документов является правом, а не обязанностью организации. Проведение такой процедуры должно быть документально подтверждено соответствующими актами. В противном случае есть вероятность того, что уничтоженные документы могут быть запрошены контролирующими органами, учредителями, а подтвердить их отсутствие окажется нечем. В связи с чем их статус будет толковаться у организации как «в наличии», что может повлечь конфликтную ситуацию.
Для оценки сроков хранения бухгалтерской документации руководитель организации может приказом (распоряжением) создать отдельную экспертную комиссию.
Не будет лишним, если в состав этой комиссии войдут квалифицированные сотрудники ведущих структурных подразделений фирмы, а также представитель делопроизводственной службы. Экспертная комиссия возглавляется одним из заместителей руководителя учреждения. А ее секретарем, как правило, является заведующий архивом (или лицо, ответственное за архив организации). На секретаря возлагаются, как правило, такие функции, как ведение делопроизводства экспертной комиссии, хранение и использование ее документов, ответственность за их сохранность, а также контроль за исполнением принятых ею решений.
Экспертная комиссия может быть создана как постоянно действующий совещательный орган при руководителе предприятия. При этом комиссия может быть наделена правом в пределах своей компетенции:
- давать рекомендации структурным подразделениям по вопросам разработки номенклатуры дел, экспертизы ценности документов;
- запрашивать от руководителей отделов фирмы письменные объяснения о причинах утраты, порчи или незаконного уничтожения документов постоянного и долговременного сроков хранения, а также другими правами.
Приведем примерную форму приказа о создании экспертной комиссии (см. образец 1).
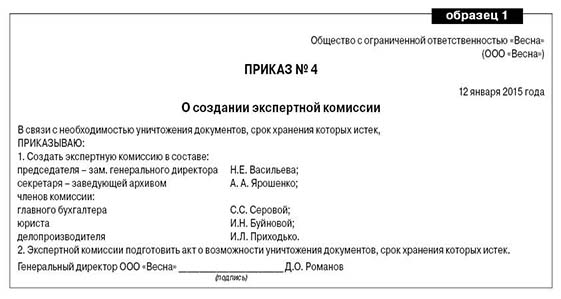
В процессе своей работы комиссия составляет перечень документов, установленный законодательством срок хранения которых истек, и подписывает акт по его утверждению. После этого комиссия производит уничтожение документов согласно перечню, что также свидетельствуется актом, подписанным ее членами.
Если комиссия примет решение отправить невостребованные документы в качестве макулатуры, то этот факт можно оформить накладной. При этом накладная о передаче макулатуры должна иметь такие реквизиты как: дата передачи, количество переданных коробок (папок) и их вес. Отметим, что полученные денежные средства за макулатуру организации надлежит отразить в составе прочих доходов.
Для самостоятельной разработки положения о постоянно действующей экспертной комиссии фирма может руководствоваться рекомендациями, изложенными в Приказе Росархива от 19.01.1995 № 2, и Основными правилами работы архивов организации, принятыми решением Коллегии Росархива от 06.02.2002.
Оформление процедуры уничтожения документов
При принятии решения об уничтожении бухгалтерских документов экспертная комиссия составляет акт. Форму такого акта организация разрабатывает самостоятельно.
После составления акта о перечне документов, подлежащих уничтожению, организации следует оформить сам факт их уничтожения. Сделать это можно с помощью разрыва документов вручную, с помощью автоматических уничтожителей документов – шредеров, посредством сжигания или передачи их в организации, собирающие макулатуру.
Засвидетельствовать факт физического уничтожения документации можно соответствующим актом, форму которого организация разрабатывает самостоятельно и утверждает приказом руководителя. При сдаче невостребованных документов в качестве утильсырья можно использовать накладную.
Приведем примерные формы актов для оформления процедуры уничтожения бухгалтерских документов, срок хранения которых истек (см. образцы 2 и 3).
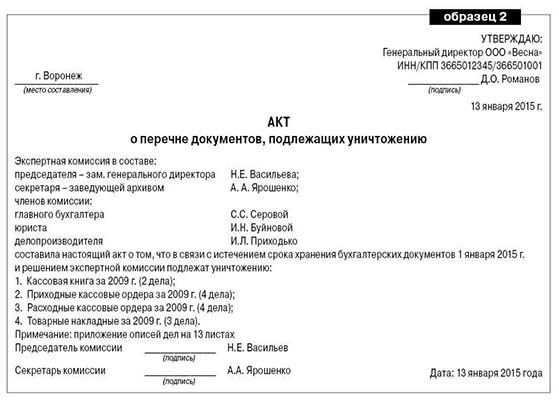
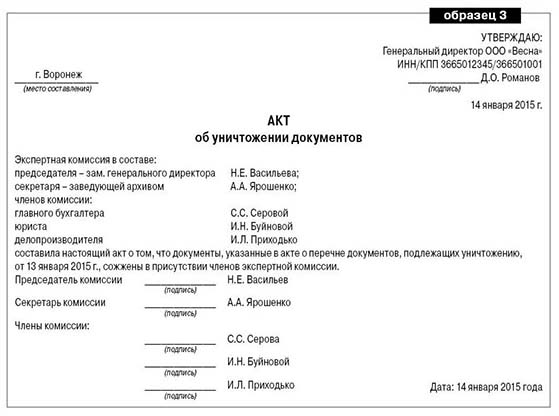
Если документ утрачен
Если бухгалтерские и налоговые документы по каким‑то форс-мажорным причинам будут утрачены, например, в случае пожара или подтопления помещения, в котором они хранились, то организация обязана их восстановить. Минфин России в письме от 07.06.2013 № 03‑02‑07/1/21191 разъяснил, что документы необходимо восстанавливать в случае их утраты даже после проведения выездной проверки за тот период, к которому относились эти документы. Такая обязанность организации обусловлена другой – обеспечивать сохранность данных бухгалтерского и налогового учета (подп. 8 п. 1 ст. 23 НК РФ). При этом, как Минфин РФ отметил в письме, непредставление в установленный срок организацией в инспекцию документов и (или) иных сведений, необходимых для осуществления налогового контроля, влечет ответственность, предусмотренную статьей 126 Налогового кодекса.
Однако у судов есть другая позиция, согласно которой, если истребуемые документы отсутствуют у организации, то она не может быть привлечена к ответственности по статье 126 Налогового кодекса, поскольку отсутствует такой необходимый элемент состава правонарушения, как вина. То есть инспекции следует доказать фактическое наличие истребуемых документов у организации для привлечения к ответственности по этой статье Налогового кодекса. А сделать это при их утрате вследствие пожара или залива помещения затруднительно. В этом случае ответственность за отсутствие бухгалтерских документов, счетов‑фактур предусмотрена статьей 120 Налогового кодекса. Например, такая позиция отражена в постановлении ФАС Московского округа от 12.08.2013 по делу № А40‑82680/12‑20‑446.
Кроме того, за нарушение порядка и сроков хранения учетных документов предусмотрен административный штраф на должностных лиц в размере от двух тысяч до трех тысяч рублей (ст. 15.11 КоАП РФ).
К уничтожению бухгалтерской документации следует подходить взвешенно, оценивая реальный срок ее хранения, требуемый законодательством, и актуальность.
Екатерина Егорова, редакция «ПБ»

Данная статья опубликована в закрытом разделе портала «Практическая бухгалтерия». Конкретные бухгалтерские вопросы с примерами решений и экспертными мнениями — максимум полезной и нужной информации на одном портале.
Получите доступ >>
Порядок уничтожения документов
Уничтожение документации – необратимое действие, направленное на избавление от документов, которые больше не участвуют в делопроизводстве и не несут необходимой к использованию информации. Уничтоженные документы по умолчанию не могут быть восстановлены. Необратимость данной процедуры требует особо ответственного отношения к отбору документов, подлежащих уничтожению, и к самой процедуре.
Закон разрешает уничтожать только те документы, для которых истек предписанный законодательством срок хранения.
ОБРАТИТЕ ВНИМАНИЕ! Рекомендуется выждать еще некоторое время после официального истечения срока хранения документов во избежание непредвиденных ситуаций, при которых эти бумаги могут потребоваться.
Налоговый Кодекс РФ регламентирует все вопросы, касающиеся бумаг, связанных с налоговой отчетностью. Порядок хранения и уничтожения документации описан в ФЗ № 402 о бухучете. При этом сроки хранения различной бухотчетности регулируются гл. II к Приказу Росархива № 236.
Отбор документов, более не нужных
Оценка документации, подлежащей утилизации, проводится обычно ежегодно. Необходимо из всего архива выбрать те бумаги, хранить которые дольше уже нет необходимости, а этот срок может отличаться для разных типов документации. Одному человеку, даже в небольшой организации, справиться с такой работой очень сложно, велика вероятность ошибки. Поэтому правилами архивного дела рекомендуется назначать для проведения экспертизы специальную комиссию минимум из трех человек.
Рекомендуемый состав комиссии:
- представитель руководителя;
- бухгалтер;
- юрист;
- архивариус;
- секретарь (кадровик);
- один из сотрудников.
ВАЖНО! Акт о выделении к уничтожению документов от КонсультантПлюс доступен по ссылке
Лица, включенные в состав комиссии, утверждаются специальным приказом руководства. Можно менять состав ежегодно, а можно утвердить экспертов раз и навсегда.
Задачи комиссии:
- отобрать документы, не подлежащие дальнейшему хранению, установив факт истечения их срока хранения;
- составить акт о предоставлении документации к уничтожению;
- подготовить документы к утилизации.
ВАЖНО! Если на некоторых документах, отобранных для уничтожения, имеется гриф секретности, их нужно оформить отдельным актом.
Даты отбираемых документов
Для уничтожения отбираются документы, срок хранения которых истек к 1 января того года, когда составлен акт об их уничтожении. Если срок хранения дела истек после 1 января, то его можно включить в акт только в будущем году. Например, если срок хранения документа истек 1 февраля 2023 года, то в акт об утилизации его можно включить не ранее 1 января 2024 года.
В соответствии с п. 4.13 Правил хранения документов аналогичный порядок распространяется на электронные документы с истекшим сроком хранения.
Отметим, форма акта об уничтожении документов с истекшим сроком хранения унифицирована в Приложении № 21 к Приказу Минкультуры № 526.
Акт составлен, что дальше?
Акт составлен, подписан главной экспертной комиссии и согласовывается ее членами, визируется руководством.
ВНИМАНИЕ! Если часть документации фирмы принято передавать на хранение в фонды государственного архива, то акты нужно обязательно согласовывать с архивной экспертной комиссией.
Подготовка к уничтожению:
- изъятие соответствующих документов из места их хранения;
- освобождение бумаг от скрепок, брошюровки, других видов соединений;
- упаковка для транспортировки к месту уничтожения (оно может производиться и на территории самой фирмы).
НЕЛЬЗЯ! Категорически запрещается использование «осужденных» на утилизацию документов в других целях, например, в качестве черновиков и т.п.
Как утилизировать документы?
Небольшой объем бумаг может быть уничтожен силами самой организации, например, с помощью измельчителя (шредера). Самостоятельно сжигать бумаги не рекомендуется во избежание проблем с пожарной инспекцией. При уничтожении своими силами нужно составить акт в свободной форме.
Крупные партии документов нужно доставить для уничтожения в специальные компании. При этом к акту присоединяется квитанция, выданная компанией-уничтожителем, о том, что документы приняты на утилизацию.
Некоторые организации пользуются услугами агентств по сбору макулатуры, это значительно дешевле, но в таком случае не исключена нежелательная утечка информации.
Срок не истек, но больше хранить нельзя
Иногда приходится уничтожать документы, которые еще должны были бы храниться, но стали непригодными к прочтению и дальнейшему хранению. Такое случается, если хранимые бумаги были необратимо испорчены или повреждены. Причины повреждений могут быть различными – от банального несоблюдения правил хранения до чрезвычайных ситуаций и катастроф.
При оценке таких бумаг в акте надо отметить причину невозможности дальнейшего хранения документации.
Какие документы лучше сохранить!
Существуют обстоятельства, когда не стоит избавляться от документов даже с истекшим сроком. Сохранить во что бы то ни стало стоит такие бумаги:
- документы, по которым идет или намечается судебное разбирательство;
- финансовые документы, если в компании регистрировался убыток: их срок хранения увеличивается пропорционально убыточному периоду.
Бухгалтерские документы имеют свои особенности касательно сроков хранения. Несмотря на то, что законодательно их уничтожение регламентируется теми же законодательными актами, что и для других бумаг, в отношении данных бухучета действуют дополнительные законодательные нормы, прописанные в Налоговом кодексе и ФЗ «О бухгалтерском учете»:
- все документы, касающиеся вычисления и уплаты налогов, нужно хранить не менее 4 лет;
- первичную бухгалтерскую документацию нужно сохранять в неприкосновенности в течение минимум 5 лет.
Уничтожение электронных архивов
Часто значительная часть документооборота ведется в электронной форме. Своевременная очистка электронного ресурса столь же необходима, как избавление от бумажной макулатуры.
С точки зрения закона, разницы в виде носителя не существует. Процесс уничтожения и актирования аналогичен тому, что проводится с бумагами.
Нюанс состоит в следующем: документ необходимо уничтожить вместе с носителем (диском, флэш-картой). Если же он записан на жестком диске компьютера, простое нажатие кнопки «delete» и перемещение файла в корзину не гарантирует его уничтожения. Даже спустя 8 циклов перезаписи, можно восстановить уничтоженные файлы по «магнитному эху».
Поэтому уничтожать электронные файлы можно либо долгой перезаписью, либо утилизацией винчестера (допустимо электромагнитное излучение, химическое воздействие, физическое разрушение). Только так можно быть уверенным, что документация уничтожена окончательно и не попадет в чужие руки.
НЕ ЗАБУДЬТЕ! При уничтожении электронного файла нужно вывести из употребления все копии, сделанные с него на другие носители, в том числе бумажные.
Ответственность несёт руководитель
Если уничтожены документы, которые должны были быть сохранены, то даже в случае правильного актирования ответственность несет руководитель. За нарушение сроков хранения документации и нарушение правил утилизации КоАп предусмотрены серьезные штрафы – от 2 до 3 тыс. руб., а за повторные нарушения – еще выше.
Уничтожение документов с истекшими сроками хранения (акт)
Накопились документы: как с ними поступить, чтобы не нарушить закон
Наша жизнь тесно связана с огромным количеством бумаг. Даже в обычной квартире можно обнаружить залежи разного рода макулатуры (к примеру, счета на оплату или копии личных документов). В компаниях и учреждениях бумажные завалы образуются в несравнимо больших объемах (распорядительные, административно-хозяйственные, бухгалтерские, кадровые и другие документы).
Обычному гражданину избавиться от ненужных бумаг можно без особых проблем — провести генеральную уборку и выбросить весь ненужный бумажный хлам. Никаких особых процедур при этом соблюдать не потребуется — даже если случайно будет уничтожено что-то ценное, наказания не последует. Правда, в такой ситуации придется потратить время и средства на восстановление утраченного документа.
Совсем иные требования предъявляются к уничтожению документов, образовавшихся в процессе деятельности различных компаний. Избавиться от приказов, распоряжений, кадровых и первичных бухгалтерских документов, а также от множества иных документов без соблюдения особой процедуры не получится. Кроме того, уничтожить документы можно только по истечении законодательно установленных сроков их хранения.
ВАЖНО! Обязанность по сохранению архивных документов (в том числе по личному составу) в течение сроков их хранения возложена на государственные органы, органы местного самоуправления, организации и граждан, занимающихся коммерческой деятельностью, в соответствии с п. 1 ст. 17 закона «Об архивном деле в РФ» от 22.10.2004 № 125-ФЗ.
В случае несоблюдения этого закона предусмотрены различные виды ответственности (ст. 27 закона № 125-ФЗ).
Упорядоченная информация по срокам хранения документов, связанных с налоговым, бухгалтерским учетом, а также с исчислением страховых взносов приведена в КонсультантПлюс. Оформите пробный доступ к системе и переходите в Готовое решение.
Описание процедуры уничтожения — можно ли обойтись одним актом
Какова же процедура уничтожения документов с истекшими сроками хранения?
Для любых документов (неважно, распорядительных, бухгалтерских или кадровых) существует единый порядок их уничтожения. Он заключается в следующем:
- Необходимо проверить, истек ли срок хранения документов, а также наличие документов, потерявших свое практическое значение.
- Экспертная комиссия (ЭК), состав которой утверждается руководителем компании, должна провести экспертизу ценности документов (оформляется протоколом заседания ЭК).
- Составляется акт на уничтожение документов, утверждаемый руководителем предприятия.
- Дела, отраженные в акте, уничтожаются, что оформляется отдельным документом.
О том, какими могут быть сроки хранения документов, читайте в статье «Срок хранения бухгалтерских документов в организации».
Одним актом здесь не обойтись, да и в одиночку избавиться от документов не получится. Не следует преуменьшать в данном случае роль экспертной комиссии. К примеру, если при экспертизе будет выявлено, что в одном деле подшиты документы с истекшим сроком хранения одновременно с бумагами, имеющими постоянные или длительные сроки хранения, то такой комплект документов потребуется расшить и расформировать. Документы, не подлежащие уничтожению к определенной дате, оформляются в самостоятельные дела.
Или другой пример: если экспертиза документов постоянного хранения выявила наличие одновременно оригиналов, копий или их дубликатов (то есть повторяющуюся информацию), то дальнейшему хранению подлежат оригиналы, а остальные документы уничтожаются. Всё это решает экспертная комиссия.
В ее обязанности также входит определение возможности восстановления текста поврежденных документов. К уничтожению могут быть отобраны документы, большая часть текста которых недоступна для прочтения и не подлежит восстановлению. Если возможно восстановление текста, поврежденный документ не уничтожается, а в последующем реставрируется или фотокопируется.
Результаты экспертизы документов должны найти отражение в протоколе ЭК, форма которого законом не регламентирована. А при оформлении акта на уничтожение документов можно использовать форму, приведенную в приложении № 4 к Основным правилам работы архивов организаций, одобренным решением коллегии Росархива от 06.02.2002, несмотря на то, что сам документ уже не действует.
Как составить акт на уничтожение документов
До того момента, как произойдет уничтожение документов с истекшим сроком хранения, ответственным за их ликвидацию лицам придется изрядно потрудиться. Во-первых, отобранные документы необходимо упорядочить и описать — для этого предназначен акт «О выделении к уничтожению документов, не подлежащих хранению».
В акте не требуется описывать каждое дело — достаточно указать их общее количество и крайние сроки завершения делопроизводства. Например, в акте в отношении приказов по административно-хозяйственной деятельности достаточно привести следующую информацию:

Кроме заполнения табличной части акта, в нём требуется указать и другую важную информацию: итоговые цифры единиц хранения, подлежащих уничтожению, с указанием временного периода дел; отметку о согласовании приведенной в акте информации с экспертной комиссией (в том числе отдельно указываются дата и номер протокола ЭК об утверждении описей дел постоянного хранения). Акт утверждается руководителем фирмы. Особое место в нем отводится для даты составления — этот реквизит заслуживает отдельного внимания. Об этом поговорим далее.
Как не ошибиться с датой акта
Чтобы не нарушить требования закона и случайно не избавиться от документов, срок хранения которых еще не истек, необходимо правильно исчислять эти сроки. При этом нужно учесть следующее:
- Перед уничтожением дел с датой оформления в 2010 году и позднее сроки их хранения нужно сверять с перечнем, утвержденным приказом Росархива от 20.12.2019 № 236.
- Документы, созданные до 2009 года (включительно), можно уничтожать только в том случае, если истек срок хранения, указанный в Перечне типовых управленческих документов, утвержденном Росархивом 06.10.2000.
При конкретизации даты уничтожения документов следует помнить, что в акт на уничтожение разрешено включать те документы, срок хранения которых истек к 1 января года составления акта. К примеру, дело 2015 года со сроком хранения 5 лет допустимо включить в акт не ранее 2021 года.
Когда оформить акт, если сроки хранения документов неизвестны
В процессе хозяйственной деятельности у организации могут появиться документы, не перечисленные в законодательно определенных перечнях. Рано или поздно вопрос об их уничтожении также возникает.
В любом случае до оформления акта на уничтожение необходимо конкретизировать сроки хранения таких документов. Для определения сроков хранения документов, не предусмотренных перечнями, ЭК организации вправе обратиться с запросом к специалистам архивного учреждения.
Только после того, как срок хранения будет определен, можно решать дальнейшую судьбу таких документов (уничтожить или продолжать хранить).
Нюансы оформления акта на уничтожение бухгалтерских документов
На особенностях уничтожения бухгалтерских документов необходимо остановиться отдельно. Несмотря на то что сроки их хранения также установлены приказом Росархива и на них распространяется общая процедура хранения и уничтожения документов в соответствии с законом № 125-ФЗ, существует еще ряд нормативных документов, требования которых необходимо учитывать.
Так, в ст. 23 НК РФ установлено, что налогоплательщик обязан сохранять в течение 5 лет данные бухучета и иные бумаги, необходимые для расчета и уплаты налогов. Ст. 29 закона «О бухгалтерском учете» от 06.12.2011 № 402-ФЗ устанавливает аналогичный срок хранения в 5 лет для первичных бухгалтерских документов, учетных регистров, учетной политики, бухотчетности и иных документов, связанных с организацией и ведением бухучета.
Подробнее о том, в течение какого периода необходимо хранить такие документы, как счета-фактуры, читайте в материале «Какой срок хранения счетов-фактур?».
То есть если учетный регистр, справка или иная бумага каким-либо образом относится к разряду бухгалтерских, оформлять акт на уничтожение ранее истечения 5-летнего срока нельзя. Если это произойдет, ответственность за неправомерное уничтожение будет нести руководитель фирмы.
Однако это еще не все. Сказанное выше относилось к тем компаниям и предприятиям, деятельность которых в течение всего срока их существования была безубыточной. Если же получен убыток и его переносили на последующие периоды, все документы, подтверждающие размер такого убытка, запрещено уничтожать в течение всего срока переноса (ст. 283 НК РФ).
Когда все законодательно установленные сроки хранения истекут, акт на уничтожение оформляется в обычном порядке.
Акт оформлен — как избавиться от макулатуры
Законом не определены конкретные способы уничтожения документов с истекшим сроком хранения. Поскольку на момент составления акта эти документы уже не представляют для компании никакой ценности и, по сути, являются макулатурой, способ избавления от них возможен любой. Например, можно:
- отправить документы на переработку (утилизацию) в специализированную организацию;
- избавиться от ненужных бумаг с помощью специального уничтожителя (офисного шредера, измельчителя бумаги и др.);
- сжечь (однако это может повлечь проблемы с пожарниками).
Первый способ может обернуться для фирмы значительными материальными расходами на оплату услуг по утилизации, а передачу документов придется оформлять приемо-сдаточным актом или накладной с указанием количества дел и их веса. Для обеспечения конфиденциальности потребуется отправить в спецорганизацию своего работника с целью контроля за процедурой уничтожения документов.
Во всех остальных случаях без оформления дополнительных документов также не обойтись — об этом поговорим в следующем разделе.
Оформляем факт уничтожения документов
Акт «О выделении к уничтожению документов, не подлежащих хранению» является не единственным документом, который требуется оформить в подобной ситуации. Еще одну бумагу (обычно ее также именуют актом) составляют, чтобы подтвердить сам факт уничтожения утративших практическое значение и устаревших документов. Для этого акта не предусмотрено типовой формы, поэтому он составляется в произвольной форме. При этом важно указать в нем всю необходимую информацию.
Чтобы впоследствии к этому документу не было претензий, в нем нужно отразить следующее:
- наименование документа и название компании, от имени которой он составляется;
- дату оформления акта;
- описание факта уничтожения документов (с указанием объема или количества, а также способа уничтожения);
- подписи с расшифровками Ф. И. О. ответственных лиц.
Образец акта об уничтожении документов разработали эксперты КонсультантПлюс. Получите бесплатный пробный доступ к системе и переходите к образцу.
Документы уничтожены по акту — могут ли наказать руководителя?
Если акт о выделении к уничтожению документов сформирован верно (с соблюдением всей процедуры по организации и проведению экспертизы документов и оформлению результатов работы ЭК), руководитель всё равно может быть привлечен к ответственности в том случае, если документы были уничтожены преждевременно и сроки их хранения не соблюдались.
ВАЖНО! В соответствии со ст. 15.11 КоАП РФ за грубое нарушение сроков хранения учетных документов возможен штраф в размере от 5 000 до 10 000 руб.
Если у юрлица отсутствуют средства на организацию и содержание отдельной архивной службы, но он не хочет быть наказан, ему необходимо назначить ответственных работников, в функции которых будет входить непрерывный контроль за хранением документов и своевременным уничтожением дел с истекшими сроками хранения.
Как составить акт, если уничтожить требуется документы в электронной форме
В соответствии со ст. 5 закона № 125-ФЗ отражение документов в составе архивного фонда не зависит от способа создания и вида носителя.
В п. 2 ст. 29 закона № 402-ФЗ указано, что документы и средства, воспроизводящие электронные носители информации, а также проверяющие подлинность ЭЦП, надлежит хранить не менее 5 лет после года, в котором они в последний раз использовались для составления бухгалтерских отчетов.
В настоящее время огромные объемы документации могут храниться в компании в электронном виде, а также на специальных носителях (дисках, флеш-картах и др.). Если ЭК определит отсутствие практической значимости электронных документов и (или) срок их хранения истечет, информация подлежит уничтожению вместе с носителем. При этом могут применяться те же способы уничтожения, что и для бумажных документов (измельчение, сжигание, изменение формы и др.).
Кроме того, могут применяться и специальные способы — стирание или перезапись файлов (абз. 2 разд. 9.9 ГОСТа 15489-1-2007, утв. приказом Ростехрегулирования от 12.03.2007 № 28-ст).
Особой процедуры (в том числе по оформлению акта) для этого законом не предусмотрено, поэтому необходимо придерживаться общего порядка, описанного ранее для бумажных документов. При этом не следует забывать о следующем:
- запрещено избавляться от ненужных файлов и документов самовольно и без оформления акта;
- нельзя уничтожать документы, относящиеся к судебному разбирательству (проходящему или предстоящему);
- нельзя игнорировать требование о конфиденциальности информации, содержащейся в уничтожаемых документах и их копиях;
- необходимо ликвидировать все копии документов (включая персональные и резервные), если такие дубликаты разрешены к уничтожению.
Итоги
Уничтожение документов с истекшими сроками хранения происходит после завершения работы экспертной комиссии с обязательным оформлением акта. Затем в отношении всех отраженных в акте документов проводится процедура физической ликвидации — это действие тоже оформляется отдельным актом.
Способы избавления от документов могут быть различными — законом этот момент не регламентируется. Допустимо сдать их на утилизацию в специализированную компанию, воспользоваться офисным шредером или применить иной способ.
Уничтожаем документы с экспертной комиссией и без нее
В работе каждой организации рано или поздно наступает момент, когда необходимо избавиться от старых документов и освободить место для новых. Но понятия «старые документы» в архивном деле нет. Есть только документы, у которых истек срок хранения. От них можно избавиться, но не сразу и не от всех. Сначала придется пересмотреть документы и выделить те, которые можно безбоязненно уничтожить.
Как бы ни было велико искушение вывезти все «старые» документы куда угодно с глаз долой, делать этого ни в коем случае нельзя – ответственность за нарушение требований законодательства о хранении документов никто не отменял. В соответствии со ст. 13.25 Кодекса Российской Федерации об административных правонарушениях (далее – КоАП РФ) штраф для юридического лица может составить от 200 до 300 тысяч рублей. На практике ответственность для организации может наступить, если она не предоставит какой-либо документ по запросу контролирующего органа, сославшись на то, что он потерян или уничтожен. Именно поэтому бездумно уничтожать документы рискованно.
Какие документы можно уничтожить?
Принимая решение об уничтожении документов, необходимо руководствоваться главным критерием – сроком хранения. Если он истек, то документ можно отправить в шредер (или в печь) при условии, что вы правильно определили истечение срока хранения.

Руководствуясь этим правилом, можно составить список документов разного «возраста», которые подлежат уничтожению в 2017 году:
Год завершения в делопроизводстве
Срок хранения
Сразу выделить документы на уничтожение невозможно. Сначала необходимо провести экспертизу ценности. При этом срок хранения станет определяющим, но не единственным критерием отбора. Документ с истекшим сроком хранения может пригодиться в дальнейшей работе. Не исключено, что он может представлять научную, даже историческую ценность. Установить это, а значит, и продлить срок хранения, может только экспертиза ценности (ЭЦ), которую проводит экспертная комиссия (ЭК).
Экспертная комиссия: состав и функции
ЭК появляется в организации сразу после того, как руководство принимает решение создать архив. Секретарем ЭК всегда является архивариус, а председателем – либо топ-менеджер, которому подчиняются делопроизводители (например, административный директор), или, как в нашем примере, директор по общим вопросам. Если такового не обнаружится – сам генеральный директор, который подписывает приказ о создании комиссии (Пример 1 ). Этим же приказом можно утвердить положение о новом коллегиальном органе и запросить план его работы. Если дата создания ЭК в приказе не указана, считается, что комиссия работает с даты подписания приказа.

1 Не приводится.
ЭК является коллегиальным совещательным органом при генеральном директоре организации. «Коллегиальный» означает, что в комиссию входят несколько должностных лиц из числа работников организации, «совещательный» – должностные лица не принимают решение, а лишь рекомендуют генеральному директору совершить ту или иную операцию над документами и согласуют ее.

Делопроизводитель или архивариус хорошо знают документы управления, но в архиве организации есть еще огромный пласт документов кадрового делопроизводства, бухгалтерской и налоговой отчетности, документов, сопровождающих профильную деятельность организации. Поскольку это самостоятельные системы документации, оценить их могут только специалисты. Для этого и создается экспертная комиссия – собрание компетентных (каждый в своей области) должностных лиц.
Основная функция ЭК в организации, которая не является источником комплектования государственного (муниципального) архива, – организовать ежегодный отбор дел для хранения и уничтожения.
В организациях, которые являются источниками комплектования государственного архива, функционал ЭК шире: комиссия активно взаимодействует с экспертно-проверочной комиссией архивного учреждения, представляет им на согласование проекты номенклатур дел, архивные описи, вносит предложения по изменению сроков хранения документов.
Независимо от сферы деятельности компании, в ЭК необходимо включить:
• начальника отдела кадров;
• начальника юридического отдела;
• должностное лицо по профилю деятельности компании (начальника производства, начальника строительства, главного технолога и т.д.), задача которого – оценить документы по основной деятельности организации.


Каждое заседание ЭК оформляется протоколом (Пример 2).

Если экспертиза ценности проводится впервые
Первая экспертиза ценности – мероприятие всегда масштабное. Необходимо просмотреть все документы, которые скопились за годы существования организации. Экспертная комиссия при этом должна действовать последовательно.
■ Шаг 1: выделяем документы, для которых будет проводиться экспертиза ценности.
На этом этапе экспертизы члены ЭК не участвуют. Это зона ответственности архивариуса (делопроизводителя, секретаря) и работников структурных подразделений компании. Они отделяют документы, завершенные делопроизводством до начала текущего года, от тех, которые пока в работе.
■ Шаг 2: разделяем документы по годам. Этот этап актуален при первой ЭЦ, когда просмотреть предстоит абсолютно все, что завершено делопроизводством.
Первое, с чего начинают наводить порядок, – разделяют документы по годам. Возможно, работники, которые отвечали за эти документы, делали это ранее. Если нет – придется заниматься этим сейчас. Ответственными по-прежнему являются архивариус и работники подразделений, членов ЭК привлекать пока рано.
■ Шаг 3: проводим экспертизу. На этом этапе главную роль в экспертизе играют члены ЭК, которые просматривают подготовленные к оценке и разделенные по годам документы и выносят вердикт: представляют они практическую (научную, историческую) ценность или нет. После этого ту часть документов, что получила статус «могут быть уничтожены», проверяет архивариус. Он выясняет, истекли ли сроки хранения у этих документов.

■ Шаг 4: оформляем результаты экспертизы. Результаты экспертизы ценности фиксируются, во-первых, в описи дел и документов, а во-вторых – в акте о выделении документов к уничтожению.
■ Шаг 5: согласовываем и утверждаем описи и акты. После того, как документы, которые фиксируют результаты прошедшей экспертизы ценности, будут составлены, проводится заседание экспертной комиссии. На нем члены ЭК согласуют описи и акт, после чего их утверждает генеральный директор.
■ Шаг 6: оформляем документы на хранение и уничтожение. Те дела и документы, которые остаются в организации, оформляются на хранение. Для тех, которые решено уничтожить, организуется процесс утилизации.

Процесс уничтожения документов
Уничтожение документов обычно производят одним из двух способов: путем сжигания либо измельчения. Последнее – только при условии, что документы восстановить будет невозможно. Нельзя отправлять документы на ближайшую мусорную свалку, рвать на части или использовать в качестве черновиков.
Как правило, для уничтожения документов привлекают специальные организации. Чаще всего эти организации в качестве способа уничтожения предлагают измельчение, причем образовавшиеся отходы тут же могут принять как макулатуру, вернув тем самым часть стоимости своих услуг. По желанию заказчика процесс уничтожения исполнитель может снять на видео. При уничтожении документов также могут присутствовать представители организации-заказчика.
С организацией, которая занимается уничтожением документов, оформляется стандартный договор возмездного оказания услуг. Типовую форму договора подрядчик предложит еще на стадии переговоров. Все, что требуется от архивариуса – проследить, чтобы в договоре присутствовал пункт о том, что исполнитель обязуется обеспечить конфиденциальность уничтожаемых документов, поскольку среди них могут быть дела, которые содержат персональные данные, коммерческую или другие виды тайн. Чтобы не тратить время на сортировку секретных и несекретных документов, от которых вскоре останется только стружка, подрядчики обеспечивают конфиденциальность по умолчанию.
Уничтожить документы можно и своими силами, если позволяют производственные мощности, например, в цехах предприятия работает печь или промышленный шреддер. Попытка избавиться от документов при помощи обыкновенного кабинетного шреддера обречена на провал, если объем бумаг превышает одну папку.
Акт об уничтожении документов
Уничтожение дел от момента отбора до отправки в шредер оформляется одним документом – актом о выделении к уничтожению архивных документов, не подлежащих хранению. Форма утверждена Правилами организации хранения, комплектования, учета и использования документов Архивного фонда Российской Федерации и других архивных документов в органах государственной власти, органах местного самоуправления и организациях в приложении № 21 (Пример 3).


Как видно из примера, акт об уничтожении документов условно состоит из двух частей. Первая представляет собой перечень дел и документов, выделенных для уничтожения, вторая – информирует о том, как именно были уничтожены документы.
Пройдемся по акту и рассмотрим основные правила заполнения его унифицированной формы.
Первая часть акта: правила оформления
1. Наименование организации может быть как полным, так и кратким. Главное, чтобы наименование, заявленное в акте, соответствовало уставу организации.
2. Акты об уничтожении документов необходимо регистрировать, как и другие документы. Акту присваивают порядковый номер по соответствующей регистрационной форме. Дата акта должна соответствовать дате его утверждения.
3. Акт утверждает генеральный директор.
4. Документы отбирают на уничтожение на основании нормативно-правовых актов, устанавливающих сроки хранения. И это не только Перечень 2010. Мы поместили в пример отраслевой документ, содержащий сроки хранения, чтобы показать, как выглядят в акте несколько таких документов.
5. Информацию об уничтожаемых документах сводят в таблицу.
• Каждой записи в таблице присваивают порядковый номер.
• Во вторую графу помещают групповой заголовок дела: «Счета-фактуры» или «Приказы…». При этом дела не нужно расписывать по единицам хранения. Более того, если уничтожается одно и то же дело сразу за несколько лет, то достаточно внести в акт всего одну запись (см. запись № 3 в Примере 3).
• В третьей графе указывают годы, за которые уничтожаются документы.
• Опись, как уже говорилось, – основной учетный документ архива. Если уничтожаемые документы были внесены в описи, в четвертой графе указывают ее номер, в пятой – порядковые номера уничтожаемых единиц хранения по этой описи (см. запись № 1). Документы с пятилетними и меньшими сроками хранения не описывают, поэтому в этих графах ставят прочерки (см. запись № 2). Если это первое уничтожение документов в организации, и описи пока не составлены, то обе графы (четвертую и пятую) можно убрать из таблицы – вносить в них пока нечего.
• Количество уничтожаемых единиц хранения указывают по каждому делу.
• В седьмой графе указывают срок хранения каждого дела и ссылку на его источник. Поскольку слово «Перечень» в заголовке графы обозначает Перечень 2010, в таблицу придется помещать полное или сокращенное название остальных источников (см. запись № 4).
• Графу «Примечание» традиционно применяют для всякого рода пометок. Например, о том, что дело электронное (см. запись № 5).
6. Далее подводят итог: цифрами и прописью пишут общее количество уничтожаемых единиц хранения, суммарно бумажных и электронных носителей.
7. Первую часть акта подписывает работник, ответственный за архив, и представляет на согласование экспертной комиссии. Затем оформляется виза со ссылкой на протокол заседания ЭК, в котором зафиксировано согласование.
Акт об уничтожении документов целесообразно представить на утверждение генеральному директору именно сейчас, несмотря на то, что вторая часть акта пока пустует. Руководитель должен знать, какие документы вскоре будут уничтожены. Тем более именно он принимает решение об уничтожении и фиксирует это в грифе утверждения. Уничтожение документов – процесс необратимый. Вернуть бумаги после того, как их отдадут на переработку, невозможно.
Вторая часть акта: особенности оформления
В этой части указывается, как именно и на основании чего уничтожены документы. Форма акта об уничтожении, утвержденная Правилами 2015, подразумевает, что уничтожением занимается подрядная организация. Поэтому во второй части указывается вес документов (их будут принимать по весу, а не по штукам единиц хранения), регистрационные данные договора, метод уничтожения.
Если организация уничтожает документы сама, запись будет выглядеть так, как показано в Примере 4.

Обратите внимание: документы уничтожались в присутствии должностных лиц – членов ЭК. В этом случае отдельный акт составлять не нужно, но и уничтожить бумаги безнадзорно тоже нельзя.
Если уничтожаются только документы на бумажном носителе, то фразу «на электронном носителе» из акта исключают. Отметка «Изменения в учетные документы внесены» означает, что после уничтожения документов архивариус поднял описи, документы из которых были отправлены на уничтожение, и внес соответствующие пометки (Пример 5).

Обратите внимание: в описях, в отличие от акта об уничтожении, каждая единица хранения представлена отдельно. По отдельности они получают и пометки. Если уничтожали документы, которых не было в описях, или при составлении акта были исключены 4 и 5 графы таблицы, отметка в описи не проставляют.
Если экспертной комиссии нет
Случается, что ЭК в организации отсутствует. По разным причинам: должностные лица (потенциальные участники) не видят необходимости создавать этот коллегиальный орган, и им удалось убедить в этом директора, либо сам руководитель не считает это нужным. Тем не менее, секретарь получает задание организовать уничтожение накопившихся документов.

Таким образом, в отсутствие ЭК секретарь, выполняя задание по уничтожению документов, действует точно по описанному выше алгоритму, но в акте об уничтожении на месте визы согласования указывает данные не протокола, а всех должностных лиц, с которыми согласует акт. Без согласования уничтожать документы нельзя. Впрочем, даже если руководители нужных вам отделов негативно относятся к архивному делу, скрепя сердце они просмотрят выделенные для уничтожения документы. Потому что прекрасно знают, какие документы из тех, что находятся под их контролем, должны храниться в организации, а значит, не должны быть уничтожены. А об ответственности за нарушение требований законодательства о хранении документов им любезно сообщит секретарь.
Резюме
1. Уничтожению подлежат документы:
а) со сроком хранения, истекшим к 1 января текущего года;
б) прошедшие оценку экспертной комиссии.
2. По результатам экспертизы ценности выделяются документы для дальнейшего хранения и для уничтожения. Оформляются соответственно архивные описи и акт о выделении к уничтожению архивных документов, которые не подлежат хранению.
3. Организация может уничтожить документы своими силами (если позволяют производственные мощности) или обратиться к специалисту-подрядчику.
4. Акт об уничтожении документов состоит из двух частей. В первой приводится список уничтожаемых документов (ее должен утвердить генеральный директор). Во второй проставляются отметки об уничтожении и внесении соответствующих изменений в учетные документы архива.
5. В отсутствие ЭК секретарь не должен брать на себя ответственность и организовывать уничтожение самостоятельно. С каждым потенциальным членом комиссии следует общаться отдельно, а в остальном действовать так же, как если бы ЭК существовала.