Отчетность субъектов рынка коллективных инвестиций
В случае если в соответствии с условиями пенсионного договора (пенсионных правил или иных документов) фонд обязан начислять гарантированный доход по пенсионному счету, необходимо указать уровень гарантированного дохода в % годовых. Актуарная ставка, использованная при назначении пенсии, как правило, не является МГД , поскольку у фонда не возникает обязанности по начислению на пенсионный счет гарантированного дохода в размере данной ставки вне зависимости от полученного дохода
Величина минимальной индексации, в %
В случае, если пенсионным договором предусмотрена обязанность фонда осуществлять перерасчет пенсии исходя из полученного дохода, указывается «0» (ноль) или уровень минимального перерасчета пенсии в % годовых, а по аналитическому признаку «Зависимость уровня индексации пенсии» указывается порядок перерасчета
Зависимость уровня индексации пенсии
В случае наличия обязанности фонда в соответствии с пенсионным договором (пенсионными правилами или иными документами) осуществлять перерасчет пенсий исходя из полученного дохода, указывается «перерасчет по доходу» (если весь доход, начисленный на счета, направляется на перерасчет пенсии) либо «перерасчет по доходу сверх гарантированного» (если только доход сверх гарантированного направляется на перерасчет)
Сумма, отраженная на пенсионном счете на отчетную дату; иные переводы по счету за отчетный период
При заполнении показателя «Сумма, отраженная на пенсионном счете на отчетную дату» указывается сумма средств на пенсионных счетах, отраженная на отчетную дату. Предполагается, что сумма значений во всех ячейках будет равна величине РППО . Порядок отражения движения по счетам в случае выплаты с солидарного пенсионного счета (по аналогии со стандартным порядком ведения ИПС ): 1. При отражении сведений о вкладчике на начало отчетного периода по показателю «Сумма, отраженная на пенсионном счете на отчетную дату» указывается сумма, доступная для назначения новых негосударственных пенсий (сумма, учтенная на солидарном пенсионном счете, за вычетом средств, зарезервированных на выплаты участникам). Сумма, зарезервированная на выплаты участникам в отчетном периоде, отражается по показателю «Иные переводы по счету за отчетный период» со знаком «—» (минус) в сведениях о вкладчике и со знаком «+» (плюс) в сведениях об участнике.
2. Сумма, зарезервированная на выплаты участнику на конец отчетного периода, включает в себя сумму средств, зарезервированных на выплаты на начало отчетного периода, зарезервированные суммы в отчетном периоде и инвестиционный доход по участнику (в случае распределения инвестиционного дохода по участникам) за вычетом всех выплат и иных переводов в отчетном периоде. Сумма, зарезервированная на выплаты участнику на конец отчетного периода, является суммой, зарезервированной на выплаты участнику на начало следующего периода (показатель «Сумма, отраженная на пенсионном счете на отчетную дату»)
Как отражать в отчетности акционерного инвестиционного фонда и управляющей компании адрес физического лица и юридического лица?
Указанием Банка России от 05.10.2022 № «Об объеме, формах, порядке и сроках составления и представления в Банк России отчетов акционерными инвестиционными фондами, управляющими компаниями инвестиционных фондов, паевых инвестиционных фондов и негосударственных пенсионных фондов» (далее — Указание № установлено требование об отражении в отчетах по формам, установленным в приложении 1 к Указанию № адреса:
- для физического лица — индивидуального предпринимателя — на основании записи в документе, удостоверяющем личность, или документе, подтверждающем регистрацию по месту жительства;
- для юридического лица — в пределах места нахождения юридического лица, указанного в едином государственном реестре юридических лиц
(далее — ЕГРЮЛ).
В соответствии с пунктом 24 Объема, порядка и сроков представления в Банк России отчетов акционерными инвестиционными фондами, управляющими компаниями инвестиционных фондов, паевых инвестиционных фондов и негосударственных пенсионных фондов, установленных в приложении 2 к Указанию № при указании адресов юридических лиц, их обособленных подразделений и физических лиц на территории Российской Федерации используется определенная последовательность написания адреса, соответствующая последовательности адресообразующих элементов в структуре адреса, предусмотренной
пунктом 44 Правил присвоения, изменения и аннулирования адресов, утвержденных постановлением Правительства Российской Федерации
от 19.11.2014 № 1221 «Об утверждении Правил присвоения, изменения и аннулирования адресов» (далее — Правила). Адресообразующие элементы указываются через запятую с отступом (пробелом) после запятой.
Пункт 44 главы III «Структура адреса» Правил устанавливает структуру адреса, присвоенного объекту адресации, которая включает в себя последовательность адресообразующих элементов, описанных идентифицирующими их реквизитами.
Таким образом, для целей составления отчетов по формам, установленным в приложении 1 к Указанию № акционерному инвестиционному фонду и управляющей компании инвестиционных фондов, паевых инвестиционных фондов и негосударственных пенсионных фондов необходимо указывать адрес физического лица — индивидуального предпринимателя в соответствии с документом, удостоверяющем личность, или документом, подтверждающем регистрацию по месту жительства, адрес юридического лица в соответствии с ЕГРЮЛ, используя определенную последовательность написания адреса, соответствующую последовательности адресообразующих элементов в структуре адреса, предусмотренной
пунктом 44 Правил.
При этом почтовый индекс в адресе юридического лица рекомендуется указывать перед тем адресообразующим элементом или после того адресообразующего элемента, соответственно перед которым или после которого он указан в адресе юридического лица в ЕГРЮЛ, через запятую с отступом (пробелом) после запятой.
За какой период необходимо отражать в разделе XIV «Сведения о вознаграждении управляющей компании» отчета по форме 0420501 сумму фактически полученного управляющей компанией вознаграждения?
В соответствии с пунктом 1 Порядка составления отчета по форме 0420501, установленного в приложении 1 к Указанию Банка России от 13.01.2021 № «Об объеме, формах, порядке и сроках составления и представления в Банк России отчетов акционерными инвестиционными фондами, управляющими компаниями инвестиционных фондов, паевых инвестиционных фондов и негосударственных пенсионных фондов» (далее — Указание № отчет по форме 0420501, установленной в приложении 1 к Указанию № составляется каждый календарный месяц (далее — отчетный период) по состоянию на последний календарный день отчетного периода.
Следовательно, для целей составления отчета по форме 0420501 под отчетным периодом понимается календарный месяц с первого по последнее число каждого календарного месяца.
Таким образом, для корректного отражения сведений по показателю «Общая сумма вознаграждения, фактически полученного управляющей компанией за период с предыдущей отчетной даты по текущую отчетную дату по заключенным договорам» (строка 45) раздела XIV «Сведения о вознаграждении управляющей компании» отчета по форме 0420501, а также с целью исключения отражения в отчете по форме 0420501 за отчетный период суммы вознаграждения, фактически полученного управляющей компанией в последний день периода, предшествующего отчетному, и уже отраженного в отчете по форме 0420501 за соответствующий отчетный период, сведения о вознаграждении управляющей компании следует указывать за календарный месяц — с первого по последнее число отчетного периода.
Сведения о каких внутренних документах управляющей компании необходимо отражать в разделе IV «Сведения о внутренних документах управляющей компании (правилах, регламентах и других документах), устанавливающих требования к деятельности управляющей компании, осуществляемой на основании лицензии на осуществление деятельности по управлению инвестиционными фондами, паевыми инвестиционными фондами и негосударственными пенсионными фондами» отчета по форме 0420501?
В разделе IV отчета по форме 0420501 «Общие сведения об управляющей компании» (далее — форма 0420501), установленной в приложении 1 к Указанию Банка России от 13.01.2021 № «Об объеме, формах, порядке и сроках составления и представления в Банк России отчетов акционерными инвестиционными фондами, управляющими компаниями инвестиционных фондов, паевых инвестиционных фондов и негосударственных пенсионных фондов» (далее — Указание № отражаются сведения о внутренних документах управляющей компании инвестиционных фондов, паевых инвестиционных фондов и негосударственных пенсионных фондов (далее — управляющая компания) (правилах, регламентах и других документах), устанавливающих требования к деятельности управляющей компании, осуществляемой на основании лицензии по управлению инвестиционными фондами, паевыми инвестиционными фондами и негосударственными пенсионными фондами.
Сведения об обязательных внутренних документах, предусмотренных законодательством Российской Федерации, в разделе IV отчета по форме 0420501 отражать не требуется.
Такими обязательными внутренними документами являются, например, правила определения стоимости чистых активов паевого инвестиционного фонда, правила внутреннего контроля в целях ПОД/ФТ.
Следовательно, в разделе IV формы 0420501 отражаются сведения о внутренних документах, устанавливающих требования к деятельности управляющей компании и не являющихся обязательными согласно законодательству Российской Федерации.
Сведения о каких обращениях клиентов, полученных управляющей компанией в связи с осуществлением своей деятельности, необходимо отражать в разделе XVI «Сведения о полученных управляющей компанией в связи с осуществлением своей деятельности на основании лицензии на осуществление деятельности по управлению инвестиционными фондами, паевыми инвестиционными фондами и негосударственными пенсионными фондами обращениях клиентов и иных лиц, имеющих характер претензии, жалобы, и других обращениях» отчета по форме 0420501?
В разделе XVI «Сведения о полученных управляющей компанией в связи с осуществлением своей деятельности на основании лицензии на осуществление деятельности по управлению инвестиционными фондами, паевыми инвестиционными фондами и негосударственными пенсионными фондами обращениях клиентов и иных лиц, имеющих характер претензии, жалобы, и других обращениях» (далее — раздел XVI) отчета по форме 0420501 отражаются сведения обо всех обращениях клиентов управляющей компании и иных лиц в связи с осуществлением деятельности управляющей компании на основании лицензии на осуществление деятельности по управлению инвестиционными фондами, паевыми инвестиционными фондами и негосударственными пенсионными фондами.
Таким образом, сведения о претензиях, жалобах, обращениях общегражданского характера, связанных с исполнением договоров доверительного управления паевым инвестиционным фондом, а также о претензиях в отношении имущества паевого инвестиционного фонда (претензии контрагентов по несвоевременной оплате арендной платы, коммунальных платежей, исполнению договоров купли-продажи и другие претензии, жалобы и подобные обращения), также необходимо отразить в разделе XVI отчета по форме 0420501.
Сведения об обращениях клиентов, не имеющих характер претензий, жалоб и других подобных обращений, в разделе XVI отчета по форме 0420501 не отражаются.
Вместе с тем, в разделе XVI отчета по форме 0420501 рекомендуем отразить сведения о поступивших в адрес управляющей компании досудебных претензиях, а также об обращениях клиентов управляющей компании, информация о которых получена от Службы по защите прав потребителей и обеспечению доступности финансовых услуг Банка России (в случае если обращение прилагается).
Запросы клиентов по предоставлению справок НДФЛ, информации по управлению активами инвестиционных фондов, паевых инвестиционных фондов и негосударственных пенсионных фондов по порядку определения их стоимости и (или) иной информации, а также письма (заявления) об изменении сведений о клиенте, разъяснения по применению учетной политики клиента — юридического лица и т.п. отражать в разделе XVI отчета по форме 0420501 не требуется.
Каким порядком определения величины справедливой стоимости ценных бумаг должен воспользоваться акционерный инвестиционный фонд или управляющая компания паевого инвестиционного фонда при расчете значения показателя «Прирост »+" (уменьшение «—») стоимости имущества в результате сделок с имуществом" раздела III «Сведения о приросте (об уменьшении) стоимости имущества, принадлежащего акционерному инвестиционному фонду (составляющего паевой инвестиционный фонд)» отчета по форме 0420503 «Отчет о приросте (об уменьшении) стоимости имущества, принадлежащего акционерному инвестиционному фонду (составляющего паевой инвестиционный фонд)»?
Абзацы третий—девятый пункта 5 Порядка составления отчета по форме 0420503 «Отчет о приросте (об уменьшении) стоимости имущества, принадлежащего акционерному инвестиционному фонду (составляющего паевой инвестиционный фонд)» (далее — отчет 0420503), установленного в приложении 1 к Указанию № (далее — Порядок), устанавливают порядок расчета значения показателя «Прирост »+" (уменьшение «—») стоимости имущества в результате сделок с имуществом" раздела III «Сведения о приросте (об уменьшении) стоимости имущества, принадлежащего акционерному инвестиционному фонду (составляющего паевой инвестиционный фонд)» отчета по форме 0420503.
При расчете справедливой стоимости ценной бумаги акционерный инвестиционный фонд или управляющая компания паевого инвестиционного фонда должны руководствоваться нормами, закрепленными в четвертом — пятом абзацах пункта 5 Порядка. При этом в соответствии с шестым абзацем пункта 5 Порядка при определении справедливой стоимости ценных бумаг на момент прекращения признания в связи с продажей ценных бумаг (на момент признания в связи с приобретением ценных бумаг) допускается использовать справедливую стоимость ценной бумаги, рассчитанной на предыдущий рабочий день.
Также обращаем внимание, что величины, перечисленные в седьмом — девятом абзацах пункта 5 Порядка, не должны применяться при расчете значения показателя «Прирост »+" (уменьшение «—») стоимости имущества в результате сделок с имуществом" в отношении сделок с ценными бумагами.
Какие сведения необходимо отражать для идентификации операции и имущества, являющегося предметом операции, в результате которой стоимость имущества, принадлежащего акционерному инвестиционному фонду (составляющего паевой инвестиционный фонд), приросла (уменьшилась) на 5 процентов и более на дату совершения операции при составлении раздела III отчета по форме 0420503 «Отчет о приросте (об уменьшении) стоимости имущества, принадлежащего акционерному инвестиционному фонду (составляющего паевой инвестиционный фонд)»?
При определении значения группы аналитических признаков «Сведения, позволяющие определенно идентифицировать операцию, а также имущество, являющееся предметом операции» раздела III «Сведения о приросте (об уменьшении) стоимости имущества, принадлежащего акционерному инвестиционному фонду (составляющего паевой инвестиционный фонд)» (далее — раздел III) отчета по форме 0420503 «Отчет о приросте (об уменьшении) стоимости имущества, принадлежащего акционерному инвестиционному фонду (составляющего паевой инвестиционный фонд)» (далее — форма 0420503), установленной в приложении 1 к Указанию Банка России от 08.02.2018 № «О формах, порядке и сроках составления и представления в Банк России отчетов акционерными инвестиционными фондами, управляющими компаниями инвестиционных фондов, паевых инвестиционных фондов и негосударственных пенсионных фондов», и группы аналитических признаков «Сведения, позволяющие идентифицировать операцию, а также имущество, являющееся предметом операции» раздела III отчета по форме 0420503, установленной в приложении 1 к Указанию Банка России от 13.01.2021 № «Об объеме, формах, порядке и сроках составления и представления в Банк России отчетов акционерными инвестиционными фондами, управляющими компаниями инвестиционных фондов, паевых инвестиционных фондов и негосударственных пенсионных фондов», рекомендуется указывать дату совершения операции и ее идентификатор (например, номер и дату договора, выступающего основанием для совершения сделки, уникальный идентификатор операции во внутреннем учете паевого инвестиционного фонда и т.д.), другие сведения, позволяющие однозначно идентифицировать операцию, наименование актива и при наличии дополнительный признак, позволяющий однозначно идентифицировать актив (например, кадастровый (условный) номер объекта недвижимого имущества, назначение объекта недвижимого имущества (для земельных участков — категория земель и вид разрешенного использования), наименование эмитента ценной бумаги, ISIN ценной бумаги и т.д.).
При смене управляющей компании паевого инвестиционного фонда в случае необходимости внесения исправлений в ранее представленную отчетность какая управляющая компания должна сдавать исправленную отчетность в отношении паевого инвестиционного фонда — управляющая компания, являющаяся управляющей компанией паевого инвестиционного фонда на отчетную дату составления отчетности, или управляющая компания, к которой перешли права и обязанности управляющей компании паевого инвестиционного фонда по договору доверительного управления паевым инвестиционным фондом (далее — новая управляющая компания) от другой управляющей компании?
В соответствии с пунктом 12 Порядка, объема и сроков представления отчетов акционерными инвестиционными фондами, управляющими компаниями инвестиционных фондов, паевых инвестиционных фондов и негосударственных пенсионных фондов, общих положений порядка их составления, установленных в приложении 2 к Указанию Банка России от 13.01.2021 № «Об объеме, формах, порядке и сроках составления и представления в Банк России отчетов акционерными инвестиционными фондами, управляющими компаниями инвестиционных фондов, паевых инвестиционных фондов и негосударственных пенсионных фондов» (далее — Указание № в случае передачи прав и обязанностей управляющей компании паевого инвестиционного фонда по договору доверительного управления паевым инвестиционным фондом другой управляющей компании отчетность, предусмотренная Указанием № в отношении соответствующего паевого инвестиционного фонда, и аудиторское заключение по результатам ежегодной аудиторской проверки ведения учета и составления отчетности в отношении имущества, составляющего этот паевой инвестиционный фонд, и операций с этим имуществом представляется в Банк России лицом, являющимся управляющей компанией паевого инвестиционного фонда на отчетную дату составления отчетности.
Таким образом, отчетность в отношении паевого инвестиционного фонда должна представляться новой управляющей компанией начиная с отчетности по состоянию на конец периода, в котором права и обязанности по договору доверительного управления паевым инвестиционным фондом переданы новой управляющей компании. Обязанность представлять в Банк России исправленную отчетность в отношении паевого инвестиционного фонда на отчетные даты, по состоянию на которые новая управляющая компания не осуществляла доверительное управление паевым инвестиционным фондом, у новой управляющей компании отсутствует.
Исправленная отчетность в отношении паевого инвестиционного фонда должна быть представлена в Банк России управляющей компанией, осуществлявшей доверительное управление паевым инвестиционным фондом по состоянию на соответствующие отчетные даты, в случае выявления в ранее представленной отчетности неверных или неактуальных значений показателей по состоянию на соответствующие отчетные даты.
Вместе с тем при представлении в Банк России отчетности в отношении паевого инвестиционного фонда за текущий отчетный период новая управляющая компания может включить в ее состав пояснительную записку, указав в ней на наличие и причины расхождений с отчетностью в отношении паевого инвестиционного фонда за прошлые отчетные периоды.
Какие значения параметров parameter: refPeriodStart и parameter: refPeriodEnd необходимо указывать управляющей компании при заполнении отчета по форме 0420502 по паевым инвестиционным фондам, инвестиционные паи которых предназначены исключительно для квалифицированных инвесторов?
При заполнении отчета по форме 0420502 «Справка о стоимости чистых активов, в том числе стоимости активов (имущества), акционерного инвестиционного фонда (паевого инвестиционного фонда)» (далее — отчет по форме 0420502), установленной в приложении 1 к Указанию Банка России от 13.01.2021 № «Об объеме, формах, порядке и сроках составления и представления в Банк России отчетов акционерными инвестиционными фондами, управляющими компаниями инвестиционных фондов, паевых инвестиционных фондов и негосударственных пенсионных фондов» (далее — Указание № управляющими компаниями по паевым инвестиционным фондам, инвестиционные паи которых предназначены исключительно для квалифицированных инвесторов (далее — ПИФ-квал), во избежание технических проблем, для минимизации рисков возникновения ошибок, вызванных ручным изменением параметров для разных отчетных форм (отчетных форм по разным паевым инвестиционным фондам) либо изменением программного обеспечения, которое использует управляющая компания для формирования отчетности, а также во избежание искажения отчетных данных, представляемых в Банк России, рекомендуем в качестве значения параметра parameter: refPeriodStart указывать последний рабочий день месяца, предшествующего месяцу окончания отчетного квартала, например, в отчетности за 2 квартал 2022 года — parameter: refPeriodStart =
В результате для пакета отчетности будет использовано единое значение параметра — parameter: refPeriodStart = для отчетов по форме 0420502 и форме 0420503 «Отчет о приросте (об уменьшении) стоимости имущества, принадлежащего акционерному инвестиционному фонду (составляющего паевой инвестиционный фонд)», установленной в приложении 1 к Указанию № вне зависимости от того, предназначены ли инвестиционные паи паевых инвестиционных фондов, данные по которым входят в пакет отчетности, исключительно для квалифицированных инвесторов или нет.
При этом в таблицах отчета по форме 0420502 в качестве значений отчетных фактов, представляемых за период (потоковые показатели в пояснительной записке), необходимо указывать информацию (сведения) о событиях, которые произошли:
- в форме 0420502 по паевым инвестиционным фондам, инвестиционные паи которых не предназначены исключительно для квалифицированных инвесторов (далее — ПИФ-неквал) — за отчетный месяц (со дня, следующего за последним рабочим днем месяца, предшествовавшего месяцу окончания отчетного квартала, по последний рабочий день отчетного месяца (квартала));
- в форме 0420502 по ПИФ-квал — за отчетный квартал (со дня, следующего за последним рабочим днем квартала, предшествовавшего отчетному, по последний рабочий день отчетного месяца (квартала)).
В качестве отчетной даты в параметре parameter: refPeriodEnd необходимо указывать последний рабочий день отчетного периода — например, в отчетности за 2 квартал 2022 года — parameter: refPeriodEnd =
В каких подразделах отчетов по формам 0420502, 0420514 и 0420872 следует отражать сведения о ценных бумагах международной компании, зарегистрированной в едином государственном реестре юридических лиц в связи с изменением личного закона в порядке редомициляции в соответствии с Федеральным законом от 03.08.2018 № «О международных компаниях и международных фондах»?
Ценные бумаги международных компаний в отчетности управляющей компании инвестиционных фондов, паевых инвестиционных фондов и негосударственных пенсионных фондов и в отчетности специализированного депозитария необходимо отражать:
- в подразделе 2 «Ценные бумаги российских эмитентов (за исключением закладных)» раздела III «Активы» и в подразделе 2 «Ценные бумаги российских эмитентов (за исключением закладных)» Расшифровок раздела III «Активы» отчета по форме 0420502 «Справка о стоимости чистых активов, в том числе стоимости активов (имущества), акционерного инвестиционного фонда (паевого инвестиционного фонда)», установленной в приложении 1 к Указанию Банка России от 13.01.2021 № «Об объеме, формах, порядке и сроках составления и представления в Банк России отчетов акционерными инвестиционными фондами, управляющими компаниями инвестиционных фондов, паевых инвестиционных фондов и негосударственных пенсионных фондов» (далее — Указание №
- в таблице 2.2.1 «Акции российских акционерных обществ» Расшифровок активов, принятых к расчету собственных средств, отчета по форме 0420514 «Расчет собственных средств управляющей компании инвестиционных фондов, паевых инвестиционных фондов и негосударственных пенсионных фондов», установленной в приложении 1 к Указанию №
- в подразделе 2 «Ценные бумаги российских эмитентов (за исключением закладных)» раздела 3 «Активы» и подразделе 2 «Ценные бумаги российских эмитентов (за исключением закладных)» Расшифровок активов и обязательств, принятых к расчету стоимости чистых активов, отчета по форме 0420872 «Справка о стоимости чистых активов, в том числе стоимости активов (имущества), акционерного инвестиционного фонда (паевого инвестиционного фонда)», установленной в приложении 1 к Указанию Банка России от 13.01.2021 № «Об объеме, формах, сроках и порядке составления и представления отчетности специализированного депозитария».
Как негосударственный пенсионный фонд должен отражать обязательства по договору аренды в отчетности по форме 0420256 «Отчет о составе портфеля собственных средств»?
Начиная с отчетности за октябрь 2021 года в отчетность по форме 0420256 был введен показатель «Стоимость обязательств, принимаемая к расчету собственных средств фонда» с целью обеспечения возможности отражения стоимости обязательств, принимаемой к расчету собственных средств фонда, так как отдельные обязательства принимаются фондом к расчету собственных средств фонда по стоимости отличной от их балансовой стоимости (например, в соответствии с изменениями, внесенными Указанием Банка России от 30.09.2019 № «О внесении изменений в Указание Банка России от 30 мая 2016 года № «О порядке расчета собственных средств негосударственных пенсионных фондов»).
Таким образом, в отчетности по форме 0420256 обязательство фонда по договору аренды на срок более 12 месяцев, признаваемое в соответствии с Положением Банка России от 22.03.2018 № «О порядке отражения на счетах бухгалтерского учета договоров аренды некредитными финансовыми организациями» (далее — Положение Банка России N отражается по показателю «Балансовая стоимость обязательств» по балансовой стоимости, а по показателю «Стоимость обязательств, принимаемая к расчету собственных средств фонда» — в размере превышения суммы указанного обязательства фонда над стоимостью признаваемого в соответствии с Положением Банка России № актива фонда в форме права пользования по указанному договору аренды.
Каков порядок представления (уточнения) форм ежемесячной отчетности негосударственного пенсионного фонда, в которых отражаются операции СПОД, с учетом Указания Банка России от 13.01.2021 № «О внесении изменений в Указание Банка России от 27 ноября 2017 года № «О формах, сроках и порядке составления и представления в Банк России отчетности о деятельности, в том числе требованиях к отчетности по обязательному пенсионному страхованию, негосударственных пенсионных фондов»?
В соответствии с абзацем вторым пункта 1 Порядка составления отчетности по форме 0420253, установленного Указанием Банка России № отчетность по форме 0420253, представляемая в течение периода составления годовой бухгалтерской (финансовой) отчетности, должна включать результаты отражения в бухгалтерском учете фонда корректирующих событий после окончания отчетного периода в соответствии с пунктом 3.3 Положения Банка России от 16.12.2015 № «Отраслевой стандарт бухгалтерского учета некредитными финансовыми организациями событий после окончания отчетного периода», по состоянию на дату составления отчетности по форме 0420253.
Так как отчетность по форме 0420253 за декабрь 2021 года, за январь 2022 года и за февраль 2022 года представляется в Банк России соответственно в январе, феврале и марте 2022 года, она должна составляться с учетом отражения в бухгалтерском учете фонда корректирующих событий за период до даты ее составления, в том числе в части входящих остатков.
После составления годовой бухгалтерской (финансовой) отчетности за 2021 год, представляемой в Банк России вместе с примечаниями (в течение 90 календарных дней после дня окончания отчетного года), в Банк России необходимо представить скорректированную отчетность по форме 0420253 за декабрь 2021 года, за январь 2022 года и за февраль 2022 года, содержащую значения показателей с учетом всех корректирующих событий.
В аналогичном порядке составляется и представляется отчетность по форме 0420256 «Отчет о составе портфеля собственных средств».
При этом скорректированная отчетность представляется в Банк России с учетом положений п. 2.11 Правил формирования отчетности в формате XBRL и ее представления в Банк России, размещенных на официальном сайте Банка России в сети Интернет в разделе «Открытый стандарт отчетности XBRL / Таксономия XBRL / Таксономия», в соответствии с которыми в Банк России представляется файл XBRL, содержащий полный массив как измененных, так и неизмененных отчетных данных согласно точке входа, и в той версии таксономии, на основе которых данная отчетность была подготовлена и представлена в Банк России изначально.
Скорректированная отчетность по форме 0420253 представляется в случае, если значение показателей указанной отчетности изменилось более чем на 5 процентов (в соответствии с абзацем четвертым пункта 6 приложения 2 к Указанию Банка России №
В соответствии с абзацем вторым п. 2 Порядка составления отчетности по форме 0420260 «Оборотная ведомость по счетам бухгалтерского учета негосударственного пенсионного фонда» результаты отражения в бухгалтерском учете за период составления годовой бухгалтерской (финансовой) отчетности фонда корректирующих событий включаются фондом в отдельную отчетность по форме 0420260, содержащую показатели разделов 1 и 2 только по корректирующим событиям после окончания отчетного периода.
В соответствии с абзацем вторым п. 2 Порядка составления отчетности по форме 0420261 «Отчет о доходах и расходах негосударственного пенсионного фонда» результаты отражения в бухгалтерском учете за период составления годовой бухгалтерской (финансовой) отчетности фонда корректирующих событий после окончания отчетного периода включаются фондом в отдельную отчетность по форме 0420261, содержащую показатели только по корректирующим событиям после окончания отчетного периода.
Таким образом, корректирующие события после окончания отчетного года не включаются в отчетность по форме 0420260 за декабрь и в отчетность по форме 0420261 за январь—декабрь, но отражаются в отдельной отчетности по формам 0420260 и 0420261, которая представляется в Банк России в течение 90 календарных дней после дня окончания отчетного года в соответствии с п. 5 Порядка и сроков представления отчетности негосударственного пенсионного фонда, общих положений порядка ее составления (приложение 2 к Указанию № и содержит показатели только по корректирующим событиям после окончания отчетного года.
При этом корректирующие события после окончания отчетного года, относящиеся к отчетному году и отраженные в бухгалтерском учете в следующем году, также подлежат включению в отчетность по форме 0420260 за январь, и (или) февраль, и (или) март следующего за отчетным года в зависимости от даты составления годовой бухгалтерской (финансовой) отчетности, и не подлежат включению в отчетность по форме 0420261 за январь, январь—февраль, январь—март следующего за отчетным года.
Отчеты, которые УК должна направить в XBRL за май (ОКУД 0420501, 0420502,0420503, 0420514) содержатся в двух разных точках входа: 1. Акционерные инвестиционные фонды, управляющие компании инвестиционных фондов, паевых инвестиционных фондов и негосударственных пенсионных фондов — надзорная отчетность, представляемая в течение 10 рабочих дней, подтверждаемая специализированным депозитарием (для целей подтверждения специализированным депозитарием), отчетность на конец месяца (кроме марта, июня, сентября, декабря) (содержит формы ОКУД 0420502,0420503). 2. Только управляющие компании инвестиционных фондов, паевых инвестиционных фондов и негосударственных пенсионных фондов — надзорная отчетность, представляемая в течение 10 рабочих дней, отчетность на конец месяца, кроме марта, июня, сентября, декабря (содержит формы ОКУД 0420501, 0420502,0420503, 0420514). Часть отчетов, а именно ОКУД 0420502,0420503 должны быть подписаны специализированным депозитарием. В случае использования точки входа 2, в которой содержатся все необходимые формы, депозитарий будет вынужден подписать полностью весь пакет отчетности, т.к. обособить отчеты ОКУД 0420502, 0420503 для подписания не представляется возможным, и структура архива не будет соответствовать схеме, в соответствии с которой должен формироваться архив согласно Правилам формирования отчетности в формате XBRL. Как необходимо поступать в такой ситуации?
Сведения по формам 0420502 и 0420503 подлежат подтверждению со стороны специализированного депозитария. Именно по этой причине была выделена обособленная точка входа: акционерные инвестиционные фонды, управляющие компании инвестиционных фондов, паевых инвестиционных фондов и негосударственных пенсионных фондов — надзорная отчетность, представляемая в течение 10 рабочих дней, подтверждаемая специализированным депозитарием (для целей подтверждения специализированным депозитарием), отчетность на конец месяца (кроме марта, июня, сентября, декабря), имеющая техническое наименование ep_nso_aif_uk_m_10rd_specdep. При формировании отчетности управляющих компаний в дополнение к требованиям, содержащимся в Указании Банка России от 13.01.2021 № «Об объеме, формах, порядке и сроках составления и представления в Банк России отчетов акционерными инвестиционными фондами, управляющими компаниями инвестиционных фондов, паевых инвестиционных фондов и негосударственных пенсионных фондов», а также требованиям, содержащимся в Правилах формирования отчетности в формате XBRL и ее представления в Банк России, настоятельно рекомендуем руководстоваться рекомендациями, содержащимися в документе «Разъяснения по формированию надзорной отчетности в формате XBRL управляющими компаниями инвестиционных фондов, паевых инвестиционных фондов и негосударственных пенсионных фондов (версия 7 от 11 ноября 2021 года)». В данном документе подробно описан порядок формирования отчетности XBRL управляющими компаниями, управляющими компаниями инвестиционных фондов, паевых инвестиционных фондов и негосударственных пенсионных фондов при необходимости подтверждения сведений специализированным депозитарием.
Какую точку входа необходимо выбрать при формировании отчетности при направлении уведомлений? Например, уведомления «Копии документов, содержащих информацию, распространяемую, предоставляемую и раскрываемую акционерным инвестиционным фондом и управляющей компанией паевого информационного фонда» (предусмотрено п. 54 Приложения 13 Указания Банка России от 24.03.2017 № «О формах, порядке и сроках составления и представления в Банк России отчетов акционерными инвестиционными фондами, управляющими компаниями инвестиционных фондов, паевых инвестиционных фондов и негосударственных пенсионных фондов», которое теряет силу 04.05.2018), а также иных уведомлений?
Уведомления представляются в старом формате (xtdd). Следовательно, готовить их нужно в программе-анкете подготовки электронных документов в формате xtdd. Все отчеты, которые должны представляться в Банк России в формате XBRL, установлены Указанием Банка России от 13.01.2021 № «Об объеме, формах, порядке и сроках составления и представления в Банк России отчетов акционерными инвестиционными фондами, управляющими компаниями инвестиционных фондов, паевых инвестиционных фондов и негосударственных пенсионных фондов».
Как правильно заполнять строку «Удержано вознаграждение управляющей компании (для отчета за IV квартал)» по форме 0420512 «Отчет об инвестировании средств пенсионных накоплений Пенсионного фонда Российской Федерации» (раздел 2 «Изменение стоимости чистых активов, составляющих инвестиционный портфель управляющей компании») — «0», «0,00000», «-» или «пусто»?
При формировании отчетности необходимо руководствоваться порядком, который определен в документе «Правила формирования отчетности в формате XBRL и ее представления в Банк России», размещенном на официальном сайте Банка России .
Согласно п. 3.4. данного документа показатели, по которым у Вас нет данных, не заполняются. «Не запрашиваемые / не применимые / отсутствующие факты не следует включать в отчет XBRL (instance файл), т.е. не указывать их в отчетности как „0“, „-“, „#“ или как пустую строку, кроме случаев, где это напрямую требуется нормативными актами Банка России».
Подлежит ли отражению в отчетности по форме 0420258 «Отчет о реализации пенсионных схем по пенсионным договорам» движение денежных средств из страхового резерва на именной пенсионный счет? Если да, то оно должно быть указано по показателю «Сумма переводов по счету за отчетный период» или по показателю «Иные переводы по счету за отчетный период»?
В соответствии с п. 28 Порядка составления отчетности по форме 0420258, установленного Указанием Банка России от 27.11.2017 № (в редакции Указания Банка России от 13.01.2021 № по показателю «Сумма переводов по счету за отчетный период» указывается сумма переводов по пенсионному счету за отчетный период (сумма поступлений за вычетом суммы списаний). Сумма переводов по пенсионному счету включает переводы в резерв пожизненных выплат, переводы с солидарных счетов на именные и наоборот, переводы в страховой резерв и наоборот.
По договорам с вкладчиками — физическими лицами, заключенным в пользу третьих лиц, правом на получение выкупной суммы в случае расторжения договора в накопительный период обладает вкладчик, а суммы денежных средств отражаются на именном пенсионном счете участника. В какой строке в этом случае в отчетности по форме 0420258 «Отчет о реализации пенсионных схем по пенсионным договорам» следует указывать показатель «Сумма обязательств на конец отчетного периода по выкупной сумме»: в строке, отражающей сведения об участнике, или в строке, отражающей сведения о вкладчике?
В случае если по пенсионному договору с вкладчиком — физическим лицом, заключенным в пользу третьего лица, правом на получение выкупной суммы в случае расторжения договора в накопительный период обладает вкладчик, в отчетности по форме 0420258 «Отчет о реализации пенсионных схем по пенсионным договорам» показатель «Сумма обязательств на конец отчетного периода по выкупной сумме» следует укзывать в строке, отражающей сведения о вкладчике, в том числе, когда суммы денежных средств отражаются на именном пенсионном счете участника.
В отчетности по форме 0420258 «Отчет о реализации пенсионных схем по пенсионным договорам» какую дату указывать по аналитическому признаку «Дата прекращения участия» в случае, если последняя пенсионная выплата произведена ранее срока окончания периода выплаты участнику, установленного при назначении пенсии?
В соответствии с п. 24 Порядка составления отчетности по форме 0420258, установленного Указанием Банка России от 27.11.2017 № (в редакции Указания Банка России от 13.01.2021 № в случае если в соответствии с пенсионным договором исполнением фондом обязательств перед участником является окончание пенсионных выплат, по показателю «„Дата прекращения участия“» указывается дата фактического окончания пенсионных выплат.
Правильно ли, что в отчетности по форме 0420258 «Отчет о реализации пенсионных схем по пенсионным договорам» по аналитическому признаку «Дата прекращения участия» не указывается информация о прекращении участия участника в пенсионном договоре в связи со смертью участника, даже если условиями пенсионного договора предусмотрена выплата выкупной суммы правопреемникам участника; не указывается информация о прекращении участия участника в пенсионном договоре в связи со смертью вкладчика — физического лица, если условиями пенсионного договора в этом случае предусмотрена выплата выкупной суммы правопреемникам вкладчика; указывается информация только о прекращении участия участника в пенсионном договоре, когда происходит выплата выкупной суммы именно участнику, а не вкладчику; указывается дата наступления основания прекращения участия в пенсионном договоре, а не дата фактической выплаты выкупной суммы? Так, в случае если речь идет о пенсионном договоре вкладчика — физического лица в свою пользу, под датой прекращения участия будет пониматься дата прекращения пенсионного договора с последующей выплатой выкупной суммы вкладчику-участнику, а не дата фактической выплаты выкупной суммы по прекращенному договору.
В отчетности по форме 0420258 «Отчет о реализации пенсионных схем по пенсионным договорам» по показателю «Дата прекращения участия» указывается дата исполнения фондом обязательств по пенсионному договору перед участником (правопреемниками) (при наличии), в том числе в связи с выплатой выкупной суммы (если такая возможность предусмотрена условиями пенсионного договора), а также в связи со смертью участника или смертью вкладчика.
В случае если пенсионным договором предусмотрена выплата выкупной суммы, по показателю «Дата прекращения участия» указывается дата выплаты выкупной суммы. При этом не имеет значения, кому выплачивается выкупная сумма.
В случае если в соответствии с пенсионным договором исполнением фондом обязательств перед участником является окончание пенсионных выплат, по показателю «Дата прекращения участия» указывается дата фактического окончания пенсионных выплат.
При отражении в отчетности по форме 0420258 «Отчет о реализации пенсионных схем по пенсионным договорам» информации по аналитическому признаку «Наличие правопреемства» необходимо указывать соответствующий вид правопреемства или его отсутствие по состоянию на отчетную дату с точки зрения в целом условий правопреемства, описанных в пенсионном договоре, или с точки зрения возможности правопреемства и его условий в данный момент времени (на отчетную дату), если в этот момент времени возникнут основания для правопреемства (например, смерть участника)?
В отчетности по форме 0420258 «Отчет о реализации пенсионных схем по пенсионным договорам» по аналитическому признаку «Наличие правопреемства» указываются сведения о наличии правопреемства по пенсионному договору в отношении каждого участника фонда независимо от периода, в котором он находится (накопительном или выплатном).
Срочные пенсионные схемы являются фондированными, то есть вкладчик в полном объеме оплатил будущие пенсии участнику, у фонда остается обязанность по ежегодному начислению минимальной нормы доходности (МГД). Ответственное лицо за дополнительное фондирование обязательств — фонд. По пожизненным пенсионным схемам как по МГД, так и в случае исчерпания средств по счету ответственное лицо за пополнение индивидуального пенсионного счета — фонд. В соответствии с пенсионными правилами в период выплат размер негосударственной пенсии может быть увеличен по решению вкладчика как за счет средств, учтенных на солидарном счете, так и за счет внесения им дополнительных взносов. Правильно ли мы понимаем, что в отчетности по форме 0420258 «Отчет о реализации пенсионных схем по пенсионным договорам» по всем участникам по срочной и пожизненной пенсионным схемам лицом, ответственным за дополнительное фондирование, будет являться «фонд»?
В соответствии с п. 14 Порядка составления отчетности по форме 0420258, установленного Указанием Банка России от 27.11.2017 № в случае если пенсионными правилами или пенсионным договором предусмотрены условия, в соответствии с которыми может потребоваться дополнительная оплата обязательств (восполнение активов, предназначенных для покрытия пенсионных обязательств), в том числе минимального гарантированного дохода, по аналитическому признаку «Ответственность за дополнительное фондирование» указывается лицо, ответственное за дополнительное фондирование обязательств по выплате будущих пенсий («вкладчик», «фонд», в случае комбинации различных видов ответственности указывается форма ответственности «смешанная»).
В связи с тем, что для вкладчика увеличение пенсии не является обязанностью, во всех указанных в вопросе случаях ответственным за дополнительное фондирование будет являться фонд.
При расчете пенсионного взноса по пенсионной схеме «Пожизненная пенсионная схема с установленными размерами пенсионных выплат», а также при определении размера пенсии по пенсионной схеме «Пожизненная пенсионная схема с установленными размерами пенсионных взносов» используется минимальная норма доходности (МГД) в размере 2%. Правильно ли мы понимаем, что в отчетности по форме 0420258 «Отчет о реализации пенсионных схем по пенсионным договорам» по именным пенсионным счетам таких участников по аналитическому признаку «Условия фондирования» должно быть указано «частично фондированная»?
В отчетности по форме 0420258 в качестве частично фондируемых пенсионных схем необходимо указывать только те пенсионные счета, по которым на дату составления отчетности вкладчик не исполнил полностью свои обязательства по финансированию выплаты этой пенсии в соответствии с пенсионным договором (пенсионными правилами) и при условии, что в отношении соответствующих участников фонд не может отказаться от продолжения выплаты пенсии в случае непоступления от вкладчика новых пенсионных взносов.
В связи с тем, что в приведенном в вопросе примере вкладчик перечислил взносы в полном объеме (в соответствии с пенсионными правилами и условиями пенсионных договоров), по аналитическому признаку «Условия фондирования» должно быть указано «фондированная».
Сколько отчетов по форме 0420520 «Отчет о соблюдении кодекса профессиональной этики управляющей компании» (далее — форма 0420520), установленной в приложении 1 к Указанию Банка России от 13.01.2021 № «Об объемах, формах, порядке и сроках составления и представления в Банк России отчетов акционерными инвестиционными фондами, управляющими компаниями инвестиционных фондов, паевых инвестиционных фондов и негосударственных пенсионных фондов» (далее — Указание Банка России № необходимо представить в Банк России управляющей компанией инвестиционных фондов, паевых инвестиционных фондов и негосударственных пенсионных фондов (далее — управляющая компания), осуществляющей одновременно деятельность по формированию и инвестированию средств пенсионных накоплений и деятельность по формированию и инвестированию накоплений для жилищного обеспечения военнослужащих?
На основании п. 6.17 Порядка, объема и сроков представления отчетов акционерными инвестиционными фондами, управляющими компаниями инвестиционных фондов, паевых инвестиционных фондов и негосударственных пенсионных фондов, общих положений порядка их составления, установленных в приложении 2 к Указанию Банка России № управляющие компании, осуществляющие деятельность по формированию и инвестированию средств пенсионных накоплений и (или) деятельность по формированию и инвестированию накоплений для жилищного обеспечения военнослужащих, должны представить в Банк России отчет по форме 0420520.
Управляющим компаниям, осуществляющим одновременно деятельность по формированию и инвестированию средств пенсионных накоплений и деятельность по формированию и инвестированию накоплений для жилищного обеспечения военнослужащих, необходимо представить в Банк России только один отчет по форме 0420520, включающий показатели о соблюдении кодекса профессиональной этики как по формированию и инвестированию средств пенсионных накоплений, так и по формированию и инвестированию накоплений для жилищного обеспечения военнослужащих.
Отчет по форме 0420520 представляется в Банк России управляющей компанией с использованием точки входа, имеющей техническое наименование ep_nso_aif_uk_y_30d.
На какие отчетные даты необходимо представлять в Банк России отчеты по формам 0420512 «Отчет об инвестировании средств пенсионных накоплений Пенсионного фонда Российской Федерации» (далее — форма 0420512) и 0420513 «Отчет о доходах от инвестирования средств пенсионных накоплений Пенсионного фонда Российской Федерации» (далее — форма 0420513), установленным в приложении 1 к Указанию Банка России от 13.01.2021 № «Об объеме, формах, порядке и сроках составления и представления в Банк России отчетов акционерными инвестиционными фондами, управляющими компаниями инвестиционных фондов, паевых инвестиционных фондов и негосударственных пенсионных фондов» (далее — Указание Банка России №
В соответствии с пунктами 1 Порядка составления отчета по форме 0420512 и Порядка составления отчета по форме 0420513, установленными в приложении 1 к Указанию Банка России от 13.01.2021 № «Об объеме, формах, порядке и сроках составления и представления в Банк России отчетов акционерными инвестиционными фондами, управляющими компаниями инвестиционных фондов, паевых инвестиционных фондов и негосударственных пенсионных фондов» (далее — Указание № отчеты по формам 0420512 и 0420513 составляются за первый квартал, первое полугодие, 9 месяцев, год (далее — отчетный период) по состоянию на последний рабочий день отчетного периода.
Согласно пунктам 6.12 и 6.13 Порядка, объема и сроков представления отчетов акционерными инвестиционными фондами, управляющими компаниями инвестиционных фондов, паевых инвестиционных фондов и негосударственных пенсионных фондов, общим положениям порядка их составления, установленных в приложении 2 к Указанию Банка России № отчеты по формам соответственно 0420512 и 0420513 представляются в Банк России ежеквартально за отчетный период не позднее 10 рабочих дней со дня окончания отчетного периода.
Таким образом, в отчете по форме 0420512 указывается значение показателя «Стоимость чистых активов на конец отчетного периода» на последний рабочий день отчетного периода.
В случае если стоимость чистых активов была рассчитана в дни, в которые совершались операции с активами, составляющими пенсионные накопления или пенсионные резервы, не являвшиеся рабочими днями и следовавшие после последнего рабочего дня отчетного периода, то в отчете по форме 0420512 рекомендуется использовать значение показателя «Стоимость чистых активов на конец отчетного периода» на такие нерабочие дни отчетного периода.
На основании п. 3 ст. 30.1 Федерального закона от 24.07.2002 № «Об инвестировании средств для финансирования накопительной пенсии в Российской Федерации» средняя стоимость чистых активов рассчитывается путем сложения стоимости чистых активов по состоянию на конец каждого рабочего дня отчетного года и деления полученной суммы на количество рабочих дней, в которые осуществлялся расчет стоимости чистых активов в отчетном году.
Вместе с тем в случае если стоимость чистых активов была рассчитана в дни, в которые совершались операции с активами, составляющими пенсионные накопления или пенсионные резервы, не являвшиеся рабочими днями и следовавшие после последнего рабочего дня отчетного периода, то для целей составления отчета по форме 0420513 при расчете среднегодовой стоимости чистых активов рекомендуется также использовать значение стоимости чистых активов на такие нерабочие дни отчетного периода.
При этом показатель «Удержано вознаграждение управляющей компании (для отчета за IV квартал)» (строка 9) Раздела II «Изменение стоимости чистых активов, составляющих инвестиционный портфель управляющей компании» отчета по форме 0420512 за год должен соответствовать показателям «Вознаграждение управляющей компании» (строка 15) Раздела II «Структура доходов и расходов по инвестированию средств пенсионных накоплений» и «Вознаграждение управляющей компании» (строка 26) Раздела III «Показатели величин расходов и вознаграждения» отчета по форме 0420513 за год, по которым необходимо отразить сумму вознаграждения управляющей компании, подлежащей уплате за отчетный год.
Одновременно в базе ссылок таблиц (Table Linkbase) таксономии XBRL Банка России версии до 4.2 (включительно) для показателей отчетов по формам 0420512 и 0420513 используется параметр, имеющий техническое наименование refPeriodEnd и обозначающий последний рабочий день отчетного периода.
Таким образом, при составлении отчетов по формам 0420512 и 0420513 за 2021 год c использованием программного обеспечения, осуществляющего формирование отчетного файла на основе базы ссылок таблиц таксономии, значение параметра refPeriodEnd должно быть равно В контекстах отчетных фактов, относящихся к формам 0420512 и 0420513 и представляемых за 2021 год накопительным итогом, должен быть указан период с 01.01.2021 по 30.12.2021, даже в случае если значения показателей указаны с учетом операций, совершенных за нерабочий день 31 декабря 2021 года. В контекстах отчетных фактов, относящихся к формам 0420512 и 0420513 и представляемых за IV квартал 2021 года, должен быть указан период с 01.10.2021 по 30.12.2021, даже в случае если значения показателей указаны с учетом операций, совершенных за нерабочий день 31 декабря 2021 года.
В контекстах отчетных фактов, относящихся к формам 0420512 и 0420513 и представляемых на конец 2021 года, должна быть указана дата 30.12.2021, даже в случае если в отчетном файле использовано значение показателя «Стоимость чистых активов на конец отчетного периода» на нерабочий день 31 декабря 2021 года. При этом информацию о том, что в отчеты по формам 0420512 и 0420513 включены сведения за нерабочий день, необходимо отразить в пояснительной документации к указанным отчетам.
С 1 апреля 2023 года применяется обновленный порядок составления и представления в Банк России отчетов акционерными инвестиционными фондами и управляющими компаниями инвестиционных фондов, паевых инвестиционных фондов и негосударственных пенсионных фондов
Отчеты составляются акционерными инвестиционными фондами, управляющими компаниями и представляются в Банк России в соответствии с Указанием Банка России от 05.10.2022 N 6292-У «Об объеме, формах, порядке и сроках составления и представления в Банк России отчетов акционерными инвестиционными фондами, управляющими компаниями инвестиционных фондов, паевых инвестиционных фондов и негосударственных пенсионных фондов», начиная с отчетов за отчетный период, в котором настоящее Указание вступает в силу.
Со дня вступления в силу настоящего Указания признается утратившим силу Указание Банка России от 13 января 2021 года N 5708-У, регулирующее аналогичные правоотношения. Отчеты, предусмотренные приложением 1 к Указанию Банка России N 5708-У, составленные за отчетный период, предшествующий отчетному периоду, в котором настоящее Указание вступает в силу, должны быть представлены акционерными инвестиционными фондами, управляющими компаниями в Банк России в порядке, объеме и сроки, установленные в приложении 3 к настоящему Указанию.
ПИФ — недорогой способ одновременно купить много акций и облигаций
ПИФ (паевой инвестиционный фонд) — это инструмент коллективного инвестирования. Инвесторы вкладывают деньги или имеющееся у них имущество в единый фонд, который покупает на общие средства те активы, которые определены его стратегией, — акции, облигации , недвижимость и другие. Общее имущество фонда делится пропорционально вложенным средствам на паи, каждый из которых удостоверяет право собственности инвестора на часть имущества фонда.
Работа ПИФ в России регулируется Федеральным законом № 156 от 29.11.2001 «Об инвестиционных фондах». Основные надзорные функции по соблюдению закона осуществляет Банк России, он же рассматривает жалобы (заявления, обращения) граждан и юридических лиц, связанные с нарушениями требований настоящего федерального закона и нормативных актов ЦБ.
Различные формы паевых инвестиционных фондов создают и предлагают своим клиентам в качестве форм инвестиций как крупные банки («Сбер», «Тинькофф», ВТБ, Альфа-Банк, Россельхозбанк и другие), выступающие в качестве агентов, так и управляющие компании, которые узко специализируются только на этом виде инвестиций, например «Арикапитал», «ДоходЪ», «УК КапиталЪ ПИФ» и другие.
Среди управляющих компаний по количеству ПИФ на российском рынке лидирующие позиции, по данным НАУФОР, занимают: «Альфа-Капитал», «Первая», «ВИМ Инвестиции», «Райффайзен Капитал», «Тинькофф Капитал», «Газпромбанк — Управление активами» и другие.
Виды ПИФ
Всего в России зарегистрировано 1965 ПИФ. В 2021 году число пайщиков ПИФ выросло в три раза — до 8,7 млн. Самое большое количество пайщиков зафиксировано у биржевых фондов — 5,6 млн, согласно данным Банка России (.pdf). По итогам 2021 года чистый приток средств в ПИФ составил ₽989,5 млрд.
ПИФ различаются по способу организации, которая включает в себя сроки покупки (выдачи) и продажи (погашения) паев.
Срок погашения паев — это срок, в который управляющий фондом обязуется вернуть пайщикам их денежные средства в размере стоимости принадлежащих им паев на момент их гашения за минусом комиссий и налогов. По общему правилу фонды могут работать и, соответственно, иметь срок погашения паев не более 15 лет. Минимальный срок действия фондов жестко прописан в законодательстве только для закрытых фондов — три года. Для всех остальных действует правило пролонгации — если пайщики не требуют погашения 75% и более паев, то договор считается продленным на новый аналогичный отрезок времени.
Открытые ПИФ
ОПИФ (открытый паевой инвестиционный фонд) — это фонд, паи которого можно приобрести, обменять или погасить в любой рабочий день по текущей стоимости чистых активов (СЧА), количество паев ОПИФ не ограничено.
Закрытые ПИФ
ЗПИФ (закрытый паевой инвестиционный фонд) — это фонд, паи которого можно приобрести только во время формирования ЗПИФ, выпуска дополнительных паев или у пайщиков фонда. Погасить пай можно только в установленный правилами фонда срок — от 3 до 15 лет с возможностью пролонгации. Количество паев ограничено в соответствии с правилами доверительного управления фондом.
Интервальные ПИФ
ИПИФ (интервальный паевой инвестиционный фонд) — это фонд, паи которого можно приобрести, обменять или погасить только в течение определенных интервалов времени, установленных правилами фонда, количество паев ИПИФ не ограничено.
Биржевые ПИФ
БПИФ (биржевой паевой инвестиционный фонд) — это фонд, паи которого можно купить и продать на бирже, количество паев БПИФ не ограничено. Паи БПИФ также можно погасить через уполномоченных лиц, назначенных управляющей компанией. БПИФ формируются из ценных бумаг в соответствии с биржевым индексом. У паев БПИФ две цены — рыночная, как у ETF и акций, и индикативная (iNAV), которая публикуется на сайте Мосбиржи. Приобрести пай БПИФ по расчетной цене iNAV практически невозможно, но благодаря ей инвестор может оценить, переплачивает он за пай или берет его со скидкой.
ПИФ и ETF: в чем отличия
ETF (exchange traded fund) — это биржевой фонд, в котором собраны ценные бумаги на основе какого-либо индекса, сектора, товара или другого актива. Акция (пай) ETF — это ценная именная бездокументарная бумага, которая подтверждает опосредованное право ее владельца на соответствующую часть активов фонда.
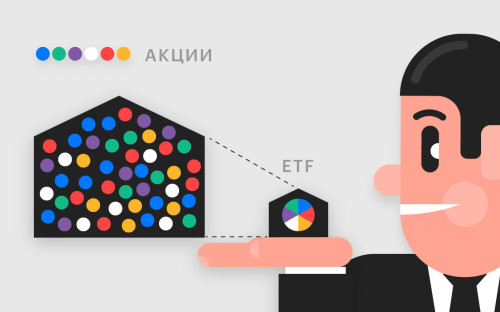
Наиболее близким по значению к ETF на российском рынке паевых фондов считается биржевой, однако у них и тем более у других форм паевых фондов есть отличия.
- «Фонды ETF и БПИФы обращаются на бирже, и могут инвестировать в различные активы — от акций и облигаций до драгоценных металлов и недвижимости. Однако в отличие от ETF биржевые ПИФ находятся в российской юрисдикции, а значит, на них распространяются все законодательные льготы — например, инвесторы после трех лет могут рассчитывать на налоговый вычет. Бумаги биржевых ПИФ доступны неквалифицированным инвесторам — в отличие от ETF, инвестировать в которые можно только, если их бумаги торгуются в России и имеют биржевой листинг. В противном случае придется приобретать статус квалифицированного инвестора», — рассказал директор по анализу финансовых рынков и макроэкономики УК «Альфа-Капитал» Владимир Брагин.
- ETF обеспечивают полную прозрачность и раскрывают 100% своих активов в режиме реального времени. ПИФ с 1 октября 2021 года обязаны раскрывать только крупнейшие позиции портфеля и только раз в месяц, раскрытие полного состава фонда делается раз в квартал. Некоторые российские УК раскрывают крупнейшие позиции в составе фонда на ежедневной основе по собственной инициативе, что обеспечивает аналогичную ETF прозрачность.
- В пассивно управляемых фондах ETF традиционно минимальная ошибка отслеживания относительно индекса, и она открыто публикуется. Контроль за следованием индекса в ETF осуществляется превентивно — до совершения сделок и добавления активов в фонд. В ПИФ, особенно активно управляемых, возможно более сильное отставание от индекса, хотя за соблюдением условий доверительного управления, в том числе по составу и структуре активов, в которые УК вкладывает средства инвесторов, следит специальный депозитарий. Но для сделок, совершаемых на бирже, предварительное согласование со спецдепозитарием не требуется — сделки с финансовыми инструментами проверяются постфактум в конце дня. При выявлении отклонений от заявленной структуры фонда или других нарушений спецдепозитарий уведомляет об этом как УК, так и регулятора — Банк России.
- Расчетная цена ETF-пая (iNAV) определяется, исходя из стоимости базовых активов. Поскольку структура фонда открыта, то и iNAV дает адекватную стоимость активов фонда в каждый момент времени и позволяет инвестору оценить, оправдана ли рыночная цена, какую она дает премию или дисконт. Если фонды ПИФ не раскрывают в ежедневном режиме свою структуру, то фактически цена iNAV может совершенно не отражать реальной стоимости и обычный инвестор не может их проверить. Cогласно законодательству, стоимость пая ПИФ может отклоняться от iNAV до 5%.
- ETF можно купить и продать исключительно на бирже, ПИФ же можно купить как на бирже, если они там торгуются, так и подав заявку напрямую управляющей компании (уполномоченному лицу) или в банк-агент.
- Паи одного ETF нельзя обменять на паи другого ETF, тогда как обмен между некоторыми ПИФ одной управляющей компании возможен.
- Стоимость пая ETF на бирже меняется ежесекундно, они торгуются так же, как и другие биржевые инструменты. Стоимость пая ПИФ определяется один раз по итогам прошедшего дня и неизменна в течение следующего дня (за исключением БПИФ, у которого рыночные цены также меняются в течение торгов, а расчетная цена публикуется каждые 15 секунд).
- ETF могут выплачивать дивиденды, ПИФ дивиденды не выплачивают (по состоянию на начало апреля 2022 года). Если в портфеле ETF или ПИФ находится актив, по которому предусмотрены какие-либо платежи (купоны по облигациям или дивиденды по акциям), то управляющий ПИФ эти поступления реинвестирует, а управляющий ETF может как реинвестировать, так и выплатить владельцам паев ETF. Обычно размер дивидендов по ETF известен заранее.
- С паями ETF можно осуществлять торговые операции, характерные для акций: получать денежные средства взаймы от брокера под залог паев ETF, а также получать паи ETF взаймы от брокера для коротких (шорт) операций.
В 2022 у владельцев паев ПИФ и БПИФ может появиться возможность получать промежуточные доходы — дивиденды и купоны от бумаг, входящих в фонды. Сейчас купоны и дивиденды реинвестируются. С 1 февраля 2022 года управляющие компании получили возможность создавать ПИФ с выплатой промежуточных доходов — за счет полученных в состав имущества фонда дивидендов и (или) процентных (купонных) или иных аналогичных доходов по денежным средствам и ценным бумагам, составляющим фонд (указание Банка России № 6023-У от 23.12.2021, .docx). «При получении такого промежуточного дохода не будет прерываться срок для получения налоговой льготы за долгосрочное инвестирование. Ожидается, что механизм может быть реализован при создании новых фондов», — рассказал «РБК Инвестициям» начальник отдела инвестиционных продуктов и технологий УК «Открытие» Евгений Горбунов.
Как устроены небиржевые паевые инвестиционные фонды
Мало кто знает, как работают ПИФы. Люди впервые слышат эту аббревиатуру, когда начинают интересоваться инвестициями.
Вкладываться в ПИФы предлагают банки и инвесткомпании, но никто не объясняет, как устроены инвестиционные фонды, кому выгодны и кто ими управляет.
Я работаю в управляющей компании, которая инвестирует деньги для пайщиков фондов. Расскажу, что за ПИФы, в чем их преимущества и какие есть риски. Но я лицо в некотором смысле заинтересованное, поэтому относитесь к моим словам скептически. Разговор будет долгим и довольно занудным.
Как устроены ПИФы
Паевой инвестиционный фонд можно сравнить с сейфом, в котором хранятся активы инвесторов: деньги, недвижимость, ценные бумаги, доли в ООО и прочее.
Пай — это условная доля имущества в этом фонде. Это именная ценная бумага, которая подтверждает, что вам принадлежит такая-то доля такого-то фонда.
Имуществом из сейфа распоряжается управляющая компания. Ее задача — зарабатывать деньги для пайщиков от имени ПИФа. Для этого она управляет активами фонда: сдает в аренду недвижимость, выдает займы, покупает и продает ценные бумаги, валюту, доли в организациях. Если стоимость имущества фонда увеличивается, растет и цена пая.
Услуги УК платные. Управляющей компании выгодно, чтобы паи ее фондов росли в цене: это лучшая реклама для привлечения новых пайщиков. Чем больше пайщиков, тем больше активов у УК и тем больше денег она получает за свою работу.
За активы пайщиков УК отвечает перед законом, поэтому она не может просто так их продать, забрать деньги и уйти в закат.
Перед тем как стать пайщиком, инвестор изучает правила доверительного управления фондом, ПДУ, — документ, где прописаны условия функционирования ПИФа, — и затем передает деньги или другое имущество в управление УК. Оно становится общей долевой собственностью пайщиков, и забрать его из фонда больше нельзя.
Существует понятие «якорный пайщик». Это крупный инвестор, который готов вкладывать активы сразу на большую сумму, в среднем от 25 миллионов рублей, но хочет, чтобы ПИФ работал на его условиях. Тогда УК создает отдельный фонд, все паи которого принадлежат этому пайщику. Компания управляет имуществом, пайщик получает доход.
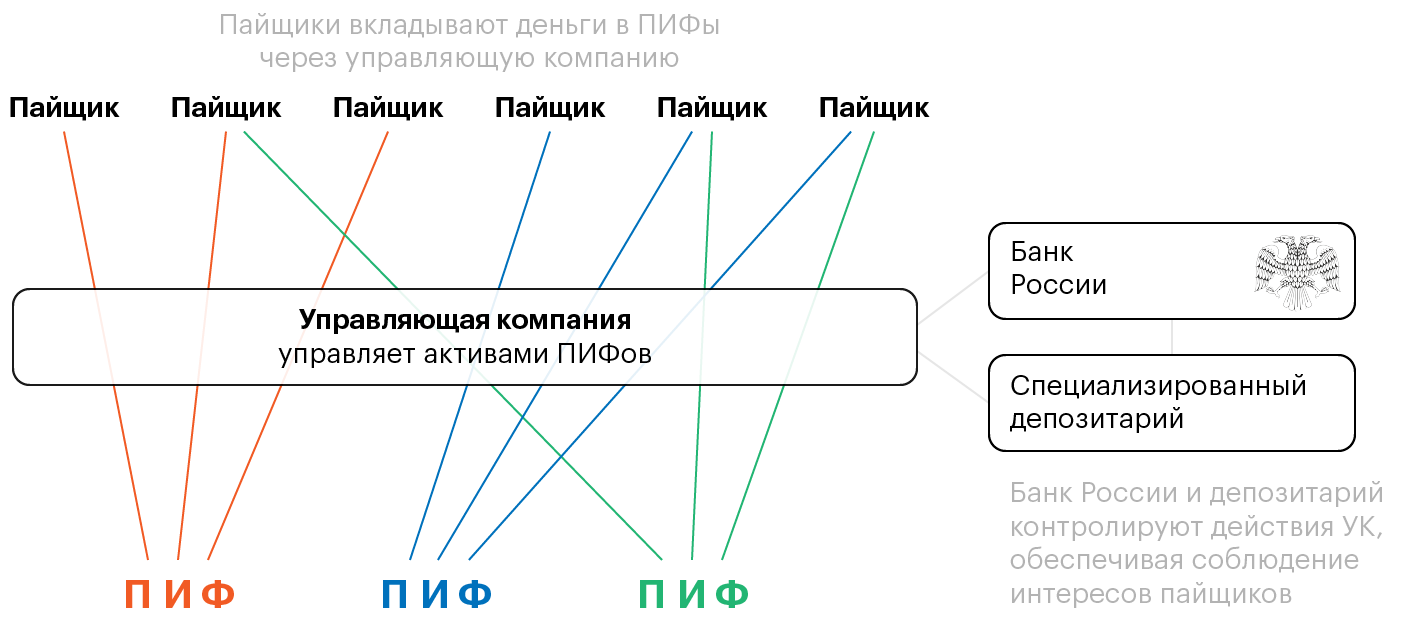
Немного объясню, что изображено на схеме.
Пайщики инвестируют в разные фонды, а УК распоряжается ими, зарабатывая пайщику деньги. Разные пайщики могут вкладывать в один и тот же фонд. Фонды инвестируют в разные активы.
Одна и та же УК может управлять разными ПИФами. Ежемесячно она забирает из каждого фонда часть средств в качестве своего вознаграждения.
УК тесно взаимодействует со специализированным депозитарием (СД). СД оказывает УК услуги: ведет параллельный учет имущества фондов, выдает согласие на сделки, контролирует распоряжение имуществом ПИФов в интересах пайщиков, согласовывает отчетность УК. За эти услуги спецдепозитарий тоже получает от УК ежемесячное вознаграждение.
УК и СД подконтрольны ЦБ РФ: сдают ему отчетность фондов, предоставляют информацию по запросу, соблюдают все нормативно-правовые акты Центробанка.
ЦБ РФ и СД для управляющей компании — контролирующие органы. Они следят за действиями УК в целях соблюдения интересов пайщиков.
ЦБ может направить запрос в спецдепозитарий, чтобы получить интересующую его информацию об управляющей компании, и СД обязан эту информацию предоставить.
Рассылка Т—Ж о мире инвестиций
Как зарабатывать на паях
Забрать вложенное в паевой фонд имущество и деньги нельзя. Но у пайщика есть два способа обменять свои паи на деньги: погасить паи или продать их другому инвестору.
Погашение паев. В этом случае УК компенсирует стоимость погашенных паев деньгами.
Продажа другому инвестору. Пайщику предстоит найти покупателя и договориться с ним о цене. Некоторые паи ограничены в обороте, поэтому продать их не так легко.
Возможность продажи зависит от того, для каких инвесторов предназначены паи. Если ПИФ для квалифицированных, опытных инвесторов, то нельзя. Если для неквалифицированных — можно.
Паи для неквалифицированных инвесторов называются паями, не ограниченными в обороте. Ими пайщики могут свободно распоряжаться: продавать, передавать в залог, дарить, оставлять в наследство. Любой человек может свободно покупать такие паи, получать с них доход и в любой момент продавать их по рыночной цене.
На паях, как и на любых других ценных бумагах, можно зарабатывать спекулятивным образом: покупать, когда дешевеют, и продавать, когда они подорожали.
У пая есть текущая стоимость и рыночная. Текущая стоимость зафиксирована в документах, эту информацию всегда можно найти на сайте УК. Рыночная стоимость немного отличается от текущей и зависит от многих факторов, в том числе и от общего информационного фона. Тут — как сторгуетесь.
Объясню на примере. Допустим, вы владеете паями закрытого ПИФа, его основные активы — жилая недвижимость. Выходит статистика по рынку недвижимости, и оказывается, что рынок пошел на спад. Значит, стоимость жилья, которым владеет фонд, будет снижаться. Следовательно, стоимость ваших паев тоже снизится в ближайшие пару месяцев. Если в этот момент вы решите продать свои паи, то их рыночная стоимость окажется ниже текущей.
Другой пример: ПИФ, паи которого вы приобрели, инвестировал в акции нефтяных компаний. Стоимость барреля растет и тащит за собой весь нефтяной сектор. Если в этот момент вы решите продать паи, их купят выше текущей стоимости.
Доходность и налоги
В ПИФах доходность не гарантирована: пайщики могут ничего не заработать или даже потерять деньги. Доходность зависит от огромного количества факторов: опыта управляющего, понимания происходящих в экономике процессов, сезонности, кризисов, курсов валют, цен на нефть и многого другого.
Результаты инвестирования одного и того же фонда из года в год сильно различаются. Некоторые ПИФы за год могут дать более 20% доходности, а некоторые — принести убыток. А в следующий год ситуация может быть обратной.
Пока пайщик получает прибыль, он должен платить налог: НДФЛ. За него это делает управляющая компания, которая выступает налоговым агентом. Но если пайщик продаст паи, то налог с возможного дохода, а именно с разницы между суммой, вырученной от продажи паев, и суммой, потраченной на их приобретение, будет платить уже самостоятельно. Налог с дохода такой: 13% для резидентов России и 30% — для нерезидентов, есть льготы.
Если владеть паями хотя бы 3 года с даты приобретения, можно не платить НДФЛ с дохода от погашения паев.
Квалифицированные и неквалифицированные инвесторы
ПИФы бывают разные. Фонды для квалифицированных инвесторов, или квальные фонды, отличаются от ПИФов для новичков, неквалифицированных инвесторов. Предполагается, что пайщики квалифицированных фондов готовы вкладывать в более рискованные и более прибыльные инструменты.
Квальные фонды предоставляют пайщикам больше возможностей для инвестирования. Например, в квальные фонды недвижимости можно включать имущественные права из договоров реконструкции, а в фонды финансовых инструментов — производные финансовые инструменты, например фьючерсы на покупку биржевых ценных бумаг. Для этого должны соблюдаться определенные условия, перечисленные в приказе Банка России. В неквальные фонды такие рискованные активы включить не удастся.
Пайщики квальных фондов могут контролировать крупные сделки, для этого УК созывает собрание специальной комиссии пайщиков — инвестиционный комитет, ИК. Перед заключением сделки УК объясняет пайщикам все условия и просит их проголосовать. Сделка состоится, если большинство проголосует положительно.
В ИК принимают участие не все пайщики, а только обладающие определенным количеством паев. Результаты и протокол ИК направляют в специализированный депозитарий, СД, регистратору, и пайщикам — чтобы они понимали, принята сделка или нет.
Если фонд неквальный, то инвесткомитет не нужен. УК сама решает все вопросы и заключает все сделки, не спрашивая согласия у пайщиков. Неквальные фонды менее рискованны и не требуют участия пайщиков.
ПИФ недвижимости
Еще ПИФы различаются в зависимости от активов, которые можно включать в их состав.
ПИФы для инвестирования в недвижимость считаются самыми надежными фондами, поскольку имущество застраховано, а какой-то спрос на недвижимость есть всегда.
Инвестиции в недвижимость — это крупные долгосрочные вложения. Порог входа для инвесторов начинается от миллиона рублей, потому что недвижимость дорогая, а УК гораздо удобнее работать с несколькими крупными пайщиками, чем с множеством мелких.
Вот как работает ПИФ недвижимости. Допустим, у инвестора есть 2,5 миллиона рублей и он хочет получать с них стабильный ежемесячный доход, но этой суммы недостаточно, чтобы купить недвижимость и сдавать ее в аренду. Он обращается в УК, которая находит еще девять таких же инвесторов и договаривается с ними о создании ПИФа. Деньги всех инвесторов складываются и переходят в состав фонда, после чего УК начинает им распоряжаться. На 25 миллионов приобретается коммерческая недвижимость со стабильным арендным потоком. Например, офис в бизнес-центре, помещение под магазин или склад.
Если все пойдет по плану, стоимость активов фонда будет расти вместе со стоимостью недвижимости, пайщики будут получать долю дохода от аренды, а УК — свое вознаграждение.
ПИФ рыночных финансовых инструментов
ПИФы рыночных финансовых инструментов для неквалифицированных инвесторов работают с деньгами, ценными бумагами, долями в ООО, займами. В ПИФах финансовых инструментов риски гораздо выше, чем в ПИФах недвижимости. Можно остаться без дохода и потерять вложенные деньги.
Ценные бумаги, в отличие от недвижимости, не очень дорогие, не облагаются НДС и для управления ими не нужен большой штат сотрудников. Поэтому порог входа для инвесторов тоже может быть ниже, даже от тысячи рублей. Точной суммы нет: каждая УК сама решает, сколько денег должен вложить пайщик, чтобы с ним было рентабельно работать.
Вот как работает ПИФ рыночных инструментов. Допустим, у инвестора есть 250 тысяч рублей. Он хочет получить максимальный доход с разумным уровнем риска и как можно быстрее. Играть на бирже самостоятельно инвестор не хочет, поэтому обращается в УК.
Она находит других инвесторов со схожей целью, объединяет средства и создает фонд рыночных финансовых инструментов. На деньги фонда УК покупает ценные бумаги: часть средств вкладывает в акции перспективных компаний и доли в ООО, часть — в облигации Минфина или крупных корпораций, предусматривающие хорошие купонные выплаты, часть — в паи открытых ПИФов. Остатки денег кладутся на депозиты.
Специалисты УК ежедневно отслеживают изменения, анализируют финансовую информацию, продают падающие в цене активы и покупают растущие, перспективные.
Комбинированный ПИФ
В такой ПИФ можно включить что угодно, кроме наличных денег. Например, самолеты, частные дороги, коллекционный коньяк, марки и другие предметы коллекционирования, произведения искусства, опционы на нефть и пшеницу, драгоценные металлы и камни, криптовалюты, зарубежные вклады. Все зависит от того, что УК прописала в правилах фонда.
Но есть нюанс: имущество, за исключением недвижимого, должно находиться на хранении в депозитарии. Поэтому «упаковать» в фонд фабрику по пошиву кроссовок не удастся, а вот сами кроссовки — вполне. Для этого нужно заранее прописать кроссовки в ПДУ и договориться с депозитарием о хранении, а сами кроссовки ПИФу придется покупать у фабрики как товар.
Открытый, интервальный, закрытый ПИФы
В различных типах фондов установлены разные сроки для покупки и погашения паев.
Паи открытых фондов не имеют конечного количества, и их можно купить в любой момент. В интервальных фондах сроки, в которые можно подать заявки на приобретение паев, зафиксированы в правилах.
В закрытых фондах паи можно купить только в процессе формирования фонда или в момент дополнительной выдачи паев. Чтобы выдача состоялась, УК должна издать приказ и провести соответствующую процедуру, а потом заплатить пошлину и внести изменения в ПДУ. Как правило, дополнительные выдачи проводятся, когда УК и инвестор уже договорились, какое имущество поступит в фонд.
В открытых фондах погасить паи можно в любой рабочий день, в интервальных и закрытых всё немного сложнее.
Покупка и продажа паев
Купить паи можно у УК или ее агентов, например брокеров, инвестиционных и финансовых компаний. Для этого необходимо подать заявку и перевести деньги на счет фонда. Это несложно.
Чтобы стать пайщиком, нужно сделать несколько шагов.
Выберите ПИФ и узнайте, кто его регистратор: посмотрите в ПДУ на первой странице.
Узнайте у регистратора о документах, которые необходимы для открытия лицевого счета. Как правило, для физического лица достаточно паспорта и ИНН.
Составьте заявку на приобретение паев, если вы покупаете паи напрямую у УК или ее агентов, и отправьте ее в УК. Экземпляр заявки всегда есть в ПДУ.
Если покупаете паи у другого пайщика, достаточно заключить договор купли-продажи, заверять у нотариуса его не нужно. Показать договор потребуется только регистратору, чтобы вас внесли в реестр владельцев паев.
Оплатите заявку или договор, например в личном кабинете вашего банка. Все, теперь вы пайщик.
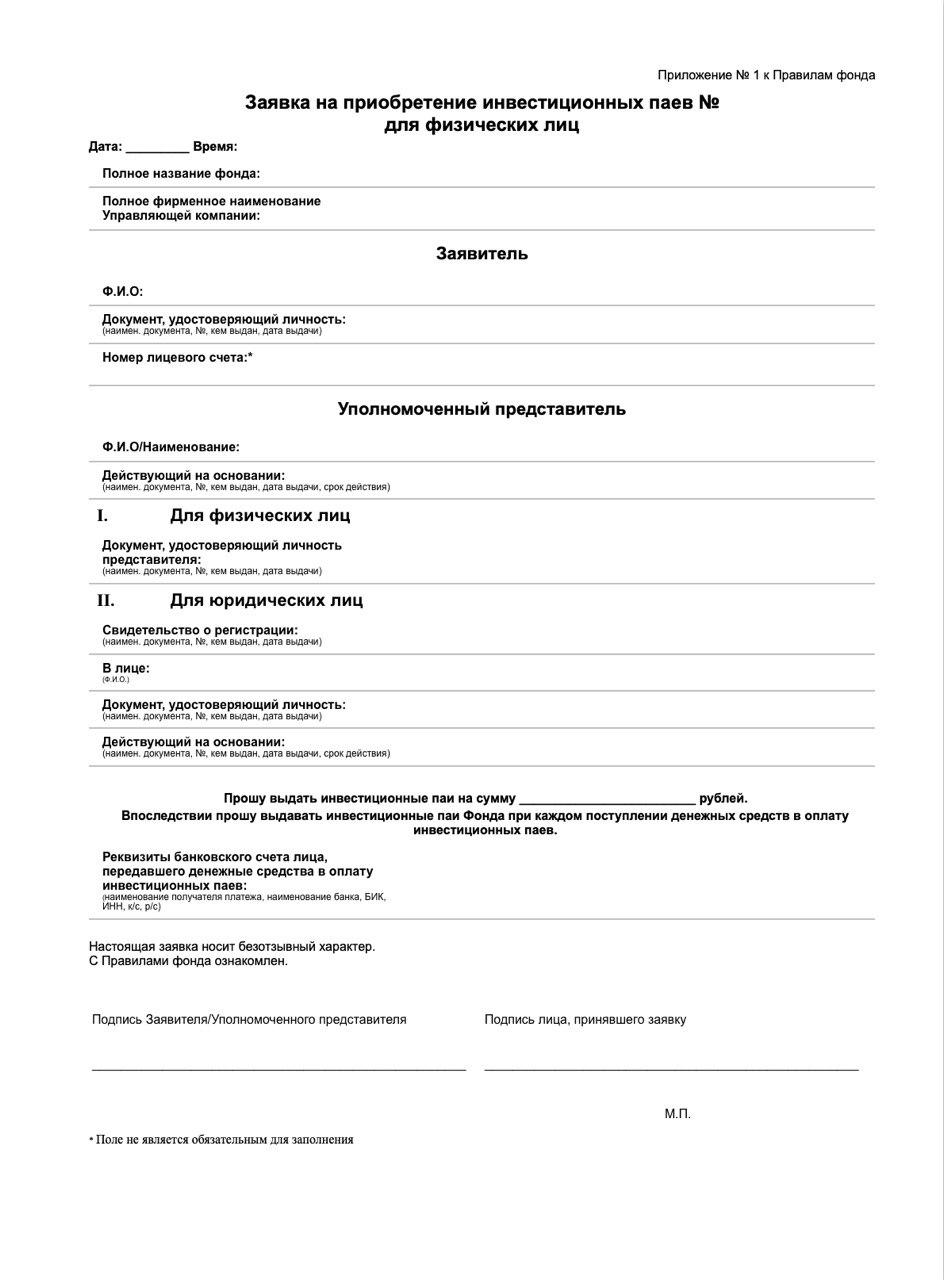
Продать паи сложнее. Пайщик может продать свои паи сам либо через посредников: брокеров, агентов, инвестиционные компании.
Если вы хотите максимально заработать на продаже паев — ищите покупателей и привлекайте посредников. Можно поискать инвестиционные компании, которые занимаются перепродажей паев, найти покупателя через знакомых или на финансовых форумах. Чтобы продать паи, достаточно заключить простой договор купли-продажи и представить его регистратору.
Если не хотите тратить время на поиски — напишите заявку на погашение паев в УК. Паи будут погашены по текущей стоимости, зафиксированной в документах, поторговаться и заработать больше не получится.
Преимущества ПИФов
Дальше будут недостатки, но сначала — достоинства.
Возможна высокая доходность. ПИФы могут показывать хорошую доходность по сравнению с депозитами и облигациями. Все зависит от стратегии, которой придерживается УК.
Не нужно возиться с деньгами каждый день. Пайщик не тратит время на изучение и анализ рынков, этим занимается УК. Она отслеживает изменения, старается минимизировать риски и увеличить активы. Она знает, на какие факторы нужно обращать внимание в первую очередь, как грамотно оценить и уменьшить риски.
Отчетность. Если паи не ограничены в обороте, то УК обязана ежемесячно публиковать отчетность ПИФа на своем сайте. Любой человек может получить самую подробную информацию о составе и структуре активов фонда.
Механизмы защиты. Интересы пайщиков достаточно хорошо защищены. УК невыгодно банкротить фонд, поскольку от объема активов зависит ее вознаграждение и деловая репутация. Пара сомнительных сделок — и все пайщики разбегутся.
Продать по-быстрому активы фонда за бесценок тоже не получится. Специализированный депозитарий (СД) не даст согласие на подозрительную сделку и будет обязан сообщить о ней в Банк России. А Банк России может потребовать от УК экономического обоснования ее действий и, если сочтет его недостаточным, привлечь прокуратуру.
Отсутствие риска, связанного с уплатой неустоек. Пени, штрафы и неустойки УК платит из собственного кармана. Например, если контрагент подал на фонд в суд и выиграл или если фонд вовремя не рассчитался с подрядчиками. Интересы пайщиков при этом не должны страдать.
Фиксированные суммы расходов. Сумма вознаграждения УК прописана в ПДУ, также там указаны лимиты расходов из средств фонда: вознаграждения СД, регистратора, оценщика, аудитора, прочие расходы. Если по итогам года УК потратит больше, чем зафиксированные в ПДУ проценты от среднегодовой стоимости чистых активов фонда, она будет обязана вернуть переплату. Это должно гарантировать пайщику защиту от лишних трат УК.
Возможность поменять УК. Если пайщикам не нравится, как УК управляет их активами, они могут вынести вопрос о смене УК на общее собрание пайщиков. Это могут сделать пайщики, владеющие в общей сложности не менее чем 10% от всех выданных паев фонда. Проводить общее собрание в таком случае будет депозитарий.
Возможность поменять паи одного ПИФа на паи другого ПИФа в той же УК. Это полезно в тех случаях, когда пайщика устраивает, как УК управляет его имуществом, но он хочет распределить риски. Например, у УК в доверительном управлении есть несколько фондов. Каждый фонд рассчитан под свои цели и работает с определенными активами. Пайщик, владеющий паями одного ПИФа, может просто обменять часть из них на паи другого ПИФа — вместо того чтобы погашать паи и покупать новые. Платить НДФЛ при обмене не нужно, так как нет дохода в виде денег, и срок владения паями не обнуляется.
Недостатки ПИФов
Доход не гарантирован. УК не может гарантировать, что пай подорожает, потому что любые инвестиции — это риск. Если УК вложилась в акции, а эмитент обанкротился, пайщики потеряют деньги. У инвестиций в депозиты и недвижимость тоже есть риски: у банка могут отобрать лицензию, а здание может банально рухнуть. Поэтому в каждом ПДУ указывается, что результаты инвестирования в прошлом не определяют доходов в будущем.
Постоянно растущие комиссии. Каждый год Банк России ужесточает требования к сотрудникам УК, поэтому УК расширяют штат и повышают зарплаты. Соответственно, стоимость услуг для клиентов растет.
Шесть лет назад УК из пяти финансовых специалистов могла вести восемь закрытых фондов за вознаграждение в 50 000 ₽ в месяц с каждого фонда. Сейчас УК, которая ведет восемь закрытых фондов, берет с каждого ПИФа от 150 000 ₽ в месяц, а штат увеличился минимум вдвое. Это усредненные расчеты, они могут меняться в зависимости от активности фондов.
Высокий порог входа в закрытых фондах. В законе не указана минимальная сумма взноса. На практике в закрытых фондах сумма начинается от 250 тысяч рублей. Одна УК, с которой я работал, выдает паи при взносе от 10 млн рублей.
В открытых фондах минимальная сумма взноса значительно ниже, встречаются варианты от 1000 ₽. Чем крупнее и известнее финансовая организация, тем больше средств она может привлечь и тем меньше будут стоить ее услуги в пересчете на одного клиента.
СД, регистратор, оценщик и аудитор работают на УК. Несмотря на то, что СД контролирует соблюдение интересов пайщиков, вознаграждение ему платит УК. Это значит, что в ситуациях, которые напрямую не противоречат законодательству, СД выгоднее договориться с УК, попросив видоизменить или переписать спорные условия сделки.
Самые крупные холдинги кроме своей УК создают еще и собственный депозитарий. Это не запрещено законом. Например группа компаний «Регион» имеет свою УК и свой СД.
Оценщика и аудитора УК выбирает для фонда сама и оплачивает их услуги за счет ПИФа. Поэтому УК может попросить оценщика немного завысить оценочную стоимость активов, чтобы увеличить свое вознаграждение. Аудитора можно попросить не выносить в аудиторское заключение мелкие нарушения, чтобы не портить репутацию УК в глазах пайщиков. То есть все свое, карманное.
Лицензионные риски. Если у УК отзовут лицензию, пайщикам придется искать другого доверительного управляющего.
Если аннулируют лицензию депозитария, работа УК на время остановится. УК придется срочно искать другой СД, регистрировать изменения в ПДУ, пересматривать размер вознаграждений и регламент работы. Аннулирование лицензии может привести к срыву сделок и недополучению дохода.
Что не так с ПИФами
За шесть лет я поработал в разных управляющих компаниях. И только одна из них действительно работала с большим количеством пайщиков. Большинство УК были созданы искусственно. Их встраивали в финансово-промышленные холдинги, чтобы экономить деньги компании: ПИФы не платят налоги на прибыль.
Для обычного клиента это плохо, потому что такие УК не заботятся о качестве услуг и не дорожат своей репутацией. Основной пайщик обеспечивает им стабильность, а остальных инвесторов они рассматривают как небольшой дополнительный доход.
Вот как выглядит эта схема для бизнеса в области недвижимости. Все активы, которые предназначены для продажи или сдачи в аренду, передаются карманной УК и становятся имуществом ПИФа. А дальше ПИФ самостоятельно сдает и продает недвижимость — налог на прибыль при этом нулевой.
Хитрость в том, что пайщик не может узнать, кто кроме него владеет паями фонда. УК каждый месяц посылает в Банк России отчет о владельцах паев, но это закрытая информация, она не разглашается. Единственный вариант — спросить представителя УК во время личной беседы, но УК не обязана раскрывать эту информацию.
Если пайщик хочет удостовериться, что он единственный или самый крупный владелец паев фонда, ему могут неофициально показать документы. Но если пайщик хочет узнать, сколько еще человек вложились в ПИФ, то ему, скорее всего, откажут.
Я бы не советовал ПИФы тем, кто хочет вложить деньги и забыть о них на пару лет. Пайщику стоит периодически проверять, как идут дела у УК, узнавать о стратегии, планах и прогнозах.
ПИФы vs БПИФы
В конце 2010-х — начале 2020-х в России начали активно появляться биржевые паевые инвестиционные фонды (БПИФы). Фактически это аналоги иностранных ETF.
У нас уже была статья с подробным сравнением, но если кратко, то БПИФы кажутся предпочтительнее ПИФов за счет большей ликвидности, более низкого уровня расходов и в целом удобства использования.
Кроме того, в последние годы появилось множество БПИФов от разных управляющих компаний, различающихся активами, стратегиями, комиссиями. На апрель 2023 года на Московской бирже торгуется больше сотни фондов на акции, облигации, золото, активы денежного рынка или содержащие несколько классов активов.
Запомнить
- Инвестиции в ПИФы — это всегда риск.
- Сделками от имени фонда занимается УК, вся ответственность — на ней.
- Пайщики не могут забрать свое имущество из ПИФа — только продать или погасить паи и получить деньги.
- Свободно распоряжаться можно только паями, не ограниченными в обороте.
- Квалифицированные инвесторы могут влиять на управление ПИФом.
- Открытые ПИФы дают людям с минимальными суммами доступ к инвестированию в ценные бумаги по всему миру.
- Закрытые и интервальные ПИФы помогают получать доход от имеющихся активов.
- Если решили вложиться в ПИФ — стоит периодически проверять, как идут дела у УК.
- Перед решением вложиться в ПИФы обязательно изучите БПИФы — возможно, есть биржевые аналоги с более привлекательными условиями, чем у небиржевых ПИФов.
Новости, которые касаются инвесторов, — в нашем телеграм-канале. Подписывайтесь, чтобы быть в курсе происходящего: @investnique
Самое главное не указали: средний размер комиссий ПИФов. Тогда бы вопросы «стоит ли вкладываться» сразу отпали.
Павел, минимум! Плата за "вход", за управление, за "выход".
Павел, и какой средний размер комиссий ПИФов?
Даниил, по крупнейшим ПИФам акций — около 4-5%
Павел, только вспомнил о твоей статье:)
А еще УК может внезапно решить, что фонд теперь будет вкладываться в другие бумаги. То есть вчера вы были пайщиком фонда облигаций с ETF — iShares JPMorgan USD Emerging Markets, а сегодня фонд стал вкладываться в отдельные облигации вместо ETF. Сбербанк Управление Активами, например.
Alexander, По большому счету если вы обладаете знаниями и временем, то выгоднее самому формировать портфель ценных бумаг, ранжировать его, осуществлять сделки. А если знаний и/или времени нет, то доверяешь УК. По крайней мере в хорошей УК должны быть сильные аналитики, что своевременно и корректно распределяют портфель
а у меня хороший результат в альфа-капитал.
у меня несколько фондов, открыла в мае 2019 года, все в плюсе. Какие-то более 20%, по каким-то более 10%. я более чем довольна
Спасибо! Жду продолжения!
Лучше уж вложиться в ОФЗ или ETF.
Андрей, больше шансов поднять капитал? или по комиссиям выигрываем?
ПИФы -,это дерьмо. Не вздумайте с ними связываться. У меня и ещё двух знакомых там были деньги один год. Забрали их в минусе, с ощутимыми потерями. Ещё один коллега держал там средства полтора года. Получил доходность аж один процент от вложенных средств! За полтора года! Лажа полная! Лучше б держали на депозите в банках. Не ведитесь на услуги эффективных в кавычках манагеров в пифах. будете в убытках.
Markuc, вкладывался в УК Уралсиб, открытый фонд, сбалансированный. Выбирал его по многим критериям. Через 3 года забрал. Доходность
16℅ в год. Ещё вычет можно получить.
Markuc, 1%, это, наверное, после вычета комиссий управляющего, а так бы и 6-7 могло набежать.
Краткий рассказ, как существенно комиссия влияет на среднегодовую доходность
https://www.youtube.com/watch?v=YrTYz-5n5vE
Отличная альтернатива паям — ETF

Автор скромно умолчал об основных рисках ПИФов
1. Вознаграждение УК получает как за результат, так и за процесс (т.н. "управление"). Т.е. как бы не сработала УК, свои комиссионные она получит. Управляющие ПИФами все друг друга знают. И в случае чего перед конкретным управляющим может встать дилема: помочь знакомому человечку (управляющему другим ПИФом ), например, купив у него неликвид для получения им нужного результата, например, перед отчетом, или не помочь ради прибыли незнакомых ему пайщиков. При этом сам управляющий никакой ответственности за "неудачную" покупку/продажу не несет (разве что лишится небольшой премии). Как Вы думаете, что выберет управляющий ? Если Вы не знаете четкого ответа, советую вспомнить историю 2008 года с управляющим одним из Фондов ХХХХХХ. Владимир Архангельский, Вы же знаете о чем я ? 🙂
2. ПИФы не имеют права долгое время находиться в кэше (по крайне мере, раньше было так), только в бумагах. Поэтому в периоды падения рынка, ЛЮБОЙ ПИФ акций/облигаций будет в минусе. Владимир Архангельский, это правда ? 🙂
Нет, я бы 25% от миллиона потратил на обучение. Чтоб как следует во всем разобраться.
Привет, давно читаю вас и всем рекомендую!
Являюсь нерезидентом РФ, но активным юзером вашей карты. как быть и что делать чтобы инвестировать? являюсь гражданином самой незалежной и живу на 2 страны. прошу рекомендации что делать с свободными рублями?)
Игорь, переводите в более стабильную валюту 🙂
Держал небольшие деньги в 4 ПИФах УК-Сбербанк, держал недолго, 4 месяца, за этот период доходность с учетом комиссии составила около 12-15% годовых
Думаю в целом, если поизучать, можно найти нормальные УК и ПИФы, у тех где вкладывался я была положительная динамика последние 3 года, хоть это и не показатель на который можно 100% опираться, все же что-то
Урра! Я наконец-то понял, что это такое. При наличии у меня 10 млн., я бы подумал. А так, что я усвоил, так это то, что ПИФ надо тщательно подбирать с точки зрения УК. И вообще мне кажется этот инструмент требует наличия определенной квалификации инвестора.
Пробовал уралсибовские, прокатился на энергетическом неплохо вверх, но потом решил закрепиться. Потом вкатился в облигационные от албфабанка, но доход от них разочаровал, и теперь ушел полностью на вольные хлеба %)
Странно, автор пишет что после вложения денег в Пиф, забрать их обратно больше нельзя. А в чем же тогда смысл? Ерунда какая-то. Я не слишком разбираюсь в условиях обслуживания разных управляющих финансами компаний, но в МТС Инвестиции, где у меня несколько паев, покупал и продавал. Единственное деньги приходят на свет не моментально, но это ж такие правила,а е потому что компания не хочет вам ничего возвращать. В любом случае, инвестиции лучше вклада- если вклаж закрыть раньше срока, то проценты не получишь, а вот инвестиции всегда модно продать и получить все деньги, которые заработал .
Ни за что. Это чистейшей воды лохотрон. Пользуются на протяжении 3 лет чужими деньгами, а при выдачи еще и удерживают. О доходности и мечтать не нужно.
Я вложил в Ук открытие 1000000 руб в сбалансированный 4243 ,через 6 месяцев пай вырос от закупки на 6 руб. а на счете минус 18000руб , портфель состоял из акций при проверке акции не просели, запросил отчет прислали туфту. НЕ кладите ,это жулики.
Да, безусловно. Правильно распределив соотношение между ПИФ облигаций, ПИФ акций и ПИФ высокорискованных акций
Шамиль, а какой инструмент подходит? самостоятельно через брокера? выглядит еще сомнительнее
НИКОГДА. НИ ЗА ЧТО.
Шамиль, Ну вот, сказал "а" ,говори и "б". А то взболомутил, а альтернативу не сказал.
Наоборот, для рядового человека, кому важно накопить и обгонять инфляцию этот инструмент явно подойдет, но только "в долгую". Быстро поднять денег в ПИФ не получится (от сюда и ругают ПИФы, потому как спекулянтов много, кто хочет быстро обогатиться)