Новый расчет по страховым взносам в 2023 году — как заполнить и сдать
Расчет по страховым взносам (РСВ) в 2023 году изменился вслед за масштабными изменениями налогового законодательства. Рассказываем, как заполнить новый РСВ в 2023 году вручную (с примером), как сформировать расчет в программе 1С, а также уточняем важные нюансы по сдаче расчета.
Образец заполнения РСВ в 2023 году
В качестве иллюстрации предлагаем пример заполнения нового РСВ в 2023 году. Пример подготовлен для компании с двумя сотрудниками, не применяющей специальные тарифы (пониженные или дополнительные).
Правила сдачи нового РСВ в 2023 году
Начнем рассматривать новый расчет по страховым взносам с общих вопросов.
Кто должен сдавать новый РСВ
РСВ по-прежнему сдают:
- юрлица, которые делают физлицам выплаты, облагаемые взносами;
- ИП, производящие такие же выплаты;
- физлица – не ИП, являющиеся страхователями по отношению к тем лицам, кому выплачивают деньги (например, ведущие частную практику и нанимающие сотрудников);
- главы КФХ.
Для компаний и ИП на АУСН действует исключение. Они освобождены от обязанности отчитываться по РСВ, а данные, необходимые для расчетов с бюджетом по взносам, направляют в уполномоченные банки или через ЛК в ФНС.
Куда нужно сдавать РСВ
РСВ в 2023 году сдают в ИФНС:
- юрлица — по месту своего нахождения. Если есть обособленное подразделение на территории РФ, которое само начисляет и выплачивает деньги физлицам, по нему сдается отдельный РСВ в налоговую по месту его нахождения. Если обособка расположена за пределами РФ, то РСВ по ней сдается в ИФНС по месту российской «головы»;
- ИП (и иные физлица) — по месту жительства;
- главы КФХ — по месту учета главы КФХ.
Какой срок сдачи РСВ в 2023 году
Компании, физлица (включая ИП) и главы КФХ, которые производят выплаты «физикам», сдают РСВ (пп. 1 п. 1 ст. 419, ст. 423, п. 7 ст. 431 НК РФ) в обновленные сроки. Напомним, такое обновление связано в том числе с переходом на ЕНС и ЕНП.
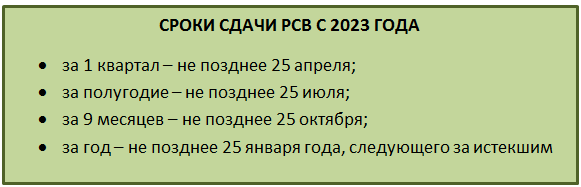
Если крайний день пришелся на выходной или праздник, действует перенос сроков по п. 7 ст. 6.1 НК РФ.
Для главы КФХ, у которого нет наемных работников, установлена обязанность отчитываться раз в год. То есть такой глава сдает РСВ только за прошедший год, не позже 25 января следующего года.
Как надо сдавать новый РСВ
Способов сдачи РСВ в 2023 году два — электронно по ТКС и на бумаге. Но право выбрать способ предоставлено только тем страхователям, у кого количество физлиц, включенных в отчет, 10 человек и меньше. Те, у кого уже 11 и более получателей облагаемых взносами выплат, могут отчитаться только в электронном виде.
Как заполнить отчет РСВ в 2023 году
Бланк РСВ по форме КНД 1151111, актуальный для отчетности за периоды с 1 квартала 2023 года, утвержден Приказом ФНС от 29.09.2022 N ЕД-7-11/878@. В этом же документе закреплены указания по заполнению РСВ в 2023 году. Новому порядку посвящено Приложение N 3 к приказу (далее будем называть это просто — Порядок).
Сначала посмотрим, какой состав должен быть у отчета в различных ситуациях.
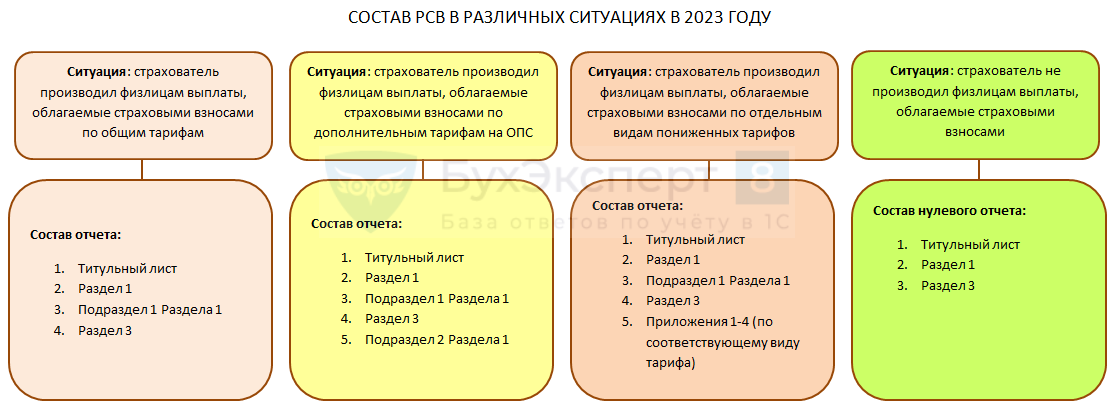
Теперь разберем, как заполнять РСВ в составе обязательных разделов.
Титульный лист
Как должен быть оформлен титульный лист нового РСВ, зафиксировано в Разделе II Порядка.
Для удобства мы сгруппировали основные моменты в таблицу.
Таблица 1
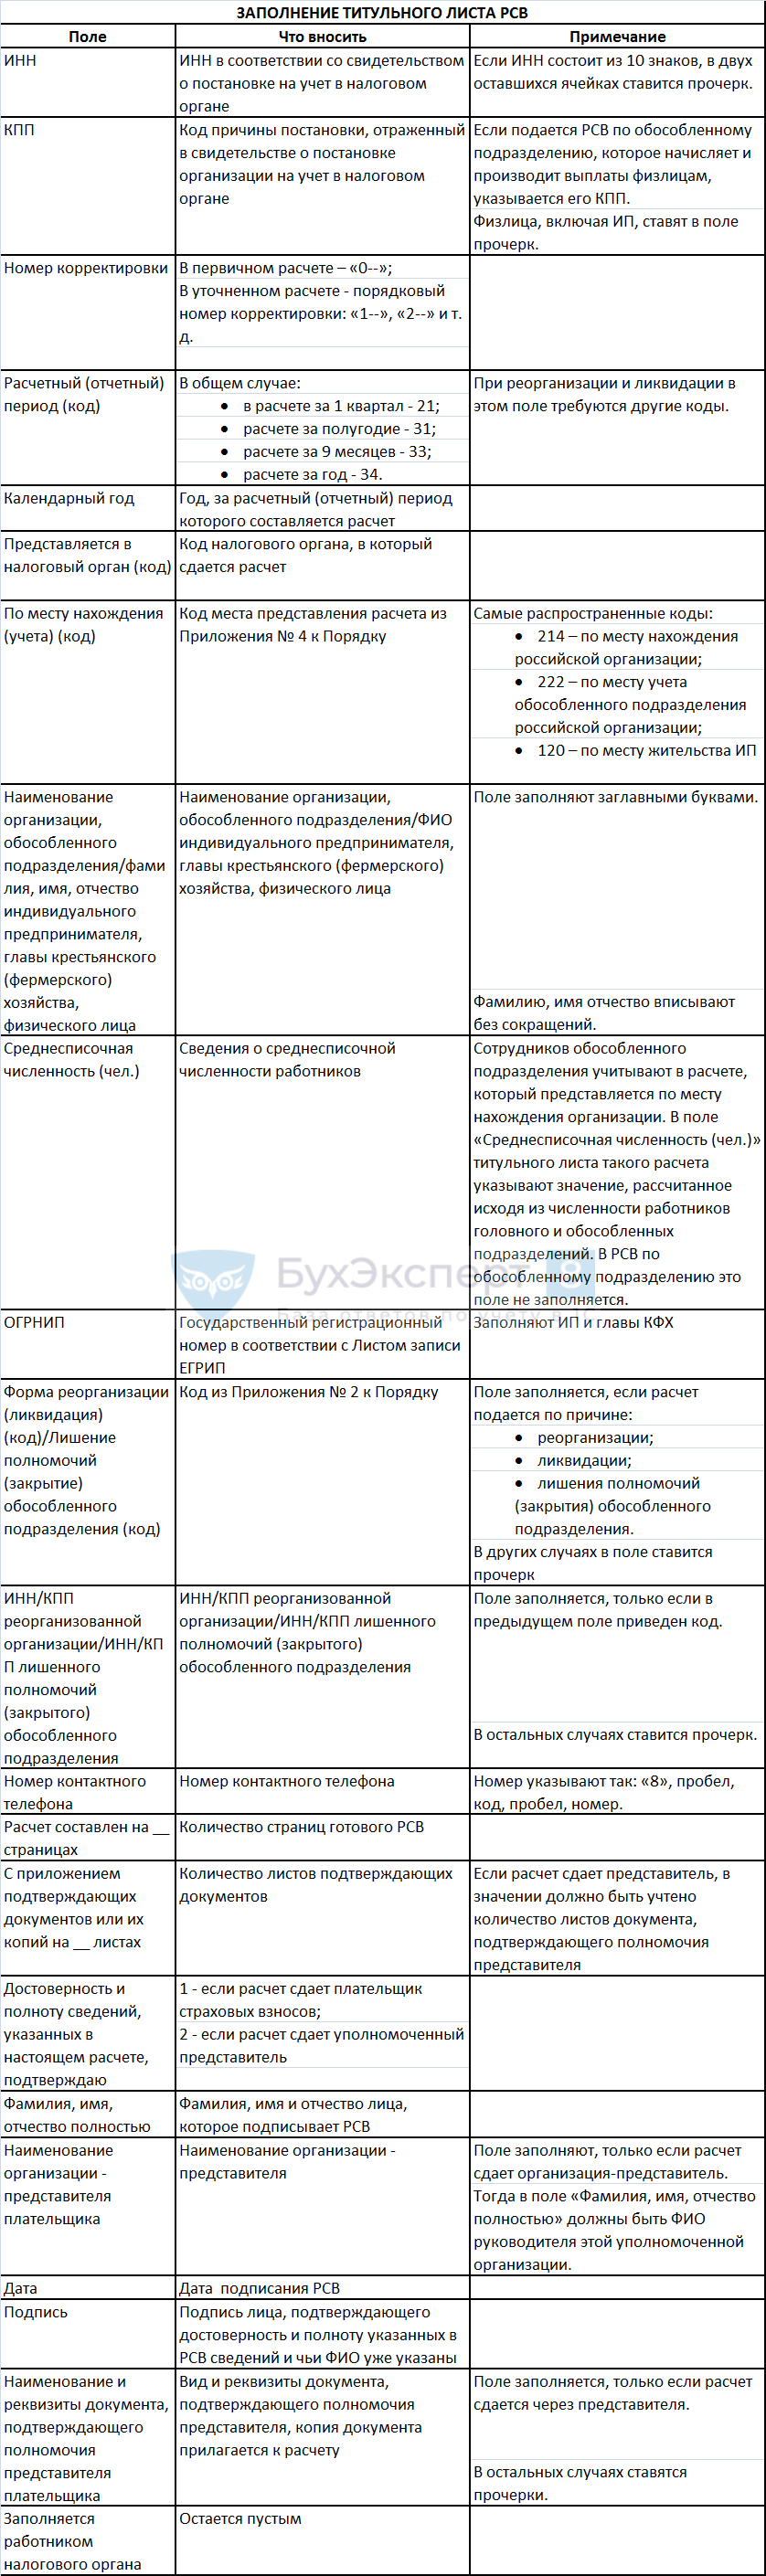
Отметим, что, поскольку в некоторых графах листа указываются сведения, которые известны только после формирования информативных разделов расчета, заполнять его удобнее в последнюю очередь.
Образец заполнения титульного листа РСВ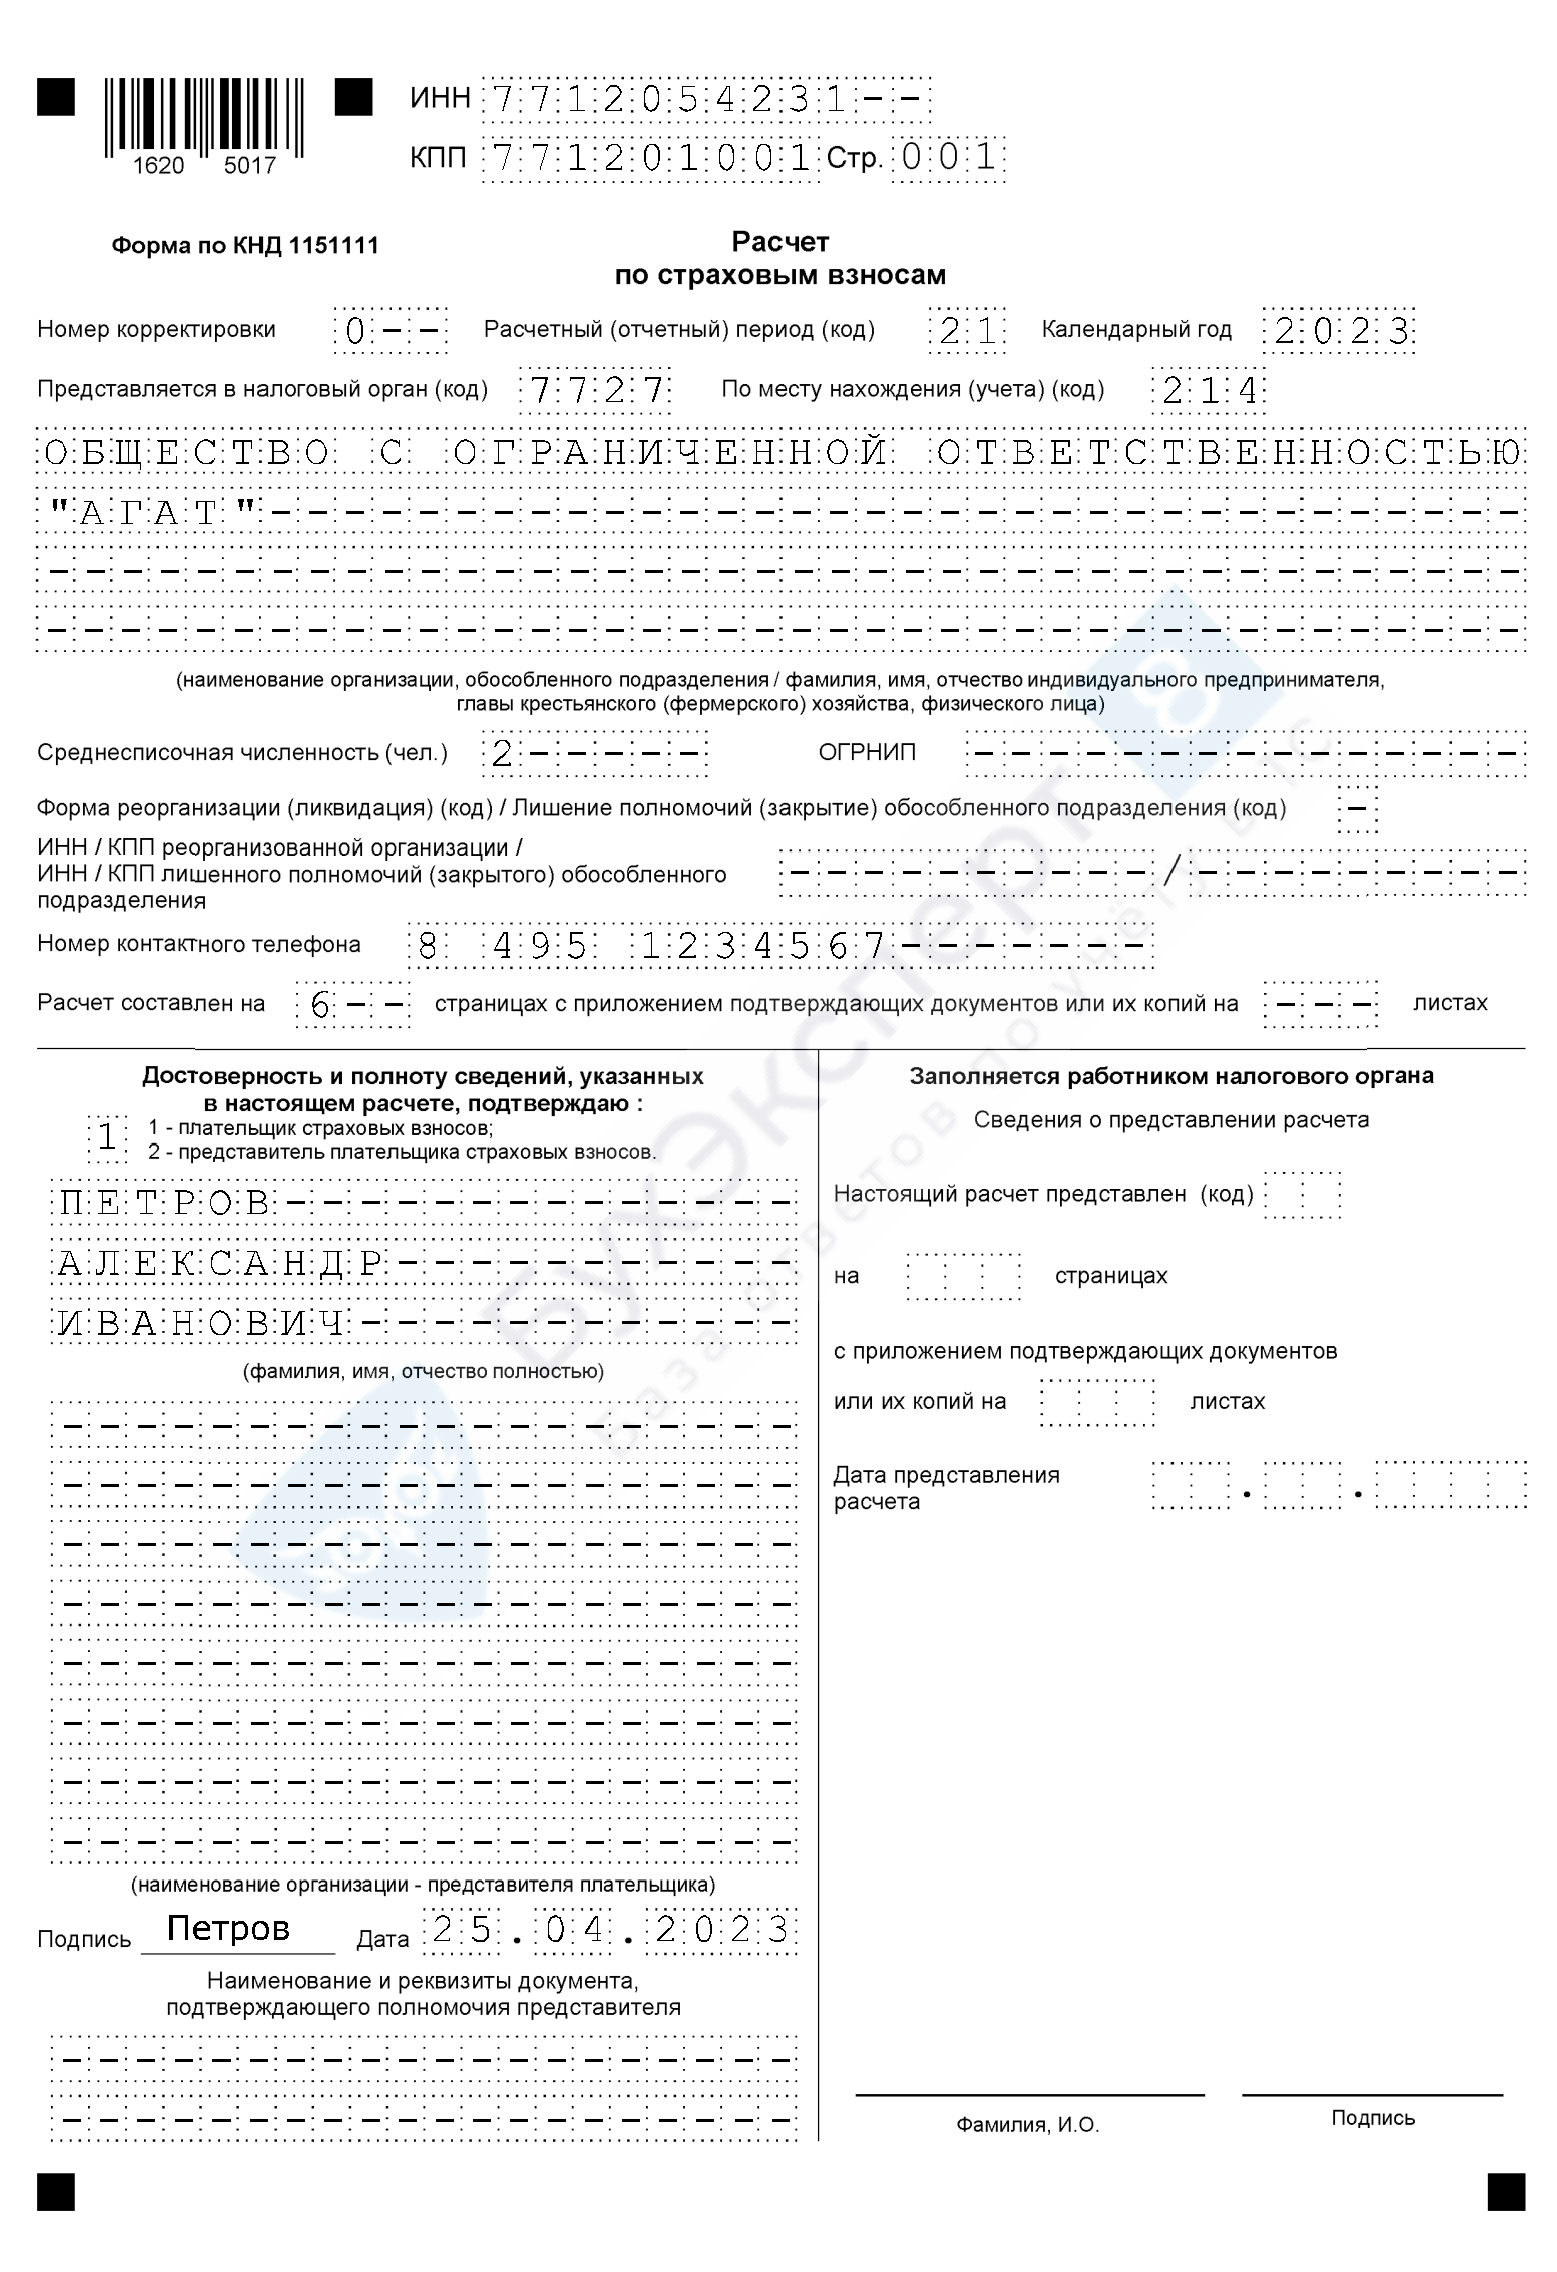
Как заполнить Раздел 3 нового РСВ
Рассматривать заполнение РСВ по форме 2023 года мы будем в той последовательности, в какой его удобно заполнять на практике — с Раздела 3.
В Раздел 3 нового РСВ включают персонифицированные сведения по каждому «физику», для которого составитель отчета являлся страхователем в последние 3 месяца периода (за который готовится расчет).
Обратите внимание! Не производил выплаты, а являлся страхователем. То есть имелся действующий трудовой договор или договор ГПХ, пусть даже по нему не было выплат в периоде.
Всех таких физлиц на договорах за соответствующий период и нужно внести в Раздел 3 нового РСВ в 2023 году.
Заполнению Раздела 3 посвящен раздел XIII Порядка. Мы же снова предлагаем бухгалтеру, формирующему отчет, сверяться с нашей таблицей.
Таблица 2
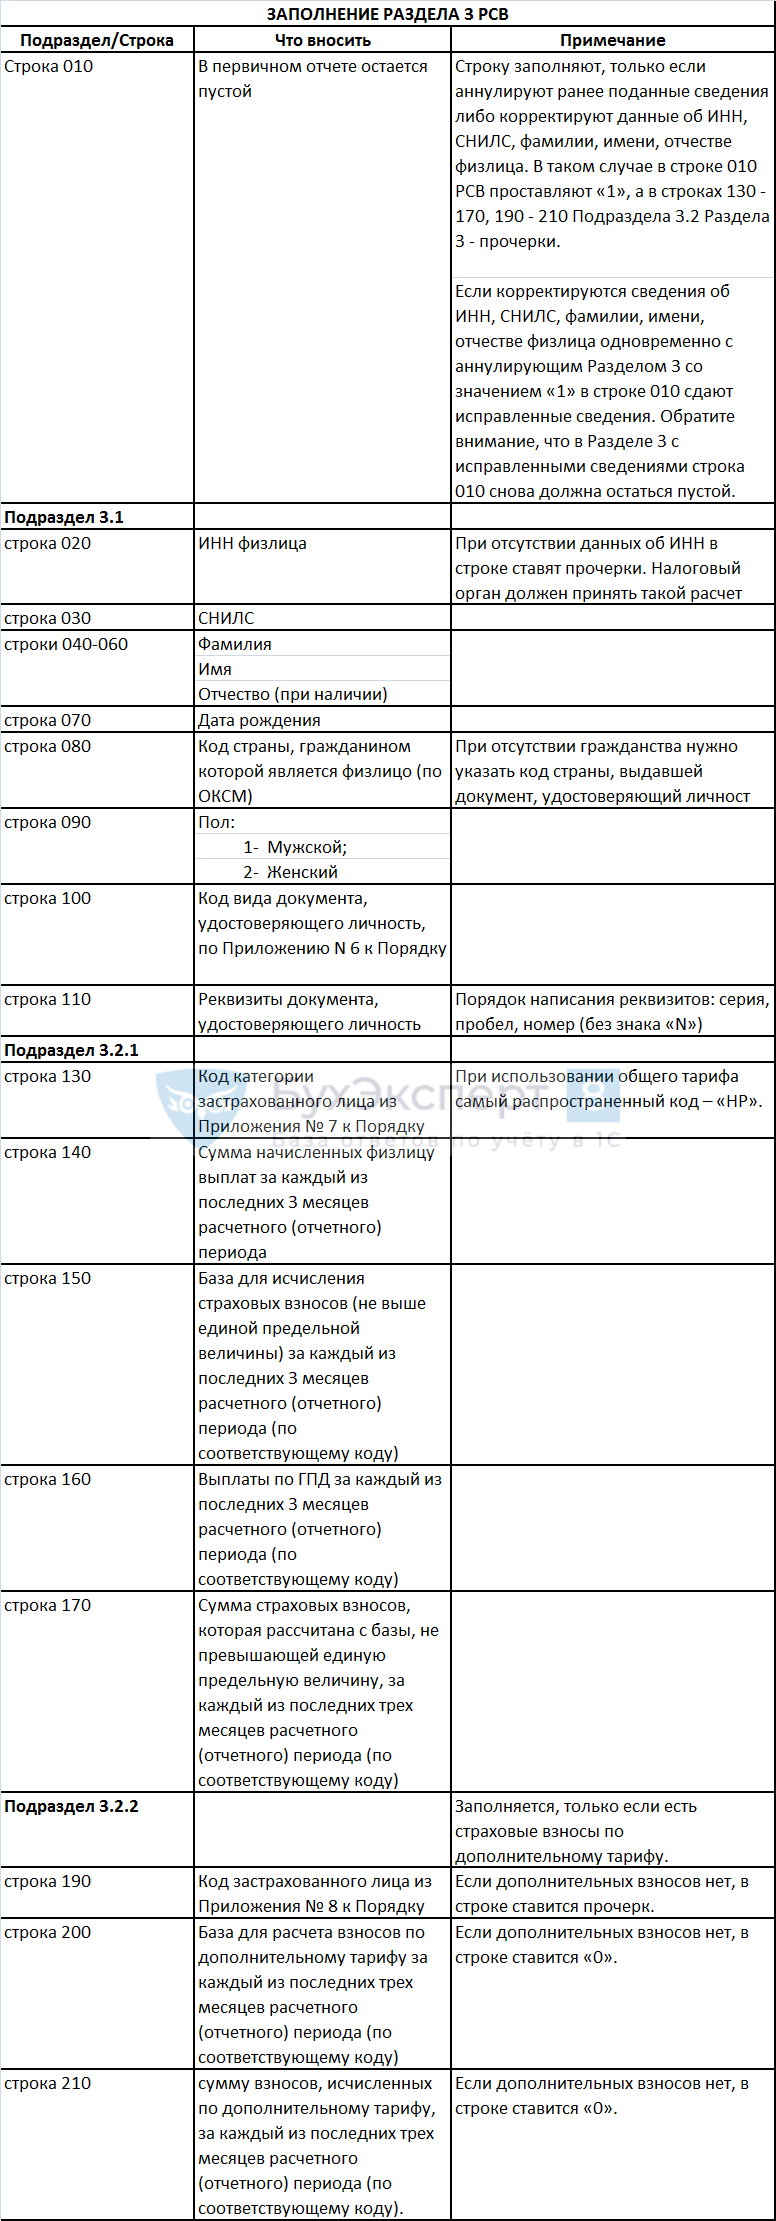
Обращаем внимание, если субъект малого и среднего предпринимательства (СМСП) применяет пониженный тариф (15%), то для отражения в РСВ он берет код категории застрахованного лица (КЗЛ) «МС». Исключение сделано для СМСП со среднесписочной численностью сотрудников, превышающей 250 человек с основным видом деятельности «предоставление продуктов питания и напитков». Для них введен код пониженного тарифа «ОВЭД».
Кроме Подраздела 3.2.1 Раздела 3 с такими специальными кодами КЗЛ в состав расчета СМСП должен включить и Подраздел 3.2.1 Раздела 3 с кодом «НР» (для сумм по МРОТ, по которым взносы исчисляются по ставкам общего тарифа).
Образец заполнения Раздела 3 РСВ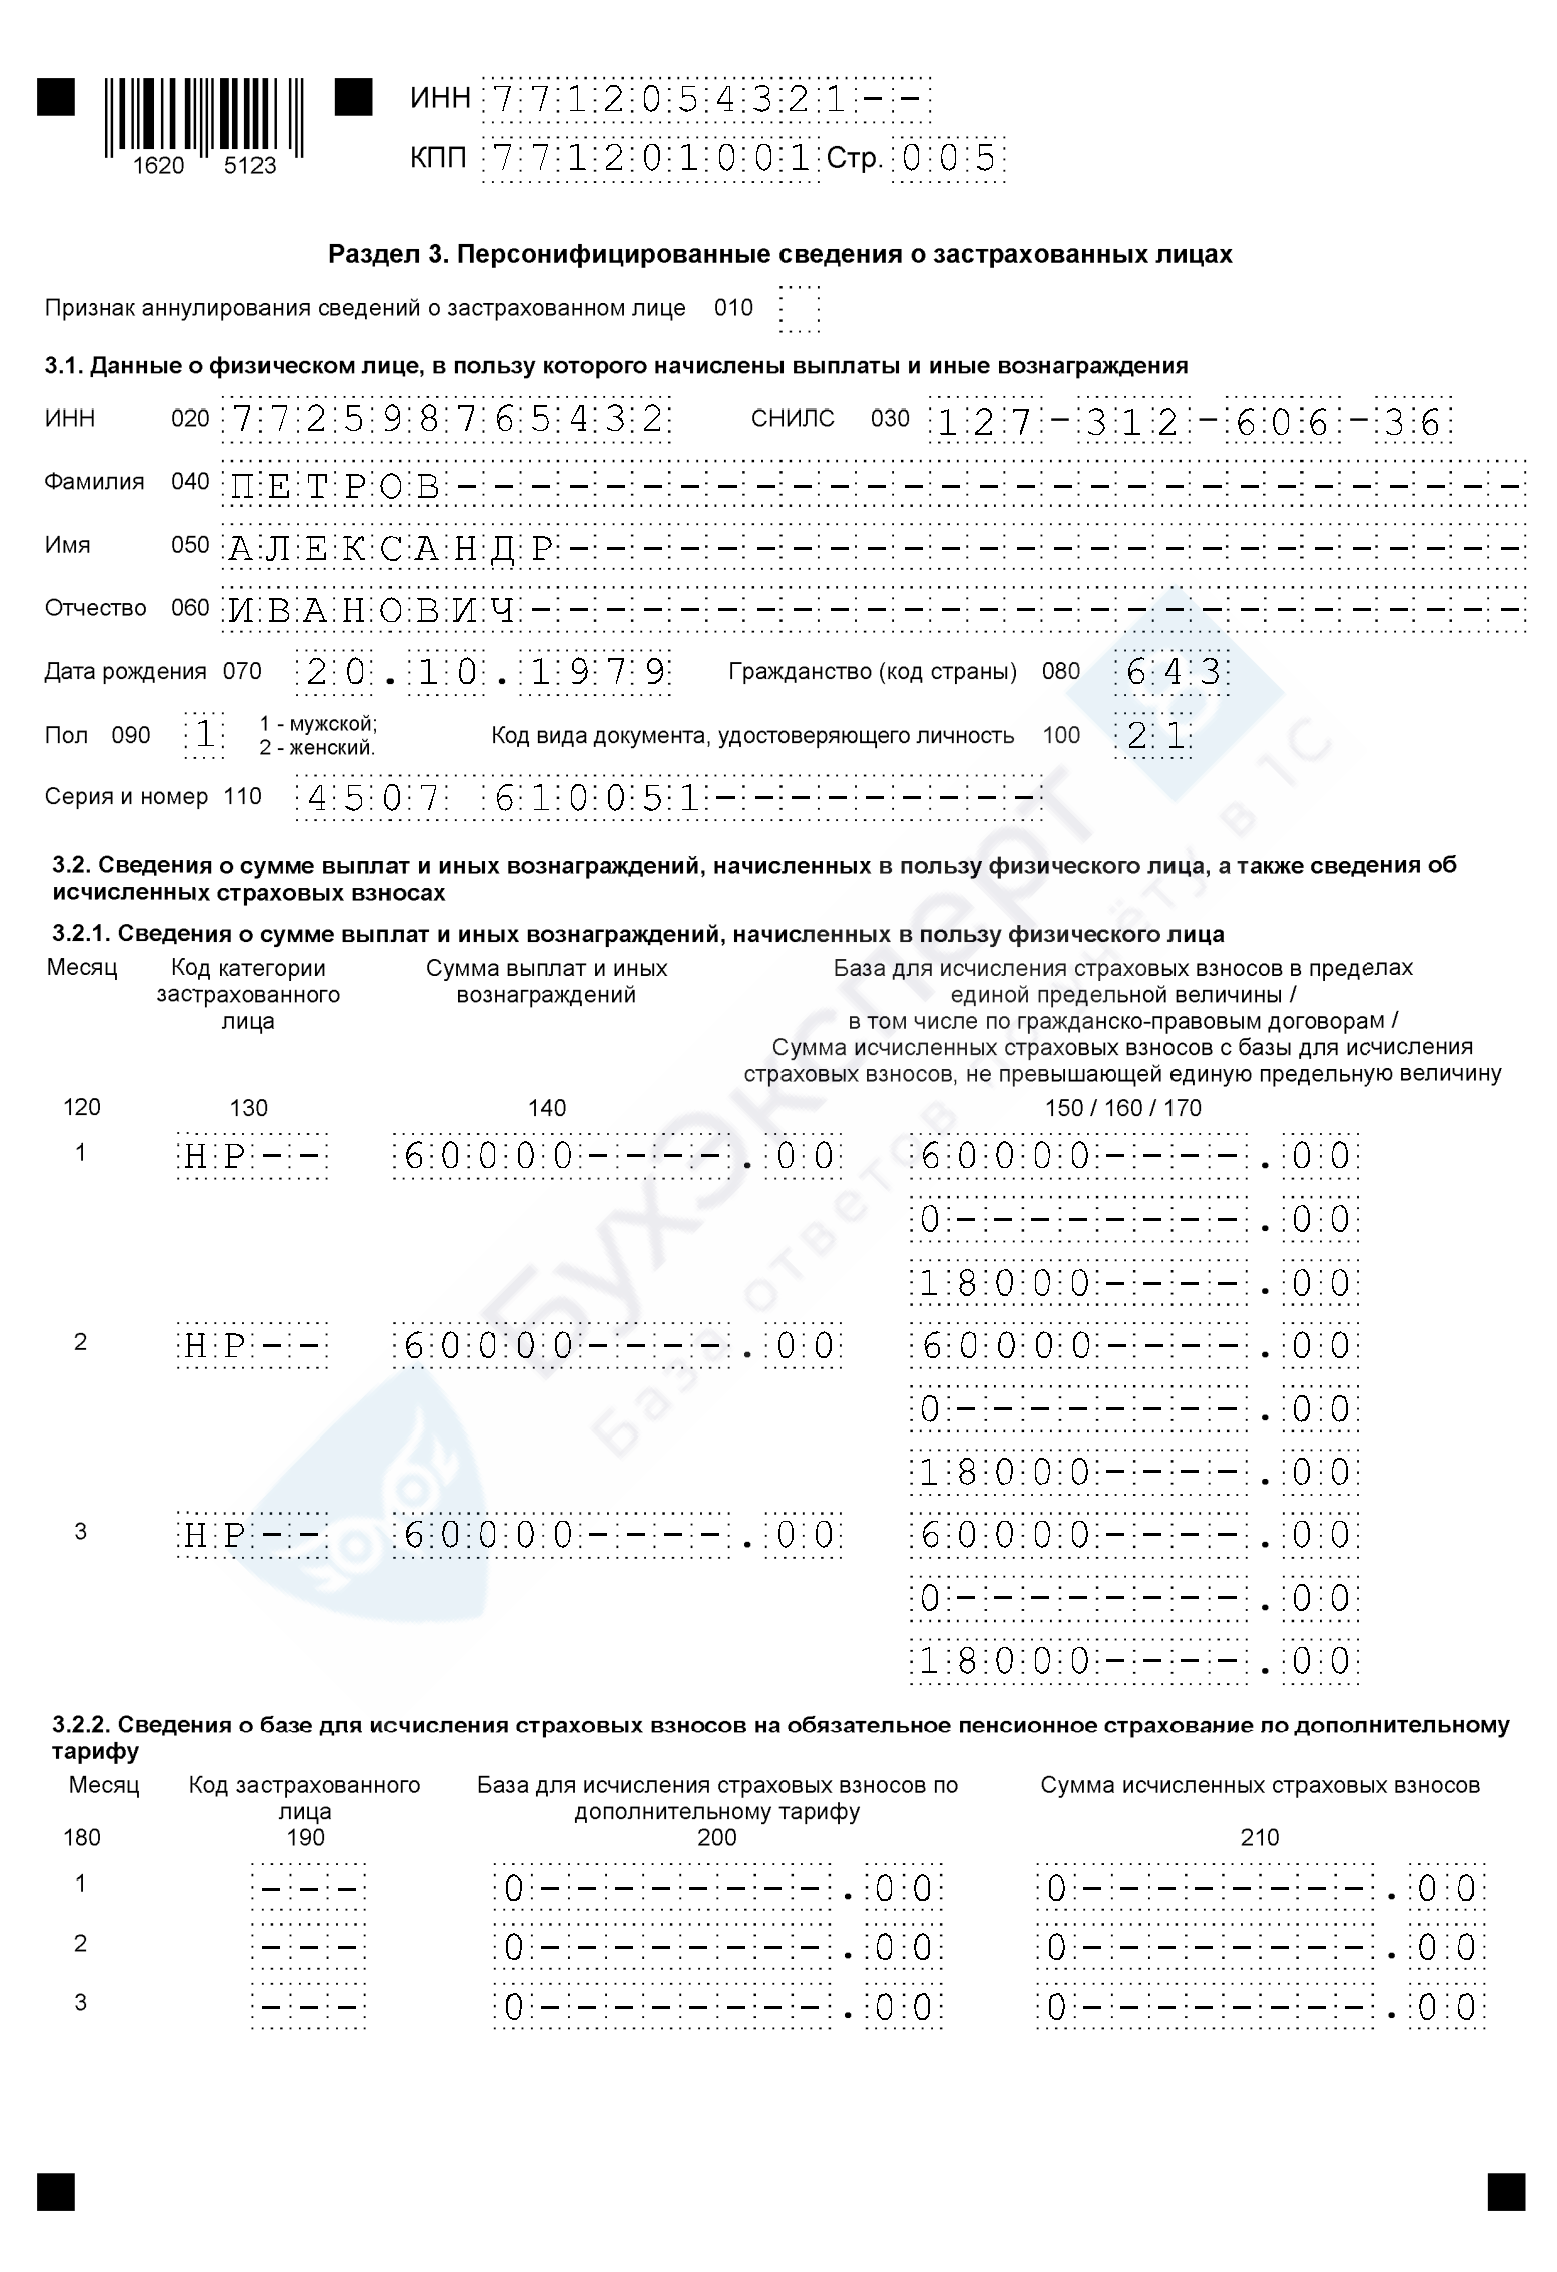
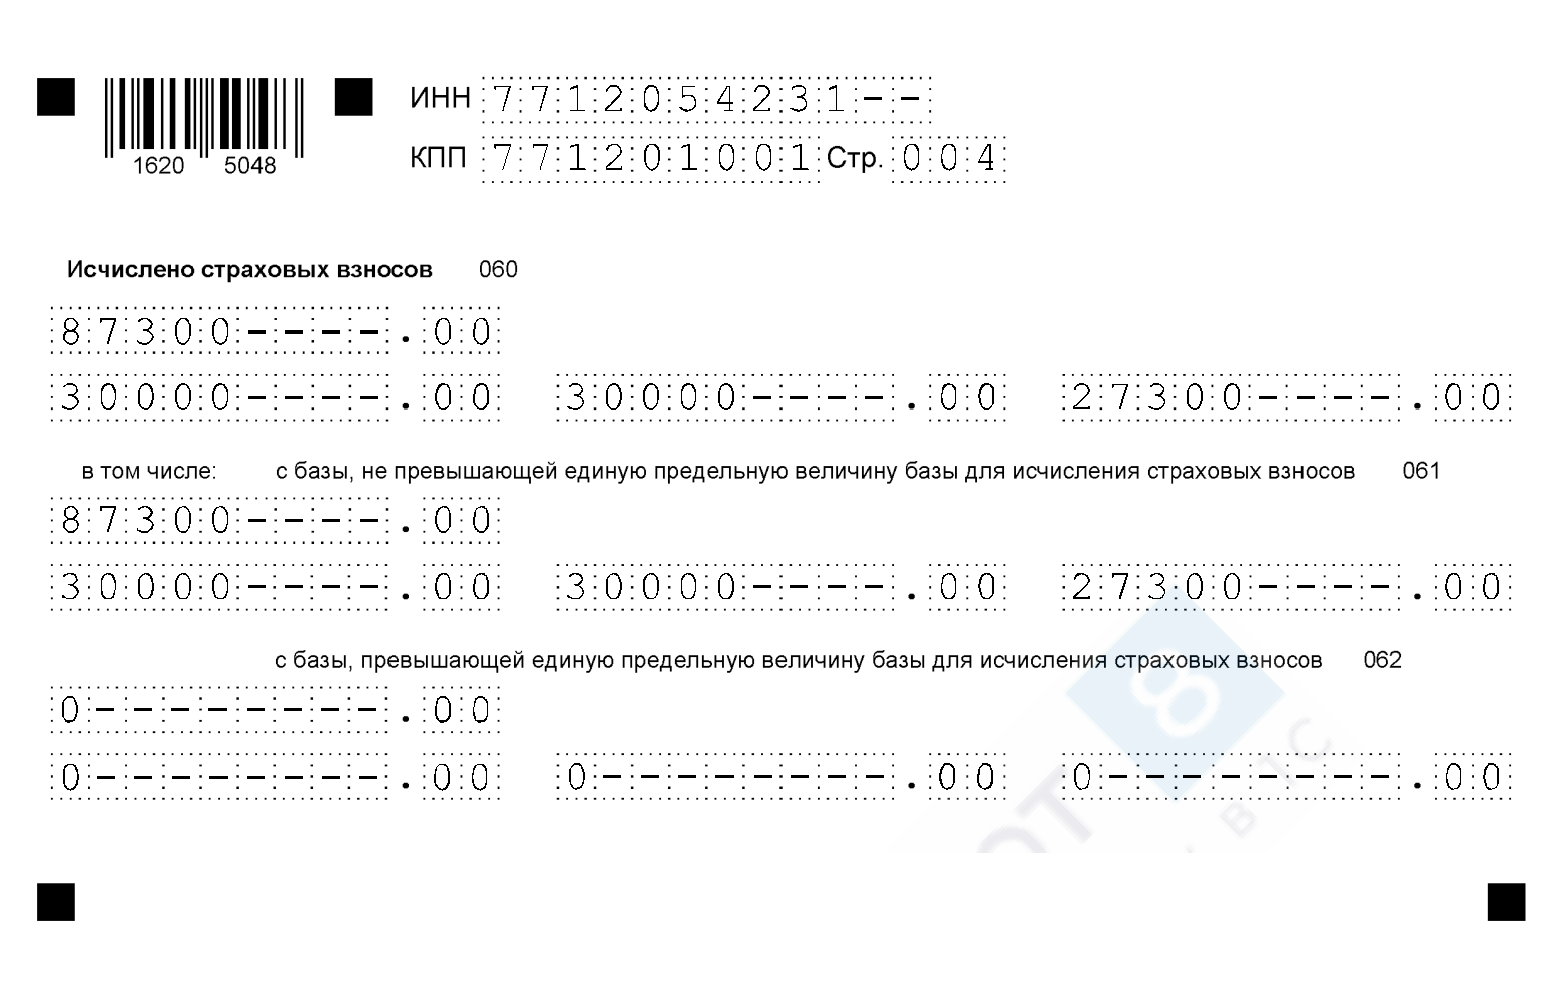
Заполнение Подраздела 1 Раздела 1 в РСВ в 2023 году
В этой части РСВ нужно показать расчет взносов к уплате. Сюда вносят сводные данные по всем физлицам с начала года. За каждый из последних трех месяцев периода так же приводятся отдельные показатели.
Правила формирования Подраздела 1 Раздела 1 прописаны в Разделе IV Порядка.
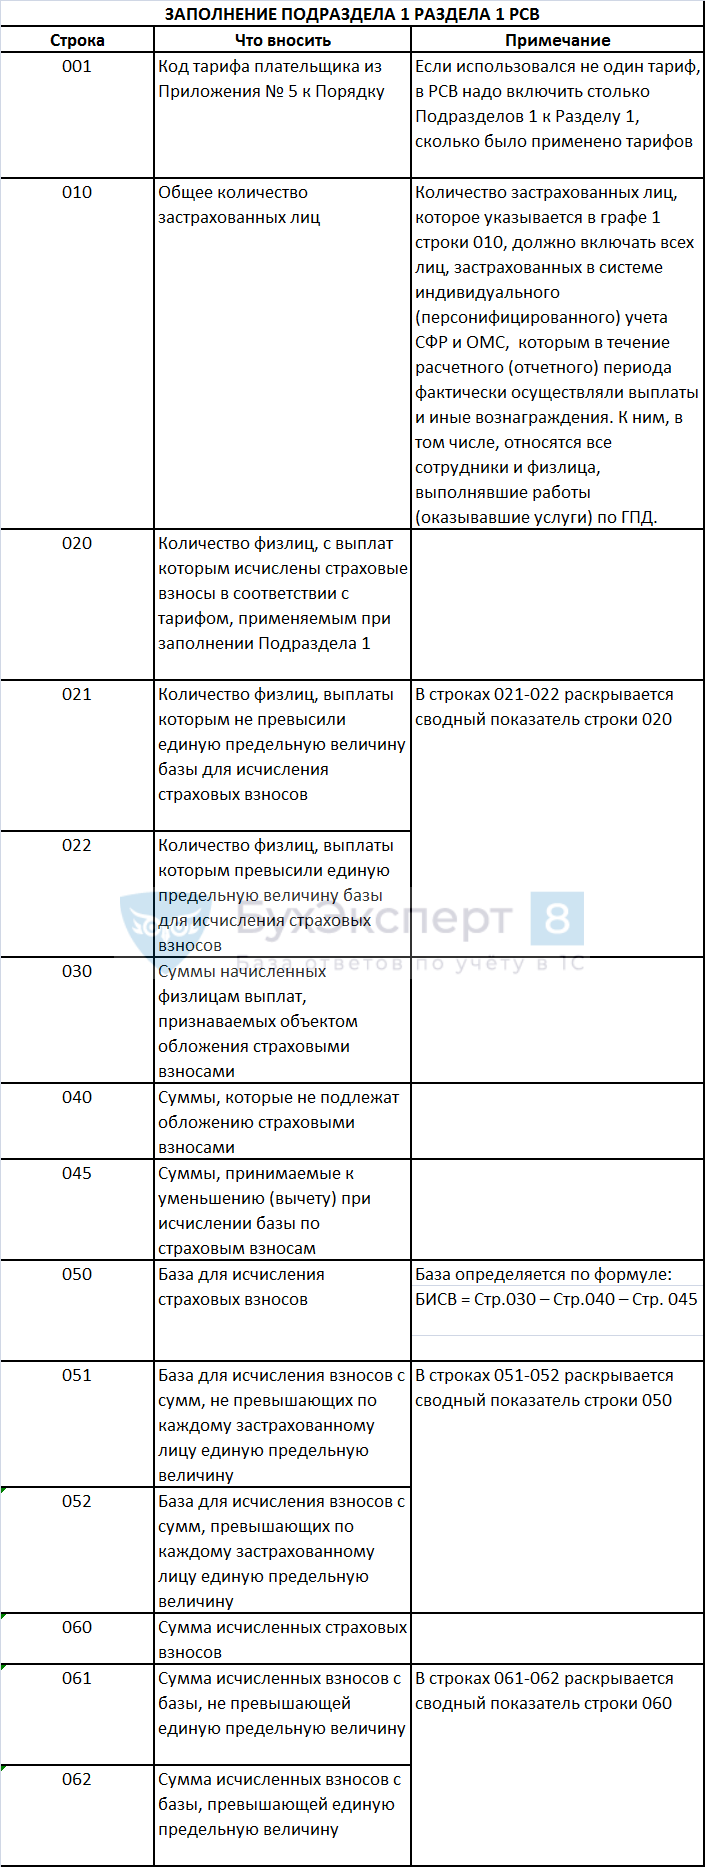
Если в течение периода приобретено или утрачено право на применение пониженного тарифа взносов, строка 062 имеет особенности заполнения.
Если право на льготный тариф по итогам расчетного (отчетного) периода было получено, то в графах 1 — 4 строки 062 проставляется «0». Если же такое право по итогам периода утрачено, сумма в графе 1 строки 062 определяется по формуле:
Гр. 1 стр. 062 = Значение гр. 1 стр. 052 х Тариф для выплат, превышающих ЕПВ (предельную величину)
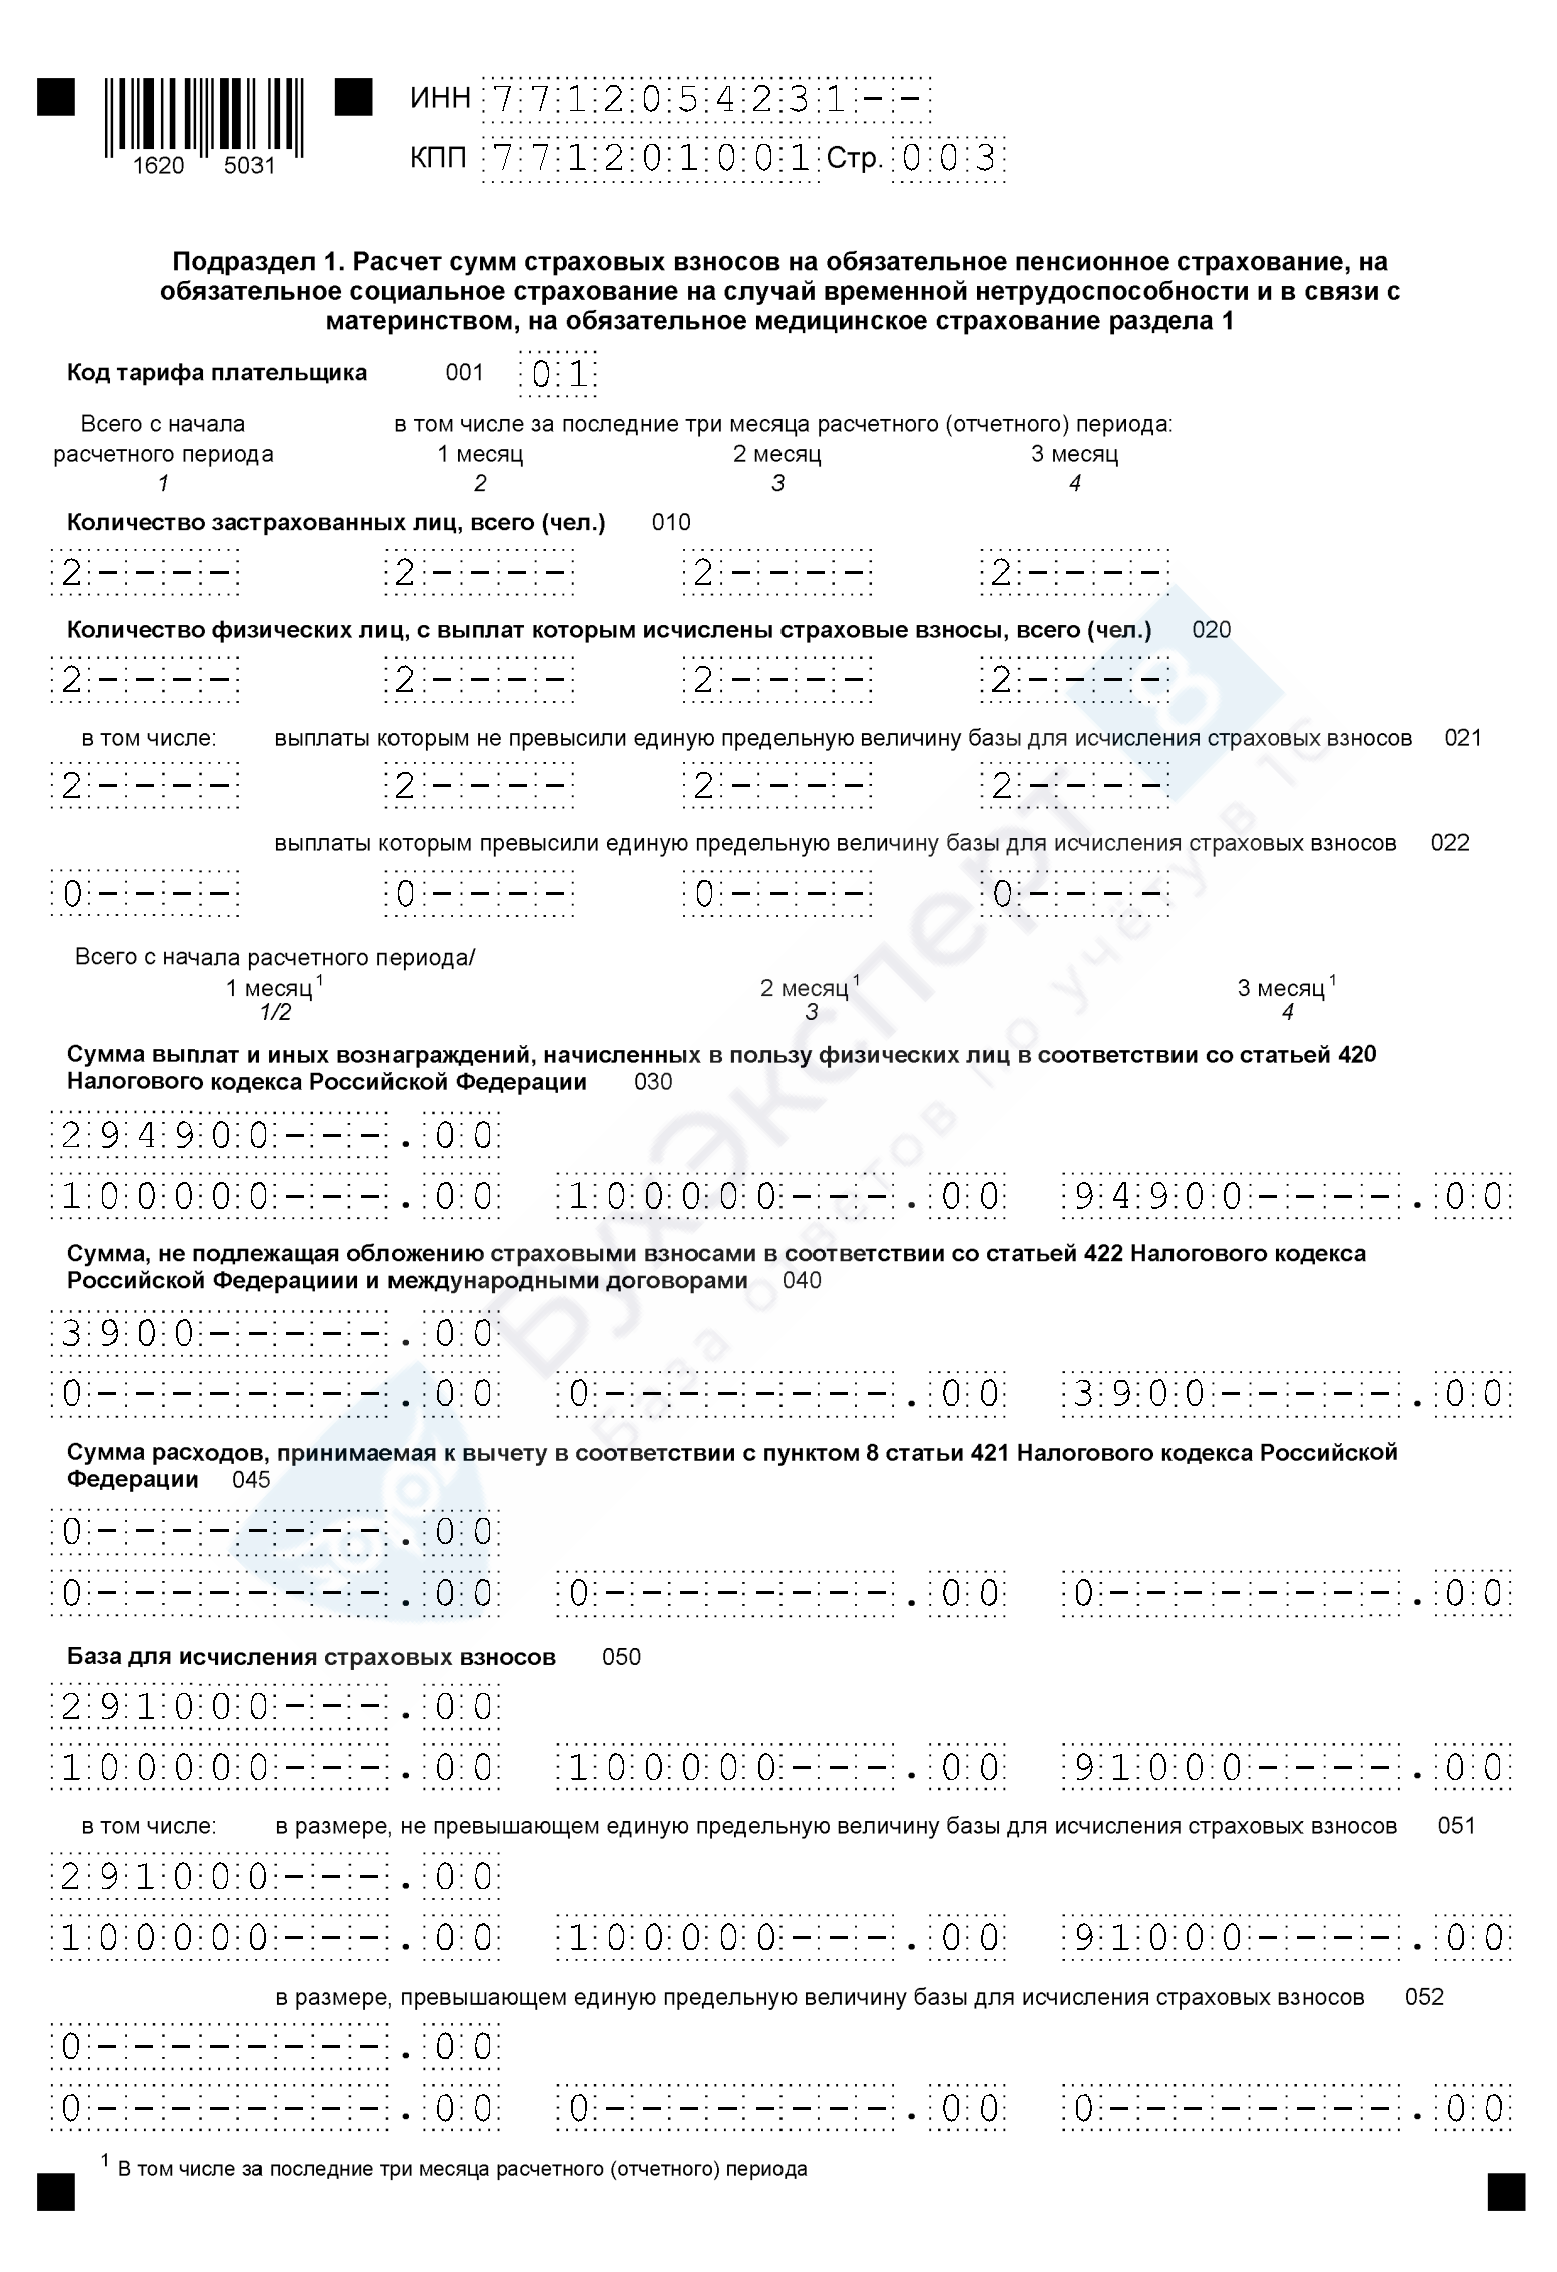
Образец заполнения Подраздела 1 Раздела 1 РСВ:
Как заполняется Раздел 1 нового РСВ
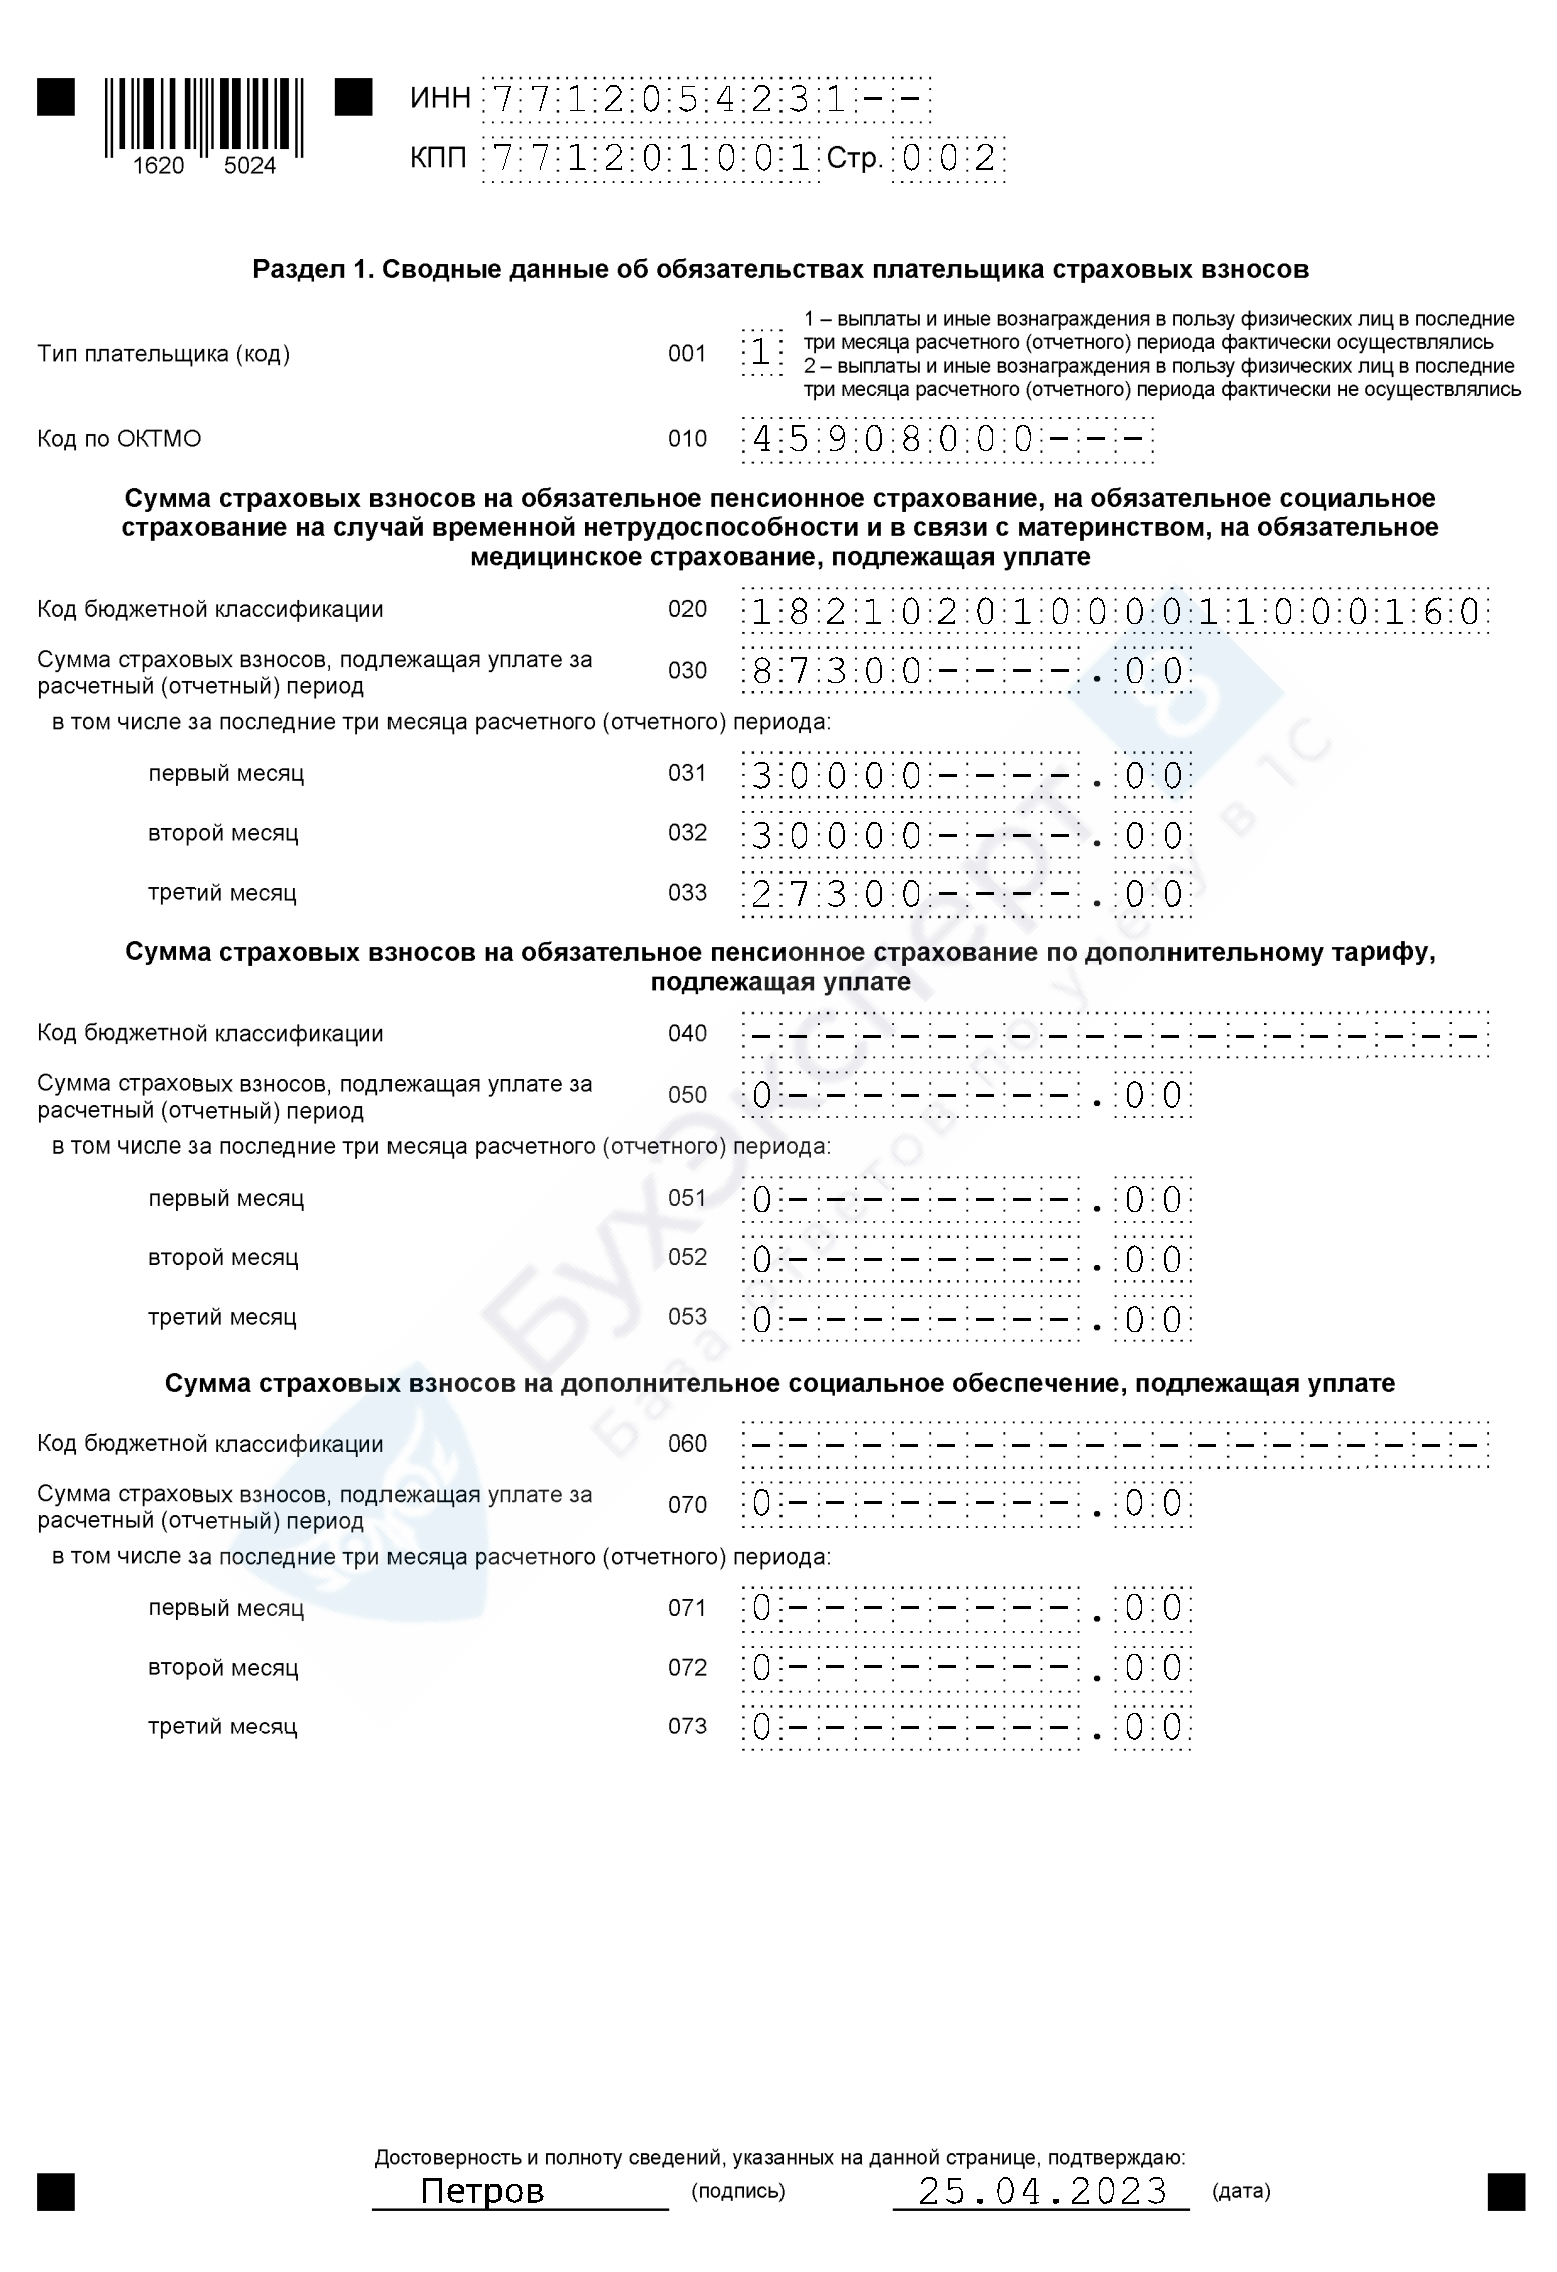
В Разделе 1 нового РСВ отражаются обязательства страхователя по взносам в сводном виде, на основе вычислений, расшифрованных в Подразделе 1.
Нюансы заполнения раздела прописаны в Разделе III Порядка.
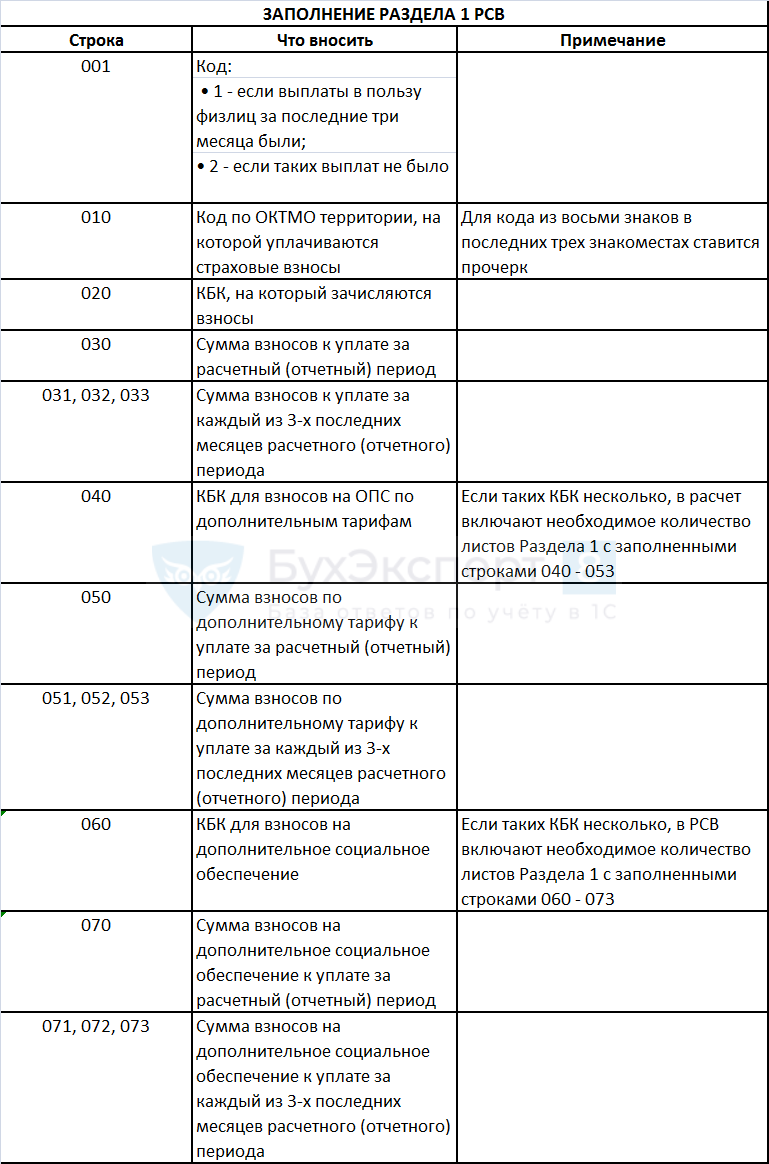
Заполненный Раздел 1 РСВ выглядит так:
Как заполнить РСВ в 1С
Те, кто пользуется 1С, могут сформировать новый РСВ автоматически в программе. В 1С:Бухгалтерия 8, начиная с версии 3.0.132 от 10.03.2023, добавлено автозаполнение этой формы.
Чтобы РСВ заполнился автоматически, в 1С нужно начислить зарплату за все месяцы периода, попадающего в отчет. Начисления должны быть произведены стандартными документами из раздела Зарплата и кадры / Все начисления .
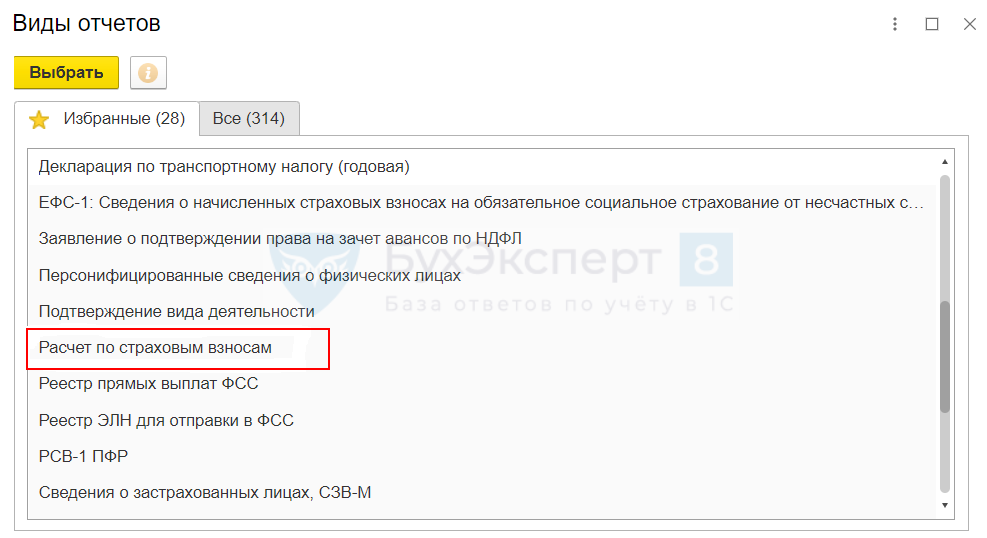
Далее нужно в разделе Регламентированные отчеты
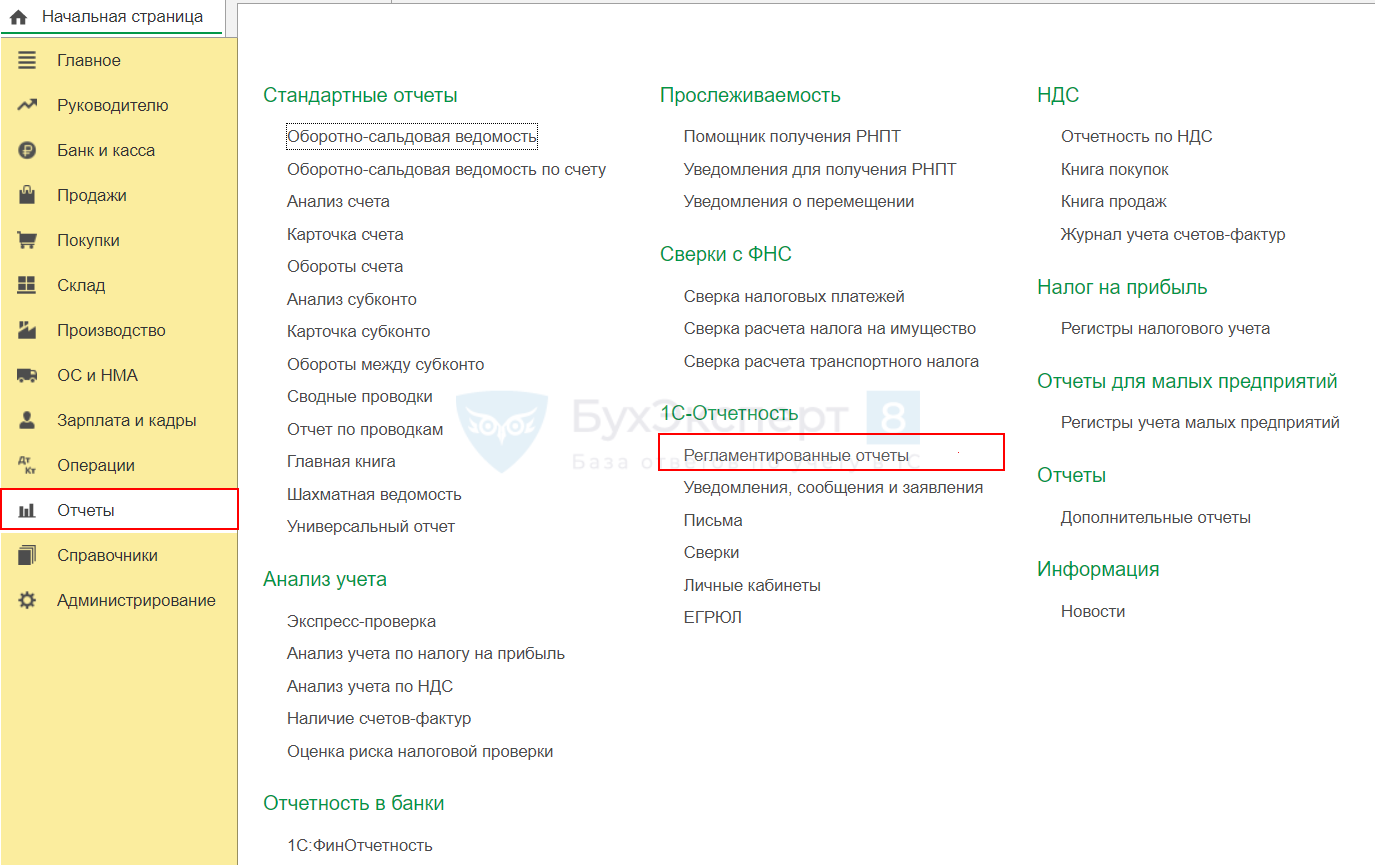
выбрать и создать Расчет по страховым взносам ,
выбрать период и нажать Заполнить .
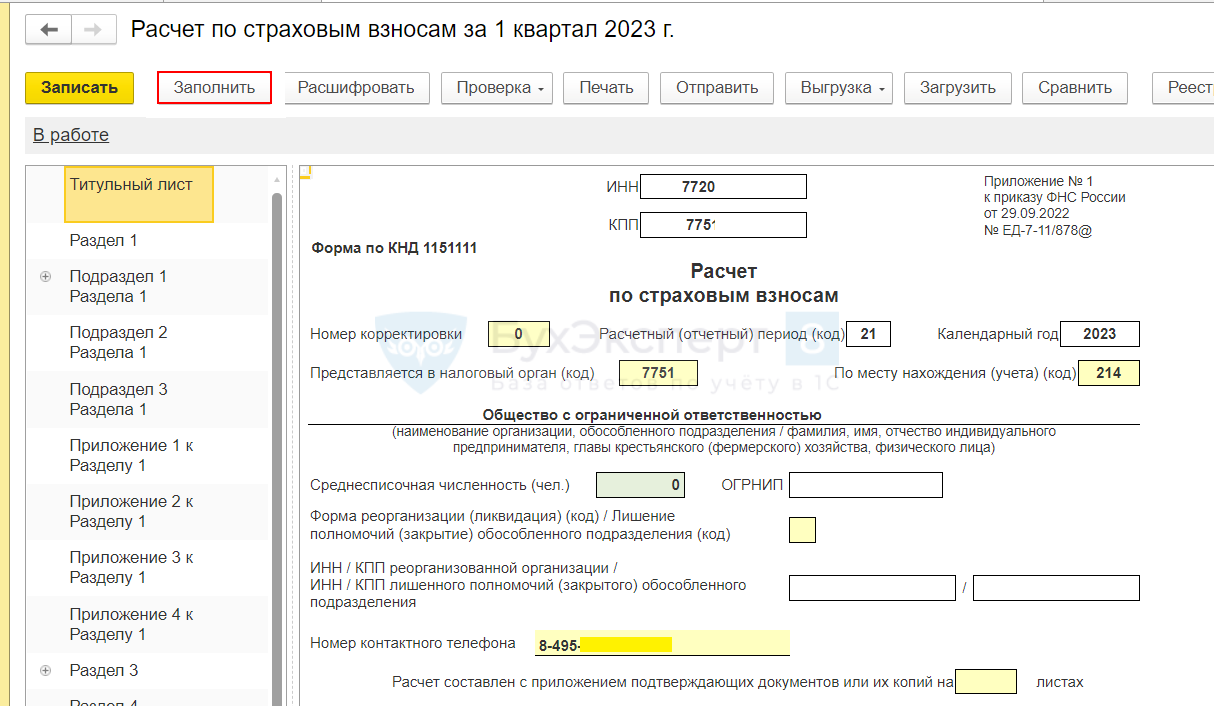
Затем отчет нужно записать кнопкой Записать .
На скринах приведен пример создания РСВ по новой форме за 1 квартал 2023. Подробнее Расчет по страховым взносам в 1С 8.3
Проверить, что получилось, можно, в том числе опираясь на алгоритм ручного заполнения отчета, приведенный в нашей статье.
Запомните
- РСВ за 2023 год заполняется и сдается по новой форме.
- Формировать расчет непрограммными средствами следует, руководствуясь Порядком, приведенным в Приказе ФНС от 29.09.2022 N ЕД-7-11/878@, утвердившем новый РСВ.
- В бухгалтерских программах, в частности, в 1С доступно автоматическое заполнение отчета.
См. также:
Подписывайтесь на наши YouTube и Telegram чтобы не пропустить
важные изменения 1С и законодательства
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе БухЭксперт8 на 14 дней бесплатно
(1 оценок, среднее: 5,00 из 5)
Какие формы отчетности сдавать по страховым взносам
Функции страхователей по обязательному социальному страхованию возложены на работодателей (организации, индивидуальных предпринимателей, простых физлиц без предпринимательского статуса), заключающих трудовые договоры или договоры гражданско-правового характера с физлицами и выплачивающих им вознаграждения. Начисляя вознаграждения, страхователи должны исчислить с них и страховые взносы, уплатить эти взносы, а затем отчитаться по ним перед контролирующими органами.
Организации обязаны представлять формы отчетности по страховым взносам независимо от того, выплачивались доходы физлицам или нет. То есть в случае отсутствия выплат сдаются нулевые отчеты.
Иная ситуация обстоит с индивидуальными предпринимателями — не зарегистрированный в качестве работодателя ИП без работников отчетность по страховым взносам не сдает.
- на страхование от временной нетрудоспособности и в связи с материнством (ВНиМ);
- обязательное пенсионное страхование (ОПС);
- обязательное медстрахование (ОМС);
- страхование от несчастных случаев на производстве и профзаболеваний (НС и ПЗ).
Первые три вида администрирует налоговая служба, четвертый — с 2023 года СФР, а до 2023 года ФСС. Но для всех видов отчетными периодами выступают: квартал, полугодие, 9 месяцев. Расчетным периодом является год. После завершения каждого из указанных периодов инспекторам должны быть представлены отчеты о том, с какой базы исчислены взносы и в каком размере, а также какие выплаты не подпали под обложение.
Далее рассмотрим, какую отчетность нужно сдавать по взносам в 2022 и в 2023 годах.
Отчетность по взносам с 2023 года
Форма и сроки сдачи отчетности в фонды в 2023 году
С 2023 года Пенсионный фонд и Фонд социального страхования объединяются в Социальный фонд России (СФР). Подробнее об этом мы писали здесь. В связи с этим кардинально меняется и порядок представления отчетности. Формы СЗВ-СТАЖ, СЗВ-ТД, ДСВ-3 и 4-ФСС объединяются в одну форму (ЕФС-1). Форма СЗВ-М отменяется. Вместо нее в налоговую (не в ПФР!) будут представляться персонифицированные сведения о физических лицах. Все нововведения применяются начиная с отчетных периодов 2023 года.
Срок сдачи нового отчета будет — до 25 числа включительно. При этом разные разделы будут представляться с разной периодичностью:
- ежемесячно — подразделы 1.1 (по приему и увольнению в т. ч. по ГПД сдавать отчет надо на следующий день) и раздел 1.3 (он только для бюджетников) раздела 1;
- раз в квартал — подраздел 3 раздела 1 и раздел 2;
- раз в год (а также для назначения пенсиии) — подразделы 1.2 и 2 раздела 1.
О новых сроках уплаты налогов мы рассказали здесь.
Отчетность по страховым взносам в ФНС в 2023 году
За периоды 2023 года, как и ранее, мы будем сдавать в ФНС ежеквартальный расчет по страховым взносам. Также у него появится ежемесячный спутник — сведения персонифицированного учета, которые тоже будут сдаваться в налоговую инспекцию, а уже от инспекторов поступать в объединенный соцфонд (СФР).
РСВ — 2023
ЕРСВ с 1 квартала 2023 года представляется по форме, утв. приказом ФНС от 29.09.2022 № ЕД-7-11/878@. Скачать бланк можно бесплатно, кликнув по картинке ниже:
Подробнее о составе отчета и обязательных разделах в 2023 году читайте здесь.
Расчет сдается 4 раза в год: по итогам 1 квартала, полугодия, 9 месяцев и года. Исключение — главы КФХ без наемных работников, они подают расчет только по итогам года.
Срок сдачи ЕРСВ с 2023 года — новый: 25 число месяца, следующего за отчетным периодом. То есть в 2023 году РСВ сдается не позднее:
- за 4 квартал 2022 — 25.01.2023;
- за 1 квартал 2023 — 25.04.2023;
- за 2 квартал 2023 — 25.07.2023;
- за 3 квартал 2023 — 25.10.2023.
На выходные ни один из сроков сдачи не попадает, поэтому без переносов.
Посмотрите заполнение нового РСВ — 2023 на примере от «КонсультантПлюс». Скачайте образец бесплатно, оформив пробный доступ:
Сведения персучета — 2023
Персонифицированные сведения с января 2023 года представляются в ФНС ежемесячно до 25 числа следующего месяца — в виде отчета из приложения № 2 к приказу ФНС от 29.09.2022 № ЕД-7-11/878@. Скачать бланк ежемесячных персонифицированных сведений можно бесплатно, кликнув по картинке ниже:
Отчет содержит информацию по всем физлицам:
- о персональных данных (ИНН, СНИЛС, Ф. И. О.);
- сумме выплат за отчетный месяц.
Как заполнить форму персонифицированных сведений по физлицу, в отношении которого не было выплат, разъясняется в «КонсультантПлюс». Получите бесплатный пробный доступ и переходите в Готовое решение.
Заполнить отчет вам поможет образец от «КонсультантПлюс». Скачайте его бесплатно по пробному доступу:
Отчетность по взносам в 2022 году и за 2022 год
По какой форме нужно отчитываться в ФСС за периоды 2022 года
По взносам от несчастных случаев и профзаболеваний отчет подается в Фонд социального страхования. Форма за 2-4 кварталы 2022 года применяется из приказа ФСС 14.03.2022 № 80. Подробнее о ней мы писали здесь. Скачать форму можно бесплатно, кликнув по картинке ниже:
При заполнении отчета:
- На титульном листе приводится информация о страхователе: его наименование, ИНН, регномер в ФСС, контактные данные, информация об отчетном периоде — номер отчетного периода и год, а также о количестве физлиц, получивших выплаты, и среднесписочная численность.Титульник заверяется уполномоченным лицом и печатью (при наличии таковой).
- В таблице 1 — база для исчисления взносов; суммы, не подлежащие обложению; тарифная ставка, которая устанавливается в зависимости от вида осуществляемой деятельности в начале каждого года по итогам прошлого.
- в таблице 1.1 — расшифровка базы и исчисленных взносов у организаций с выделенными самостоятельными квалификационными единицами.
- В таблице 2 — расчеты по взносам с выплат работникам, переданных на аутсорс. В прежнеей форме это была таблица 1.1.
- В таблице 3 — численность пострадавших по страховым случаям.
- В таблице 4 — данные о проведенной специальной оценке условий труда и медицинских осмотрах. Ранее это была таблица 5.
Заполнение формы 4-ФСС за 4 квартал 2022 года на примере смотрите в КонсультантПлюс. Оформите пробный доступ к системе и переходите в Типовую ситуацию. Это бесплатно.
Когда сдавать отчет в соцстрах
Для 4-ФСС в 2022 году и в 2023 году за 2022-й сроки представления различаются в зависимости от способа подачи расчета.
Если он подается на бумаге (такая возможность есть у работодателей, среднесписочная численность которых за прошедший год не превысила 10 человек), то сдача отчета должна произойти не позднее 20-го числа месяца, следующего за отчетным периодом. Т. е. за отчетные периоды 2022 года сроки такие — 20 апреля, 20 июля, 20 октября 2022 года. За 2022 год следует отчитаться до 20 января 2023 года.
Будьте внимательнее с конечными сроками при их попадании на выходные дни, поскольку в законе № 125-ФЗ, в отличие от Налогового кодекса, четко не оговорены правила переноса. Хотя ФСС в этом вопросе лоялен и перенос разрешает.
Бумажный отчет можно лично принести в территориальный орган ФСС по месту регистрации, передать через уполномоченного представителя, предварительно выписав на него доверенность, либо отправить Почтой России с описью вложения.
Если отчет представляется в электронном виде (так обязаны отчитываться те лица, у которых ССЧ / количество работников превышает 10 человек), то сроки продлеваются на 5 дополнительных дней. То есть в 2022 году сроки таковы — до 25 апреля, 25 июля, 25 октября 2022 года. За 2022 год в электронном виде следует отчитаться до 25 января 2023 года.
Как сдавать электронную версию отчета, мы рассказывали здесь.
По какой форме отчет по страховым взносам в 2022 году представляется в ИФНС
Составление отчетности по страховым взносам на ОПС, ОМС и ВНиМ в 2022 году и в 2023 году по итогу 2022-го происходит на бланке, утвержденном приказом ФНС от 06.10.2021 № ЕД-7-11/875@. Скачать его можно бесплатно, кликнув по картинке ниже:
Воспользуйтесь образцом ЕРСВ за 4 квартал 2022 года, составленным экспертами КонсультантПлюс. Это можно сделать бесплатно, получив пробный онлайн доступ к системе.
Единый расчет состоит из титульного листа, трех разделов и приложений к ним. Вкратце охарактеризуем их:
- Титульник заполняется информацией о самом страхователе, налоговом органе, отчетном периоде. Представляется всегда, даже если расчет нулевой.
- В разделе 1 приводятся сводные данные об обязательствах отчитывающегося лица — общие суммы начислений по каждому виду взносов и в разбивке помесячно за последние три месяца отчетного периода.
К данному разделу открывается 9 приложений, где приводится расчет по взносам на ОПС, ОМС, ВНиМ, на дополнительное соцобеспечение отдельных категорий застрахованных лиц, расчеты соответствия условиям применения пониженного тарифа страхвзносов; отражаются расходы по страхованию на ВНиМ, выплаты, произведенные за счет средств федерального бюджета. Каждое приложение включается в состав отчета, если имеются данные для его заполнения, при отсутствии таковых представляется только сам раздел 1. - Раздел 2 — это сводные данные об обязательствах глав КФХ. В приложении 1 приводится расчет таких обязательств. Подлежит сдаче соответствующими видами страхователей.
- Раздел 3 с персонифицированными сведениями о застрахованных лицах состоит из двух подразделов: 3.2.1 — заполняется и сдается всеми страхователями, 3.2.2 — только теми, кто осуществляет выплаты, облагаемые взносами по доптарифам.
С 1 квартала 2023 года будет применяться новая форма расчета по страховым взносам, утвержденная Приказом ФНС России от 29.09.2022 № ЕД-7-11/878@. Образец нового расчета можно найти в КонсультантПлюс. Оформите пробный бесплатный доступ к системе и переходите в Образец.
Каковы сроки и способы сдачи отчетности-2022 по страховым взносам в налоговую инспекцию
До 2023 года единый расчет по взносам в налоговую инспекцию страхователи представляют в срок до 30-го числа месяца, следующего за каждым отчетным периодом.
- до 31 января (с учетом переноса с 30.01.2022 — воскресенья) — за 2021 год;
- до 04 мая (с учетом переноса с 30.04.2022 — субботы) — за 1 квартал 2022 года;
- до 01 августа (с учетом переноса с 30.07.2022 — субботы) — за полугодие 2022 года;
- до 31 октября (с учетом переноса с 30.09.2022 — воскресенья) — за 9 месяцев 2022 года.
ВАЖНО! РСВ за 4 квартал 2022 сдается в новый срок — до 25.01.2023 включительно. Подробнее об этом и других изменениях в отчетности с 2023 года читайте нашу статью.
Срок сдачи отчетности по страховым взносам налоговикам не зависит от способа ее представления. А сдавать ее можно также на бумаге и электронно. Для представления отчета на бумаге должно быть выполнено требование, действующее с 2020 года, что ССЧ страхователя (или количество работников для вновь созданных организаций и ИП) не превышает 10 человек. Работодатели с большей численностью обязаны отчитываться исключительно в электронном виде.
Как накажут за нарушение сроков сдачи отчетности по страховым взносам в ФНС и внебюджетные фонды
Отчетность по страховым взносам и в ФСС, и в налоговую сдается в строго отведенные для этого сроки. Все задержки чреваты штрафами.
Страхователя, который не представил расчет 4-ФСС в ФСС вовремя, накажут по п. 1 ст. 26.30 закона № 125-ФЗ. Штраф рассчитывается как 5 процентов от суммы взносов к уплате за последние три месяца отчетного (расчетного) периода. Его придется заплатить за каждый полный или неполный месяц просрочки. Законодательно определены верхняя и нижняя границы наказания. Максимальная величина составит 30 процентов от суммы взносов по расчету, а минимальная — 1000 руб.
За несвоевременную сдачу расчета по взносам на ОПС, ОМС и ВНиМ наказание определяется ст. 119 НК РФ также в виде штрафа в размере 5% от своевременно неуплаченной суммы взносов за каждый просроченный месяц. Максимальный штраф не должен превышать 30% от указанной суммы, минимальный составляет 1000 руб.
Важно! КонсультантПлюс предупреждает
Штраф рассчитывают отдельно по каждому виду обязательного социального страхования (Письмо ФНС России от 30.06.2017 N БС-4-11/12623@).
Штраф в размере 1 000 руб. распределяется.
Подробнее о расчете штрафа за РСВ читайте в КонсультантПлюс. Сделать это можно бесплатно.
Кроме того, оштрафовать могут и должностное лицо организации на 300–500 руб. уже по ст. 15.5 КоАП РФ.
Опоздание со сдачей единого расчета в налоговую инспекцию более чем на 20 дней грозит приостановлением операций по банковским счетам (п. 3.2 ст. 76 НК РФ).
Итоги
Формы отчетности по страховым взносам в 2022 году включают 4-ФСС и единый расчет по страховым взносам. Первый отчет предназначен для расчета базы и взносов на страхование от НС и ПЗ и сдается в Фонд социального страхования, который и регулирует его форму. Во втором рассчитываются взносы на пенсионное страхование, медстрах и на случай нетрудоспособности. Он сдается в налоговую, бланк утвержден налоговым ведомством.
Сроки сдачи отчетности в 2022 году различаются: 4-ФСС нужно сдать до 20-го или 25-го числа месяца после завершения отчетного периода, единый расчет — до 30-го числа того же месяца.
С отчетных периодов 2023 года в налоговую сдаются ежеквартальный РСВ и ежемесячные сведения персонифицированного учета, а в СФР новый отчет ЕФС-1 с различной периодичностью. Все сроки сдачи отчетности по взносам установлены на 25 число месяца, следующего за отчетным месяцем, кварталом или годом соответственно.
За отчетный период — 2022 год отчитываемся по формам 2022 года: в СФР также до 20 или 25 января, а в ФНС в новый срок — до 25.01.2023 включительно.
Несвоевременная сдача или несдача отчетов грозит штрафами, исчисляемыми в зависимости от суммы начисленных или неуплаченных взносов. В определенных случаях допускается и блокировка расчетного счета.
Как отчитываться по РСВ в 2023 году. Новые правила
РСВ — это ежеквартальный расчет по страховым взносам: на пенсионное, социальное и медицинское страхование. Расчет обязаны сдавать все компании и предприниматели с сотрудниками, даже если они не получают зарплату.
Кто сдает расчет по форме РСВ
Сдавать форму расчета по страховым взносам обязаны все плательщики страховых взносов: индивидуальные предприниматели и компании, в том числе иностранные, у которых есть филиалы в России.
Сдавать РСВ в 2023 году нужно по всем застрахованных лицам, а именно:
- по сотрудникам с трудовыми договорами;
- генеральному директору — единственному участнику;
- людям — исполнителям по гражданско-правовым договорам. Например, подряда, оказания услуг или авторскому.
Компании обязаны всегда сдавать РСВ, потому что у них есть как минимум один сотрудник — руководитель. Если компания не ведет деятельность и не выдает зарплату, а из сотрудников только директор, который находится в неоплачиваемом отпуске, она подает нулевой РСВ.
Если у ИП нет сотрудников, сдавать расчет не нужно. Если же у ИП были сотрудники, но он их уволил после 1 января, предприниматель продолжает сдавать РСВ каждый квартал до окончания года.
Как сдавать расчет по форме РСВ
В статье рассматриваем новую форму РСВ, которая стала обязательной начиная с отчетности за первый квартал 2023 года.
Компании и предприниматели подают расчет по страховым взносам в налоговую по месту учета.
РСВ можно сдать на бумаге или в электронном виде, если выплаты от работодателя за период начислили до 10 человек включительно.
Если выплаты начислили 11 и более физлицам в месяц, то РСВ нужно сдавать строго в электронном виде.
Сроки сдачи расчета
Отчитываться по страховым взносам нужно четыре раза в год: по итогам первого квартала, полугодия, девяти месяцев и года.
Сроки сдачи РСВ в 2023 году:
- за 2022 год — до 25 января;
- за первый квартал — до 25 апреля;
- полугодие — до 25 июля;
- девять месяцев — до 25 октября.
Расчет за 2023 год надо сдать до 25 января 2024 года. Если срок выпадает на выходной, то РСВ можно сдать в ближайший за ним рабочий день.
Как заполнять РСВ
Форма расчета по страховым взносам, порядок ее заполнения и формат утверждены приказом налоговой службы. Расчет включает такие обязательные части:
- титульный лист;
- раздел 1 со сводными суммами взносов;
- подраздел 1 раздела 1 с расчетом взносов;
- раздел 3 на каждое застрахованное лицо.
Остальные разделы компании и ИП заполняют, если есть основания.
| Раздел, подраздел, приложение | Кто сдает |
|---|---|
| Подраздел 2 раздела 1 | Компании и ИП, которые начисляют пенсионные взносы по дополнительным тарифам |
| Подраздел 3 раздела 1 | Компании и ИП, которые начисляют выплаты летчикам или работникам угольной промышленности |
| Приложения 1—4 к разделу 1 | Компании и ИП, которые применяют пониженные тарифы: |
— приложение 1 — ИТ-компании, которые соответствуют условиям;
— приложение 2 — НКО на УСН, кроме государственных и муниципальных, которые в соответствии с учредительными документами ведут определенные виды деятельности из подп. 7 п. 1 ст. 427 НК РФ;
— приложение 3 — российские работодатели, которые производят и продают анимационную аудиовизуальную продукцию, оказывают услуги или выполняют работы по ее созданию;
Дальше расскажем только про обязательные составляющие: титульный лист, раздел 1, подраздел 1 к разделу 1 и раздел 3. Будем приводить подробное описание не всех полей, а только тех, что чаще всего вызывают сложности.
Как заполнять титульный лист в РСВ
На титульном листе заполняются все поля, кроме блока «Заполняется работником налогового органа».
Номер корректировки. В первичном РСВ ставится 0. При внесении изменений в уточненных расчетах ставится порядковый номер уточненки — 1, 2 и так далее.
Расчетный, или отчетный, период. Указывают код периода, за который предоставляют РСВ. Эти коды перечислены в приложении № 3 к порядку заполнения.
Код по месту учета нужно взять из приложения № 4 к порядку заполнения. Компании выбирают из шести кодов. Например, обычный код для российской компании — 214. А если такая компания сдает РСВ по месту налогового учета обособленного подразделения — код 222. ИП ставит код 120.

Как заполнять раздел 1
В разделе 1 отражают общие показатели по суммам взносов к уплате.
В строке 001 указывают код типа плательщика. Если в истекшем квартале были начисления в пользу хотя бы одного работника, в этой строке ставят «1». Если за три последних месяца начислений не было — то «2».
В строке 010 указывают код ОКТМО того муниципального образования, на территории которого платят страховые взносы.
Страховые взносы по единому тарифу на ОПС, ВНиМ, ОМС. Отражают страховые взносы в строке:
- 020 — КБК, на который зачисляют страховые взносы. В 2023 году — 182 1 02 01000 01 1000 160;
- 030 — нарастающим итогом с начала года;
- 031—033 — за каждый из трех месяцев истекшего квартала.
Взносы по доптарифам. Указывают в строке:
- 040 — КБК, на который зачисляются страховые взносы на обязательное пенсионное страхование по дополнительным тарифам;
- 050 — нарастающим итогом с начала года;
- 051—053 — за каждый из трех месяцев истекшего квартала.
Если нужно указать несколько КБК, заполняют несколько листов раздела 1.

Как заполнять подраздел 1 раздела 1
Подраздел содержит расчет облагаемой базы по страховым взносам и суммы страховых взносов. Сведения по всем физлицам указывают с начала года и за каждый из последних трех месяцев отдельно. Например, в расчете за первый квартал отражают данные за период с января по март — за январь, февраль и март.
По строке 001 подраздела 1 раздела 1 РСВ указывают код применяемого тарифа. Коды выбирают из приложения № 5. Например, код «01» указывают страхователи, которые применяют общий тариф.
Если компания или ИП применяет одновременно несколько разных тарифов, заполняют отдельно лист подраздела 1 раздела 1 по каждому тарифу.
| Строка | Что указывать |
|---|---|
| 010 | Общее количество сотрудников, с которыми действовали трудовые договоры и договоры ГПХ: с начала года и по месяцам истекшего квартала |
| 020 | Количество сотрудников по трудовым договорам и договорам ГПХ, с выплат и иных вознаграждений которым исчислены страховые взносы в соответствии с тарифом, код которого указан в строке 001: |
— по строке 021 — количество физлиц из строки 020, выплаты которым не превысили предельную величину базы для расчета страховых взносов;
— по строке 051 — база для расчета страховых взносов с выплат, которые не превышают предельную величину;
— по строке 061 — с базы, которая не превышает предельную величину;


Как заполнять раздел 3 расчета РСВ
Раздел 3 заполняют отдельно на каждого сотрудника по трудовым договорам и договорам ГПХ, включая авторов произведений по договорам авторского заказа. Например, если у компании в истекшем квартале было девять сотрудников с трудовыми договорами, то в расчете будет девять разделов 3.
По семейным обстоятельствам сотрудник Петров оформил отпуск за свой счет с января по август 2023 года, а сотрудница Сидорова находится в отпуске по уходу за ребенком с 2022 года.
Выплат Петрову и Сидоровой в первом полугодии 2023 года не было, но они застрахованные лица. По этим сотрудникам бухгалтер в подразделе 3.2 раздела 3 РСВ в строках 130—210 проставит прочерки.
Раздел 3 состоит из трех подразделов:
- в подразделе 3.1 (строки 020—110) — сведения о физическом лице;
- в подразделе 3.2.1 (строки 120—170) — сведения за последние три месяца о выплатах и вознаграждениях и начисленных на них пенсионных взносах по общему для всех сотрудников тарифу;
- в подразделе 3.2.2 (строки 180—210) — сведения за последние три месяца о пенсионных взносах по дополнительным тарифам для сотрудников, занятых на работах, дающих право на досрочную пенсию.
В начале раздела 3 есть поле 010 «Признак аннулирования сведений о застрахованном лице». При первичном заполнении и представлении РСВ поле не заполняют, а если сведения были исправлены и подается уточненный РСВ — 1, 2 и так далее.
Правила заполнения отдельных полей подраздела 3.1
| Строка | Что указывать |
|---|---|
| 080 | Код страны гражданства физлица. |
Правила заполнения отдельных полей подраздела 3.2.1
| Строка | Что указывать |
|---|---|
| 130 | Код категории застрахованного лица за первый, второй и третий месяцы. Коды категорий застрахованных лиц берут из приложения 7. Код зависит от того, иностранец физлицо или нет, какие тарифы применяет страхователь. Например, код «НР» применяют для физлиц — граждан РФ, которые работают в организациях, применяющих основной тариф страховых взносов |
| 140 | Сумма выплат и иных вознаграждений, начисленных в пользу работника или исполнителя, которые входят в объект обложения страховыми взносами. В сумму выплат включают не только выплаты по трудовым, авторским и гражданско-правовым договорам, но и необлагаемые выплаты. |
Правила заполнения отдельных полей подраздела 3.2.2
| Строка | Что указывать |
|---|---|
| 190 | Код застрахованного лица. Заполняется по приложению № 8 к порядку заполнения РСВ. Обозначает основание для дополнительного тарифа. Например, если работник работал на подземных работах или в горячем цехе и выплаты ему облагаются дополнительным тарифом 9%, ставится код 110 |
| 200 | База для исчисления страховых взносов по дополнительным тарифам |
| 210 | Сумма страховых взносов по дополнительным тарифам = строка 200 × дополнительный тариф |
Если за последние три месяца отчетного периода в пользу застрахованного лица не начислялись выплаты и вознаграждения, подраздел 3.2 не заполняют.
Если работодатель применяет несколько тарифов страховых взносов по одному сотруднику, на него придется заполнять несколько листов раздела 3. Например, так бывает, когда компания или ИП относится к МСП — малым предприятиям — и применяет сразу два тарифа страховых взносов: стандартный и сниженный.
Строки 010—110 подраздела 3.1 заполняются только на первом листе. На последующих листах в этих строках ставятся прочерки.
ООО «Альфа» относится к МСП и применяет пониженный тариф взносов с части выплат работникам за месяц, превышающей федеральный МРОТ, на 1 января 2023 года — 15%. У Иванова Д. М. зарплата 30 000 ₽. Это значит, что зарплата в пределах МРОТ, 16 242 ₽, будет облагаться по тарифу 30%, а остальная сумма, 13 758 ₽, — 15%.
Заполнить подраздел 3.2.2 на сотрудника нужно так:
- первый лист с кодом НР — 16 242 ₽ и взносы с этой суммы;
- второй лист с кодом МС — 13 758 ₽ и взносы с этой суммы.
По два листа придется заполнить на каждого сотрудника компании, у которого зарплата выше МРОТ.

Штрафы за нарушение правил сдачи РСВ
Если не вовремя сдать РСВ, налоговая может оштрафовать.
Плательщика страховых взносов: компанию или ИП. Минимальная сумма штрафа по этому основанию — 1000 ₽. Она уплачивается и в том случае, если все взносы были уплачены вовремя либо расчет нулевой.
Если же страховые взносы не были уплачены в срок, штраф за каждый полный или неполный месяц просрочки — 5% от неуплаченных взносов, но не более 30% и не менее 1000 ₽.
Если сдать неполный расчет, например без нужных листов, наказание будет зависеть от того, как это отразилось на сумме страховых взносов:
- если отсутствующий лист привел к неуплате или неполной уплате страховых взносов, то налоговая потребует уплатить недостающую сумму, штраф и пени. Срок уплаты — 10 календарных дней. Если не уплатить, налоговая может списать эти суммы с расчетного счета;
- если забытый лист не повлияет на расчет страховых взносов, то налоговая запросит пояснения или уточненку. Штрафа не будет.
Должностное лицо компании. Штраф — от 300 до 500 ₽. К ИП этот штраф не применяется, так как их штрафуют по налоговому кодексу.
Если задержать сдачу РСВ на 20 рабочих дней и более или не сдать вовсе, налоговая может заблокировать расчетный счет компании или ИП.
РСВ за 9 месяцев 2023 года: важные моменты для бухгалтера

Расчет по страховым взносам (РСВ) подают организации и ИП, если они производят выплаты физлицам. Исключение — те, кто применяет АУСН.
Форма РСВ
Если вы исчисляете взносы в общем порядке по единому тарифу (единым пониженным тарифам), используйте утвержденный бланк РСВ.
При этом расчет по страховым взносам можно сдать также по рекомендуемой форме ФНС. К ней есть рекомендуемые порядок заполнения и формат подачи. Эту форму можно применять до того, как утвердят изменения к расчету.
Рекомендуемая форма РСВ в первую очередь предназначена для плательщиков взносов, которые производят выплаты физлицам, подлежащим по международным договорам РФ отдельным видам обязательного соцстрахования. Налоговая служба разработала ее, чтобы они могли подать расчет. Ранее мы писали об этом подробнее.
Отметим, что для рекомендуемой формы РСВ налоговики направили контрольные соотношения. Об этом мы также писали.
Срок сдачи РСВ за 9 месяцев 2023 года
Расчет по страховым взносам нужно сдать не позднее 25 октября.
Как и куда сдавать РСВ
Расчет по страховым взносам обычно направляют в электронном виде в свою инспекцию. За несоблюдение способа подачи могут оштрафовать.
Как заполнить РСВ за 9 месяцев 2023 года
Утвержденная форма расчета по страховым взносам и правила ее заполнения не изменились.
В расчет за 9 месяцев обязательно включите титульный лист, раздел 1, подраздел 1 раздела 1 и раздел 3. Остальные листы нужно заполнять, если применяете спецтарифы.
На титульном листе в поле «Расчетный (отчетный) период (код)» укажите «33». Также приведите среднесписочную численность работников за 9 месяцев 2023 года.
В разделе 1 РСВ отразите сведения о взносах. Например, данные о взносах на ОПС по доптарифам укажите так:
- в строке 040 — КБК, по которому зачисляют взносы;
- в строке 050 — взносы к уплате за 9 месяцев;
- в строках 051 – 053 — отдельно взносы к уплате за июль, август и сентябрь.
В подразделе 1 раздела 1 РСВ отразите выплаты и взносы по всем физлицам с января по сентябрь и отдельно за последние 3 месяца.
Код тарифа плательщика проставьте в строке 001 подраздела 1 раздела 1 РСВ из Приложения N 5. К примеру, укажите код тарифа «20», если применяете пониженный тариф взносов 15%, как субъект МСП (кроме случаев, когда нужно ставить код «24»).
Оплату больничного за первые 3 дня отразите в том числе в строке 040 подраздела 1 раздела 1 в составе выплат, не облагаемых взносами.
Раздел 3 РСВ заполните по каждому физлицу, для которого выступали страхователем в июле, августе и сентябре.
Выплаты по договорам ГПХ, облагаемые взносами, также включите в раздел 3.
Персонифицированные сведения застрахованного лица нужно отразить в подразделе 3.1 раздела 3 РСВ.
Код категории застрахованного лица укажите в графе 130 подраздела 3.2.1 раздела 3 РСВ из Приложения N 7.
Учтите: раздел 3 расчета важно проверить. Налоговая может посчитать, что РСВ не подали, если сведения раздела не будут сходиться с данными других подразделов или в нем найдут ошибки.
Для проверки РСВ используйте контрольные соотношения.
Нулевой РСВ за 9 месяцев 2023 года
При отсутствии выплат физлицам за июль ‒ сентябрь подайте нулевой расчет. В него включите титульный лист, а также раздел 1 (без подразделов и приложений) и раздел 3. При заполнении нулевого расчета есть нюансы. Так, в подразделе 3.2 поставьте прочерки.
За непредставление нулевого расчета грозит штраф.
Как корректировать РСВ
Чтобы исправить ошибки или изменить сведения в РСВ уже после его подачи, направьте уточненный расчет. Если это корректировка не по требованию инспекции, то сроков для его подачи нет. Но лучше направить уточнения как можно скорее. Иначе есть риск наступления ответственности.
Учтите: есть случаи, когда вы обязаны представить уточнения. К примеру, если в расчетном периоде вы утратили и вновь получили право на применение льготных тарифов.
Штраф за несвоевременную сдачу РСВ
Если вы подали расчет не вовремя, вас могут оштрафовать, а также заблокировать счета в банке.
Как бюджетной организации заполнить и сдать РСВ
Бюджетные организации заполняют и подают РСВ за 9 месяцев 2023 года так же, как и коммерческие организации, с учетом особенностей. К примеру, одно из условий подачи РСВ по месту нахождения обособленного подразделения – наличие у него счета в банке. Полагаем, что данный порядок можно применить и по обособленным подразделениям, у которых открыт лицевой счет.