Что такое кредитная карта и как она работает
Кредитная карта — это удобный финансовый инструмент, незаменимый для непредвиденных трат. Например, чтобы приобрести туристическую путевку и в комфортном режиме возвращать средства в течение нескольких месяцев. Практически по всем кредитным картам есть льготный период, если своевременно внести сумму, никакие проценты не придется платить.
Если нужно сделать крупную единовременную покупку и деньги необходимы на срок более одного года, стоит обратить внимание на потребительский кредит. В этом случае ставка по кредиту и его обслуживание будут комфортнее и выгоднее для клиента.
Виды кредитных карт
- С фокусом на длинный льготный период — обычно льготный период по таким картам составляет от шести месяцев и более.
- Комбо-карты — по ним предусмотрены и кешбэк, и льготный период, который в среднем составляет от четырех месяцев.
- Нишевые карты с фокусом на какую–то конкретную аудиторию. Обычно они предлагают дополнительный кешбэк и другие преимущества в определенных категориях, например авто, путешествия, кобренд-карты.
Как работает кредитная карта
Кредитная карта — банковская карта, с помощью которой можно расплачиваться заемными средствами. Когда вы платите кредиткой, то берете эти деньги взаймы у банка. Доступная для трат сумма ограничена предварительно одобренным лимитом кредитования. Лимит возобновляется каждый раз после погашения задолженности и используется многократно.
Банк определяет сумму лимита по карте индивидуально для каждого клиента, исходя из кредитной истории, ежемесячного дохода и вида кредитной карты.
У большинства кредитных карт есть беспроцентный период, когда можно полностью погасить задолженность по кредитной карте и не платить банку проценты.
Как оформить кредитную карту
Оформить карту нетрудно. Практически у каждого банка имеется форма интернет-заявки, где можно за несколько минут получить решение по карте.
- На сайте банка выберите интересующую карту.
- Заполните заявку с актуальной информацией о себе: паспортные данные, уровень дохода и другое.
- Банк рассмотрит заявку в течение двух минут. В редких случаях, если нужны дополнительные проверки — в течение одного-трех дней.
- Получите карту удобным способом.
Плюсы и минусы кредитной карты
Кешбэк по кредитной карте зачастую больше, чем по дебетовой. Однако он работает только при активном использовании продукта. В случае резервного хранения карта не принесет дохода.
При расчете лимита кредитных карт банки оценивают платежеспособность клиентов. Если заемщик одновременно пользуется продуктами кредитной организации, он получает максимально выгодное предложение. При этом производится корректировка от нагрузки имеющейся задолженности в сторонних банках, включая уже имеющиеся карты. В зависимости от подходов могут быть применены коэффициенты до 10% от лимита.
Важно не допускать даже маленькой просроченной задолженности, поскольку она ухудшает кредитную историю. Для этого достаточно просматривать мобильное приложение, где отражается детализация платежей, и регулярно пополнять карту небольшими суммами. А вот активное использование кредитной карты без допущения просроченной задолженности способствует улучшению кредитной истории.
Как выбрать кредитную карту
Оформляя кредитную карту, необходимо оценивать свои финансовые возможности. Идеальный вариант — использовать лимит в два-три ежемесячных дохода.
При выборе карты важно обратить внимание на длину льготного периода как на покупки, так и на снятие наличных или переводы. Важно знать и о комиссиях за выпуск и обслуживание карты.
Что лучше: кредитная карта или потребительский кредит
По потребительскому кредиту нужно выплачивать деньги уже с первого месяца, тогда как кредитная карта позволяет дольше пользоваться средствами без процентов или не платить их вовсе при условии погашения займа в льготный период.
Также на кредитной карте можно заработать. Пока зарплата лежит на накопительном счете, владелец карты может пользоваться средствами банка. В этом случае клиент ежемесячно получает дополнительную доходность от кешбэка по кредитной карте и от процентов по накопительному счету. Когда начислят следующую зарплату, долг по кредитке будет погашен без комиссий — и ею опять можно пользоваться.
В конце 2022 года РБК запустил бета-версию маркетплейса «РБК Банки». В сервисе публикуются предложения от ряда коммерческих банков по вкладам, кредитам, ипотеке, автокредитам, дебетовым и кредитным картам.
Теперь здесь можно за пять минут сформировать предложения от банков по кредитам, а также оценить свои шансы на получение займа. Все это благодаря новому бесплатному сервису «Подбор кредитов».
Как правильно пользоваться кредитной картой и кому она нужна
Кредитная карта — это, по сути, тот же потребительский кредит, то есть заемные деньги банка, которые можно тратить на свои нужды. Кредиткой можно расплачиваться за покупки в магазинах и на сайтах, снимать с нее наличные, также с некоторых карт разрешается переводить кредитный лимит для погашения долгов в других банках.
Кредитная карточка подойдет как для активных трат, так и на случай непредвиденных расходов, главное — не забывать вовремя возвращать потраченные деньги.
В каком случае стоит оформлять карту
Кредитная карта подойдет дисциплинированным заемщикам, которые следят за своими финансами и вовремя погашают задолженность. В противном случае она может стать дополнительным бременем с постоянно растущим долгом.
У тех, кто планирует постоянно пользоваться кредиткой, должен быть стабильный регулярный доход, иначе будет сложно вовремя вносить платежи. Просрочки по кредитке грозят ухудшением кредитной истории и в будущем могут стать причиной отказа в кредите.
Также кредитную карту можно открыть для подстраховки: пользоваться ей необязательно, но можно держать в кошельке, если вдруг срочно понадобятся деньги. В этом случае стоит выбрать карту с бесплатным обслуживанием.
Плюсы и минусы кредитных карт
Плюсы
- Проценты начисляются только на сумму задолженности. В отличие от потребительского кредита, проценты по кредитной карте начисляются не на всю сумму долга сразу, а только на сумму потраченных средств. Так, если из лимита в 100 тысяч рублей потратить 20 тысяч, проценты банк начислит именно на эти 20 тысяч рублей.
- Беспроцентный период (льготный период, грейс-период). Это определенный срок, в течение которого можно пользоваться деньгами банка бесплатно. Чтобы не платить проценты, нужно полностью закрывать долг по кредитке до конца грейса.
- Гибкий график погашения задолженности. По кредитной карте задолженность лучше погашать в льготный период — так не придется платить проценты. Если закрыть долг в грейс не получается, достаточно ежемесячно вносить хотя бы минимальные платежи — обычно 3–5% от суммы долга плюс начисленные проценты.
- Кэшбэк и бонусы. По кредитным картам большинства банков действуют бонусные программы, в рамках которых начисляется кэшбэк за покупки или предоставляются скидки у партнеров.
- Простота оформления. Получить кредитную карту обычно проще, чем потребительский кредит. Требования к заемщикам по кредитным картам менее строгие, а для оформления нужно меньше документов. Часто для получения кредитки с небольшим лимитом достаточно паспорта.
Минусы
- Плата за обслуживание. Потребительский кредит выдается и обслуживается бесплатно. За выдачу и обслуживание кредитной карты нередко берется комиссия.
- Высокая процентная ставка. По кредитным картам банки устанавливают довольно высокие процентные ставки, в среднем на 10 процентных пунктов выше, чем по потребительским кредитам. А за операции снятия наличных и переводы ставки доходят до 50% годовых и даже выше.
- Высокие комиссии. Кредитную карту стоит использовать только для безналичных покупок. За снятие наличных и переводы почти всегда берется комиссия. Также эти операции обычно не подпадают под льготный период.
Как использовать кредитную карту грамотно
Если пользоваться кредитной картой грамотно, можно не только не платить проценты и комиссии, но и зарабатывать. Главный принцип: не вы должны платить банку за пользование карточкой, а он вам. Для этого нужно придерживаться определенных правил:
- выбирать изначально бесплатные карты или соблюдать требования, необходимые для бесплатного обслуживания;
- погашать задолженность до окончания льготного периода;
- изучить условия программы лояльности и не пренебрегать бонусами;
- не снимать и не переводить с кредитной карты деньги, если это грозит комиссией и вылетом из грейса.
Есть и другие правила, как пользоваться кредиткой с умом. Разберем все рекомендации более подробно.
Не платим за обслуживание
Все карты можно поделить на безусловно бесплатные, условно бесплатные и платные.
С безусловно бесплатными картами все понятно: за выпуск и обслуживание этих карточек банк не берет комиссию без каких-либо условий. С условно бесплатными все не так просто. По таким картам для бесплатного обслуживания нужно выполнять дополнительные требования — чаще всего совершать ежемесячные покупки на определенную сумму. По платным картам банк берет комиссию по умолчанию.
Чтобы не платить комиссию, надо сразу выбирать карту с бесплатным обслуживанием или строго соблюдать условия бесплатности. Если же оформлять платную карту, стоит подсчитать, отобьются ли расходы на ее содержание кэшбэком и другими бонусами.
Помимо платы непосредственно за обслуживание банки берут и другие комиссии: за СМС-информирование, страховку и т. п. Эти комиссии обычно списываются из кредитного лимита, а значит можно попасть на проценты, даже не пользуясь карточкой. Чтобы не переплачивать, эти услуги можно отключить.
Соблюдаем грейс-период
Основное преимущество кредитных карт — наличие беспроцентного периода. Если погашать задолженность по карте в течение грейса, проценты не начисляются. Стандартный льготный период по кредиткам обычно длится 50–60 дней, но некоторые банки предлагают карты с грейсом от нескольких месяцев до года и даже более.
Каждый льготный период состоит из расчетного и платежного периодов. Задолженность по покупкам, совершенным в расчетном периоде, нужно полностью закрыть до окончания платежного периода — тогда банк не начислит проценты за использование кредита.
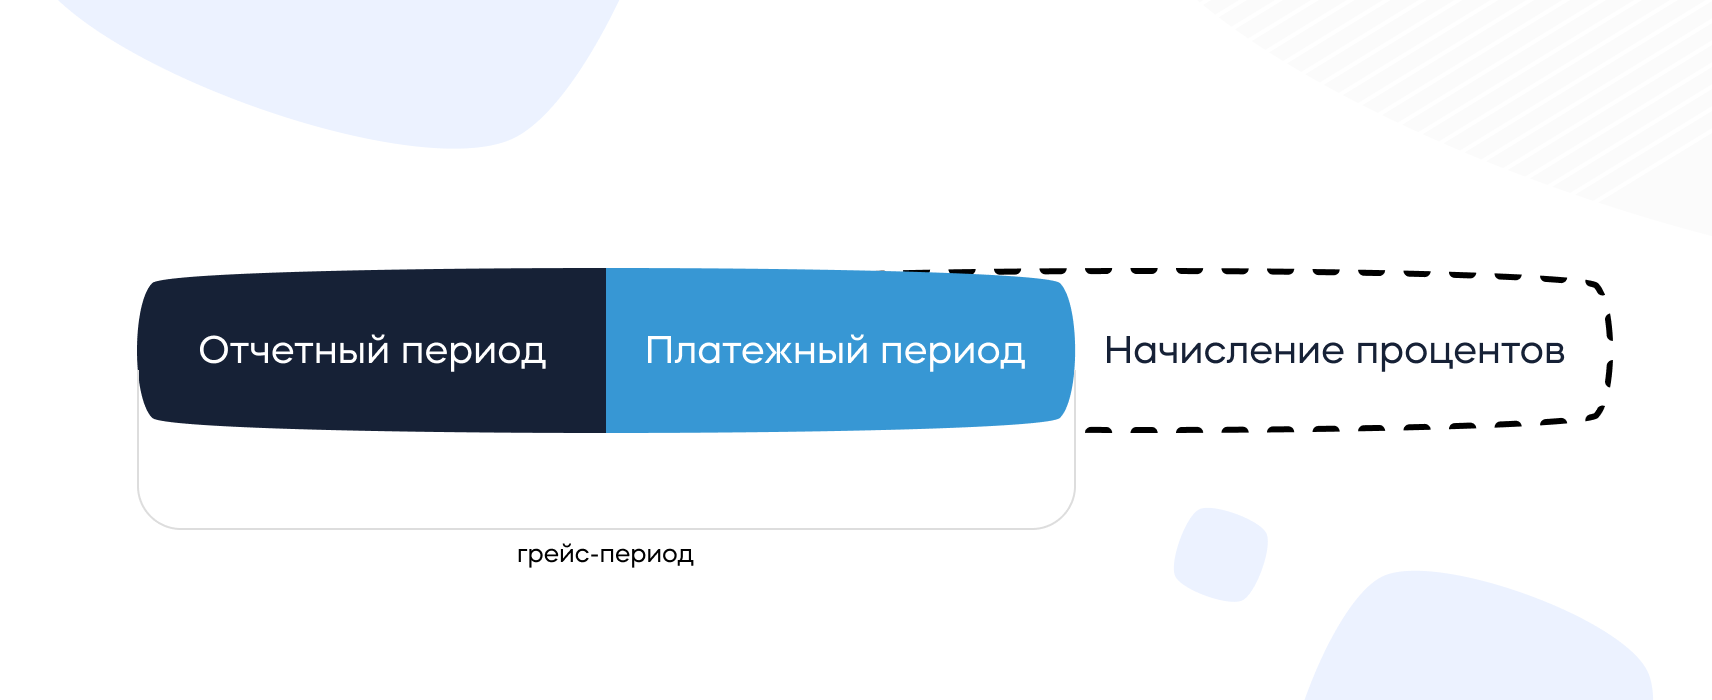
Если этого не делать, все начисленные проценты по каждой покупке выставляются к оплате. Чем дольше существует задолженность, тем больше процентов придется выплатить. Так как ставки по кредиткам обычно высокие, это сводит на нет всю выгоду от их использования.
Изучаем бонусную программу
Обычно самое сложное и запутанное в картах — это как раз условия бонусной программы. Например, если банк обещает кэшбэк 1% на все, это не значит, что вознаграждение действительно будет начисляться за все покупки. У каждого банка есть список операций, за которые он не начисляет кэшбэк — как правило, это коммунальные платежи, оплата сотовой связи и интернета, покупка страховок, лотерейных билетов и так далее. Полный список операций-исключений есть в правилах программы лояльности банка.
Также почти все банки применяют невыгодное округление суммы покупок для начисления кэшбэка до 100 полных рублей. То есть за покупку на 100 рублей и на 199 рублей банк выплатит одинаковый кэшбэк. А так как магазины часто заманивают покупателей ценами, на рубль недотягивающими до круглой суммы, вы будете регулярно недополучать вознаграждение.
Условия бонусной программы могут скрывать и другие подводные камни: ограничения на сумму максимального вознаграждения, разные ставки кэшбэка на разные категории покупок и т. п. Чтобы пользоваться картой с максимальной выгодой, стоит внимательно изучить все нюансы.
Не снимаем и не переводим деньги
Кредитные карты рассчитаны именно на безналичные покупки, и банки всячески стараются отбить у клиентов желание снимать или переводить с них деньги. В ход идут высокие комиссии (до 500–600 рублей и более за операцию) и драконовские проценты (до 50% годовых и выше). Есть карты, с которых можно снимать и переводить деньги бесплатно и в грейс, но таких меньшинство.
Часто бывает и такое, что повышенные проценты за негрейсовые операции в очереди на списание идут после процентов за безналичные покупки и другие операции, и до полного погашения задолженности избавиться от них не удастся.
Так что если нет стопроцентной уверенности, что с карты вашего банка можно снимать и переводить деньги без комиссий и других сюрпризов, лучше воздержаться.
Зарабатываем на остатке
Для этого нужно дополнительно открыть вклад, накопительный счет или дебетовую карту с процентом на остаток.
Порядок действий следующий:
- Переводим зарплату на вклад, накопительный счет или карту с процентом на остаток.
- В течение месяца расплачиваемся за все покупки кредитной картой и получаем кэшбэк и бонусы.
- В конце льготного периода переводим деньги с доходного счета и закрываем долг по кредитке.
При такой схеме можно получать двойной доход: проценты на свои средства и кэшбэк за покупки из кредитного лимита. Важно только изучить условия вывода средств с доходного счета: за это не должно быть комиссии, плюс деньги должны пролежать на счете тот срок, который положен для выплаты процентов.
Улучшение кредитной истории
Еще один неочевидный плюс кредитной карты — возможность улучшить кредитную историю. Многие люди, никогда не оформлявшие кредит, уверены, что на этом основании являются идеальными заемщиками для банков. Это не всегда так. При оценке платежеспособности клиента банки анализируют разную информацию, в том числе и то, насколько аккуратно этот заемщик погашал кредиты в других банках. Если кредитов не было, нет и информации о платежной дисциплине, а значит, банку сложнее оценить риски.
Так что наличие положительной кредитной истории — это дополнительный плюс для дальнейшего кредитования. Например, если вы планируете в обозримом будущем обратиться за большим кредитом, имеет смысл заранее открыть кредитную карточку (желательно в том же банке) и какое-то время активно пользоваться ей, вовремя погашая задолженность. Так вы зарекомендуете себя как надеждый заемщик.
Кредитная карта может помочь и в случае, если кредитная история уже испорчена. Если в прошлом заемщик допускал просрочки по кредитам, банки будут отказывать ему в новых займах. Чтобы исправить ситуацию, можно подать заявку на кредитную карту с минимальным лимитом — как правило, банки реже отказывают по таким заявкам. Получив карту, нужно регулярно расплачиваться ей за небольшие покупки и исправно погашать долги. Эта информация будет поступать в бюро кредитных историй, и со временем кредитная репутация будет улучшаться.
Советы Банки.ру по использованию кредитной карты
- Выбирайте кредитную карту с учетом комиссии за обслуживание и других параметров.
- Старайтесь погашать задолженность по карте в льготный период — так не придется платить проценты.
- Не снимайте и не переводите с кредитной карты деньги, если нет стопроцентной уверенности, что это бесплатно.
- Выберите вклад, накопительный счет или дебетовую карту с процентом на остаток и зарабатывайте на процентах.
- Если по карте предусмотрен кэшбэк, выясните, как и за какие операции он начисляется, а также оцените структуру своих повседневных расходов. Возможно, имеет смысл открыть несколько карт с разными бонусными категориями и оплачивать ими разные покупки.
Чтобы сравнить предложения от банков и выбрать наилучший для себя вариант, достаточно указать желаемый кредитный лимит и другие параметры вот здесь и получить индивидуальную подборку карт.
Отправить заявку на понравившуюся карту можно сразу же — это займет не более 5 минут.
Что такое кредитная карта и как ей пользоваться

Сегодня популярность набирают кредитные карты или кредитки. Коммерческие банки все чаще привлекают внимание потенциальных держателей кредиток, предлагая разнообразный выбор банковских карт, заманчивых условий и программ кредитования. А в условиях быстро развивающегося постиндустриального общества растут также и потребности человека.
В результате этого многие часто сталкиваются с финансовыми трудностями, а постоянно растущие потребности человека вынуждают прибегать к помощи кредитов и кредитных карт. Что такое кредитка и что нужно знать владельцу кредитной карточки, которая решает все проблемы? Давай рассмотрим в данной статье.
Что такое кредитка и чем она отличается от дебетовой?
Кредитная карта это банковская пластиковая карта, на которую начисляется сумма выданного тебе кредита. С её помощью ты можешь приобретать и оплачивать различные товары и услуги, а также получать наличные в банкомате.
В свою очередь дебетовая карта может быть выдана только при наличии счёта в банке, на котором хранятся личные деньги клиента. На дебетовки начисляют заработную плату, переводят деньги, пополняют наличными или, наоборот, снимают их с расчетного счета. В случаях нулевого баланса на карточке предусматривается подключение функции овердрафта. Если ты обладатель дебетовой карты, то можешь пополнить свой счет в любое время или снять наличные в пределах имеющейся суммы через банкомат или в кассе банка.
Овердрафт или мини-кредит – это специальная функция, которая позволяет использовать средства банка, когда твои собственные на дебетовой карте закончились.
Таким образом, главное отличие дебетовой карты от кредитной заключается в том, что кредитка хранит денежные средства, принадлежащие банку и предоставленные тебе в качестве возобновляемой кредитной линии на определенных условиях и на конкретный срок.
Что необходимо знать клиенту?
Прежде чем дать согласие на оформление кредитной карты, важно ознакомиться с основными понятиями, которые пригодятся при подписании договора и при дальнейшем использовании продукта.
Банк-эмитент или эмиссионный банк
Это кредитная организация, которая выпускает в обращение банковские карты – дебетовые и кредитные, являясь при этом их собственником, а также занимается эмиссией банковских карт и отвечает за движение средств при транзакции.
Банк-эмитент также осуществляет контроль счета физического лица на предмет совершения незаконных или подозрительных операций, и в случае обнаружения нарушений блокирует счёт.
Кредитная линия
Это банковская услуга, которая позволяет клиенту пользоваться денежными средствами банка в лимитах ограниченной суммы (банк устанавливает лимит выдачи или лимит задолженности на получение и использование денежных средств) за определенный период времени.
Кредитная линия от обычного займа отличается тем, что средства клиент может забирать и использовать частями по мере надобности. Самый распространенный вид кредитных линий – это возобновляемый, когда клиент получает нужную сумму денег, которой может распоряжаться с помощью кредитки.
Кредитный лимит
Это установленная максимальная сумма, которую может потратить клиент, используя карту. Однако, кредитный лимит можно возобновлять. Для этого достаточно пополнить счёт карты, и ты снова сможешь расплачиваться за товары и услуги. Лимит устанавливается в зависимости от твоей платежеспособности, поэтому для каждого клиента размер различный.
Кредитная история
Это совокупность данных и информации о текущих обязательствах по кредиту (займу) гражданином или компанией, а также их исполнении. Она также хранит сведения о просрочке выплаты кредита и о том, как клиент оплачивает коммунальные услуги, связь, алименты.
Минимальный платеж
Это сумма ежемесячного обязательного платежа, необходимая для погашения задолженности по кредитной карте. Минимальный платеж рассчитывается банком каждый месяц по завершению отчетного периода по карте.
При оформлении кредитной карты минимальный платёж составляет небольшую сумму, равную примерно 5% от того, что вы потратили плюс проценты. Она должна быть возвращена на карту до конца месяца.
Грейс-период
Беспроцентным периодом называют временной промежуток, в течение которого ты можешь погасить свой долг за покупки без процентов. Для того, чтобы воспользоваться грейс-периодом ты должен расплатиться кредиткой и вернуть сумму долга до определенной даты.
Почти все кредитные карты предусматривают грейс-период, а разница заключается лишь в условиях. Как только заканчивается грейс-период, начинают начисляться проценты.
Что такое расчетный платёж?
Это определённый период (расчётный период), в течение которого фиксируются произведенные тобой безналичные операции по кредитной карте и снятие наличных средств.
Когда расчетный период завершается, начинается платежный период, то есть период времени, в течение которого надо погасить все потраченные по карте расходы без процентов, или внести обязательный платеж.
Чем кредитная карта отличается от кредита? Плюсы и минусы потребительского кредита
И кредит, и кредитная карта это виды банковского кредитования. В обоих случаях ты получаешь средства банка для личного пользования и платишь за это проценты. Потребительский кредит отличается от кредитной карты источником расходуемых средств, процентами за пользование и формами предоставления заемных средств.
Кредитка предоставляет оформить заём на конкретную сумму, не обращаясь в банк и не оформляя с ним новый договор. Кредитка служит одноразовой ссудой, например, для совершения конкретной покупки. Далее, заемщик возвращает потраченные деньги на карточный счет, сама же пластиковая карточка больше не используется.
Оформить кредитку в ряде случаев можно по одному документу – паспорту, что избавляет клиента от бумажной волокиты и делает кредитку более привлекательной по сравнению с потребительским кредитом. Кредитка также позволяет совершать ежедневные покупки без использования собственных денежных средств.
Потребительский кредит же подразумевает, что любой заемщик обязан поставить банк в известность о том, как будут потрачены целевые средства. В случае оформления кредита ежемесячно человеку требуется заботиться о своевременном погашении долгового обязательства.
Потребительский кредит же в отличие от кредитной карты имеет высокий кредитный лимит, что является его преимуществом. Кроме того, кредит может быть выдан на любые нужды клиента наличными или начислен на дебетовую карту, тем самым оказав финансовую помощь в решении неотложных задач клиента.
Выделяют также определённые недостатки кредитов:
- потребительский кредит не предусматривает наличие льготного периода и проценты сразу начисляются;
- возврат денежных средств с переплатой по процентам;
- регулярные выплаты этого кредита из собственных доходов;
- не возобновляется. Нужно заново оформлять документы и заём.
Виды кредитных карт
Все кредитные карты можно разделить на виды по разным критериям. По персонализации:
- именные (на них написано имя клиента);
- неименные (как правило, карты моментального выпуска).
По набору льгот и привилегий: классические (стандартные), золотые, платиновые и другие. Рассмотрим данную классификацию карт более подробно:
- золотые кредитные карты категории GOLD. Данные кредитные карты рассчитаны на более статусных клиентов, так как относятся к премиальному сегменту и подразумевают достаточно дорогое годовое обслуживание. (3-5 тыс. рублей и больше);
- стандартные кредитные карты категории Standard. Данные кредитные карты являются самыми распространенными среди держателей банковских карт в стране, в том числе и потому, что являются недорогими в годовом обслуживании;
- кобрендинговые (кобрендовые) кредитные карты. Такие карты предназначены для потенциальных клиентов компании, у которых может не быть денег на покупку ее товаров. В таком случае банк предоставляет деньги клиентам в виде кредитного лимита, компания получает поток покупателей, а банк увеличивает прибыль за счет выпуска кредитных карт. Держатели кобрендинговых карт в свою очередь пользуются повышенными бонусами за покупки у партнера.
Кредитные карты также различают по техническому устройству (чиповые, магнитные, магнитно-чиповые, виртуальные) и по платежной системе – международные (Visa, Master Card, American Express, Union Pay, JCB) и местные (МИР).
Конечно же, одна карта может иметь сразу несколько характеристик. Какую кредитку выбрать, зависит только от твоих предпочтений.
Как получить кредитную карту?
Требования, необходимы для получения кредитки:
- иметь постоянную или временную прописку на территории Российской Федерации;
- быть гражданином РФ;
- быть в возрасте от 21 до 65 лет.
Для получения кредитной карты необходимо обратиться в отделение банка или заполнить заявку онлайн, на официальном сайте банка или встретиться с курьером. Для этого потребуется предоставить следующую информацию:
- Ф. И. О;
- данные удостоверения личности;
- справку с места работы по форме 2-НДФЛ за последние полгода и документы, подтверждающие трудовую занятость;
- средний доход;
- желаемый кредитный лимит;
- номер телефона.
Некоторые финансовые учреждения могут потребовать указать данные о твоем образовании, составе семьи и оставить контакты твоего доверенного лица. На него не накладывается никаких обязательств перед банком.
- После проверки бумаг и документов осуществляется подписание кредитного договора.
- Далее сотрудник финансового учреждения выдаст тебе пластиковую кредитку, которую ты сможешь в скором времени активировать (через колл-центр, в личном кабинете Internet-банка, в банкомате и т.п.).
- Активировав карту, ты можешь начинать пользоваться заемными средствами по своему усмотрению.
Кредитные карты имеют собственные подводные камни. Именно:
- лучше использовать карту в рамках льготного периода. Тогда можно планировать свои покупки так, чтобы на их погашение оставалось максимальное количество времени. В этом случае переплата будет меньшей даже при нарушении грейс-срока;
- не рекомендуется снимать деньги со счета. При получении наличных банк списывает комиссию за операцию;
- просрочки портят кредитную историю. Любое нарушение обязательств находит нарушение в кредитной истории. В дальнейшем банк может отказать в выдаче средств на любые нужды.
Как эффективно пользоваться картой?
Эффективность использования кредитки зависит не от условий по ней, а от способа ее использования. Для правильного использования карты необходимо рационально подходить к своим финансовым потребностям и не брать денежные средства в кредит на повседневные траты.
Кроме того, важно следить за своими кредитными лимитами и задолженностями, например, в интернет-банке или специальном мобильном приложении. Так, ты сможешь гасить долги до окончания льготного периода.
Главной хитростью являются бонусы и кэшбэки. Бонусы – это вознаграждение, которое начисляет банк за трату денежных средств с помощью карты. Бонусы начисляются за покупки, а потратить их можно либо на новые покупки, либо на услуги банка.
Совет! Не снимайте с кредитки наличные. Банки зарабатывают, когда ты оплачиваешь товары и услуги картой. Как только ты решаешь снять наличные с кредитки, то лишаешь банка доходов от своей карты. Вследствие этого банк вынужден снять с тебя дополнительную плату, увеличить кредитную ставку и даже отменить беспроцентный период.
Преимущества кредитной карты
Так что же такое кредитная карта – «палочка-выручалочка» или очередное долговое болото? Однозначного ответа на данный вопрос нет, однако все зависит от того, как заёмщик будет пользоваться кредиткой. Мы же можем только выделить явные преимущества и недостатки этого продукта.
Кредитные карты могут заменять потребительские кредиты, так как они имеют ряд значимых преимуществ перед кредитами. Главное достоинство кредитки заключается в том, что заёмщик не обязуется отчитываться перед банком о целевом использовании денег и имеет возможность по-своему усмотрения распоряжаться кредитными финансами.
Важно также отметить, что кредитные карты являются более доходными и рентабельными по сравнению с классическими кредитами благодаря дополнительным опциями (кешбэк, бонусы, баллы, мили), которые позволяют сэкономить заёмщику. Например, мили можно обменивать на авиа и ж/д билеты, что является приятным бонусом для путешественников.
Таким образом, кредитная карта позволяет совершать ежедневные покупки без использования собственных денежных средств. Рассмотрим данный вопрос более подробно и выделим основные моменты.
Кредитная карта имеет следующие положительные стороны:
- беспроцентные выплаты при оформлении карты со льготным периодом, в течение которого можно не платить проценты;
- возможность использования бонусов и кешбэков;
- возможность займа маленькой суммы и быстрого возврата;
- простая процедура оформления кредитки. Получить одобрение на получение кредитной карты легче, чем на потребительский заём;
- после оплаты задолженности заёмные средства становятся вновь доступными, что гарантирует многоразовое использование лимита.
Недостатки кредиток
- после окончания льготного периода устанавливаются высокие проценты по вкладам;
- кредитная карта не предполагает заём большой денежной суммы;
- в случае снятия с кредитной карты наличных, с клиента снимается комиссия;
- годовая ставка по кредитным картам выше процента по потребительским кредитам;
- платное годовое обслуживание.
Оптимизируй свой бюджет за счет выгодных покупок вместе с Мокка: тебе доступна оплата частями по удобному графику без первоначального взноса и переплат. Также ты можешь платить частями в любых магазинах с помощью сервиса Мокка Мегамолл прямо в нашем мобильном приложении!
Заключение
В завершении хотелось бы отметить, что кредитная карта – это своего рода спасательный круг, который может подстраховать человека в непредвиденной кризисной финансовой ситуации или же помочь в приобретении долгожданной вещи. Кредитная карта позволяет её владельцу всегда иметь под рукой дополнительные финансы.
Однако любая кредитка это серьезная ответственность. Именно поэтому, прежде чем подать заявку, необходимо внимательно ознакомиться с условиями, изучить особенности карточки и не переоценить свои финансовые возможности.
Плюсы и минусы кредитных карт
В этой статье мы собрали полезную информацию для держателей кредиток и рассказали, может ли кредитка стать выгодной.
Опыт пользователей кредитных карт бывает позитивным и негативным из-за того, что преимущества и недостатки выясняются на практике. Иногда это плохо сказывается на впечатлениях и кошельке. Разберемся вместе во всех нюансах.
Плюсы кредитных карт
Кредитка или карта рассрочки выполняет роль «финансовой подушки». Резервный источник денежных средств способен быстро закрыть потребности, которые не были запланированы. Есть несколько функциональных плюсов у кредитных карт.
Кредитный лимит
В отличие от потребительского займа, деньги, которые держатель возвращает на счет, могут быть многократно использованы. При таких условиях заемщик экономит время на рассмотрение кредитных заявок и может получить средства в короткий срок.
Льготный период
На рынке кредитных карт представлены разные грейс-периоды. Некоторые банки предлагают в среднем 90-100 дней без процентов. При оплате кредиткой можно избежать переплаты, если не нарушать сроки и вносить ежемесячный минимальный платеж.
Иначе работают карты рассрочки. Беспроцентный период действует в рамках партнерской сети и может достигать 24 месяцев – 730 дней. На рынке представлено несколько систем рассрочки, в том числе на базе кредитных карт. Но самая большая партнерская сеть – у Халвы от Совкомбанка, к ней подключены более 250 000 организаций.
Как избежать просрочек – совет от держателя карты рассрочки «Халва» Ивана Корниенко:
«Были случаи, когда я не успевал внести деньги на Халву в срок, тогда в мобильном приложении Совкомбанка увидел функцию «Минимальный платеж*». Некоторое время я платил 200 с чем-то рублей и вернулся к стандартному платежу, как только появилась финансовая возможность».
* Ежемесячный платеж по Халве можно снизить до 1/18 задолженности за небольшую комиссию 2,9%+290 рублей, которая будет включена в следующий месяц.
Замена потребительского кредита
Отдельный плюс – начисление комиссии только на израсходованную часть средств, а не на весь лимит.
В отличие от потребительских кредитов карты предлагают дополнительные программы лояльности. Среди них встречаются: повышенный кешбэк, скидки в магазинах, увеличенный беспроцентный период внутри партнерской сети, скидки и специальные условия по другим продуктам за использование кредитки.
Как получить +1% к ставке по вкладу – опыт пользователя карты рассрочки «Халва» Маргариты Гусаковой:
«Я пользовалась Халвой – получала на нее пенсию, расплачивалась ей в магазине и брала деньги в рассрочку из лимита, который дал банк. Позже оказалось, что я выполняю правило по количеству покупок по Халве. Менеджер сказал, что теперь процентную ставку по моему вкладу можно увеличить на 1%. В Совкомбанке и так были одни из лучших ставок по вкладам, а с увеличением ставки на 1% у меня теперь самая большая ставка по сравнению с другими предложениями».
Плюсы карт Совкомбанка
Халва не является кредитной картой. Это универсальный платежный инструмент, который совмещает в себе сразу несколько функций.
Халвой можно пользоваться как стандартным дебетовым пластиком и расходовать собственные средства: покупать как в офлайн-, так и в онлайн-магазинах, оплачивать ЖКХ, мобильную связь, налоги и многое другое. За обычные покупки клиенты получают хороший кешбэк.
Если будет недостаточно средств на определенную покупку, в любой момент можно запросить возобновляемый заемный лимит и приобрести то, что нужно, в рассрочку. В отличие от кредита, она не предусматривает процентную ставку, соответственно, переплата составит ровно 0%. А льготный период по Халве длится 36 месяцев.
Халва знает, как заставить цвести ваше «денежное дерево» в любых условиях: покупать в беспроцентную рассрочку товары в более чем 250 000 магазинах-партнерах на сумму до 500 000 рублей, получать кешбэк до 10% и приумножать сбережения в удобной онлайн-копилке до 8,5% годовых. Оформите карту и получите «золотой ключик» финансового благополучия!
Подробнее о программе лояльности и условиях пользования читайте на сайте .
Минусы кредитных карт
Процентная ставка
Главный минус кредиток: за нарушение льготного периода банк начисляет проценты, тогда клиент выходит на переплату. В некоторых случаях процентная ставка вырастает до 40%.
Здесь кредитка уступает не только потребительскому кредитованию, где процент один и тот же на протяжении срока, но и картам рассрочки. Так, по Халве можно снизить ежемесячный платеж в 18 раз, а проценты за просрочку начисляются не сразу.
Плата за обслуживание и выпуск
Многие банки предлагают кредитки с бесплатным выпуском и годовым обслуживанием. Иногда плата не взимается только первый год, а со второго действует стандартный тариф. Из-за незапланированных списаний появляется риск выйти на просрочку.
Штрафы за просрочку
В разных банках предусмотрен свой размер взыскания за неисполнение обязательств, в среднем он достигает 0,5% за каждый день просрочки. Бывают и дополнительные разовые штрафы за неисполнение договора.
Важно: просрочки отражаются в кредитной истории и могут существенно снизить ваш рейтинг. В будущем это может повлиять на оформление крупных ссуд. Например, ипотеки.
Нельзя хранить собственные средства
Кредитки не предусматривают хранение собственных денег. Это ограничивает владельцев в покупках с частичным использованием кредитного лимита. В отличие от них, у Халвы есть два режима: «Свои» и «Заемные». В настройках можно настроить порядок списания при оплате и использовать оба источника средств в рамках одной карты.
Когда стоит брать кредитную карту
Использовать кредитку на регулярной основе – не самая лучшая идея. В качестве ежедневного финансового помощника больше подойдет карта рассрочки.
Например, с Халвой можно применить длительный беспроцентный период у 250 тысяч партнеров, получать кешбэк, процент на остаток и оплачивать покупки с частичным использованием кредитного лимита.
Разберем, для каких целей удобно пользоваться кредитными картами:
- Для бронирования гостиниц и покупки авиабилетов.
При планировании отпуска или деловой поездки часто приходится бронировать жилье заранее. В этом случае кредитка или Халва могут спасти от преждевременных трат, высвободив средства личного бюджета на более актуальные нужды.
2. Для непредвиденных ситуаций.
Кредитка выручит, если вам внезапно потребовались деньги. Однако в стесненных обстоятельствах, чтобы не усложнять и так непростую финансовую ситуацию, отказ от классических кредиток и их непрозрачных условий в пользу карты рассрочки – более рациональное решение.
Например, Халва дает возможность снимать не только свои деньги, но и заемные. При этом, когда вам это не требуется, вы просто не пользуетесь заемным лимитом и не платите никакие проценты. Зато в случае чего у вас есть одобренный кредитный лимит, которым вы можете воспользоваться буквально в любую минуту.
3. Для формирования кредитной истории.
Для выдачи ссуды банк изучает кредитную историю. Рейтинг заемщика влияет на шансы одобрения и условия по выдаче займа: процентную ставку, максимальную сумму, срок.
Чем лучше кредитная история, тем проще получить заем на выгодных условиях. Кредитки и Халва помогут создать фундамент для будущих отношений с банком.
4. Для получения выгоды.
Совершать покупки по карте рассрочки выгоднее, так как в партнерской сети могут действовать специальные акции, повышенный кешбэк и скидки.
Совет от банка
Кредитки не прощают нарушений финансовой дисциплины, поэтому могут стать как другом, так и врагом. Сейчас на рынке есть много вариантов, ориентированных на разные запросы клиентов. Не все банки предлагают прозрачные условия, поэтому до оформления заявки изучите альтернативные продукты.
Как получить кредитную карту
Подать заявку можно:
- на сайте банка;
- в мобильном приложении;
- в офисе обслуживания;
- в контактном центре.
Халву можно получить любым удобным способом: на руки курьером или в ближайшем офисе обслуживания.