Операции с тарой «под продукцией»: учет и налоги
Любое предприятие постоянно имеет дело с различными видами тары, в которой товары доставляются от производителя (продавца). Причем само предприятие может выступать и продавцом, реализующим товар в таре, и покупателем, его получающим. И сама тара может быть как неотъемлемой частью товара, так и служить только для сохранности поставляемого в ней товара. Все это влияет на учет и налогообложение операций с тарой.
Тара – это вид запасов, предназначенных для упаковки, транспортировки и хранения продукции, товаров и других материальных ценностей. Гражданский Кодекс обязывает продавца передать товар в таре, кроме случаев, когда товар не требует по своему характеру упаковки (ст. 481 ГК РФ). Положения о таре находят отражение в договорах между контрагентами. У продавца и покупателя свой учет тары, который зависит от ряда факторов: от вида тары и от рода деятельности организации; различен учет возвратной, залоговой и невозвратной тары, а также отраженной в сопроводительных документах поставщика и не отраженной в них.
Предприятие имеет дело с разными видами тары.
Первая характеристика, по которой классифицируют тару – это возможность ее повторного использования. К такому классу относятся:
− многооборотная тара. Она отличается «многоразовостью» своего использования. Это, как правило, деревянная, картонная, металлическая, пластмассовая, стеклянная, тканая тара (всевозможные ящики, мешки, бутылки, бочки, контейнеры и т.д.);
− одноразовая тара, повторное использование которой невозможно. Это чаще всего бумага, полиэтилен и т.д. Ее еще называют «потребительской» тарой, в которой товар доставляется до конечного потребителя.
В условиях договора поставки стороны могут оговорить «будущее» тары, то есть подлежит она возврату или нет. В таком случае выделяют:
− возвратную тару (поставщику или тароремонтной организации);
− невозвратную тару (как правило, это одноразовая тара).
Важно знать, что при отгрузке товаров в возвратной таре продавец должен выписать ряд документов. В течение двух дней после отгрузки товара нужно выписать сертификат, в котором указать количество, стоимость тары и дату ее возврата. Вместо сертификата на товаросопроводительных документах к отгружаемым товарам продавец может поставить соответствующий штамп (п. 8 Постановления Госснаба СССР от 21 января 1991 г. № 1).
Сведения о возвратной таре указывают в спецификации по форме № ТОРГ-10. В ней указать вид тары, ее количество, вес. Один экземпляр предназначен покупателю, другой остается у продавца.
Если возвратная тара является закрытой, то на каждую единицу тары понадобится еще упаковочный ярлык по форме № ТОРГ-9. Его выписывают в трех экземплярах: один вкладывают в тару, другой прилагают к счету-фактуре, третий остается у продавца (постановление Госкомстата от 25 декабря 1998 г. №132).
Следующий условный классификационный признак тары − ее функции, согласно которому тару можно «разделить» на:
− внешнюю упаковку, которую можно легко отделить от продукции и использовать вне зависимости от дальнейшей «судьбы» товара;
− непосредственную упаковку, характерную тем, что она неотделима от продукции, и применение ее возможно только после расходования товара. Например, флакон для духов, бутылки, банки для консервов и красок и т.д.
В составе тары учитывают также материалы и детали, используемые для ее изготовления и ремонта – так называемые, тарные материалы. Это могут быть детали для сборки ящиков; тарные клепки; железные заготовки для обручей и т.д.
Как правило, тара учитывается в составе материально-производственных запасов.
Отдельным видом тары является тара-оборудование, которая предназначена для хранения, транспортировки и продажи из нее товаров. Например, хлебные контейнеры, холодильные установки являются тарой-оборудованием. Это многооборотная тара длительного (больше года) использования, является собственностью организации-поставщика и может учитываться на ее балансе в составе основных средств, если ее стоимость превышает 20 000 рублей.
Для оформления продажи (отпуска) товарно-материальных ценностей сторонней организации используют товарную накладную по форме ТОРГ-12. Она составляется в двух экземплярах: первый остается в организации, сдающей ценности, и является основанием для их списания; второй экземпляр передается сторонней организации и является основанием для их оприходования.
Если при поступлении продукции в товаросопроводительных документах тара отдельной строкой не выделена, покупателю следует оформить форму ТОРГ-5, отразив в ней тару по цене возможной реализации, поскольку предприятие может использовать ее в дальнейшем − в производстве или торговле.
Для оформления возврата тары существует форма 1-Т, подтверждающая этот факт. Она содержит два раздела: товарный (лицевая сторона) и транспортный (оборотная сторона). Транспортный раздел служит для учета транспортной работы и расчетов грузоотправителей, грузополучателей и организаций — владельцев автотранспорта. Транспортный раздел включает в себя сведения о транспорте, о грузе и о погрузочно-разгрузочных операциях, а также другие сведения, в том числе о таксировке.
Товарно-транспортная накладная по форме 1-Т выписывается в четырех экземплярах:
− первый остается у грузоотправителя и предназначается для списания товарно-материальных ценностей;
− второй сдается водителем грузополучателю и предназначается для оприходования товарно-материальных ценностей у получателя груза;
− третий и четвертый экземпляры, заверенные подписями и печатями (штампами) грузополучателя, сдаются организации — владельцу автотранспорта.
Движение и перемещение тары внутри предприятия отражается в отчетах формы ТОРГ-30.
Есть и другие формы, которые приведены в «Альбоме унифицированных форм первичной учетной документации по учету торговых операций» (утв. постановлением Госкомстата России от 25 декабря 1998 г. № 132).
Наличие и движение тары (кроме тары-оборудования) учитываются:
− на субсчете «Тара под товаром и порожняя» счета «Товары» − торговыми организациями и организациями общественного питания;
− на субсчете «Тара и тарные материалы» счета «Материалы» − всеми остальными организациями.
Тару принимают к бухгалтерскому учету по фактической себестоимости. Она формируется или исходя из затрат на приобретение данного вида материальных ценностей у сторонних организаций, или, в случае самостоятельного изготовления тары, исходя из предварительно «собранных» на счетах учета расходов собственных затрат. Синтетический и аналитический такой тары разрешено вести в учетных ценах, если номенклатура тары обширна и велика скорость ее оборачиваемости. Учетные цены устанавливаются организацией самостоятельно по видам тары. Это могут быть договорные, планово-расчетные, усредненные или фактические цены прошлого периода.
При возникновении разницы между фактической себестоимостью и учетной ценой тары она списывается со счетов учета затрат (в случае ее самостоятельного изготовления) или счетов учета расчетов (при покупке) на счета учета финансовых результатов (п. 166 «Методических указаний по бухгалтерскому учету материально-производственных запасов», утв. приказом Минфина России от 28 декабря 2001 г. №119н, далее − Методические указания).
Предприятие-покупатель затаренного товара при поступлении тары отражает ее в учете по цене, указанной в сопроводительных документах, а если стоимость тары не выделена отдельной строкой – по цене ее возможной реализации.
В налоговом учете стоимость тары определяют исходя из цен приобретения и других затрат, связанных с ее покупкой или созданием, без учета НДС и акцизов, кроме случаев, названных в статье 170 Налогового кодекса, когда эти налоги учитываются в стоимости приобретенных ценностей.
Тара учитывается в составе материально-производственных запасов, если ее стоимость не превышает 20 000 рублей и срок полезного использования не позволяет отнести ее к амортизируемому имуществу, или в составе амортизируемого имущества, если срок ее эксплуатации больше года, а стоимость − свыше 20 000 рублей за единицу.
Учет безвозвратной тары
Поставщик стоимость безвозвратной тары учитывает в составе расходов на основное производство, если упаковка происходит в производственном подразделении, или в составе расходов на продажу, если продукцию упаковывают после сдачи ее на склад по фактическим или учетным ценам (п. 172 Методических указаний).
Чаще всего стоимость безвозвратной тары отдельной строкой в товаросопроводительных документах не указывается, а включается в цену передаваемого товара.
Рассмотрим пример учета безвозвратной тары у торгового предприятия.
В бухгалтерском учете продавца сделаны проводки:
Дебет 41 «Товары» субсчет «Товары на складе» Кредит 60 «Расчеты с поставщиками и подрядчиками»
− 50 000 руб. − оприходован товар по покупной стоимости;
Дебет 41 «Товары» субсчет «Тара под товаром и порожняя» Кредит 60
− 10 000 руб. − оприходована тара;
Дебет 19 «НДС по приобретенным ценностям» Кредит 60
− 9000 руб. − отражен «входной» по товарам;
Дебет 19 Кредит 60
− 1800 руб. − отражен «входной» по таре;
Дебет 68 Расчеты с бюджетом» субсчет «Расчеты по НДС» Кредит 19
− 9000 руб. − принят к вычету «входной» НДС по товарам;
Дебет 68 Кредит 19
− 1800 руб. − принят к вычету «входной» НДС по таре;
Дебет 44 «Расходы на продажу» Кредит 41
− 10 000 руб. − списана в расходы стоимость тары;
Дебет 62 «Расчеты с покупателями и заказчиками» Кредит 90 «Продажи» субсчет «Выручка»
− 79 650 руб. − отражена реализация упакованного товара;
Дебет 90 субсчет «НДС» Кредит 68
− 12 150 руб. − начислен НДС к уплате в бюджет.
В отчете о прибылях и убытках покупная стоимость товаров будет отнесена на себестоимость продаж в сумме 50 000 руб., а покупная стоимость тары войдет в состав коммерческих расходов в сумме 10 000 руб.
В учете покупателя будут сделаны такие проводки:
Дебет 41 «Товары» Кредит 60
− 67 500 руб. − оприходован товар (вместе с тарой);
Дебет 19 Кредит 60
− 12 150 руб. − отражен «входной НДС»;
Учет многооборотной (возвратной) тары
Возвратная многооборотная тара отражается в учете продавца не как списание оборотного актива, а как передача его покупателю, за которым по стоимости переданной тары образуется задолженность. Один объект может несколько раз «курсировать» от продавца к покупателю, поэтому в бухгалтерском учете для расчетов продавца и покупателя по таким операциям используется счет 76 «Расчеты с разными дебиторами и кредиторами». Использование счетов продаж приведет к искажению объема выручки и показателей финансовой отчетности.
Разберем, по каким ценам отражается движение возвратной тары.
У покупателя − по ценам, установленным договором (п. 178, 180 Методических указаний). У продавца − по фактической себестоимости или учетным ценам (п. 173, 176 Методических указаний). Разницу между фактической (учетной) и договорной ценой поставщик списывает на финансовые результаты. Поставщик может и избежать этих разниц, если в договоре поставки пропишет, что договорная стоимость возвратной тары соответствует ее учетной цене.
Бухгалтер продавца сделает проводки:
Дебет 76 Кредит 41 «Товары» субсчет «Тара под товаром и порожняя»
− 10 000 руб. − передана покупателю возвратная тара;
Дебет 76 Кредит 91 «Прочие доходы»
− 5000 руб. − отражена разница между учетной и договорной ценой тары;
Дебет 41 Кредит 76
− 10 000 руб. − отражен возврат тары покупателем;
Дебет 91 «Прочие расходы» Кредит 76
− 5000 руб. − списана разница между учетной и договорной ценой тары.
Поскольку перехода права собственности на тару к покупателю нет и реализации тары нет, НДС не начисляется.
Бухгалтер покупателя сделает такие проводки:
Дебет 41 Кредит 76
− 15 000 руб. − получена тара, подлежащая возврату поставщику;
В договоре купли-продажи стороны могут предусмотреть сумму, которую покупатель обязан перечислить продавцу в случае невозврата тары. Эта сумма является залогом. В первичных документах на поставку товаров продавец выделяет возвратную тару в отдельные позиции по залоговой цене (без НДС).
Налоговый Кодекс гласит: «При реализации товаров в многооборотной таре, имеющей залоговые цены, залоговые цены данной тары не включаются в налоговую базу в случае, если указанная тара подлежит возврату продавцу» (п.7 ст.154 НК РФ). Другими словами, передача тары под залог с условием возврата реализацией не является. Поставщик, который приобретает (или изготавливает) тару для использования ее в качестве залоговой, не может принять к вычету и «входной» НДС: он возможен только при приобретении товара, используемого для осуществления облагаемых НДС операций (ст. 170 НК РФ). Но в случае, когда покупатель не возвращает залоговую тару, сумма залога должна быть включена в налоговую базу по НДС (письма УФНС России по городу Москве от 2 октября 2007 г. № 19-11/093454, УМНС России по городу Москве от 19 апреля 2004 № 24-11/26611, от 22 июля 2003 г. № 24-11/42674).
Когда для исполнения обязательства по возврату тары покупателем договор предусматривает внесение залога, при реализации товаров в этой таре ее учитывают по залоговой цене. В этом случае тоже возможны отклонения от фактической себестоимости, и проводки по учету тары будут такими же, как и в случае без внесения залога, только добавятся проводки по перечислению и возврату залоговой суммы.
Бухгалтер покупателя сделает такие проводки:
Дебет 76 «Расчеты с разными дебиторами и кредиторами» Кредит 51 «Расчетный счет»
− 8000 руб. − перечислена поставщику залоговая сумма;
Дебет 41 «Товары» субсчет «Товары на складе» Кредит 60 «Расчеты с поставщиками и подрядчиками»
− 50 000 руб. − оприходован товар;
Дебет 19 «НДС по приобретенным ценностям» Кредит 60
− 9000 руб. − выделен НДС со стоимости товара;
Дебет 41 субсчет «Тара под товаром и порожняя» Кредит 76
− 8000 руб. − получена тара, подлежащая возврату поставщику;
Дебет 44 «Расходы на продажу» Кредит 60
− 500 руб. − отражены расходы по доставке тары;
Дебет 19 «НДС по приобретенным ценностям» Кредит 60
− 90 руб. − отражен НДС со стоимости доставки тары;
Дебет 76 Кредит 41
− 8000 руб. − тара возвращена поставщику;
Дебет 51 Кредит 76
− 8000 руб. − возвращена поставщиком залоговая стоимость тары;
В бухгалтерском учете поставщика сделаны проводки:
Дебет 51 Кредит 76
− 8000 руб. − получена залоговая стоимость тары;
Дебет 62 «Расчеты с покупателями и заказчиками» Кредит 90 «Продажи» субсчет «Выручка»
− 59 000 руб. − отражена реализация товара;
Дебет 90 Кредит 68 «Расчеты с бюджетом» субсчет «Расчеты по НДС»
− 9000 руб. − начислен НДС со стоимости товара;
Дебет 41 Кредит 76
− 8000 руб. − отражен возврат тары покупателем;
Дебет 76 Кредит 51
− 8000 руб. − возвращена залоговая сумма.
Бухгалтер поставщика сделал такие проводки:
Дебет 76 «Прочие дебиторы и кредиторы» Кредит 41 «Товары» субсчет «Тара под товаром и порожняя»
− 5000 руб. (50 руб. x 100 шт.) − передана покупателю возвратная тара по залоговой стоимости;
Дебет 51 «Расчетный счет» Кредит 76
− 5000 руб. − получена от покупателя сумма залога за возвратную тару;
Дебет 41 Кредит 76
− 4000 руб. (50 руб. x 80 шт.) − поступила возвращенная покупателем тара;
Дебет 76 Кредит 51
− 4000 руб. − перечислен покупателю залог за возвращенную тару;
Дебет 76 Кредит 41
СТОРНО
− 1000 руб. (50 руб. х 20 шт.) − сторнирована залоговая стоимость невозвращенной тары;
Дебет 41 Кредит 19 «НДС по приобретенным ценностям»
СТОРНО
− 180 руб. (9 руб. х 20 шт.) − сторнирован НДС, ранее учтенный в стоимости невозвращенной тары (поскольку ящики изначально приобретались в качестве залоговой тары);
Дебет 91 Кредит 41
СТОРНО
− 180 руб. ((59 руб. х 20) – 1000 руб.) − сторнирована разница между покупной и залоговой ценой невозвращенной тары;
Дебет 68 «Расчеты с бюджетом» субсчет «Расчеты по НДС» Кредит 19
− 180 руб. − принят к вычету НДС, относящийся к стоимости невозвращенной тары;
Дебет 62 «Расчеты с покупателями и заказчиками» Кредит 91 «Прочие доходы и расходы»
− 1000 руб. − отражена реализация невозвращенной тары;
Дебет 91 «Прочие доходы и расходы» Кредит 68 субсчет «Расчеты по НДС»
− 180 руб. (1000 руб. x 18%) − начислен НДС при реализации невозвращенной тары;
Дебет 91 «Прочие доходы и расходы» Кредит 41
− 1000 руб. (50 руб. x 20 шт.) − списана стоимость реализованной тары;
Дебет 76 Кредит 62
− 1000 руб. − зачтена сумма залога, полученного в качестве оплаты за реализованную невозвращенную тару.
Покупатель отразит свои операции так:
Дебет 41, субсчет «Тара под товаром и порожняя» Кредит 76
− 5000 руб. (50 руб. x 100 шт.) − поступила возвратная тара;
Дебет 76 Кредит 51
− 5000 руб. − перечислен поставщику залог за возвратную тару;
Дебет 76 Кредит 41
− 4000 руб. (80 руб. x 50 шт.) − возвращена тара поставщику;
Дебет 94 «Недостачи и потери от порчи ценностей» Кредит 41
− 1000 руб. (50 руб. x 20 шт.) − списана недостача возвратной тары;
Дебет 73 «Расчеты с персоналом по прочим операциям» Кредит 94
− 1000 руб. − отнесена на виновных лиц недостача тары.
Или (если виновные не установлены):
Дебет 91 «Прочие доходы и расходы» Кредит 94
− 1000 руб. − списана недостача тары;
В целях налога на прибыль важна классификация тары по критерию возвратности, что определяется условиями договора (контракта). При этом расходы в налоговом учете должны быть документально подтверждены, причем не только договорами, но и документами, оформляемыми на все операции с имуществом.
Безвозвратная тара (2 уровень)
Безвозвратной признается тара, в которой поставщик передает товар покупателю без требования вернуть ее. Разовую тару (из картона, бумаги, полиэтилена и т.д.) поставщику не возвращают. Обычно покупатель отдельно не оплачивает такую тару. Ее стоимость включается в цену передаваемого товара. Для целей налогообложения безвозвратная тара оценивается исходя из цен приобретения и других затрат, связанных с ее покупкой, без учета НДС и акцизов (кроме случаев, названных в ст. 170 НК РФ).
Продавец стоимость безвозвратной тары учитывает в составе материальных расходов (подп. 2 п. 1 ст. 254 НК РФ). Ее списывают в расходы на дату ее передачи в производство (п. 2 ст. 272 НК РФ).
При исчислении налога на прибыль оценка тары собственного изготовления проводится аналогично формированию стоимости готовой продукции (ст. 319 НК РФ).
Как правило, поставщик в товаросопроводительных документах не указывает отдельной строкой стоимость безвозвратной тары, а включает ее в цену передаваемого товара. Покупатель отражает в налоговом учете стоимость приобретенных МПЗ по накладной и не выделяет затраты на тару из цены товара (п. 3 ст. 254 НК РФ).
Другие правила применяются, когда стоимость безвозвратной тары прописана в документах отдельно. Безвозвратную тару, принятую от поставщика вместе с продукцией или товаром, включают в расходы на их покупку (п. 3 ст. 254 НК РФ).
Если затаренная продукция признается объектом основных средств, расходы на тару формируют первоначальную стоимость амортизируемого имущества (п. 1 ст. 257 НК РФ). Если товары приобретены торговой организацией для дальнейшей перепродажи, стоимость безвозвратной тары списывают на издержки обращения (ст. 320 НК РФ). Но только при условии, что согласно учетной политике для целей налогообложения покупные товары оцениваются исходя из цен приобретения. Ведь на основании указанной нормы торговые организации вправе формировать стоимость товаров с учетом всех расходов, связанных с их покупкой, включая затраты на безвозвратную тару.
Возвратная тара (2 уровень)
Если иное не установлено договором поставки, при передаче товара в многооборотной таре покупатель обязан возвратить ее поставщику в порядке и сроки, установленные законодательством или условиями сделки (ст. 517 ГК РФ). Право собственности на возвратную тару к покупателю не переходит.
В налоговом учете стоимость возвратной тары определяют так же, как безвозвратной (п. 2 ст. 254 НК РФ). Стоимость материалов, используемых для упаковки и иной подготовки реализуемых товаров, относится к материальным расходам (подп. 2 п. 1 ст. 254 НК РФ). Затраты на возвратную тару включаются в состав материальных расходов на дату начала ее использования. Документальным подтверждением служат накладные на передачу тары покупателю.
Многооборотная тара, соответствующая критериям амортизируемого имущества согласно пункту 1 статьи 256 Налогового кодекса, учитывается в составе основных средств. Ее стоимость уменьшает налогооблагаемую прибыль посредством начисления амортизации.
Залоговая тара (2 уровень)
Доходы и расходы в виде имущества, полученного или переданного как обеспечение обязательства в форме залога, в налоговом учете не отражаются (подп. 2 п. 1 ст. 251, п. 32 ст. 270 НК РФ). Поэтому продавец не включает поступивший за возвратную тару залог в доходы, а покупатель не учитывает уплаченный залог в расходы.
Если покупатель не возвратил тару, сумма залога переходит в собственность поставщика. Согласно пункту 3 статьи 250 Налогового кодекса продавец получает внереализационный доход, а у покупателя возникает соответствующий внереализационных расход. При этом невозвращенная тара у покупателя по рыночной цене формирует внереализационный доход (п. 8 ст. 250, подп. 13 п. 1 ст. 265 НК РФ).
Если возвратная тара-оборудование, учитываемая в составе основных средств, пришла в негодность или не возвращена покупателем, продавец может в налоговом учете списать ее остаточную стоимость (подп. 12 п. 1 ст. 265 НК РФ).
Как оприходовать поддоны деревянные в бухгалтерском учете

Об актуальных изменениях в КС узнаете, став участником программы, разработанной совместно с АО »СБЕР А». Слушателям, успешно освоившим программу, выдаются удостоверения установленного образца.

Программа разработана совместно с АО »СБЕР А». Слушателям, успешно освоившим программу, выдаются удостоверения установленного образца.
Организация занимается оптовой торговлей крепежными изделиями, система налогообложения — ОСНО. Крепежные изделия импортируются из Китая. Товар поступает расфасованным в картонные коробки, которые устанавливаются на деревянные поддоны. Согласно условиям договора стоимость упаковки включена в цену товара и отдельно в инвойсе не выделяется. В момент приемки товара сломанные поддоны и не подходящие по размерам заменяются новыми, самостоятельно приобретенными организацией для их замены, для паллетного хранения на складе. С целью защиты от повреждения и потерь, а также удобства транспортировки в момент продажи товара покупателям организация также использует упаковку. Помимо картонных коробок, пленки и скотча, в случае поставки большого объема крепежа товар отгружается на этих же деревянных поддонах. Согласно условиям договоров с покупателями цена товара включает стоимость упаковки. Как правильно учесть поступление и выбытие поддонов в бухгалтерском и налоговом учете организации?

Рассмотрев вопрос, мы пришли к следующему выводу:
1. Бухгалтерский учет поступления и выбытия деревянных поддонов (невозвратной тары) следует вести на балансовом счете 41 «Товары», субсчет 41-3 «Тара под товаром и порожняя» по справедливой стоимости. Подробности смотрите ниже.
2. В налоговом учете Организация не должна учитывать стоимость деревянных поддонов ни в составе доходов, ни в составе расходов.
Обоснование вывода:
Продавец обязан передать покупателю товар в таре и (или) упаковке, если иное не предусмотрено договором купли-продажи и не вытекает из существа обязательства, за исключением товара, который по своему характеру не требует затаривания и (или) упаковки (п. 1 ст. 481 ГК РФ). Покупатель (получатель) обязан, если иное не установлено договором поставки, возвратить поставщику многооборотную тару и средства пакетирования, в которых поступил товар, в порядке и в сроки, установленные законом, иными правовыми актами, принятыми в соответствии с ними обязательными правилами или договором (ст. 517 ГК РФ).
С 1 июня 2021 года в связи с введением в действие приказа Росстандарта от 02.10.2020 N 737-ст Межгосударственного стандарта ГОСТ 17527-2020 (далее — ГОСТ 17527-2020) термин «тара» заменен на термин «упаковка». Упаковка — изделие, предназначенное для размещения, защиты, перемещения, доставки, хранения, транспортирования и демонстрации товаров (сырья и готовой продукции), используемое как производителем, пользователем или потребителем, так и переработчиком, сборщиком или иным посредником (п. 1 Раздела 3 ГОСТ 17527-2020).
В дальнейшем по отношению к деревянным поддонам мы будем использовать как новый термин «упаковка», так и привычный термин «тара», который фигурирует в нормативных документах по бухгалтерскому учету.
Исходя из условий вопроса, деревянные поддоны используются как китайским поставщиком, так и Организацией в качестве тары (упаковки). При этом тара в анализируемой ситуации не является возвратной.
Поскольку стоимость тары включена в стоимость товара (крепежных изделий), а товар оплачивается по цене, установленной договором (п. 1 ст. 485 ГК РФ), тару не следует рассматривать как поступившую безвозмездно (постановление Девятого ААС от 20.02.2013 N 09АП-2570/13, N 09АП-3036/2013).
Бухгалтерский учет
Как известно, с 01.01.2021 стал обязательным для применения ФСБУ 5/2019 «Запасы» (утвержден приказом Минфина России от 15.11.2019 N 180н). ФСБУ 5/2019 разработан на основе МСФО (IAS) 2 «Запасы».
При ведении бухгалтерского учета товаров следует руководствоваться требованиями и рекомендациями ФСБУ 5/2019, а также Методическими рекомендациями по учету и оформлению операций приема, хранения и отпуска товаров в организациях торговли, утвержденными письмом Роскомторга от 10.07.1996 N 1-794/32-5, которые применяются торговыми организациями (в части, не противоречащей ФСБУ 5/2019).
ФСБУ 5/2019 заменяет ПБУ 5/01 «Учет материально-производственных запасов». В связи с принятием этого стандарта утратили силу с 1 января 2021 года Методические указания по бухгалтерскому учету материально-производственных запасов», утвержденные приказом Минфина России N 119н, и Методические указания по бухгалтерскому учету специального инструмента, специальных приспособлений, специального оборудования и специальной одежды, утвержденные приказом Минфина России N 135н.
Согласно п. 3 ФСБУ 5/2019 для целей бухгалтерского учета запасами считаются активы, потребляемые или продаваемые в рамках обычного операционного цикла организации, либо используемые в течение периода не более 12 месяцев. Список таких активов в ФСБУ 5/2019 значительно расширен и конкретизирован.
В соответствии с подп. «б» п. 3 ФСБУ 5/2019 к запасам относятся инструменты, инвентарь, специальная одежда, специальная оснастка (специальные приспособления, специальные инструменты, специальное оборудование), тара и другие аналогичные объекты, используемые при производстве продукции, продаже товаров, выполнении работ, оказании услуг, за исключением случаев, когда указанные объекты считаются для целей бухгалтерского учета основными средствами. При этом главным критерием отнесения перечисленных активов к запасам является срок их использования — не более 12 месяцев (п. 3 ФСБУ 5/2019).
Запасы принимаются к бухгалтерскому учету по фактической себестоимости, если иное не установлено ФСБУ 5/2019 (п. 9 ФСБУ 5/2019). В фактическую себестоимость запасов, в том числе тары, включаются фактические затраты на ее приобретение (создание), приведение в состояние и местоположение, необходимые для потребления, продажи или использования (п. 10 ФСБУ 5/2019).
Отметим, что Инструкцией по применению Плана счетов предусмотрено открытие к балансовому счету 10 «Материалы» отдельного субсчета 10-4 «Тара и тарные материалы». Кроме того, к балансовому счету 41 «Товары» Инструкцией предусмотрен субсчет 41-3 «Тара под товаром и порожняя», где учитывается наличие и движение тары под товарами и тары порожней. При этом тару под товарами и тару порожнюю на счете 41 «Товары» учитывают организации, осуществляющие торговую деятельность.
Поскольку Организация осуществляет торговлю крепежными изделиями, и поддоны используются для хранения и реализации товара, то учет тары (поддонов), по нашему мнению, следует вести на балансовом счете 41 «Товары», субсчет 41-3 «Тара под товаром и порожняя».
Если покупатель приобретает товары в невозвратной таре, то такая тара учитывается одновременно с оприходованием поставленной продукции (товара). В общем случае тара принимается к учету по цене, указанной в договоре.
Однако в анализируемой ситуации стоимость тары (упаковки) в договорах и инвойсах китайского поставщика не выделена. Указанная ситуация в ФСБУ 5/2019 не раскрыта.
Полагаем, что мы можем использовать по аналогии метод учета, предусмотренный для безвозмездного поступления запасов — фактической себестоимостью запасов, которые организация получает безвозмездно, считается справедливая стоимость этих запасов (п. 15 ФСБУ 5/2019).
Полагаем также, что справедливой стоимостью поддонов следует признать рыночную стоимость аналогичных деревянных поддонов, приобретаемых Организацией у других поставщиков (без НДС).
Поэтому при получении товара в поддонах в учете Организации может быть оформлена бухгалтерская проводка:
Дебет 41, субсчет «Тара под товаром и порожняя», Кредит 91, субсчет «Прочие доходы»
— оприходованы поддоны по справедливой (рыночной) стоимости.
В случае, если торговая Организация упаковывает товары на складе уже после принятия к учету (как в рассматриваемой ситуации), то расходы в виде стоимости использованной тары (упаковочных материалов) учитываются в виде расходов на продажу:
Дебет 44 «Расходы на продажу», Кредит 41, субсчет «Тара под товаром и порожняя»
— списана стоимость поддонов, использованных для упаковки товаров.
Налог на прибыль
Статьей 252 НК РФ установлены обязательные критерии, которым должны соответствовать расходы, уменьшающие налогооблагаемую базу, они должны быть обоснованны (экономически оправданны), документально подтверждены и произведены для деятельности, направленной на получение дохода.
Для целей налогообложения прибыли затраты на приобретение невозвратной тары, использованной для упаковывания покупных товаров, включаются в материальные расходы в силу подп. 2 п. 1 ст. 254 НК РФ и признаются для целей налогообложения согласно п. 2 ст. 272 НК РФ на дату начала использования тары для упаковки товаров. Аналогичные разъяснения приведены в письме Минфина России от 05.10.2010 N 03-03-06/4/95.
Однако в анализируемой ситуации стоимость поддонов отдельно в документах поставщика не выделяется. По сути, она включена в стоимость товара и в налоговом учете Организации отражается в составе расходов на приобретение товара (п. 3 ст. 254 НК РФ).
Несмотря на то, что Организация отдельно не оплачивала поставщику стоимость невозвратной тары, на наш взгляд, ее нельзя считать полученной безвозмездно в понимании п. 2 ст. 248 НК РФ, поскольку стоимость поддонов считается включенной в стоимость приобретаемых товаров. Из этого следует, что у Организации в рассматриваемой ситуации не возникает обязанности по признанию внереализационного дохода, предусмотренного п. 8 ст. 250 НК РФ, равно как и другими нормами ст. 250 НК РФ. Смотрите, например, постановление ФАС Волго-Вятского округа от 20.12.2010 по делу N А29-3447/2010.
В общем случае при передаче права собственности на тару покупателям товара у Организации возникает обязанность по признанию в налоговом учете дохода от реализации тары (п. 3 ст. 271 НК РФ). Однако в рассматриваемом случае при отгрузке товаров покупателям на поддонах стоимость тары входит в цену товара. Соответственно, доход от реализации тары Организация получает в составе доходов от продажи товаров.
В связи с этим полагаем, что Организация при приобретении товаров не должна отдельно формировать в налоговом учете стоимость тары, в силу чего Организация не сможет уменьшить доходы от реализации товаров на цену (стоимость) приобретения тары. Соответствующие затраты уже включены в стоимость приобретения товаров (пп. 2, 3 ст. 254 НК РФ), которая будет признана в составе расходов при их реализации (п. 1 ст. 268 НК РФ). Напоминаем, что повторный учет одних и тех же расходов при расчете налогооблагаемой прибыли не допускается (п. 5 ст. 252 НК РФ).
Таким образом, в налоговом учете Организация не должна учитывать стоимость деревянных поддонов ни в составе доходов, ни в составе расходов.
Приведенная позиция является нашим экспертным мнением. Официальных разъяснений по данному вопросу, равно как и материалов судебной практики, нами не обнаружено. С целью минимизации налоговых рисков организация может обратиться за соответствующими письменными разъяснениями в налоговый орган по месту учета или непосредственно в Минфин России.
К сведению:
Во избежание налоговых рисков налогоплательщик может на основании п. 1 ст. 34.2 НК РФ и п. 1, п. 2 ст. 21 НК РФ обратиться в Минфин России или в налоговый орган по месту учета организации за получением письменных разъяснений по данному вопросу. Напомним, что в соответствии со ст. 111 НК РФ выполнение налогоплательщиком письменных разъяснений, данных ему финансовым или налоговым органом о порядке исчисления, уплаты налога (сбора) или по иным вопросам применения законодательства о налогах и сборах, является обстоятельством, исключающим вину лица в совершении налогового правонарушения. В этом случае налогоплательщик не подлежит ответственности за совершение налогового правонарушения.
Рекомендуем также ознакомиться с материалами:
— Энциклопедия решений. Бухгалтерский учет тары в соответствии с ФСБУ 5/2019 и ФСБУ 6/2020;
— Энциклопедия решений. Бухгалтерский учет материалов в соответствии с ФСБУ 5/2019;
— Вопрос: Предприятие закупает сырье, в стоимость которого включена тара. После использования сырья остается тара. Тара является многооборотной, невозвратной, недорогостоящей. В зависимости от состояния тары (на момент высвобождения) она может быть: использована организацией повторно (например для складирования вторсырья); реализована на сторону; утилизирована (сдана в лом). Стоимость невозвратной тары менее стоимостного лимита, установленного организацией для объектов основных средств в соответствии с абзацем 4 п. 5 ПБУ 6/01. Каков порядок учета тары в бухгалтерском учете? По какой стоимости учитывается тара? (ответ службы Правового консалтинга ГАРАНТ, ноябрь 2017 г.)
— Вопрос: Поставщик организации в счете-фактуре и накладных на товар отдельной строкой указал тару. Тара была учтена организацией на счете 41. Организация, реализуя товар покупателю, также отразила отдельной строкой тару, продав ее с наценкой. Возврату тара не подлежит. Правомерен ли учет тары на счете 41? Каков порядок документального оформления учета тары? (ответ службы Правового консалтинга ГАРАНТ, июль 2011 г.)
— Вопрос: Организация закупает у иностранного поставщика моющие средства в кубах (таре). В бухгалтерском учете тара приходуется на счет 41 по номинальной стоимости 1 руб. за единицу. Далее организация передает другой российской организации приобретенный товар в таре для последующего розлива и упаковки. По условиям договора организация после осуществления розлива должна вернуть тару обратно, но для сторон взаимовыгодным условием является продажа этой тары организации, осуществлявшей розлив. Каков порядок отражения операций, связанных с поступлением и реализацией тары, в бухгалтерском учете? Каковы налоговые последствия? (ответ службы Правового консалтинга ГАРАНТ, ноябрь 2014 г.)
Ответ подготовил:
Эксперт службы Правового консалтинга ГАРАНТ
аудитор, член ААС Буланцов Михаил
Ответ прошел контроль качества
3 февраля 2022 г.
Материал подготовлен на основе индивидуальной письменной консультации, оказанной в рамках услуги Правовой консалтинг.
Учет тары в торговой организации: классификация, первичная документация, проводки
Тара представляет собой вид запасов, предназначенный для упаковки, хранения или транспортировки продукции. Обычно она не выделяется в накладных отдельным пунктом, а идет как бесплатное приложение к товарам. Но иногда приходится вести балансовый учет тары в торговой организации. Для этого существуют разработанные бухгалтерские и налоговые нормы, которые нужно соблюдать в процессе хозяйственной деятельности.
Классификация тары
Существует несколько классификаций тары, которые необходимо знать для правильной организации её учета.
Кеги обычно являются собственностью завода-изготовителя пива
По возможности повторного использования:
- Многооборотная. К ней относится преимущественно вторичная упаковка (поддоны, ящики) и тара для сыпучих, наливных товаров (канистры, цистерны и прочее).
- Одноразовая, повторное использование которой в прямых целях невозможно. Однако при большой ценности самого упаковочного материала, такая тара может учитываться отдельно от основного товара.
По условиям возвратности:
- Возвратная, передающаяся обратно поставщику.
- Невозвратная, остающаяся у покупателя.
По функциональному признаку:
- Первичная упаковка товара, неотделимая от него при розничной продаже в магазине (например, флакон духов).
- Вторичная упаковка, в которую может быть завернут как единичный товар (подарочные коробки из-под алкогольных напитков), так и их партия.
В отдельный подвид выделяется тара-оборудование (например, холодильные контейнеры), которая всегда находится в собственности поставщика и учитывается на его балансе.
Первичная документация при учете тары
Первичная тара, а также вторичная одноразовая невозвратная упаковка (картон, полиэтилен) учитываются в стоимости товара и не выделяются отдельной строкой в документах. Их учет может вестись только по массе в целях дальнейшей сдачи на пункты сбора вторсырья.
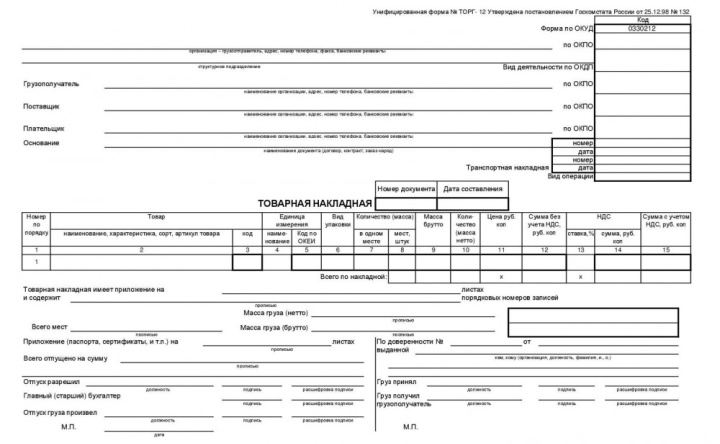
Вид упаковки и её количество может быть указано в товарной накладной
Если тара многоразовая, возвратная или заказана покупателем за дополнительную цену, то для её оформления используют накладную ТОРГ-12, выделяя упаковку отдельной строкой. Её цена в таком случае заранее оговаривается в договоре или учитывается по стоимости, указанной поставщиком.
Бывают случаи, когда пришедший товар завернут в невозвратную упаковку, которую магазин планирует в дальнейшем использовать или продавать, но она не выделена отдельным пунктом в накладной. Тогда на складе нужно составить форму ТОРГ-5, что позволит оприходовать тару и провести её по бухгалтерскому учету.
При желании поставщик может оформить на упаковку специальный документ – ТОРГ-10. Он подкладывается к товаросопроводительной документации и в подробностях описывает характеристики тары, в которой поставляется продукция. Параметры упаковки могут также описываться в специальном сертификате, упаковочном листе или ярлыке (ТОРГ-9).

Процесс движения тары в торговой организации
Любая сопроводительная документация по учитываемой отдельно таре должна содержать графы для указания должностей и ФИО лиц, участвующих в её приёмо-передаче. Также в накладных должен прописываться, при необходимости, возвратный характер операции.
Учет тары на балансе
Учет тары в торговой организации производится на субсчете 41-3, а за её сохранность отвечают материально ответственные лица. Все операции по обороту упаковки должны сопровождаться первичными документами, которые передаются в бухгалтерию.
При учете тары, используемой для собственных и хозяйственных нужд, можно использовать счет 10 «Материалы» и даже 01 «Основные средства». Необходимость оприходования на эти счета может возникнуть у торговой организации-покупателя, если невозвратная тара является многооборотной и планируется её дополнительное использование в процессе деятельности. В этом случае нужно сделать следующие проводки:
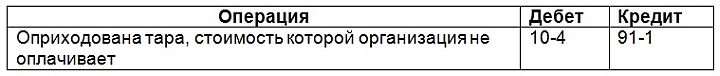
Проводки при оприходовании многооборотной тары в качестве материала
Таким образом, поступившая тара считается прочим доходом и учитывается при расчете налога на прибыль.
При реализации товара поставщиком стоимость упаковки чаще всего списывается на счет 44, и этот данный факт может не отражаться в товаросопроводительной документации. Но иногда идущую с товаром тару учитывают как отдельный товар на счете 41-3. Покупающая торговая организация также может не вести учет упаковки, если она не имеет ценности и будет утилизирована.
По какой стоимости ведется учет тары?
Балансовая стоимость упаковки может определяться двумя способами:
- по учетным ценам;
- по фактической себестоимости.
По средним учетным ценам разрешается оприходовать тару торговым организациям с большим количеством товаров в разнообразной упаковке и с различными её ценами. В таком случае её стоимость определяется усредненно по нескольким категориям.

Классификация многооборотной тары в торговой организации
При возникновении разрывов между учетной ценой упаковки и её фактической себестоимостью, разница обязана списываться со счетов затрат на финансовые результаты как операционные расходы.
В большинстве же случаев учет тары в торговых организациях ведется по фактической себестоимости. Она складывается с цены упаковки, указанной в товаросопроводительных документах, и транспортных затрат на доставку. Если тара приобретается как отдельный товар, то она указывается во всех накладных отдельной строкой с соответствующим НДС.
Проводки при учете тары в розничной торговле
Стандартная поставка товара в невозвратной таре сопровождается у поставщика и покупателя следующими проводками:

Проводки по оприходованию невозвратной тары вместе с товаром
Таким образом, если упаковка не будет в дальнейшем использоваться в хозяйственных целях, то в бухгалтерских проводках покупателя она никак не отображается, а её цена учитывается в себестоимости товара.
Перечисленные принципы учета касаются лишь тех случаев, когда тара не имеет значимой ценности и поставляется с продукцией безвозмездно и безвозвратно. При необходимости возвращения упаковки поставщику, она учитывается иными способами.
Учет многооборотной тары
К многооборотной таре относятся поддоны, пивные кеги, металлические ящики и прочие ценные изделия. Их оборот между контрагентами обязательно должен регулироваться договором.
За возвратную тару может вноситься залог, сумма которого перечисляется покупателем перед поставкой товара. По залоговой стоимости, записанной в договоре, осуществляется учет упаковки на балансе.
Если закупка продукции происходит постоянно равными партиями, то залог платится лишь единожды. Связано это с тем, что поставщик будет каждый раз забирать то же количество тары, которое он привезет с новой партией. В результате баланс учетных счетов будет неизменен. При возвращении упаковки, согласно бухгалтерским правилам, на неё должна выписываться отдельная накладная.
Для продавца возвратная тара является собственным активом, который учитывается на балансе. Для покупателя же она лишь материальная ценность на ответственном хранении, поэтому может учитываться на внебалансовом счете 002. Так как перехода права собственности на актив нет, то и доходы от регулярного получения залога учитываются на счете 76, а не на 90.
Проводки при передаче возвратной тары покупателю товара выглядят так:
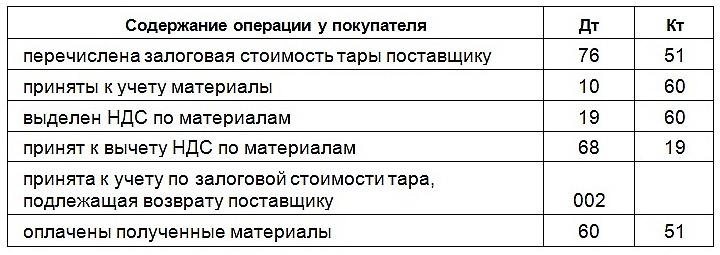
В рамках учета возврата тары осуществляются следующие проводки:
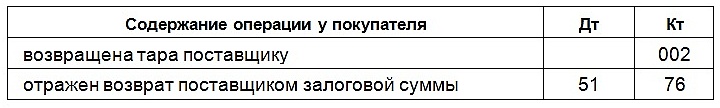
При утере или порче возвратной тары покупатель вынужден будет полностью или частично списать денежный залог на расходы. Проводки в этом случае будут зависеть от причин выбытия актива.
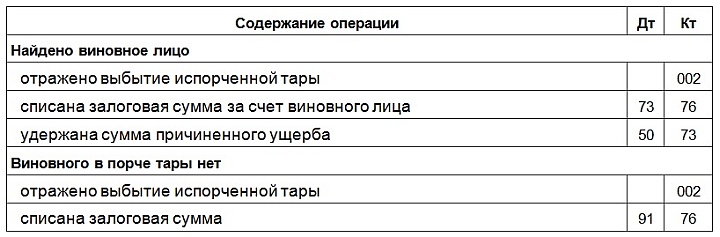
Если от компетентных органов (МЧС) будет официальное подтверждение, что материальные ценности были уничтожены в результате пожара или другого стихийного действия, то на их сумму можно будет уменьшить базу налога на прибыль.
У поставщика при утере тары её перечисленная залоговая стоимость списывается следующими проводками в счет внереализационных доходов:
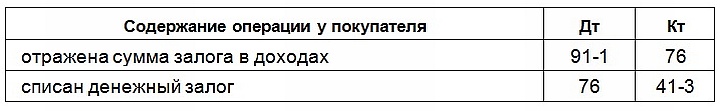
По взаимному согласию при утере тары можно подписать дополнительное соглашение о её продаже. В таком случае проводки делаются как при обычной покупке актива с учетом НДС. Этот вариант является более приемлемым для бухгалтерии и требует оформления меньшего числа нестандартных документов.
Учет тары в налоге на прибыль
На расчет налога на прибыль влияют следующие элементы при обороте упаковки:
- Расходы по доставке и обслуживанию упаковки поставщиком.
- Доходы от оприходования залоговой суммы, перечисленные за невозврат упаковки штрафы, неустойки.
- Расходы поставщика, связанные с невозвратным упаковочным материалом.
- Расходы покупателя на многооборотную невозвратную тару, если в отгрузочных документах она выделена отдельной строкой.
- Дополнительные расходы покупателя на одноразовую упаковку.
- Доход от оприходования не выделенной в документах отдельной строкой многооборотной тары.
Сложностью учета тары является разбросанность норм среди различных законодательных актов. Бухгалтеру трудно самостоятельно систематизировать эту информацию и использовать её в работе. Поэтому для учета тары на складе и магазине рекомендуется пользоваться программами для розничной торговли и бухгалтерскими приложениями. Они позволят соблюсти все актуальные налоговые нормы при обороте упаковки и минимизировать ошибки.
Читайте также
- Контакты
- Конфиденциальность данных
- Лицензионный договор
Соглашение о конфиденциальности
и обработке персональных данных
1.Общие положения
1.1.Настоящее соглашение о конфиденциальности и обработке персональных данных (далее – Соглашение) принято свободно и своей волей, действует в отношении всей информации, которую ООО «Инсейлс Рус» и/или его аффилированные лица, включая все лица, входящие в одну группу с ООО «Инсейлс Рус» (в том числе ООО «ЕКАМ сервис»), могут получить о Пользователе во время использования им любого из сайтов, сервисов, служб, программ для ЭВМ, продуктов или услуг ООО «Инсейлс Рус» (далее – Сервисы) и в ходе исполнения ООО «Инсейлс Рус» любых соглашений и договоров с Пользователем. Согласие Пользователя с Соглашением, выраженное им в рамках отношений с одним из перечисленных лиц, распространяется на все остальные перечисленные лица.
1.2.Использование Сервисов означает согласие Пользователя с настоящим Соглашением и указанными в нем условиями; в случае несогласия с этими условиями Пользователь должен воздержаться от использования Сервисов.
1.3.Сторонами (далее – «Стороны) настоящего Соглашения являются:
«Инсейлс» – Общество с ограниченной ответственностью «Инсейлс Рус», ОГРН 1117746506514, ИНН 7714843760, КПП 771401001, зарегистрированное по адресу: 125319, г.Москва, ул.Академика Ильюшина, д.4, корп.1, офис 11 (далее — «Инсейлс»), с одной стороны, и
либо физическое лицо, обладающее дееспособностью и признаваемое участником гражданских правоотношений в соответствии с законодательством Российской Федерации;
либо юридическое лицо, зарегистрированное в соответствии с законодательством государства, резидентом которого является такое лицо;
либо индивидуальный предприниматель, зарегистрированный в соответствии с законодательством государства, резидентом которого является такое лицо;
которое приняло условия настоящего Соглашения.
1.4.Для целей настоящего Соглашения Стороны определили, что конфиденциальная информация – это сведения любого характера (производственные, технические, экономические, организационные и другие), в том числе о результатах интеллектуальной деятельности, а также сведения о способах осуществления профессиональной деятельности (включая, но не ограничиваясь: информацию о продукции, работах и услугах; сведения о технологиях и научно-исследовательских работах; данные о технических системах и оборудовании, включая элементы программного обеспечения; деловые прогнозы и сведения о предполагаемых покупках; требования и спецификации конкретных партнеров и потенциальных партнеров; информацию, относящуюся к интеллектуальной собственности, а также планы и технологии, относящиеся ко всему перечисленному выше), сообщаемые одной стороной другой стороне в письменной и/или электронной форме, явно обозначенные Стороной как ее конфиденциальная информация.
1.5.Целью настоящего Соглашения является защита конфиденциальной информации, которой Стороны будут обмениваться в ходе переговоров, заключения договоров и исполнения обязательств, а равно любого иного взаимодействия (включая, но не ограничиваясь, консультирование, запрос и предоставление информации, и выполнение иных поручений).
2.Обязанности Сторон
2.1.Стороны соглашаются сохранять в тайне всю конфиденциальную информацию, полученную одной Стороной от другой Стороны при взаимодействии Сторон, не раскрывать, не разглашать, не обнародовать или иным способом не предоставлять такую информацию какой-либо третьей стороне без предварительного письменного разрешения другой Стороны, за исключением случаев, указанных в действующем законодательстве, когда предоставление такой информации является обязанностью Сторон.
2.2.Каждая из Сторон предпримет все необходимые меры для защиты конфиденциальной информации как минимум с применением тех же мер, которые Сторона применяет для защиты собственной конфиденциальной информации. Доступ к конфиденциальной информации предоставляется только тем сотрудникам каждой из Сторон, которым он обоснованно необходим для выполнения служебных обязанностей по исполнению настоящего Соглашения.
2.3.Обязательство по сохранению в тайне конфиденциальной информации действительно в пределах срока действия настоящего Соглашения, лицензионного договора на программы для ЭВМ от 01.12.2016г., договора присоединения к лицензионному договору на программы для ЭВМ, агентских и иных договоров и в течение пяти лет после прекращения их действия, если Сторонами отдельно не будет оговорено иное.
2.4.Не будут считаться нарушением настоящего Соглашения следующие случаи:
(а)если предоставленная информация стала общедоступной без нарушения обязательств одной из Сторон;
(б)если предоставленная информация стала известна Стороне в результате ее собственных исследований, систематических наблюдений или иной деятельности, осуществленной без использования конфиденциальной информации, полученной от другой Стороны;
(в)если предоставленная информация правомерно получена от третьей стороны без обязательства о сохранении ее в тайне до ее предоставления одной из Сторон;
(г)если информация предоставлена по письменному запросу органа государственной власти, иного государственного органа, или органа местного самоуправления в целях выполнения их функций и ее раскрытие этим органам обязательно для Стороны. При этом Сторона должна незамедлительно известить другую Сторону о поступившем запросе;
(д)если информация предоставлена третьему лицу с согласия той Стороны, информация о которой передается.
2.5.Инсейлс не проверяет достоверность информации, предоставляемой Пользователем, и не имеет возможности оценивать его дееспособность.
2.6.Информация, которую Пользователь предоставляет Инсейлс при регистрации в Сервисах, не является персональными данными, как они определены в Федеральном законе РФ №152-ФЗ от 27.07.2006г. «О персональных данных».
2.7.Инсейлс имеет право вносить изменения в настоящее Соглашение. При внесении изменений в актуальной редакции указывается дата последнего обновления. Новая редакция Соглашения вступает в силу с момента ее размещения, если иное не предусмотрено новой редакцией Соглашения.
2.8.Принимая данное Соглашение Пользователь осознает и соглашается с тем, что Инсейлс может отправлять Пользователю персонализированные сообщения и информацию (включая, но не ограничиваясь) для повышения качества Сервисов, для разработки новых продуктов, для создания и отправки Пользователю персональных предложений, для информирования Пользователя об изменениях в Тарифных планах и обновлениях, для направления Пользователю маркетинговых материалов по тематике Сервисов, для защиты Сервисов и Пользователей и в других целях.
Пользователь имеет право отказаться от получения вышеуказанной информации, сообщив об этом письменно на адрес электронной почты Инсейлс — contact@ekam.ru.
2.9.Принимая данное Соглашение, Пользователь осознает и соглашается с тем, что Сервисами Инсейлс для обеспечения работоспособности Сервисов в целом или их отдельных функций в частности могут использоваться файлы cookie, счетчики, иные технологии и Пользователь не имеет претензий к Инсейлс в связи с этим.
2.10.Пользователь осознает, что оборудование и программное обеспечение, используемые им для посещения сайтов в сети интернет могут обладать функцией запрещения операций с файлами cookie (для любых сайтов или для определенных сайтов), а также удаления ранее полученных файлов cookie.
Инсейлс вправе установить, что предоставление определенного Сервиса возможно лишь при условии, что прием и получение файлов cookie разрешены Пользователем.
2.11.Пользователь самостоятельно несет ответственность за безопасность выбранных им средств для доступа к учетной записи, а также самостоятельно обеспечивает их конфиденциальность. Пользователь самостоятельно несет ответственность за все действия (а также их последствия) в рамках или с использованием Сервисов под учетной записью Пользователя, включая случаи добровольной передачи Пользователем данных для доступа к учетной записи Пользователя третьим лицам на любых условиях (в том числе по договорам или соглашениям). При этом все действия в рамках или с использованием Сервисов под учетной записью Пользователя считаются произведенными самим Пользователем, за исключением случаев, когда Пользователь уведомил Инсейлс о несанкционированном доступе к Сервисам с использованием учетной записи Пользователя и/или о любом нарушении (подозрениях о нарушении) конфиденциальности своих средств доступа к учетной записи.
2.12.Пользователь обязан немедленно уведомить Инсейлс о любом случае несанкционированного (не разрешенного Пользователем) доступа к Сервисам с использованием учетной записи Пользователя и/или о любом нарушении (подозрениях о нарушении) конфиденциальности своих средств доступа к учетной записи. В целях безопасности, Пользователь обязан самостоятельно осуществлять безопасное завершение работы под своей учетной записью по окончании каждой сессии работы с Сервисами. Инсейлс не отвечает за возможную потерю или порчу данных, а также другие последствия любого характера, которые могут произойти из-за нарушения Пользователем положений этой части Соглашения.
3.Ответственность Сторон
3.1.Сторона, нарушившая предусмотренные Соглашением обязательства в отношении охраны конфиденциальной информации, переданной по Соглашению, обязана возместить по требованию пострадавшей Стороны реальный ущерб, причиненный таким нарушением условий Соглашения в соответствии с действующим законодательством Российской Федерации.
3.2.Возмещение ущерба не прекращают обязанности нарушившей Стороны по надлежащему исполнению обязательств по Соглашению.
4.Иные положения
4.1.Все уведомления, запросы, требования и иная корреспонденция в рамках настоящего Соглашения, в том числе включающие конфиденциальную информацию, должны оформляться в письменной форме и вручаться лично или через курьера, или направляться по электронной почте адресам, указанным в лицензионном договоре на программы для ЭВМ от 01.12.2016г., договоре присоединения к лицензионному договору на программы для ЭВМ и в настоящем Соглашении или другим адресам, которые могут быть в дальнейшем письменно указаны Стороной.
4.2.Если одно или несколько положений (условий) настоящего Соглашения являются либо становятся недействительными, то это не может служить причиной для прекращения действия других положений (условий).
4.3.К настоящему Соглашению и отношениям между Пользователем и Инсейлс, возникающим в связи с применением Соглашения, подлежит применению право Российской Федерации.
4.3.Все предложения или вопросы по поводу настоящего Соглашения Пользователь вправе направлять в Службу поддержки пользователей Инсейлс www.ekam.ru либо по почтовому адресу: 107078, г. Москва, ул. Новорязанская, 18, стр.11-12 БЦ «Stendhal» ООО «Инсейлс Рус».
Дата публикации: 01.12.2016г.
Полное наименование на русском языке:
Общество с ограниченной ответственностью «Инсейлс Рус»
Сокращенное наименование на русском языке:
Наименование на английском языке:
InSales Rus Limited Liability Company (InSales Rus LLC)
Юридический адрес:
125319, г. Москва, ул. Академика Ильюшина, д. 4, корп.1, офис 11
Почтовый адрес:
107078, г. Москва, ул. Новорязанская, 18, стр.11-12, БЦ «Stendhal»
ИНН: 7714843760 КПП: 771401001
Банковские реквизиты:
В ИНГ БАНК (ЕВРАЗИЯ) АО, г.Москва,
к/с 30101810500000000222, БИК 044525222
Учет невозвратной тары
Добрый день. Организация у которой мы покупаем товар написала нам письмо , что товар она будет присылать нам на поддонах. Этот поддон в УПД идет отдельной строкой за X рублей. Могу ли я относить эти поддоны на 10,04 счет и списывать их в конце месяца или их надо учитывать на 41,03?
Обсуждение (1)
Добрый день, Наталья.
Консультации даются по программе 1С:Бухгалтерия. По данному вопросу я высказываю свое профессиональное суждение.
Учет зависит от того какая тара:
— возвратная или нет;
— многооборотная или нет
Если тара одноразовая, то ее можно учитывать в себестоимости товара: Дт 41.01
Если тара невозвратная многооборотная, то:
— если тара будет продана с товаром, который в ней поступил (пп. 5, 6 ПБУ 5/01) Д 41.01;
— если тара будет продана отдельно от товара — Дт 41.03;
— если тара будет использоваться для собственных нужд — Дт 10.04
Если тара возвратная, то посмотрите обсуждение подобного вопроса здесь: Учет возвратной тары .