Возможно ли и как вернуть переплату по НДФЛ после 29 мая 2023 года
Федеральным закон от 29.05.2023 № 196-ФЗ установлен приоритет НДФЛ в очередности списания денег с ЕНС в уплату налогов, сборов, взносов. Причем, налог могут списать не только в первую очередь, но и раньше срока уплаты, установленного в НК РФ. Это серьезно усложняет исправление ошибок, допущенных в платежках и уведомлениях, возврат переплат.
После придания НДФЛ приоритета при списании денег с ЕНС, резко возросла «цена ошибки» в налоговых платежках и отчетности.
Исправить ошибку простым уточнением платежка больше нельзя. Теперь понадобятся дополнительные документы: новое уведомление или заявление об отмене зачета.
Если налог не доплатили, исправить все несложно: новое корректирующее уведомление с правильной суммой НДФЛ и платежка не сумму доплаты.
Сложнее будет тем, кто переплатил налог.
Например, из-за сбоя бухгалтерской программы не посчитан налоговый вычет по НДФЛ, в базу попали компенсации, не облагаемые налогом. Если бухгалтер это не заметит (в больших компаниях, где много работников — это более чем реально), в налоговую уйдет уведомление с завышенной суммой налога, платежкой будет переведен налог больше, чем нужно. Образуется переплата.
В такой ситуации бухгалтерия может принять одно из трех решений:
- Оформить возврат.
- Оформить зачет.
- Оставить сумму переплаты на КБК в счет будущих платежей.
По возврату переплаты в части НФДЛ никаких официальных разъяснений еще не выходило.
По общим правилам, которые уже разъяснены ФНС, нужно подать заявление о зачете или заявление о возврате.
Некоторые эксперты считают, что сначала нужно вернуть деньги на ЕНС, подав заявление об отмене зачета (форма утв. приказом ФНС от 30.11.2022 № ЕД-7-8/1133). Затем подавать заявление о зачете или возврате.
Если не хотите возвращать переплату, в следующий раз при переводе денег на ЕНС, можете уменьшить платеж на сумму переплаты, но ее нужно зафиксировать. О переплате ИФНС узнает их двух документов: это уведомление и форма 6-НДФЛ. Поэтому в зависимости от того, по какому документу срок сдач ближе, принимайте решение.
Если проще и удобнее через уведомление, подайте в ИФНС новое исправленное уведомление с правильной суммой налога. Оно заменить предыдущее. Если нет недоплаченных сумм по другим налогам. На ЕНС образуется переплата.

Мы пишем полезные статьи, чтобы помочь вам разобраться в сложных проблемах бухучета, переводим сложные документы «с чиновничьего на русский». Вы можете помочь нам в этом. Это легко.
*Нажимая кнопку отплатить вы совершаете добровольное пожертвование
Как вернуть переплату по НДФЛ: инструкция
Переплата НДФЛ может возникнуть по различным причинам. Например, бухгалтер излишне удержал налог с сотрудника или ошибочно перечислил деньги по реквизитам НДФЛ, в то время как они налогом не являлись. Как правильно вернуть и зачесть излишне уплаченные суммы по НДФЛ компании или предпринимателю, как вернуть переплату по налогу сотруднику, рассказываем в статье.
Порядок возврата переплаты по НДФЛ организации
Порядок возврата НДФЛ зависит от причины переплаты.
1. Организация (налоговый агент) ошибочно перечисляет по реквизитам НДФЛ собственные средства, которые не были удержаны при выплате доходов физлицам. Это может произойти, например, из-за ошибки бухгалтера или сбоя в программе.
2. Налоговый агент допустил ошибку именно при удержании НДФЛ из доходов сотрудника, то есть он неправомерно изъял у него больше, чем следовало, либо выплатил «лишний» доход, с которого удержал НДФЛ.
Порядок возврата налога в этих двух случаях будет различным.
В первом случае переплата налогом на доходы физлиц вообще не признается — действуют общие правила ст. 78 НК РФ. Для возврата или зачета денег компания должна подать заявление в ИФНС по месту учета по форме КНД 1150058, утвержденной Приказом ФНС РФ от 14.02.2017 № ММВ-7-8/182@ (приложение № 8). Необходимо подтвердить, что денежные средства, перечисленные по реквизитам НДФЛ, таковыми не являются.
К заявлению необходимо приложить:
- выписку из регистра налогового учета за соответствующий налоговый период;
- платежное поручение, на основании которого была внесена лишняя сумма.
Во втором случае по общему правилу налоговый агент, излишне удержавший из дохода физлица НДФЛ, обязан произвести возврат самостоятельно (п. 14 ст. 78, п. 1 ст. 231 НК РФ, п. 34 Постановления Пленума ВАС РФ от 30.07.2013 № 57). Налоговый орган может вернуть ошибочные платежи только в том случае, если компания перестала существовать (письмо ФНС РФ от 11.03.2021 № СД-3-11/1761@) О том, как компания или ИП должны вернуть переплату по НДФЛ сотруднику, мы расскажем ниже.
Как зачесть переплаты по НДФЛ
Если компания уплатила в бюджет налога больше, чем удержала с работников, зачесть переплату в счет будущих платежей по НДФЛ нельзя. Это объясняется тем, что уплата НДФЛ должна происходить за счет средств физлиц, а не за счет средств налоговых агентов (пп. 1, 14 ст. 78, п. 9 ст. 226 НК РФ, письма УФНС России по городу Москве от 27.10.2020 № 19-19/164537@, ФНС РФ от 06.02.2017 № ГД-4-8/2085@). Эту сумму можно зачесть в счет (ст. 78 НК РФ, письмо ФНС РФ от 06.02.2017 № ГД-4-8/2085@).
- недоимки по любому другому налогу;
- будущих платежей по другим налогам;
- задолженности по пеням, а также налоговым штрафам.
Заявление о зачете переплаты по форме КНД 1150057 необходимо подать в ИФНС не позднее трех лет со дня уплаты НДФЛ.
Заявление на возврат переплаты НДФЛ
При ошибочном перечислении денежных средств по реквизитам НДФЛ компания должна заполнить заявление о возврате суммы излишне уплаченного налога по форме КНД 1150058 следующим образом.
1. В поле «ИНН» прописать номер, присвоенный компании.
2. В поле «КПП» — код, присвоенный той налоговой инспекции, в которую подается заявление.
3. В поле «Номер заявления» — порядковый номер заявления текущего года.
4. В поле «Статус плательщика» — проставить цифру:
- 4 — налоговый агент.
5. В поле «На основании статьи» — статью НК РФ, на основании которой осуществляется возврат:
- 78 — возврат излишне уплаченного налога (пеней, штрафа).
Далее указать причину переплаты:
- 1 — излишняя уплата.
Отразить вид платежа, по которому возникла переплата:
- 1 — налог.
6. В поле «В размере» показать цифрами сумму возврата в рублях и копейках.
7. В поле «Код по ОКТМО» — код муниципального образования по месту постановки компании на учет.
8. В поле «Код бюджетной классификации» — код бюджетной классификации платежа (182 1 01 02010 01 1000 110).
9. В разделе «Сведения о счете» — реквизиты счета, на который налоговый орган будет возвращать платеж.
10. В поле «Вид счета (код)» выбрать значение:
- 01 — расчетный счет.
11. Поля «КБК получателя» и «Номер лицевого счета получателя» заполняют только участники бюджетного процесса.
12. Сведения о физическом лице, не являющемся ИП, организации не заполняют.
13. В поле «Заявление составлено на __ страницах» указать количество страниц, на которых составлено заявление.
14. В поле «С приложением подтверждающих документов или их копий на __ листах» при наличии соответствующих проставить суммарное количество листов.
15. В разделе «Достоверность и полноту сведений подтверждаю» указать значение «1», если заявление подает руководитель компании или ИП, либо «2», если заявление подает представитель.
16. В следующем поле прописать Ф.И.О. представителя — физического лица или руководителя организации-представителя, а в поле за ним — номер контактного телефона.
17. При подаче заявления представителем в поле «Наименование и реквизиты документа, подтверждающего полномочия представителя» указать доверенность и ее реквизиты.
Возврат переплаты по НДФЛ ИП
Индивидуальный предприниматель, от которого физические лица получают доход, должен удерживать и перечислять в бюджет НДФЛ в обычном порядке (пп. 1, 2 ст. 226 НК РФ). При возникновении переплаты ИП может вернуть или зачесть налог в общем порядке, описанном в нашей статье.
Предприниматели, работающие на ОСНО, уплачивают НДФЛ с доходов, полученных от своей деятельности. Они:
- представляют налоговую декларацию не позднее 30 апреля года, следующего за истекшим налоговым периодом (п. 1, 5 ст. 227, п. 1 ст. 229 НК РФ);
- по итогам I квартала, полугодия, 9 месяцев исчисляют сумму авансовых платежей исходя из ставки налога, фактически полученных доходов, профессиональных и стандартных налоговых вычетов, а также с учетом ранее исчисленных сумм авансовых платежей (п. 7 ст. 227 НК РФ).
Если по итогам года у ИП образовалась переплата по НДФЛ, то ее можно зачесть или вернуть, заполнив соответствующее заявление (приложение к разделу 1 декларации 3-НДФЛ). В заявлении о возврате налога необходимо указать:
- в строке 095 — порядковый номер заявления в текущем году. Если ИП подает одно (первое) заявление в текущем году, следует проставить цифру 1. Каждое последующее заявление в этом же году имеет соответственное порядковый номер — 2, 3 и так далее;
- в строке 100 — сумму НДФЛ, подлежащую возврату по декларации;
- в строке 110 — КБК, с которого должен быть произведен возврат, — 182 1 01 02010 01 1000 110;
- в строке 120 — код по ОКТМО;
- в строке 130 — код налогового периода. При представлении декларации за 2021 год нужно указать ГД.00.2021;
- в разделе «Сведения о банковском счете» следует прописать реквизиты банковского счета: наименование банка, БИК, код вида счета — 02 (текущий счет) или 07 (счет по вкладам (депозитам), номер счета, фамилию, имя, отчество без сокращений, в соответствии с документом, удостоверяющим личность.
ИП также может подать заявление о возврате НДФЛ отдельно от налоговой декларации. В этом случае необходимо использовать форму КНД 1150058, о правилах заполнения которой мы рассказали выше.
Как вернуть переплату по НДФЛ сотруднику
Порядок возврата НДФЛ, излишне взысканного с работника, установлен ст. 231 НК РФ (письмо Минфина РФ от 21.07.2020 № 03-04-06/63250). О каждом факте переплаты компания должна сообщить сотруднику в течение 10 дней.
Работник должен подать письменное заявление о возврате суммы излишне удержанного НДФЛ в произвольной форме. В нем следует указать (п. 1 ст. 231 НК РФ):
- Ф.И.О. лица, которое обращается за возвратом;
- наименование налогового агента, которому подается заявление;
- размер излишне удержанного НДФЛ;
- номер счета и другие банковские реквизиты для перечисления налога (возврат переплаты производится только в безналичной форме).
На документе следует проставить подпись заявителя.
Работодатель обязан вернуть денежные средства в течение трех месяцев со дня получения такого заявления (письмо Минфина РФ от 06.07.2016 № 03-04-10/39533). В случае нарушения срока за каждый календарный день просрочки необходимо начислить проценты исходя из ключевой ставки, установленной Банком России на эти дни (абз. 3, 5 п. 1 ст. 231 НК РФ).
Вернуть НДФЛ сотруднику нужно за счет предстоящих платежей по этому налогу, удержанному и подлежащему перечислению в бюджет из доходов:
- работника, у которого излишне удержали налог;
- других налогоплательщиков, по отношению к которым организация выступает налоговым агентом.
То есть вместо перечисления НДФЛ в бюджет компания должна перечислить сумму излишне удержанного налога конкретному работнику.
Пример 1.
Бухгалтер ошибочно удержал НДФЛ 1 500 рублей с выплат дворнику Иванову за октябрь 2021 года. В ноябре 2021 года он обнаружил ошибку. Из зарплаты всех работников в ноябре 2021 года был удержан НДФЛ 150 тыс. рублей. Из этой суммы 1 500 рублей перечислены на банковский счет дворника Иванова, указанный им в заявлении на возврат излишне удержанного налога.
148 500 рублей уплачены в бюджет.
Может случиться так, что сумма возврата работнику НДФЛ составит больше трехмесячной суммы исчисленного и удержанного налога на доходы физлица по всей организации. То есть в ближайшие три месяца просто не хватит суммы налога, подлежащей уплате в бюджет, для возврата налога сотрудник. В таком случае компания должна обратиться в налоговую с заявлением о возврате переплаты по форме КНД 1150058. Сделать это нужно в течение 10 рабочих дней со дня получения заявления от работника (абз. 6, 8 п. 1 ст. 231 НК РФ). К заявлению необходимо приложить выписку из регистра налогового учета по НДФЛ за соответствующий налоговый период и документы, подтверждающие переплату.
В течение месяца ИФНС должна перечислить деньги на расчетный счет организации (п. 6 ст. 78, п. 1 ст. 231 НК РФ). Работодатель вправе перечислить деньги работнику в счет возврата НДФЛ за счет собственных средств, не дожидаясь возврата НДФЛ из бюджета (абз. 9 п. 1 ст. 231 НК РФ), а затем уже обратиться в налоговую.
Пример 2.
Бухгалтер ошибочно удержал НДФЛ 150 тыс. рублей с выплат генеральному директору Петрову за октябрь 2021 года. Из зарплаты всех работников в ноябре—декабре 2021-го был удержан НДФЛ 120 тыс. рублей. Эта сумма была возвращена Петрову. Оставшиеся 30 тыс. рублей компания перечислила генеральному директору за счет собственных средств и обратилась в налоговую с заявлением о возврате переплаты по форме КНД 1150058.
Если работник, у которого выявлена излишне удержанная сумма налога, уже не работает в организации, ему тем не менее нужно вернуть налог (письма Минфина РФ от 29.12.2012 № 03-04-05/6-1460, от 24.12.2012 № 03-04-05/6-1430).
В отдельных случаях за возвратом излишне удержанного НДФЛ сотрудник должен обращаться напрямую в налоговую (п. 1.1 ст. 231, ст. 231.1 НК РФ).
Примером может служить ситуация, когда работник изменил налоговый статус и получил резидентство России. В этом случае переплату НДФЛ будет возвращать не организация — налоговый агент, а налоговая инспекция.
Пересчет налога будет произведен при подаче работником налоговой декларации 3-НДФЛ по окончании налогового периода. Кроме декларации, сотрудник должен представить в инспекцию документы, подтверждающие статус налогового резидента РФ. В частности, форму КНД 1120008, утвержденную Приказом ФНС РФ от 07.11.2017 № ММВ-7-17/837@.
Как вернуть переплату по НДФЛ (налог на доходы) из налоговой
Переплата налога на доходы физлиц в бюджет может возникнуть по разным причинам. Но независимо от того, из-за чего она образовалась, основная сложность при ее возврате заключается в том, что организация не считается плательщиком этого налога. Она выступает в качестве налогового агента. А плательщиками являются сотрудники организации, получающие от нее доход.
Поэтому процедура возврата НДФЛ из бюджета строго регламентирована и отличается от общего порядка возврата налогов. Зачет переплаты по НДФЛ тоже сопряжен с трудностями – сделать это удастся не всегда. Обо всем по порядку – в нашей статье.
Когда возникает переплата
Переплата по НДФЛ в бюджет может образоваться в двух случаях.
Первый случай. Организация удержала из дохода сотрудника больше положенного. Например – из-за того, что бухгалтер неправильно рассчитал облагаемую базу или неверно применил вычеты по НДФЛ, либо работник не вовремя представил в бухгалтерию подтверждающие документы на вычет, и т.п. Эту же (излишне удержанную) сумму и заплатили в бюджет. В данном случае речь идет об излишне удержанном НДФЛ из доходов налогоплательщика.
Второй случай. Организация рассчитала и удержала НДФЛ правильно. Но в бюджет перечислила больше, чем нужно. Это может произойти, например:
- из-за ошибки бухгалтера при оформлении платежного поручения на уплату налога;
- из-за того, что налог заплатили раньше срока (до того, как выплатили работникам доход и удержали из него НДФЛ). В этом случае получается, что возникает переплата за счет собственных средств организации, а не налогоплательщика.
Как вернуть переплаченный налог
Порядок возврата налога зависит от того, по какой причине возникла переплата.
Ситуация 1. Переплата НДФЛ образовалась из-за того, что налог был излишне удержан из доходов сотрудника.
Правила возврата НДФЛ в этой ситуации установлены статьей 231 НК РФ. Алгоритм действий – следующий.
Обнаружив излишне удержанный налог, организация обязана сообщить об этом сотруднику в течение 10 дней (п.1 ст. 231 НК РФ). Форма и способ сообщения о наличии переплаты по НДФЛ законодательством не предусмотрены. Поэтому налоговый агент вправе направить налогоплательщику сообщение в произвольной форме. Такие разъяснения содержатся в письме Минфина России от 16.05.2011 № 03-04-06/6-112.
Выявить излишне удержанный налог работник может и самостоятельно.
Независимо от того, кто обнаружил переплату (бухгалтер или сотрудник), работник пишет на имя руководителя организации заявление на возврат НДФЛ. Именно этот документ и будет являться основанием для возврата налога. Составить его можно в произвольной форме. Например, так:
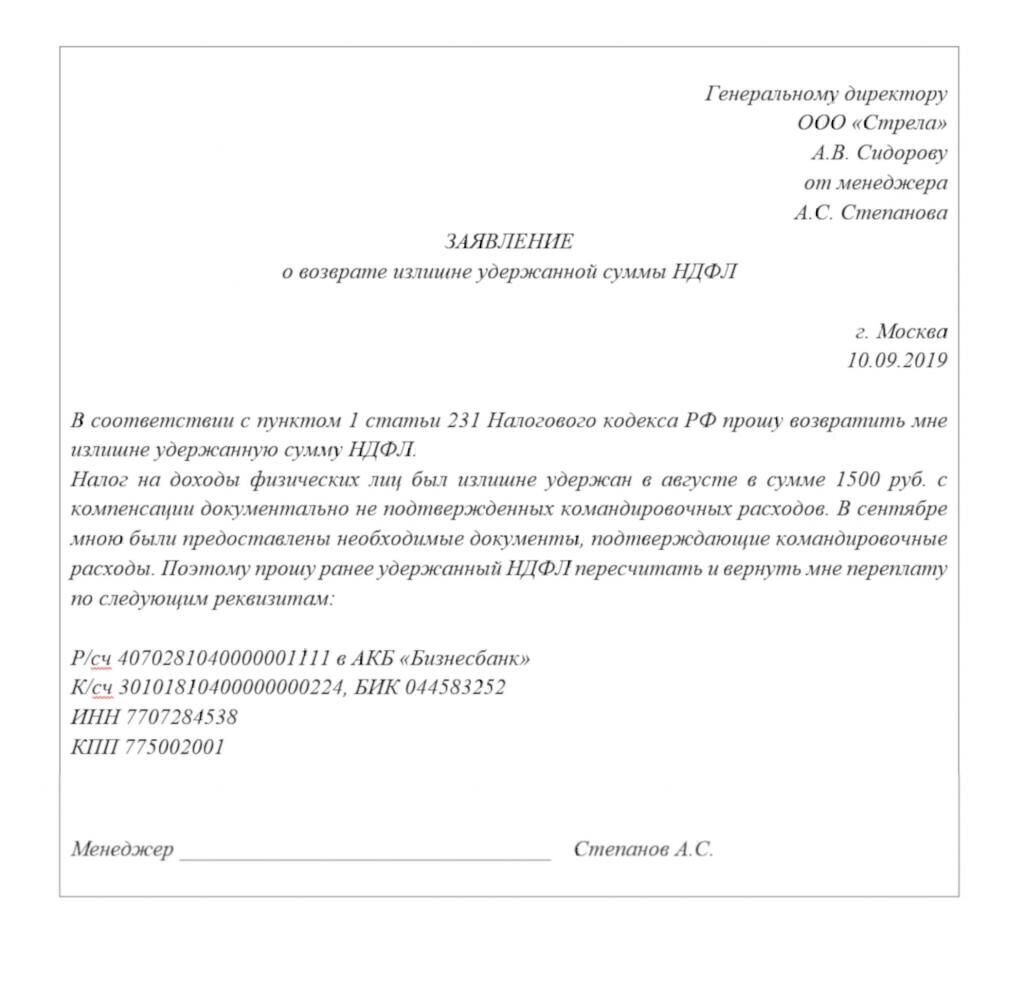
Переплату по НДФЛ организация должна перечислить сотруднику в течение трех месяцев со дня получения от него заявления. Основание – пункт 1 статьи 231 НК РФ. Здесь нужно обратить внимание на два важных момента.
Во-первых, излишне удержанную сумму НДФЛ можно только перечислить на банковский счет работника – возвращать налог наличными нельзя (п. 1 ст. 231 НК РФ). Причем это правило действует независимо от того, какой порядок выплаты зарплаты установлен в организации – наличными из кассы или «безналом» на карты сотрудников.
Во-вторых, нужно строго соблюдать сроки возврата излишне удержанного налога работнику. Если в течение положенного срока (трех месяцев) организация не вернет сотруднику переплату, то на сумму невозвращенного налога она должна будет начислить проценты за каждый день просрочки. Проценты начисляются по ставкам рефинансирования, действовавшим в дни нарушения срока возврата. Такой порядок предусмотрен абзацами 3–5 пункта 1 статьи 231 НК РФ.
Статья 231 НК РФ четко устанавливает источники, за счет которых можно вернуть НДФЛ сотруднику. А именно – это предстоящие платежи по НДФЛ, удержанному и подлежащему перечислению в бюджет:
- из доходов того же работника, у которого излишне удержали налог;
- из доходов других налогоплательщиков, по отношению к которым организация выступает налоговым агентом.
Пример 1
Бухгалтер по ошибке излишне удержал НДФЛ с выплат менеджеру Степанову за август 2019 года. Сумма излишне удержанного налога составила 1300 руб. Ошибка была обнаружена в сентябре 2019 года. Общая сумма НДФЛ, удержанная из зарплаты всех сотрудников организации за сентябрь, составила 130 000 руб. Из этой суммы бухгалтер перечислил в бюджет только 128 700 руб. Разница в размере 1300 руб. была перечислена на банковский счет, указанный Степановым в заявлении на возврат излишне удержанного НДФЛ.
И только если указанных платежей недостаточно для того, чтобы вернуть НДФЛ налогоплательщику в положенный срок, организация обращается в налоговую инспекцию за возвратом налога из бюджета (п.1 ст. 231 НК РФ). Для этого в ИФНС нужно подать заявление о возврате налога, форма которого утверждена Приказом ФНС России от 14.02.2017 № ММВ-7-8/182@ (Приложение № 8). Представить документ в инспекцию необходимо в течение 10 дней со дня получения заявления от сотрудника.
К заявлению нужно приложить:
- выписку из налогового регистра по НДФЛ о доходах сотрудника;
- копию заявления сотрудника (с указанием причины образования переплаты, даты ее возникновения и суммы);
- копию справки по форме 2-НДФЛ по состоянию на дату обращения за возвратом;
- данные о расчетах с бюджетом по НДФЛ начиная с того года, за который был произведен перерасчет налога.
В качестве документа, подтверждающего данные о расчетах с бюджетом по НДФЛ, можно представить выписку по счету 68 субсчет «Расчеты с бюджетом по НДФЛ». Сумма начислений по кредиту этого счета должна быть сторнирована на сумму переплаты налога (чтобы была видна сумма переплаты).
Такой вывод следует из положений пункта 1 статьи 231 НК РФ.
Возвращать переплату по НДФЛ организации – налоговому агенту налоговая инспекция будет в общем порядке, который установлен статьей 78 НК РФ.
Так, решение о возврате переплаты (или отказе в этом) инспекция должна принять в течение 10 дней:
- со дня получения заявления от организации, если сверка расчетов с бюджетом не проводилась;
- со дня подписания акта сверки, если сверка была.
Такой порядок предусмотрен пунктом 8 статьи 78 НК РФ.
Известить организацию о своем решении (согласии на возврат или отказе) инспекция обязана в течение 5 дней со дня принятия решения (п. 9 ст. 78 НК РФ). Форма решения о возврате и форма решения об отказе в возврате излишне уплаченного налога утверждены приказом ФНС России от 14.02.2017 № ММВ-7-8/182@.
Вернуть переплату налоговая инспекция обязана в течение одного месяца с того дня, как получила заявление от организации (п. 6 ст. 78 НК РФ).
Ожидая поступления средств из бюджета на свой расчетный счет, организация – налоговый агент вправе вернуть сотруднику излишне удержанную сумму НДФЛ за счет собственных средств (абз. 9 п.1 ст. 231 НК РФ).
Ситуация 2. Переплата по НДФЛ образовалась из-за того, что организация перечислила в бюджет налог в большей сумме, чем положено. При этом налог с доходов сотрудников был рассчитан и удержан верно.
В данном случае переплаченные в бюджет деньги можно вернуть на банковский счет организации.
Для этого нужно подать в налоговую инспекцию заявление по форме, которая утверждена приказом ФНС России от 14.02.2017 № ММВ-7-8/182@ (Приложение 8). К нему нужно приложить платежное поручение на уплату налога и выписку из регистра по НДФЛ. Эти документы подтвердят, что лишние суммы были уплачены в бюджет.
Такой вывод следует из статьи 78 НК РФ и письма Минфина России от 23.11.2017 № 03-04-05/77502.
Получив комплект документов, ИФНС будет возвращать переплату по общей процедуре, которая прописана в статье 78 НК РФ.
Правда, здесь может возникнуть одна сложность.
Она связана с тем, что НДФЛ работодатель платит не за себя, а за своих сотрудников. Именно они являются налогоплательщиками, а организация выступает как налоговый агент.
Обязанность перечислить НДФЛ в бюджет появляется у налогового агента только после того, как налог был удержан из доходов налогоплательщика. И только в пределах той суммы, которая была фактически удержана. А удержать сумму налога можно лишь при фактической выдаче зарплаты из кассы или при переводе на банковский счет сотрудника (письма Минфина от 13.02.2019 № 03-04-06/8932, от 01.02.2016 № 03-04-06/4321, от 10.07.2014 № 03-04-06/33737, ФНС от 25.07.2014 № БС-4-11/14507).
Перечислять налог в бюджет за счет собственных средств налоговые агенты не вправе. Делать это прямо запрещает пункт 9 статьи 226 НК РФ.
Вот и получается, что раньше, чем организация выплатила доход, перечислить НДФЛ в бюджет невозможно. Поэтому, если налоговый агент заплатил налог в бюджет больше, чем удержал, или перечислил НДФЛ раньше срока, налоговые инспекторы не считают такие суммы ни авансовым платежом, ни излишне уплаченным налогом. Они рассматривают их как ошибочный платеж.
Такой вывод следует, в частности, из Письма ФНС России от 06.02.2017 № ГД-4-8/2085@.
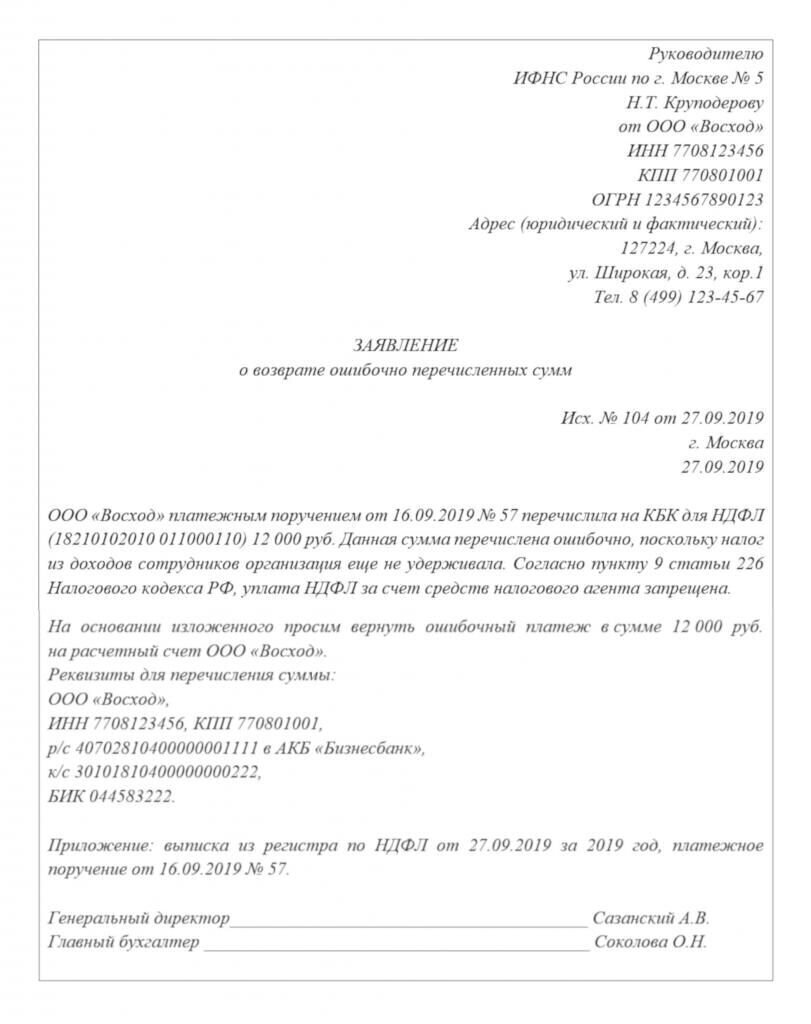
По этим причинам, как показывает практика, некоторые инспекции не принимают утвержденную форму заявления на возврат налога. В этом случае, чтобы вернуть переплату по НДФЛ, можно заполнить заявление в произвольной форме. Например, так:
Когда можно зачесть переплату по НДФЛ
НДФЛ является федеральным налогом.
По общему правилу, переплату по федеральному налогу можно зачесть:
- в счет погашения недоимки (задолженности по пеням, штрафам) по другим федеральным налогам;
- в счет предстоящих платежей по тому же или другим федеральным налогам.
Основание – статья 78 НК РФ.
Однако и здесь есть нюансы.
Если переплата по НДФЛ образовалась из-за того, что налог был излишне удержан из доходов налогоплательщиков, то зачесть такую переплату в счет других федеральных налогов (например, НДС или налога на прибыль) не получится. Чиновники считают, что нельзя зачесть переплату, которую организация излишне удержала у налогоплательщика в качестве налогового агента, в счет обязательств по тем налогам, которые она платит как налогоплательщик. Об этом сказано, в частности, в Письме Минфина от 22.01.2018 № 03-02-07/1/3224.
Таким образом, в данной ситуации возможен единственный выход – возвращать излишне удержанный НДФЛ по процедуре, которая установлена статьей 231 НК РФ (она была рассмотрена выше).
Если организация без ошибок исчислила и удержала НДФЛ, но в бюджет перечислила больше, чем положено (или заплатила налог за счет собственных средств досрочно), то правила такие.
Зачесть переплату в счет будущих платежей по НДФЛ в данном случае не удастся. Ведь, как уже было сказано, такая переплата будет считаться ошибочным платежом (а не суммой НДФЛ, уплаченной налоговым агентом). Стало быть, зачесть такой платеж в счет НДФЛ – нельзя. Об этом сказано в Письме ФНС России от 06.02.2017 № ГД-4-8/2085@.
А вот зачесть этот ошибочный платеж в счет других федеральных налогов, которые организация платит как налогоплательщик, – вполне возможно. Например, его можно зачесть в счет недоимок или будущих платежей по НДС или налогу на прибыль (Письмо ФНС России от 06.02.2017 № ГД-4-8/2085@). Чтобы зачесть переплату по НДФЛ в другие налоги, в налоговую инспекцию нужно подать заявление по форме, которая утверждена приказом ФНС от 14.02.2017 № ММВ-7-8/182@. К заявлению нужно приложить платежное поручение и выписку из регистра по НДФЛ.
Пример 2
13 августа бухгалтер удержал и заплатил НДФЛ с зарплаты работников за июль. Сумма удержанного налога составила 20 000 руб. По ошибке, в бюджет было перечислено больше, чем удержано. Сумма платежа по НДФЛ составила 32 000 руб. Организация решила зачесть переплату в сумме 12 000 руб. в счет предстоящих платежей по НДС за III квартал 2019 года. Для этого бухгалтер подал в налоговую инспекцию заявление на зачет.
Подведем итог. Ошибки при исчислении НДФЛ, подлежащего уплате в бюджет, возможны на любой стадии этого процесса. Так, бухгалтер может неверно удержать налог – неправильно рассчитав налоговую базу или некорректно применив вычеты по НДФЛ. Но даже если налог удержан правильно – никто не застрахован от ошибок при его перечислении. Процесс возврата НДФЛ из бюджета достаточно трудоемкий и длительный.
Тогда риск возникновения переплат по НДФЛ вследствие ошибки в расчете или платежном поручении будет практически исключен. Уникальная система многоуровневого контроля, которую мы внедрили, позволяет исключить ошибки на любой стадии процесса. Все рутинные операции автоматизированы. Помимо этого, ежедневный аудит качества учета осуществляет программа «Электронный аудитор», созданная нашими IT-специалистами на базе программного продукта 1С.
Но даже если случится маловероятное – по вине наших специалистов у клиента возникнет переплата НДФЛ – ответственность за финансовые риски несет наша компания, и все потери клиента будут компенсированы 1C-WiseAdvice. Это является страховым случаем в рамках эксклюзивного полиса страхования профессиональной ответственности.
Как вернуть переплату по ндфл из налоговой юридическому лицу
Постановление Арбитражного суда Московского округа от 20.08.2020 № Ф05-11952/2020 по делу № А40-263501/2019
Комментарий
Организация, фактически перечисляющая НДФЛ в бюджет, налогоплательщиком не является, выступая только в роли посредника – налогового агента. Однако это вовсе не исключает ошибочного перечисления в бюджет сумм больше, чем полагается по НК РФ. Правила возврата такой переплаты детально разъяснил Арбитражный суд Московского округа.
Как отметили арбитры, порядок возврата НДФЛ зависит от причины переплаты. А их, собственно говоря, может быть две. Первая. Налоговый агент ошибочно перечисляет по реквизитам НДФЛ собственные средства – те, которые не были удержаны при выплате доходов физическим лицам. И вторая. Налоговый агент допустил ошибку именно при удержании НДФЛ – неправомерно изъял у физического лица больше, чем следовало, либо выплатил «лишний» доход, с которого удержал НДФЛ. Соответственно, будет различаться и порядок возврата налога.
В первом случае действуют общие правила ст. 78 НК РФ, а переплата налогом на доходы физлиц вообще не признается. Для возврата или зачета денег организации следует подать заявление в ИФНС по месту учета. Но поскольку деньги были перечислены по реквизитам НДФЛ, придется дополнительно подтвердить, что они таковым не являются. Для этого к заявлению необходимо приложить выписку из регистра налогового учета за соответствующий налоговый период. Также к заявлению прилагается платежка, на основании которой была внесена лишняя сумма.
Во втором же случае круг обстоятельств, которые нужно подтвердить документально, меняется. Как отметил суд, в этой ситуации возврат НДФЛ налоговому агенту возможен только после того, как будут представлены документы, подтверждающие урегулирование задолженности с физическим лицом (возврат работником ошибочно выплаченного ему дохода или, наоборот, возмещение работнику излишне удержанного НДФЛ). А если соответствующие суммы уже попали в справки 2-НДФЛ, то потребуется также представить корректирующую отчетность (постановление от 20.08.2020 № Ф05-11952/2020 по делу № А40-263501/2019).
Не пропускайте последние новости — подпишитесь
на бесплатную рассылку сайта: