У каждого есть свой кредитный рейтинг. Как его проверить, чтобы выгодно взять кредит
 В закладки
Крупный кредит и ипотека выдаются не каждому человеку.
Банк оценивает платежеспособность и благонадежность клиента. Если к ним есть вопросы, банк поднимет процент, ограничит максимальную сумму или вовсе откажет в выдаче займа любого рода.
Чтобы снизить вероятность отказа к минимуму и получить наиболее выгодные условия, нужен высокий кредитный рейтинг .
Разберемся, что это вообще такое, где посмотреть свой кредитный рейтинг, и как его можно повысить.
Что такое кредитный рейтинг?
Кредитный рейтинг — это оценка благонадежности клиента банком на основании информации из кредитной истории. Чем выше балл, тем банк более расположен к клиенту.
Кредитный рейтинг рассчитывается на основе кредитной истории. Банк или кредитное бюро решает, одобрять ли человеку займ на основании его предыдущих кредитов.
А кредитная история — это список всех займов, которые оформлял клиент, и то, насколько добросовестно он их погасил.
Зачем нужен кредитный рейтинг?
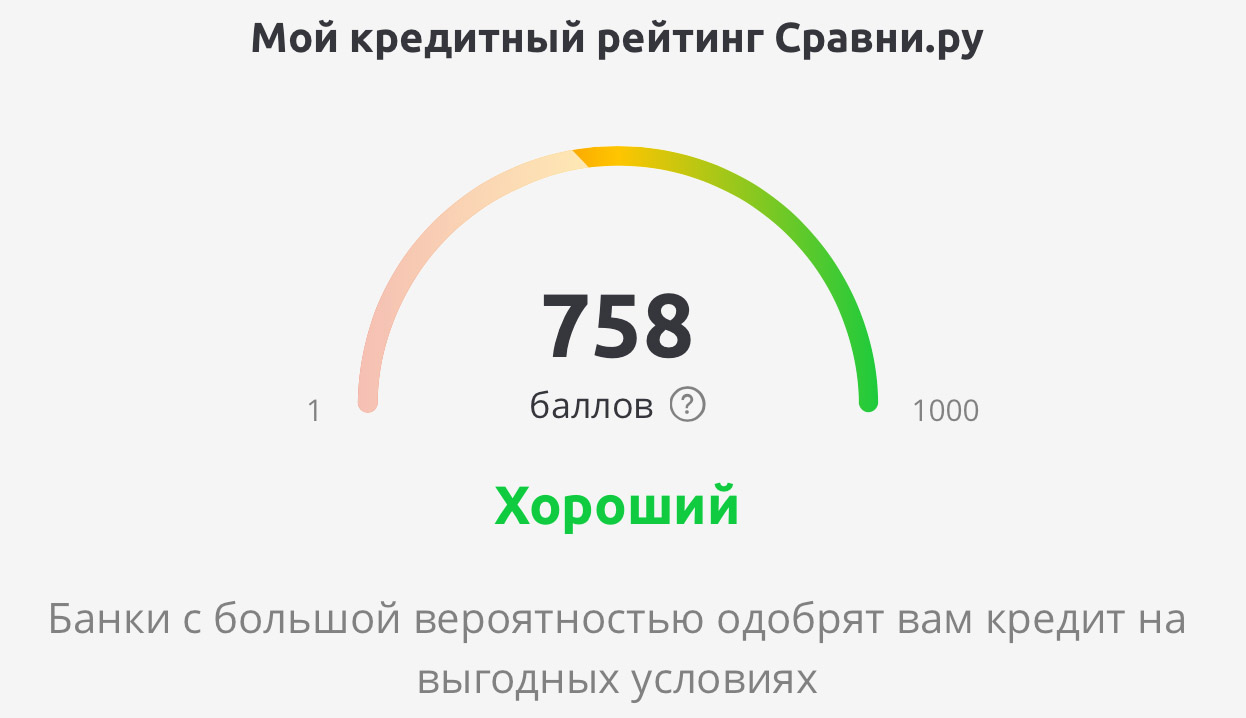
Пример хорошего кредитного рейтинга с сайта Сравни.ру.
При принятии решения о кредитовании клиента, индивидуальный кредитный рейтинг является одним из ключевых факторов для банка.
Для заемщика это отличная возможность посмотреть на себя «глазами банка» и оценить свои возможности в получении ипотеки или другого крупного займа.
Личный кредитный рейтинг важно знать ещё и потому, что так вы увидите запросы мошенников. Кредитный рейтинг отображает все действия, связанные с получением займов. Если кто-то пытался взять займ на вас,
Высокий кредитный рейтинг — это не просто повышенные шансы получить займ на более выгодных условиях. С учетом темпов развития финансовых продуктов в России, этот показатель может стать более весомым в ближайшие два-три года.
Например, в США кредитный рейтинг человека уже учитывается при совершении практически любой финансовой операции — например, при установлении арендной платы за квартиру!
Как рассчитывается кредитный рейтинг?
Он формируется на основе пяти показателей:
▶ своевременного погашения кредитов
▶ диверсификации кредитов (однотипные кредиты – плохо)
▶ продолжительности кредитной истории
▶ возраста. До 22 лет сложно получить займ, а возрасте с 28 лет легче
▶ временного промежутка с момента обновления кредитной истории — свежие кредиты сильнее влияют на ПКР
Как выглядит показатель кредитного рейтинга?
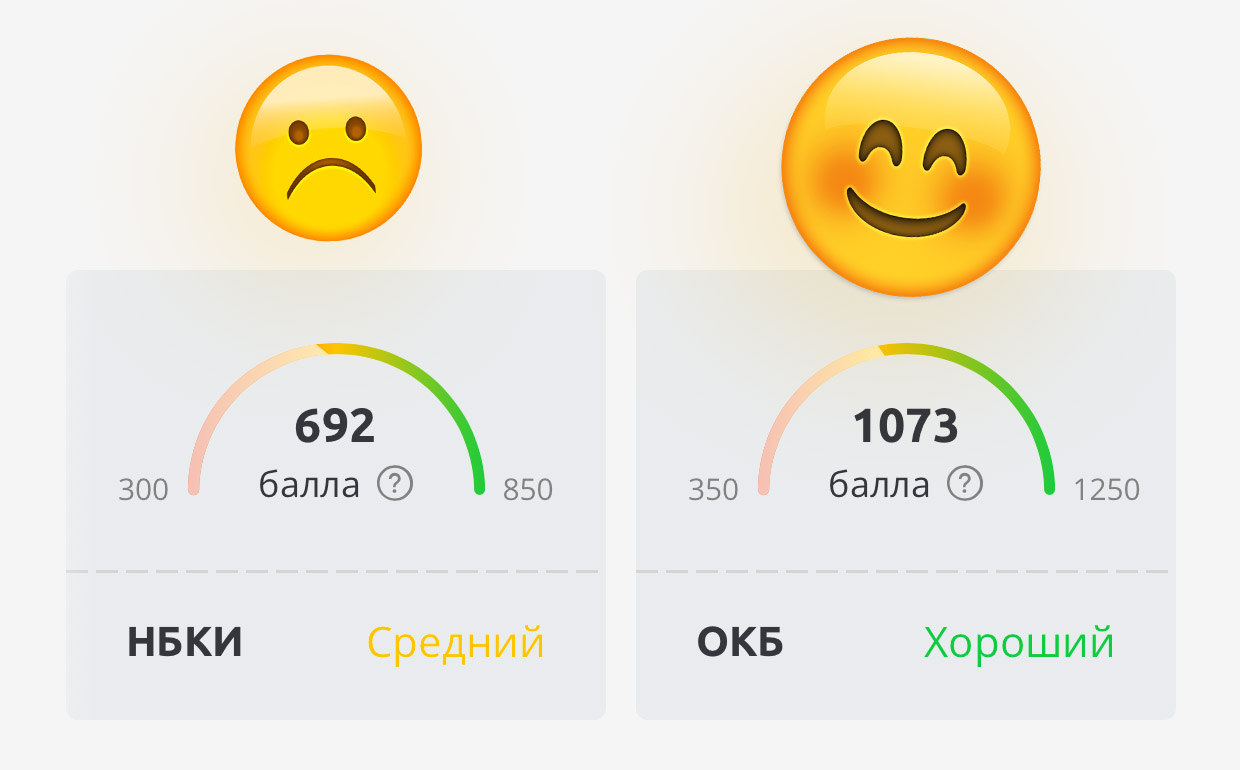
Кредитные бюро используют разные шкалы расчета кредитного рейтинга. Но основным является шкала НБКИ. Это Национальное бюро кредитных историй, одно из крупнейших российских бюро кредитных историй, куда входит ряд ведущих коммерческих банков.
Информация о клиенте берется из базы данных Национального бюро кредитных историй на основании записей кредитной истории. Она позволяет оценить кредитоспособность каждого клиента в диапазоне от 300 до 850 баллов.
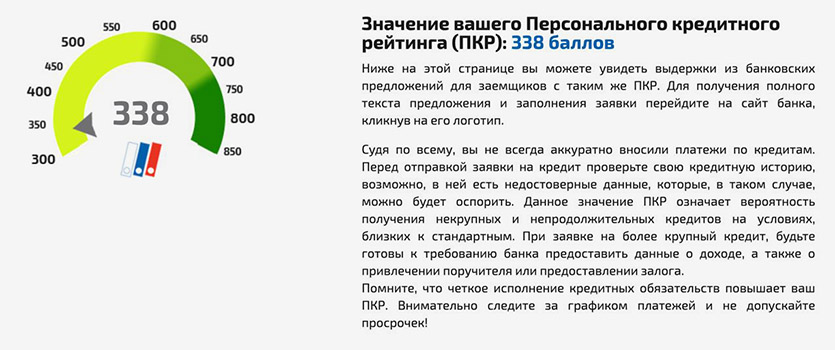
Это очень плохой кредитный рейтинг. Данные с НБКИ.
Есть три основных уровня кредитного рейтинга:
▪ 701-850 баллов: отличный показатель. Обладатели такого рейтинга могут рассчитывать на получение кредита на более выгодных условиях, большую сумму займа и бонусы
▪ 600-850 баллов: хороший показатель. При нем можно рассчитывать на стандартные условия кредитования в любом банке и низкую вероятность отказа.
▪ 300-600 баллов: удовлетворительный или плохой показатель, при котором повышается риск отказа, а также ухудшаются условия выдачи займа.
При расчете рейтинга учитываются все записи кредитной истории с момента ее формирования. Средний кредитный рейтинг по стране в июне этого года составил 632 балла.
С ростом финансовой грамотности и интереса к кредитным продуктам, средний показатель по России растет. Впрочем, даже если ваш собственный далек от нормы или вовсе отсутствует, нестрашно. Его можно поднять. Главное — понимать, как улучшить свой кредитный рейтинг.
Какой кредитный рейтинг нужен для оформления ипотеки?
В зависимости от суммы и особенностей скоринга конкретного банка, оптимальный показатель меняется.
По неофициальным данным, можно выделить пять уровней соотношения стоимости квартиры и наиболее подходящего рейтинга:
▶ менее 1 млн руб.: 702
▶ от 1 до 3 млн руб.: 709
▶ от 3 до 5 млн руб.: 715
▶ от 5 млн руб.: 718
▶ По всем ипотечным кредитам: 709
Как узнать свой кредитный рейтинг?
Система анализирует персональную кредитную историю на основе базы данных Национального бюро кредитных историй и выдает показатель от 300 до 850 баллов. Услуга бесплатна.
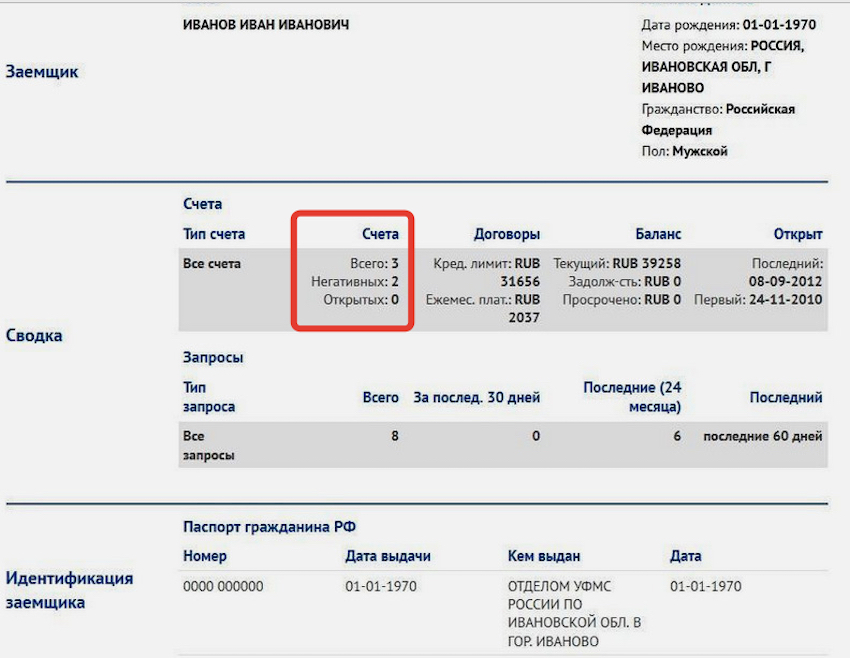 Образец выписки о кредитной истории. В частности, здесь указываются количество всех займов и негативных.
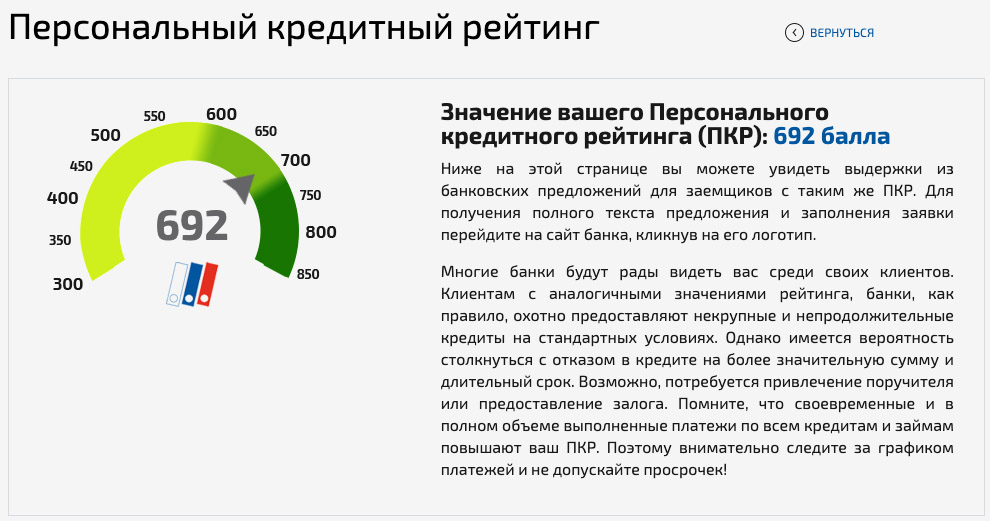
Расчёт персонального кредитного рейтинга на сайте НБКИ. Его предоставляют бесплатно.
Также узнать свой кредитный рейтинг можно и на Сравни.ру. Показатель рассчитывается совместно с ОКБ (Объединенное кредитное бюро) и НБКИ. Там же выдаются персональные рекомендации по тому, как улучшить рейтинг.
▪ База данных Национального бюро кредитных историй РФ: nbki.ru
▪ Кредитный рейтинг на Сравни.ру: Sravni.ru
Частый вопрос: без кредитной истории мне выдадут ипотеку?
Такая вероятность есть.
Если кредитная история отсутствует, то возможен один из двух исходов: вы получите более высокий процент по ипотеке, или же банк не одобрит большую сумму кредита.
Хуже отсутствия кредитной истории только испорченная кредитная история.
Не факт, что ни один банк не одобрит вам ипотеку без кредитной истории. Скорее всего вы получите одобрение, но сумма кредита будет небольшой, а процент установят выше обычного. Негативный расклад вероятен, если ваш первоначальный взнос не превышает от 10 до 15%. Именно такой требуется большинством российских банков для подачи заявления на ипотеку.
Ситуация будет существенно лучше, если первоначальный взнос составляет 35-40% от стоимости недвижимости. Но банк все равно может отклонить запрос на крупную сумму.
Как начать кредитную историю?
С малого. Если в общем, то брать мелкие кредиты и погашать их своевременно или досрочно.
Вариантов начать кредитную историю масса, в том числе:
▪ покупка товаров в рассрочку. Например, купить новый телефон или бытовую технику в кредит и погашать постепенно в течение указанного срока.
▪ потребительский кредит в банке. Скажем, взять небольшой кредит наличными на потребительские нужды.
Чтобы не испортить кредитный рейтинг, нужно соблюдать два правила: использовать средства карты безналичным способом и возвращать потраченное в срок.
Как улучшить свой кредитный рейтинг?
Пять лучших способов:
1. Досрочно погасить один или несколько кредитов, взятых ранее в микрофинансовых компаниях или банках.
2. Рефинансировать кредитные обязательства, заменив несколько соглашений с банками и МФО на один договор с более выгодными условиями.
3. Не брать микрозаймы.
4. Исправно вносить текущие выплаты по договорам кредитования.
5. Оформить кредитную карту, активно пользоваться ею в пределах трети или четверти кредитного лимита, своевременно внося текущие платежи.
Соблюдая эти правила, вы удержите свой кредитный рейтинг на показателях выше 600 пунктов и сможете пользоваться заёмными средствами банков практически без ограничений.
В закладки
Что такое кредитный рейтинг и что на него влияет?
Получение кредита физическим лицом зависит от его кредитного рейтинга. Финансисты используют для оценки платежеспособности заемщика термин «скоринг». Что собой представляет кредитный рейтинг, от чего зависит и насколько важен для заемщика?
Что такое кредитный рейтинг
Кредитный рейтинг волнует многих людей, которые собираются взять кредит. В случае его низкого показателя в долгожданных кредитных средствах будет отказано. С точки зрения финансовой терминологии, такой рейтинг более точно называть «кредитный скоринг», так как кредитный рейтинг присуждают государствам на основании их платежеспособности. Однако в обыденной речи к физическим лицам также применяют понятие «кредитный рейтинг», и это не считается грубой ошибкой.
Что такое кредитный рейтинг? Кредитный рейтинг (скоринг) — это инструмент оценки платежеспособности лица, которая рассчитывается на основании различных показателей с помощью статистических методов. Рейтинг применяется банками, микрофинансовыми организациями как при крупном кредитовании, так и при выдаче потребительских кредитов на небольшие суммы.
Как узнать свой кредитный рейтинг? Точный кредитный рейтинг невозможно узнать заранее. Причина тому — использование разных данных при расчете итоговой оценки. Так как конкурирующие банки могут не обмениваться между собой информацией, одно финансовое учреждение может не знать об отрицательной кредитной истории лица в другом банке. При таком раскладе показатель кредитного рейтинга будет отличаться.
Оценка FICO выше 670 позволить получить кредит: Pixabay
В то же время информация о злостных должниках, как правило, известна всем банковским учреждениям. По утверждению сайта Bankrate, крупнейшими организациями в мире, которые собирают информацию о кредитах и должниках, считаются Experian, Equifax и TransUnion. В Казахстане, по информации правительственного сайта egov.kz, вопросами кредитной истории и кредитных отчетов занимается организация «Первое кредитное бюро».
Какой кредитный рейтинг хороший? Наиболее распространенный инструмент для кредитного рейтинга (скоринга) — применение рейтинга FICO. Оценка учитывает различные периоды кредитной истории заемщика и считается опорным показателем для банка в вопросе выдачи кредита и ожидаемых шансов его полной выплаты. Оценка FICO варьируется от 300 до 850. Хорошей считается оценка выше 670, оценка выше 800 — исключительная.
Как повысить кредитный рейтинг
Кредитный рейтинг — это динамический показатель. В зависимости от платежей, финансовой активности, просрочек и другого, оценка кредитного рейтинга будет изменяться, при этом не всегда в лучшую сторону.
Почему падает кредитный рейтинг? Кредитный рейтинг рассчитывается на основании таких показателей, как предыдущая кредитная история, анкета заемщика о его текущем финансовом состоянии и собственная информация банка или финансовой организации. Кроме того, по словам рейтингового агентства Equifax, при проведении скоринга учитываются предыдущие попытки взять кредит, пропущенные или просроченные платежи, неплатежеспособность в прошлом и даже информация из судебных реестров и реестров банкротства.
Любая, даже незначительная просрочка по текущим обязательствам, снизит рейтинг и повлияет на все будущие. Если же оценка FICO упадет ниже 669, получить кредит очень сложно, а ниже 579 — практически невозможно.

Как повысить свой кредитный рейтинг: Unsplash/rupixen.com
Как повысить кредитный рейтинг? Главное правило стабильно хорошего кредитного скоринга — ответственное отношение к обязательствам. Рейтинговое агентство дает несколько советов, как улучшить свою оценку:
- Вносите хотя бы минимальный платеж и не допускайте просрочки платежа. Даже единичная просрочка может сохраняться в кредитной истории в течение 7 лет. Не допускайте нарушения сроков обязательных платежей, если собираетесь в недалеком будущем получить еще одну ссуду.
- Держите остаток на кредитной карте на минимальном уровне. Постоянно использование кредитки указывает на зависимость от внешних денег и негативного сказывается на оценке. Хотя бы на время откажитесь от использования кредитного лимита.
- Обращайтесь за кредитом только тогда, когда он действительно нужен. Каждый новый кредит понижает оценку. Как минимум, выдерживайте определенные временной перерыв между кредитами, а не берите их подряд.
Важно понимать, что кредитный рейтинг влияет не только на вопрос получения или отказа в кредитовании. Так как он учитывает кредитную историю, он является удобным и наглядным показателем финансовой надежности человека. По словам Investopedia, некоторые потенциальные работодатели также проверяют его, чтобы убедиться, надежный ли человек претендует на должность.
Кредитный рейтинг — важный показатель для банков и финансовых учреждений. Хотя наперед сложно узнать точную оценку кредитного скоринга, ряд действий помогут ее повысить. Заемщик с кристально чистой кредитной истории может рассчитывать на оценку «хорошо».
Как узнать кредитный рейтинг
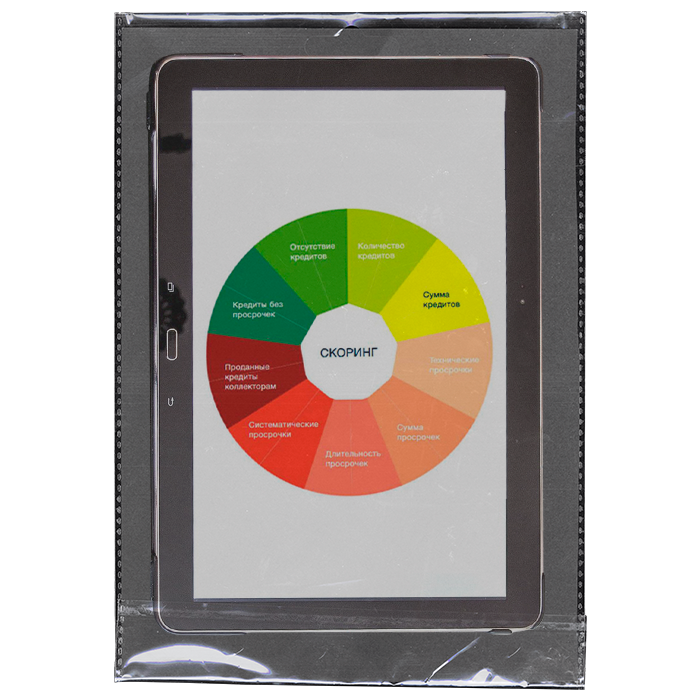
Кредитный рейтинг и кредитную историю часто путают. Поясню, почему это не одно и то же и чем они отличаются.
Кредитная история — это информация о том, как конкретный человек — субъект кредитной истории — исполняет свои обязательства. Кредитная история формируется на основании данных, которые передают источники формирования кредитной истории: организации-кредиторы, федеральные органы исполнительной власти или арбитражные управляющие, которые проводят процедуру банкротства физического лица.
Кредитная история хранится в бюро кредитных историй (БКИ). В России сейчас действует 11 таких бюро. Это значит, что ваша кредитная история может храниться в каком-то одном БКИ или в нескольких сразу — единого БКИ, с которым обязаны сотрудничать все банки, нет. Подробнее о кредитной истории и о том, как ее получить или исправить в ней ошибки, у нас есть отдельная подборка.
Пример отчета. Сама кредитная история состоит из четырех частей:
- В титульной части указаны стандартные общие данные о субъекте кредитной истории: ФИО, паспортные данные, ИНН и СНИЛС.
- В основной — сведения о текущих кредитах и вступивших в силу решениях суда о взыскании денежных средств, о банкротстве, а также скоринговый балл заемщика, если БКИ его рассчитывает.
- В информационной части — какие заявки подавал человек на кредит и результат рассмотрения: выдан кредит или нет.
- Закрытую часть видит только заемщик. В ней указаны все, кто когда-либо запрашивал кредитную историю субъекта и кто передавал в нее информацию.
На основе кредитной истории формируется кредитный отчет, который отражает ее содержание.
Новости МФО
Персональный кредитный рейтинг человека представляет собой оценку благонадежности заемщика банком, сделанную на основании кредитной истории. При его расчете учитывается прошлая и фактическая финансовая история, т.е. данные о выданных ранее кредитах, задолженности, просрочках, отказах в выдаче займов, частоте запросов МФО и банков в БКИ и т.д. Чем выше этот показатель, тем лучше. К примеру, кредитный рейтинг 900 баллов значит, что заемщик считается благонадежным и платежеспособным.
Кредитный рейтинг: какой хороший, а какой — плохой
Индивидуальный кредитный рейтинг имеет конкретное цифровое значение, находящееся в диапазоне от 1 до 1000. Условно рейтинговая шкала в баллах разделяется на несколько частей.
- 800-1000: хороший рейтинг, вероятность одобрения очень высокая;
- 600-800: средняя оценка, некоторые компании могут отказать;
- 300-600: можно оформить займ на короткий срок, но под высокий процент;
- 0-300: скорее всего в кредите откажут, можно обратиться в МФО.
Значение, которое находится в диапазоне от 800 до 1000, считается самым лучшим. Клиентам с такими параметрами охотнее всего предоставляют займы и кредиты. При положительной оценке финансовой истории человеку становится доступно кредитование в любом банке или МФО. Заемщик может самостоятельно решить, где и на каких условиях оформлять кредит. Также для него могут быть сформированы персональные предложения банков по займам с меньшими процентами.
При этом тем, кто имеет показатель 300 и ниже, кредиты выдаются неохотно. Считается, что такие заемщики изначально неплатежеспособны и финансово нестабильны. Кредитный рейтинг 300 баллов значит, что человек:
- имеет большую долговую нагрузку, просрочки и штрафы;
- неоднократно брал кредиты и с трудом возвращал их;
- был поручителем по проблемным займам;
- оформлял банкротство физического лица;
- имеет недостаточный статус активности по кредитам (к примеру, длительное время делал платежи по займам, но через какое-то время перестал).
Перед выдачей ссуды банк проверяет финансовую историю физлица и только после этого делает вывод о возможности его кредитования.
Индикатор риска и другие составляющие платежеспособности физического лица
Баллы кредитного рейтинга начисляются на основании анализа скорингового показателя, рисковых индикаторов и достоверности. При этом основной составляющей считается именно индикатор риска. Он имеет значение от 1 до 5:
- 1 – это наиболее низкий показатель, который имеют клиенты без образования, проживающие в маленьких населенных пунктах, в возрасте до 21 года;
- 2 — это балл, который дают клиентам, проживающим в неблагополучных регионах, в возрасте до 25 или старше 65 лет (со средним образованием);
- 3 – это показатель, характерный для заемщиков со средними, ничем не выделяющимися характеристиками;
- 4 — хороший показатель для людей в возрасте 30-50 лет, с высшим образованием и состоящих в браке;
- 5 – это самый высокий показатель индикатора, предоставляемый благонадежным клиентам с хорошим доходом.
Максимальный балл кредитного рейтинга можно получить только в том случае, если заемщик имеет индикатор риска, равный 5.