Нужно ли сейчас покупать доллары: мнения экспертов экономики
Экономическая наука утверждает, что валюта – это тот же товар, который можно приобрести по определенной цене и затем перепродать по большей стоимости, заработав на разнице курсов. В условиях колеблющегося валютного рынка это становится соблазнительным и вполне реальным способом получения дохода. Многие покупают доллары или евро и затем продают, когда курс повышается. Рядовые граждане склонны к покупке иностранной валюты по иной причине, а именно из-за неуверенности в национальной валюте. Однако чтобы выигрывать от валютных операций, необходимо понимать основные нюансы и взаимосвязи в этой сфере.
Стабильность американских денег
Все мы привыкли к тому факту, что доллар – достаточно стабильная валюта. Для этого есть несколько причин. Во-первых, он, как национальная валюта США, отражает надежность американской экономики и основывается на её незыблемости. Во-вторых, это главная международная валюта, именно в ней производится около 90 процентов всех мировых сделок купли-продажи товаров и услуг.
Кроме того, американский доллар является фундаментом валютных резервов многих стран мира, а в некоторых из них даже служит дополнительной валютой наравне с национальной. Именно поэтому мы привыкли отталкиваться в обиходе от доллара и его стоимости даже внутри нашей страны.

Нестабильность рубля
В отличие от доллара, рубль является исключительно национальной валютой России и зависит от различных внутренних и внешних факторов. С одной стороны, это нефть, которую Россия добывает, перерабатывает и экспортирует в больших количествах. С другой – это взаимоотношения с другими странами, которые в последние годы несколько обострились и теперь сопровождаются экономическими санкциями. Также важным фактором является доверие населения к собственной валюте, а на данный момент оно довольно слабое из-за кризисов и частых колебаний курса валют.
Чего ожидать от валютного курса
Прогнозировать дальнейшее развитие событий с рублем – задача непростая. Эксперты Министерства экономического развития России выстроили два возможных варианта на будущее:
- Оптимистическая версия. Она основывается на том, что стоимость нефти будет расти, и отношения на международном уровне наладятся, как следствие будут отменены все санкции против России. Рубль сможет укрепиться на уровне 35 рублей за доллар.
- Пессимистическая версия. Если цена на нефть будет падать и другие государства не захотят ослабить или отменить санкционные ограничения, то стоимость рубля упадет еще больше, в итоге курс доллара будет только расти.

Реалистичный взгляд на рубль
Безусловно, оптимистический вариант развития страны больше понравится любому россиянину, однако он далек от реалий жизни. На данный момент происходящие события в мире говорят о большей вероятности пессимистического сценария.
Понижение курса рубля, вероятно, будет сопровождаться еще и повышением стоимости доллара, что связано с ростом внутренней экономики США и политикой действующего президента.
Точка зрения знатоков
Чтобы правильно оценить текущую ситуацию, необходимо поинтересоваться мнением экспертов из финансовой и банковской сферы. Многие из них (в том числе первый министр экономики Андрей Нечаев и бывший министр Алексей Кудрин) утверждают, что серьезные изменения на рынке нам не грозят, и валюта в ближайшее время будет сохранять стабильность. При этом важно, чтобы сами люди не раскручивали ситуацию в худшую сторону: чем больше граждане паникуют и скупают иностранную валюту, тем меньше стоимость рубля и, следовательно, выше курс того же доллара. Так случилось в 2014 году, и это может произойти снова. Некоторые финансисты (например, директор инвестиционной компании «Финам» Николай Солабуто) верят, что, напротив, рубль будет укрепляться, и доллар будет дешеветь.
Иностранное мнение
Для более глубокого понимания обстановки необходимо учесть мнение иностранных специалистов, которые аналогично не пришли к единому взгляду на будущее отечественной валюты. Зарубежные экономисты предложили три возможных сценария для нашей страны:
- Оптимистическая версия – заключается в том, что Россия должна возобновить торговые отношения с ведущими странами мира и отменить все санкционные ограничения. В такой ситуации необходимо прекратить тесные взаимоотношения с Азией, тогда через некоторое время стоимость рубля повысится и валюта окрепнет.
- Реалистичная версия – прямо противоположна предыдущей версии. Россия должна прекратить все отношения с Западом и сконцентрироваться на азиатских странах. Это даст возможность восстановить не только российскую, но и экономику других стран. Тогда рубль также сможет укрепиться.
- Пессимистическая версия – сфокусирована на долларе. Российская Федерация должна будет отказаться от него как от валюты международных отношений, и все торговые операции с союзными странами будут проводиться в иной валюте. Тогда стоимость доллара в регионе значительно упадет.
Таким образом, большая часть иностранных экономистов уверена, что в ближайшем будущем стоимость рубля будет расти независимо от выбранного сценария развития государства.

Покупать доллары или не покупать?
Как видно из вышесказанного, стоимость валют на рынке зависит от различных факторов, каждый из которых может повлиять на курс в ту или иную сторону. Необходимо понимать, что в первую очередь это цена на нефть и теплота международных отношений.
Ввиду непредсказуемости рынка некоторые эксперты считают, что доллары следует покупать, но в небольшом количестве, чтобы обезопасить себя от значительных потерь в случае падения курса. Также следует учитывать, что валютные сбережения стоит формировать не только из американской валюты, но и из европейской, которая основывается на относительно устойчивой экономической системе Европейского Союза. Такое распределение накоплений и составление валютной корзины позволит дополнительно выиграть при росте обеих валют – и доллара, и евро.
Купить или продать. Россиянам рассказали, что сейчас делать с долларами

В настоящее время потенциал роста доллара к рублю почти исчерпался, и вскоре наступит коррекция. Поэтому тем, кто покупал американскую валюту для дальнейшей продажи подороже, сейчас самое время сделать это, поскольку значительных скачков в будущем не ожидается, если не случится форс-мажор, рассказал «Прайму» аналитик «Алор Брокера» Андрей Эшкинин.
По мнению эксперта, резкое ускорение падения российской валюты в предыдущие дни связано с продажей Shell доли в проекте «Сахалин-2», но это временный фактор. Тем более пара доллар/рубль торгуется около сильной зоны сопротивления, расположенной в районе 81–82 рубля.
Кроме того, поддержать рубль на длинной дистанции может повышение цен на нефть. По прогнозу аналитика, дальнейший рост стоимости марки Brent выше 89 долларов за баррель приведет к локальному укреплению российской валюты.
Таким образом, покупать валюту сейчас неразумно, заключает Эшкинин. «Достаточно посмотреть на коэффициент риск/прибыль. Также индикатор RSI сообщает о технической перекупленности, которую рынок будет стремиться снять», — объясняет эксперт.
Аналитик добавил, что в случае дальнейшей девальвации рубля возникнут риски разгона инфляции, и тогда финансовые власти могут вводить меры по контролю курса. Например, вернуть обязательную продажу части валютной выручки экспортерами, что поддержит нацвалюту.
Ранее в Сбербанке сообщили, что в начале апреля клиенты стали активнее переводить валютные вклады в рубли. Банк связал этот тренд именно с резким ослаблением рубля. Если раньше людям было тяжело психологически выйти из валюты, которую они купили по 70 рублей за доллар, а потом курс упал до 50–60, то теперь, когда курс повысился, всколыхнулся интерес к выходу из рубля, объяснили в кредитной организации.
При этом некоторые эксперты полагают, что апрельское ослабление рубля пока еще не закончилось. В «Открытие Инвестициях» ранее оценили вероятность ухода курса выше 85 рублей за доллар в этом месяце как высокую.
Стоит ли копить с помощью наличных долларов, не используя другие инструменты?
Думаю, куда сейчас вложить свободные деньги на несколько лет. Конкретной цели у меня нет, но хочу защититься от инфляции. А вообще главное, чтобы капитал не мог обнулиться или оказаться заблокированным из-за каких-то проблем в экономике или политике.
Возможно, буду покупать квартиру и эти деньги пригодятся для первого взноса по ипотеке, но пока не уверен. Так далеко не заглядываю.
Думал о разных ценных бумагах, вкладах и не только, но либо доходность не очень, либо вижу риски. Да и после событий 2022 года не сильно доверяю бирже.
Постепенно пришел к идее купить почти на все свободные деньги наличные доллары. Оставлю только немного рублей на карте на текущие расходы и как финансовую подушку. Каждый месяц буду покупать доллары на часть дохода, особенно если курс окажется ниже, чем при первой большой покупке.
Что думаете? Насколько хорошая идея вкладываться в наличные доллары?
Могу понять ваше недоверие к ценным бумагам: после 2022 года многие инвесторы получили убыток либо их активы оказались заблокированными из-за санкций. Из-за этого им пришлось пересматривать стратегию, а некоторые вообще разочаровались в инвестициях.
Поэтому купить на всю сумму наличные доллары примерно по 82 ₽, как в конце апреля 2023 года, и тем более по 78—79 ₽, как в конце марта, — это не худшая стратегия, которую я могу себе представить. Однако у нее есть и существенные минусы.
Расскажу, какие преимущества и недостатки есть у вложений в валюту на несколько лет. На всякий случай: это не инвестиционная рекомендация и одновременно не попытка вас отговорить. Все решения за вами.
Плюсы наличных долларов
Надежность. Доллар США — это валюта крупнейшей экономики мира, а также основная резервная валюта и основная валюта международной торговли. При этом банкноты, выпущенные много лет назад, по-прежнему в ходу.
Российский рубль, к сожалению, проигрывает в сравнении. Советские рубли потеряли ценность, а в 90-е российский рубль пережил деноминацию и девальвацию. Рубль постепенно дешевеет к доллару — иногда большими скачками. Доллар же не страдает от потрясений российской экономики.
Если же это наличные, то их дополнительный плюс — меньшая зависимость от российской финансовой системы и решений органов власти. Можно ограничить снятие валюты со счетов, запретить перевод денег между ними и даже при желании заморозить валютные счета или принудительно конвертировать их в рубли. С наличными долларами такое не сделать.
Возможность заработать на росте курса. Если вовремя купить и продать доллары, реально получить неплохую прибыль.
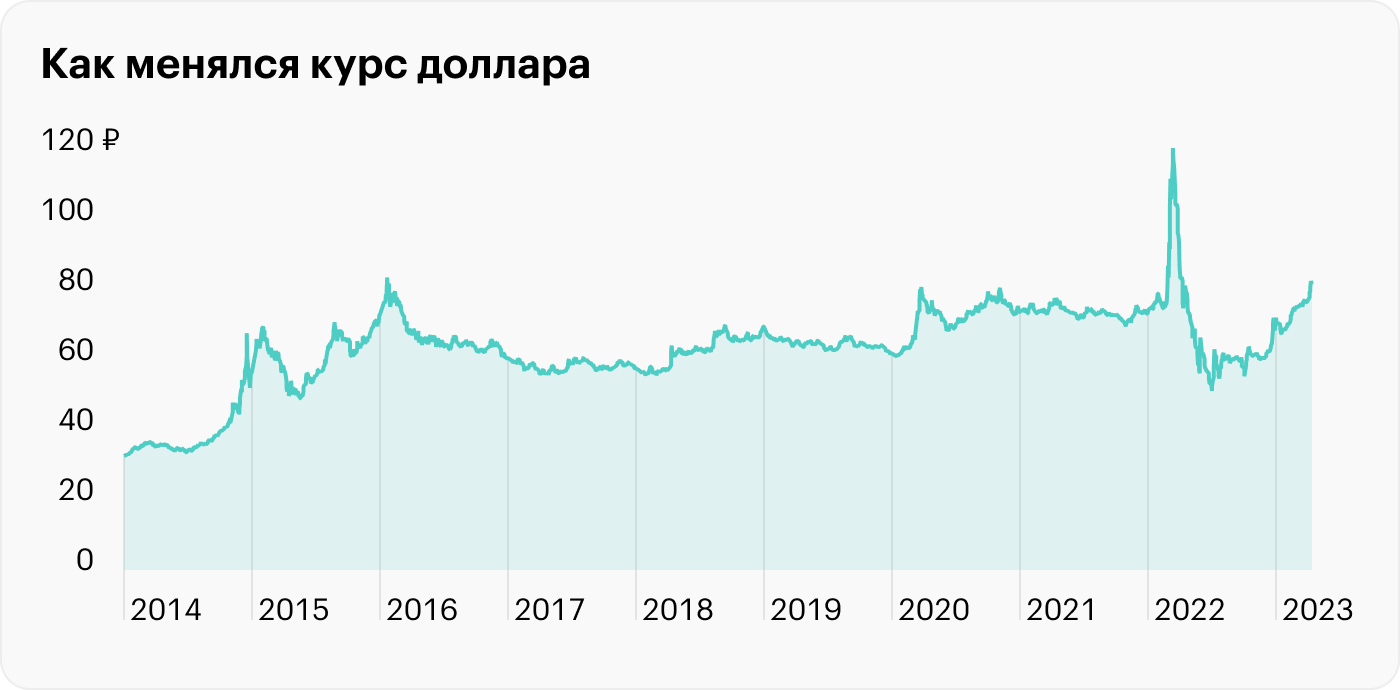
Так, в начале и середине 2014 года доллар можно было купить по 34—36 ₽ . К концу года курс ЦБ поднимался выше 65 ₽, а на бирже даже больше. Продав доллары в этот момент, можно было удвоить вложенную сумму менее чем за год.
В конце декабря 2014 года курс ЦБ опускался ниже 55 ₽, а затем к началу февраля 2015 года добрался до 69 ₽. Это еще более 25% прибыли за неполные полтора месяца для тех, кому повезло.
Сильный рост был и в конце 2015 — начале 2016 года, в марте 2020 и особенно в конце февраля — начале марта 2022 года. В последнем случае доллар за пару недель вырос с 76 до 120 ₽.
Легко вложить деньги. Весной 2023 года наличные доллары можно купить без всяких проблем. Они есть во многих банках и обменниках. Подробно мы писали об этом в другой статье в Тинькофф Журнале.
Это приятное отличие от весны и лета 2022 года, когда банки не продавали доллары и евро. Тогда была высокая активность в телеграм-чатах, посвященных купле-продаже валюты.
Сейчас, чтобы купить доллары, достаточно обратиться в банк. При покупке более чем на 40 000 ₽ обязательно попросят паспорт. Но в целом процедура простая — без открытия счетов и подписания пачек документов.
Распространенность и ликвидность. Доллары можно обменять на местную валюту по всему миру. В некоторых странах можно расплатиться ими без обмена. Это плюс для туристов и тех, кто хочет надолго переехать в другую страну.
Продать доллары в России легко: их принимают и в банках, и в обменниках. Частные лица тоже могут заинтересоваться ими, но на всякий случай напомню, что операции в валюте между резидентами РФ незаконны и за них полагается штраф.
Наличные доллары точно ликвиднее золота и недвижимости.
Дополнительные плюсы наличной валюты
Скрытность и безопасность. Если вы привезли доллары из другой страны, покупали в банках и обменниках без паспорта или получили от частного лица, практически никто не будет знать, что они у вас есть. Это отличает их, например, от банковских счетов.
Следствие этого — то, что наличную валюту сложно забрать и относительно легко скрыть. Для кого-то это плюс, ведь в жизни бывают разные ситуации.
Доллары подходят всем. Купить наличную валюту и владеть ею может любой человек, по крайней мере совершеннолетний. Это не запрещено даже госслужащим и военнослужащим — про последних у нас есть отдельная статья.
Основные риски наличных долларов
Риск убытка. Доходность долларов зависит от того, когда вы их купите и продадите. Предсказать курс крайне сложно: ретроспективно всегда очевидно, как он должен был измениться, но попробуйте это сделать на ближайшие месяцы или годы.
Есть риск купить дорого, а потом курс упадет — и вы будете в убытке. При сроке несколько лет это менее вероятно, чем при вложениях на несколько месяцев, но все же .
И хотя не обязательно продавать доллары в минус, убыток в рублях все равно есть: ваш капитал уменьшился. Если же именно на это время вы планировали какие-то крупные траты, падение курса будет проблемой.
Нынешние 81,5—82 ₽ за наличный доллар выглядят довольно неплохо, по крайней мере если сравнивать со 100—120 ₽ в марте или апреле 2022 года. С другой стороны, еще в конце марта 2023 года доллары были по 78—79 ₽ , а осенью 2022 года можно было найти их по 64—65 ₽ .
И хотя на горизонте нескольких лет рост курса я считаю более вероятным, чем падение, не могу полностью исключить укрепление рубля. Многое зависит от международной ситуации, санкций и других малопредсказуемых факторов. Многие ли ожидали, что после 120 ₽ в марте 2022 года уже летом курс доллара согласно ЦБ приблизится к 50 ₽?
Вы собираетесь периодически докупать доллары. Это хорошо, если окажется, что сейчас локальный пик, а затем курс будет ниже: будет шанс снизить среднюю цену покупки.
Инфляция. Допустим, через несколько лет курс доллара будет выше, чем сейчас. Но это еще не значит, что вы заработали.
Дело в том, что инвесторам должна быть важна не номинальная доходность, а реальная, то есть с поправкой на инфляцию. И судя по историческим данным, рост курса доллара отставал от инфляции в РФ.
Сервис Capital Gain показывает, что c 1995 по 2022 год доллар в среднем рос к рублю на 11,26% в год. Лучший результат — рост на 246,48% в 1998 году, худший — падение на 16,77% в 2016 году.
Однако за тот же период инфляция была в среднем 16,11% в год. Получается, доллар сильно отстал, несмотря на все взлеты курса. Рублевые вклады, например, оказались лучше доллара: 13,76% годовых.
За 2000—2022 годы доллар тоже заметно отстал от инфляции. А в 2014—2022 годах оказался лучше инфляции — 8,87 против 7,12% годовых, но преимущество не столь большое. При этом за эти годы были случаи и очень сильного роста курса.
В более короткие периоды типа 3—5 лет доллар может оказаться лучше инфляции. Например, так было в 2014—2016 годах. А вот в 2018—2022 доллар проиграл инфляции и рублевым вкладам.
Какой будет инфляция в России за тот период, на который вы хотите вложить деньги, никто не знает. Так же как не знает и будущий курс доллара.
Кстати, в США тоже есть инфляция. За несколько лет доллар способен обесцениться на 10—20% .
Недвижимость и инфляция. Вы сказали, что доллары могут пригодиться для покупки квартиры. Проблема в том, что недвижимость может дорожать быстрее, чем растут цены в целом и курс доллара в частности.
Так, по данным Capital Gain, в 2018—2022 годах доллар рос на 4,08% в год, инфляция была 6,45% в год, а квартиры на вторичном рынке в среднем дорожали на 10,26% в год.
Данных о первичном рынке в этом сервисе нет. Однако с учетом того, как в последние годы росли цены на новостройки, во многом из-за ипотеки с господдержкой и субсидируемой ипотеки от застройщиков, среднегодовой рост за эти 5 лет вряд ли меньше тех же 10%.
Как пишут «Известия» со ссылкой на участников рынка, в 2021 году квадратный метр в новостройках подорожал на 16,3%, а в 2022 году — на 14,6%. Росстат же посчитал, что в 2022 году рост составил 21%.
Дополнительные минусы и риски наличной валюты
Риск получить убыток на падении курса или потерять часть покупательной способности капитала из-за инфляции — основной, но не единственный. Вот еще несколько нюансов, о которых стоит подумать заранее.
Наценка. Покупать наличные доллары придется по цене, которая выше, чем курс доллара согласно ЦБ или на бирже. И при покупке крупных сумм валюты переплата может оказаться заметной.
Впрочем, сейчас наценка не очень большая — в 2022 году бывало хуже. Разница между биржевой ценой и наличными сейчас может быть всего 1—2 ₽ или даже меньше. Если поискать выгодные предложения, сильно переплачивать не придется.
Так, днем 28 марта доллар на бирже и согласно курсу ЦБ стоил около 76,6 ₽. Совкомбанк продавал наличные доллары по 78,35 ₽, Московский кредитный банк — по 79 ₽, а Россельхозбанк хотел 81,2 ₽.
Когда будете продавать наличные доллары, цена может оказаться чуть ниже биржевого курса.
В случае кризиса спред, то есть разница между ценой покупки и продажи, может расшириться. По крайней мере в случае ажиотажного спроса на наличную валюту. Например, биржевой курс доллара и курс согласно ЦБ — 100 ₽, а банки продают наличные доллары по 120 ₽ и выкупают по 90 ₽.
Безопасность хранения и перемещения. Важный вопрос: где и как хранить наличную валюту, особенно если ее много?
Во-первых, надо защитить ее от воров. Тут есть разные варианты — от тайника в квартире до банковской ячейки, но идеально надежного места нет. Тайник могут найти, а банковские ячейки грабят, при этом банки обычно не отвечают за содержимое ячеек.
Во-вторых , валюта не должна пострадать из-за окружающей среды. Высокая влажность, потоп или пожар в квартире, грызуны в частном доме — и вот банкноты испорчены или уничтожены. Нежелательны даже грязь и надрывы на банкнотах: есть некоторый риск, что продать валюту будет сложнее.
Наконец, стоит подумать и о безопасности перевозки валюты, например при переезде в другой город или если захотите обменять крупную сумму на рубли.
Перемещение за рубеж. С 2 марта 2022 года из России запрещено вывозить более 10 000 $ ( 815 300 ₽) наличными или эквивалент в иной валюте, рассчитанный по курсу ЦБ. Получается, с выездом за границу, если вы захотите взять с собой крупную сумму наличных, могут быть сложности.
Риск встретить подделку. Вряд ли вы столкнетесь с фальшивыми банкнотами, покупая доллары в банках и самых крупных обменниках. Да и выявляют фальшивки редко: в третьем квартале 2022 года обнаружили всего 263 поддельные купюры. Риск встретить поддельные рубли заметно выше, по крайней мере их выявляют чаще.
Однако число выявленных фальшивок по определению меньше числа существующих. Если покупать доллары у частных лиц, может быть всякое.
Непредсказуемые изменения в экономике или политике. Наконец, неизвестно, что может случиться с оборотом наличной валюты в России. Вдруг в стране ограничат операции с наличным долларом или изменят то, как устанавливается курс. А может быть, доллар сильно сдаст позиции в мире в целом или США внезапно решат отказаться от наличных.
Все это не очень вероятные риски в ближайшей перспективе. Так, в июле 2022 года глава ЦБ Эльвира Набиуллина сказала, что «даже при самом апокалиптическом сценарии у нас наличные доллары будут обращаться». А крах доллара или уменьшение его значения для мировой экономики пророчат десятилетиями.
Однако не стоит считать эти риски нулевыми. События 2022 года показали, что иногда случается то, о чем обычно никто не думал.
Что в итоге
Идея держать капитал в наличных долларах не самая плохая в ситуации, когда нет доверия к другим инструментам и вы опасаетесь каких-то потрясений. У этого инструмента есть плюсы, в том числе минимальная зависимость от российской политики и экономики, а также высокая ликвидность.
Но к сожалению, есть риск получить убыток из-за падения курса. Еще есть заметные инфляционные риски на горизонте нескольких лет и ряд других минусов и неудобств.
С учетом этого я бы вкладывал в наличные доллары только часть капитала. Другую часть держал бы в других инструментах, например на рублевых вкладах, или в облигациях и фондах акций на ИИС, или в золотых инвестиционных монетах.
Выбор активов и их пропорции зависят в том числе от того, каких рисков вы опасаетесь и какая доходность вас интересует. Надеюсь, инструменты, которые вы в итоге выберете, позволят вам прийти к цели.
AY, кладите деньги на сберкнижку — передадите детям! Не благодарите. (С)
Валюта не может быть инвестицией. Инфляцию никто не отменял
Отличная статья но я бы сделал ремарку.
Абсолютно точно подмечены основные риски владения валютой, но сейчас рискам подвержены и иные инструменты инвестирования, например:
— недвижимость (риски возросли, особенно для тех у кого не один объект или кто живет за рубежом, много заявлений, последние законы должны подтвердить теорию), так же не забывайте про большую вероятность радикального увеличения налогов для нескольких объектов или при превышении "социальной" нормы площади на человека.
— акции иностранные (даже не знаю с чего начать, может с 30.05.2022 или последнее от ТКС 23.02.2023, когда за 5 мин торги и акции заморожены. И поверьте, это не временно, можете спросить у вкладчиков Сберкассы, они подтвердят). Поэтому иностранные акции иностранный брокер, хотя тут тоже все не так гладко (посмотрите Казахстан)
— акции РФ это казино, да ниже риски по блокировке, но сложные условия ведения бизнеса, непрогнозируемые возможные санкции, непрогнозируемые решения Правительства РФ (доп налоги только ведь было и будет), непредсказуемая дивидендная политика,нет отчетностей и тд.
— валюта на счетах, как говорит ЦБ это де факто рублевые вклады с привязкой к валюте, да но вопрос по какому курсу эта привязка. Думаю ответ Вы знаете.
— золото сейчас на пике стоимости, да и это не самый ликвидный актив
Основной вывод в текущих условиях повышенных рисков валюта это не способ заработка и инвестирования, а способ сохранения капитала. И да только наличная валюта. И желательно самая токсичная доллар и евро
Лось, Экономика Японии в застое, Швейцарский франк себя дискредитировал после схлопывания credit suisse. Шлак одним словом, даже если в моменте курс стабилен
AY, могут и конфисковать, и вообще запретить хождение-но в долгосроке все валюты стран СНГ падают. А еще с долларом легко уехать, рубль в проблемной ситуации и не конвертируешь по нормальному курсу.
Альтернатива нал баксам — недвига, загран недвига, крипто-доллары (и просто крипта), счета заграницей.
Пока коплю только с помощью валют: национальная валюта страны, доллары и евро.
Любая валюта любой страны подвержена инфляции, само собой. Но переждать несколько лет с долларами на руках подальше от рублевого нала, счетов внутри страны и за ее пределами-достаточно разумно.
// Так, в июле 2022 года глава ЦБ Эльвира Набиуллина сказала, что «даже при самом апокалиптическом сценарии у нас наличные доллары будут обращаться».
Тут стоит ещё иметь ввиду риск, по какому курсу их будут выкачивать у населения. Раз сценарий "апокалиптический", значит с большой долей вероятности будет именно добровольно-принудительное изъятие.