Чем характеризуется эффективность использования оборотных активов?
Где искать диплом по анализу оборотных активов предприятия?
Готовые дипломы по анализу ОА ищут там же, где и все остальное — в интернете. Еще вариант — обратиться к знакомым, которые недавно окончили соответствующий вуз. Однако если вы получаете экономическое образование, стремитесь работать в бизнесе или даже организовать когда-нибудь свой — более правильным будет написать диплом самостоятельно.
При написании диплома вам также может помочь материал о составе и структуре оборотных средств из КонсультантПлюс. Если у вас нет доступа к справочно-правовой системе, получите пробный демо-доступ и бесплатно изучите материал.
На практике, когда от ваших решений зависит, будет бизнес, с которым вы работаете, эффективным или нет, все эти скучные и непонятные формулы начинают обретать жизнь и интерес. Особенно если вы что-то вложили из своего кармана.
Ниже мы попытаемся рассказать о том, как оценить эффективность использования ОА именно с этой точки зрения.
Какие факторы определяют эффективность использования ОА?
Эффективность использования оборотных активов характеризуют наиболее показательно:
- коэффициент оборачиваемости ОА и длительность оборота ОА;
- коэффициент загрузки ОА;
- показатели материалоотдачи и материалоемкости.
Разберем детальнее, когда какой показатель эффективности обортных средств лучше применять и что даст вычисление каждого для того, кто вынул из своего кармана деньги и вложил в дело.
Оценка эффективности с помощью показателей оборачиваемости
Оборачиваемость — характеристика, которая дает представление о том, с какой периодичностью возвращается каждая единица денежных средств, вложенная в ОА. То есть если мы в России открыли бизнес и вложили в него 1 млн рублей — показатели оборачиваемости дадут нам представление о том, когда каждый рубль из этого миллиона к нам вернется в виде выручки за реализованную продукцию.
Для понимания скорости оборота ОА используют 2 показателя:
1. Коэффициент оборачиваемости ОА:
КОоа = Орп / ООАср,
КОоа — коэффициент оборачиваемости ОА;
Орп — объем реализованной продукции;
ООАср — средний остаток оборотных активов.
Орп и ООАср берутся за анализируемый период. Соответственно, коэффициент получается тоже по взятому в рассмотрение периоду. Таким образом, если мы посчитаем КОоа за несколько периодов и сравним получившиеся значения, то сможем понять, ускорилось возвращение в наш карман вложенных в дело денег или, наоборот, замедлилось.
Чем меньше ООАср (задержавшиеся на складе остатки материалов и продукции, не погашенная в срок дебиторка покупателей и т. п.), тем выше КОоа. Тем эффективнее мы обращаемся с имеющимися в нашем распоряжении ОА и быстрее возвращаем вложенные в ОА деньги.
2. Длительность оборота ОА:
ДОоа = Т × ООАср / Орп,
ДОоа — длительность одного оборота ОА;
Т — количество дней в анализируемом периоде (можно взять месяц, квартал, год).
Вычислив этот показатель, мы узнаем, за какое конкретно количество дней наш 1 млн рублей, потраченный на бизнес, вернется обратно в виде выручки от продаж.
Нетрудно также заметить связь между КОоа и ДОоа. Простой математической трансформацией получаем зависимость:
То есть чем выше КОоа, тем короче период, за который наши деньги к нам вернутся. Чем короче ДОоа (за счет высокого КОоа), тем эффективнее работает наш бизнес.
Еще об оборачиваемости и правильном вычислении ООАср смотрите тут: «Оборотные активы предприятия и их показатели (анализ)».
Оценка эффективности через показатели загрузки и материалоемкости
Эффективностью использования оборотных активов характеризуется не только возвращаемость вложенных в ОА средств. Для любого бизнеса важно, чтобы средства не просто вернулись, а вернулись с прибылью. То есть если снова взять рассматриваемый нами 1 млн рублей, то, вкладываясь в дело, мы ожидаем не только возврата этого миллиона, но и дополнительного дохода с него (прибыли).
Этот дополнительный доход и являлся отправной точкой для разработки второй группы формул для расчета эффективности использования оборотных активов.
1. Коэффициент загрузки средств в обороте:
КЗ — коэффициент загрузки оборотных средств,
В — выручка от реализации.
Допустим, мы получили выручку 1,2 млн рублей (с нашего вложенного 1 млн) в двух периодах. Но в 1-м периоде ООАср был равен 0,3 млн рублей, а во втором — ООАср составил 0,4 млн рублей.
В каком периоде бизнес сработал более эффективно?
Сумма текущих вложений в ОА в течение периода, необходимая для получения данного объема выручки, составила порядка 25% от суммы всей выручки
Сумма текущих вложений в ОА в течение периода, необходимая для получения данного объема выручки, составила порядка 33% от суммы всей выручки
То есть в первом случае мы тратили меньше денег на финансирование необходимых ОА, чем во втором. Значит, в периоде 1 мы вкладывали меньше, но при этом получали тот же результат (такую же выручку). Следовательно, эффект от вложений в ОА в периоде 1 был выше.
2. Материалоотдача и материалоемкость.
Для полноты картины эффективность использования оборотных активов характеризуют дополнительные показатели, допускающие факторный анализ (по составляющим). Например, рассмотренный выше показатель ООАср на практике состоит из компонентов: основного сырья и материалов, вложений в общепроизводственные расходы и т. д. Для того чтобы понять, за счет чего из периода в период меняются приведенные выше показатели, считают материалоемкость и материалоотдачу бизнеса (обычно — производственного).
ВАЖНО! Подобные расчеты имеет смысл проводить для материальных компонентов ОА. Такие специфические виды ОА, как, например, дебиторская задолженность или финвложения, имеют свою специфику анализа.
- Материалоотдача:
В — выручка от реализации;
МЗ — материальные затраты, произведенные для получения данной выручки.
Тогда по нашему условному примеру с новым бизнесом:
1. Пусть из 1 млн рублей вложений мы закупили сырья и материалов на 0,5 млн рублей.
2. Тогда с авансированных 0,5 млн рублей на материалы мы получим 1,2 млн выручки. То есть вложенные в этот вид ОА средства вернутся к нам с условным увеличением в 1,2 / 0,5 = 2,4 раза.
ВАЖНО! Прирост вложений в данном случае получается именно условный, т. к., помимо вложений в материалы, мы будем производить и другие вложения — в оплату коммунального снабжения, зарплату рабочих и т. п. Но если сделать подобные расчеты по каждому из видов затрат, на которые мы выделили деньги, станет ясна роль каждого из них в получении заданного объема выручки. А также, сравнивая расчеты по нескольким периодам, можно судить о том, насколько правильно мы выбрали объекты ОА для вложений.
Допустим, мы закупаем одно и то же сырье для нашего бизнеса в 2 периодах. Но во втором периоде поставщик сырья поднял цены, ориентируясь на общерыночную тенденцию для данного вида сырья. Прочие показатели не изменились и приведены для наглядности. Тогда показатели эффективности использования оборотных средств:
4.5. Показатели эффективности использования оборотных средств
Важнейшими показателями эффективности использования оборотных средств является коэффициент оборачиваемости, длительность оборота оборотных средств и коэффициент загрузки оборотных средств.
Коэффициент оборачиваемости оборотных средств характеризует количество оборотов оборотных средств в течение определенного периода.
 (4.8)
где В — выручка от реализации (объем реализованной продукции), р.;
ОбС — среднегодовая стоимость оборотных средств, р.
Среднегодовой остаток оборотных средств рассчитывается по формуле
 , (4.9)
где ОбС0— величина оборотных средств на начало периода, р.
ОбСn— величина оборотных средств на n-ую дату, р.
n-число рассматриваемых дат.
Пример. Определите среднегодовую стоимость оборотных средств. Сумма оборотных средств на 1 января — 100 тыс. р.; апреля — 130 тыс. р.; 1 июля — 115 тыс. р.; 1 октября — 135 тыс. р.; 31 декабря — 140 тыс. р.
Решение: ОбС= (0,5*100+130+115+135+0,5*140)/(5-1)=125 тыс. р.
Коэффициент оборачиваемости часто называют скоростью оборота. Из формулы 4.8 видно, что он показывает, сколько рублей продукции приходится на рубль оборотных средств. Если коэффициент оборачиваемости не изменяется, то потребность в оборотных средствах растет прямо пропорционально росту выручке.
Коэффициент оборачиваемости – это основной показатель эффективности использования оборотных средств.
Чем выше коэффициент оборачиваемости, тем выше эффективность использования оборотных средств, так как с одного рубля оборотных средств снимается больше продукции. Если объем продукции увеличивать не надо, то чем быстрее осуществляется кругооборот оборотных средств (то есть выше значение коэффициента оборачиваемости), тем меньше может быть объем ресурсов, отвлекаемых для обслуживания воспроизводства.
Пример. Определить оборачиваемость оборотных средств для предыдущего примера и сумму абсолютного высвобождения оборотных средств, если скорость оборота увеличится в 1,2 раза.
Объем реализованной продукции– 600 тыс. рублей.
Решение. Коб = 600/125 = 4,8.
Абсолютное высвобождение рассчитывается по формуле
ОбС абс = ОбСб – ОбСпл , (4.10)
где ОбСпл – плановая величина оборотных средств, р.;
ОбСб – базовая величина оборотных средств, р.
ОбСпл = 600/(4,8 × 1,2) = 104,2 тыс. р.
Сумма высвобождения = 125-104,2= 20,8 тыс.р.
Показателем, обратным коэффициенту оборачиваемости, является коэффициент закрепления оборотных средств.
Коэффициент закрепления (К закреп) показывает величину оборотных средств, приходящуюся на один рубль реализованной продукции.
 . (4.11)
Длительность оборота – период времени, за который оборотные средства совершают один полный кругооборот.
Длительность оборота рассчитывается по формуле:
 , (4.12)
где F – продолжительность календарного периода, дни;
Коб – коэффициент оборачиваемости за период F.
Продолжительность календарного периода принимается округленно –360 дней в году, 90– в квартале, 30 в месяце.
При сокращении длительности кругооборота происходит высвобождение оборотных средств из оборота, и наоборот – увлечение длительности оборота вызывает потребность в дополнительных средствах.
Ускорение оборачиваемости оборотных средств всегда приводит к относительному высвобождению оборотных средств.
Относительное высвобождение оборотных средств рассчитывается по формулам:
ОбС от= ОбСб × Iv-ОбСпл., (4.13)
ОбС от=(Дб-Дпл) × Впл/F, (4.14)
где Iv – индекс роста объема реализованной продукции в плановом году по сравнению с базовым годом;
Дб, Дпл – соответственно длительность оборота в базовом и плановом годах;
Впл– объем реализованной продукции в плановом году.
Пример. Определить абсолютное и относительное высвобождение оборотных средств в плановом году.
В отчетном году величина оборотных средств составляла 100 тыс. р при объеме реализации 400 тыс. р. Планируется увеличить объем реализации на 25 % и снизить длительность оборота оборотных средств на 10 дней.
Решение:
Iv = (100+25)/100 = 1,25
Дб = 360 × 100/400 = 90 дней. Дпл=90 – 10 = 80 дней
ОбСпл = 80 × 400 ×1,25/360=111тыс. р.
ОбС абс= 100-111=-11тыс. р.
Таким образом, абсолютного высвобождения оборотных средств в плановом году не произошло, а наоборот, оборотные средства увеличились на 11 тыс. р.
ОбСот=(90-80)*400*1,25/360=13,9 тыс. р.
Относительное высвобождение оборотных средств в плановом году составило 13,9 тыс. р.
Эффективность и показатели оборотных средств
Оборотные средства представляют собой многоаспектную экономическую категорию и играют огромную роль в деятельности хозяйствующих субъектов.
В общем смысле оборотные средства предприятия принято определять как совокупность денежных средств, которые авансируются на создание его фондов, в частности – производственных оборотных фондов и фондов обращения.
Также оборотные средства можно определить в качестве предметов труда, имеющих стоимостное выражение и обладающих рядом свойств (особенностей), а именно:
- используемых на протяжении одного цикла производства;
- непрерывно изменяющих свою форму;
- переносящих свою стоимость на готовую продукцию.
Статья: Эффективность и показатели оборотных средств
Подобные характеристики определяют сущность оборотных средств и указывают на их роль в деятельности предприятия. Основная роль отводится обеспечению непрерывности процессов производства и реализации продукции.
Материально-вещественный состав оборотных средств представлен производственными фондами и фондами обращения, каждый из которых включает определенные элементы (рисунок 1).
Так, составные элементы оборотных производственных фондов субъекта хозяйствования представлены материально-производственными запасами, незавершенным производством и расходами будущих периодов.
В состав фондов обращения входит готовая продукция, в том числе отгруженные, но не оплаченные товары, задолженность дебиторов, денежные средства и финансовые вложения.

Рисунок 1. Материально-вещественный состав оборотных средств хозяйствующего субъекта. Автор24 — интернет-биржа студенческих работ
Соотношение составных элементов оборотных средств составляет их структура. Как правило, она зависит от отраслевой принадлежности хозяйствующего субъекта и особенностей производственного процесса. Как правило, оборотные средства формируются преимущественно за счет производственных фондов и в меньшей степени – за счет фондов обращения. Также они могут быть нормируемыми и ненормируемыми.
Общее понятие эффективности
Определяющим показателем использования оборотных средств хозяйствующего субъекта выступает их эффективность.
В современном мире термин «эффективность» имеет неоднозначное толкование, а подходы к определению ее сущности расходятся.
Эффективность представляет собой объективную экономическую категорию, обладающую количественными и качественными характеристиками. Фактически она выражает эффект от реализации определенных мероприятий.
В экономике эффект представляет собой конечный экономический результат, который достигается посредством реализации определённых мероприятий. Эффект – величина абсолютная. Его значение определяется разностью между полученным результатом и затратами, понесенными для его достижения.
Если эффект представляет собой абсолютный показатель, то эффективность является показателем относительным. Она характеризует собой отношение между чистым результатом (эффектом), полученным в результате проведения определенных мероприятий, и затратами на его достижение.
Таким образом, эффективность отражает степень результативности использования ресурсов и является одним из важнейших показателей оценки различных направлений деятельности хозяйствующего субъекта.
Показатели эффективности использования оборотных средств
Эффективность использования оборотных средств хозяйствующего субъекта измеряется при помощи оценки определенных абсолютных и относительных показателей. К основным показателям использования оборотных средств относятся:
- коэффициент оборачиваемости (Коб);
- длительность (время) одного оборота (Доб);
- коэффициент закрепления (Кзакр).
Рассмотрим их сущность и методику расчета более подробно. Основные формулы, используемые для расчета показателей использования оборотных средства хозяйствующего субъекта, представлены на рисунке 2.
Коэффициент оборачиваемости представляет собой относительный показатель, выражающий число оборотов, совершаемых оборотными средствами субъекта хозяйствования, за определенный временной промежуток, как правило, 1 год. Измеряется он в оборотах.

Рисунок 2. Методика расчета показателей использования оборотных средств. Автор24 — интернет-биржа студенческих работ
Длительность оборота показывает, сколько времени требуется предприятию для совершения одного полного кругооборота оборотных средств и/иди их составных элементов. Как правило, данный показатель измеряется в днях.
Кругооборот оборотных средств представляет собой последовательное прохождение ими следующих стадий: денежной, производственной, товарной. Общая схема кругооборота представлена на рисунке 3.

Рисунок 3. Схема кругооборота оборотных средств. Автор24 — интернет-биржа студенческих работ
Таким образом, непрерывно участвуя в процессе кругооборота, оборотные средства одновременно функционирую в двух сфера: сфере производства и сфере обращения.
Далее следует перейти к коэффициенту закрепления, иначе называемому коэффициентом загрузки оборонных средств. Фактически он представляет собой величину, обратную коэффициенту оборачиваемости, и показывает, какая величина оборотных средств и/или их элементов приходится на один рубль, вырученный от продаж готовой продукции.
Все эти показатели могут рассчитываться как для всей совокупности оборотных средств хозяйствующего субъекта, так и для их отдельных элементов, например, запасов или дебиторской задолженности. Временным периодом исследования может выступать год, квартал или месяц.
Определяющим же показателем эффективности использования оборотных средств хозяйствующего субъекта выступает непосредственно коэффициент эффективности, рассчитываемый по следующей формуле:
$Кэф = П / ОСср$, где:
- $Кэф$ – коэффициент эффективности оборотных средств;
- $П$ – прибыль хозяйствующего субъекта за исследуемый период;
- $ОСср$ – средняя величина оборотных средств за период.
Таким образом, коэффициент эффективности использования оборотных средств хозяйствующего субъекта показывает, сколько рублей прибыли приходится на один рубль, вложенный в оборотные средства. Чем больше значение этого показателя, тем выше эффективность использования производственных фондов и фондов обращения.
Выбор показателей и временной период оценки определяются целями и задачами исследования.
ПОКАЗАТЕЛИ ЭФФЕКТИВНОСТИ ИСПОЛЬЗОВАНИЯ ОБОРОТНЫХ СРЕДСТВ
Эффективность использования оборотных средств характеризуется системой показателей. Важнейшим критерием интенсивности использования оборотных средств является скорость их оборачиваемости. Чем короче период оборота средств и чем меньше они находятся на различных стадиях оборота, тем эффективнее они используются, тем больше денежных средств может быть направлено на другие цели предприятия, тем ниже себестоимость продукции.
Коэффициент оборачиваемости оборотныгх средств (Коб) показывает число оборотов, совершенных оборотными средствами за анализируемый период (квартал, полугодие, год). Он рассчитывается как отношение объема реализованной продукции к среднему остатку оборотных средств за отчетный период:
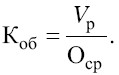
Чем больше коэффициент оборачиваемости, тем более эффективно предприятие использует оборотные средства.
Из формулы видно, что увеличение количества оборотов свидетельствует либо о возрастании объема реализованной продукции при неизменном остатке оборотных средств, либо о высвобождении некоторой суммы оборотных средств при неизменном объеме реализации, либо характеризует ситуацию, когда темпы роста объема реализации превышают темпы роста оборотных средств. Ускорение или замедление оборачиваемости оборотных средств определяется сопоставлением фактического коэффициента оборачиваемости с его значением по плану или за предыдущий период.
Длительность одного оборота в днях показывает, за какой срок оборотные средства совершают полный оборот, т. е. возвращаются к предприятию в виде выручки от реализации продукции. Вычисляется путем деления количества дней в отчетном периоде (год, полугодие, квартал) на коэффициент оборачиваемости:

Подставляя вместо коэффициента оборачиваемости его формулу, получаем:
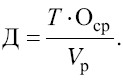
в практике финансовых расчетов для упрощения при вычислении длительности одного оборота количество дней в месяце принимается равным 30, в квартале – 90, в году – 360.
Коэффициент загрузки средств в обороте характеризует сумму оборотных средств, авансируемых на один рубль выручки от реализации продукции. По аналогии с фондоемкостью основных средств этот показатель представляет собой оборотную фондоемкость, т. е. затраты оборотных средств (в копейках) на один рубль реализованной продукции:
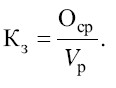
Коэффициент загрузки является величиной, обратной коэффициенту оборачиваемости, значит, чем меньше коэффициент загрузки средств в обороте, тем эффективнее используются оборотные средства на предприятии.
Кроме рассмотренных общих показателей оборачиваемости оборотных средств, для выявления конкретных причин изменения общей оборачиваемости определяются показатели частной оборачиваемости, которые отражают степень использования оборотных средств в каждой стадии кругооборота и по отдельным элементам оборотных средств (рассчитываются аналогично приведенным выше формулам).
Эффективное использование оборотных средств заключается не только в ускорении их оборачиваемости, но и в снижении затрат на производство и реализацию продукции вследствие экономии отдельных элементов оборотных средств (сырья, материалов, энергии). Важнейшим обобщающим показателем эффективности использования материальных ресурсов на предприятии принято считать материалоемкость продукции (Ме) – отношение суммы материальных затрат к объему выпуска или реализации продукции:
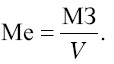
Частными показателями материалоемкости являются сырьеемкость, металлоемкость, электроемкость, топливо-емкость и энергоемкость; при их расчете в числителе отражаются соответственно количество израсходованного сырья, металла, электроэнергии, топлива и энергии всех видов в натуральном или стоимостном выражении.
Обратным показателем материалоемкости выступает материалоотдача, которая определяется по формуле:
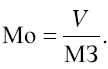
Чем лучше используются сырье, материалы, полуфабрикаты, энергия, тем ниже материалоемкость и выше матери-алоотдача.
На основе проведенного анализа эффективности использования оборотных средств намечаются пути ускорения их оборачиваемости. Ускорение оборачиваемости достигается различными мероприятиями на стадиях образования производственных запасов, производства и реализации готовой продукции.
Управление использованием оборотных средств предполагает реализацию следующих путей ускорения оборачиваемости:
#8594; интенсификация производственных процессов, сокращение длительности производственного цикла, устранение разного рода простоев и перерывов в работе, сокращение времени естественных процессов;
#8594; экономное использование сырьевых и топливно-энергетических ресурсов: применение рациональных норм расхода сырья и материалов, внедрение безотходного производства, поиск более дешевого сырья, совершенствование системы материального стимулирования экономии ресурсов. Все вышеперечисленные мероприятия позволят снизить материалоемкость производимой продукции;
#8594; совершенствование организации основного производства: ускорение НТП, внедрение прогрессивной техники и технологии, улучшение качества инструмента, оснастки и приспособлений, развитие стандартизации, унификации, типизации, оптимизация форм организации производства (специализация, кооперирование, рационализация межзаводских связей);
#8594; совершенствование организации вспомогательного и обслуживающего производства: комплексная механизация и автоматизация вспомогательных и обслуживающих операций (транспортных, складских, погрузочно-разгрузоч-ных), расширение складской системы, применение автоматизированных систем складского учета;
#8594; улучшение работы с поставщиками: приближение поставщиков сырья, материалов и полуфабрикатов к потребителям, уменьшение интервала между поставками, ускорение документооборота, использование прямых длительных связей с поставщиками;
#8594; улучшение работы с потребителями продукции: приближение потребителей продукции к изготовителям, совершенствование системы расчетов (отпуск продукции на условиях предоплаты, что сократит дебиторскую задолженность), увеличение объема реализованной продукции вследствие выполнения заказов по прямым связям, тщательная и своевременная подборка и отгрузка продукции по партиям и ассортименту, уменьшение запасов готовой продукции вследствие совершенствования планирования отгрузки готовой продукции;
#8594; применение логистических подходов в управлении закупками, организации производства, в сфере сбыта готовой продукции, что позволит сократить длительность кругооборота оборотных средств и уменьшить издержки производства и реализации.
Понравилась статья? Добавь ее в закладку (CTRL+D) и не забудь поделиться с друзьями: