Порядок представления уточненной декларации по НДС в 1С
При обнаружении в декларации факта неотражения или неполноты отражения сведений, а также ошибок, приводящих к занижению суммы налога, подлежащей уплате, налогоплательщик обязан представить в налоговый орган уточненную декларацию (п. 1 ст. 81 НК РФ). Уточненные декларации по НДС составляются на основании данных Дополнительных листов к Книге покупок и Книге продаж.
Форма представления: представляется по форме первичной декларации (п. 5 ст. 81 НК РФ).
Порядок представления: в электронном виде (п. 7 ст. 5 Федерального закона от 04.11.2014 N 347-ФЗ, Письмо ФНС России от 20.03.2015 N ГД-4-3/4440@). Только налоговые агенты, не являющиеся плательщиками НДС, могут представлять в бумажном виде (численность которых менее 100 человек).
Разделы 1-7: обязательно включаются все разделы с измененными данными, которые были представлены в первичной декларации.
Разделы 8 и 9: если изменения внесены в Дополнительный лист книги покупок, то заполняется:
- Приложение 1 к Разделу 8 с признаком актуальности «0» (в 1С:8 – «Неактуальны»);
- Раздел 8 с признаком актуальности «1» (в 1С:8 – «Актуальны»).
Если изменения внесены в Дополнительный лист книги продаж, то заполняется:
- Приложение 1 к разделу 9 с признаком актуальности «0» (в 1С:8 – «Неактуальны»);
- Раздел 9 с признаком актуальности «1» (в 1С:8 – «Актуальны»).
Порядок заполнения уточенной декларации по НДС ФНС разъяснила в своем Письме от 21.03.2016 N СД-4-3/4581@. В уточнённой декларации по НДС в строке 001 разделов 8 и 9 указывается признак актуальности «0» или «1».
- Вариант №1 Признак актуальности «0» — полностью заменяет все ранее указанные сведения. Он используется в случае, если в ранее представленной декларации сведения не представлялись, либо в случае замены сведений, если выявлены ошибки в ранее поданных сведениях или неполнота отражения сведений.
- Вариант №2 Признак актуальности «1» — сведения в первичной декларации верны и замене не подлежат. При этом изменения, внесенные в книгу покупок и продаж, отражаются в Приложениях к разделам 8 и 9 уточненки, т.е. в этих Приложениях в графе 3 по строке 001 указывается цифра «0».
- Приложение 1 к разделу 8 с признаком актуальности «0» (в 1С:8 – «Неактуальны»);
- Раздел 8 с признаком актуальности «1» (в 1С:8 – «Актуальны»);
- Раздел 9 с признаком актуальности «1» (в 1С:8 – «Актуальны»).
Если по ошибке в составе уточненной декларации Раздел 9 и 8 выгружен без данных с признаком актуальности «0», то данные этого раздела в первичной декларации затрутся.
Уточненную декларацию невозможно аннулировать или отозвать. Необходимо представить новую уточненную декларацию с разделом 9 и 8 с признаком актуальности «0», куда необходимо включить все данные этого раздела, а также все разделы с 1 по 7 и все Приложения к разделам 8 и 9 ранее представленные.
Камеральная проверка декларации осуществляется ИФНС в течение 3-х месяцев со дня ее представления. Если представлена уточненная декларация, то текущая камеральная проверка заканчивается и начинается новая по вновь представленной декларации (п. 9.1 ст. 88 НК РФ).
В процессе камеральной проверки инспекторы вправе требовать первичку, счета-фактуры если в «уточненке»:
- НДС предъявляется к возмещению (п. 8 ст. 88 НК РФ);
- есть противоречия, несоответствие данных с отчетностью контрагента, приводящие к занижению налога (п. 8.1 ст. 88 НК РФ);
- сумма налога к уплате уменьшена и такая декларация уточняется через два года после подачи первичной отчетности (п. 8.3 ст. 88 НК РФ).
ИФНС вправе истребовать пояснения, обосновывающие изменение соответствующих показателей налоговой декларации в течение пяти дней, если в «уточненке» (п. 3 ст. 88 НК РФ):
- уменьшена сумма налога, подлежащая уплате в бюджет;
- допущены ошибки и противоречия, выявлены несоответствия в сведениях, имеющихся у ИФНС.
В иных случаях налоговый орган не вправе требовать дополнительные сведения и документы, если их представление не предусмотрено НК РФ.
Подписывайтесь на наши YouTube и Telegram чтобы не пропустить
важные изменения 1С и законодательства
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе БухЭксперт8 на 14 дней бесплатно
Похожие публикации
-
ФНС привела подробные разъяснения о том, что делать налогоплательщику при.Для того, чтобы правильно исправить ошибку по НДС, необходимо понять.Из данной публикации вы узнаете об алгоритме исправления суммовых ошибок.«Технические» ошибки – это ошибки, которые допущенные не в счете-фактуре.
(9 оценок, среднее: 5,00 из 5)
Обсуждение (2)
Все, что надо бухгалтеру
Вполне доходчиво.При формировании уточненки всегда сомневались в признаках актуальности. Теперь все встало на свои места
Уточненка по НДС: когда нужна и как составить
Уточнить обязательства по НДС нужно, когда вы ошиблись в расчетах и сами обнаружили свою ошибку. Уточненка может потребоваться в ответ на требование налоговой инспекции о даче пояснений по сданной декларации. Вспомним, на что нужно обратить внимание при корректировках НДС.
Когда требуется корректировка НДС
Корректировку по НДС необходимо представить в следующих случаях.
- Вы обнаружили, что допустили ошибки в первичной декларации по НДС , отразили в ней не все данные или занизили сумму налога к уплате.
Если ошибка в декларации привела к занижению суммы налога, возможен штраф за неуплату налога, доначисления и пени. Чтобы этого не допустить, недоимку вместе с пенями следует погасить до подачи уточненной декларации.
2. Поступило требование от налоговой о представлении пояснения по сданной декларации (п. 3 ст. 88 НК РФ) .
Представить пояснения надо в течение 5 рабочих дней после получения требования. Из них должно быть ясно, какие изменения вы внесли в уточненную декларацию по НДС.
Если вы не подадите пояснения по требованию инспекции, вас оштрафуют на 5000 рублей по статье 129.1 НК РФ.
Когда корректировка декларации по НДС не обязательна
Подача корректировки по НДС не требуется, если налог по декларации не был занижен.
Это следующие ситуации:
- вы переплатили НДС;
- вы не заявили вычет по НДС, но его можно перенести на более поздний период;
- вы выставили или получили счет-фактуру с корректировками (он регистрируется в квартале, когда он выставлен или получен);
- налоговая начислила НДС по итогам проверки (см. письмо ФНС от 21 ноября 2012 г. № АС-4-2/19576);
- декларация содержит технические ошибки, которые не влияют на сумму НДС.
Во всех этих случаях уточненку можно подать в добровольном порядке.
Как подать уточненную декларацию по НДС
Уточненные декларации по НДС подаются в электронном виде в формате, который действовал на дату сдачи первичного отчета. Применять актуальную форму декларации нельзя (ст. 81 НК РФ).
Например, если вы сейчас вносите исправления в декларацию за 3 квартал 2021 года, нужно использовать бланк, утвержденный приказом ФНС от 26 марта 2021 г. № № ЕД-7-3/228@ . С тех пор форма декларации опять поменялась в связи с изменениями в НК РФ, принятыми на 2022 год (приказ ФНС от 24 декабря 2021 г. № ЕД-7-3/1149@) .
Как подготовить уточненную декларацию по НДС
В уточненную декларацию включайте:
- все разделы и приложения из первичной декларации по НДС, даже если в них нет ошибок и дополнений;
- разделы декларации и приложения к ним, в которых вы собираетесь отразить данные, не учтенные при подаче первичного отчета.
Уточненная декларация будет содержать в себе актуальные сведения.
При заполнении уточненной декларации по НДС учтите следующие моменты:
- в декларации и приложениях к ней номер корректировки должен совпадать;
- поле «Признак актуальности» заполняйте только в приложениях. Ставьте «0», если в составе уточненки есть новые версии книги покупок, книги продаж и других приложений. Ставьте «1», если новую версию приложения отправлять не нужно;
- если к книге продаж или книге покупок за один и тот же квартал составлено несколько дополнительных листов (уточнения вносились 2 и более раз), в Приложениях № 1 к разделу 8 или 9 информация из нескольких дополнительных листов отражается как один дополнительный лист. То есть если вы отправляете уточненную декларацию с дополнительным листом с признаком «0», он автоматически заменит все имеющиеся данные по предыдущему дополнительному листу.
По остальным разделам все данные, которые требуют исправлений, просто замените на верные. Правильные данные укажите без изменений.
Если налог переплатили
Если вы в результате ошибки переплатили НДС в бюджет, перерасчет налоговой базы и самого налога можно сделать в текущем налоговом периоде. То есть в том периоде, когда вы выявили такую ошибку (п. 1 ст. 54 НК РФ).
Уточненную декларацию за тот квартал, к которому относится ошибка, вы можете не представлять.
Напомним, что статьей 81 Налогового кодекса также установлена не обязанность, а право фирмы представлять уточненную налоговую декларацию при обнаружении ошибок, не приводящих к занижению суммы налога.
Более того, если фирма имеет переплату по НДС, которая больше или равна сумме налога, подлежащей к доплате по уточненке (с учетом пеней), то переплата по налогу пойдет в зачет платежей, связанных с уточнением декларации. Поэтому штрафа за неуплату налога не будет (письмо Минфина от 23 мая 2017 г. № 03-02-07/1/31591).
Уточненная декларация по НДС. Разбираемся как исправить ошибки. Уточненная (корректировочная) декларация по НДС: особенности заполнения Корректировка отчета по ндс в 1с
Подать уточненную декларацию налогоплательщик обязан в случае, если ошибка привела к неуплате налога, в частности, когда в декларации была занижена сумма НДС к уплате (п.1 ст.81 НК РФ). Если же налогоплательщик совершил иную ошибку, то обязанности по представлению «уточненки» у него нет, но он вправе внести исправление в декларацию по НДС.
На практике некоторые технические ошибки, не затрагивающие числовые показатели, можно исправить в рамках камеральной проверки декларации по НДС. Когда налоговый орган обнаружит нестыковки между данными о счетах-фактурах в декларациях налогоплательщиков-контрагентов, он запросит пояснения и при ответе на это требование налогоплательщик сможет пояснить и фактически скорректировать недочеты в заполнении разделов 8 или 9 декларации по НДС.
Так, например, если при заполнении Разделов 8 или 9 декларации по НДС, т.е. при заполнении книги продаж или книги покупок, налогоплательщик неверно указал номер или дату счета-фактуры, ошибся в ИНН покупателя или продавца, представлять «уточненку» по НДС не обязательно. Также нет необходимости в исправлении декларации, если в книге покупок и Разделе 8 декларации по НДС соответственно налогоплательщик забыл указать или указал неверно регистрационный номер таможенной декларации из графы 11 полученного от продавца счета-фактуры.
Но в любом случае налогоплательщику необходимо внести исправления в книгу продаж (книгу покупок), указав в них правильные данные.
Некоторые налогоплательщики переживают, что при внесении данных о счетах-фактурах в бухгалтерскую программу неверно указали адрес продавца или покупателя и при проведении камеральной проверки декларации по НДС налоговый орган обнаружит эту ошибку. Хотим напомнить, что такие реквизиты не отражаются ни в книге продаж, ни в книге покупок, а значит и в декларации по НДС. Поэтому опасаться нестыковок данных декларации с данными ЕГРЮЛ, ЕГРИП или декларацией контрагента не нужно. Если адрес в счете-фактуре был заполнен корректно, то бухгалтеру достаточно внести изменения в бухгалтерскую программу, указав правильные реквизиты контрагента.
В тоже время, если продавец ошибся в номере или дате счета-фактуры, указал неверный ИНН покупателя и не хочет, чтобы при проведении проверки декларации по НДС, представленной его покупателем, у налоговых органов были лишние вопросы, он вправе представить уточненную декларацию по НДС, указав в ней правильные реквизиты счетов-фактур, чтобы данные продавца совпали с данными, указанными в декларации покупателя.
Если при заполнении декларации налогоплательщик совершил ошибку в цифровых показателях, то ее можно исправить только путем представления уточненной декларации.
Как исправить ошибку в декларации НДС?
Как уже говорилось, если ошибка привела к неуплате налога, налогоплательщик обязан ее исправить, представив уточненную декларацию. А чтобы избежать штрафных санкций, перед представлением «уточненки» необходимо уплатить недоимку и соответствующие пени (п.1 и п.4 ст.81 НК РФ). Также, путем представления уточненной декларации по НДС при желании налогоплательщика исправляется ошибка, которая не повлияла на исчисление налога (например, ошибки в реквизитах счетов-фактур, отраженные в Разделах 8-11 Декларации по НДС).
В тоже время п.1 ст.54 НК РФ предусмотрена возможность перерасчета налоговой базы и суммы налога в периоде обнаружения ошибки, если такая ошибка привела к излишней уплате налога, т.е. данная норма позволяет исправить ошибку, не представляя уточненную налоговую декларацию.
Однако в отношении НДС данное правило применить невозможно.
Это связано с тем, что в декларацию включаются данные о счетах-фактурах и при исправлении налоговой базы в текущем периоде невозможно корректно заполнить декларацию (в т.ч. скорректировать данные о выставленном счете-фактуре в разделе 9 декларации по НДС), т.е. исправление ошибки в текущем периоде правилами заполнения Декларации по НДС не предусмотрено.
А в отношении вычетов НДС п.1 ст.54 НК РФ вообще неприменим, поскольку при исправлении ошибки вычеты корректируют только сумму исчисленного налога, а перерасчет налоговой базы не производится. Правда некоторые вычеты можно совершенно официально переносить на более поздний период, но об этом мы расскажем чуть позже.
Итак, на практике получается, что исправить ошибки в декларации по НДС, допущенные в прошедшем периоде, можно только в периоде их совершения, т.е. путем представления уточненных деклараций. Но прежде необходимо внести исправления в книгу продаж или книгу покупок.
Общие правила исправления книги продаж и книги покупок
Скорректировать данные этих налоговых регистров необходимо и в том случае, когда обязанности в представлении уточненной декларации нет и налогоплательщику необходимо исправить технические ошибки. При обнаружении ошибок после окончания квартала, в котором они совершены, исправительные записи в книгу продаж или в книгу покупок производятся в дополнительных листах книги продаж (книги покупок), в которых были допущены ошибки (п. 4 Правил ведения книги покупок, п. п. 3, 11 Правил ведения книги продаж, утв. Постановлением N 1137)
Чтобы внести в книгу продаж или книгу покупок запись о ранее не включенных в них счетах-фактурах необходимо зарегистрировать «забытые» счета фактуры в дополнительном листе к книге продаж или книге покупок соответственно. А чтобы убрать ошибочную запись, в дополнительном листе к книге покупок (книги продаж) необходимо повторить «лишнюю» запись о счете-фактуре, указав числовые показатели счета-фактуры с отрицательным знаком.
Разберем подробнее самые распространенные ошибки и варианты их исправления
Ошибка 1. Забыли зарегистрировать выставленный счет-фактуру в книге продаж
Счета-фактуры нужно зарегистрировать в книге продаж в том периоде, в котором возникло налоговые обязательства (п. 2 Правил ведения книги продаж). Соответственно «забытый» счет-фактуру следует зарегистрировать в дополнительном листе книги продаж квартала, в котором возникла налоговая база по НДС. Также необходимо представить уточненную декларацию по НДС, предварительно уплатив недоимку и пени.
Ошибка 2. Выставлен «лишний» счет-фактура
Во многих организациях оформлением первичных документов и счетов-фактур занимаются менеджеры, а не сотрудники бухгалтерии. Поэтому после окончания квартала иногда выясняется, что была оформлена реализация товаров (работ, услуг), которой не было.
Такие ситуации характерны для организаций, выполняющих строительно-монтажные работы. В последний день квартала подрядчик составил акт выполненных работ, выписал счет-фактуру, но заказчик отказался от подписания акта по объективным причинам. В такой ситуации нет реализации работ, а значит и счет-фактура выписан преждевременно. Соответственно его нужно аннулировать.
ФНС РФ разъясняет, если выставленный счет-фактуру продавец не зарегистрировал в книге продаж, а покупатель в книге покупок, то никаких налоговых последствий у сторон сделки не возникает (Письмо ФНС РФ от 30 апреля 2015 г. N БС-18-6/499@). Т.е., чтобы аннулировать ошибочно выставленный счет-фактуру продавцу необходимо аннулировать запись о нем в книге продаж.
Если ошибочно выставленный счет-фактуру покупатель зарегистрировал в книге покупок, то ему необходимо аннулировать запись о нем в книге покупок. Как уже говорилось, если необходимо внести изменения в книгу продаж или в книгу покупок после окончания квартала, такие исправления вносятся в дополнительных листах книги продаж (книги покупок), т.е. записи о «лишних» счетах-фактурах аннулируются (числовые показатели отражаются с отрицательным значением).
Ошибка 3. Зарегистрировали счет-фактуру с неправильными числовыми показателями (завысили или занизили сумму НДС к уплате)
При регистрации правильно заполненных счетов-фактур можно допустить ошибку при заполнении книги покупок (книги продаж), указав неверные данные. В этом случае для исправления ошибок аннулируют неправильные записи о счетах-фактурах, т.е. в дополнительном листе книги продаж (книги покупок) повторяют ошибочные записи, но указывают числовые показатели со знаком «минус» и делают правильную запись.
В такой ситуации не зависимо от результатов перерасчета следует представить уточненную декларацию по НДС. Если налогоплательщик занизил сумму НДС к уплате, то перед представлением «уточненки» необходимо уплатить недоимку и соответствующие пени.
Ошибка 4. Забыли заявить вычет НДС
Практика показывает, что чаще всего налогоплательщики забывают заявить к вычету НДС, исчисленный при получении предоплаты при отражении отгрузки товаров (работ, услуг) (п.8 ст.171, п.6 ст.172 НК РФ). Многие забывают принять к вычету НДС, уплаченный в качестве налоговых агентов. В этих ситуациях, если налогоплательщик желает воспользоваться «забытыми» вычетами следует представить уточненную декларацию по НДС, увеличив сумму вычетов.
Дело в том, что, по мнению Минфина РФ, не все вычеты можно переносить на более поздний период.
В соответствии с п.1.1 ст.172 НК РФ вычет НДС по товарам (работам, услугам), указанным в п.2 ст.171 НК РФ, т.е. НДС, предъявленный продавцами и «таможенный» НДС, можно заявить в течение трех лет после отражения товаров (работ, услуг) в учете. Причем вычеты можно заявлять частями в разных кварталах (Письмо Минфина России от 18.05.2015 N 03-07-РЗ/28263).
Исключения составляют основные средства, оборудование к установке и (или) нематериальные активы. НДС по ним переносить можно, но заявлять его необходимо в полном объеме (т.е. частично переносить вычет нельзя) (Письмо Минфина России от 19.12.2017 N 03-07-11/84699).
Вычеты, не указанные в п.1.1. ст.172 НК РФ переносить на более поздний период нельзя.
Соответственно, если налогоплательщик обнаружил, что забыл принять к вычету НДС, исчисленный при получении предоплаты на дату отгрузки товаров (работ, услуг) или НДС, уплаченный налоговым агентом, и не хочет спорить с налоговыми органами, заявить такие вычеты следует в том квартале, в котором выполнены условия для вычета, т.е. в уточненной декларации по НДС. Переносить эти вычеты на более поздний период не следует (Письма Минфина от 21.07.2015 N 03-07-11/41908, от 09.04.2015 N 03-07-11/20290).
В тоже время, нормами главы 21 НК РФ могут быть установлены иные сроки для вычетов НДС. Например, вычет НДС при возврате предоплаты или возврате товаров (работ, услуг) возможен после отражения в учете соответствующих операций по корректировке в связи с возвратом товаров или отказом от товаров (работ, услуг), но не позднее одного года с момента возврата или отказа (п.5 ст.171 и п.4 ст.172 НК РФ).
А вычет по корректировочным счетам-фактурам производится в течение трех лет с момента выставления корректировочного счета-фактуры (п.13 ст.171 и п.10 ст.172 НК РФ). Поэтому заявить такие вычеты можно как в текущем периоде, так и в уточненной декларации по НДС, если конечно сроки для
вычета НДС не пропущены.
Таким образом, если налогоплательщик обнаружил, что забыл заявить вычет НДС, которым можно воспользоваться в более позднем периоде, представлять уточненную декларацию по НДС не обязательно. Его можно заявить в текущем периоде. Если же «переносить» вычет на более поздний период нельзя, для реализации права на вычет следует представить «уточненку». В этом случае, забытый счет-фактуру следует зарегистрировать в дополнительном листе книги покупок квартала, в котором возникло право на вычет.
Ошибка 5. Допущена ошибка при заполнении счета-фактуры
Если была допущена ошибка при заполнении счета-фактуры, например, указали не ту цену за товар, перепутали ставку налога и пр., т.е. ошибка в счете-фактуре препятствует налоговым органам определить продавца, покупателя, товаров (работ, услуг), их стоимость, сумму и ставку НДС, счет-фактуру необходимо исправить (п.2 ст.169 НК РФ). В противном случае, покупатель не может принять к вычету НДС.
Счета-фактуры исправляют путем выставления исправленного (правильно заполненного) счета-фактуры с тем же номером и датой. При этом в строке 1а указывают номер и дату исправления счета-фактуры. Остальные показатели счета-фактуры заполняют так, как нужно было это сделать изначально (правильно).
После исправления счета-фактуры продавцу необходимо внести исправления в книгу продаж того периода, в котором был зарегистрирован первоначальный счет-фактура. Если счет-фактура исправлен после окончания квартала, в котором он был зарегистрирован в книге продаж, то исправления книги продаж производятся в дополнительном листе книги продаж того квартала, в котором был зарегистрирован счет-фактура с ошибкой.
Запись о неправильно заполненном счете-фактуре аннулируется, т.е. его числовые показатели указываются с отрицательным значением и регистрируется исправленный счет-фактура.
После составления дополнительного листа книги продаж необходимо представить уточненную декларацию по НДС, не зависимо от того как изменилась налоговая база по НДС, в т.ч. чтобы оградить покупателя от лишних взаимодействий с налоговыми органами.
Если покупатель получил исправленный счет-фактуру, он может принять к вычету НДС в том периоде, в котором он заявил вычет по неправильно заполненному счету-фактуре. Такое право налогоплательщики официально получили с 01.10.2017 г. (Постановление Правительства РФ от 19.08.2017 N 981), после внесения изменений в правила заполнения НДС-документов, утвержденных Постановлением Правительства РФ от 26 декабря 2011 г. N 1137 (далее -Постановление N 1137).
С 1 октября 2017 г. исправленный счет-фактура, полученный после окончания налогового периода, регистрируются в дополнительном листе книги покупок за квартал, в котором был зарегистрирован счет-фактура до внесения в него исправлений (п. 4. и п. 9 Правил ведения книги покупок, применяемой при расчетах по налогу на добавленную стоимость, утв. Постановлением N 1137). При этом запись о неправильно заполненном счете-фактуре аннулируется (п.3 и п. 5 Правил заполнения дополнительного листа книги покупок, применяемой при расчетах по налогу на добавленную стоимость, утв. Постановлением N 1137).
Например, покупатель принял к вычету НДС по неправильно заполненному счету-фактуре во третьем квартале 2017 года, а во втором квартале 2018 года получил исправленный счет-фактуру. В этом случае в дополнительном листе книги покупок за 3-й квартал 2017 года он аннулирует запись о неправильно заполненном счете-фактуре и зарегистрирует исправленный счет-фактуру.
И здесь может возникнуть вопрос: нужно ли покупателю представлять уточненную декларацию по НДС, если сумма вычетов не изменилась? Например, в 3-м квартале 2017 года покупатель принял к вычету НДС по товарам на основании счета-фактуры на сумму 118 000 руб., т.е. 18 000 НДС, а во 2-м квартале 2018 года получил исправленный счет-фактуру на сумму 236 000 руб., в т.ч. НДС 36 000 руб.
Чтобы сумма вычетов в уточненной декларации по НДС не увеличилась, налогоплательщик принял решение заявить вычет по исправленному счету-фактуре частями, т.е. он аннулировал запись о неправильно заполненном счете-фактуре на сумму 118 000 руб. и зарегистрировал исправленный счет-фактуру в дополнительном листе книги покупок за 3-й квартал 2017 года, указав в графе 15 дополнительного листа книги покупок стоимость товаров (работ, услуг), указанную в графе 9 по строке «Всего к оплате» исправленного счета-фактуры (в нашем примере-236000 руб.), а в графе 16 — сумму НДС, принимаемую к вычету- 18000 руб. Оставшуюся часть вычета (18000 руб.) по исправленному счету-фактуре он отразил в книги покупок текущего периода. Соответственно сумма вычетов НДС по итогам 3-го квартала 2017 года не изменилась.
Дело в том, что существенные ошибки в счете-фактуре, в частности ошибки в стоимости товаров и сумме предъявленного НДС лишают покупателю права на вычет НДС (п.2 ст.169 НК РФ). Соответственно не зависимо от того, получил покупатель исправленный счет-фактуру или нет, вычет по неправильно заполненному счету-фактуре невозможен. А значит, приняв к вычету НДС, покупатель завысил сумму вычетов, т.е. совершил ошибку, которая привела к неуплате налога и обязан ее исправить (п.1 ст.81 НК РФ). Вычет НДС по исправленному счету-фактуре — это право налогоплательщика и это право следует заявить в декларации по НДС.
Кроме того, при отсутствии уточненной декларации по НДС у покупателя данные уточненной декларации по НДС у продавца не «схлопнутся» с данными декларации покупателя. Поэтому существует риск, что при непредставлении уточненной декларации по НДС налоговый орган при проведении выездной проверки «снимет» с вычетов всю сумму НДС по неправильно заполненному счету-фактуре, при этом право на вычет по исправленному счету-фактуре налоговый орган «навязывать» налогоплательщику не будет.
Как заполнить и составить уточненную декларацию по НДС?
После внесения изменений в книгу продаж и (или) книгу покупок представляем уточненную декларацию по НДС. В уточненную декларацию нужно включить те разделы декларации и приложения к ним, которые ранее были представлены в налоговый орган, с учетом внесенных в них изменений, а также иные разделы декларации и приложения к ним, в случае внесения в них изменений (дополнений) (п.2 Порядка заполнения декларации по НДС, утв. Приказом ФНС России от 29.10.2014 N ММВ-7-3/558@ (далее — Порядок заполнения декларации)).
Т.е. Разделы 1-7 декларации по НДС представляются «повторно» (с учетом необходимых исправлений). Так, например, если налогоплательщик ошибся в сумме налоговой базы или вычетов НДС, отражаемых в Разделе 3 декларации по НДС, ему необходимо скорректировать данные этого раздела и итоговую сумму НДС, подлежащую уплате в бюджет, отражаемую в Разделе 1 Декларации.
При использовании дополнительного листа книги продаж и (или) книги покупок для исправления ошибки уточненную декларацию следует дополнить Приложением N 1 к разделу 9 (данными из доплиста книги продаж) и (или) Приложением N 1 к разделу 8 (данными из доплиста книги покупок). При этом в разделах с 8 по 12, если их исправлять не нужно в графе 3 по строке 001указывается признак актуальности сведений цифра «1», а в строках 005, 010 — 190 ставятся прочерки (п. 45.2 и др. Порядка заполнения декларации).
В Приложениях N 1 раздела 8 и 9 декларации по строке 001 указывается признак актуальности сведений цифра «0». Т.е. данные из книги продаж и покупок, а также данные разделов 10-12 декларации (если они были включены в первоначальную декларацию) повторно загружать не нужно, в приложения N 1 к разделу 8 и разделу 9 будут загружены только данные дополнительных листов книги продаж и книги покупок.
В случае, если налогоплательщик уже представлял уточненную декларацию и такая необходимость возникла снова, т.е. к книге продаж или книге покупок за один и тот же квартал составлено несколько дополнительных листов, в Приложениях № 1 к разделу 8 и (или) 9 информация из нескольких дополнительных листов отражается как один дополнительный лист.
Т.е. в строках 090 — 300 Приложения № 1 к разделу 9 декларации отражаются данные, указанные в графах 2 — 8, 10 — 19 всех дополнительных листов книги продаж (п. 48.8 Порядка заполнения налоговой декларации по налогу на добавленную стоимость, утв. Приказом ФНС России от 29.10.2014 N ММВ-7-3/558@). Аналогично заполняется и Приложение № 1 к разделу 8.
Мы рассмотрели лишь самые «популярные» ошибки в декларации по НДС и возможные варианты их исправления. Если у Вас остались вопросы — обращайтесь в компанию «Правовест Аудит». Наши консультанты, аудиторы и юристы — всегда готовы помочь в решении сложных вопросов.
Если так случилось, что период в 1С закрыт, все отчеты сданы в налоговую, а от поставщика приходит Счет-фактура датированная закрытым периодом. Что в этом случае делать? — формировать дополнительные листы к книге покупок в текущем периоде и сдаем уточненную декларацию по НДС. А как правильно оформить это в 1С:Бухгалтерии 8? Об этом и будет данная статья.
Итак, для простоты берем конкретные цифры и даты:
- Закрыт 2 квартал 2009 года
- Счет-фактура (полученная) имеет дату от 15 июня 2009 года на сумму 118 рублей, в т.ч. НДС 18 рублей
Сейчас у нас 25 августа 2009 года (отчеты за полугодие сданы)
Что должно получиться:
- 1. ОСВ за 2 квартал должна остаться неизменной (все изменения текущим перидом)
Как это отразить в 1С:Бухгалтерии 8. Идем по порядку
1. ОСВ за 2 квартал должна остаться неизменной (все изменения текущим периодом)
Здесь все просто:
вводим «поступление товаров и услуг». Дата документа текущая (25 августа 2009 года), дата документа входящая 15 июня 2009 (рисунки доступны в pdf версии статьи внизу документа).
2. Должны быть распечатаны дополнительные листы к книге покупок
Создаем документ «Формирование записей книги покупок» (как обычно), заполняем через кнопку «заполнить». При этом в табличную часть «Вычет НДС по приобретенным ценностям» кроме всех покупок за текущий период попадет строка с нашей Счет-фактурой. Нам остается только указать корректируемый период (15 июня 2009 года) и установить отметку «Запись доп.листа» (рисунки доступны в pdf версии статьи внизу документа).
Для печати дополнительного листа переходим в отчет «Книга покупок», указываем в настройках период июнь 2009, галочка «формировать дополнительные листы» «за текущий период», галочка «выводить только доп.листы» и получаем требуемый результат (рисунки доступны в pdf версии статьи внизу документа)
3. Декларация по НДС за полугодие должна учитывать новую Счет-фактуру
Здесь казалось бы все просто: заходим в существующую декларацию, нажимаем «заполнить» и отчет готов. Но есть маленький нюанс: при заполнении декларации 1С учитывает данные и изменения до даты подписи документа. Это поле заполняется автоматически текущей датой при формировании нового отчета и на него, как правило, никто не обращает внимания. Поэтому, если просто нажать «заполнить» в ранее созданной декларации, наша счет-фактура в нее не попадет. Поэтому лучше создать новый отчет и заполнить его (можно изменить дату подписи в существующем и перезаполнить, но тогда Вы потеряете историю сдачи отчетов). Обратите внимание: дата подписи должна стоять 25 августа 2009 года.
На этом процедура отражения счет-фактуры за прошедший период закончена, можно смело отправляться в налоговую.
Налогоплательщики НДС в каждый отчетный период должны представлять налоговую декларацию. Но иногда бухгалтера допускают ошибки, поэтому отчетность приходится уточнять. Иначе налоговая посчитает, что не полностью уплачен налог. Поэтому необходимо четко знать, как правильно составлять уточненную декларацию по НДС.
Основной причиной подачи уточненной декларации по НДС часто считаются ошибки бухгалтера. Декларация с уточнениями создается только тогда, когда ошибки выявлены самостоятельно. Все данные налоговик вносит в карточку налогоплательщика.
Форма, порядок установлен налоговым законодательством, произвольно его нельзя составить. А вот сроки не регламентированы, значит, подавать необходимо сразу после выявления ошибки.
Желательно заполнять «уточненку» в отчетный период. Но вполне возможно подать такой документ после истечения отчетного периода. Важно знать, что подавать данные нужно только новые, старые повторять не нужно.
Каждый случай надо рассматривать конкретно, потому, как не всегда исправленная ошибка требует уточнения декларации:
- Существует ситуация, когда фирма подала декларацию с излишней суммой налога. В этом случае компания вправе подать корректировочную декларацию на уменьшение налога, либо вообще ничего не подавать. Но тогда не получится просто внести корректировки в последующий период.
- Бывает ситуация, когда допущенная ошибка не сможет повлиять на сумму налога, тогда документ не нужно сдавать, просто придется все объяснить инспекторам.
- Бывает такая ситуация, при которой бухгалтера подают данные при выявлении уменьшения или увеличения налога после проведенной проверки. Таких действий совершать не нужно.
Получите 267 видеоуроков по 1С бесплатно:
Когда подается «уточненка» во время проверки налоговиками, такая проверка прерывается. Тогда сотрудники налоговой начинают проверку по уточненным данным. Но для НДС налоговикам по закону придется закончить первую проверку, выдать документ о ее окончании, начать новую. Все неточности и ошибки, которые выявит сотрудник налоговой службы самостоятельно, понесут последствия. Налоговик обязательно назначит штраф.
Важным моментом считается тот факт, что по одной и той же декларации невозможно проводить более одной проверки.
К «уточненке» прилагается сопроводительное письмо. Тут необходимо указать причины исправлений. Составляется оно в произвольной форме. При необходимости докладывается дополнительная документация.
Интересным моментом является тот факт, что сопроводительное письмо не считается обязательным по закону. Но каждый сотрудник налоговой службы просит присылать такой документ совместно с декларацией. Потому что именно в нем указаны все причины произведенных ошибок:
Последствия внесения уточнений будут выражены в камеральных проверках. Поэтому налогоплательщикам желательно научиться правильно подавать необходимые данные во избежание неприятных ситуаций.
Как заполняется уточненная декларация по НДС
Надо знать, как правильно заполнить такой документ. Это абсолютно отдельный бланк, в который вносятся только правильные показатели, которых не было в прошлый раз.
Уточненная декларация состоит из тех же листов, которые подавались в первый раз. Тут надо заменить неправильные данные верными, или дополнить тем, чего ранее не было указано.
На титульном листе существует графа № корректировки, она обязательна к заполнению:

Разделы с 8 по 12 заполняются только в случае уточнений в приложении 001. Когда вносятся изменения в книгу покупок или продаж после отчетного периода, надо заполнить приложение 1 к 8 и 9 разделам.
Надо знать, какие параметры проставляются в признаке актуальности. Заполняются поля только цифрами 0 и 1:
- Цифра 0 ставится всегда, когда ранее данные в разделах 8 и 9 не предоставлялись. Еще одним случаем является замена старых сведений.
- Единицу ставят в том случае, когда сведения, предоставляемые налогоплательщиком, считаются актуальными и достоверными:

Признак актуальности придуман для того, чтобы не давать налогоплательщикам дублировать данные. В случае, когда ошибок очень много, можно поставить во всех разделах 0, тогда произойдет полная выгрузка данных.
«Уточненка» с увеличенной суммой к уплате
Важно знать, что при уточнении в декларации при увеличении налога, сначала необходимо оплатить налог, потом уже сдавать документ. Если этого не сделать — сотрудники налоговой службы назначат штраф за просрочку налога. Сдается декларация на следующий день после уплаты всех долгов:
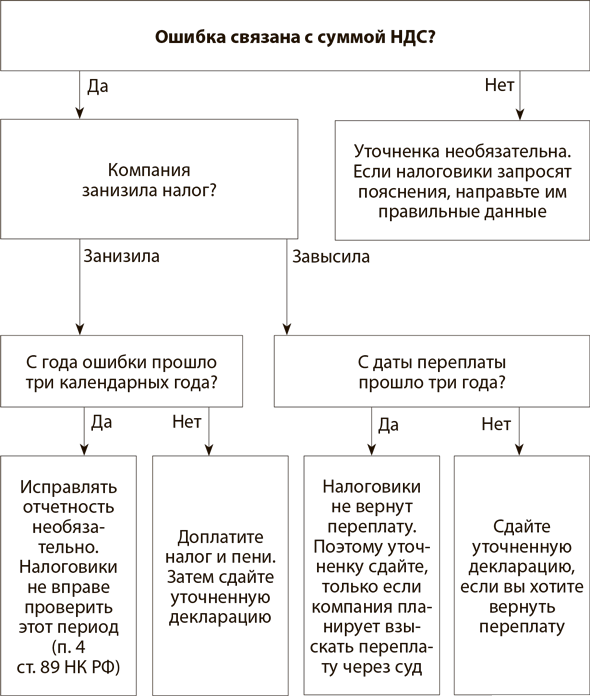
«Уточненка» с уменьшенной суммой к уплате
Как только налогоплательщик подает декларацию на уменьшение налога, сотрудники налоговой назначают камеральную проверку. Либо может быть назначена выездная проверка.
Как только выяснится, что налогоплательщику должны, на его счет будет возвращена переплата. Но для того, чтобы это произошло, требуется написать заявление.
Подавать уточнение надо как можно раньше, если отчетный период еще не вышел. Тогда налоговая примет исправленную декларацию. Если срок закончился, но подана декларация до срока уплаты налога, на него не будет наложен штраф или пеня. Но при просрочке информации – накладывается штраф согласно законодательству.
Что касается уточненки по НДС к уменьшению, то она не во всех случаях будет эффективной: книги продаж и покупок обнуляются, правки не попадают в журналы учетов-фактур, а объяснения не дают возможности откорректировать отчет.
Мало кто знает, каким образом можно исправить существующие ошибки в декларации по НДС, ведь как таковой отсутствует четкий порядок. В инспекциях много объяснений и уточненок, однако этот факт только усугубляет ситуацию, поскольку они неправильно сформированы.
Предприятиям приходится исправлять все допущенные ошибки. Мы выяснили, когда такие ситуации случаются чаще всего. Сейчас мы расскажем, как с первого раза уточнить НДС, тем самым не «засоряя» свою работу повторными уточненками.
Уточненка по НДС к уменьшению обнуляет книгу продаж или покупок
Опустим, что существует такая ситуация, что после сдачи предприятием декларации по НДС, бухгалтер в книге покупок обнаружил ошибку. Например, в ней два раза зарегистрирован один и тот же счет-фактура поставщика. Или оказалось, что в шестнадцатой графе книги завысили отчисления.
Как говорят налоговики, в этой ситуации предприятия часто допускают ошибку, обнуляя всю книгу. Бухгалтер создает уточненку с первым приложением к восьмому разделу. В «001» строке восьмого раздела приводит значение 0. Однако не переносит в данный раздел записи по счетам-фактурам с восьмого раздела первичной декларации.
Для налоговиков код 0 значит, что всю книгу покупок в первичной декларации необходимо заменить на восьмой раздел уточненки. А в данном разделе бухгалтером была заполнена только «001» строка. В результате получается, что предприятие книгу покупок обнулило полностью.
Как же правильно сделать в этой ситуации? Для начала необходимо исправить существующую ошибку в книге покупок путем оформления дополнительного листа. После этого на основе данного письма создать первое приложение к восьмому разделу уточненной декларации.
В «001» строке приложения необходимо поставить 0. Порядок заполнения декларации утвержден Приказом ФНС Российской Федерации от 29.10.2014 года под номером ММВ-7-3 / 558.
В «001» строке восьмого и девятого разделов существует возможность поставить код 1. Это означает, что информация по обоим разделам в первичной декларации актуальна и менять ее нет необходимости. Поэтому предприятие всю книгу продаж и покупок предпринимателям повторно не пересылает. В уточненку по данным разделам входит только «001» строка. Что касается других показателей, то предприятие их не заполняет.
Существует и другой вариант, где в «001» строке восьмого и девятого разделов нужно отметить значение 0. Однако в таком случае предприятие обязано выгрузить в данные разделы записи по счетам-фактурам с книги покупок и книги продаж первичной декларации.
Как же исправить эту ошибку? Когда вы в уточненку поставили не те коды, то задайте еще один. Это подчеркивает письмо ФНС Российской Федерации от 24.09.2015 года под номером СД-4-15 / 16779. Все счета-фактуры с книги покупок первичной декларации включите в восьмой раздел. В «001» строке восьмого раздела укажите 0.
В первом приложении к восьмому разделу существует возможность указать 1, поскольку предприятие уже сдало это приложение в первую уточненку, поэтому исправлять его нет необходимости.
Также существует и другой вариант, а именно — в «001» строке до восьмого раздела отметить 0. В таком случае выгрузите в него информацию с первого приложения к восьмому разделу предыдущей уточненки.
В «001» строке девятого раздела существует возможность указать значение 1, и из книги продаж не выгружать в него счета-фактуры. Или же можно отметить значение 0 и из книги продаж первичной декларации выгрузить записи по всем счетам-фактурам.
Если же предприятие допустило ошибку, обнулив книгу продаж, а не книгу покупок, также необходимо будет сдать вторую уточненку.
В уточненку по НДС к уменьшению счета-фактуры неправильно добавлены
Допустим, произошла такая ситуация: бухгалтер после сдачи декларации по НДС в книге покупок или продаж забыл зарегистрировать счет-фактуру. Чтобы исправить ситуацию, иногда бухгалтеры добавляют записи непосредственно в книгу продаж или покупок. После этого создают восьмой или девятый раздел уточненки. И в «001» строке данного раздела ставят 1.
Для налоговиков код 1 значит, что информация первичной декларации актуальна. И восьмой или девятый раздел исправлять нет необходимости. В результате счета-фактуры, которые предприятие добавило в книгу покупок или продаж, так и не попадают в декларацию.
Как же правильно сделать? Более безопасно будет исправлять существующие ошибки в книге покупок и книге продаж при помощи дополнительных листов. То есть использовать способ, который предусматривает правила ведения книг. Об этом ясно говорится в пунктах 4, 9 Правил ведения книги покупок, пункте 11 Правил ведения книги продаж, которые утверждены Постановлением Правительства России под номером 1137 от 26 декабря 2011 года.
Как же исправить эту ошибку? Налоговикам нужно обратить еще одну уточненку. Если существует необходимость в исправлении только книги покупок, то в листе нужно зарегистрировать счет-фактуру. После этого на основе дополнительного листа создайте первое дополнение к восьмой уточненке. В «001» строке укажите значение 0. В «001» строке восьмого раздела приведите 0 и из книги покупок первичной декларации по счетам-фактурам извлеките в него записи.
В «001» строке девятого раздела существует возможность привести значение 1. В таком случае предприятию не нужно выгружать в данный раздел информацию из книги продаж по счетам-фактурам.
Если же существует необходимость в исправлении только книги продаж, то счет-фактуру зарегистрируйте в дополнительном листе. После этого создайте первое приложение девятого раздела. В «001» укажите значение 0.
В девятый раздел выгрузите информацию из книги продаж первичной декларации. В «001» строке укажите значение 0. В «001» строке восьмого раздела можно привести значение 1, а остальные строки заполнять нет необходимости.
Журнал учета не исправлен в уточненку по НДС
Например, возникла ситуация, когда посредник при заполнении первичной декларации по ошибке в журнале учета не отразил счет-фактуру. В противном случае — отразил счет, но с неправильными данными.
При обнаружении данной ошибки, бухгалтер в десятом и одиннадцатом разделе начинает исправлять показатели. Но в «001» строке данных разделов уточненки ставит единицу вместо нуля. Это значит, что десятый и одиннадцатый разделы исправлять не нужно. В итоге данные изменения налоговики не учитывают.
Как же в данном случае будет правильно? В журнал учета дополнительные листы не представляют. Поэтому ошибки предприятие исправлять в самом журнале учета. Если забыли осуществить регистрацию счет-фактуры, то его показатели необходимо добавить в новую строку журнала учета. А при регистрации счет-фактуры с ошибками, то сначала нужно аннулировать неверные записи. С этой целью в новой строке еще раз необходимо привести данные счета-фактуры. Стоимостные показатели нужно отметить со знаком «минус». А в следующей строке уже зарегистрировать счет-фактуру с верными показателями.
В десятый и одиннадцатый раздел декларации включают показатели журнала учета предприятия. Создайте 10 главу, но в том случае, если вы исправляли показатели выставленных счетов-фактур. В «001» строке десятого раздела укажите 0. В «001» строке восьмого, девятого и одиннадцатого раздела нужно отметить 1, а все остальные строки заполнять не требуется. Или существует возможность указать нулевое значение и в данные разделы выгрузить информацию по первичной декларации.
При необходимости исправить информацию полученных счетов-фактур, в одиннадцатый раздел включите уточненную декларацию. В «001» строке данного раздела укажите 0. В «001» строке восьмого-десятого разделов нужно отметить 1 и не выгружать в них информацию первичной декларации. Или ввести нулевое значение и выгрузить записи из вышеназванных разделов первичной декларации.
Как же можно исправить существующую ошибку? Если в десятом и одиннадцатом разделах вы успели сдать уточненку с ошибками, то необходимо отправить еще одну. В «001» строке десятого и одиннадцатого разделов поставьте нулевое значение и извлеките в них записи с первой и второй части журнала учета. В «001» строке восьмого и девятого разделов существует возможность указать значение 1 и информацию первичной декларации в них не выгружать.
Уточненка по НДС уже готова, а измененный счет-фактура не выставлен
Допустим существует такая ситуация, когда поставщик покупателю выставил счет-фактуру. Но обнаружил ошибку уже после сдачи декларации. Например, в стоимости продукции, сумме НДС или ставке налога.
В данной ситуации некоторые поставщики ошибки исправляют в книге продаж. Однако исправленный счет-фактуру забывают передать покупателю. Если так сделать, то налоговики в ходе проверки выявят различия в декларации поставщика и покупателя. Именно тогда у покупателя запросят объяснения.
Как же в этом случае поступить правильно? В данном случае поставщик должен выставить уже исправлен счет-фактуру и передать его покупателю. В «1а» строке счета-фактуры необходимо привести дату, а также номер исправления. В дополнительном листе книги продаж необходимо аннулировать показатели начального счета-фактуры, а уже после этого осуществить регистрацию исправленного счета-фактуры.
В дополнительном листе книги покупок покупатель осуществит аннулирование показателей первичного счета-фактуры. А исправленный счет-фактуру в то же время зарегистрирует в книге покупок за тот квартал, в котором получит данный документ. Об этом подробно можно почитать в письме ФНС Российской Федерации от 21.04.2014 года под номером ГД-4-3 / 7593.
Как же в этом случае можно исправить ошибку? Если ваше предприятие получило запрос налоговиков по книге покупок, то сравните с поставщиком. В данном случае оказывается, что поставщик в книге продаж отразил совсем другие показатели. Тогда вам нужно в него спросить исправлен счет-фактуру.
Показатели первичного счета-фактуры вам необходимо аннулировать в дополнительном листе книги покупок. В этой ситуации создайте уточненную декларацию. В первом приложении к восьмому раздела приведите нулевое значение. В «001» строке восьмого и девятого разделов существует возможность задать один и в данные разделы по первичной декларации не выгружать счета-фактуры. До сдачи уточненки вам необходимо доплатить пени и налог. Но только в том случае, если в результате исправления НДС стал больше, чем в первоначальной декларации. Об этом говорится в четвертом пункте 81 статьи Налогового кодекса России.
А исправленный счет-фактуру вам нужно зарегистрировать в том квартале, в котором вы получили данный документ.
Уточненка по НДС к уменьшению, а также запутанные объяснения
Допустим, сложилась такая ситуация, когда налоговики в ходе проверки декларации в счетах-фактурах поставщика и покупателя обнаружили расхождения, и в результате этого запросили объяснения. Как правило, сначала запрос должны направить покупателю.
В данном случае определенные предприятия считают, что лучше будет формировать объяснение не в рекомендованной табличной, а в текстовой форме. Однако налоговикам из сложившегося текста должно быть понятно:
Верна ли сейчас запись, что касается счета-фактуры, или ее необходимо исправлять;
Какие показатели в результате будут верными.
Если объяснение несколько запутаны, то налоговики в информационную базу данных верные показатели ввести не смогут. В данном случае декларации все равно будут отличаться между собой.
Как же будет правильно? Предприятие, получившее запрос из налоговой, должно инспекторам направить уточненку или объяснения.
Уточненка будет обязательной в том случае, если предприятие к уплате в бюджет занизило сумму налога. Об этом говорится в первом пункте 81 статьи Налогового кодекса России. Помощь существует возможность сформировать в произвольной форме, в законодательстве по этому поводу никаких запретов нет. Однако в этой ситуации безопаснее и удобнее будет воспользоваться обычной табличной формой. Об этом говорится в письме ФНС России под номером ОД-4-15 / 5752 от 7.10.2015 года.
Как же исправить эту ошибку? Если налоговики не разберутся в объяснениях и не внесут изменения в свой программный продукт, то они вышлют предприятию еще один запрос на те же счета-фактуры. В ответ нужно объяснение направить повторно.
Лучшим вариантом будет использовать типовую форму или взять ее в пример, когда будете формировать свое объяснение. Однако вы можете вообще обойтись без объяснений и сдать уточненку. Именно тогда в информационной базе данных появится правильная информация. Это значит, у предприятия и его контрагентов не будут спрашивать документы и объяснения.
Уточненная декларация по НДС в обязательном порядке подается при выявлении ошибок, приведших к занижению налога или завышению его суммы, начисленной к возмещению. Подача уточненной декларации по НДС в иных случаях является правом налогоплательщика, а не его обязанностью. Расскажем, как сделать и подать уточненку.
Подача в ИФНС уточненной или корректирующей декларации по НДС позволяет налогоплательщику исправить ошибки, допущенные в ранее сданном варианте этого документа. При выявлении занижения начисленной суммы налога сдача уточненной декларации по НДС обязательна (п. 1 ст. 81 НК РФ). Корректировку декларации по НДС, в которой сумма налога была завышена, законодательство делать не обязывает, но налогоплательщик в ней заинтересован сам.
У налоговой инспекции при проведении камеральной проверки, инициированной по причине подачи уточненной декларации по НДС, уменьшающей сумму налога к уплате, есть право затребовать от налогоплательщика пояснения (п. 3 ст. 88 НК РФ). Пояснения (или расчет) должны содержать обоснование изменений, внесенных в уточненную декларацию по НДС, при этом налогоплательщик должен их предоставить в течение 5 дней после получения такого запроса.
Если корректировочная декларация по НДС подается спустя 2 года после завершения отчетного периода с целью внесений исправлений, то в соответствии с п. 8.3 ст. 88 НК РФ налоговая может затребовать у налогоплательщика не только пояснения по уточненной декларации НДС, но и первичные документы и аналитические регистры.
Подача уточненной декларации по НДС, как правило, влечет за собой истребование пояснений (или наоборот сама уточненка служит ответом на требование налоговиков). С 2017 года такие пояснения ИФНС принимает только в электронном виде (п. 3 ст. 88 НК РФ). Поэтому установленный электронный формат такого представления может служить также и образцом для пояснения к уточненной декларации по НДС, составленного в добровольном порядке и поданного по инициативе налогоплательщика одновременно с уточненной декларацией.
О том, к каким последствиям может привести подача пояснений не в электронном виде, читайте в материале «Пояснения по НДС принимают только в электронном виде» .
Как исправить декларацию по НДС? Как сделать корректировочную декларацию по НДС? Если возникает вопрос, как сделать декларацию по НДС, уточняющую значения уже ранее поданной, то ответ прост: надо составить новую декларацию с правильными суммами. Как заполнить уточненную декларацию по НДС? Нужно внести в нее все значения полностью, а не отобразить лишь разницу между ошибочно поданными и правильными. Таким образом, образец уточненной декларации по НДС — это обычная декларация, только содержащая правильные (уточненные в сравнении с ранее сданным документом) цифры.
Что касается налоговых агентов, то в уточненке они отображают сведения лишь по тем налогоплательщикам, по которым были обнаружены ошибки.
Признаком уточненного документа является специальный код (номер корректировки), который в декларации по НДС необходимо указать на титульном листе в отдельном поле. Номер корректировки соответствует порядковому номеру подаваемой уточненки за налоговый период, в котором были обнаружены ошибки.

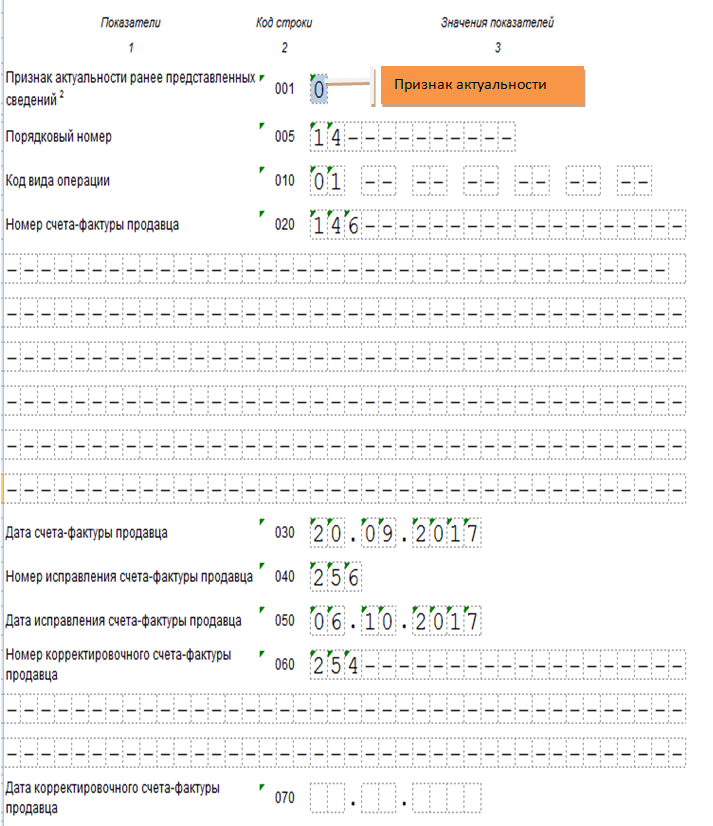
Еще один момент, отличающий уточненную декларацию по НДС, — указание в ней признака актуальности в разделах 8 и 9. Код актуальности в уточненной декларации по НДС имеет 2 значения (пп. 46.2, 48.2 Порядка заполнения, утвержденного приказом ФНС России от 29.10.14 № ММВ-7-3/558@):
- 0 — если в исходном варианте декларации разделы 8, 9 не заполнялись или в них вносятся изменения;
- 1 — если эти разделы не требуют корректировки данных.
Внесение изменений требует заполнения приложений к разделам 8, 9. Особенности оформления этих разделов и приложений к ним описаны в письме ФНС России от 21.03.2016 № СД-4-3/4581@.
О часто встречающихся ошибках в заполнении декларации читайте в статье «Налоговики обобщают ошибки: проверьте свою декларацию по НДС» .
ВАЖНО! Уточненная декларация заполняется на бланке той формы, которая действовала в периоде, за который вносятся изменения (п. 5 ст. 81 НК РФ). Также следует учесть при подаче уточненки, по которой можно будет судить о переплате налога, что налоговая возмещает излишне уплаченную сумму налога (или делает зачет) только в том случае, если еще не прошло три года с даты уплаты «лишнего» налога (п. 7 ст. 78 НК РФ).
Подать уточненку для получения вычета по НДС можно в пределах 3 лет после того, как товары (работы, услуги, имущественные права) приняты на учет или ввезены на территорию России (п. 1.1 ст.172 НК РФ).
В случае подачи уточнений за тот период, в котором подавалась единая (упрощенная) форма декларации, следует подать обычную (полную) форму декларации, но указать на ней, что это уточненка. Это делается, если указываются подлежащие налогообложению операции, по которым раннее (в отчетном периоде) подавалась информация об их отсутствии. Эту норму разъяснил Минфин России в своем письме от 08.10.2012 № 03-02-07-1-243.
Если налогоплательщик изменил адрес регистрации и перешел на обслуживание в другую ИФНС, то уточненка подается в новую налоговую, но в самом бланке указывается код ОКТМО (ОКАТО) прежней территориальной налоговой службы (письмо УФНС РФ по г. Москве от 30.10.2008 № 20-12/101962).
Порядок подачи уточненки в 2019 году
Как подать уточненную декларацию по НДС? Существуют ли сроки подачи уточненной декларации по НДС? В настоящее время у налогоплательщиков имеется обязанность сдавать налоговые декларации в электронной форме. В соответствии с п. 5 ст. 174 НК РФ декларации, поданные на бумажных носителях вместо обязательного электронного формата, считаются неподанными.
Эти нормы касаются и уточненных деклараций (письмо ФНС России от 20.03.2015 № ГД-4-3/4440@). Поэтому в 2019 году их тоже подают в электронном формате.
А вот конкретных сроков для подачи уточненки нет. При этом лучше сдать ее сразу после самостоятельного выявления ошибки, поскольку обнаружение этой ошибки налоговым органом может привести к штрафу.
Последствия подачи уточненки
Если уточненка подается в период, когда еще не истек срок подачи отчетной декларации, тогда она считается не уточненной, а поданной вовремя (п. 2 ст. 81 НК РФ). Если уточняющая декларация подается после завершения периода, отведенного для подачи отчета, но до окончания момента уплаты налога, тогда налогоплательщик может избежать ответственности, если эту ошибку не обнаружил раньше налоговый орган.
Избежать привлечения к ответственности при подаче уточненки после завершения срока для уплаты налога можно, если:
- до подачи такой уточняющей декларации были уплачены недоимка по налогу и пени по уточненной декларации по НДС;
- налоговый орган не обнаружил этой ошибки, если проводилась проверка до подачи уточненки.
Платежное поручение на доплату НДС по уточненной декларации составляют по обычной форме, указывая в нем тот период, за который делается доплата, и вид платежа, соответствующий погашению задолженности (ЗД вместо ТП).
Если подается уточненная декларация в момент проведения камеральной проверки по предыдущей декларации, тогда налоговая должна прекратить начатую проверку (п. 9.1 ст. 88 НК РФ). Теперь камеральная проверка может быть начата уже по факту подачи уточненки.
О том, может ли иметь последствия нарушение инспекцией срока камеральной проверки, читайте в публикациях:
- «Как наказать налогового инспектора за нарушение сроков проверки» ;
- «Инспекция затянула камералку. Есть ли шанс отменить решение?».
В случае подачи уточненки и уплате недоимки, но неоплате пени, на налогоплательщика налагается штраф (постановление Президиума ВАС РФ от 26.04.2011 № 11185/10).
Налоговая инспекция может назначить повторную выездную проверку при подаче налогоплательщиком уточненной декларации, уменьшающей сумму НДС, после завершения предыдущей выездной проверки и составления акта по ее результатам (подп. 2 п. 10 ст. 89 НК РФ, письмо Минфина России от 21.12.2009 № 03-02-07/2-209 и постановление Президиума ВАС от 16.03.2010 № 8163/09).
По отношению к налогоплательщикам, контроль за которыми осуществляется в форме налогового мониторинга, при подаче ими уточненной декларации с уменьшением суммы налога к уплате также может быть назначена выездная проверка (подп. 4 п. 5.1 ст. 89 НК РФ).
О том, как проводится выездная проверка, читайте в материале «Порядок проведения выездной налоговой проверки (нюансы)» .
Итоги
Налогоплательщик подает уточненную декларацию в случае обнаружения ошибок после окончания налогового периода, которые привели к уменьшению/увеличению суммы налога. Уточненка составляется на бланке той формы, которая действовала в корректируемом периоде, и подается в ИФНС в электронном формате. Если в результате исправления ошибки образовалась недоимка по налогу, то следует ее погасить вместе с уплатой пени до момента подачи уточненной декларации. А если при подаче уточненки образуется переплата по налогу, не исключена вероятность проведения выездной проверки по нему. С 2017 года письмо к уточненной декларации по НДС (пояснения) может подаваться только в электронном виде по установленному формату.
Как сформировать уточненную декларацию по НДС в «1С:Бухгалтерии 8»
В предыдущей статье мы рассказали об общих правилах формирования и представления уточненной декларации по НДС – о том, как расшифровать требование из налоговой, какие разделы необходимо представлять в составе уточненки и т.д. В этом материале экспертов 1С читайте о том, как сформировать уточненную декларацию непосредственно в программе «1С:Бухгалтерия 8» ред. 3.0.
Содержание
- Первичная налоговая декларация
- Исправление записей книги покупок за 1 квартал 2015 года
- Формирование уточненной декларации за 1 квартал 2015 года
Материалы по подготовке и представлению отчетности
- Автоматическая сверка счетов-фактур с контрагентом>>>
- Чем новая декларация по НДС отличается от старой и какие сведения она должна содержать>>>
- Новая форма декларации в «1С:Предприятии»>>>
- НДС-2015: хранение истории изменений КПП в «1С:Бухгалтерии 8» (ред. 3.0)>>>
- Ответы на вопросы по НДС-2015>>>
- Консолидация отчетности по НДС для организаций, имеющих обособленные подразделения и не использующих РИБ>>>
- Сервис компании Такском «Сверься!»>>>
- Что делать, если налоговая требует представить пояснения к декларации по НДС>>>
- НДС-2015: как представить уточненную декларацию>>>
- «1С:Бухгалтерия 8»: как сформировать уточненную декларацию по НДС>>>
- Как средствами «1С:Бухгалтерии 8» ред. 3.0 ответить на требование налоговой по НДС>>>
Рассмотрим алгоритм формирования уточненной декларации по НДС в программе «1С:Бухгалтерия 8» ред. 3.0 на практическом примере. Все рисунки в данном примере выполнены в редакции 3.0.39 программы в интерфейсе "Такси".
Пример
ООО "ТФ-Мега", применяющее общую систему налогообложения, представило налоговую декларацию по НДС за 1 квартал 2015 года. Контрагент во 2 квартале 2015 года выставил исправленный счет-фактуру по товарам, приобретенным в I квартале. Причина – техническая ошибка в указании цены. В связи с этим у предприятия возникла необходимость аннулировать запись в книге покупок за 1 квартал и представить уточненную декларацию за 1 квартал 2015 года.
Первичная налоговая декларация
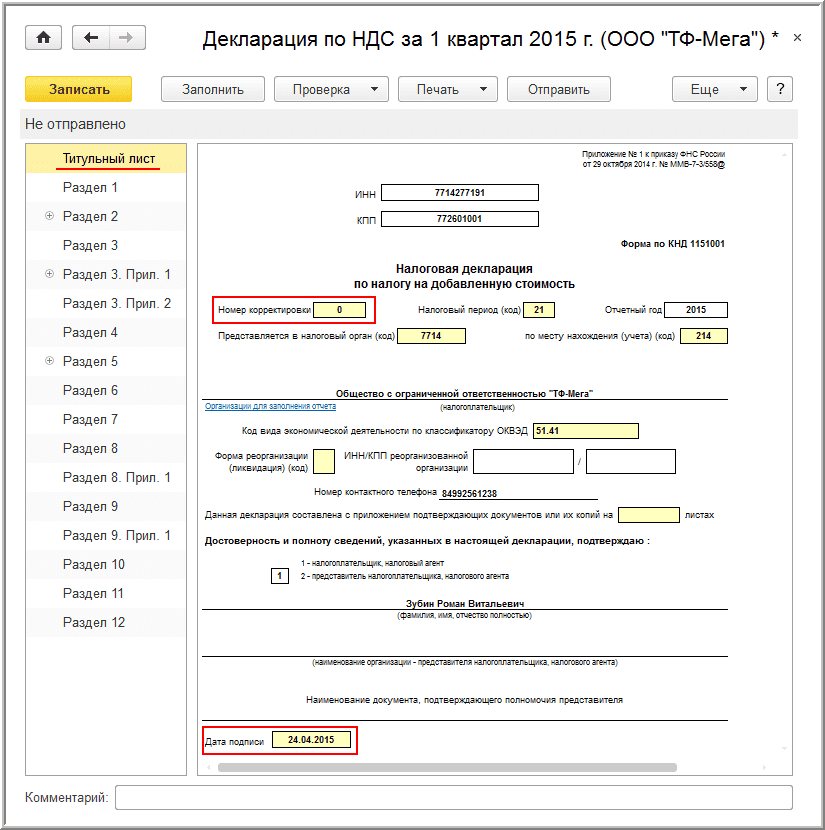
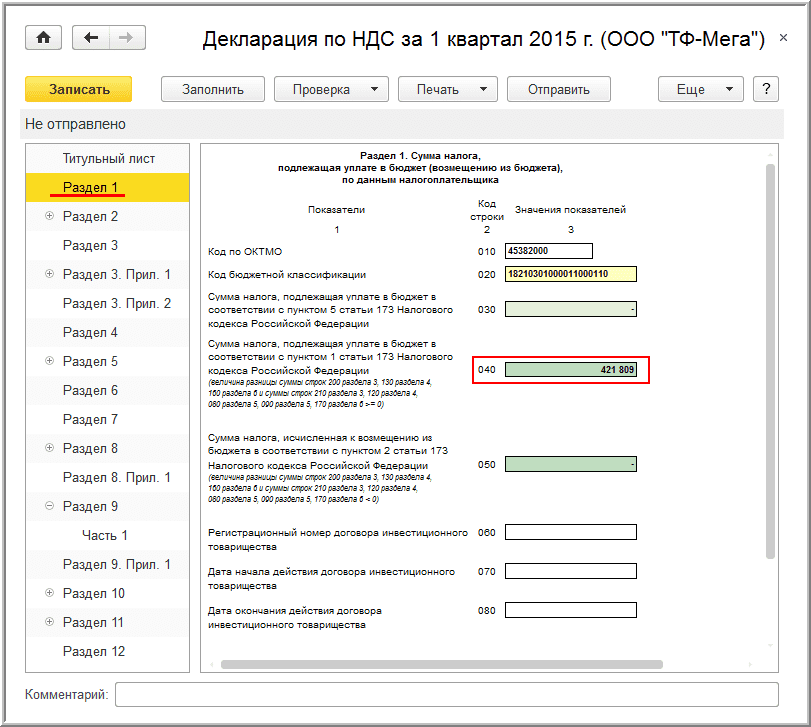
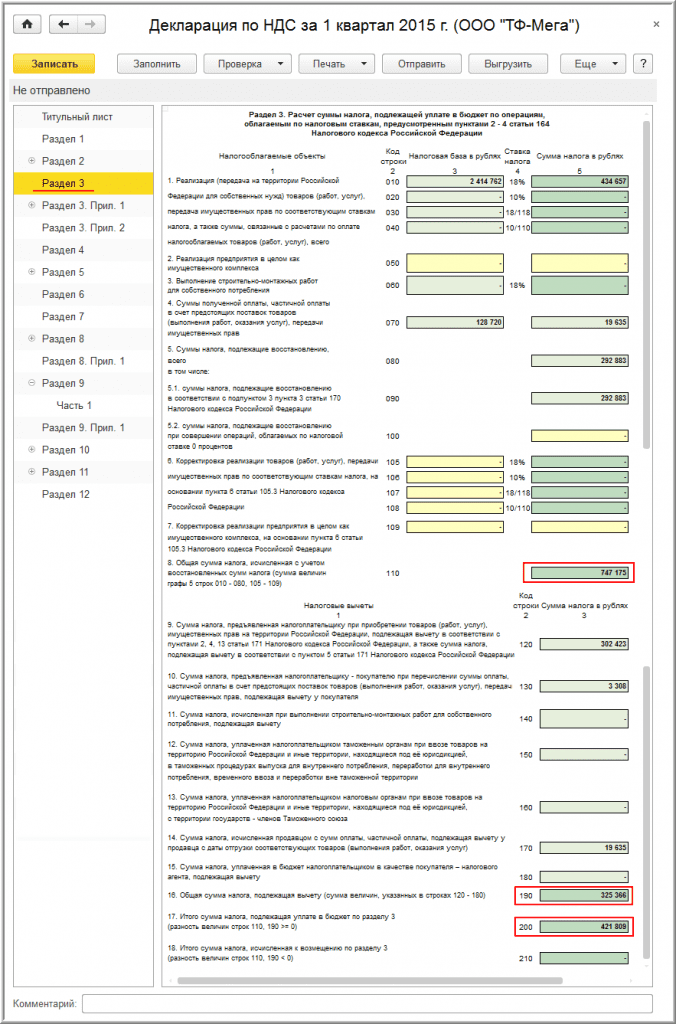
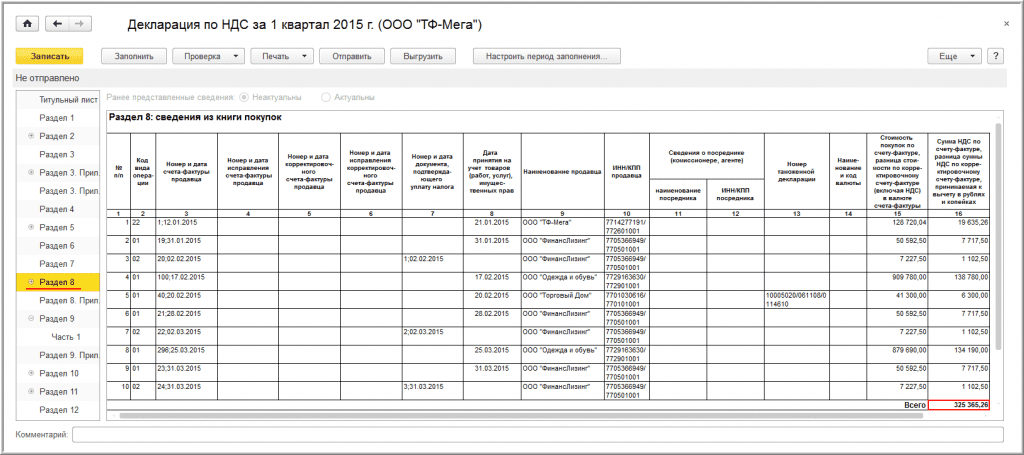
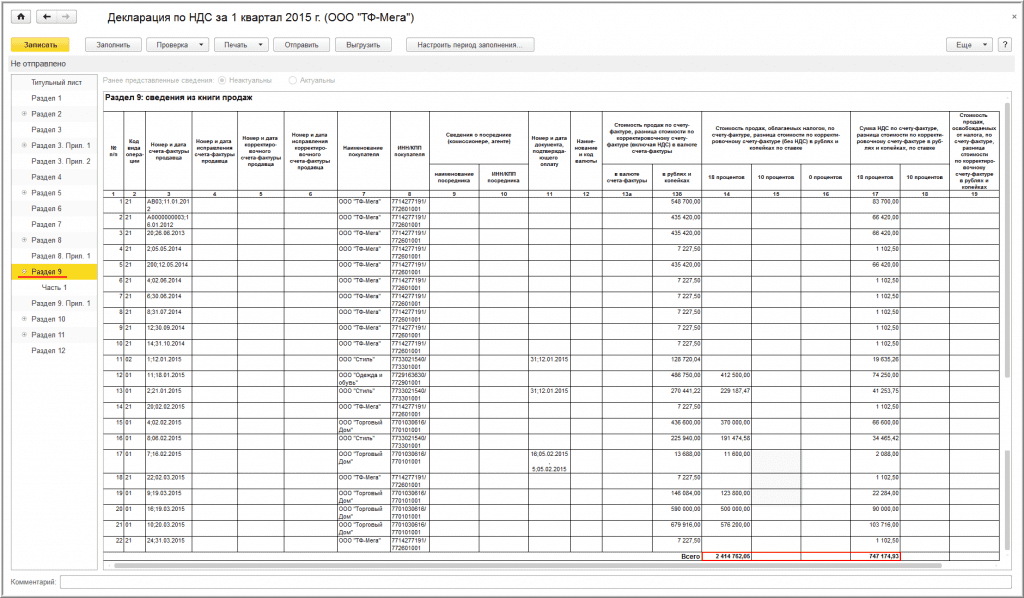
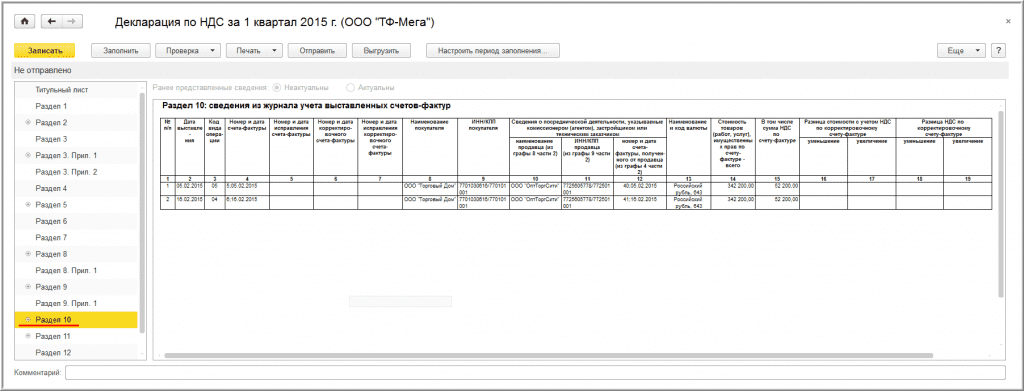
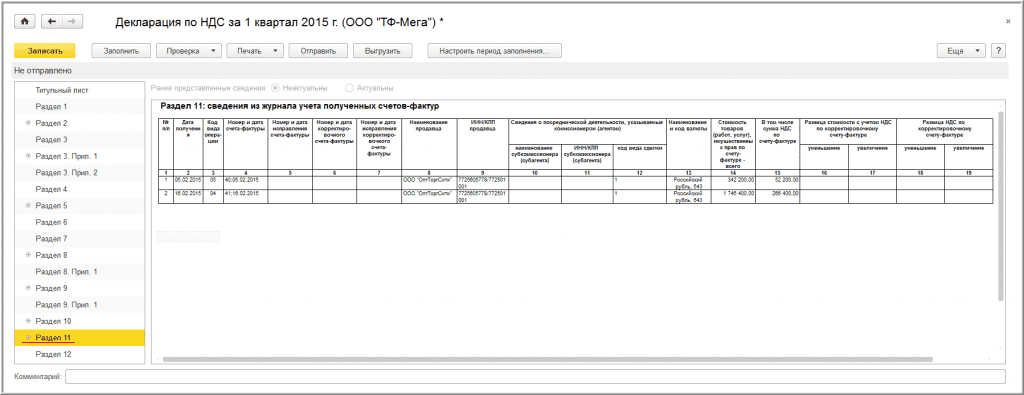
Организация ООО "ТФ-Мега", являющаяся плательщиком НДС и осуществляющая деятельность по реализации товаров, в том числе в рамках договора комиссии, представила за 1 квартал 2015 года налоговую декларацию по НДС в составе: титульного листа (рис. 1), раздела 1 (рис. 2), раздела 3 (рис. 3), раздела 8 (рис. 4), раздела 9 (рис. 5), раздела 10 (рис. 6), раздела 11 (рис. 7) (раздел – Отчеты, подраздел – 1С-Отчетность).
Исправление записей книги покупок за 1 квартал 2015 года
При получении исправленного счета-фактуры в налоговом периоде, следующем за периодом отражения налоговых вычетов по приобретенным товарам (работам, услугам), имущественным правам, у налогоплательщика возникает обязанность аннулировать записи из книги покупок отчетного периода и, следовательно, представить уточненную декларацию по НДС.
Согласно пункту 9 Правил ведения книги покупок, утв. постановлением Правительства РФ от 26.12.2011 № 1137 (далее — Постановление № 1137), при аннулировании записи из книги покупок после окончания текущего налогового периода по счету-фактуре в связи с внесением в него исправлений используются дополнительные листы книги покупок за тот налоговый период, в котором был зарегистрирован счет-фактура до внесения в него исправлений.
Полученный от продавца исправленный счет-фактура регистрируется в книге покупок по мере возникновения права на налоговый вычет (абз. 3 п. 9 Правил ведения книги покупок, утв. Постановлением № 1137). По мнению Минфина России и ФНС России, право на налоговый вычет по исправленному счету-фактуре возникает не ранее налогового периода фактического получения исправленного счета-фактуры (письмо Минфина России от 01.09.2011 № 03-07-11/236, письмо ФНС России от 06.09.2006 № ММ-6-03/896@).
Таким образом, налогоплательщик, получивший во 2 квартале 2015 года исправленный счет-фактуру по приобретенным товарам, по которым в 1 квартале 2015 года был заявлен налоговый вычет на основании первоначального счета-фактуры, должен сформировать дополнительный лист книги покупок за 1 квартал 2015 года и аннулировать запись по первоначальному счету-фактуре. Полученный исправленный счет-фактуру он вправе зарегистрировать в книге покупок за налоговый период начиная со 2 квартала 2015 года в течение 3-х лет с даты принятия на учет приобретенных товаров (п. 1.1 ст. 172 НК РФ).
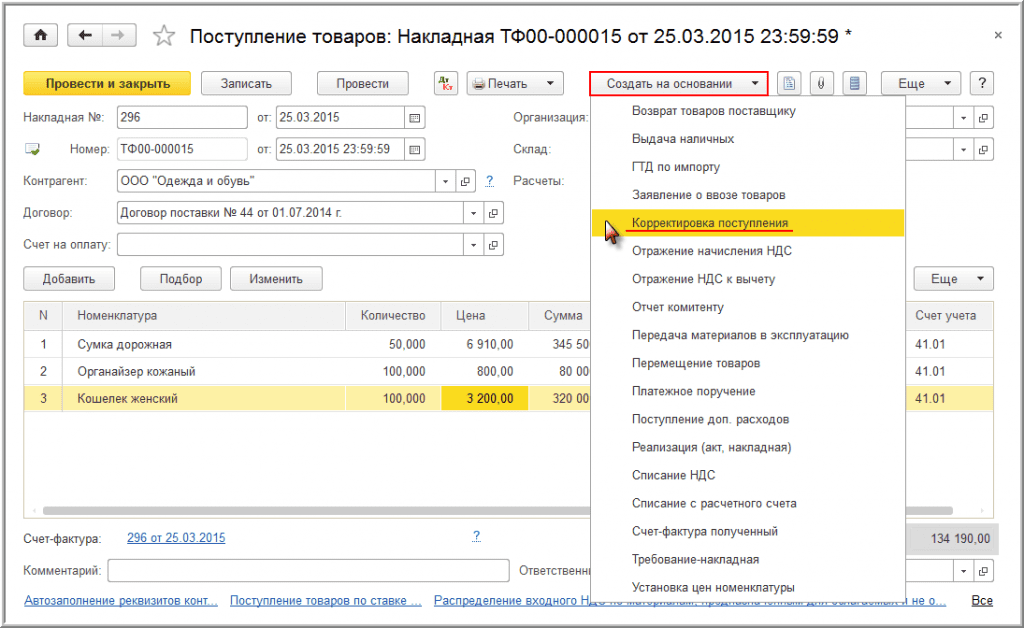
Для отражения в учете операции по корректировке поступления в связи с внесением исправлений в счет-фактуру необходимо создать документ "Корректировка поступления". Данный документ можно создать на основании документа "Поступление (акт, накладная) (рис. 8).
В новом документе Корректировка поступления необходимо указать:
- в поле Вид операции: — значение Исправление в первичных документах;
- в поле Отражать корректировку: — Во всех разделах учета (если исправление затрагивает и бухгалтерский, и налоговый учет, в том числе НДС).
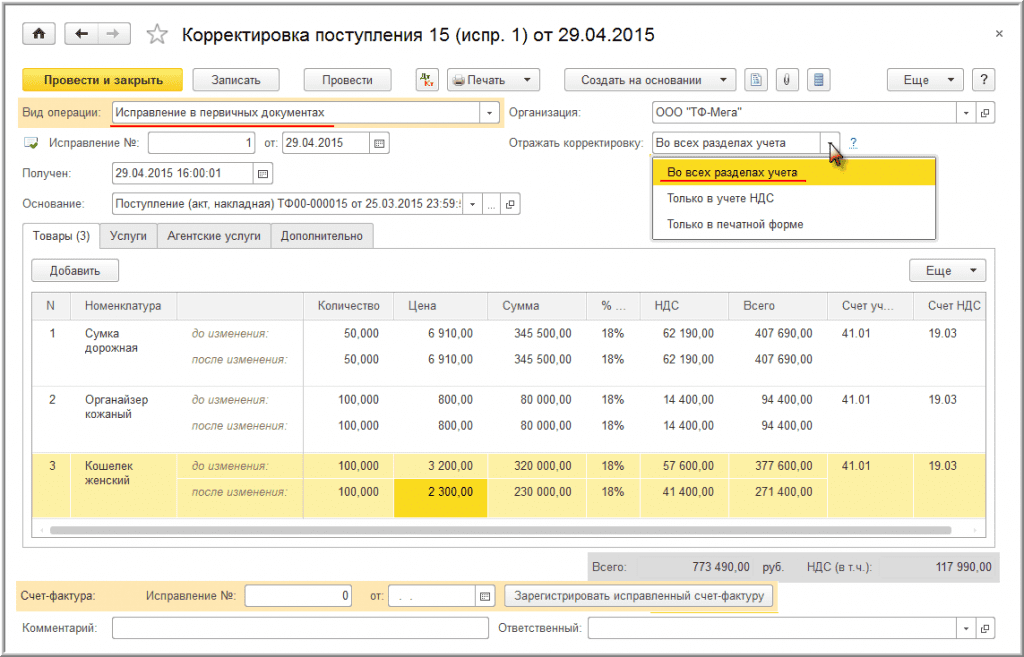
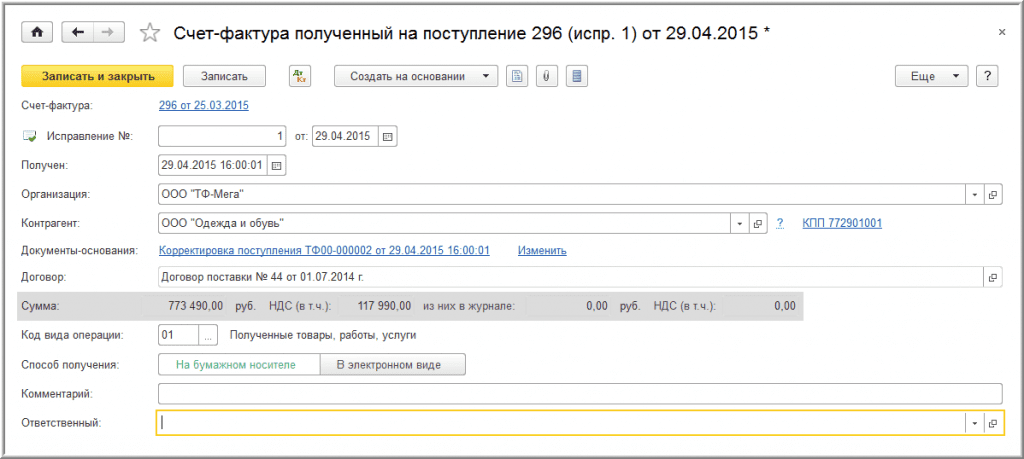
Для регистрации предъявленного поставщиком исправленного счета-фактуры необходимо в строке Счет-фактура: в полях Исправление №: и от: документа Корректировка поступления (рис. 9) ввести соответственно номер и дату исправления и нажать кнопку Зарегистрировать исправленный счет-фактуру. При этом автоматически будет создан новый документ Счет-фактура полученный, а в форме документа-основания появится гиперссылка на созданный счет-фактуру.
Поля документа Счет-фактура полученный будут заполнены автоматически на основании сведений из документа Корректировка поступления.
Пройдя по гиперссылке можно перейти в новый документ Счет-фактура полученный, сформированный на основании поступившего исправленного счета-фактуры (рис. 10).
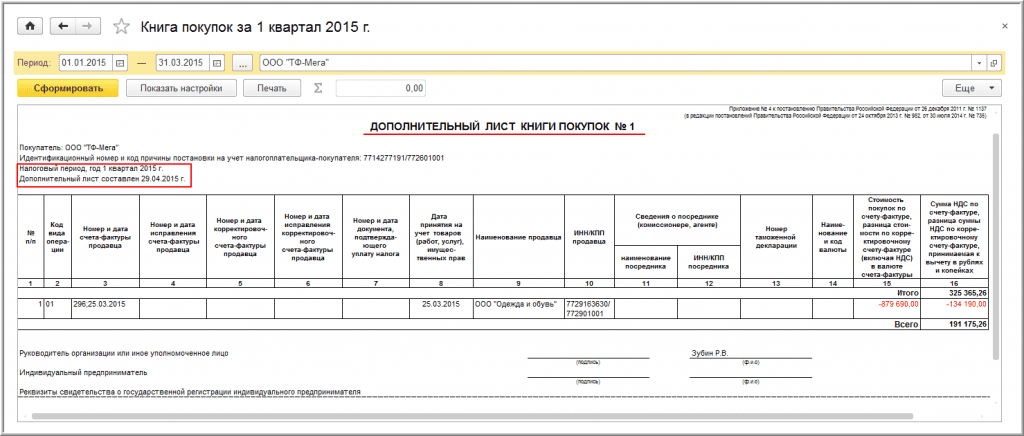
На основании проведенных документов учетной системы по корректировке автоматически формируется дополнительный лист книги покупок за 1 квартал 2015 года, в котором отражается аннулирование записи по первоначальному счету-фактуре (раздел — Покупки, подраздел — Отчеты по НДС) (рис. 11).
Формирование уточненной декларации за 1 квартал 2015 года
Формирование уточненной декларации по НДС производится в том же порядке, что и первичной (раздел — Отчеты, подраздел — 1С-Отчетность, гиперссылка — Регламентированные отчеты).
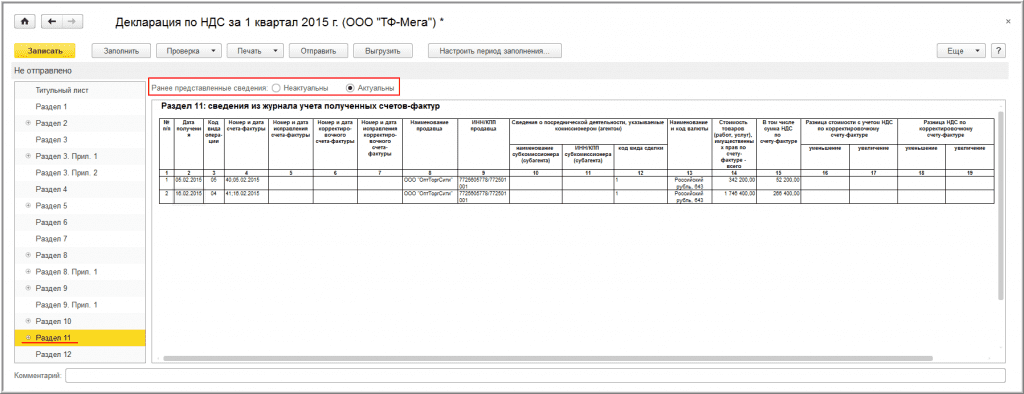
Уточненная декларация по аналогии с первичной должна содержать титульный лист (рис. 12), разделы 1 (рис. 13), раздел 3 (рис. 14), раздел 8 (рис. 15), раздел 9 (рис. 17), раздел 10 (рис. 18) и раздел 11 (рис. 19). Кроме этого в связи с необходимостью представления сведений из дополнительного листа книги покупок в состав уточненной налоговой декларации дополнительно включается приложение 1 к разделу 8 (рис. 16) .
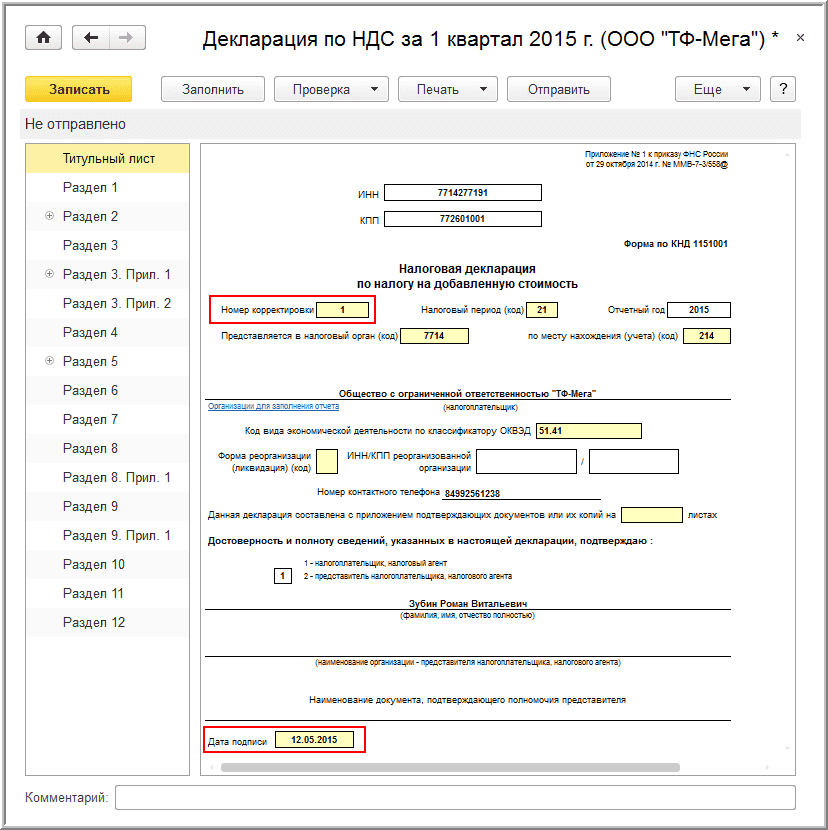
При заполнении титульного листа (рис. 12) уточненной декларации необходимо обратить внимание на правильное указание номера корректировки. Так как представляется первая уточненная декларация, то в поле Номер корректировки указывается значение "1".
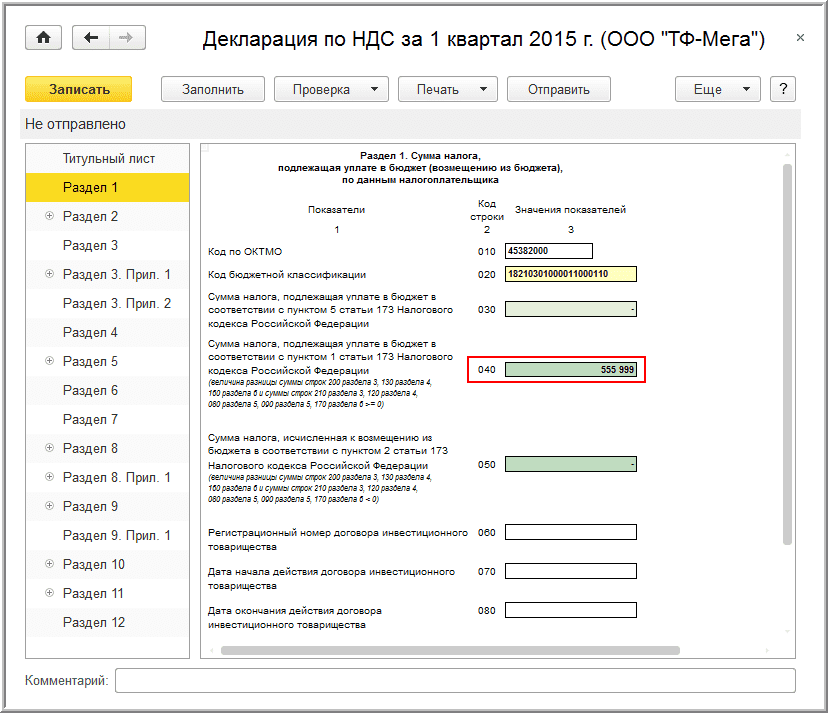
Основные разделы уточненной декларации (1-7) представляются в том же виде, что и соответствующие разделы первичной декларации, с учетом произведенных изменений в части суммы налога, подлежащей налоговому вычету (строки 120, 190 и 200 раздела 3) (рис. 14) и, следовательно, суммы налога, подлежащей уплате в бюджет (строка 040 раздела 1) (рис. 13).
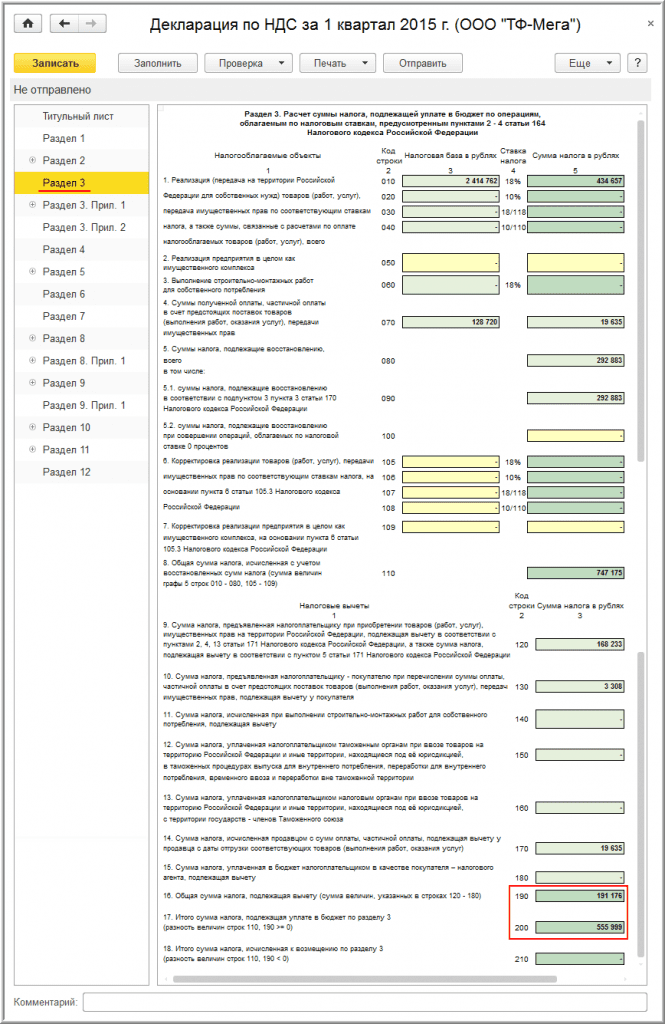
Поскольку изменения в регистрационных записях книги покупок за 1 квартал 2015 года производились посредством применения дополнительного листа № 1, то сведения из раздела 8 уточненной налоговой декларации (рис. 15) полностью соответствуют сведениям из раздела 8 первичной декларации (рис. 4). Поэтому налогоплательщик может повторно не представлять в налоговый орган сведения из раздела 8, проставив в строке Ранее представленные сведения отметку для значения Актуальны. Эта отметка соответствует признаку актуальности "1", который означает, что сведения, представленные налогоплательщиком ранее в налоговый орган, актуальны, достоверны, изменению не подлежат и в налоговый орган повторно не представляются.
В этом случае при выгрузке уточненной налоговой декларации в разделе 8 будет заполнена только строка 005, в которой будет указан признак актуальности "1" (рис. 22).
Если налогоплательщик все-таки пожелает повторно выгрузить в составе уточненной декларации все сведения из раздела 8, то он должен проставить отметку для значения Неактуальны (рис. 15).
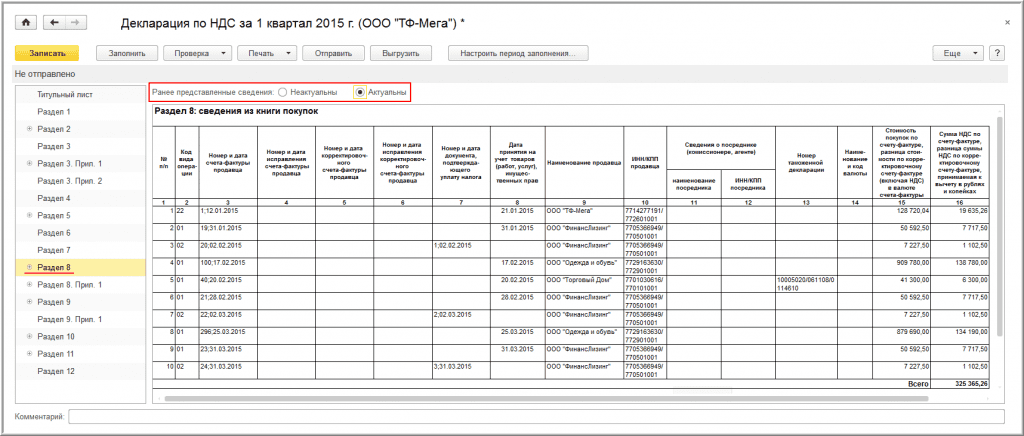
Для отражения аннулирования записи из дополнительного листа книги покупок будет сформировано приложение 1 к разделу 8. Поскольку данный раздел в составе первичной декларации не представлялся, то для него в строке Ранее представленные сведения обязательно проставляется отметка для значения Неактуальны. Такая отметка соответствует проставлению признака актуальности "0", который означает, что в ранее представленной декларации сведения по соответствующему разделу декларации не представлялись либо были замены из-за выявления ошибки или неполноты отражения (рис. 16).
При выгрузке уточненной налоговой декларации в приложение 1 к разделу 8 будут перенесены все сведения из дополнительного листа книги покупок (рис. 23).
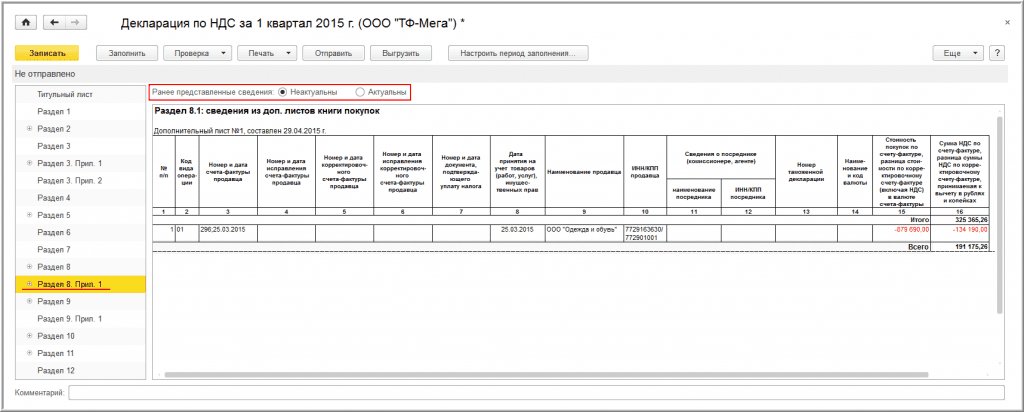
Поскольку в разделы 9-11 изменения не вносились (рис. 17-19), то налогоплательщик в соответствующих разделах:
- проставляет отметку Актуальны (соответствует признаку актуальности "1"), если повторно сведения из этих разделов в налоговую декларацию выгружаться не будут;
- проставляет отметку Неактуальны (соответствует признаку актуальности "0"), если хочет выгрузить сведения из этих разделов в уточненную налоговую декларацию и повторно представить их в налоговый орган.
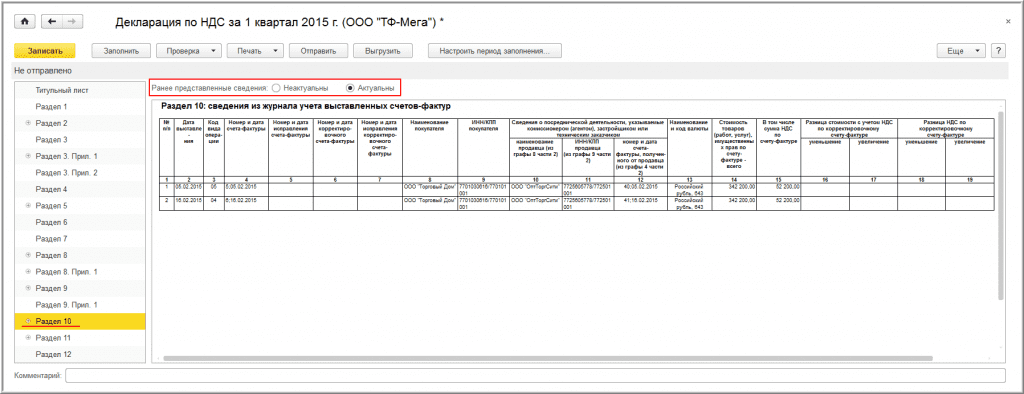
После выгрузки уточненной налоговой декларации по НДС за 1 квартал 2015 года будут сформированы шесть файлов (рис. 20):