График платежей
Графики платежей сегодня используются во многих сферах бизнеса и предпринимательской деятельности. Чаще всего это, конечно, погашение задолженностей в банковских кредитных учреждениях. Однако и между организациями таким графики составляются не так уж и редко.
Что такое «график платежей»
Под термином «график платежей» скрываются даты, условия, суммы, которые заказчик или покупатель должен перевести исполнителю или поставщику за предоставленные услуги или выполненные работы.
Внимание! Этот документ можно скачать в КонсультантПлюс.
- Бланк и образец
- Онлайн просмотр
- Бесплатная загрузка
- Безопасно
График платежей может быть ежедневным, еженедельным, ежемесячным или произвольным. В нем обязательно оговаривается форма передачи денежных средств: посредством «налички» из рук в руки, через безналичные переводы, путем внесения в кассу, на депозит и т.д. График всегда составляется в виде таблицы и носит предварительный характер.
Как следует из самой сути документа – он не является самостоятельным бланком, а служит приложением к какому-либо договору: купли-продажи, аренды, займы и т.д. График подтверждает обязательства, возникшие у одного субъекта договорных отношений перед вторым, фиксируя их в письменном виде.
Зачем нужен график платежей
Роль документа довольно проста и при этом значительна: он не только фиксирует периоды и точные даты проплат, но и дисциплинирует стороны.
Исполнителя заставляет вовремя поставлять товары или услуги, заказчика – также своевременно их оплачивать.
Кроме того, часто график применяется в случаях, когда по договору проходят достаточно крупные денежные суммы, которые трудно выплатить единовременно. Рассрочка, оформляемая в виде графика платежей, позволяет решить эту проблему.
Плюсы графиков платежей
Графики платежей хороши тем, что они дают наглядную картину о суммах, которые должны быть оплачены по договору. То есть никаких скрытых комиссий, дополнительных взносов, пени, и т.п. непредвиденных и неприятных сюрпризов при оплате по грамотно составленному графику платежей не будет.
Когда его делать
График оформляется после того, как договор между сторонами будет подписан. Информация о наличии графика и порядке его исполнения обязательно должна быть отражена в договоре в числе прочих его условий.
Каким он может быть
График платежей может быть строго установленным или гибким. В первом случае, даты прописываются в том порядке, который удобен обеим сторонам договора, согласовываются, утверждаются между ними, но любое отклонение от графика автоматически приводит к штрафным санкциям, которые также заранее указываются в договоре. Во втором случае – график зависит от поставок или предоставления услуг, то есть в течение определенного срока после того, как товар придет или услуга будет выполнена, деньги должны быть проплачены.
Допустимо ли изменять график по ходу дела
В случае, если заказчик или покупатель по каким-то обстоятельствам не успевает в нужное время провести оплату, почти всегда он может договориться о редактировании графика с исполнителем или поставщиком.
Это будет наиболее правильный и честный способ решения возникшей проблемы, который даст возможность избежать конфликтов и спорных ситуаций, доходящих порой до судебной инстанции.
Нужно ли отслеживать оплату
При заключении договора в организациях с обеих сторон назначаются лица, которые несут ответственность за его исполнение. Точно также эти же самые сотрудники должны следить за тем, чтобы график платежей выполнялся в полном объеме и своевременно. Кроме того, за исполнением графика платежей обычно следят специалисты отдела бухгалтерии. Такой подход позволяет избежать просрочек и проконтролировать, чтобы условия договора в этом пункте не нарушались.
Что будет, если нарушить график
За нарушение графика платежей могут последовать вполне конкретные санкции, которые обязательно должны быть упомянуты в договоре.
Без упоминания их применение будет неправомерно. В первую очередь это, конечно, пени и штрафы. Кроме того, при систематическом нарушении графика, договор может быть расторгнут в одностороннем порядке (в том числе и по суду).
Как сделать документ
График платежей делается в произвольном виде, поскольку унифицированного его образца на сегодняшний день нет. Однако, если на предприятии, представитель которого делает документ, есть свой шаблон, утвержденный в его учетной политике, использовать нужно именно его.
Особенности оформления
Как и формат документа, его оформление может быть свободным. Это обозначает то, что график можно нарисовать от руки или напечатать на компьютере, правда во втором случае его нужно будет обязательно распечатать. Для графика подойдет обычный лист бумаги или бланк с фирменными реквизитами и логотипом компании.
Графику, как дополнительному приложению к договору, следует присвоить отдельный номер. Информацию о нем надо занести в специальный учетный журнал, туда же, куда вносятся сведения обо всех заключенных договорах и приложениях к ним.
Делается документ в двух абсолютно одинаковых экземплярах, один из которых передается заказчику или покупателю, а второй остается у исполнителя.
Формировать график надо крайне внимательно, учитывая интересы обеих сторон и тщательно просчитывая все тонкости условий договора. Следует помнить о том, что если вдруг возникнет ситуация с задержкой оплаты, этот документ может стать частью доказательной базы, причем как с одной, так и с другой стороны.
Кто должен подписать
График должен быть подписан представителями с обеих сторон договорных отношений. Подписи должны поставить директора предприятий или лица, временно исполняющие их обязанности (о чем должно быть документальное подтверждение). Их автографы будут свидетельствовать о том, что график согласован между ними и обязателен к исполнению. Что касается печати, то ее следует проставлять только в том случае, если условие о ее использовании есть в нормативно-правовых актах организаций.
Образец графика платежей
Если перед вами встала задача по формированию графика платежей, с которым вы прежде никогда не сталкивались, посмотрите приведенный ниже пример и ознакомьтесь с комментариями к нему – на их основе вы без особых сложностей наверняка сделаете то, что вам требуется.
Первым делом надо сказать, что с точки зрения составления график не особенно труден и никаких особых знаний для его оформления не надо.
Проблемы управления денежными средствами
Случаются ситуации, когда пришло время выплачивать зарплату или оплачивать поставщикам поставленный товар, а денег на расчетном счете нет. Неделю назад взяли кредит в банке, а денежных средств уже не осталось, а еще предстоят платежи по текущей деятельности, не говоря уже о том, что в конце месяца необходимо заплатить проценты банку. Или имущество уже заложено и перезаложено, поэтому очередной кредит в банке получить невозможно. Решением в таких ситуациях для многих становится кредитный инструмент «Овердрафт», но это, опять же, оплата процентов банку за пользование денежными средствами. Чтобы избежать подобных проблем и не ориентироваться в их решении только на получение кредитов, необходимо внедрить на предприятии платежный бюджет или планирование денежных средств.
Эффективное управление бизнесом сложно представить без долгосрочного и оперативного планирования движения денежных средств, которое позволяет анализировать и контролировать состояние платежеспособности компании. Для этих целей используют БДДС и платежный календарь.
Чем отличается платежный календарь от БДДС
БДДС — это план движения наличных и безналичных денежных средств. Его можно составлять на разные интервалы времени — на месяц, на квартал, на год, можно делать корректировки — ежемесячно, квартально, каждые полгода (иногда корректируют БДДС не на календарный год, а на каждые двенадцать месяцев с пролонгацией на один месяц).
Платежный календарь — это инструмент оперативного финансового планирования, с помощью которого прослеживается динамика платежей, определяется их приоритетность, синхронизируются поступления и выплаты.
То есть главное отличие этих инструментов заключается в том, что БДДС — это долгосрочное планирование, а платежный календарь — оперативное. БДДС — укрупненный бюджет по статьям планирования, а платежный календарь составляется, исходя из полученных счетов и заявок по количеству касс и расчетных счетов в компаниях вне зависимости от количества банков. Это дает возможность детализировать потоки денежных средств.
Сначала необходимо составлять БДДС, так как это основа для составления плана платежей, а далее платежный календарь.
Организация планирования денежных средств в компании
Основа качественного управления денежными средствами — это регламентирование бюджетов ДДС и исполнение платежей. Процесс планирования и управления ДС в компаниях может состоять из следующих этапов:
- Определяется порядок и сроки составления и согласования БДДС;
- Определяется порядок оформления и структура документов по планированию денежных средств;
- Определяется порядок согласования платежей;
- Инициация платежей. Определяется время и даты, когда заявки на расходование денежных средств попадают казначею;
- Производится проверка обоснованности, согласование и утверждение платежа;
- Составляется платежный календарь;
- Составляется реестр платежей;
- Происходит оплата платежей.
Как составить платежный календарь?
Для ведения платежного календаря можно воспользоваться Excel или программными продуктами 1С, имеющими данную функциональность. Если планирование ведется в Еxcel, в течение месяца тяжело проанализировать и проконтролировать состояние платежеспособности компании, поскольку план-факт собирается уже в конце месяца после закрытия периода в бухгалтерии. Управление платежным календарем в программных продуктах 1С позволит ввести систематизированный контроль на всех уровнях учета, начиная с внесения документов в 1С до самого моменте оплаты. Именно о работе с интерактивным платежным календарем в 1С мы поговорим далее.
Создание платежного календаря можно разбить на несколько этапов составления:
- Определение остатка денежных средств на начало периода;
- Определение поступлений и расходов средств по кассам и расчетным счетам организаций;
- Определение списаний денежных средств;
- Расчет чистого денежного потока;
- Расчет остатка денежных средств на конец периода.
Платежный календарь — это план притоков и оттоков ДС (кассовый план и по безналичным платежам) в краткосрочном периоде, то есть он состоит из двух разделов:
- План поступлений денежных средств;
- План списаний денежных средств.
Платежный календарь чаще всего планируется на месяц с разбивкой на платежные дни, с внесением корректировок каждый платежный день по мере поступления информации по платежам.
В разных компаниях платежных дней может быть разное количество, от одного дня в неделю до пяти, поэтому структура разделов платежного календаря может меняться. В зависимости от сферы деятельности компании будут отличаться и источники данных для составления платежного календаря.
Программы на платформе «1С:Предприятие» универсальны, то есть могут «приспособиться» под любую сферу деятельности компании и график платежных дней. Поэтому с их помощью поступление платежей можно запланировать из очень разных источников:
- Документы на отгрузки и выполненные услуги;
- Договора с покупателями;
- Графики погашения дебиторской задолженности;
- Предполагаемые поступления от финансовой деятельности (полученные проценты, дивиденды);
- Краткосрочные кредиты и займы;
- Долгосрочные кредиты и займы;
- Поступления от эмиссии акций;
- Целевое финансирование.
При этом источниками для определения плана списаний денежных средств могут быть:
- Платежи по счетам поставщиков;
- Выплата заработной платы;
- Отчисления в бюджет и внебюджетные фонды;
- Уплата процентов за кредит;
- Приобретение основных средств, нематериальных активов;
- Капитальные вложения;
- Долгосрочные финансовые вложения;
- Возврат краткосрочных кредитов и займов;
- Возврат долгосрочных кредитов и займов;
- Выплата дивидендов;
- Погашение векселей.
В 1С имеется возможность автоматического заполнения календаря на основании введенных ранее документов — бюджетов, заявок, договоров по созданным на текущий период, а также путем загрузки из Excel.
Как посчитать ежемесячный платеж по кредиту
Обязательный платеж по кредиту — это сумма, которую заемщик должен вносить по договору, чтобы погашать кредит и не попадать в просрочку. Обычно платеж нужно вносить в определенный день месяца или раз в 30 дней — зависит от условий договора.
В этой статье мы говорим именно о потребительском кредите, когда выдается фиксированная сумма или товар по фиксированной стоимости. По кредитке методы расчета другие: договор там чаще бессрочный, кредитный лимит может меняться, а должник может погашать долг в беспроцентный период без переплат.
Если заемщик вносит меньше установленного платежа, он попадает в просрочку. Банк может начислять за это штрафы и пени. А если платить больше, можно досрочно гасить долг и экономить. Например, можно купить вещь в рассрочку и досрочно погасить весь долг. Важно, что для полного или частичного досрочного погашения по потребительским кредитам нужно заранее уведомить об этом кредитора.
Следите за руками
Из чего состоит ежемесячный платеж
Ежемесячный платеж состоит из платежа по основному долгу и начисленным процентам. Соотношение основного долга и процентов в платеже может быть разным. Поговорим об этом ниже.
Если заемщик допускает просрочку, к платежу могут добавиться штрафы и начисления за пропуск оплаты.
Какими бывают ежемесячные платежи
Есть два способа расчета ежемесячного платежа по кредиту — аннуитетный и дифференцированный.
При аннуитетном платеже задолженность погашается равными платежами на протяжении всего срока кредита. В первую очередь уплачиваются проценты: каждый месяц они считаются от оставшегося долга по кредиту. Оставшаяся после уплаты процентов часть фиксированного платежа направляется на погашение основного долга. Соответственно, в следующем месяце остаток долга становится чуть-чуть меньше, на него начисляется меньше процентов, а на погашение основного платежа идет чуть большая часть фиксированного платежа.
При этом чем дольше срок кредитования, тем меньше будет обязательный платеж, но тем больше в итоге переплата. При длительном сроке кредитования первое время большая часть из поступающего платежа будет идти именно на погашение процентов, а основной долг будет уменьшаться медленно.
Дифференцированные платежи уменьшаются со временем. Работает это так: основной долг каждый месяц уменьшается на одинаковую сумму, а проценты пересчитываются так же , как при аннуитетных платежах. В итоге со временем часть платежа на погашение основного долга не меняется, а часть, которая направляется на проценты, уменьшается, потому что долг становится меньше.
При этом именно банк решает, каким будет вид расчета платежа. Объясняют это правом заемщика досрочно погашать кредит. То есть если, например, банк предлагает только аннуитетный способ расчета платежа, а заемщик хотел дифференцированный, он может просто каждый месяц вносить большую сумму и досрочно погашать кредит. Главное — не забывать заранее уведомлять банк о досрочном погашении в установленном договором порядке.
Важное о кредитах и кредитной истории
Какие данные нужны для расчета платежа по кредиту
Для расчета примерного размера платежа еще до оформления кредита достаточно знать сумму, процентную ставку и срок предоставления кредита. Важно учитывать, что фактически кредит может включать ряд других платежей, например за страховую программу или информирование об операциях. Это будет указано в кредитном договоре.
Как можно посчитать ежемесячный платеж
В кредитном калькуляторе. В интернете много сервисов с кредитными калькуляторами, которые считают предварительный ежемесячный платеж и составляют график платежей, например «Финкалькулятор». Достаточно ввести в нем сумму кредита, срок, процентную ставку и указать тип платежей — дифференцированные или аннуитетные. Большинство банков предлагают по потребительским кредитам именно аннуитетные платежи.
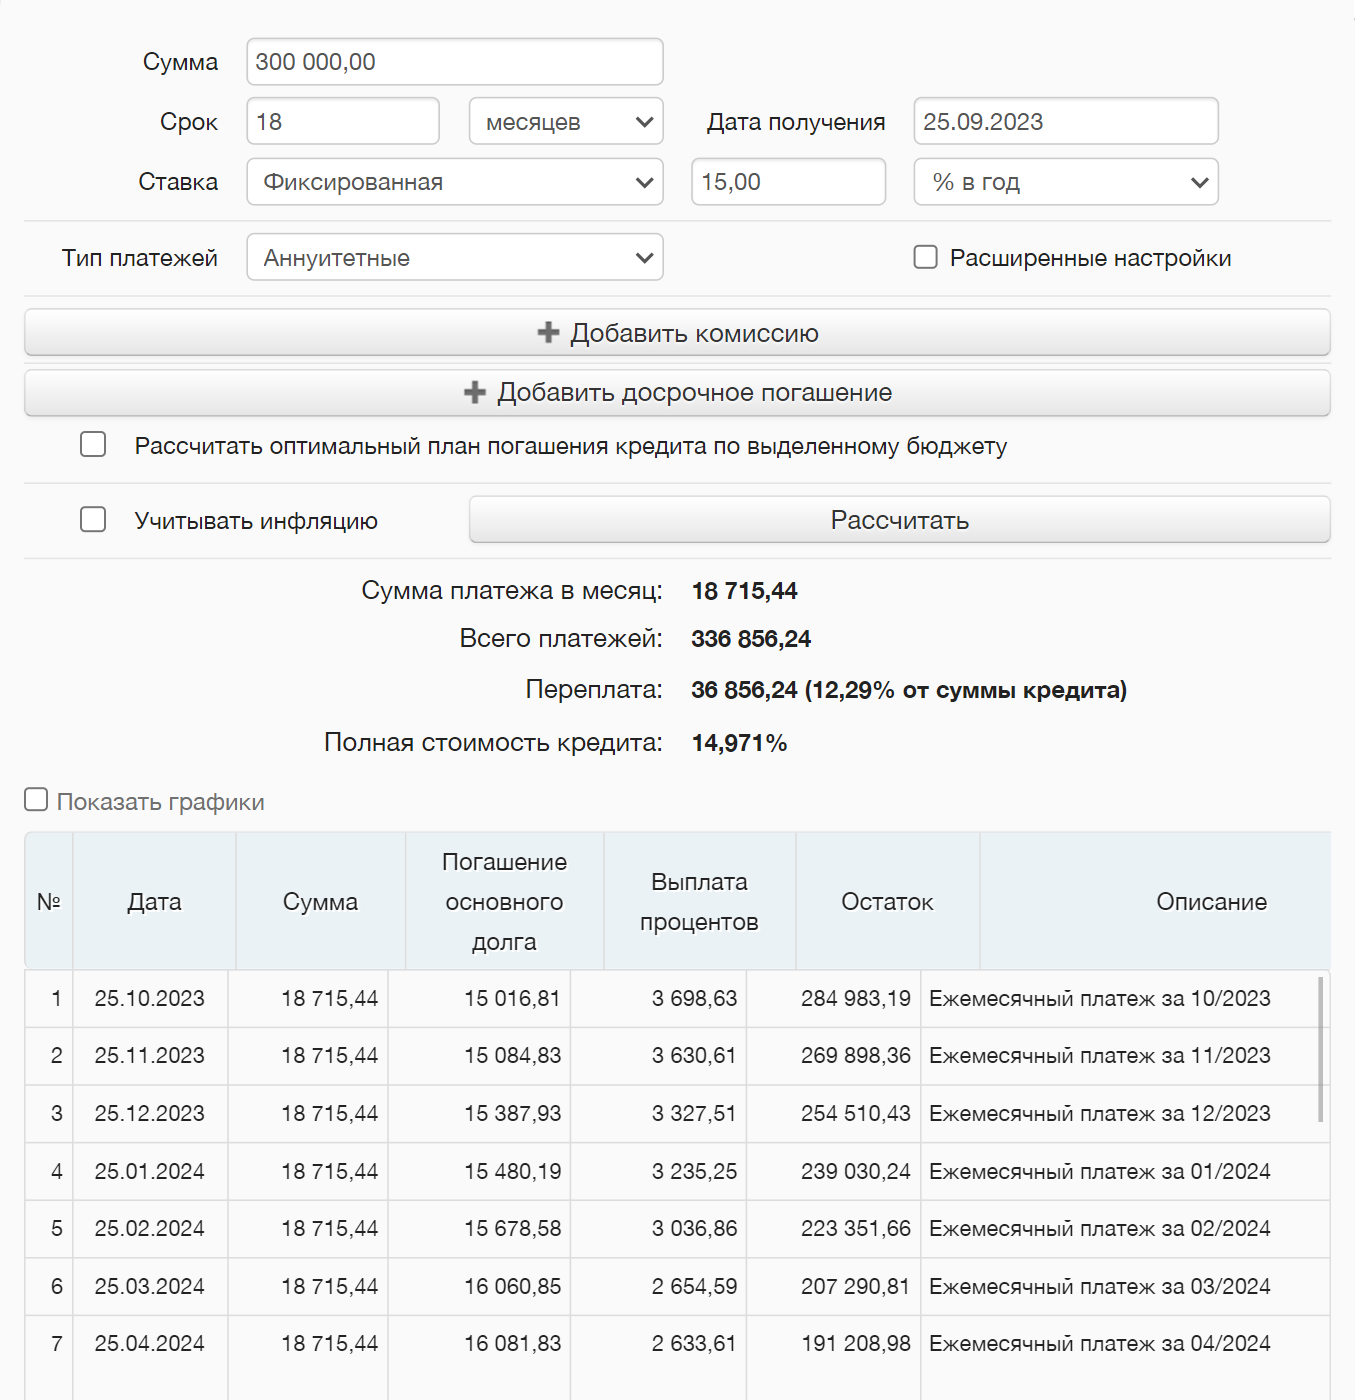
Реальный размер платежа может отличаться от того, что вы получили в кредитном калькуляторе: итоговый платеж может меняться в зависимости от количества дней в каждом отдельно взятом периоде и дней в году.
В экселе. Для расчета ежемесячного аннуитетного платежа есть функция ПЛТ (английская версия — PMT). Введем те же данные из примера.
- 15%/12 — ежемесячная процентная ставка;
18 — количество платежей;
−300000 — сумма задолженности, то есть основной долг по кредиту.
В результате получается та же сумма ежемесячного платежа — 18 715,44 ₽.
Расчет в отделении банка. Часто еще до оформления кредита можно обратиться в отделение банка или позвонить по номеру горячей линии, чтобы узнать, на каких условиях предоставляется кредит и каким может быть ежемесячный платеж. При этом информация до официальной заявки на кредит может отличаться от одобренной — и сумма кредита, и процентная ставка. А от этого будет зависеть ежемесячный платеж.
Самостоятельный расчет по формуле. Самостоятельно рассчитать примерный размер платежа, как аннуитетного, так и дифференцированного, не так сложно. Ниже разберем каждый из типов расчета подробно.
Как самостоятельно рассчитать аннуитетный платеж
Для самостоятельного расчета понадобится срок кредита, сумма и процентная ставка.
Стандартная формула расчета аннуитетного платежа выглядит так:
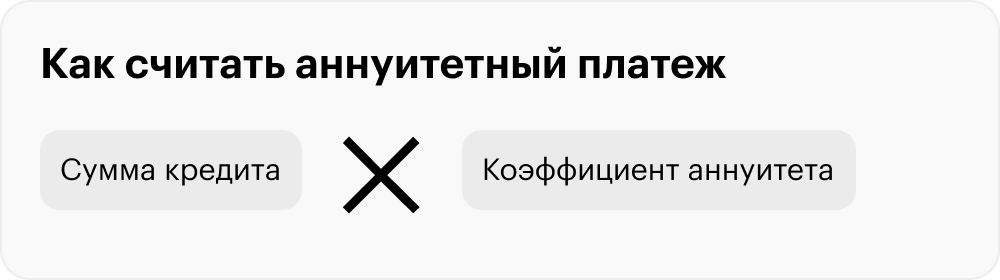
Иногда формула может отличаться. Например, если банк предлагает направлять первые платежи только на погашение процентов. Но чаще всего считают по стандартной формуле.
А вот как рассчитывается коэффициент аннуитета:
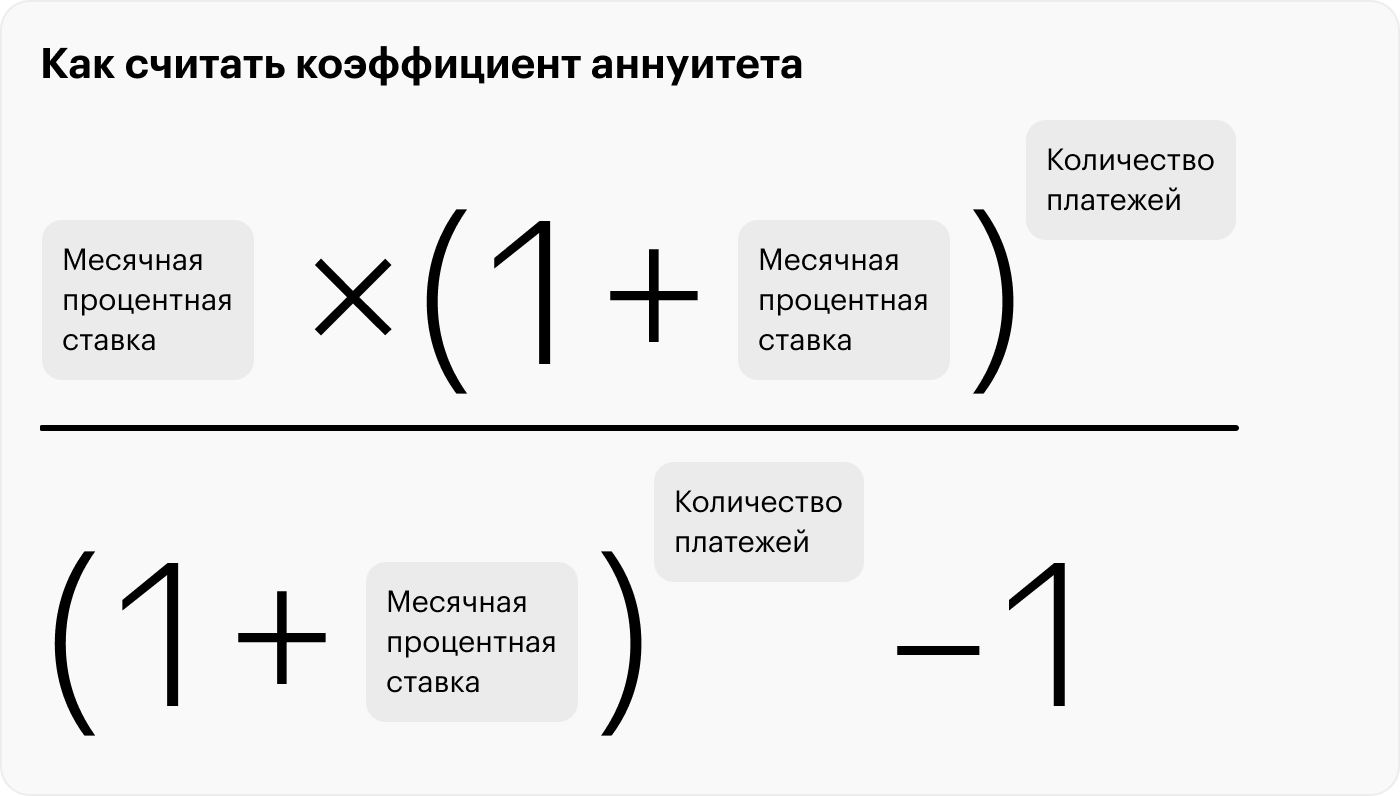
Для примера возьмем 300 000 рублей, срок 18 месяцев и процентную ставку 15% годовых.
Месячная процентная ставка = 15% / 12 = 1,25%, то есть 0,0125.
Количество платежей равно количеству месяцев — 18.
Подставляем данные в формулу и считаем коэффициент аннуитета:
- 0,0125 × (1 + 0,0125) 18 / ((1 + 0,0125) 18 − 1) = 0,062385
Теперь подставляем коэффициент аннуитета в расчет платежа:
300 000 × 0,062385 = 18 715,44 ₽ — в точности как в кредитном калькуляторе.
Как самостоятельно рассчитать дифференцированный платеж
Тонкость дифференцированного платежа в том, что он меняется каждый месяц. Он считается по формуле:
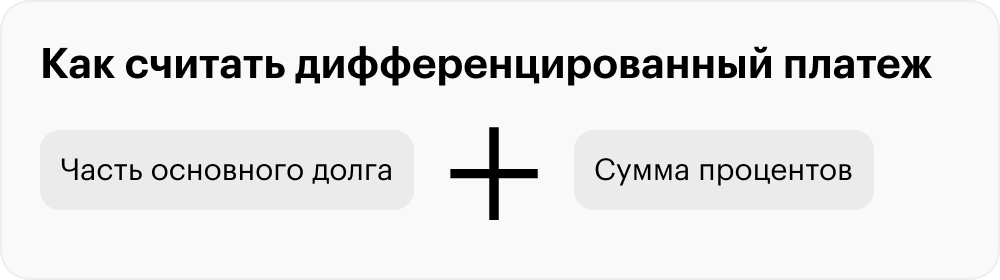
Часть основного долга при дифференцированных платежах фиксированная и не меняется, если платить по графику. Чтобы посчитать ее, делим сумму кредита на срок кредита.
- Часть основного долга = 300 000 / 18 = 16 666,67 ₽
Это часть основного долга, которую нужно платить по кредиту с нашими параметрами при дифференцированном платеже каждый месяц.
Сумма процентов пересчитывается ежемесячно, потому что сумма долга постепенно уменьшается и проценты будут начисляться на все меньшую и меньшую сумму.
Чаще всего банки используют формулу с ежедневным начислением процентов:
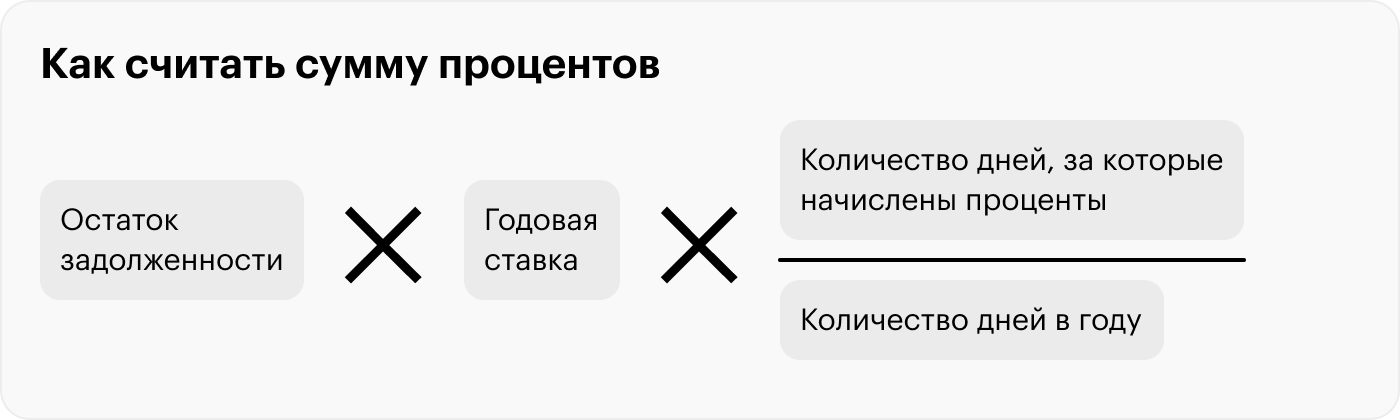
Предположим, мы считаем платеж не в високосный год и в нем будет 365 дней. Берем кредит 25 сентября. Следующий платеж — 25 октября, через 30 дней. Посчитаем, сколько процентов начислят за 30 дней пользования кредитом.
- Сумма процентов = 300 000 × 15% × 30 / 365 = 3698,63 ₽
Итого дифференцированный платеж в первом месяце составит 20 365,30 ₽ (16 666,67 ₽ основного долга + 3698,63 ₽ процентов).
Во втором месяце дифференцированный платеж будет меньше, потому что проценты начислятся уже не на 300 000, а на 283 333,33 ₽ (300 000 ₽ долга − 16 666,67 ₽ основного долга, которые мы вернули в первый месяц). Следующий платеж — 25 ноября, через 31 день.
Сумма процентов за второй месяц: 283 333,33 × 15% × 31 / 365 = 3609,59 ₽.
Итого дифференцированный платеж во втором месяце — 20 276,26 ₽ (16 666,67 ₽ основного долга + 3609,59 ₽ процентов).
Как составить график платежей
Самый простой способ — воспользоваться кредитным калькулятором: график платежей составляется автоматически.
Еще мы написали калькулятор в экселе, в котором можно прикинуть график платежей и ежемесячные платежи при обоих способах погашения.
Если вы хотите рассчитать график платежей самостоятельно, давайте разберемся на примере ранее рассчитанного платежа: кредит на 300 000 рублей, 18 месяцев под 15% годовых.
При аннуитетном способе ежемесячный платеж неизменный из месяца в месяц. Как мы посчитали выше, в нашем случае он составит 18 715,44 ₽.
В целом график платежей уже понятен, но мы дополнительно можем посчитать, каким будет соотношение основного долга и процентов в каждом месяце.
Сначала считаем проценты:
- Остаток долга × Процентная ставка × Количество дней в месяце / Количество дней в году
Если год не високосный, а в месяце 30 дней, получится 3698,63 ₽ — это сумма процентов, которые мы заплатим в первом месяце. На погашение основного долга пойдет остаток от нашего ежемесячного платежа: 18 715,44 ₽ − 3698,63 ₽ = 15 016,81 ₽.
Во втором месяце сумма процентов начислится на сумму кредита минус платеж по основному долгу в первом месяце: 300 000 ₽ − 15 015,81 ₽ = 284 983,19 ₽.
Считаем проценты во втором месяце. Предположим, что во втором месяце 31 день: 284 983,19 × 15% × 31 / 365 = 3630,61 ₽.
На погашение основного долга во втором месяце пойдет 15 084,83 ₽ (18 715,44 − 3630,61).
Таким образом можно посчитать соотношение процентов и основного долга в каждом месяце кредита.
График выплаты кредита с аннуитетными платежами
| Номер платежа | Сумма платежа | Сумма в погашение тела кредита | Сумма платежа в погашение процентов | Остаток долга |
|---|---|---|---|---|
| 1 | 18 715,44 | 15 016,81 | 3698,63 | 284 983,19 |
| 2 | 18 715,44 | 15 084,83 | 3630,61 | 269 898,37 |
| 3 | 18 715,44 | 15 387,92 | 3327,51 | 254 510,44 |
| 4 | 18 715,44 | 15 473,04 | 3242,39 | 239 037,40 |
| 5 | 18 715,44 | 15 670,17 | 3045,27 | 223 367,24 |
| 6 | 18 715,44 | 16 053,39 | 2662,05 | 207 313,85 |
| 7 | 18 715,44 | 16 074,31 | 2641,12 | 191 239,53 |
| 8 | 18 715,44 | 16 357,69 | 2357,75 | 174 881,84 |
| 9 | 18 715,44 | 16 487,49 | 2227,95 | 158 394,35 |
| 10 | 18 715,44 | 16 762,63 | 1952,81 | 141 631,73 |
| 11 | 18 715,44 | 16 911,09 | 1804,35 | 124 720,64 |
| 12 | 18 715,44 | 17 126,53 | 1588,91 | 107 594,11 |
| 13 | 18 715,44 | 17 388,93 | 1326,50 | 90 205,18 |
| 14 | 18 715,44 | 17 566,25 | 1149,19 | 72 638,93 |
| 15 | 18 715,44 | 17 819,89 | 895,55 | 54 819,04 |
| 16 | 18 715,44 | 18 017,06 | 698,38 | 36 801,98 |
| 17 | 18 715,44 | 18 246,59 | 468,85 | 18 555,40 |
| 18 | 18 768,91 | 18 555,39 | 213,51 | 0 |
График выплаты кредита с аннуитетными платежами
| Первый платеж | |
| Сумма платежа | 18 715,44 |
| Сумма в погашение тела кредита | 15 016,81 |
| Сумма платежа в погашение процентов | 3698,63 |
| Остаток долга | 284 983,19 |
| Второй платеж | |
| Сумма платежа | 18 715,44 |
| Сумма в погашение тела кредита | 15 084,83 |
| Сумма платежа в погашение процентов | 3630,61 |
| Остаток долга | 269 898,37 |
| Третий платеж | |
| Сумма платежа | 18 715,44 |
| Сумма в погашение тела кредита | 15 387,92 |
| Сумма платежа в погашение процентов | 3327,51 |
| Остаток долга | 254 510,44 |
| Четвертый платеж | |
| Сумма платежа | 18 715,44 |
| Сумма в погашение тела кредита | 15 473,04 |
| Сумма платежа в погашение процентов | 3242,39 |
| Остаток долга | 239 037,40 |
| Пятый платеж | |
| Сумма платежа | 18 715,44 |
| Сумма в погашение тела кредита | 15 670,17 |
| Сумма платежа в погашение процентов | 3045,27 |
| Остаток долга | 223 367,24 |
| Шестой платеж | |
| Сумма платежа | 18 715,44 |
| Сумма в погашение тела кредита | 16 053,39 |
| Сумма платежа в погашение процентов | 2662,05 |
| Остаток долга | 207 313,85 |
| Седьмой платеж | |
| Сумма платежа | 18 715,44 |
| Сумма в погашение тела кредита | 16 074,31 |
| Сумма платежа в погашение процентов | 2641,12 |
| Остаток долга | 191 239,53 |
| Восьмой платеж | |
| Сумма платежа | 18 715,44 |
| Сумма в погашение тела кредита | 16 357,69 |
| Сумма платежа в погашение процентов | 2357,75 |
| Остаток долга | 174 881,84 |
| Девятый платеж | |
| Сумма платежа | 18 715,44 |
| Сумма в погашение тела кредита | 16 487,49 |
| Сумма платежа в погашение процентов | 2227,95 |
| Остаток долга | 158 394,35 |
| Десятый платеж | |
| Сумма платежа | 18 715,44 |
| Сумма в погашение тела кредита | 16 762,63 |
| Сумма платежа в погашение процентов | 1952,81 |
| Остаток долга | 141 631,73 |
| Одиннадцатый платеж | |
| Сумма платежа | 18 715,44 |
| Сумма в погашение тела кредита | 16 911,09 |
| Сумма платежа в погашение процентов | 1804,35 |
| Остаток долга | 124 720,64 |
| Двенадцатый платеж | |
| Сумма платежа | 18 715,44 |
| Сумма в погашение тела кредита | 17 126,53 |
| Сумма платежа в погашение процентов | 1588,91 |
| Остаток долга | 107 594,11 |
| Тринадцатый платеж | |
| Сумма платежа | 18 715,44 |
| Сумма в погашение тела кредита | 17 388,93 |
| Сумма платежа в погашение процентов | 1326,50 |
| Остаток долга | 90 205,18 |
| Четырнадцатый платеж | |
| Сумма платежа | 18 715,44 |
| Сумма в погашение тела кредита | 17 566,25 |
| Сумма платежа в погашение процентов | 1149,19 |
| Остаток долга | 72 638,93 |
| Пятнадцатый платеж | |
| Сумма платежа | 18 715,44 |
| Сумма в погашение тела кредита | 17 819,89 |
| Сумма платежа в погашение процентов | 895,55 |
| Остаток долга | 54 819,04 |
| Шестнадцатый платеж | |
| Сумма платежа | 18 715,44 |
| Сумма в погашение тела кредита | 18 017,06 |
| Сумма платежа в погашение процентов | 698,38 |
| Остаток долга | 36 801,98 |
| Семнадцатый платеж | |
| Сумма платежа | 18 715,44 |
| Сумма в погашение тела кредита | 18 246,59 |
| Сумма платежа в погашение процентов | 468,85 |
| Остаток долга | 18 555,40 |
| Восемнадцатый платеж | |
| Сумма платежа | 18 768,91 |
| Сумма в погашение тела кредита | 18 555,39 |
| Сумма платежа в погашение процентов | 213,51 |
| Остаток долга | 0 |
При дифференцированном платеже проценты в первом месяце будут такими же — 3698,63 ₽. Дальше же принцип расчета процентов аналогичен, а сумма основного долга будет каждый месяц уменьшаться равномерно — на 16 666,67 ₽ (300 000 / 18). Ежемесячный платеж будет складываться из этих двух сумм.
В результате в первые месяцы платеж будет больше, чем при аннуитетном способе, а итоговая переплата будет меньше.
График выплаты кредита с дифференцированными платежами
| Номер платежа | Сумма платежа | Сумма в погашение тела кредита | Сумма платежа в погашение процентов | Остаток долга |
|---|---|---|---|---|
| 1 | 20 365,30 | 16 666,67 | 3698,63 | 283 333,33 |
| 2 | 20 276,26 | 16 666,67 | 3609,59 | 266 666,67 |
| 3 | 19 954,34 | 16 666,67 | 3287,67 | 250 000,00 |
| 4 | 19 851,60 | 16 666,67 | 3184,93 | 233 333,33 |
| 5 | 19 639,27 | 16 666,67 | 2972,60 | 216 666,67 |
| 6 | 19 248,86 | 16 666,67 | 2582,19 | 200 000,00 |
| 7 | 19 214,61 | 16 666,67 | 2547,95 | 183 333,33 |
| 8 | 18 926,94 | 16 666,67 | 2260,27 | 166 666,67 |
| 9 | 18 789,95 | 16 666,67 | 2123,29 | 150 000,00 |
| 10 | 18 515,98 | 16 666,67 | 1849,32 | 133 333,33 |
| 11 | 18 365,30 | 16 666,67 | 1698,63 | 116 666,67 |
| 12 | 18 152,97 | 16 666,67 | 1486,30 | 100 000,00 |
| 13 | 17 899,54 | 16 666,67 | 1232,88 | 83 333,33 |
| 14 | 17 728,31 | 16 666,67 | 1061,64 | 66 666,67 |
| 15 | 17 488,58 | 16 666,67 | 821,92 | 50 000,00 |
| 16 | 17 303,65 | 16 666,67 | 636,99 | 33 333,33 |
| 17 | 17 091,32 | 16 666,67 | 424,66 | 16 666,67 |
| 18 | 16 858,45 | 16 666,67 | 191,78 | 0 |
График выплаты кредита с дифференцированными платежами
| Первый платеж | |
| Сумма платежа | 20 365,30 |
| Сумма в погашение тела кредита | 16 666,67 |
| Сумма платежа в погашение процентов | 3698,63 |
| Остаток долга | 283 333,33 |
| Второй платеж | |
| Сумма платежа | 20 276,26 |
| Сумма в погашение тела кредита | 16 666,67 |
| Сумма платежа в погашение процентов | 3609,59 |
| Остаток долга | 266 666,67 |
| Третий платеж | |
| Сумма платежа | 19 954,34 |
| Сумма в погашение тела кредита | 16 666,67 |
| Сумма платежа в погашение процентов | 3287,67 |
| Остаток долга | 250 000,00 |
| Четвертый платеж | |
| Сумма платежа | 19 851,60 |
| Сумма в погашение тела кредита | 16 666,67 |
| Сумма платежа в погашение процентов | 3184,93 |
| Остаток долга | 233 333,33 |
| Пятый платеж | |
| Сумма платежа | 19 639,27 |
| Сумма в погашение тела кредита | 16 666,67 |
| Сумма платежа в погашение процентов | 2972,60 |
| Остаток долга | 216 666,67 |
| Шестой платеж | |
| Сумма платежа | 19 248,86 |
| Сумма в погашение тела кредита | 16 666,67 |
| Сумма платежа в погашение процентов | 2582,19 |
| Остаток долга | 200 000,00 |
| Седьмой платеж | |
| Сумма платежа | 19 214,61 |
| Сумма в погашение тела кредита | 16 666,67 |
| Сумма платежа в погашение процентов | 2547,95 |
| Остаток долга | 183 333,33 |
| Восьмой платеж | |
| Сумма платежа | 18 926,94 |
| Сумма в погашение тела кредита | 16 666,67 |
| Сумма платежа в погашение процентов | 2260,27 |
| Остаток долга | 166 666,67 |
| Девятый платеж | |
| Сумма платежа | 18 789,95 |
| Сумма в погашение тела кредита | 16 666,67 |
| Сумма платежа в погашение процентов | 2123,29 |
| Остаток долга | 150 000,00 |
| Десятый платеж | |
| Сумма платежа | 18 515,98 |
| Сумма в погашение тела кредита | 16 666,67 |
| Сумма платежа в погашение процентов | 1849,32 |
| Остаток долга | 133 333,33 |
| Одиннадцатый платеж | |
| Сумма платежа | 18 365,30 |
| Сумма в погашение тела кредита | 16 666,67 |
| Сумма платежа в погашение процентов | 1698,63 |
| Остаток долга | 116 666,67 |
| Двенадцатый платеж | |
| Сумма платежа | 18 152,97 |
| Сумма в погашение тела кредита | 16 666,67 |
| Сумма платежа в погашение процентов | 1486,30 |
| Остаток долга | 100 000,00 |
| Тринадцатый платеж | |
| Сумма платежа | 17 899,54 |
| Сумма в погашение тела кредита | 16 666,67 |
| Сумма платежа в погашение процентов | 1232,88 |
| Остаток долга | 83 333,33 |
| Четырнадцатый платеж | |
| Сумма платежа | 17 728,31 |
| Сумма в погашение тела кредита | 16 666,67 |
| Сумма платежа в погашение процентов | 1061,64 |
| Остаток долга | 66 666,67 |
| Пятнадцатый платеж | |
| Сумма платежа | 17 488,58 |
| Сумма в погашение тела кредита | 16 666,67 |
| Сумма платежа в погашение процентов | 821,92 |
| Остаток долга | 50 000,00 |
| Шестнадцатый платеж | |
| Сумма платежа | 17 303,65 |
| Сумма в погашение тела кредита | 16 666,67 |
| Сумма платежа в погашение процентов | 636,99 |
| Остаток долга | 33 333,33 |
| Семнадцатый платеж | |
| Сумма платежа | 17 091,32 |
| Сумма в погашение тела кредита | 16 666,67 |
| Сумма платежа в погашение процентов | 424,66 |
| Остаток долга | 16 666,67 |
| Восемнадцатый платеж | |
| Сумма платежа | 16 858,45 |
| Сумма в погашение тела кредита | 16 666,67 |
| Сумма платежа в погашение процентов | 191,78 |
| Остаток долга | 0 |
Какой тип платежа выбрать
Если платить исключительно по графику, то переплата по кредитам с одним и тем же сроком будет меньше при дифференцированных платежах, потому что с первых месяцев будет погашаться достаточно большая сумма основного долга и процентов будет начисляться меньше.
При этом при дифференцированном платеже на первом этапе погашения платежи значительно больше, а это значит, что есть риск не справиться с нагрузкой. Кроме того, сейчас банки в большинстве своем предлагают именно аннуитетный способ погашения кредита, то есть равными платежами. Так меньше рисков, что заемщик не справится с выплатами: размер платежа одинаковый в течение всего срока, да и банку это более выгодно с точки зрения процентов.
Банк вправе отказать пересчитать платежи с аннуитетных на дифференцированные, но можно просто гасить кредит досрочно. Если вносить досрочно такую сумму, чтобы ежемесячный платеж по аннуитету равнялся платежу при дифференцированном способе, переплата в обоих случаях будет одинаковой.
Как составить график платежей
Платёжный календарь помогает избежать кассовых разрывов даже при нехватке выручки. Обычно его составляет директор. Но бухгалтер может взять это на себя, чтобы повысить свой профессиональный рейтинг и помочь владельцу сохранить бизнес. Расскажем, как это сделать.
Что такое платёжный календарь и кому он нужен
Платёжные календари представляют собой план на будущее в виде таблицы со всеми поступлениями и платежами. По календарю видно, в какие дни не хватит денег, чтобы покрыть расходы. Вы сможете заметить это заранее и придумать, где взять средства для оплаты или как её перенести. Так календарь помогает избегать кассовых разрывов и сохранять репутацию надёжного партнёра, который не допускает просрочек.
Этот инструмент используют не только те, кто регулярно сталкивается с кассовыми разрывами из-за нехватки денег, но и крупный прибыльный бизнес.
Например, развитие нового направления требует больших вложений. Нужно арендовать производственное помещение, склад, закупить оборудование и сырьё для производства, нанять hr-менеджера для поиска сотрудников и выделить деньги на зарплату. Бездумно тратить деньги со счёта нельзя. Каждый крупный платёж подбивайте под поступление от контрагента — планируйте покупку оборудования на следующий день после получения оплаты от крупного заказчика.
Как составить платёжный календарь
Разработать форму платёжного календаря не сложно. В ней должна быть следующая информация:
- статья доходов или расходов;
- название проекта, в рамках которого идут поступления и платежи.
- наименование контрагента;
- дата поступления или списания денег;
- сумма платежа или поступления;
- комментарий.
Список можно дополнять или урезать. Например, в поступлениях выделить особо крупных покупателей, а при наличии нескольких производственных участков разбить их по цехам. Можно дополнить информацией о центрах ответственности, ставках НДС, номере счета и так далее.
Обычно платёжный календарь составляется на месяц — по каждому дню. Это связано с тем, что любой платёж нужно совершить до конкретной даты. Например, платить проценты за кредит по графику. Даже один день просрочки ведёт к начислению пени и ухудшению кредитной истории.
Пример платёжного календаря:
Поступления
от сдачи имущества в аренду
кредиты и займы
Платежи
за сырьё и материалы
выплата заработной платы
оплата взносов во внебюджетные фонды
оплата процентов по кредитам
САЛЬДО ДЕНЕЖНОГО ПОТОКА
САЛЬДО ДЕНЕЖНОГО ПОТОКА С УЧЁТОМ ОСТАТКА (допустим остаток — 200 000)
Самое сложное в планировании платёжного календаря — наполнить его информацией. Чтобы выяснить суммы и даты платежей и поступлений, пригодится помощь всех отделов компании:
- ОМТС — сырьё;
- инженеры — ремонт оборудования;
- маркетологи — рекламные акции, продвижение;
- бухгалтерия — налоги и сборы;
- отдел продаж — поступления от покупателей и клиентов.
Сумма платежей может быть больше, чем сумма поступлений. Это не страшно, пока вы можете погашать эту разницу остатком денег на расчётном счёте и в кассе. Но если не следить за этим, то рано или поздно остаток исчерпается, и возникнет кассовый разрыв. А календарь помогает выявить его заранее.
Сформируйте платёжный календарь за три шага.
Шаг 1 — собрать информацию о поступлениях
Выясните, кто и сколько должен вам заплатить. Для этого поищите информацию у себя в бухгалтерии, обратитесь в отдел продаж, к юристу и руководителю:
Обратитесь в отдел продаж, чтобы узнать, когда ожидается оплата от контрагентов. У продажников должен быть готовый план на ближайший месяц, вам он нужен в ежедневном разрезе.
Узнайте у руководителя, планирует ли он получать кредиты, займы или субсидии. Это не ваш доход, но тоже поступление денег, которое нужно записать в платёжный календарь.
Уточните у юристов или найдите у себя документы по предстоящим поступлениям, ведь они формируются не только от продаж. Может быть, вы сдаёте помещение в аренду, выдали заём под проценты, ожидаете возмещения ущерба, ждёте возврата аванса от сотрудника и пр.
Шаг 2 — собрать все предстоящие платежи
На втором шаге ещё раз пройдитесь по отделам компании и аккумулируйте информацию о всех платежах: налогах, зарплате, взносах, оплате поставок, аренде, коммуналке и т.д. Разбейте их по контрагентам и статьям затрат.
Чтобы распределить налоги, пользуйтесь налоговым календарём, так вы точно не пропустите обязательные платежи. Даты выплаты зарплаты зафиксированы в коллективном соглашении или положении о выплате зарплаты.
После этого разнесите платежи по дням. Дату оплаты устанавливайте на последний возможный день. Если по договору за аренду нужно заплатить до 15-го числа, в платёжном календаре поставьте платёж на 15-е число. Обратите внимание на платежи, день уплаты которых приходится на выходные. Например, зарплату нужно будет заплатить в пятницу, а налоги можно отложить до понедельника.
Бухгалтеры малого бизнеса обычно все расходы прогнозируют сами. Для этого формируют оборотно-сальдовую ведомость по счетам 60 и 76 за предыдущие и аналогичные периоды и смотрят, какая сумма была там. Чтобы узнать, в какой срок совершили платёж, формируют карточку счетов 50 или 51.
Пример. В компании временные проблемы с инженерной службой, поэтому все коммунальные расходы приходится прогнозировать бухгалтеру. Чтобы спланировать платёж в августе 2020 года, он сформировал ОСВ по счёту 60 и посмотрел, какую сумму начислили в июле 2019 года. Результат прошлого года бухгалтер дополнительно скорректировал на объём производства и годовую инфляцию.
Использовать данные прошлого периода — удобно, но не всегда правильно. Ведь там могли просрочить платеж или перевести неверную сумму. Хорошо, если вы давно работаете в компании и знаете все эти нюансы, но новичок этого знать не может. Самый надёжный источник информации — договор. Здесь всегда прописывают крайний срок оплаты.
По итогу этого шага вы сможете сопоставить поступления с платежами и заметить, в какие дни не хватает денег. В таком случае переходите к третьему этапу.
Шаг 3 — проанализировать расходы
Разделите все платежи на две группы: что нужно оплатить строго в срок, а что можно отложить. Просрочка может вести к неустойкам и штрафам. Поэтому переносите только те платежи, получатели которых предъявят неустойку не сразу.
Например, зарплату, налоги и проценты по кредитам перенести практически невозможно. Просрочка — путь к пеням и штрафам, то есть новым расходам. Так же и с услугами связи: если провайдер сказал, что надо заплатить до 20-го числа, значит уже в день оплаты (вернее, неоплаты) интернет и связь выключат.
Есть расходы, которые можно двигать, но осторожно. С оплатой аренды или сырья можно подождать пару дней. Конечно, у поставщика есть возможность сразу выставить пеню за просрочку со ссылкой на статью 395 ГК РФ, но если вы сотрудничаете давно, он может пойти на уступки.
Кассовый разрыв в платёжном календаре
Нельзя потратить деньги, которых у вас нет. Посмотрите в свой платёжный календарь. Если в какой-то день остаток денег отрицательный, значит, намечается кассовый разрыв. Чтобы его закрыть, нужно пересмотреть порядок платежей или привлечь дополнительные поступления.
Пример. Бухгалтер ООО «Экспресс» начал вести платёжный календарь с августа. Остаток денег на 1 августа — 75 000 рублей. Каждый платёж уменьшает этот остаток, каждое поступление — увеличивает.
Вот пример несбалансированного платёжного календаря: у ООО «Экспресс» явно назревает кассовый разрыв.