Как договор давальческой переработки поможет избежать регистрации обособленного подразделения
В материале вы найдете неочевидный способ оптимизации налогообложения, связанный с договором давальческой переработки. При грамотном его применении можно избежать неприятной для многих процедуры регистрации обособленного подразделения.
Кейс пригодится тем, кто имеет удаленное производство, требующее постановки на учет в ИФНС по месту его нахождения.
В налоговом планировании договор давальческой переработки является старым способом оптимизации налогообложения.
Классический вариант — давалец (заказчик) применяет ОСНО, а переработчик (исполнитель) на спец режиме, например, на УСН. Несложно догадаться, что так оптимизируется главным образом налог на прибыль. Оптимизация происходит из-за разницы в ставках единого налога (1-15%) и налога на прибыль (20%).
Когда в качестве переработчика задействован ИП, то одновременно происходит еще и вывод наличных средств. Это, как говорится, «классика» и контролерам она давно понятна.
Хочу поделиться кейсом из практики, который поможет избежать регистрации обособленного подразделения.
Организация занимается выпуском готовой продукции по месту своего нахождения в г. Москве. С целью расширения производства и сбыта продукции, компания решила создать дополнительное производство в Подмосковье.
В обычной ситуации, если на новом производстве будут задействованы сотрудники предприятия, то возникает необходимость регистрации обособленного подразделения.
Напомню, встать на учет по месту нового производства следует в том случае, если организацией создается хотя бы одно оборудованное стационарное рабочее место на срок более 1 месяца (п. 2 ст. 11 НК РФ).
К негативным последствиям регистрации обособленного подразделения можно отнести необходимость:
- платить налог на прибыль в региональный бюджет, распределяя налог между головной организацией и обособкой (п. 2 ст. 288 НК РФ),
- перечислять НДФЛ с доходов сотрудников подразделений в ИФНС, где подразделение зарегистрировано (абз. 2 и 3 п. 7 ст. 226 НК РФ),
- сдавать дополнительные отчеты по месту регистрации обособленного подразделения.
Компанию могут наказать, если инспекторы найдут объект, где трудятся работники неместной компании, то поставят на учет ее подразделение самостоятельно. За неуведомление об обособленном подразделении положен штраф (ст. 126 НК РФ).
Однако, если организация найдет местную компанию (зарегистрированную по условиям примера в Подмосковье) и заключит с ней договор давальческой переработки сырья, то регистрировать обособленное подразделение не придется.
При этом под давальческое производство можно самостоятельно арендовать склад и даже разместить в нем собственное оборудование. Главное, чтобы там не было рабочих мест у ваших сотрудников. Это ключевой момент.
Следует отметить, что на практике бизнесменам удается договориться, чтобы местная фирма приняла в свой штат сотрудников компании производителя, что позволит последней избежать регистрации обособленного подразделения.
Налоговые риски в такой ситуации наиболее вероятны, если местным переработчиком выступит взаимозависимое юрлицо. А если подконтрольный предприниматель, то специалисты налоговой службы потратят немало усилий, чтобы попытаться доказать наличие незаконной схемы и необоснованной налоговой выгоды.
- сделки будут реальными, подразумевающие фактические расчеты,
- движения сырья и готовой продукции будет надлежащим образом оформляться,
- а также используются цены за МПЗ и переработку сырья в пределах рыночных,
то контролерам будет проблематично доказать, что переработчик и давалец нарушали нормы законодательства.
Регистрация обособленного подразделения в 2023 году — пошаговая инструкция
У компаний, которые приняли решение о расширении своих коммерческих интересов, может возникнуть необходимость в ведении деятельности через новые подразделения — филиалы или представительства (согласно ст. 55 ГК РФ), к примеру, в другом регионе нашей страны. Они будут преследовать те же цели, выполнять те же задачи, что и головная организация. Также обособленные подразделения наделяются всеми функциями главной компании либо их частью. Это позиция ГК РФ.
Позиция налогового законодательства отличается от гражданского. НК РФ выделяет как филиалы и представительства, так и просто обособленные подразделения. Согласно п. 1 ст. 83 НК РФ компания обязана поставить на учет каждое новое подразделение по месту его нахождения. Понятие обособленного подразделения можно найти в п. 2 ст. 11 НК РФ. Это отделение компании, фактическое местопребывание которого отличается от основного юридического адреса. Обособленное подразделение может быть образовано в другом регионе, городе или районе городского округа, то есть в другом муниципальном образовании. Одним из главных условий признания подразделения как обособленного выступает наличие в нем хотя бы одного стационарного рабочего места. При этом место должно быть организовано на срок больше 1 месяца (ст. 11 НК РФ).
В качестве примера можно привести такие структуры, имеющие подразделения, находящиеся в разных регионах страны и разных районах одного города, как:
- торговые розничные сети;
- банковские организации.
Обособленные подразделения могут быть разными и создаваться в силу разных причин. При этом регистрация по ГК РФ и НК РФ отличается. По ГК РФ регистрируются только филиалы или представительства, а по НК РФ — любое обособленное подразделение (по месту нахождения имущества, по месту установки ККМ). Для налоговой инспекции достаточно уведомления о том, что на ее территории находится, к примеру, ККМ или объект недвижимости. Это необходимо для контроля за налогообложением. Если ваше предприятие решило регистрировать обособленное подразделение по ГК РФ (как филиал или представительство), приготовьтесь к полномасштабной регистрации по всем правилам. И здесь вам понадобится подробная пошаговая инструкция по регистрации обособленного подразделения в 2023 году.
Пакет документов для регистрации
Итак, компанией было принято решение о создании обособленного подразделения. Прежде чем его зарегистрировать, ей нужно будет подготовить пакет определенных документов.
На этом этапе действия организации заключаются в следующем:
- Решение о создании обособленного подразделения выносит орган управления предприятием — совет директоров, наблюдательный совет, собрание акционеров.
- На основании этого решения органа управления, представленного в виде протокола, издается приказ о создании подразделения.
В приказе должно быть отражено:
- название нового подразделения;
- основание для его создания, например, протокол общего собрания акционеров (номер и дата);
- местонахождение подразделения;
- руководитель, который назначается и снимается с должности решением органа управления головного предприятия, например, решением наблюдательного совета, общего собрания акционеров;
- в какой срок подразделение должно быть поставлено на учет.
- На основании приказа разрабатывается внутренний локальный акт — Положение об обособленном подразделении (филиале или представительстве). Оно закрепляет:
- степень правоспособности и полномочия нового подразделения;
- виды деятельности;
- функции;
- структуру управленческого аппарата;
- другие аспекты, которые касаются деятельности и действий подразделения.
- Также приказ является основанием для внесения изменений в учредительные документы, если речь идет о филиале или представительстве. Их можно оформить в виде:
- отдельного документа, который прилагается к действующему уставу либо учредительному договору, например, изменения № 1;
- новой редакции учредительного документа.
- копия решения органа управления о создании обособленного подразделения;
- копия утвержденного положения об обособленном подразделении;
- копия учредительной документации и ее изменений (отдельным документом или в виде новой редакции);
- копия свидетельства о государственной регистрации главного предприятия;
- копия приказов о назначении на должности руководителя и главного бухгалтера нового подразделения;
- копия платежного поручения или банковской выписки об оплате пошлины за государственную регистрацию, заверенную печатью и подписью руководителя кредитной организации;
- выписка из ЕГРЮЛ для головной компании;
- заявление о регистрации изменений по форме Р13014.
- ИНН/КПП головной компании;
- ее полное наименование;
- код налоговой инспекции;
- ОГРН головного предприятия;
- количество новых подразделений;
- Ф. И. О. руководителя компании, его ИНН;
- контактные сведения (телефон, адрес электронной почты);
- круглая печать предприятия.
- Вариант 1: подразделение не имеет собственного баланса.
- Вариант 2: подразделение находится на самостоятельном балансе.
- ИНН и КПП головной организации;
- полное наименование;
- код налогового органа;
- ОГРН головной организации;
- количество закрывающихся подразделений;
- Ф. И. О. руководителя предприятия, его личный ИНН;
- контактные сведения (номер телефона, адрес электронной почты);
- печать предприятия.
- «филиал, представительство или иное обособленное структурное подразделение организации» (ст. 40 ТК РФ, ст. 57 ТК РФ, ст. 73 ТК РФ);
- возможные виды структурных подразделений (п. 2 ст. 27 Федерального закона от 29.12.2012 N 273-ФЗ «Об образовании в Российской Федерации»);
- общий подход к определению подразделений: «Под структурными подразделениями следует понимать как филиалы, представительства, так и отделы, цеха, участки и т. д.» (Постановление Пленума ВС от 17.03.2004 N 2).
- ОП по видам:
- филиалы;
- представительства;
- ОП, не являющиеся филиалами и представительствами;
- внутреннее структурное подразделение;
- обособленное структурное подразделение;
- выделенное на отдельный баланс;
- не выделенное на отдельный баланс.
Рассмотрим, как организовать работу с ОП согласно требованиям НК РФ.
Обособленное подразделение. НК РФ
Признаки ОП по НК РФ:
- территориальная обособленность;
- оборудованные стационарные рабочие места, при этом:
- достаточно хотя бы одного оборудованного рабочего места в ОП;
- рабочее место должно быть создано на срок более 1 месяца вне зависимости от того, кто будет на нем трудиться и в каком режиме (постоянно или временно);
- рабочее место должно быть подконтрольно организации;
- на работу в ОП должен быть принят хотя бы один сотрудник.
ОП признается таковым вне зависимости от отражения / не отражения в учредительных документах организации данных по ОП и от полномочий, которыми наделяется ОП (п. 2 ст. 11 НК РФ).
Для налогового учета главное — определить, есть ли признаки ОП при ведении деятельности удаленно от организации или нет. Если такие признаки есть, от налогоплательщика требуется исполнить обязанность по уведомлению ФНС о создании ОП сообщением установленной формы. И вести учет, сдавать отчетность в соответствии с раздельным учетом по ОП в рамках НК РФ.
Территориальная обособленность и адрес ОП
Признак 1 — территориальная обособленность.
Как определить территориальную обособленность ОП? Законодательство на этот вопрос не отвечает. Минфин в Письме от 26.07.2019 N 03-03-06/1/56159 отметил, что территориальная обособленность подразделения российской организации фиксируется, когда место нахождения ОП и адрес организации различны. При этом адрес организации — это адрес, указанный в ЕГРЮЛ в качестве юридического (п. 3 ст. 54 ГК РФ). Организация обязана поставить ОП на учет во всех случаях, кроме случая, когда адрес организации совпадает с местом нахождения ее обособленного подразделения.
В судебной практике встречается и другой подход к определению территориальной обособленности. Например, в Постановлении Восьмого ААС от 16.03.2017 N 08АП-1078/2017 по делу N А70-12419/2016 судебный орган пришел к выводу, что территориальная обособленность означает географически отдаленное от адреса организации место нахождения ОП. Это случай, когда территория, на которой находится ОП, контролируется другой налоговой инспекцией, а не той, в которой стоит на учете сама организация. Судебный орган напомнил, что цель регистрации ОП налоговыми органами — раздельный учет объектов налогообложения, прежде всего, в отношении местных налогов и сборов.
При таком разбросе мнений рекомендуем уточнить в своей налоговой инспекции, следует ли в вашем случае регистрировать ОП.
Оборудованные рабочие места при создании ОП
Признак 2 — стационарные рабочие места.
Стационарными считаются рабочие места, созданные на срок более месяца (п. 2 ст. 11 НК РФ).
Рабочее место — это место, где сотрудник должен находиться или куда ему необходимо прибыть для работы и которое прямо или косвенно находится под контролем работодателя (ст. 209 ТК РФ).
В некоторых регионах сложился подход, при котором выполнение работ по договору подряда в месте, территориально обособленном от организации и оборудованном стационарными рабочими местами, по мнению налоговых органов, приводит к возникновению ОП.
Примеры частных случаев, когда регистрируется ОП:
- рабочие трудятся вахтовым методом, сменяя друг друга, в течении более месяца на объекте организации, где оборудованы рабочие места;
- сотрудники направляются в командировку на срок более месяца на объект организации, в котором ранее не было рабочих мест;
- работники направляются в командировки на объект организации на срок менее месяца, но сменяют друг друга на протяжении отрезка времени более месяца.
Эти случаи рассматривались в судебных делах, на которые есть ссылки в письмах Минфина от 29.08.2022 N 03-02-07/83901, от 25.07.2022 N 03-02-07/71236 и других.
Дата создания обособленного подразделения
Определение даты создания обособленного подразделения часто вызывает разногласия, т. к. законодательством не установлен четкий порядок ее определения.
Судебная практика содержит несколько различных подходов:
- это дата создания в ОП рабочих мест (Постановление АС ЗСО от 11.06.2015 N Ф04-20325/2015 по делу N А81-4793/2014);
- момент создания ОП, определяемый на основании распорядительного документа о начале деятельности ОП, либо приказа о принятии на работу руководителя ОП (Постановление ФАС СЗО от 05.02.2010 по делу N А56-10280/2008);
- фактическая дата начала производственной деятельности (Постановление ФАС УО от 03.12.2008 N Ф09-9013/08-С2 по делу N А71-4289/08).
Минфин тоже неоднократно высказывался в своих письмах на эту тему (письма от 19.02.2016 N 03-02-07/1/9377, от 31.05.2019 N 03-02-07/1/41780). Основной подход — срок для сообщения об открытии ОП следует считать с даты, когда деятельность через ОП уже ведется (есть сотрудник, работающий на оборудованном месте).
Бухгалтерские нюансы учета ОП
По Федеральному закону N 402-ФЗ «О бухгалтерском учете»:
- бухгалтерская отчетность компании должна включать показатели деятельности всех подразделений организации, включая филиалы и представительства (п. 6 ст. 13 Закона);
- стандарты экономического субъекта применяются в равной мере всеми подразделениями организации, включая филиалы и представительства, вне зависимости от их местонахождения (п. 13 ст. 21 Закона).
По ПБУ 4/99 и Положению по ведению бухгалтерского учета, утв. Приказом Минфина от 29.07.1998 N 34, в бухотчетность должны включаться данные всех подразделений, в том числе тех, что выделены на отдельные балансы.
Организация сама принимает решение, выделять ОП на отдельный баланс или нет. Правила выделения подразделения на отдельный баланс ни в одном нормативном документе не установлены. Под отдельным балансом следует понимать перечень показателей, установленных организацией для своих подразделений, выделенных на отдельный баланс (Письмо Минфина от 29.03.2004 N 04-05-05/27).
Учет в ОП, не выделенном на отдельный баланс, ведется централизовано. Обособленность данных по ОП достигается путем организации аналитического учета.
Как открыть обособленное подразделение
- принять и оформить решение/ЛНА об открытии/создании ОП. Законодательно обязанность оформлять решение об открытии ОП, не являющегося филиалом или представительством, не установлена. Поэтому можно ограничиться приказом произвольной формы, зафиксировав в нем дату и цели создания подразделения, адрес его местонахождения и вид;
- принять на работу (назначить на должность) руководителя подразделения, наделить его полномочиями;
- создать оборудованные стационарные рабочие места;
- принять на работу сотрудников, указав в трудовых договорах с ними место работы, — ОП, его адрес (ч. 2 ст. 57 ТК РФ);
- начать работу (ведение деятельности) подразделения;
- разработать ЛНА (положение, регламент и т. п.), регулирующий работу подразделения. Это тоже необязательное требование, но наличие такого ЛНА облегчает работу и взаимодействие с головной организацией/другими подразделениями;
- уведомить ФНС о создании ОП, подав Сообщение по форме С-09-3-1, утв. Приказом ФНС от 06.2011 N ММВ-7-6/362@. Никаких документов (решение о создании ОП и т. п.) прикладывать к сообщению не требуется;
- выбрать программу для бухгалтерского и налогового учета данных по обособленным подразделениям, создать и настроить подразделение в программе.
Если подразделению открывается р/с в банке, и оно наделяется полномочиями начислять и производить выплаты и вознаграждения физлицам, то о таком ОП дополнительно сообщите в ИФНС по форме Приложения 3 к Приказу ФНС от 04.09.2020 N ЕД-7-14/632@ в течение месяца.
ИФНС передаст информацию в СФР для регистрации ОП в качестве страхователя по обязательному пенсионному страхованию и обязательному соцстрахованию на случай временной нетрудоспособности и в связи с материнством (пп. 2 п. 1 ст. 2.3 Федерального закона N 255-ФЗ).
При регистрации ОП в СФР в качестве страхователя по ОСС от несчастных случаев на производстве и профзаболеваний действует заявительный порядок регистрации. Он установлен пп. 2 п. 1 ст. 6 Федерального закона N 125-ФЗ и п. 3, п. 10 Порядка, утв. Приказом Минтруда от 07.12.2022 N 768н. Представьте заявление о регистрации в качестве страхователя не позднее 30 дней со дня создания ОП.
За нарушение срока постановки на учет в СФР по месту нахождения ОП на организацию может быть наложен штраф (ст. 26.28 Закона N 125-ФЗ).
ФНС при регистрации ОП присваивает ему КПП (код причины постановки на налоговый учет), который наряду с ИНН организации указывается в документах обособленного подразделения, например, в счетах-фактурах.
Напомним, что ОП не являются юридическими лицами.
Учет ОП в программах 1С
Часть программ 1С содержат достаточный функционал для полноценного ведения учета ОП:
- 1С Бухгалтерия КОРП;
- 1C: ERP;
- 1C: КА.
Задачи учета зарплаты, налогов, взносов с зарплаты в разбивке по подразделениям реализованы в программах 1С: ЗУП.
Полноценный учет для ОП реализован в 1С Бухгалтерия 8.3 КОРП. Автоматизированы:
- прием и передача основных средств, готовой продукции, материалов, денежных средств;
- перевод сотрудников между головной организацией и обособленными подразделениями;
- учет доходов, расходов, прибыли по каждому обособленному подразделению;
- расчет доли для распределения налога по региональным бюджетам при составлении декларации по налогу на прибыль.
Функционал программы 1С Бухгалтерия 8.3 для учета обособленных подразделений ограничен. Автоматизирован лишь блок начисления НДФЛ по подразделениям. Численность сотрудников при этом не должна быть более 60 человек.
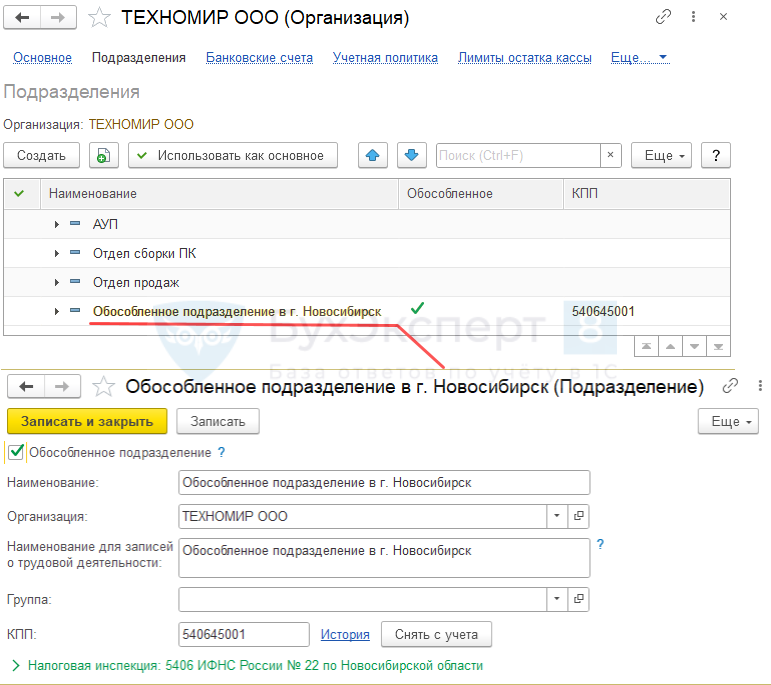
Рассмотрим на примере, как подготовиться к ведению учета по обособленному подразделению в 1С Бухгалтерия 8.3.
В ООО «ТЕХНОМИР» создано и зарегистрировано обособленное подразделение в г. Новосибирск.
Дата создания — 19.06.2023.
Сообщение в ИФНС по форме С-09-3-1 подано 03.07.2023.
Требуется настроить программу 1С Бухгалтерия 8.3 для ведения учета зарплаты в программе по обособленному подразделению.
Создайте ОП в карточке организации по ссылке Подразделения : Главное – Организации – открыть карточку организации – Подразделения – кнопка Создать – флажок Обособленное подразделение
Отразите в настройках зарплаты, что будут проводиться начисления по обособленному подразделению (для корректного начисления зарплаты по подразделению и формированию отчетности по НДФЛ по разным КПП и ОКТМО): Зарплата и кадры – Справочники и настройки – Настройка зарплаты – Расчет зарплаты – флажок Расчет зарплаты по обособленным подразделениям .

Запомните
- Обособленное подразделение (кроме филиала и представительства, для них действуют немного другие правила) регистрируется в ФНС при наличии признаков ОП: территориальной обособленности, наличия оборудованных рабочих мест.
- Если подразделению открывается р/с в банке и в ОП будет начисляться и выплачиваться зарплата, подайте соответствующие сообщение в ФНС и заявление в СФР в части страхования от НС и ПЗ.
- Если планируете вести полный учет по ОП, выбирайте продукты 1С, в которых учет ОП автоматизирован.
См. также:
Подписывайтесь на наши YouTube и Telegram чтобы не пропустить
важные изменения 1С и законодательстваПомогла статья?
Получите еще секретный бонус и полный доступ к справочной системе БухЭксперт8 на 14 дней бесплатно
Похожие публикации
-
Филиал и представительство — это обособленные подразделения, определенные в ГК.
(1 оценок, среднее: 1,00 из 5)
Когда обособленные подразделения не ставят на учет
Постановка обособленных подразделений на учет в налоговой инспекции продолжает вызывать вопросы у бухгалтеров.Причина? Разнообразие определений термина в законодательстве и противоречивая судебная практика. В вопросе разобралась Юлия Майфет, кандидат юридических наук, адвокат по налоговым спорам и партнер компании «Майфет – налоговый эксперт».
На основании требований пункта 1 статьи 83 НК РФ организации подлежат постановке на учет в налоговых инспекциях как по месту нахождения самой компании, так и по месту нахождения ее обособленных подразделений.
Обратите внимание, в законодательстве в качестве обособленных подразделений указываются филиалы и представительства юридического лица, однако в НК РФ и других актах о налогах и сборах используется более широкое понятие, например, в пункте 2 статьи 11 НК РФ говорится, что ОП представляет собой любое территориально обособленное от компании подразделение, по месту нахождения которого оборудованы стационарные рабочие места на срок более одного месяца.
6 признаков
Для начала предлагаю определить, что можно назвать обособленным подразделением. Изучая законодательство, можно выделить следующие признаки ОП.
1. Адрес обособленного подразделения отличается от адреса головной компании. ОП находится по определенному адресу, который не совпадает с местом нахождения компании, указанным в ЕГРЮЛ. При этом необходимо иметь в виду, что если «обособка» и головная организация созданы в одном муниципальном образовании (а также в г. Москве, г. Санкт-Петербурге, г. Севастополе), то регистрировать его не требуется.
2. Есть оборудованное рабочее место. Что имеется в виду? В офисе создано как минимум одно стационарное рабочее место, оно оборудовано самим работодателем, созданы все условия для выполнения трудовой функции сотрудников. Предприятие разместило в нем мебель, технику, необходимый рабочий инвентарь и пр. И еще один критерий рабочего места: сотрудник должен находиться в этом помещении или прибывать туда в связи с выполнением порученной ему работы.
3. Работник трудится на основании договора. Заключение любых иных гражданско-правовых договоров, в том числе выполнения работ или оказания услуг, не может приводить к образованию рабочих мест и, следовательно, к образованию обособленного подразделения.
4. Срок, на который создается рабочее место – более месяца. Если для работы помещение будет использоваться менее одного месяца, то регистрировать ОП не требуется. Однако если этот период будет дольше, то компании придется зарегистрировать «обособку». Обратите внимание: не имеет значения, постоянно или временно будут трудиться работники, например, к созданию ОП приводит аренда склада, куда работники периодически приезжают для разгрузочно-погрузочных работ.
5. Рабочее место подконтрольно работодателю. Если арендованные метры: офис, склад, иной объект, где находится рабочее место, подконтрольны самой организации, то есть все расходы по их аренде и содержанию несет фирма, то помещение будет признано обособленным подразделением. При этом одним из основных критериев выявления незарегистрированных ОП как раз будут расходы предприятия на аренду и содержание разных помещений. При этом нужно помнить, что если ваш контрагент сам предоставил рабочие места для ваших сотрудников, то регистрировать ОП не нужно.
6. Производственная деятельность компании. Компания начала вести деятельность по месту нахождения обособленного подразделения, то есть сотрудник на своем рабочем месте ведет производственную деятельность компании.
Обособленное подразделение возникает в тот момент, когда все перечисленные условия будут одновременно соблюдаться. Если какой-то из признаков отсутствует, то регистрировать ОП нет необходимости.
Неверный бюджет
Открытие обособленных подразделений имеет значение для правильного исчисления отдельных налогов и сборов, в частности, для корректной уплаты НДФЛ за работников, поскольку, согласно статье 230 НК РФ, НДФЛ должен уплачиваться по месту нахождения «обособки», где работают сотрудники.
В письме ФНС от 24 ноября 2017 года № ГД-4-11/23852 указано, что наиболее распространенным вариантом нарушения установленного порядка является уплата НДФЛ головной организацией за обособленное подразделение. На практике различие в реквизитах заполнения платежного поручения заключается в указании разных кодов ОКТМО – головной организации и обособленных подразделений. В Постановлении Президиума ВАС РФ от 23 июля 2013 года № 784/13 по делу № А06-9384/2011 отмечено, что неправильное указание не приводит к образованию недоимки, поэтому основания для привлечения налогового агента к ответственности в соответствии со статьей 123 НК РФ нет, так как НДФЛ в бюджет фактически уплачен.
При этом инспекторы настаивают, что не следует нарушать установленный порядок перечисления НДФЛ в бюджет, так как это влечет потери другого местного бюджета. Нарушение порядка приводит к трудностям идентификации ревизорами платежей, а также сложностям для самого налогового агента при уточнении оснований, типа и принадлежности платежа, затрудняет проведение сверки расчетов с бюджетом как головной организации, так и обособленного подразделения, вплоть до отнесения этих платежи к невыясненным.
В Определении ВС РФ от 26 июня 2017 года № 303-КГ17-2377 по делу № А04-12175/2015 указано, что налогоплательщик несет ответственность за неисполнение обязанности по информированию налоговиков о созданных им обособленных подразделениях в соответствии со статьей 126 НК РФ, а не пункта 2 статьи 116 НК РФ.
В том споре строительная организация не сообщила инспекторам о двух ОП, созданных ею офисах по адресам строительства. Это обстоятельство послужило основанием для привлечения предприятия к ответственности в соответствии с пунктом 2 статьи 116 НК РФ в виде штрафа в размере 10 процентов от доходов.
Решением суда первой инстанции, оставленным без изменения постановлениями суда апелляционной инстанции и арбитражного суда округа, в удовлетворении заявленного обществом требования было отказано. Арбитры исходили из того, что компанией на территории иных муниципальных образований созданы стационарные рабочие места на срок более одного месяца, в офисах осуществлялась предпринимательская деятельность без постановки на налоговый учет, в связи с чем, пришли к выводу судьи, можно говорить о наличии в действиях налогоплательщика состава правонарушения.
Однако позже Судебная коллегия ВС РФ отменила названные судебные акты и удовлетворила заявление общества по следующим основаниям: в рамках налоговой проверки инспекция установила величину доходов, полученных компанией через обособленные подразделения, при этом обществом не была допущена неполная уплата налогов от деятельности, осуществляемой через названные ОП.
При таких обстоятельствах у инспекторов отсутствовали законные основания для привлечения общества к ответственности, предусмотренной пунктом 2 статьи 116 НК РФ, и применения к налогоплательщику санкции в виде изъятия части дохода, с которого обществом уплачены налоги.
Следовательно, в том случае, когда допущенное организацией нарушение порядка постановки на налоговый учет выражается в неисполнении обязанности по сообщению инспекторам сведений о созданных обособленных подразделениях, такие действия подлежат квалификации по статье 126 НК РФ.
В целом судебная практика лояльна к предпринимателям в части постановки на учет обособленных подразделений и привлечения их к ответственности, однако правоприменительная практика налоговых органов складывается по-разному. Поэтому во избежание споров и при наличии одновременно всех признаков обособленного подразделения коммерсантам следует своевременно сообщать в налоговые органы о создании обособленных подразделений.
Пример приказа подготовили эксперты КонсультантПлюс. Если у вас нет доступа к правовой системе, получите пробный онлайн-доступ бесплатно.
Документ подписывается руководителем головной компании.
Подготовить Положение об обособленном подразделении вам поможет образец, который составили эксперты КонсультантПлюс. Скачать его можно, получив бесплатный доступ к правовой системе.
После того как необходимая документация была собрана, переходим к следующему этапу.
Регистрация обособленного подразделения в налоговой в 2023 году: пошаговая инструкция
На юридическое лицо возложена обязанность сообщить о создании обособленного подразделения в налоговую инспекцию в течение месяца после принятия решения об этом, например после даты протокола общего собрания акционеров. Согласно п. 3 ст. 83 НК РФ новое подразделение предприятия должно пройти процедуру постановки на налоговый учет и включения в ЕГРЮЛ.
Регистрацию обособленного подразделения проводят налоговые органы. Для этого предприятию необходимо обратиться в ту налоговую инспекцию, в ведении которой будет находиться подразделение по территориальному признаку (муниципальному образованию).
Для регистрации филиала или представительства в налоговые органы необходимо подать документы по следующему перечню:
На нашем сайте вы можете скачать образец платежного поручения для уплаты госпошлины «Платежное поручение на уплату госпошлины — образец».
Все копии должны быть заверены в нотариальном порядке. Если обособленное подразделение будет вести свою деятельность в арендованном помещении, то необходимо наличие копии договора аренды площади. Документы можно подать и в электронной форме по соответствующим каналам связи в виде сканов. В этом случае они будут заверены электронной цифровой подписью.
Регистрация проводится налоговым органом в течение 5 дней со дня фактической подачи пакета документов или поступления на сервер через электронный документооборот. В качестве документа, подтверждающего постановку на учет подразделения, выступает соответствующее уведомление.
При регистрации обособленному подразделению не присваивается ИНН, а только код причины постановки (КПП). В своей документации подразделение будет применять ИНН головной компании. При этом оно не является самостоятельным юридическим лицом.
ВНИМАНИЕ! КПП подразделения будет отличаться от кода головной организации на 5-ю и 6-ю цифру: 43 — филлиал, 44 — представительство, 45 — иное ОП. Как узнать КПП обособленного подразделения? В ЕГРЮЛ эти сведения регистрируются только если ОП зарегистрировано как филиал или представительство. Сведения об иных ОП в ЕГРЮЛ отсутствуют. Следовательно узнать КПП подразделения можно только в свидетельстве о постановке ОП на учет.
Для прочих обособленных подразделений специального пакета документов не требуется. В этом случае достаточно представить в налоговый орган сообщение по форме С-09-3-1, утв. приказом ФНС от 04.09.2020 № ЕД-7-14-632@.
Рассмотрим порядок заполнения документа более детально.
Заявление на регистрацию иного обособленного подразделения по форме С-09-3-1
Само заявление представляет собой бланк на 1 листе. С его заполнением у предприятия не должно возникнуть сложностей.
В заявлении указываются:
Действующий бланк заявления формы С-09-3-1 можно скачать бесплатно, кликнув по картинке ниже:
Как заполнить сообщение о создании ОП пошагово, разъяснили эксперты КонсультантПлюс. Оформите пробный доступ к правовой системе и переходите в Готовое решение. Это бесплатно.
Если заявление подается не лично руководителем, а представителем, то в документе заполняются его данные. При этом его полномочия должны быть подтверждены документально. Обычно для этих целей применяется типовая форма доверенности.
Заявление подается в 2 экземплярах. Можно также в качестве второго экземпляра предоставить копию заявления. Это необходимо для отметки на нем о дате принятия специалистом налоговой инспекции.
Бухгалтерский учет в филиале и представительстве
Обособленное подразделение осуществляет деятельность в соответствии с целями и задачами головной компании. Функции, виды деятельности, уровень правоспособности и полномочий определяются головной организацией и закрепляются в положении об обособленном подразделении. В т. ч. и ведение бухгалтерского учета возможно в двух вариантах.
В этом случае отделение не имеет собственного бухгалтерского отдела и расчетного счета. Все расчеты с контрагентами, в том числе с персоналом по заработной плате, осуществляет бухгалтерия головного офиса. При этом подразделение имеет право выписывать, к примеру, товарно-сопроводительные документы, но приниматься к учету они будут в головной бухгалтерии.
Этот вариант предполагает создание бухгалтерской службы и ведение учета внутри подразделения. Оно имеет расчетный счет в кредитной организации и расчеты с контрагентами может осуществлять самостоятельно. Данные из бухгалтерской отчетности подразделения учитываются в общем своде по предприятию. Обособленное подразделение осуществляет учет по правилам учетной политики головной компании.
Как правильно составить учетную политику для своего предприятия, вы узнаете из нашего материала «Как составить учетную политику организации?».
Закрытие обособленного подразделения в 2023 году: пошаговая инструкция
Порядок закрытия филиала или представительства отличается от закрытия иного обособленного подразделения. Согласно подп. 3.1 п. 2 ст. 23 НК РФ предприятие обязано уведомить налоговый орган о закрытии филиала, представительства или иного обособленного подразделения в течение 3 дней со дня прекращения деятельности.
Порядок закрытия филиала и представительства похож на порядок открытия. Такие обособленные подразделения снимаются с налогового учета с полным пакетом документов: заверенная копия распорядительного документа о закрытии подразделения (например, протокол собрания совета директоров), изменения в устав и ЕГРЮЛ, заявление по форме Р13014.
Для закрытия иного обособленного подразделения достаточно подать в налоговый орган заявление по форме С-09-3-2, утв. приказом ФНС от 04.09.2020 № ЕД-7-14-632@.
Действующий бланк заявления формы С-09-3-2 можно скачать бесплатно, кликнув по картинке ниже:
В заявлении так как и раньше указываются:
Образец заполнения заявления о закрытии ОП вы можете увидеть в системе КонсультантПлюс, получив бесплатный доступ к системе.
При этом заявления на постановку и снятие с учета подразделения практически идентичны. Отличие состоит только в самом названии документа. Заявление также составляется в 2 экземплярах. Можно предоставить оригинал документа и его копию, на которой специалист налоговой инспекции проставит отметку о принятии.
Если закрываемое ОП было ответственным за централизованную уплату налога на прибыль, то помимо вышеуказанных документов в ФНС следует направить уведомления по форме 1 и 2.
Подробности см. здесь.
Итоги
Обособленное подразделение не является самостоятельным юридическим лицом. Решение о создании нового подразделения выносит орган управления предприятием. После этого предприятию необходимо обратиться в налоговый орган по месту нахождения подразделение и предоставить необходимый пакет документов в течение месяца после принятия решения (для филиала или представительства). Для регистрации иного обособленного подразделения по налоговому законодательству достаточно уведомить налоговую инспекцию в форме заявления.
После регистрации подразделение получает собственный КПП, а ИНН применяет относящийся к головной организации.
Обособленное подразделение
Что такое обособленное подразделение в законодательстве РФ
Гражданское законодательство рассматривает 2 вида обособленных подразделений: филиалы и представительства (ст. 55 ГК РФ).
В налоговом законодательстве обособленное подразделение — это любое территориально обособленное от компании подразделение, по месту нахождения которого оборудованы стационарные рабочие места (п. 2 ст. 11 НК РФ). Это более широкое понятие, которое включает и те ОП, которые не являются филиалами и представительствами.
В других федеральных законах / нормативных актах упоминаются:
В бухгалтерском законодательстве определение ОП не дано.
Возможная классификация подразделений, в том числе ОП: