Что такое налоговые вычеты по НДС
За ответом на вопрос, что такое вычет НДС, обратимся к Налоговому кодексу РФ, в п. 1 ст. 171 которого говорится, что плательщикам НДС разрешено снизить общую сумму налога, рассчитанную по правилам ст. 166 НК РФ за тот или иной налоговый период, на сумму налоговых вычетов. Если сформулировать проще, вычет по НДС представляет собой такой налог (его еще называют «входным»), на который компания может снизить сумму НДС, причитающегося к уплате в бюджет.
Но, несмотря на то что право у плательщика на вычет НДС есть, им можно воспользоваться не всегда, а только при выполнении условий, перечисленных все в той же ст. 171 НК РФ:
- Приобретенные налогоплательщиком объекты, ресурсы, права, по которым рассчитывается «входной» НДС, должны использоваться в операциях, облагаемых данным налогом.
- Приобретенные материальные ценности, права поставлены на учет.
- У налогоплательщика есть правильно оформленный счет-фактура на данные операции и соответствующая первичка.
Внимание! «КонсультантПлюс» предупреждает
По некоторым операциям предусмотрены дополнительные условия для вычета НДС, а именно. (подробнее о дополнительных условиях вычета НДС читайте в КонсультантПлюс). Пробный доступ к системе предоставляется бесплатно.
О том, какие сроки отведены на выставление счетов-фактур, читайте в этой статье.
Для того чтобы воспользоваться вычетами по НДС, перечисленные условия должны выполняться одновременно. Чуть позже мы рассмотрим каждое из них подробнее.
Обратите внимание: несмотря на то что по общим правилам вычеты применяются по отгрузке, то есть независимо от факта оплаты поставщику, все же существует ряд условий, когда оплата необходима. Это касается, например, вычетов по НДС, заплаченному при ввозе товаров; авансовых платежах; возврате товаров; оплате командировок.
Какие бывают налоговые вычеты по НДС–2023
Вычеты можно условно классифицировать на общие и специальные. Общие вычеты подчиняются базовым правилам, которые устанавливают саму возможность применения вычетов. Поскольку основной объект налогообложения по НДС – это реализация (как возмездная, так и нет), то общим вычетом в данном случае будет «входной» налог по приобретенным товарам, услугам, правам или уплаченный налог при ввозе товаров. В НК РФ общим вычетам посвящен п. 2 ст. 171.
Все остальные вычеты, перечисленные в пп. 3–14 ст. 171 НК РФ, относятся к специальным, применяющимся для конкретных ситуаций. К ним, например, относятся вычеты:
-
;
- капстроительстве и СМР; ;
- авансам;
- при изменении цены товара и другие.
ВАЖНО! По мнению ВС РФ, налогоплательщик вправе принять к вычету НДС, даже если он предъявлен неплательщиком налога (например, «упрощенцем») или по необлагаемой этим налогом операции. Подробности см. здесь.
Напоминаем, что с полным перечнем возможных вычетов по НДС и порядком их применения можно ознакомиться в пп. 2–14 ст. 171 НК РФ. А теперь перейдем к подробному рассмотрению основных условий применения вычетов.
Условие 1: участие в налогооблагаемых операциях
Итак, налоговыми вычетами по НДС можно воспользоваться, когда «входной» НДС относится к тем объектам, которые участвуют в операциях, облагаемых этим налогом. Причем неважно, как будут использованы приобретенные ресурсы – в самом производстве или опосредованно. Так, например, приобретаемая офисная мебель непосредственно не участвует в каком-либо производственном цикле фирмы, но она создает необходимые условия для работы ее сотрудников и связана с ее налогооблагаемой деятельностью. В этом случае также можно воспользоваться вычетом по НДС.
Обратите внимание на то, что Налоговый кодекс РФ не связывает возможность применения вычета с моментом начала использования ресурсов в налогооблагаемых операциях. То есть если рассматривать пример с производством, вычетом по НДС можно воспользоваться сразу после покупки материалов, а не тогда, когда они будут отпущены в производство. То же самое касается и расходов будущих периодов – НДС по ним принимается к вычету сразу в полном объеме.
Условие 2: принятие к учету
Следующим условием применения налогового вычета НДС, которое мы рассмотрим, является необходимость принятия товаров, услуг, прав на учет. Тонкость состоит в том, что НК РФ не уточняет, про какой именно учет идет речь, а это иногда создает проблемы в связи с различиями в трактовании данного понятия налогоплательщиками и налоговыми органами.
Действительно, видов учета существует несколько, например бухгалтерский, складской, управленческий, налоговый. Какому из них стоит отдать предпочтение в целях применения вычетов по НДС? Самое разумное, что можно сделать в такой ситуации – это руководствоваться порядком принятия на учет, который установлен в бухгалтерском законодательстве, а именно в законе «О бухгалтерском учете» от 06.12.2011 № 402-ФЗ.
Согласно этому документу в бухучете основание для отражения какой-либо хозяйственной операции появляется тогда, когда на нее имеется первичный документ. Таким образом, подтверждением факта принятия на учет товаров или услуг будет наличие на них всей необходимой первички. При этом она тогда обладает юридической силой, когда заполнены все необходимые реквизиты и присутствуют подписи. Имеющиеся «дефекты» в первичных документах налоговики нередко используют для того, чтобы признать вычет по НДС неправомерным.
Заметим также, что НК РФ не определяет и какие-либо конкретные счета, на которых должны быть отражены «покупки». Это тоже часто служит причиной разногласий с проверяющими. Например, законно ли воспользоваться вычетом, если объект числится на счетах 07 или 08, или же его можно применить только тогда, когда основное средство переместится на счет 01?
Условие 3: наличие счета-фактуры
И последним необходимым условием принятия НДС к вычету по хозяйственной операции является наличие у налогоплательщика-покупателя (а с 2009 года и у налогового агента) счета-фактуры на эту операцию. Да не какого-нибудь, а заполненного безошибочно и в соответствии с законодательством. Это правило закреплено в п. 1 ст. 169 НК РФ.
Важно! Подсказка от «КонсультантПлюс»
В некоторых случаях НДС можно принять к вычету без счета-фактуры на основании других документов, к примеру. (подробнее смотрите в КонсультантПлюс). Получите пробный онлайн доступ к системе бесплатно.
Можно ли при покупке товаров в рознице заявить вычет на основании чека ККТ, узнайте здесь.
И все же нельзя отрицать, что именно к счетам-фактурам налоговики проявляют повышенный интерес. Это не удивительно: п. 2 ст. 169 НК РФ гласит об одной очень важной особенности. Она заключается в следующем: если счет-фактура составлен с нарушением правил, изложенных в пп. 5, 5.1 и 6 ст. 169 НК РФ, вычет НДС по ним применить нельзя. Если же, вопреки данному порядку, фирма решит взять к вычету налог из неправильных счетов-фактур, у налоговиков будут все основания ей в таком вычете отказать.
Об ошибках в заполнении счета-фактуры, которые не влекут отказ в вычете НДС, см. в нашем материале «Какие ошибки в заполнении счета-фактуры не критичны для вычета НДС».
Вычет по НДС – 2023: требования к счету-фактуре
Какие же требования предъявляет налоговое законодательство к счетам-фактурам для того, чтобы можно было принять НДС по ним в качестве «входного» при расчете налога и заполнении налоговой декларации? Они должны содержать:
- номер и дату;
- названия, адреса, ИНН поставщика и покупателя;
- названия, адреса грузоотправителя и грузополучателя;
- номер платежного документа (если производились авансовые платежи);
- перечень товаров с указанием единиц измерения или описание услуг;
- количественный показатель отгруженных товаров или проделанных работ;
- цену за единицу без НДС;
- общую стоимость без НДС;
- ставку налога;
- сумму НДС, рассчитанную по указанной ставке;
- общую стоимость с НДС;
- страну происхождения товаров, номер ГТД (если товар иностранного производства).
Алгоритм заполнения актуального бланка счета-фактуры можно посмотреть в нашем видеообзоре, который мы разместили здесь.
Правило подписей на счете-фактуре: он должен быть завизирован руководителем и главным бухгалтером компании (в случае выставления этого документа ИП–предпринимателем) или другими уполномоченными лицами, на которых есть соответствующий разрешительный документ. Электронный счет-фактура заверяется электронной подписью руководителя или других уполномоченных на данное действие сотрудников.
Таким образом, получив счет-фактуру от поставщика, вы должны ее тщательно проанализировать на предмет правильного заполнения и соответствия всем требованиям налогового законодательства. И если все в порядке, вычет можно применять. А если нет, следует отдать документ поставщику на переделку.
Есть ли право на вычет по счету-фактуре с факсимиле?
Нередки ситуации, когда счета-фактуры визируются первыми лицами фирмы не лично, а посредством факсимиле, особенно если организация большая и не всегда есть возможность оперативно подписать документы у руководителей. Можно ли взять налоговый вычет НДС по такому документу? В большинстве случаев налоговая и судебная практики показывают, что нет. И вот почему.
Факсимиле (переводится с латинского как «сделать подобное») — это клише, которое в точности воспроизводит рукописную подпись посредством фотографирования или печати. Как мы уже выяснили, НК РФ обязывает главных или уполномоченных лиц компании проставлять свои подписи на выдаваемых ею счетах-фактурах. Возможность использования факсимиле предусмотрена п. 2 ст. 160 ГК, но применять его можно только в тех случаях, которые разрешены законом.
Так вот, судьи и налоговики считают, что раз в НК РФ не содержится указания на возможность использования факсимиле при визировании счетов-фактур, то этого делать нельзя. Кроме того, и закон «О бухгалтерском учете» обязывает все бухгалтерские документы заверять именно личными подписями, а не каким-либо иным способом. Таким образом, при представлении «факсимильного» счета-фактуры существует большая вероятность отказа в вычете по НДС.
Вычет НДС по авансовым счетам-фактурам
Предъявление НДС к вычету — это операция, требующая строгой доказательности. Право на вычет по НДС покупатель получает только при условии наличия у него правильного во всех отношениях счета-фактуры. Если же вы перечисляли своему поставщику предоплату, он должен вам выдать еще и авансовый счет-фактуру. Возможность такого вычета предусмотрена п. 9 ст. 172 НК РФ. Но для того чтобы покупатель мог воспользоваться «авансовым» вычетом, он должен иметь:
- правильно оформленный авансовый счет-фактуру;
- документы, подтверждающие факт перечисления аванса;
- соответствующий договор, который содержит условия о предоплате.
Обратите внимание: в случае применения безденежной формы расчетов покупатель не сможет применить вычет по НДС, поскольку в данном случае не будет подтверждающего платежного документа на предоплату. Кроме того, счета-фактуры, которые получены на суммы предоплаты – полной или частичной, при безденежных вариантах расчета не могут быть зарегистрированы в книге покупок, а ведь итоговая сумма НДС к вычету переносится в налоговую декларацию именно из нее.
Итоги
Вычет по НДС — величина выставленного продавцом налога, на которую налогоплательщик вправе уменьшить сумму исчисленного НДС к уплате. Но чтобы предъявить входной НДС к вычету, важно учитывать все условия, предписанные НК: поставить товары на учет, использовать их в НДС-облагаемой деятельности и предъявить корректно заполненные документы. Особое внимание налоговики уделяют проверке входных счетов-фактур, т. к. при наличии ошибок в данных документах НДС исключат из сумм к возмещению.
Что значит вычет НДС
Принять НДС к вычету — что это значит? Кто имеет право на вычет НДС? Когда бухгалтер начинает разбираться с налогом на добавленную стоимость (НДС), возникает много вопросов. Попробуем описать общую картину.
Условия принятия к вычету НДС
Принять НДС к вычету — это уменьшить сумму налога (входящий НДС), которую необходимо уплатить.
Для того, чтобы зачесть «входящий» налог, надо выполнить одновременно три условия принятия НДС к вычету (п. 2 ст. 171, п. 1 ст. 172 НК РФ):
- Товары должны быть куплены для осуществления операций, облагаемых НДС.
- Товары должны быть поставлены на учет.
- Документы продавца, в том числе и счет-фактуры (ст. 169 НК РФ) должны быть правильно оформлены.
Вычету подлежат такие суммы НДС:
- которые предъявили продавцы при приобретении товаров, работ или услуг на территории РФ;
- суммы, которые уплачены при ввозе товаров в РФ (п. 2 ст. 171 НК РФ);
- суммы, которые уплатили покупатели — налоговые агенты (п. 3 ст. 171 НК РФ);
- предъявленные продавцами налогоплательщику — иностранному лицу (п. 4 ст. 171 НК РФ);
- исчисленные с авансов под предстоящую поставку товаров (пп. 5, 8, 12 ст. 171 НК РФ);
- предъявленные продавцом покупателю и уплаченные продавцом в случае возврата товаров (п. 5 ст. 171 НК РФ);
- начисленные при выполнении строительно-монтажных работ (п. 6 ст. 171 НК РФ);
- уплаченные по командировочным и представительским расходам (п. 7 ст. 171 НК РФ);
- исчисленные по операциям реализации товаров на экспорт, при отсутствии подтверждающих документов (п. 10 ст. 171 НК РФ);
- восстановленные акционером (участником, пайщиком) по имуществу, полученному в качестве уставного капитала (п. 11 ст. 171 НК РФ);
- исчисленные покупателем при увеличении стоимости и/или объема отпущенных товаров (п. 13 ст. 171 НК РФ);
- исчисленные плательщиком при ввозе товаров по итогам налогового периода, в котором истекли 180 дней с даты выпуска этих товаров, в соответствии с таможенной процедурой на территории Особой экономической зоны в Калининградской области (п. 14 ст. 171 НК РФ).
Право на вычет
Налоговые вычеты по НДС производятся на основании счета-фактуры продавца на товар в том налоговом периоде, в котором они приняты налогоплательщиком на учет. Не забываем про первое условие — товары должны использоваться для операций, облагаемых НДС.
Право на вычет НДС сохраняется на протяжении трех лет со дня окончания отчетного периода, в котором соблюдены все три вышеперечисленных условия.
Счет-фактура должен быть оформлен в соответствии с постановлением Правительства РФ от 26.12.2011 № 1137. Налоговый кодекс (п. 5, 5.1, 6 ст. 169 НК РФ), кроме того, устанавливает, что в счет-фактуре непременно должны быть указаны:
- дата составления и порядковый номер счета-фактуры;
- наименование, адрес и ИНН поставщика и покупателя;
- наименование и адрес отправителя и получателя груза;
- наименование товаров (работ, услуг) и единицы измерения;
- подписи руководителя и главного бухгалтера организации либо иных уполномоченных лиц.
Счет-фактуру заменяет УПД — универсальный передаточный документ. УПД, заполненный в соответствии со ст. 9 закона «О бухгалтерском учете» от 06.12.2011 и ст. 169 НК РФ, используется для предъявления НДС к вычету (письмо ФНС России от 21.10.2013 № ММВ-20-3/96@).
Кроме счетов-фактур в некоторых случаях могут потребоваться другие документы, которые подтверждают оплату сумм НДС.
Порядок применения налоговых вычетов
Порядок применения налоговых вычетов по НДС прописан в ст. 172 НК РФ. В ней указаны и нюансы применения этого порядка.
В случае возврата или отказа от товаров (п. 4 ст. 172 НК РФ) вычет НДС производится полностью после отражения в учете соответствующих операций по корректировке, но не позднее одного года с момента возврата или отказа.
НДС, восстановленный акционером (участником, пайщиком) по имуществу, полученному как вклад в уставный капитал, подлежит вычету после принятия на учет имущества (п. 8 ст. 172 НК РФ).
При увеличении стоимости или объема отгруженных товаров (п. 10 ст. 172 НК РФ) вычет налога, исчисленного покупателем проводится по корректировочным счетам-фактурам. Важно: обязательно должен быть документ, который подтверждает согласие покупателя на изменение стоимости или объема. Это может быть договор или соглашение.
Кто имеет право на вычет
Право на применение налоговых вычетов НДС имеют следующие налогоплательщики (п. 1 ст. 143 НК РФ):
- организации;
- предприниматели;
- лица, признаваемые налогоплательщиками НДС в связи с перемещением товаров через таможенную границу Таможенного союза, определяемые в соответствии с таможенным законодательством Таможенного союза и законодательством РФ о таможенном деле.
Неплательщик НДС тоже может принять к вычету налог (п. 8 ст. 145, п. 6 ст. 346.25, п. 9 ст. 346.26 НК РФ). Это становится возможным, когда организация или ИП утратили право:
- на применение спецрежимов;
- освобождение от обязанностей налогоплательщика по ст. 145 НК РФ.
С квартала, в котором это право утрачено, организация или ИП должны начислять и платить НДС. В этом квартале у плательщика появляется право на предъявление НДС к вычету при одновременном выполнении вышеуказанных трех условий:
Вычет НДС: условия применения и порядок расчета
НДС — один из самых сложных налогов как в расчете, так и в администрировании. Но при грамотном ведении учета нагрузку по нему можно минимизировать. Рассказываем, как облегчить налоговое бремя за счет применения вычета по НДС.
Что означает «НДС к вычету»
Напомним, всякий хозяйствующий субъект, производящий и реализующий товары/услуги, обязан уплачивать НДС (за исключением спецрежимников, которые, к слову, тоже в ряде случаев перечисляют в бюджет НДС). Когда же субъект приобретает товары/услуги (или оплачивает работы), продавец выставляет НДС, включенный в общую сумму покупки. Именно эта сумма выставленного налога подлежит вычету.
Таким образом, налогооблагаемая база по НДС, подлежащего уплате, уменьшается на сумму налога, выставленного продавцом в учетном периоде.
Если сумма к вычету превышает сумму к уплате, то разница подлежит возврату или дальнейшему зачету в последующих периодах. Если сумма к вычету меньше суммы выставленного налога, то в бюджет уплачивается разница.
Какие бывают налоговые вычеты по НДС
Выше мы пояснили основной принцип вычета. Кроме того, ст. 171 НК РФ определяет иные вычеты по налогу на добавленную стоимость. В их числе суммы налога, когда:
- продавец уже выставил и уплатил НДС, а покупатель отказывает получать товар или вернул ранее приобретенный товар;
- подрядчик выставляет НДС заказчику при осуществлении капстроительства или монтаже/демонтаже ОС, а также при приобретении товаров для проведение указанных работ;
- налог уплачен по расходам на служебные командировки;
- покупатель перечислил предоплату за будущие отгрузки товаров, оказание услуг или производства работ;
- при повышении/снижении стоимости уже отгруженной продукции, выполненных услуг.
Кто имеет право на вычет
Право на вычет имеют:
- юридические лица любых форм собственности;
- индивидуальные предприниматели;
- лица, платящие НДС в связи с перемещением товаров через границу в пределах Таможенного союза.
В некоторых случаях применить налоговый вычет могут и лица, которые не платят этот налог, например, когда утрачены права на специальные формы налогообложения (УСН, ЕНДВ, патент) в учитываемом налоговом периоде.
Важно!
Плательщик освобождается от уплаты НДС, если стоимость проданных товаров (оказанных услуг и произведенных работ) за предыдущие три месяца составила менее 2 000 000 рублей.
Порядок применения налоговых вычетов по НДС
Регламент по применению вычета по налогу на добавленную стоимость подробно описан в статье 172 НК. Рассмотрим подробнее нормы этого закона:
- Согласно этому НПА, основным документом для применения налогового вычета будет счет-фактура и иные документы, подтверждающие включение стоимости приобретенных активов в состав расходов.
- При этом отмечается, что основанием для применения вычета при покупке импортных товаров является документ, подтверждающий фактическую оплату налога при пересечении товаров границы. Таким образом, основанием для применения вычета внутри РФ станет выставленный счет, а при перемещении товаров через границу — факт оплаты.
- Статья указывает, что право на преференцию возникает только в том случае, если приобретенные товары или другие активы поставлены на учет.
- Стоимость активов в иностранной валюте должна отражаться в рублях по курсу ЦБ РФ на дату постановки на учет. Если приобретенные товары (работы, услуги) были оплачены в рублевом эквиваленте от цены в иностранной валюте, то при дальнейшей уплате налога его сумма не корректируется при изменении курса.
- Установлен срок, в течение которого может быть применен вычет: в течение 3 лет с последнего дня квартала, в котором возникло это право.
- Если товары, работы или услуги были приняты на учет в одном налоговом периоде, а счет-фактура выставлен в другом, то преференцию можно применить в том случае, если счет-фактура предъявлен до установленной даты подачи налоговых деклараций. В случае с НДС — это 25-е число месяца, следующего за окончанием налогового периода.
- В статье отражена норма, закрепляющая необходимость вносить в налоговую декларацию сведения из книги покупок и продаж. Исходя из этого, можно установить, что ведение этой книги является обязательной для правильного налогообложения.
- Если субъект осуществлял деятельность в пользу другого лица (по агентским договорам, договорам комиссии, транспортной экспедиции и пр.), то в декларацию включаются сведения, указанные в полученных и выданных счетах-фактурах. В случае если агент/комиссионер/застройщик/экспедитор не является плательщиком НДС, то сведения о выставленных и полученных счетах необходимо предоставить до 20-го числа месяца, следующего за налоговым периодом.
- Иностранные предприятия, центральный офис которых находится за границей, а на территории РФ у этих фирм имеется более чем одно обособленное подразделения, должны сами определить, по месту нахождения какого подразделения будут уплачиваться налоги. Об этом выборе субъект доложен письменно уведомить налоговые органы по месту выбора.
Правила оформления счета-фактуры
Так как счет-фактура считается основным документом, дающим право на вычет, больше всего отклоненных налоговиками вычетов происходит из-за неправильного оформления этого первичного документа.
Счет-фактура должен содержать следующие реквизиты:
- номер документа и дата его оформления;
- наименование, адреса и ИНН продавца и приобретателя;
- если имела место частичная или полная предоплата (аванс), номер платежного документа;
- список товаров, работ и услуг, единицы измерения;
- количество отгруженного товара в указанных единицах измерения;
- стоимость без налога;
- ставку НДС; ;
- сумму с налогом;
- страну происхождения и номер таможенной декларации для импортных товаров.
Визировать этот документ может любое лицо, у которого есть соответствующие полномочия. Полномочия могут устанавливаться руководителем локальным нормативно-правовым актом.
При получении счета-фактуры следует внимательно изучить его на предмет соответствия всем требованиям во избежание дальнейших налоговых споров.
Пошаговые действия
Все выставленные счета-фактуры отражаются в книге покупок и продаж. Суммы по тем счетам, которые можно отнести на уменьшение налоговой нагрузки, нужно отразить в декларации и направить в ИФНС в установленные сроки. Налоговая может провести камеральную проверку и, опираясь на ее итог, принять входящий налог к вычету.
На этом этапе очень часто возникает ситуация, когда сумма вычета значительно уменьшается налоговыми инспекторами, в связи с чем разница подлежит возврату или идет в зачет будущих платежей.
Расчет НДС к вычету
Посчитать НДС к вычету можно по формуле путем суммирования:
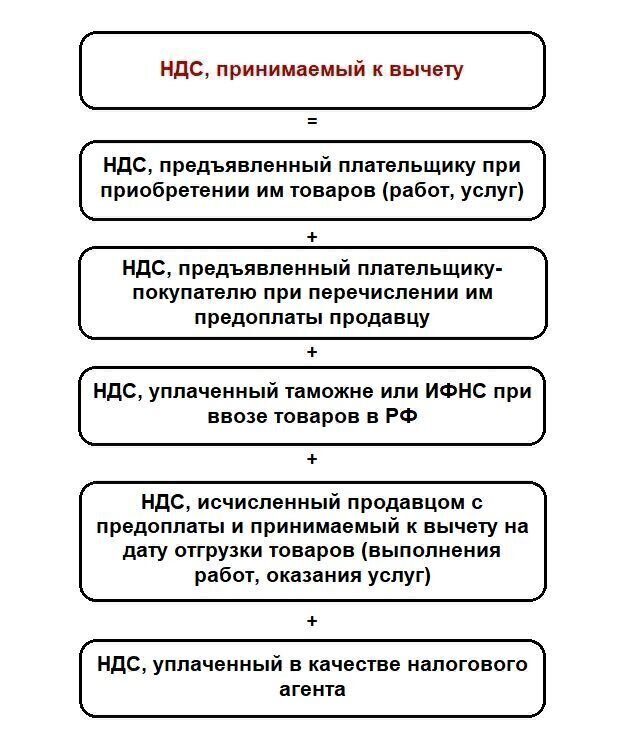
Если компания или индивидуальный предприниматель имеют НДС, подлежащий вычету по работам строительного характера (которые были произведены для собственных нужд фирмы), то эта сумма плюсуется к итоговому налогу на добавленную стоимость, принимаемого к вычету в конкретном периоде.
Размер безопасного вычета
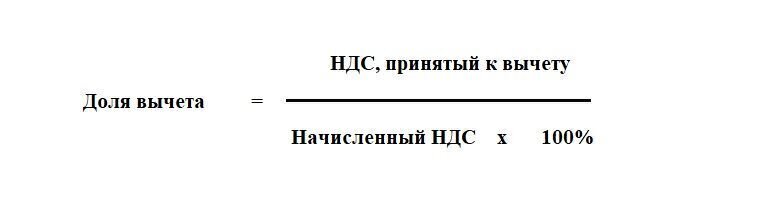
Квалифицированному бухгалтеру следует знать еще одну формулу для определения безопасной величины вычета. Эта формула определяет долю вычетов за год.
Важно!
Высокая доля вычетов по налогу на добавленную стоимость — это такой объем вычетов, который за один календарный год равен или больше 89% итоговой суммы начисленного НДС. Логично предположить, что безопасная доля вычетов по налогу не превышает 88%.
Имеет смысл отметить, что те самые 89% налоговики предложили еще в 2008 году ( Приказ ФНС от 14.10.2008 № ММ-3-2/467@ ) и до настоящего времени нововведений не было.
В субъектах РФ ситуация обстоит иначе — региональные инспекции имеют право установить другие критерии безопасной доли вычета по НДС.
Вычет по авансовым платежам
НДС к вычету с предоплаты возможен, что зафиксировано в ст. 171 НК и п. 9 ст. 179 НК. Эту операцию можно произвести при соблюдении трех условий:
- аванс произведен в счет будущей отгрузки товара, который будет использован для деятельности, подлежащей обложению НДС;
- на сумму предоплаты оформлен счет-фактура;
- в договоре зафиксировано, что при совершении сделки предусмотрена предоплата.
Документы, которые необходимы для подтверждения правомерности преференции, утверждены Минфином:
- счет-фактура на аванс;
- платежные документы, подтверждающие факт предоплаты;
- копии договоров поставки.
Минфин разъясняет, что величина аванса в договоре и платежке может разниться, и это не противоречит налоговому законодательству. Согласно инструкциям того же финансового ведомства, вычет следует применять с момента физической отгрузки товаров. При этом трехлетний срок, установленный НК, не действует. Если физическое поступление товара произошло позже этого срока, то препятствием к применению вычета это не станет.
Отражение вычета в налоговом и бухгалтерском учете
Для обобщения сведений по начисленным налогам используется счет 68. Для учета предъявленного НДС используется счет 19.
Д 19 К 60 (76) — суммы предъявленного НДС от поставщиков, прочих контрагентов
Сумма НДС к вычету проводится так:
Д 68 К 19
Остаток по кредиту счета 68 на конец налогового периода означает задолженность перед бюджетом по налоговым обязательствам.
Налоговые споры
К исчислению НДС налоговые органы относятся с особым вниманием. Суть этого налога предполагает возможность возврата излишне уплаченных сумм из бюджета, что дает возможность мошенничества.
Сложность в администрировании с этого налога состоит еще и в том, что его применение очень часто претерпевает изменения. Только с начала 2019 года правила обложения НДС изменились:
-
.
- Плательщики единого сельскохозяйственного налога стали плательщиками налога на добавленную стоимость.
- Реализация макулатуры стала объектом НДС.
- Преференция по гарантийному ремонту из обязательной стала такой, от которой можно отказаться.
- Смягчены требования по возмещению в заявительном порядке.
- Если покупка свершается из бюджетных средств, то восстанавливать НДС не нужно.
- Изменился перечень товаров, облагаемых по льготной 10% ставке.
- Изменились требования ФНС к формату пояснений к декларации.
К сложностям по работе с НДС можно отнести и халатность некоторых сотрудников налоговых инспекций. Так, нами была разрешена бюрократическая проволочка, когда наш клиент ждал возврата НДС в сумме 17 млн. рублей в течение года. Проблема была в том, что сотрудники инспекции просто забыли подготовить решение о возврате. В этом случае была составлена жалоба в вышестоящий орган. В тот же день с нами связались, и сообщили, что нарушения устранены, и деньги в ближайшее время поступят на счет нашего клиента. Так и произошло.
Кроме того, налоговики любят не принимать заявленные вычеты по формальным поводам (ошибка в первичных документах или договоре).
Подведем итог
НДС — самый сложный и меняющийся налог. При правильном выборе аутсорсера его можно сделать совсем необременительным, ведь штатный бухгалтер в процессе рутинной работы зачастую не в состоянии отследить все изменения в законе, связанные с применением этого налога. Да и возможное возмещение НДС — процедура не только длительная, но и «витиеватая», требующая от бухгалтера положительного опыта общения с налоговиками.
Как принять НДС к вычету в 2023 году

Иллюстрация: Scloud — аренда 1С в облаке
Что такое вычет по НДС
Вычеты по налогу могут быть общими или специальными.
Общий вычет по НДС — сумма, которую компания-налогоплательщик уплачивает с покупки товаров у поставщика. На эту сумму налогоплательщик может уменьшить НДС к уплате в бюджет.
Поясним на примере.
Компания купила у поставщика товаров на сумму 200 000 ₽. Поставщик выставил счёт-фактуру с НДС — 40 000 ₽. Компания перепродала купленные товары за 300 000 ₽ и рассчитала НДС при реализации продукции — 60 000 ₽. Компания имеет право применить НДС к вычету и уменьшить НДС к уплате в налоговую на сумму налога, которую компания заплатила с покупки товаров у поставщика. В результате организации перечислит в бюджет 20 000 ₽.
Scloud рекомендует использовать 1С:Бухгалтерию в облаке для расчёта НДС и отражения вычетов. Программа автоматически посчитает налог к уплате и поможет правильно заявить налог к вычету в декларации по НДС.
Специальные вычеты налогоплательщик может применять в особых случаях: при оплате части поставки, возврате товара, строительстве и других ситуациях.
На какие суммы применяется вычет
Уменьшить собственный НДС к уплате можно на суммы НДС, которые:
поставщик предъявил налогоплательщику при покупке товаров;
налогоплательщик уплатил при ввозе товаров в страну;
налогоплательщик уплатил при покупке товара в России у иностранного лица;
налогоплательщик предъявил покупателю и оплатил в бюджет в случае возврата товара или отказа от него;
подрядчик предъявил налогоплательщику при выполнении строительно-монтажных работ, капстроительстве основных средств;
налогоплательщик уплатил по расходам на командировки и представительским расходам и т.д.
Полный список сумм к вычету представлен в ст. 171 НК РФ.
При каких условиях можно применить вычет НДС
Что принять НДС к вычету, нужно соблюсти три условия:
Налогоплательщик приобрел товары для их последующей реализации или для других операций, которые облагаются налогом. Это относится к материалам, которые используются для производства конечного товара, а также к товарам, косвенно связанных с реализацией продукции в компании.
Налогоплательщик принял к учёту купленные товары — у него есть все первичные документы с необходимыми реквизитами и подписями. Без документов ФНС может отказать в вычете.
Поставщик, у которого налогоплательщик купил товары, предоставил ему счёт-фактуру с выделенным налогом. Причем счёт-фактура должен быть составлен по всем правилам — содержать правильную информацию о продавце и покупателе, товарах, стоимости, налоговой ставке и сумме НДС. Если ФНС не сможет идентифицировать один из пунктов, то служба может отказать в вычете (п. 2 ст. 169 НК РФ).
Также принять суммы к вычету можно, только если товары будут реализованы внутри страны. Если налогоплательщик купил товар в России и перепродал его в другой стране, то суммы НДС он принять к вычету не сможет. К вычету также нельзя принять суммы при покупке и реализации товаров не на территории РФ.
Как принять НДС к вычету
Если все условия соблюдены, налогоплательщик уменьшает сумму НДС к уплате на сумму вычета и отражает уменьшение в декларации по НДС.
В декларации вычеты отражаются в строках 120-180 и 190 раздела 3 с расчётом суммы налога. Если получается, что сумма НДС к вычету больше суммы налога к уплате, то в декларации указывается налог к возмещению из бюджета.
Декларация по НДС подаётся каждый квартал до 25-го числа следующего за отчётным кварталом месяца.
Правильно заполнить декларацию поможет сервис 1С-Отчетность. С помощью него можно автоматически составить отчёт, проверить его на ошибки и отправить документ в налоговую прямо из 1С.