Бухгалтерский учет: цели, задачи и требования, предъявляемые к учету
Оценить реальное финансовое положение организации
Контролировать работу предприятия и выявлять расхождения с планами
Находить резервы (финансовые, трудовые, производственные)
Определять прибыльные и убыточные операции по основной деятельности
Следить за соответствием деятельности нормам законодательства
Своевременно сдавать отчётность, соблюдая график подачи деклараций
Основные отличия бухгалтерского учета от других видов учета
Бухгалтерский учет обязаны вести все юридические лица, действующие на территории страны. Индивидуальные предприниматели или юридические лица, занимающиеся предпринимательской деятельностью, ведут учет и составляют отчетность в порядке, предусмотренном налоговым законодательством РФ.
Основные отличия бухгалтерского учета от других видов учета заключаются в том, что он строго документирован и регламентирован, сплошной и непрерывный, все объекты в нем выражаются в стоимостной оценке, ограничен рамками конкретной организации. Кроме того, он уже, чем в статистике, изучающей помимо хозяйственной деятельности другие стороны общественной жизни, но шире, чем в оперативном учете, отражающем только отдельные стороны операционной деятельности предприятия. Кроме того, бухгалтерский учет базируется на всей информации об имуществе, обязательствах и хозяйственных операциях предприятия, и поэтому он должен быть сплошным и непрерывным, что необязательно в статистике и оперативном учете. В бухгалтерском учете его объекты обязательно отражаются в стоимостной оценке, так же необязательной в других видах учета.
Объекты бухгалтерского учета
Объектами бухгалтерского учета являются:
Факты хозяйственной жизни. Хозяйственные операции, вызывающие изменения в составе имущества и обязательств;
Активы. Имущество предприятия (основные и оборотные средства, нематериальные активы, финансовые вложения);
Источники финансирования. Собственный капитал (уставный капитал, добавочный капитал, резервный капитал, фонды специального назначения, резервы, прибыль);
Обязательства. Задолженность предприятию со стороны других предприятий (дебиторская задолженность) и обязательства предприятия сторонним предприятиям, учреждениям, лицам (кредиты банков, займы, кредиторская задолженность);
Доходы. Денежные средства или материальные ценности, полученные индивидуальным предпринимателем или юридическим лицом в результате хозяйственной деятельности за определённый период времени;
Расходы. Затраты определенного периода времени, документально подтвержденные, экономически оправданные (обоснованные), полностью перенесшие свою стоимость на реализованную за этот период времени продукцию, товар или услугу;
Иные объекты в случае, если это установлено федеральными стандартами.
Задачи бухгалтерского учета
- формирование полной и достоверной информации о хозяйственной жизни предприятия, необходимой для оперативного управления, а также для использования инвесторами, поставщиками, покупателями, кредиторами, налоговыми, финансовыми и банковскими органами и иными заинтересованными организациями, и лицами;
- обеспечение контроля за наличием и движением имущества и рациональным использованием производственных ресурсов в соответствии с утвержденными нормами, нормативами и сметами; своевременное предупреждение негативных явлений в финансово-хозяйственной деятельности;
- выявление внутрипроизводственных резервов, их мобилизация и эффективное использование с целью получения прибыли; оценка фактического использования выявленных резервов.
- документирование;
- оценка;
- система бухгалтерских счетов;
- двойная запись;
- инвентаризация;
- калькулирование;
- составление баланса и отчётности.
Требования к бухгалтерскому учету
Предъявляемые к бухгалтерскому учету требования зафиксированы в нормативных актах Российской Федерации и являются обязательными к применению всеми экономическими субъектами. Рассмотрим основные требования, предъявляемые к учету:
Документальное оформление экономических событий. Документальное оформление экономических событий означает, что каждый факт хозяйственной жизни должен быть зафиксирован в письменной форме. Сам факт хозяйственной деятельности признается в учете как моментный (временной) признак хозяйственного процесса в управлении организацией, в результате которого происходит подтверждение состава ее активов, их изменения, равно источников формирования или тех и других одновременно.
Сопоставимость учетных показателей с плановыми. Сопоставимость показателей необходима прежде всего для контроля за выполнением планов и прогнозов, например, по показателям производительности труда, материалоемкости, фондоотдачи, себестоимости продукции. Однако, следует иметь в виду, что по ряду показателей полной сопоставимости может и не быть, так как в состав фактических затрат на производство продукции могут входить непланируемые, непроизводительные расходы и потери от брака.
Полнота учетной информации. Требование полноты учетной информации установлено ПБУ 1/2008 «Учётная политика организации» где определено, что в бухгалтерском учёте должна обеспечиваться полнота отражения всех фактов хозяйственной жизни. Полнота обеспечивается единством бухгалтерских отчетов, а также соответствующими дополнительными данными (п. 6 ПБУ 4/99 «Бухгалтерская отчетность организации», утвержденного приказом Минфина РФ от 06.07.1999 № 43н; абз. 2 п. 5.1.4, п. 6.3.5 Концепции).
Своевременность и достоверность учетной информации. Своевременность и достоверность учетных данных обеспечивается документированным оформлением фактов хозяйственной жизни для их регистрации в бухгалтерском учете, правильным осуществлением инвентаризации, бухгалтерских записей, оценки, калькулирования, распределения затрат.
Приоритет содержания перед формой. Приоритет содержания перед формой означает, что хозяйствующий субъект должен отражать в бухгалтерском учёте факты хозяйственной жизни исходя не столько из их правовой формы, сколько из экономического содержания. То есть, согласно данного принципа хозяйственные операции подлежат учету (бухгалтерскому/налоговому) исходя из их реального экономического содержания, а не из формальной юридической формы.
Точность и полнота учета. Точность и полнота учета заключаются в представлении всей учетной информации, необходимой для управления производством и бизнесом. Учетная информация должна быть максимально доступной для руководителей и специалистов предприятия, а также его подразделений.
Экономичность и рациональность. Экономичность и рациональность учета подразумевает оптимальное количество работников предприятия на одного счетного работника, уровня технической вооруженности работников учета, определяемого отношением стоимости технических средств по учету к числу работников.
Принципы ведения бухгалтерского учета
- принцип регистрации дохода (выручки) — доход отражается в том периоде, когда он получен, а не когда произведена оплата;
- принцип соответствия — доходы отчётного периода должны быть соотнесены с расходами, благодаря которым эти доходы были получены.
Бухгалтерский учет в бизнес-планировании
Управленческий учет является подсистемой бухгалтерского учета, который обеспечивает управленческий аппарат организации информацией, необходимой для планирования, управления и контроля хозяйственной жизни организации. Бизнес-планирование, как часть управленческого учета включает в себя постановку цели, определение путей ее достижения и выбор наилучшей альтернативы в достижении целевых показателей предприятия. Учетные данные регламентированного учета предшествующих периодов являются исходной базой для бизнес-планирования, а данные текущего учета – средством контроля за выполнением планов, основой для корректировки плановых показателей. Особенно широко при составлении месячных, квартальных, годовых и перспективных планов используются учетные данные о затратах на производство и себестоимости продукции, а также данные о наличии и использовании финансовых результатов.
Бухгалтерский учет и анализ финансово-хозяйственной деятельности
Основой экономического анализа является бухгалтерский учет, который в свою очередь является основным источником экономической информации. В соответствии с ПБУ/РСБУ/ФСБУ/МСФО главный бухгалтер организации совместно с другими подразделениями и службами предприятия проводит анализ его финансово-хозяйственной деятельности на основании данных бухгалтерского учета и отчетности с целью выявления, и мобилизации внутрихозяйственных резервов, а также оценки фактического их использования. С помощью этих показателей можно проанализировать эффективность предприятия в целом и разработать дальнейшую стратегию поведения на рынке, поэтому правильный учет финансовых результатов очень важен с точки зрения экономики.
Бухгалтерский учет производственной деятельности
Бухгалтерский учет производственной деятельности — это процесс учета затрат, связанных с производством и реализацией готовой продукции. По данным учета затрат на производство и продажу готовой продукции осуществляется контроль правильного и рационального использования материальных, трудовых и денежных ресурсов которые регламентируется нормативными документами. Работники бухгалтерского учета должны принимать активное участие в разработке плановых и отчетных показателей цехов, участков, бригад, а также в учете всех затрат и выпуска продукции по каждому подразделению, исчислении себестоимости их продукции и т.п.
Бухгалтерский и другие виды учета и отчетности
Бухгалтерский, налоговый и управленческий учет выполняют информационную и контрольную функции. Они взаимно дополняют друг друга, нередко совместно используя одну и ту же информацию – бухгалтерский баланс. Многие формы налоговый и управленческой отчетности составляются совместно работниками финансово-экономических и бухгалтерских служб (отчеты о себестоимости продукции, по труду и его оплате, объему производства продукции и т. п.).
Внутренний контроль (аудит) бухгалтерского учета
В настоящее время если предприятие подлежит аудиторской проверке, оно должно осуществлять не только внутренний контроль фактов хозяйственной деятельности, но и организовать внутренний контроль бухгалтерского учета и составления бухгалтерской (финансовой) отчетности. Текущий контроль осуществляется в той или иной мере всеми руководителями и специалистами предприятия и его подразделений в соответствии с их должностными обязанностями. Бухгалтерия предприятия под руководством главного бухгалтера обеспечивает контроль за всеми осуществляемыми на предприятии хозяйственными операциями, а также за сохранностью и состоянием имущества.
Переходите на аутсорсинг бухгалтерии уже сегодня!
Ведение бухгалтерского учета в любое время жизненно важно для роста и развития бизнеса. Передача функций по ведению бухгалтерского учета аутсорсинговой компании – бесспорно, кардинальное изменение в жизни любой российской компании. Отказ от штатного бухгалтера, означает выход далеко за пределы зоны комфорта, однако для ведения бухгалтерского учета вам нужна современная система бухгалтерского учета, которая исключает ошибки традиционных электронных таблиц Excel, зависимость от главного бухгалтера, поиск бухгалтера на первичную документацию, расчетчика или бухгалтера по заработной плате. Бухгалтерский аутсорсинг – решает все проблемы бизнеса.
Онлайн-бухгалтерия «1С:БухОбслуживание» четко следит за изменениями законодательства; облегчает работу собственнику, высвобождая время для эффективной работы; экономит время на оформлении отпускных и больничных; предлагает высокий уровень квалификации аттестованных специалистов, что позволяет вовремя сдать отчетность ООО / ИП за год в налоговую. Использовать онлайн-бухгалтерию 1С:БухОбслуживание — значит владеть информацией о доходах и расходах бизнеса, не ошибаться в отчётах, сдавать декларации вовремя и не переживать, главный бухгалтер напишет заявление об увольнении.
Для нас важна безопасность клиентов, поэтому в «1С:БухОбслуживание» мы предлагаем страховку на сумму от 25 до 50 миллионов (в зависимости от выбранного тарифа), которая компенсирует ошибки сервиса 1С:БО, а также проверим контрагентов и сообщим о риске подозрительных сделок.
Главное о бухгалтерском учёте: зачем он нужен, как он устроен и как его организовать
В бухучёте должен разбираться не только бухгалтер, но также владельцы бизнеса и управленцы. Объясняем основные понятия и принципы.

Иллюстрация: Polina Vari для Skillbox Media
Согласно законодательству РФ, бухучёт обязаны вести все компании, зарегистрированные на территории России. Руководители компаний несут за это прямую ответственность. Поэтому разбираться в основах бухгалтерского учёта должны владельцы любого бизнеса и менеджеры.
В статье разберём:
-
бухгалтерский учёт и зачем его вести;
- какие у бухучёта главные задачи;
- какие законы и правила его регулируют;
- на каких принципах построен бухучёт;
- какие объекты в нём нужно отражать;
- где брать данные для учёта; бухгалтерский учёт — на примере;
- какие формы используют для бухучёта; в компании.
При подготовке статьи мы использовали материалы курса Skillbox «Профессия Финансовый менеджер 2.0».
Что такое бухгалтерский учёт и зачем его вести
Бухгалтерский учёт — это непрерывный сбор и систематизация данных о материальном положении компании, подготовка на основе этой информации бухгалтерской отчётности.
В отчётности отражают все финансовые операции компании — например, сколько денег она получила и сколько потратила. По этим показателям оценивают финансовое состояние бизнеса и его эффективность.
Информацию бухучёта для своих нужд используют внутренние и внешние пользователи.
Внутренние пользователи — собственники компании и менеджеры. На основании данных учёта они принимают решения относительно того, как развивать компанию дальше. Например, есть ли смысл расширять бизнес или правильнее будет его закрыть, потому что компания стала приносить убытки.
Внешние пользователи — государственные органы, кредиторы, контрагенты, органы статистики. Они тоже принимают решения, основываясь на данных бухгалтерской отчётности.
Например, налоговые органы могут принять решение о начислении штрафов за неправильное ведение бухучёта. Органы статистики собирают информацию о том, что происходит в отрасли, к которой относится компания, — и затем решают, как развивать эту отрасль. Кредиторы и инвесторы принимают решения, стоит ли сотрудничать с компанией.
Цель и задачи бухгалтерского учёта
Цель бухучёта — обеспечить внутренних и внешних пользователей всей необходимой информацией о хозяйственной и финансовой деятельности компании.
Из этой цели вытекают главные задачи бухгалтерского учёта. Вот они:
- собирать достоверные и документально подтверждённые данные о финансово-хозяйственной работе компании, формировать на их основе бухгалтерскую отчётность;
- контролировать текущие и прогнозировать будущие результаты работы компании;
- находить резервы, чтобы компания была финансово устойчивой и приносила прибыль, а не убытки;
- контролировать соблюдение требований законодательства во время ведения деятельности компании;
- контролировать использование материальных, трудовых и финансовых ресурсов компании;
- контролировать дебиторскую и кредиторскую задолженность;
- контролировать наличие и движение имущества компании.
Регулирование бухучёта
Единые требования к ведению бухучёта в России установлены двумя основными документами:
- Положением «О ведении бухгалтерского учёта и бухгалтерской отчётности в РФ» от 29 июля 1998 года;
- Федеральным законом №402-ФЗ «О бухгалтерском учёте» от 06 декабря 2011 года.
Кроме них, регулируют бухгалтерский учёт такие документы:
-
бухучёта (ФСБУ или РСБУ ) — устанавливают требования к бухгалтерскому учёту и допустимые способы его ведения. бухучёта — устанавливают особенности применения ФСБУ в отдельных отраслях, например в сельском хозяйстве или строительстве. в области бухучёта — определяют порядок применения федеральных и отраслевых стандартов. Например, порядок организации бухгалтерских служб, технологию ведения бухучёта.
- Собственные стандарты бухучёта организаций — упорядочивают ведение бухучёта в отдельных компаниях. Их разрабатывают самостоятельно.
Федеральные и отраслевые стандарты обязаны применять все компании на территории РФ. Рекомендации и собственные стандарты можно применять на добровольной основе.
Кроме Российских стандартов бухучёта, есть Международные стандарты финансовой отчётности (МСФО) и Общепринятые принципы бухгалтерского учёта США (US GAAP). Компания может вести учёт и по ним. Выбор зависит от рынка, на который она ориентируется.
Объекты бухгалтерского учёта: что отражать при учёте
Бухгалтерский учёт — процесс сбора, документирования и систематизации информации о материальном положении компании. То, о чём собирают информацию, называется объектом учёта.
К объектам бухгалтерского учёта относят:
- Факты хозяйственной деятельности компании. Например, сделки или операции, которые влияют на финансовые результаты компании.
- Активы — имущество и имущественные права компании, от которых можно получить экономическую выгоду. Это, например, недвижимость, непроданные товары, машины и оборудование, деньги в кассе. Также к активам относят долги покупателей.
- Обязательства — долги компании. Например, кредиты, задолженность перед поставщиками или авансы, полученные от покупателей.
- Источники финансирования — деньги, которые компания использует для своей работы. Например, уставный капитал, полученная прибыль, амортизационные отчисления, деньги от продажи имущества.
- Доходы — деньги или материальные ценности, которые компания заработала.
- Расходы — деньги или материальные ценности, которые компания потратила на свою работу. Это, например, средства на оплату аренды и уплату налогов, на зарплаты, закупку товаров или материалов.
Все эти объекты нужно обязательно отражать в бухгалтерских проводках. Затем на основании них составляют бухгалтерскую отчётность. Об этом поговорим ниже. А пока разберёмся, каким правилам должен отвечать бухгалтерский учёт в компании.
Принципы бухгалтерского учёта
Принцип обязательности и непрерывности. Как мы говорили выше, бухгалтерский учёт обязаны вести все компании, которые созданы на территории РФ.
Они должны вести его непрерывно. Это значит, что не может быть периодов, в течение которых компания не ведёт бухучёт. Если по каким-то причинам такое всё-таки случается, нужно обязательно восстановить учёт за период «простоя».
Принцип двойной записи. Все хозяйственные операции нужно отражать одновременно по дебету и кредиту бухгалтерских счетов на одинаковую сумму. Подробнее об этом говорим ниже.
Принцип начисления. Все хозяйственные операции нужно отражать в момент их совершения, а не в момент получения результатов. Когда компания отгрузила материалы заказчику, эту операцию нужно отразить в бухгалтерском балансе в момент отгрузки, а не в момент поступления денег за этот материал на счёт компании.
Принцип достоверности. Все проведённые в бухучёте операции должны быть подтверждены документами. Подробнее о первичных документах бухгалтерского учёта говорим ниже.
Принцип соответствия. Компания должна регулярно сверять фактические активы и обязательства с данными, которые отражены в бухучёте. Обычно это делают раз в год.
Пример такой сверки — инвентаризация запасов. Компания проверяет товары на складах — их количество, качество и номенклатуру — и сверяет данные с информацией в учёте. Если компания выявляет расхождения, данные бухучёта исправляют.
Принцип денежного измерения. Все объекты бухгалтерского учёта должны быть выражены в денежной форме в валюте страны. В России бухучёт ведут только в рублях.
Принцип периодичности. На основании бухгалтерского учёта компания должна составлять бухгалтерскую отчётность за каждый месяц, квартал, полугодие и год. Подробнее о формах бухгалтерской отчётности поговорим ниже.
Принцип хранения. Компания должна хранить все первичные документы, которые подтверждают хозяйственные операции компании. Для каждого документа установлен свой срок хранения. Минимальный срок — 5 лет.
На этих принципах должен быть основан бухгалтерский учёт любой компании. В следующем разделе расскажем, откуда берут данные для бухучёта.
Где брать данные: первичные документы бухгалтерского учёта
Все проведённые в бухучёте операции должны быть подтверждены документами. Такие документы называют первичными.
Первичный документ бухгалтерского учёта — документ, который подтверждает факты хозяйственной деятельности компании. Закон запрещает проводить записи по счетам учёта, если их нечем подтвердить.
Вот примеры таких документов:
- акт приёма-передачи объектов или услуг;
- акт выполненных работ или акт ввода объекта в эксплуатацию;
- накладная, по которой одна компания передала товар другой компании;
- выписка по банковскому счёту, которая подтверждает, что оплата прошла;
- чек или приходный кассовый ордер.
На основании первичных документов составляют бухгалтерские проводки — так называются записи по счетам бухгалтерского учёта. Подробнее о них говорим в следующем разделе.
Как вести бухучёт: двойная запись и бухгалтерские проводки. Разбираем на примере
Каждая операция должна быть задокументирована и отражена на счетах бухгалтерского учёта.
Бухгалтерские счета — счета, на которых ведут бухгалтерский учёт всех хозяйственных операций организации. В них объекты учёта группируют и переводят в денежный формат.
Графически бухгалтерский счёт представляет собой двустороннюю таблицу, в которой собраны все хозяйственные операции компании. Левая сторона бухгалтерского счёта называется дебет (Дт), правая — кредит (Кт).
В кредит записывают источники средств, в дебет — получателей этих средств. Все записи на бухгалтерских счетах — бухгалтерские проводки — ведут с помощью двойной записи.
Двойная запись — метод ведения бухгалтерского учёта, при котором все хозяйственные операции компании отражают на двух бухгалтерских счетах — дебете одного счёта и кредите другого — в равных суммах, для сохранения баланса.
Разберём на примере. Рассмотрим, как будут выглядеть бухгалтерские проводки в случае, если компания приобретёт товар, а через некоторое время его продаст.
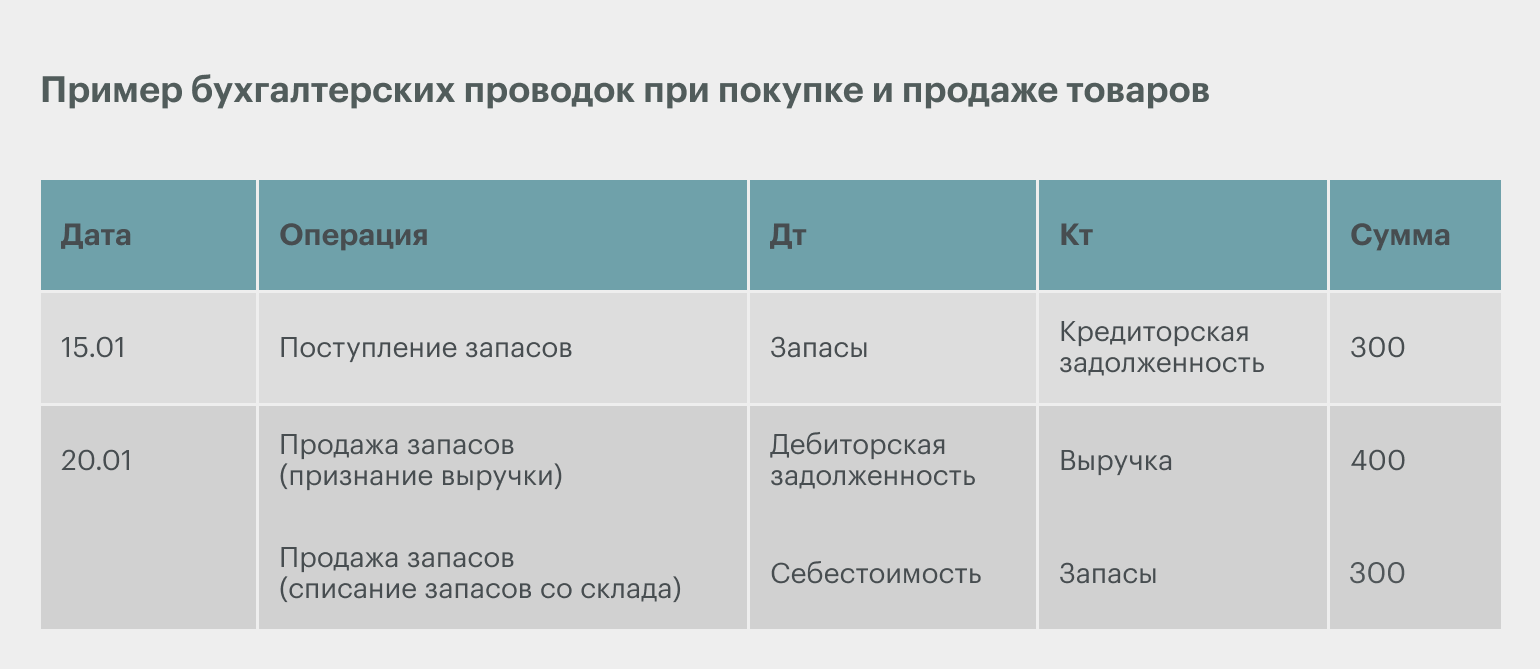
Покупка товара. Первая запись говорит о том, что на склад компании поступил товар по цене 300 рублей. Вместе с поступлением товара возникла обязанность компании расплатиться за него.
По дебету счёта произошло поступление на склад запасов на 300 рублей. И на эту же сумму возникла кредиторская задолженность компании — её обязанность оплатить полученный товар.
Продажа товара. При продаже товара компания формирует две записи. Первая говорит о том, что компания получила выручку от продажи. Вторая — о том, что запасов этого товара на складе больше нет.
Выручку отражают по кредиту счёта — после продажи этот счёт увеличился на 400 рублей. Вместе с этим компания получила право требовать от своего покупателя эти деньги — возникла дебиторская задолженность. В результате этой операции сформирована двойная запись: дебет → дебиторская задолженность, кредит → выручка в размере 400 рублей.
Кроме того, компания отражает в отчётности списание запасов со склада — этого товара на складе больше нет. В результате уменьшается сумма товара в запасах, поэтому сумма будет стоять по кредиту учёта запаса. Эта же сумма попадает в себестоимость — она показывает, сколько компании стоил этот товар изначально. Так сформирована проводка: дебет → себестоимость, кредит → запасы, в размере 300 рублей.
Какие есть формы бухгалтерской отчётности
Форм финансовой отчётности пять:
- Бухгалтерский баланс. Это состояние всех счетов компании на определённую дату. Отражает активы, обязательства и собственный капитал компании. Его составляют на конец первого квартала, на конец полугодия, на конец девятого месяца работы и на конец года.
- Отчёт о финансовых результатах. Показывает доходы, расходы и финансовый результат компании за период. Его составляют нарастающим итогом с начала года: за квартал, за полугодие, за девять месяцев и за год. «Нарастающим итогом» означает, что к показателям текущего периода добавляют показатели предыдущих.
- Отчёт об изменениях капитала. Показывает изменение собственного капитала в течение отчётного периода: как за это время изменились финансовые показатели компании.
- Отчёт о движении денежных средств. Отражает движение денежных средств — поступления и выплаты — по всем видам деятельности компании в течение отчётного периода.
- Пояснения к бухгалтерской отчётности. В них дают расшифровку отдельных строк отчётности. Например, компания может подробно показать, какие у неё основные активы, обязательства, доходы или расходы.
Формы финансовой отчётности заполняют на основе счетов бухгалтерского учёта. Поэтому все они связаны между собой. Рассмотрим взаимосвязь на примере показателя чистой прибыли.
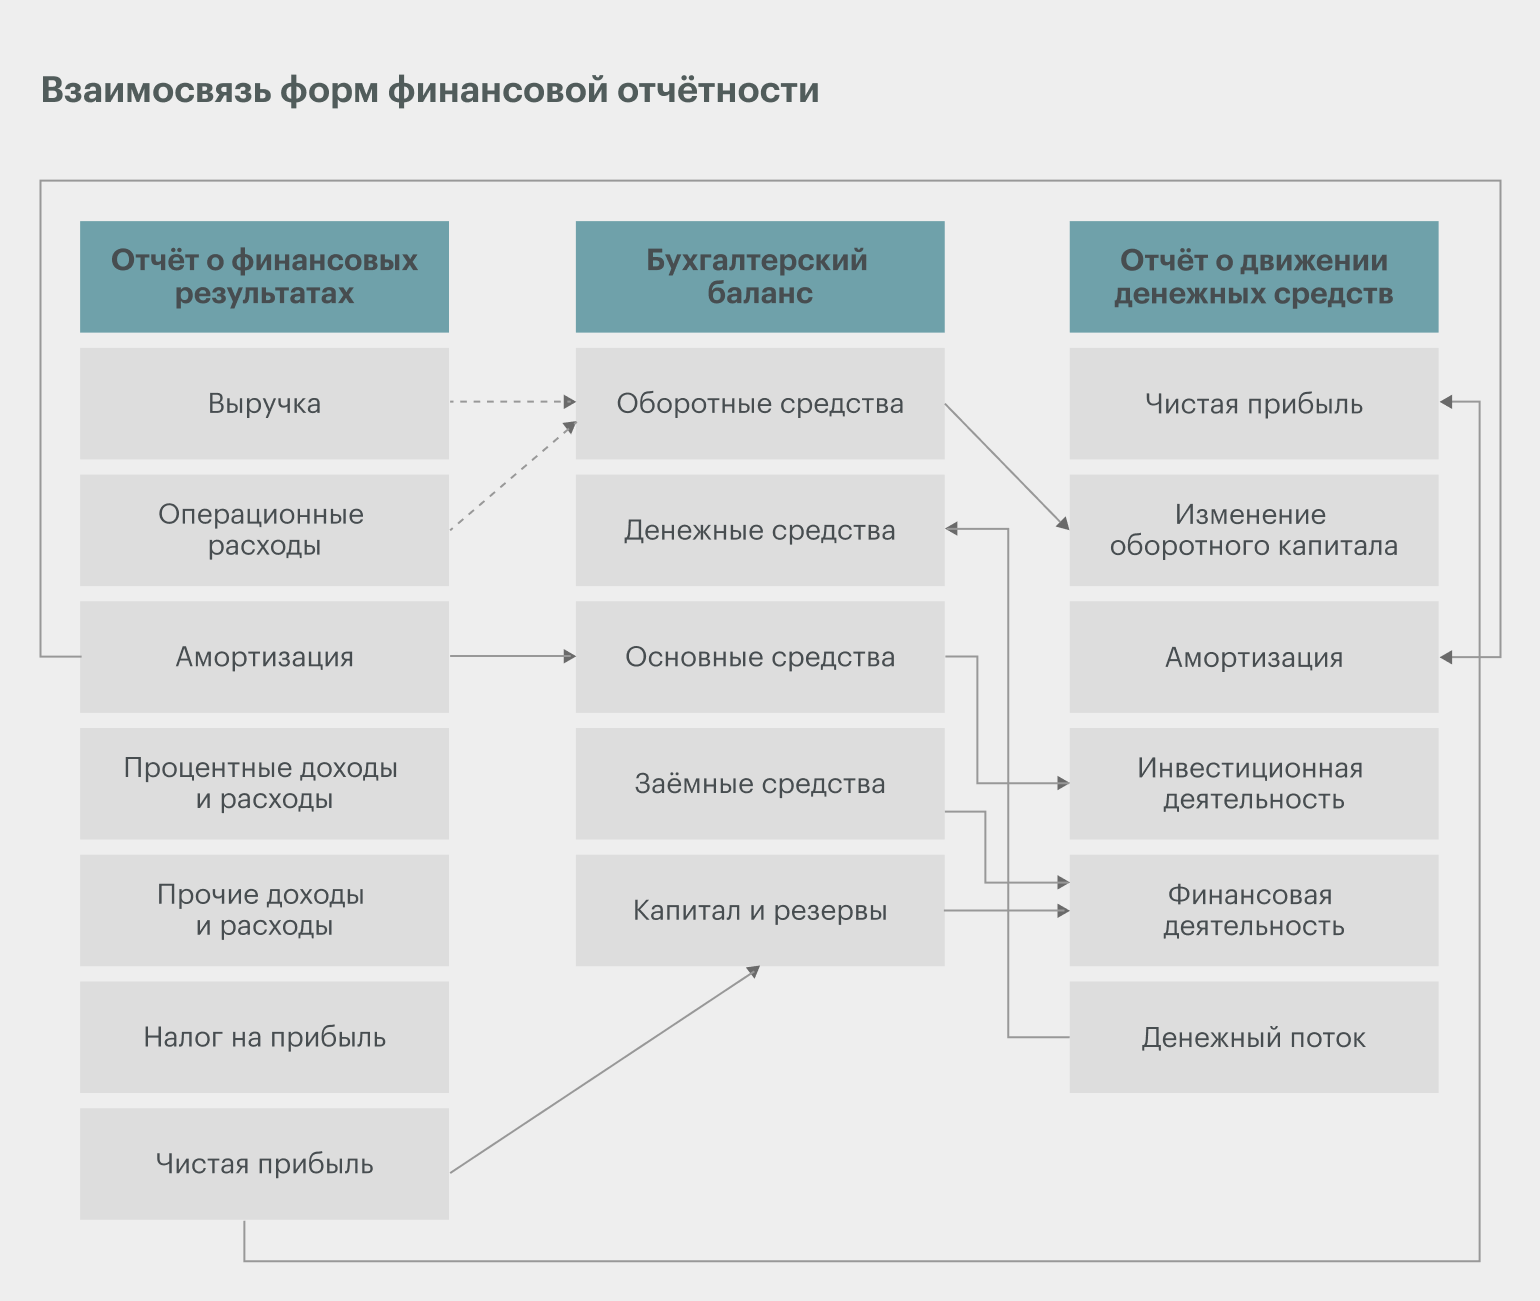
Чистая прибыль — итоговая строка отчёта о финансовых результатах. Этот же показатель попадает в бухгалтерский баланс и увеличивает показатель собственного капитала компании. Далее эта же чистая прибыль становится первым показателем для расчётов в отчёте о движении денежных средств. Во всех трёх этих формах сумма чистой прибыли должна быть одинаковой.
Как организовать бухгалтерский учёт в компании
Сразу после регистрации компании руководитель обязан организовать бухгалтерский учёт. Для этого нужно определиться, кто будет его вести, выбрать форму бухучёта и оформить документы, которые будут его регулировать.
Кто должен вести бухучёт? В маленьких компаниях вести бухгалтерский учёт может руководитель компании или бухгалтер. В больших компаниях для этого создают отдельные подразделения бухгалтерской службы. Также бухучёт можно передать специализированным фирмам или отдельным бухгалтерам на аутсорсе.
Какие есть формы бухучёта? Все формы бухгалтерского учёта делят на два основных вида — обычный бухучёт и упрощённый.
- Упрощённый бухгалтерский учёт могут вести компании малого бизнеса, некоммерческие организации и компании — участники проекта «Сколково». При такой форме учёта компания может не соблюдать все положения по бухгалтерскому учёту (ПБУ) и вести упрощённую бухгалтерскую отчётность. При этом все правила бухучёта компании обязательно нужно закрепить в её учётной политике. О ней говорим ниже.
- Обычный бухгалтерский учёт ведут компании среднего и крупного бизнеса. В этом случае нужно соблюдать все ПБУ и федеральные стандарты бухучёта.
Какие документы нужны для бухучёта? Руководитель компании или бухгалтер должен:
- разработать учётную политику компании — документ, в котором описаны способы ведения бухгалтерского учёта. Каждая компания разрабатывает его для себя самостоятельно. Учётная политика должна применяться последовательно из года в год. Чтобы её поменять, потребуется обоснование;
- подготовить формы первичных документов;
- утвердить план счетов — перечень счетов, которые компания будет применять при ведении бухучёта, и инструкции по их применению.
Где вести бухучёт? Каждая компания самостоятельно выбирает, как вести бухгалтерский учёт технически. Можно использовать обычные офисные программы: электронные документы и электронные таблицы. Этот способ подходит для небольших компаний. Можно использовать бухгалтерский софт — например, «1С: Бухгалтерия», «Инфо-Бухгалтер», «Турбо Бухгалтер».
Главное
- Бухгалтерский учёт — это сбор и систематизация данных о финансах компании, подготовка на основе этой информации бухгалтерской отчётности.
- Каждая компания обязана вести бухгалтерский учёт. Это может делать руководитель компании, штатный бухгалтер или бухгалтер на аутсорсе.
- Каждая хозяйственная операция компании должна быть подтверждена первичными документами и отражена на счетах бухгалтерского учёта методом двойной записи.
- Основные формы бухгалтерской отчётности: бухгалтерский баланс, отчёт о финансовых результатах, отчёт об изменениях капитала, отчёт о движении денежных средств, пояснения к бухгалтерской отчётности.
- Отчётность можно составлять по разным стандартам (РСБУ, МСФО, US GAAP и так далее). Способы ведения бухгалтерского учёта отражены в учётной политике компании.
Как узнать больше о бухгалтерском учёте
- Всю информацию о движении денег бизнеса отражают в оборотно-сальдовых ведомостях (ОСВ). В Skillbox Media есть статья о том, что такое ОСВ, по какой форме их нужно составлять и как заполнять.
- В результате бухгалтерского учёта составляют бухгалтерскую отчётность. Чтобы узнать о её главных формах, посмотрите эти материалы Skillbox Media: статья о бухгалтерском балансе, статья об отчёте о финансовых результатах и статья об отчёте о движении денежных средств.
- Научиться вести бухучёт, работать в «1C», готовить бухгалтерскую и налоговую отчётность можно на курсе Skillbox «Профессия Бухгалтер».
- Ещё в Skillbox есть курс «Профессия Финансовый менеджер». Подойдёт тем, кто хочет научиться анализировать финансовое состояние бизнеса и оценивать инвестпроекты.
Дебиторская задолженность — деньги, которые должны компании.
Кредиторская задолженность — деньги, которые должна компания. Например, поставщикам или подрядчикам.
Что такое бухгалтерский учет и почему он важен для бизнеса

Бухгалтерский учет в том или ином виде существует уже очень давно и появился примерно тогда, когда люди начали заниматься торговлей.
В подобном учете есть смысл так как, если мы хотим вести бизнес каким-либо организованным образом, то нам нужна система учета для упорядочивания и отслеживания хозяйственных операций.
Если использовать терминологию, то бухгалтерский учёт — это упорядоченная система сбора, регистрации и обобщения информации в денежном выражении о состоянии имущества, обязательств организации и их изменениях (движении денежных средств) путём сплошного, непрерывного и документального учёта всех хозяйственных операций.
На простом языке, бухгалтерский учет — фиксирование всех операций, каким-либо образом связанных с деятельностью компании.
Изначально бухгалтерский учет был придуман Лукой Пачоли, итальянским монахом и математиком, жившим на рубеже XV и XVI веков.
Будучи ребенком он помогал одному купцу вести деловые записи, позднее деловой учет стал его ремеслом. Книга “Трактат о счетах и записях” принесла Луке широкую известность. Пачоли был очень деятелен и описывал массу идей, нашедших применение в бухучете.
Но особенного внимания заслуживают две введенные им концепции– “Главная Книга” и “Двойная Запись”.
“Главная Книга” — как самая главная бухгалтерская книга, в которую внесена вся деловая история компании. Покупка, продажа, производство, зарплата, налоги — все это хранится в бухгалтерских книгах.
“Двойная запись” (“Венецианская запись”) — это когда одновременно пишут что взяли и куда положили, то есть записывают и дебет (Дт) и кредит (Кт) бухгалтерской проводки.
Двойная запись позволяет видеть “начало” и “конец” каждой операции, с какого счета что-то ушло — и на какой счет пришло.
Что дает бухгалтерский учет?
Бухгалтерский учет имеет важное значение не только для расчета налогов, как многие предприниматели привыкли думать, он необходим, если вы хотите иметь возможность оценивать и анализировать свой бизнес и делать определенные прогнозы его развития.
Наличие системы отслеживания активов, обязательств и доходов вашего бизнеса позволяет принимать продуманные и обоснованные бизнес-решения и всегда иметь представление о состоянии бизнеса в целом.
Благодаря четкой, организованной системе бухгалтерского учета вы можете не только анализировать финансовые данные своей компании, но и помогать ей расти и получать прибыль.
Знание того, где ваша компания находится в финансовом отношении с точки зрения доходов и расходов, поможет вам лучше понять, что вам нужно сделать в будущем, чтобы поддерживать этот уровень или обеспечивать дальнейший рост.
Бухгалтерский учет также помогает вам отслеживать, тех кто должен вам, то что должны кому-либо вы, учитывать зарплаты, отслеживать займы, привлекать потенциальных инвесторов, поддерживать бюджет, а так же предоставлять все необходимые данные по налогам.
Кто должен организовать бухгалтерский учет?
Ответ на этот вопрос для нового бизнеса зависит от того, как быстро вы ожидаете роста. Это может быть бухгалтер в штате предприятия или сторонний бухгалтерский сервис.
Очень хорошо когда в ведении бухгалтерского учета участвует и сам предприниматель. Это на самом деле очень важно, чтобы предприниматели хорошо разбирались в финансовом учете, особенно в первые дни существования и развития своего собственного дела.
Кто бы ни занимался бухгалтерским учетом, работать намного легче и эффективнее, используя хорошие бухгалтерские программы.
Как правильно вести бухгалтерский учет
Организации и предприниматели обязаны отчитываться перед налоговой службой. Систематизировать сведения о деятельности компании и готовить необходимые документы помогает бухгалтерский учет. Рассказываем, что нужно учитывать, какую отчетность сдавать и как делать это без бухгалтера
Платформа знаний и сервисов для бизнеса
Зарегистрируйте бизнес бесплатно и без визита в налоговую
Что такое бухгалтерский учет
Под бухгалтерским учетом подразумевается постоянный сбор сведений о хозяйственной или коммерческой деятельности бизнеса и данных о состоянии активов и пассивов. Работа бухгалтерии начинается с момента регистрации юридического лица или ИП и продолжается до прекращения деятельности компании, когда бизнес, к примеру, реорганизуют или ликвидируют.
Основные принципы учета:
ведется двойная запись с отражением дебета и кредита по раздельным счетам с указанием идентичных сумм;
в документах фиксируется имущество, принадлежащее предприятию;
регистрация проводимых хозяйственных операций проводится с оформлением подтверждающей документации;
соблюдается принцип осмотрительности при проведении расчетов, что предотвращает формирование больших запасов или скрытых резервов;
регистрация операций проводится в момент возникновения;
сохраняется конфиденциальность, поскольку внутренняя учетная документация является коммерческой тайной бизнеса;
соблюдается денежное измерение — операции фиксируются в валюте страны, в которой работает бизнес;
документы заполняются своевременно — ежемесячно, ежеквартально, это позволяет прогнозировать развитие организации.
Учет ведет ответственный бухгалтер. Если такого сотрудника нет, обязанности возлагаются на генерального директора компании. Можно передавать бухучет на аутсорс. В таком случае документы заполняются сотрудниками сторонней структуры на основании договора.
Зачем ведется бухучет
Ведение бухгалтерского учета позволяет:
оценивать текущее финансовое положение бизнеса;
отслеживать тенденции развития и выявлять отклонения от прогнозируемых значений;
оптимизировать финансы за счет определения убыточных операций или выявления нецелевых расходов;
своевременно блокировать незаконные действия;
вовремя формировать отчетность и передавать ее в надзорные органы.
Бухгалтерский учет позволяет получать достоверные сведения о деятельности и финансовом положении организации. С их учетом собственники бизнеса или акционеры принимают решения о развитии компании, инвесторы оценивают финансовые риски. Учет необходим для бухгалтерии, которая отслеживает состояние активов и контролирует движение средств или продукции.
Получите кредит для бизнеса от Сбербанка на любые цели
Каковы объекты учета
В соответствии с требованиями ФЗ № 402 под учет подпадают:
доходы и расходы предприятия;
активы и обязательства перед контрагентами или клиентами;
события, меняющие экономический потенциал бизнеса, — факты хозяйственной деятельности;
источники средств, необходимых для работы компании или предпринимателя;
дополнительные сведения, регламентируемые федеральными стандартами и зависящие от вида деятельности.
Активы принято разделять на оборотные и внеоборотные. К оборотным относят дебиторскую задолженность, запасы сырья или комплектующих на складах либо деньги на счетах компании или в кассе. К внеоборотным — капитальные строения, земельные участки, оборудование и прочие основные средства.
Учету подлежат операции, относящиеся к обязательствам бизнеса. Например, оплата счетов на поставку сырья или компонентов, выплата заработной платы сотрудникам или погашение налоговых сборов.
После регистрации юридического лица у владельца есть 90 дней на разработку, оформление и утверждение учетной политики компании. Формуляр требуют во время проверок. Туда можно вносить корректировки из-за ввода новых направлений деятельности либо изменения законодательной базы.
В политике указывают план счетов, прикладывают пояснительную записку к бухгалтерскому балансу и отчетам об убытках и доходе. Необходимо определить уровень ошибок в отчетности, существенных для бухгалтерии предприятия.
7 бизнес-задач, за которые отвечает каждая бухгалтерия
Какое имущество подпадает под учет
Имуществом компании считаются материальные и нематериальные объекты, которые используются при ведении профессиональной деятельности. На старте бизнесу принадлежат только вклады учредителей либо собственный капитал предпринимателя. По мере развития компании имущество приумножается или теряется.
Под бухгалтерский учет подпадают:
основные средства — объекты недвижимости, технологическое оборудование или транспорт;
нематериальные ресурсы — объекты, приносящие прибыль, но не имеющие физического воплощения;
финансовые активы в наличной или безналичной форме без учета страны принадлежности денежных единиц;
инвестиции — ценные бумаги либо долевое участие в других предприятиях;
материально-производственные ресурсы — сырье или готовая продукция, не отгруженная заказчикам;
дебиторская задолженность — средства, которые не переведены бизнесу контрагентами по выполненным контрактам или выставленным счетам.
Ошибки в складском учете, которые стоят вам денег
Как учитываются расчетные операции и капитал
Под капиталом подразумеваются инвестиции учредителей с учетом прибыли или убытка, полученных при ведении деятельности. Он отражается в нескольких счетах, например в 80-м или 81-м, позволяющих обобщать сведения об уставном фонде или движении акций. Учитываются также резервный и добавочный капиталы, нераспределенная прибыль или непокрытые убытки.
При проведении расчетных операций формируются дебиторская (обязательства сторонних компаний перед бизнесом) и кредиторская (не переведенные контрагентам платежи) задолженности. Данные отображаются на нескольких счетах. Сроки давности составляют 3 года с момента погашения долгов по договорам или судебным решениям.
Как вести учет производства и реализации
Для учета произведенной продукции, которая на складах ждет отгрузки, используется счет 43. При расчетах применяется значение себестоимости товаров по факту. Для учета реализации товаров или услуг необходимо оформить документы, подтверждающие расчеты с клиентами. Информация учитывается на счетах:
62 — содержит сведения о работе с заказчиками либо покупателями;
76 — сведения о сделках с дебиторами и кредиторами;
90 — общие сведения по продажам с разделением по видам товаров или услуг.
Что такое бухгалтерская отчетность
Бухгалтерская отчетность составляется в соответствии с требованиями ФЗ № 402 и дает представление о состоянии бизнеса на момент формирования бумаг. Перечень бланков определяется видами деятельности и организационно-правовой формой предприятия.
Например, в состав бухгалтерской отчетности для ООО входят баланс и формуляр о финансовых результатах. Необходимо приложить сведения об изменении капитала, расходах средств на целевые нужды или о движении денежных потоков.
Мечтаете о своем деле? Зарегистрируйте бизнес удаленно и бесплатно
Может ли бизнес вести бухучет без бухгалтера
Вести деятельность без штатного бухгалтера можно. Однако есть формы собственности и режимы налогообложения, при которых эту работу целесообразно доверить специалистам:
Индивидуальные предприниматели имеют право вести только финансовый учет, позволяющий контролировать денежные потоки для отчета перед налоговой инспекцией. Для регистрации сведений используется учетная книга, форма которой регламентирована приказом Министерства финансов № 135.
Юридические лица, соответствующие формату малого бизнеса, обязаны вести бухгалтерский учет. Документацию может готовить собственник бизнеса или ответственный сотрудник, прошедший курсы повышения квалификации или имеющий навыки работы со специализированными программами. Интеграторы бухгалтерских платформ предлагают краткосрочные бесплатные периоды для проверки возможностей утилит или выбора оптимального для бизнеса варианта.
При использовании нескольких режимов налогообложения процедура бухгалтерского учета усложняется. При самостоятельном ведении возможны ошибки, чреватые штрафными санкциями со стороны налоговой службы. Ведение бухгалтерских документов без привлечения сотрудников требует от бизнесмена затрат времени и знаний в сфере налогового законодательства. Чтобы облегчить задачу, можно использовать специальные программы, например от Сбербанка, либо заключить договор со сторонней компанией, предлагающей соответствующие услуги.
Какую отчетность надо сдавать ИП
Как сдавать налоговую и бухгалтерскую отчетность для ООО
Какие есть сервисы для бухгалтерского учета
Самостоятельно вести бухгалтерию позволяют специальные программы и сервисы:
Продукты от компании «Контур» дают возможность вести бухгалтерию руководителям компаний или предпринимателям. Версия «Эльба» ориентирована на бизнес, работающий на патенте или по упрощенной системе налогообложения. Может использоваться компаниями без сотрудников или насчитывающими до 50 человек. Разработчики предлагают льготное бухгалтерское обслуживание для клиентов. Доступны несколько тарифов, которые отличаются перечнем услуг. Для пользователей «Эльбы» есть мобильное приложение.
Оболочка «Бухгалтерия» от бренда «Контур» предназначена для компаний, насчитывающих менее 100 сотрудников и нуждающихся в кадровом учете. Используется ООО или ИП на совмещенных режимах либо на ОСНО или УСН. Для компаний, отчитывающихся перед Пенсионным фондом или Росстатом, подойдет версия «Экстерн».
Базовый вариант программ от Сбербанка позволяет оформлять бухгалтерскую документацию предпринимателям без сотрудников, работающим по упрощенной системе налогообложения. Сервис готовит необходимые документы, пользователю требуется только подтвердить отправку сведений в налоговую.
Для ИП либо небольших ООО, работающих на УСН, ОСНО или патентах, Сбербанк предлагает сервис «Моя бухгалтерия Онлайн». Программа учитывает перемещение средств между счетами и операции, готовит бухгалтерскую отчетность. Если владелец бизнеса не желает вникать в тонкости работы, то можно воспользоваться оболочкой «Моя бухгалтерия Аутсорсинг». За абонентскую плату бизнес получает юридические услуги, помощь от специалистов по налогам и персоналу.
Совкомбанк предлагает бизнесу онлайн-бухгалтерию, интегрированную с системой «Мое дело». Сервис позволяет вести дистанционную коммуникацию с налоговой службой, загружать банковские выписки по счету или импортировать платежные поручения. Платформа подходит для предпринимателей и юридических лиц, которые обслуживаются в Совкомбанке.