УСН – пошаговая стратегия проверки
Ошибиться в учете можно независимо от применяемой системы налогообложения. Главное, вовремя это заметить и внести необходимые изменения. Если вы этого не сделаете, то налоговые инспекторы вам «помогут» и найдут ошибки за вас, но за это доначислят налоги, оштрафуют и начислят пени. Возникает следующий вопрос: каков маршрут проверки у инспекторов? Остановимся на упрощенной системе налогообложения.
Узнать точно, куда нужно «подстелить соломку», при проверке невозможно. Одно известно точно – у инспекторов есть собственный основной «маршрут» проведения проверки, а значит, и перечень основных ошибок, которые они надеются найти.
Конечно, ошибки различаются в зависимости от того, кто применяет УСН –организации или индивидуальные предприниматели, какой объект налогообложения выбран. Поэтому мы постараемся указать вам «маршрут» с учетом всех особенностей применения данного спецрежима.
Внимание
Учтите: сложность «маршрута» проверяющего зависит не только от выбранной вами деятельности, ведения учета, объемов работ и оборотов, но и от опытности инспектора.
Шаг 1 – проверка на право применения УСН
Самое первое, что попытается сделать налоговый инспектор, – это доказать, что вы неправомерно применяете «упрощенку». И если докажут, то вам доначислят те налоги, которые вы должны были уплатить при применении общей системы налогообложения. А за то, что вы нарушили налоговое законодательство, оштрафуют и начислят пени за просрочку. Проверяющие всегда стремятся найти такое нарушение, так как оно наиболее прибыльное в плане доначисления налогов.
Итак, налоговики применят к вам санкции, если, применяя УСН, вы:
— до окончания налогового периода перешли на иной режим налогообложения.
В соответствии с пунктом 3 статьи 346.13 Налогового кодекса добровольно сменять режим вы не вправе. По общему правилу перейти с «упрощенки» на иной режим налогообложения вы можете сначала нового календарного года (п. 3 ст. 346.13 НК РФ). Уведомить о переходе налоговую инспекцию необходимо не позднее 15 января года, в котором вы намерены применять иной режим налогообложения (п. 6 ст. 346.13 НК РФ);
— перешли на иной объект налогообложения, не уведомив об этом налоговую службу (п. 1 ст. 346.13 НК РФ).
Если вы решили изменить выбранный объект налогообложения, вы обязаны уведомить об этом налоговую инспекцию до 20 декабря года, предшествующего году, в котором впервые будете применять УСН. Изначально налогоплательщик имеет право самостоятельно выбирать объект налогообложения;
— если по итогам отчетного (налогового) периода ваши доходы при объекте налогообложения «доходы» превысили 20 млн. рублей, умноженные на коэффициент-дефлятор (в 2009 года равен 1,538 – приказ Минэкономразвития России от 12 ноября 2008 г. № 395; п. 4 ст. 346.13 НК РФ).
На этой же стадии проверяют доходы. Не занизили ли вы их? По кассовым и банковским документам инспекторы проанализируют полноту отражения в учете доходов, которые получены в наличной и безналичной форме, а также проверят ваших контрагентов;
— перешли на УСН раньше чем через один год после того, как утратили право на ее применение (п. 7 ст. 346.13 НК РФ).
Перечень ситуаций, когда налогоплательщик не вправе применять УСН, приведен в пункте 3 статьи 346.12 Налогового кодекса. Так, вы не вправе оставаться на «упрощенке», если поменяли свой вид деятельности и стали банком, страховщиком, частным нотариусом, негосударственным пенсионным фондом, инвестиционным фондом, профессиональным участником рынка ценных бумаг и т. д. Если вы стали производить подакцизные товары, заниматься игорным бизнесом или перешли на ЕСХН, применять УСН вы также не вправе.
И все же более вероятно, что, сменив, например, вид деятельности, налогоплательщик проверит, вправе ли он применять УСН, прежде чем останется на этом режиме. Чаще всего налогоплательщик не отслеживает правомерность применения данного спецрежима, когда:
— средняя численность его работников за налоговый период превышает 100 человек;
— остаточная стоимость основных средств и нематериальных активов организации превышает 100 млн. рублей;
— доля участия в организации других организаций составляет более 25 процентов (не распространяется на организации, уставный капитал которых полностью состоит из вкладов общественных организаций инвалидов при выполнении определенных условий);
— обязан уплачивать ЕНВД по определенному виду деятельности. При этом по другому виду деятельности налогоплательщик вправе остаться на УСН, совмещая режимы.
Учтите: причиной назначения выездной проверки могут стать максимально приближенные к лимитному значению показатели, к примеру, по численности работников, доходам за отчетный период. Например, если численность фирмы составляет 97 человек из 100 допустимых при применении УСН.
Это важно
Если ранее у вас уже была проверка, то инспектор проанализирует ее материалы. Это делается для того, чтобы проконтролировать, соблюдаете ли вы нормы налогового законодательства, которые ранее уже нарушали.
Шаг 2 – запустить «сканер» по проверке учета!
После того как налоговики проверили ваше право на применение «упрощенки», проверят учет, а именно его полноту и правильность ведения. Причем инспекторы должны учитывать следующее: «упрощенцы» освобождаются от обязанности вести бухгалтерский учет. В то же время учитывать основные средства и нематериальные активы они должны в порядке, который предусмотрен законодательством Российской Федерации о бухгалтерском учете (Федеральный закон от 21 ноября 1996 г. № 129-ФЗ «О бухгалтерском учете»).
Налогоплательщики, которые применяют УСН, обязаны вести налоговый учет для исчисления налоговой базы на основании книги учета доходов и расходов (ст. 346.24 НК РФ). Ее форма, а также порядок отражения хозяйственных операций утверждены приказом Минфина России от 31 декабря 2008 г. № 154н.
Данная книга является регистром налогового, а не бухгалтерского учета. Поэтому инспектор не может привлечь вас к ответственности по статье 120 Налогового кодекса за грубое нарушение правил учета доходов и расходов и объектов налогообложения – данная статья не предусматривает каких-либо санкций за неправильное ведение регистров налогового учета.
Под грубым нарушением правил учета доходов и расходов и объектов налогообложения понимается отсутствие первичных документов, счетов-фактур или регистров бухгалтерского учета. Помимо этого – систематическое (два раза и более в течение календарного года) несвоевременное или неправильное отражение на счетах бухгалтерского учета и в отчетности хозяйственных операций, денежных средств, материальных ценностей, нематериальных активов и финансовых вложений налогоплательщика (п. 3 ст. 120 НК РФ).
Инспекторы проверят, правильно и полно ли вы отразили операции в книгах учета доходов и расходов, тождественны ли эти суммы показателям декларации и соблюдены ли особенности исчисления налоговой базы.
Также они будут проверять обоснованность и правильность уменьшения исчисленного налога на сумму уплаченных страховых взносов на обязательное пенсионное страхование, на сумму выплаченных работникам пособий по временной нетрудоспособности, правильность исчисления суммы налога. Не останется без внимания и своевременность перечислений налогов в бюджет.
Если вы используете объект налогообложения «доходы минус расходы», то налоговики обратят внимание и на понесенные расходы, которые определены статьей 346.16 Налогового кодекса. Контролируются обоснованность и документальное подтверждение расходов, правильность уменьшения налоговой базы за налоговый период на сумму убытка, который получен в предыдущем налоговом периоде. Особое внимание уделят вашим контрагентам – «просканируют» на наличие признаков «однодневки».
Шаг 3 – налог-контроль
Инспекторы проконтролируют: не поставили ли вы себе вычет по НДС, который не подлежит уплате при применении УСН. Обычно сложности с применением вычета НДС возникают в переходном периоде систем налогообложения (с ОСНО на УСНО).
Также обратятся к первичным документам, особенно выставленным счетам-фактурам, в которых по ошибке может быть указан НДС, ведь в этом случае фирма обязана перечислить его в бюджет.
По остальным параметрам первичных документов инспекторы будут «придираться» так же как, и на основной системе налогообложения.
Отследят и уплату иных налогов, которые действуют в Российской Федерации, при наличии на то оснований в соответствии с законодательством о налогах и сборах. Например, если вы являетесь плательщиком транспортного налога, то обязаны исчислять и уплачивать налог в общеустановленном порядке и представлять соответствующую налоговую отчетность (глава 28 НК РФ). Будьте внимательны: компании, которые перешли на УСН, освобождаются от уплаты ряда налогов, которые перечислены в статье 346.11 Налогового кодекса.
Следует отметить такую ситуацию: если индивидуальный предприниматель, который находится на УСН, получил доход от деятельности, с которого он исчислил и уплатил единый налог, то средства, которые остались после налогообложения, могут быть израсходованы в его личных целях без удержания НДФЛ (письмо Минфина России от 3 февраля 2009 г. № 03-11-09/35).
Существует еще много разветвлений от указанного «маршрута» проверки, так как он является лишь основой «протоптанной дороги» при проверке УСН. Остальные нюансы зависят только от вида вашей финансово-хозяйственной деятельности, что в основном и является камнем преткновения.
С. Шестакова, эксперт журнала «Практическая бухгалтерия».
Комментарий чиновника
Для применения УСН налогоплательщику прежде всего необходимо соблюдать требований главы 26.2 Налогового кодекса – на них и обращают внимание инспекторы в ходе проверок.
Опыт работы с налогоплательщиками показывает, что еще раз проверить состояние осуществляемого ими налогового учета при УСН на предмет его соответствия требованиям главы 26.2 Налогового кодекса бухгалтерам организаций и индивидуальным предпринимателям не будет лишним.
В свою очередь следует обратить внимание налогоплательщиков УСН. В 2009 году уплата авансовых платежей должна осуществляться в следующие сроки: за 1 квартал – до 25 апреля, за 1 полугодие – до 25 июля, за 9 месяцев – до 25 октября. Сумма авансовых платежей определяется налогоплательщиками самостоятельно по данным налогового учета.
Ю. Подпорин, заместитель начальника отдела специальных налоговых режимов Департамента налоговой и таможенно-тарифной политики Минфина России, член экспертной коллегии журнала «Практическая бухгалтерия».
Как ответить налоговикам, чтобы не обидеть. У них расходы по УСН 15% не сошлись

Налоговики спрашивают по расходам при УСН 15%. Не сходятся они у них. Как им стоит ответить, чтобы не обидеть?
«Подскажите, что вы отвечаете ФНС на требование, когда они сравнивают в декларации по УСН 15% расходы за квартал с расходами за этот квартал по выписке банка и указывают, что они не соответствуют. Я теряюсь, честное слово. Доходы по поступлению, ясно, но о расходах. Речь идёт о розничном магазине. Даже не знаю что им написать, у них тоже же есть НК, где написано в какой момент можно поставить в расходы для снижения налога суммы. „Сама дура“ хочется ответить:-). Что и как отвечаете обычно?».
Вот что пишут в комментариях:
«Цитируйте НК — пусть изучают! Как показала практика, они НК очень слабо знают».
А вот еще делятся:
«Мне камеральный инспектор сказала, что на камералке они проверяют только доходы, а расходы нет. Ну я так поняла, надеюсь так и будет».
Для кого-то это уже обыденность:
«Каждый год такие письма шлют. Отвечаете на что у Вас разница. В нашем случае депозиты. ИФНС запрашивает р/с и смотрит поступление денег на счет и что вы указали в декларации как доход. Работа у них такая».
«Это же могут быть основные средства, купленные в прошлом налоговом периоде, а введены в эксплуатацию в текущем».
А кто-то недоумевает над вопросом автора:
«Не понятно, почему Вас возмущает этот вопрос. Как по мне, вполне нормальный. Если вы на УСН „доходы минус расходы“, то что странного в том, что налоговая просит обосновать те расходы, которые она не видит, что оплачивали по банку. Посмотрите, в чем у вас отличия. Возможно, за наличку по авансовые отчётам покупали, или что там у вас ещё. Так и отвечайте. Чем обусловлена разница».
В общем, для начала стоит у самих налоговиков спросить, чего они хотят. И отвечать четко по НК.
УСН Доходы минус Расходы (15%): особенности, риски и примеры расчётов
УСН, ОСНО, ПСН, НПД, ЕСХН: для кого-то это ничего не значащий набор букв, а для предпринимателя — прямое указание на то, какой будет его налоговая нагрузка. О том, как можно сравнивать системы налогообложения, чтобы законным путем снизить выплаты в бюджет при ведении бизнеса, читайте в статье "Системы налогообложения: как сделать правильный выбор?"
А тем, у кого все же останутся вопросы или тем, кто хочет получить совет от профессионала, мы можем предложить бесплатную консультацию по налогообложению от специалистов 1С:
Подберём оптимальную систему налогообложения
Общие положения упрощенной системы налогообложения, относящиеся и к варианту УСН Доходы, и к варианту УСН Доходы минус расходы, вы можете узнать в статье УСН 2023: всё о плюсах и минусах упрощёнки с примерами.
Эта статья посвящена только специфике УСН с объектом налогообложения «Доходы минус расходы».
Налоговая ставка на УСН Доходы минус Расходы
Документы
Большим преимуществом этого варианта УСН является так называемая дифференцированная налоговая ставка. Фактически это дополнительная привилегия в рамках и так уже льготного режима. Обычный размер ставки УСН Доходы минус расходы, равный 15%, региональные власти могут снижать до 5%.
Действует пониженная налоговая ставка не во всех регионах, но пользуются такой возможностью многие субъекты РФ, привлекая дополнительные инвестиции, развивая определенные виды деятельности или решая вопросы занятости населения.
Законы о дифференцированных налоговых ставках УСН Доходы минус Расходы принимаются на местном уровне ежегодно, до начала того года, когда они начнут действовать. Узнать о том, какая ставка будет установлена в интересующем вас регионе, можно в территориальной налоговой инспекции или местной администрации.
Обращаем внимание всех ООО на УСН Доходы минус расходы – организации могут уплатить налоги только путем безналичного перечисления. Это требование ст. 45 НК РФ, согласно которому обязанность организации по уплате налога считается выполненной только после предъявления в банк платежного поручения. Платить налоги ООО наличными деньгами Минфин запрещает. Рекомендуем вам открыть расчетный счет на выгодных условиях.
Ставки от 5% до 15% применяются, если соблюдаются обычные лимиты УСН (в 2023 году это 188,55 млн рублей годового дохода и 100 работников). Если численность работников — от 101 до 130 человек, а доход составляет от 188,55 до 251,4 млн рублей, то применяется повышенная ставка — 20%.
Налоговая база на УСН Доходы минус Расходы
Конечно, при первом знакомстве с УСН Доходы минус Расходы может создаться впечатление, что более выгодной системы налогообложения в РФ просто не существует (при условии минимально возможной ставки 5%). Тем не менее, анализировать возможность применения в вашем конкретном случае этого варианта УСН надо не только арифметически.
Если с налоговой ставкой этого режима все достаточно ясно, то с другим элементом налогообложения, т.е. налоговой базой, возникает много вопросов. В отличие от УСН Доходы, где налоговая база складывается только из полученных доходов, налоговой базой на УСН Доходы минус Расходы являются доходы, уменьшенные на величину расходов, и для ее расчета надо правильно подтвердить произведенные расходы.
По своей сути, расчет единого налога на УСН Доходы минус расходы гораздо ближе к расчету налога на прибыль, чем к варианту УСН Доходы. Не случайно глава 26.2 НК РФ, посвященная применению упрощенной системы, несколько раз отсылает к положениям, регулирующим начисление налога на прибыль.
Основной риск для налогоплательщика здесь заключается в непризнании налоговой инспекцией расходов, заявленных им в декларации по УСН. Если налоговики не согласятся с формированием налоговой базы, то кроме недоимки, т.е. доначисления налога, будет рассчитана пеня и наложен штраф по ст. 122 НК (20% от неуплаченной суммы налога).
В декларации по УСН ООО «Дельфин» заявило полученные доходы в сумме 2 876 634 руб. и произведенные расходы на сумму 2 246 504 руб. Налоговая база, по мнению налогоплательщика, составила 630 130 руб., а сумма налога по ставке 15% равна 94 520 руб.
Учет произведенных расходов производился по данным КУДиР, а к декларации, по требованию налогового органа, были приложены копии документов, подтверждающих факт хозяйственных операций и оплаты расходов. В расходах указаны (в рублях):
- закупка сырья и материалов – 743 000
- закупка товаров, предназначенных для перепродажи – 953 000
- зарплата и страховые взносы на обязательное страхование – 231 504
- аренда офиса – 96 000
- аренда производственного помещения – 127 000
- бухгалтерские услуги сторонней организации – 53 000
- услуги связи – 17 000
- холодильник для офиса – 26 000.
По результатам камеральной проверки декларации, налоговая инспекция приняла к уменьшению налоговой базы следующие расходы:
- закупка сырья и материалов – 600 000, т.к. материалы на сумму 143 000 руб. не были приняты от поставщика
- закупка товаров, предназначенных для перепродажи – 753 000, т.к. не все закупленные товары были реализованы покупателю
- зарплата и страховые взносы на обязательное страхование – 231 504
- аренда офиса – 96 000
- аренда производственного помещения – 127 000
- услуги связи – 17 000.
Затраты на приобретение холодильника для офиса в сумме 26 000 руб. не были приняты, как не имеющие отношения к предпринимательской деятельности организации. Также экономически необоснованными были признаны затраты на стороннее бухгалтерское обслуживание в сумме 53 000 руб., т.к. в штате имелся бухгалтер, обладающий достаточной квалификацией, в обязанности которого входило полное бухгалтерское обслуживание организации. Итого, расходы были признаны в сумме 1 824 504 руб., налоговая база составила 1 052 130 руб., а сумма налога к уплате – 157 819 руб.
Начислена недоимка по налогу в сумме 63 299 руб. и штраф по ст. НК РФ (неполная уплата сумм налога в результате занижения налоговой базы), в размере 20% от неуплаченной суммы налога, т.е. 12 660 руб.
Примечание: к этой сумме необходимо еще добавить пени по несвоевременной оплате недоначисленных сумм авансовых платежей, что потребует указания доходов и расходов поквартально.
Учет доходов на УСН Доходы минус Расходы
Определение доходов для этого режима ничем не отличается от определения доходов для УСН Доходы. В свою очередь, ст. 346.15 НК РФ, регулирующая порядок определения доходов на упрощенной системе, отсылает к положениям главы 25 НК РФ о налоге на прибыль.
Итак, доходами, учитываемыми для расчета налоговой базы на УСН Доходы минус Расходы, признаются доходы от реализации и некоторые внереализационные доходы.
К доходам от реализации относят:
- выручку от реализации продукции собственного производства, работ и услуг;
- выручку от реализации ранее приобретенных товаров;
- выручку от реализации имущественных прав.
Важно: в суммы выручки от реализации включают также суммы авансов и предоплаты, полученные в счет предстоящих поставок товаров, оказания услуг и выполнения работ.
К внереализационным доходам относят поступления, не являющиеся доходами от реализации, указанные в ст. 250 НК РФ. В частности, к ним относят:
- полученные безвозмездно имущество, работы, услуги или имущественные права;
- суммы штрафов, пеней и других санкций за нарушение партнером договорных условий, если они признаны должником или подлежат уплате на основании судебного решения;
- доходы в виде процентов по предоставленным компанией кредитам и займам;
- доходы от долевого участия в других организациях;
- доходы от сдачи имущества в аренду или субаренду;
- доходы от участия в простом товариществе;
- суммы списанной кредиторской задолженности и др.
Учитывают или признают доходы для УСН кассовым методом. Это означает, что датой признания доходов является дата поступления денег в кассу или на банковский счет, а также даты получения имущества и имущественных прав, оказания услуг и осуществления работ. Суммы доходов надо отразить в книге учета доходов и расходов (КУДиР) той датой, когда они получены.
Учет расходов на УСН Доходы минус Расходы
Для признания расходов при расчете налоговой базы налогоплательщикам, выбравшим этот вариант УСН, надо выполнить следующие условия:
1.Расходы должны попадать в перечень, приведенный в ст. 346.16 НК РФ.
- расходы на приобретение основных средств и нематериальных активов;
- расходы на ремонт и реконструкцию основных средств;
- расходы на оплату труда, командировки и обязательное страхование работников;
- арендные, лизинговые, ввозные таможенные платежи;
- материальные расходы;
- расходы на бухгалтерские, аудиторские, нотариальные и юридические услуги;
- суммы налогов и сборов, кроме самого единого налога на УСН;
- расходы на закупку товаров, предназначенных для перепродажи;
- транспортные расходы и др.
Перечень расходов является закрытым, т.е. не допускает признания других, не указанных в списке, видов расходов.
2. Расходы должны быть экономически обоснованы и документально подтверждены.
Под экономически обоснованными расходами понимают такие затраты, которые направлены на получение прибыли, т.е. имеют ясную деловую цель. Здесь надо быть готовым к тому, чтобы объяснить налоговикам необходимость тех расходов, связь которых с деловой целью явно не прослеживается. Например, почему для офиса приобретен компьютер «с наворотами», а не обычный, или как служебный автомобиль представительского класса может быть связан с формированием круга элитных клиентов.
В качестве аргумента в налоговых спорах можно использовать правовую позицию КС РФ, выраженную в Определении № 320-О-П от 04.06.07. В этом документе Конституционный суд признает, что экономически обоснованными могут быть признаны такие расходы, которые имели направленность на получение прибыли от предпринимательской деятельности, даже если этот результат не был достигнут.
Впрочем, тратить свои деньги налогоплательщик может и без согласования с ИФНС, но для того, чтобы учесть эти расходы при формировании налоговой базы на УСН Доходы минус расходы, придется учитывать фактор подозрительного отношения надзорных органов к бизнесу. К сожалению, презумпция добросовестности налогоплательщика, утвержденная ст. 3 НК РФ и ст. 10 ГК РФ, на практике работает мало.
Что касается документального оформления расходов на УСН, то для подтверждения каждого расхода надо иметь минимум два документа. Один из них должен доказать факт хозяйственной операции (товарная накладная или акт приемки-передачи), а второй подтверждает оплату расхода. При безналичном расчете расход подтверждается платежным поручением, выпиской по счету, квитанцией, а при наличном — кассовым чеком. Документы, которые подтверждают произведенные расходы на УСН, а также уплату налога, необходимо хранить в течение четырех лет.
3. Расходы должны быть оплачены.
Все расходы на упрощенной системе признаются кассовым методом, т.е. затраты можно учитывать только после их фактической оплаты. Например, учитывать расходы на зарплату надо не в день ее начисления, а в день фактической выдачи работникам. Затраты, связанные с уплатой процентов по займам и кредитам, тоже учитывают не в день их начисления, а в день оплаты.
Суммы расходов отражают в КУДиР тем днем, когда деньги были перечислены с расчетного счета или выданы из кассы. Если оплата производится векселем, то датой признания расхода для УСН будет день погашения собственного векселя или день передачи векселя по индоссаменту.
4. Для некоторых видов расходов на УСН Доходы минус Расходы действует особый порядок признания.
Учет расходов на закупку товаров, предназначенных для перепродажи
Уменьшить свои доходы на суммы, затраченные на закупку товаров для перепродажи, можно только после выполнения двух условий:
- оплатить их стоимость поставщику;
- реализовать товар, т.е. передать его покупателю в собственность (факт оплаты покупателем этого товара значения не имеет).
При учете расходов на товары, закупаемых партиями, с большим количеством ассортиментных позиций, которые, к тому же, будут оплачиваться поставщику не одной суммой, вряд ли можно будет обойтись без бухгалтера или специализированного сервиса. Приведем условный пример простой операции по реализации однородного товара с поэтапной оплатой поставщику.
Организация на УСН получила от поставщика две партии одинакового туалетного мыла, предназначенного для дальнейшей реализации. Стоимость мыла во второй партии выросла, в связи с инфляцией, на 10%.
Как ответить на требование ИФНС, расходы декларации по УСН не соответствуют выписке банка
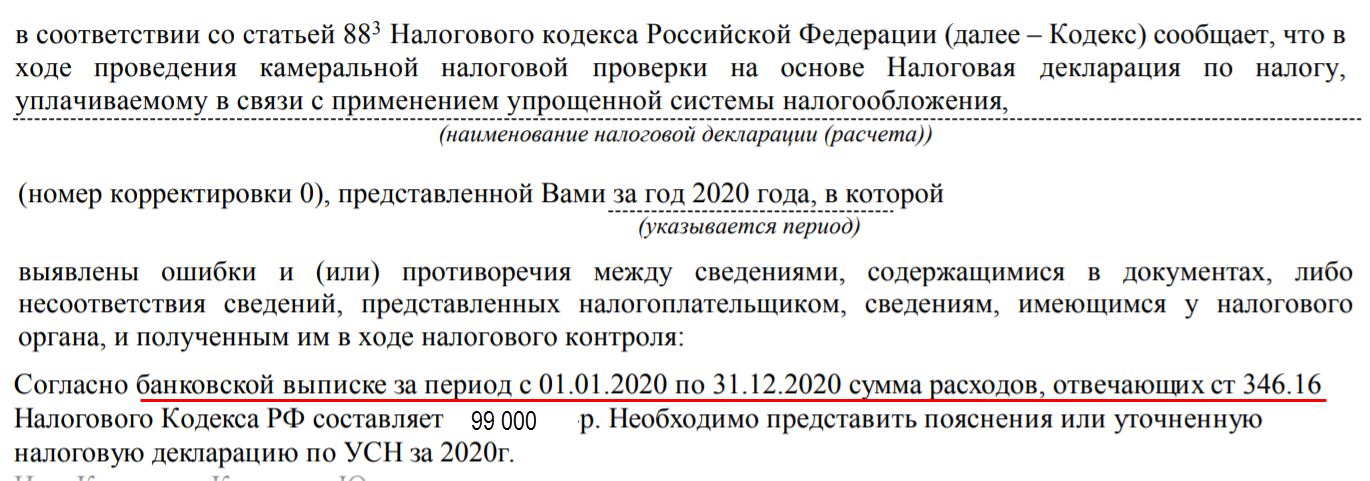
Если сумма расходов по выписке банка за проверяемый период (т.е. по кассовому методу) меньше, чем по декларации УСН. При таком подходе НЕ учитываются правила признания расходов при УСН, которые отличаются для разных типов расходов. Отклонения раскрываются налогоплательщиком в ответе на требование ИФНС ?
Как считают
Например, по выписке банка за 2020 прошли суммы: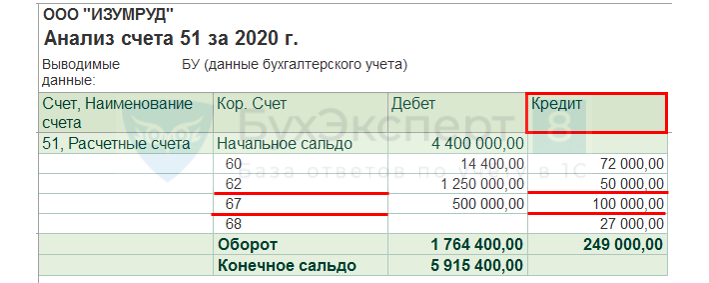
Выписки банка за 2020
- 249 000, Итого Кт 51
- 50 000, Кт 52, возврат покупателю – уменьшает доходы
- 100 000, Кт 67, возврат кредита – не учитывается в расходах
- 99 000, расходы по УСН кассовым методом по расчету ИФНС
КУДиР, декларация по УСН за 2020
Когда такое может быть
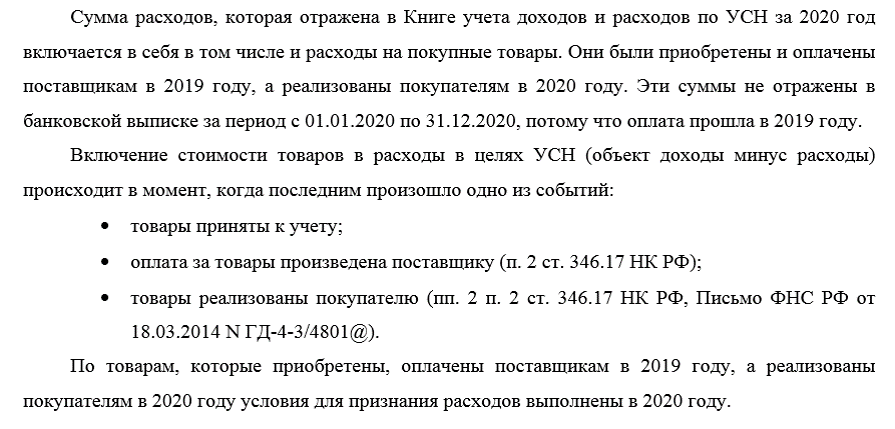
В отчетном периоде отгружены товары, которые приобретены и оплачены в предыдущем году. Например, товары:
- приобрели и оплатили в 2019 – расходы по банку;
- продали в 2020 – нет расходов по банку, есть расходы по декларации УСН.
Включение стоимости товаров в расходы УСН происходит в момент, когда последним произошло одно из событий:
- товары приняты к учету;
- оплата за товары произведена поставщику (п. 2 ст. 346.17 НК РФ);
- товары реализованы покупателю (пп. 2 п. 2 ст. 346.17 НК РФ, Письмо ФНС от 18.03.2014 N ГД-4-3/4801@).
Как отвечать
Что приложить к ответу
Если нет конкретного запроса по документам, то необходимый минимум ?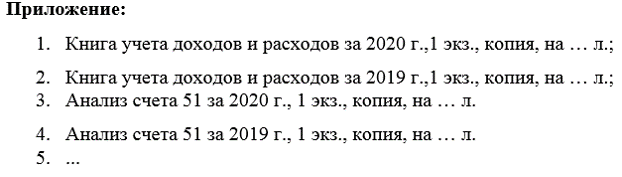
Как проверить
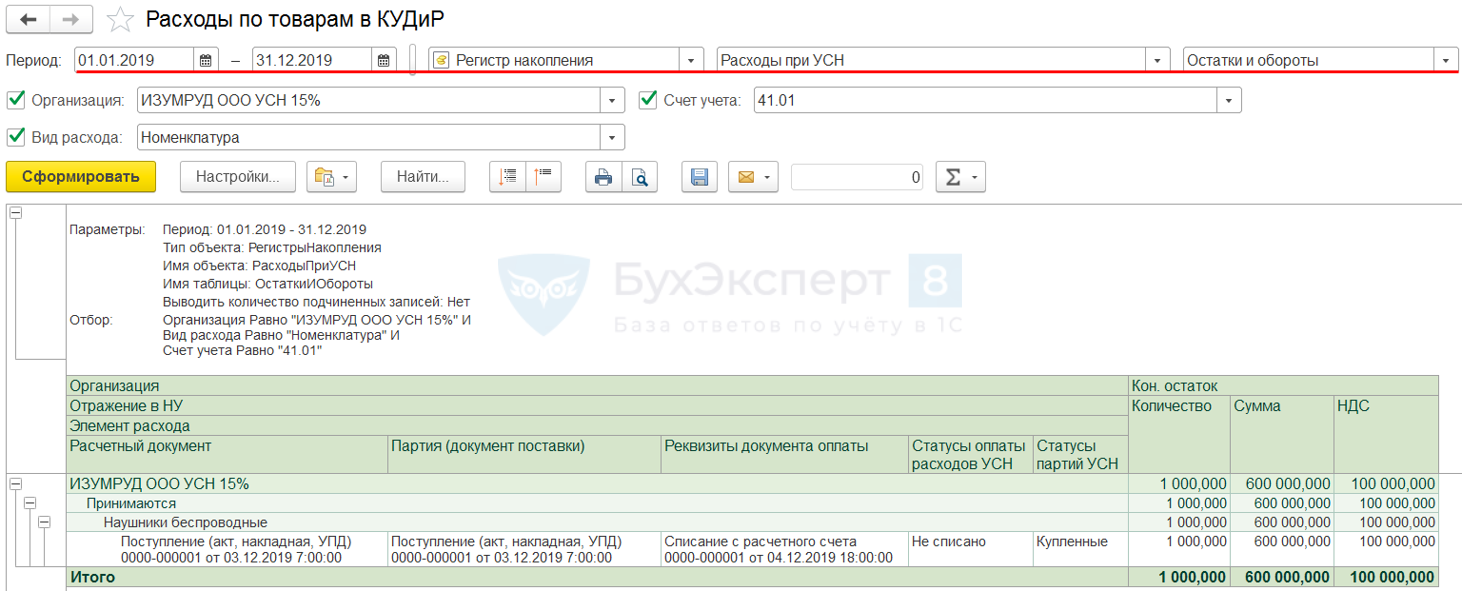
Универсальный отчет по проверке стоимости реализованных товаров в КУДиР
- Регистр накопления Расходы при УСН ;
- Остаткии обороты – показывает товары, по которым не выполнены условия для признания в КУДиР.
Так проверяем остатки за 2019, в котором условия принятия расходов для УСН выполнены частично (покупка + оплата поставщику – да, реализация – нет).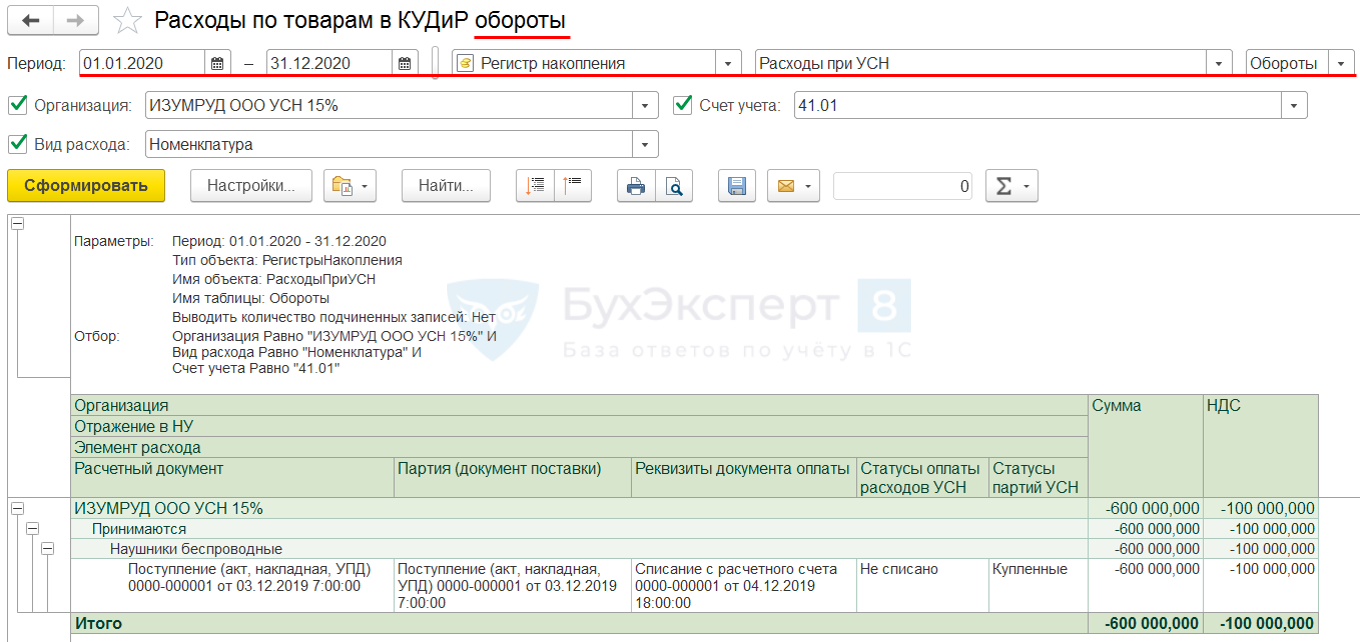
Универсальный отчет по проверке стоимости реализованных товаров в КУДиР
- Регистр накопления Расходы при УСН ;
- Обороты – показывает товары, по которым выполнены условия для признания в КУДиР.
Так проверяем обороты за 2020, в котором условия принятия расходов для УСН выполнены окончательно (покупка + оплата поставщику в 2019, реализация в 2020). Можно добавить отбор по номенклатуре ( Элемент расхода ).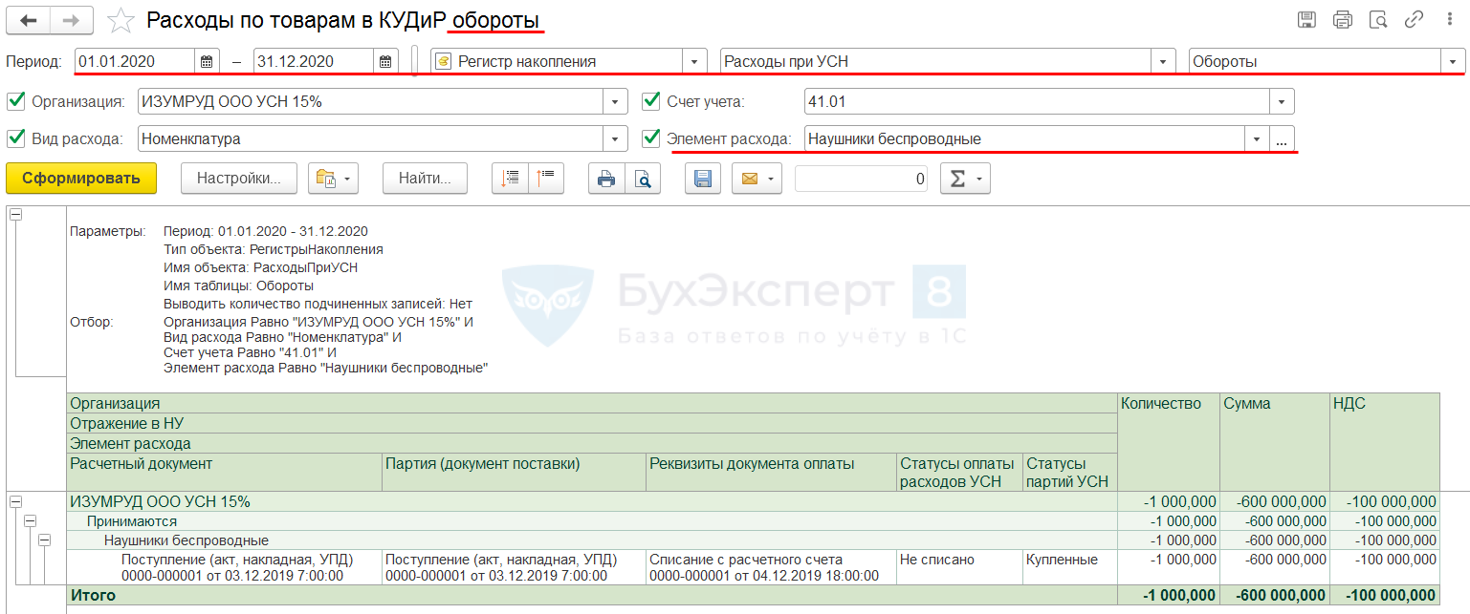
См. также:
Подписывайтесь на наши YouTube и Telegram чтобы не пропустить
важные изменения 1С и законодательства
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе БухЭксперт8 на 14 дней бесплатно
Похожие публикации
-
С 01.07.2021 в п. 4.1 ст. 80 НК РФ появится.Рассказываем, как настроить Универсальный отчет в программе 1С:Бухгалтерия 8.3 для.В данной статье мы расскажем о том, как с помощью.В данной статье мы расскажем о том, как с помощью.
(5 оценок, среднее: 4,20 из 5)
Обсуждение (3)
Спасибо,очень актуальная и необходимая информация
Может кому-то пригодится образец. Поздно увидели эту статью, как правильно ответить…. Хотя сделали всё верно, кроме того, что нужно приложить КУДиР. На наше пояснение в ФНС не обратили внимание. Сказали, что они его не увидели. Сейчас готовим возражение по Акту камеральной проверки…..
Исх. № ______ В ИФНС России № 1111
от ___._____.2021г. по г.Москве
Общество с ограниченной ответственностью «РОМАШКА», ИНН 1111111111 КПП 111101001, в ответ на требование о предоставлении пояснений № 1213 от 01.01.2021г. сообщает.
Сумма дохода в налоговой декларации по УСН за первое полугодие 2020 года- 2 022 831руб., которая состоит из сумм поступлений, на расчетные счета 4 112 802руб. и кассу организации 557 279,31руб.. Всего 4 670 081,31руб., из которой исключены суммы:
— сданных наличных денежных средств из кассы на расчетный счет в банк 340 000руб.;
— перечисленных денежных средств между своими расчетными счетами 100 000руб.;
— возвращенных денежных средств от поставщиков и комитентов, по туристическим услугам, которым прошел отказ покупателей, в связи с распространением короновирусной инфекции 279 910руб.;
— возвращенных покупателям денежных средств, предоплаченных за туристические услуги, в связи с распространением короновирусной инфекции 1 185 402руб.;
— полученного займа от учредителя 100 000руб;
— возвращенных денежных средств, выданных ранее под отчет 17 319,31руб;
— полученные суммы для комитента 551 839руб.;
— полученные суммы по Постановлению от 24 апреля 2020 года № 576 (субсидии субъектам малого и среднего предпринимательства, ведущим деятельность в отраслях российской экономики, в наибольшей степени пострадавших в условиях ухудшения ситуации в результате распространения новой короновирусной инфекции) 72 780руб..
Сумма расхода в налоговой декларации по УСН за первое полугодие 2020 года- 1 565 210руб.. Расходы признаются на основании пунктов статьи 346.16 и 346.17 НК РФ, при условии их соответствия критериям, указанным в ст. 252 НК РФ. Часть расходов оплачены, но не выполнены услуги поставщиками, и не получены подтверждающие документы о выполненных услугах. Поэтому признание суммы расхода по расчетному счету 3 044 372руб. в полном объеме не возможно.
В декларации по УСН показатели дохода и расхода за первое полугодие 2020года, отражены в соответствии с требованием главы 26.2 НК РФ.