Тема 2. Теоретические основы бухгалтерского учета
Бухгалтерский учет— упорядоченная система сбора, регистрации и обобщения информации в денежном выражении об имуществе, обязательствах организаций и их движении путем сплошного, непрерывного и документального учета всех хозяйственных операций.
Стадии бухгалтерского учета:
Объекты бухгалтерского учета:
хозяйственные операции, осуществляемые организациями в процессе их деятельности.
Предметом бухгалтерского учетав обобщенном виде выступает хозяйственная деятельность организации.
Бухгалтерский учет базируется на следующих принципах, требованиях и допущениях, схема которых приведена на рисунке 1:
Принцип денежной оценки. Бухгалтерский учет ведется в денежном выражении.
Принцип двойной записи. Организация ведет бухгалтерский учет методом двойной записи, то есть каждая хозяйственная операция должна отражаться как минимум на двух счетах бухгалтерского учета.
Принцип отчетного периода. Деятельность организации измеряется за конкретный промежуток времени, называемый отчетным периодом.
Требование полноты. Все факты хозяйственной деятельности отражаются в бухгалтерском учете без изъятий.
Требование осмотрительности. Большая готовность признания потерь, чем выгод.
Требование своевременности. Факты хозяйственной деятельности должны отражаться в бухгалтерском учете своевременно.
Требование приоритета содержания над формой. Факты хозяйственной деятельности отражаются в учете исходя из их экономического смысла, а не только исходя из правовой формы.
Требование непротиворечивости. Данные аналитического учета должны соответствовать данным синтетического учета.
Требование рациональности. Учет должен вестись рационально и экономно.
Допущение имущественной обособленности организации. Имущество и обязательства организации учитываются обособленно от имущества и обязательств ее собственников и других организаций.
Допущение непрерывности деятельности. Организация будет продолжать свою деятельность в будущем и у нее нет намерений ликвидироваться.
Допущение последовательности применения учетной политики (стабильности). Выбранная организацией учетная политика применяется последовательно от одного отчетного периода к другому.
Допущение временной определенности фактов хозяйственной деятельности (соответствия). Факты хозяйственной деятельности относятся к тому отчетному периоду, в котором они должны иметь место независимо от оплаты.


Рисунок 1 — Основные принципы, требования и допущения, методы бухгалтерского учета.
Бухгалтерский учет решает следующие задачи:
Формирование полной и достоверной информации о деятельности организации и ее имущественном положении, необходимой внутренним пользователям бухгалтерской отчетности — руководителям, учредителям, участникам и собственникам имущества организации, а также внешним — инвесторам, кредиторам и другим пользователям бухгалтерской отчетности.
Обеспечение информацией, необходимой внутренним и внешним пользователям бухгалтерской отчетности для контроля за соблюдением законодательства РФ при осуществлении организацией хозяйственных операций и их целесообразностью, наличием и движением имущества и обязательств, использованием материальных, трудовых и финансовых ресурсов в соответствии с утвержденными нормами, нормативами и сметами.
Предотвращение отрицательных результатов хозяйственной деятельности организации и выявление внутрихозяйственных резервов обеспечения ее финансовой устойчивости.
Методы бухгалтерского учета:
Документ – это способ первичной фиксации информации о совершаемых организацией хозяйственных операциях. Все хозяйственные операции, проводимые организацией, должны оформляться оправдательными документами.
Первичные учетные документы принимаются к учету, если они составлены по форме, содержащейся в альбомах унифицированных форм первичной учетной документации, а документы, форма которых не предусмотрена в этих альбомах, должны содержать следующие обязательные реквизиты:
а) наименование документа;
б) дату составления документа;
в) наименование организации, от имени которой составлен документ;
г) содержание хозяйственной операции;
д) измерители хозяйственной операции в натуральном и денежном выражении;
е) наименование должностей лиц, ответственных за совершение хозяйственной операции и правильность ее оформления;
ж) личные подписи указанных лиц;
Альбомы унифицированных форм первичной учетной документации разрабатываются и утверждаются Госкомстатом РФ (Росстатагенством)
Перечень лиц, имеющих право подписи первичных учетных документов, утверждает руководитель организации по согласованию с главным бухгалтером.
Документы, которыми оформляются хозяйственные операции с денежными средствами, подписываются руководителем организации и главным бухгалтером или уполномоченными ими на то лицами.
Первичный учетный документ должен быть составлен в момент совершения операции, а если это не представляется возможным — непосредственно после ее окончания.
Первичные и сводные учетные документы могут составляться на бумажных и машинных носителях информации.
В первичные документы могут вноситься исправления, кроме кассовых и банковских документов. В остальные первичные учетные документы исправления могут вноситься лишь по согласованию с участниками хозяйственных операций, что должно быть подтверждено подписями тех же лиц, которые подписали документы, с указанием даты внесения исправлений.
Ошибки в первичных документах, созданных вручную (за исключением кассовых и банковских), исправляются следующим образом: зачеркивается неправильный текст или суммы и надписывается над зачеркнутым исправленный текст или суммы. Зачеркивание производится одной чертой так, чтобы можно было прочитать исправленное.
Исправление ошибки в первичном документе должно быть оговорено надписью «исправлено», подтверждено подписью лиц, подписавших документ, а также проставлена дата исправления.
Первичные документы, поступающие в бухгалтерию, подлежат обязательной проверке. Проверка осуществляется по форме (полнота и правильность оформления документов, заполнения реквизитов), по содержанию (законность документированных операций, логическая увязка отдельных показателей).
После проверки документы подвергаются обработке, которая предполагает: расценку, таксировку, группировку, разметку.
Запрещается принимать к исполнению и оформлению первичные документы по операциям, которые противоречат законодательству и установленному порядку приемки, хранения и расходования денежных средств, товарно-материальных и других ценностей. такие документы должны быть переданы главному бухгалтеру предприятия, учреждения для принятия решения.
Документ в организации проделывает определенный путь, называемый документооборотом.
Движение первичных документов в бухгалтерском учете (создание или получение от других предприятий, учреждений, принятие к учету, обработка, передача в архив — документооборот) регламентируется графиком. Пример графика документооборота приведен на Рисунке 2.
Работу по составлению графика документооборота организует главный бухгалтер. График документооборота утверждается приказом руководителя организации.
График должен устанавливать на предприятии, в учреждении рациональный документооборот, т. е. предусматривать оптимальное число подразделений и исполнителей для прохождения каждым первичным документом, определять минимальный срок его нахождения в подразделении.
График документооборота должен способствовать улучшению всей учетной работы в организации, усилению контрольных функций бухгалтерского учета, повышению уровня автоматизации учетных работ.
График документооборота может быть оформлен в виде схемы или перечня работ по созданию, проверке и обработке документов, выполняемых каждым подразделением предприятия, учреждения, а также всеми исполнителями с указанием их взаимосвязи и сроков выполнения работ.
Работники организации создают и представляют документы, относящиеся к сфере их деятельности, по графику документооборота. Для этого каждому исполнителю вручается выписка из графика. В выписке перечисляются документы, относящиеся к сфере деятельности исполнителя, сроки их представления и подразделения предприятия, учреждения, в которые представляются указанные документы.
Ответственность за соблюдение графика документооборота, а также ответственность за своевременное и доброкачественное создание документов, своевременную передачу их для отражения в бухгалтерском учете и отчетности, за достоверность содержащихся в документах данных несут лица, создавшие и подписавшие эти документы.
Контроль за соблюдением исполнителями графика документооборота по предприятию, учреждению осуществляет главный бухгалтер.
Порядок составления графика документооборота регламентируется Положением о документах и документообороте в бухгалтерском учете (утверждено Минфином СССР 29 июля 1983 г. № 105).
График документооборота рекомендуется прилагать к учетной политике организации.
Бухгалтерский учет
Бухучет можно назвать финансовой картиной бизнеса. В нем должно быть отражено все, что делает компания, например за что получает деньги или на что их тратит.
Руководитель компании решает, кто ведет бухучет: он сам или нанятый бухгалтер. Также бухучет по заказу компании может вести специализированная фирма на аутсорсе.
Рассказываем, зачем компании бухучет и как его вести.
Зачем вести бухучет
Вести бухучет — обязанность компаний по закону. Если этого не делать, директора могут оштрафовать на сумму до 20 000 ₽ или дисквалифицировать на срок до двух лет. А саму компанию оштрафовать на сумму от 10 000 ₽. ИП вести учет не обязательно, но никто не запрещает.
Бухучет помогает отслеживать движение активов и обязательств. Например, без записи в нем компания не может ничего никому отгрузить.
По показателям бухучета можно быстро оценить состояние бизнеса, его финансовые результаты и жизнеспособность. Например, можно посмотреть на столбец пассивов в бухгалтерском балансе и оценить, сколько собственного капитала у компании, а сколько долгов.

У обеих компаний есть собственный капитал. Он складывается из уставного капитала и прибыли. У ООО «Ромашка» есть прибыль — 180 000 ₽, и, если сегодня нужно будет погасить все долги — кредит на 170 000 ₽, компания останется в плюсе.
У ООО «Лютик» все не так хорошо — у них уже есть убыток за прошлый период — 100 000 ₽. Если сегодня компании придется расплачиваться по долгам, то компания разорится.
Что отражают в бухучете
Основная задача бухгалтерского учета — показать всю деятельность бизнеса. Это могут быть:
- Факты хозяйственной жизни, например сделки с контрагентами и покупателями.
- Активы — имущество и имущественные права бизнеса, которые он может превратить в деньги. Сюда относятся товары, оборудование, деньги в кассе, долги поставщиков по выданным авансам и долги покупателей.
- Обязательства — любые долги компании. Например, долг поставщику или полученный аванс от покупателя.
- Обязательства, например кредит в банке или заем у учредителя.
- Доходы — все, что заработали.
- Расходы — все, что потратили для работы компании, например зарплата, аренда, закупка товаров и налоги.
- Финансовый результат — прибыль или убыток компании после продажи товаров, работ или услуг за отчетный период. Например, потратили за квартал 2 млн рублей, а заработали 5 млн, прибыль — 3 млн рублей.
- Иные объекты в случае, если это установлено федеральными стандартами.
На основе бухгалтерского учета составляют бухгалтерскую отчетность. Например, бухгалтерский баланс, отчет о финансовых результатах компании и приложения к ним.
Как вести бухгалтерский учет
Учет ведут только в рублях и по правилам, которые прописаны в нормативных документах: их нужно еще раз прописать в учетной политике компании. По закону бухучет некоторых операций можно вести разными способами, главное — зафиксировать выбранный в учетной политике. Если этого не сделать, может возникнуть путаница, появятся ошибки в бухгалтерии и вопросы от налоговой.
Важно, чтобы в учетной политике соблюдались основные принципы бухгалтерского учета: двойная запись и непрерывность.
Двойная запись. Это метод ведения бухгалтерского учета, в котором каждая операция отражается по двум бухгалтерским счетам, при этом всегда должно сохраняться равенство активов и пассивов. Дебет в одном бухгалтерском счете равен кредиту в другом.
Бухгалтерский счет — это не какой-то отдельный счет в банке, а способ группировки объектов учета. Например, доходов, расходов и источников финансирования. Он отражает текущее состояние счета и переводит все факты хозяйственной жизни бизнеса в деньги. То есть если у компании есть 50 стульев по 2000 ₽, они будут указаны в бухучете как актив «Стулья» размером 100 000 ₽.
У каждого счета для удобства записи есть свой номер, все они указаны в плане счетов. Например, счет 50 «Касса» — предназначен для обобщения информации о наличии и движении денег в кассах.
С помощью двойной записи бухгалтер, налоговая инспекция и все, кто связан с бухучетом, смогут увидеть, что происходит в компании: кому она заплатила, кто прислал деньги, кому она отгрузила товары и многое другое. Разберем на примере.
Компания закупила стулья на фабрике на 100 000 ₽. Эти деньги взяли в кредит в банке. Вот как может выглядеть запись этих операций в бухучете:
| Операция | Дт | Кт | Сумма, ₽ |
|---|---|---|---|
| Получен кредит | 51 | 66 | 100 000 |
| Приобретены стулья | 41 | 60 | 100 000 |
| Стулья оплачены | 60 | 51 | 100 000 |
Человек, знакомый с бухучетом, видя такую запись, понимает, что расчетный счет пополнился на 100 000 ₽ за счет краткосрочного кредита. Затем компания получила стулья от поставщика на эту сумму и оплатила их.
Непрерывность. Принцип непрерывности означает, что записывать нужно все от даты регистрации бизнеса до ликвидации компании. Если какое-то время не вести бухучет, то потом восстановить его и продолжить будет очень сложно. Появятся расхождения активов и пассивов, и картина бухучета будет неполной — придется делать корректировки. А если в результате перерыва окажется, что компания занизила налоги, то ее могут оштрафовать.
Способы ведения бухучета
Существует два способа ведения бухгалтерского учета — обычный и упрощенный.
Обычный бухучет. Так должны вести бухучет все крупные и средние компании. Это самый сложный способ ведения бухгалтерии — скорее всего, понадобится бухгалтер или профильное образование.
При такой системе обязательно использовать двойную запись, применять все счета бухучета и соблюдать все положения по бухгалтерскому учету и федеральные стандарты бухучета.
Например, обязательно создавать резерв на оплату отпусков и выплату вознаграждений по итогам работы за год, признавать доходы и расходы по договору строительного подряда по мере готовности, раскрывать информацию о прекращаемой деятельности и много чего еще.
Отчетность при обычном бухучете тоже непростая. Например, нужно заполнять полные формы баланса и отчета о финансовых результатов, сдавать отчеты о движении денег и изменении капитала, готовить развернутые письменные пояснения к отчетности.
Упрощенный бухучет. Его могут вести только следующие организации:
- субъекты малого предпринимательства, если они не должны проходить обязательный аудит;
- некоммерческие организации;
- участники проекта инновационного центра «Сколково».
Чтобы вести бухучет упрощенным способом, нужно закрепить это в учетной политике. Тогда компания может отказаться от применения некоторых положений. Например, не представлять в составе бухотчетности информацию по сегментам, не переоценивать основные средства и нематериальные активы, исправлять любые ошибки в бухучете как несущественные.
Бухгалтерская отчетность при ведении упрощенного бухучета тоже может быть упрощенной. Например, можно использовать упрощенную форму бухгалтерского баланса, включать в отчетность только показатели по группам без детализации по статьям. При этом важно понимать, что упрощенные бухучет и бухгалтерская отчетность — это не то же самое, что УСН.
При любом способе ведения бухучета можно использовать специальные программы, например «1С: Бухгалтерия», или самому собрать таблицу в Excel. Выбранный способ нужно прописать в учетной политике. Важно предусмотреть возможность распечатать все данные, чтобы по потребности можно было предоставить документы бухучета в госорганы.
ЦИКЛ БУХГАЛТЕРСКОГО УЧЕТА: что такое цикл бухгалтерского учета и все, что вам нужно
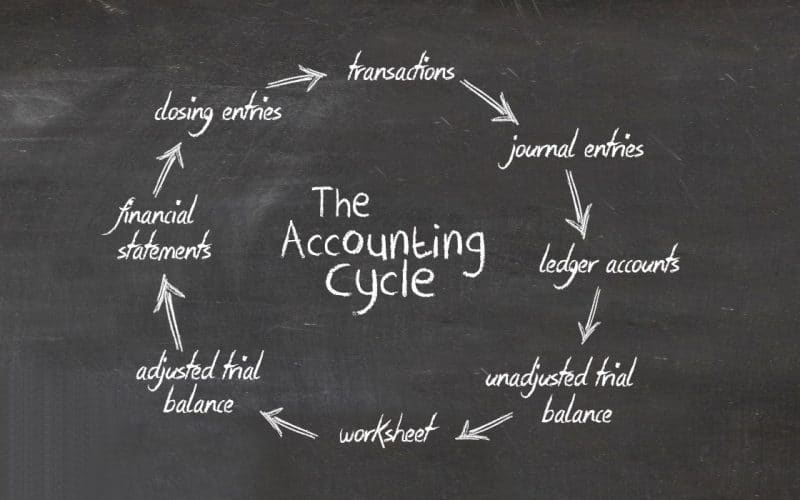
Вы в основном получаете информацию о финансах компании из первых рук, изучая соответствующие процессы бухгалтерского учета и терминологию. В этой статье обсуждаются восемь этапов процесса бухгалтерского цикла, а также то, чем они отличаются от бюджетного цикла.
Что такое бухгалтерский цикл и как он работает?
Цикл бухгалтерского учета — это всеобъемлющий процесс документирования и обработки всех финансовых операций компании, начиная с момента их возникновения до момента их появления в финансовых отчетах и, наконец, до закрытия счетов. Одной из основных обязанностей бухгалтера является отслеживание всего цикла бухгалтерского учета от начала до конца. Другими словами, пока компания работает, цикл повторяется каждый финансовый год.
В течение всего бухгалтерского цикла основными компонентами являются все счета, бухгалтерские записи, Т-счета, дебеты и кредиты, а также корректирующие проводки.
Сложность балансировки
Цель цикла бухгалтерского учета состоит в том, чтобы обеспечить надлежащий учет всех денежных средств, поступающих в бизнес и покидающих его. Вот почему балансировка так важна.
Однако ошибки при записи записей случаются часто. Это часто приводит к неточному пробный баланс который вам нужно будет изменить, чтобы отразить дебет и кредит. Ниже приведены наиболее распространенные причины дисбаланса счета:
- Забыть завершить транзакцию
- Ошибка при проводке транзакции на неправильный счет
- Выбор записи транзакции как дебета, а не кредита, или наоборот
- Посты, которые идентичны
- Неправильная проводка суммы
Как работает бухгалтерский цикл
Цикл бухгалтерского учета представляет собой набор процедур, обеспечивающих точность и последовательность финансовой отчетности. Математические ошибки были уменьшены благодаря компьютеризированным системам бухгалтерского учета и последовательному циклу бухгалтерского учета. Сегодня большинство бухгалтерских программ полностью автоматизируют бухгалтерский цикл, что приводит к сокращению человеческих усилий и ошибок, связанных с ручной обработкой.
Но даже с программным обеспечением ручная обработка является основой для автоматизации. Итак, давайте пройдем эти шаги один за другим
№1. Идентификация и компиляция транзакций
Соберите все имеющиеся у вас данные по каждой транзакции, произошедшей за указанный период времени. В идеале вы или ваш бухгалтер должны делать это в течение месяца, а не ждать до конца месяца, чтобы бороться за квитанции.
Однако важно помнить, что время регистрации доходов и расходов определяется типом учета, который вы используете. Если вы используете кассовый учет, вы захотите отслеживать каждый раз, когда деньги переходили из рук в руки в течение периода. Финансовые операции признаются только в момент их совершения, если вы используете учет по методу начисления.
№ 2. Запись транзакций
Запись транзакции влечет за собой запись транзакции в необходимых блокнотах или журналах. Термин «бухгалтерия» происходит от этих журналов или «книг». Каждая операция должна отражаться по приходу и расходу в отдельных журналах в соответствии с двойной записью.
Остальное теперь будет происходить более или менее автоматически, пока вы классифицируете транзакцию в своей бухгалтерской программе.
№3. Опубликовать в Главной книге
Главная книга — еще один пережиток прошлого. Основной список всех транзакций хранился в главной книге. Это предмет, который нужно сохранить, если в вашем бэк-офисе вспыхнет пожар. Вы бы добавили транзакцию в главную книгу после внесения ее в соответствующие журналы.
Главная книга теперь существует на заднем плане бухгалтерского цикла благодаря чудесам Интернета и автоматизации. Она превратилась из материальной книги в часть облака, и бухгалтерам больше не нужно к ней прикасаться.
№ 4. Рассчитать нескорректированный пробный баланс
Первые три этапа бухгалтерского цикла могут (и должны) выполняться в любое время в течение финансового года. После того, как период завершен и все транзакции были идентифицированы, задокументированы и зарегистрированы в главной бухгалтерской книге, следующим шагом является расчет нескорректированного пробного баланса.
Создание нескорректированного пробного баланса похоже на двойную проверку вашей работы. А поскольку каждая транзакция записывается как дебетовая, так и кредитовая, цель этого шага — убедиться, что ваши общие дебетовые и кредитовые остатки равны. Если нет, то что-то было упущено из виду или классифицировано неправильно.
Часто на этом этапе можно обнаружить странности. Это может быть отброшено счетами, которые вы ожидали оплатить, но не заплатили. Кроме того, платежи, которые вы ожидали (но не получили) от поставщиков, также могут вызвать проблемы.
С другой стороны, нескорректированный пробный баланс просто отображает все ваши дебеты и кредиты в таблице. Если они не дают в сумме одно и то же число, используйте эту таблицу, чтобы выяснить, почему.
№ 5. Скорректировать записи журнала
Этот шаг просто устраняет любые аномалии, возникшие на предыдущем этапе. Для начала необходимо определить, почему дебет и кредит не синхронизированы. Затем вы создаете записи в своем журнале, чтобы исправить их.
№ 6. Создайте новый пробный баланс
Следуя записям в журнале, используйте скорректированный пробный баланс, чтобы в последний раз перепроверить свою работу. Ваш нескорректированный пробный баланс, скорректированные записи и скорректированные балансы показаны в этой таблице. Это последний шаг перед подготовкой финансовой отчетности, поэтому убедитесь, что все сделано правильно.
№ 7. Финансовые отчеты для создания
Финансовые отчеты — это самый важный результат, который вы получите от бухгалтерского цикла. То Справка о доходах и баланс представляют собой точные записи событий в вашей компании в течение предыдущего цикла бухгалтерского учета.
Они имеют решающее значение для всех, кто не работает в вашей компании, кто должен сравнивать их с другими (инвесторы, кредиторы и т. д.), но они также очень полезны для владельцев бизнеса.
Но помимо наличия этих финансовых документов важно также, чтобы вы знали, как их читать и понимать. Это может помочь вам отслеживать финансы вашей компании и планировать будущее расширение.
№8. Заполните пропуски вашими заключительными записями.
Заключительные записи и подготовка вашего бизнеса к следующему циклу бухгалтерского учета являются последними шагами в цикле бухгалтерского учета. Это влечет за собой преобразование временных счетов, таких как доходы и расходы, в постоянные счета, такие как нераспределенная прибыль.
Выполнив этот последний шаг, вы можете перезапустить процесс.
Технология и бухгалтерский цикл
Мы объяснили, как технологические достижения оттеснили некоторые части бухгалтерского цикла на задний план. Иными словами, несмотря на то, что в какой-то степени эти действия все еще осуществляются, компьютеризированный учет сделал их менее актуальными для бухгалтеров и владельцев бизнеса, которым не нужно предпринимать непосредственные действия для их выполнения.
Бухгалтерский цикл сегодня выглядел бы немного иначе, если бы мы смотрели на него глазами бухгалтера. Главная книга, например, больше не существует в своем первоначальном виде, поэтому нет необходимости проводить в нее проводки.
Концепция изменения пробных балансов теперь также находится в своей простейшей форме. Программное обеспечение для бухгалтерского учета может помочь выявить отклонения и предложить пользователям помочь их согласовать, не создавая явных пробных балансов, хотя процедура в основном такая же.
Однако бухгалтерский цикл иллюстрирует законы и методы, которым должны следовать все фирмы, чтобы иметь правильные цифры, поэтому очень важно понимать все шаги, включая те, которые происходят за кулисами.
Но, несмотря на это, шаги в бухгалтерском цикле становятся гораздо менее ручными и значительно быстрее, поскольку технологии и бухгалтерский учет продолжают объединяться.
Даты начала и окончания бухгалтерского цикла
Отчетный период начинается и заканчивается бухгалтерским циклом. Отчетные периоды различаются и зависят от множества критериев; тем не менее, годовой срок является наиболее распространенным.
Кроме того, в конце года также подается финансовая отчетность, которая является обязательной в соответствии с законодательством. В результате их бухгалтерский цикл вращается вокруг крайних сроков отчетности.
Бюджетный цикл против бухгалтерского цикла
Учетный цикл отличается от бюджетного цикла временными рамками и концентрацией. Бюджетный цикл оценивает цели и стремления фирмы, чтобы предвидеть будущие транзакции, тогда как бухгалтерский цикл собирает и обобщает прошлые транзакции компании.
Другой способ различать эти термины — рассматривать бухгалтерский цикл как процесс, который позволяет компании делиться своими финансовыми документами с внешними заинтересованными сторонами, тогда как бюджетный цикл — это процесс, используемый внутри компании должностными лицами для определения затрат, связанных с будущей деятельностью компании. .
Наконец, бухгалтерский цикл помогает в производстве данных для внешних потребителей, тогда как бюджетный цикл в основном используется для внутреннего управления.
Каковы 5 циклов бухгалтерского учета?
Учетный цикл определяется следующими этапами:
- финансовые операции,
- Записи в журнале
- размещение в журнале,
- период пробного баланса,
- отчетный период с финансовой отчетностью и аудитом.
Каковы 10 шагов бухгалтерского цикла?
Порядок десяти шагов бухгалтерского цикла
- Анализ транзакций.
- Журнализируйте транзакции.
- Сделки должны быть опубликованы.
- Создать нескорректированный пробный баланс
- Создайте корректирующие записи.
- Подготовьте скорректированный пробный баланс
- Создайте финансовые отчеты.
- Сделайте заключительные записи.
Что такое четыре бухгалтерских цикла?
- Идентифицируйте и анализируйте транзакции.
- Фиксируйте операции в журнале.
- Размещение информации журнала в бухгалтерской книге.
- Подготовка нескорректированного пробного баланса — это первые четыре шага бухгалтерского цикла. Начнем с представления шагов и соответствующих им
Что такое бухгалтерский баланс?
Бухгалтерский баланс — это баланс расчетного счета на начало данного дня. После того, как все кредиты, снятие средств и проценты от деятельности за данный день были учтены, остатки бухгалтерской книги определяются в конце каждого рабочего дня. Баланс главной книги — это не то же самое, что доступный баланс.
Основы бухучета
Основные понятия бухучета — это ключевые правила организации бухгалтерии в компании. В статье расскажем, что такое бухгалтерский учет, зачем он необходим, опишем его основные принципы; расскажем, какими методами информация систематизируется и обрабатывается.
Бухучет: история и наши дни
Основоположником бухгалтерского учета считают итальянского математика Лука Пачоли, впервые систематизировал метод двойной записи, и в своих работах заложил основы бухучета. Произошло это в Средние века — в далеком XV веке.
В настоящее время основы бухгалтерского учета в Российской Федерации установлены в Федеральном законе «О бухгалтерском учете» от 06.12.2011 № 402. Основная задача бухучета — это формирование систематизированной информации о работе компании, которая служит для подготовки бухгалтерской отчетности. Отдельные стороны бухучета регламентируются Положениями по бухгалтерскому учету. В последние годы основные понятия бухгалтерского учета российских стандартов (РСБУ) планомерно приводятся в соответствие с международными стандартами финансовой отчетности (МСФО).
Основные понятия
Как было сказано выше, основным для бухгалтерского учета является сбор и обработка финансовой, хозяйственной и статистической информации для подготовки отчетных данных. Какая информация составляет основу бухгалтерского учета? Его объектами являются:
- факты хозяйственной жизни;
- активы и обязательства;
- источники финансирования деятельности организации;
- доходы и расходы.
Все объекты подлежат отражению в бухучете в стоимостной (денежной) оценке. Отражению в учетной системе подлежат только те события, которые произошли, оформлены документально и оценены.