Корректировочная проводка (сторно)
Корректировочная (корректирующая) проводка — это проводка, которая используется с целью приведения доходов и расходов в соответствие на отчетную дату.
Она отражает уже осуществленную экономическую деятельность, но не учтенную необходимым образом.
Способы внесения исправлений в бухгалтерский учет
Механизм внесения исправлений бухгалтерским законодательством не регламентирован.
В настоящее время различают два основных способа внесения исправлений.
Ошибки в учетных записях можно исправлять методом дополнительной или корректирующей проводкой и методом «красное сторно».
Способ дополнительной записи (проводки) применяется, если при отражении в учете использовалась правильная корреспонденция счетов, однако сумма хозяйственной операции была ошибочно занижена.
Если же сумма завышена или использована неверная корреспонденция счетов для исправления, применяется метод «красное сторно».
Выбранный метод организация должна утвердить самостоятельно.
При выборе того или иного метода нужно учитывать, что независимо от способа внесения исправлений сальдо по соответствующему счету бухгалтерского учета будет одинаковым, а обороты по счету — различными.
Способ дополнительной записи (проводки)
Если стоимостные показатели операции необходимо вследствие выявленного искажения увеличить, при этом ошибочно указана именно сумма первоначальной записи, а не сама проводка в учете, применяется способ дополнительных записей.
Исправление производится путем внесения дополнительной записи с той же корреспонденцией счетов на сумму разницы между правильной суммой операции и суммой, отраженной предыдущей проводкой.
Иными словами, для исправления ошибки выполняют такую же проводку, но только на недостающую сумму.
Пример
В организации было обнаружено, что стоимость услуг по текущему ремонту автомобиля отражена в бухгалтерском учете в сумме 5000 руб. вместо 6000 руб. (без учета НДС).
То есть сумма хозяйственной операции ошибочно занижена на 1000 руб.
Для исправления ошибки в бухгалтерском учете была сделана проводка:
Дебет счета 26 «Общехозяйственные расходы» Кредит счета 60 «Расчеты с поставщиками и подрядчиками» — 1000 руб. — учтена в составе общехозяйственных расходов стоимость услуг по текущему ремонту автомобиля, ошибочно не учтенная ранее.
Пример
Из кассы предприятия выплачена заработная плата работникам в размере 20 000 руб. В бухгалтерской записи ошибочно указана сумма 2 000 руб., т.е. сделана запись:
Для исправления ошибки делается дополнительная запись на сумму разницы между правильной и неправильной записями — 18 000 руб. (20 000 — 2000):
Метод «красное сторно»
Метод «красное сторно» универсален. Чаще всего его применяют при исправлении неправильной корреспонденции счетов или при завышении суммы хозяйственной операции.
При этом способ «красное сторно» применяется в бухгалтерском учете не только для исправления ошибок, но и для корректировки учетных данных по отдельным счетам.
Если корреспонденция счетов составлена неправильно или при правильной корреспонденции запись сделана на большую сумму, применяется метод «красное сторно», при котором составляются две проводки:
— неправильная запись повторяется в обоих регистрах красными чернилами, что означает вычитание (сторнирование, или уничтожение записи);
— затем делается правильная запись — дополнительная проводка с правильной корреспонденцией счетов.
Рассмотрим обе ситуации на практических примерах.
Пример. При правильной корреспонденции запись сделана на большую сумму
По операции «Отпущены в производство материалы на сумму 5500 руб.» сделана проводка:
Но при этом по ошибке на счетах в регистрах бухгалтерского учета указана неправильная сумма — 55 000 руб.
В этом случае необходимо провести исправление, а именно уменьшить сумму, отраженную на счетах.
Для этого воспользуемся методом «красное сторно»:
Повторяется красными чернилами неправильная запись:
Дебет счета 20 Кредит счета 10 на сумму 55 000 руб.
А затем делается правильная запись:
Дебет счета 20 «Основное производство» Кредит счета 10 «Материалы» на сумму 5500 руб.
При подсчете оборотов сумма, написанная красными чернилами (сумма, обведенная в рамочку), вычитается, т.е. расчет оборотов будет следующий:
55 000 — 55 000 + 5500 = 5500 руб.
Пример. Корреспонденция счетов составлена неправильно
По операции «Выдано из кассы под отчет работнику 2000 руб. ошибочно составлена проводка:
При этом на счетах в регистрах указана правильная сумма в размере 2000 руб.
В данной ситуации тоже необходимо провести исправление, но теперь следует убрать 2000 руб. из регистра по счету 70 «Расчеты с персоналом по оплате труда» и занести их в регистр по счету 71 «Расчеты с подотчетными лицами».
Для этого воспользуемся методом «красное сторно»:
— сначала повторяется красными чернилами неправильная запись на сумму 2000 руб.
— а затем делается правильная запись на сумму 2000 руб.
При подсчете оборотов сумма, написанная красными чернилами, вычитается.
В итоге получается правильная сумма и корреспонденция — Дт счета 71 «Расчеты с подотчетными лицами» Кт счета 50 «Касса» — на правильную сумму 2000 руб., а неправильная запись по счету 70 «Расчеты с персоналом по оплате труда» аннулирована.
Бухгалтерская справка
Чтобы исправить ошибку нужно оформить первичный документ, которым в большинстве случаев является бухгалтерская справка.
На ее основании вносятся корректировочные записи как в бухгалтерский, так и в налоговый учет.
При этом справка должна содержать все обязательные реквизиты первичного учетного документа, перечисленные в п. 2 ст. 9 Федерального закона от 06.12.2011 N 402-ФЗ.
Остались еще вопросы по бухучету и налогам? Задайте их на бухгалтерском форуме.
Документ Корректировка поступления вид операции Исправление в первичных документах в 1С
Документ Корректировка поступления
Документ Корректировка поступления используется для:
- исправления:
- технических ошибок, допущенных при вводе первички в базу;
- ошибок, допущенных поставщиком в первичных документах;
Основные способы создания документа Корректировка поступления :
- на основании документов по кнопке Создать на основании :
- Поступление (акт, накладная),
- Корректировка поступления ,
- Поступление доп.расходов,
- Возврат товаров поставщику .
- Покупки – Корректировка поступления .
Виды операций документа Корректировка поступления в 1С 8.3:
- Корректировка по согласованию сторон :
- регистрируется корректировочный счет-фактура.
- регистрируется исправительный счет-фактура.
- первичные документы оформлены правильно, ошибку совершил бухгалтер при вводе информации в базу.
- вкладка Главное – основные настройки;
- вкладка Товары – корректировка, исправление стоимости или количества приобретенных материальных ценностей;
- вкладка Услуги – корректировка, исправление стоимости или количества приобретенных нематериальных ценностей;
- Исправление № от — данные входящего исправленного документа;
- Получен – дата отражения исправлений в учете;
- Основание – исправляемый документ;
- Отражать корректировку – где вносятся изменения:
- Во всех разделах учета – формируются проводки по БУ, НУ и движения по регистрам НДС;
- Только в учете НДС – формируются только движения по регистрам НДС;
- Только в печатной форме – проводки и движения не формируются.
Рассмотрим, как в 1С 8.3 исправить ошибки в бухгалтерском учете (исправление документов и проводок), налоговом учете (налог на прибыль), по НДС: исправление счета-фактуры.
На официальной платформе онлайн казино drip игроков ожидают регулярные акции, щедрые бонусы и программы лояльности. Отслеживайте обновления на сайте, чтобы не пропустить самые выгодные предложения!
Алгоритм исправления ошибок в БУ
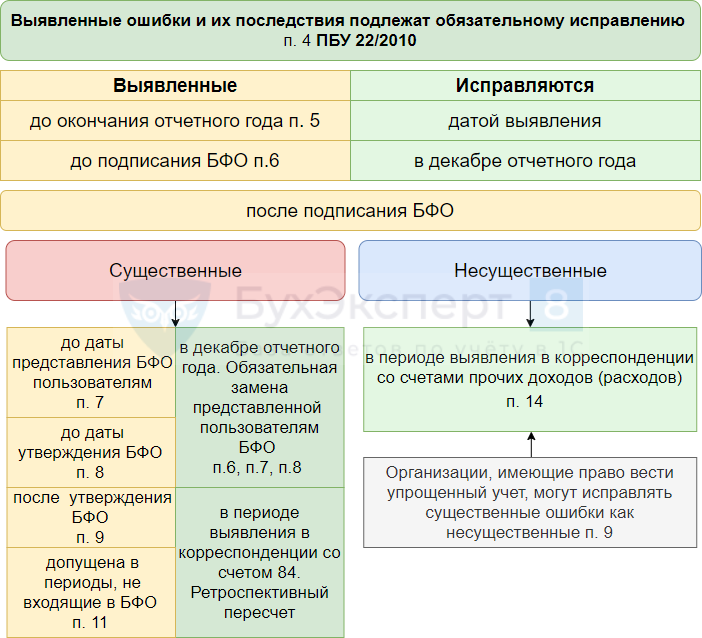
Ошибки текущего года, выявленные до окончания отчетного года
По алгоритму 1С исправления вносятся в бухгалтерском учете (БУ) в периоде обнаружения ошибки (п. 5 ПБУ 22/2010):
- «закрытый» период открывать не нужно, т.к. проводки в БУ будут формироваться датой обнаружения ошибки:
- в корреспонденции со счетами и субконто, что указаны на вкладке Товары – как и в первичном документе;
- в корреспонденции со счетами и субконто, что указаны на вкладке Услуги , либо в Дт 90.02 – переключатель в разделе Отражение доходов и расходов .
Практикум по исправлению в БУ ошибки текущего года
Ошибки прошлых лет, выявленные до подписания отчетности
Как исправить ошибки прошлых лет в 1С 8.3? По алгоритму 1С, если дата выявления ошибки прошлый год, то корректировка прошлых периодов в 1С 8.3 осуществляется всегда по дате обнаружения ошибки и через 91 счет.
В этой ситуации в соответствии с п. 6 ПБУ 22/2010 исправления должны быть внесены в декабре прошлого года, поэтому придется откорректировать дату и счета учета в проводках:
- необходимо открыть «закрытый» период, т.к. проводки в БУ будут формироваться 31 декабря;
- в проводках документа Корректировка поступления установить флажок Ручная корректировка :
- изменить дату проводок в БУ на 31 декабря.
Для Услуг :
- изменить корреспонденцию со счетом 91 на текущие счета учета доходов/расходов в БУ 90.02, 90.07, 90.08;
- добавить проводку по исправлению фин.результата:
- Дт 90.09 Кт 99.01.1
либо - Дт 99.01.1 Кт 90.09
- запустить Реформацию баланса в процедуре Закрытия месяца за декабрь прошлого года.
Несущественные ошибки прошлого года, выявленные после подписания отчетности
По алгоритму 1С, если дата выявления ошибки прошлый год, то исправление ошибок прошлых лет в 1С осуществляется всегда по дате обнаружения ошибки и через 91 счет — как для несущественных ошибок (п. 14 ПБУ 22/2010):
- «закрытый» период открывать не нужно, т.к. проводки в БУ будут формироваться датой обнаружения ошибки:
- всегда в корреспонденции со счетом 91;
- субконто к счету 91 – Статья прочих доходов и расходов , подставляется по умолчанию;
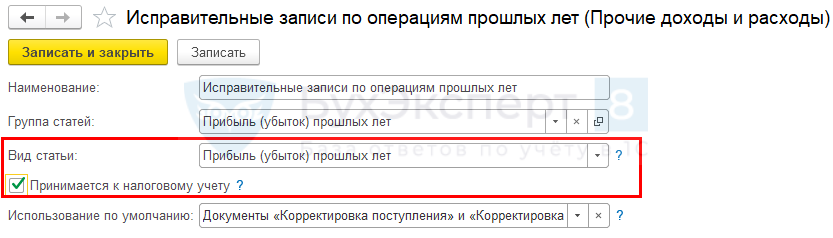
- в бухгалтерской отчетности за текущий год ошибка будет отражена по строкам Прочих доходов/расходов .
Подробнее Практикум по исправлению в БУ несущественной ошибки прошлого года, выявленной после подписания отчетности
Существенные ошибки прошлого года, выявленные до даты представления отчетности или даты утверждения отчетности
Алгоритма для исправления существенных ошибок в 1С не заложено, но принцип корректировки прошлого года 1С 8.3 такой же как для Ошибок прошлого года, выявленных до подписания отчетности:
- необходимо открыть «закрытый» период, т.к. проводки в БУ будут формироваться 31 декабря;
- в проводках документа Корректировка поступления установить флажок Ручная корректировка :
- изменить дату проводок в БУ на 31 декабря.
для Услуг :
- изменить корреспонденцию со счетом 91 на текущие счета учета доходов/расходов в БУ 90.02, 90.07, 90.08;
- добавить проводку по исправлению финансового результата 90.09 / 99.01.1.
- запустить Реформацию баланса в процедуре Закрытие месяца за декабрь прошлого года.
Подробнее Практикум по исправлению в БУ существенной ошибки прошлого года, выявленной до даты представления отчетности или даты утверждения отчетности
Существенные ошибки прошлых лет, выявленные после утверждения отчетности
Алгоритма для такой корректировки поступления прошлого периода в 1С не заложено, но можно воспользоваться механизмом для исправления Несущественных ошибок прошлого года, выявленных после подписания отчетности.
По алгоритму 1С исправление ошибок прошлых лет в 1С осуществляется только через 91 счет, а в этой ситуации исправление существенной ошибки должно быть сделано через 84 счет (п. 9 ПБУ 22/2010):
- «закрытый» период открывать не нужно, т.к. проводки в БУ будут формироваться датой обнаружения ошибки;
- в проводках документа Корректировка поступления установить флажок Ручная корректировка :
- изменить корреспонденцию со счетом 91 на счет 84 только в бухгалтерском учете на дату выявления ошибки;
Либо для исправления существенной ошибки через 84 счет можно воспользоваться документом Операция, введенная вручную.
Но! решение лучше принимать в зависимости от необходимых правок в НУ и НДС.
Алгоритм исправления ошибок в НУ
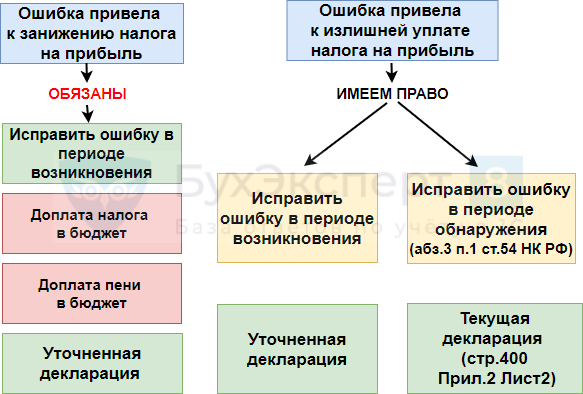
Подробнее об исправлении ошибок в налоговом учете для налога на прибыль
Ошибка текущего года не приводит к занижению налога
По алгоритму 1С исправления вносятся в налоговом учете (НУ) в текущем периоде по правилам абз. 3 п. 1 ст. 54 НК РФ:
- «закрытый» период открывать не нужно, т. к. проводки в НУ будут формироваться датой обнаружения ошибки:
- в корреспонденции со счетами и субконто, что указаны на вкладке Товары – как и в первичном документе;
- в корреспонденции со счетами и субконто, что указаны на вкладке Услуги , либо в Дт 90.02 – переключатель в разделе Отражение доходов и расходов ;
Подробнее Практикум по исправлению в НУ ошибки текущего года, которая не приводит к занижению налога на прибыль
Ошибка текущего года приводит к занижению налога
По алгоритму 1С исправления вносятся в НУ в текущем периоде. Но это не верно!
При занижении налога мы должны представить уточненную декларацию за период возникновения ошибки — за прошлый отчетный период. Поэтому тут два варианта исправления ошибки.
Вариант 1. Ручная корректировка даты проводки в НУ документа
- в проводках документа Корректировка поступления установить флажок Ручная корректировка ;
- изменить дату проводки в налоговом учете на дату возникновения ошибки.
- повторите процедуру Закрытия месяца для ранее закрытого периода;
- налог на прибыль будет начислен автоматически.
- все расходы в НУ в периоде ошибки будут разнесены верно;
- налог на прибыль будет пересчитан автоматически;
- уточненная декларация по налогу на прибыль за период ошибки будет автоматически заполнена программой.
- придется перезакрывать ранее закрытый период.
Подробнее Практикум по исправлению в НУ ошибки текущего года, которая приводит к занижению налога на прибыль, при ручном варианте корректировки проводок документа Корректировка поступления
Вариант 2. Ручное заполнение уточненной декларации
При проведении документа Корректировка поступления ничего корректировать не нужно:
- проводку по исправлению доходов/расходов в НУ оставляем датой обнаружения ошибки и «влезать» в НУ прошлого периода не нужно.
- не нужно перепроводить ранее закрытый период – все останется как было;
- налог на прибыль будет автоматически рассчитан в периоде исправления.
- сумма расходов в НУ за предыдущий отчетный период будет отражена не корректно. Она станет правильной только в периоде исправления ошибки нарастающим итогом;
- уточненную декларацию по налогу на прибыль за период ошибки придется формировать вручную;
- в проводках документа Корректировка поступления установить флажок Ручная корректировка ;
- изменить дату проводки в налоговом учете на дату возникновения ошибки.
- повторите процедуру Закрытия месяца для ранее закрытого периода:
- налог на прибыль будет начислен автоматически.
Подробнее Практикум по исправлению в НУ ошибки текущего года, которая приводит к занижению налога на прибыль, при ручном варианте заполнения уточненной декларации
Ошибка прошлого года не приводит к занижению налога
По алгоритму 1С исправления ошибок прошлых лет в 1С вносятся в НУ в текущем периоде по правилам абз. 3 п. 1 ст. 54 НК РФ.
- «закрытый» период открывать не нужно, т.к. проводки в НУ будут формироваться датой обнаружения ошибки:
- в корреспонденции со счетом 91;
- статья Прочих доходов и расходов на вкладке Главное должна быть вида Прибыль (убыток) прошлых лет :
По итогам текущего года убедитесь, что декларация с прибылью (Письмо Минфина РФ от 13.04.2016 N 03-03-06/2/21034), иначе нельзя воспользоваться правилами п. 1 ст. 54 НК РФ и учесть ошибку прошлых лет в текущем периоде. Если декларация оказалась убыточной, то исправить ошибку можно только подав уточненку за предыдущий период.
Подробнее Практикум по исправлению в НУ ошибки прошлого года, которая не приводит к занижению налога на прибыль
Ошибка прошлого года приводит к занижению налога
По алгоритму 1С исправления ошибок прошлых лет в 1С вносятся в НУ в прошлый период:
- необходимо открыть «закрытый» период, т.к. проводки в НУ будут формироваться датой ошибки;
- в проводках документа Корректировка поступления установить флажок Ручная корректировка :
- Кт 90.01.1 – увеличение налоговой базы в составе доходов от реализации – не верно! Необходимо откорректировать проводку в корреспонденции со счетами 90.02, 90.07, 90.08 (91.02) – должен быть счет учета текущих расходов, а не выручки.
- Дт 90.09 Кт 99.01.1 – финансовый результат корректировки.
- запустить Реформацию баланса в процедуре Закрытие месяца за декабрь прошлого года;
- доначислить налог на прибыль за прошлый год с помощью документа Операция, введенная вручную датой обнаружения ошибки – по правилам БУ.
- уточненная декларация по налогу на прибыль сформируется автоматически.
Подробнее Практикум по исправлению в НУ ошибки прошлого года, которая приводит к занижению налога на прибыль
Алгоритм исправления ошибок по НДС
Рассмотрим алгоритм исправления ошибок НДС в 1С 8.3 в учете покупателя.
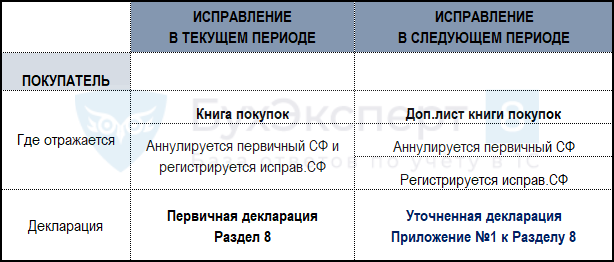
Суммовая ошибка в книге покупок обнаружена в текущем периоде
По алгоритму 1С исправления осуществляются в текущей Книге покупок :
- зарегистрируйте Исправительный счет-фактуру (ИСФ);
- автоматически в Книге покупок текущего периода:
- аннулируется первичный (дефектный) СФ;
- регистрируется исправительный СФ.
- Раздел 8;
- Раздел 3 данные указаны верно, с учетом исправленной ошибки.
Суммовая ошибка в книге покупок обнаружена в следующем периоде
По алгоритму 1С исправления вносятся с помощью Дополнительного листа книги покупок :
- зарегистрируйте Исправительный счет-фактуру (ИСФ);
- автоматически в Доп.листе книги покупок прошлого периода:
- аннулируется первичный СФ;
- регистрируется исправительный СФ.
- Раздел 8 в поле Ранее представленные сведения переключатель Актуальны ;
- Приложение 1 к Разделу 8 переключатель Неактуальны ;
- Раздел 3 данные указаны верно в уточненке по НДС в 1С, с учетом исправленной ошибки.
Подробнее Практикум по исправлению НДС суммовой ошибки, обнаруженной в следующем периоде, в книге покупок
См. также:
Если Вы еще не подписаны:
Активировать демо-доступ бесплатно →
или
Оформить подписку на Рубрикатор →
После оформления подписки вам станут доступны все материалы по 1С Бухгалтерия, записи поддерживающих эфиров и вы сможете задавать любые вопросы по 1С.
Подписывайтесь на наши YouTube и Telegram чтобы не пропустить
важные изменения 1С и законодательстваПомогла статья?
Получите еще секретный бонус и полный доступ к справочной системе БухЭксперт8 на 14 дней бесплатно
Похожие публикации
-
Узнайте о секретах заполнения типового документа Корректировка реализации вида операции.Узнайте о секретах заполнения документа Операция, введенная вручную вида операции.В данной статье рассмотрим, как отразить в учете покупателя исправление.Ошибки в учете не редкость, в т.ч. при выписке первичных.
(5 оценок, среднее: 4,40 из 5)
Как исправить проводку в закрытом периоде

Проект Дарьи Мошкиной
Онлайн обучение 1С доступно и понятно для каждого пользователя
WhatsApp, Телеграм: +7 (911)777-22-47
- > О проекте
- > Каталог курсов
- > 1С Комплексная автоматизация 2 (ERP): учет производства и затрат
- > 1С Комплексная автоматизация 2 (ERP): учет торговых и складских операций
- > Учет расходов в 1С Комплексная автоматизация и ERP 2.5 (продвинутый курс)
- > 1С Комплексная автоматизация 2 (ERP): учет импортных операций
- > 1С Комплексная автоматизация 2: учет переработки у давальца
- > Особенности учета длительного цикла производства в 1С КА 2
- > Список курсов
- > 1С КА 2 или ERP: с чего начать?
- > Настройки
- > Затраты
- > Производство
- > Запасы
- > Продажи
- > Расчеты
- > 1С КА 2 или ERP: с чего начать?
- > Настройки
- > Затраты
- > Производство
- > Запасы
- > Продажи
- > Расчеты

ЧИТАТЬ СТАТЬЮ
9 отличий Групп финансового учета от Номенклатурных групп в 1С Комплексная и ERP 2
ЧИТАТЬ СТАТЬЮ
ЧИТАТЬ И СМОТРЕТЬ ВИДЕО
Как анализировать расчеты с покупателями в 1С Комплексная автоматизация 2 и ERP?

ЧИТАТЬ СТАТЬЮ
Как учесть расходы на доставку от переработчика в 1С Комплексная автоматизация 2?
ЧИТАТЬ И СМОТРЕТЬ ВИДЕО
1С Комплексная автоматизация 2 и ERP: как удалить ненужные варианты отчетов?
ЧИТАТЬ СТАТЬЮ
Как правильно перевыставить расходы в 1С Комплексная автоматизация 2 и ERP 2?
ЧИТАТЬ СТАТЬЮ
Как исправить документ в закрытом периоде в 1С Комплексная автоматизация 2 и ERP?

ЧИТАТЬ СТАТЬЮ
Где найти ведомость по заказам клиентов в 1С Комплексная автоматизация 2 и ERP?
ЧИТАТЬ СТАТЬЮ

ЧИТАТЬ И СМОТРЕТЬ ВИДЕО
ЧИТАТЬ СТАТЬЮ

Присоединяйтесь в VK:

Подпишитесь на канал YouTube:
/> Телеграм-канал:
Перейти к разделам:

Как исправить документ в закрытом периоде в 1С Комплексная автоматизация 2 и ERP?
 Конфигурации: КА 2 , ERP 2
Очень интересная возможность появилась после обновления версии 1С Комплексной автоматизации и ERP 2.5.
Теперь программа дает возможность оформлять исправления ранее созданных документов движения номенклатуры. Раньше мы могли с вами вводить корректировки только для документов «Приобретение товаров и услуг» и «Реализация товаров и услуг».
Если же вы какую-то номенклатуру списали на расходы или подвигали по складам по ошибке, то нужно было исправлять сам документ. Это становилось неприятной проблемой, если период уже закрыт.
Многие бухгалтера в таких ситуациях вводили исправления бухгалтерской операцией. Но в этом случае управленческие данные в регистрах не корректируются. То есть возникает ситуация, что в бухгалтерских оборотках все выглядит хорошо, но остальные отчеты программы становятся недостоверными, во многих случаях возникают ошибки и при закрытии месяца.
Теперь появилось удобное решение этой проблемы. Если мы обнаружили ошибочный документ движения товаров в закрытом периоде, мы можем ввести исправление или полное сторно этого документа в текущем периоде. И эти исправления корректно отразятся и в управленческом, и в регламентированном учете.
Как сделать корректировку документа в 1С Комплексная автоматизация 2 или ERP?
Список документов, для которых будет работать такая опция:
- Поступление товаров на склад;
- Перемещение товаров;
- Внутреннее потребление товаров (Списание на расходы);
- Прочее оприходование товаров;
- Списание недостач товаров;
- Оприходование излишков товаров;
- Порча товаров;
- Пересортица товаров;
- Сборка товаров;
- Движение продукции и материалов.
Чтобы корректировка была доступна, идем в меню «НСИ и администрирование — Финансовый результат и контроллинг – Финансовый результат».
Там устанавливаем флаг «Использовать исправительные документы».

1С Комплексная автоматизация 2: использовать исправительные документы

1С Комплексная автоматизация 2: ввод исправления документа Списание на расходы

1С Комплексная автоматизация 2: табличная часть исправления документа Списание на расходы
Программа сама сторнирует записи старого документа и оформит движение текущим периодом с новыми данными.
Смотрим, что получается в проводках регламентированного учета:

1С Комплексная автоматизация 2: проводки исправления документа Списание на расходы
Как видите, документ сторнирует проводку исправляемого документа и заново формирует проводку по новым данным в текущем периоде.
Обратите внимание, что в случае исправления списания на расходы корректировкой будет затронут счет учета расходов в текущем периоде. В нашем примере уменьшены расходы на счете 20. Если на счете учета расходов нет достаточных оборотов по аналитике документа, то такие корректировки могут привести к появлению отрицательных остатков.
Теперь смотрим, что в регистрах:

1С Комплексная автоматизация 2: движения по регистрам исправления документа Списание на расходы
До расчета себестоимости программа формирует движения только в регистрах учета товаров. Принцип тот же: программа делает полное сторно старых движений и новое движение в текущем периоде.
После закрытия месяца в документе появляются движения по регистру «Прочие расходы»:

1С Комплексная автоматизация 2: Прочие расходы при исправлении документа Списание на расходы
И эти движения попадают в отчет «Доходы и расходы» в текущем периоде:

1С Комплексная автоматизация 2: исправления документа Списание на расходы в отчете Доходы и расходы
Если корректировка в меньшую сторону, то сумма расходов по документу отразится в отчете с плюсом, а не с «минусом».
Я сделала пример в периоде, в котором нет других движений, чтобы было хорошо видно, как программа учитывает исправление. Если у вас по этой статье есть расходы в этом периоде, то они уменьшатся на сумму исправления.
Ну и последнее. В оборотно-сальдовой ведомости по счету расходов видны все движения по документу. Если из-за отсутствия других движений по статье сформируется отрицательное сальдо, то программа сумеет распределить такое отрицательное сальдо на 90 счет.

1С Комплексная автоматизация 2: оборотно-сальдовая ведомости по счету 20
Мы рассмотрели с вами как исправлять документы складского учета за закрытый период в 1С Комплексной автоматизации и ERP 2.5.
Как исправить ошибки прошлых лет в бухгалтерском и налоговом учёте

Иллюстрация: Моё дело
Как исправить ошибки прошлых лет в бухгалтерском учёте
Что такое бухгалтерские ошибки и почему они возникают
Ошибки в бухгалтерском учёте — это неправильное отражение или пропуск фактов хозяйственной жизни (ФХД). Такие действия считаются ошибкой, если на момент создания учётных записей у организации была вся необходимая информация для верного отражения указанного ФХД. Правила исправления ошибок в бухгалтерском учёте установлены в ПБУ 22/2010.
Если же неточности в отражении ФХД стали понятны только впоследствии при получении новой информации, то ошибками они не являются (п. 2 ПБУ 22/2010). Подобные факты называются событиями после отчётной даты и регулируются отдельными нормативными документами. Мы рассказывали как раскрыть информацию о них в бухгалтерской отчетности в этой статье.
Причинами бухгалтерских ошибок могут быть как опечатки или неточности в подсчётах, так и неверное применение норм законодательства либо положений учётной политики компании. Возможны и умышленные искажения из-за недобросовестности ответственных лиц.
Например, с 1 января 2022 года вступили в силу несколько новых бухгалтерских стандартов. Поэтому в 2022 году были распространены ошибки, связанные с изменениями законодательства: бухгалтеры не соблюдали правила перехода на новые стандарты или по привычке продолжали применять старые нормы.
Чтобы помочь бухгалтерам разобраться с уже действующими ФСБУ, мы собрали в электронной книге подробные инструкции по применению пяти стандартов, вступивших в силу для обязательного применения. Пособие написано коллективом экспертов интернет-бухгалтерии «Моё дело» под редакцией директора по знаниям и развитию учётной системы Алексея Иванова — кандидата экономических наук и соразработчика ФСБУ. В каждой главе приведены примеры отражения конкретных ситуаций в бухгалтерском учёте, которые можно использовать в повседневной работе.
Новые ФСБУ: инструкция по применению
Бесплатная электронная книга — практическое пособие для бухгалтера.

Получите бесплатно!
Оставьте заявку в форме ниже, и мы вышлем вам запись
Что такое существенные и несущественные ошибки в бухучёте
Способы исправления ошибок в бухгалтерском учёте зависят от их существенности. Существенная ошибка в бухгалтерском учёте — это искажение данных, которое может повлиять на экономические решения пользователей отчётности (п. 3 ПБУ 22/2010). Несущественная ошибка в бухгалтерском учёте — это незначительное отклонение, которое неважно для пользователей и не повлияет на их решения, принимаемые на основании отчётности.
Критерии для определения существенности компания устанавливает сама и указывает в учётной политике. Это могут быть:
1. Количественные показатели: фиксированная сумма или определённый процент от статьи отчетности. Например, компания признаёт несущественной любую ошибку на сумму менее 1 000 рублей или ошибку, которая искажает значение статьи отчетности менее, чем на 5%.
2. Качественные показатели. Например, у компании есть два направления деятельности: основное и дополнительное. При этом выручка по дополнительному направлению составляет в среднем 2-3% от общей выручки компании. Тогда можно установить, что любые ошибки в учёте, связанные с дополнительным направлением, относятся к несущественным.
Исправление ошибок в бухгалтерском учёте прошлых лет, выявленных до подписания отчётности
Если существенную или несущественную ошибку в бухгалтерском учёте нашли до подписания отчётности, то порядок её исправления будет одинаковым (п. 5, 6 ПБУ 22/2010):
1. Если ошибка найдена до конца отчётного года, то её нужно исправить записью по соответствующим счетам в том же месяце, в котором она была обнаружена.
2. Если ошибка найдена в период между окончанием года и подписанием отчётности, то её нужно исправить декабрём отчетного года, также записями по соответствующим счетам.
Пример 1.
Организация из-за опечатки учла в выручке 2022 года по одной из операций сумму 10 000 руб. вместо 1 000 руб. Ошибку нашли в феврале 2023 года до подписания отчётности за 2022 год. Поэтому ошибку исправили, сделав сторнировочную проводку на 31.12.2022:
[Дт 62.1 Кт 90.1] 9 000 руб.
Исправление несущественных ошибок, выявленных после подписания бухгалтерской отчётности
В этом случае ошибку нужно исправить проводками по соответствующим счетам в периоде обнаружения и отнести разницу на прочие доходы или расходы текущего периода (п. 14 ПБУ 22/2010).
Пример 2.
Организация из-за опечатки учла в выручке 2022 года по одной из операций сумму 10 000 руб. вместо 1 000 руб. Ошибку нашли 20.04.2023 года, когда бухгалтерская отчётность за 2022 год уже была подписана.
Общая выручка компании за 2022 год составила около 100 млн руб., т.е. отклонение в 9 000 руб. — это примерно сотая доля процента. Поэтому данную ошибку исправили, как несущественную — отнесли сумму отклонения на прочие расходы 20.04.2023:
Дт 91.2 Кт 62 9 000 руб.
Исправление существенных ошибок, выявленных после подписания отчётности
До утверждения собственниками компании
В этом случае нужно сделать корректирующие проводки декабрём отчётного года, аналогично несущественной ошибке, найденной до подписания отчёта.
Если при этом подписанная отчётность уже была сдана в государственный информационный ресурс бухгалтерской отчётности (ГИРБО) или направлена другим внешним пользователям, то нужно повторно сдать в ГИРБО и во все иные адреса исправленные формы. При этом в новой отчётности нужно указать, что она предоставляется вместо предыдущей и раскрыть причины замены (п. 7,8 ПБУ 22/2010).
Срок для предоставления исправленной отчётности в ГИРБО — до 1 июля года, следующего за отчётным. Если отчётность исправили и утвердили после 1 июля, то её нужно направить в ГИРБО в течение 10 дней после утверждения, но не позднее 31 декабря года, следующего за отчётным (п. 5 ст. 18 закона № 402-ФЗ).
Пример 3.
Организация из-за опечатки учла в выручке 2022 года по одной из операций сумму 10 000 руб. вместо 1 000 руб. Ошибку нашли 20.04.2023 года, когда бухгалтерская отчётность уже была подписана, но ещё не была утверждена собственниками. Компания работает на общей налоговой системе и платит налог на прибыль по ставке 20%.
Общая выручка компании за 2022 год равна 150 000 руб., т.е. отклонение в 9 000 руб. — это 6%. Поэтому данную ошибку исправили как существенную, сделав сторнировочную проводку на 31.12.2023:
[Дт 62 Кт 90.1] 9 000 руб.
Кроме того, внесли изменения в отчётность за 2022 год:
1. В балансе уменьшили на 9 000 руб. статьи «Дебиторская задолженность» и «Нераспределённая прибыль» по состоянию на 31.12.2022.
2. В отчёте о финансовых результатах:
уменьшили на 9 000 руб. статьи «Валовая прибыль», «Прибыль от продаж» и «Прибыль до налогообложения»;
уменьшили на 1 800 руб. статью «Налог на прибыль»;
уменьшили на 7 200 руб. статью «Чистая прибыль».
После утверждения собственниками компании
В этом случае нужно отнести корректировки на нераспределённую прибыль (непокрытый убыток) в текущем периоде (п. 9 ПБУ 22/2010). При этом отчётность за предыдущие периоды переделывать и сдавать повторно не нужно (п. 10 ПБУ 22/2010). Кроме того, при исправлении бухгалтерской отчётности после утверждения собственниками следует пересчитать сравнительные показатели в отчётности за текущий период, на которые повлияла ошибка.
Пример 4.
Предположим, что существенная ошибка из примера 3 была найдена 30.04.2023, уже после того, как собственники компании утвердили отчётность за 2022 год. В этом случае излишнюю выручку нужно отнести на убыток проводкой на 30.04.2023:
Дт 84 Кт 62 9 000 руб.
Отчётность за 2022 год при этом не меняется, а отчётность за 2023 год нужно скорректировать:
1. В сравнительных показателях баланса на 31.12.2022 уменьшить на 9 000 руб. статьи «Дебиторская задолженность» и «Нераспределённая прибыль».
2. В сравнительных показателях отчёта о финансовых результатах:
уменьшить на 9 000 руб. статьи «Валовая прибыль», «Прибыль от продаж» и «Прибыль до налогообложения»;
уменьшить на 1 800 руб. статью «Налог на прибыль»;
уменьшить на 7 200 руб. статью «Чистая прибыль».
Если ошибка была несколько лет назад и этот период уже не отражается в текущей отчётности, то нужно скорректировать начальное сальдо по соответствующим статьям за самый ранний из представленных в отчёте периодов.
Например, была найдена ошибка в расчётах с поставщиками за 2020 год. В балансе за 2023 год есть три отчётные даты: 31.12.2021, 31.12.2022 и 31.12.2023. Нужно пересчитать статьи по учёту задолженностей на самую раннюю из них — 31.12.2021.
Организации, которые ведут упрощённый бухучёт, могут исправлять существенные ошибки, найденные после утверждения отчётности аналогично несущественным — декабрём отчётного года. Пересчитывать сравнительные показатели им не нужно.
Для удобства представим все варианты исправления бухгалтерских ошибок в виде таблицы.
Когда обнаружена ошибка
Несущественная
Существенная
До конца отчётного года
Запись по соответствующим счетам в месяце обнаружения в отчётном году
По завершении отчетного года, но до подписания отчётности
Запись по соответствующим счетам в декабре отчётного года
После подписания и сдачи отчётности, но до её утверждения собственниками
Запись по соответствующим счетам в месяце обнаружения с отнесением на прочие доходы (расходы) текущего периода
Запись по соответствующим счетам в декабре отчётного года, повторное предоставление во все адреса, куда уже была сдана отчётность с ошибкой
После утверждения отчётности собственниками
Запись по соответствующим счетам в текущем периоде с отнесением на нераспределённую прибыль (непокрытый убыток); пересчёт сравнительных показателей в отчётности за текущий период*
* организации с упрощённым учётом имеют право исправлять существенную ошибку, выявленную после утверждения отчётности, аналогично несущественной
Как раскрывать информацию об исправлении ошибок в бухгалтерской отчётности
В пояснительной записке к бухгалтерской отчётности нужно раскрывать следующую информацию (п. 15, 16 ПБУ 22/2010):
1. Суть ошибки: какие показатели искажены, на сколько, по какой причине.
2. Корректировки статей по предшествующим периодам, отраженным в отчётности, если это возможно сделать практически. Если нет возможности определить влияние ошибки на тот или иной предшествующий период, то нужно раскрыть причины этого и указать самый ранний период, за который внесены исправления.
3. При необходимости — сумму корректировки базовой и разводнённой прибыли на акцию.
4. Корректировки вступительного сальдо, если ошибка найдена за период, не отражённый в сравнительных показателях отчётности.
Эти правила распространяются на все организации, включая те, которые ведут упрощённый учёт. В общем случае компании с упрощённым бухучётом могут не оформлять пояснительную записку к бухгалтерской отчётности. Но если такая организация исправляла ошибки в учёте, то придётся составить этот документ.
Что будет, если не исправлять ошибки в бухучёте
За грубые нарушения правил ведения бухучёта штраф для ответственного должностного лица составляет от 5 до 10 тыс. руб. При повторном нарушении должностное лицо оштрафуют на сумму от 10 до 20 тыс руб, или дисквалифицируют на срок от 1 до 2 лет (ст. 15.11 КоАП РФ).
К грубым нарушениям для КоАП относится, например, искажение данных любой статьи бухгалтерской отчётности более, чем на 10% или занижение суммы налога из-за ошибок в учёте более, чем на 10%.
Кроме того, за грубые нарушения правил учёта доходов, расходов и объектов налогообложения предусмотрены штрафы для организации по статье 120 НК РФ:
1. Нарушения правил учёта без занижения облагаемой базы:
в течение одного налогового периода — 10 000 руб.;
в течение более, чем одного налогового периода — 30 000 руб.
2. Нарушения, которые вызвали занижение облагаемой базы — 20% от неуплаченного налога (взноса), но не менее 40 000 руб.
С точки зрения НК РФ к грубым нарушениям правил учёта относятся:
отсутствие первичных документов;
отсутствие учётных регистров;
систематическое (два или более раза за год) неверное отражение в учёте и отчётности фактов хозяйственной жизни.
Как исправить ошибки прошлых лет в налоговом учёте
От чего зависит порядок исправления ошибок в налоговом учёте
В отличие от бухучёта, для налоговых ошибок нет понятия «существенности». С точки зрения правил исправления ошибки в налоговом учёте можно разделить на три группы:
1. Не повлияли на сумму налога.
2. Привели к недоплате налога.
3. Привели к переплате налога.
Рассмотрим порядок исправления ошибок для каждого из этих вариантов.
Как исправить ошибки, которые не влияют на сумму налога
В общем случае налогоплательщик не обязан исправлять ошибки в декларации, которые не повлияли на сумму налога. Изменение декларации в такой ситуации — это право, а не обязанность налогоплательщика (п. 1 ст. 81 НК РФ).
Здесь речь идёт о различных опечатках: в отчётном периоде, названии компании, ИНН/КПП, ОКТМО, ФИО руководителя и т.п. Но на практике многое зависит от того, где именно допущена ошибка.
Если ошиблись в периоде или в ИНН, то лучше сдать исправленную форму. В противном случае налоговики, ориентируясь на правильный ИНН в своей базе данных, могут решить, что организация вовсе не сдала декларацию за данный период.
Бывают ситуации, когда исправлять декларацию при технических ошибках будет необходимо. При сдаче отчётности в электронном виде, если ошибки выявят при автоматической контрольной проверке, система не пропустит декларацию. Например — это неверное указание кода ИФНС, в которую сдают отчёт.
При незначительных опечатках, например, в ФИО директора, новый отчёт действительно можно не сдавать. Здесь важно учесть, что каждая «лишняя» уточнённая декларация привлекает внимание налоговиков к компании и повышает риск назначения выездной проверки (п. 4 ст. 89 НК РФ).
Как исправить ошибки, которые привели к недоплате налога
Налогоплательщик обязан исправить ошибки, если выяснилось, что в результате он недоплатил налог. В общем случае следует исправить ошибки в периоде, когда они были совершены и подать уточнённую декларацию (п. 1 ст. 54 НК РФ, п. 1 ст. 81 НК РФ).
Для налога на прибыль одна из типичных ошибок — включение части прямых расходов в состав косвенных. Косвенные расходы налогоплательщик может списать в текущем периоде в полном объёме, а прямые он должен включать только в той части, в которой они приходятся на проданную продукцию, товары, выполненные работы или оказанные услуги. Мы рассказывали как разделить прямые и косвенные расходы в налоговом учёте в этой статье.
При УСН налогоплательщики часто признают для налогового учёта расходы, которые не входят в закрытый список, приведённый в п. 1 ст. 346.16 НК РФ.
Кроме занижения суммы платежей в бюджет, подать уточнённую декларацию нужно в следующих случаях:
1. В исходной декларации была указана не вся необходимая информация (п. 1 ст. 81 НК РФ).
2. Налоговики по результатам камеральной проверки направили требование о внесении исправлений в декларацию и налогоплательщик не возражает (п. 3 ст. 88 НК РФ).
Однако налогоплательщик имеет право исправить ошибки, приведшие к занижению налога, в текущем периоде, если период, в котором допущена ошибка, определить невозможно (п. 1 ст. 54 НК РФ). В этом случае уточнённую декларацию подавать не нужно, все корректировки будут учтены в налоговой отчётности за текущий период. Для этого в декларации по налогу на прибыль есть специальная строка 400 приложения 2 к листу 02.
Также не нужно подавать уточнённую декларацию, если налог доначислен в ходе проверки и налоговики по её итогам не потребовали от налогоплательщика сдать новый отчёт (письмо ФНС РФ от 21.11.2012 № АС-4-2/19576).
Пример 5.
Компания из-за неверного распределения расходов между прямыми и косвенными занизила облагаемую базу по налогу на прибыль в третьем квартале 2022 года на 100 тыс. руб.
Ошибка была обнаружена во втором квартале 2023 года. В этом случае нужно провести исправление ошибки в регистре налогового учёта за 3 квартал 2022 года, сдать уточнённые декларации за 9 месяцев 2022 года и за 2022 год в целом, а также доплатить налог на прибыль в сумме 20 тыс руб. и пени.
Теперь предположим, что выявить период, в котором совершена ошибка, не удалось. В этом случае нужно включить 100 тыс. руб. во внереализационные доходы в периоде выявления — в декларацию за 1 полугодие 2023 года и далее в отчёты за 9 месяцев 2023 года и 2023 год.
Как исправить ошибки в налоговом учёте, которые привели к переплате налога
При переплате налога из-за ошибки налогоплательщик в общем случае не обязан подавать уточнённую декларацию, но имеет право это сделать (п. 1 ст. 81 НК РФ).
Такие ошибки часто возникают из-за того, что документы, подтверждающие расходы, приходят с опозданием, уже после закрытия периода и сдачи отчётности. В этом случае налогоплательщик имеет право принять их к учёту в текущем периоде.
Но есть ситуация, когда, по мнению Минфина, при переплате тоже обязательно подать уточнённую декларацию за прошедший период. Это случай, когда в прошедшем периоде из-за занижения расходов налог был переплачен, но в текущем периоде получен убыток (письмо Минфина РФ от 06.04.2020 № 03-03-06/2/27064).
Однако позиция Верховного Суда РФ по этому вопросу отличается от мнения налоговиков. Суд считает, что рассматривать результат расчётов с бюджетом (переплата или недоимка) следует не отдельно в периоде возникновения ошибки или в периоде корректировки, а в целом за все время с момента возникновения ошибки до даты корректировки. Если за указанный период в целом налог был переплачен, то исправлять ошибку можно в периоде обнаружения (определение ВС РФ от 12.04.2021 № 306-ЭС20-20307). Суды при рассмотрении подобных ситуаций в дальнейшем будут ориентироваться на позицию ВС РФ.
Ещё один особый случай относится к упрощёнке с объектом «Доходы». При этом спецрежиме налогоплательщик может уменьшить сумму налога на страховые взносы. Если он забыл это сделать ранее, то провести корректировку текущим периодом нельзя, так как уменьшить налог можно только за тот период, когда взносы были фактически уплачены. В этом случае для корректировки переплаты по налогу обязательно нужно будет подать уточнённую декларацию за прошедший период.
Как сдавать уточнённую налоговую декларацию и урегулировать расчёты по налогу
В общем случае НК РФ не регламентирует сроки предоставления уточнённой налоговой декларации. Есть только одно исключение. Если налоговики затребовали исправленную декларацию в рамках камеральной проверки, то её необходимо сдать в течение пяти дней после получения требования (п. 3 ст. 88 НК РФ). За нарушение этого срока предусмотрен штраф в размере 5 000 руб (п. 1 ст. 129.1 НК РФ).
В любом случае уточнённую декларацию нужно подать в ту ИФНС, где налогоплательщик зарегистрирован сейчас, вне зависимости от того, в какую инспекцию была подана первичная декларация. Сдавать новую декларацию нужно по той же форме и тем же способом, что была сдана первичная.
В новой декларации нужно заполнить все разделы, а не только те, в которых допущены ошибки. Суммы должны быть полные, а не разница между ошибочными и верными.
Номер корректировки на титульном листе нужно указывать, исходя из того, что первичная декларация имеет номер «0». У первой исправленной декларации будет номер «1», если потребуются еще исправления за тот же период, то номер «2» и т.д. В случае, если на момент выявления ошибки декларация за исправляемый период ещё не подана, то отчёт с верными данными нужно сдать, как первичный, с номером «0».
Чтобы не было вопросов от налоговиков, можно вместе с исправленной декларацией сразу предоставить пояснения, хотя формально такой обязанности у налогоплательщика нет. В общем случае пояснения можно составить в свободной форме, но для НДС есть специальный электронный формат (письмо ФНС РФ от 16.12.2016 № ММВ-7-15/682@).
Если по результатам исправления потребуется доплатить налог, то перед тем, как подать уточнённую форму, нужно сначала пополнить единый налоговый счёт (ЕНС). Переплата по ЕНС на момент подачи уточнённой декларации должна покрывать сумму неуплаченного налога и пени.
Если после подачи новой декларации сформируется положительное сальдо по ЕНС, то налогоплательщик может вернуть переплату (ст. 79 НК РФ) или зачесть её в счёт других платежей, своих или иного лица (ст. 78 НК РФ).
С 2023 года в связи с введением ЕНС не действует трёхлетнее ограничение на возврат или зачёт переплаты. Но речь идёт только о платежах, перечисленных после 01.01.2020 года. Излишне уплаченные до этой даты налоги и взносы не вошли в начальное сальдо по ЕНС на 31.12.2022. Поэтому вернуть эти суммы в 2023 году или позднее просто по заявлению не получится.
Чтобы вернуть налоги, уплаченные до 2020 года, налогоплательщик должен доказать в суде, что узнал о переплате позднее и этого момента ещё не прошло три года.
Что будет, если не исправлять ошибки в налоговом учёте
За искажение данных налогового учёта предусмотрена ответственность по статье 120 НК РФ. Это штраф до 30 тыс. руб., либо в размере 20% от суммы неуплаченного налога, если в результате нарушения была занижена налоговая база.
За неуплату или неполную уплату налогов или других обязательных платежей установлена ответственность по статье 122 НК РФ:
1. Штраф в размере 20% от неуплаченной суммы, если нарушение допущено неумышленно.
2. Штраф в размере 40% от недоимки — при наличии умысла. Например, если налогоплательщик использовал для снижения облагаемой базы «схемы» с участием фирм-однодневок.
Моё дело Бюро
Справочно-правовая система для бухгалтеров, юристов, кадровиков и профессиональный консалтинг