Как учесть затраты на аренду помещений?
Не так много компаний имеют в собственности недвижимость, чаще – бизнес арендует офисы, склады и производственные помещения. Как учесть такие затраты? Ответ на вопрос знает Тенгиз Бурсулая, ведущий аудитор ЗАО «АКФ “МИАН”».
К затратам на аренду помещений можно отнести расходы на: арендную плату; коммунальные услуги (если стоимость электроэнергии, тепла, воды и т. п., потребленных арендатором, возмещается сверх арендной платы); ремонт съемной площади. Рассмотрим на примерах бухгалтерский и налоговый учет этих расходов.
Арендная плата
Для начала расскажу о бухучете затрат на арендную плату. Стоимость съемного нежилого помещения в бухгалтерском учете арендатора отражается на забалансовом счете 001 «Арендованные основные средства» в оценке, установленной договором, на дату фактического получения недвижимости (Инструкция по применению Плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций, утвержденная Приказом Минфина от 31 октября 2000 г. № 94н).
Затраты на аренду нежилого помещения, которое используется в основной работе компании, признаются расходами по обычным видам деятельности (п. 5 и п. 7 Положения по бухгалтерскому учету «Расходы организации» ПБУ 10/99, утвержденного Приказом Минфина от 6 мая 1999 г. № 33н). Начисление арендной платы отражается ежемесячно по дебету счета 20 «Основное производство» и кредиту счета 76 «Расчеты с разными дебиторами и кредиторами». При перечислении суммы нужно сделать запись по дебету счета 76 и кредиту счета 51 «Расчетные счета».
Теперь поговорим о налогах. Передача имущества в аренду признается услугой (п. 5 ст. 38 НК РФ). По общему правилу, НДС, предъявленный организации, может быть принят к вычету на дату принятия услуг к учету на основании правильно оформленного счета-фактуры и при наличии соответствующих первичных документов (пп. 1 п. 2 ст. 171, п. 1 ст. 172 НК РФ).
Затраты арендатора на оплату стоимости коммунальных услуг (включая НДС) учитываются в составе расходов по обычным видам деятельности. Указанные расходы признаются в данном случае на дату получения расчетных документов от арендодателя.
Что касается налога на прибыль. Арендные платежи относятся к прочим расходам, связанным с производством и реализацией. Об этом сказано в подпункте 10 пункта 1 статьи 264 НК РФ. Напомню, что расходами признаются обоснованные и документально подтвержденные затраты (п. 1 ст. 252 НК РФ).
Налоговый кодекс перечень документов, которыми можно подтвердить расходы на аренду помещения, не устанавливает. Согласно официальной позиции (письма Минфина от 26 августа 2014 г. № 03-07-09/42594, от 24 марта 2014 г. № 03-03-06/1/12764, от 13 декабря 2012 г. № 03-11-06/2/145, от 13 октября 2011 г. № 03-03-06/4/118, от 9 ноября 2006 г. № 03-03-04/1/742, УФНС по г. Москве от 17 октября 2011 г. № 16-15/100085@), чтобы подтвердить такие затраты достаточно иметь: договор, составленный в соответствии с гражданским законодательством; акт приемки-передачи имущества; ежемесячный акт сдачи-приемки оказанных услуг (если обязанность его оформления предусмотрена контрактом); платежные документы, подтверждающие факт уплаты арендных платежей.
Коммунальные услуги
Стоимость коммунальных услуг, потребленных компанией, может возмещаться владельцу помещения сверх арендной платы на основании отдельного соглашения или договора, в котором указано, что арендатор возмещает собственнику метров его затраты на оплату таких услуг.
Затраты арендатора на оплату стоимости коммунальных услуг (с учетом НДС) учитываются в составе расходов по обычным видам деятельности (п. 5 и п. 7 ПБУ «Расходы организации» ПБУ 10/99, утвержденного Приказом Минфина от 6 мая 1999 г. № 33н, п. 2 ст. 346.11, пп. 3 п. 2 ст. 170 НК РФ). Указанные расходы признаются в данном случае на дату получения расчетных документов от арендодателя (п. 16 ПБУ 10/99).
В бухучете эти затраты на оплату коммунальных услуг арендодателю отражаются по дебету счетов учета затрат в корреспонденции с кредитом счета учета расчетов с арендодателем – например, счета 76 «Расчеты с разными дебиторами и кредиторами». При перечислении такой платы хозяину помещения производится запись по дебету счета 76 и кредиту счета 51 «Расчетные счета» (Инструкция по применению Плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций, утвержденная Приказом Минфина от 31 октября 2000 г. № 94н).
В бухучете на последнее число каждого месяца аренды арендатору необходимо сделать проводку:
ДЕБЕТ 20 (26, 44) КРЕДИТ 76 – отражена стоимость потребленных коммунальных услуг, возмещаемая арендодателю.
Теперь поговорим о налоговом учете. По поводу НДС: вычету подлежит налог, предъявленный поставщиками товаров (работ, услуг), приобретаемых для осуществления операций, признаваемых объектами обложения этим налогом (п. 2 ст. 171 НК РФ). Указанные вычеты производятся на основании счетов-фактур поставщиков (п. 1 ст. 172 НК РФ).
Что касается налога на прибыль. В целях его исчисления затраты арендатора на возмещение стоимости потребленных коммунальных услуг учитываются в составе материальных расходов (пп. 1 п. 2 ст. 253 и пп. 5 п. 1 ст. 254 НК РФ).
По разъяснениям фискалов (см. письма УФНС по г. Москве от 8 июня 2009 г. № 16-15/058069@, от 30 июня 2008 г. № 20-12/061162), расходы по оплате коммунальных услуг арендодателю должны быть документально подтверждены актами с расчетами коммунальных платежей и услуг связи, составленными арендодателем на основании счетов предприятий, оказавших услуги. При методе начисления стоимость потребленных коммунальных услуг учитывается в расходах на дату получения счетов и актов от арендодателя (п. 2 ст. 272, п. 1 ст. 252 НК РФ).
Затраты на ремонт
В соответствии с пунктом 2 статьи 616 Гражданского кодекса арендатор обязан поддерживать имущество в исправном состоянии, производить за свой счет текущий ремонт и нести расходы по содержанию имущества, если другое не установлено законом или договором.
Расходы по поддержанию основных средств в исправном состоянии, в том числе арендуемых ОС, являются тратами по обычным видам деятельности и включаются в себестоимость проданных товаров (п. п. 5, 7, 9 Положения по бухгалтерскому учету «Расходы организации» ПБУ 10/99, утвержденного Приказом Минфина от 6 мая 1999 г. № 33н).
На основании пунктов 16, 18 ПБУ 10/99 расходы по текущему ремонту помещения признаются в бухгалтерском учете на дату подписания акта приемки-сдачи выполненных работ. Такие затраты принимаются в сумме, определяемой исходя из цены и условий, установленных договором между организацией и поставщиком товаров (работ, услуг) (п. 6 ПБУ 10/99).
Расходы по ремонту арендуемых метров отражаются в учете торговой организации по дебету счета 44 «Расходы на продажу» в корреспонденции с кредитом счета 60 «Расчеты с поставщиками и подрядчиками» (План счетов бухгалтерского учета финансово-хозяйственной деятельности организаций и Инструкция по его применению, утвержденные Приказом Минфина от 31 октября 2000 г. № 94н).
Расходы по поддержанию основных средств в исправном состоянии, в том числе арендуемых ОС, являются тратами по обычным видам деятельности и включаются в себестоимость проданных товаров.
Сумма НДС, предъявленная поставщиком товаров (работ, услуг), отражается по дебету счета 19 «Налог на добавленную стоимость по приобретенным ценностям» в корреспонденции с кредитом счета 60. Уплаченную сумму налога организация имеет право принять к вычету при наличии счета-фактуры и документов, подтверждающих оплату работ (пп. 1 п. 2 ст. 171, п. 1 ст. 172 НК РФ).
НДС отражается в учете по дебету счета 68 «Расчеты по налогам и сборам» в корреспонденции с кредитом счета 19.
Для целей налогообложения прибыли траты на ремонт арендуемого помещения относятся к прочим расходам, связанным с производством и реализацией (пп. 2 п. 1 ст. 253, ст. 260 НК РФ).
При признании расходов методом начисления такие затраты признаются в качестве расхода в том отчетном периоде, в котором они были осуществлены, вне зависимости от их оплаты (п. 5 ст. 272 НК РФ). Они являются косвенными (ст. 320 НК РФ).
Помогайте вашему бизнесу развиваться
 Бесценный опыт решения актуальных задач, ответы на сложные вопросы, специально отобранная свежая информация в прессе для бухгалтеров и управленцев. Выберите из нашего каталога >>
Что такое издержки, и как их рассчитать
Если вы открываете свой бизнес, то точно должны изучить тему издержек. Правильные расчеты помогут не только получать хорошую прибыль, но и развивать дело в правильном направлении. Подробнее – в нашем тексте.
Что такое издержки
Пару лет назад Алексей открыл свое дело по производству автозапчастей. Средняя цена одной детали – 7 тысяч рублей. На ее изготовление, доставку и продажу компания тратит 4 тысячи рублей. Именно эта цифра и будет считаться издержкой.
Проще говоря, издержками называют расходы компании на создание и реализацию продукта. Сюда входят не только покупка материалов, но и оплата труда работников.
Рассчитывают издержки для нескольких целей. Например, чтобы определить ценник товара. Слишком низкий приведет бизнес к убыткам, а завышенный – к невостребованности продукта.
Но все же основные задачи при подсчете издержек – избавление от ненужных трат и составление плана по дальнейшему развитию бизнеса.
Представим, что Алексею для изготовления деталей необходимо купить определенное количество металлических сплавов. Он может взять недельную партию по завышенной цене или месячную со скидкой в 5%.
В первом случае незапланированные траты приведут к повышению цены на запчасти, во втором – к нехватке средств на другие цели и недостатку места на складе. Алексею предстоит рассчитать издержки по обоим сценариям и решить, какой из них финансово выгоднее.
Чтобы бизнес работал на достойном уровне, необходимо закупать качественные материалы и нанимать профессиональных работников. Все это требует немалых трат.
Если у компании возникли финансовые сложности, Совкомбанк может вас выручить. В банке доступны кредиты для предпринимателей по выгодным условиям.
Совкомбанк поддерживает инициативы и начинания и предлагает кредит самозанятым сроком до пяти лет. Вы можете оформить кредит до 5 млн рублей на любые цели, предоставив минимальный пакет документов. Удобный калькулятор поможет рассчитать финансовую нагрузку и покажет, сколько нужно платить каждый месяц. Оформите заявку прямо сейчас, чтобы получить быстрое одобрение, а деньги доставит курьер.
Виды издержек
В экономике существует несколько классификаций издержек. Выбирать ту или иную стоит с учетом специфики компании и .
Разберем наиболее распространенные классификации.
Постоянные и переменные
Постоянными считаются издержки, которые не зависят от объема производимых товаров. Расходы из месяца в месяц остаются теми же.
- аренду;
- платежи за коммунальные услуги;
- часть зарплат работников;
- финансовое и бухгалтерское обслуживание;
- налоги;
- переплату по кредитам.
В случае с переменными издержками важно, работает ли предприятие на износ или полностью встало. Чем больше выпущенных продуктов, тем выше расходы.
Такими затратами считаются:
- покупка всего необходимого для создания продукта;
- его транспортировка;
- часть зарплаты, зависящая от отработанного времени.
Переменные издержки делят еще на три группы. Если часть расходов пропорциональна выпуску товаров, ее назовут пропорциональной. Также затраты могут расти медленнее или быстрее объемов производства, тогда говорят о дегрессивных и прогрессивных издержках соответственно.
Прямые и косвенные
Чтобы определить вид издержки по этой классификации, нужно знать затраты на один продукт.
Например, ваша компания изготавливает торты. На выпечку одного кондитерского изделия понадобится определенное количество муки, дрожжей, молока, яиц и сахара. Их отнесут к прямым затратам.
То есть в эту графу записывают расходы на:
- сырье и материалы;
- упаковку;
- зарплату сотрудникам, изготовившим продукт;
- коммунальные расходы (иногда).
Но для выпечки и продажи торта также потребуются помещение, оборудование, маркетинговый план. При этом рассчитать затраты на одно изделие нельзя. Поэтому их мы отнесем к косвенным расходам.
Обычно в этот список входят издержки на:
- аренду площади;
- покупку и ремонт оборудования;
- работу административного и управленческого персонала;
- продвижение продукта на рынке.
Производственные и непроизводственные
Не все затраты идут на создание продукта. Именно этот критерий лежит в основе классификации.
Например, нельзя испечь торт без продуктов и работника. А еще этого не получится сделать без оборудования и электроэнергии. Поэтому расходы на них будут считаться производственными. К ним также относят издержки на:
- ремонт производственной площадки;
- аренду и покупку оборудования;
- зарплату сотрудников, участвующих в разработке продукта.
Но производство торта – только одна из задач компании. Его сотрудники также должны рекламировать его, доставлять в магазин, рассчитывать прибыль от продаж. Все это не относится к созданию товара, поэтому эти расходы определяют в графу непроизводственных издержек. Сюда также входят:
- аренда офиса и оплата коммунальных услуг;
- ремонт в офисном здании;
- покупка мебели и всего необходимого;
- страхование.
Релевантные и нерелевантные
Релевантными называют издержки, которые связаны с решениями руководителей. Их делят на четыре большие группы:
- будущие денежные потоки: руководители вводят нововведения, на их реализацию в будущем потребуются средства;
- устранимые: если руководители не примут решение, расходов не будет;
- альтернативные: средства, которые компания не получит из-за решения директора;
- инкрементальные: деньги, которые нужны для запуска новой продукции или дополнительной партии.
Нерелевантные издержки – это те, на которые не влияют принятые решения. Их также делят на четыре группы:
- невозвратные: деньги, потраченные в прошлом и не влияющие на прибыль в настоящем (реклама);
- обязательные: траты, которых нельзя избежать (страховые взносы);
- неденежные: расходы, не влияющие на получение средств (износ оборудования);
- общехозяйственные накладные: траты, обеспечивающие работу и управление предприятия в целом (например, расходы на ПО).
Пока классификация выглядит не совсем понятно, поэтому дополнительно объясним на примере.
Алексей закрывает один из филиалов компании, потому что он не приносит ожидаемой прибыли. Перед этим ему необходимо разделить издержки на релевантные и нерелевантные.
К первым он отнесет те, что перестанут существовать после закрытия:
- зарплату сотрудников филиала;
- компенсации за увольнение;
- расходы на создание продукции.
Нерелевантными будут считаться расходы, не связанные с закрытием филиала:
- аренда головного офиса;
- зарплата гендиректора;
- выплаты сотрудникам, которых не уволили.
Контролируемые и неконтролируемые
Разница между этими видами проста: на одни руководитель может повлиять, а на другие – нет. Поэтому к контролируемым издержкам мы отнесем:
- расходы на сырье и материалы: можно купить меньше или больше;
- зарплаты: при выполнении плана денег будет больше;
- налоги: при смене системы налогообложения на более выгодную затрат станет меньше.
Неконтролируемыми расходами считаются:
- проценты по кредиту: их может изменить только банк;
- плата за аренду: последнее слово остается за арендодателем;
- страховые взносы .
Необязательно брать на себя все обязанности по ведению бизнеса. Часть из них можно передать нашему банку. Например, по ведению налоговой отчетности.
Не хотите нанимать бухгалтера в штат, а сами не справляетесь с налоговой отчетностью? У клиентов Совкомбанка есть простой выход из такой ситуации — онлайн-отчетность в ФНС.
Как рассчитать издержки
Теперь попробуем рассчитать издержки. За основу возьмем первую классификацию, ее предприниматели используют чаще.
Постоянные и переменные издержки помогают вычислить общие, предельные и средние расходы. У каждой из них есть своя формула расчета и цели.
- Общие издержки
Чтобы вычислить их, сложите постоянные и переменные издержки.
Формула: TC = VC + FC
TC (total cost) – общие издержки
VC (variable cost) – переменные издержки
FC (fixed cost) – постоянные издержки
Результат поможет руководству спрогнозировать объем производства, ожидаемую прибыль/убыток, необходимость наращивания/сокращения мощностей.
- Предельные издержки
Они показывают, насколько изменилась стоимость одного продукта при росте/сокращении производства. Для этого изменение общих издержек нужно разделить на изменение объема выпущенной продукции.
Формула: MC=∆TC/∆Q
MC (marginal cost) – предельные издержки
∆TC (total cost) – изменение общих издержек
∆TQ (total quantity) – изменение объема выпущенной продукции
Результаты расчетов показывают, как выпуск дополнительной продукции повлияет на будущие расходы и прибыль.
- Средние издержки
Средние издержки еще называют себестоимостью продукта. Она помогает рассчитать минимальную стоимость товара и эффективность вложений в него.
Формула: ATC = TC/Q
ATC (average total cost) – средние издержки
TC (total cost) – общие издержки
Q (quantity) – совокупный объем производства
Пример расчета
Вернемся к нашему герою Алексею. Проведем небольшой анализ издержек за год. За это время его фирма изготовила 15 тысяч автозапчастей.
Категория расходов
Постоянные издержки
Переменные издержки
Выплаты по кредиту
Сырье для изготовления деталей
2 020 000 рублей
1 775 000 рублей
Сначала рассчитаем общие издержки , для этого сложим все расходы:
2 020 000 + 1 775 000 = 3 795 000 рублей
Эти цифры понадобятся нам для расчета средних издержек или себестоимости одного продукта. Она будет равна:
3 795 000 / 15 000 = 253 рублям
Осталось вычислить предельные издержки. Для этого представим, что компания выпускает 1 225 деталей в месяц, соответственно, 14 700 за год. Но в один из рабочих месяцев мастера изготовили на 300 запчастей больше. На это дополнительно ушло 40 тысяч рублей.
Теперь подставляем эти цифры в формулу. Так мы поймем, сколько стоила каждая дополнительная деталь:
40 000 / 300 = 133,3 рубля
Как мы уже говорили, на основе этих вычислений руководители смогут рассчитать более важные экономические показатели. Например, точку безубыточности, запас финансовой устойчивости, рентабельность дела. А это поможет вам развить бизнес и увеличить доход. Дерзайте!
Издержки
Издержки — это все затраты, которые несет бизнес при создании своего продукта. Это расходы на покупку сырья, транспортировку, переработку, хранение и продажу. Издержки напрямую влияют на себестоимость и отпускную цену продукции.
Зачем рассчитывать издержки
Любой бизнес работает на получение прибыли. Подсчет издержек поможет установить правильную цену на товар. Если неправильно учесть расходы, цена может оказаться слишком низкой и бизнес не сможет зарабатывать. Если завысить цену, в условиях конкуренции товар может оказаться ненужным и бизнес снова не сможет получить прибыль.
Также знание издержек позволяет не только рассчитывать доходность бизнеса здесь и сейчас, но и прогнозировать его развитие в будущем. Верные расчеты помогут запланировать прибыльность, выявить убыточные направления и найти точки роста.
Еще расходы уменьшают размер налогов, если компания или ИП работает на УСН «Доходы минус расходы» или ОСН. Верный расчет и учет издержек позволит снизить налогооблагаемую базу.
Виды издержек
Есть много классификаций издержек, но мы расскажем только о трех самых распространенных.
Переменные и постоянные издержки. Переменные издержки — это все затраты, которые зависят от объема производства. Чем больше продукции выпускает компания или ИП, тем выше эти расходы. К ним относятся такие затраты:
- на покупку сырья, материалов и товаров для перепродажи;
- на перевозку сырья и готовой продукции;
- на электроэнергию, водоснабжение и топливо;
- на услуги сторонних фирм;
- на сдельную оплату труда.
Постоянные издержки не зависят от объемов производства. Они одинаковые, когда работа стоит и когда бизнес работает на пределе. К ним относят такие расходы:
- на аренду;
- на амортизацию;
- на коммунальные затраты без счетчиков;
- на банковское обслуживание, бухгалтерские услуги, аудит, юридические консультации;
- на зарплату административно-управленческого персонала;
- на проценты по кредитам.
Размеры постоянных издержек могут меняться. Если бизнес работает плохо, можно сократить арендные площади и вместе с тем сократить расходы.
Прямые и косвенные. Прямые издержки предприятия — те, что закладывают в себестоимость конкретного продукта. Это сырье, комплектующие, упаковка товара, заработная плата сотрудникам, которые работают на производстве, и все, что можно отнести к затратам на продукт.
Косвенные издержки обычно не включают в себестоимость конкретного продукта, работы или услуги, они учитываются в расходах отдельно. Например, это затраты на аренду, маркетинг, административный персонал.
Производственные и непроизводственные. Разделение связано с тем, влияют ли издержки на процесс производства товаров, работ или услуг. Если нет, это непроизводственные издержки. Например, затраты на продажу готовой продукции, заработная плата административных сотрудников, аренда, страхование и другие.
В производственные издержки включают:
- затраты на сырье и материалы — древесина для мебели, бумага для книги, ткань для постельного белья;
- заработная плата работников — тех, кто непосредственно занимается производством продукции. Например, швея шьет белье или столяр делает мебель;
- накладные расходы — сюда относят вспомогательные материалы, аренду оборудования, амортизацию и прочее.
Релевантные и нерелевантные. Релевантные издержки — те, что зависят от решений, которые принимает руководство. Обычно к ним относят:
- будущие денежные потоки — то, что потратят в будущем в связи с принятым решением;
- устранимые затраты — расходы, которых можно избежать, если решение не будет принято;
- альтернативные расходы — то, что не удастся получить в результате внедрения управленческого решения;
- инкрементальные затраты — то, что возникнет в результате расширения производства или изготовления новой партии продукта.
Нерелевантные издержки возникают вне зависимости от принятия решений. Их не учитывают при проведении управленческого анализа. К ним относят:
- невозвратные — расходы, которые компания понесла в прошлом, и они не оказывают влияние на будущие денежные потоки, например затраты на рекламу нельзя вернуть;
- обязательные — будущие расходы, которых невозможно избежать, например налоги;
- неденежные — те, которые не влияют на денежные потоки, например амортизация;
- общехозяйственные накладные расходы — общие и административные расходы, например расходы на программное обеспечение для управления компанией.
Компания думает о ликвидации и подсчитывает затраты. В таком случае к релевантным затратам можно отнести зарплату директора и уволенных работников, компенсации им, а к нерелевантным — аренду и коммунальные платежи.
Контролируемые и неконтролируемые. Названия в этой классификации издержек говорят сами за себя: на размер одних бизнес может влиять, на размер других — нет.
Считается, что компания или ИП может управлять такими расходами:
- на закупку сырья и материалов — покупать больше или меньше;
- на зарплату и систему поощрений для сотрудников;
- на налоговые платежи, если можно выбрать другую, более выгодную систему налогообложения.
А вот эти затраты изменить не получится:
- выплата задолженности кредиторам;
- аренда склада и офиса — можно поторговаться, но решение все равно принимает арендодатель;
- налоги, сборы и страховые взносы, если выбрана оптимальная система налогообложения.
Чтобы оптимизировать расходы, стоит выявить издержки, на размер которых бизнес не может повлиять, и сфокусироваться на контролируемых издержках.
Как сократить издержки
Есть много способов уменьшить расходы:
- автоматизировать процессы;
- урезать отдельные расходы;
- перенести часть бизнес-процессов на аутсорс, например бухгалтерию;
- избавиться от простоев;
- проанализировать продукты и, возможно, изменить ассортимент;
- пересмотреть маркетинговую стратегию;
- воспользоваться мерами поддержки от государства, чтобы снизить налоговую нагрузку.
Главное, чтобы сокращение издержек не привело к ухудшению качества или спроса на продукты бизнеса. Поэтому иногда эффективнее не урезать, а наоборот, повысить отдельные статьи расходов, чтобы повысить эффективность бизнеса в целом.
Что такое постоянные и переменные издержки и как их считать
При расчете себестоимости, определении стратегии, анализе трат компании обязательно учитываются постоянные и переменные издержки производства. Рассказываем, что входит в обе группы и как затраты влияют на управленческие решения.
Постоянные издержки
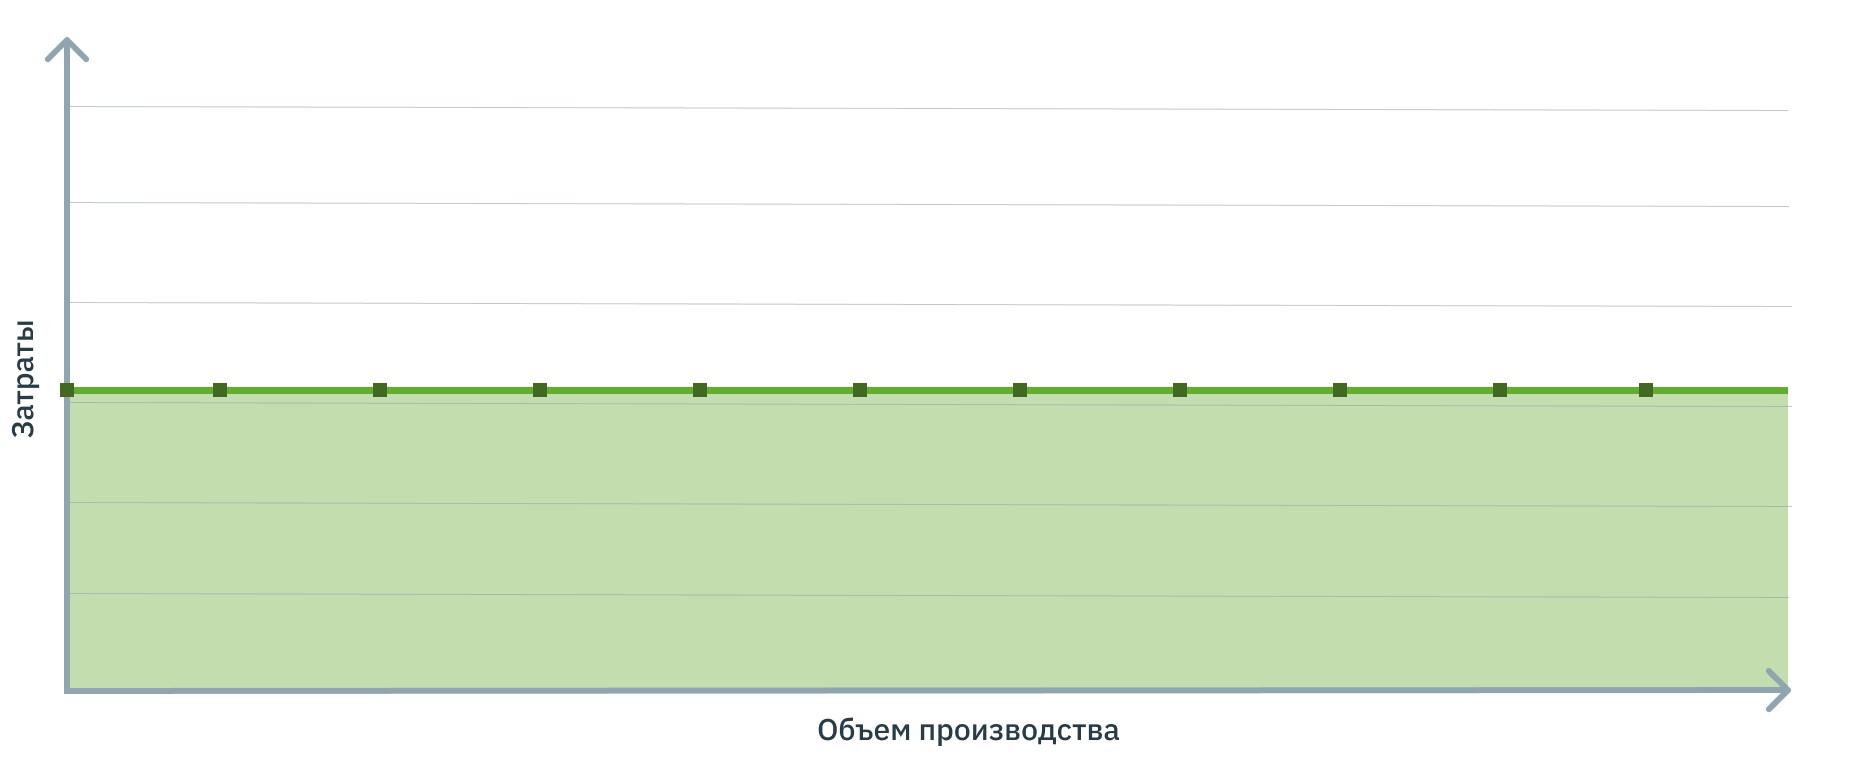 Сколько бы продукции вы не произвели, сумма постоянных издержек не изменится
К постоянным издержкам относятся:
- Оплата аренды производственных и офисных помещений.
- Зарплата административного и управленческого персонала, то есть тех, кто прямо не связан с производством.
- Амортизация зданий, оборудования, программного обеспечения, транспорта.
- Некоторые коммунальные платежи – те, что не связаны с производством, например, электричество в офисе.
- Налоги и взносы с заработной платы сотрудников на окладе.
- Оплата услуг других организаций, например, охранного предприятия или клининговой компании.
- Проценты по кредитам, банковское обслуживание, услуги аудита и другие.
Постоянные издержки в краткосрочном периоде не меняются, а вот в долгосрочном могут уменьшаться или увеличиваться. Так, например, постоянные расходы возрастают из-за повышения платы за аренду или роста зарплаты административных работников. По этой причине в управленке такие расходы называют условно-постоянными.
Главное преимущество постоянных издержек производства для управленческого учета – их можно спрогнозировать и заранее занести в платежный календарь. Так вы точно будете знать, сколько денег потребуется и сможете вовремя скорректировать бюджет, если обнаружится нехватка средств.
Их также можно использовать для формирования прогнозной себестоимости, особенно в случае с услугами, где составляющая переменных издержек может быть не так велика. Подробно о расчете себестоимости услуг рассказали в видео ↓
Ну а главный минус – платить придется, даже если за период не произведено и не реализовано ни одной единицы продукции.
Adesk облегчит процесс разнесения постоянных расходов
Внесите постоянные издержки один раз, укажите периодичность платежей, и сервис сам продублирует расходы на будущие периоды.
Как рассчитать средние постоянные издержки
Обычно постоянные издержки считают общей суммой, то есть берут период, складывают все обязательные платежи и из полученного числа делают выводы – много это или мало.
Но иногда просто знать сумму постоянных издержек недостаточно, ведь этот показатель никак не привязан к объему производства. Чтобы их соотнести, используется формула расчета средних постоянных издержек. Этот показатель позволяет понять, какая доля регулярных затрат приходится на одну единицу продукции.
Мебельная фабрика «Ясень» имеет собственное производство и офис с административным персоналом. Постоянные затраты компании составляют 180 000 ₽ в месяц. За первый квартал компанией было произведено 300 шкафов-купе.
Средние постоянные издержки = 180 000*3 / 300 = 1800
1800 ₽ постоянных затрат приходится на каждый шкаф-купе. При уменьшении объема производства, доля постоянных затрат на единицу продукции будет расти, при увеличении – падать.
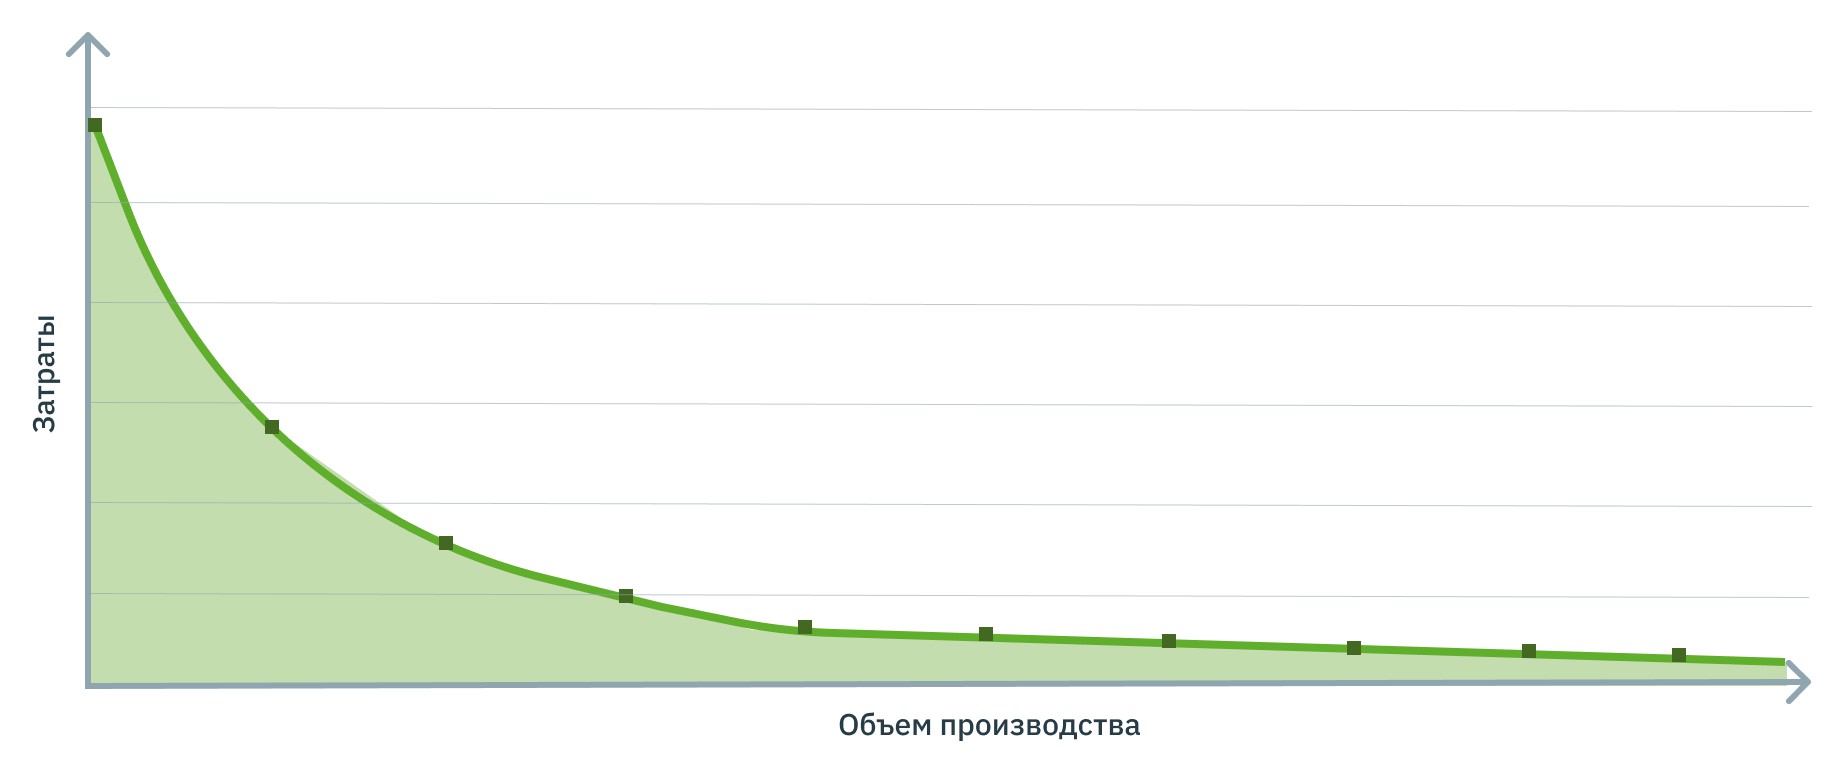 На графике: зависимость средних постоянных издержек от объема производства. Чем больше продукции произведено, тем меньше постоянных затрат приходится на каждую единицу
Периодический расчет средних постоянных издержек позволяет изменить стратегию работы предприятия и правильно рассчитать себестоимость. Так, например, если средние постоянные издержки выросли, руководителю имеет смысл проверить, выполняется ли план производства и продаж или не выросла ли аренда.
Что еще нужно знать о расчете постоянных издержек:
- Если у вас несколько филиалов, считайте постоянные издержки по каждому из них. Так вы сразу увидите, если доля расходов в общей выручке по конкретной точке выше, и сможете вовремя принять меры.
- Если бизнес проектный, издержки также нужно рассчитывать по каждому проекту в отдельности. Общие издержки, которые относятся ко всем направлениям, лучше делить пропорционально объему производства.
Переменные издержки
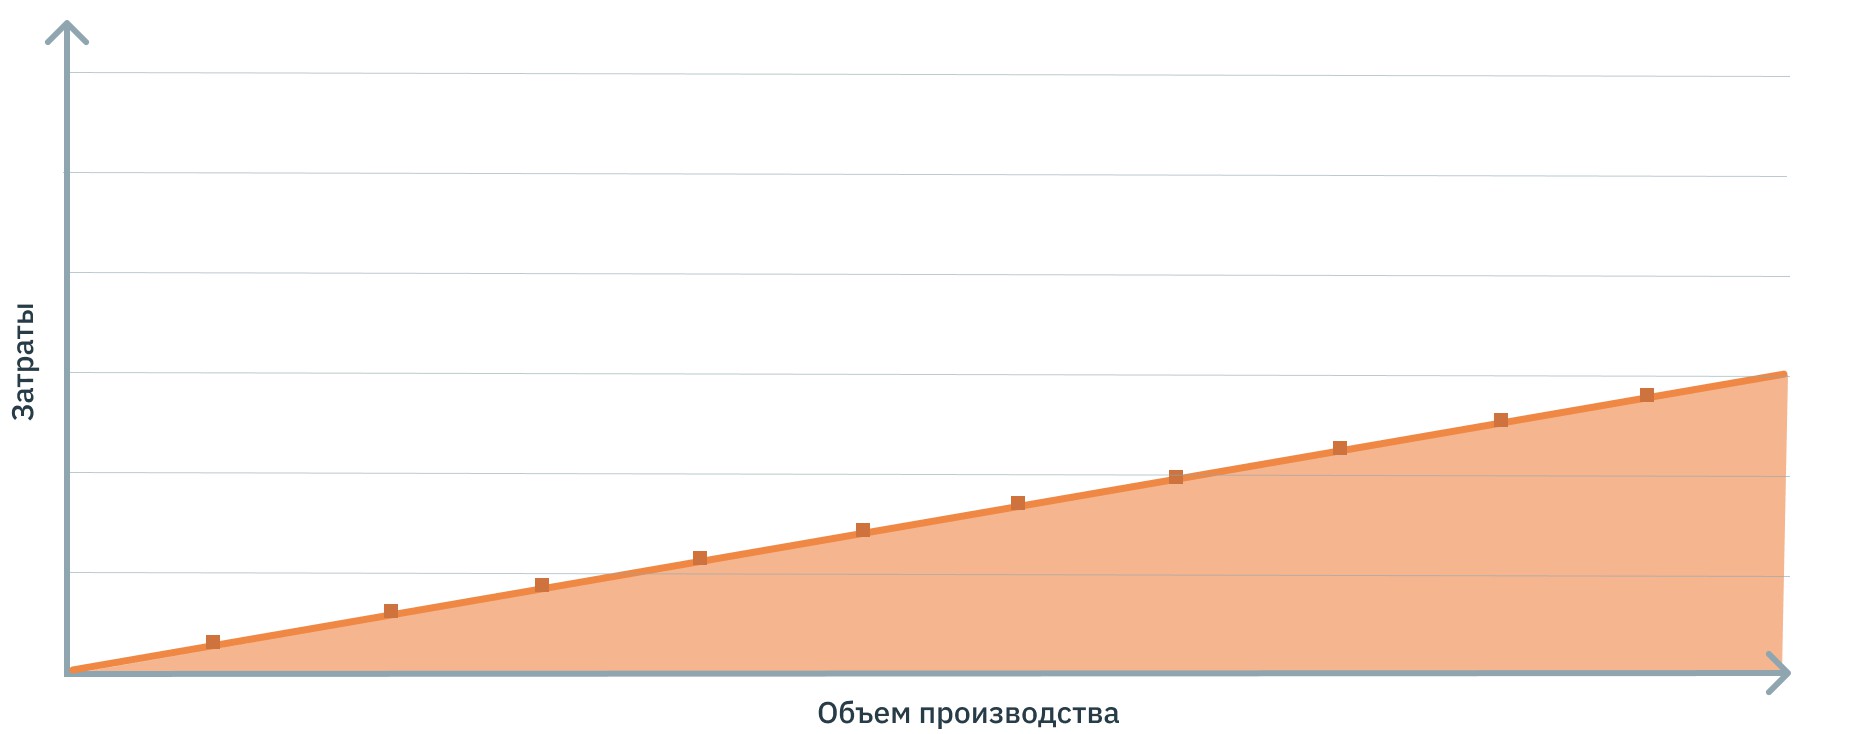 Переменные издержки падают, если объем производства уменьшился и растут, если производить стали больше
К таким издержкам относятся:
- Сырье и материалы для производства товаров.
- Затраты, связанные с доставкой продукции до вашего склада или покупателя.
- Услуги других фирм, необходимых для производства, например, оплата настройки станков.
- Сдельная часть зарплаты рабочих.
Переменные издержки производства делятся на три подвида. Чаще всего в управленческом учете такая градация не используется, поэтому кратко:
- Пропорциональные– сумма издержек равномерно увеличивается в зависимости от количества выпускаемой продукции. Например, для создания 1 стула нужно сырья на 1 000 ₽, для 2 – на 2 000, для 10 – на 10 000 и так далее.
- Дегрессивные– затраты снижаются вместе с объемом производства. Такое случается, когда поставщики дают скидку на сырье от определенного количества штук или килограммов. В итоге каждая последующая единица обходится дешевле.
- Прогрессивные– сумма затрат растет вместе с объемом производства. Например, сотрудник получает 100 ₽ с каждого сделанного стула. Достигнув порога в 20 стульев, ставка повышается до 120 ₽. Начиная с 21 стула затраты будут прогрессировать, то есть увеличиваться.
Чем больше переменных издержек по отношению к постоянным, тем устойчивее бизнес, но прогнозировать такие затраты сложно. Как вариант, можно провестиABC XYZ анализ, чтобы найти самые востребованные товары, прикинуть спрос на них и рассчитать примерные издержки на период. Но даже такой подход не будет на 100% точным.
Как рассчитать средние переменные издержки
Переменные издержки фирмы, в отличие от постоянных, прямо связаны с объемом производства, но их сумма все равно не помогает оценить долю переменных затрат в единице продукции.
Чтобы понять, какая часть от конечной цены приходится на переменные издержки, нужно посчитать средний показатель.
Мы помним, что за квартал мебельная фабрика «Ясень» произвела 300 шкафов-купе. Переменные затраты на это количество составляют 220 000 ₽.
Средние переменные издержки = 220 000*3 / 300 = 2200 ₽
Средние переменные издержки не привязаны к объему производства. Неважно, произведете вы 3 шкафа или 30 – доля затрат на единицу товара всегда будет составлять 2200 ₽.
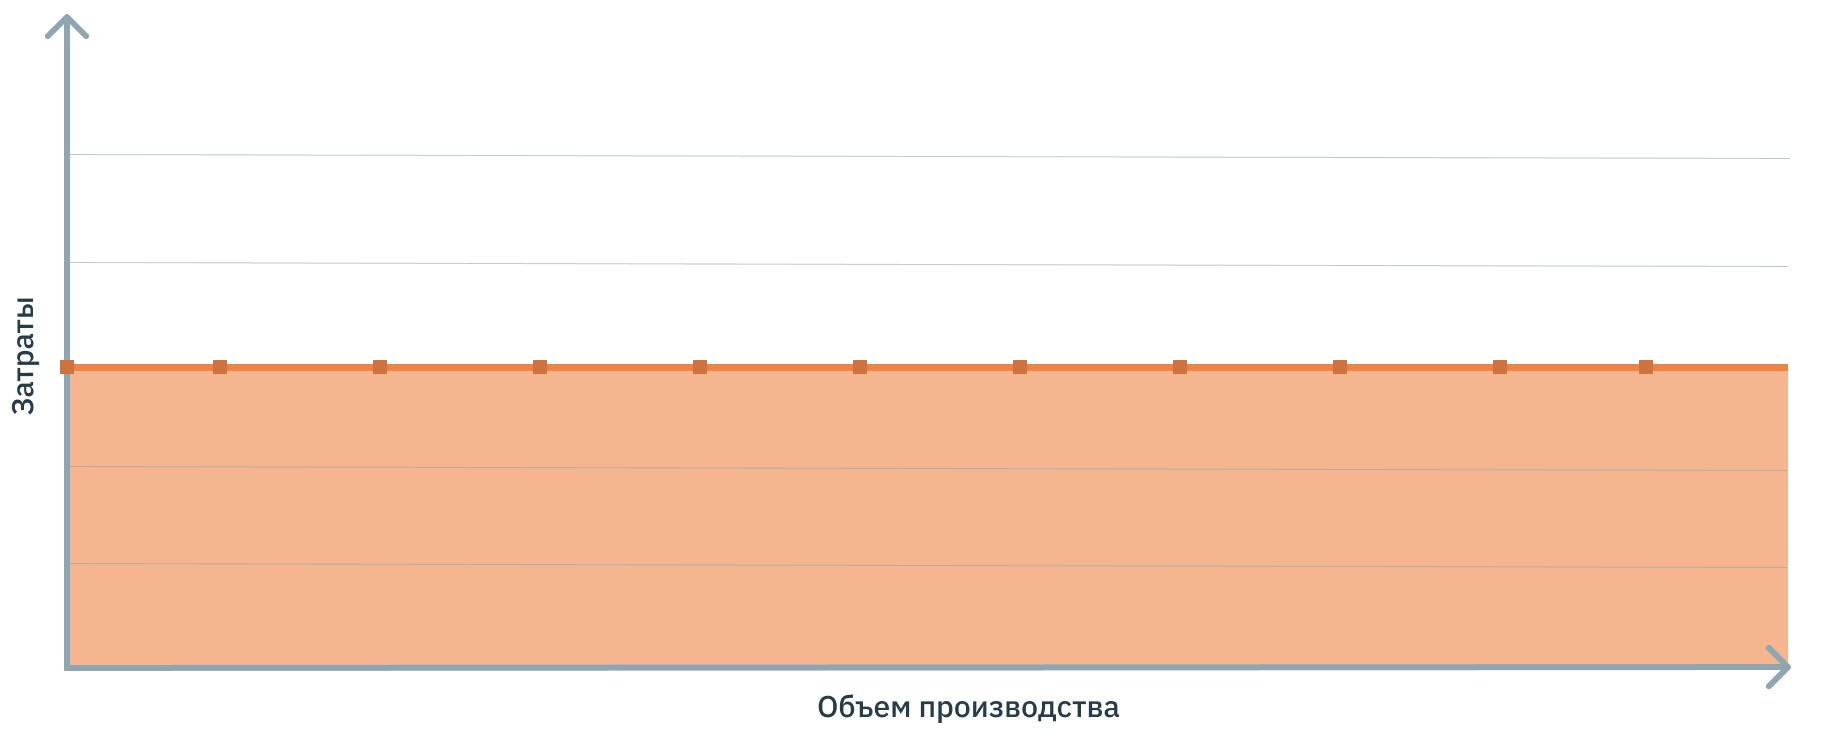 На графике: зависимость средних переменных издержек от объемов производства. Если показатель меняется, значит изменилась стоимость сырья, оплата работников или подорожало обслуживание станков
Как сократить постоянные издержки или перевести их переменные
Для устойчивости бизнеса важно, чтоб доля постоянных издержек была ниже, чем переменных – это позволяет компании не работать в убыток, когда заказов мало или нет вообще. Чтобы постоянных затрат стало меньше, попробуйте пересмотреть их – от части можно отказаться, а некоторые превратить в переменные.
- Уменьшить арендуемую площадь.Подумайте, действительно ли вам нужен офис на 500 квадратов и складское помещение, половина которого пустует? Если нет, от части арендуемой площади можно отказаться или заменить ее вариантом поменьше. Помочь в сокращении площадей может и перевод офисных сотрудников на удаленку.
- Перейти на арендованное оборудование. Если для производства товаров нужно дорогое и сложное в обслуживании оборудование, возможно дешевле для компании взять его в аренду, а не покупать.
- Отдать часть работ на аутсорс. Бухгалтерия, уборка помещений, транспортные услуги – для этого необязательно нанимать штатных сотрудников. Посчитайте, может экономичнее выйдет раз в месяц платить бухгалтеру за отчетность в налоговую, чем выплачивать полноценную зарплату.
- Перевести производственных сотрудников на почасовую плату. В этом случае работники будут получать стандартную часовую ставку без привязки к объему производства. Но у этого метода есть недостаток – у персонала может пропасть мотивация работать быстро.
- Грамотно распоряжаться остатками на складе.Не храните излишки товаров или невостребованные позиции, чтобы не занимать складскую площадь. Заполняйте склад с учетом спроса, чтобы уменьшить размер помещения и снизить стоимость аренды.
Заключение
Размер и соотношение постоянных и переменных издержек напрямую зависит от того, чем занимается бизнес. Так, например, компании оказывающие услуги или удаленно занимающейся разработкой почти не имеют постоянных затрат, а вот производства не смогут без них функционировать. Если в финансовой структуре вашего бизнеса есть место и для тех, и для других расходов, поддерживайте равновесие между ними – это важно для стабильности компании и ее бесперебойного функционирования.