Сдача отчётности ИП через личный кабинет налогоплательщика
Для сдачи налоговой и бухгалтерской отчётности ФНС разработала сервис, который доступен на официальном сайте ведомства.
Чтобы сдать отчётность через этот сервис, индивидуальному предпринимателю необходима электронная подпись и специальная программа для подготовки файла с отчётностью к загрузке на сервер налоговой.
Рассказываем, как воспользоваться этим сервисом, чтобы сдать отчётность через личный кабинет налогоплательщика.
Что потребуется ИП для сдачи отчётности через ЛК налогоплательщика
Отчётные документы в электронном виде должны быть подписаны электронной подписью. При этом ИП должен использовать только квалифицированную электронную подпись.
Для сертификата ключа проверки электронной подписи необходим специальный носитель (токен). Кроме того, для работы с электронной подписью нужна программа криптозащиты, например, КриптоПро CSP .
Чтобы подготовиться к работе с электронной подписью и настроить необходимое ПО, воспользуйтесь руководством пользователя .
Проверка электронной подписи в личном кабинете на сайте ФНС
Сначала налогоплательщик должен проверить работу ключа электронной подписи. Проверка осуществляется непосредственно при авторизации в личном кабинете. Подключите ключевой носитель (токен) к ПК, откройте сайт ФНС и на странице авторизации выберите пункт «Ключ ЭП»

На экране «Доступ с помощью КСКПЭП» перейдите к третьему пункту и ознакомьтесь с инструкцией системы. Установите сертификаты, указанные в инструкции, а также сертификат КЭП, полученный в УЦ. Установку сертификата КЭП в хранилище сертификатов можно выполнить по нашей инструкции .

Чтобы проверить электронную подпись, нажмите кнопку «Начать проверку». Если все действия выполнены верно, налогоплательщик сможет войти в личный кабинет с помощью электронной подписи.
Получение идентификатора абонента
Чтобы ИП мог сдать отчётность через личный кабинет налогоплательщика, необходим уникальный идентификатор абонента, который присваивается налоговым органом при регистрации ЭП. Без него сдача отчётности через сервис ФНС невозможна.
Получить идентификатор можно на специальном портале ФНС. Чтобы зарегистрироваться, укажите адрес электронного почтового ящика и пароль. После регистрации пользователя появится сообщение о том, что идентификатор абонента ещё не присвоен.

Чтобы получить идентификатор, нужно зарегистрировать сертификат электронной подписи. Для этого необходимо выгрузить файл с сертификатом из программы криптографической защиты. Если вы выбрали КриптоПро, выполните следующие действия:
-
1.Откройте меню Пуск и в папке с программой откройте «Сертификаты пользователя».


Вернитесь ко вкладке браузера с сервисом самостоятельной регистрации налогоплательщиков для сдачи налоговой отчётности и нажмите «Зарегистрировать сертификат». Выберите созданный файл и передайте его на регистрацию.

После регистрации сертификата в верхнем поле должен появиться идентификатор абонента.
Подготовка отчёта ИП
Перед отправкой отчётности через ЛК налогоплательщика ИП необходимо подготовить её с помощью программы «Налогоплательщик ЮЛ». Скачать программу можно на сайте ведомства.
При запуске программы нужно выбрать профиль налогоплательщика и указать информацию о предпринимателе


В Навигаторе, который находится в левой части окна, в разделе «Документы» выберите необходимый пункт. Например, «Документы по НДФЛ» → «3-НДФЛ и 4-НДФЛ», если собираетесь подготовить декларацию по НДФЛ, или «Налоговая отчётность» — если декларацию по УСН или ЕСХН. Нажмите кнопку «Создать» и выберите соответствующий документ.


По выбранному документу будет создана форма отчётности. Некоторые поля в ней будут заполнены автоматически (ФИО, ИНН и прочие реквизиты, которые вы указали при создании профиля налогоплательщика). Остальные нужно будет заполнить вручную. Для расчёта суммы налога на верхней панели необходимо нажать кнопку «Р», а для проверки правильности заполнения формы по контрольным соотношениям — кнопку «К».

Если ошибок в декларации нет, система сообщит, что проверка пройдена. При наличии ошибок программа покажет, в каких полях указаны некорректные данные.
Теперь нужно скачать декларацию в виде файла с транспортным контейнером, нажав кнопку загрузки в верхнем меню. При формировании транспортного контейнера потребуется прописать путь для сохранения файла и указать идентификатор абонента. Отчётный документ будет загружен в указанную папку.

Отправка отчёта ИП
Чтобы отправить отчётность в налоговый орган через ЛК налогоплательщика, перейдите на страницу сервиса и нажмите кнопку «Войти».

На главной странице профиля укажите основную информацию и перейдите во вкладку «Загрузка файла». Выберите файл контейнера и нажмите «Отправить».

В списке переданных файлов появится отправленный отчёт со статусом «В ожидании». Как только документ будет представлен в налоговую, статус изменится на «Завершено (успешно)».
Как видно, на подготовку и отправку отчетности через сервисы налоговой приходится тратить немало времени, поэтому сдача отчетных документов через специальные системы сдачи электронной отчётности более удобна. Сервис 1С-Отчетность позволит сэкономить время, отправляя отчетность в один клик. Кроме того, система снабжена широким набором функций и имеет гибкую тарифную сетку.
Как заполнить декларацию по УСН
УСН — это упрощенная система налогообложения. Все компании и ИП на УСН сдают налоговую декларацию раз в год. Рассказываем, как правильно рассчитать налоги и сдать отчетность, чтобы у налоговой не возникло вопросов.
Как заполнить декларацию по УСН за 2023 год
Есть два вида упрощенки: УСН «Доходы» и УСН «Доходы минус расходы». Независимо от того, на какой из УСН работает компания или ИП, используется одна и та же форма декларации. Отличается только порядок заполнения.
Как заполнять налоговую декларацию на УСН «Доходы»
Для ИП и компаний на УСН «Доходы» обязательные разделы декларации такие:
- титульный лист;
- раздел 1.1;
- раздел 2.1.1.
Остальные разделы компании и ИП дополнительно заполняют, если есть основания:
- раздел 2.1.2 — для плательщиков торгового сбора в Москве;
- раздел 3 — для получателей целевых средств.
Остальные разделы заполнять не нужно, их заполняют только компании и ИП на УСН «Доходы минус расходы».
Титульный лист. Здесь нужно заполнить:
- ИНН компании или предпринимателя;
- номер корректировки: для первичной декларации — «0», для уточненных — «1» и далее по порядку;
- код налогового периода — в общем случае «34»;
- отчетный год;
- код налоговой инспекции, где компания или ИП стоит на учете. Узнать его можно в сервисе ФНС;
- код местонахождения — в общем случае «210»;
- ФИО руководителя компании или ИП;
- телефон для связи.
Раздел 1.1. Здесь нужно заполнить такие строки.
В строках 010, 030, 060, 090 указывают код ОКТМО: он показывает, к какому муниципальному образованию относится организация или ИП. Его можно узнать в уведомлении Росстата, выданном при регистрации, или по адресу с помощью сервиса налоговой службы.
В строки 020, 040, 070 нужно вписать суммы авансовых платежей, которые ИП или компания должны были заплатить по итогам первого квартала, полугодия и девяти месяцев 2023 года. Если получится сумма налога к уменьшению — например, вы в течение года платили страховые взносы и теперь вычли их из суммы авансов, — вместо строк 040 и 070 ее записывают в строку с кодом 050 или 080.
В строке 100 нужно написать общую сумму налога на УСН за год, которую бизнес рассчитал и собирается перечислить в бюджет.
Строку 101 раздела 1.1 налоговой декларации заполняют только ИП, которые утратили право на патент. В ней указывают, сколько ИП успел заплатить за патент, пока не потерял право его применения.

Раздел 2.1.1. В строке 101 указывают код налоговой ставки. Если весь год налог платили по стандартной ставке 6% или другой ставке, установленной региональным законом, — код «1». Если в течение года превысили лимиты и стали платить по ставке 8% — код «2».
В строке 102 нужно указать признак налогоплательщика:
- код «1» — для компаний и ИП с сотрудниками;
- код «2» — для ИП без сотрудников.
В строках 110—113 нужно указать доходы нарастающим итогом с начала года. Это значит, что в каждой строке указывают суммарный доход за первый квартал, за полугодие, за девять месяцев и год, начиная с января.
В строках 120—123 указывают ставку налога.
В строке 124 прописывают обоснование применения налоговой ставки, установленной законом субъекта РФ. Значение состоит из двух частей.
1‑я часть — номер статьи 346.20 НК РФ и пункт, в котором прописано право региональных органов на понижение ставки УСН:
- 3462010 — объект «Доходы»;
- 3462020 — объект «Доходы минус расходы»;
- 3462030 — для налогоплательщиков Республики Крым и Севастополя;
- 3462040 — для налоговых каникул.
2‑я часть — код, который состоит из подпункта, пункта и статьи закона субъекта РФ, установившего пониженную ставку:
- с 1‑й по 4-ю клетку — номер статьи;
- с 5‑й по 8-ю клетку — номер пункта;
- с 9‑й по 12-ю — номер подпункта.
Каждое значение занимает 4 клетки, в пустые клетки вписывают нули. Заполнять клетки нужно слева направо. Точка занимает отдельную клетку. Например, если в законе статья 1.3, то первые четыре клетки после слеша будут выглядеть так: 01.3.
ООО «Альфа» платит налог по ставке 5%, которая установлена подп. 3 п. 2 ст. 4.1 закона Иркутской области от 30.11.2015 № 112-ОЗ. Значит, в строке 264 нужно указать: 3462010/04.100020003.
В строках 130—133 — суммы исчисленных авансовых платежей по налогу за первый квартал, полугодие, девять месяцев и налогу за год.
В строках 140—143 — страховые взносы и пособия, уменьшающие налог.
Если ИП платил фиксированные взносы каждый квартал, в строках 140, 141, 142 нужно указать суммы нарастающим итогом. Если внес одним платежом в четвертом квартале сразу за весь налоговый период, то есть год, — заполняют только поле 143.
При наличии работников заполнить нужно все строки со 140 по 143, потому что взносы за них перечисляют ежемесячно.


Раздел 2.1.2 заполняют только московские компании и ИП — плательщики торгового сбора. Если вы работаете в другом регионе или виде деятельности, пропускайте этот раздел.
Сюда вносят сумму торгового сбора, которая зависит от площади торгового помещения и места расположения объекта торговли. Поля заполняются по аналогии с разделом 2.1.1.
Как заполнять налоговую декларацию на УСН «Доходы минус расходы»
Для ИП и компаний на УСН «Доходы минус расходы» обязательные разделы такие:
- титульный лист;
- раздел 1.2;
- раздел 2.2.
Остальные разделы — для УСН «Доходы», а раздел 3 заполняют только получатели целевых средств, что для компаний и ИП на упрощенке — большая редкость.
В разделе 1.2 нужно заполнить пять строк:
- В строках 010, 030, 060, 090 — указать ОКТМО.
- В строках 020, 040, 070 — авансовые платежи, начисленные к уплате по итогам первого квартала, полугодия или девяти месяцев 2023 года.
- Заполнить одну из строк — 100, 120 или 110.
Если за полугодие или девять месяцев сумма налога была к уменьшению, вместо строк 040 или 070 нужно заполнить строки 050 или 080.
Одну из строк на выбор заполняют так:
- 100 — если надо доплатить налог при УСН за год;
- 120 — если ИП или компания платят минимальный налог;
- 110 — если обычный или минимальный налоги оказались меньше авансовых платежей. В этой строке указывают разницу между налогом и авансовыми платежами. Ее можно вернуть или зачесть.
Минимальный налог есть только на УСН «Доходы минус расходы», он равен 1% от годовых доходов. Если налог УСН, рассчитанный по обычной ставке, оказался меньше минимального, в бюджет нужно перечислить именно минимальный налог.

В разделе 2.2 нужно указать:
- В строке 201 указывают код признака. Ставят «1», если ставка УСН стандартная — 15% — или пониженная. Ставят «2», если ставка 20% из-за превышения лимитов по доходам и численности работников.
- В строках 210—223 — доходы и расходы из КУДиР нарастающим итогом за первый квартал, полугодие, 9 месяцев и год.
- В строках 240—243 — разницу между доходами и расходами. Если доходы меньше расходов, в строках 240—243 нужно поставить прочерки, а в строках 250—253 показать убытки.
- Строку 230 нужно заполнять, только если переносите убыток прошлых лет. Например, если доходы 2022 года оказались меньше расходов. Отрицательную разницу можно перенести на будущее и отразить в строке 230 декларации за 2023 год.
- В строках 270—273 нужно указать исчисленные авансовые платежи за первый квартал, полугодие, девять месяцев и налог за год.
- В строке 280 исчисляют минимальный налог — 1% от дохода.


Сроки предоставления отчетности и уплаты налога на упрощенке
Сроки подачи декларации по УСН различаются для компаний и ИП:
- для компаний — до 25 марта следующего года. Например, декларацию за 2023 год надо сдать до 25 марта 2024 года;
- для ИП — до 25 апреля следующего года.
Если крайний срок подачи выпадает на выходной или праздничный день, он переносится на ближайший рабочий день.
ИП должен сдать декларацию за 2021 год до 30 апреля 2022 года. Это суббота, ближайший следующий рабочий день — 4 мая 2022 года, поэтому в 2022 году ИП могут сдать декларацию по УСН до 4 мая включительно.
Налог при УСН нужно платить четыре раза в год — по итогам первого квартала, полугодия, девяти месяцев и года.
В некоторых ситуациях для компаний и ИП действуют другие сроки подачи налоговой декларации.
Компания или ИП потеряли право на упрощенку и переходят на общий режим налогообложения. В таком случае сдать декларацию по УСН нужно не позднее числа месяца, следующего за кварталом, в котором слетели со спецрежима.
ИП потерял право на УСН 10 августа, это третий квартал. Значит, подать декларацию на УСН надо в первом месяце четвертого квартала — не позднее 25 октября.
Компания или ИП прекращает деятельность на УСН. Тогда подать декларацию нужно не позднее 25-го числа месяца, следующего за тем месяцем, в котором прекратили деятельность. Например, компания закрылась 13 сентября, значит, подать декларацию нужно до 25 октября.
Как и куда сдавать декларацию
Сдавать заполненные листы декларации нужно в налоговую по месту регистрации ИП или компании. Способ подачи декларации зависит от количества сотрудников.
Если среднесписочная численность сотрудников за предыдущий календарный год до 100 человек, декларацию можно сдать в электронном виде или на бумаге — на выбор налогоплательщика.
Если число сотрудников превысило 100 человек, то декларацию можно подавать только в электронном виде.
Нулевая декларация по УСН
Нулевую декларацию подают, если в отчетном году нет:
- доходов — на УСН «Доходы»;
- доходов и расходов — на УСН «Доходы минус расходы».
Если компания или ИП не ведут деятельность, тоже нужно сдать нулевую декларацию.
Нулевую декларацию подают в том же порядке и в те же сроки, что и обычную декларацию.
Штрафы за непредставление декларации по УСН
Если опоздать со сдачей декларации по УСН, компании или ИП грозит ответственность:
- компании или ИП — штраф 5% от не уплаченной в срок суммы налога по декларации за каждый полный или неполный месяц просрочки. Есть ограничение — не более 30% этой суммы и не менее 1000 ₽. То есть минимальный штраф будет 1000 ₽;
- директору компании или главному бухгалтеру — предупреждение или административный штраф от 300 до 500 ₽.
Если вовсе не сдать декларацию, то через 20 дней после срока сдачи налоговая может заблокировать счета компании или ИП.
Например, компания должна сдать декларацию до 25 марта 2024 года. Если декларации не будет, начиная с 15 апреля налоговая может в любой момент заблокировать расчетный счет компании.
Может ли ИП подать декларацию по УСН онлайн
ФНС России разрабатывает для налогоплательщиков множество онлайн-сервисов. Среди них и те, которые позволяют удалённо представить отчётность по налогам, взносам, работникам. Мы разобрались в том, как ИП сдать декларацию по УСН в электронном виде. Надо сказать, это не самая простая процедура, и без подробной инструкции не обойтись.
Начнём с того, что ни через Личный кабинет налогоплательщика на сайте ФНС, ни через Госуслуги представить отчётность нельзя. Единственное исключение – через Госуслуги в настоящее время реализована возможность сдачи отчёта 3-НДФЛ. А чтобы сдать декларацию по другому налогу, придётся пройти довольно длинный путь. Распишем его по шагам.
Шаг 1. Оформление электронной подписи
Перед тем как подать декларацию в цифровом виде, предпринимателю нужно её подписать квалифицированной электронной подписью (КЭП) для работы с ФНС. Если подписи нет, придётся обратиться в любой аккредитованный удостоверяющий центр. Изготовление КЭП обычно занимает день.
Вместе с подписью поставляется специальный USB-носитель, программа криптозащиты и лицензия на неё. Все эти компоненты необходимы, чтобы сдать декларацию по УСН, а также делать запросы через личный кабинет ИП на сайте ФНС. Цена всего комплекта начинается от 2 тыс. рублей. Тут уместно дать ответ на распространённый вопрос: можно ли подать отчёт через интернет бесплатно? Да, но только при том условии, что у ИП уже есть электронная подпись.
В удостоверяющем центре, кроме КЭП, надо получить инструкции по настройке ПО для работы с ней. Для рядового пользователя ПК это может оказаться не самым простым делом.
Шаг 2. Проверка КЭП
Далее ИП через личный кабинет на сайте налоговой службы надо проверить работу ключа цифровой подписи. Сделать это можно при авторизации. Для этого нужно подсоединить носитель с КЭП к компьютеру и при входе в ЛК выбрать пункт «Ключ ЭП». Система проверит выполнение условий доступа и подскажет, какие компоненты нужно дополнительно установить:
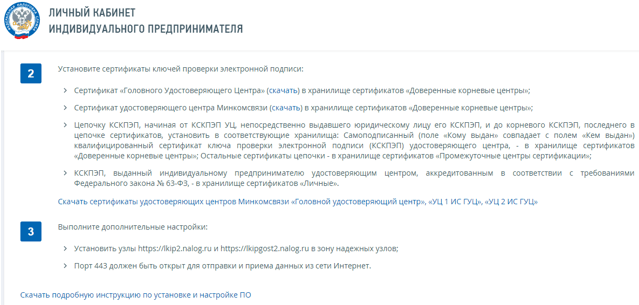
Это сертификаты удостоверяющих центров – самой ФНС и того, который оформлял КЭП. Тут же можно скачать подробную инструкцию. Если всё сделано верно, ИП сможет войти в свой личный кабинет при помощи ключа электронной подписи.
Шаг 3. Получение идентификатора абонента
Декларация должна быть помечена уникальным идентификатором абонента – он присваивается ФНС при регистрации электронной подписи. Без него отправить декларацию не выйдет.
Для получения этого идентификатора нужно зарегистрироваться в «Сервисе самостоятельной регистрации налогоплательщиков в системе сдачи налоговой отчётности». Затем следует подтвердить свой email и войти в систему, используя логин и пароль. Пользователь увидит сообщение, что пока у него нет идентификатора, поскольку ни один сертификат не зарегистрирован:
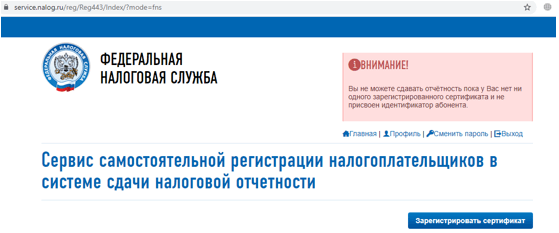
Чтобы зарегистрировать сертификат КЭП, сначала требуется выгрузить файл с ним из программы криптографической защиты, например, Крипто-Про (Crypto-Pro). Для этого нужно:
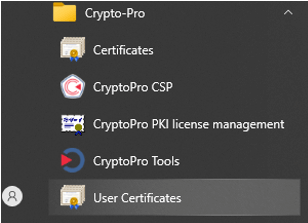
- найти программу в меню «Пуск» и выбрать раздел «Сертификаты пользователя»(User Certificates):
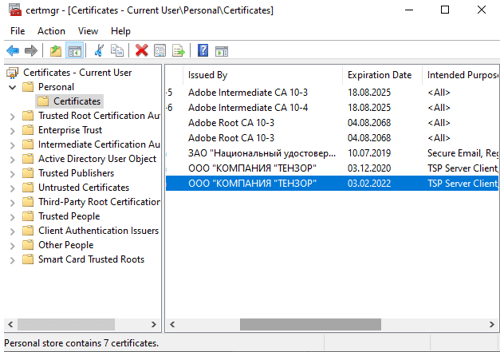
- в разделе «Личное» (Personal) – «Сертификаты» (Certificates) и кликнуть на нужный сертификат:
- о вкладке «Состав» (Details) нажать «Копировать файл» (Copy to file). Носитель с КЭП должен быть подключён к ПК;
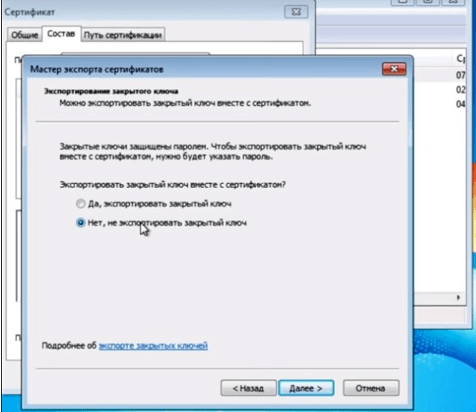
- запустится Мастер экспорта сертификатов. В нём надо проверить, что выбрана опция «Не экспортировать закрытый ключ» – она отмечена по умолчанию:
- указать место расположения файла сертификата и его имя.
Далее, чтобы подать отчёт по УСН через интернет, пора вернуться в сервис самостоятельной регистрации налогоплательщика. Здесь нужно нажать «Зарегистрировать сертификат», выбрать созданный файл и передать его на регистрацию:
После этого остаётся дождаться, когда в верхнем поле появится идентификатор абонента.
Шаг 4. Подготовка отчёта
Перед тем как сдать декларацию по УСН для ИП через интернет, её необходимо подготовить.
Это можно сделать в программе «Налогоплательщик ЮЛ». Она разработана ФНС и распространяется бесплатно.
Если ПО уже установлено, можно формировать отчёт по УСН. Если же нет, программу следует скачать и установить по инструкции, ссылка на которую также приводится на сайте ФНС.
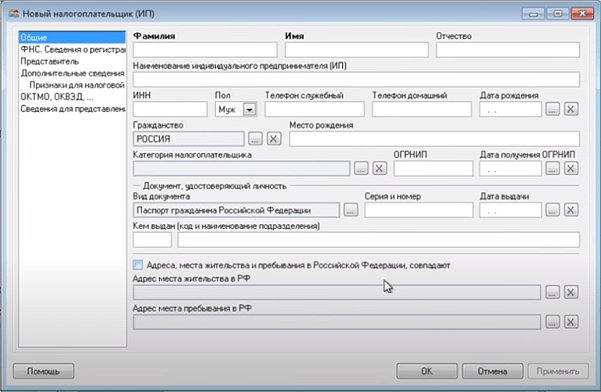
При первичном запуске нужно ввести информацию о предпринимателе:
Далее в разделе «Документы» выберите пункт «Налоговая отчётность», а в появившемся списке – декларацию по УСН:
Будет создана пустая форма отчёта. Некоторые её поля заполняются автоматически, сведения же для других нужно выбрать из списка или внести. Чтобы рассчитать сумму налога, нужно нажать «Р» (расчёт). Для проверки правильности заполнения формы по контрольным соотношениям есть кнопка «К» (контроль).
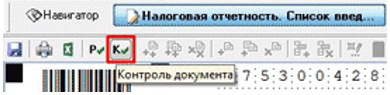
Если система выдаёт сообщение, что проверка пройдена, и ошибок нет, декларацию УСН можно сохранить и закрыть. При обнаружении ошибок система подскажет, в каких полях они допущены.
Далее нужно скачать декларацию для отправки, а точнее, выгрузить транспортный контейнер с ней, нажав соответствующую кнопку в верхнем меню. Данные отчёта по УСН ИП надо ещё раз проверить, и если всё правильно – подтвердить, нажимая соответствующие кнопки в диалоговых окнах. В последнем окне требуется указать путь для формирования контейнера и ввести идентификатор абонента, полученный на предыдущем шаге:
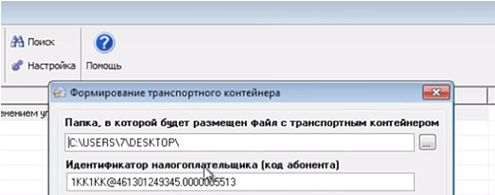
В результате декларация по УСН будет выгружена в указанную папку.
Шаг 5. Отправка отчёта
Осталось лишь отправить декларацию по УСН от ИП в режиме онлайн в налоговую инспекцию. Для этого есть самостоятельный сервис «Представление налоговой и бухгалтерской отчётности в электронной форме». После нажатия кнопки «Перейти в сервис» загрузится страница описания технологии:
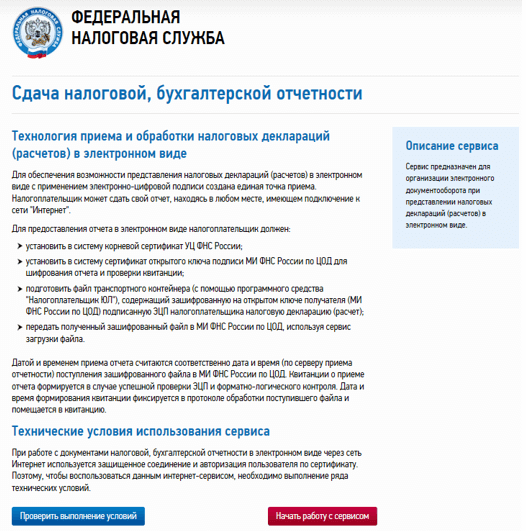
Можно ещё раз проверить исполнение всех условий для работы с КЭП, а затем нажать «Начать работу с сервисом». Загрузится окно профиля – в нём нужно указать ключевую для ИП информацию. Далее во вкладке «Загрузка файла» следует выбрать файл контейнера и нажать «Отправить».
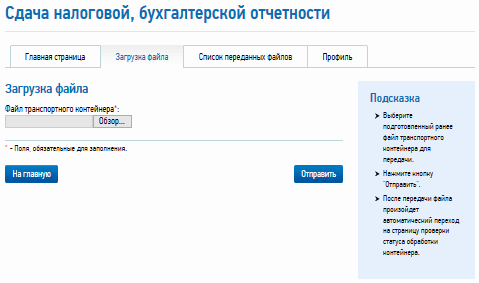
После удачной отправки пользователь увидит свою налоговую декларацию в списке переданных файлов со статусом «В ожидании». Когда статус сменится на «Завершено (успешно)», декларация будет считаться представленной.
На этом рассмотрение вопроса о том, как подать налоговую декларацию для ИП на УСН в режиме онлайн, можно завершить. Как видно, у ФНС нет единого ПО или портала, где ИП через интернет мог бы пройти процесс полностью – от формирования отчёта до его отправки. Пользователям приходится работать с разными сервисами и программами, а это не всегда легко. Надеемся, что наша инструкция в этом поможет.
Декларация при закрытии ИП в 2023 на УСН
Для исключения из реестра в налоговую нужно подать форму Р26001, уплатить государственную пошлину (если необходимо при выбранном способе подачи документов), перечислить в бюджет налоги и страховые взносы, а также при использовании УСН — подать закрывающую декларацию. Из этой статьи вы узнаете, как заполнить декларацию при закрытии ИП на УСН в 2023? г., когда ее нужно сдать и при каких условиях можно снизить размер страховых отчислений.
1. В какие сроки подается закрывающая отчетность ИП декларация на УСН
Законом точно не определен срок сдачи ликвидационной декларации при закрытии ИП на УСН. Для действующих ИП в Налоговом Кодексе (ст. 346.23) прописаны такие периоды:
- Сроки сдачи отчетности для ИП с действующим статусом — до 20 апреля года, следующего за отчетным;
- Для предпринимателей, которые отказываются от УСН добровольно — до 25 числа месяца, который следует за месяцем подачи формы 26.2-8;
- Для ИП, утративших право на применение УСН — до 25 числа месяца в новом квартале.
То есть, в законе не описывается ситуация, в которой ИП сдает отчетность при ликвидации, поэтому вопрос сроков сдачи отчетности спорный. Но, на упрощенке работает огромное количество бизнесменов, поэтому стоит учесть позицию государственных органов в отношении сроков сдачи декларации УСН при закрытии ИП. ФНС рекомендует руководствоваться общими сроками и сдавать закрывающую отчетность до 30 апреля в следующем году. Но Минфин считает, что ликвидацию можно приравнять к добровольному отказу от режима, при котором срок сдачи отчетности — до 25 числа следующего месяца.
Чьей позиции придерживаться, чтобы сдать ликвидационную декларацию при закрытии ИП на УСН своевременно? Срок, определенный налоговым органом — более длительный, чем в рекомендациях Минфина — точки зрения расходятся. Мы считаем, что в этой ситуации следует прислушаться к Министерству Финансов и сдать закрывающую декларацию раньше, ведь некоторые инспекции могут придерживаться этой позиции. Подача отчетности до 25 числа в следующем месяце избавит возможных проблем с налоговой. Также, позицию конкретной инспекции можно уточнить по телефону и действовать, опираясь на ее мнение.
Если у предпринимателя не было другого дохода, то сдавать 3-НДФЛ при закрытии ИП ему не нужно. Этот отчет подается только, если ИП потерял право применения льготного режима или совершил сделку с имуществом в отчетном году.
2. Условия для снижения налога УСН на сумму страховых взносов
Срок уплаты страховых отчислений, указанный в Налоговом Кодексе (с. 432) — 15 суток с даты исключения из реестра.
Но, если предприниматель использовал упрощенную систему налогообложения, ему стоит знать, что после ликвидации уменьшить налог на размер страховых уже нельзя. Это условие описано Минфином. Однако узнать точную сумму страховых отчислений можно лишь после появления в ЕГРИП записи о ликвидации ИП.
Что делать: можно рассчитать размер страховых отчислений самостоятельно, пропорционально отработанным дням, оплатить до ликвидации и внести в закрывающую декларацию УСН. Если размер взносов будет рассчитан неверно, позже можно будет доплатить остаток или вернуть переплату по заявлению.