КАК СОСТАВИТЬ ФИНАНСОВУЮ МОДЕЛЬ: ПРАКТИЧЕСКОЕ РУКОВОДСТВО
За свою жизнь я преподавал финансовый менеджмент в Петрозаводском госуниверситете, строил систему бюджетирования и модели реорганизации на основе финансовых моделей энергокомпаний в РАО «ЕЭС», анализировал множество финансовых моделей, выносившихся на Инвестиционный комитет «РОСНАНО» и построил систему моделирования самого «РОСНАНО» на основе постоянного фин.мониторинга проинвестированных компаний, проанализировал более сотни финмоделей как «бизнес-ангел» и делал финансовые модели для десятка компаний из моего портфеля, привлекавших дополнительные инвестиции. В этой статье мне хотелось бы поделиться опытом составления финансовых моделей – в основном в инвестиционном контексте, но имеющих и вполне «операционное» применение. Надеюсь, эти рекомендации позволят сэкономить время как предпринимателям, составляющим финансовые модели не так регулярно, так и инвесторам, которые потом регулярно их рассматривают.
Составление финансовой модели – довольно трудоемкий процесс, и очень часто у предпринимателей встает вопрос, насколько стоит вкладываться в ее разработку и формализацию, ведь все основные показатели и так всегда у него в голове, а ситуация в стартапе, да и «обычном» малом бизнесе зачастую меняется очень часто и быстро. Неопределенность высока, и для стартапов ранних стадий или бизнесов в динамичной обстановке составление финансовой модели может напоминать «гадание на кофейной гуще» в связи с недостатком объективной информации по многим показателям, необходимым для формирования финансовой модели.
Тем не менее, как уже отмечалось многими инвесторами, формирование финмодели имеет смысл:
- в этом процессе вы вынуждены будете «объективизировать» допущения, которые вы неявно закладываете в свою финмодель;
- сможете проанализировать допущения, а главное – их сочетание, на предмет здравого смысла;
- провести анализ чувствительности модели и выявить неочевидные риски и резервы роста;
- протестировать различные сценарии – как стрессовые, так и связанные с изменением организации бизнеса вами по собственному решению.
Вообще говоря, полная финансовая модель компании описывается тремя «подмоделями» / бюджетами: бюджетом движения денежных средств (БДДС; «кэш-флоу», от англ. cash flow), бюджетом по начислениям (прибыли и убытки, profit andloss (P&L)) и балансом активов и обязательств (balance sheet).
Наиболее часто делают бюджет движения денежных средств, зачастую именно его и называют финансовой моделью в узком понимании. Это связано с тем, что БДДС наиболее понятен, его можно реально увидеть в движении по счетам и кассе компании. Кэш-флоу в основном используется для прогнозирования ликвидности, чтобы понимать, достаточно ли в каждый прогнозный период у компании средств, чтобы оплатить необходимые расходы – зарплаты, аренду, налоги, платежи различным поставщикам. Второй важной задачей, решаемой БДДС, является формирование итогового денежного потока по компании, который используется для расчета основных показателей эффективности инвестиций, таких как IRR и NPV (см. конец данной статьи).
В отличие от бюджета движения денежных средств, бюджет прибылей и убытков (еще его называют бюджетом по начислениям) формируется не на дату получения или осуществления какого-либо платежа, а на дату появления либо исчезновения обязательств – ваших или перед вами. Например, при продаже своей продукции вы можете попросить аванс, или например взять деньги за подписку на ваш сервис на год вперед. Соответственно, в БДДС у вас появится приход (денег), а вот в P&L – нет, доход (выручка) возникнет только в момент, когда вы отдадите товар покупателю (в случае подписки, как правило, вы будете признавать в качестве выручки 1/12 годового платежа ежемесячно).
Основные расхождения между кэш-флоу и начислениями связаны как раз с разнесением потоков денежных средств и прав на них в разные периоды. Например, когда вы получаете аванс на выполнение работы или доступ к вашему сервису, или наоборот ждете 90 дней оплаты за поставленный вами товар. «Автоматически» данная ситуация возникает с зарплатой (которая начисляется, например, за январь, а выплачивается в феврале), налогами (которые рассчитываются и выплачиваются после истечения периода, за который они начисляются), амортизацией (покупка основных средств оплачивается одномоментно, а вот в расходы принимается только частично – пропорционально ожидаемому сроку использования данного актива). Таким образом, расхождение показателей кэш-флоу и начислениях, особенно у быстрорастущей фирмы, продающей SaaS по модели годовой подписки, может быть довольно существенным[1]. Задача бюджета прибылей и убытков – оценить эффективность работы фирмы, а не просто генерирование денежных средств: ведь компания может набрать авансов (продать подписок), премию продажникам обещать заплатить по итогам года, налоги тоже время платить придет только в следующем году, и может выглядеть, что у компании генерится (в моменте) хороший денежный поток, хотя по факту компания будет убыточной. Второй задачей бюджета прибылей и убытков является планирование налога на прибыль.
Разницы между CF и P&L, а также их итоговые строки (остаток денежных средств и прибыль/убыток) «уходят» в баланс, увеличивая или снижая дебиторскую и кредиторскую задолженность, а также размер кредитов, привлекаемых для покрытия кассовых разрывов. Баланс показывает, насколько устойчива компания краткосрочном и долгосрочном периоде, насколько и как быстро она может погасить свои обязательства и что после этого останется акционерам.
С практической точки зрения, на начальных этапах функционирования компании, если ее финансовая модель не подразумевает каких-то существенных отклонений между сроками платежа и реализации продукции (как в приведенном примере бизнес-модели подписки) и отсрочки существенных премиальных выплат сотрудникам, возможно обойтись только моделью движения денежных средств.
Тут все зависит от того, какую задачу вы ставите. Если спрогнозировать ликвидность – достаточно и года, если показать инвестору финансовую привлекательность вашего проекта – на срок его жизни / срок функционирования создаваемого в ходе его реализации актива. Если проект не предполагает четкого срока его реализации, то финансовую модель строят на срок до выхода проекта на стабильные показатели выручки (когда он заканчивает «опережающий» рост и начинает расти на уровне экономики в целом).
С точки зрения «единицы» прогнозного периода целесообразно, чтобы он был соизмерим с производственным циклом. Если срок от вливания средств в рекламу до закрытия сделок – неделя, и каждую неделю компания увеличивает обороты в полтора-два раза, то целесообразно прогнозный период разбить на недели. В большинстве случаев, впрочем, практичнее использовать в качестве периода моделирования месяц. Увеличение его до, например, квартала, в большинстве случаев не снизит трудоемкость и сложность модели, а увеличит ее, поскольку нужно будет обеспечить корректный перенос между кварталами переходящих частей зарплат и других регулярных платежей, особенно если они носят сезонный характер. Если период модели очень большой, то может быть целесообразно после двух-трех лет помесячной разбивки дальнейшую модель, когда показатели должны будут меняться с меньшей скоростью, сделать в годовом разрезе.
Спор о том, как правильнее делать финмодель – в постоянных ценах или с учетом инфляции – является одним из незавершенных в корпоративных финансах. В практическом смысле учет инфляции имеет смысл в случае большого кредитного плеча или больших рассрочек (опять же, модель годовой подписки) и существенной инфляции. За исключением этих специфических случаев считаю целесообразным делать модель в постоянных ценах. Во-первых, при росте затрат вследствие инфляции вы всегда сможете сопоставимо повысить цены (и это же сделают ваши конкуренты, поскольку инфляция действует на всех); а во-вторых, у малых компаний явно нет ресурса самостоятельно прогнозировать макроэкономические показатели, а брать их у того или иного эксперта не имеет практической пользы – насколько вы можете быть в них уверены?
В случае, если компания все-таки закладывает в модель существенную кредитную нагрузку, то можно в модели вместо номинальной ставки по кредиту использовать реальную (за вычетом текущей инфляции).
Также считаю нецелесообразным пытаться прогнозировать и закладывать в модель на разные периоды разные валютные курсы, по тем же причинам – вы сможете отыграть их изменения в ценах. Другой вопрос, что имея рублевую выручку, не стоит брать валютный кредит для снижения процентной ставки, поскольку это влечет реально большой финансовый риск. При этом целесообразно в явную заложить валютный курс, используемый в расчетах, в допущения, и использовать его для сценарного анализа – как изменятся показатели при росте доллара, например, на 10 рублей, и какие действия вы будете применять, чтобы нивелировать этот скачок.
Если по каким-то причинам вам все-таки нужно заложить динамику валютного курса, для ориентиров можно использовать стоимость фьючерсных контрактов на соответствующую валюту на соответствующий период на бирже.
Модель денежного потока принято разбивать на три раздела: операционный (притоки и расходы по основной деятельности, показывает, какой свободный денежный поток генерирует основной бизнес), инвестиционный (приобретение основных средств и других бизнесов и их продажа); финансовый (привлечение капитала и заемных средств, уплата процентов и погашение займов). Сумма приходов и платежей по каждому разделу дает соответственно операционный, инвестиционный и финансовый денежный поток. Операционный поток, как правило, должен быть положительным, чтобы обеспечивать инвестиционные потребности бизнеса и погашение долгов.
Инвестиционный поток, как правило, отрицателен, потребляющий денежные средства на развитие бизнеса. Поступления по инвестиционному раздела бывают очень редко – как правило, это продажа какого-то переставшего быть нужным оборудования. Но, например, в модели шеринга самокатов или проката последних моделей игровых приставок, продажи текущей модели после выхода новой могут быть системными.
Финансовый поток используется как для покрытия временных кассовых разрывов операционного, а также для обеспечения крупных инвестиционных потребностей, которые не могут быть обеспечены за счет текущего операционного потока.
Итогом (суммой всех трех денежных потоков) является (свободный) денежный поток. Свободный денежный поток нарастающим итогом равняется остатку денежных средств на конец соответствующего периода.
Перед тем, как начать непосредственно формировать вашу финмодель, имеет смысл пройтись по вашей бизнес-модели – из ее «подвала», доходов и расходов, строится скелет финансовой модели. Убедившись, что бизнес-модель актуальна, либо актуализировав ее, статьи основных доходов и расходов нужно разнести по соответствующим разделам финансовой модели. Далее с максимально возможной детальностью вносятся прочие, как правило постоянные, статьи расходов, такие как зарплаты высшего менеджмента, аренда офиса, страховые взносы (начисления на зарплату) и т.п.
Если ваша компания уже действующая, надо собрать данные за прошедшие периоды и внести их в модель – последний фактический период в ней будет «базовым», от которого будут рассчитываться прогнозные показатели на основе принятых допущений.
Допущения имеет смысл вынести на отдельный лист расчетного файла, чтобы было удобно менять их и анализировать последствия, для чего на этот же лист целесообразно продублировать результирующий денежный поток. С целью «читаемости» модели и снижения вероятности ошибок желательно все используемые данные явно выписывать в модели, а не «прятать» в формулах. Например, если вы хотите рассчитать количество производимых в месяц изделий, и предполагаете, что рабочий день составит 8 часов, в месяце будет 22 рабочих дня, в час один сборщик изготавливает 6 изделий, а сборщиков у вас трое, то лучше не вписывать числа в одну ячейку (=8*22*6*3), а выписать каждый показатель в отдельную строку и сделать формулу путем перемножения соответствующих ячеек. Кроме большей понятности и наглядности, это позволит гораздо легче менять модель в случае, если вы наймете четвертого сборщика или через год повысите производительность сборки до 8 изделий в час за счет эффекта обучения.
Следующим шагом будет прогнозирование (физического) объема продаж – сколько в штуках, граммах, подписках вы будете продавать в каждый из периодов. Это может быть как «ручной» прогноз, так и прирост к базовому периоду на некий коэффициент из допущений. При этом коэффициент этот не может быть одинаковым во все периоды: рост со временем будет затухать, пока не выйдет на уровень среднего роста по экономике. И в этот период объем продаж будет соответствовать вашей целевой доле рынка, что является одной из проверочных точек.
Умножив объем продаж на целевые цены (которые целесообразно заложить с некоторым постепенным снижением базовому периоду, по мере того как вы привлекаете все более широкий круг клиентов) и применив коэффициенты авансирования / отсрочек оплаты, вы получите поступления денежных средств по операционной деятельности.
Следующим шагом будет планирование расходов. В первую очередь нас интересуют переменные расходы, то есть те, которые связаны с объемом продаж – например, стоимость комплектующих для нашего изделия. Опять же, целесообразно эти расходы ставить не одной строкой, а разбить на основные составляющие с соответствующими нормами расхода (часть из этих составляющих может приобретаться за другие валюты, допущения по курсам которых мы ранее сделали). Величина переменных расходов на единицу, вероятно, также будет изменяться – с ростом объемов закупок поставщики вполне могут сделать скидку, в модель можно заложить соответствующие коэффициенты. А вот переменные расходы, связанные с маркетингом, скорее всего на единицу продаж будут возрастать, поскольку для обеспечения роста вам придется использовать все более дорогие / менее эффективные каналы. Не забываем, что поставщикам мы также платим авансом, а может быть, можем получить отсрочку платежа – соответствующие коэффициенты должны быть применены к расчету платежей по переменным затратам.
Разница между выручкой и переменными затратами (ценой и переменными затратами на единицу продукции – то, что сейчас принято называть «юнит-экономикой») образуют операционную маржу. Если она отрицательна, у бизнеса нет перспектив, если положительна – то при определенном объеме продаж она перекроет постоянные расходы и фирма выйдет в прибыль.
Финансовые модели иногда используют для анализа ассортимента – расчетов, продажи какого товара выгоднее нарастить при каких условиях (например, применении скидок), а какие вывести из оборота. В этом случае для определения доходности товара к объему переменных затрат нужно добавить прямые постоянные затраты, но только те, которые связаны исключительно с данным товаром и от которых фирма может отказаться при снятии товара (услуги) с производства. Использование различных методов распределения постоянных (накладных) затрат в данном случае неприемлемо, поскольку исказит вклад каждого товара в покрытие.
Итак, после расчета переменных затрат остается заполнить постоянные расходы (не зависящие от объема продаж), которые на самом деле являются условно-постоянными. Как правило, постоянные расходы после достижения компанией определенного размера начинают возрастать – компании требуется больший офис для размещения очередного сотрудника, дополнительный склад и т.п. Хорошим примером здесь являются сети – скажем, «дарк китчен». Освоив какой-то район, компания открывает новую точку в другом – при этом возникают новые расходы на аренду и обустройство соответствующего помещения, но они не зависят напрямую от объемов продаж этой новой точки. При этом часть постоянных расходов, например, зарплата СЕО и других топ-менеджеров, могут и не изменяться.
После внесения инвестиционных затрат (в данном случае, напомню, речь идет об основных фондах – различном оборудовании, а не о полном перечне затрат, на которые привлекаются инвестиции) базовая часть финансовой модели сформирована.
Сумма операционного и инвестиционного денежного потока определяет дефицит денежных средств по периодам – если остаток денежных средств на конец какого-либо периода по модели получается отрицательным, то необходимо поменять какие-либо допущения в модели (при том, что они все еще должны оставаться разумными) либо привлечь стороннее финансирование и отразить его в разделе финансового денежного потока. При этом не стоит «закрывать» любой кассовый разрыв краткосрочным кредитом – начинающая малая фирма его просто не получит. Если возникают разрывы на один-два периода, их необходимо компенсировать какими-то изменениями в операционной деятельности либо закладывать в привлекаемое стартовое финансирование. В любом случае, имеет смысл вести явный расчет размера (остатка) привлеченных заемных средств (в том числе для расчета уплачиваемых процентов), например, сразу после итогового денежного потока и остатка денежных средств.
По данной ссылке можно скачать образец реальной финансовой модели, которую мы делали пару лет назад с одной проинвестированной мною ИТ-компанией. Компания в основном работает в В2В, поэтому маркетинговые расходы в основном приходятся на зарплату, только один из сегментов — розничный, по которому есть переменные издержки. Обратите внимание, что в первом сегменте компания планирует достичь почти 80% рынка — как правило, это не реалистично, но в данном случае это довольно узкий сегмент, в котором «победитель получает все». Жизнь показала, что прогноз был вполне реалистичен — в настоящее время компания полностью контролирует рынок Москвы, на 80% — Санкт-Петербурга и скоро запустится в остальных миллионниках.
Итак, модель собрана. Теперь начинается самое интересное – «игра» с различными допущениями, чтобы определить различные варианты действий и возможные риски.
Одним из самых распространенных является анализ чувствительности – когда каждое допущение изменяется на 1 или 10% и определяется результирующее изменение денежного потока / IRR / NPV. Чем больше изменение результирующего показателя, тем чувствительнее финансовая модель к данному фактору. Например, если при увеличении цены на 10% итоговый денежный поток вырос на 20%, а при снижении переменных издержек на 10% денежный поток вырос на 5%, то чувствительности модели к цене составляет 2, а к переменным издержкам – 0,5. Соответственно факторам, к которым наиболее чувствительна модель, надо уделять максимальное внимание при проработке бизнес-плана и последующем ведении бизнеса.
Поработав с анализом чувствительности, имеет смысл составить несколько сценариев: основной, пессимистический и реалистический объем продаж, скачок курсов валют, высокий «отвал» потребителей или резкое удорожание каналов привлечь, высокая доля неплатежей потребителей, которым дали отсрочку, задержка ввода в эксплуатацию объекта на полгода – год и другие, которые могут быть релевантны для вашего бизнеса.
В итоге, на основе получившейся финансовой модели (по свободному денежному потоку), добавив ликвидационную или постпрогнозную стоимость, вы сможете рассчитать IRR (внутреннюю норму/ставку доходности, функция «ВСД» в электронных таблицах), и, определив ставку дисконтирования для вашего бизнеса, — дисконтированные денежные потоки и NPV (чистую приведенную стоимость). NPV с точки зрения доходного метода оценки представляет собой стоимость компании. Но это уже тема для другого, более теоретического руководства).
Как построить финансовую модель для проекта
Запустить новый проект или новое направление бизнеса, изменить структуру отдела продаж для роста выручки — эти и аналогичные задачи невозможно реализовать без прогнозирования.
Чтобы сделать это корректно, лучше всего создать финансовую модель — рассказываем, как её построить.
Александр Пожаренко
Финансовый директор и соучредитель международной IT-компании Attico.io
Финансовая модель помогает принимать управленческие решения
Финансовая модель, или финмодель — это форма отчётности, которая объединяет показатели выручки, затрат, прибыли бизнеса и отражает связи между ними.
Благодаря расчёту базового, пессимистичного и оптимистичного сценариев можно задать план продаж и расходов в будущем. Финмодель помогает принимать грамотные управленческие решения, которые основаны на цифрах.
Примеры управленческих решений:
- стратегическое развитие бизнеса;
- получение кредита в банке;
- оценка стоимости бизнеса для сделок слияния и поглощения.
Финансовая модель позволяет:
- протестировать гипотезу — например, сколько нужно нанять новых продавцов при открытии новой точки продаж;
- посчитать рентабельность на разных этапах работы компании с учётом таких показателей, как сезонность, рыночный рост, риски;
- поставить цели в компании по SMART — например, в 2022 году увеличить выручку компании на 30% по отношению к предыдущему году;
- минимизировать риск кассовых разрывов и рассчитать необходимость в привлечении сторонних инвестиций: кредитов, займов, собственных средств.
Не следует путать финансовую модель с отчётом о прибылях и убытках, который отражает исторические данные. Финансовая модель — это прогноз будущих событий.
Структура финансовой модели
Базовые параметры
При необходимости переместиться из точки А в точку Б нужно определить исходные условия. Для этого достаточно задать несколько вопросов: как мы будем перемещаться ― пешком или на машине; какое расстояние предстоит преодолеть и хватит ли на этот путь ресурсов ― сил или бензина; как скоро мы хотим переместиться в точку Б.
Перед созданием финансовой модели точно так же стоит задать себе определённые вопросы, чтобы определить характер дальнейших расчётов. Можно выделить два базовых вопроса:
- на какие временные отрезки нужно сделать прогноз ― дни, недели, месяцы или годы;
- по каким критериям будут меняться сценарии — базовый, пессиместичный и оптимистичный.
Обычно финмодель делают на 12 месяцев. На более длительный срок строят модели в случае понимания долгосрочной стратегии развития компании и рынка.
Финансовая модель собирает прогнозируемые показатели от:
- отдела продаж — лиды, конверсии, средний чек;
- отдела работы с персоналом — фонд оплаты труда, план и стоимость найма, отток сотрудников;
- производственного отдела — план производимых товаров и услуг.
Один отчёт — финмодель — может показать, какую прибыль и при каких условиях компания или проект могут получить.
Для построения финмодели сначала проводятся расчёты по выручке, потом учитываются все расходы и получается итоговое значение по прибыли. Как в учебниках по бизнесу: доходы ‒ расходы = прибыль.
Рассмотрим подробнее составляющие финмодели.
Расчёт прогноза выручки с учётом внешних и внутренних факторов
Выручка показывает, сколько компания получила денег от клиентов за товары и услуги.
Количество продаж за отчётный период х Cредний чек = Выручка
Здесь важна тесная коммуникация с маркетингом и продажами. В зависимости от вида бизнеса воронка продаж может включать от нескольких до десятков этапов, на каждом из которых есть разные воронки.
Например, кофейня у дома имеет всего три этапа в воронке:
- количество проходящих мимо кофейни людей за промежуток времени;
- количество вошедших в кафе;
- количество купивших.
Дальше количество покупателей умножается на средний чек и получается выручка кофейни.
В качестве другого примера можно рассмотреть онлайн-школу. Здесь воронка будет длиннее:
- органический и платный охват — просмотры объявления;
- переходы на посадочную страницу бесплатного продукта — лид-магнит;
- количество лидов;
- количество покупок трипваера;
- количество покупок основного продукта;
- количество повторных покупок.
Это приблизительный и обобщённый сценарий продажи. Для каждого проекта воронка продаж будет кастомизированной с учётом особенностей бизнеса.
При расчёте выручки важно учитывать внешние факторы, которые могут повлиять на конверсии и количество продаж: сезонность, темп роста рынка, колебания курса валют.
Например, курсы подготовки к экзаменам имеют явно выраженные высокие сезоны продаж в сентябре и феврале, а магазины подарков — в ноябре и декабре.
Расчёт прогноза постоянных и переменных расходов
Себестоимость
К себестоимости относятся расходы на непосредственное создание ценности для клиента. В производстве это расходы на закупку сырья и оплату персонала. В сфере услуг, как правило, к себестоимости относят фонд оплаты труда консультантов, разработчиков и менеджеров, которые оказывают саму услугу.
Валовая прибыль (маржа)
Первый аналитический показатель в финансовой модели — валовая прибыль.
Выручка ‒ Себестоимость = Валовая прибыль
Валовая прибыль показывает объём средств, которые остаются в распоряжении бизнеса после каждого производственного цикла: деньги > запасы > готовая продукция > деньги.
Для оценки того, на сколько успешно работает бизнес, используют относительные показатели. Основной из них ― маржинальность по валовой прибыли, или маржа.
Валовая прибыль / Выручка = Маржа
Маржа по определению не может быть больше 100%. К примеру, у компаний из сферы услуг маржинальность может составлять 30‒70%, у ритейла — от 1% до 5%.
Часто предприниматели путают маржинальность и наценку. Маржа — часть выручки, оставшаяся после вычета расходов на себестоимость. Наценка — превышение выручки над себестоимостью.
Постоянные расходы
К постоянным расходам относят:
- ФОТ бухгалтерии, кадров и менеджмента;
- аренду офиса;
- коммунальные платежи;
- расчётно-кассовое обслуживание;
- оплату сервисов.
Часто у компании есть рекламный бюджет, который нельзя отнести к конкретной сделке. Например, баннерная реклама в городе. В таком случае расходы на маркетинг и продажи относят к постоянным расходам.
EBITDA
Earnings before interest, taxes, depreciation and amortization — EBITDA — это операционная прибыль компании до выплаты налогов, оплаты процентов по кредитам и списания амортизации. Это второй аналитический показатель финмодели.
Валовая прибыль ‒ Постоянные расходы = EBITDA
Здесь же считается маржинальность по операционной прибыли ⟶ EBITDA / Выручка
По тому, какая маржинальность по EBITDA, можно судить о том, на сколько компания успешна в своей операционной деятельности. Как и с маржинальностью по валовой прибыли, показатели зависят от бизнес-модели.
Налоги
Налоги делятся на два типа в зависимости от выбранной системы налогообложения.
Если компания использует упрощённую систему налогообложения, то налог считается перемещением ставки налога на выручку. В случае стандартной системы налогообложения налог вычисляется как процент от операционной прибыли.
Чистая прибыль
Изымаем из операционной прибыли налоги, проценты по кредитам и амортизацию.
В остатке — чистая прибыль, которая становится базой для расчёта дивидендов и выплат акционерам или реинвестирования обратно в бизнес.
 курс
Финансовое управление бизнесом
Узнать больше
- Узнаете, как различные бизнес-процессы влияют на развитие компании
- Поймёте, как влиять на показатели эффективности и принимать управленческие решения на основе финансовой отчётности
- Разработаете стратегию развития собственного бизнеса на основе финансовых показателей
Примеры финансовых моделей
Интернет-магазин по продаже букетов и подарков из продуктов
Финансовая модель составляется с помесячным учётом доходов и расходов.
В примере модели ниже жирным шрифтом указали суммы по группам расходов, такие как выручка, себестоимость, зарплаты и налоги. Курсивом выделены аналитические показатели, на которые должен опираться специалист для принятия решений на основе цифр.
Как построить финансовую модель: краткое руководство
Под финансовой моделью предприятия на практике часто подразумевают различного рода бюджеты, расчеты, планы. Но это не соответствует сущности и целям разработки финансовой модели.
По сути финансовая модель предназначена для прогноза развития бизнеса компании и расчета изменения его результатов под влиянием различных внешних и внутренних факторов деятельности. Поэтому финансовая модель разрабатывается по определенным правилам и алгоритмам, которые мы и рассмотрим в статье.
В качестве вспомогательного материала к этой статье используйте расчетные таблицы в Excel, представленные в нашем «Сервисе форм». Их вы тоже можете применить в своей работе.
Цели и задачи разработки финансовой модели предприятия
Прежде чем говорить о целях и задачах разработки финансовой модели предприятия, выясним, в чем ее суть и чем она отличается от бюджета и бизнес-плана, которые также подразумевают выполнение финансовых расчетов и определение финансовых результатов деятельности.
Система бюджетов предприятия предназначена, во-первых, для детализации стратегических финансовых целей до уровня направлений бизнеса и подразделений компании, а во-вторых — для систематического контроля за выполнением бюджетных планов.
Бизнес-план почти всегда используется для обоснования выгодности совершаемых инвестиций в развитие бизнеса компании. Он состоит из несколько разделов. В одном из разделов приводятся расчеты финансовых результатов, денежных потоков и сроков окупаемости необходимых для реализации бизнес-плана инвестиций. Поэтому финансовый раздел бизнес-плана может охватывать как общие (если цель инвестиций — расширить или модернизировать существующее направление бизнеса), так и локальные (например, если цель инвестиций — запустить новое направление бизнеса) объемы деятельности компании.
Финансовая модель предприятия служит в первую очередь инструментом прогнозирования и моделирования результатов бизнеса и помогает собственникам и руководству:
• спрогнозировать, как изменятся финансовые результаты и состояние компании под влиянием таких факторов, как динамика отпускных цен на готовую продукцию и закупочных цен на сырье и материалы, сезонность покупательского спроса на продукцию компании, коэффициент эластичности спроса и т. д.;
• оценить, как повлияет на финансовые результаты и состояние компании изменение объемов реализации в большую или меньшую сторону;
• рассчитать, как запуск нового направления бизнеса или выпуск нового вида продукции повлияют на общие финансовые результаты и состояние компании;
• просчитать влияние тенденций прошедшего периода в развитии бизнеса на финансовые результаты и состояние компании в будущем периоде;
• оценить, насколько устойчив бизнес компании к действиям конкурентов или изменениям законодательства;
• оценить, может ли компания при существующих условиях инвестировать определенную сумму денег в развитие бизнеса или получить кредит в банке без ухудшения своего финансового положения.
На самом деле целей можно перечислить еще немало, но из уже приведенных понятно, что финансовая модель компании направлена больше на предварительную оценку изменения результатов бизнеса компании под влиянием принимаемых управленческих решений или внешних рыночных факторов.
Обратите внимание!
Финансовая модель каждой конкретной компании должна учитывать не только специфику ее бизнеса, но и структуру процессов, затрат, функциональных подразделений и особенности организации хозяйственной деятельности.
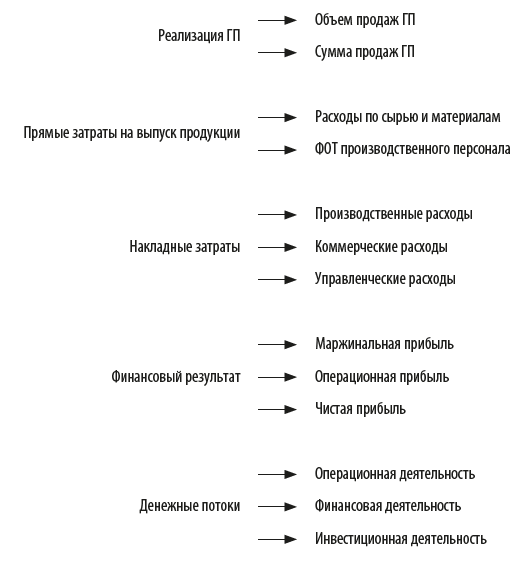
В то же время в любой финансовой модели предприятия должны присутствовать следующие разделы:
В некоторых случаях в финансовую модель включают еще и прогноз баланса, но это требует дополнительных расчетов по остаткам запасов ТМЦ и величин дебиторской/кредиторской задолженностей контрагентов компании.
Для заполнения разделов финансовой модели используются следующие источники информации:
• в прогнозе реализации продукции отражаются данные как о количестве планируемой к продаже продукции, так и о ее сумме в детализации по каждому виду продукции. Эти данные предоставляет служба сбыта предприятия;
• в прогнозе прямых затрат на выпуск продукции фиксируют данные о необходимом для выполнения плана продаж объеме выпускаемой продукции, количестве и сумме расхода сырья и материалов на выпуск продукции, а также фонде заработной платы (зарплата плюс отчисления в внебюджетные фонды) производственного персонала, занятого непосредственно выпуском продукции;
• в прогнозе накладных расходов указывают данные прогнозов по затратам производства, которые не относятся напрямую на себестоимость продукции, а также коммерческих и управленческих расходов;
• в прогнозе финансового результата отражают сводные данные предыдущих расчетов, а также определяют различные виды прибыли, которые считают по формулам:
Маржинальная прибыль = Сумма реализации – Сумма прямых затрат;
Операционная прибыль = Маржинальная прибыль – Сумма накладных затрат;
Прибыль до налога = Операционная прибыль – Расходы на обслуживание кредитов – Внереализационные расходы + Внереализационные доходы;
Чистая прибыль = Прибыль до налога – Налог на прибыль;
• в прогнозе денежных потоков отражают сведения о поступлении и расходе денежных средств по всем трем видам деятельности — операционной, финансовой, инвестиционной.
Методика построения финансовой модели предприятия
Для того чтобы построить качественную финансовую модель, нужно соблюдать определенную последовательность расчетов. Эту последовательность можно отобразить графически следующим образом:
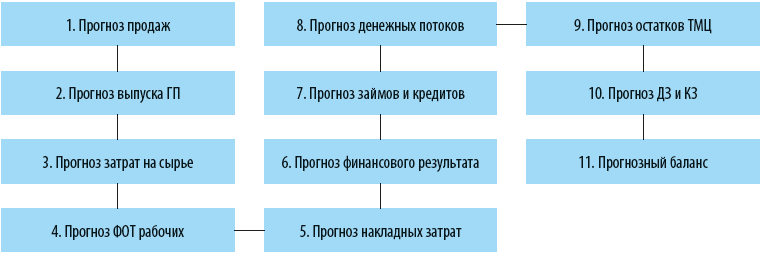
Рассмотрим порядок расчетов на каждом этапе построения финансовой модели.
Этап 1. Сформируйте прогноз продаж
Начинается разработка финансовой модели с прогнозирования объемов реализации ГП. Для этого по каждому виду продукции определите объем реализации в натуральных показателях на прогнозируемый период (чаще всего это год) в необходимой компании детализации (месяц, квартал, полугодие).
Этот объем можно рассчитать одним из двух способов:
• суммируя объемы в детализациях периода (если продажи считают как сумму объема прошлого отрезка периода, измененную на коэффициент роста/падения продаж в следующем отрезке периода);
• распределяя годовой объем продаж на периоды пропорционально сезонности покупательского спроса (если продукция компании подвержена сезонным колебаниям спроса).
Далее спрогнозируйте цену реализации единицы продукции с учетом планов компании по повышению или понижению отпускной цены в прогнозируемом периоде.
И в завершение рассчитайте суммы реализации продукции, умножив количество единиц на цену реализации единицы.
Как сформировать прогноз реализации продукции, покажем на примере производственного предприятия «Дельта», выпускающего три вида продукции. Прогноз реализации продукции этого предприятия на 2023 г. в поквартальной детализации приведен в табл. 1.
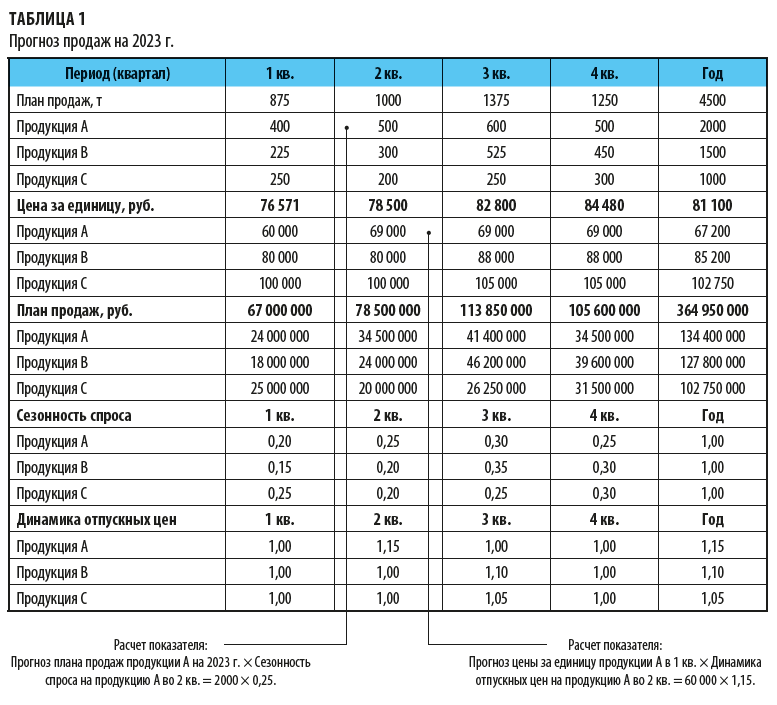
При составлении прогноза учитывались:
• фактор сезонности спроса на продукцию предприятия, на основании которого годовые объемы продаж были распределены по кварталам года;
• фактор повышения цен реализации продукции.
Этап 2. Сформируйте прогноз объема выпуска продукции
Чтобы сформировать прогноз необходимого для обеспечения продаж плана выпуска продукции в натуральных единицах, нужны данные плана продаж (см. табл. 1) и значения норматива остатков ГП на складе, который удобнее всего считать в днях реализации. Нормативный остаток запаса готовой продукции в натуральных единицах определяется по формуле:
Нормативный остаток запаса готовой продукции = (Плановый объем продаж ГП предстоящего периода / Количество дней предстоящего периода) × Норматив запасов ГП в днях.
Рассчитав нормативные остатки запаса готовой продукции на складе, переходим к расчету необходимого выпуска продукции:
Плановый объем выпуска ГП = Плановый объем реализации ГП за период + Нормативный остаток запасов ГП на конец периода – Нормативный остаток запасов ГП на начало периода.
Результаты расчета плана выпуска продукции для предприятия «Дельта» сведены в табл. 2.
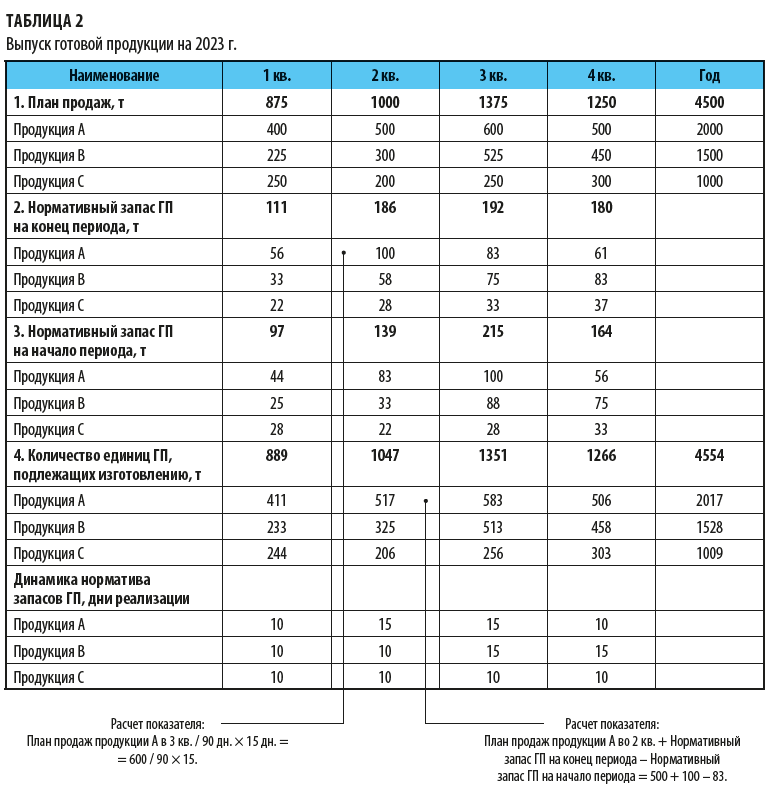
В расчетной таблице можно изменять норматив запасов ГП в днях реализации в случае, если предприятию потребуется моделировать различные ситуации развития бизнеса в 2023 г.
Этап 3. Сформируйте прогноз прямых затрат на сырье или покупные товары
А. А. Гребенников,
главный экономист ГК «Резон»
Материал публикуется частично. Полностью его можно прочитать в журнале «Справочник экономиста» № 11, 2022.
Как составить финмодель бизнеса
Финансовая модель, или коротко — финмодель, представляет собой структуру бизнеса с взаимосвязанными показателями, которые отражают реальное или предполагаемое финансовое положение компании.
Выглядит финмодель как большая таблица. На основе исходных данных с ее помощью можно рассчитать итоговые показатели: выручку, прибыль, деньги (остатки). Обычно такую таблицу составляют в Excel или в «Google Таблицах».
Финмодель позволяет предсказать изменения в финансовом состоянии компании, рассмотреть различные варианты развития событий в ответ на те или иные управленческие решения.
Еще модель может дать ответ на такие вопросы:
что больше всего влияет на прибыль — кратно увеличивает или съедает;
стоит ли открывать бизнес и при каких условиях;
будет ли проект прибыльным или обанкротится.
Чем финмодель полезна бизнесу
С помощью финансовой модели предприниматели могут:
Увидеть в цифрах результаты бизнеса. Сколько компания заработает и за счет чего можно будет увеличить выручку.
Проиграть разные сценарии развития бизнеса и выбрать оптимальный.
Рассчитать точку безубыточности и узнать, на какую сумму нужно продавать товаров или услуг, чтобы для начала «выйти в ноль».
Оценить, достижимы ли поставленные цели. «Вырасти в два раза» или «получить 5 миллионов прибыли» — большие цели, но они ничем не подкреплены. Финансовая модель проекта поможет просчитать, какие ресурсы понадобятся для их достижения, сколько потребуется сотрудников, хватит ли производственных мощностей и что сейчас ограничивает рост.
Протестировать гипотезы. Смоделировать будущую ситуацию и узнать, как изменится прибыль и другие показатели. Например, что будет, если взять автомобиль для компании в лизинг, а не пользоваться услугами транспортной компании. Или как отразится на финансовом положении смена системы мотивации для продавцов. Выгоднее платить им оклады или процент от продаж?
Узнать, что нужно сделать, чтобы получить больше прибыли.
Избавиться от кассовых разрывов. Это ситуации, в которых на те или иные обязательные платежи не хватает денег, потому что средства, на которые рассчитывала компания, вовремя не пришли.
Отыграть сценарий нового бизнеса и решить, стоит ли его начинать.
Составить бизнес-план на основе финмодели.
Привлечь инвесторов, рассказав им, как будет развиваться компания с опорой на цифры. В финансовую модель в таком случае стоит добавить показатели инвестиционной привлекательности.
Кредиты от Сбербанка
Получите кредит для бизнеса на любые цели — с возможностью подать заявку онлайн
С чем не надо путать финмодель
Финансовую модель нередко путают с другими документами и таблицами. Чтобы лучше понимать, зачем она нужна, стоит знать, чем финмодель отличается от бизнес-плана, бюджета и отчета о прибылях и убытках.
Бизнес-план — это подробное описание проекта с расчетами. Он составляется с перспективой на несколько лет и содержит четкую программу действий. Финмодель — это инструмент для проигрывания сценариев и расчета финансовых результатов. С нее удобно начинать разработку бизнес-плана.
Бюджет — это утвержденный финансовый план с зафиксированными показателями. Рассчитать, при каких показателях будут достигнуты поставленные цели, можно как раз с помощью финмодели.
Отчет о прибылях и убытках содержит фактические показатели, а финмодель — прогнозные. Сформировать шаблон такого отчета можно, используя структуру доходов и расходов, которая содержится в финансовой модели.
Что такое бизнес-план и как его составить
Как составить финансовую модель
Прежде всего, нужно определить, кто будет этим заниматься — сотрудник внутри компании или внештатный специалист. В идеальной ситуации участвовать в составлении финмодели должны финансовый директор и собственник или директор компании.
Если компания небольшая, владелец может составить финмодель самостоятельно. Для этого понадобится:
Собрать и классифицировать данные.
Внести данные в специальный шаблон и сформировать структуру финмодели.
Проанализировать полученные данные.
Подготовить при необходимости презентацию итоговой модели.
Прежде чем составлять финмодель, нужно:
решить, какой период она будет охватывать — обычно это год; для компаний, у которых проекты длятся больше четырех-шести месяцев, — два-три года;
определить, с какой целью создается модель; например, предприниматель может узнать, прибыльна его компания или нет, какие у нее точки роста и ограничения, сколько и при каких условиях можно зарабатывать.
Разрабатывая структуру финмодели, нужно учитывать, что в нее входят такие блоки:
Прогноз прибыли и убытков.
Прогноз движения денег.
Бизнес-хак. Как запустить сложное производство с помощью самой простой бизнес-модели
Разбираем на примере
Прогноз прибыли и убытков
Чтобы его выполнить, нужно сформировать два блока — блок выручки и блок расходов. Первым сформируют блок выручки. А для этого — прогнозируют продажи. Сделать это проще, если ответить на такие вопросы:
Откуда приходят новые клиенты?
Есть ли у компании постоянная база клиентов?
Есть ли воронки продаж?
Какие каналы продаж использует компания: сайт, прямые продажи через менеджеров, соцсети?
Каждую воронку продаж нужно расписать подробно.
Рассмотрим пример торгово-производственной компании. Один менеджер обзванивает 10 клиентов в месяц, а также продает товары через базу. Исходные данные на изображении выделены желтым цветом. Их нужно внести. Остальное рассчитывается автоматически.
Тем, кто занимается сезонным бизнесом, нужно при планировании учитывать коэффициент сезонности. Так, владелец отеля на Черном море будет получать стабильную прибыль с мая по сентябрь, пиковый период наступит в июле–августе. В эти месяцы коэффициент сезонности самый высокий, зимой — меньше единицы. Узнать этот коэффициент можно из отчетов за прошлые периоды.
Когда продажи за месяц подсчитаны, нужно задаться вопросом, совпадают ли моменты продажи и получения выручки? В розничной торговле они совпадают: покупатель платит и сразу забирает товар; человек стрижется и тут же отдает деньги за работу парикмахера.
В оптовой торговле ситуация обычно другая. Компании могут работать с клиентами по предоплате или, наоборот, с отсрочкой платежа. Это нужно отразить в блоке выручки.
В приведенном примере производственный цикл составляет три месяца, поэтому если продажа была в первом месяце, выручка появится только в четвертом.
На следующем этапе нужно сформировать блок расходов, разделив их на прямые и косвенные.
Прямыми считаются те, что пошли на производство конкретных товаров или услуг. К этой группе относятся и расходы на оплату труда работников, занятых на производстве или оказывающих услуги. Например, мастер получает 500 рублей за каждую стрижку.
После блока прямых расходов рассчитывается валовая прибыль. Это разница между выручкой и прямыми расходами. Если компания ведет несколько направлений бизнеса, то валовую прибыль лучше определить по каждому. Так легко понять, какое направление работает эффективнее других. Можно увидеть, что, скажем, один из магазинов прибыльнее, чем остальные.
Косвенные расходы — это те, которые трудно отнести напрямую к производству. Сюда входит зарплата бухгалтера, аренда офиса, банковские услуги.
Следующий важный для финмодели показатель — операционная прибыль. Чтобы ее вычислить, нужно из валовой прибыли вычесть косвенные расходы. Операционную прибыль еще называют EBITDA. Это прибыль компании до уплаты налогов, процентов по кредитам и вычета амортизации.
При составлении финансовой модели нужно определить и чистую прибыль. Получить этот показатель можно, если из операционной прибыли вычесть проценты по существующим кредитам, налоги и амортизацию. Чистая прибыль показывает то, сколько компания заработала и какой у нее прирост.
❗ Внимание
Только чистую прибыль можно направить на выплату дивидендов собственникам компании, на ее развитие и создание резервов.
Расчетом чистой прибыли завершается первый блок в структуре финмодели — прогноз прибыли и убытков.
Однако рассчитать чистую прибыль мало. Бывают ситуации, когда в компании прибыль есть, а денег нет. Часто это происходит потому, что деньги приходят в компанию в разное время или она тратит на закупку необходимого либо на выплату дивидендов больше, чем заработала. Чтобы этого не происходило, нужно составить прогноз движения денег.
Прогноз движения денег
В финансовой модели сделать такой прогноз можно косвенно, а для этого — спрогнозировать оборотный капитал и его изменение.
Под запасами понимают закупочную стоимость товаров и материалов, которые находятся в компании. Сюда же иногда относят незавершенное производство.
Дебиторская задолженность — это то, сколько компании должны клиенты и сколько авансов она выплатила поставщикам.
В состав кредиторской задолженности входят авансы клиентов и задолженности перед поставщиками за уже полученные товары, выполненные работы или оказанные услуги.
❗ Внимание
Если оборотный капитал окажется отрицательным, значит, бизнес живет за чужой счет. Например, работает за счет авансов от клиентов.
В финмодель нужно внести данные по остаткам запасов и задолженностей. Еще указать в ней, сколько дней отсрочки дают компании поставщики и сколько дней она дает покупателям; через сколько дней после аванса поставщики привозят товар и через сколько дней после аванса компания закрывает обязательства перед клиентами.
Управляя этими периодами оборота, можно увидеть, как в финмодели будут автоматически меняться остатки денег. Так, если компания станет выдавать аванс поставщику не за 40 дней до поставки, а за 20, то денег в ее распоряжении будет больше. А финмодель покажет, насколько больше.
Прогнозный баланс
Финансовая модель позволяет рассчитать и прогнозный баланс. Он не всегда нужен, но бывает полезен. Однако рассчитать его самостоятельно весьма трудно. Для этих целей лучше нанять специалиста.
Прогнозный баланс помогает понять, насколько платежеспособна, устойчива и независима компания.
Основы финансовой грамотности для руководителей
Аналитическая записка
К финансовой модели должна прилагаться аналитическая записка, которая содержит анализ чувствительности и описание всех блоков финмодели.
Анализ чувствительности — это таблица с ключевыми показателями, которые больше других влияют на чистую прибыль компании. Инструмент позволяет отслеживать изменения выручки и чистой прибыли в зависимости от исходных данных.
Например, если поменять конверсию в продажи на 10 %, чистая прибыль вырастет на 30 %. Если изменить средний чек на 10 % — увеличится на 50 %.
�� Совет
Перебирая таким образом показатели, можно найти наиболее чувствительные и важные. Их нужно зафиксировать в таблице чувствительности. После этого необходимо проиграть крайние сценарии развития — самый негативный и максимально оптимистичный.
Что будет, если продажи упадут или поставщик поднимет цены на 20 %, откажет в отсрочке, потребует предоплату? А что, если получится повысить конверсию в продажи на 20 % или увеличить охват в 2 раза при росте рекламных расходов на 40 %?
Из всех сценариев, который показывает финансовая модель, останется только выбрать тот, который отвечает целям проекта и который при этом реально воплотить.