Что такое банк-эквайер?
Банк-эквайер – это банк обслуживающий торговый объект и предоставляющий услуги эквайринга. Они необходимы для проведения транзакций между банком, где карта была выпущена, и держателем банковской карты. Банк-эквайер предоставляет программное обеспечение и оборудование (в аренду или продаёт), осуществляет установку и техническое обслуживание оборудования и обеспечивает осуществление транзакции.
Чем отличается банк-эмитент от банка-эквайера?
Банк-эмитент и банк-эквайер – это два взаимосвязанных, но разных понятия, которые необходимы для проведения транзакций при использовании кредитных и дебетовых карт держателем.
Банк-эмитент – это банк, который эмитирует, то есть выпускает пластиковые банковские карты и предоставляет возможность ими пользоваться в банкоматах, магазинах и других учреждениях. Как правило, банк-эмитент обслуживает интересы физических лиц, которым выдаёт банковские карты и поддерживает связь между клиентом и банком.
Банк-эквайер – это поставщик услуг эквайринга для осуществления платежей по банковским картам. Банки-эквайеры также обслуживают интересы физических лиц, позволяя им совершать безопасные и удобные платежи по карте за товары и услуги.
Таким образом, основное отличие между банком-эмитентом и банком-эквайером заключается в том, что первый отвечает за выпуск и работу карт, а второй за приём и обработку платежей, полученных по этим картам.
Как работает эквайринг?
Эквайринг — это процесс, при котором банк или финансовая организация обрабатывает платежи от покупателей и перечисляет выручку на счет продавца.
Покупатель совершает оплату картой в магазине или в интернет-магазине, а дальше происходит автоматизированный процесс:
- Передача информации о платеже через терминал эквайринговой компании в банк-эмитент карты покупателя.
- Проверка наличия средств на карте и подтверждение возможности проведения операции.
- Передача информации от банка к эквайринговой компании, которая обрабатывает платеж.
- Списывание банком-эмитентом денежных средств с карты покупателя и перевод их на расчетный счет продавца.
За использование услуг эквайринговой компании продавец платит комиссию, которая обычно составляет от 1% до 3% от суммы платежа, в зависимости от тарифа и условий договора.
Виды эквайринга
- мобильный – для его использования необходимо установить приложение iKassaPay на телефоне;
- торговый – с подключением и использованием POS-терминала;
- интернет-эквайринг – оплата непосредственно на сайте онлайн-магазина;
- интернет-эквайринг с QR-кодом – осуществление оплат товаров и услуг путём считывания QR-кода.
Можно подключить также многофункциональное устройство Smart-касса и осуществлять наличные и безналичные расчёты.
Как узнать банк-эквайер и банк-эмитент по чеку?
Обычно вверху каждого кассового чека написано название банка-эквайер. А вот найти банк-эмитент немного сложнее. Для этого найдите БИК-код из 9 цифр. Первые 2 цифры – код страны (для РБ – 15), третья и четвёртая говорит об области или городе, в пятой и шестой цифрах зашифрован номер банка и филиала, где выпущена карта. А две последние цифры укажут на номер участника.
Случаи, когда банк-эквайер может отклонить транзакцию
Если банк-эквайер отклонил транзакцию, то возможны следующие причины:
- Недостаточно средств на банковском счете клиента для оплаты;
- Превышен лимит на операции по карте или на сумму операции;
- Неудачная проверка подлинности карты или клиента;
- Некорректные данные карты или ошибки в информации о клиенте;
- Карта заблокирована либо отозвана клиентом или банком;
- Операция могла произойти в стране или регионе, в которых банк-эквайер не работает;
- Операция была признана подозрительной или недостоверной, в соответствии с политикой банка по противодействию мошенническим схемам.
В случае отклонения операции клиент может обратиться к банку-эмитенту карты для выяснения причины отказа и решения возможных проблем.
Услугами банка-эквайера могут пользоваться юридические лица и предприниматели. Эквайринг обеспечивает безопасность и удобство для продавцов и покупателей, позволяет производить операции в режиме онлайн и расширяет возможности бизнеса.
Банк-эквайер: что это такое, как работает и для чего нужен
Безналичные расчеты стали практически неотъемлемой частью жизни. В связи с этим возникает много вопросов, что это такое, как организовать, как выбрать банка эквайера, как подключиться к эквайринговым операциям, какая комиссия будет взиматься. Чтобы ответить на них, нужно изучить сам процесс проведения сделки. Это позволит лучше понимать, на какие нюансы обратить внимание, какие требования и критерии предъявлять к финансовым организациям, чтобы сотрудничество стало плодотворным и взаимовыгодным.
Общее представление
Современному человеку бывает сложно вспомнить, когда в последний раз он платил наличными, искал мелочь или пытался уложить сдачу в кошелек с занятыми покупками руками. Все это заменила банковская карта и безналичная оплата. Именно этот процесс и называется, пришедшим с английского, acquire.
Чтобы осуществить плату за товары, клиент должен иметь пластик или привязанную к смартфону карточку, выданную финансовой организацией-эмитентом. Продавец со своей стороны должен иметь заключенный договор с банком-эквайером и специальное оборудование, которое сможет считать чип, зафиксировать сведения, передать их в обслуживающий центр, принять соответствующий ответ о списании денежных средств, проведении оплаты или отказе в совершении операции.
Всего доли секунды проходят с того момента, как пройдет обмен данными, однако за это время осуществляется достаточно много действий:
- после прикладывания чипа к POS-терминалу считывается информация о владельце, недостающие он самостоятельно вводит в специальное окно (ПИН-код);
- запрос на платеж отправляется через интернет в процессинговый центр банка-эмитента;
- происходит проверка наличия или отсутствия денег на счету;
- далее денежные средства списываются эмитентом и отправляются в финансовое учреждение эквайера;
- POS- или мобильный mPOS-терминал печатает два чека, один выдается на руки клиенту, второй является документом продавца, прикрепляется к отчетности;
- последним действием банк-эквайер переводит финансы на счет торгового предприятия.
Все это, не считая крайнего пункта, осуществляется всего за несколько секунд. Чтобы избежать перебоев в работе, нервов клиентов и потери бюджета — необходимо тщательно подходить к выбору финансовой организации и программного обеспечения точки продаж.
Кто это — эквайер, какие функции берет на себя
Фактически он является поставщиком услуг по безналичному расчету между покупателем и продавцом. После заключения договора финансовая организация берет на себя комплексное обеспечение подключения оборудования и сопровождения всего функционала.
Среди главных обязанностей:
- предоставления техники для приема платежей операций;
- подключение, установка программного обеспечения;
- техническая поддержка клиентов и торговых компаний;
- проведение транзакции;
- ведение документации, предоставление отчета о финансовых операциях.
Выбрать можно любую компанию, у которой есть лицензия на проведения таких схем. У клиентов нет привязки к определенным картам или банковским организациям. При подключении услуг банк-эквайер создает отдельный счет, на который будут поступать средства. В большинстве случаев доступ к нему у руководителей торговых точек есть круглосуточно, можно управлять деньгами через онлайн-банкинг.
Эквайринг
В Unisender есть все для рассылок: можно создавать и отправлять клиентам письма и SMS, настроить чат-бота и делать рассылки в Telegram и даже собрать простой лендинг для пополнения базы контактов.
Эквайринг — это технология, которая позволяет продавцам принимать безналичные платежи посредством банковских карт или систем бесконтактной оплаты.
Возможность оплатить товар картой облегчает и ускоряет процесс в любой торговой точке
- Продавец. Организация или ИП, которые продают товар.
- Эквайер. Банк или сервис, который предоставляет нужное оборудование, принимает платежи, обслуживает расчетный счет. За свои услуги он взимает комиссию.
- Клиент. Человек, который совершает покупку по безналичному расчёту.
- Банк-эмитент. Банк, выпустивший и обслуживающий карту покупателя.
Для обработки и передачи данных в процессе эквайринга используют платёжные терминалы или специальные приложения.
Как работает эквайринг
Для подключения эквайринга продавец и банк-эквайер заключают договор. Банк обеспечивает условия — открывает расчётный счёт, настраивает оборудование, обучает сотрудников.
Непосредственно эквайринг работает так:
- Платёжная информация с карты или устройства покупателя передаётся через терминал или приложение в процессинговый центр банка-эквайера.
- Эквайер отправляет сведения банку-эмитенту для проверки информации. При обнаружении нарушений (блокировка карты, арест счёта) происходит отказ в транзакции.
- Далее эмитент сверяет остаток по счёту покупателя с суммой покупки, проверяет соответствие ПИН-кода и выявляет возможные признаки мошенничества. В случае положительного результата всех проверок эмитент одобряет транзакцию.
- Сведения об одобрении транзакции поступают в банк-эквайер и далее передаются на терминал.
- В банк-эмитент направляется подтверждение о проведении оплаты.
- Со счёта покупателя снимается нужная сумма и переводится эквайеру.
- Банк-эквайер переводит средства на расчётный счёт продавца.
Как правило, оплата проходит за несколько секунд. Процесс обмена информацией между терминалами и банками может немного затянуться из-за плохого интернет-соединения или неполадок внутри системы.
Деньги на счёт продавца фактически поступают только через несколько дней. Непосредственно в момент оплаты сумма покупки автоматически резервируется на карте покупателя и становится ему недоступной. Затем эмитент перечисляет деньги эквайеру, а тот в свою очередь — продавцу. Точный срок зачисления средств указывается в договоре.
Чем бизнесу полезен эквайринг
Если у бизнеса нет эквайринга, он неизбежно теряет клиентов и прибыль. Возможность безналичной оплаты приносит бизнесу следующие выгоды:
- Увеличение выручки. Иногда у клиентов на покупку не хватает наличных денег, а вот на карте средств достаточно. Чаще всего после подключения безналичной оплаты средний чек покупки вырастает. У пользователей появляется возможность потратить больше или оплатить товар кредитной картой.
- Расширение клиентской базы. Некоторые категории людей практически не носят при себе наличку и предпочитают платить смартфоном или картой. Когда такой возможности нет, клиенты просто уходят к более предприимчивым конкурентам.
- Повышение скорости обслуживания. Продавцы не тратят время на пересчёт наличных и сдачи, а значит, быстрее обслуживают покупателей и сокращают очереди.
- Обеспечение безопасности. При приёме наличных есть риск получить фальшивые купюры. Подделать оплату картой гораздо сложнее. К тому же отсутствие наличности в кассе исключает вероятность кражи денег. Также во время операции максимально защищены средства клиентов.
- Расширение географии. Если вы продаете услуги, например консультации, то онлайн-эквайринг на сайте позволит клиентам покупать ваш продукт из любой точки мира.
Единственным минусом эквайринга можно назвать необходимость за него платить��. Помимо приобретения оборудования и обеспечения стабильной интернет-связи, нужно регулярно оплачивать обслуживание со стороны банков или сервисов.
Кому нужен эквайринг и насколько он обязателен
Внедрение эквайринга актуально для любой компании и организации, которая продаёт товары или услуги за наличный расчёт. Для некоторых продавцов эквайринг обязателен на законодательном уровне.
По закону «О защите прав потребителей» клиент вправе самостоятельно выбрать способ оплаты — наличкой или картой. Продавец обязан обеспечить возможность оплаты и наличным, и безналичным способами ( ст.16.1 ФЗ РФ № 2300-1 ).
Внедрить эквайринг по закону обязаны все продавцы, чья выручка за предшествующий календарный год превышает 20 млн. рублей ( п.1 ст. 16.1 ФЗ РФ № 2300-1 ).
Необеспечение подходящего способа оплаты признают нарушением прав потребителей, что грозит продавцу штрафом ( ФЗ № 112 ). Размер штрафа варьируется от 15 000 до 50 000 рублей за каждый факт нарушения ( п. 4 ст. 14.8 КоАП РФ ).
От обязательного внедрения эквайринга, согласно ФЗ РФ № 2300-1, освобождаются продавцы, соответствующие таким условиям:
- выручка от реализации товаров в торговой точке за предшествующий календарный год составляет менее 5 млн. рублей;
- торговая точка находится в местности, где отсутствует доступ к интернету.
Если у продавца несколько торговых точек, решение будет приниматься индивидуально по каждой из них. То есть в одном магазине эквайринг не нужен, так как выручка небольшая, а в другом его придется внедрять обязательно в связи с высокой проходимостью.
Для интернет-бизнеса действует только условие об общем торговом обороте.
Виды эквайринга
Существуют разные виды эквайринга. Основное отличие — способ приёма платёжной информации. Принцип работы остаётся практически одинаковым во всех случаях.
Торговый эквайринг
Это способ приема безналичных платежей с банковских карт или смартфонов в любой торговой точке, начиная от небольших магазинов и заканчивая крупными супермаркетами.
Для организации эквайринга в торговых точках устанавливают платёжные терминалы — POS-терминалы (от англ. point of sale — точка продажи). Оплату можно принимать разными способами: контактным (вставка карты) и бесконтактным (поднесение карты), а также через NFC, с помощью виртуальной карты в смартфоне.
Платёжный терминал подключают к кассовому аппарату. Также существуют портативные устройства, сочетающие кассовый аппарат и терминал. Его встраивают в торговый автомат или устройство самообслуживания.
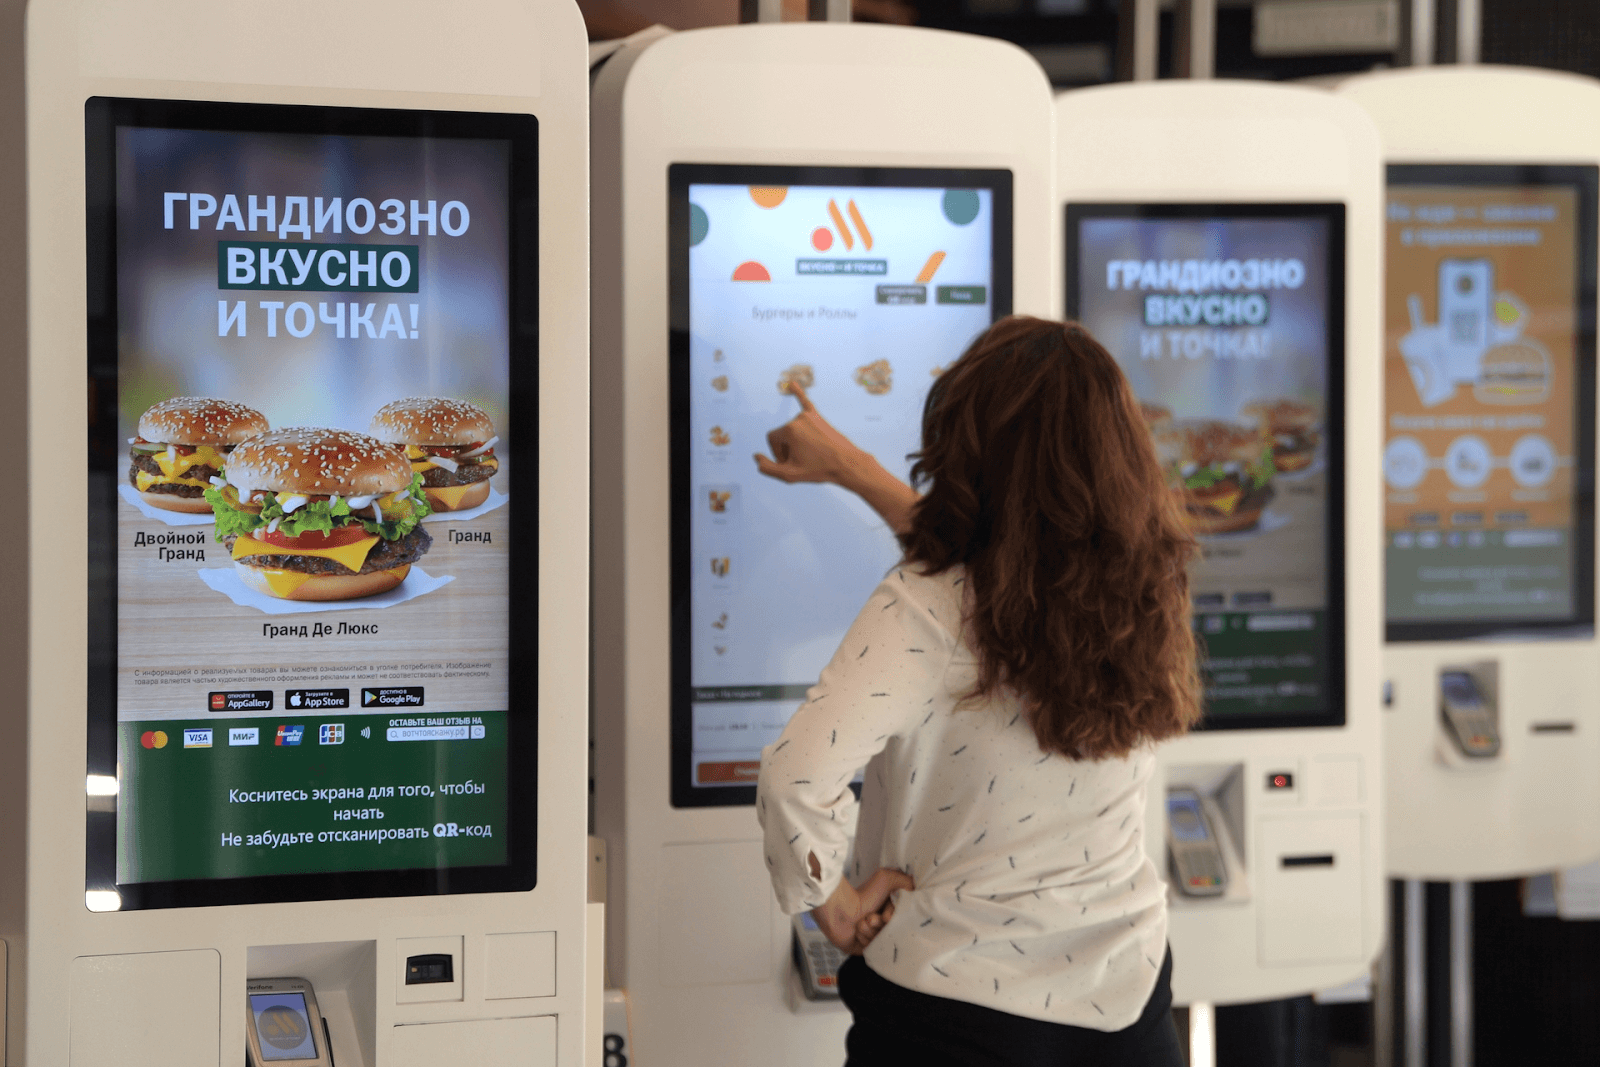
Терминалы самообслуживания в точках общепита принимают оплату и выдают чек. Информация поступает на кухню, и заказ начинают готовить
Мобильный эквайринг
Мобильный эквайринг — прием безналичных платежей через смартфон или планшет. Продавец подключает к смартфону мобильный POS-терминал. В нём установлено специальное приложение, которое формирует электронный чек для покупателя.
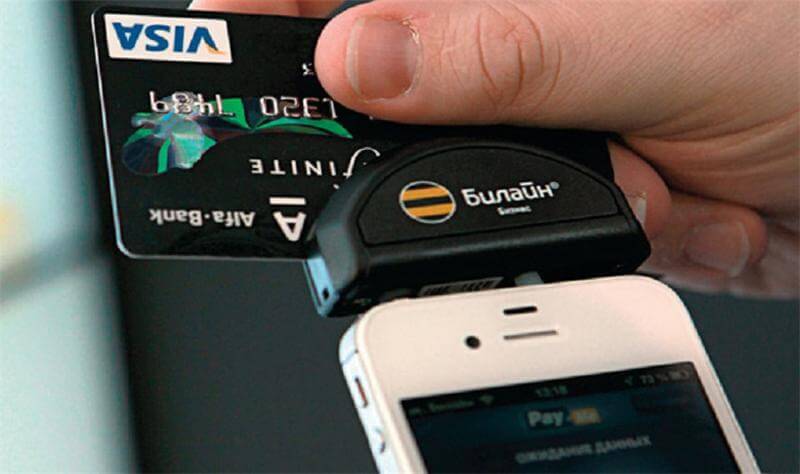
Мобильные терминалы компактные и стоят недорого, поэтому это хорошая альтернатива кассовому аппарату. Устройства совместимы со всеми современными смартфонами и планшетами. Мобильный эквайринг позволяет принимать платежи где угодно, если есть доступ к интернету. Поэтому его часто используют при выездном обслуживании клиентов компании.
Интернет-эквайринг
Вариация торгового эквайринга без прямого контакта. Оплата осуществляется через веб-интерфейс или мобильное приложение, в котором клиент указывает реквизиты карты. В данном случае важно не только проверить платёжную информацию, но и обеспечить высокий уровень безопасности. Для этого сервисы используют защищенное подключение, а в процессе оплаты применяют технологии проверки и подтверждения платежей (3D Secure).
Для организации интернет-эквайринга не требуется специальное оборудование. Нужно настроить автоматический переход покупателя на страницу онлайн-оплаты. После того как клиент укажет данные, он подтверждает оплату паролем, полученным в SMS или пуш-уведомлении. Далее деньги с карты списываются. Клиент получает подтверждение оплаты и электронный чек.
ATM-эквайринг
АТМ-эквайринг — это способ приёма платежей через устройства самообслуживания (терминалы или банкоматы). Отличается от торгового эквайринга тем, что клиенты могут не только оплатить товар, но и проверить баланс, снять наличные. Устанавливать терминал или банкомат в торговой точке вправе лишь кредитная организация.
QR-эквайринг
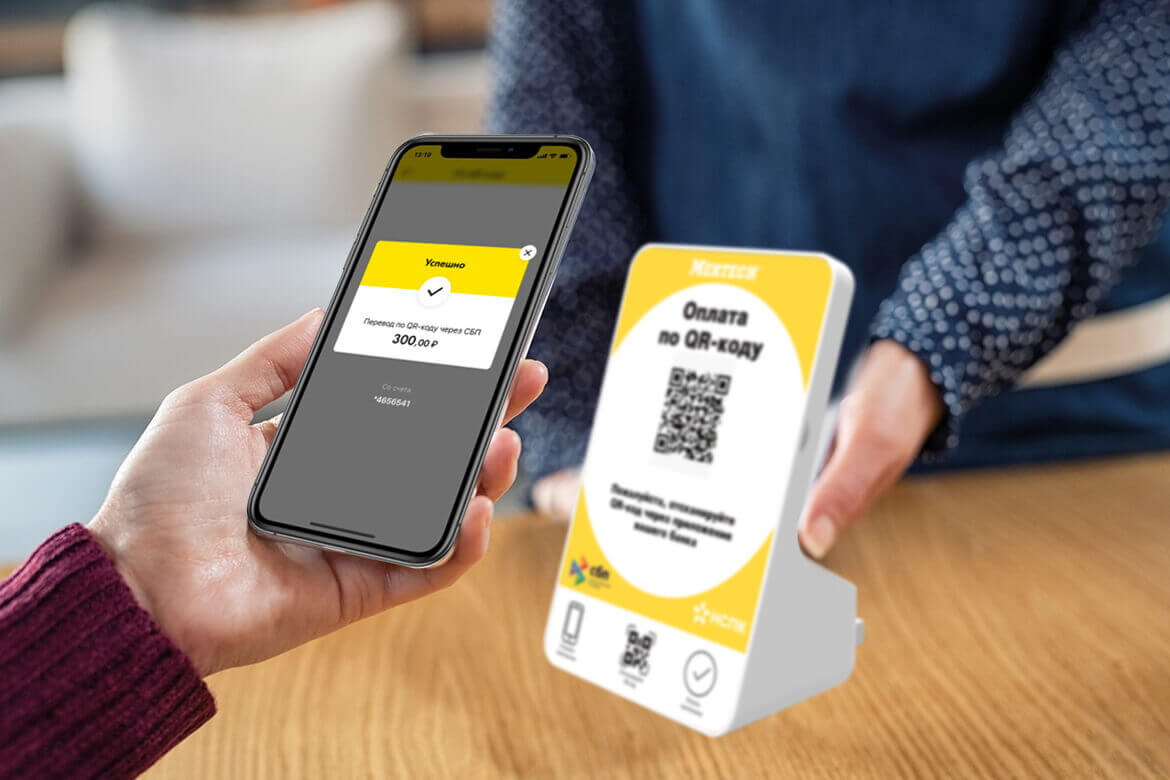
QR-эквайринг — альтернативный способ онлайн-приёма безналичных платежей, который не требует дополнительного оборудования. Достаточно стабильного интернета. Суть технологии в использовании QR-кода — графического изображения, в котором зашифрована информация о продавце.
Продавец размещает QR-код на бумажном носителе в торговой точке, на сайте или приложении. Покупатель с помощью своего смартфона сканирует QR-код, вводит сумму покупки и подтверждает оплату. Банк проверяет данные, зашифрованные в коде, и платёжную информацию покупателя. Если всё в порядке, средства списываются с карты покупателя и поступают на счёт продавца.
Из чего формируется стоимость эквайринга
Стоимость эквайринга складывается из двух показателей: сервисное обслуживание и комиссия. Оплата за обслуживание обычно представляет ежемесячную фиксированную сумму. Процентную ставку комиссии определяет договор с эквайером. Средний размер комиссии составляет примерно 1-3 % от суммы покупки.
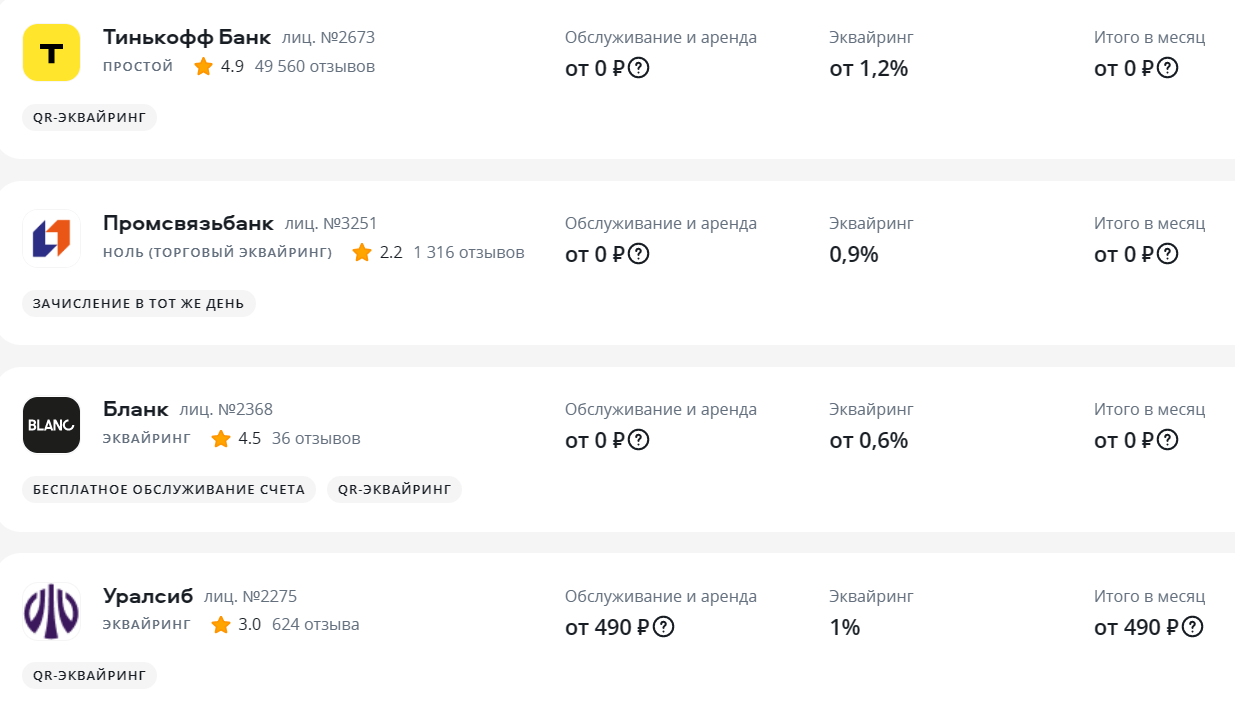
Примеры тарифов на эквайринг по данным сервиса «Сравни»
На стоимость эквайринга влияют такие факторы, как:
- Выбор платёжной системы. За транзакции банк тоже платит комиссию платёжным системам, которые могут устанавливать разные тарифы.
- Тип оборудования. Банки предоставляют терминалы на разных условиях. Можно принимать оплату через онлайн-приложения, купить портативное устройство или взять терминал в аренду.
- Место размещения процессингового центра. Если банк имеет собственный центр, то он не платит за услуги сторонних организаций. Соответственно, эквайринг обойдётся дешевле.
Размер комиссии также может меняться в зависимости от торгового оборота и количества подключенных терминалов.
Как правильно выбрать эквайера
Условия эквайринга в разных банках отличаются, поэтому важно учесть все нюансы при выборе подрядчика. В России услуги по безналичным расчётам оказывают коммерческие банки и платёжные сервисы, оформленные как НКО (небанковские кредитные организации).
Банки-эквайеры обычно предлагают более низкие тарифы на услуги, поскольку работают напрямую с клиентами. Но крупные кредитные организации часто отказывают в сотрудничестве мелким клиентам и предпочитают не связываться с интернет-бизнесом, если есть хоть малейшие сомнения относительно его легальности.
И даже сложнее. Если правилам банка не соответствуют клиенты компании, которая заключает договор на эквайринг, то банк может отключить услугу. Например, наш клиент, сервис монетизации контента, выступает посредником между авторами контента и их подписчиками — принимает и обрабатывает платежи. Сервис должен проверять, какие у авторов проекты. Если что-то противоречит законодательству или внутренней политике банка, например адалт-проекты, принимать платежи через эквайринг уже нельзя.
Платёжные сервисы лояльнее относятся к малому бизнесу и онлайн-продавцам, предлагают более гибкие условия и широкий выбор платёжных систем. Однако тарифы на обслуживание у них выше.
Вне зависимости от того, кто выбран в качестве эквайера — банк или платёжная система — критерии, на которые нужно обращать внимание, будут одинаковыми:
- скорость и простота подключения;
- размер комиссии по транзакциям;
- количество поддерживаемых платёжных систем;
- срок зачисления средств на расчётный счёт;
- способы борьбы с мошенничеством;
- оперативность и качество техподдержки.
Также стоит обратить внимание на дополнительные возможности. Иногда эквайер предоставляет полезные для бизнеса услуги. Например, мультивалютные платежи (с выгодной конвертацией внутри системы), оплату в один клик (на основе сохранённой информации о клиенте), рекуррентные платежи (подключение регулярного списания), холдирование (блокировку средств на счету покупателя до подтверждения заказа продавцом), инвойсинг (выставление электронных счетов).
Как узнать банк эквайер магазина по чеку
Узнаете, что такое эквайринг, обязателен ли он для бизнеса, и какой процент комиссии необходимо платить банку-эквайеру.
В этой статье:
- Что такое эквайринг и обязателен ли он
- Из чего складывается комиссия за эквайринг
- Как безналичные деньги поступают от покупателя продавцу
- Что нужно, чтобы подключить эквайринг

Что такое эквайринг и обязателен ли он
Слово «эквайринг» произошло от английского acquire, что переводится как «приобретать, получать».
Эквайринг можно разделить на три вида:
- торговый, который применяют при расчетах в магазинах, кафе, отелях и других предприятиях торговли и оказания услуг;
- интернет-эквайринг, его используют при покупках на сайтах;
- ATM-эквайринг (ATM, Automated Teller Machine), это про терминалы и банкоматы, где снимают наличность.
В магазинах и кафе действует торговый эквайринг: покупатель подносит карту к терминалу или кассе, и деньги с его счета переводятся на счет магазина. Это банковская услуга, где банк выступает посредником между покупателем и продавцом.
Как появилась первая банковская карта
Однажды мистер Фрэнк Макнамара забыл бумажник и не смог расплатиться в любимом ресторане. Он был директором кредитной компании, поэтому легко придумал выход. Организовал клуб завсегдатаев этого ресторана, которые могли бы обедать в кредит, подтверждением платежа стала именная карта с названием банка и номером счета. Идея родилась в 1949 году, а в 1951 году Нью-Йоркский банк выпустил первую банковскую карту. Первые карты были картонные или металлические.
Эквайринг — это инструмент оплаты, сам по себе он не обязателен. Но у некоторых компаний есть обязанность предоставлять покупателю возможность безналичной оплаты, а не только наличной.
Требование принимать безналичные касается только предприятий, выручка которых за предыдущий год составила не менее 20 млн рублей. Такие компании обязаны иметь «национальные платежные инструменты в рамках национальной системы платежных карт». Это значит, у покупателей должна быть возможность расплачиваться банковской картой «Мир». Других банковских карт требование не касается.
Цитата о национальных платежных инструментах в статье 16.1 Закона о защите прав потребителя.
Из чего складывается комиссия за эквайринг
Размер комиссии зависит от банка, который предоставляет услуги эквайринга, и еще от таких условий:
- Вид деятельности. Например, для точки общепита комиссия за эквайринг меньше, чем для магазина бытовой техники.
- Оборот бизнеса. Чем выше оборот, тем меньше процент комиссии.
- Регион, в котором действует бизнес, потому что экономические условия в России очень отличаются друг от друга.
- Код МСС.
Код МСС (Merchant Category Code) — это код категории продавца. Комиссия за эквайринг зависит от вида деятельности и продукции. У супермаркетов один код МСС, у ресторанов и кафе — другой, а у магазинов техники — третий. Это универсальные международные коды, которые используют все платежные системы мира.
По коду МСС банк определяет категорию операции и снимает установленную договором комиссию, которая предусмотрена именно для этой категории. По этому же коду банк понимает, отправлять ли покупателю кешбэк.
Пример: Покупатель за день совершил две банковские операции: постригся в парикмахерской и пообедал в кафе. Банк отправит повышенный кэшбек только за вторую, так как у клиента подключена эта опция, а банк умеет отличать одну операцию от другой.
Почему реквизиты на карте делали объемными
Посмотрите на свои банковские карты, наверняка увидите, что на некоторых картах цифры рельефные. Такие карты выпускают, чтобы можно было использовать их на импринтере (см. видео). Это устройство, которое появилось в 1940-х годах, до интернета и эквайринга, но его продолжают применять в отелях и заведениях. В аппарат вкладывают карту и пустой бланк, затем прокатывают рамку, и на бланке получается оттиск объемных реквизитов с карты. Такой способ помогал экономить время и не заполнять реквизиты на бланке вручную.
В среднем комиссия за эквайринг составляет 1 — 3 % от суммы чека. Например, покупатель приобрел в мебельном магазине стол за 20 000 рублей и заплатил картой. С карты списалось 20 000. Но магазин получил на свой счет всего 19 600 рублей, потому что банк автоматически удержал комиссию за эквайринг в размере 2 %.
Размер комиссии магазин знает заранее, потому что это прописывают в договоре с банком-эквайером, там же указывают условия, при которых ставка может измениться.
С 18 апреля по 31 августа 2022 года для некоторых бизнесов действует мера поддержки от Центробанка, которая ограничивает размер комиссии 1 %, например, при оплате продуктов и лекарств, услуг связи и ЖКХ.
Как безналичные деньги поступают от покупателя продавцу
К перечислению безналичной оплаты имеют отношение такие участники:
- покупатель и банк-эмитент, который выпустил его карту;
- продавец и банк-эквайер, который предоставил возможность безналичной оплаты;
- платежная система, например «Мир» или UnionPay. С платежной системой должны уметь работать оба банка — и эмитент, и эквайер.
На схеме видно, через какие этапы проходят деньги.
Покупатель вставляет или прикладывает карту к терминалу эквайринга. Банк-эквайер через платежную систему запрашивает у эмитента разрешение на списание. Эмитент видит, что средств на счете покупателя достаточно, замораживает эту сумму и сообщает эквайеру, что платеж можно провести.
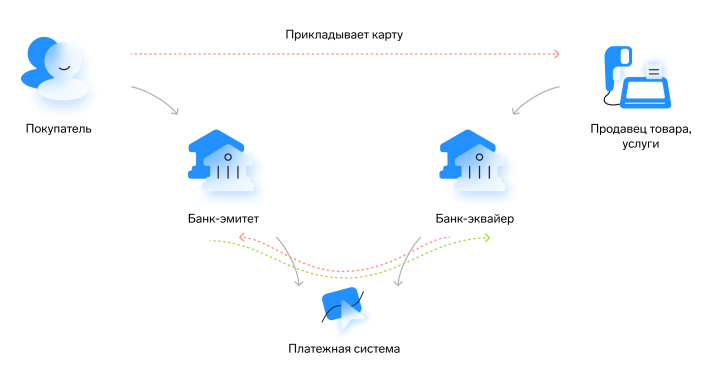
После этого продавец, а точнее терминал эквайринга, подтверждает, что оплата прошла успешно.
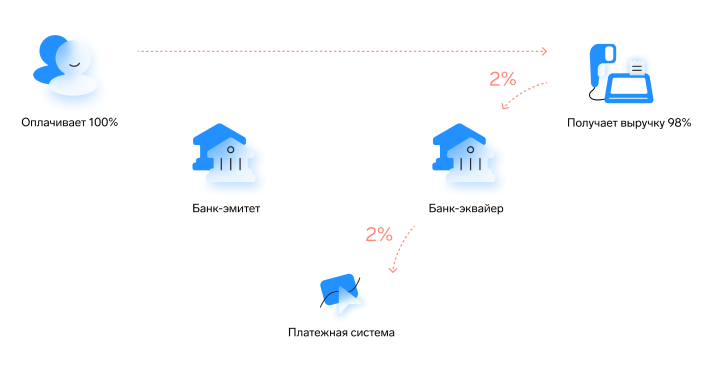
На другой схеме покажем, как распределяется комиссия.
Покупатель оплачивает полную стоимость услуги, но продавец получает не 100 %, а 98 % (если платежа не касается льготная ставка в 1 %). Эквайер переправляет 2 % платежной системе.
Платежная система делит полученные 2 % на три части: одна часть уходит банку-эмитенту, чтобы покупатель получил кешбэк, вторая возвращается банку-эквайеру, а остальное платежная система оставляет себе.
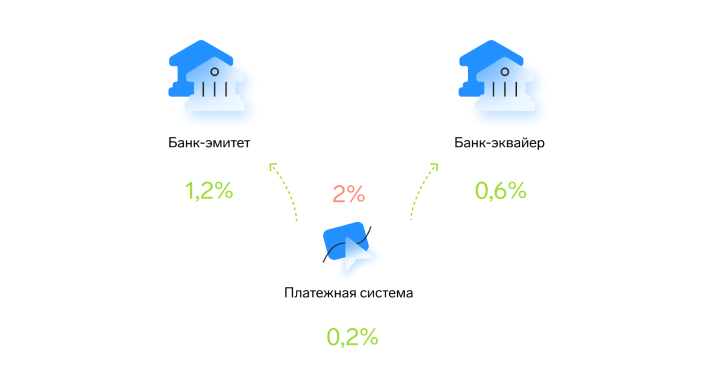
Подчеркнем, что комиссии у всех банков и платежных систем разные, поэтому это только примерные цифры. Зависят они в том числе от кода MCC, который присваивается банковской операции.
Что нужно, чтобы подключить эквайринг
Для эквайринга нужен интернет, потому что без него безналичная оплата не проходит. В редких случаях банк может предоставить эквайринг и без интернета, например, в отдаленных деревнях и селах, если техника дает возможность накапливать транзакции. В этом случае банк рискует: на карте клиента может не оказаться достаточной суммы, а проверить это будет невозможно. В такой ситуации банк вынужден работать на доверии.
Как продавец проверял, что у клиента есть деньги
В 1940-е годы продавцам приходилось верить на слово предъявителю платежной карты, потому что карты легко подделывали. Не всегда можно было проверить, действительно ли на счете покупателя есть нужная сумма. Если продавца что-то смущало, он во время расчета звонил в банк, чтобы убедиться, располагает ли покупатель средствами, которые намерен потратить. Сейчас такая проверка проходит автоматически через интернет.
Еще для безналичной оплаты нужен терминал эквайринга. Его можно купить или получить в аренду. Некоторые банки выдают терминалы бесплатно, это помогает им привлекать к себе новых клиентов. Есть терминалы эквайринга, которые встроены в кассы. Например, в кассе MSPOS-Е-Ф встроенный эквайринг, поэтому отдельно его докупать не нужно.
Все характеристики мобильной кассы MSPOS-Е-Ф со встроенным эквайрингом и сканером.
И, конечно, в процессе безналичных платежей не обойтись без кассы с фискальным накопителем (ФН) и оператора фискальных данных (ОФД).
Итак, чтобы принимать оплату по карте, понадобятся:
- интернет;
- договор с банком-эквайером;
- терминал эквайринга (отдельный или встроенный в кассу);
- касса;
- фискальный накопитель;
- оператор фискальных данных.
Последним звеном в процессе безналичной оплаты, без которого не обойтись, станут ваши клиенты, покупатели и гости, готовые платить по карте за ваши товары и услуги.