Расходы по корпоративным картам без рисков
Корпоративная карта удобна для оплаты хозяйственных, представительских, рекламных расходов, расчетов в командировках, в деловых поездках, на бизнес ужинах и т.д. Расходовать деньги с корпоративной карты можно только на нужны организации, для личных покупок ее использовать нельзя.
Снимать деньги или использовать корпоративные карты для перечисления зарплаты и других выплат социального характера нельзя.
Бухучет движения средств на корпоративных картах
Есть два вида карт:
- привязанные к расчетному счету организации;
- привязанные к специальному карточному счету, который открывается отдельно от расчетного счета.
В первом случае, когда карта привязана непосредственно к счету компании, движения средств отражаются на счете 51 «Расчетные счета». Во втором, с применением счета 55 «Специальные счета в банках» с субсчетами по каждому сотруднику-держателю карты.
Пример. Отражение в учете операций с корпоративной картой
Корпоративная карта, привязанная к расчетному счету компании, выдана директору Ивлеву А.А.
Картой он оплатил в магазине канцелярских товаров покупку бумаги для офиса на сумму 12 000 рублей (в т. ч. НДС 20% – 2 000 руб.) и сдал в бухгалтерию чек, накладную и счет-фактуру.
Бухгалтер делает проводки:
ДЕБЕТ 71 КРЕДИТ 51 – 12 000 руб. — переведено с расчетного счета под отчет Ивлеву А.А.;
ДЕБЕТ 10 субсчет «Канцтовары» КРЕДИТ 71 – 10 000 руб. — подотчетные средства направлены на приобретение канцтоваров;
ДЕБЕТ 19 КРЕДИТ 71 – 2 000 руб. — учтен НДС.
Затем директор снял наличные через банкомат и купил в магазине хозтоваров лампочки, полотенца и чистящие средства для уборки офиса на сумму 6 000 рублей (в том числе НДС 1 000 руб.). Документы для отчетности и обоснования покупки в бухгалтерию сданы: чеки, накладная и счет-фактуру.
Бухгалтер делает проводки:
ДЕБЕТ 71 КРЕДИТ 51 – 6 000 руб. — переведено с расчетного счета под отчет Ивлеву А.А.;
ДЕБЕТ 10 субсчет «Хозтовары» КРЕДИТ 71 – 5 000 руб. — подотчетные средства направлены на приобретение хозтоваров;
ДЕБЕТ 19 КРЕДИТ 71 – 1 000 руб. — учтен НДС.
Если карта открыта к отдельному специальному счету, то сначала определенная сумма переводится с расчетного счета на специальный карточный счет, а затем сотрудник распоряжается с помощью карты.
Проводка будет такой:
ДЕБЕТ 55 субсчет «Карта работника» КРЕДИТ 51 — перечислено с расчетного счета на корпоративную карту.
Последствия неразрешенных расходов с корпоративной карты
Если деньги потрачены, авансовый отчет не сдан, потери нужно будет
- либо компенсировать,
- либо списать в убытки.
Удержание денег с заработной платы работника
По статье 137 ТК ФР, из заработной платы работника можно удерживать суммы для погашения неизрасходованного и невозвращенного аванса.
Если работник потратил деньги компании с корпоративной карты на свои личные цели или отказался предоставить авансовый отчет, руководитель компании вправе принять решение об удержании потраченных средств из заработной платы. Сделать это нужно не позднее одного месяца со дня окончания срока, установленного для возвращения подотчетных средств, и при условии, что работник не оспаривает оснований и размеров удержания.
Если работник против удержаний из его заработной платы или прошло больше месяца с того момента, когда он должен был сдать авансовый отчет, удержать по решению руководителя нельзя. Организация должна обратится в суд. И на это установлен ограничительный срок – 1 год.
Прощение долга работнику
Потраченные работником на свои нужды деньги с корпоративной карты организация вправе простить.
Это можно сделать в любой момент в одностороннем порядке. Согласно статье 415 ГК РФ достаточно уведомить работника об освобождении от обязанности вернуть денежные средства.
Уплата НДФЛ с дохода работника
Деньги, которые потрачены работником с корпоративной карты на личные нужды, должны быть включены в доход работника.
Потраченную сумму нужно включить в налоговую базу по НДФЛ и страховым взносам в тот момент, когда:
- Простили работнику долг.
- Долг стал безнадежным, по истечении срока давности для обращения в суд.
- Решение суда было в пользу компании, но его невозможно исполнить, так как у работника нет имущества.
- Суд отказал во взыскании.
Бухгалтеру с дохода, образовавшего у работника в результате списания или прощения долга, необходимо удержать НДФЛ, начислить страховые взносы в периоде, когда задолженность превратилась в доход физического лица.
Основания: пункт 1 статьи 223, статья 224 НК РФ, Письма Минфина от 01.02.2018 № 03-04-06/5808, от 30.01.2018 № 03-04-07/5117, от 16.12.2019 № 03-04-06/98341, Письмо ФНС России от 08.02.2018 № ГД-4-11/2419@.
Куда относить убытки организации
Списанный или прощенный долг подотчетника не всегда можно учесть в составе убытков при расчете налога на прибыль.
Если работнику простили долг, полученный убыток не может быть учтен в налоговой базе по налогу на прибыль организаций на основании пункта 16 статьи 270 НК РФ.
Если истек срок исковой давности, либо вынесено постановление пристава о невозможности взыскать долг, безнадежную задолженность можно включить в состав внереализационных расходов на основании подпункта 2 пункта 2 статьи 265 НК РФ. Минфин на эту темы высказался в письме от 16.06.2021 № 03-03-06/1/47424.
Если суд отказал во взыскании долга с работника, эта задолженность не является безнадежной в соответствии со статьей 266 НК РФ, ее нельзя учитывать с расходах налоговой базы по прибыли.
У компаний на УСН, нет возможности учесть убытки, которые возникли по вине подотчетника. Это не разрешает статья 346.16 НК РФ, в которой перечислены все разрешенные на УСН расходы и убытков от невозвращенного подотчетником аванса в этом списке нет.
Больше деталей по теме:
Какие операции по корпоративным картам контролируются банками
Банки обязаны противодействовать легализация (отмыванию) доходов, полученных преступным путем, финансированию терроризма и другим противозаконным целям.
Для подозрительных клиентов вводится еженедельный мониторинг операций, при необходимости данные направляются в Росфинмониторинг.
Банки вводят дополнительный контроль клиента, если:
- снятие наличных происходит регулярно и в срок, не превышающий трех-пяти дней со дня поступления денежных средств на счет в банке;
- снятие наличных осуществляется, как правило, в сумме равной или незначительно меньшей размера дневного лимита;
- снятие наличных осуществляется в конце операционного дня с последующим снятием наличных денежных средств в начале следующего операционного дня;
- корпоративные карты клиента используются преимущественно для снятия наличных.

Мы пишем полезные статьи, чтобы помочь вам разобраться в сложных проблемах бухучета, переводим сложные документы «с чиновничьего на русский». Вы можете помочь нам в этом. Это легко.
*Нажимая кнопку отплатить вы совершаете добровольное пожертвование
Бухгалтерский учет по корпоративной банковской карте
Какую карту лучше завести — дебетовую или кредитную?
Для корпоративных целей возможен выпуск различных вариантов банковских карт:
- только дебетовой (карта будет пополняться средствами прежде, чем их можно будет расходовать);
- кредитной (средства на карте предоставляются банком в пределах лимита);
- дебетовой с овердрафтом (существует возможность расхода средств сверх дебетового остатка — как правило, тоже лимитированная).
Какую карту выбрать — зависит от целей, для которых она выдается, а также от определенной степени доверия сотруднику, который будет ею пользоваться. К примеру, если карту оформляет на себя руководитель для использования в командировках, в т. ч. зарубежных, целесообразно предусмотреть возможность расходования средств по кредиту или овердрафту («лишние» деньги могут оказаться кстати). Если же карта выдается хозяйственнику для регулярных мелких закупок в пределах бюджета, оптимальным вариантом может стать дебетовая карта с ежемесячным фиксированным пополнением.
ОБРАТИТЕ ВНИМАНИЕ! Если по кредитной карте установлен период беспроцентного пользования кредитными средствами, экономическую выгоду от такого пользования для целей налогообложения вычислять не нужно (см. письмо Минфина от 18.04.2012 № 03-03-10/38).
Как в бухучете оформить выдачу карты сотруднику?
Сама карта является собственностью банка, ее выдавшего. Поэтому на счетах бухучета предприятия, для которого она выпущена, факт выдачи карты сотруднику не отражается. Предприятие может вести учет таких карт в специальном журнале либо формировать перечень доверенностей, выданных сотрудникам на получение карты в банке. В случае необходимости подтвердить получение сотрудниками карт документ (например, реестр на выпуск карт) может быть запрошен у банка.
Как следует регламентировать операции с картой?
Если корпоративные карты применяются в организации, целесообразно утвердить локальным нормативным актом порядок использования карт и представления отчетов по израсходованным средствам.
Подобный регламент в том числе поможет в случаях:
- Урегулирования возможных претензий налоговых органов по порядку отражения израсходованных средств по корпоративным картам в бухгалтерском учете. Например, если во внутренних регламентах не установлен четкий порядок отчета сотрудника по средствам, снятым с карты через банкомат, налоговики могут посчитать, что в таком случае следовало все снятые с карты суммы проводить через кассу организации (оприходовать по ПКО и сразу же оформлять РКО на выдачу под отчет). Разумеется, подобная претензия имеет под собой достаточно слабые основания, ведь фактически деньги в кассу предприятия не попадали. Но во избежание таких нюансов лучше все варианты расходования средств с карты и отчетов по ним прописать во внутреннем регламенте.
- Предъявления претензий сотруднику в случае нецелевого использования карточных средств или выявления недостач и злоупотреблений. При правильном оформлении внутреннего регламента возможно будет не только удержать из зарплаты виновного сотрудника убытки от нецелевого использования средств, но и применить к сотруднику дисциплинарное взыскание по ст. 192 и ч. 1 ст. 81 ТК РФ (за нарушение положений о дисциплине в организации).
Нужно ли представлять сведения о корпоративных картах в налоговую?
Законом «О внесении изменений…» от 02.04.2014 № 52-ФЗ с мая 2014 года отменена обязанность налогоплательщиков представлять в налоговые органы сведения об открытии (закрытии) счетов в росбанках.
Как уже отмечалось выше, сама выдача банковских карт тоже относится к операциям выдающего банка, а не предприятия.
Таким образом, сообщать налоговой о том, что вы выпустили корпоративную карту, не требуется.
Как учесть затраты на выпуск корпоративных карт для налога на прибыль, смотрите в КонсультантПлюс. Пробный доступ к правовой системе можно получить бесплатно.
Как сотрудник отчитывается за израсходованные с карты средства?
Деньги на карте принадлежат компании и находятся в ее распоряжении. Следовательно, обязанность отчитываться у сотрудника возникает только тогда, когда он расплатился картой или снял наличные в банкомате.
По общему правилу использованные сотрудником средства с корпоративной карты рассматриваются как подотчетные суммы. Соответственно, порядок отчета за них аналогичный. Сотруднику следует:
- Составить авансовый отчет об израсходованных суммах. Можно сделать это по стандартной форме АО-1, но можно и по форме, утвержденной внутри организации (например, внутренний регламент по использованию корпоративных карт может содержать и специальную форму отчета).
Все подробности оформления авансового отчета, когда расходы оплачены корпоративной банковской картой, изложены в Готовом решении от КонсультантПлюс. Пробный доступ к К+ получите бесплатно.
- Приложить к отчету подтверждающие документы: чеки ККМ, накладные, акты и т. п.
- Представить отчет в бухгалтерию предприятия в порядке и в сроки, предусмотренные положением об использовании корпоративных карт.
ОБРАТИТЕ ВНИМАНИЕ! Банки периодически (обычно ежемесячно) составляют и направляют клиентам отчеты-выписки по своим карточным продуктам. Таким образом, отчеты сотрудников, использующих карты, достаточно легко проверить в части безналичных расчетов и снятия средств через банкоматы.
Можно ли удержать ущерб с сотрудника за расходование средств не по назначению?
Да, можно. При соблюдении ряда условий:
- размер ущерба может быть оценен;
- вина работника в ущербе доказана (например, подтверждено приобретение товаров для личных нужд выпиской банка по именной карте и копиями расчетных документов продавца);
- оформлено распоряжение (приказ) руководителя предприятия об удержании сумм ущерба из зарплаты сотрудника в срок не позднее 1 месяца с момента установления факта ущерба и вины (ст. 137 ТК РФ);
- размер производимого удержания соответствует нормам, установленным в ст. 138 ТК РФ;
- работник не оспаривает удержание (ст. 137 ТК РФ).
Подробнее с условиями удержаний из зарплаты знакомьтесь здесь.
Какие типовые проводки по операциям с корпоративными картами?
В бухучете операции по картам отражаются с применением счетов 55 «Специальные счета в банках» и 71 «Расчеты с подотчетными лицами». Типовые операции представлены в таблице:
Дт
Кт
Содержание
Примечание
Пополнение корпоративной карты
Счет 55 ведется в аналитике по каждому карточному счету
Использование кредитных средств банка
Для кредитной карты и овердрафта
Списана оплата услуг или комиссия банка по карте
- Сотрудником оплачены расходы картой по безналу.
- Сотрудником получены наличные по карте
Проводка выполняется в том случае, если у бухгалтерии есть средства оперативного контроля за движениями по карте, например интернет-банк
Отражен отчет сотрудника по израсходованным суммам
Проводка делается на дату принятия отчета
Отражен факт использования сотрудником карты для оплаты расходов
- В случае если нет оперативного контроля.
- Информация о том, что на данные расходы потрачены средства карты, поступила от работника (отражена в отчете)
Отражено использование картсредств по отчету банка и отчету работника
На дату получения отчета банка
Начислены проценты за пользование кредитными средствами
Для кредитных карт и овердрафта
Погашен кредит по кредитной карте
Обычно в сумме предъявляемого банком обязательного платежа по карте
Итоги
Бухгалтерский учет корпоративных карт ведется по общим правилам. При этом для целей учета открываемые в банках карточные счета классифицируются как специальные счета в банках, а израсходованные сотрудниками средства с карт — как подотчетные суммы. Порядок применения карт рекомендуется утвердить отдельным внутренним документом, в котором зафиксировать все аспекты их использования, обратив особое внимание на процедуру отчета по расходованию средств.
Как пользоваться корпоративной картой: ликбез для руководителя, подсказка бухгалтеру

Корпоративные карты давно заменили организациям чековые книжки и выдача наличных под отчет тоже уходит в прошлое. Но пользоваться бизнес-картами нужно не так, как обычными дебетовыми. Сегодня мы расскажем о том, кому можно доверить корпкарту, на что можно тратить с нее деньги, чем подтвердить расходы, почему бухгалтер недоволен некоторыми тратами и при чем тут 115-ФЗ.
Под корпоративными картами понимаются любые карты, которые используются в бизнес-целях. По типу они делятся на дебетовые и кредитные, по используемой валюте на рублевые и валютные, по персонификации на именные и неименные.
Какими бывают бизнес-карты
Рублевые дебетовые карты используются для обычных расчетов, например, покупки канцелярии, оплаты гостиницы в командировке и т.п., при этом расходуются собственные средства организации, в отличие от кредитных, где средства предоставляет банк. Валютные карты применяют в зарубежных командировках.
Именные карты выдаются конкретному сотруднику и могут использоваться только им. Если сотрудник увольняется, карта блокируется.
Неименные бизнес-карты может использовать любой сотрудник организации, который ее получит. Например, в компании несколько сотрудников, которые иногда ездят в командировки, они могут передавать карту друг другу.
Порядок пользования неименной картой лучше прописать во внутреннем регламенте организации, чтобы не возникало путаницы. Каждый работник должен отчитываться за совершенные траты.
Как открыть корпкарту
Можно просто получить карту, привязанную непосредственно к расчетному счету, либо открыть отдельный карточный счет, к которому привязывается одна или несколько карт.
Первый вариант — для руководителя компании, второй — для сотрудников. Бухгалтеру и руководителю легко контролировать расходы и устанавливать ограничения (лимиты) для подотчетных лиц с использованием карт. А все движения по счетам отражаются в выписке.
Ак Барс Банк предлагает при открытии счета сразу выпустить бизнес-карту , или вы можете получить ее позднее.
Как пользоваться бизнес-картой, нужна ли для этого доверенность
Выдача корпоративной карты регулируется внутренними регламентами компании, мы уже упоминали, что именные карты не должны передаваться другому лицу, для прочих таких ограничений нет.
Может прозвучать странно, что для расчета картой иногда требуется доверенность , но это действительно так. Например, если вы хотите оплатить товар поставщику, получить от него накладную, счет-фактуру, да и сам товар тоже — придется подтвердить, что вы действительно представитель организации, для которой предназначена покупка.
Использовать корпоративную карту можно только в рабочих целях, для личных покупок — собственные карты. Не забывайте, что фактически покупки совершаются со счета организации и отвечать за расходование денег компании придется в т.ч. ее директору.
На что расходовать деньги с бизнес-карты можно, а на что — нет
Можно совершать:
- оплату поставщикам;
- покупку товаров для хозяйственной деятельности — канцелярия, офисная техника и принадлежности, инструменты, запчасти для служебных авто и т.п.;
- оплату услуг — корпоративная связь, интернет, заправка картриджей, аренда автомобиля, доставка и т.д.;
- командировочные расходы — проживание, такси, покупка материалов, бензин, билеты, а вот с суточными мы рекомендуем быть осторожными, лучше их перечислять на личную карту сотрудника или выдавать наличными.
Нельзя использовать для следующих целей:
- личные покупки в супермаркетах, заправка за счет корпкарты личного авто и другие аналогичные траты;
- крупные суммы снятия наличных — карта предназначена в первую очередь для безналичных расчетов, нетипичные расходы и частые снятия наличных — повод для сомнения в законности операций, в соответствии с 115-ФЗ банк вправе в этом случае запрашивать подтверждающие документы по произведенным расходам и направлениях расходования средств;
- выплата зарплаты и дивидендов;
- передача карты для использования несотрудниками, например, членами семьи.
Оговоримся, что вышеуказанные правила актуальны для организаций. ИП может пользоваться корпоративной картой с большей свободой, т.к. средства на его счете являются финансами физлица.
Как отчитаться за покупки
За расходы по карте должно отчитаться ответственное (подотчетное) лицо, которое ее использовало. Если картой пользовались несколько сотрудников, то каждый отчитывается за себя.
- кассовый и/или товарный чек;
- накладная;
- акт;
- договор на оказание услуг или поставку;
- бланк строгой отчетности (БСО) и другие.
Первичные документы должны быть оформлены в соответствии с законодательством РФ или того государства, где совершена покупка или оплата (если речь о валютной карте для загранпоездок).
Срок сдачи отчета зависит от внутренних положений организации, его определяет руководитель. Срок может быть указан в приказе на выдачу подотчета, если работник пишет заявление с просьбой предоставить ему корпкарту для расчетов, то срок и лимит расчета руководитель может указать в визе на заявлении.
Бухучет — проводки по корпкартам
Учет расчетов по корпоративным картам ведется по счету 55.
Вот несколько примеров проводок для отражения операций, связанных с бизнес-картами:
Дебет 55 Кредит 51 — пополнение корпоративной карты с расчетного счета;
Дебет 71 Кредит 55 — сотрудник произвел расход с карты или снял наличные (до предоставления отчета);
Дебет 10, 41, 44, 60, 76 Кредит 71 — получен отчет сотрудника по расходам, они разнесены по бухгалтерским счетам по видам затрат;
Дебет 50 Кредит 71 — сотрудник вернул часть неистраченных наличных средств;
Дебет 51 Кредит 55 — средства со счета корпкарты возвращены на расчетный счет организации.
Плюсы и минусы корпоративной карты по сравнению с обычным подотчетом
Главным плюсом можно считать жесткий контроль за расходами , а также оперативное поступление информации о тратах. Кроме того, если сотруднику в командировке потребуются деньги, то достаточно будет пополнить баланс карты со счета.
Не нужно постоянно контролировать выдачу и возврат подотчетных средств, достаточно установить правила — на что и в каком пределе может тратить деньги сотрудник, допустим, в течение месяца.
Если вы рассчитываетесь с поставщиком корпоративной картой, то на вас не распространяется ограничение по наличным расчетам до 100 тысяч рублей .
Покупки и оплата через интернет становятся доступнее.
Получать наличные средства со счета можно быстрее, чем если запрашивать их в банке по чековой книжке. Вносить средства также можно через банкоматы.
Для пользователей бизнес-карт часто действуют различные акции, скидки, предоставляется кэшбэк за покупки и другие бонусы.
Из минусов — нельзя использовать постоянно для снятия наличных . Крупные операции с наличными попадают под контроль банка, при операциях свыше 600 тысяч банк обязан сообщить о них в Росфинмониторинг. Нельзя рассчитаться с помощью корпкарты с подрядчиками-физлицами или самозанятыми.
Если не подтвердить расходы по карте документами, неподтвержденные суммы придется вернуть или заплатить с них НДФЛ 13%, а организации придется еще и перечислить страховые взносы, т.к. эти суммы ФНС признает доходом физлица, использовавшего карту.
Подводя итог, можно сказать, что при правильном использовании корпоративная карта — инструмент, с помощью которого можно легко контролировать расходы подотчетных лиц, ускорить бизнес-процессы и наладить оперативные расчеты за товары и услуги с поставщиками.
Корпоративные карты
Удобный способ организации расчетов для бизнеса

Оставьте заявку прямо сейчас!
С Вами свяжется специалист, и подробно расскажет об условиях оформления корпоративных карт:
Работа с корпоративными картами в 1С: Бухгалтерии предприятия 8
Корпоративная банковская карта является очень популярным инструментом для оплаты различных видов расходов, например, командировочных и хозяйственных, или осуществления расчетов с контрагентами. Такая банковская карта привязывается к сотруднику, то есть оформляется на конкретное физическое лицо. Общая схема работы выглядит следующим образом: на данную карту переводятся денежные средства с основного банковского счета предприятия; сотрудник расходует полученные деньги на нужды организации, после чего подтверждает правомерность их использования с помощью авансового отчета.
Для работы с карточными счетами предусмотрен счет 55 «Специальные счета в банках». Рассмотрим небольшой практически пример отражения операций по данному счету в программе 1С: Бухгалтерия 8 редакции 3.0.
Первым делом, необходимо перевести деньги с основного банковского счета на счет корпоративной карты. Для того, чтобы отразить данную операцию в программе 1С, нужно воспользоваться документом «Списание с расчетного счета» (Банк и касса – Банковские выписки).
Вид операции указывается «Перевод на другой счет организации». Счет получателя – это счет корпоративной карты, счет дебета – 55.04 «Прочие специальные счета».
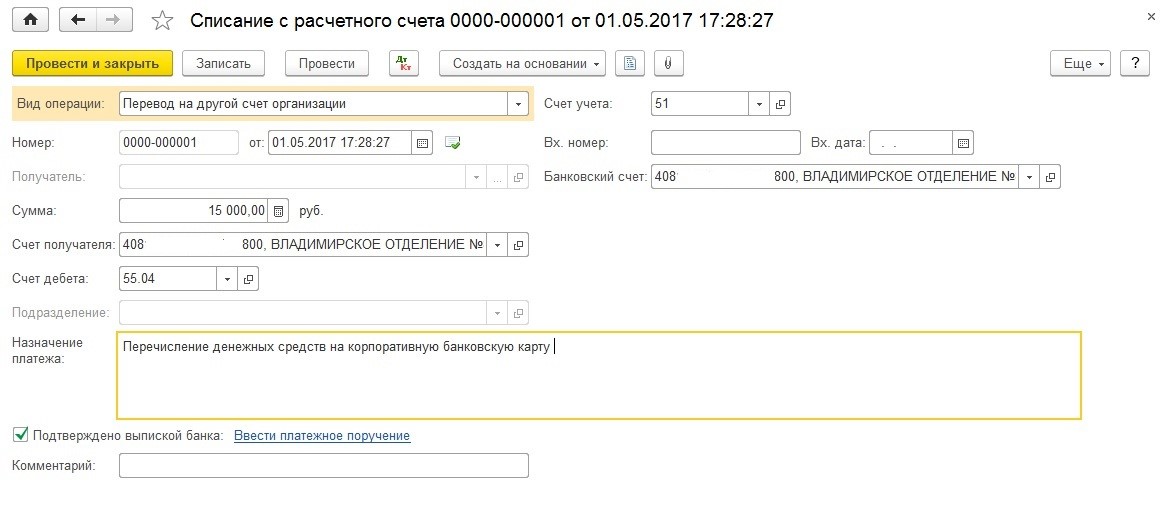
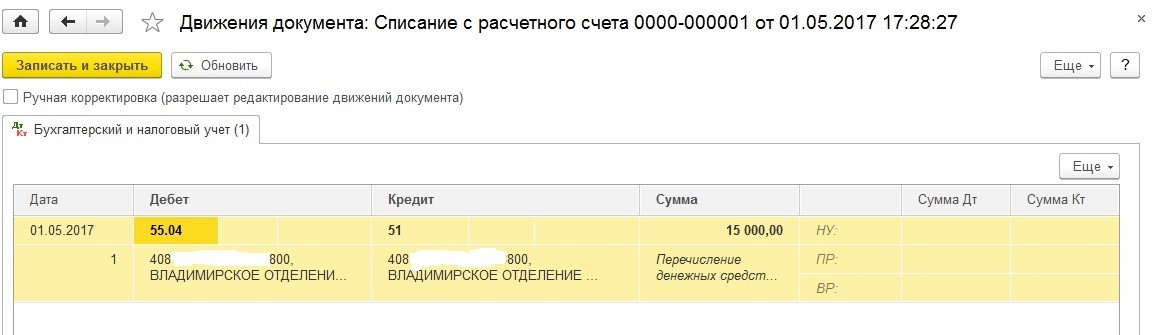
Проведем документ, посмотрим проводки. С основного банковского счета, то есть со счета 51, переведены деньги на корпоративную карту, то есть в счет дебета – 55.04.
После того, как деньги переведены на карту, сотрудник может снять с нее наличные средства. В данном случае нам также нужен документ «Списание с расчетного счета». Только вид операции теперь выбираем «Перечисление подотчетному лицу». Затем укажем сотрудника, который владеет картой, и сумму, которую ему необходимо снять. Счет устанавливаем – 55.04, а в поле «Банковский счет» нужно поставить счет корпоративной карты.
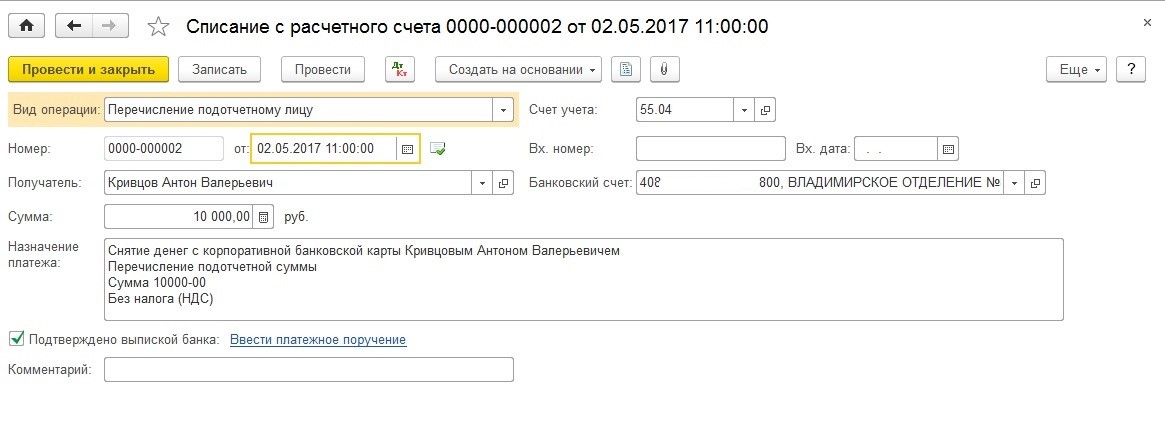
Но для того, чтобы рассчитаться за товары, подотчетному лицу не обязательно снимать деньги с карты. Он может оплатить их при помощи банковского терминала, например, в магазине. Данная операция будет аналогична операции снятия денежных средств, то есть нам также нужно будет использовать документ «Снятие с расчетного счета» с видом операции «Перечисление подотчетному лицу». Проводки будут точно такими же.
Проводим документ. Сумма списана в дебет счета 71.01 «Расчеты с подотчетными лицами».
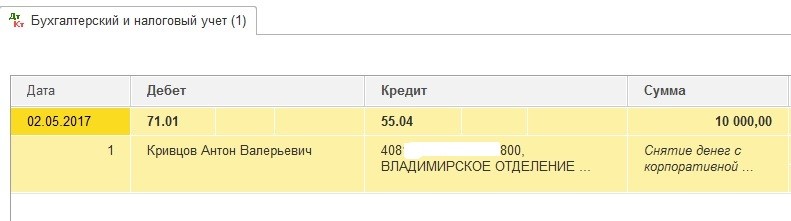
Банк может взыскать комиссию за снятие денег, тогда эту операцию тоже необходимо отразить в программе. Для этих целей снова создаем все тот же документ «Списание с расчетного счета».
Вид операции в этот раз – «Комиссия банка» или «Прочее списание». Счет дебета – 91.02 «Прочие расходы». Счет учета – 55.04, и банковский счет корпоративной карты.
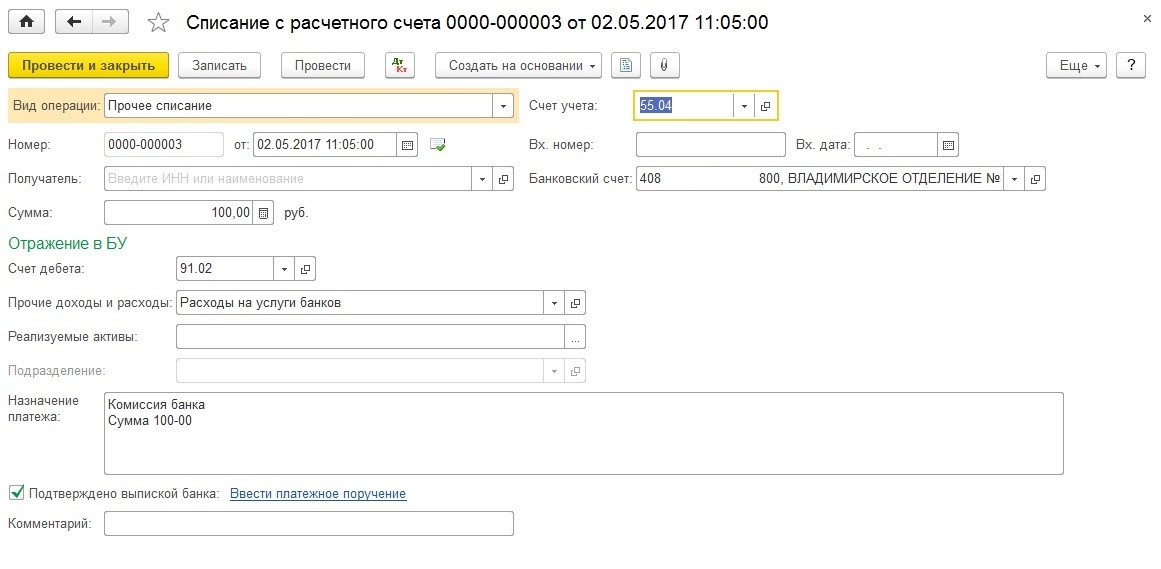
Теперь сотруднику осталось отчитаться за израсходованные средства. В отражении данной операции нам поможет документ «Авансовый отчет». Создадим и заполним его необходимыми данными.
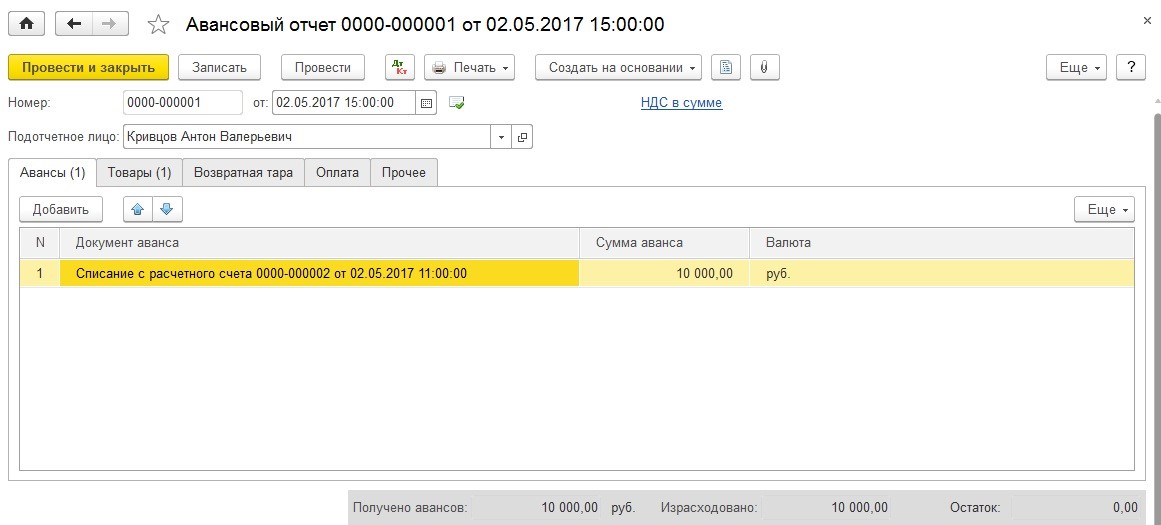
Подробная информация о том, как работать с данным документом, чтобы все вкладки были заполнены корректно, есть в нашей статье Авансовый отчет — как заполнить в 1С: Бухгалтерии предприятия 8