Банк может сделать вас должником по овердрафту. Как это отключить
 В закладки
Можно не иметь кредитной карты, но неожиданно для себя стать должником. Виной тому система овердрафта.
Это когда вы можете уйти в минус по балансу банковской карты. Даже если она дебетовая.
Некоторые российские банки овердрафт любят, подключают его клиентам всеми правдами и неправдами. Более того, «услугу» могут активировать не только на персональной карте, но и на пластике, привязанном к счету вашего бизнеса.
И она очень редко (читай – никогда) бывает бесплатной.
Как понять, что у вас на карте подключен овердрафт? Ну и выключить его, конечно. Сейчас разберёмся.
? Вместе с Yota мы расскажем, что спрятали от вас под мелким шрифтом.
Как работает овердрафт? И что в нём плохого?
Овердрафт позволяет тратить больше денег, чем есть на счету карты. То есть уходить в «минус».
При использовании таких (фактически заёмных) средств, списания не блокируются – можно совершать покупки, как ни в чём ни бывало, пока не упрётесь в потолок выданного вам овердрафта.
Конкретная сумма «потолка» зависит от условий банка, его алгоритмов оценки вашей платежеспособности и прочих закрытых для внешнего мира факторов.
От кредита овердрафт отличается тем, что он выдается без процентов на довольно небольшой срок, от нескольких дней до недель. Затем по нему начинают начисляться проценты.
Самый сильный недостаток овердрафта – огромные проценты, которые к тому же начисляются за каждый день пользования заёмными средствами.
Скажем, 0,19% в день превращаются в 5,7% ежемесячно или целых 68,7% годовых.
Также за сам факт перерасхода могут взыматься фиксированные суммы: от 70 рублей и до 3000 рублей в зависимости от жадности банка.
Для тех, кто тратит деньги с карты вслепую, овердрафт может навлечь дополнительные и непредвиденные расходы. К тому же он мешает финансовому планированию.
Если у вас много счетов в разных банках, легко забыть баланс одной из них. Одна, вторая подписка оттуда списалась, забыли на пару месяцев – и всё, баланс отрицательный, проценты начали капать, а вы по-прежнему думаете, что там ещё лежат ваши деньги.
Привыкшим обходить кредиты стороной надо отключать овердрафт в первую очередь.
Как понять, что у вас подключен овердрафт?
Чаще всего овердрафт замечают случайно. Например на карте лежит 500 рублей, а за какую-нибудь подписку списывается в два раза больше. Вы заходите в приложение банка, а там отрицательный баланс.
Сам по себе отрицательный баланс – не показатель, банки могут увести карту в минус при, скажем, списании ежемесячной оплаты за обслуживание.
В разных приложениях наличие овердрафта проверяется по-разному. Например, в Сбербанке статус овердрафта можно посмотреть в личном кабинете рядом с балансом карты.
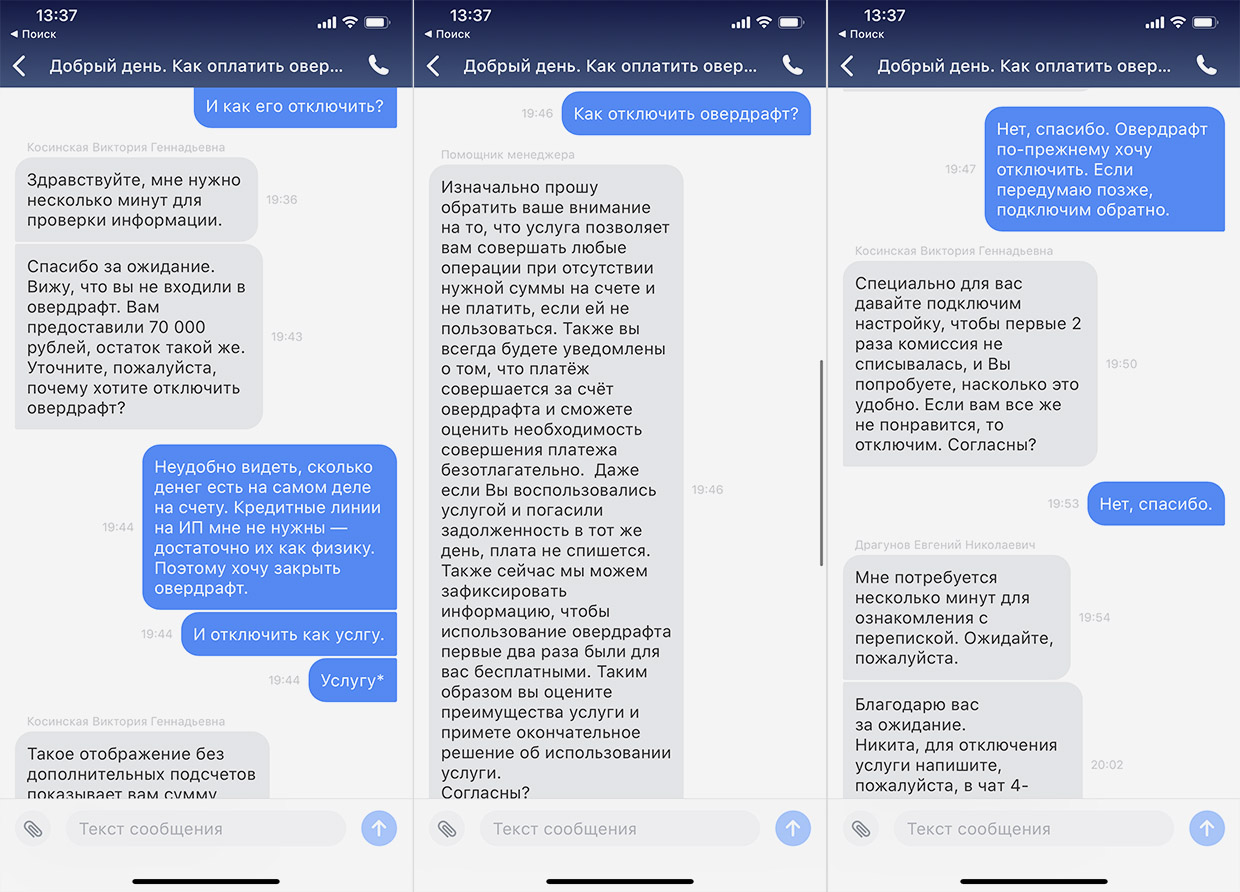
Но я советую не копаться в меню, а задать прямой вопрос службе поддержки в чате банковского приложения.
Как отключить овердрафт?
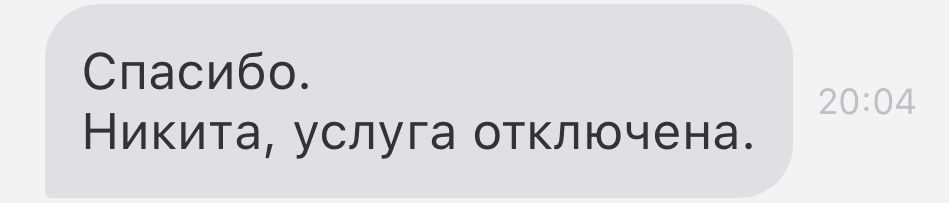
Откройте чат вашего приложения банка и скажите – хочу отключить овердрафт.
Если в данный момент вы не ушли в «минус» и не используете услугу, то овердрафт отключить вам обязаны.
Банк не имеет права отказать вам в отключении овердрафта по карте, если он не является частью изначально подписанного договора об обслуживании счёта и/или выпуска пластиковой карты.
Но будьте готовы, что сотрудники будут уговаривать вас всеми силами: обещать увеличить беспроцентный период до нескольких месяцев или даже полугода, увеличить или уменьшить лимит, даже перевести на более выгодные условия обслуживания.
Соглашаться с этим или нет, ваше дело. Но, напоминаю, 60+ процентов годовых – не шутки. Ещё немного, и условия будут сравнимы с кредитом в микрофинансовой организации.
Лучше распоряжайтесь деньгами ответственнее. Это в целом полезнее, чем такая медвежья услуга от банка.
В закладки
Никита Горяинов
Главный редактор iPhones.ru. Спасибо, что читаете нас. Есть вопрос, предложение или что-то интересное? Пишите на [email protected].
Он лучше, чем многие думают. Впечатления и обзор нового розового iPhone 15
Посмотрел фильм «Проклятие монахини 2» в кинотеатре. Страшно, вырубай
Посмотрел «Великий уравнитель 3». Крепкий боевик на 5 минут
Тестирую realme 11. Недорогой смартфон с быстрой зарядкой 67 Вт и камерой 108 Мп (а ещё новые наушники Buds Air 5)
Распаковал моноблок Acer Aspire C24. Настоящая рабочая лошадка с экраном 23.8 дюйма
�� Комментарии 26
Спасибо ясно! Позвонил в банк, проверил, услуга не подключена. Но предупредили, что при платежах за границей возможен овердрафт из-за внезапно изменившегося курса.
Еще узнал, что подключено СМС информирование 98 рублей… т.е в год 1176 + 940 обслуживание карты. Подумал дороговато )
@ToxaPlut , за границей используйте мультивалютную карту для платежей.
67%??♂️ну сделайте вы обычные 15-18% и отмените комиссию за факт овера, вам эта услуга ничего не стоит, нет, будут как обычно играть районного банчилу героином, предлагать первую дозу бесплатно, но что бы изменить адовую процентную ставку это никогда, они же от жадности блэт удавятся
Ну не знаю даже что и сказать….
Лично я сам эту услугу специально подключил и пользуюсь уже больше двух лет.
Да, проценты конские, но зато всегда есть возможность что-то купить не занимая денег и не беря кредитов. До 3000 у меня никакой комиссии вообще нет, так что все зависит конечно и от банка тоже. От 3000 до 10000 – 19р/день. Не такая и огромная сумма платежа с учетом того, что для снятия комиссии должны пройти ровно 24 часа, так что если ты деньги на карту вернул в течение 24 часов, то и денег с тебя не спишут.
По мне это намного лучше чем занимать у кого-то, если вдруг надо срочно что-то купить.
И призывать все в статье отключать достаточно полезную услугу – рекомендация средней полезности.
@MerZ@vcheG , Легче взять кредитную карту с беспроцентными днями же?
@Pavel Volobuev , нет, не легче, это еще одна карта, зачем она нужна?
@MerZ@vcheG , тебе в Эпл пэй сложно кредитку закинуть и не носить пластик. А если кредитка и дебетовая в одном банке то в одном приложении они рядом. Дебетовую пополняешь и гасишь кредит в течении 50 дней без процентов или после 50 дней 24% годовых. Нахрена овердрафт ?
@MerZ@vcheG , да уж, проще заплатить конский процент, чем воспользоваться бесплатно да еще через Apple Pay 🙂
@MerZ@vcheG , гениально! неожиданно! карта под 18% с беспроцентным периодом или конский овер. ♂️и да, рекомендация отключать этот бред абсолютно верная, нужно быть очень своеобразным человеком для того что бы пользоваться этим младшим братом микрофинансового днища
@ProtcessusVitelius , нужно быть очень своеобразным человеком чтобы тупить и не понимать за что и когда снимают деньги. И если ты подключаешь овердрафт/берёшь кредит и т.п. ты в первую очередь должен понимать как этим пользоваться без убытка для себя. А если тебе банк это подключает без уведомления – вопрос к банку, а также к тебе, раз ты такой банк сам выбрал.
@MerZ@vcheG , какой то набор слов у вас не по теме, мой посыл был предельно прост – нет смысла в овердрафте с его как правило крайне неприятным набором условий, есть множество предложений по кредитным картам с очень приятным грейс периодом и порой бм нормальными(по российским меркам) процентными ставками, вы в какую то нору полезли – «нужно понимать, сам банк выбрал» и тд
есть нормальный кредитный инструмент – кредитная карта, с пс 15-18%, по спец.предложениям без платы за обслуживание, с грейс периодом до 90 дней
@MerZ@vcheG , можно элементарно забыть баланс на карте и вляпаться в овердрафт с огромным процентом и комиссией. А можно СОЗНАТЕЛЬНО использовать кредитную карту с грац периодом, если не уверен, что денег хватит для оплаты.
Элементарно за транспорт платил и двух рублей не хватило, вот и попал на деньги с овердрафтом – класическая история. А если кредиткой, то никаких процентов и комиссий в течение 60 дней.
Овердрафт за границей это типичный совок. Нормальный банк должен продать товар по курсу на момент продажи и все, и никаких изменений. Совковые же банки проводят операцию окончательного расчета курса и суммы к списанию в срок от 3 дней до недели, и за счёт клиента любые издержки если курс изменился.
@meowmeow , проблема решается на раз два, заводится валютная карта с бесплатным обслуживанием, конвертация ниже чем в физ.кассах
Прохладная история от вчера: использую тиньков блэк для редких операций, далеко не основная карта, деньги не храню.
Выбираю вечером новые бонус категории (5% кешбэк) – такси, аптека, музыка (все счета Apple).
И внизу кнопка – как насчёт овердрафта на 3к? Идея отличная: на карте денег нет, она привязана к всем сервисам, получу кешбэк и раз в месяц буду закрывать минус не вдаваясь в детали.
В итоге приходит смс – вам одобрен овердрафт 30к, на 27к больше чем бесплатные 3.
В свойствах карты (свойства счета изменить нельзя…) ставлю лимит по любым операциям 3к, чтобы возможности выйти за границы не было.
…утром приходит смс – «перевод на такую-то карту в 13к выполнен».
В ИБ был настроен автоперевод 13к на другую карту 15 числа, ежемесячно.
Если у вас платежи идут через ИБ – никакие лимиты по картам не срабатывают, а подтверждения не требуется (!). Работает и на кредитной. Можно одной кнопкой, без подтверждения вогнать себя в минус и вылететь из грейса на весь лимит карты.
Кроме того, банк технически не может срезать овердрафт с 30 до 3к.
Я сформулировал претензию, попросил отменить операцию, отменить проценты за использование овердрафта. Тиньков пообещал связаться с банком и отменить операцию, но тк «мячик на другой стороне», мне было самому предложено дополнительно связаться с банком получателем и попросить отмену операции. А проценты пообещали вернуть.
В итоге, на сл день деньги пришли на мой счёт в другом банке. «Дыру» в Тинькове я закрыл своими деньгами, проценты компенсировали.
Такие дела.
Нужно пользоваться нормальными банками и нет проблем
Периодически этот самые кредитный лимит очень выручает. До ЗП пару дней – зашел в минус, получил ЗП – автоматически минус обнулился. И без процентов за каждый день. Главное в пределах 30 дней все вернуть. Так по-крайней мере в нормальных банках
@Elon Musk , и вам вопрос, почему не использовать этот же лимит на нормальной кредитке с грейсом 50-90 дней?
@ProtcessusVitelius , прошу прощения, ошибся, у меня кредитка, а не дебетка.
А 30 дней всего, ибо лимит большой. Либо же маленький лимит и больше дней
@ProtcessusVitelius , Да потому что овердрафт, это налик, от 19 до 59 рублей в сутки вроде. Надо на 3-5 дней 15-20000, можно т снять за 100-150 рублей пользования. С кредитки снимите-ка эту сумму. Комиссия в районе 1000 будет я так думаю. Наверное от банка зависит.
@Roman , 3% у меня. Не только банк, но и статус карты
@Roman , если сильно припекает то с кредитки можно выйти в кэш без процентов
Овердрафт: как не стать должником банка
Овердрафт — это возобновляемый краткосрочный кредит: когда на карте заканчиваются деньги, вы тратите деньги банка в рамках оговоренного лимита. При этом баланс карты уходит в минус. Если еще проще — это оговоренная с банком сумма, на которую вы можете уйти в минус по карте. Деньгами по овердрафту можно оплатить покупку в офлайн или онлайн-магазине, но их нельзя получить на руки или перевести с карты на карту.
В отличие от привычного кредита у овердрафта нет срока кредитования и минимального платежа — вся сумма задолженности спишется сразу, как только вы пополните карточный счет. Когда закроете задолженность, сможете снова пользоваться заемными деньгами.
Так работает овердрафт для частных клиентов банка. Для бизнеса он имеет другие условия и назначение. Например, по овердрафту можно покрыть кассовый разрыв и расплатиться с поставщиками.
ПРИМЕР 1:
Комиссия за овердрафт составляет 120% годовых или 0,329% в сутки. Клиент воспользовался овердрафтом на 7000 ₽. Посчитаем, сколько он должен вернуть банку.
Через сутки: 7000 + 7000 × 0,329% = 7023,03 ₽
Через двое суток: 7023,03 +7000 × 0,329% = 7046,14 ₽
Через десять суток: 7210,02 + 7000 × 0,329% = 7233,74 ₽
ПРИМЕР 2:
Комиссия за овердрафт составляет 39 ₽ в сутки. Клиент воспользовался овердрафтом на 7000 ₽. Посчитаем, сколько он должен вернуть банку.
Через сутки: 7000 + 39 = 7039 ₽
Через двое суток: 7039 + 39 = 7078 ₽
Через десять суток: 7351 + 39 = 7390 ₽
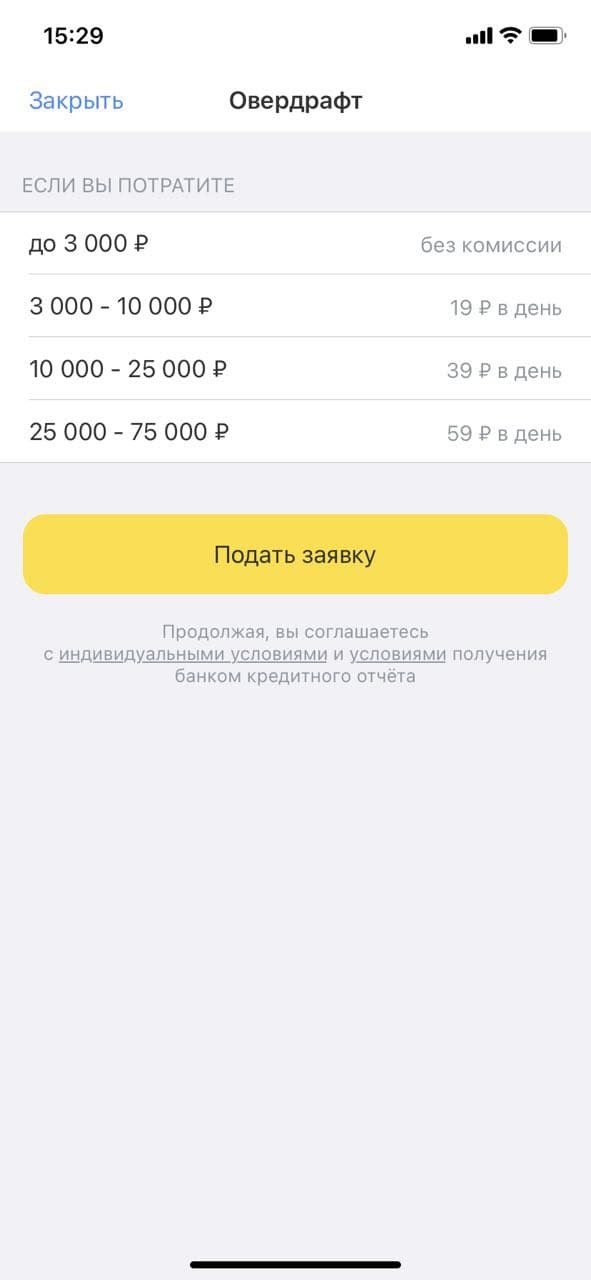
Некоторые банки предлагают бесплатный овердрафт на небольшие суммы, например, от 1000 до 3000 ₽. Помимо процентов по овердрафту, банк оговаривает допустимый лимит и сроки погашения долга. Как правило, максимальный размер займа по овердрафту не превышает 100 000 ₽, а срок возврата — одного–двух месяцев. Окончательные условия зависят от платежеспособности клиента. Один может получить максимальный лимит на два месяца, а второй — 30 000 ₽ на месяц.
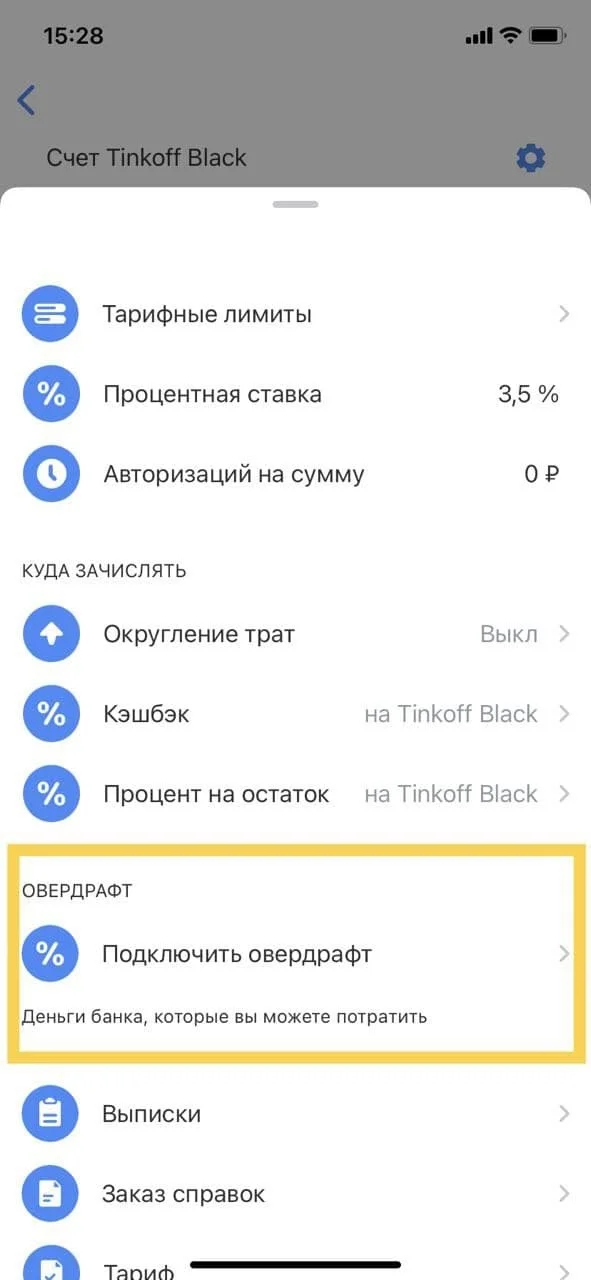
Одни банки позволяют подключить овердрафт в мобильном приложении, другие — при личном обращении в офис.
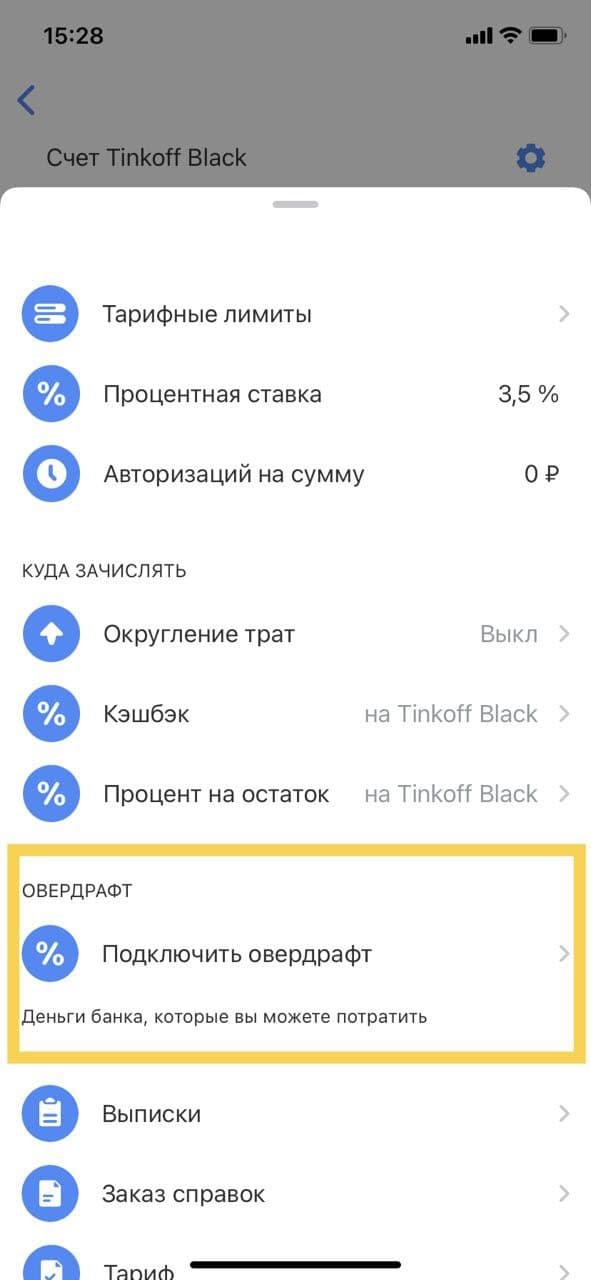
Деньги списали по автоматическому платежу. По некоторым банковским договорам предусмотрены платные услуги: смс-уведомление, обслуживание счета. Деньги за эти услуги списываются автоматически. Если на счете нет нужной суммы, баланс карты станет отрицательным.
Обычно деньги списывают только в пользу банка. Если у вас настроен автоматический платеж в пользу стороннего сервиса, например, подписка на музыку или абонентская плата за мобильную связь — овердрафт не возникнет. Когда денег на счете недостаточно, а овердрафт не подключен — банк отклоняет операцию. Но так бывает не всегда, поэтому лучше заранее учитывать регулярные списания — оставлять нужную сумму на счете или отказаться от подписки.
Произошел технический сбой при оплате картой. Бывает, что платежный терминал выдает ошибку во время оплаты. Продавец перезагружает аппарат, и со второй попытки вы расплачиваетесь по чеку. Но во время технического сбоя деньги со счета могут списать дважды, просто первое списание не отразилось в терминале. Если на карте недостаточно денег, при двойном списании баланс уйдет в минус.
Двойное списание можно оспорить. Для этого нужно обратиться в свой банк и написать заявление. Банк может попросить предоставить дополнительные документы: например, чек или копию письма с подтверждением заказа в интернет-магазине. В течение 30 дней банк рассмотрит заявку и вернет ошибочно списанные деньги.
Оплатили заказ без авторизации . Чтобы провести онлайн-оплату, часто требуется подтвердить платеж — ввести секретный код из смс. Но некоторые интернет-магазины проводят платежи без авторизации — без подтверждающего кода. Как правило, это небольшие платежи, а сумма зависит от банка и платежной системы. Например, по картам Visa лимит на платежи без авторизации — 3000 ₽, но банки могут установить меньший порог.
Когда оплачиваете покупку без авторизации, банк продавца не запрашивает остаток по счету. Поэтому ваш банк узнает об операции, когда деньги уже списаны. Если сумма покупки превышает остаток на счете — возникает овердрафт.
Снимали наличные в сторонних банкоматах. За операцию через сторонний банкомат банки взимают комиссию. Обычно оплату берет чужой банк, но иногда свой банк тоже снимает комиссию. Сторонний банк не выдаст деньги, если не хватает средств на комиссию. А ваш — может одобрить операцию. Тогда баланс уходит в минус, и возникает технический овердрафт.
Технический овердрафт
Владельцы кредитных и даже дебетовых карт могут в ходе использования своих карточек столкнуться с овердрафтом. Он бывает разных видов, но больше всего вопросов вызывает технический овердрафт. Что это такое, почему он возникает, и как правильно им пользоваться без ущерба для бюджета, разобрался Бробанк.
Что такое овердрафт
Стать владельцем банковской карты сегодня не составляет особого труда: заполнить заявку можно через онлайн-сервисы, и получить уже в течение дня её в ближайшем отделении. Такое возможно, если речь идет о неименной карте, если вы хотите пластик с указанием своего ФИО, то придется подождать чуть больше – от 1 до 5 дней. Виртуальные карты выпускают и вовсе в онлайн-режиме за пару кликов мышкой, и ими можно пользоваться сразу же.
- Что такое овердрафт
- Технический овердрафт по дебетовой карте: что это такое
- Разрешенный овердрафт
- Технический овердрафт
- Что такое блокировка средств по причине технического овердрафта
- Что делать, если ваша карта ушла в технический овердрафт
Конечно, доступность банковских продуктов не может не радовать, ведь еще совсем недавно для получения самой обычной карты приходилось собирать множество документов, отстаивать очереди, несколько раз приходить в отделения. Сейчас все намного проще, но именно здесь и кроется один опасный момент: люди, как правило, не читают банковский договор, написанный сложным техническим языком, не вникают в условия и сноски, и подписывают документы не глядя.
И уже в процессе пользования картой, они могут узнавать «неожиданные» вещи. Например, что за обслуживание счета нужно платить, что за снятие наличных могут взимать комиссию, или что при оплате покупок в магазине можно уйти в овердрафт, даже не желая этого.
Что такое овердрафт? Овердрафт – это краткосрочный кредит для граждан, который позволяет производить платежи при отсутствии достаточных средств на счете, и совершать покупки за счет денежных средств банка.
Если говорить простыми словами, то овердрафт – это сверхлимитная задолженность, возникшая из-за того, что владелец карты потратил больше средств, чем было у него на счету. Например, товар стоит 30.000 рублей, а на счету карточки 27.000 рублей. При совершении покупки списываются ваши 27 тысяч и еще 3 тысячи овердрафта за счет тех денег, которые предоставил вам банк.
По сути, это обычный кредит, предоставляемый в виде возобновляемой кредитной линии под определенную процентную ставку. Зачастую процент этот очень высокий – выше чем по потребительским кредитам, он примерно равен ставке по кредитным картам.
Как правило, данная услуга предоставляется постоянным клиентам банка, которые имеют достаточную платежеспособность, чтобы банк предоставил им кредитную линию на случай необходимости. Однако бывает и так, что овердрафт обнаруживается клиентом неожиданно, когда банк выставляет ему счет за использование данной услуги, хотя она и не была ему нужна. Разберемся, почему так бывает.
Технический овердрафт по дебетовой карте: что это такое
Овердрафт по банковским картам бывает двух видов: разрешенный и технический. В зависимости от того, с каким именно вы столкнулись, будет зависеть множество условий как по его использованию, так и по погашению долга. Рассмотрим их.
Разрешенный овердрафт
Разрешенный овердрафт – это овердрафт в классическом его понимании. То есть это предоставление кредита в виде определенного лимита денежных средств, которыми можно пользоваться под процентную ставку, заранее оговариваемую в договоре. Лимит при этом является утвержденным и известным владельцу карты.
Как правило, клиент сам запрашивает данную услугу у банка еще на этапе оформления карты. Банк получает заявку, оценивает платежеспособность клиента на основании данных о его заработке, трудовой деятельности и кредитной истории, после чего принимает решение об установлении допустимой суммы средств, которую можно расходовать сверх остатка собственных денег на счету.
Если речь идет о карте, которая выпускается в рамках зарплатного проекта, то банк сам может предложить клиенту подключить к его карте услугу овердрафта. И в этом случае клиент сразу узнает, какой именно лимит ему могут предложить, под какой процент, и если он его устраивает, то все условия использования овердрафта прописываются в договоре.
Технический овердрафт
Технический овердрафт – это перерасход денежных средств по карте, который возникает без вашего на то желания. То есть в этом случае ни клиент не подавал заявку на подключение данной опции к его карте, ни банк заранее не согласовывал с ним наличие кредитного лимита, а овердрафт при этом возникает просто из-за особенностей функционирования платежной системы.

- Списание различных платежей, например, за обслуживание счета, за смс-оповещения, за страхование и т.д. Вы могли перестать пользоваться картой, положить её в дальний ящик и забыть о том, что по ней нужно ежегодно или ежемесячно вносить плату за обслуживание, но она продолжает списываться с вашего счета. Если денег нет, то карта уходит в минус – технический овердрафт.
- Списание автоплатежей. Та же самая схема – вы могли настроить автоплатеж для оплаты кредита, закрыть его и забыть отключить автоплатежи. Деньги все равно продолжают списываться, и если ваших средств будет недостаточно, карта уйдет в овердрафт.
- Курсовая разница. Например, при оплате покупок за границей с вас могут списать курсовую разницу не день в день, а на следующий день, когда курс уже изменился. И если ваших средств мало, вы также уйдете в минус.
- Множественные списания. Иногда случается технический сбой при оплате покупок, когда сообщение о списании уходит от продавца в банк не один раз, а несколько. Банк также несколько раз списывает с вас одинаковые суммы, и если на карте уже недостаточно для этого денег, вы уходите в минус.
Ситуация достаточно неприятная, но в зависимости от условий возникновения овердрафта, можно предпринять определенные действия. Например, если вы увидели странные списания на одну и ту же сумму, их легко опротестовать, и банк вернет вам деньги обратно. Или если кредит уже давно закрыт, то автоплатеж также можно вернуть в случае закрытия кредитного счета.
Сложнее ситуации, когда человек невнимательно следит за своими счетами, и у него накапливаются долги из-за использования технического овердрафта. Проценты за данную услугу высокую, и плюс у нее есть особенность – погасить долг нужно уже в конце расчетного месяца, максимум – в следующем. И если этого не сделать, то возможны неприятные последствия.
Что такое блокировка средств по причине технического овердрафта
Одна из самых сложных ситуаций – это когда карта уходит в минус, и банк блокирует вашу карточку и все средства на ней по причине технического овердрафта. Как правило, именно на этом этапе владелец счета начинает звонить в банк и узнает, что оказывается он, воспользовался услугой кредита, и теперь должен кредитору высокие проценты.
- В соответствии с N 266-П пункт 2.7 Положения ЦБ РФ «Об эмиссии банковских карт и об операциях, совершаемых с использованием платежных карт», банковские организации действительно могут предоставлять своим клиентам овердрафт для осуществления расчетных операций в том случае, если данное условие было отражено в договоре банковского счета.
- Если у клиента возник технический овердрафт, то это автоматически означает, что договоренность о предоставлении услуги овердрафта с клиентом достигнута не была. В договоре этот момент не отображался, клиент с условиями использования данной услуги ознакомлен не был, и не соглашался с ними.
- Перед тем, как списывать со счета клиента денежные средства, банк должен проверить состояние счета, и обеспечить проведение операции только в пределах остатка денежных средств на карте клиента. Иными словами, банке должен сначала убедиться, что у клиента достаточно средств для совершения покупки в указанном магазином размере, и только после этого провести операцию списания (Письмо Банка России от 30.06.2009 «Ответы и разъяснения по некоторым вопросам, связанным с применением Положения Банка России от 26 марта 2007 года N 302-П «О правилах ведения бухгалтерского учета в кредитных организациях, расположенных на территории Российской Федерации»).
Неразрешенный овердрафт – это кредит, но как мы уже поняли, кредит не может быть выдан заемщику без согласования с клиентом условий предоставления этого самого кредита. То есть банк должен довести до заемщика все сведения – сумму лимита, процентную ставку, график погашения и т.д., и закрепить это все в договоре.
Если задолженность возникла по вине клиента, например, он не внес плату за обслуживание счета, то она должна быть погашена на платной основе в рамках кредитных отношений, и не должна влечь за собой штрафные санкции. А вот если долг появился по независящим от клиента обстоятельствам, то исправлять данную ошибку должен именно банк, например, при повторных ошибочных списаниях или списаниях средств больше, чем есть на карте клиента.
В частности, если банк списал с вас за одну и ту же покупку несколько сумм, и карта ушла в минус, либо с вас списали курсовую разницу через несколько дней. В данном случае нужно ориентироваться на Определение Верховного Суда РФ от 25.11.2014 N 5-КГ14-124, который постановил, что сбой программного обеспечения банка не освобождает банк от ответственности перед клиентом за ненадлежащее предоставление услуги. Соответственно, никакие штрафы вам навязывать не могут, и деньги обязаны вернуть.
Что делать, если ваша карта ушла в технический овердрафт
Мы уже выяснили, что предоставление овердрафта без согласования условий его использования в банковском договоре незаконно. Если вы при подписании бумаг были ознакомлены с данной услугой и согласились на её использование, то банк винить не в чем – долг нужно погашать в соответствии с тарифами договора.
Если же овердрафт технический, т.е. вы на него не соглашались, то при обнаружении странных списаний или блокировки карты нужно незамедлительно обратиться в отделение банка или позвонить по телефону его горячей линии. Сотруднику нужно объяснить, что перерасход возник не по вашей вине, согласия на овердрафт вы не давали, и что хотите вернуть свои деньги.
Иногда требуется обратиться в отделение и написать заявление, в котором нужно подробно описать, из-за чего возникли списания – например, ошибка магазина, или курсовая разница и т.д. После его рассмотрения неверно списанные деньги должны будут вернуть обратно на счет без всяких штрафов.
Если же банк отказывается это делать, то можно и нужно писать жалобу в Роспотребнадзор о нарушении ваших прав как потребителей финансовой услуги. К сожалению, по своей инициативе банки редко возвращают деньги, и если сумма ушла действительно большая, то приходится отстаивать свои права в суде.
Что делать, если плата за обслуживание карты испортила кредитную историю?
Я закрывал депозит в банке «Траст». Чтобы снять деньги, 22 декабря 2015 года выпустил карту — по сути, одноразовую, для одной операции. По условиям договора она была без овердрафта. Деньги я снял и про карту забыл.
Через шесть лет, в январе 2021 года, я получил отказ в ипотеке со ссылкой на кредитную историю, хотя она у меня была близка к безупречной. Я запросил ее в НБКИ и увидел, что должен коллекторам 13 487 ₽, причем уже не первым.
В июне 2021 года по судебному приказу с меня взыскали эту сумму. В июле я обжаловал судебный приказ и сейчас жду от приставов возврата денег. Так закрою первый вопрос — потерю 13 000 ₽.
Остается открытым второй — испорченная кредитная история, которая намного важнее. На запрос о внесении изменений НБКИ предлагает обратиться к источнику информации о кредитной истории.
Как мне дальше действовать? Правильно ли я понимаю, что срок исковой давности по моей задолженности за обслуживание карты истек 22 декабря 2018 года?
Как вообще технический овердрафт по карте мог трансформироваться в кредит? Почему его передали в БКИ, хотя по условиям договора овердрафт был запрещен? По такой логике даже долг за коммуналку можно занести в кредитную историю.
Хорошо, что вы запросили кредитную историю после того, как вам первый раз отказали в ипотеке. Но плохо, что не сделали этого раньше. Главное сейчас — закрыть вопрос с задолженностью. А я расскажу, что такое овердрафт и почему информация о нем попала в кредитную историю, и объясню, как ее теперь исправить.
Что такое овердрафт
В Тинькофф Журнале уже писали о том, что такое овердрафт. На всякий случай напомню: это кредит, который банк предоставляет клиенту, если нужно провести какую-то операцию по карте, а на ней не хватает денег. Например, если нужно оплатить обслуживание этой карты.
Овердрафт бывает разрешенным и техническим. Разрешенный — тот, что клиент заранее согласовывает с банком, то есть в договоре обслуживания карты есть пункт об овердрафте. А технический клиент не согласовывает, и банк подключает его сам. В условиях обслуживания и тарифах такой овердрафт называется несанкционированным или обозначается термином «перерасход». Судя по всему, он у вас и случился.
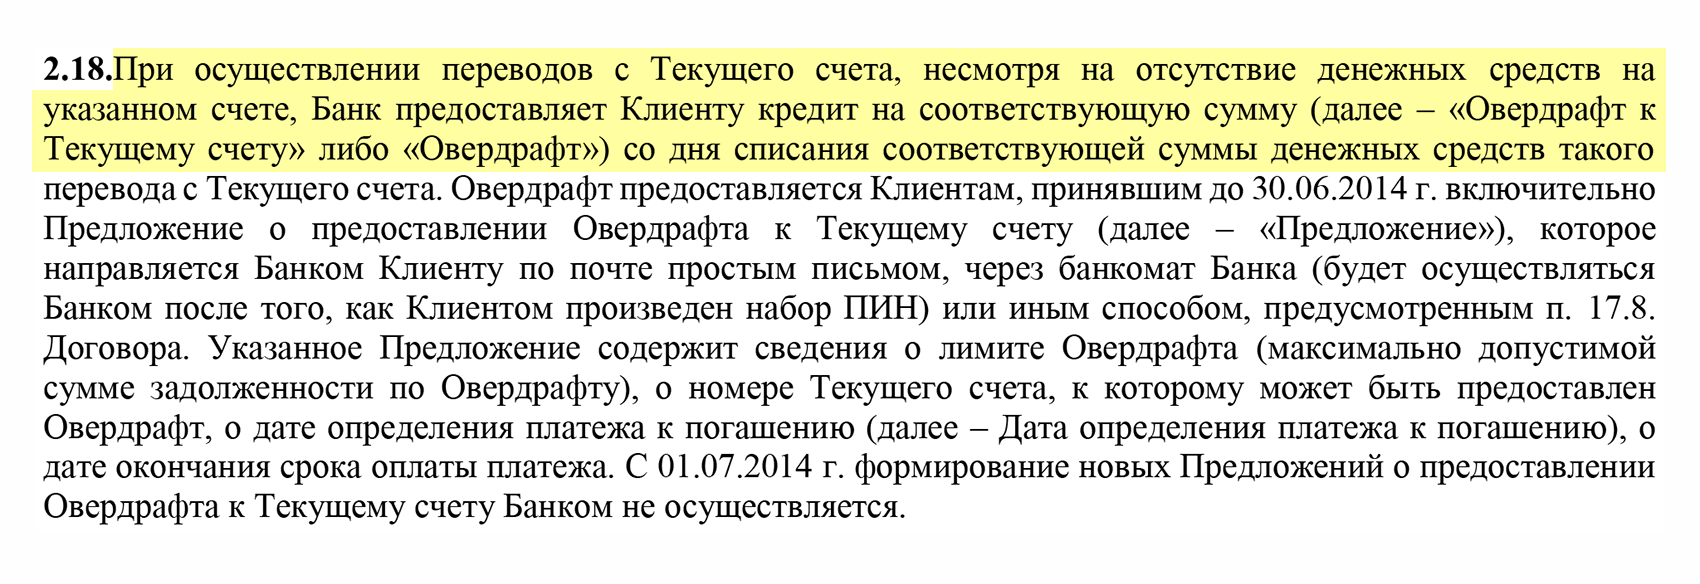
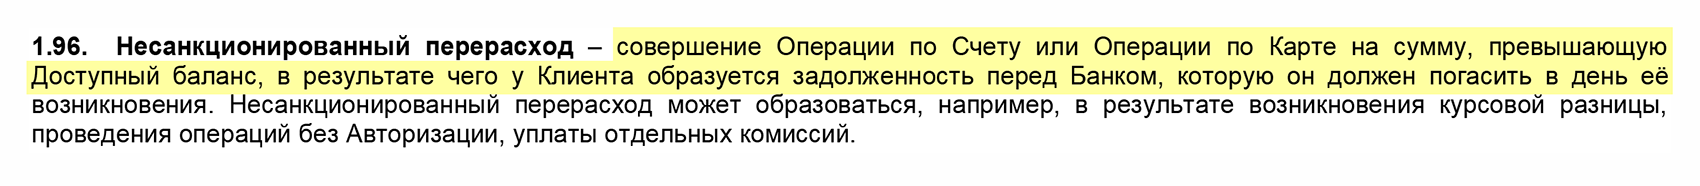
Как работает технический овердрафт
Как срабатывает перерасход, расскажу на примере.
- Представим, что вы оплачиваете покупку за рубежом рублевой картой. Деньги блокируются сразу, но платеж могут проводить несколько дней. Если за это время курс валюты вырастет, то заблокированных рублей для оплаты не хватит.
- Если на карте будут дополнительные деньги, банк автоматически спишет недостающую сумму. А при нулевом балансе образуется задолженность — тот самый технический овердрафт. Банк не сможет погасить его кредитом, потому что клиент не подписывал соглашение о разрешенном овердрафте.
Технический овердрафт может подключиться при любой операции, на оплату которой не хватило денег. В вашем случае вы могли снять деньги, а потом банк начислил комиссию за обслуживание карты. Если же карта была бесплатная, то комиссия могла списаться за пользование банкоматом — например, если он принадлежал другому банку. Так образовался долг, о котором вы не знали, и ваш банк закрыл его овердрафтом.
Ставка по техническому овердрафту зависит от банка. У одних она нулевая всегда, у других — только первые 30 дней, а у третьих проценты начисляются с первого дня, причем немаленькие — 20—40% годовых. Судя по всему, вам проценты начислялись.
Почему овердрафт попадает в кредитную историю
Раз овердрафт — это кредит, то банк обязан предоставить информацию о нем хотя бы в одно БКИ, с которым сотрудничает. А если банк относится к системно значимым, то минимум в два бюро. Но это касается только разрешенного овердрафта.
С одной стороны, технический овердрафт — это тоже кредит, пусть и вынужденный. И датой его предоставления может считаться день, когда провели платеж. Это отмечено в пункте 15 постановления Пленума ВАС РФ от 19 апреля 1999 года № 5, которое поясняет пункт 1 статьи 850 гражданского кодекса.
С другой стороны, технический овердрафт возникает из-за медленной обработки операций или особенностей работы банка. Клиент не дает на него согласия и не знает о предоставлении такой услуги. Условия займа ему тоже неизвестны: человек не знает ни сумму, ни срок кредита, ни процентную ставку. То есть теоретически банк не может считать технический овердрафт кредитом в привычном понимании. А значит, не должен отправлять данные о нем в БКИ и начислять проценты.
- К такому же выводу пришел и Верховный суд в споре одной женщины со Сбербанком. Банк погасил задолженность по ее дебетовой карте собственными деньгами, то есть предоставил овердрафт. А потом начислил проценты на сумму платежа и подал иск о взыскании долга.
- Верховный суд пояснил, что банк может считаться кредитором, только если возможность кредитования предусмотрена условиями договора банковского обслуживания. Договор с истицей это не предусматривал, и женщина не давала согласия на овердрафт. А значит, ничего банку не должна.
По такой логике и ваш овердрафт не должен считаться кредитом. Банк не должен был передавать данные о нем в БКИ и начислять проценты, но сделал это — видимо, потому, что посчитал овердрафт вынужденным кредитом, хоть вы на него и не соглашались. Так что теперь ваша кредитная история испорчена.
Как исправить кредитную историю
В кредитной истории можно исправить или оспорить только ошибочные сведения. Если же платеж действительно был просрочен, то убрать данные о нем не получится. Информация автоматически исчезнет через семь лет — это максимальный срок хранения кредитной истории, если заем закрыли после 1 января 2022 года. А если вы выплатили долг до этой даты, история будет храниться десять лет.
Но за эти годы вы и кредитор не должны совершать никаких действий по кредиту, которые могут попасть в БКИ. Например, нельзя продлевать его и переносить платеж через реструктуризацию или кредитные каникулы. И кредитор не должен отмечать каждый месяц, что вы вносите плату по займу.
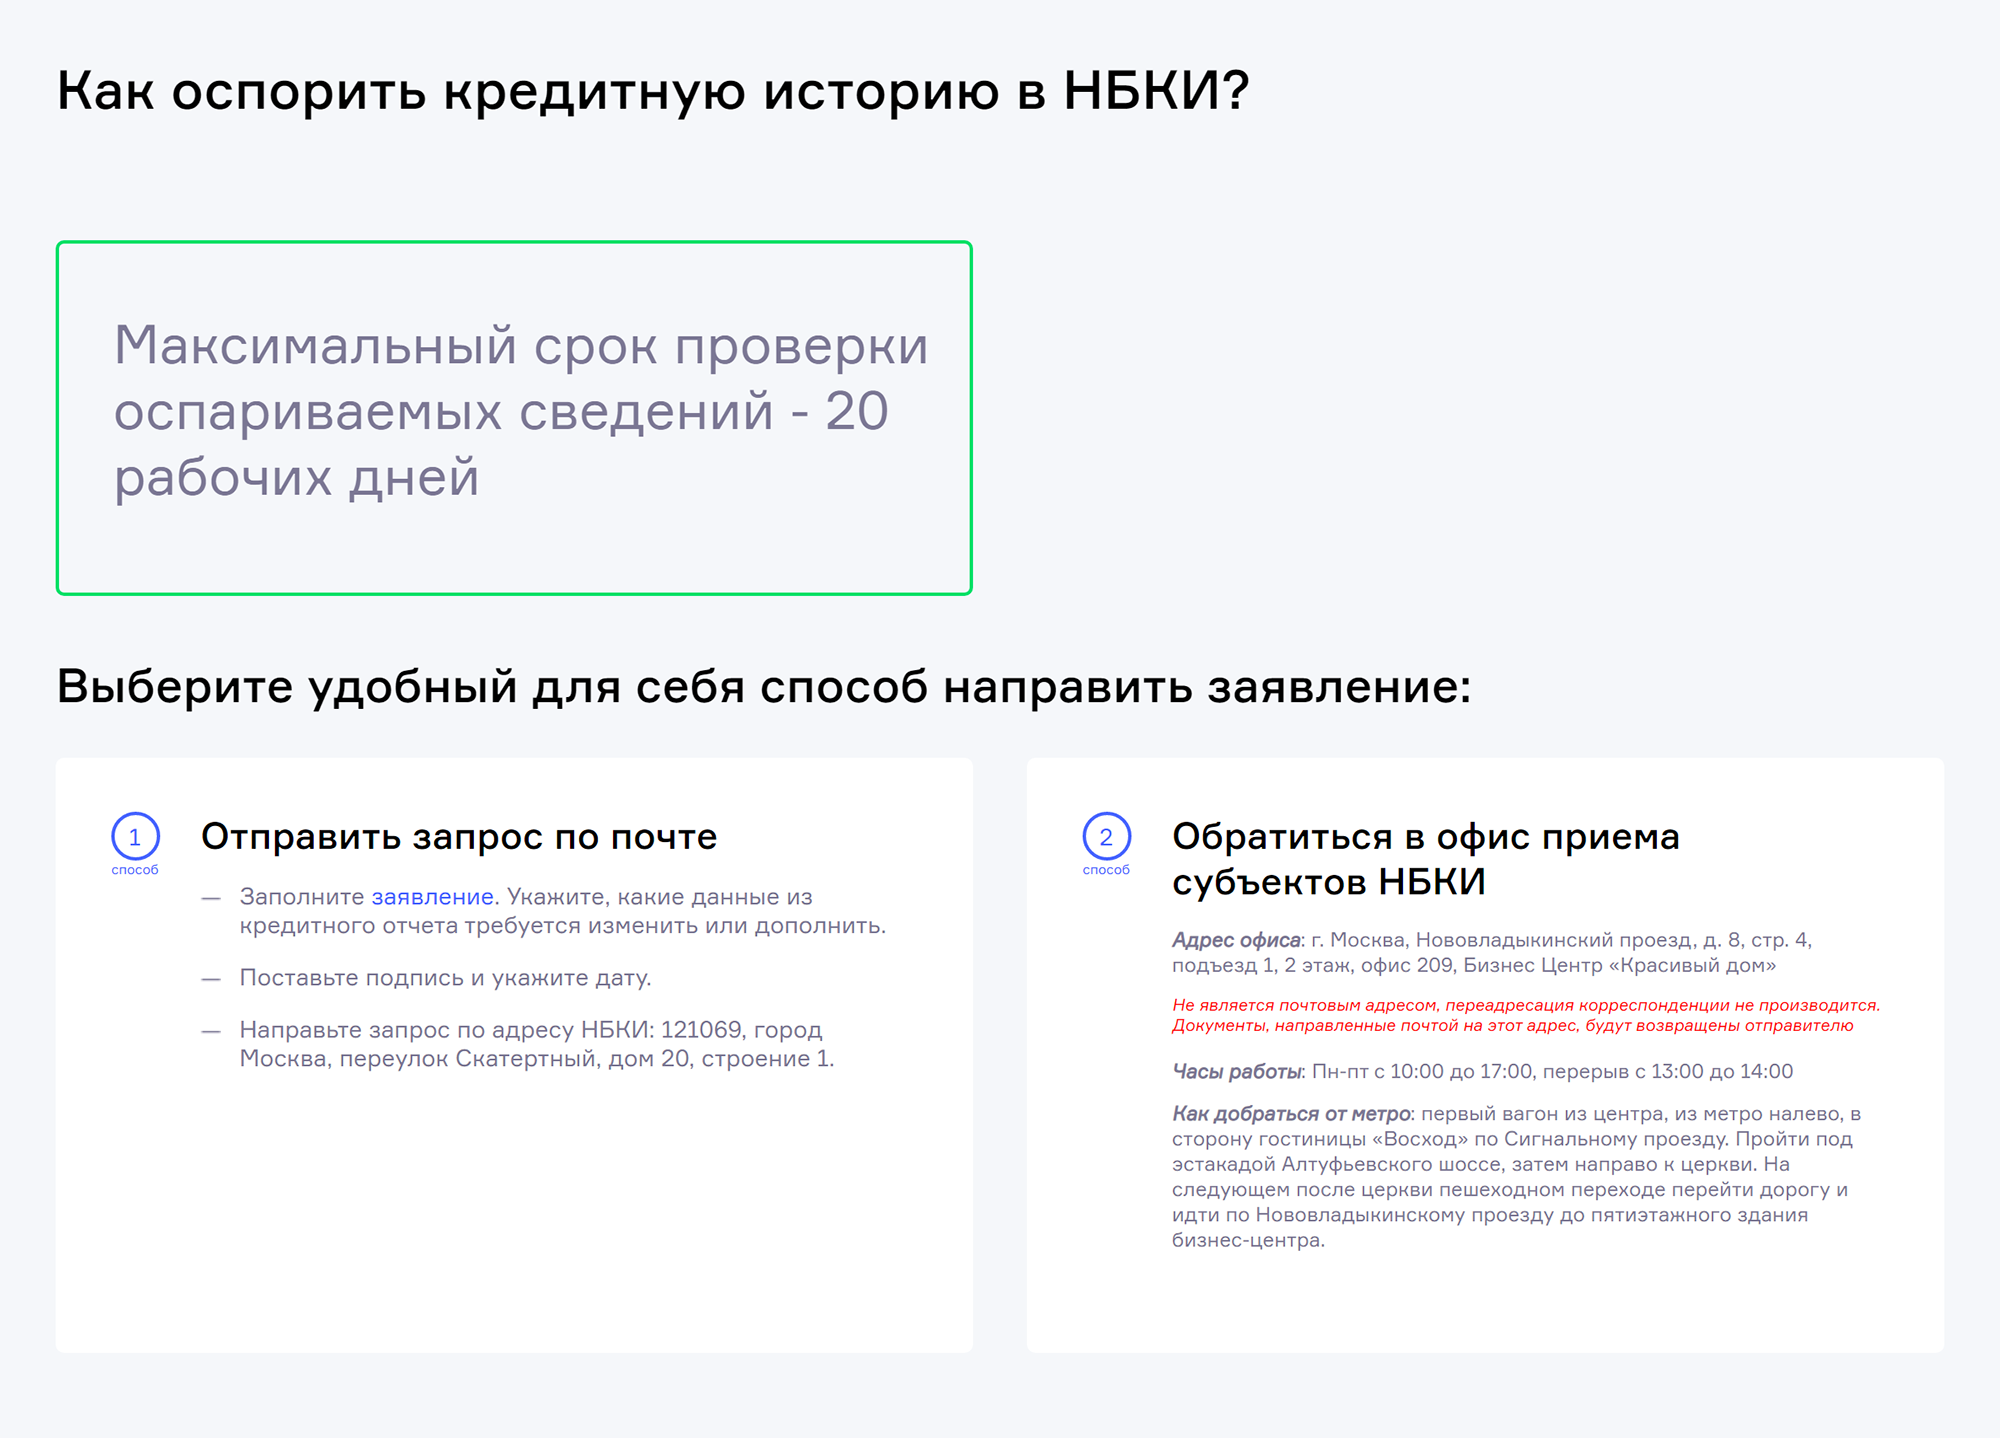
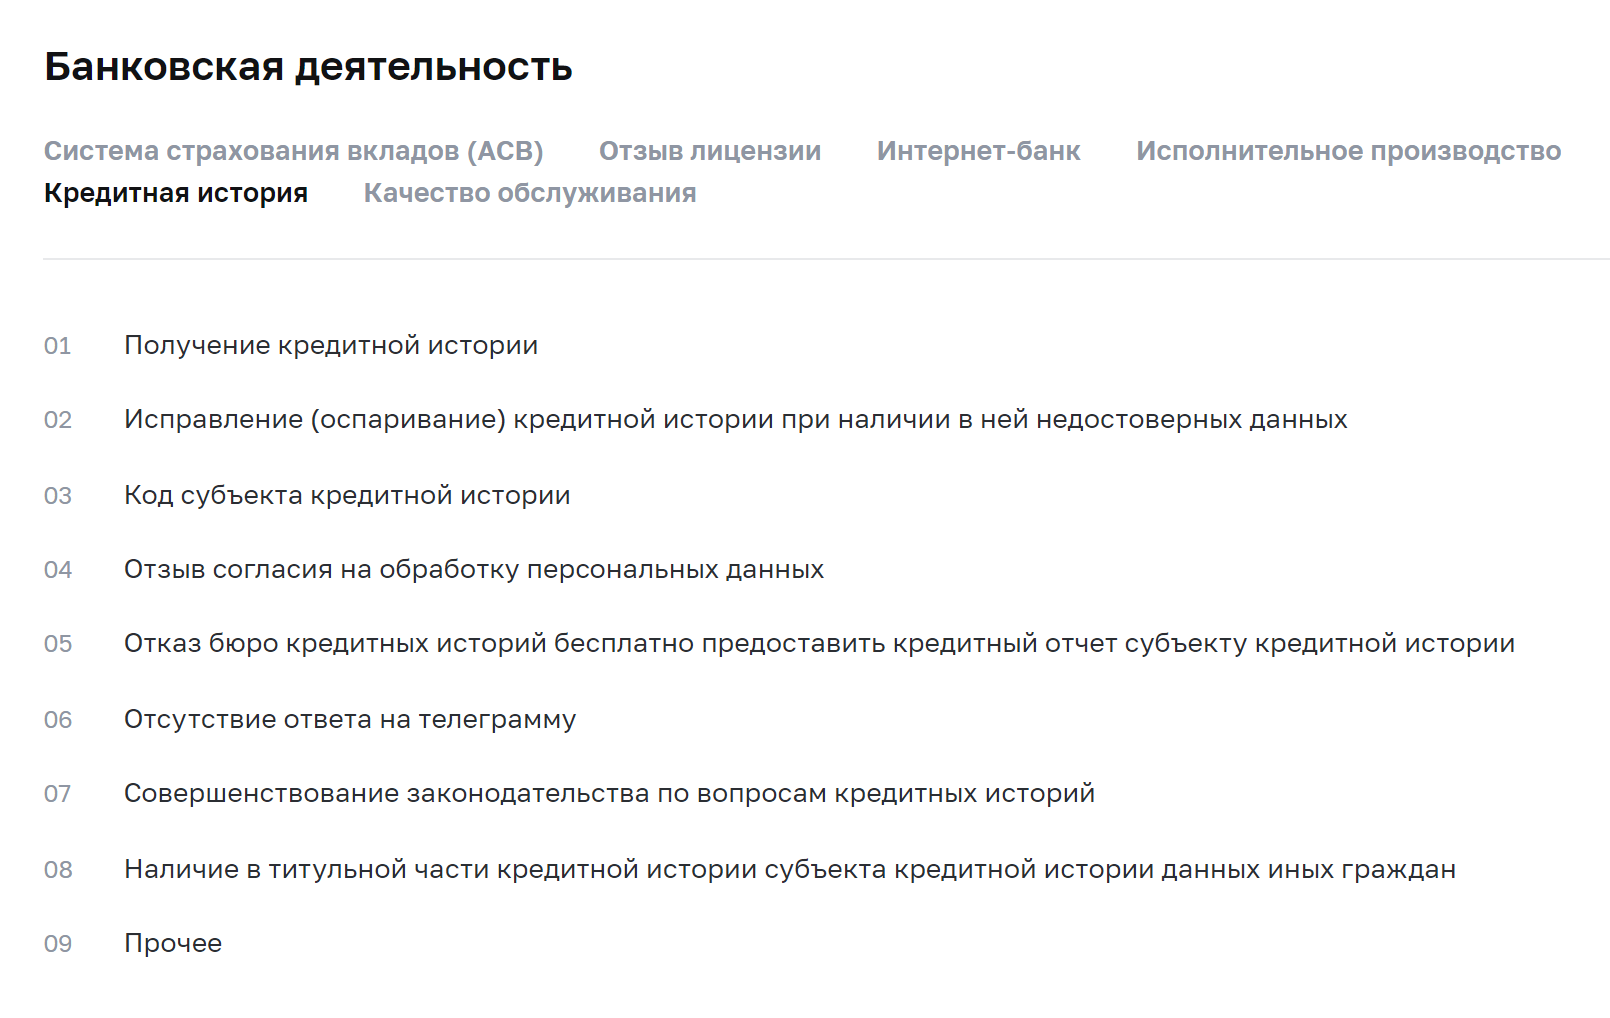
Если же вы уверены, что сведения в кредитной истории ошибочные, можно обратиться к текущему кредитору или в БКИ. Они оба обязаны обрабатывать запросы клиентов, когда те хотят оспорить информацию в кредитной истории.
Проще и быстрее действовать через кредитора: он обязан рассмотреть заявление и принять решение всего за десять рабочих дней, а БКИ — за двадцать. А если решение будет в вашу пользу, кредитор сам передаст информацию во все бюро, где хранится ваша кредитная история, и вам не придется писать в каждое отдельно.
Но ваш текущий кредитор не банк, а коллекторское агентство. В моей практике было мало случаев, когда агентства шли навстречу клиенту. Так что я советую обращаться в БКИ — причем не только в НБКИ, а в каждое бюро, где хранится ваша история. Чтобы точно узнать их список, нужно зайти на госуслуги и сделать запрос в ЦККИ — Центральный каталог кредитных историй. Потом зарегистрироваться на сайтах всех БКИ и подать обращения, чтобы вашу кредитную историю исправили.
Если в течение 20 дней какое-то из бюро пришлет письменный отказ принять заявление, можно подать жалобу в Центробанк, например, через онлайн-приемную.
А если БКИ примут решения не в вашу пользу, останется только обращаться в суд. Но будьте готовы, что одним заседанием дело не закончится: по моему опыту решения мировых и районных судов часто приходится обжаловать — и дело доходит до Верховного суда, который принимает окончательное решение.
На что опираться в суде
Если дело дойдет до суда, можно опираться на истекший срок исковой давности, о котором вы спрашивали. Но можно настаивать и на том, что вы вообще не давали разрешения на овердрафт.
Конечно, срок исковой давности у вас тоже истек. По закону это три года с момента, когда заемщик обязан был узнать или узнал о просрочке. Раз ваш овердрафт технический, то в договоре с банком не было даты его погашения — значит, срок отсчитывается с 22 декабря 2018 года, то есть с момента образования задолженности. Или с 23 декабря, потому что 22 число было крайним сроком для внесения платы, если иное не предусмотрено условиями договора. В любом случае три года уже прошли.
Срок исковой давности применяет судья и только по заявлению одной из сторон дела. То есть вам придется обратиться в суд с заявлением о расторжении кредитного договора и пропуске срока. Но неизвестно, вынесут ли решение в вашу пользу: в законе не сказано, достаточно ли пропуска срока, чтобы расторгнуть кредитный договор.
К тому же кредитор явно начислял вам пени, и для каждого начисления считается новый срок исковой давности. То есть по каким-то из начислений он мог не истечь.
Наконец, даже если суд решит расторгнуть ваш договор из-за пропущенного срока, это не исправит вашу кредитную историю. Вот почему лучше опираться не на срок исковой давности, а на то, что овердрафт был техническим и включился без вашего согласия. Тогда могут не только списать ваш долг, но и вынести решение об исправлении кредитной истории. Это решение останется только отправить в БКИ.
Что в итоге
Что делать в вашем случае:
- Обратиться к текущему кредитору с заявлением об исправлении кредитной истории. Либо действовать через БКИ и для начала запросить в ЦККИ список всех бюро, где хранится ваша кредитная история.
- Отправить в каждое бюро официальный запрос исправить вашу кредитную историю. Если какое-то бюро откажется принять заявление, можно пожаловаться в Центробанк.
- Дождаться решения кредитора или каждого БКИ. Коллекторское агентство должно вынести его в течение десяти рабочих дней, а БКИ — в течение двадцати.
- Если придет отказ, придется оспаривать недостоверную запись через суд. Если решение суда положительное, нужно отправить его кредитору или в БКИ.
- Через несколько дней заново запросить кредитную историю — в ней должны быть корректные данные.
Вот, верите, у меня было техн. Овердрафт, причем ни операций за границей по этой карте не было, ни покупок в России, ничего, так как она только для проезда в метро и иногда оплаты жкх. Банк Санкт-Петербург. А ещё фееричнее — у них есть бонусы ярко.и они у меня ушли в минус. как такое возможно? Отрицательный бонусный баланс. возвратов платежей не было по причине выше. поддержка отвечать пыталась, но ответа я по сути не имею. невнятно они пытались
Ольга, охотно верю) у меня тоже была такая карта, но потом закрыла- перешла в другой банк из-за бонусов. Ещё больше раздражает ситуация, когда положил деньги, а банк по ошибке из не на тот счёт зачислил и появился минус по карте, 3 недели разбирался и все это время «выносил мне мозги» за просрочку по их вине
. Если дело дойдет до суда, можно опираться на истекший срок исковой давности, о котором вы спрашивали. Но можно настаивать и на том, что вы вообще не давали разрешения на овердрафт.
. Но ваш текущий кредитор не банк, а коллекторское агентство.
Так может и надо основной упор именно на это делать? По какой причине банк сразу не сообщил о наличии долго, а молча начислял пени, да ещё и коллекторам долг отдал? Вот это 100% абсолютно нелогичное поведение.
И на основании этого добиваться не только отмены записи в бюро, но и отмены пени, и компенсации за проблемы, что возникли по этой причине?
Почему бы и нет
Добрый день.
Елена, благодарю за развернутый ответ. Деньги я вернул. Сейчас в моей кредитной истории задолженности нет (по состоянию на 02.11.2022), но есть записи о просроченных платежах.
Сейчас работаю над устранением этих записей, в том числе, в соответствии с Вашими рекомендациями:
1) Обращение напрямую к источнику формирования кредитной истории (ООО «СФО Аккорд Финанс);
2) Обращение в ЦБ;
3) Третье обращение в НБКИ. Поясню зачем третий раз. В ФЗ № 218 «О кредитных историях» (ст.8, п.4.1) я увидел формулировку о том, что ". источник формирования кредитной истории предоставляет в бюро кредитных историй !подтверждение достоверности! переданных сведений. ". В моем случае этого сделано не было. НБКИ просто спросило у ООО «СФО Аккорд Финанс» все ли верно, те ответили – да, все верно. Конец проверки. Никаких подтверждающих документов (первичного договора займа, договор цессии, расчет суммы и т.п.) при этом предоставлено не было. Информация просто продублирована. Возможно я ошибаюсь в процедуре проверки НБКИ, но в моем понимании, подтверждение достоверности должно включать предоставление документов. Обращу на это их (НБКИ) внимание
4) Исковое заявление в случае отрицательного результата по пунктам выше.
По итогу я оставлю комментарий, и возможно, подробно опишу все дело с приложением документов и моих наработок. Не исключено, что кому-то будет полезно или просто интересно.