Оплата проезда, проживания и питания работнику по ГПД: НДФЛ и страховые взносы
Организация компенсирует исполнителю, которого привлекла на основании договора подряда, стоимость проезда к месту выполнения работ, питания и проживания. Возникает ли доход у такого работника и нужно ли платить страховые взносы, ответила ФНС России в письме от 23 июня 2022 г. № БС-15-11/71@.
Уплата НДФЛ зависит от заинтересованной стороны
Статья 41 Налогового кодекса определяет доход как экономическую выгоду в денежной или натуральной форме, учитываемую в случае возможности ее оценки и в той мере, в которой такую выгоду можно оценить.
Поэтому при расчете налоговой базы по НДФЛ нужно учитывать все доходы налогоплательщика, полученные им как в денежной, так и в натуральной формах.
К доходам, полученным в натуральной форме, относится, в частности, оплата (полностью или частично) за него организациями товаров (работ, услуг) или имущественных прав, в том числе коммунальных услуг, питания, отдыха, обучения в интересах налогоплательщика (ст. 211 НК РФ).
Значит, данная оплата проживания, питания и проезда исполнителю по ГПД облагается НДФЛ в общем порядке.
Но ФНС в письме от 23 июня 2022 г. № БС-15-11/71@ отметила, что уплата НДФЛ зависит от заинтересованной стороны.
Так, если оплата организацией за физических лиц, являющихся исполнителями по гражданско-правовым договорам, стоимости проезда к месту оказания услуг и обратно, проживания и питания в месте оказания услуг, производится исключительно в интересах данной организации, то дохода у физлица не возникает.
Соответственно, НДФЛ платить не нужно.
Если же выплата осуществлена в интересах исполнителя по ГПД, то у него возникает доход в натуральной форме, с которого НДФЛ нужно удержать.
Отметим также, что Минфин ранее неоднократно без уточнения заинтересованности сторон разъяснял: если исполнителю по ГПД стоимость проезда компенсируется, физлицо получает доход в натуральной форме. Такой вывод содержится в письмах от 26 апреля 2019 г № 03-04-06/31273, от 28 сентября 2020 г. № 03-04-06/84695, от 26 июля 2021 г. № 03-04-05/59664.
Читайте в бераторе «Практическая энциклопедия бухгалтера»
Когда страховые взносы платить не нужно
Выплаты, связанные с компенсацией расходов физического лица, которые возникают у него в связи с выполнением работ, оказанием услуг по договорам гражданско-правового характера, не облагаются страховыми взносами.
Поэтому, если оплата организацией стоимости проезда к месту оказания услуг и обратно, проживания и питания в месте оказания услуг производится с целью обеспечения выполнения физическими лицами по договорам гражданско-правового характера самих услуг, то такие расходы организации не признаются объектом обложения страховыми взносами.
Аналогичное разъяснение есть у Минфина в письме от 24 августа 2020 г. № 03-04-06/73842.
Возмещение расходов по договору гпх как оформить

Об актуальных изменениях в КС узнаете, став участником программы, разработанной совместно с АО »СБЕР А». Слушателям, успешно освоившим программу, выдаются удостоверения установленного образца.

Программа разработана совместно с АО »СБЕР А». Слушателям, успешно освоившим программу, выдаются удостоверения установленного образца.
Организация заключила договор подряда с физическим лицом. Договор содержит условие о компенсации заказчиком расходов на ГСМ, проезд железнодорожным транспортом и авиабилеты, проживание. Договором также предусмотрена обязанность заказчика выплатить компенсацию за использование личного транспортного средства (определяется фиксированной суммой за километр пробега на основании маршрутного листа) и оплатить расходы, связанные с проживанием вне места жительства (суточные, фиксированная сумма за каждый день). Облагаются ли эти расходы НДФЛ и страховыми взносами?

По данному вопросу мы придерживаемся следующей позиции:
Денежные средства, выплачиваемые организацией-заказчиком в качестве возмещения фактически произведенных и документально подтвержденных расходов физического лица, связанных с выполнением им работ по гражданско-правовому договору, не облагаются страховыми взносами.
Выплачиваемые заказчиком физическому лицу суммы, связанные с проживанием вне места жительства, а также компенсация за использование автомобиля подрядчика включаются в базу для начисления страховых взносов на ОПС и ОМС. Страховые взносы от НС и ПЗ необходимо уплачивать с этих сумм только в том случае, если это прямо предусмотрено договором подряда.
Суммы компенсации расходов подрядчика, связанные с выполнением работ по договору гражданско-правового характера, подлежат обложению налогом на доходы физических лиц.
Обоснование позиции:
В рассматриваемой ситуации цена договора подряда включает компенсацию издержек подрядчика на проезд к месту выполнения работ и причитающееся ему вознаграждение, что предусмотрено пп. 1, 2 ст. 709 ГК РФ. Следовательно, рассматриваемая компенсация является частью договорной цены работ, выполняемых по договору.
Поездки подрядчика, связанные с исполнением принятых на себя обязательств по договору подряда, не являются командировками применительно к ст. 166 ТК РФ, так как они осуществляются им не в рамках трудовых, а в рамках гражданско-правовых отношений.
Сразу отметим, что если физическое лицо, подрядчик, зарегистрировано в качестве ИП или является плательщиком НПД, то с выплачиваемых ему доходов не нужно удерживать НДФЛ (подп. 1 п. 1, п. 2 ст. 227 НК РФ, ч. 8 ст. 2 Федерального закона от 27.11.2018 N 422-ФЗ «О проведении эксперимента по установлению специального налогового режима «Налог на профессиональный доход» (далее — Федеральный закон N 422-ФЗ), письмо Минфина России от 20.11.2020 N 03-11-11/101180) и облагать их страховыми взносами (подп. 1 п. 1 ст. 420 НК РФ, ч. 1 ст. 15 Федерального закона N 422-ФЗ) при наличии чека у организации (письмо Минфина России от 13.08.2019 N 03-11-11/61078).
Страховые взносы
Следует отметить, что при исчислении взносов на обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством не должны учитываться любые выплаты, начисленные физическим лицам по договорам гражданско-правового характера (подп. 2 п. 3 ст. 422 НК РФ, ч. 1 ст. 2 Федерального закона от 29.12.2006 N 255-ФЗ «Об обязательном социальном страховании на случай временной нетрудоспособности и в связи с материнством»). Страховые взносы от НС и ПЗ необходимо уплачивать с вознаграждения по гражданско-правовому договору, предметом которого является выполнение работ только в том случае, если это прямо предусмотрено таким договором (п. 1 ст. 20.1 Федерального закона от 24.07.1998 N 125-ФЗ «Об обязательном социальном страховании от несчастных случаев на производстве и профессиональных заболеваний»).
Денежные средства, выплачиваемые организацией в качестве возмещения фактически произведенных и документально подтвержденных расходов физического лица, связанных с выполнением им работ по гражданско-правовому договору, не облагается страховыми взносами на основании подп. 16 п. 1 ст. 422 НК РФ, подп. 2 п. 1 ст. 20.2 Федерального закона от 24.07.1998 N 125-ФЗ «Об обязательном социальном страховании от несчастных случаев на производстве и профессиональных заболеваний».
Выплачиваемые заказчиком физическому лицу суммы, связанные с проживанием вне места жительства (в фиксированной сумме за каждый день), по нашему мнению, следует включить в базу для начисления страховых взносов, поскольку такие выплаты не являются возмещением фактически произведенных исполнителем и документально подтвержденных расходов. Так, согласно п. 2 ст. 422 НК РФ при оплате плательщиками страховых взносов расходов на командировки работников (как в пределах территории РФ, так и за ее пределами) не подлежат обложению страховыми взносами, в частности, суточные, предусмотренные п. 1 ст. 217 НК РФ. Однако на поездки физического лица во исполнение обязательств, предусмотренных ГПД, заключенным с заказчиком, не распространяются выплата суточных, предусмотренная ст. 168 ТК РФ (постановление ФАС Восточно-Сибирского округа от 17.05.2012 N Ф02-1733/12 по делу N А19-1676/2010). Соответственно, норму п. 2 ст. 422 НК РФ в рассматриваемой ситуации применить нельзя.
Кроме того, считаем, что в базу для начисления страховых взносов также следует включить компенсацию за использование автомобиля подрядчика, поскольку она выплачивается в рамках договора гражданско-правового характера на выполнение работ (подп. 1 п. 1 ст. 420 НК РФ).
Налог на доходы физических лиц (НДФЛ)
Пунктом 1 ст. 210 НК РФ установлено, что при определении налоговой базы по налогу на доходы физических лиц учитываются все доходы налогоплательщика, полученные им как в денежной, так и в натуральной формах, или право на распоряжение которыми у него возникло, а также доходы в виде материальной выгоды, определяемой в соответствии со ст. 212 НК РФ.
Доходом физических лиц согласно ст. 41 НК РФ признается экономическая выгода в денежной или натуральной форме, учитываемая в случае возможности ее оценки и в той мере, в которой такую выгоду можно оценить, и в отношении доходов физических лиц, определяемая в соответствии с главой 23 «Налог на доходы физических лиц» НК РФ.
Перечень доходов, освобождаемых от обложения налогом на доходы физических лиц, содержится в ст. 217 НК РФ. Компенсации исполнителю расходов, связанных с выполнением работ по договору гражданско-правового характера, в данном перечне отсутствуют. Поэтому суммы компенсации расходов подрядчика подлежат обложению налогом на доходы физических лиц в установленном порядке (смотрите письма Минфина России от 28.09.2020 N 03-04-06/84695, от 26.04.2019 N 03-04-06/31273, от 23.06.2017 N 03-04-06/39766, от 19.11.2008 N 03-04-06-01/344).
Вместе с тем в случае, если расходы на проезд в целях оказания услуг по договору гражданско-правового характера были понесены самим налогоплательщиком, то такой налогоплательщик, в соответствии с п. 2 ст. 221 НК РФ, имеет право на получение профессионального налогового вычета по налогу на доходы физических лиц в сумме фактически произведенных им и документально подтвержденных расходов. Право на получение профессионального вычета можно реализовать посредством подачи письменного заявления налоговому агенту (смотрите также письма Минфина России от 28.12.2012 N 03-04-05/10-1452, от 05.09.2011 N 03-04-05/8-633, УФНС РФ по г. Москве от 14.07.2008 N 28-11/066968)*(1).
Что касается суточных, выплачиваемых подрядчику, они облагаются НДФЛ в полном объеме, поскольку освобождение от НДФЛ применяется только к командировочным расходам, произведенным в пользу сотрудников, которые работают по трудовому договору (смотрите п. 3 ст. 217 НК РФ; письмо Минфина России от 24.02.2016 N 03-04-05/10023 и письмо ФНС России от 11.08.2011 N АС-4-3/13104).
Кроме того, НДФЛ облагается компенсация за использование автомобиля подрядчика, поскольку выплачивается в рамках гражданско-правового договора, и освобождение, предусмотренное п. 1 ст. 217 НК РФ, не применяется (письмо Минфина России от 05.08.2015 N 03-04-06/45204).
Рекомендуем также ознакомиться с материалами:
— Энциклопедия решений. Оплата работ по договорам гражданско-правового характера с физическими лицами в целях налогообложения прибыли;
— Энциклопедия решений. НДФЛ с доходов, полученных физлицами (не ИП) по гражданско-правовым договорам на выполнение работ (оказание услуг);
— Энциклопедия решений. Страховые взносы на выплаты по договорам гражданско-правового характера на выполнение работ, оказание услуг.
Ответ подготовил:
Эксперт службы Правового консалтинга ГАРАНТ
Коренева Ольга
Ответ прошел контроль качества
2 апреля 2021 г.
Материал подготовлен на основе индивидуальной письменной консультации, оказанной в рамках услуги Правовой консалтинг.
————————————————————————
*(1) Заметим, что по данному вопросу есть иная точка зрения, изложенная в письме ФНС России от 25.03.2011 N КЕ-3-3/926 (смотрите также определение ВАС РФ от 26.03.2009 N ВАС-3334/09). Подробнее смотрите Энциклопедию решений. НДФЛ с компенсации расходов физлиц — исполнителей по гражданско-правовым договорам на выполнение работ (оказание услуг).
Каким документом начислить договорнику ГПХ доходы, не облагаемые страховыми взносами
Договор ГПХ, заключенный между организацией и физическим лицом, предусматривает компенсацию исполнителю расходов, возникающих в связи с оказанием услуг по договору.
Сумма возмещенных расходов не подлежит обложению НДФЛ и страховыми взносами, однако должна быть учтена в Расчете по страховым взносам в общей сумме доходов физического лица, а также в составе необлагаемых выплат. Указание суммы расходов в реквизите Сумма вычета документа Договор (работы, услуги) ( Зарплата – Договоры (в т.ч. авторские) – Договор (работы, услуги) ) в данном случае не подходит, потому что при таком варианте отражения выплата будет облагаться страховыми взносами.
Сведения об отражении компенсации расходов в бухгалтерском учете предполагается формировать на стороне ЗУП 3, поэтому документ Операция учета взносов ( Налоги и взносы – Операции учета взносов ) также не является решением в данной ситуации.
Рассмотрим, какими документами можно отразить возмещение расходов исполнителю по договору ГПХ в программе.
Решать данную задачу можно по-разному в зависимости от дополнительных условий. В качестве вариантов решения можно использовать:
- Документ Разовое начисление ( Зарплата – Разовые начисления ). Применять данный документ удобно, если:
- в бухгалтерском учете компенсация расходов отражается на счетах 70 или 73;
- необходимо видеть сумму возмещения в аналитических Отчетах по зарплате ( Зарплата – Отчеты по Зарплате );
- необходимо в ЗУП 3 отражать выплату компенсации расходов документом Ведомость.. .
- Документ Начисление прочих доходов ( Выплаты – Прочие доходы – Начисление прочих доходов ). Этот вариант удобен:
- если в бухгалтерском учете расчеты с договорником отражаются на 76 счете;
- когда нет необходимости отражать выплату в зарплатной программе.
Рассмотрим оба способа решения на примерах.
Пример 1. Отражение компенсации расходов исполнителя по договору ГПХ документом «Разовое начисление»
Организация заключила с Одуванчиковым П.П. договор ГПХ на период с 06.11.2019 по 20.11.2019. Сумма вознаграждения по договору составляет 15 000 руб.
Также договор предусматривает компенсацию исполнителю расходов на проезд в размере 2 000 руб. сверх суммы договора. Компенсационная выплата не облагается НДФЛ и страховыми взносами, в бухгалтерском учете отражается на 73 счете. По окончании срока договора необходимо начислить Одуванчикову П.П. соответствующую сумму возмещения расходов.
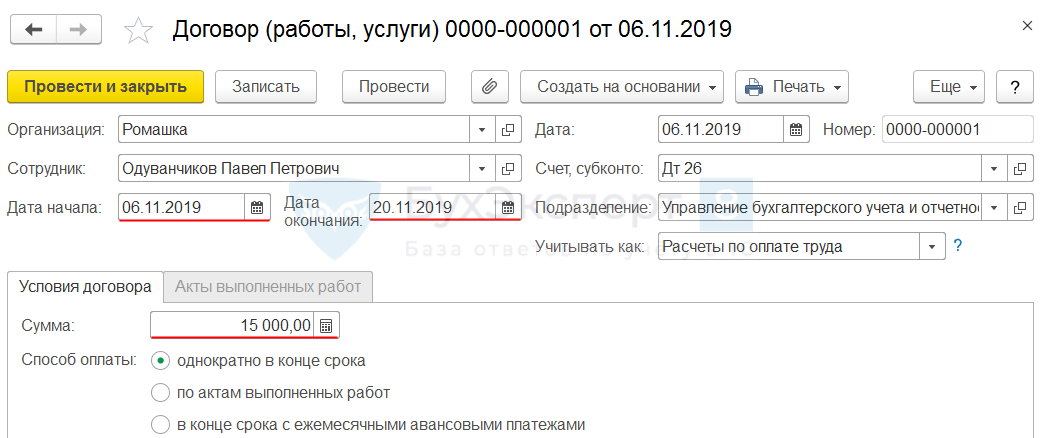
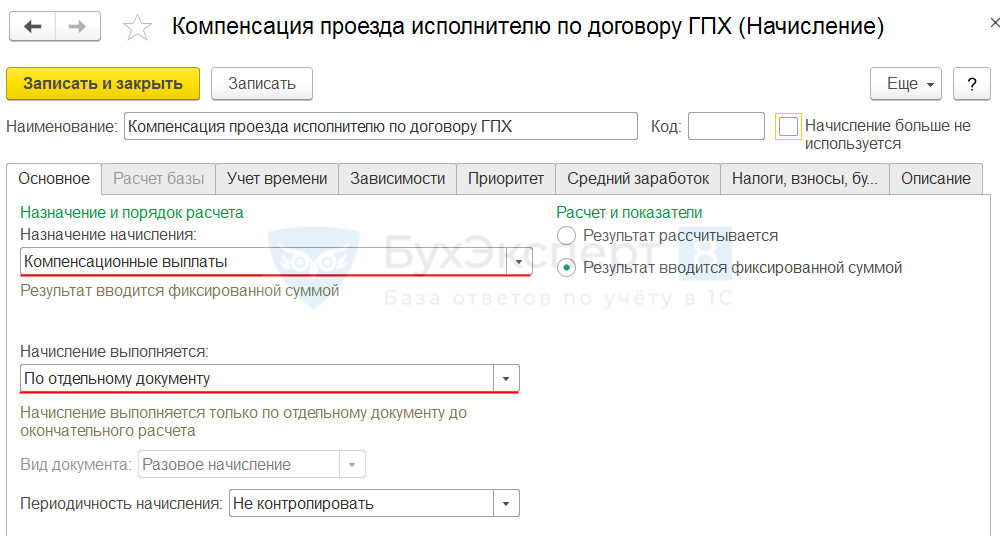
Для отражения возмещения затрат на проезд исполнителю по договору ГПХ создадим новое Начисление ( Настройка – Начисления ). Укажем, для Компенсации проезда исполнителю по договору ГПХ назначение начисления Компенсационный выплаты и способ выполнения По отдельному документу (вид документа Разовое начисление установится программой автоматически).
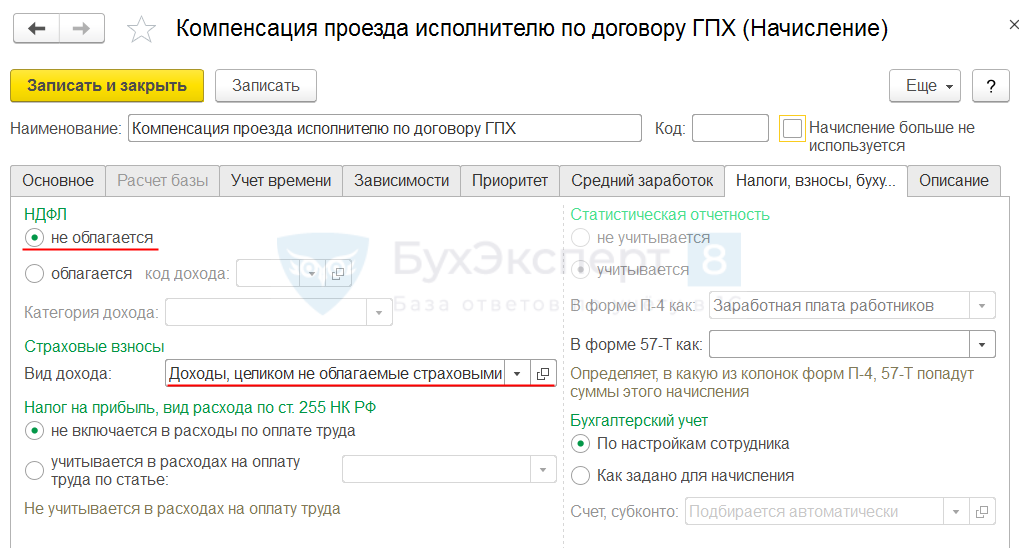
На вкладке Налоги, взносы, бухучет укажем, что начисление Не облагается НДФЛ и относится к Доходам, целиком не облагаемым страховыми взносами, кроме пособий за счет ФСС и денежного довольствия военнослужащих .
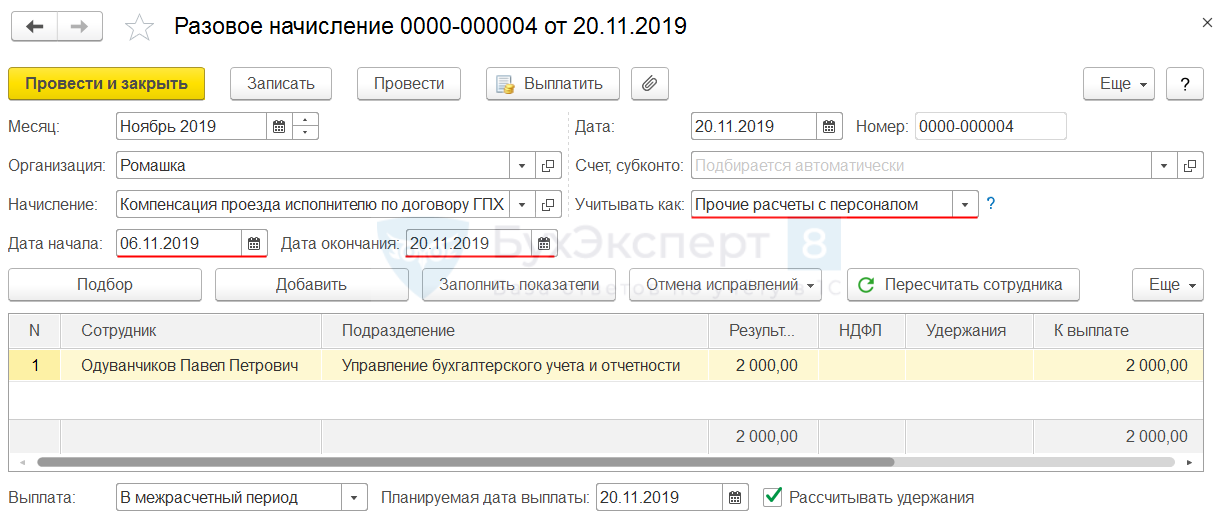
Начислим Одуванчикову П.П. Компенсацию проезда исполнителю по договору ГПХ документом Разовое начисление . Для того чтобы сотрудника можно было подобрать в табличную часть документа, укажем в документе Дату начала и Дату окончания периода, за который производится начисление, в соответствии с периодом действия договора – с 06.11.2019 по 20.11.2019. По условию задачи, компенсацию необходимо отразить в бухгалтерском учете на 73 счете. Поэтому укажем в документе, что ее нужно учитывать как Прочие расчеты с персоналом .
Проверим, что Компенсация проезда исполнителю по договору ГПХ отражается в аналитических отчетах на примере Расчетного листка ( Зарплата – Отчеты по зарплаты – Расчетный листок ).
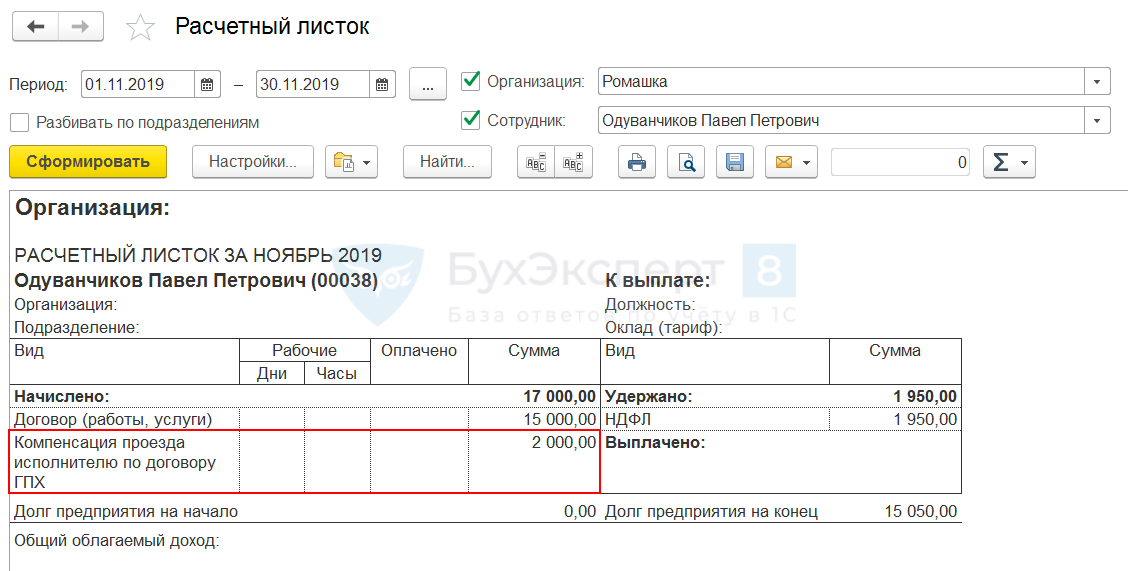
Сумма начисленной компенсации отражается в табличной части Начислено и увеличивает Долг предприятия на конец месяца .
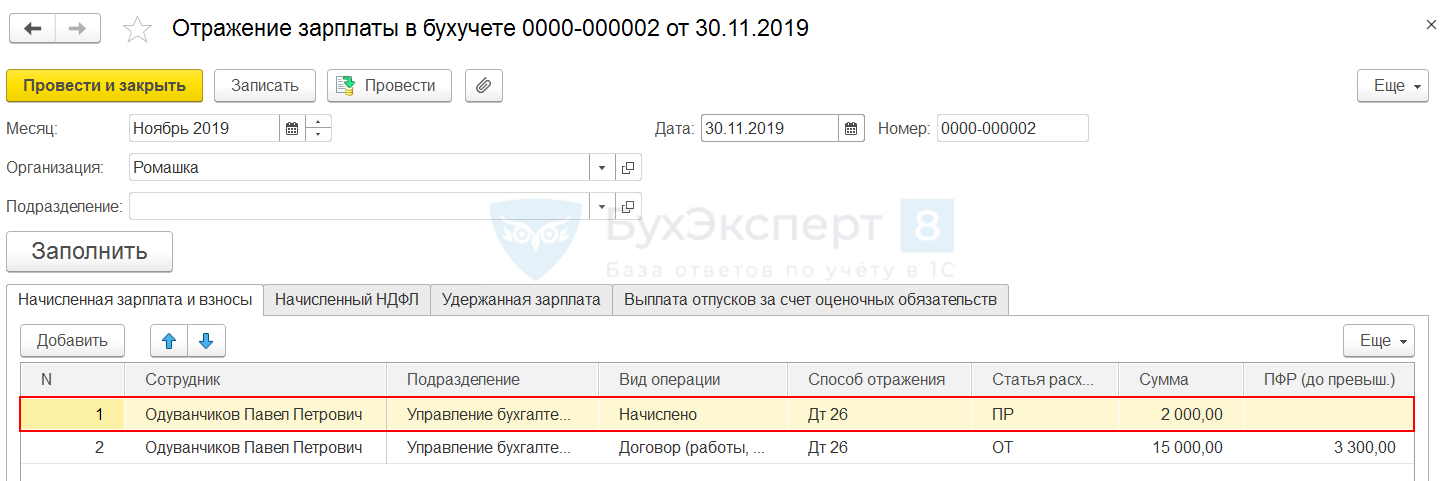
В документе Отражение зарплаты в бухучете ( Зарплата – Отражение зарплаты в бухучете ) сумма возмещения расходов исполнителю по договору ГПХ отражается видом операции Начислено , статья расходов – ПР .
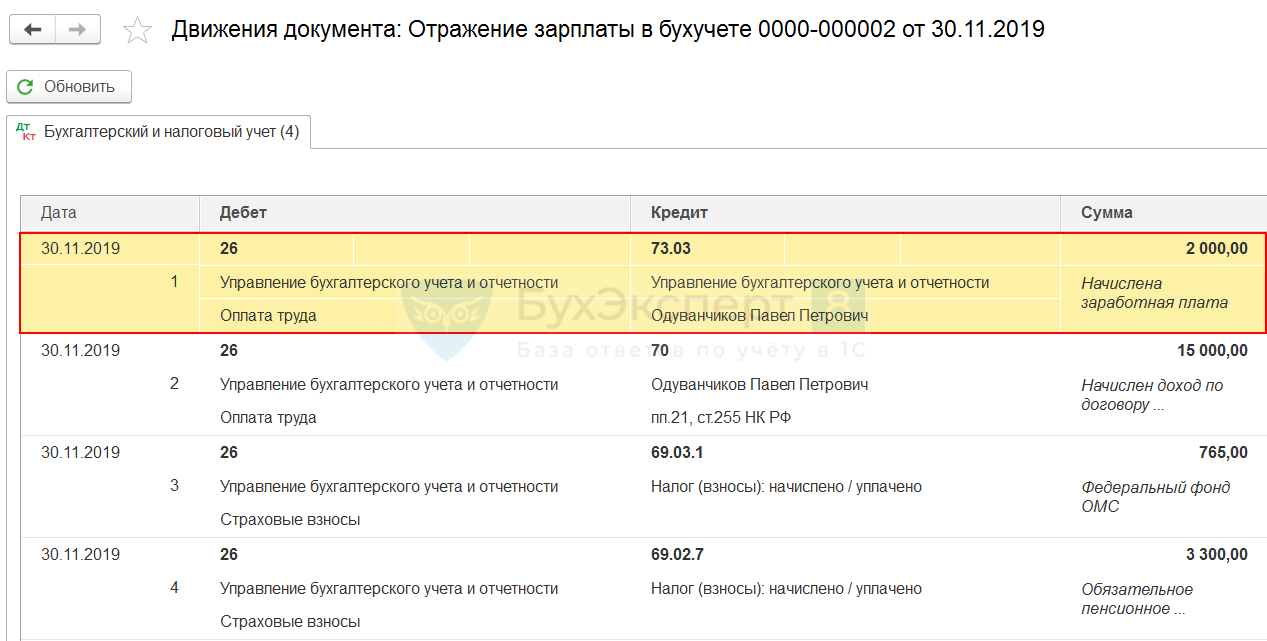
После проведения синхронизации на стороне бухгалтерской программы начисленная компенсация отражается на счете 73.
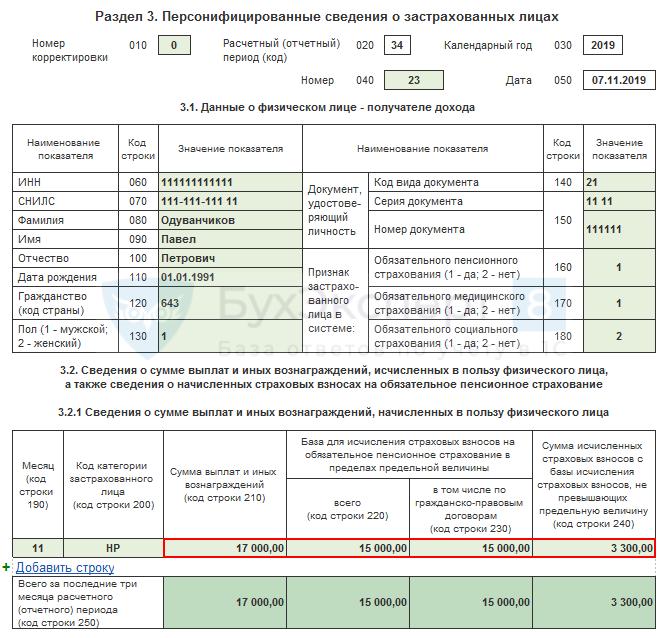
В Расчете по страховым взносам в Разделе 3 сумма возмещения расходов включена в Общую сумму выплат и иных вознаграждений и исключена при подсчете Базы для исчисления страховых взносов .
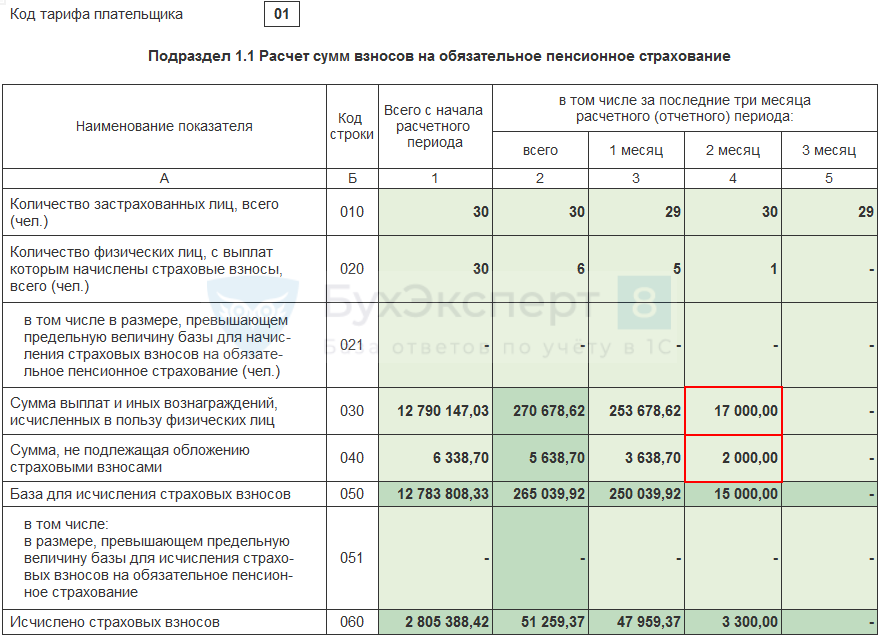
Отражение компенсации в Расчете по страховым взносам в Разделе 1 посмотрим на примере Подраздела 1.1 . Сумма возмещения расходов включается в показатели строк Сумма выплат и иных вознаграждений, исчисленных в пользу физических лиц (строка 030) и Сумма, не подлежащая обложению страховыми взносами (строка 040) .
Пример 2. Отражение компенсации расходов исполнителя по договору ГПХ документом «Начисление прочих доходов»
Оставим исходные данные Примера 1 за исключением порядка отражения расчетов по договору ГПХ в бухгалтерском учете. В данном случае все расчеты, в том числе и компенсацию расходов исполнителя, необходимо отразить на счете 76.
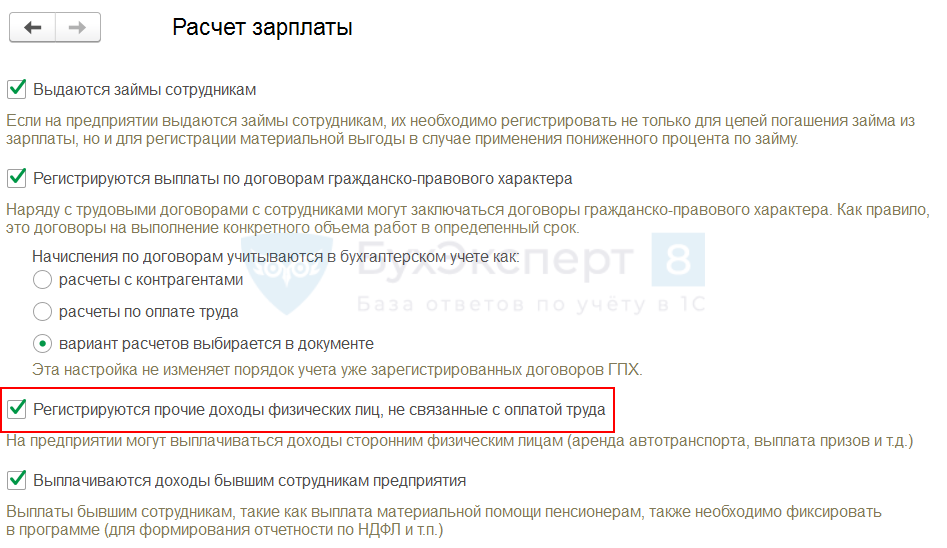
Если ранее в программе документ Начисление прочих доходов не использовался, то нужно проверить и, при необходимости установить настройку Регистрируются прочие доходы физических лиц, не связанные с оплатой труда ( Настройки – Расчет зарплаты ).
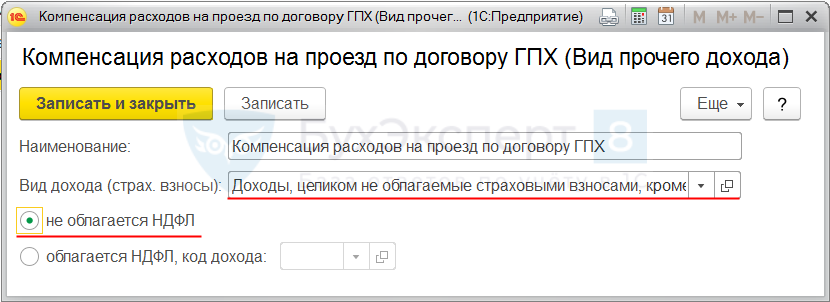
Создаем новый Вид прочего дохода ( Выплаты – Виды прочих доходов физлиц ). Настраиваем параметры налогообложения для вида прочего дохода Компенсация проезда исполнителю по договору ГПХ :
- по НДФЛ – не облагается НДФЛ ;
- по взносам – Доходы, целиком не облагаемые страховыми взносами, кроме пособий за счет ФСС и денежного довольствия военнослужащих .
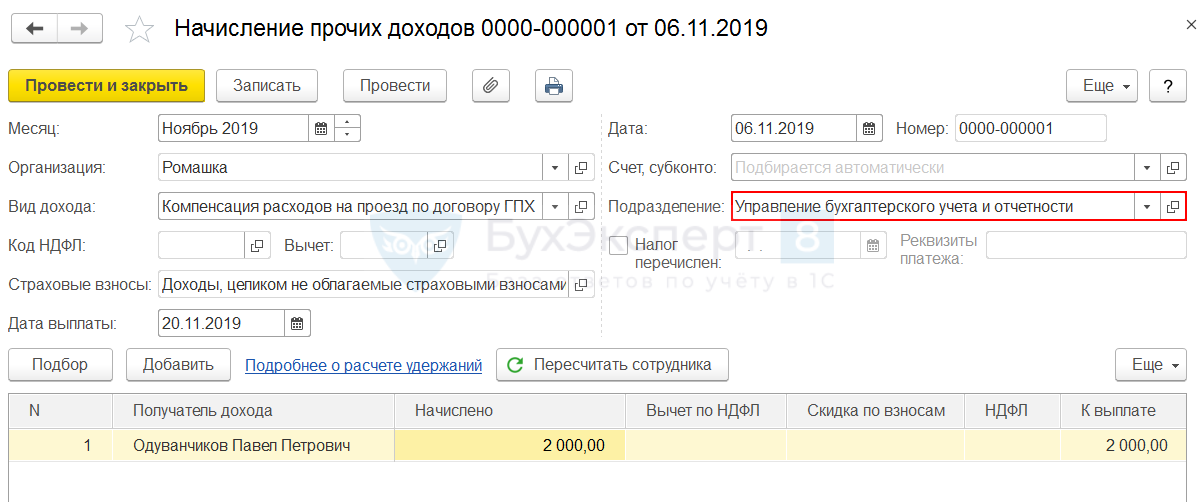
Отражаем начисление суммы компенсации документом Начисление прочих доходов . В документе помимо основных данных необходимо заполнить Подразделение для того, чтобы оно отразилось в проводках на стороне бухгалтерской программы.
- доходы, отраженные данным документом не видны в аналитических Отчетах по зарплате ;
- возможность оформить выплату такого дохода с помощью документа Ведомость… имеется только в версии программы ЗУП КОРП.
В документе Отражение зарплаты в бухучете сумма возмещения расходов исполнителю по договору ГПХ отражается видом операции Доходы контрагентов , статья расходов – КА .
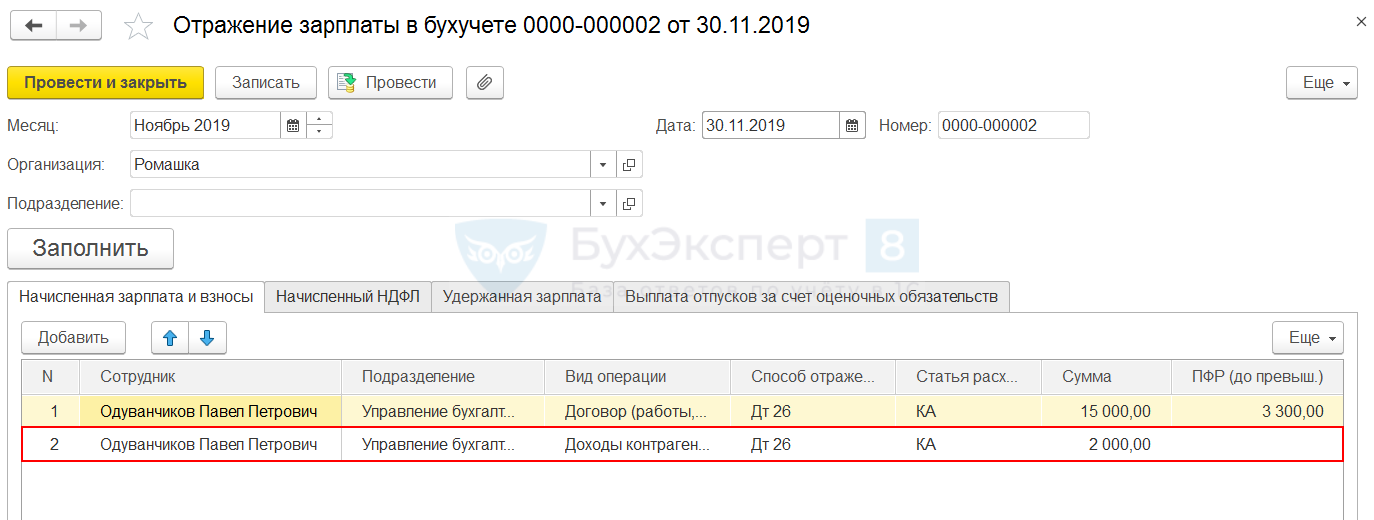
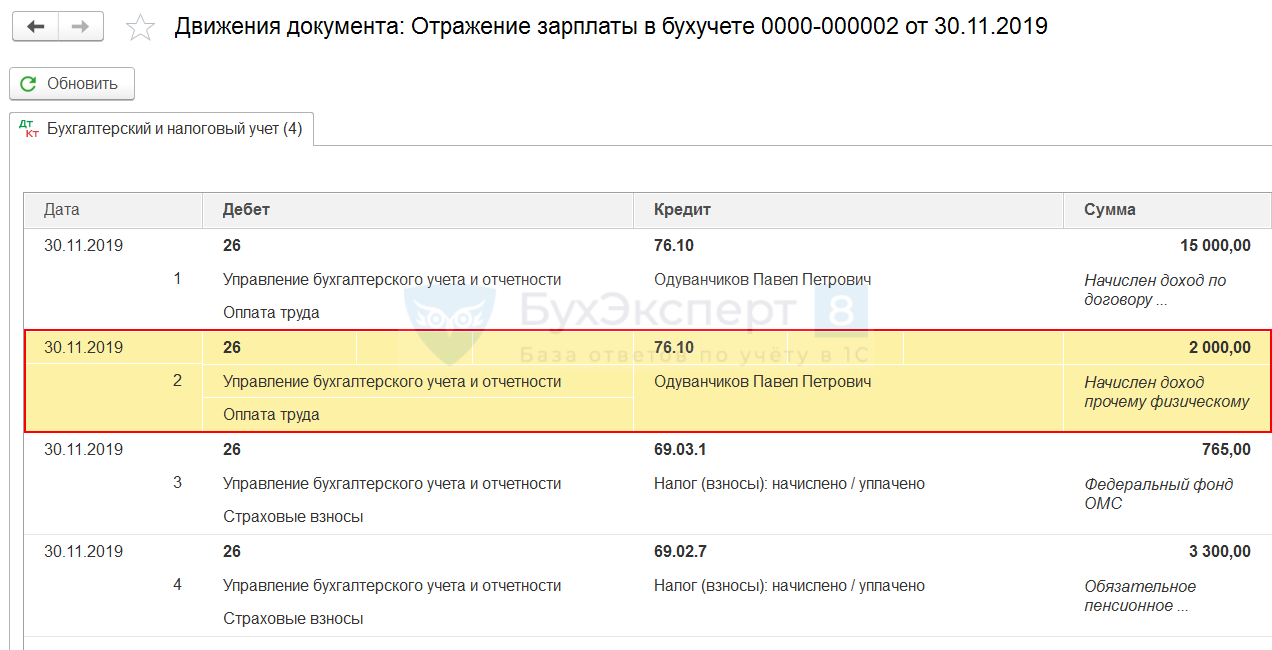
После проведения синхронизации на стороне бухгалтерской программы начисленная компенсация отражается на счете 76.
В Расчете по страховым взносам сумма компенсации расходов исполнителю по договору ГПХ будет отражена так же, как в Примере 1.
См. также:
Подписывайтесь на наши YouTube и Telegram чтобы не пропустить
важные изменения 1С и законодательства
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе БухЭксперт8 на 14 дней бесплатно
Компенсация расходов по договору подряда и НДФЛ
Вопросы компенсации расходов при заключении гражданско-правовых договоров и их налогообложения на практике возникают довольно часто. Дело в том, что кроме оплаты непосредственно работ подрядчики предлагают заказчику возмещать расходы, понесенные при исполнении договора подряда: расходы на закупку материалов, проезд и проживание, если исполнение работ связано с поездками, и т.п. Включать соответствующие положения о компенсации расходов в договор законодательство не запрещает. Вместе с тем нужно помнить о налоговых последствиях. Так, в недавнем письме Минфин высказал мнение, согласно которому стоимость оплаты жилья исполнителю по договору подряда облагается НДФЛ (Письмо от 23.06.2017 № 03-04-06/39766). О том, какие еще разъяснения по вопросу налогообложения выплат по договорам подряда поступили от контролеров, расскажем в настоящей консультации.
Прописываем условие о компенсации расходов в договоре подряда
Частью 1 ст. 702 ГК РФ установлено, что по договору подряда одна сторона (подрядчик) обязуется выполнить по заданию другой стороны (заказчика) определенную работу и сдать ее результат заказчику, а заказчик обязуется принять результат работы и оплатить его.
Если организация заключает с физическими лицами договоры подряда, по которым, например, работы будут выполняться в местности, отличной от места их проживания, договором может быть предусмотрено, что организация компенсирует расходы на проезд к месту выполнения работ и оплату жилья в месте выполнения работ указанных лиц.
К сведению: заказчик не обязан компенсировать подрядчику расходы, связанные со служебной командировкой, в том объеме, в котором они установлены в ст. 168 ТК РФ. Это следует из определения, приведенного в ст. 166 ТК РФ: служебной командировкой признается поездка работника по распоряжению работодателя на определенный срок для выполнения служебного поручения вне места постоянной работы. Кроме того, в п. 2 Положения об особенностях направления работников в служебные командировки, утвержденного Постановлением Правительства РФ от 13.10.2008 № 749, прямо сказано, что в командировки направляются работники, состоящие в трудовых отношениях с работодателем.
Порядок определения цены договора регулируется ст. 709 ГК РФ. По правилам п. 1 этой статьи в договоре подряда указываются цена подлежащей выполнению работы или способы ее определения.
К сведению: цена работы может быть приблизительной или твердой. При отсутствии других указаний в договоре подряда цена работы считается твердой. Подрядчик не вправе требовать увеличения твердой цены, а заказчик – ее уменьшения, если при заключении договора исключалась возможность предусмотреть полный объем подлежащих выполнению работ или необходимых для этого расходов.
Итак, с учетом приведенных норм цена в договоре формируется из двух составляющих: самого вознаграждения и компенсационной выплаты, определяемой исходя из фактических расходов на основании соответствующих документов. Компенсация издержек лица, выполнявшего работы по договору подряда, направлена на погашение расходов (документально подтвержденных), произведенных подрядчиком и необходимых для непосредственного выполнения работ по договору. При этом в договоре должен быть предусмотрен порядок определения окончательной цены.
Удержание НДФЛ с компенсаций: разъяснения контролирующих органов
Для целей налогообложения доходом признается экономическая выгода в денежной или натуральной форме, учитываемая в случае возможности ее оценки и в той мере, в которой такую выгоду можно оценить, и определяемая для физических лиц в соответствии с гл. 23 «Налог на доходы физических лиц» НК РФ (ст. 41).
На основании п. 1 ст. 210 НК РФ при определении налоговой базы по НДФЛ надо учитывать все доходы физического лица, полученные им как в денежной, так и в натуральной форме. К доходам, полученным в натуральной форме, относится, в частности, оплата (полностью или частично) за физическое лицо организациями товаров (работ, услуг) или имущественных прав, в том числе коммунальных услуг, питания, отдыха, обучения в интересах налогоплательщика (пп. 1 п. 2 ст. 211 НК РФ).
Относительно оплаты расходов, связанных с выполнением задания, работников, оказывающих организациям услуги (выполняющих работы) на основании договоров гражданско-правового характера, Минфин высказался, в частности, в Письме от 19.11.2008 № 03-04-06-01/344: расходы, производимые работником при оказании организации услуг по договору гражданско-правового характера, непосредственно связаны с получением им дохода по такому договору. Оплата организацией данных расходов физического лица осуществляется в его интересах.
Оплата исполнителю по гражданско-правовому договору расходов на проезд, проживание, питание и иных расходов.
В Письме от 23.06.2017 № 03-04-06/39766 Минфин сослался на нормы ст. 41, 210, 211 НК РФ и пришел к выводу, что оплата организацией за физических лиц, являющихся исполнителями по гражданско-правовым договорам, проживания в месте выполнения работ (оказания услуг) признается доходом, полученным в натуральной форме, и такие суммы включаются в налоговую базу по НДФЛ на основании п. 1 ст. 211 НК РФ.
В Письме от 05.08.2015 № 03-04-06/45204 финансисты обратили внимание, что ст. 217 НК РФ не предусматривает отнесение сумм возмещения издержек по договору возмездного оказания услуг, заключенному организацией с физическим лицом, к доходам, не облагаемым НДФЛ. Поэтому по общему правилу оплата (возмещение) за физических лиц, участвующих в различных мероприятиях, проводимых организацией, стоимости проезда к месту их проведения и проживания в месте их проведения является налогооблагаемым доходом таких лиц.
В Письме Минфина РФ от 20.03.2012 № 03-04-05/9-329 разъяснено: учитывая, что расходы по проезду, проживанию и уплате регистрационного сбора за участие в конференции налогоплательщика при оказании организации услуг по гражданско-правовому договору непосредственно связаны с оказанием налогоплательщиком услуг по такому договору, оплата организацией данных расходов налогоплательщика осуществляется в его интересах. Следовательно, они являются доходом в натуральной форме и подлежат налогообложению.
Аналогичные выводы финансовое ведомство сделало в письмах от 08.08.2016 № 03-04-06/46423, от 16.06.2016 № 03-04-05/35131, от 23.01.2015 № 03-04-05/1733, от 01.12.2014 № 03-04-06/61276, от 22.09.2009 № 03-04-06-01/245, от 24.06.2009 № 03-04-06-01/145 и др.
В отличие от Минфина, ФНС в Письме от 03.09.2012 № ОА-4-13/14633 высказала иное мнение: пп. 2 п. 2 ст. 211 НК РФ предусмотрено, что к доходам, полученным налогоплательщиком в натуральной форме, относятся оказанные в его интересах услуги на безвозмездной основе или с частичной оплатой. Следовательно, если оплата услуг физическому лицу, в том числе по проживанию в гостинице и проезду, производится в интересах пригласившей (направившей) его организации, оплата таких услуг не приводит к образованию дохода в натуральной форме, подлежащего налогообложению.
Если с физическим лицом, приглашенным на мероприятие, организаторы заключают гражданско-правовой договор на выполнение работ или оказание услуг, согласно положениям пп. 6 п. 1 ст. 208 НК РФ объектом налогообложения является соответствующее вознаграждение за выполненные работы (оказанные услуги). При этом суммы компенсации издержек физическому лицу по упомянутому договору не признаются объектом обложения НДФЛ.
Такой же вывод содержится в Письме ФНС РФ от 25.03.2011 № КЕ-3-3/926. При этом специалисты ведомства отметили: указанная позиция подтверждается материалами судебной арбитражной практики (Определение ВАС РФ от 26.03.2009 № ВАС-3334/09, Постановление ФАС ДВО от 16.12.2008 № ФЩЗ-5362/2008).
Есть и другие решения, в которых арбитры не считают нужным удерживать НДФЛ с компенсационных выплат по гражданско-правовому договору. Так, в Постановлении от 26.03.2013 № А40-37553/12-20-186 ФАС МО установил, что организация оплачивала расходы на проезд, проживание и оформление виз физическим лицам, с которыми были заключены гражданско-правовые договоры. При этом арбитры указали: поскольку инспекция не установила тот факт, что физическое лицо пользовалось оплаченными обществом услугами в личных нуждах, основания для удержания и перечисления НДФЛ не возникают.
Итак, как видите, в случае принятия решения не удерживать НДФЛ с компенсации расходов по гражданско-правовому договору налоговый агент может отстоять свою правоту при обращении в суд. Тем более что аналогичного мнения придерживается ФНС.
Однако следует помнить, что в соответствии с пп. 5 п. 1 ст. 32 НК РФ налоговые органы по вопросам применения налогового законодательства обязаны руководствоваться письменными разъяснениями Минфина. Кроме того, и арбитры не всегда принимают сторону организации (см., например, Постановление АС ПО от 15.12.2014 № Ф06-17918/2013 по делу № А12-1984/2014).
Более того, есть безопасный способ не платить НДФЛ с суммы компенсации расходов: налогоплательщик вправе обратиться к налоговому агенту за профессиональными вычетами.
Предоставление профессионального вычета.
В Письме от 29.04.2013 № 03-04-07/15155 Минфин указал, что при возникновении у физических лиц – исполнителей по гражданско-правовым договорам дохода в натуральной форме, подлежащего обложению НДФЛ, этот налог должен удерживаться организацией за счет выплат, производимых в оплату таких договоров. Вместе с тем чиновники обратили внимание на то обстоятельство, что в случаях, если расходы на проезд и проживание в целях оказания услуг по договору гражданско-правового характера были понесены самим налогоплательщиком, такой налогоплательщик в соответствии с п. 2 ст. 221 НК РФ имеет право на получение профессионального налогового вычета по НДФЛ в сумме таких расходов, подтвержденных документально.
О праве физического лица заявить профессиональные вычеты идет речь и в письмах Минфина РФ от 08.08.2016 № 03-04-06/46423, от 16.06.2016 № 03-04-05/35131, от 23.05.2016 № 03-04-06/29397.
В какой момент следует удерживать НДФЛ?
Налог надо удерживать при каждой выплате: и с аванса, и с вознаграждения за уже выполненную работу. Соответствующие разъяснения представлены Минфином в Письме от 28.08.2014 № 03-04-06/43135.
К сведению: если договором подряда не предусмотрена предварительная оплата выполненной работы или отдельных ее этапов, заказчик обязан уплатить подрядчику обусловленную цену после окончательной сдачи результатов работы при условии, что работа выполнена надлежащим образом и в согласованный срок, либо с согласия заказчика досрочно (ст. 711 ГК РФ). Подрядчик вправе требовать выплаты ему аванса либо задатка только в случаях и размере, которые указаны в законе или договоре подряда.
Как отражаются выплаты по гражданско-правовому договору в форме 6-НДФЛ?
Выплаты по договорам подряда отражаются в форме 6-НДФЛ за тот период, в котором были произведены выплаты (аванс или вознаграждение), при этом дата подписания акта выполненных работ к соответствующему договору значения не имеет (письма ФНС РФ от 26.10.2016 № БС-4-11/20365, от 17.10.2016 № БС-3-11/4816@).
Данные заполняются следующим образом.
В строке 020 указывается общая сумма выплат по всем договорам в отчетном периоде (вместе с НДФЛ)
В строке 030 отражаются предоставленные в отчетном периоде профессиональные вычеты
В строках 040 и 070 приводится НДФЛ, исчисленный и удержанный с выплат по договорам в отчетном периоде
В отдельном блоке строк 100 – 140 отражаются все выплаты по договорам, произведенные в один день
В строках 100 (дата фактического получения дохода) и 110 (дата удержания налога) проставляется дата выплаты
В строке 120 (срок перечисления налога) указывается следующий рабочий день после выплаты (Письмо Минфина РФ от 01.02.2017 № 03-04-06/5209)
В строке 130 показывается сумма фактически полученного дохода (вместе с НДФЛ)
В строке 140 фиксируется сумма удержанного НДФЛ
Обратите внимание: если выплаты по договору подряда произведены в последний рабочий день отчетного периода, они не отражаются в разд. 2 расчета за данный период, а будут включены в расчет за следующий период (Письмо ФНС РФ от 02.11.2016 № БС-4-11/20829@).
Пример.
Договором подряда от 22.05.2017 предусмотрена выплата вознаграждения в размере 48 000 руб. и компенсации расходов на проезд исполнителя в сумме 20 000 руб. При этом вознаграждение выплачивается в два этапа: аванс в размере 24 000 руб. (после подписания договора) и окончательный расчет (после подписания акта сдачи-приема работ).
Аванс был выплачен 22.05.2017 в сумме 20 880 руб. (за вычетом НДФЛ – 3 120 руб., налог перечислен в тот же день). Акт сдачи-приема работ подписан 31.05.2017. При этом подрядчик представил заказчику заявление на профессиональный вычет и документы, подтверждающие расходы на проезд на сумму 20 000 руб.
30.06.2017 с исполнителем произведен расчет по договору подряда и ему выплачено вознаграждение с учетом компенсации расходов на проезд (за вычетом НДФЛ) в размере 43 480 руб. ((24 000 + 20 000) руб. – (24 000 – 20 000) руб. х 13%). НДФЛ перечислен в бюджет 03.07.2017.
Отразим выплаты по договору подряда в форме 6-НДФЛ.
В разделе 1 формы 6-НДФЛ за первое полугодие 2017 года в связи с осуществлением выплат по договору подряда информация будет отражена при формировании общих показателей:
по строке 020 «Сумма начисленного дохода» – 68 000 руб.;
по строке 030 «Сумма налоговых вычетов» – 20 000 руб.;
по строке 040 «Сумма исчисленного налога» – 6 240 руб.;
по строке 070 «Сумма удержанного налога» – 6 240 руб.
В разделе 2 формы 6-НДФЛ за первое полугодие 2017 года будет оформлен отдельный блок строк 100 – 140.
В разделе 2 формы 6-НДФЛ за девять месяцев 2017 года указывается следующее.
Итак, наиболее удобным с точки зрения уплаты налогов является вариант оформления договора подряда, когда цена в нем складывается из двух составляющих: непосредственно вознаграждения и компенсационной выплаты, определяемой исходя из фактических расходов на основании подтверждающих документов. При этом в договоре должен быть предусмотрен порядок определения окончательной цены и выплаты вознаграждения. Что касается обложения НДФЛ компенсации расходов исполнителя по договору гражданско-правового характера на проживание, проезд, питание и т. п., финансовое ведомство придерживается мнения, что такие выплаты производятся в интересах физического лица, являются доходом в натуральной форме и подлежат налогообложению. Есть судебная практика, согласно которой эти выплаты не облагаются налогом. Однако до суда дело можно не доводить: притом что Минфин настаивает на обложении НДФЛ компенсации расходов по гражданско-правовому договору, в то же время он разрешает заявить профессиональные вычеты по НДФЛ по расходам, связанным с исполнением работ по договору подряда.