Основные средства в бухгалтерском учете (нюансы)
Учет основных средств на предприятии в 2022 — 2023 годах
В первую очередь специалистам учета на предприятии следует отчетливо представлять разницу и сходство в подходах к отражению ОС и операций с ними в бухгалтерском и налоговом учете ОС.
Как в бухгалтерском, так и в налоговом учете для того, чтобы фирма могла считать определенное оборудование своим основным средством, объект должен соответствовать следующим критериям:
- предположительный срок использования объекта превышает 12 месяцев;
- объект приобретен для использования в хоздеятельности предприятия, а не для перепродажи;
- актив способен приносить экономическую выгоду предприятию;
- первоначальная стоимость превышает 100 000 руб. в целях налогового учета и сумму, утвержденную предприятием с 2022 года (п.5 ФСБУ 6/2020 «Основные средства») либо 40 000 руб. до конца 2021 года (п.5 ПБУ 6/01 «Учет основных средств»).
С 2022 года утратил силу ПБУ 6/01 «Учет основных средств», его заменили два новых ФСБУ 6/2020 «Основные средства» и ФСБУ 26/2020 «Капитальные вложения». Что изменили в учете ОС новые стандарты по сравнению с ПБУ 6/01, подробно разъяснили эксперты КонсультантПлюс. Получите пробный доступ к системе бесплатно и переходите в Готовое решение.
До 01.01.2022 критерий первоначальной стоимости ОС в бухгалтерском учете не совпадал с таковым в налоговом: ОС считалось оборудование, стоимостью более 40 000 руб. в бухгалтерском выше 100 000 руб. в налоговом. Но с 01.01.2022 вступил в силу ФСБУ 6/2020, в соответствии с которым ОС стало признаваться в целях бухучета имущество, стоимость которого устанавливается предприятием самостоятельно. Чтобы между налоговым и бухгалтерским учетом не возникали временные разницы, рекомендуем утвердить бухгалтерскую стоимость ОС в размере 100 тыс. руб.
Как установить лимит стоимости ОС в бухучете согласно ФСБУ 6/2020, узнайте в Готовом решении от КонсультантПлюс. Если у вас нет доступа к системе К+, получите пробный демо-доступ. Это бесплатно.
Каждый объект ОС относится к определенной амортизационной группе, а его стоимость списывается в расходы в течение определенного временного промежутка.
Порядок бухучета поступления ОС в фирме
Когда компания приобретает (или получает) ОС, задача специалистов бухучета обеспечить корректное отражение факта поступления ОС в фирму, а также последующий учет ОС в бухгалтерской отчетности.
Первое, что следует сделать в данном контексте, — определить первоначальную стоимость объекта ОС. Поэтому важно знать, из чего такая стоимость складывается.
Как следует из ФСБУ 6/2020 и ПБУ 6/01, первоначальная стоимость определяется путем сложения всех затрат, которые компания по факту совершила для того, чтобы приобрести объект и довести его до состояния, когда его можно эксплуатировать на производстве, а именно:
- Цена приобретения или цена постройки. Если ОС для компании построил контрагент, затраты можно подтвердить с помощью акта приема-передачи, накладной, акта выполненных работ и т. д.
ВАЖНО! Цену следует включать в первоначальную стоимость без НДС. НДС учитывается в стоимости ОС, только если такое ОС фирма будет использовать для необлагаемой НДС деятельности.
- Суммы, затраченные на доставку объекта от изготовителя (прежнего собственника) до компании. Для бухгалтерии подтверждением данной части первоначальной стоимости ОС будет выступать транспортная накладная либо путевой лист (когда фирма самостоятельно привезла себе ОС).
- Расходы, которые компания вынуждена была понести, чтобы объект стал пригодным к использованию в производстве. К данной группе затрат относятся затраты на монтаж, отладку и т. д.
- Если компания объект ОС ввезла из-за рубежа, то в составе первоначальной стоимости можно также учесть таможенные пошлины и сборы, указанные в декларации. На это, в частности, указала ФНС РФ в письме от 22.04.2014 № ГД-4-3/7660@.
- Госпошлина, если ее уплата необходима для того, чтобы объект мог использоваться фирмой в производстве. Подтверждением таких затрат может выступать простое платежное поручение об уплате пошлины.
- Какие-либо иные затраты, которые вынуждена была понести фирма в связи с приобретением ОС.
ОБРАТИТЕ ВНИМАНИЕ! Коренное отличие бухгалтерского учета от налогового состоит в том, что он позволяет учитывать в первоначальной стоимости инвестиционного актива проценты по кредитам, которые фирме пришлось взять с целью приобретения такого актива (п. 7 ПБУ 15/2008, утвержденного приказом Минфина России от 06.10.2008 № 107н). В налоговом же учете проценты — это всегда внереализационные расходы.
Какие есть нюансы принятия к бухгалтерскому и налоговому учету объектов недвижимости, вы можете узнать из Готового решения от КонсультантПлюс. Пробный доступ к правовой системе можно получить бесплатно.
Пример формирования стоимости ОС в бухгалтерском учете на базе 1С ЕРП версия 8.3 представлен ниже:


Все расходы, связанные с приобретением и/или строительством объекта основных средств, отражены по дебету счета 08.04 и контролируются отчетом «Карточка счета».

После того как специалист компании подсчитает итоговую величину первоначальной стоимости ОС, такой объект можно принимать к учету. Для этого компании следует оформить акт приема-передачи ОС, после чего открыть по объекту специальную инвентарную карточку.
Как учитывать ОС для целей налога на прибыль, детально разъяснили эксперты КонсультантПлюс. Чтобы все сделать правильно, получите пробный доступ к системе и переходите в Готовое решение. Это бесплатно.


ВАЖНО! Компании следует знать, что даже если ОС необходимо зарегистрировать в органах госвласти, данная процедура не будет влиять на момент принятия к бухучету. Такой момент в любом случае наступает на дату, когда определена первоначальная стоимость объекта ОС.
Амортизация и переоценка ОС в бухучете
ОС фирма в течение времени эксплуатации амортизирует, т. е. постепенно переносит его стоимость на счет 02.

ОБРАТИТЕ ВНИМАНИЕ! Амортизация в учете по используемому ОС не должна прерываться. Исключение существует лишь для законсервированных более чем на 3 месяца ОС, а также для ОС, восстановление которых должно продлиться дольше 12 месяцев (пп. 17, 23 ПБУ 6/01).
Вместе с тем специалистам по учету следует помнить, что некоторые категории ОС не нужно амортизировать. К ним относятся, к примеру, земельные участки.
О том, как исчислить амортизацию и отобразить ее в учете, читайте в материале «Способы начисления амортизации в бухгалтерском учете».
 Также у фирмы есть право производить переоценку своих ОС, т. е. производить перерасчет как стоимости ОС, так и сумм ранее начисленной амортизации. Переоценку можно отражать новым способом: списать всю амортизацию проводкой Дт 02 — Кт 01, а затем довести счет 01 до рыночной стоимости. Но можно и продолжать делать как раньше (п. 17 ФСБУ 6/2020). Проверять ОС на обесценение надо минимум раз в год на 31 декабря по правилам (п. 38 ФСБУ 6/2020).
Как оформить переоценку ОС на практике по правилам ФСБУ 6/2020, читайте в Готовом решении от КонсультантПлюс. Если у вас нет доступа к системе К+, получите пробный онлайн-доступ бесплатно.
Организация бухгалтерского учета при продаже ОС
Если компания решает продать ОС, то у специалиста по бухучету возникает задача корректно показать факт продажи в бухгалтерской отчетности. Какие бухгалтерские последствия влечет за собой продажа ОС?
1. На дату продажи (перехода прав собственности к новому хозяину) компании-продавцу следует отразить доход. Такой доход учитывается в составе прочих и аккумулируется на счете 91 (по кредиту).
ВАЖНО! Доходом выступает только чистая цена продажи, без НДС. Однако на счет 91 сначала зачисляется весь доход, после чего сумма НДС по ОС отражается проводкой по дебету счета 91 в корреспонденции со счетом 68.
2. Продажа ОС влечет за собой необходимость отнесения остаточной стоимости по такому ОС на прочие расходы фирмы.
Об особенностях бухучета продажи ОС узнайте здесь.
В части документального оформления продажи ОС компании следует помнить, что факт передачи ОС покупателю фиксируется актом приемки-передачи.
Что важно помнить при продаже недостроенных объектов
На практике нередко возникают случаи, когда компания решает продать недостроенное будущее ОС, к примеру, склад или здание. Здесь также следует помнить некоторые особенности бухучета.
В частности, доходы от продажи таких недостроенных объектов также считаются прочими доходами и относятся на кредит счета 91 в той сумме, которую за объект заплатил покупатель.
Однако, поскольку недостроенный объект еще не был признан фирмой в качестве ОС, он не имеет сформированной первоначальной стоимости. Возникает вопрос, что следует включать в расходы.
ВАЖНО! Как на то указывают пп. 11, 14.1, 16, 19 ПБУ 10/99, утвержденного приказом Минфина РФ от 06.05.1999 № 33н, в данной ситуации в прочие расходы (дебет счета 91) фирме следует включить те затраты, которые она уже понесла в связи со строительством ОС (фактически сложившаяся на дату продажи стоимость объекта), а также, если актуально, сопутствующие продаже затраты (к примеру, на гонорар посреднику и др.).
Как и в случае с продажей ОС, при реализации недостроенного объекта доход возникает (и показывается в отчетности) на дату, когда права собственности перешли к приобретателю.
Нюансы бухучета передачи ОС в уставный капитал ООО
Если фирма решила передать свое бывшее ОС в уставный капитал другой организации, следует помнить, что такую передачу также необходимо оформить соответствующим актом. Он может быть составлен как в свободной форме, так и с использованием шаблона по форме ОС-1. При этом важно, чтобы в таком акте была отражена остаточная стоимость ОС, а также величина НДС, который фирма должна будет восстановить в связи с передачей ОС в качестве вклада в УК иной компании.
Бланк формы ОС-1 можно скачать бесплатно, кликнув по картинке ниже:
Далее. Переданное ОС оценивается участниками принимающей организации для определения размера вклада, осуществленного таким ОС. Поэтому компании важно понимать, что если участники оценят ОС по стоимости, превышающей его учетную стоимость, то разницу фирма отнесет на свои доходы (кредит счета 91 в корреспонденции с дебетом счета 76, предназначенным для учета задолженности фирмы по вкладу в УК сторонней компании). В обратном случае, если акционеры оценили ОС в меньшем размере, чем то было указанно в бухгалтерских документах фирмы, получается, что фактически задолженность по вкладу в УК погашена не до конца. Поэтому разницу следует включить в состав прочих расходов и списать на дебет счета 91.
Начислять ли амортизацию на ОС, полученный в качестве взноса в УК, читайте здесь.
Ликвидация ОС в бухучете
Ликвидация ОС имеет некоторые особенности в плане бухучета.
Во-первых, поскольку дохода за выбывшее ОС получено фирмой не было, компания должна будет показать в учете только расходы. К расходам (отражаемым по дебету счета 91) в данном случае будут относиться следующие:
- остаточная стоимость ликвидируемого ОС;
- сумма затрат на работы (как собственные, так и выполненные третьими лицами), которые непосредственно сопутствовали ликвидации ОС;
- величина НДС, который фирме пришлось восстановить в связи с ликвидацией ОС.
Какие проводки составляются при выбытии объекта ОС см. в материале «Выбытие основных средств в бухгалтерском учете (нюансы)».
Во-вторых, специалистам, ответственным за бухучет ОС, не следует забывать, что в результате ликвидации фирма получает какие-либо новые материальные запасы. Их необходимо учесть на счете 10 (по дебету) в корреспонденции с увеличением прочего дохода фирмы (кредит 91).
О том, как учесть издержки при ликвидации ОС, читайте здесь.
Итоги
Бухгалтерский учет основных средств в 2022-2023 годах подчняется правилам нового ФСБУ 6/2020 «Основные средства». ПБУ 6/01, действоваший до конца 2021 года, утратл силу. Согласно новому стандарту принимать к учету ОС на дату доведения до состояния готовности к эксплуатации. Впоследствии при продаже ОС полученное вознаграждение включается в доходы, а остаточная стоимость ОС — в расходы. Аналогичные правила распространяются и на продажу недостроенных объектов. При этом специалистам важно помнить: что в налоговом учете стоимостной критерий для признания объекта ОС равен 100 000 руб., а в бухгалтерском учете его утверждает предприятие.
Как формировать первоначальную стоимость ОС в 2022 году
В соответствии с ФСБУ 26/2020 «Капитальные вложения» общая сумма капитальных вложений в конкретное основное средство, которые осуществлены до момента его ввода в эксплуатацию, составляют первоначальную стоимость этого ОС. Чтобы ее определить, нужно четко знать, что относится к капитальным вложениям и какие затраты в них включаются. Эта информация пригодится вам при подготовке годового отчета за 2022 год.
Что такое капвложения
Капитальными вложениями являются затраты организации на приобретение, создание, улучшение и (или) восстановление объектов основных средств. Другими словами, капитальные вложения — это инвестиции в основной капитал.
Первоначальная стоимость ОС с 1 января 2022 года определяется в соответствии с ФСБУ 26/2020. Согласно ему, первоначальная стоимость — это общая сумма капитальных вложений в конкретное ОС, которые осуществлены до момента его ввода в эксплуатацию.
Чтобы определить величину первоначальной стоимости ОС, нужно четко знать:
- что относится к капитальным вложениям;
- какие затраты включаются в капитальные вложения.
Конкретный состав капвложений и затрат определяется в зависимости от способа получения ОС. А это может быть покупка , получение в качестве вклада в уставный капитал , создание и др.
Почему важно правильно сформировать первоначальную стоимость ОС? Потому что это величина, исходя из которой объект в дальнейшем будет амортизироваться.
Что относится к капитальным вложениям
Что относится к капитальным вложениям, определено в пункте 5 ФСБУ 26:
- приобретение имущества, предназначенного для использования непосредственно в качестве объектов ОС или их частей, либо для использования в процессе приобретения, создания, улучшения и (или) восстановления объектов основных средств;
- строительство, сооружение, изготовление объектов ОС;
- коренное улучшение земель;
- подготовка проектной, рабочей и организационно-технологической документации: архитектурных проектов, разрешений на строительство, и др.;
- организация строительной площадки;
- авторский надзор;
- улучшение и (или) восстановление объекта ОС (достройка, дооборудование, модернизация, реконструкция, замена частей, ремонт, технические осмотры, техническое обслуживание);
- доставка и приведение объекта в состояние и местоположение, в которых он пригоден к использованию в запланированных целях, в том числе его монтаж, установка;
- проведение пусконаладочных работ, испытаний.
Список капвложений является закрытым. Отклонений от него быть не должно.
Что является фактическими затратами на капвложения
По каждому виду капвложений, указанных выше, определяются фактические затраты. В их состав могут входить такие расходы (п. 9, 10, 11, 12 ФСБУ 26):
- суммы, уплаченные и (или) подлежащие уплате поставщику (продавцу, подрядчику);
- стоимость активов организации, списываемая в связи с их использованием (например, стоимость запасов, используемых при строительстве новых ОС);
- амортизация активов, используемых при осуществлении капитальных вложений;
- затраты на поддержание работоспособности или исправности активов, используемых при осуществлении капитальных вложений;
- заработная плата и любые другие формы вознаграждений работникам организации, труд которых используется для осуществления капитальных вложений, плюс все связанные с указанными вознаграждениями страховые платежи;
- связанные с осуществлением капитальных вложений проценты, которые подлежат включению в стоимость инвестиционного актива;
- величина оценочного обязательства, в том числе по будущему демонтажу, утилизации имущества и восстановлению окружающей среды, а также возникшего в связи с использованием труда работников организации;
- иные аналогичные затраты, которые соответствуют критериям признания капитальных вложений (п. 6 ФСБУ 26).
Список затрат, включаемых в капвложения, открыт. Бухгалтеру необходимо ориентироваться на него и помнить, что затраты, осуществление которых не является необходимым для приобретения, создания, улучшения и (или) восстановления основных средств, учитывать нельзя.
Корректировка фактической стоимости капвложений
Фактическую стоимость капитальных вложений можно корректировать на:
- скидки, вычеты, премии, другие льготы от поставщиков и подрядчиков, причем независимо от формы их предоставления;
- расчетную стоимость продукции, вторсырья, или других материальных ценностей, которые организация намерена продать или иным образом использовать.
Стоимость скидок поставщиков определяется либо по факту, либо расчетным путем, например, на основании ожидаемых сумм закупок по договору. По окончании договора расчетная стоимость преференций поставщика уточняется.
Если в ходе мероприятий по улучшению ОС были извлечены материальные ценности (запасные части, металлолом и др.), которые есть намерение продать или использовать иным способом, вычтите из сумм фактических затрат расчетную стоимость этих ценностей. Их расчетную стоимость определяют самостоятельно. Например, исходя из справедливой стоимости ценностей, чистой стоимости продажи и др. Она не должна быть выше затрат на улучшение ОС (п. 15 ФСБУ 26/2020).
Порядок определения расчетной стоимости для проведения данных корректировок следует закрепить в учетной политике.
Читайте в бераторе «Практическая энциклопедия бухгалтера»
Что не включается в капвложения
Состав расходов, не включаемых в состав капвложений, закреплён в пункте 16 ФСБУ 26/2020. В капитальные вложения не включаются:
- затраты, понесенные до принятия решения о приобретении, создании, улучшении и (или) восстановлении объектов основных средств;
- поддержание работоспособности или исправности основных средств и их текущий ремонт;
- неплановые ремонты основных средств, обусловленные поломками, авариями, дефектами, ненадлежащей эксплуатацией, в той степени, в которой такие ремонты восстанавливают нормативные показатели функционирования объектов основных средств, в том числе сроки полезного использования, но не улучшают и не продлевают их;
- сверхнормативный расход сырья, материалов, энергии, труда, потери от простоев, брака, нарушений трудовой и технологической дисциплины;
- затраты, возникшие в связи со стихийными бедствиями, пожарами, авариями и другими чрезвычайными ситуациями;;
- обесценение других активов, независимо от того, использовались ли эти активы при осуществлении капитальных вложений;
- управленческие расходы, за исключением случаев, когда они непосредственно связаны с приобретением,
- созданием, улучшением и (или) восстановлением основных средств;
- расходы на рекламу и продвижение продукции;
- затраты, связанные с организацией хозяйственной деятельности в новом месте, с новыми покупателями или с новыми видами продукции;
- затраты на перемещение, ликвидацию ранее использовавшихся основных средств организации, независимо от того, являются ли такие перемещения, ликвидация необходимыми для осуществления капитальных вложений;
- затраты на предстоящую реструктуризацию деятельности организации;
- обучение персонала;
- иные затраты, осуществление которых не является необходимым для приобретения, создания, улучшения и (или) восстановления основных средств.
Перечисленные затраты, не относящиеся к капвложениям, признаются расходами периода, в котором понесены.
Что такое первоначальная стоимость основных средств – назначение, содержание, формулы, расчет, проводки и примеры
Ведя учет основных фондов, нужно четко понимать, что такое первоначальная стоимость, как она определяется из чего складывается, для чего нужна, отличается ли от балансовой, может ли меняться в процессе эксплуатации актива.
В статье разобраны данные моменты, приведены необходимые понятия, расчеты, проводки и примеры.
Что это – понятие
Под первоначальной стоимостью амортизируемых активов понимается стоимостная величина объекта основных средств на дату его приобретения.
Признается она таковой на дату приобретения ОС.
В целом, данный показатель составляет сумма всех затрат, в зависимости от того, каким способом поступило основное средство, будет определена эта величина:
| Способ приобретения | Что включает в себя? |
| Получено на возмездной основе — покупка | Сумма всех затрат, связанных с его приобретением |
| Безвозмездно | Определяется как рыночная цена |
| Изготовлено самим экономическим субъектом | Сумма всех фактических затрат, связанных с производством объекта |
| Получено в качестве вклада в уставной капитал | Определяется с путем оценки по договоренности учредителей |
Для чего необходима?
Определение этой величины необходимо, прежде всего, для амортизационных начислений, от первоначальной величины стоимости зависит сумма, которую ежемесячно нужно списывать в расходы.
Амортизация основных средств имеет важный экономический смысл:
- При помощи амортизации создаются потоки денежных средств для последующего восстановления производственных основных фондов.
- Распределяет суммы масштабных расходов по периодам.
Кроме этого первоначальный размер стоимости представляет собой базовое значение для определения других видов стоимости основных фондов: остаточной, балансовой.
Из чего складывается и как формируется?
В зависимости от источника приобретения фондов первоначальная стоимость включается в себя ряд расходов и складывается из следующих составляющих:
- сумма, уплаченная поставщику (подрядчику) по договору;
- затраты на перевозку, установку, монтаж, ремонт;
- оплата информационных и консалтинговых услуг, связанных с получением объекта;
- таможенные пошлины и сборы;
- государственные пошлины и регистрационные сборы, связанные с объектом;
- налоги, не подлежащие возмещению;
- затраты на оплату услуг посредников;
- иные виды затрат, непосредственно связанные с приобретением
Определяется на основе:
- информации от изготовителей аналогичных средств (в письменной форме);
- сведений из госстатистики, торговых инспекций, СМИ и специальной литературы;
- заключения оценщиков-экспертов
- Для АА при производстве оценки приглашается независимый оценщик. Первоначальная стоимость, утвержденная советом директоров, не может быть выше суммы, установленной оценщиком
- Для ООО оценка производится единогласным решением всех членов общества
Как рассчитать при поступлении ОФ?
Первоначальная стоимость приобретенных за денежную плату основных средств определяется путем сложения всех видов затрат.
Что найти данную величину в отношении основных фондов, нужно использовать формулу, приведенную ниже.
- Сперв – первоначальная стоимость;
- СтОб – цена объекта;
- СтМон – траты на монтаж;
- Зтр – транспортные затраты;
- Зпр – прочие затраты.
Пример
Организация купила станок.
Расходы по его приобретению:
- цена станка составила 70 000;
- затраты на монтаж – 10 000;
- расходы на доставку – 2 000;
- оплата консультационных услуг технического специалиста – 3 тыс рублей.
Чтобы определить первоначальную стоимость, нужно воспользоваться формулой, приведенной выше:
Сперв. = 70 000 + 10 000 + 2 000 + 3 000 = 85 000 рублей.
Проводки по учету при приобретении объектов ОС
До момента ввода основного средства в эксплуатацию затраты на его приобретение аккумулируются на счете 08 субсчете 04.
Проводка по учету всех расходов: Д08-04 К60, 70,71 и прочих счетов, на которых отражаются расходы на приобретение основного средства. Тем самым на субсчете 08-4 формируется первоначальная стоимость.
В момент начала эксплуатации основное средство начинает приносить экономическую выгоду и потому подлежит амортизации.
Поэтому актив отражают на счете 01 по первоначальной величине стоимости, собранной по дебету 08-4, с помощью проводки: Д01-3 К08-04.
Таким образом, поступивший актив оказывается отраженным по дебету счета 01 по стоимости, именуемой первоначальной.
При безвозмездном поступлении подразумевается, что в дальнейшем актив будет приносить доход. Поэтому суммы проводятся с помощью таких проводок:
- Д08-4 К98-2
- Д01 К08-4
Проводки при списании ОПФ
Для списания основных средств используется субсчет 01 «Выбытие основных средств».
Первоначальная стоимость ОС для списания проводится с помощью проводки Д01 субсчет «Выбытие» К01.
Кроме того, списывается начисленная амортизация проводкой: Д02 К01 субсчет «Выбытие».
На счете 01 субсчет «Выбытие» определяется остаточная величина стоимости, по которой выбывает объект ОС.
Списывается остаточная стоимость такой проводкой: Д91-2 К01 субсчет выбытие,
Если нужно, то отражается сумма дооценки по проданному объекту: Д83 К84
Расходы, связанные с выбытием, относятся в дебет счета 91-2 с кредита разных счетов
Оставшиеся от демонтажа пригодные для дальнейшего использование материалы приходуются проводкой: Д10-1 К91-1
Когда может измениться?
Изменение стоимости объектов основных средств могут происходить в строго оговоренных законом случаях:
- достройки;
- дооборудования;
- реконструкции;
- модернизации;
- частичной ликвидации;
- переоценки.
Затраты, связанные с достройкой, дооборудованием, реконструкцией, модернизацией собираются на счете 08-4, а затем сумма этих расходов увеличивает первоначальную цену объекта.
Переоценку основных средств организация вправе производить не чаще одного раза в год.Полученная при этом стоимость называется восстановительной или текущей.
Она может определяться путем индексации или прямого перерасчета с учетом рыночных цен, физического и морального износа и других факторов.
При расчете восстановительной стоимостной величины учитывается амортизация объекта за весь период с момента принятия или последней переоценки объекта.
Балансовая и начальная – одно и то же?
Часто в процессе бухучета употребляются такие понятия в отношении стоимости, как балансовая, остаточная, первоначальная, в чем разница между этими показателями?
Балансовая или текущая — это стоимость, по которой объект учитывается на балансе предприятия. Обычно это первоначальная за вычетом начисленной амортизации за период эксплуатации.
То есть по сути балансовой является остаточная для основного средства. Именно по данному показателю объект ОС отражается в балансе предприятия на начало года или в любой конкретный момент времени.
Если объекты подвергались переоценке, то эти факторы также учитываются при определении балансового показателя в конкретный текущий момент.
Первоначальная стоимость – величина, по которой актив учитывается в момент его поступления на предприятие.
То есть балансовый и первоначальный показатели – это разные значения стоимости, это не одно и то же, между ними существенная разница.
В компанию принят автомобиль в январе 2019 года в качестве основного средства, сумма всех затрат на момент приобретения составила 600000 руб. СПИ – 5 лет. Амортизация списывается линейно по 10000 в месяц.
В декабре начисленная амортизация составила 100000 руб.
Балансовая = остаточной = 600000 – 100000 = 500000.
Выводы
Первоначальный стоимостный показатель для ОПФ формируется из сумм всех затрат на приобретение объекта. Определяется величина на момент поступления ОС в эксплуатацию.
Этот показатель имеет ключевой значение при расчете амортизационных начислений и уменьшении налогооблагаемой базы.
Данная величина отличается от балансовой и остаточной стоимости, так как не учитывает накопленную амортизацию. В балансе, составляемом на начало года, ОС всегда отражается в значении, равном разности начальной стоимости и начисленных отчислений.
Краткий самоучитель по учету ОС — законодательство
Все организации, независимо от системы налогообложения, должны применять:
- ФСБУ 26/2020 «Капитальные вложения» — регулирует порядок формирования первоначальной стоимости ОС до принятия к учету;
- ФСБУ 6/2020 «Основные средства» — определяет порядок учета ОС после.
В БУ объектом ОС считается актив при одновременном выполнении условий (п. 4 ФСБУ 6/2020):
- имеет материально-вещественную форму;
- используется для обычной деятельности: производство, продажа, работы, услуги, для охраны окружающей среды, сдачи в аренду, для управленческих нужд, в деятельности НКО;
- для использования в течение периода > 12 месяцев;
- способен приносить экономические выгоды в будущем.
В учетной политике по БУ можно установить стоимостной лимит. Тогда к ОС стоимостью ниже лимита ФСБУ 6 может не применяться. Советуем устанавливать лимит не более 100 тыс. руб. за единицу — особенность автоматизации 1С.
В НУ стоимостной лимит не устанавливается. Амортизируемым признается имущество, у которого (п. 1 ст. 256 НК РФ):
- срок полезного использования более 12 месяцев;
- первоначальная стоимость более 100 000 руб.
Узнайте подробнее про установление стоимостного лимита для разных групп ОС в статье Стоимостной лимит.
В программе малоценные ОС (МОС) учитываются на счете 10.21 «Приобретение малоценного оборудования и запасов», их стоимость сразу списывается в БУ на расходы в момент приобретения (п. 5 ФСБУ 6/2020):
- Дт 90.02, 90.07 (44), 90.08 (26), 91.02 Кт 10.21.
В НУ объекты стоимостью до 100 тыс. руб. не признаются амортизируемым имуществом и также списываются на расходы, но позже — в момент ввода в эксплуатацию.
Единицей учета ОС признается инвентарный объект (п. 10 ФСБУ 6/2020), который бухгалтер определяет на основе профессионального суждения.
Для упрощения учета однородных ОС можно вести их групповой учет (п. 11 ФСБУ 6/2020, Рекомендация Р-125/2021-КпР «Групповая единица учета основных средств»).
Организации, которые вправе применять упрощенные способы бухгалтерского учета, включая упрощенную бухгалтерскую отчетность, могут не применять некоторые положения ФСБУ 6, если закрепят это в учетной политике по БУ.
О возможных вариантах учета ОС, в т. ч. упрощенных, можно узнать в статье Учетная политика ОС.
Какие нормы можно не применять, узнайте из материала Упрощенные способы учета ОС. Вам поможет Пример учетной политики с упрощенными способами учета ОС по ОСН и УСН.
Информацию об основных средствах и капвложениях нужно раскрывать в бухгалтерской отчетности.
Какую информацию, по каким строкам и формам отчетности раскрывать, изучите в статье ОС в бухотчетности.
Настройки
Для работы с основными средствами в программе 1С 8.3 нужно включить соответствующий функционал. Сделать это можно в любой момент в процессе работы. А вот отключить, если операции с ОС есть в базе, уже нельзя.
Все объекты основных средств в программе 1С Бухгалтерия располагаются в одноименном справочнике.
Где находится справочник и как с ним работать — в статье Справочник «Основные средства»
Чтобы правильно учитывать объекты основных средств, определите их ОКОФ. В программе 1С для этого есть специальный справочник.
Для корректного учета затрат в виде начисленной амортизации задайте нужный способ отражения расходов в справочнике Способы отражения расходов . Счета учета затрат и аналитику для отражения амортизации можно указать в справочнике заранее или непосредственно из документа ввода в эксплуатацию ОС.
Как заполнить справочник и где он используется расскажет статья Справочник Способы отражения расходов
Принятие к учету ОС
Приобретение ОС за плату
Затраты на приобретение ОС и на подготовку к рабочему состоянию накапливаются по Дт 08 «Вложения во внеоборотные активы» (Инструкция по применению Плана счетов, утв. Приказом Минфина РФ от 31.10.2000 N 94н). В фактические затраты на капитальные вложения в БУ включаются (п. 10, 11, 12 ФСБУ 26/2020):
-
суммы, уплачиваемые поставщикам:
Дт 08 Кт 60 за минусом:
- возмещаемых налогов — НДС и акцизы:
Дт 19 Кт 60; - скидок:
Дт 08 Кт 60 сторно ; - дисконтирования в связи с отсрочкой платежа более 12 мес.:
Дт 76.08 Кт 08.
НДС, предъявленный поставщиком, не включается в капитальные вложения вне зависимости от того, будет он приниматься к вычету или нет. Но если ОС используется в деятельности, не облагаемой НДС (освобождаемой от НДС), то НДС включается в капвложения (п. 2 ст. 170 НК РФ).
Организации, применяющие УСН, не признаются плательщиками НДС (п. 2 ст. 346.11 НК РФ). При формировании фактических затрат на капитальные вложения суммы НДС учитываются в их стоимости (пп. 3 п. 2 ст. 170 НК РФ).
Также в затратах на капвложения в ОС учитываются:
- затраты на приведение объекта в состояние и местоположение, в которых он пригоден для использования:
- затраты на доставку, монтаж, установку:
Дт 08 Кт 60 - затраты на заработную плату, амортизацию, списание активов и прочие затраты на поддержание работоспособности активов используемых в создании ОС и иные затраты:
Дт 08 Кт 70, 69, 02, 10, 71, 76
Независимо от способа поступления ОС в первоначальную стоимость объекта ОС включаются иные затраты, связанные с его поступлением (п. 5 ФСБУ 26/2020).
Как сформировать первоначальную стоимость ОС при строительстве своими силами — в статье Создание ОС хоз.способом (СМР)
Затраты, которые не включаются в капвложения указаны в п. 16 ФСБУ 26/2020. Они признаются расходами периода, в котором понесены:
- Дт 90.02, 90.07 (44), 90.08 (26), 91.02 Кт 60, 10, 76, …
В НУ первоначальная стоимость ОС определяется исходя из всех фактических затрат на его приобретение, а также сооружение, изготовление, доставку и доведение ОС до рабочего состояния (п. 1 ст. 257 НК РФ).
В первоначальную стоимость ОС не включаются НДС и акцизы (п. 1 ст. 257 НК РФ). НДС включается в стоимость ОС, если оно приобретено для операций, не облагаемых этим налогом (п. 2 ст. 170 НК РФ).
В НУ единовременно при вводе в эксплуатацию объекта ОС можно учесть в затратах сумму амортизационной премии (п. 9 ст. 258 НК РФ).
Оборудование, требующее монтажа
Оборудование, требующее монтажа (установки), учитывается на счете 07 «Оборудование к установке». Как правило, это оборудование, требующее крепления к несущим конструкциям зданий, например, к стене, полу:
- Дт 07 Кт 60.
Составляющие компоненты такого оборудования, в т. ч. запасные части, также учитываются на счете 07:
- Дт 07 Кт 10.
При переводе оборудования в монтаж оно списывается с кредита счета 07 в дебет счета 08 «Вложения во внеоборотные активы» (Инструкция по применению Плана счетов, утв. Приказом Минфина от 31.10.2000 N 94н):
- Дт 08 Кт 07.
Инвестиционный актив
Проценты по кредитам и займам учитываются в первоначальной стоимости ОС, только если он является инвестиционным активом (п. 7 ПБУ 15/2008):
- Дт 08 Кт 66, 67.
Для отнесения объекта к инвестиционному активу необходимо в учетной политике прописать критерии для его признания.
В налоговом учете проценты по кредитам и займам в стоимость ОС не включаются, а учитываются как внереализационные расходы (пп. 2 п. 1 ст. 265 НК РФ, п. 1 ст. 269 НК РФ, п. 1.1, п. 1.2 ст. 269 НК РФ).
Подробнее про приобретение ОС за кредитные средства без признания ОС в качестве инвестиционного актива — в статье Приобретение ОС на кредитные средства
Оценка ОС по справедливой стоимости
Первоначальная стоимость ОС в БУ определяется исходя из справедливой стоимости имущества в порядке, предусмотренном в МСФО 13 «Оценка справедливой стоимости», в случаях (п. 13 ФСБУ 26/2020):
- оплаты неденежными средствами за ОС; ;
- безвозмездного поступления ОС.
В НУ понятие «справедливая стоимость» отсутствует. Стоимость ОС в НУ определяется:
- при оплате неденежными средствами — по рыночной стоимости передаваемого имущества (п. 1 ст. 257 НК РФ);
- при поступлении ОС в качестве вклада в уставный капитал — как остаточная стоимость объекта ОС передающей стороны (пп. 2 п. 1 ст. 277 НК РФ);
- при безвозмездном поступлении ОС — по рыночной стоимости полученного ОС, но не ниже остаточной стоимости передающей стороны (п. 1 ст. 257 НК РФ, п. 8 ст. 250 НК РФ);
Приобретение ОС с отсрочкой платежа
При покупке ОС с отсрочкой платежа более 12 мес. фактическую сумму капвложений составляет сумма, которая была бы уплачена поставщику при отсутствии отсрочки. Разница между договорной стоимостью и стоимостью при отсутствии отсрочки учитывается отдельно — как проценты по займу в составе прочих расходов (п. 6, 7, 8 ПБУ 15/2008, п. 12 ФСБУ 6, п. 12 ФСБУ 26).
- Дт 76 Кт 08 — исключение процентов по рассрочке из стоимости ОС;
- Дт 91.02 Кт 76 — начисление процентов в расходах.
Принятие к учету ОС
Капитальные вложения признаются основными средствами после приведения их в состояние и местоположение, в которых они пригодны к использованию в запланированных целях (п. 18 ФСБУ 26/2020):
- Дт 01 (03) Кт 08
Можно в качестве ОС признать часть капвложений, если она начинает эксплуатироваться до их завершения в целом.
Объект ОС оценивается по первоначальной стоимости — общая сумма капвложений, осуществленных до признания ОС в БУ (п. 12 ФСБУ 6/2020).
Амортизация
Стоимость ОС погашается через амортизацию (п. 27 ФСБУ 6/2020):
- Дт 20, 25, 26, 44, 91.02 Кт 02.
В БУ возможны три способа начисления амортизации (п. 34, 35, 36, 37 ФСБУ 6/2020):
- линейный;
- уменьшаемого остатка;
- пропорционально количеству продукции (работ).
Выберите один из способов для учета всех ОС или разные для каждой группы ОС, утвердите в учетной политике.
Наиболее популярный способ начисления амортизации в БУ — линейный. Расчет ведется исходя из установленных элементов амортизации (п. 35, 37 ФСБУ 6/2020):
- способа начисления;
- срока полезного использования (СПИ);
- ликвидационной стоимости.
Расчет амортизации при линейном способе:
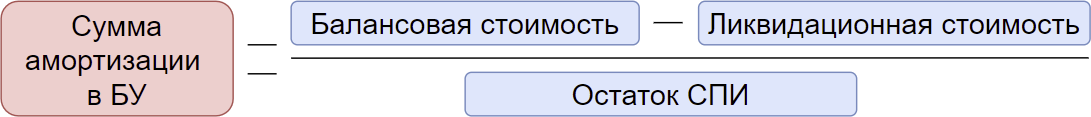
Расчет амортизации в НУ делается по другой формуле (ст. 259.1, 259.2 НК РФ):
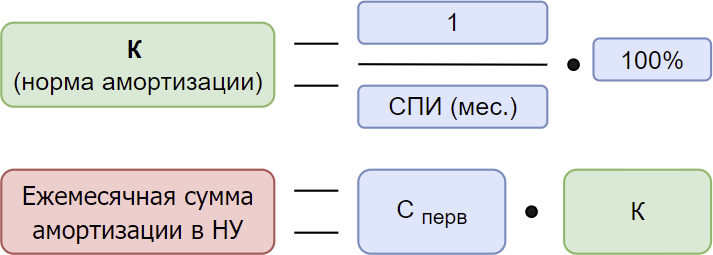
СПИ в БУ определяется в зависимости от предполагаемого срока использования ОС или износа (п. 9 ФСБУ 6/2020). В НУ интервал возможного СПИ установлен законодательно и соответствует амортизационной группе или техническим условиям (п. 1, 6 ст. 258 НК РФ).
Поэтому СПИ в БУ и НУ могут не совпадать.
В БУ необходимо выбрать (п. 33 ФСБУ 6/2020):
- начало начисления амортизации:
- с даты признания ОС в БУ;
- с 1-го числа месяца, следующего за месяцем признания ОС в БУ;
- с момента списания ОС с БУ;
- с 1-го числа месяца, следующего за месяцем списания ОС в БУ.
В НУ амортизация всегда начисляется со следующего месяца после приемки ОС (п. 4 ст. 259 НК РФ).
Программа 1С поддерживает оба варианта начала начисления амортизации. Ознакомиться с примером, где амортизация в БУ начисляется с даты признания ОС, а в НУ со следующего месяца, можно в статье Амортизация с даты приемки ОС.
Модернизация и ремонт
Улучшение объекта ОС — улучшение, продление первоначально принятых нормативных показателей ОС:
- модернизация;
- реконструкция;
- дооборудование;
- достройка и т. п. (пп. ж п. 5 ФСБУ 26/2020, Информационное сообщение Минфина от 03.11.2020 N ИС-учет-28).
В результате улучшения может увеличиваться СПИ ОС, а также производительность, мощность и др.
Затраты на такое улучшение признаются капвложениями и увеличивают стоимость ОС в БУ и НУ (п. 9 ФСБУ 26/2020, п. 24 ФСБУ 6/2020, п. 2 ст. 257 НК РФ):
- Дт 08 Кт 10, 23, 60, 70, 69 — кап.вложения на улучшение ОС;
- Дт 01 Кт 08 — увеличение первоначальной стоимости ОС.
Восстановление ОС — это устранение неисправностей, поддержание работоспособности в виде замены изношенных неисправных деталей:
- замена частей;
- ремонт;
- технические осмотры;
- техническое обслуживание (пп. ж п. 5 ФСБУ 26/2020, Информационное сообщение Минфина от 03.11.2020 N ИС-учет-28).
Затраты на ремонт ОС (техобслуживание) могут отражаться в БУ по-разному:
- осуществляемые чаще 12 месяцев — не включаются в капвложения, а учитываются как текущие расходы (пп. «б» п. 16 ФСБУ 26/2020):
Дт 20, 23, 25, 26, 44, 91.02 Кт 10, 60, 69, 70, 76; - существенные по величине и регулярные, периодичностью более 12 месяцев или более обычного операционного цикла, превышающего 12 месяцев, — как капитальные вложения (п. 6, 7, 10 ФСБУ 6/2020, п. 5 ФСБУ 26/2020):
Дт 08 Кт 10, 23, 60, 69, 70.
В НУ затраты на ремонт и техобслуживание основных средств, вне зависимости от периодичности их проведения и стоимости, включаются единовременно в расходы, связанные с производством и реализацией (пп. 2 п. 1 ст. 253 НК РФ, п. 1 ст. 260 НК РФ, 324 НК РФ).
Оба варианта затрат на ремонт и ТО разобраны на примерах в 1С в статье Капитализируемый ремонт и ТО
Выбытие ОС
Объект ОС, который выбывает или не способен приносить экономические выгоды, списывается с БУ (п. 40 ФСБУ 6).
Если предпринимаются действия по продаже объекта ОС, и он перестает использоваться, то в БУ его нужно переквалифицировать в долгосрочный актив к продаже (п. 10.1 ПБУ 16/02, Рекомендация Р-84/2017-КпР «Переклассификация основных средств в активы для продажи»):
- Дт 41 Кт 01.
В НУ не предусмотрена переквалификация активов, такой актив продолжает учитываться как амортизируемое имущество. Но продолжать учитывать амортизацию в составе расходов, уменьшающих налог на прибыль, рискованно.
Условия для переквалификации актива и порядок действий изучите в материале Перевод ОС в ДАП.
Если актив продолжает работать в качестве ОС, а затем продается, не переводите его в ДАП. Операцию отразите обычной реализацией ОС:
- Дт 62.01 Кт 91.01 — выручка от реализации ОС;
- Дт 02.01 Кт 01.09 — списание накопленной амортизации ОС;
- Дт 01.09 Кт 01.01 — списание первоначальной (восстановительной) стоимости ОС;
- Дт 91.02 Кт 01.09 — списание остаточной стоимости ОС;
- Дт 91.02 Кт 68.02 — начисление НДС с реализации ОС.
Если ОС реализовано с убытком в НУ, его нельзя учесть единовременно. Убыток включается в состав косвенных (прочих) расходов равными долями в течение оставшегося СПИ (п. 3 ст. 268 НК РФ).
Убыток по БУ полностью учитывается в момент реализации (п. 31 ПБУ 6/01).
Особенности учета ОС
Консервация ОС
В случае приостановки использования ОС, в т. ч. в связи с его консервацией:
- амортизация в БУ не приостанавливается, но такие ОС учитывают обособленно (п. 30, пп. «и» п. 45 ФСБУ 6/2020).
- в НУ законсервированное ОС исключают из амортизируемого имущества, если консервация длится более 3 месяцев (п. 3 ст. 256 НК РФ).
Обесценение ОС
На конец каждого отчетного периода организация проверяет ОС на наличие признаков обесценения (п. 38 ФСБУ 6/2020, п. 9, 12-14 МСФО 36). Если признаки найдены, объект отражается в бухгалтерской отчетности по возмещаемой стоимости, разница признается в виде убытка от обесценения (п. 9 МСФО 36):
- Дт 91.02 Кт 02.04.
В НУ понятия обесценения нет, проверка не делается.
Оценить возмещаемую сумму актива, а также отразить убыток от обесценения, поможет пошаговая инструкция Обесценение.
Последующая оценка БУ
Способ последующей оценки ОС в БУ закрепите в учетной политике (п. 13 ФСБУ 6/2020):
- по первоначальной стоимости,
- по переоцененной стоимости.
В НУ учет ОС ведется только по первоначальной (восстановительной) стоимости.
Если в вашей учетной политике выбран способ учета ОС по переоцененной стоимости, узнайте из статьи Переоценка, как такие операции учитывать в 1С.
Инвестиционная недвижимость
Активы в виде недвижимости, предназначенной для сдачи в операционную аренду или получения дохода от прироста ее стоимости, называются инвестиционной недвижимостью (п. 11 ФСБУ 6/2020). Как правило, они учитываются на счете 03 «Доходные вложения в материальные ценности».
Разобраться со сложностями определения и учета таких ОС поможет статья Инвестиционная недвижимость.
Неотделимые улучшения в арендуемое имущество
Если организация провела неотделимые улучшения арендованного объекта, затраты на них можно учесть одним из вариантов, прописав его в учетной политике по БУ (п. 7.1 ПБУ 1/2008):
- в составе права пользования арендой (ППА) по объекту аренды (пп. «в» п. 13 ФСБУ 25/2018);
- признать отдельным объектом ОС (п. 18 ФСБУ 26/2020).
В НУ некомпенсируемые неотделимые улучшения (с согласия арендодателя) могут включаться в состав амортизируемого имущества, если соответствуют установленным для этого критериям в обычном порядке (п. 1 ст. 256 НК РФ).
Как отличить отделимые улучшения от неотделимых и на каких условиях расходы на них можно списать в НУ, изучите подробнее Неотделимые улучшения при аренде.
Дополнительные разделы самоучителя
- в разделе ОТЧЕТЫ И ДОКУМЕНТЫ рассмотрены все основные документы по учету ОС в программе 1С Бухгалтерия и порядок работы с ними. Также в разделе можно узнать об отчетах ОС, которые обязательно пригодятся вам в работе;
- раздел ТОП ВОПРОСОВ содержит самые частые вопросы по учету основных средств и ответы на них;
- в разделе ДОП.МАТЕРИАЛЫ содержатся дополнительные лайфхаки, ошибки, допускаемые по учету ОС;
- в разделе НОВОСТИ узнайте о новостях изменений законодательства по ОС;
- в разделе СЕМИНАРЫ располагаются актуальные семинары по нюансам учета ОС.
Подписывайтесь на наши YouTube и Telegram чтобы не пропустить
важные изменения 1С и законодательстваПомогла статья?
Получите еще секретный бонус и полный доступ к справочной системе БухЭксперт8 на 14 дней бесплатно
Похожие публикации
-
В данной публикации рассматриваются возможные варианты оформления приобретения ОС в.В 1С доступна очень интересная возможность: сохранять в справочниках и.В данной публикации даются существующие ключевые моменты по учету ОС..
(1 оценок, среднее: 5,00 из 5)
- затраты на доставку, монтаж, установку: