Что будет, если не платить кредит
С появлением кредитов жизнь людей изменилась. Теперь можно не тратить месяцы и годы, чтобы накопить на покупку, а одолжить деньги у банка и сразу отправляться в магазин. Но что, если не возвращать долг? Рассказываем, какие последствия ждут заемщиков.
Кредит — это определенные финансовые обязательства перед банком. Вы берете заемные деньги и возвращаете их в указанный в договоре период. Помимо этого есть проценты, которые вы платите за пользование деньгами.
Сумма процентов бывает разной, она зависит от многих факторов:
- экономической ситуации в стране и ключевой ставки Центрального банка России;
- кредитной истории заемщика и его возраста;
- платежеспособности (сюда относят официальное трудоустройство и ежемесячный доход);
- наличия движимого и недвижимого имущества, которое может стать залогом;
- стратегии банка;
- суммы и срока кредитования.
Бывает, что человек взял кредит, платил его какое-то время и понял, что больше не может продолжать вносить ежемесячные платежи. Он их пропускает, и тогда банк накладывает штрафные санкции, из-за чего сумма кредита становится еще больше.
Если вы оказались в ситуации, когда кредит есть, а денег нет — подумайте о рефинансировании в Совкомбанке. Это не только спасет вашу кредитную историю, но и облегчит финансовое положение. Банк рассчитается за ваши долги и предложит новые, более выгодные условия и комфортные платежи для погашения долга.
Рефинансируйте кредит в Совкомбанке. Предоставьте паспорт и неудобные кредитные договоры, которые нужно закрыть. Совкомбанк рассчитается по старым кредитам и предоставит один новый с выгодными условиями и комфортным платежом. Оставьте заявку онлайн и платите меньше!
Какая ответственность за неуплату кредитов
Основные рычаги давления банков на неплательщиков — штрафы. Это может быть выплата неустойки, пени или требование вернуть всю сумму долга одним платежом.
Если при оформлении кредита у человека было имущество, которое он указал залогом в договоре, то банк может его конфисковать. Но бывают ситуации, когда за просрочку по кредиту могут даже посадить в тюрьму. Хотя это случается редко.
За неуплату долга предусмотрена уголовная ответственность. По решению суда заемщику может быть выписан штраф в размере не более 20% от суммы кредита, вынесен приговор о принудительных работах или аресте. В крайнем случае неплательщик отправится за решетку на срок до двух лет.
Если у заемщика есть маленькие дети или неплательщик по кредиту — матерь-одиночка, наказание могут смягчить. Но окончательное решение остается за судом.
Как происходит взыскание задолженности
На первой стадии просрочки сотрудники банка будут пытаться договориться с заемщиком: звонить и узнавать, что случилось, предлагать варианты выхода из ситуации.
Здесь есть возможность договориться о реструктуризации, кредитных каникулах или других способах временно уменьшить долговую нагрузку.
Если должник не идет на контакт, банк имеет право:
- применить штрафные санкции, начислить пени и комиссии, что увеличит сумму долга;
- направить письменную претензию;
- регулярно звонить с напоминанием о долге;
- отправить информацию в бюро кредитных историй, что ухудшит рейтинг должника.
Как еще банк может вернуть свои деньги
Если эти меры не помогли и должник по-прежнему не делает попыток погасить долги или урегулировать вопрос, в ход идет тяжелая артиллерия.
У банка есть два варианта действий:
- продать долг коллекторскому агентству. Обычно это происходит с самыми бесперспективными заемщиками, с которых проблематично взыскать деньги.
- подать на заемщика в суд. После того, как он вынесет решение, банковские юристы отправляют дело в ФССП для возбуждения исполнительного производства. А приставы уже взыскивают деньги с должника.
Что будет, если вы пропустили платеж один раз
При оформлении договора в нем прописывается срок, в течение которого заемщик должен вернуть часть долга и выплатить проценты. Обычно это два календарных дня, но у каждого банка свои условия. Истечение этого срока уже считается неуплатой по кредиту.
Если просрочка составляет не более месяца, то финансовая организация может наложить на заемщика штраф и насчитать пеню. К слову, это уже негативно сказывается на кредитной истории и следующий заем могут просто не одобрить. Но это пока еще та ситуация, когда не платить за кредит можно без серьезных негативных последствий.
В среднем , когда с даты платежа прошло полгода, а долг и накопленные пени так и не были погашены, банк обращается в суд и может передать дело коллекторам.
Что будет, если банк подал в суд за неуплату кредита
Нужно дождаться решения суда. Если должник не оплачивал кредит, банк может выиграть дело. Его представители получат исполнительный лист и направят документ приставам. Последние предложат должнику погасить долг в течение пяти дней. Если он не сможет или не захочет это сделать, взыскание будет принудительным.
На этом этапе должника ждут серьезные санкции:
- приставы арестуют счета и карточки, средства на них заблокируют или сразу спишут в пользу кредитора;
- на место работы направят документы о долге и начнут удерживать деньги с зарплаты ежемесячно, пока не будет погашен долг. Исключение — средства в размере регионального МРОТа. Их по заявлению должника приставы обязаны оставить;
- если денег на оплату долга не хватило, арестуют и продадут с молотка имущество (за исключением единственного жилья);
- должнику могут запретить выезжать за границу и совершать регистрационные действия с недвижимостью или автомобилем.
Пристал как пристав! Что могут забрать судебные приставы за долги по кредитам
Могут ли посадить за неуплату кредита
Такая возможность существует, но бывает это крайне редко — как правило, в случае мошенничества со стороны должника. Для этого необходимо доказать, что заемщик сознательно ввел банк в заблуждение (например, предоставил заведомо ложную информацию, когда брал кредит) или не собирался платить. Максимальное наказание — лишение свободы на срок до 10 лет.
Если у заемщика есть средства оплатить долг, но он этого не делает, наступит ответственность по 177 статье УК РФ . Злостное уклонение от уплаты задолженности в худшем случае приведет к двум годам тюрьмы.
Что делать, если нет денег платить за кредит
Существует несколько вариантов решения проблемы. Для начала вы можете обратиться в банк и попросить смягчить условия кредитования. Необходимо собрать документы, подтверждающие, что финансовое состояние не позволяет вам вносить на счет прежнюю сумму.
В таком случае финансовая организация может пойти навстречу: увеличить срок выплаты долга, пересмотреть процентную ставку в сторону ее уменьшения или списать часть долга (штрафы, пени и комиссии).
Если договориться с банком не удалось, можно попробовать вариант рефинансирования кредита в другой организации. Это выглядит так: вы приходите в другой банк и просите забрать долг на более выгодных для вас условиях. Речь идет об увеличенном сроке выплаты или сниженной процентной ставке.
Последний способ вернуть долг — подать на банкротство. Если говорить простыми словами, банкротство — эта ситуация, когда человек в силу тяжелого финансового положения не может платить по кредитам.
Через какое время можно сделать рефинансирование кредита
Если суд признает заемщика неспособным вернуть долги, ему предложат другие варианты рассчитаться с финансовой организацией. Например, банк будет списывать 50% от дохода в счет погашения кредита. При этом личное имущество заемщика может быть конфисковано и продано в счет долга.
БЛОГ. ИНСТРУКЦИЯ ПО БАНКРОТСТВУ
Узнайте, что нового в законодательстве о банкротстве, как действовать, если в дверь стучатся коллекторы, и как жить со статусом «банкрот».
Как общаться с банком на этапе взыскания просроченного кредита?
Процедура принудительного взыскания задолженности по действующему кредиту на досудебном этапе предполагает привлечение к индивидуальной работе с заемщиками уполномоченных сотрудников службы безопасности банка или привлеченных представителей коллекторских агентств. Специалисты вправе в рамках должностных полномочий напрямую общаться непосредственно с должниками или их официальными представителями (юристы, антиколлекторы, наследники, поручители и опекуны).
Права и обязанности представителей банка
Коллекторы и сотрудники кредитных отделов по действующему законодательству имеют практически одинаковые должностные инструкции. Представителям банков запрещается угрожать клиенту расправой или предпринимать любые действия, которые могут навредить должникам. Ужесточение требований к сборщикам долгов произошло в результате неоднократного превышения полномочий сотрудниками различных коллекторских агентств.
Представители кредитора имеют право:
- Информировать заемщика о появлении задолженности по телефону или электронной почте.
- Звонить на финансовый номер заемщика не более одного раза в сутки и двух раз в неделю.
- Обрабатывать конфиденциальную информацию должника о выполненных ранее платежах.
- Назначать личную встречу в офисе коллекторского средства или кредитной организации.
- Представлять интересы нанимателя в суде.
Сотрудник коммерческого банка или привлеченного коллекторского агентства обязан официально представиться во время общения с должником. Специалисту запрещается оскорблять адресата и его близких. В случае возникновения различных конфликтных ситуаций, вызванных угрозами или намерением причинить какой-либо вред здоровью и имуществу, заемщик вправе привлечь правоохранительные органы. Задачей работников кредитной организации является информирование должника.
Представителям кредитора запрещено:
- Осуществлять анонимные звонки в нерабочее время.
- Навязчиво рассылать уведомления о необходимости погасить кредит.
- Посещать должника по домашнему адресу или текущему месту работы.
- Распространять конфиденциальную информацию о неплательщике.
- Психологически, физически или эмоционально воздействовать на должника.
- Причинять вред имуществу или изымать принадлежащие клиенту вещи.
- Вынуждать заёмщика к оплате долга путем обмана и мошеннических манипуляций.
Защититься от незаконных действий позволит привлечение опытных юристов. Помощь в борьбе с произволом сборщиков долгов предоставляют антиколлекторские агентства. Существует несколько нюансов, связанных с процессом кредитования, поэтому эксперты стараются внимательно изучить параметры сделки. Например, банк может использовать агентский договор или продать задолженность коллектору.
Что могут предложить представители банка?
Заемщики, которые сталкиваются с возможными просроченными платежами, могут обратиться в ближайшее отделение выбранной для сотрудничества кредитной организации для пересмотра условий текущей сделки. В этом случае представитель банка рассмотрит поступившую заявку от клиента, приняв решение о дальнейшей стратегии действий. Если заемщик проявляет инициативу, снижается риск столкновения с грубым, непрофессиональным и откровенно хамским отношением сотрудников кредитной организации. К тому же во время действия процедур по реструктуризации долгов кредитор не привлекает независимых сборщиков долгов (коллекторов), которые печально известны своими полулегальными и нелегальными методиками работы с неплательщиками.
Пересмотр условий договора включает изменение любого из следующих компонентов сделки:
- Размер ежемесячного платежа можно уменьшить до необходимого заемщику показателя.
- Кредитор может изменить ставку, сокращая сумму процентов, которая должна быть выплачена по кредиту.
- По решению сторон осуществляется коррекция текущего графика платежей с пролонгацией соглашения.
При здравом подходе к работе с задолженностью стороны могут отыскать приемлемые варианты для решения проблем. В результате внесённых изменений заемщик освобождается от крупных ежемесячных платежей. Он получает возможность оптимизировать процесс выплат, не допуская возникновения продолжительных просрочек.
Как общаться с представителем банка?
По большей части на этапе общения с недобросовестными заемщиками сотрудники банков и многочисленных коллекторских агентств применяют методы легкого психологического воздействия. Поскольку существует риск записи разговора, специалисты стараются вести себя максимально деликатно. Некоторые организации нанимают независимых экспертов или вовсе используют автоответчики для выполнения автоматической рассылки уведомлений.
Заемщику во время общения с представителем банка рекомендуется:
- Не паниковать. Вести себя предельно осторожно. Общаться максимально собрано и вежливо.
- Всегда отвечать на звонки. Не игнорировать поступающие уведомления.
- Проверить данные о кредите. Иногда случаются сбои, после которых сотрудники банка звонят благонадёжным заемщикам.
- Узнать название организации, чьи интересы представляет сотрудник колл-центра.
- Уточнить текущие параметры долга, в том числе размер просроченных платежей и остатка по кредиту.
- Получить консультацию касательно дальнейшего развития ситуации и возможности пересмотра условий сделки.
- Записать разговор, если существует техническая возможность.
Не стоит реагировать на угрозы и грубый тон собеседника. Профессионал, который занимается взысканием кредита, будет общаться максимально вежливо, поскольку наличие оскорблений во время обращения к должнику считается достаточным основанием для обращения в полицию. Если представитель кредитной организации все же допускает оскорбления в адрес клиента, записи разговоров могут быть использованы в качестве доказательства для возбуждения уголовного дела. В результате опытные сотрудники банков стараются не переходить черту на этапе индивидуальной работы с должниками.
Название: Как общаться с банком на этапе взыскания просроченного кредита?
Детальное описание: Процедура принудительного взыскания задолженности по действующему кредиту на досудебном этапе предполагает привлечение к индивидуальной работе с заемщиками уполномоченных сотрудников службы безопасности банка или привлеченных представителей коллекторских агентств. Специалисты вправе в рамках должностных полномочий напрямую общаться непосредственно с должниками или их официальными представителями (юристы, антиколлекторы, наследники, поручители и опекуны).
Права и обязанности представителей банка
Коллекторы и сотрудники кредитных отделов по действующему законодательству имеют практически одинаковые должностные инструкции. Представителям банков запрещается угрожать клиенту расправой или предпринимать любые действия, которые могут навредить должникам. Ужесточение требований к сборщикам долгов произошло в результате неоднократного превышения полномочий сотрудниками различных коллекторских агентств.
Представители кредитора имеют право:
- Информировать заемщика о появлении задолженности по телефону или электронной почте.
- Звонить на финансовый номер заемщика не более одного раза в сутки и двух раз в неделю.
- Обрабатывать конфиденциальную информацию должника о выполненных ранее платежах.
- Назначать личную встречу в офисе коллекторского средства или кредитной организации.
- Представлять интересы нанимателя в суде.
Сотрудник коммерческого банка или привлеченного коллекторского агентства обязан официально представиться во время общения с должником. Специалисту запрещается оскорблять адресата и его близких. В случае возникновения различных конфликтных ситуаций, вызванных угрозами или намерением причинить какой-либо вред здоровью и имуществу, заемщик вправе привлечь правоохранительные органы. Задачей работников кредитной организации является информирование должника.
Представителям кредитора запрещено:
- Осуществлять анонимные звонки в нерабочее время.
- Навязчиво рассылать уведомления о необходимости погасить кредит.
- Посещать должника по домашнему адресу или текущему месту работы.
- Распространять конфиденциальную информацию о неплательщике.
- Психологически, физически или эмоционально воздействовать на должника.
- Причинять вред имуществу или изымать принадлежащие клиенту вещи.
- Вынуждать заёмщика к оплате долга путем обмана и мошеннических манипуляций.
Защититься от незаконных действий позволит привлечение опытных юристов. Помощь в борьбе с произволом сборщиков долгов предоставляют антиколлекторские агентства. Существует несколько нюансов, связанных с процессом кредитования, поэтому эксперты стараются внимательно изучить параметры сделки. Например, банк может использовать агентский договор или продать задолженность коллектору.
Что могут предложить представители банка?
Заемщики, которые сталкиваются с возможными просроченными платежами, могут обратиться в ближайшее отделение выбранной для сотрудничества кредитной организации для пересмотра условий текущей сделки. В этом случае представитель банка рассмотрит поступившую заявку от клиента, приняв решение о дальнейшей стратегии действий. Если заемщик проявляет инициативу, снижается риск столкновения с грубым, непрофессиональным и откровенно хамским отношением сотрудников кредитной организации. К тому же во время действия процедур по реструктуризации долгов кредитор не привлекает независимых сборщиков долгов (коллекторов), которые печально известны своими полулегальными и нелегальными методиками работы с неплательщиками.
Пересмотр условий договора включает изменение любого из следующих компонентов сделки:
- Размер ежемесячного платежа можно уменьшить до необходимого заемщику показателя.
- Кредитор может изменить ставку, сокращая сумму процентов, которая должна быть выплачена по кредиту.
- По решению сторон осуществляется коррекция текущего графика платежей с пролонгацией соглашения.
При здравом подходе к работе с задолженностью стороны могут отыскать приемлемые варианты для решения проблем. В результате внесённых изменений заемщик освобождается от крупных ежемесячных платежей. Он получает возможность оптимизировать процесс выплат, не допуская возникновения продолжительных просрочек.
Как общаться с представителем банка?
По большей части на этапе общения с недобросовестными заемщиками сотрудники банков и многочисленных коллекторских агентств применяют методы легкого психологического воздействия. Поскольку существует риск записи разговора, специалисты стараются вести себя максимально деликатно. Некоторые организации нанимают независимых экспертов или вовсе используют автоответчики для выполнения автоматической рассылки уведомлений.
Заемщику во время общения с представителем банка рекомендуется:
- Не паниковать. Вести себя предельно осторожно. Общаться максимально собрано и вежливо.
- Всегда отвечать на звонки. Не игнорировать поступающие уведомления.
- Проверить данные о кредите. Иногда случаются сбои, после которых сотрудники банка звонят благонадёжным заемщикам.
- Узнать название организации, чьи интересы представляет сотрудник колл-центра.
- Уточнить текущие параметры долга, в том числе размер просроченных платежей и остатка по кредиту.
- Получить консультацию касательно дальнейшего развития ситуации и возможности пересмотра условий сделки.
- Записать разговор, если существует техническая возможность.
Не стоит реагировать на угрозы и грубый тон собеседника. Профессионал, который занимается взысканием кредита, будет общаться максимально вежливо, поскольку наличие оскорблений во время обращения к должнику считается достаточным основанием для обращения в полицию. Если представитель кредитной организации все же допускает оскорбления в адрес клиента, записи разговоров могут быть использованы в качестве доказательства для возбуждения уголовного дела. В результате опытные сотрудники банков стараются не переходить черту на этапе индивидуальной работы с должниками.
Что бывает с должниками
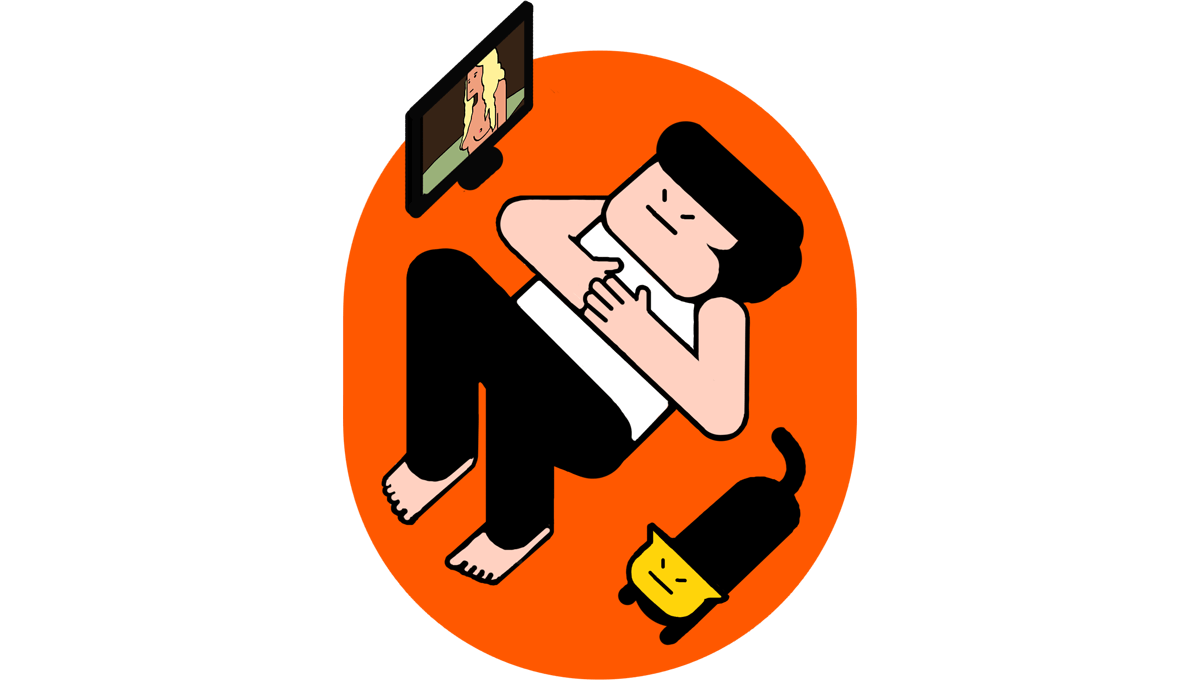
Этот гражданин на коврике — Геннадий. Геннадий взял кредит на Айпад-про цвета «Розовое золото», а потом его уволили за просмотр сериалов в рабочее время.
Теперь Геннадий может смотреть сериалы когда угодно, но ему нечем выплачивать долг. Вот что его ждет, если он срочно не продаст Айпад или не найдет работу.
Долг Геннадия пройдет пять этапов: преколлекшен, мягкий коллекшен, жесткий коллекшн, суд и приставы. С каждым этапом к его долгу будут прибавляться штрафы, а в конце у него могут отнять имущество.
Единственное, за что Геннадий может быть спокоен, — это за свое здоровье и жизнь. Так как он взял официальный кредит в банке, коллекторы будут действовать по закону. Это значит, что они не смогут причинить ему физический вред, угрожать, пугать детей или заниматься вандализмом в подъезде. Возможно, поэтому Гена так спокоен:

Преколлекшен. Клиент еще ничего не должен
У Геннадия кредитка с щедрым беспроцентным периодом, и он еще ничего не просрочил. Но за несколько дней до даты первого платежа банк напоминает о себе — это называется преколлекшен.
Срок: за неделю до платежа.
Штрафы: нет.
Худшее, что может произойти: до Геннадия не дозвонятся, потому что банк не знает его актуальный телефон. Он забудет заплатить вовремя, испортит кредитную историю, заплатит штрафы.
Как предотвратить: позвонить в банк и попросить обновить анкету — внести новый адрес почты и телефон.
Если случилось: заплатить вовремя без напоминаний банка.

Мягкий период. Долг у банка
Где-то на девятнадцатом сезоне любимого сериала Геннадий все-таки просрочил платеж по кредиту. Банк пытается уладить дело сам: сотрудники звонят, шлют смс и напоминают о долге. Они пытаются узнать, почему Геннадий не смог заплатить вовремя, и предложить варианты решения проблемы.
Срок: зависит от банка, но в среднем 90 дней с момента просрочки.
Штрафы: зависят от кредитного договора. Обычно это разовый штраф 500–1000 ₽ и плюс 20 процентных пунктов к ставке на следующий месяц. Геннадий брал кредит под 30% годовых, значит, в следующем месяце заплатит по ставке 50% годовых.
Худшее, что может произойти: испортится кредитная история. Если Геннадий не возьмет трубку, банк позвонит на работу или домой. О долге могут узнать начальник, коллеги и теща.
Как предотвратить: заплатить вовремя или позвонить в банк и заранее предупредить, что придется задержать платеж. Банк может предоставить отсрочку, тогда кредитная история не пострадает.
Если случилось: заплатить долг или попросить отсрочку.
Не давать пустых обещаний. Геннадий пообещал заплатить «завтра», коллектор зафиксировал это в специальной программе.
Платить по чуть-чуть. Одни клиенты просят отсрочку, чтобы решить финансовую проблему, другие — чтобы забыть о ней еще на несколько недель и ничего не делать. Банк готов предоставить отсрочку первым, но не вторым. Геннадию стоит позвонить в банк и предложить какое-то решение: «Я могу платить только 1000 ₽ в месяц» звучит правдоподобнее, чем «Я не могу платить вообще».

Жесткий период. Долг у коллекторов
Геннадий не отвечает представителям банка, поэтому начинается «жесткий период». Банк признает долг «плохим» и привлекает профессионалов: передает коллекторскому агентству или сразу в суд.
Срок: зависит от политики конкретного банка. Иногда банк передает долг коллекторскому агентству, оно пытается вытрясти из должника деньги несколько месяцев или 2−3 года. А иногда банк пропускает эту стадию и сразу передает дело в суд.
Штрафы: за каждый месяц просрочки все еще начисляются штрафы: те же 500−1000 ₽ и плюс 20 процентных пунктов к ставке.
Худшее, что может произойти: долг попадет к жестким коллекторам, они нагрубят Геннадию по телефону, придут домой. Все это не противоречит закону.
Как предотвратить: заплатить долг или попросить реструктуризацию, пока долг еще в мягком периоде.
Если случилось: позвонить в банк и спросить, кому теперь принадлежит долг. Потом общаться только с владельцем долга, попросить у него реструктуризацию.
Часто банк оставляет долг себе, а коллекторов нанимает, чтобы его вытрясать. В таком случае с коллектором общаться бесполезно — он не вправе согласовывать реструктуризацию, он уполномочен только трясти. Стоит поблагодарить коллектора, а потом позвонить в банк и поговорить о реструктуризации.
Иногда банки продают долги коллекторским агентствам. В этом случае агентство действует не как наемник, а как полноправный хозяин кредита . В таком случае клиент должен уже не банку, а агентству. Стоит обсудить с ним график погашения долга.
Во время «жесткого периода» банки редко соглашаются реструктурировать долг — об этом надо было просить раньше. Но у Геннадия еще есть шанс договориться, если он докажет, что не платил по уважительной причине — его уволили, получил травму, у него сгорел дом. Чтобы попросить о реструктуризации долга, Геннадию стоит выслать банку копию трудовой книжки, справку из больницы или пожарной части.
Правила взыскания задолженностей. Кто и как может требовать от вас возврат долга
Подписывая договор кредитования, вы обязуетесь вернуть долг. Невыполнение обязательств грозит не просто штрафом и начислением повышенной пени, но и судами, а также появлением в вашей жизни коллекторов. Как вести себя, если долг накопился, а погасить его нет денег.
Кто может требовать возврат долга
Сразу определим организации, которые имеют полное право взыскивать задолженность по кредитам или займам. К ним относятся:
- Кредитор — банк или МФО, где был взят кредит;
- Новый кредитор — банк или коллекторское агентство, которые купили долг;
- Юридические и правовые организации, которые представляют интересы кредитора и проводят взыскание долга через суд;
- Арбитражные управляющие — специалисты по возврату кредитной задолженности через суд или иными способами.
А кто такой коллектор? Это посредник между организацией, которой вы задолжали, и вами. С ним можно столкнуться на досудебной стадии разбирательства.
Любые другие организации не имеют права требовать от вас возврат долга. Если вас пытаются принудить выплатить деньги частные лица и организации, не входящие в перечень, смело обращайтесь с заявлением в полицию.
Виды взыскания задолженности
Теперь рассмотрим законные на территории России виды взыскания задолженности.
Досудебное взыскание
Досудебным взысканием занимается банк-кредитор. Сотрудники банка вместе с должником ищут приемлемые способы возврата долга. Досудебное взыскание состоит из следующего общения:
- Личных встреч с должником;
- Телефонных звонков и перепиской с заемщиком;
- Отправкой SMS-сообщений.
В случае досудебного взыскания долга кредитор напрямую связывается с заемщиком и обсуждает процедуру возврата денег без привлечения суда. Результатом переговоров может стать реструктуризация долга, продление срока возврата или другие решения. Это самый приемлемый способ возврата кредита как для банка, так и для должника. И если у вас накопился долг, лучше решить проблему с банком без привлечения третьих лиц.
Судебное взыскание
Банк-кредитор обращается в суд с заявлением о возврате долга. В ходе разбирательства судья может принять сторону заемщика или кредитора. Если договор кредитования заключен верно, то суд всегда примет сторону банка и обяжет вас вернуть долг в назначенный срок.
По решению суда банк получит исполнительный лист и передаст его судебным приставам.
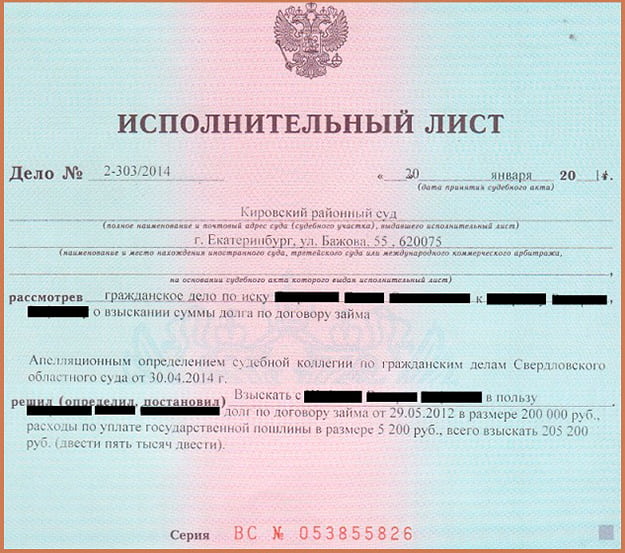
Чтобы вернуть долг банку, приставы могут:
- Арестовать ваше жилье и транспорт;
- Арестовать и продать на аукционе бытовую технику и ценные вещи. Вырученные деньги уйдут на погашение долга.
Внесудебное взыскание
Банк-кредитор может передать долг другим организациям, которые займутся его взысканием. Это могут быть другие банки или МФО, а также коллекторские агентства, арбитражные специалисты (сотрудники юридических компаний) которые специализируются исключительно на взыскании задолженностей.
Половина полученных с вас денег уйдет на погашение долга перед банком-заемщиком, вторая — на оплату услуг организаций, которые занимаются взысканием долга.
Принудительное взыскание
Принудительно отбирать имущество у должника могут судебные приставы, которые по решению суда опишут и конфискуют имущество или ценные вещи, а также коллекторские агентства.
Принудительные взыскания проводят только после решения суда. Без решения принудительно описывать и арестовывать имущество нельзя.
После вступления в силу решения суда должнику обозначат срок, в который он должен вернуть средства банку или МФО. Если этого не происходит, то начинается процедура принудительного взыскания, которую проводят судебные приставы.
Как проходит принудительное взыскание
- Арест имущества. Судебные приставы могут арестовать имущество, которое принадлежит должнику. То есть вас лишат права распоряжаться квартирой, дачей, машиной или чем-то еще. После судебных разбирательств арестованное имущество могут продать на торгах или передать в собственность банка-кредитора.
- Удержание части зарплаты или пенсии. Суд может обязать работодателя или государственные органы удерживать часть суммы из заработной платы или пенсии должника в счет погашения.
- Лишение прав на имущество. К примеру, должник распоряжается ценными бумагами и акциями, которые могут быть конфискованы в пользу банка.
- Иностранные граждане, которые не вернули долг, могут быть выдворены за пределы РФ.
Имущество, которое арестовать нельзя
- Материнский капитал, пособия по рождению ребенка и другие выплаты матерям;
- Любое имущество, которое принадлежит родственникам должника;
- Жилье (дом, земельный участок, квартира), если они являются единственным местом проживания должника;
- Продукты питания;
- Оборудование и технику, которая необходима для работы.
Методы взыскания задолженности
Когда речь заходит о коллекторах и судебных приставах, то многие заемщики вспоминают ужасы, которые регулярно показывают по телевидению. Действительно, некоторые коллекторские агентства действуют незаконными методами, а это повод заявить на них в суд.
Законные методы
Закон разрешает следующие методы взыскания задолженности:
- Личные встречи с заемщиком, переговоры с ним;
- Телефонные звонки, SMS-сообщения;
- Электронные письма;
- Телеграммы и письма, отправленные по почте;
Незаконные методы
Сейчас вы узнаете, когда и сколько раз в день могут звонить коллекторы, сотрудники банка и другие уполномоченные люди.
К незаконным методам относятся:
- Любые контакты коллекторов или сотрудников банка с 22:00 до 8:00;
- Любые контакты в праздничные дни до 09:00 и после 23:00;
- Личные встречи с должником больше 1 раза в неделю;
- Угрозы и оскорбления;
- Давление на близких заемщика, его родственников и детей;
- Распространение неправдивой информации о заемщике в социальных сетях или других информационных источниках;
- Нанесение вреда имуществу.
Внимание! Если вы столкнулись хотя бы с одним видом незаконного взыскания долга со стороны коллекторов, немедленно обращайтесь в полицию с соответствующим заявлением. Не ждите, что коллекторы одумаются и прекратят терроризировать вашу семью и вас.
Сайт «Кредитный адвокат» рекомендует составлять максимально подробное заявление на коллекторов.