Как в 2023 г избежать блокировок по 115-ФЗ при p2p торговле и арбитраже криптовалюты? Тинькофф, Сбербанк, прогрев карты
Всех приветствую, друзья! Меня зовут Васильев Дмитрий, я адвокат.
С 2014 я консультирую клиентов по вопросам международного налогообложения, криптовалюты, валютного законодательства, помогаю с подбором юрисдикции для регистрации бизнеса.
Более подробная информация обо мне на моем сайте и в профиле Правовед.ру. Для индивидуального разбора и решения Ваших правовых задач обращайтесь ко мне лично в телеграм. Буду рад помочь!
В прошлой статье мы обсудили вопросы налогообложения доходов от криптовалюты, в том числе от арбитража и p2p торговли.
С момента прошлой публикации мы кстати получили первое в этом году из налоговой РФ Требование предоставить выписку по операциям на криптобирже:
Но сейчас не о налогах.
Сегодня мы обсудим вопросы блокировки банковских счетов по 115-ФЗ при совершении p2p сделок с криптовалютой (p2p торговля, просто продажа USDT через p2p для тех, кто занимается майнингом, либо получает зарплату, оплату за услуги в криптовалюте и т.п.) и арбитраже криптовалюты (в первую очередь речь о международном арбитраже USDT через Таиланд, Индонезию, Казахстан, Беларусь, Грузию).
Поясню, что для банков нет никакой разницы о какой криптовалюте идет речь — USDT, биткоин (bitcoin), эфир. Аналогично если у Вас речь не о криптовалюте, а, например, о рублевом коде Garantex, разницы никакой нет.
То же самое касается и криптобирж — шансы одинаковые была ли сделка на Binance, Garantex или любой другой бирже.
Сразу поясню, что под «блокировкой» счета я буду подразумевать не только блокировку как таковую, но и другие существенные ограничения в использовании счета (отключение дистанционного банковского обслуживания, лимиты 0 руб.), а то в предыдущей статье Тинькофф банк мне написал в комментариях мол «мы счета не блокируем», а «всего лишь» устанавливаем лимиты 0 руб. практически на все и ограничиваем дистанционное банковское обслуживание» — фактически это можно называть по-разному в маркетинговых и юридических целях, но суть одна и та же, особенно когда речь идет об онлайн банке.
Речь пойдет о наиболее актуальных банках, которые так или иначе используются для арбитража, p2p торговли криптовалютой и от которых чаще всего поступают запросы по 115-ФЗ.
На текущий момент это Сбербанк, Тинькофф, Райффайзенбанк, Альфа-Банк, частично БКС. У нас много практики по Уралсибу, брокеру Финам, но Уралсиб сейчас совсем неактуален, Финам актуален, но им мало кто пользуется, поэтому речь пойдет только о наиболее популярных банках.
Если посмотреть сам закон 115-ФЗ «О противодействии легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма», то судя по названию он должен быть направлен на борьбу с серьезными вещами – легализация преступных доходов и борьба с терроризмом.
Казалось бы, причем тут обычная продажа / покупка криптовалюты через p2p или наличные самым обычным гражданином, цель которого – заработать на арбитраже, перевести деньги за границу через крипту или просто получить какой-то доход в криптовалюте и 115-ФЗ с его страшным названием?
На самом деле несмотря на название, на практике этот закон используется банками намного шире (причем так происходит не только в России), а именно в рамках него формально банк может проверить практически любую сделку и запросить практически любые документы.
Закон не содержит какого-то конкретного перечня того, что банк может запрашивать. Практически в 100% запросах во всех банках нас просят предоставить:
- источник происхождения денежных средств.
- экономический смысл совершаемых операций (кто, кому и зачем переводил деньги).
Помимо этого, в зависимости от конкретного банка у нас часто запрашивают документы, на основании которых были совершены конкретные операции с отдельными контрагентами по Вашему счету (договоры и т.п.).
Также часто банки при запросе по 115-ФЗ запрашивают:
- уведомление о счете за рубежом при переводе денег на свой счет в другую страну (особенно БКС этим славится – просит практически всегда).
- выписки с тех банковских счетов, с которых было осуществлено зачисление на счет, либо наоборот со счета, на который ушли деньги (Тинькофф и Райффайзенбанк периодически просят и ранее чаще всех Уралсиб просил).
- источник происхождения денежных средств займодавца (если деньги были переведены по договору займа).
- скриншоты с криптобиржи, подтверждение принадлежности аккаунта на бирже владельцу счета. Сбербанк иногда просит отчет PNL.
- цели займа (в случае предоставления договора займа), обоснование связи с займодавцем (почему человек доверил вам крупную сумму денег), официальные доходы, с которых вы планируете возвращать заем.
- цели перевода денег за рубеж.
- и т.д. Список можно продолжать бесконечно. Например, Райффайзенбанк при продаже недвижимости периодически просит предоставить подтверждение о зачислении денег и подтверждение, где деньги хранились все время с момента продажи.
В целом у каждого банка своя политика, поэтому сказать, что есть универсальный порядок действий «на все случаи жизни» при получении запроса по 115-ФЗ нельзя.
Более того, одни и те же аргументы, одни и те же позиции в разных банках могут приводить к разным результатам, и более того, одна и та же позиция в одном и том же банке также может приводить к разным результатам.
Сразу поясню, что запросы банки присылают не по своей воле. Они вынуждены это делать, так как это требование ЦБ – проверять операции клиентов.
Сами банки в результате блокировок по 115-ФЗ теряют клиентов и как следствие деньги, формально «блочить» всех подряд им невыгодно (хотя из общения со многими банками по 115-ФЗ у Вас может сложиться другое впечатление – часто кажется банк вообще не смотрит документы и не хочет ни во что вникать, а в отдельных банках ответ после предоставления документов приходится ждать неделями).
Выглядит все следующим образом:
— ЦБ РФ разработал критерии, ориентируясь на которые банки должны проверять своих клиентов. Формально некоторые из этих рекомендаций есть в открытом виде (например, Методические рекомендации Банка России от 6 сентября 2021 г. № 16-МР «О повышении внимания кредитных организаций к отдельным операциям клиентов — физических лиц»), но объективно то, что есть в открытом виде и то, как банки проверяют своих клиентов на практике – совершенно разные вещи.
На практике мы видим совершенно другую картину – клиенты, которые не выполняют данные Методические рекомендации могут спокойно работать годами, а клиенты, которые их выполняют могут легко получить блокировку, на практике в банках работают совершенно другие параметры, причем в каждом банке они отличаются.
— на основании этих критериев банки разработали свой собственный софт (роботов), который в автоматическом режиме отслеживает подозрительные операции. Алгоритмы роботов в разных банках во многом похожи, но есть и существенные отличия.
— в случае, если Вы попадаете под мониторинг банка (система распознает Ваши операции как подозрительные), то Вы получаете запрос по 115-ФЗ. На этом этапе чаще всего это типовой запрос из банка.
— Вы готовите пояснения для банка, предоставляете документы.
— далее Ваши пояснения и документы смотрит уже живой человек, который может принять одно из следующих решений:
- Установить ограничения по Вашему счету (либо если они уже были, то оставить их в силе). Часто при этом Вам рекомендуют закрыть счет.
- Не устанавливать ограничения по счету (либо снять их, если они ранее были установлены в момент направления Вам запроса).
- Запросить дополнительные пояснения и документы.
Это то, как этот процесс должен выглядеть в нормальном виде, на практике не всегда все так просто – иногда отдельные банки выдают запрос только лично в офисе, иногда приходится по 5 раз ходить в банк под рассказы сотрудников «запроса никакого нет, мы просто хотим, чтобы Вы закрыли счет», по итогу с 5-го раза выясняется, что запрос все таки был, просто менеджер банка все это время его не видел.
Также бывают истории, когда вы все предоставили в банк, а банк потом неделями рассматривает Ваши документы. Поэтому хоть процедура технически выглядит несложной, но на практике часто возникает много «подводных камней».
В интернете много информации формата «Вас внесут в черный список ЦБ и больше ни один банк Вам не откроет счет», «банк удержит штраф (комиссию) 20% при закрытии счета». Также часто можно встретить отзывы людей, которые пишут о том, что им заблокировали счет в одном банке, а потом им отказывали в открытии счета в других банках.
3.1. На самом деле примерно с 2018 г. у нас с клиентами не было ни единого случая, чтобы после блокировки счета в одном банке мы столкнулись автоматически с проблемами в других банках.
До 2018 г. такие случаи действительно были и действительно после блокировки счета в одном банке бывали проблемы с открытием счета в другом банке. Сейчас по физическим лицам у нас таких проблем нет. Такие проблемы периодически возникают по счетам ИП/ООО, но и то это скорее исключение из правил.
3.2. Что касается штрафов – ранее действительно некоторые банки при закрытии счета по 115-ФЗ удерживали комиссии при переводе денег до 20% от суммы операции. Сейчас такого практически нет, поскольку суды признали такую практику банков незаконной (см, например, Определение Верховного суда РФ № 309-ЭС20-22963 от 15 февраля 2021 г. по делу №А60-59887/2019).
В 2022 г. у нас был всего один такой случай «штрафа» в декабре в МТС банке, а именно с моего клиента удержали «штраф» 1,5% при закрытии счета. Довольно странная ситуация (давно такого не было), но сумма не такая большая, поэтому куда-то жаловаться мы не стали.
Поэтому терять сон из-за того, что банк запросил документы и/или принял отрицательное решение по итогам рассмотрения документов я бы не стал.
Реальные последствия блокировки счета банком по 115-ФЗ при p2p торговле криптовалютой / арбитраже:
- испорченные отношения с конкретным банком. Причем достаточно случаев, когда спустя время нам с клиентами удавалось восстановить отношения с банком (обычно для этого требовалось заново предоставить документы и обоснование в банк).
- риски передачи банком информации в налоговую при блокировке по 115-ФЗ. Сразу поясню, что за все время у меня лично с моими клиентами было только 6 случаев, когда после блокировки счета Тинькофф передавал («сливал») информацию в налоговую. Все случаи были в 2022 г. До этого ни в одном банке подобных ситуаций у нас не было. В других банках не было и в 2022 г. То есть в любом случае сейчас это не какая-то повсеместная практика, однако я в любом случае рекомендую платить налоги, в этом случае не придется переживать по поводу того, передаст банк информацию в налоговую или нет.
Повторюсь, у каждого банка своя практика – Сбербанк, Тинькофф, Райффайзенбанк, Альфа-Банк, БКС и другие банки ведут себя по разному, поэтому каждый случай индивидуален. Поэтому мы рассмотрим только некий базовый вариант.
Порядок Ваших действий при получении запроса из банка по 115-ФЗ при операциях с криптовалютой должен быть следующий:
4.1. Прежде всего нужно определиться с позицией – какие документы предоставляем в банк, в чем заключается экономический смысл совершаемых операций.
Например, если продали криптовалюту на 30 млн руб., получили платежи от 50 физических лиц, не нужно рассказывать банку, что это «переводы от родственников» или займы – все будут понимать, что это неправда.
4.2. Составить письменные пояснения с обоснованием экономического смысла совершаемых операций. Пояснения должны быть максимально развернутыми. В случае, если специалисту банка будет что-либо непонятно, ему намного проще заблокировать Ваш счет, чем пытаться разобраться, поэтому важно максимально «разжевать» им всю информацию.
4.3. Собрать документы с биржи, а именно:
- При сделках на Binance нужно предоставить скриншоты ордеров, либо списка ордеров (зависит от ситуации и количества сделок), а также скриншот со страницы «Платеж» / «способы вывода для p2p» — это единственная страница на Binance, где будут указаны Ваши ФИО – для банка это подтверждение того, что аккаунт принадлежит Вам и Вы не дроп.
- При сделках на Garantex можно заказать официальную справку о верификации аккаунта, в которой Ваши ФИО будут указаны, плюс к справке будет идти выписка о совершенных операциях по аккаунту.
4.4. Собрать документы, подтверждающие источник происхождения денежных средств. В качестве подобных документов можно использовать:
- Справки 2 НДФЛ, декларации о доходах ИП (по УСН), декларации 3 НДФЛ, документы о продаже квартир или автомобилей (договор, акт, подтверждение факта регистрации и получения денежных средств).
- В отдельных случаях могут быть использованы те же самые доходы Ваших близких родственников.
- По поводу распространенного варианта «источник происхождения денежных средств – договор займа / договор дарения» — банками они принимаются далеко не всегда (заем должен выглядеть логичным — если Вы безработный, а в банк предоставляете документы о том, что совершенно сторонний человек занял Вам 50 млн руб., для банка это будет выглядеть очень сомнительно). Также желательно сразу предоставить документы о происхождении денежных средств у Вашего займодавца (то есть не просто некий «сосед Вася» занял 30 млн руб. непонятно откуда, а вот договор займа, вот документы об официальных доходах займодавца).
Рассчитывать на то, что Вы получите запрос по 115-ФЗ от банка, а в ответ предоставите нарисованный «договор займа» и банк тут же снимет ограничения не стоит.
С одной стороны практика у каждого банка своя, с другой стороны, в целом сейчас стало везде сложнее отбивать запросы.
Расскажу более подробно по наиболее популярным банкам:
- Сбербанк – за все время и до августа 2022 г. с ним практически не было проблем. Запросы поступали, но редко, а те, которые поступали, в большинстве случаев нами спокойно отбивались. В первой половине 2022 г. у нас с клиентами в Сбербанке не было ни одного случая блокировки – все отбили. С августа 2022 г. запросы стали приходить и довольно активно, начались случаи блокировки, а с ноября статистика еще ухудшилась – сейчас запросов не так много и приходят они в основном при больших оборотах, но все же при получении запроса отбить его достаточно сложно. Более того, стало много случаев, когда банк бесконечно что-то запрашивает по 1-2 месяца и не дает окончательного ответа.
- Тинькофф – тут ситуация интереснее. До декабря 2021 г. запросы документов приходили активно, но мы в большинстве случаев отбивали (статистика разблокировок на уровне 70-80%). С декабря 2021 г. в Тинькофф началась история «сходи к нотариусу и заверь кучу скринов с биржи у нотариуса». Однако при выполнении требования в большинстве случаев претензии банка удавалось снять. С марта 2022 г. Тинькофф резко начал блокировать за те же самые операции, за которые он ранее снимал разграничения, статистика рассмотрения запросов по 115-ФЗ резко ухудшилась. С тех пор ситуация за некоторыми исключениями так и держится. С одной стороны, случаи разблокировки все также есть, но они в основном происходят не у тех, кто занимается p2p торговлей или арбитражем криптовалюты, а у тех, кто просто периодически покупал или продавал криптовалюту (то есть у кого нет активной торговли криптовалютой), но и то статистика разблокировок не очень хорошая.
Запросы у Тинькофф с середины осени и до текущего момента выглядит примерно одинаково:
Сложность в том, что мягко говоря не всегда (если не наоборот) полное раскрытие схемы арбитража с предоставлением всех подтверждающих документов влечет за собой отрицательный результат (зачем запрашивать все это если даже при предоставлении документов клиент чаще всего получает блок?):
В последнем скрине мы с клиентом в октябре 2022 г. получали запрос от Тинькофф по 115-ФЗ. Раскрыли всю схему арбитража через Грузию, предоставили все подтверждающие документы. Тинькофф принял положительное решение — разрешил спокойно работать дальше.
После этого в феврале 2023 г. получаем повторный запрос, даем тот же самый ответ, те же самые документы (ничего не поменялось — та же схема арбитража), получаем блок. Далее клиент пишет «снимите ограничения, я не буду больше совершать операций с криптой», а в ответ получает стандартную отписку с просьбой предоставить то же самое, что мы уже предоставляли.
- Райффайзенбанк – в течение всего периода (активно в криптоиндустрии он стал использоваться в мае-июне 2022 г. с развитием международного криптоарбитража USDT) довольно отрицательно относится к криптовалюте. За все время при рассказе банку мол «я занимаюсь криптоарбитражем» у нас был всего один случай разблокировки (декабрь 2022 г). При получении p2p переводов сразу на Райффайзенбанк запросы приходят достаточно быстро.
Также у Райффайзенбанка повышенное внимание к внесенным наличным денежным средствам. В Райфе и ряде других банков есть такое понятие как «Cash compliance» — контроль за вносимыми наличными деньгами, хоть через кассу, хоть через банкомат.
— если Вы пополняете наличные в банке, у которого нет Cash compliance, то отдельный вопрос «откуда наличные» Вы не получите — Вы можете получить только общий запрос по 115-ФЗ по совокупности операций.
— если Вы пополняете наличные в банке, в котором есть Cash compliance, то у Вас при внесении даже небольшой суммы наличных могут запросить источник конкретно этой суммы (то есть это не полноценный запрос по 115-ФЗ, а проверка источника происхождения конкретной суммы наличных).
Как правильно обменять криптовалюту на рубли. Пошаговая инструкция

Существует много вариантов по выводу криптовалюты и обмена ее на фиатные деньги. Это можно сделать с помощью обменников, напрямую с бирж, за наличные при личной встрече и другими способами. Рассказываем подробно про каждый из них, про возможные риски и комиссии и объясняем, нужно ли платить налоги и как это сделать.
Наиболее популярный способ вывода криптовалюты — это обменники. Специальные сервисы позволяют продать криптовалюту, а затем отправить деньги на банковскую карту, платежную систему вроде PayPal и другие.
Пошагово это выглядит так:
- выбирается обменник;
- указывается криптовалюта и объем, который нужно вывести;
- в ответ обменник определяет получаемую сумму, например, в рублях, а также указывает адрес, на который нужно отправить монеты;
- пользователь переводит монеты по указанному адресу. В некоторых случаях после этого на сайте обменника необходимо нажать кнопку «оплатил». Если этого не сделать, деньги не будут перечислены;
- когда криптовалюта поступит на адрес обменника, его сотрудники обработают транзакцию и переведут на счет пользователя средства.
Важно! При использовании обменника нужно переводить именно то количество монет, которое было оговорено в сделке. Иначе можно потерять средства, поскольку сервис не распознает перевод
Обычно процесс занимает около 10-15 минут, иногда быстрее. Если прошло больше времени, стоить обратиться в техподдержку сервиса и выяснить, в чем причина задержки. Причины бывают разные. Например:
- Задержка может произойти из-за загруженности сети криптовалюты, в таких случаях транзакции подтверждаются медленно;
- В случае ошибки в данных при заполнении заявки криптовалюта, скорее всего, будет безвозвратно утеряна.
Величина комиссий в среднем составляет от 1% до 10%, в редких случаях — значительно превышает это значение. Размер сборов зависит:
- от криптовалюты, которую выводит пользователь;
- от ее запасов у сервиса;
- от способов вывода и других факторов.
Помимо комиссий самого обменника часть сборов придется на внешние платежные системы, например, такие как Яндекс.деньги. Затем комиссия будет взиматься за вывод средств на банковскую карту. Это необходимо учитывать.
Существуют специальные агрегаторы, которые помогают пользователям в подборе обменников. На таких сервисах можно отфильтровать сервисы по способам вывода, по ценам, по отзывам клиентов и прочим параметрам.
Важно помнить, что всегда есть риск нарваться на мошенников. Это может быть фишинговый сайт, копирующий интерфейс реальной площадки, или обменник, который изначально создавался с целью обмана. Поэтому при использовании незнакомого сервиса необходимо быть осторожным, желательно попробовать с небольшой суммы. Однако стоит учитывать и тот факт, что злоумышленники могут пропустить небольшую транзакцию и заморозить крупную.

Другой популярный способ покупки и продажи криптовалюты — биржи. Многие торговые площадки сейчас имеют функцию прямого вывода средств на банковскую карту. Это удобно и чаще всего безопасно, однако комиссии могут быть выше, чем у обменников.
При обналичивании криптовалюты торговая площадка переводит средства стороннему сервису, а тот уже перечисляет деньги пользователю. В таком случае он платит сразу двойную комиссию, суммарная величина которой может достигать 4-5%. Необходимо всегда проверять условия вывода, прежде чем предпринимать какие-то действия.
При выводе криптовалюты следует учитывать риск, что ее курс может стремительно упасть. Например, 22 июня цена биткоина впервые с января текущего года падала ниже $29 тыс. Безопаснее снимать средства в стейблкоинах — это криптовалюты, курс которых привязан, например, к доллару. Самая известная из таких — токен Tether USDT.
Для предотвращения потерь из-за резкого падения курса существует функция его заморозки. Некоторые сервисы при заключении сделки позволяют временно зафиксировать цену, по которой будет продана криптовалюта. Как правило, на 15 минут. Однако за эту опцию может взиматься дополнительная комиссия.
Обналичить криптовалюту также можно с помощью криптоматов — это аналог банкоматов. У каждого из них есть свой цифровой адрес. Пользователь может перевести на него средства и таким образом обналичить биткоин и несколько других популярных монет.
Однако криптоматы имеют свои недостатки:
- Высокие комиссии, зачастую превышающие 5%;
- Низкая распространенность. По данным cryptocoinmap.ru в Москве их только 7 штук;
- Риск воспользоваться мошенническим устройством.
Еще один рискованный способ обменять криптовалюту — сделка за наличные. Например, при встрече перевести цифровые активы и получить деньги. Важно, что такие операции можно проводить только с хорошо знакомыми людьми, которым вы доверяете. Иначе существует риск не только потерять средства, но и подвергнуть свою жизнь опасности.
Существует множество способов обмана. Партнер может рассчитаться по неверному курсу, пропасть при получении криптовалюты, присвоить ее себе, сославшись на техническую ошибку, попросту ограбить.
Безопасный способ заключить сделку с другим человеком без посредников — это p2p-площадки. Самой популярной из них является LocalBitcoins. Сервис является гарантом того, что его клиенты не обманут друг друга.
Главные минусы вывода средств через LocalBitcoins:
- Цена указывается без комиссии, которую возьмет банк или система за перевод;
- Из-за низкой популярности p2p-сервисов на них меньше предложений о продаже или покупке.
Другой нестандартный способ обмена криптовалюты на фиат — через Telegram-ботов. Они позволяют купить и продать биткоин и другие монеты, а также хранить их на кошельке, привязанном к Telegram-аккаунту.
Этот вариант крайне рискован. Пользователь доверяет свои деньги совершенно незнакомому человеку, с которым почти наверняка не получится выйти на контакт, если что-то пойдет не так.

Сделки с криптовалютой не всегда, но могут приносить доход. В связи с этим пользователь должен заплатить налог с совершенных операций. Его величина составляет 13%, рассказал член Комиссии по правовому обеспечению цифровой экономики Московского отделения Ассоциации юристов России Юрий Брисов.
«Физические лица платят налог на доход. Налог от продажи имущества в России — 13%. Гражданин должен вычесть из суммы в рублях, полученной в результате «обналичивания» криптовалюты, сумму в рублях, которую он потратил на приобретение криптовалюты. С полученной разницы следует заплатить 13%», — сообщил эксперт.
Он добавил, что к форме НДФЛ-3, подаваемой в налоговую следует приложить распечатки из кошельков, подтверждающие образование дохода. Однако такого требования нет, и декларацию можно подать, просто указав сумму дохода. Доход физических лиц от продажи криптовалюты за вычетом расходов на ее покупку облагается НДФЛ по ставке 13%.
«Для уплаты налога нужно подать налоговую декларацию по форме 3-НДФЛ в налоговый орган по месту своего учета лично, по почте, через МФЦ или в личном кабинете на сайте ФНС России, и уплатить НДФЛ. Налоговые органы могут провести камеральную проверку декларации и запросить дополнительные документы и объяснения. Декларацию о доходах за 2020 год нужно было подать до 30 апреля, при подаче ее сейчас начислят штраф, причем он будет увеличиваться с каждым месяцем просрочки. А вот уплатить по такой декларации налог пока можно безболезненно, если успеть до 15 июля.», — объяснил Дмитрий Кириллов, старший юрист налоговой практики Bryan Cave Leighton Paisner (Russia) LLP, преподаватель Moscow Digital School.
Обналичивание криптовалюты частями и блокировка банковских карт

Брисов объяснил, что при обналичивании криптовалюты не стоит разделять ее на маленькие суммы. Это не помешает банку проверить транзакцию, если он посчитает ее подозрительной. Более того, деление одного платежа на несколько мелких в международной практике воспринимается как недобросовестная практика и всегда вызывает вопросы у службы мониторинга. Поэтому любые «хитрые» схемы могут навлечь на их исполнителя гнев не только банка, но и правоохранительных органов.
«Опытные участники криптооборота знают, что в банках установлены «флажки» на определенные суммы, поэтому часто советуют «дробить» платежи на суммы до 50 или 30 тысяч рублей. Законом такие ограничения на суммы не предусмотрены и банки могут проверять любую подозрительную транзакцию даже на 1 рубль… Не рекомендуется заниматься «дроблением», нужно просто указывать законное основание для перевода, сохранять подтверждения транзакций и своевременно оплачивать налог. Таким образом, при действующем законодательстве криптовалютная деятельность не должна принести проблем», — поделился Брисов.
Ефим Казанцев, к.ю.н., эксперт Moscow Digital School, добавил, что банк может заблокировать средства, если операция по обналичиванию криптовалюты покажется ему подозрительной. Это предусмотрено федеральным законом 115-ФЗ «О противодействии легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма».

Есть как минимум шесть способов вывода криптовалюты. Самый популярный способ — через обменники. Агрегаторы помогут подобрать сервис с самым выгодным курсом и предоставят возможность для работы с огромным количеством платежных систем. Но есть риск воспользоваться услугами мошенников и потерять деньги.
Самый удобный способ вывода средства — через биржи. Однако не все торговые площадки имеют такую опцию. Плюс к этому за снятие криптовалюты может взиматься дополнительная комиссия, если транзакция происходит через сторонние сервисы.
По закону гражданин РФ должен платить налог при обналичивании криптовалюты. Серые схемы, например, уклонение от этого путем дробления суммы вывода на части, могут привести к блокировке карты. Такие операции распознаются банками, как подозрительные.
КАК ИЗБЕЖАТЬ БЛОКИРОВКУ КАРТ В P2P ТОРГОВЛЕ КРИПТОВАЛЮТЫ ? TINKOFF
Каждый кто начал заниматься P2P торговлей криптовалюты задается вопросом о блокировке или заморозке банковских карт.
Но карты — это инструмент, можно назвать его расходным. Рано или поздно вы можете столкнуться с блокировкой, но боятся этого совсем не стоит, ведь банков много, а ты один 🤪

Есть множество теорий по работе с картам, существуют даже методички и стратегии по использованию и ‘прогреву’ карт.
Можно много размышлять, я буду говорить то, что знаю лично сам.
В любом ТГ чате вам скажут, даже будут кричать о том, что нужно ‘прогревать’ карты.
Есть ли в этом смысл ?
Но это никаким образом вас не защитит от блокировки, возможно, лишь увеличит срок ее использовании. За вашими операциями по картам следят не работники банка, а система с четко прописанным алгоритмом отслеживания транзакций и подозрительных операций.
Давайте поясню, что если вы залетаете со 100.000 тысячами русских рублей, сделав круг и получив профит +2.500₽ , оборот денежных средств по вашей карте составить 202.500 русских рублей.
Чтобы профит казался пожирнее, вы захотите делать 3 круга в день, а это 607.500 русских рублей.
Напрягаем мозг и вычисляем оборот за месяц 607.500*30дн. — 18.225.000 русских рублей.
С таким оборотом ваша карта отлетит в течении 2 недель.
Поэтому хочешь грей ее, хочешь не грей, но иди в банк и открывай другую карту, куда будешь выводить остаток средств с заболоченной карты.

На данным момент самой популярной платежной системой на P2P площадках является Тинькофф, в этой статье сделаем акцент на этот банк.
С началом нового 2022 года — Тиньков стал бешеным. Заморозку можно словить и спустя несколько дней после начала использования. Ни смотря на то, что имеешь и другие продукты этого чудесного банка (Premium карты/подписки, инвестиционные, расчетные счета ИП и даже кредиты).
А ведь когда-то Тинек был таким 😥

А что тогда делать, спросишь ты у меня ?
Делай карты на родственников, друзей, знакомых. Если с родственниками все проще, то знакомых надо ‘подогреть’.
5.000 тысяч русских рублей отлично согреют знакомого.
Где искать дропов-подробно напишу в ТГ-канале.
При использовании дропа — карта должна быть у вас на руках, личный кабинет тоже должен быть только под вашим личным контролем.
-смените номер телефона, на который привязан мобильный банк/личный кабинет
-смените электронную почту,
-поменяйте пароль для входа в мобильный банк
-смените ПИН-код карты
-обязательно знайте кодовое слово слово, которое указывается при оформлении карты. При каждом звонке с какой-либо просьбой, вас будут просить назвать кодовое слово.
-в мобильном банке посмотрите паспортные данные человека, место работы, предыдущие места работы. Их так же могут спрашивать при разговоре с оператором. Даже были вопросы о месте встречи с курьером, который передавал карту (город и улица)
-можете подключить Premium-подписку без перевыпуска металлической карты, 30 дней бесплатно, далее 2к в мес. (сомневаюсь, что карта проживет 30дн.)

В случае с Тиньком они не блокируют карту, а режут все лимиты под 0 (переводы, снятие наличных, покупки), просят расторгнуть с ними договор и закрыть счет.

Остаток денежных средств вы можете вывести без проблем на счет в другом банке, но ТОЛЬКО НА ФИО ВЛАДЕЛЬЦА, КОТОРОГО БЛОКИРУЮТ.
Поэтому просите знакомого, при оформлении карты Тинька, оформить любую другую карту стороннего банка, которым он не пользуется (Альфа, ВТБ, Райфайзен и тд). На нее будете выводить остаток с заблокированной карты.


Реже могут возникнуть основания для 115ФЗ. Перечень документов там космический. 🚀
Если даже и соберете какую-то часть из них, то никто вам ничего не разблокирует.
С выводом остатка средств так же не возникнет проблем.
Не используйте карту исключительно для переводов. Совершайте хотя бы банальные покупки, выпейте кофе, заправьте машину, прокатитесь в метро, создайте вид использования карты живым человеком в повседневных нуждах. Об этом более подробно вам расскажут эксперты в ‘методичках по прогреву карт’.
Если на P2P площадках встали на продажу от 50.000-100.000 рублей, то ставьте нормальные лимиты от 5-10к, уменьшайте кол-во контрагентов.
ИЗБЕЖАТЬ БЛОКИРОВКУ КАРТ В P2P ТОРГОВЛЕ невозможно, но можно снизить риски и продлить срок действия карты, при грамотном использовании.
Психологически будь готов к тому, что в какой-то момент, при проведении операции, она будет приостановлена.
Не отчаивайся, как я сказал в самом начале ‘БАНКОВ МНОГО, А ТЫ ОДИН’. Пользуйся ими, ищи дропов, ищи другие варианты.
Дочитал до конца — поставь 🔥
Сегодня хотел купить usdt через p2p на сумму 15 к руб., я каждый месяц делаю переводы на суммы 10-50 к руб и проблем не было, а сегодня тупо заблокировали сбербанк онлайн, позвонили со службы безопасности, задавали много неудобных вопросов, на которые я с трудом находил ответы (ну не скажу же я что крипту покупал). В процессе беседы сказали, что человек, которому я переводил имеет низкий уровень доверия со стороны банка и на него часто поступают жалобы. Хотя я на платформе p2p частенько на него попадаю, очень оперативно работает и давно. Так что прогрев карт не имеет смысла, лучше переводить новичкам, которые провели мало транзакций. Завтра пойду в банк писать заявление, что бы разблокировали. Безобразие.
А чего рейтинг в минуса увели. ТС интересно расписал всё
А-Банк: ошибочный перевод 10000 рублей или мошенничество?
Рано утром 5 октября, я по обыкновению проверила в смартфоне сообщения. Вижу уведомление, что мне на счёт в А-Банке пришло 10000 (десять тысяч) рублей, а я такой суммы ни от кого не ждала. Смотрю сведения об отправителе, а там филиал А-Банка в Новосибирске и больше никаких сведений. Неизвестный мне отправитель.
Мысль о том, что мне повезло и это какой-то Приз – пролетела в голове, но тут же растаяла, а на её место встал вопрос – что делать? Муж посмотрел в Интернете, а там многочисленные описания схем мошенничества именно с переводом 10000 рублей и последующей просьбой перевести их частному лицу, а отправитель потом заявляет требование о возврате ошибочного перевода, таким образом мошенники получают два перевода по 10000 рублей.
Решила зайти в офис А-Банка на ул. К*пылова, 66 и всё выяснить, благо он находится по пути. И вот захожу я в офис и обращаюсь к девушке, сидящей за столиком: «Мне пришёл ошибочный перевод. Я боюсь, что это мошенники. Что мне делать?». Девушка осведомилась есть ли у меня приложение и предложила в нём посмотреть от кого этот перевод. Я сказала, что смотрела, но от кого перевод выяснить там не получается. Девушка попросила показать ей как это выглядит в приложении и посмотрев согласилась, что ничего не понятно. Видимо инструкции на такую ситуацию у них нет.
Дальше меня послали звонить на «горячую линию» А-Банка, подсказав как от робота попасть к оператору. Звоню, обхожу атаку робота с ответами и предложениями мне в данный момент не актуальными, а когда наконец-то мне ответил оператор-девушка – то первая реакция на мою проблему была: «А я бы на вашем месте не расстроилась, если бы мне так чужие деньги пришли! Ха-ха.». Я ей про мошенников, а она мне советует воспользоваться чужими деньгами. Полная некомпетентность. А затем меня мурыжили минут двадцать – висела на линии и слушала «Армстронга» (хорошо хоть его). В итоге уже следующий «специалист» попросил ещё времени и обещал перезвонить.
Мне перезвонили минут через двадцать и «специалист» сообщил, что перевод сделан юрлицом и он сказал название предприятия, типа «Пр*мсвязь» (точно не помню). Я спросила, что мне делать – ответ: «Вам надо было обратиться в офис и там бы всё выяснили и решили». Я ему говорю, что как раз из офиса меня и послали звонить им на «горячую линию». Он похмыкал и снова повторил, что надо в офис обращаться и отключился. Что? ЧТО? ЧТО.
В итоге, вечером начитавшись разных примеров про схемы мошенников – я понимаю, что возможно тоже попала в подобную ситуацию. Позже мне в приложение А-Банка пришло уведомление о переводе 1-го рубя на счёт с текстом: «Вам был сделан ошибочный перевод. Свяжитесь по номеру 89ХХХХХХХХХХ». Сообщение было от частного лица с фамилией, именем и отчеством – то есть уже от физлица и номер телефона на пару цифр отличается от моего, что было подозрительно. Я тут же написала этому человеку СМС-сообщение, что уже посетила сегодня офис банка и поставила в известность об ошибочном переводе и о своём согласии вернуть эти деньги отправителю ошибочного перевода, но возврат пусть делает банк после официального запроса от отправителя (юрлица). Тут же это физлицо (мужчина) мне перезвонил и милым голосом стал настойчиво просить перевести ему деньги сейчас на его счёт. Я ему сказала, что сама ничего переводить не буду и все операции только через банк, а его деньги я не собираюсь тратить.
После разговора я ещё больше стала подозревать, что это мошенническая схема, т.к. полностью соответствует описанию в Интернете, даже сумма 10000 рублей соответствует – я оправлю деньги физлицу, а потом отправитель (юрлицо) потребует возврат. Таким образом я сделаю перевод два раза по 10000 рублей, а это уже 20000 рублей. Чистый доход мошенников 10000 рублей.
Я решила перезвонить на «горячую линию» А-Банка, чтобы уведомить о ситуации и услышать их совет, что делать мне дальше. Снова пробившись через робота-преграду и услышав оператора, говорю: «Мне поступил ошибочный перевод на 10000 рублей от юрлица и пришло сообщение от физического лица с просьбой вернуть ему деньги – могу назвать вам его данные, и можно ли выяснить не мошенник ли это». Оператор мне пообещал разобраться, создал запрос, и сказал ждать в течение пяти дней.
На всякий случай мы с мужем составили письменное заявление в А-Банк с описанием ситуации, ФИО и номера телефона физлица, требующего сделать ему перевод и, что я не препятствую возврату 10000 рублей отправителю (юрлицу). В заявлении я указала на то, что схема уж очень похожа на мошенников.
На следующий день, в пятницу 6 октября, мы понесли письменное заявление в офис А-Банка на К*пылова, 66. Опять непонимание ситуации (зачем пришли?). Некомпетентность сотрудников просто поражает – снова совет перевести деньги физлицу, который требует сделать перевод ему. Я объяснила, что подозреваю мошенническую схему. Никого это не заинтересовало. Где безопасность А-Банка? Их не интересуют мошенники, которые обкрадывают их клиентов?
Я потребовала поставить на письменном заявлении печать и подпись менеджера, но никто не хотел этого делать. Наконец пришёл некий мужчина в чёрном костюме, с полномочиями, поставил печать и подпись. Заявление у меня взяли, пообещав переправить в головной офис на «В*лётке» во вторник (через 4 дня), как только у них будет такая возможность. Улиткой, что ли отправят? Сканера и электронной почты нет?
Я снова поинтересовалась: «У вас зафиксировано моё согласие на возврат ошибочного перевода?». Да, да, да и девушка ещё раз пообещала моё заявление отправить в головной офис. Я снова сказала, что опасаюсь сама делать перевод так как возможно это схема мошенников и поэтому прошу банк мне в этой ситуации помочь. Девушка согласилась, что я права, что не хочу делать перевод сама, но спустя буквально полчаса (которые нам пришлось потратить на ожидание очередной попытки проверить от кого же мне пришел перевод), она вернулась и сказала: «Действительно перевод от юрлица и может Вы САМИ ему и вернёте эти деньги?». Причём, на тот момент ещё не поступил запрос на возврат денежных средств от самого отправителя (юрлица), а была только попытка физлица убедить меня перевести 10000 рублей ему. Я сказала, что сама ничего переводить не буду и подожду, когда в банк придёт запрос от отправителя (юрлица) и банк спокойно эти деньги ему вернёт, т.к. у банка есть моё согласие на возврат в письменном виде.
Придя домой, я оправила по электронной почте скан-копию своего письменного заявления по электронной почте в А-Банк. На всякий случай.
Прошло дня четыре и в приложении мне приходят уведомления, что мои запросы обработаны, но ответы были СОВСЕМ НЕ О ТОМ – меня эти странные ответы робота из общих фраз совсем не устроили! В первом уведомлении предлагали ознакомиться с условиями кредитования и заказать выписку; а во втором сожалели, что со мной случилась такая и история и обещали разобраться, но при этом запрос мой уже числится закрытым! Что? ЧТО?! ЧТО.
Позже пришло сообщение с просьбой оценить ответы на мои запросы – я поставила 1-единицу, так как реального ответа на решение ситуации я не получила. Буквально сразу звонок из банка и вопрос: «Почему такая низкая оценка?». Я уже в который раз пересказываю свою ситуацию с ошибочным переводом мне 10000 рублей от юрлица и просьбой неизвестного мне физлица перевести эти деньги ему, а я хочу сделать возврат этих денег юрлицу и подала письменное заявление в офис банка. Девушка обещала разобраться. Ну, ну…
Перезвонили из банка на следующий день и… СНОВА посоветовали САМОЙ возвращать деньги отправителю (на деревню дедушке?), а то, что я опасаюсь, что это мошенники – осталось без внимания! Я решила, что никуда сама переводить ничего не буду, а дождусь, когда отправитель (юрлицо) запросит возврат ошибочного перевода 10000 рублей у банка.
И вот вчера 17 октября мне снова звонит сотрудник-девушка из А-Банка и сообщает, что отправитель (юрлицо) обратился в банк с запросом о возврате ошибочного перевода и мне теперь надо идти в офис и дать согласие на возврат. ОПЯТЬ? Я говорю, что уже ходила и согласие давала и даже письменное заявление там оставила, а в ответ: «Я вас только уведомляю о том, что запрос поступил». Как об стенку горох. И ничего она не знает о моём письменном согласии на возврат ошибочного перевода юрлицу.
И снова мы идём в офис А-Банка на ул. К*пылова, 66. Я сразу показала моё заявление с печатью и подписью менеджера банка от 6 октября и сказала, что мне позвонили из банка о получении запроса от отправителя (юрлица) с требованием возврата ошибочного перевода и сказали, что нужно прийти в офис банка и дать согласие на возврат 10000 рублей. В этот раз к нам позвали Главную – я повторила свою историю, и она, взяв наш экземпляр заявления с печатью, скрылась где-то в недрах офиса.
Прошло минут двадцать и она, вернувшись, говорит: «Запроса от отправителя о возврате я не нашла. Перевод был по СБП (Система Быстрых Платежей), и Вы должны САМИ вернуть эти деньги тому человеку, который вам написал.». Что? ЧТО?! ЧТО. То есть я должна САМА перевести 10000 рублей физлицу, поступившие мне от юрлица, а потом по запросу юрлица ещё раз вернуть 10000 рублей?! Как раз такая мошенническая схема описана в Интернете и там предостерегают от таких действий!
Я уже в который раз говорю, что не буду сама делать возврат ошибочного перевода, тем более неизвестному мне физлицу, и прошу банк вернуть эти средства отправителю (юрлицу) по запросу о возврате 10000 рублей. Главная, взяв наше заявление, снова удалилась сказав, что пойдёт разбираться. Прошло снова минут двадцать и от сидения в офисе мы уже начали потихоньку звереть. Они САМИ позвонили, сказали, что есть запрос на возврат 10000 рублей от отправителя (юрлица) и САМИ не могут его найти. Что происходит?
При следующем своем появлении Главная сказала, что сейчас составит обращение в банк и там должны во всем разобраться и снова ушла. Прошло ещё почти полчаса! Пришла, показала запрос в 5-ть строчек о помощи в возврате ошибочного перевода отправителю (юрлицу). ВСЁ! Чем могла – помогла. Взяв контакты Главной, мы наконец-то вышли на улицу.
В общей сложности в этом офисе банка с разбирательством по моему вопросу мы потратили больше часа! На данный момент создано новое обращение в банк. 10000 рублей пока у меня.
Вопрос к руководству А-Банка: «Почему ВСЕ сотрудники банка советуют мне САМОЙ сделать перевод постороннему физлицу ошибочно переведённых мне 10000 рублей вместо возврата отправителю (юрлицу)? У них, что нет инструкции на этот счёт? А если это мошенники?».
Жду, что будет дальше!
Красноярск октябрь 2023
Ретрофутуризм курса доллара
Есть у меня извращённое хобби – смотреть чего Эксперты с большой буквы «Э» прогнозировали по курсу доллара некоторое время назад, за полгода до сейчас, например. И в этом плане март 2023, конечно, был урожайным. Однако среди прочих сдержанно-оптимистичных прогнозов особенно там выделялся один, сделанный 1 марта. Сделал его некий Антон Прокудин, главный макроэкономист компании «Ингосстрах-Инвестиции», и выделялся на общем фоне он сдержанным пессимизмом.

Если в двух словах, то он обещал нам 100 рублей за доллар к концу 2023, с последующим ростом курса грязной зелёной бумажки. Потом небольшой период укрепления, и-и-и… снова вверх.
В марте 2023 года вышло много ответных прогнозов на этот прогноз. Курс доллара на тот момент был 75 рублей за штуку, и прочие эксперты разве что пальцем у виска не крутили, когда им говорили про 100 до конца года. Но вращение пальца у виска в их комментариях явно подразумевалось. Вот лишь некоторые из них.
Михаил Васильев, главный аналитик «Совкомбанка»:
«Мы считаем указанный сценарий мало реалистичным… нам ближе позиция Минфина, который примерно оценивает курс рубля к доллару на уровне 60 рублей при цене нефти Urals в $100 за баррель и 84 рубля за доллар при цене Urals $30… В свои прогнозы на 2024 год мы закладываем среднегодовой курс доллара на уровне 78 рублей. В 2025 году ожидаем средний курс около 80 рублей».
Наталья Мильчакова, ведущий аналитик «Freedom Finance Global»:
«Мы ожидаем, что в текущем году курс рубля к доллару, даже при самом неблагоприятном сценарии, не опустится ниже 80 рублей, до конца марта курс доллара не превысит 76 рублей. А в 2024-2025 годах рубль может колебаться в рамках 70-80 рублей за доллар, оставаясь на уровне, комфортном для госбюджета и экспортёров».
Александр Разуваев, член наблюдательного совета Гильдии финансовых аналитиков и риск-менеджеров:
«Думаю, что данный сценарий исключен и этим летом мы увидим 65 рублей за доллар… Такие прогнозы о резком обвале рубля рассчитаны на недалёких и не очень грамотных людей».
Дмитрий Полевой, директор по инвестициям «Локо-Инвест»:
«Совершенно очевидно, что при устойчивом ослаблении рубля импорт будет сокращаться, и это сбалансирует торговый баланс. Совершенно очевидно, что импорт при курсе 100+ станет совершенно запретительным и для населения, и для бизнеса… Можно лишь согласиться с тем, что рубль в будущем ждёт постепенное ослабление, но вряд ли в обозримой перспективе мы увидим уровни выше 90-100»
Михаил Беляев, кандидат экономических наук, финансовый аналитик:
«Чтобы сбылся прогноз о курсе в 100 рублей за доллар, российская экономика должна рухнуть по отношению к американской».
Ну и так далее и тому подобное. В свою защиту Прокудин заявил, что валютная модель «Ингосстрах — Инвестиций» предугадала и девальвацию рубля, которая началась в 2014 году, и его укрепление в 2022 году. А ещё он напророчил нам 200 рублей за доллар в 2025.
И мне вот стало интересно, чего этот товарищ ещё прогнозировал, и я нашёл вот такой его прогноз из конца 2022 года, когда доллар стоил по 65:
«По его прогнозам, российский ЦБ начнет ужесточать денежно-кредитную политику в 2023 году. В первой половине года это будет не так заметно, поскольку показатели по инфляции будут восприниматься позитивной. На горизонте полугода доллар может вырасти до 80 рублей. Эту «подстройку» уже можно видеть на рынке «воочию в последние дни».
И угадайте-ка, сколько стоил доллар ровно через полгода, после этого прогноза?
Пам-пам, 80 рублей с копейками.
Ну и да, наш родной ЦБ в последние месяцы тут прям лютует с денежно-кредитной политикой, как и предсказывалось. Так что в вопросе «а что делать с долларом?» я бы пока прислушался к одному конкретному товарищу, и как минимум не торопился бы зарубежное бабло продавать, коли оно у вас есть. А коли нету… ну тут сами смотрите – я не эксперт, я не шарю.
Плюс — это спасибо.
Подпишись, если понравилось, постов у меня еще много.
Домашние инвесторы они такие

А точно ли льготная ипотека сделала недвижимость доступной?
Две недели назад я написал пост Ипотечный пузырь наконец-то заметили , который породил большую дискуссию. Дело в том, что в обществе сформировалось мнение о льготной ипотеке как о благе, придуманном исключительно в интересах людей. Считается, что в правительстве ночами не спали (сидели и о народе думали), решая — как же сделать так, чтобы народ заплатил поменьше денег за жильё? И наконец-то придумали — льготные программы по ипотеке!
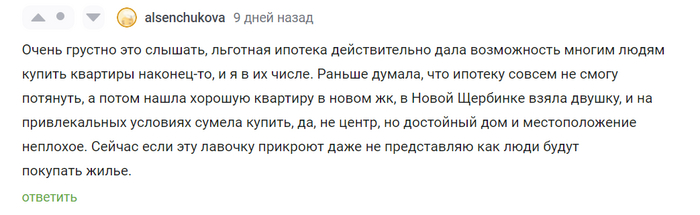
Типичный комментарий на этот счёт, таких предыдущий пост набрал десятки
Сейчас постараюсь донести свою мысль в более доступной форме. Расскажу, почему я думаю, что со льготной ипотекой что-то не так на нескольких примерах. Сразу сделаю ремарку:
Это моё личное мнение, и оно не является политическим лозунгом. Это мои личные расчёты, и они вполне могут отличаться от ваших в вашем конкретном примере — причём, как в одну, так и в другую сторону. Лучший способ взаимодействия с полученной информацией — это взять в руки калькулятор и рассчитать свой собственный пример.
В расчётах будут фигурировать две ставки по ипотеке:
Льготная. Есть самые разные соц. программы, но самыми популярными среди них является т.н. «семейная» со ставками от 6%* и «ипотека с господдержкой» со ставками около 8%*. Возьмём нечто среднее на уровне 7%. Льготные программы распространяются только на новостройки. Так что в расчете будем брать стоимость квадратного метра для новостроек.
Обычная. Сейчас ключевая ставка Банка России повышается, а вместе с ней дорожают и кредиты. Буквально этим летом при ключевой ставке 7,5-8,5% ипотека без льготы могла быть одобрена по ставке 10-12%, сейчас при высокой ключевой ставке есть предложения под 14,2%*. В расчете возьмем ставку в 2 раза выше льготной — 14%. По обычной ставке без льгот можно покупать вторичку, которая как правило сейчас дешевле. Так что в расчете будем брать стоимость квадратного метра для вторичного жилья.
* Ориентиры по ставкам по ипотеке брал отсюда.
Согласно статистике, первичка сейчас дороже вторички уже на 25%:
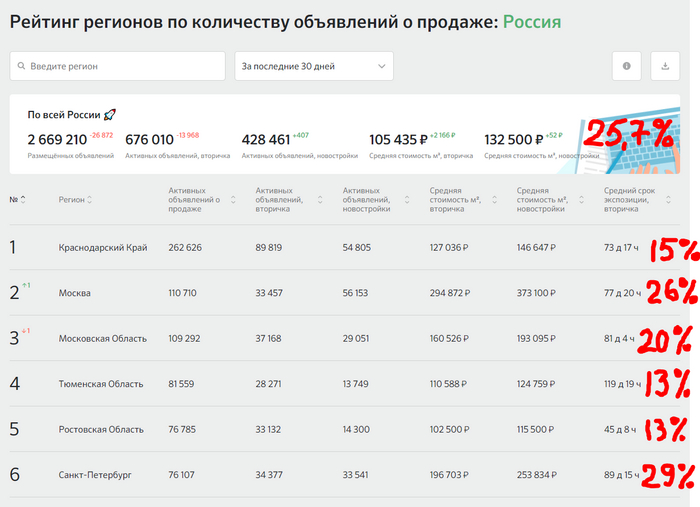
В регионах разница поменьше, в Москве и СПБ — побольше. Но для расчета возьмём средние 25%
(а вы помните, что можно рассчитать на своем конкретном примере для своего города, района и бюджета).
И сегодня разобраться в ипотечных тонкостях нам поможет Неукоснительный Степан.
Пример 1
Неукоснительному Степану удалось накопить всего 1 миллион рублей на первоначальный взнос. И это всего 20% от стоимости новенькой студии. Степан идёт брать льготную ипотеку на 10 лет:
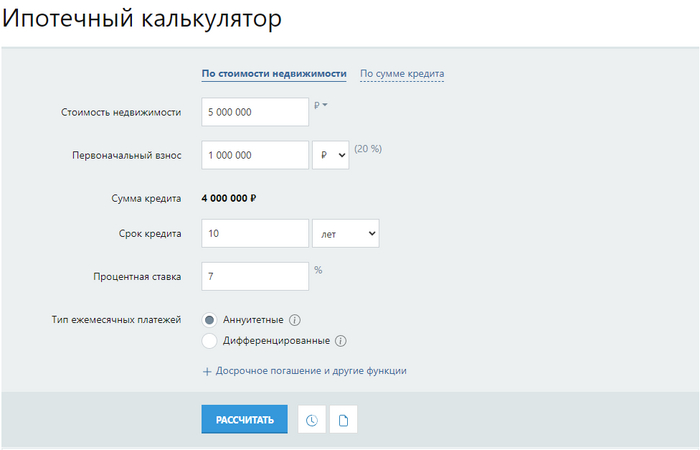
Платеж для Степана составит 46440₽. За 10 лет переплата будет небольшой, долг + проценты = 5,57 млн ₽:
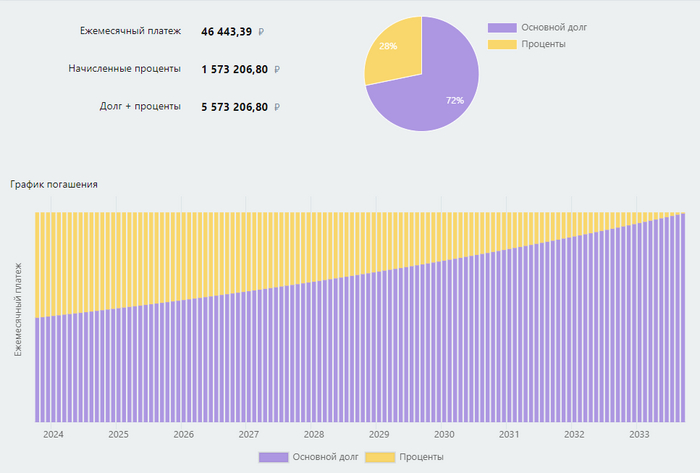
Доступная ипотека! Наконец-то! Но что если пойти с тем же миллионом на вторичный рынок, где нет льготы? Но и ценник поскромнее:
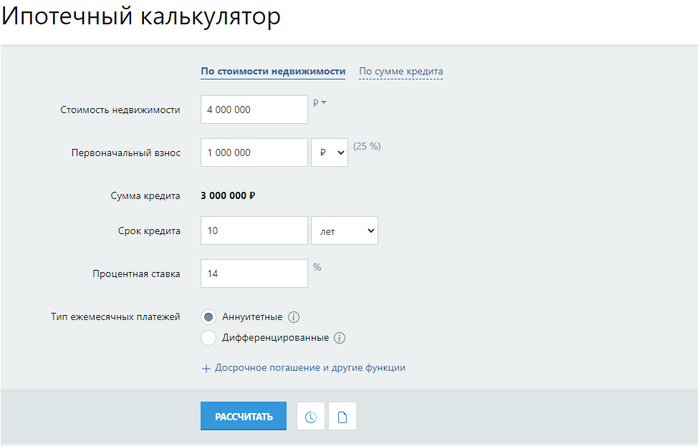
Но вот ведь магия: платеж для Степана составит 46570₽. За 10 лет переплата будет небольшой, долг + проценты = 5,58 млн ₽. Это практически то же самое:

Пример 2
Степан пораскинул мозгами, и решил, что в студии будет тесновато. Он решил копить ещё какое-то время на жилье побольше — все равно новый дом ещё не введен в эксплуатацию, так что заехать сразу не получится. Ещё и маткапитал помог. В итоге у Неукоснительного Степана есть 3 миллиона рублей на первый взнос, и он смотрит квартиру побольше за 7,5 млн ₽ в новостройке на 15 лет:
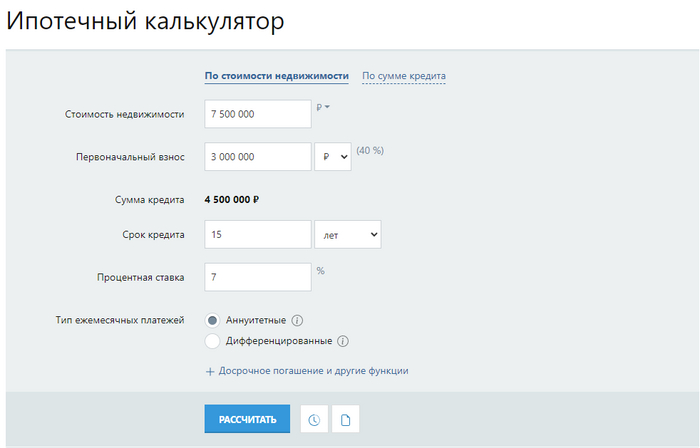
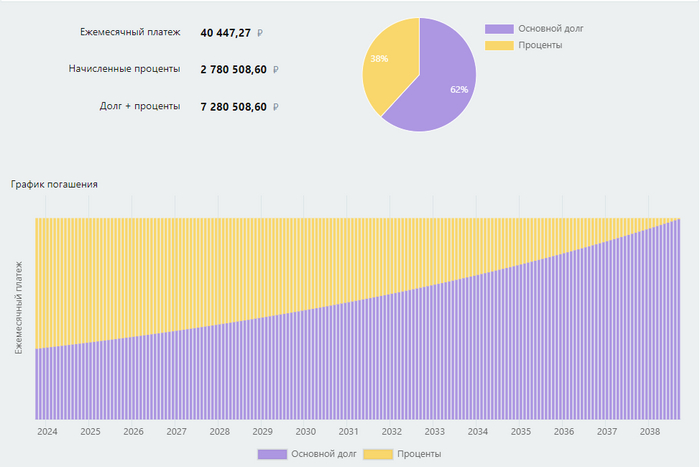
Платеж для Степана составит 40440₽. За 15 лет долг + проценты = 7,28 млн ₽:
В то время как на вторичке квартиры дешевле, но под высокую ставку:
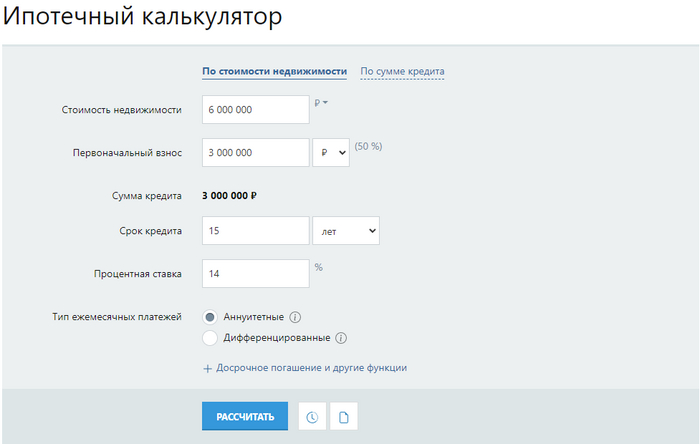
Платеж для Степана составит 39950₽. За 15 лет долг + проценты = 7,19 млн ₽:
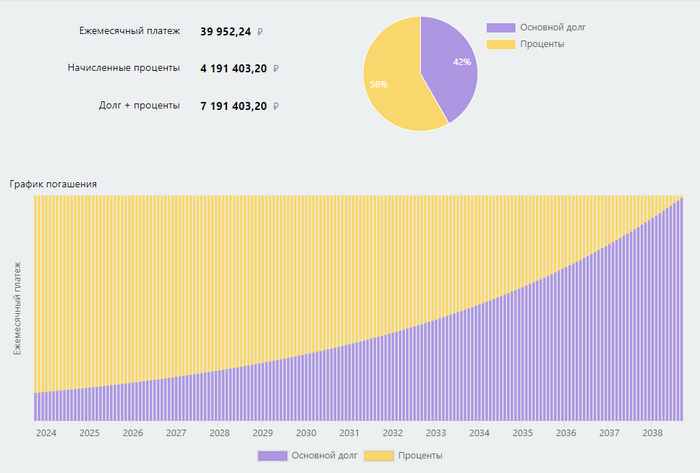
Но как это возможно?! Ипотека без льготы выгоднее? Но ведь льготная ипотека делает недвижимость доступнее! Так в интернете пишут.
Пример 3
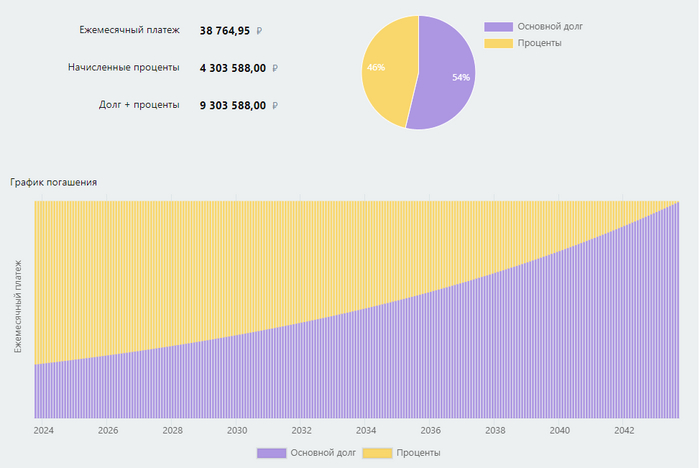
Неукоснительный Степан сегодня грустный. С другой стороны, бабушке уже было 90 лет, и этого можно было ожидать. В наследство ему досталась квартира в районном центре, которую можно продать, добавив деньги на первоначальный взнос. С пятью миллионами уже можно позволить себе очень хорошую квартиру стоимостью 10 млн в новостройке с маленьким ежемесячным платежом!
Платеж для Степана составит 38760₽. За 20 лет долг + проценты = 9,3 млн ₽:
Правда, вторичка манит своими ценами:
Платеж для Степана по ипотеке без льгот составит 37300₽. За 20 лет долг + проценты = 8,95 млн ₽:

Это что же получается, льготная ипотека не увеличила доступность жилья? Не совсем так. Все-таки я немного лукавлю.
Если брать ипотеку на подольше (на 25, а то и на 30 лет), да квартиры выбирать как можно дороже — чтобы первоначальный взнос составлял минимально допустимую долю (ранее было 15%, сейчас 20%), то тогда действительно льготная ипотека гораздо выгоднее обычной, даже с учетом имеющейся разницы в цене вторички и первички.
Так, по льготной ипотеке на квартиру стоимостью 10 млн ₽ с первоначальным взносом 2 млн ₽ (минимально возможный сейчас) и сроком 30 лет платеж составит 53200₽, и ипотечник переплатит банку 11,2 млн ₽.
А по обычной ипотеке на квартиру стоимостью 8 млн ₽ (дешевле, т.к. вторичка) с первоначальным взносом те же 2 млн рублей и сроком 30 лет платеж составит 71100₽, и ипотечник переплатит банку 19,6 млн ₽.
Действительно, при таких условиях разница просто огромная! И льготная ипотека в таком случае действительно выглядит как нечто, сделавшее жилье доступнее.
Несколько тезисов и вопросов для обсуждения
Если ипотека с господдержкой создана для людей (задача — сделать жилье доступным), а не для застройщиков и банков (задача — не допустить снижения прибыли крупного бизнеса), то почему она распространяется только на новостройки?
Почему ощутимая разница в доступности жилья при сравнении льготной и обычной ипотеки появляется в случаях, когда параметры кредита наименее выгодны для заемщика (больше срок, дороже объект) и наиболее выгодны для банка (больше срок) и продавца-застройщика (дороже объект)?
Такая разница в цене квадратного метра между первичкой и вторичкой, очевидно, появилась не из-за разного качества жилья. Не может быть квартира в доме, построенном 5 лет назад, настолько хуже, чем квартира в доме, который даже ещё не достроен. Я придерживаюсь мнения, что она появилась из-за разных условий по ипотеке и из-за того, что кто-то (или что-то) влияет на принятие решения
Мне кажется, что за распространение тезиса «льготная ипотека сделала жилье доступным» застройщикам и банкам следует выдать очень хорошую премию тем маркетологам, которые его придумали и распространили как вирус. Это гениально, без шуток. Люди теперь массово и бесплатно этот лозунг распространяют, сами покупают, ещё и родственников с друзьями подсаживают.
Бытует мнение, что главный плюс льготной ипотеки заключается в следующем: процент настолько низок, что кредит лучше не гасить досрочно. При наличии такой возможности. Ведь инфляция будет выше, и платеж будет все менее ощутимым. Деньги же можно вместо погашения откладывать. Это действительно при подсчетах может быть верным. Парадокс заключается в том, что опять же в выигрыше остается банк — чем меньше погашений, тем больше переплата процентов по кредиту.
В случае с высокой ставкой по ипотеке и низкой ценой, у заёмщика появляется опциональность: в случаях когда первоначальный взнос и срок — разумные (см. примеры выше), он может не погашать кредит досрочно и платить примерно такой же платеж как и льготный ипотечник. И сделать такую же переплату, как и льготный ипотечник. Но если он будет заниматься досрочным погашением, его выгода относительно льготного ипотечника будет ощутимо расти. То есть заёмщику, который способен делать досрочные погашения, выгоднее брать ипотеку по высокой ставке, но с меньшей ценой самой квартиры.
Умники без льготы банкам не так интересны, как льготники. Эти нельготные умники берут меньший кредит (разницу между более дешевым объектом и имеющейся на руках суммой) под высокую ставку и намерены погашать этот кредит досрочно, Дело в том, что разницу в процентах банк все равно получит от государства. И в таком случае, чем дороже сам объект (и как следствие, больше кредит), и чем меньше желание ипотечника заниматься досрочными погашениями (все равно инфляция выше), тем большую переплату по кредиту получит банк. нужен ли такой расчет?
Расчеты мои, мысли — сугубо мои. Хотелось бы услышать и ваши. Буду рад, если объясните, в чем я не прав. Писал и считал для своего скромного блога в Телеграме и здесь, на Пикабу. Если тема личных финансов интересна, то можете подписаться там, где вам удобно.
Тот самый "40-летний пенсионер" с Пикабу. Отчет за 5 лет. Часть 3: Общий результат
Неделей ранее я рассказывал о том, какой результат за 5 лет получился у моих вложений в российские акции и в валюту. А сейчас — короткий пост об общих результатах.
Для справки и для тех, кто в первый раз обо мне слышит:
Мне 34 года (скоро 35).
Место жительства — Санкт-Петербург. Хотя родом из Поволжья. Есть свое жилье, купленное в ипотеку (погашена досрочно в 2017 г.)
Начали вместе с женой зарабатывать больше, чем тратить ещё в далеком 2012 году. Так что всё что вы увидите в посте ниже — это результат 11 лет последовательных сбережений части доходов.
Богатых родителей не было. Связей и денег за ничего-не-делание — тоже. Но в паре ключевых моментов в жизни были приняты решения, результаты которых кроме как словом «повезло» описать трудно.
В 2018 году решено переложить сбережения в биржевые инструменты — акции, облигации. Отсюда и отчеты каждый год, потому что мне самому хочется понимать, как это мне поможет (или не поможет) достигнуть цели.
Цель — сформировать «мини-пенсионный фонд» таким образом, чтобы доходы от него полностью обеспечивали потребности семьи. По моим расчетам, до 40 лет это можно сделать — отсюда и возраст в заголовке.
Потребности — не большие, но и не маленькие. Писал об этом в прошлом году отдельный подробный пост Потратил за год 1 млн 678 тысяч рублей, записывая каждую покупку. Узнал много нового о себе — в принципе, цифры меняются медленно, в декабре будет обновленный пост.
Распределение активов
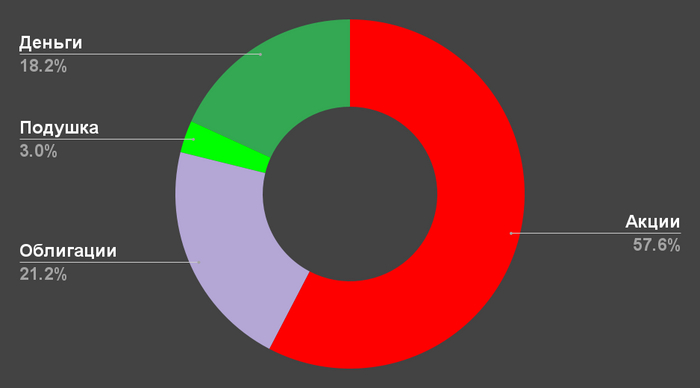
Распределение активов претерпело сильные изменения. Год назад доля акций составляла более 75%, а в какие-то моменты она достигала 90%. Тогда мне казалось, что так и должно быть — да так бы, пожалуй, и оставалось, если бы не обстоятельства. А обстоятельства (СВО, блокировки, санкции) вынудили поменять подход. Я выбрал компромисс — сохранил высокую долю валюты, но понизил долю акций. Верное ли это решение? По итогам года — да, так получилось гораздо выгоднее. Что будет на более длительном отрезке времени — не знаю, посмотрим.
Акции. Доходность российских акций составляет 15% годовых. Об этом был отдельный пост. Доходность акций США составляет 9% годовых в валюте. Акции остального мира (преимущественно китайские) в убытке, но их сравнительно немного. Есть значительные блокировки, это также описывал в отдельном посте. В целом, доходностью доволен, а замороженным статусом части активов — нет.
Облигации. Валютные облигации показывают очень хорошую доходность — 15% годовых в долларах. Российские облигации набраны недавно с доходностью 12-14% годовых (в рублях). Их немного, смысла на них останавливаться подробно нет.
Общие результаты на бирже (пункты 1-2 вместе) такие:
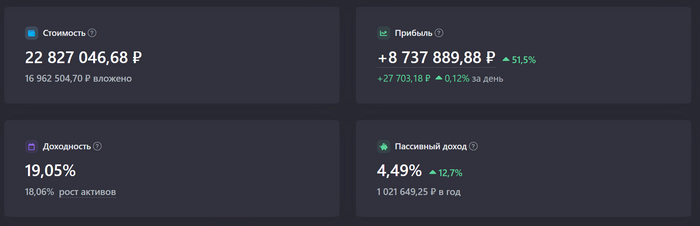
Доходность в рублях 19% годовых (с учетом неравномерных пополнений). На протяжении 5 лет иметь по +19% ко вложенному — это очень хороший результат. Основная причина хорошего результата — валюта. Если в отчете год назад я наоборот сокрушался от того, что рубль укрепляется, и похоже что я был не прав, то в этом году всё наоборот.
Для той части аудитории, которая любит задавать каверзный вопрос «А какой результат в твердой валюте?», ответ такой:
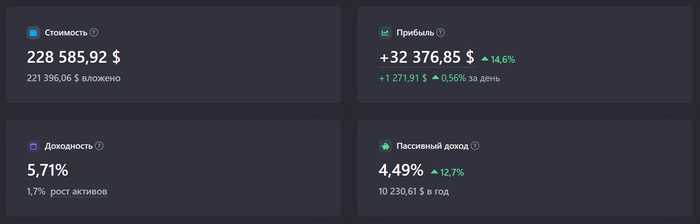
5,7% годовых — кажется довольно скромной цифрой. Но +32000 долларов — это огромные деньги.
Правда, за такие цифры пришлось заплатить. Пока что только нервами — есть замороженные активы, которые Евросоюз пока что не спешит размораживать (процесс идет, но очень медленно). Но вполне может оказаться, что кроме нервов расплата будет и в денежном эквиваленте. Время покажет.
3. Подушка. Это часть средств, лежащих в валюте, а также на рублевых банковских вкладах и накопительных счетах. В сумме они покрывают 6 месяцев жизни. Ни при каких обстоятельствах в биржевые инструменты не пойдут.
4. Деньги. Очень большая доля в сравнении с тем, что было 1-2 года назад. Я вышел из иностранных акций, и не всё еще переложил в валютные облигации, об этом писал в соответствующей части годового отчета. Также есть значительная часть на коротких рублевых вкладах, открытых в данный момент по ставкам от 10,7% годовых до 13,5% годовых (12% +1,5% бонус). Облигации сейчас дают неплохой плюс к ставке вкладов, так что можно было бы воспользоваться и переложить средства. Но как мне кажется, будет еще выгодный момент, когда они снизятся в цене ещё сильнее. И такой момент впереди. Вот его и жду.
Текущее состояние «мини-пенсионного фонда»
Объем оценивается в примерно 206 среднемесячных расходов (17 с небольшим лет).
Цель остается неизменной — 300 среднемесячных расходов (25 лет).
Достижение цели 68,6%.
С поправкой на замороженные активы (торгуются сейчас на внебиржевом рынке с дисконтом 70-75%), это 156 месяцев и 52,2% до цели.
Личная инфляция на периоде с 2018 года составила 11% в год (выражена не только в удорожании, но и в некотором повышении качества жизни). Динамика «мини-пенсионного фонда» в целом радует, есть превышение над личной инфляцией.
Дивиденды, купоны и проценты по вкладам в сумме в некоторые месяцы уже покрывают все расходы, а при достижении конечной суммы скорее всего смогут это делать на постоянной основе — так что озвучиваемый многими вопрос (как снимать средства из такого «фонда») отпадает сам собой.
Даже если сейчас в голову ударит моча, и захочется в 35 лет больше не работать, то из «фонда» на протяжении всей жизни можно снимать 96’000₽ в месяц в сегодняшних деньгах (и индексировать на размер инфляции каждый год — как это делают с пенсиями или зарплатами бюджетников). Этого вряд ли хватит при текущем уровне жизни, но это примерно на 96 тысяч больше, чем ноль.
Прямо пропорционально росту размера пенс. фонда растет и количество комментаторов, которые уничижают достижения (раз), желают смерти (два), ставят диагнозы по интернету (три), считают это копейками, на которые завтра я куплю беляш (четыре) и прочая.
Фонд мой, тег моё. Наблюдать за моими попытками самостоятельно накопить себе на пенсию (вопреки всем попыткам судьбы мне помешать) вы можете в моем скромном блоге в Telegram, или здесь, на Пикабу — где вам удобнее. Не раздаю советы, как вам распоряжаться вашими деньгами (ни в коем случае!), но люди говорят, что разумные мысли у меня часто проскакивают.
Сколько должен зарабатывать мужчина?

Об опасности вычислений по среднему проценту или коварство финансовых заманух по типу "вложи в Доу Жонс и через 20 лет получи 2000%"
Меня сразу насторожили эти фантастические проценты в 2ххх% через двадцать лет. Если логически подумать, то ведь так и есть. DJ, S&P500, JPMorgan, наши индексы Мосбиржи, ETF да и вообще все стабильные фонды дают в год около 10%. Если умножить на двадцать лет мы получим те самые 2 тысячи процентов. Все логично. В комментариях я попытался было объяснить очевидное между низкорисковыми и высокорисковыми инвестициями и отличиями между недвижкой и фондом. Да и вроде заимел успех.
Потом с чувством выполненного долга лег спать. И все же меня не отпускала тревожная мысль — я ведь не об этом хотел сказать. Я что-то упустил очень простое и очевидное. Как вдруг!
Блин! Это ведь было так очевидно! Короче, суть: когда индекс опускается, ты теряешь деньги, а когда растет — ты не отбиваешь всю потраченную сумму.
Например. Мы вложили в Яндекс 10 тыщ. Потом гендир там сказал какую-то глупость, и последовало падение в 50%. У нас на депо осталось акций на сумму 5 тыщ, что логично. Потом, спустя пару месяцев акции снова поднимаются на 50%. 50% от 5 тыщ будет 2500. Итого, у нас вместо 10 тыщ, 7500. Фьють ха
А куда делись еще мои кровные две с половиной тыщ?
Любое падение вниз будет отжирать у вас депозит! А движение вверх не гарантирует прибыли. Поэтому-то среди нас и западных людей, где не было 90-х, так и поныне нет миллионеров которые просто вкладывают в стабильные фонды.
В общем, когда читаете очередную замануху по типу вложи в Доу Жонс и получи 1000500% через сто лет, имейте это ввиду.
И телеги тоже нет
Хоть плюс поставьте, что ли
Открыл кафе-шаверму в СПБ в 48 лет: отчёт за август, мы в минусе?
Привет, Пикабу! Вкратце для тех, кто со мной не знаком, меня зовут Артём и я открыл кафе-шаверму в Питере (адрес в профиле), тут можно почитать предысторию: *тык*! :))
Немного подзатянул (не без причин, работы ужасно много), но это отчёт за август!

В этот раз, я думаю мы пройдемся по верхам и повторять одни и те-же расходы нет особого смысла, если вы хотите углубиться в детали, то прошу вас пройти в этот пост: Открыл кафе-шаверму в СПБ в 48 лет: первая прибыль, 2 млн за июль!
Давайте по порядку. Оборот:
В этом месяце: 1.918.871 рубль. Это меньше на 120 тысяч, чем в предыдущем, однако я провел оптимизацию по расходам, и что немаловажно — без потери в качестве продукта!
Для чего делается такого рода оптимизация? Сторонние расходы растут, приходится балансировать, но обо всём по порядку!
Во первых — у нас меньше недостачи практически в 5 раз, в сравнении с предыдущим месяцем. Также оптимизировался расход продуктов с 35,58% от оборота, до 33,61% от оборота:

Во вторых — оптимизировали прочие расходы, сократили порчу на 30%, в пролив пива на 70%, однако где-то расходов прибавилось. В общей массе — сократили расходы на 19% в этой области!

Как пример прироста расходов — это коммуналка, с 42000 рублей выросла до 61000 рублей, зимой так вообще атас будет!)

Также снизились расходы на маркетинг, но планомерно выросли роялти от франшизы! До этого общая сумма была 70 тысяч рублей, сейчас почти 107 тысяч и он планомерно будет расти, но в целом, мы пока справляемся и балансируем! Это неотъемлемая часть работы, за которую нужно системно платить.
Благо первые месяцы дают буст на раскачку и роялти не привязан к выручке сразу, удобно!)

Кстати, у нас же есть возможность оставить ваши отзывы!
@YellowN, Лена из Якутска, @Kamoloff, @ManfromEast и @VodkaMan вы в телевизоре!)) Спасибо за добрые и теплые слова! Очень приятно!)) Если вы хотите оставить свой след, ищите тетрадку для отзывов пикабушников у нас в кафе и оставьте своё мнение о нас :))


Как итог, чистыми осталось 275.507,32 рублей! Меньше, чем в прошлом месяце, но пока держим планку чистой прибыли на одном уровне и оптимизируем расходы так, чтобы не было потери в качестве!

Загруженные были пару месяцев! Постараюсь так сильно больше не пропадать и давать отчёты регулярней!
В засаде

Тот самый "ранний пенсионер" с Пикабу. Отчет за 5 лет. Часть 1: Российские акции
Я уже пять лет в режиме полной открытости рассказываю на Пикабу о том, как я формирую свой собственный «мини-пенсионный фонд».
Будет ещё две части: вторая будет посвящена облигациям, а третья — иностранным акциям и совокупным итогам.
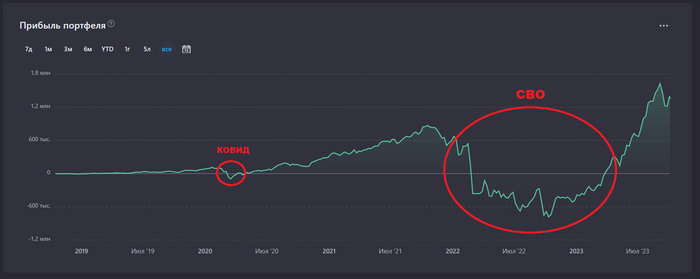
Год назад российские акции были на дне. Была объявлена мобилизация. Люди массово покидали страну, сфера услуг испытывала не самые лучшие времена. Некоторые мои знакомые, пережившие февральскую шоковую терапию, распродали свои акции в конце сентября 2022 года, фактически сделав ставку на смерть российского фондового рынка. На таком фоне был написан мой предыдущий годовой отчет. Тогда мой портфель российских акций стоил 2,3 млн ₽ (при вложенных 3 млн ₽), результат составлял почти -700 тысяч или -23%. Что изменилось за год с того времени и за 5 лет с начала существования этого портфеля? Сейчас всё расскажу.
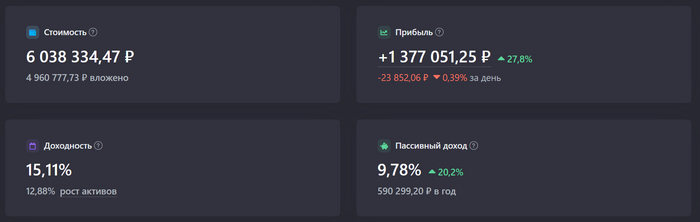
Прирост +3,72 млн ₽ за 1 год. На самом деле, никакого финансового гения здесь нет. Секрет такого результат простой — вложено +1,93 млн ₽ новых средств (из них 328 тыс. ₽ реинвестированных дивидендов и 1,6 млн ₽ своих).
Получается, чистый прирост за последний год равен +1,79 млн ₽ (+2,12 млн ₽ с учетом дивидендов).
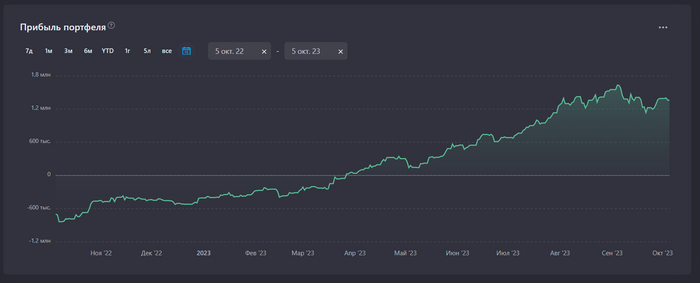
Динамика прибыльности за последний год
Ровно месяц назад (в начале сентября) было и того больше, но акции немного упали в цене.
Год назад были убытки, так что за весь период результат поскромнее: +1,377 млн ₽.
Эта цифра имеет две составляющие:
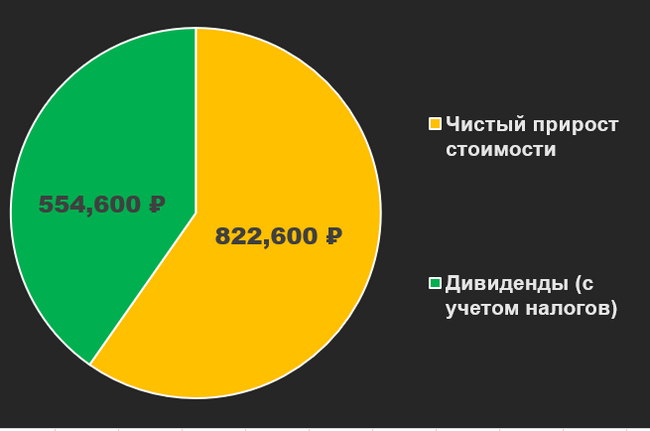
Чистый прирост стоимости включает в себя комиссии при сделках купли/продажи бумаг. Цифры указаны после удержанных налогов.
Доходность составляет 15% годовых. Т.е. в среднем портфель прирастал на 15% в год на протяжении 5 лет. Вам может показаться такой результат скромным, но лично я считаю его вполне достойным — с учетом всего того дерьма, которое мне с ним удалось пережить в последние 3,5 года.
Официальная средняя инфляция за 5 лет: 6,4%. Ссылка
Наблюдаемая населением средняя инфляция за 5 лет: 13%. Ссылка
Средняя ключевая ставка Банка России: 7,4% (предположим, что это примерно равно усредненной ставке по вкладам). Ссылка
Курс доллара: 66,21₽ -> 99,45₽ или +50,2% за 5 лет или около +10% в год. Ссылка
Вторичная недвижимость* в городе проживания (СПБ) за квадратный метр: 125000₽ -> 205000₽ или +64% или около +12,8% в год (10,4% годовых). Ссылка. Аренда с учетом амортизации могла приносить порядка 4% в год, так что в сумме получилось бы около 16,8% в год (14,4% годовых). Но есть и нюанс: я не выделял на покупку акций сумму, эквивалентную стоимости квартиры. Так что была бы и уплата процентов по ипотеке, которая съела бы значительную часть доходности.
Золото, монеты «Победоносец» (7,78 гр): 20800₽ -> 48600₽ ли +133% за 5 лет или +26,6% в год (18,5% годовых). Ссылка
*Первичная недвижимость выросла сильнее, но взяты реалистичные (а не теоретические) активы. В случае покупки квартиры 5 лет назад и её продажи сейчас — это вторичная недвижимость, даже если при покупке она была первичной.
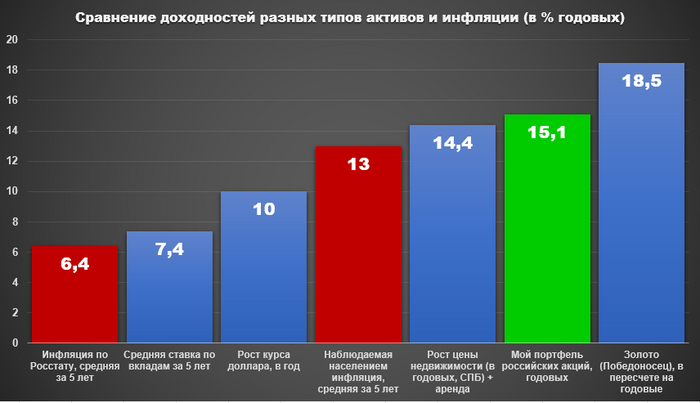
Как видно на моем примере, долгосрочные вложения в российские акции (с разрушительным падением и последующим восстановлением) на периоде 2018-2023 гг. уверенно обгоняют официальную инфляцию и ставку по вкладам. И даже немного обгоняют наблюдаемую населением инфляцию — ту, что ближе (хоть и выше) к моей личной наблюдаемой инфляции (эту статистику тоже веду). Когда я начал писать о своих амбициозных целях здесь, на Пикабу больше 4 лет назад, одной из главных задач, ради которой все затевалось, была задача обгона инфляции. Чтобы то, что я заработал в 2018 или 2019 году (или даже то, что заработано в 2012 году — «тянутся» за мной еще и те сбережения, с уже значительным эффектом сложного процента) — не обесценилось со временем.
Российские акции обгоняют и крепнущий доллар. Как нас ни пугали летом прошлого года, что грязная зеленая бумажка превратится в мусор, она пока что только дорожает. Но не такими темпами, как акции.
Сопоставимую доходность дает недвижимость (смотря по каким правилам считать). Лучше доходность на моем периоде у золота.
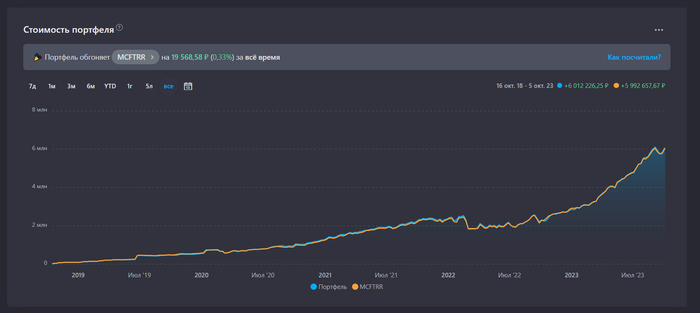
На протяжении 5 лет мне удается то, что считалось ранее невозможным! Покупая отдельные акции в пропорциях индекса Мосбиржи очень мелкими суммами и нестабильно (сегодня Лукойл, а завтра Роснефть, к примеру), я показываю такой же результат как и у индекса.
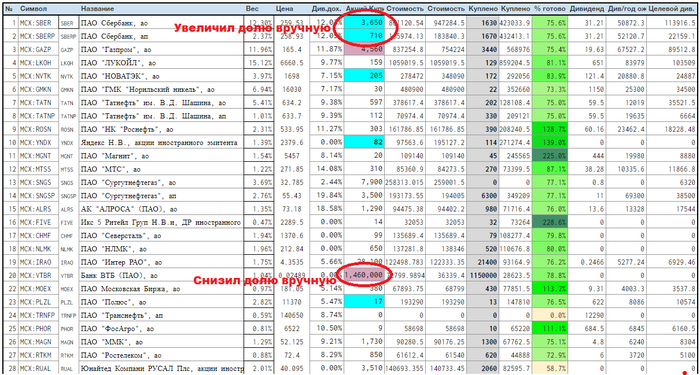
Правда, сейчас не так ровно всё идет как год назад, а количество компаний, где я немного «подкрутил» вес — увеличилось. Так, я немного повысил вес (т.е. покупаю больше, чем в индексе) таких компаний как Сбербанк, Новатэк, Яндекс, Тинькофф. И немного понизил вес таких компаний как ВТБ, Газпром, Аэрофлот.
Портфель акций рос 11 месяцев подряд, снизившись лишь в прошлом месяце:
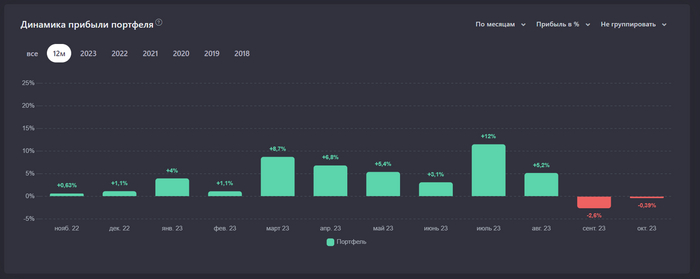
В октябре 2022 тоже был плюс, итого 11 месяцев
Как оказалось, такого с российскими акциями ещё не было — чтобы индекс Мосбиржи (с учетом дивидендов) рос 11 месяцев. До года немного не дотянул, в сентябре немного снизились цены.
Больше всего денег принес Лукойл, +357000₽ (из них 160000₽ — это дивиденды). Компания продает бензин населению и экспортирует нефть, и делится со мной дивидендами.
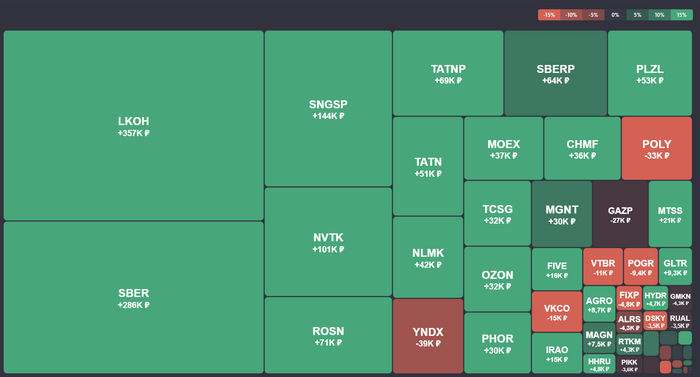
Сбербанк (см. сумму SBER и SBERP) отстает несильно, +350000₽ (из них 108000₽ — это дивиденды). Люди берут ипотеки в Сбере, а банк делится со мной прибылью с процентов по ипотекам. Много акций Сбербанка удалось купить, когда они стоили 100-110₽ в 2022 году. Я не мог поверить своему счастью — деньги буквально лежали на земле, их оставалось просто поднимать. Как это обычно и бывает, абсолютное большинство людей вокруг в это время хоронили экономику страны (и Сбербанк). Сегодня акции Сбера стоят 260₽, и в следующем году от него ожидают рекордные дивиденды в размере около 33-35₽ на акцию.
Убыточные тоже есть, но убытки по ним на данный момент не такие большие. В Газпроме сконцентрировано очень много денег, и даже с учетом дивидендов акции сейчас в убытке (-27000₽). Но достаточно ему вырасти на 5%, и убытка не будет.
Убытки, которые останутся таковыми скорее всего навечно — это акции Петропавловска (-9400₽). Компания — банкрот. Я продал акции с -95% результатом в самый последний день торгов. Полиметалл (-33000₽) тоже навряд ли вернется в портфель — я продал акции из-за того, что акционерами из России компания решила пожертвовать ради благополучия акционеров из Лондона. Компания переехала в Казахстан, пообещала продать весь свой российский бизнес (примерно 70% от всего бизнеса компании), а вырученные средства — заплатить в виде дивидендов. Но есть нюанс — дивиденды, причитающиеся российским акционерам, до них не дойдут — зависнут в Бельгии до снятия санкций. Это не я придумал, это компания сама рассказала. Так что я решил продать эти акции с убытком, несмотря на то, что ее акции до сих пор обращаются. После моей продажи они подешевели с 600₽ за штуку до 500₽ за штуку. Пока что выглядит это как не самое плохое решение.
Дивиденды
Выше по тексту я уже пару раз коснулся темы дивидендов. Действительно, сейчас это главный цено-определяющий фактор для российских акций. Я смирился с этим фактом, и разделил свой портфель на несколько условных категорий: Дивидендные Коровы, Дивидендные Козлы (дивиденды платить перестали) и Акции «как бы роста» (дивиденды и не платили, потому что вкладываются в развитие). Есть еще неопределившиеся (Магнит и Ростелеком), которые в конце месяца скорее всего обретут статус «козлов».
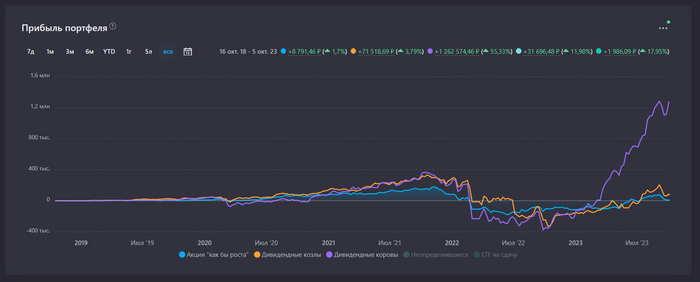
Как видно, практически вся прибыль, которую я имею — это прибыль от Дивидендных коров. Акции «как бы роста» совсем не растут.
Рекорд по дивидендам за календарный месяц был поставлен в октябре прошлого года — было получено 100265₽ за один месяц. Эта сумма сопоставима (чуть меньше) наших расходов за тот месяц, следующей психологической вехой будет такой месяц, когда дивидендов поступит больше, чем было потрачено на жизнь.
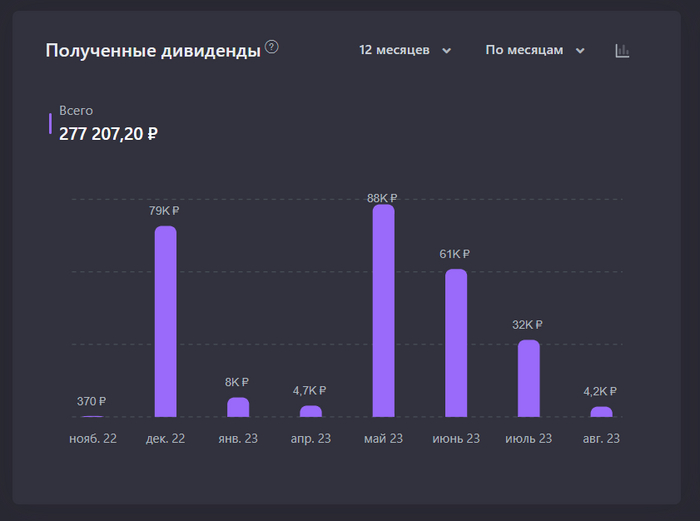
К сожалению, октябрь 2022 с рекордными суммарными дивидендами не попадает в диапазон «последние 12 месяцев»
Из недавних неплохим был май, 88 тысяч ₽ дивидендов.
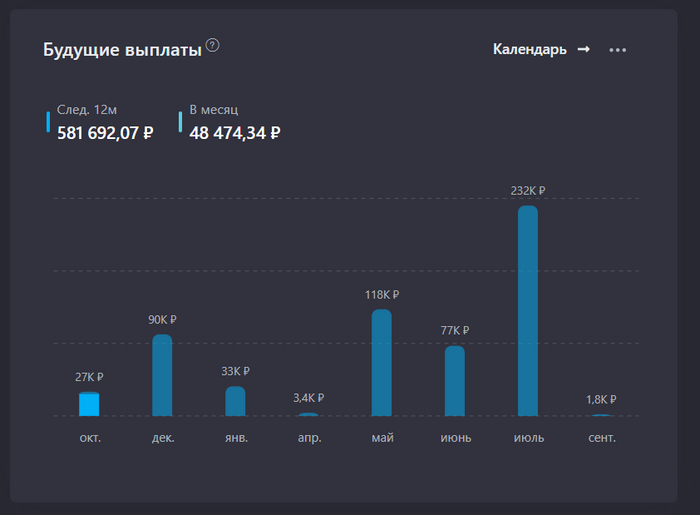
Если говорить о будущих выплатах, то ожидается порядка 50 тысяч ₽ в месяц в среднем и рекорд в июле 2024 года. Что же, поживем-увидим. Из них 97000₽ — это прогноз по дивидендам Газпрома, в чем я немного сомневаюсь.
Мои планы на будущий год: продолжать покупать акции российских компаний не менее чем на 100 тысяч рублей в месяц. На ближайшие полгода есть рублевые запасы на коротких доходных вкладах, так что даже несмотря на то, что я решил несколько месяцев не работать, это будет возможно делать, просто уменьшая эти самые запасы, которые именно под такие нужды и хранятся.
На данный момент портфель российских акций занимает примерно 21,5% от всего объема мини-пенсионного фонда. Несмотря на то, что о нем интересно писать, его интересно вести — он до сих пор занимает далеко не основную часть сбережений. А об остальном расскажу в частях 2 и 3.
Портфель мой, тег моё. Наблюдать за моими попытками самостоятельно накопить себе на пенсию (вопреки всем попыткам судьбы мне помешать) вы можете в моем скромном блоге в Telegram, или здесь, на Пикабу — где вам удобнее.
Почему мы 4 года не могли нормально продавать белую мебель? Как пытались открыть белую малярку и сколько зарабатываем сейчас
Последние несколько лет в тренде мебель светлых оттенков, особенно белая. Белый цвет — это моя боль. Решил поделиться историей, как несколько лет мы пытались продавать конторки и растущие стулья с белым покрытием и сколько мы на этом (не) заработали.
Спойлер: и сейчас качественно и в нужном количестве производить пока не можем.
В 2016-17 годах у меня не было своего производства — я разработал несколько моделей, продавал их, а производство заказывал на предприятии у товарища. Мебель покрывали маслом с воском, а вот белый цвет приходилось заказывать на другом производстве с приемлемым качеством. Тогда красили в белый цвет растущий стулья и конторки.
Как только открыл свое производство, качество выросло — и шлифовки, и покраски. Впрочем, как и цена на мебель. Нужно было выпускать более качественное белое покрытие.
Проблемы с открытием малярки
Не было денег на помещение и оборудование
Мы создаем доступную мебель для среднестатистических российских семей, поэтому приоритет — баланс между высоким качеством и низкой себестоимостью. У нас было несколько помещений, но маленьких, не было вытяжки, сушильной камеры. Денег не было, потому что приоритет был на станки ЧПУ, шлифовальные станки, другое оборудование. Инвестировали пока в то, что дает максимальный результат.
Проблема с малярами
Найти достойных маляров оказалось очень сложно. Во-первых, мы сами виноваты — не могли создать должные условия для работы (сделали самодельную вытяжку), во-вторых, когда приходили вроде хорошие специалисты, все равно было не так.
Мы нанимали 5 маляров, но ни с одним не сработались. Одни красили хорошо, но медленно, другие быстро и хреново — детали уходили в брак. Один после корпоратива забухал и не выходил на работу месяц, потом пришел за зарплатой.
Каждый маляр требовал определенный пульверизатор — существующий не подходил. И когда покупали новый за 50 тысяч, толку все равно ноль.
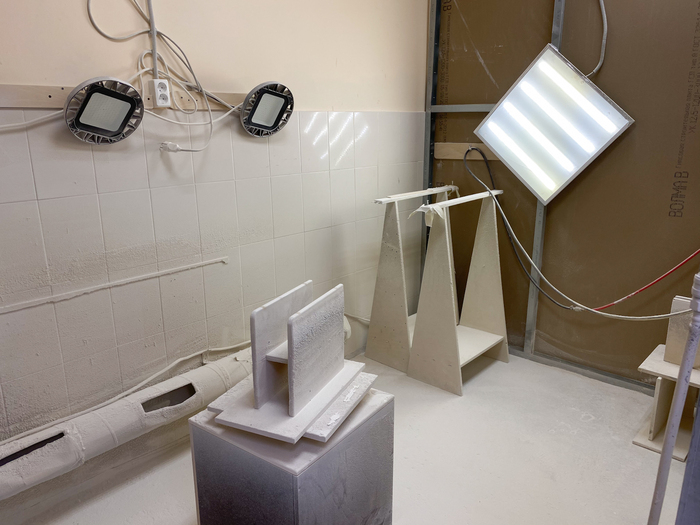
Так выглядело помещение
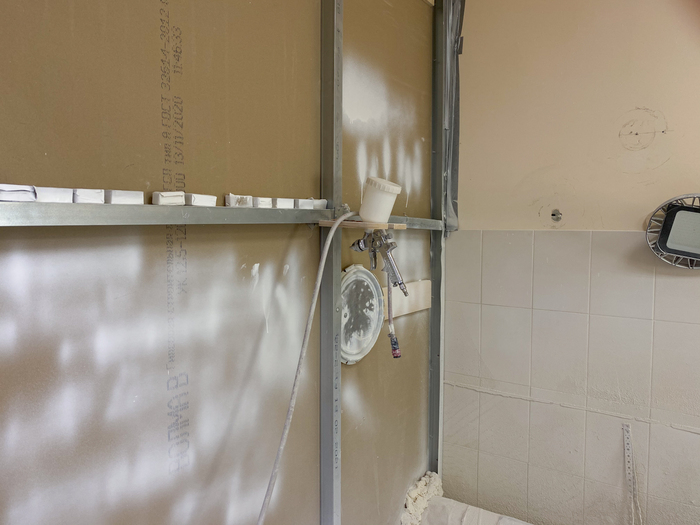
Проблему временно решили — воспользовались услугами контрактного производства, с которым работали раньше (производил продукцию в первые пару лет). Худо бедно закрывали потребности покупателей на белый цвет.
Производство было на другом конце города, отсюда долгая и недешевая логистика — привезти детали, забрать детали. С учетом большого количества брака, привозили и увозили еще больше.
Стоимость покрытия деталей для одного растущего стула вместе с логистикой — 970 руб.
Остальные детали красили мы, цена для покупателя была в среднем 4000 руб.
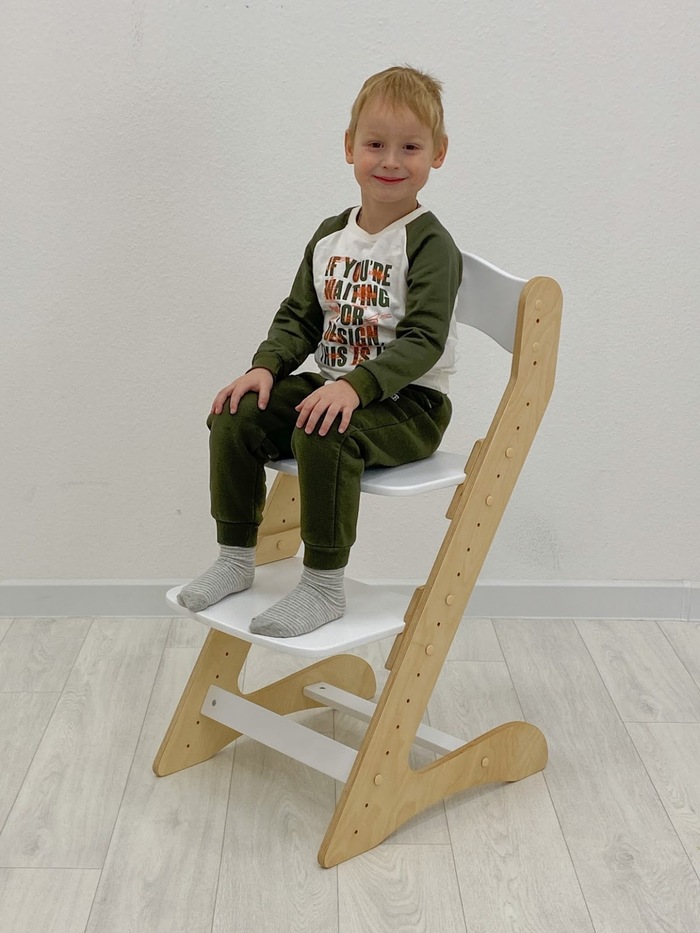
Пока искали маляров и отдавали на контрактное производство, наши ребята тоже пробовали силы)
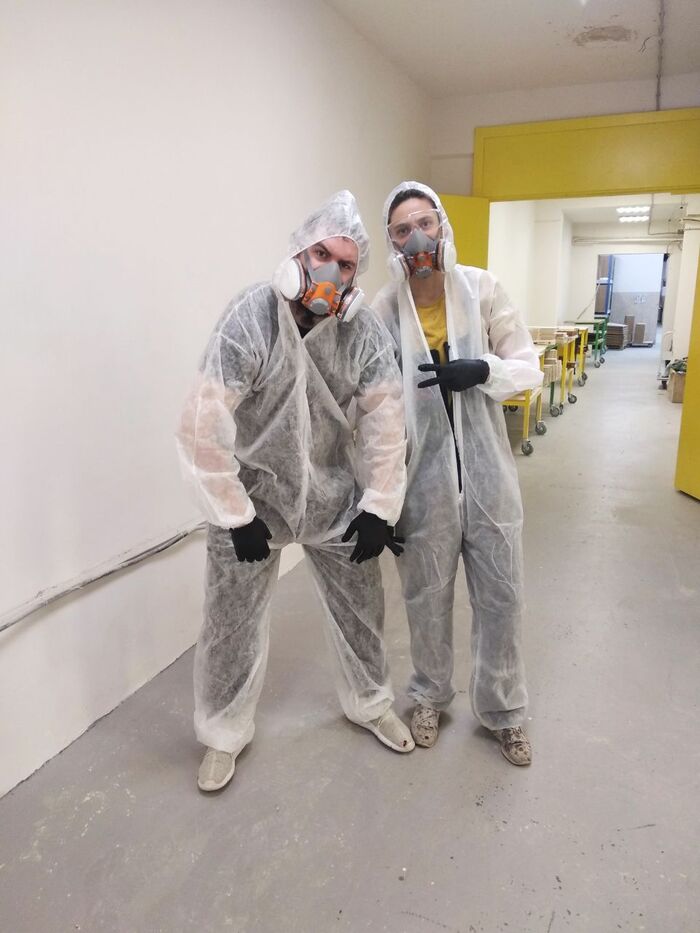
Дресскод для белой малярки:
У нас был запрос — нанять людей с опытом, которые бы помогли нам с нуля организовать процесс покраски и оборудовать помещение.
Весной 2023 пригласили аутсорсинговую компанию для налаживания процессов производства. Наш наставник дал контакты опытных маляров, которые хорошо себя зарекомендовали. Так у нас появилась подходящая команда.
Как устроен малярный цех сейчас
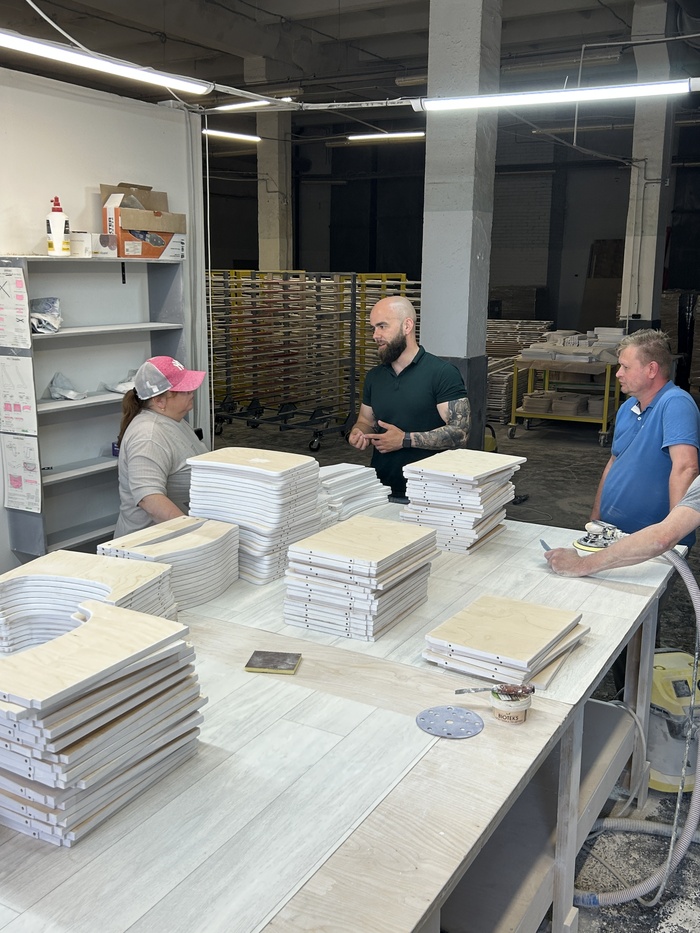
К ежегодному сезону школьной мебели мы более или менее наладили производство белой мебели — летом арендовали дополнительный цех, наняли и обучили сотрудников.
Цех занимает площадь 150 кв. м.
Аренда 81 тыс + коммуналка около 60 тыс, а еще прибавится отопление в сезон
Пока есть 1 малярная камера и зона подготовки, зона просушки.
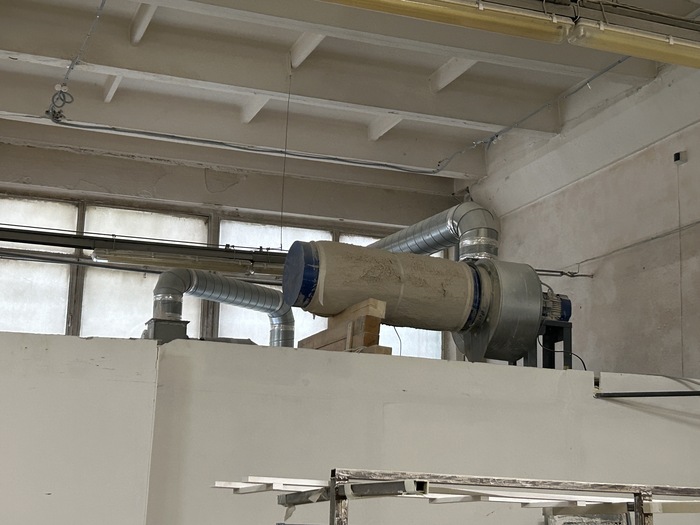
Купили сами вентилятор, покрасочную камеру б/у за 100 000 руб, телеги нам сделали под заказ.
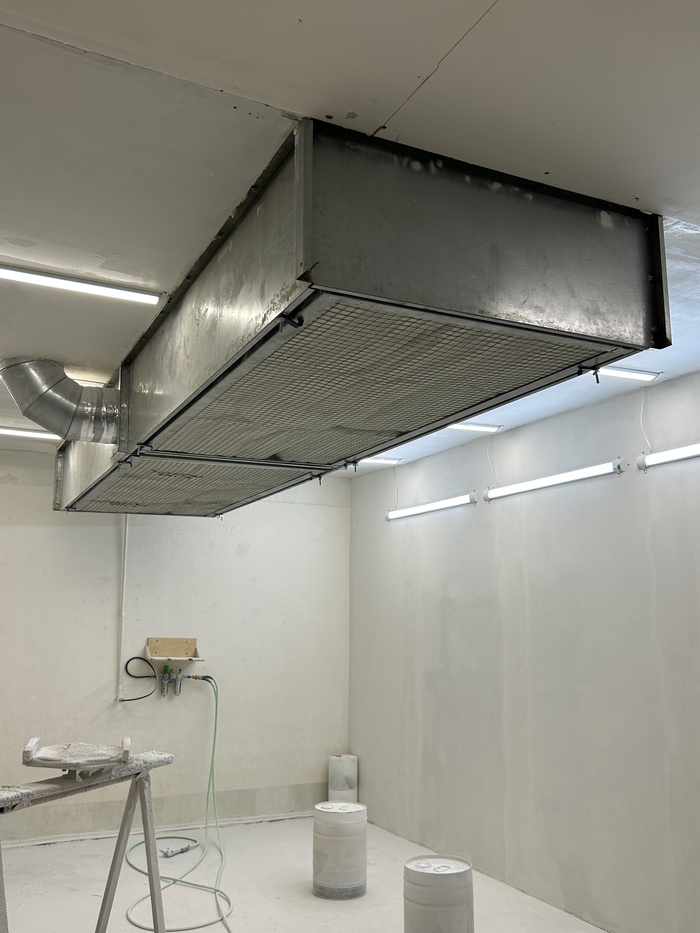
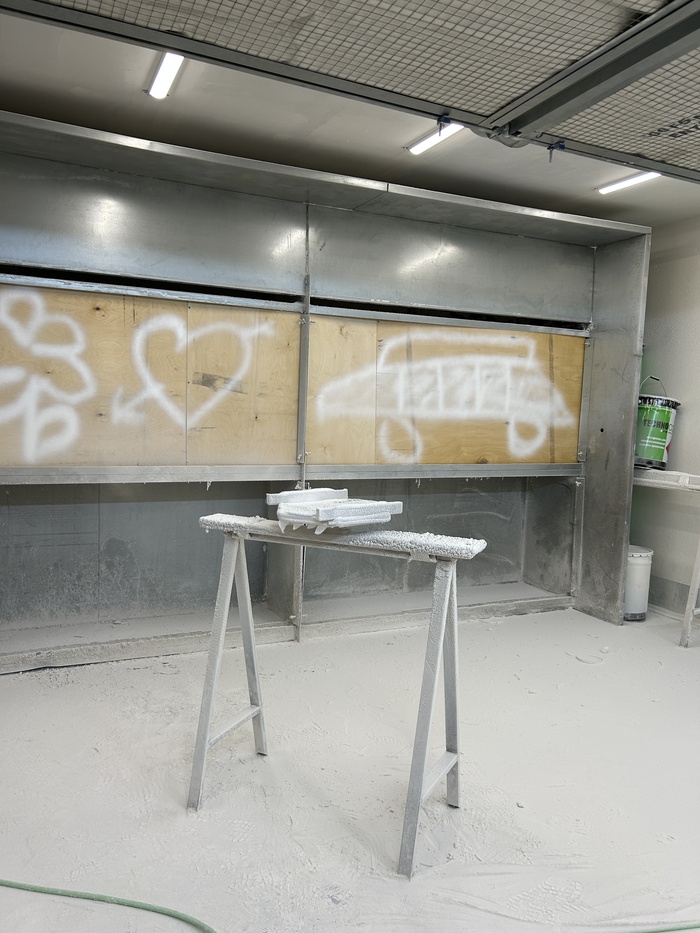
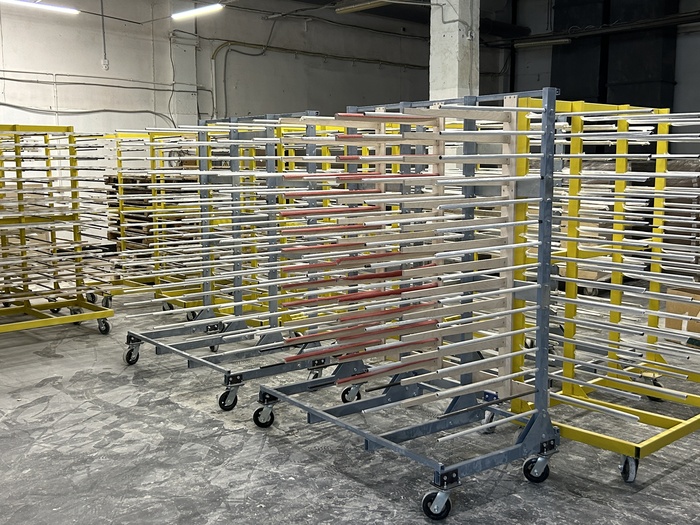
Сами огородили помещение стенами, сделали разводку.

Процесс покраски
Работает 1 маляр, 2 шлифовщика для подготовки деталей. Наше стандартное качество шлифовки под мебель без покрытия и покрытие маслом для белой эмали не подходит. Когда наносишь первый слой грунта под белое — проявляются все дырочки и неровности, поэтому детали дополнительно обрабатываются торцы 240 шкуркой.
Затем партия покрывается грунтом и сутки сохнет.
Дальше шлифовка и покрытие первым слоем — тоже сутки.
Покрытие и сушка второй стороны — еще сутки-двое.
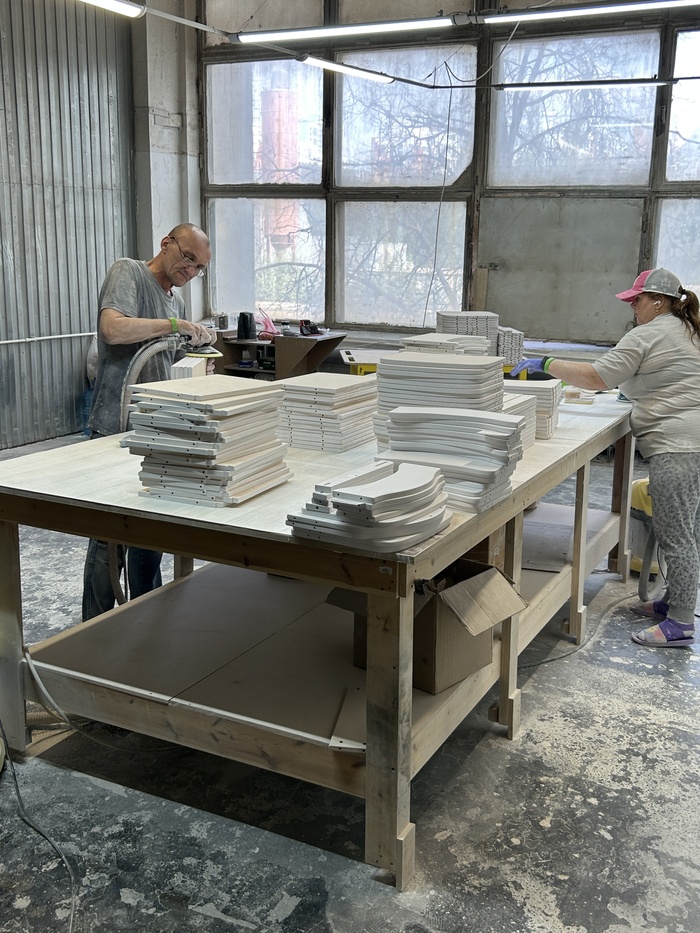
Если сравнивать с покрытием маслом — первые сутки партия покрывается маслом, на вторые сутки воском. То есть процесс покраски в белый занимает в 2 раза больше времени.
Первые 2-3 месяца работали в почти в минус, пока они отлаживали процессы. Сейчас перевели их на сделку, и мы начали даже немного зарабатывать).
Качество действительно достойное — сначала мы отрабатываем технологию, а потом уже пытаемся оптимизировать процесс, а не то что делать сначала быстро и хреново, а потом качество улучшать.
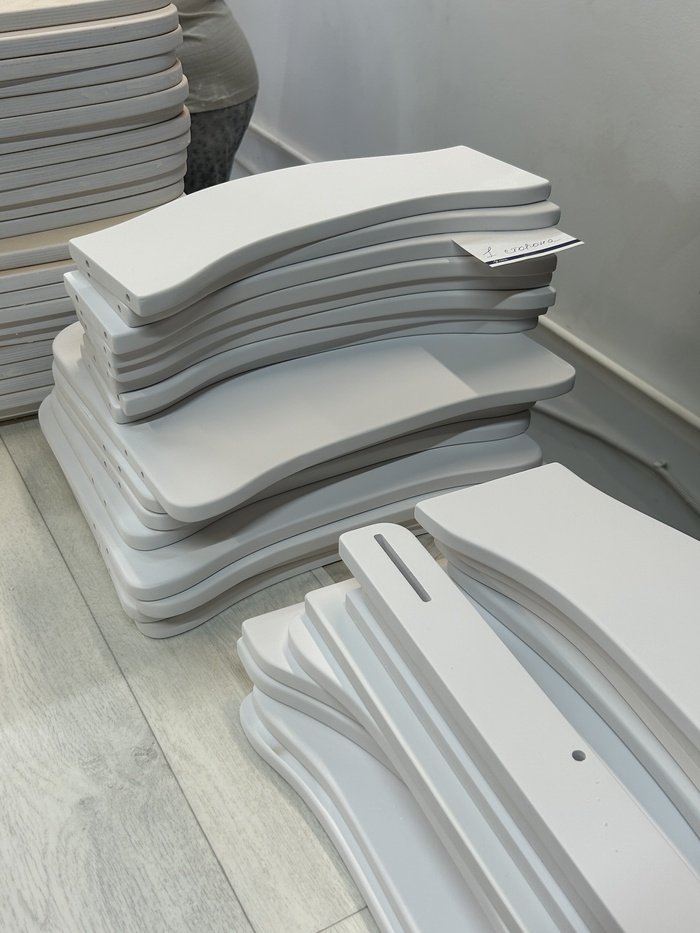
Сейчас красим в белое мебель частично — сиденья и подножки у стульев, у парт только столешницы и полки.
Вот так выглядит покрытие.
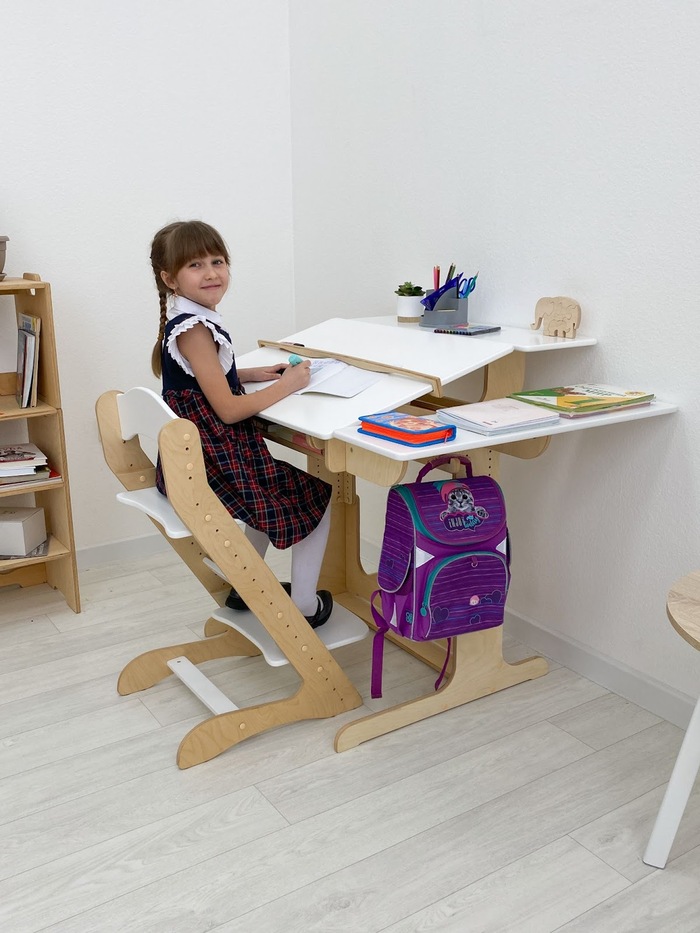
Цена на белый у нас на 15-25% выше, чем на масло, но и спрос довольно высокий.
Для сравнения — комплект парта и стульчик в масле на озон стоит примерно 14000 р, с белым 17000 р.,
Многие родители готовы заплатить больше за качественное и стильное покрытие
Пользуемся белой эмалью PPL20 (20031) UM, Конвертер ПУ белый матовый
В чем плюсы по сравнению с другими покрытиями:
— отталкивает влагу и грязь
— можно мыть любыми средствами
— хорошо смотрится в любом современном интерьере
Вряд ли наши темные покрытия будут брать в красивые новостройки.
В продажах белое занимает сейчас в районе 10% от всех видов покрытия, хотя должно быть более 50%. Возможностей пока красить массово, качественно и с утвержденным бюджетом у нас нет, а запросы от клиентов есть — но это вопрос времени.
В ближайшем будущем откроем дополнительные камеры — шлифовка, грунтовка, покраска, несколько сушилок, как только заработаем денежек. Всем добра!
«Да ладно, чего там – скинул имущество на родственника и всё»
Не всё. Как вы поняли из названия материала, говорить мы будем о действиях в предбанкротном состоянии, когда должник-злоумышленник не готов «раздеться до без трусов перед кредиторами», а хочет часть активов утаить и оставить в собственном или семейном распоряжении.
Вопрос нравственности предлагаю оставить за бортом сразу, так как в корпоративных вопросах «долги» — не всегда долги в общечеловеческом смысле, «кредитор» — это не всегда тот, кто давал деньги или товар, а зачастую все действие происходит в каком-то вымышленном Жабогадюкинске и ярче всего иллюстрируется вот такой картинкой:
Итак, «схематоз на коленке» заканчивается всегда печально и только увеличивает цену вопроса. Но дабы не быть голословным, давайте к судебной практике и примерам, который возьмем на право.ру. Из свежака:
«…ВС оценил вывод активов банкрота через родственника.
Экономколлегия разобралась в деле, где должница перед банкротством продала за бесценок компанию сыну, а тот перевел все имущество на другую принадлежащую фирму, и допустила оспаривание такого вывода активов управляющим.
Незадолго до личного банкротства Ирина Кислюнина за 10 000 руб. продала сыну Роману Фиякселю принадлежащую ей компанию «Оптима»….»
Продала. За 10000 руб. Сыну…. На этом уже можно заканчивать, но идем далее:
«…На тот момент у нее были неисполненные обязательства более чем на 100 млн руб., а у ее компании — недвижимость в Нижнем Новгороде…»
Добавляем в копилку еще и предбанкротное состояние и расширяем глаза от ужаса.
«…Поэтому в деле о банкротстве Кислюниной кредиторы оспорили сделку по передаче «Оптимы» сыну должницы. Суды признали ее ничтожной, но к тому моменту Фияксель уже внес активы «Оптимы» в уставный капитал принадлежащей ему фирмы «Лига-НН». Это произошло в сентябре 2020 года….»
На этом этапе видим попытку хоть каких-то адекватных действий, но уже поздно, так как изначально имущество выбыло из собственности будущего банкрота нелегитимно, с целым букетом признаков мнимости и притворности сделки. Но ок, идем дальше:
«…Таким образом мать и сын смогли спрятать активы от кредиторов, потому что управляющему Андрею Зыкову не удалось вернуть имущество в конкурсную массу. Суды отклонили его иск о признании недействительной сделки по вступлению «Оптимы» в состав участников «Лиги-НН»: они решили, что у управляющего нет права оспаривать сделку проданной компании….»
Очень спорно. И бесперспективно, так как заранее известно, что в Верховном Суде это подтверждения не найдет.
«….Кроме того, три инстанции указали на пропуск срока исковой давности, который по корпоративным спорам составляет всего два месяца (дело № А43-19704/2021).
Верховный суд с выводами нижестоящих судов не согласился. Судьи экономколлегии напомнили: передачу имущества в порядке внесения вклада в уставный капитал ООО следует квалифицировать в качестве самостоятельной сделки, которую управляющий вправе оспорить. А вывод о пропуске сроков давности сделан без учета мнения самого управляющего, которое важно при решении такого вопроса.
С учетом этого дело вернули на новое рассмотрение в Арбитражный суд Нижегородской области….»
Ну, собственно говоря, что вполне резонно и ожидаемо. Шансов у мамы с сыном «засхематозиться на коленке» было ровно ноль при таком подходе.
А теперь давайте пофантазируем. Вот чтобы в данной ситуации могло бы быть сделано так, чтобы шансы у должника-злоумышленника сохранить имущество в семье все-таки появились, а шансы кредиторов пролететь как фанера над Парижем стремительно возросли? Рассмотрим максимально простую схему, взяв за основу уже сделанное:
1.Для начала – покупатель не должен быть сын. Не родственник вообще. И не зависимое лицо. (Зажать денег на номинальном владельце – так себе идея…).
2.Покупать надо не за 10000руб, а за адекватные деньги. Оценка независимого оценщика наше всё.
3.Сделка должна быть максимально публичной. С сохранением сканов и ссылок этой публичности.
4.Деньги надо платить так, чтобы платежи оставили документарный хвост. То есть через банк. (фраза «…а если нет денег» — полная фигня, так как при организации револьверных платежей 1 миллион имеющийся фактически, легко превращается в 100, официально и легально уплаченных).
5.А вот теперь уже можно упражняться с внесением в уставной капитал новой компании.
6.И только на этом этапе на сцену можно выпускать сына – пусть за деньги покупает новую компанию.
7.Но эти деньги ему тоже где-то надо взять, посему самое время ему подсунуть кредитора – пусть даст, так же перечислением, сынульке денег на сделку.
8.А можно даже не покупать, а поупражняться с инструментами скрытого владения. Опцион, например, залоги и т.п. Было бы желание, короче, а способ и инструменты у грамотного корпоративного юриста найдутся.
На этом доклад закончил, всем не хворать и очевидные глупости не совершать.
Ну и традиционное: звать будете — про @ не забываем, иначе просто не вижу, оригинал положил здесь:
Пы.Сы.: Давно не был, говорят тут какие-то изменения адовые, если я что-то важное пропустил и то, что выкладываю стало не в кассу — скажите в комментарийке с @, не сочтите за труд. Всем спасибо заранее.
7884% годовых в Альфа банке!
Анонимно. Без рейтинга. Прошу поднять пост в топ.
Наверняка многие слышали про грабительские проценты черных микрофинансовых организаций. Но я хочу вам рассказать про ситуацию, которая произошла со мной в топовом банке России. Мне понадобилось добавить на счет 100 000 рублей для покупки на маркетплейсе. Все приключения начались с невинного желания сэкономить 5 000 рублей комиссии за перевод с кредитной карты другого банка. И я обратил внимание на уже предварительно одобренное предложение по рассрочке на год с мгновенным зачислением. На промо странице было указано, что списание за услугу будет происходить равными долями по 10 140 рублей в месяц и возможно досрочное погашение. Данные условия меня устроили, ведь я планировал погасить задолженность с первой же зарплаты. Каково же было мое удивление, когда после электронного подписания мне пришло смс, что я взял в рассрочку не 100 000 рублей, а 121 600 (включая комиссию) на 12 месяцев. Причем до этого момента нигде не было указано, что комиссия будет включена в тело рассрочки. Само собой я сразу же написал в службу поддержки, что хочу расторгнуть договор и милая девушка Ксения ответила, что договор будет полностью расторгнут 12.11.23 и никакой задолженности у меня не возникнет. Но тем не менее я поехал в отделение банка и оставил обращение о возврате комиссии (точнее оно было оформлено сотрудником и я не совсем согласен с его текстом) и перечислил полученную сумму 100 000 рублей на счет рассрочки для ее досрочного погашения. После рассмотрения обращения я получил официальный ответ, что комиссия возвращена не будет и моя задолженность перед банком составляет 21 600 рублей.
Ну а теперь подробности со скриншотами и с указанием хронологии моих действий. А главное ответ на вопрос почему такой заголовок.
Принятие решения о заключении рассрочки было 28 сентября в 14.13. К сожалению, условия рассрочки пропали из личного кабинета, и я не нашел такого продукта на сайте банка. Условия и формулировки, которые я принимал можно посмотреть в посте: Урок финансовой грамотности от Альфа-Банка. Учимся искать разницу между кредитом и беспроцентной рассрочкой
2. Письмо с подтверждением и текстом заключенного договора было получено в 14:14. Обращу ваше внимание, что текст договора не был доступен ДО момента его подписания.
3. В тексте приложения к договору четко указан факт списания комиссии за год в момент подписания договора. О чем не было информации на промо странице продукта.
4. Таким образом досрочное погашение, о котором было написано не приведет к снижению суммы переплаты за продукт.
5. Такие условия меня не устраивали, и я написал в службу поддержки обращение с требованием расторгнуть договор в 14:25
6. Все же я отправился в офис банка, чтобы написать обращение о расторжении договора и возврате комиссии. Там я был в 15:56. Повторю, что текст писал сотрудник банка. И разумеется, что никакой информации об условиях тарифа по указанному, в ответном обращении месту не содержится.
7. Так как я перечислил на счет рассрочки полученную сумму в размере 100 000 рублей в тот же день, то она была списана 29 сентября в 9:00
8. Но остался должен банку 21 600 рублей.
9. Таким образом процент за один день использования денежными средствами 21.6%, что составляет 7884% годовых!
10. Мне могут возразить, что некорректно так считать, ведь это «комиссия за рассрочку» и не никоим образом не стоимость кредита. Но парадокс в том, что у меня с банком не было заключено никакого договора «рассрочки». Между нами был подписан классический «Договор потребительского кредита с лимитом кредитования No INSDBAVH202309281413 от «28» сентября 2023 г.» и в моем случае с эффективной процентной ставкой кредита 7884% годовых.
11. Отправляя смс с кодом заключения рассрочки я был уверен, что сумма рассрочки составляет 100 000 рублей, а никак не 121 600 рублей. И подтверждая свои действия я не имел информации о полной сумме, которую я беру в рассрочку.
В связи с вышеизложенным считаю, что Альфа банк ввел меня в заблуждение описанием банковского продукта, не указал важную для принятия решения информацию о возможности досрочного погашения с уменьшением переплаты, скрыл данные по одномоментному списанию комиссии при подписании договора, не предоставил текст договора для ознакомления до момента его подписания чем нарушил мои права. Считаю заключенный договор ничтожным требую его расторжения и возврата уплаченной мною комиссии в полном размере.
P.S. Написал описание данной ситуации на банки.ру, но мой отзыв уже более суток находится на «проверке» и не опубликован: https://www.banki.ru/services/responses/bank/response/111250.
"Как поднять бабла на 3Д печати?" или "Что делать если захотел свой бизнес с блэкджеком и 3Д принтером?"
Если кратко — идея шляпа и 80% таких начинаний заканчивается сувениркой для родственников и друзей. Сначала нужно думать и считать. А уже после этого я бы для начала все же попробовал продавать услуги конкурентов, коих сейчас не мало. Даже если вы на 5-10 заказов выйдете в ноль — вы получите неоценимый опыт общения с клиентом, пощупаете нюансы технологии и процесса поближе и поймете на самом деле надо ли вам это путешествие. Хотите подробнее — читайте дальше.

как заработать на 3д печати?
Из каких источников я об этом знаю?
Я занимаюсь инжинирингом и разрабатываю разные новые изделия для производства под заказ. И обмеры деталей и чертежи и 3Д моделирование. Периодически сталкивался с вопросом прототипирования и изготовления промежуточных образцов. Кроме того, у меня был свой принтер. Я печатал сам под заказ и мелочи для работы. Сегодня успешно подарил другу в мастерскую по ремонту разной техники. И эта дельта от anycubic работает успешно и по сей день. Кроме того, я общаюсь с коллегами и смотрю иногда по рынку — многие закрываются либо уходят в тень.

как заработать на 3Д печати?
С какими трудностями вы столкнетесь?
— качество полимеров может колебаться даже у одного производителя
— качество полимеров может падать при плохом его хранении
— брак печати и отходы (обычно это 7-20% от катушки)
— не все принтера работают тихо и с небольшими вибрациями (для квартиры это важно)
— подготовка модели и обработка требует времени и навыка
— клиент не всегда предоставляет корректную 3Д модель
— частенько клиент просит обмерить и напечатать копию одной шестерни- по трудозатратам это невыгодно, но как сопутствующая реклама при отсутствии заказов приемлемо
— скорость печати, до покупки прикинуть нужно сколько изделий вы можете и хотите печатать в сутки
— качество печати технологии — sla слишком дорого для технички но fdm более трудоемкая технология для сувенирки и каких-то декоративных изделий
— постобработка — зависит от технологии и требуемого результата, если вы хотите делать кастом для авто из пластика заводского качества, то возиться с fdm можно но дольше, геморней и требует дополнительных расходных материалов
— бюджетный принтер нужно кастомизировать чтобы повысить качество печати
Какие ошибки допускают чаще всего?
— нужно подбирать технологию печати именно для своего региона и потенциальных клиентов
— нужно изучить конкурентов и пообщаться с клиентами потенциальными
— в себестоимости нужно учитывать (цену пластика, % брака по результатам тестов, стоимость упаковки и доставки, стоимость электричества, стоимость самого полимера и цену расходников типа сопел и шестерен для подачи)
— в себестоимости нужно учитывать цену своего рабочего часа как печаткника/рекламщика/менеджера часто получается работать на обычной работе выгоднее на порядок без дополнительной головной боли
— еще нужно учитывать, что если мы работаем в белую — все должны платить налоги, фонды и т.д.
Так что по цифрам?
Пример на старых цифрах по РБ. В любом случае на каждый регион актуализируете сами с учетом вашей модели принтера и т.д.
1 кг катушка PLA — на 18.04.2022 стоит 60BYN. По рынку РБ цена 35-65 коп за 1 гр печати пластика. прикинем для минималки 35коп с катушки выходит 350р. Итого провернули сумму более чем х5. Казалось бы, все же верно и чаще всего так и считают — в этом одна из главных ошибок.
НО что еще мы должны учесть все то, что указано выше итого уже на данном этапе из 1000г х 15% на брак=850г умножим на 35коп получим 297 BYN. Отнимем свет с запасом примерно 10BYN на 1 катушку. Амортизация на типовые расходники примерно 15BYN/месяц в течении года без серьезного ремонта при обычном штатном режиме работы в 12часов в сутки. Итого 272BYN остается с катушки.
В среднем с 1 кг пластика выходит 10-15 изделий. Прикинем для 10 изделий доставку. По РБ выходит доставка около 5 BYN. Итого за 10 доставок вы отдаете 50BYN. На выходе у вас остается 272-50=222BYN.
После всего этого мы отнимаем себестоимость пластика в 60BYN итого остается чистыми 222-60=162BYN. И уже от этой прибыли считаем налог в 16% подоходный это минус 26. И вот мы добрались до той реальной суммы которую мы заработали это 136BYN почти в 2 раза мы вложения увеличили, верно? — НЕТ потому что есть еще ваши трудозатраты, и вот здесь уже нужно прикинуть что вы получаете на работе и можете получить с одним принтером, стоит ли оно того?
В каких случаях 3Д печать может реально приносить ощутимый доход?
Вариант 1 — вы работаете штучно в премиальном сегменте на свою аудиторию по одному из направлений:
— вы производите филамент
— вы делаете эксклюзивный кастом заводского уровня для авто/мото
— вы делаете эксклюзивный кастом заводского уровня для премиальной видеотехники
— вы делаете эксклюзивный кастом заводского уровня для премиальной мебели
— вы делаете эксклюзивный декор и арт объекты
— вы делаете эксклюзивный косплей под заказ
Вариант 2 — вы работаете в массмаркет но комплексно в связке*
— у вас парк принтеров хотя бы 2 FDM и 1SLA(фотополимерный принтер)
— у вас есть 3Д сканер либо доступ к нему
— у вас есть базовые простые технологии репликации для мелкосирийного производства — да первое время можно и у партнеров заказывать но под свою целевую аудиторию что-то должно быть (формовка пластика листового, литье в силикон полимеров и т.д.)
— у вас есть отдельный человек который занимается продвижением, рекламой и промо
— у вас есть отдельный человек который занимается технологией оборудованием и т.д.
*конечно это не обязательно все и сразу, но в таком виде это может приносить прибыль которая будет выше чет средняя зп по региону
В общем это конечно все личное мнение, буду рад услышать ваши мысли.
Сам оказываю услуги по инжинирингу и разработке новых изделий для производства. Консультирую по технологии и отвечу на интересующие вопросы. В моем блоге ВК я размещаю концепты, идеи и бесплатные проекты. А в канале в телеграм редко, но метко публикую интересные 3Д модели и чертежи изделий.
Открыт к сотрудничеству, рад общению с коллегами и рассмотрю любые предложения по сотрудничеству. Для связи пишите в телегу.
Как вывести биткоины на карту Сбербанка: рекомендации

Криптовалюта для тысяч россиян стала способом постоянного заработка. Но биткоины не являются фиатными деньгами, и расплатиться ими можно только на узкоспециализированных площадках в интернете. Даже тем, кто регулярно майнит, периодически необходимо переводить криптовалюту в реальные деньги. Есть несколько вариантов обналичивания интернет-валюты, но большинство клиентов хотят знать, как вывести биткоины на карту. Самым популярным платежным средством является пластиковая карта Сбербанка. Есть несколько способов, как вывести биткоины на карту Сбербанка.
Вывод биткоинов: риски
Криптовалюта отличается нестабильностью, но именно это привлекает в ней покупателей. Однако даже успешные трейдеры ищут варианты обналичивания биткоинов. И, в отличие от обычного кошелька, вывести средства с нее на карточку Сбербанка намного сложнее.
Что отличает вывод биткоинов:
- Обязательная комиссия. Владельцу биткоин-счета придется заплатить от 1% до 15% за перечисление криптовалюты на платежное средство Сбербанка.
- Длительное время зачисления средств. Минимальная скорость, с которой криптовалюта выводится в рубли, с учетом всех транзакций составляет 15 минут.
- Высокий риск проведение операции. В зависимости от способа получения наличных, владелец биткоинов может вывести средства с высокой комиссией (до 55%) или нарваться на интернет-мошенников.
- Дополнительный контроль со стороны Сбербанка. Криптовалюта официально не признана, как надежное средство обмена, поэтому Сбербанк может «заморозить» карточку клиента при попытке перевода биткоинов.

Но все эти факторы не мешают опытным трейдерам обналичивать криптокошельки и пользоваться полученными средствами. Чтобы избежать негативных последствий, нужно знать, как выводить биткоины на карту крупнейшего банка страны быстро и с минимальными потерями.
С чего стоит начать?
Особенностью перечисления криптовалюты является то, что ее нельзя сразу перевести со своего счета карточку Сбербанка. Для этого нужно использовать внешний кошелек. Большинство тех, кто майнит биткоины, использует кошелек «Блокчейн».
Он безопасный, функциональный и удобный даже для новичков. Перед тем как вывести биткоины на карту, сначала нужно перевести их на счет кошелька «Блокчейн». Если пользователь не знает номера своего кошелька, нужно нажать на «Получить» на главном экране. Подсказкой могут пользоваться те, кто не знает, как вывести биткоины на карту с «НайсХеша» или другой популярной криптовалютной площадки. Срок зачисления на внешний кошелек – не более суток.

Комиссия взимается в соответствии с условиями торговой площадки, в среднем, не более 15% за операцию.
Как пользоваться «Блокчейном»: инструкция для новичков
«Блокчейн», или BlockChain, представляет собой самый популярный внешний кошелек BTC. Он является надежным посредником при переводе с биткоин-счета в реальную валюту. Перед тем как вывести биткоины на карту, необходимо перечислить их на счет в BlockChain. После этого выбрать вариант перечисления криптовалюты на карточный счет Сбербанка.
Перед тем как пользоваться BlockChain, нужно зарегистрироваться в системе. При использовании внешнего кошелька вход осуществляется по логину и паролю. Защитой служит код, поступающий на телефон владельца аккаунта.
Пользователи могут не бояться использовать BlockChain в качестве внешнего кошелька биткоин. Система позволяет установить 2-уровневую защиту при входе в систему. Это позволяет блокировать доступ к данным мошенникам, которые уже проникли в аккаунт, узнав первичный пароль. В качестве варианта обеспечения безопасности используется мобильный телефон или бесплатное приложение для смартфонов.
Способы вывода криптовалюты
Есть 3 способа, как вывести биткоины на карту:
- Обменники.
- Биржи криптовалюты.
- Вывод на WebMoney.
В первом случае вывод получается быстрее, но биржи считаются более надежным вариантом получить реальные деньги с интернет-валюты.

Перевод на «Вебмани» считается новым способом обналичить биткоины, и он уже завоевал доверие тысяч майнеров криптовалюты благодаря привлекательному курсу обмена.
Перевод выводом любым из способов следует помнить о том, что необходимо сначала перевести средства с внешнего кошелька, например, «Блокчейна», на счет посредника. Только после этого возможно перевести биткоин в рубли.
Как вывести криптовалюту через обменники?
Обменники пользуются популярностью, несмотря на определенные риски. Осуществить сделку в них можно в течение 15-30 минут, но комиссия может достигать 15% от сделки и более. Вывести биткоин на карту без комиссии через обменники невозможно, но есть несколько вариантов, как сделать расходы минимальными для владельца криптовалюты.
Во-первых, новичкам рекомендуется пользоваться сервисом по подбору обменников. Проверенной площадкой является BestChange. Она объединяет в себе более 100 обменников. На сайте BestChange пользователи могут сразу ознакомиться с курсом, комиссией и отзывами. Все обменники структурированы в форме таблицы: лучшие предложения расположены в верхней части.
Во-вторых, следует выбирать только обменники с положительными отзывами. Лучшие из тех, что рекомендуют клиенты, находятся вверху. Но и не стоит забывать о курсе обмена – он будет являться залогом предполагаемой прибыли.

В-третьих, перед тем, как выводить биткоины на карту Сбербанка, стоит ознакомиться с минимальной суммой вывода криптовалюты. Иногда требования обменника больше, чем баланс биткоинов на счете. В таком случае получить наличные в этом обменнике не получится, придется выбрать другого посредника с более низкими условиями.
Инструкция по выводу криптовалюты через обменники BestChange
При выводе через обменники сервиса BestChange следует войти во внешний кошелек, например, BlockChain. Он понадобится для пополнения счета обменника.
Для работы с приложением BestChange следует:
- В левой части таблицы (графе «Отдадите») выбрать Bitcoin (BTC).
- В правой части («Получите») нажать на «Сбербанк» (находится в разделе «Интернет-банкинг»).
- В открывшемся списке выбрать обменник, ориентируясь на выгодный курс и положительные отзывы пользователей.
Следует обратить внимание на строку «Резерв». Она показывает запас финансов, который есть у обменника. Вывести на кредитку больше указанной в «Резерве» суммы не получится.
- Далее откроется окно обменника, в котором следует также выбрать объект продажи — криптовалюту Bitcoin (BTC), и вариант получения – «Сбербанк». В некоторых обменниках это указывается автоматически.
- После выбора условий следует заполнить данные. Обязательной информацией при переводе через обменники является: ФИО, номер карточки, мобильный телефон (актуальный и привязанный к кредитке), адрес почты, сумма биткоинов. После ввода криптовалюты отобразится исходный баланс, который будет переведен на карточку Сбербанка.
- Следует нажать на кнопку «Создать заявку». В новом окне появится информация о том, что заявка ожидает оплаты. Оплата представляет собой перевод биткоинов с внешнего кошелька на обменник. Не следует нажимать на кнопку «Я оплатил заявку», пока средства не переведены с BlockChain.
- Когда заявка на вывод оформлена, в новом окне отобразятся реквизиты кошелька (символы латиницей и цифры). Номер нужно скопировать и вставить в окно «Отправить» в «Блокчейне» (или другом внешнем кошельке bitcoin), строка «Кому». В том же окне вводится сумма биткоинов. В разделе «Описание» можно указать название обменника, но допускается оставлять поле пустым.
- После перевода средств баланс на баланс обменника следует нажать на кнопку «Я оплатил». Заявка на вывод средств на карточку будет отправлена в обработку менеджером обменника.
В некоторых компаниях заявки подтверждаются автоматически, в других их обрабатывают вручную операторы сайта. Срок рассмотрения и перевода средств, в среднем, занимает от 5 до 30 минут.
Обмен криптовалюты через биржи
Биржа криптовалюты – второй по популярности способ, как получить реальные деньги с биткоинов. Он позволяет получить средства в течение 30 минут с момента создания заявки. Максимальный срок зачисления наличных составляет 3 дня. Это один из самых безопасных и дешевых вариантов, как вывести с биткоин-кошелька на карту Сбербанка.

Одной из самых популярных бирж криптовалюты является Exmo. Перед тем как с биткоина вывести деньги на карту, нужно пополнить счет биржи Exmo. Преимуществом сайта является отсутствие комиссии за пополнение биткоинами. Но комиссия взимается при переводе с внешнего кошелька, например, «Блокчейна», в размере 1-2% сервисом криптовалюты.
Инструкция по выводу биткоинов с бирж
Следует помнить о том, что перед использованием биржи необходимо зарегистрироваться в системе. Для этого используется электронная почта.
Как вывести биткоины в рубли на карту с помощью биржи Exmo:
- Пополнить счет. Для этого нужно в разделе «Кошелек» найти bitcoin и нажать «Пополнить».
- В открывшемся окне следует сгенерировать адрес, который является одноразовой ссылкой для пополнения через внешний кошелек «Блокчейн».
- Скопированный адрес следует вставить в окно BlockChain и отправить на него нужное для вывода количество биткоинов, подтвердить запрос.
- После зачисления криптовалюты на счет биржи нужно перейти в раздел «Обмен», где осуществить операцию – продажа криптовалюты за рубли (или другую фиатную валюту).
- Для обмена следует ввести сумму биткоинов и ознакомиться с условиями по переводу криптовалюты в рубли, подтвердить операцию.
- Ознакомиться с суммой в рублях, которая отображается в разделе «Кошелек» напротив одноименной валюты.
- Нажать на «Вывести», выбрать вариант – пластиковую карточку. Комиссия за вывод на карту составляет 1,5% от суммы.
- Ввести данные карты, сумму, подтвердить перевод (придет код из СМС).
По статистике, деньги через биржу Exmo перечисляются на банковскую карточку в течение 5 минут. Это удобный вариант, как вывести биткоины на карту с «Локалбиткоинс» (или «Блокчейна») без риска.

Преимуществом перед обменниками на биржах криптовалюты является возможность обмена денег на рубли и обратно в течение нескольких минут. При этом трейдер может заработать на разнице курса.
Перевод биткоинов в рубли через «Вебмани»
Современный способ вывода биткоинов для тех, кто предпочитает не тратить время на изучение курсов валюты на обменниках или рисковать на биржах. Как выводить биткоины с кошелька на карту, так и зачислять их обратно можно только после создания специального WMX-кошелька на «Вебмани».
Он является аналогом криптовалютного счета и используется для прямого вывода с внешних кошельков, например, «Блокчейна». Создать кошелек можно в своем аккаунте WebMoney. Процесс занимает не более 5 минут. Но для создания биткоин-кошелька на WebMoney у клиента должен быть подтвержденный аттестат (который выдается после отправки копии документов).
Для тог чтобы создать кошелек, следует войти в специальный раздел «Вебмани». После создания WMX-кошелька ему будет присвоен номер. Его следует скопировать и вставить для отправки с внешнего кошелька «Локалбиткоинс» или «Блокчейн». Далее — набрать сумму биткоинов для вывода, подтвердить операцию. Как только средства поступят на WMX-кошелек, их можно вывести на валютный счет в системе «Вебмани».
С него уже владелец кошелька может запросить перевод на банковскую карточку, счет или другой онлайн-кошелек. Если планируется систематический вывод, можно создать шаблон операции, например, прикрепить банковскую карточку для зачисления наличных. При переводе с любого валютного кошелька «Вебмани» взимается комиссия.
Следует учитывать, что практически все операции по выводу криптовалюты в реальные деньги сопровождаются комиссией. Она взимается и при переводе на WMX-кошелек «Вебмани». Размер зависит от варианта зачисления.
Например, в «Блокчейне» трейдер может выбрать быстрый перевод средств. Наличные в таком случае будут переведены в течение 5-30 минут. Комиссия будет в пределах 5% от суммы вывода. Если не использовать быстрый вывод средств, то ждать придется от 40 минут до суток.
Безопасность и соблюдение законодательства РФ
В Сбербанке строго соблюдают требования по передаче данных о сомнительных операциях. Это позволяет защитить граждан и предотвратить финансирование терроризма, «отмывания» добытых преступным путем доходов и обналичивания средств.

В некоторых случаях вывод криптовалюты на Сбербанк может сопровождаться блокировкой карточного счета. Можно ли вывести биткоин на карту Сбербанка без негативных последствий? Для этого следует: