Методы управления налоговыми рисками: как компании снизить вероятность финансовых и имиджевых потерь
Большинство толковых словарей трактуют понятие риска как возможную опасность потерь, вытекающую из специфики явлений природы либо тех или иных видов человеческой деятельности. Аналогичным характером обладает и понятие налогового риска, причем для всех участников налоговых правоотношений — налогоплательщиков, налоговых агентов и даже для налоговых органов.

Понятие и виды налоговых рисков
Само определение налогового риска появилось сравнительно недавно. Налоговый риск — это возможность наступления неблагоприятного события, в результате которого компания, организация или частное лицо, принявшие то или иное решение в сфере налогообложения, могут потерять или не получить ресурсы, утратить предполагаемую выгоду или понести дополнительные финансовые либо имиджевые убытки. Проще говоря, налоговые риски угрожают организации штрафами, пенями, потерей репутации на рынке, а в некоторых случаях и уголовной ответственностью.
Это определение подразумевает существование налоговых рисков не только для налогоплательщиков, но и для государства в лице органов исполнительной власти. В этом случае налоговые риски состоят в возможном снижении поступления суммы налогов, которые являются основной составляющей бюджета.
Налоговые риски, которые можно оценить в денежном выражении, относятся к категории финансовых, поскольку и сами налоговые отношения являются частью финансовых отношений. Нефинансовыми можно назвать только те риски, которые связаны с уголовной ответственностью, поскольку она не может быть оценена в денежном выражении, по крайней мере, законным образом.
Главными характеристиками налогового риска являются:
- отсутствие возможности благоприятного исхода;
- высокий уровень субъективной оценки и возможность возникновения новых рисков, предусмотреть появление которых в момент принятия решения было сложно или невозможно;
- тесная связь с неопределенностью экономической и правовой информации;
- негативный характер для всех участников налоговых отношения, в отличие от других видов риска;
- разное проявление для каждого участника налоговых отношений.
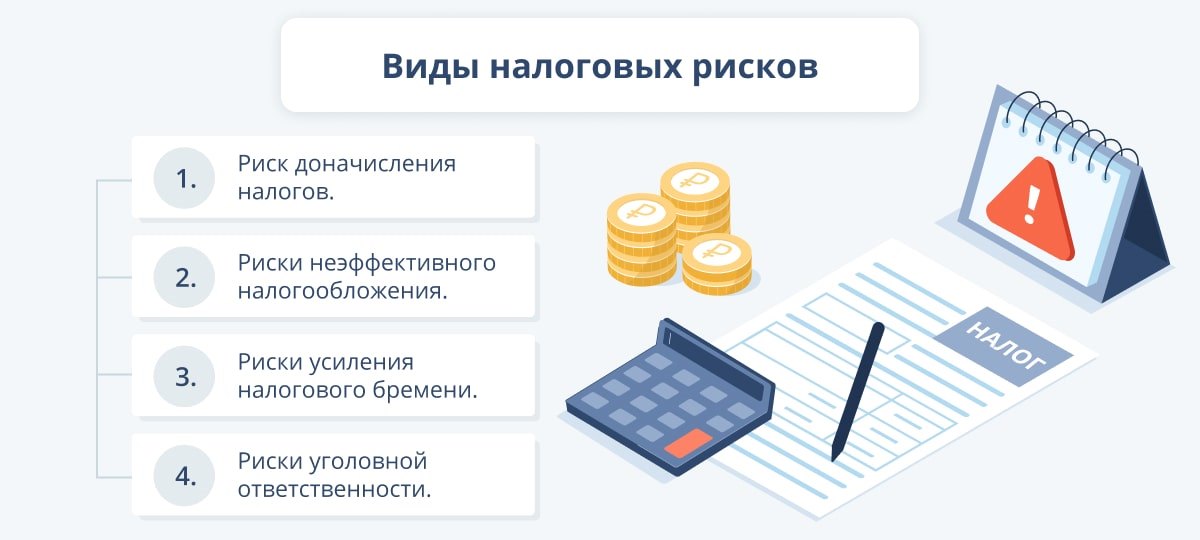
Существует несколько видов налоговых рисков, вызванных теми или иными причинами. Самым распространенным среди них является риск доначисления налогов в результате выявления нарушений в ходе налоговой проверки. Но кроме него также существуют:
Риски неэффективного налогообложения
Риски усиления налогового бремени
Риски уголовной ответственности
На возникновение налоговых рисков оказывают влияние две группы факторов: внешние и внутренние.
Внешние факторы:
- Информационные: налоговые проблемы контрагентов, изменение позиции налоговых, судебных и финансовых органов по вопросам налогообложения, несвоевременное получение информации от госорганов.
- Экономические: финансово-хозяйственная деятельность налогоплательщика, изменение состава налогоплательщиков, изменение перечня налогов, изменение налоговых ставок или других элементов налогообложения, изменение штрафных санкций.
- Социальные: социальная политика, коррупция.
- Политические: конфликт с органами власти.
Внутренние факторы:
- Организационные: недостаточная квалификация работников налоговых департаментов компаний, взаимодействие структурных подразделений между собой и с налоговыми органами в процессе начисления налогов, низкая осведомленность руководства о налоговых рисках.
- Технические: отсутствие налогового планирования, несовершенная технология учета и обработки информации при исчислении и уплате налогов.
- Экономические: затратность содержания налогового подразделения или использования услуг аудиторско-консалтинговых компаний, ухудшение финансово-хозяйственной деятельности фирмы.
- Социальные: конфликт интересов собственника и менеджмента организации.
Обычно налоговые риски возникают там, где имеется неопределенность. Но если с другими видами рисков отечественные бизнесмены уже научились более или менее эффективно бороться, то отношение к налоговым рискам в России, в отличие от всего остального цивилизованного мира, является не слишком серьезным. Нередко руководство компании узнает об обременительных налоговых последствиях той или иной сделки уже после ее завершения, когда уже поздно принимать меры по их снижению.
Почему рисками нужно управлять
Как правило, предприниматели, активно развивающие свой бизнес, вместе с этим воспроизводят и налоговые риски, поэтому наиболее дальновидные и опытные компании, особенно средние и крупные, стали создавать у себя отдельные подразделения, которые и занимаются управлением налоговыми рисками.
Основные задачи риск-менеджмента:
- Сбор и хранение информации об изменениях во внутренней и внешней среде, например, о новшествах в налоговом законодательстве.
- Определение совокупности факторов налоговых рисков для конкретной компании.
- Установление уровня угроз, связанных с этими рисками.
- Выработка тактики и стратегии борьбы с ними.
- Разработка программы мероприятий по снижению уровня налоговых рисков и введение ее в работу.
- Ведение управленческого учета и финансовой отчетности по решениям, которые могут вызвать возникновение налоговых рисков.
Несмотря на общую актуальность проблемы управления налоговыми рисками, российские и зарубежные риск-менеджеры эти риски видят по-разному. Для отечественных компаний самым важным является снижение угрозы предъявления претензий со стороны налоговой инспекции и доначисления налогов, а также наложения штрафов. Иностранные компании под риском понимают еще и риск переплаты налогов. Именно такое, более широкое понимание налогового риска стимулирует внедрение в организации полноценной системы внутреннего контроля, направленной не только на избежание доначислений, но и на выбор оптимальной системы налогообложения.
На заметку
В Нидерландах наличие у компании собственной формализованной системы внутреннего контроля налоговых процессов, корректность которой подтверждена независимым аудитором, является веским основанием для освобождения от налоговой проверки.
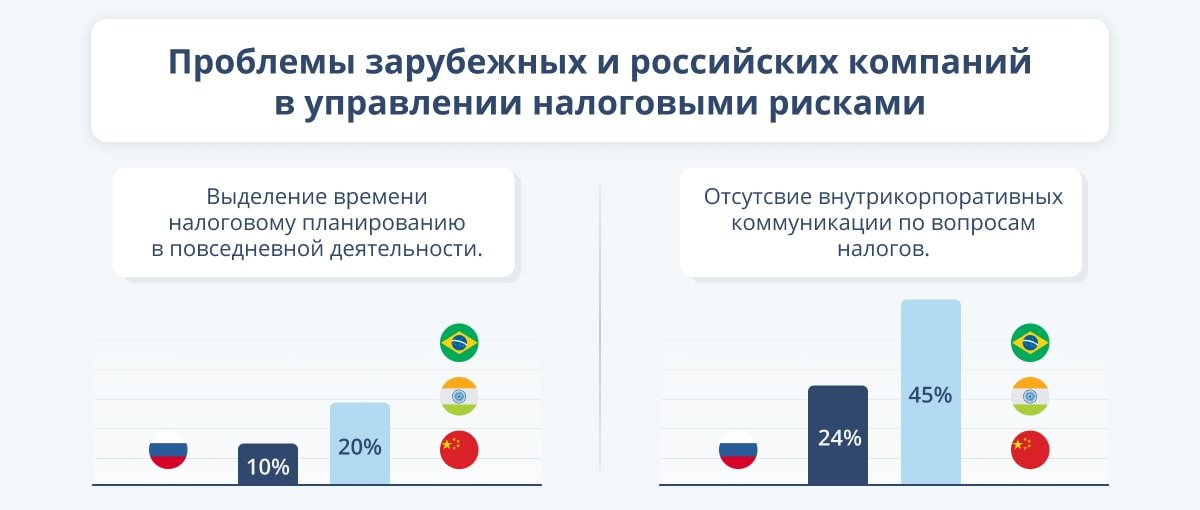
Согласно опросу, проведенному среди компаний из стран-участниц БРИК (Бразилия, Россия, Индия, Китай), только 10% российских компаний уделяют налоговому планированию время в своей повседневной деятельности. Для сравнения — в остальных странах БРИК, например, этим занимаются 20% фирм. Еще одной отечественной проблемой остается отсутствие внутрикорпоративных коммуникаций по вопросам налогов. Только 24% из опрошенных заявили, что регулярно отчитываются перед руководством (в других странах БРИК — 45%).
На сегодня методы анализа и управления налоговыми рисками на российских предприятиях существенно отличаются друг от друга в зависимости от размера организации, ее публичности и уровня развития корпоративного управления.
В рамках оказания услуги «Подготовка и сопровождение выездной налоговой проверки» специалисты по налоговому консалтингу проводят проверку различных документов, в том числе:
- налоговых деклараций;
- регистров налогового учета;
- счетов-фактур;
- книг покупок и продаж.
Методы оценки налоговых рисков
Для того чтобы дать налогоплательщикам возможность самостоятельной оценки налоговых рисков, Федеральная налоговая служба РФ разработала концепцию системы планирования выездных налоговых проверок. Эта концепция утверждена приказом ФНС от 30 мая 2007 года № MM-3-06/333@.
Теперь каждый налогоплательщик может самостоятельно проанализировать деятельность своей компании, чтобы понять, относится ли она к высокорисковой или же нет.
Всего налоговой службой принято 12 ключевых признаков:
- Уровень налоговой нагрузки ниже среднего по сравнению с другими хозяйствующими субъектами в конкретной отрасли.
- Отражение убытков в бухгалтерской отчетности на протяжении нескольких налоговых периодов.
- Отражение в отчетности крупных сумм налоговых вычетов за определенный период.
- Рост расходов превышает рост доходов от реализации товаров или услуг.
- Среднемесячная заработная плата в компании ниже, чем средняя по другим компаниям в этом же виде экономической деятельности в России.
- Неоднократное приближение к предельному значению, установленных Налоговым кодексом РФ величин показателей, дающих право на применение специальных налоговых режимов.
- Отражение суммы расхода, максимально приближенной к сумме дохода за один календарный год.
- Ведение финансово-хозяйственной деятельности с контрагентами-перекупщиками или посредниками без наличия обоснованных экономических или других причин.
- Непредоставление по требованию налогового органа пояснений по поводу выявленных несоответствий показателей деятельности, непредоставление запрашиваемых документов, наличие информации об их порче или уничтожении.
- Неоднократное снятие с учета и постановка на учет в разных налоговых органах.
- Значительное отклонение уровня рентабельности компании от уровня рентабельности, характерной для данной сферы деятельности.
- Ведение финансово-хозяйственной деятельности с высоким налоговым риском.
Пользуясь этим перечнем, налогоплательщик сможет своевременно оценить налоговые риски и уточнить налоговые обязательства. Если риски действительно высоки, то налоговые органы рекомендуют компании исключить сомнительные операции при расчете налоговых обязательств за конкретный период, уведомить налоговые органы о принятых мерах для снижения рисков.
Если же компания ведет свою деятельность в высокорисковой области и не принимает никаких мер, то, скорее всего, ее включат в план выездной налоговой проверки, по результатам которой с большей или меньшей очевидностью будут начислены штрафы, пени или назначено иное наказание, вплоть до уголовной ответственности.
Методы налогового риск-менеджмента
Снижение степени риска — это сокращение вероятности и объема возможных потерь. Для этого применяется целый спектр методов оценки налоговых рисков, каждый из которых способен принести реальную пользу компании:
Диверсификация
Она представляет собой процесс заключения однотипных сделок в различных вариантах, которые варьируются по степени налогового риска от нуля до допустимого в компании уровня. Одним из видов диверсификации может быть расширение присутствия на территориях с разными условиями налогообложения, например, в офшорах. Но свести налоговые риски к нулю с помощью диверсификации невозможно.
Лимитирование сумм сделок
Под ним понимают установление ограничений предельных сумм, на которые могут быть проведены сделки, являющиеся рискованными с точки зрения налогообложения. Лимитирование — один из важнейших и наиболее эффективных приемов снижения налоговых рисков, обычно оно применяется компаниями в случае наличия значительных портфельных рисков.
Создание системы внутреннего мониторинга процессов, связанных с налогами
Такая система подразумевает отслеживание всех мероприятий по исчислению и уплате налогов. Для этого для всех структурных подразделений компании разрабатываются и вводятся в действие нормативные документы, регламентирующие это процесс: внутренние регламенты, методологические указания, формализованные процедуры расчета налогов, должностные инструкции, система KPI.
Формализация налоговых процессов внутри компании
Позволяет эффективно выявлять, собирать и анализировать информацию о возможных налоговых рисках с целью принятия необходимых решений по их минимизации. Построение формата системы управления рисками зависит от особенностей бизнес-процессов в конкретной компании. Большинство организаций реализуют ее через внутренние приказы, регламенты, конкретные процедуры, ужесточая при этом требования к документам системы внутреннего контроля.
На заметку
В большинстве крупных международных и некоторых российских компаниях общие принципы в сфере налогообложения формализованы в собственной налоговой стратегии, которая согласована с топ-менеджментом и утверждена внутренним приказом.
Автоматизация процессов, в том числе, документооборота
Для этого применяется или обновляется программное обеспечение, отвечающие за автоматизацию бизнес-процессов компании, включая и налоговые процедуры.
Повышение осведомленности специалистов и руководства
В рамках этого метода проводится постоянный мониторинг налогового законодательства, включая консультации в налоговых органах или со специалистами аудиторско-консалтинговых фирм. Еще один путь повышения осведомленности — проведение дью дилидженс контрагентов, с целью получения исчерпывающий информации об их надежности с точки зрения налоговых рисков.
Повышение квалификации сотрудников налогового департамента и оптимизация штатного расписания в этой области
Для повышения квалификации сотрудников, отвечающих за исчисление и уплату налогов, необходимо обеспечить условия для отслеживания всех изменений в законодательстве, изучения и применения новейших компьютерных программ. Для оптимизации штатного расписания в компании может быть выделена группа, осуществляющая налоговый учет, или введена должность специалиста по налоговым расчетам.
Создание внутренней системы аудита налоговых рисков или привлечение внешних аудиторов (налоговый инициативный внутренний и внешний аудит)
Эффективный метод налогового риск-менеджмента, заключающийся в создании в компании службы, отвечающей за соблюдение установленного порядка исчисления и уплаты налогов. Внутренний налоговый аудит проводится в интересах компании и регламентируется ее внутренней документацией, все проверки такого рода осуществляются собственными силами организации. Отдел внутреннего аудита целесообразно создавать только в больших фирмах, поэтому небольшие и средние организации обычно привлекают для минимизации налоговых рисков внешних аудиторов.
Налоговый консалтинг
Постоянное сотрудничество с консалтинговыми фирмами по вопросам налогообложения также может стать одним из эффективных методов снижения рисков, поскольку эксперты владеют информацией по самым последним изменениям в законодательстве и имеют большой практический опыт работы в области налогообложения.
Самострахование
Этот метод заключается в том, что компания предпочитает страховаться сама, нежели покупать страховку, экономя таким образом средства. Самострахование — это форма создания резервных фондов непосредственно на самих предприятиях.
Страхование
Сущность этого метода — в отказе компании от части дохода для того, чтобы нивелировать риск. По сути, организация готова заплатить за снижение его степени до нуля, приобретая страховку. Несклонные к риску фирмы стараются застраховаться так, чтобы обеспечить максимальное возмещение финансовых потерь, которые они только могут понести.
При выборе того или иного метода снижения налогового риска налогоплательщик должен заранее оценить его возможные последствия. Уменьшение налоговых рисков до приемлемого уровня требует высокого профессионализма в сфере налогообложения, в бухгалтерском учете и судебной практике. Часто оказывается, что компания, особенно небольшая, в состоянии сделать это только с помощью внешних специалистов.
Помощь в построении системы управления налоговыми рисками на предприятии
О том, чем помогают бизнесу приглашенные консультанты, нам рассказал Дмитрий Водчиц, руководитель налоговой практики аудиторско-консалтинговой компании КСК групп:
«Любой бизнес так или иначе связан с появлением налоговых рисков, возникающих из-за частых изменений в налоговом законодательстве и по многим другим причинам. Даже добросовестные налогоплательщики нередко оказываются заложниками неприятной ситуации, поскольку не всегда успевают отслеживать ситуацию внутри компании и за ее пределами. В этом случае может потребоваться помощь специалистов по налогообложению консалтинговых компаний. Глубокий анализ налоговых рисков дает возможность избежать опасных последствий, связанных с несвоевременной реакцией на законодательные новеллы или поведение недобросовестных контрагентов. Несмотря на то, что налоговыми органами разработана концепция самостоятельной оценки налоговых рисков, при малейшем подозрении на то, что компания подпадает под эти критерии, лучше обратиться к профессионалам.
Специалисты КСК групп оказывают исчерпывающий перечень услуг, которые могут состоять в выборе налогового режима и ведении учета, в формировании стратегии взаимодействия с налоговыми органами, в консультациях по легальному возмещению НДС, в сопровождении налоговой проверки, в ведении исполнительного производства в суде, в оспаривании результатов налоговой проверки и судебного заключения и во многом другом. По результатам анализа налоговых рисков компания получит исчерпывающий отчет, составленный в доступной форме. Благодаря этому, руководитель, даже не имея специальных знаний, сможет вынести собственное решение и принять нужные меры по минимизации рисков».
Налоговые риски и необоснованная налоговая выгода

Налоговые риски представляют собой риски неблагоприятных для предприятия налоговых последствий, к которым относятся, в том числе:
назначение налоговой проверки;
различные доначисления (налоги, пени, штрафы), произведенные налоговой службой на основе как камеральной, так и выездной налоговой проверки;
приостановление операций по банковскому счету.
При этом стоит отметить, что помимо понятия «налоговые риски» существует понятие «налоговой выгоды», то есть, согласно п. 1 Постановления Пленума ВАС РФ от 12.10.2006 № 53, «уменьшение размера налоговой обязанности вследствие в частности, уменьшения налоговой базы, получения налогового вычета, налоговой льготы, применения более низкой налоговой ставки, а также получения права на возврат (зачет) или возмещение налога из бюджета».
Таким образом, в ряде случаев налоговые органы могут выражать сомнение в обоснованности налоговой выгоды, что является, по сути, еще одним налоговым риском.
Приказом от 30 мая 2007 г. № ММ-3-06/333@ (в ред. от 10.05.2012 № ММВ-7-2/297@) установлен общедоступный список критериев, используя который предприятия могут самостоятельно провести оценку налоговых рисков.
Рассмотрим финансово-хозяйственные операции (действия) предприятия, которые налоговые органы относят к операциям с высоким налоговым риском в связи с возможностью получения необоснованной налоговой выгоды:
Отсутствие должной осмотрительности в выборе контрагентов
Оформление сотрудников как ИП с соответствующим заключением гражданско-правовых договоров с ними
Использование офшорных компаний и офшорных схем
Применение схем «дробления» бизнеса
Стоит также отметить, принятие Госдумой в третьем чтении законопроекта № 529775-6 о необоснованной налоговой выгоде. Законопроект уже поступил в Совет Федерации. Налоговый Кодекс РФ дополняется статьей 54.1 «Пределы осуществления прав по исчислению», которая запретит уменьшение налогоплательщиком налоговой базы и (или) суммы подлежащего уплате налога в результате искажения сведений о фактах хозяйственной жизни (совокупности таких фактов), об объектах налогообложения.
Отсутствие должной осмотрительности в выборе контрагентов
Работа предприятия с поставщиками зачастую подвержена особо пристальному вниманию налоговых органов. В последнее время выявление необоснованной налоговой выгоды в операциях с контрагентами стало, пожалуй, ключевой задачей налоговиков.
Отметим, что в совместном Письме Минфина и ФНС России от 23.03.2017 № ЕД-5-9/547@ рассматриваются такие признаки должной осмотрительности, как:
наличие личных контактов руководителей контрагента при обсуждении условий поставок и подписании договоров;
наличие документов, подтверждающих полномочия руководителей контрагента, а также копий паспортов или иных удостоверяющих личность документов;
наличие информации о фактическом месте нахождения контрагента, его производственных, торговых помещений, складов или офиса;
наличие информации об источниках сведений о контрагенте (как находящихся в открытом доступе, так и, например, рекомендаций третьих лиц) и так далее.
Наличие же следующих признаков свидетельствует о высокой степени риска классификации контрагента в качестве «проблемного», а значит, операции с ним могут быть признаны сомнительными и подлежать особо тщательной проверке:
содержание в договорах условий, отличных от устоявшегося делового оборота;
отсутствие очевидных свидетельств того, что контрагенту под силу выполнить условия договора с учетом сроков его выполнения, а также свидетельств наличия у контрагента необходимых ресурсов;
рост задолженности без прекращения поставки товаров, проведения работ, оказания услуг;
отсутствие реальных действий по взысканию задолженности – в случае ее наличия;
выдача займов без обеспечения;
отсутствие экономического обоснования целесообразности сделки и др.
В ходе проверок предприятия налоговые органы могут запросить:
документы, фиксирующие результаты поиска, мониторинга и отбора контрагентов;
деловую переписку с контрагентом;
иные документы, определившие выбор контрагента.
При отсутствии обосновывающих документов контрагент может быть признан подконтрольным налогоплательщику, что приведет к возникновению налоговых рисков доначисления налогов по сделкам с ним.
По данному вопросу имеется значительное число судебных разбирательств между налоговыми органами и предприятиями с выводами далеко не всегда в пользу последних.
Оформление сотрудников как ИП с соответствующим заключением гражданско-правовых договоров с ними
Распространенным случаем действующей практики является оформление работодателем сотрудников в качестве индивидуальных предпринимателей (ИП) с заключением с ними вместо трудовых – гражданско-правовых договоров о возмездном оказании услуг. Возникновение налоговой выгоды (избежание обязанностей налогового агента по НДФЛ и снижение размера страховых взносов) в данном случае не подлежит сомнению.
При выявлении подобных схем налоговики переквалифицируют гражданско-правовые отношения в трудовые, предлагая соответствующие корректировки по НДФЛ.
Что касается арбитражной практики, она по подобным спорам неоднозначна.
Использование офшорных компаний и офшорных схем
Использование офшорных схем перечисления денежных средств привлекает внимание налоговых органов, и в случае наличия среди контрагентов компании офшоров существенно возрастают налоговые риски.
Применение схем «дробления» бизнеса
В случае разделения («дробления») бизнеса, если налоговые органы признают такое разделение формальным, возникают налоговые риски.
И хотя само по себе «дробление» бизнеса не противоречит закону, неправомерным признается разделение с целью получения налоговой выгоды, которая не считается самостоятельной деловой целью. Впрочем, споры по данному вопросу не утихают, хотя налоговым органам часто удается найти доказательства отсутствия хозяйственной потребности в разделении.
В этом случае рассматриваются следующие признаки:
выделение из одного предприятия других подконтрольных фирм, которые будут работать на других более льготных системах налогообложения;
предприятия будут взаимосвязанными лицами;
отсутствует деловая целесообразность такого разделения;
фактическая организация бизнеса не изменилась после разделения и др.
Стоит, однако, отметить, что по данному виду рисков имеются судебные споры, не всегда решенные в пользу налогоплательщика (например, Письмо ФНС от 19.01.2016 № ССА-4-7/465@).
«Аренда» персонала
Налоговые риски могут возникнуть при аренде персонала, если отсутствует необходимость в привлечении работников, либо если отсутствует необходимое документальное подтверждение их участия. Налоговый риск в данном случае повышается, если:
имело ли место привлечение одних и тех же работников как по трудовому договору, так и по договору найма персонала;
фактически привлеченные работники по своей квалификации и опыту соответствуют тем параметрам, которые заложены в договоре найма персонала;
имеющаяся в организации документация позволяет подтвердить реальное участие полученных в «аренду» работников в деятельности организации;
расходы на аренду персонала соразмерны тем выплатам, которые производились бы в случае оформления трудовых отношений.
Трансфертное ценообразование (ТЦО)
Ранее Налоговой кодекс РФ содержал всего одну статью, посвященную тому, что теперь называется «Трансфертное ценообразование» – ст. 40. Она содержала определение операций между взаимозависимыми компаниями, в которых стороны могут самостоятельно завысить или занизить цены операций (для целей минимизации налогов).
В дальнейшем налоговые органы приняли решение о необходимости приведения таких операций к мировой практике – Международным положениям о ТЦО. Так появилась гл. 14.1 НК РФ.
Трансфертное ценообразование – это процесс ценообразования между компаниями, которые являются или могут быть признаны взаимозависимыми. Трансфертные цены позволяют перераспределять общую прибыль группы лиц в пользу лиц, находящихся в государствах с более низкими налогами, а значит, ведут к получению необоснованной налоговой выгоды.
По вопросу ТЦО судебная практика в России неоднозначна. Зачастую налоговые органы применяют правила по предотвращению необоснованной налоговой выгоды и используют ТЦО-инструментарий даже в случаях, когда сделки формально не подпадают под ТЦО-регулирование, например, внутрироссийские сделки, не превышающие установленный законодательством «порог» в один миллиард рублей.
Рассмотренные в настоящей статье признаки получения необоснованной налоговой выгоды не исчерпывают всего разнообразия в меняющейся динамике трактовок законодательства налоговыми органами. В то же время перечислена большая часть значимых налоговых рисков, знание которых поможет в принятии бизнес-решений.
Налоговые риски
В ходе ведения хозяйственной деятельности, у каждого субъекта может возникнуть риск потерять деньги. Причиной могут стать действия контролирующих и надзорных органов по причине неясности, неоднозначности и некорректности в части налогообложения.
Классификация налоговых рисков
Налоговый риск – это вероятность наступления неблагоприятного события, итогом которого станут финансовые потери. То есть, некая компания или гражданин приняли решение, касающееся их обязанности по уплате налогов. Результатом этого решения является вероятность потерь финансовых ресурсов и репутации. Они также могут привести к уголовной ответственности.
Чтобы верно определить направление, из которого исходит угроза, необходимо знать его характеристики:
- полностью отсутствует вероятность того, что исход будет благоприятный;
- вероятность возникновения новых угроз довольно высока. При этом они стану следствием неверных решений. Предусмотреть их появление практически невозможно;
- присутствует следственная связь с правовой и экономической неграмотностью субъекта;
- негативные последствия являются итогом для всех участников налоговых отношений;
- различное проявление по отношению к разным субъектам.
Налоговые угрозы возникают под влиянием конкретных факторов. Их можно разделить на внешние и внутренние. К внешним относятся:
- информационные;
- экономические;
- социальные;
- политические.
То есть, то, что имеет непосредственное отношение к окружающему миру. Внутренние влияющие факторы это:
- организационные – недостаточная квалификация сотрудников, ответственных за своевременное исчисление и перечисление в бюджет обязательных платежей, отсутствие взаимосвязи между налоговым подразделением и налоговой инспекцией;
- технические – недостаточное налоговое планирование или полное его отсутствие;
- экономические. Содержать в штате целое подразделение, которое будет заниматься исключительно налогами – довольно затратно. Дешевле обратиться к посредникам. Но и на этот шаг бизнесмены идут неохотно, считая, что у них в фирме не возникнет предпосылок к налоговым потерям;
- социальные – собственник предприятия и управленцы не могут прийти к единственно верному решению относительно налогов.
Чтобы точно понимать природу возникновения налоговых угроз, необходимо знать, откуда они возникают, их предпосылки и первопричины. Нужно разобраться в их классификации. Их можно разделить на несколько групп:
- внутренние и внешние;
- предсказуемые и непредсказуемые;
- систематические и несистематические.
Угроза потерять денежные средства по причине несовершенной системы налогового учета может возникнуть как внутри предприятия (из-за некомпетентности бухгалтера), так и с внешней стороны. Например, из-за невнимательности налогового инспектора. Кроме того, при планировании некоторые риски можно предсказать и минимизировать.
При ведении одной и той же хозяйственной деятельности некоторые угрозы могут носить систематический характер. При верной оптимизации налогового режима эти вероятности можно свести к минимуму.
В теории применяется еще одна классификация налоговых рисков. Это:
- субъекты, которые несут угрозы;
- факторы, их определяющие;
- период возникновения;
- зависящие от размеров будущих потерь.
Каждую группу можно дополнительно разделить на подвиды. Например, налоговые угрозы, могут нести следующие субъекты:
- налоговые агенты;
- налогоплательщики. В России ими выступают предприятия, предприниматели и граждане;
- взаимосвязанные лица;
- само государство.
Если субъектом является страна, то внешним определяющим фактором будут международные соглашения и договоренности, а внутренним – деятельность органов законодательной и исполнительной власти.
В зависимости от периода возникновения риски бывают существующие и будущие. Если рассматривать с точки зрения будущих потерь, то риски бывают допустимые и критические. Допустимые потери могут быть спрогнозированы и заложены в бюджет налогоплательщика.
Вероятность возникновения денежных потерь у субъекта всегда приводит к возникновению споров с контролирующими и надзорными органами. На этой стадии могут возникнуть риски:
- информационные. Они связаны с недостаточной информативностью, которая может возникнуть между сторонами разногласий;
- процессуальные, отражают несовершенство судебной системы и недостаточность инструментов регулирования договорных отношений между субъектами экономической жизни страны;
- окружающие, могут возникнуть из-за того, что налогоплательщики и налоговые органы по-разному воспринимают суммы, поступающие в бюджет в виде обязательных платежей;
- репутационные. Они связаны с тем, как тот или иной субъект хозяйственной деятельности оценочно воспринимает деятельность своего конкурента.
Правильная классификация налоговых рисков позволяет налогоплательщику эффективно ими управлять и минимизировать. Такие действия позволяют значительно снизить уровень вероятных потерь.
Оценка налоговых рисков
Налоговики постоянно контролируют и проверяют деятельность хозяйствующих субъектов. Это происходит путем осуществления выездных проверок. Является стимулом для того чтобы налогоплательщик самостоятельно смог оценить свои налоговые риски и понять, относится он к высокорисковым субъектам или нет. Для этого ФНС разработало и утвердило 12 признаков. К ним относятся:
- уровень налогового обременения. Если он ниже, чем у предприятий в аналогичном сегменте рынка, то это тревожно;
- в течение нескольких налоговых периодов в отчетности предприятия постоянно отражаются убытки;
- налогоплательщик постоянно применяет налоговые вычеты в виде крупных сумм;
- темпы роста доходов ниже темпов роста расходов;
- работник фирмы получают заработную плату ниже, чем сотрудники на аналогичных должностях в других организациях в данном сегменте рынка;
- налогоплательщик неоднократно приближался к предельным показателям, при которых разрешено применять специальный налоговый режим;
- годовой показатель расходов, указанный в отчетности, максимально приближен к годовой величине полученного дохода;
- свою деятельность налогоплательщик ведет через третьих лиц, не имея для этого обоснованных экономических причин;
- неоднократное игнорирование требований ФНС о предоставлении документов, объясняющих выявленные несоответствия в показателях деятельности, непредставление сведений об их порче или утере;
- неоднократное и необоснованное снятие с учета в налоговом органе и вторичная постановка, но в другом отделении ФНС;
- ведение своей деятельности на грани банкротства, непринятие мер для выхода из данной ситуации.
Применяя эти признаки на практике, налогоплательщик может сам вовремя оценить и предугадать вероятность возникновения рисков по налогам. При обнаружении высокой вероятности потери денежных средств, рекомендуется исключить все сомнительные хозяйственные операции из оборота.
Деятельность на грани высоких рисков приведет к тому, что предприятию будет назначена налоговая проверка. Она может закончиться доначислением налогов, штрафными санкциями и привлечением к иной ответственности, вплоть до уголовной.
Почему рисками нужно управлять
Успешное ведение собственного дела невозможно без вероятностей потерять свои деньги. Это может произойти по причине налоговых проверок. Поэтому руководители крупных предприятий вводят в штат целое подразделение, которое занимается именно управлением рисками, в том числе налоговыми.
Задачи создания такого отдела:
- сбор актуальной информации о всех поправках и нововведениях, которые происходят в сфере налогов и законодательства о них, ее анализ и хранение;
- определение рисков потери денежных средств для одной фирмы в рамках конкретного сегмента рынка;
- определение уровня угроз, которые непосредственно связаны с выявленными рисками;
- разработка мероприятий для борьбы с выявленными угрозами;
- разработка и внедрение мероприятий, которые помогут существенно снизить денежные потери в сфере налогообложения;
- подробный анализ тех решений, которые гипотетически могут привести к финансовым убыткам, их учет.
«Страшной» причиной потери денежных средств для российских бизнесменов являются возможность возникновения проблем с налоговыми ведомствами. Если бизнес ведется честно, платятся все налоги, к проверке из ФНС готовятся особо тщательно. Есть вероятность того, что будут доначислены налоги, наложены штрафы и пени. По этой причине происходит постепенно внедрение в российский бизнес полноценной системы внутреннего контроля риск-менеджмента.
Зарубежные компании прогнозируют еще один риск – риск переплаты по налогам. В этом направлении также разрабатываются меры по минимизации. Российские бизнесмены такую угрозу не принимают во внимание.
К сожалению, постоянный контроль над налоговыми угрозами ведется только в 10 % крупных российских компаний. Остальные фирмы либо не обращают на это внимание, либо обращаются к специалистам на аутсорсинге только тогда, когда получают уведомление от ФНС о выездной проверке.
Можно ли снизить угрозы налоговых потерь
Сокращение вероятностей потери денежных средств, а также уменьшение возможностей их потери именно от налогов необходимо для поднятия прибыльности хозяйствующего субъекта. Поэтому необходимо предпринимать соответствующие меры. В частности:
- максимальная автоматизация всех рабочих процессов, включая документооборот. Нужно снизить уровень человеческого фактора;
- повышение уровня знаний в налоговом законодательстве у руководителей высшего и среднего звена;
- систематическое повышение уровня квалификации тех сотрудников, которые имеют непосредственное отношение к исчислению и уплате налогов. Для этого их необходимо отправлять на курсы повышения квалификации, тренинги семинары, проводимые ФНС. При необходимости, можно ввести в штат отдельного специалиста, который будет заниматься исключительно расчетами по налогам;
- систематическое проведение аудита внутренними ресурсами и с привлечением сторонних специалистов. Это наиболее эффективный метод налогового риск-менеджмента. Его суть в том, что нужно создать отдельный департамент, который будет отвечать за то, чтобы все обязательные платежи правильно исчислялись и вовремя закрывались. Эти мероприятия проводятся в интересах фирмы. Они закрепляются на локальном уровне, осуществляются своими силами. При необходимости, приглашаются специалисты из сторонних компаний, чтобы провести дополнительную проверку. Такие «двойные» меры позволяют минимизировать налоговые риски до низшего предела;
- непрерывное взаимодействие с консалтинговыми фирмами по конкретным вопросам налогообложения. Эксперты из этих фирм владеют информацией относительно всех последних актуальных изменений в профессиональной области. Используя свой практический опыт в российском налоговом праве, они сводят к минимуму все «популярные» риски;
- страхование собственных рисков. То есть, фирма самостоятельно обращается в страховую компанию с целью заключения договора на страхование собственной ответственности;
- создание резервов для покрытия убытков, если таковых не удастся избежать. Это самострахование, и он экономнее страхования через СК.
Налогоплательщик может самостоятельно выбрать тот или иной метод управления налоговыми угрозами. Но для этого он должен провести реальную оценку последствий его применения. Что может быть хорошо для одного предприятия, может негативно отразиться на другом хозяйствующем субъекте.
Налоговые риски: что это и как влияет на деятельность компании
В 2015 году окончил экономический факультет Московского государственного университета имени М.В. Ломоносова. В 2017 году присвоена степень магистра экономики в направлении «Менеджмент», программа подготовки: Управление финансами компаний и финансовых институтов. Специализации: банкротство, юридический консалтинг, налоговый консалтинг, управленческий учет и бизнес-планирование, контрольно-ревизионные функции, инвестиционный консалтинг.
Что такое «налоговые риски»
Если говорить просто, налоговые риски — это неблагоприятные имущественные и неимущественные последствия для налогоплательщика (налогового агента). С потерей активов (в т. ч. денежных средств) они могут быть связаны:
- прямо — например, при доначислении налогов, пеней и штрафов или отказе в возмещении налогов;
- косвенно — например, при блокировке счетов, назначении выездной налоговой проверки, причинении вреда деловой репутации или привлечении контролирующих лиц к материальной и уголовной ответственности.
Ведение предпринимательской деятельности всегда сопровождается налоговыми рисками. Они могут быть следствием нарушения налогового законодательства как самим налогоплательщиком, так и его контрагентами.
Чтобы снизить негативное влияние налоговых рисков на бизнес, ими можно управлять. Как это сделать — в конце статьи. А пока остановимся на том, какими бывают налоговые риски.
Виды рисков
Налоговые риски подразделяют две основные группы:
- финансовые — их можно прямо оценить в денежном выражении;
- нефинансовые — их денежная оценка возможна только опосредованно.
К финансовым налоговым рискам относятся:
- риск доначисления налогов и сборов, пеней, штрафов, отказа в налоговых вычетах, непринятия расходов;
- риски неэффективного использования систем налогообложения — убытки из-за т.н. «излишнего налогового бремени».
К нефинансовым:
- риски администрирования — трудозатраты на предоставление документации, пояснений в адрес налоговых органов, досудебный и судебный процесс, а также привлечение к административной и уголовной ответственности;
- иные риски, существенно затрудняющие хозяйственную и финансовую деятельность налогоплательщика — репутационные риски, а также риски ухудшения кредитного рейтинга, блокировки счетов и ареста активов как налогоплательщика, так и контролирующих лиц.
Управление налоговыми рисками
Управление налоговыми рисками — это процесс их выявления и оценки, направленный на разработку мер по снижению или устранению налоговых рисков.
Чтобы организовать его грамотно, стоит определить факторы их возникновения.
1. Организационные факторы:
- недостаточная квалификация работников бухгалтерской службы компаний;
- проблемы во взаимодействии структурных подразделений между собой и с налоговыми органами;
- низкая осведомленность руководства о налоговых рисках.
Пример. Бухгалтер компании не следит за изменением законодательства. Тогда он может не знать, что с 1 января 2023 г. выплаты по гражданско-правовым договорам уже облагаются взносами на ВНиМ. Именно поэтому он применяет устаревшие нормы, которые исключали указанные выплаты из базы для исчисления страховых взносов.
2. Технические факторы:
- отсутствие налогового планирования — неприменение законного снижения налоговой нагрузки с помощью налоговых льгот и специальных налоговых режимов;
- несовершенства бухгалтерского и налогового учета — например, когда бухучет не автоматизирован или бухгалтеры имеют низкую квалификацию для работы с программным продуктом;
- ошибки в обработке документов при исчислении и уплате налогов — утрата документации, отсутствие первичных документов от контрагентов, неправильное добавление документов в базу бухучета и т. д.
Пример. Компания не практикует налоговое планирование. При этом она привлекает организации и ИП на специальных налоговых режимах, а при получении аванса уплачивает НДС со всей суммы. Такая компания будет вынуждена искать собственные или заемные источники денежных средств на сумму оплаченного НДС.
3. Экономические факторы:
- содержание собственной бухгалтерской и финансовой служб;
- привлечение аудиторско-консалтинговых компаний.
Пример. Бухучет в компании ведут «недорогие» бухгалтеры на аутсорсе: у них десятки обслуживаемых компаний на потоке, но уровень квалификации позволяет вести лишь фирмы с небольшим объемом простых операций. В результате могут возникнуть проблемы с оценкой и бухгалтерским учетом сложных операций. Так, например, может быть не учтена возможность ускоренной амортизации лизингового имущества.
4. Договорные факторы:
- недостаточность информации о контрагентах;
- недостаточность информации об экономическом смысле проводимых операций.
Пример. Компания не проверяет благонадежность контрагентов. Из-за этого она заключает договоры с организациями, которые обладают признаками фиктивных контрагентов. Для Налоговой это — один из признаков уклонения от уплаты налогов и повод для назначения выездной налоговой проверки компании.
5. Социальные факторы:
- конфликт интересов собственника и менеджмента организации;
- непредставление информации для принятия ключевых решений.
Пример. Руководитель организации осуществляет сомнительные операции, чтобы получить доход в обход собственника.